
Marktgröße und Marktanteil für LWIR-Industriebildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.37 Milliarden US-Dollar |
| Marktgröße (2031) | 4.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
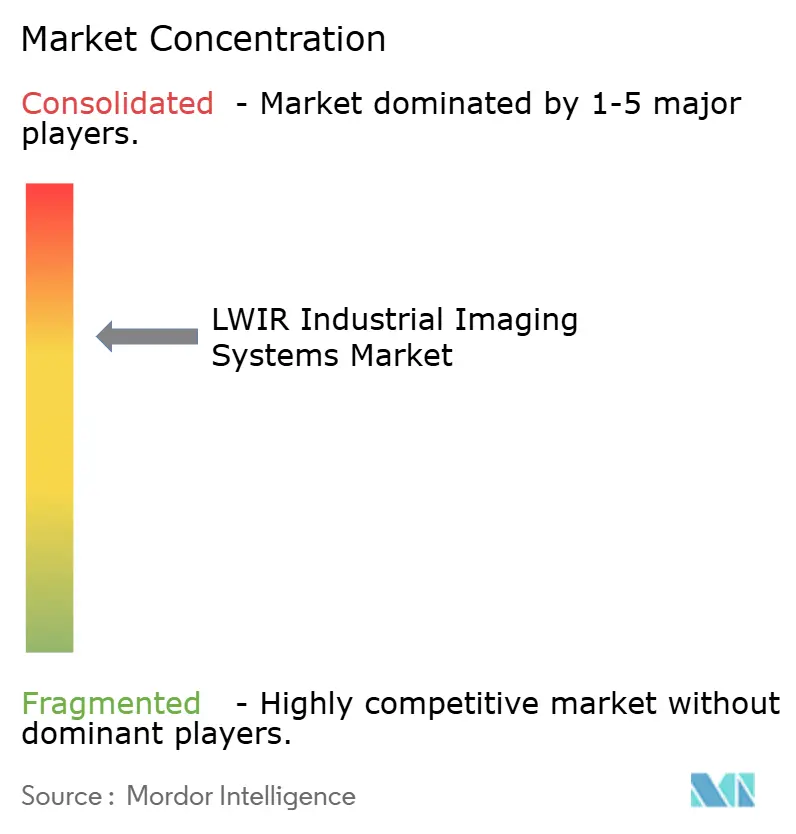
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für LWIR-Industriebildgebungssysteme von Mordor Intelligence
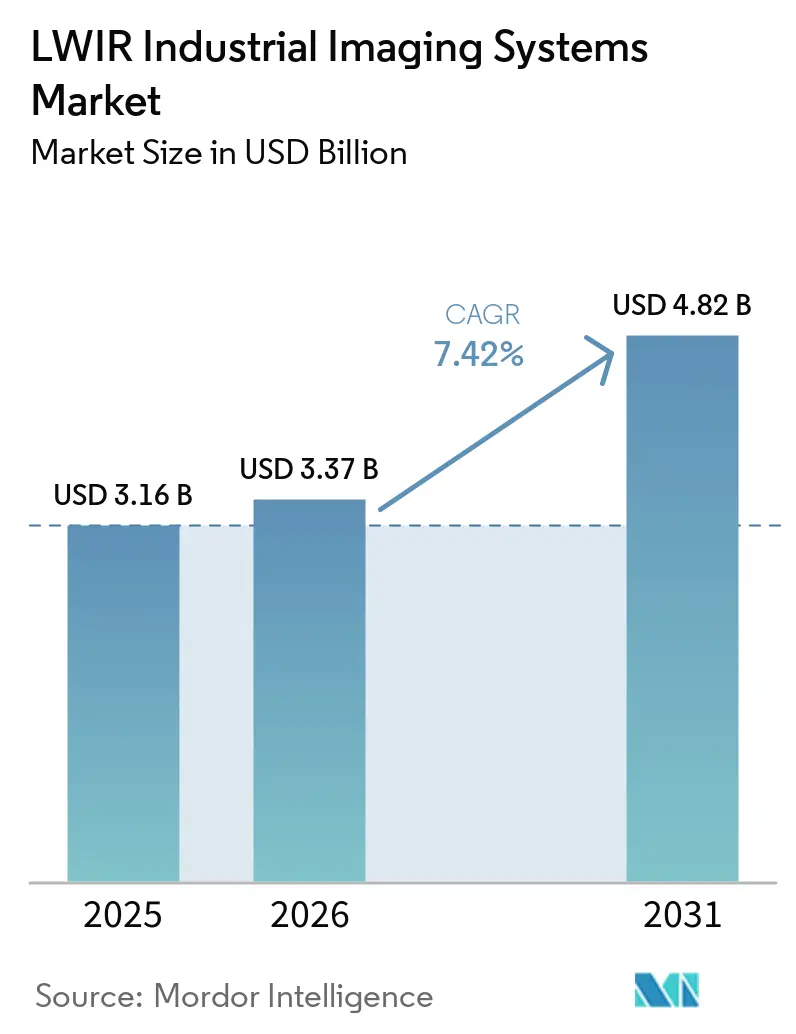
Die Marktgröße für LWIR-Industriebildgebungssysteme wird voraussichtlich von 3,16 Milliarden USD im Jahr 2025 und 3,37 Milliarden USD im Jahr 2026 auf 4,82 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,42 % zwischen 2026 und 2031 entspricht. Der Markt für LWIR-Industriebildgebungssysteme tritt in das Jahr 2026 mit einer Nachfrage in den Bereichen optische Gasbildgebung, zerstörungsfreie Prüfung und Prozessthermografie ein. Kleinere Pixeldetektoren senken die Kosten für ungekühlte Systeme und machen die Thermalsensorik für eine breitere Gruppe industrieller Anwender praktisch einsetzbar. Methanüberwachungsvorschriften machen die Leckageerkennung zu einem wiederkehrenden Beschaffungsbedarf für Öl- und Gasbetreiber. Edge-Computing ermöglicht es zudem, dass Thermaldaten automatisierte Inspektionsplattformen anstelle periodischer manueller Überprüfungen unterstützen. Diese Bedingungen unterstützen eine weitere Expansion des Marktes für LWIR-Industriebildgebungssysteme bis 2031.
Wichtigste Erkenntnisse des Berichts
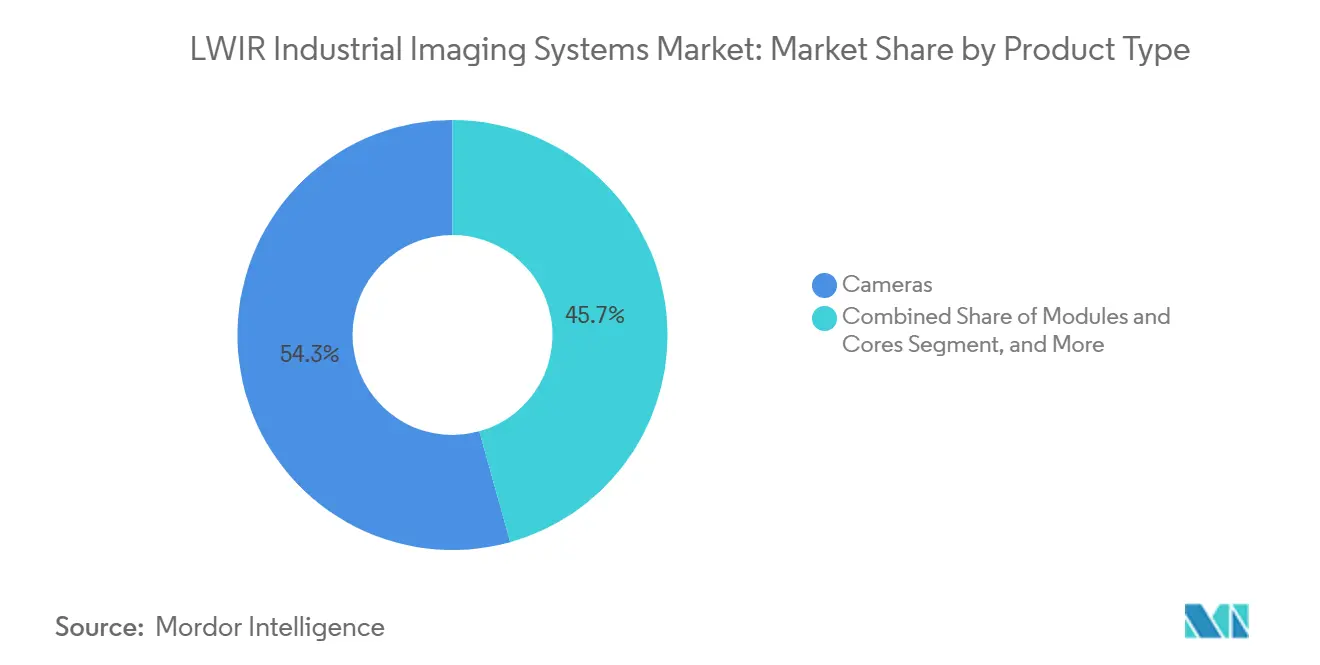
- Nach Produkttyp hielten Kameras im Jahr 2025 einen Marktanteil von 54,32 % am Markt für LWIR-Industriebildgebungssysteme, während Module und Kerne bis 2031 das am schnellsten wachsende Produktsegment sein dürften.
- Nach Technologie entfielen im Jahr 2025 82,47 % des Umsatzes auf ungekühlte Systeme, während gekühlte LWIR-Systeme bis 2031 das am schnellsten wachsende Technologiesegment sein dürften.
- Nach Formfaktor entfielen im Jahr 2025 38,65 % des Umsatzes auf fest montierte Konfigurationen, während fahrzeugmontierte und drohnengestützte fertige Nutzlastsysteme bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen werden.
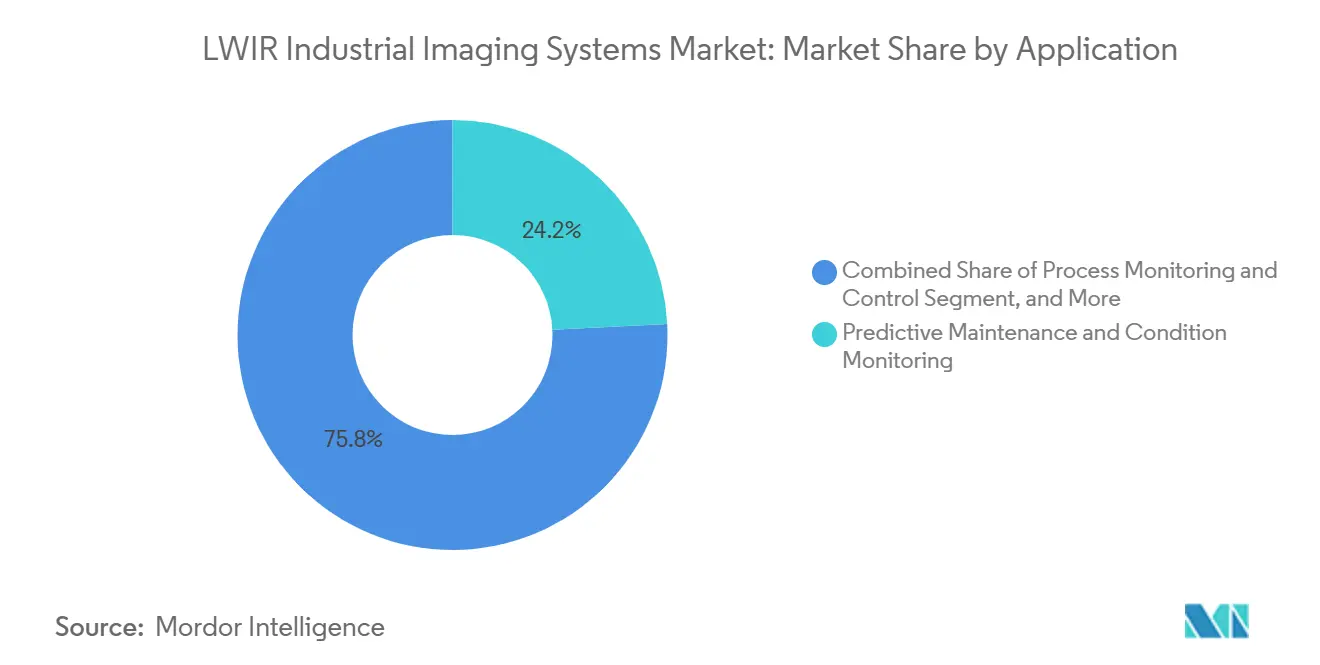
- Nach Anwendung entfielen im Jahr 2025 24,18 % des Umsatzes auf vorausschauende Wartung und Zustandsüberwachung, während optische Gasbildgebung und Emissionsüberwachung bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 26,73 % des Umsatzes auf die Industriefertigung, während der Halbleiter- und Elektronikbereich bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen wird.
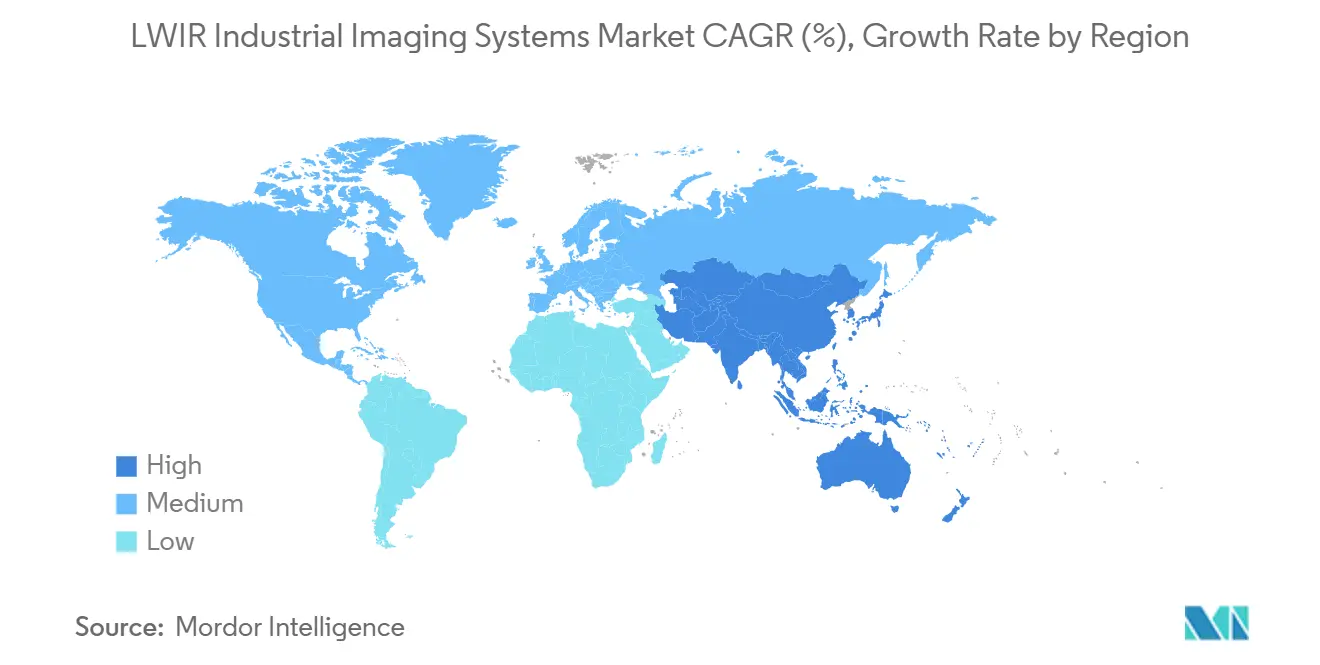
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 33,92 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für LWIR-Industriebildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung vorausschauender Wartung in der Industrie | +2.0% | Global, mit primärer Nachfrage in nordamerikanischen, europäischen und asiatisch-pazifischen Industriekorridoren | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für ungekühlte Mikrobolometer-Kerne | +1.8% | Global, angeführt von asiatisch-pazifischen Fertigungszentren mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Methan- und Flüchtigemissionsüberwachung | +1.4% | Kernbereich Nordamerika und EU, mit wachsender Anwendung im Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Thermalanalytik in intelligenten Fabriken | +1.0% | Global, angeführt von Deutschland, Japan, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Edge-fähige LWIR-Module für autonome Inspektionsroboter | +0.7% | Nordamerika, Europa und Ostasien, mit Ausstrahlungseffekten auf ASEAN-Industrieparks | Langfristig (≥ 4 Jahre) |
| Innovation bei germaniumfreier Optik und Wafer-Level-Packaging | +0.5% | Global, angeführt von US-Verteidigungsprogrammen und asiatisch-pazifischen OEM-Kanälen für Verbraucherprodukte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung vorausschauender Wartung in der Industrie
Industriebetreiber in der Stromerzeugung, der Chemieindustrie und der Präzisionsfertigung wechseln von zeitbasierten Wartungsansätzen zu zustandsbasierten Programmen. Diese Programme nutzen Thermalüberwachung, um abnormale Wärme zu erkennen, bevor Geräteausfälle schwerwiegender werden. Die Ausgabe 2026 der NFPA 70B verpflichtet US-amerikanische Industrieanlagen, nachvollziehbare, evidenzbasierte maximale Wartungsintervalle für elektrische Anlagen festzulegen. Diese Anforderung unterstützt die Beschaffung von Kameras und zugehörigen Inspektionsdienstleistungen für wiederkehrende elektrische Überprüfungen. ISO 18434-1 bietet einen technischen Rahmen für die Zustandsüberwachung von Maschinen mittels Thermografie, der die Beschaffungsunsicherheit für vorsichtige Käufer reduzieren kann. Thermografiesoftwareverbindungen innerhalb industrieller Plattformen unterstützen zudem die automatisierte Fehlerklassifizierung und reduzieren den Bedarf an manueller Hotspot-Überprüfung.
Sinkende Kosten für ungekühlte Mikrobolometer-Kerne
Sinkende Detektorkosten erweitern die praktische Reichweite des Marktes für LWIR-Industriebildgebungssysteme. Die Pixelteilung hat sich von 17 µm auf 12 µm verringert und ist nun kommerziell bei 8 µm erhältlich. Diese Entwicklung reduziert die Chipfläche und senkt den Materialbedarf, während sie eine höhere Auflösung unterstützt. LYNRED brachte im Januar 2026 seine YOCTO-Familie mit einer Pixelteilung von 8,5 µm, einem 1.024×768 XGA-Array und einem 18×18×4,85 mm³ Gehäuse auf den Markt. Das Unternehmen erklärte, dass das Produkt eine um 40 % bessere Erkennungs-, Identifizierungs- und Identifikationsleistung als 12-µm-Referenzwerte liefert und 2,5-mal mehr Pixel auf demselben Sensorfußabdruck unterbringt.[1]LYNRED, „LYNRED stellt YOCTO vor, einen neuen ultrakompakten 8-µm-Mikrobolometer, der die ungekühlte Thermalbildgebung auf ein neues Niveau hebt,” LYNRED, lynred.com. Kostengünstigere Kerne können die Lebensmittelverarbeitung, die Qualitätskontrolle in der Elektronik und die Gebäudediagnostik in die erreichbare Nachfragebasis für Thermalbildgebung einbeziehen.
Anforderungen an die Methan- und Flüchtigemissionsüberwachung
Die optische Gasbildgebung wird im Markt für LWIR-Industriebildgebungssysteme zunehmend enger mit Compliance-Aktivitäten verknüpft. Die US-amerikanische Umweltschutzbehörde schreibt Leckageerkennungs- und Reparaturüberprüfungen an Öl- und Gasanlagen gemäß Unterabschnitt OOOOb und den Emissionsrichtlinien OOOOc vor. Anhang K legt eine Mindestmethannachweisempfindlichkeit von 19 g/h bei 2 Metern für das optische Gasbildgebungsinstrument fest. Die EU-Verordnung 2024/1787 trat am 13. Juni 2024 in Kraft und legt Anforderungen an die Methanüberwachung, Berichterstattung und Verifizierung für Betreiber im Energiesektor fest.[2]Europäisches Parlament und Rat, „Verordnung EU 2024/1787 zur Reduzierung von Methanemissionen im Energiesektor,” EUR-Lex, eur-lex.europa.eu. Ab 2027 müssen Importeure fossiler Brennstoffe in die EU gleichwertige Messstandards nachweisen. Diese Vorschriften begünstigen gekühlte LWIR- und spezialisierte Gasfilterkorrelationskameras, bei denen Empfindlichkeit und spektrale Spezifität in komplexen Außenumgebungen erforderlich sind.
KI-gestützte Thermalanalytik in intelligenten Fabriken
KI-gestützte Analyse verleiht Thermalkameras eine direktere Rolle bei Produktionsentscheidungen. Das vom EU-Programm Horizon Europe geförderte Projekt „Zero Defects, Zero Waste” zeigte, dass KI-gesteuerte Thermalinspektion eine geschlossene Prozessregelung in Thermoformlinien unterstützen kann.[3]Zero Defects, Zero Waste Konsortium, „KI- und digitaler Zwilling-gesteuerter geschlossener Thermalinspektionskreislauf,” Zenodo, zenodo.org. Dieser Ansatz kann Prozessvariationen erkennen, bevor sie spätere Produktionsstufen erreichen. Forschungen an Stahlerwärmungsöfen berichteten über eine starke Anomalieerkennung in Brennerzonen mithilfe von Thermalvideo und Deep-Learning-Modellen. IRmodules gibt an, dass sein NEXUS LV0619B eine neuronale Verarbeitungseinheit mit einem hochauflösenden Detektor auf derselben Leiterplatte kombiniert. Das Modul führt vollständige Thermalerkennungspipelines mit geringem Stromverbrauch und ohne externe Rechenplatine aus und unterstützt Echtzeitanalysen auf nutzlastbeschränkten Drohnenplattformen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kalibrierungs- und Messrückführungskosten | -0.9% | Global, am stärksten ausgeprägt in regulierten Branchen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für gekühlte und hochauflösende Konfigurationen | -0.8% | Global, insbesondere einschränkend für die Einführung in KMU-Segmenten und kostensensiblen Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Konzentration der Germaniumversorgung und Preisvolatilität | -0.7% | Primär Nordamerika und Europa, mit indirekten Auswirkungen auf asiatisch-pazifische OEM-Kanäle | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Exportkontrolle und Cybersicherheitsqualifizierung | -0.5% | Nordamerika, EU und grenzüberschreitende Programme im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kalibrierungs- und Messrückführungskosten
Kalibrierungskosten können Kaufentscheidungen in regulierten Bereichen des Marktes für LWIR-Industriebildgebungssysteme verlangsamen. Quantitative Thermografie erfordert eine regelmäßige Kalibrierung, wenn Temperaturmessungen die Prozesssteuerung, Versicherungsprüfungen oder Compliance-Aufzeichnungen unterstützen. Die nach ISO/IEC 17025 akkreditierte Kalibrierung verknüpft Instrumente mit nationalen Messsystemen. IEC prEN 63144 legt Verfahren zur metrologischen Charakterisierung und Kalibrierung von Thermografiekameras fest, die in der industriellen Prozesssteuerung eingesetzt werden. Die Norm behandelt Anforderungen an Schwarzkörperstrahler, Kalibriertemperaturbereiche und die Überprüfung der Wiederholbarkeit. Diese Anforderungen verursachen wiederkehrende Kosten, die mit der Flottengröße steigen, selbst wenn Systeme nicht kontinuierlich genutzt werden.
Hohe Kosten für gekühlte und hochauflösende Konfigurationen
Gekühlte und hochauflösende Produkte bleiben für viele potenzielle Nutzer des Marktes für LWIR-Industriebildgebungssysteme kostspielig. Industrielle gekühlte LWIR-Systeme mit InSb- oder HgCdTe-Arrays können 50.000 USD pro Einheit übersteigen. Diese Produkte werden für optische Gasbildgebung, Hochgeschwindigkeits-Metallurgieinspektionen und zerstörungsfreie Prüfungen im Sub-Millikelvin-Bereich eingesetzt. Kryokühlerkosten und Wartungsanforderungen erhöhen zudem die Gesamtbetriebskosten. Teledyne FLIR stellte im Februar 2026 die A6450 Langlebige Gekühlte MWIR-Kamera für den kontinuierlichen industriellen Automatisierungs-, Prozesssteuerungs- und zerstörungsfreien Prüfbetrieb vor. Ihre Langlebigkeitskühlarchitektur adressiert Ausfallzeiten durch den Austausch von Kryokühler, doch die Einführung gekühlter Systeme bleibt auf Anwendungen mit hohem Anlagenwert konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kameras stützen den aktuellen Umsatz und Module erweitern den OEM-Einsatz
Kameras hielten im Jahr 2025 einen Marktanteil von 54,32 % am Markt für LWIR-Industriebildgebungssysteme. Ihre Position spiegelt den integrierten Formfaktor wider, der Optik, einen kalibrierten Detektor, Verarbeitungselektronik und eine Ausgangsschnittstelle kombiniert. Diese Anordnung reduziert den Integrationsaufwand für Endanwender, die eine schnelle Inbetriebnahme benötigen. Tragbare Kameras unterstützen Feldinspektionen, während fest montierte Systeme für Schalttafeln und die kontinuierliche Prozessbeobachtung eingesetzt werden. Die Marktgröße für LWIR-Industriebildgebungssysteme im Bereich Kameras wird auch durch wiederkehrende Ersatznachfrage in Umspannwerken, Prozesswärmeüberwachungsstandorten und der Gebäudehüllendiagnostik gestützt.
Module und Kerne sind das am schnellsten wachsende Produktsegment bis 2031. Hersteller von Automatisierungsgeräten, Drohnennutzlastproduzenten und Anbieter von Prozesssteuerungslösungen verwenden diese Komponenten in umfassenderen Sensorarchitekturen. Ihre Verwendung gibt OEMs mehr Flexibilität bei Optik, Software, Verpackung und Systemdesign. LYNRED positionierte seinen YOCTO-Launch im Januar 2026 für die kompakte OEM-Integration bei einer Pixelteilung von 8,5 µm. Integrierte Bildgebungssysteme sind auch dort attraktiv, wo eingebettete Analysen und konfiguriertes Datenprotokollieren den Inbetriebnahmeaufwand reduzieren. Andere Produkttypen bedienen weiterhin spezialisierte Anforderungen, die nicht in Standard-Kamera- oder Modulangebote passen, und halten die Kategorie relevant, wo Käufer eine auf einen bestimmten Arbeitsablauf, eine Installationsumgebung, eine Schnittstellenanforderung oder ein Analyseniveau zugeschnittene Konfiguration benötigen, anstatt eines Standardformfaktors.


Nach Technologie: Ungekühlte Systeme führen, während gekühlte Produkte anspruchsvollen Anwendungen dienen
Ungekühlte Systeme machten im Jahr 2025 82,47 % des Umsatzes aus. Die Produktion von Vanadiumoxid-Mikrobolometern hat die Stückkosten gesenkt und die Auflösungsoptionen in Richtung 640×512- und SXGA-Formate erweitert. Der Betrieb bei Umgebungstemperatur macht einen Kryokühler überflüssig. Diese Eigenschaft unterstützt eine lange Betriebslebensdauer bei der kontinuierlichen Fabrik- und Infrastrukturüberwachung. Der Marktanteil ungekühlter Technologie im Markt für LWIR-Industriebildgebungssysteme beruht daher auf geringerer Komplexität, niedrigeren Betriebskosten und breiter Eignung für die routinemäßige Thermografie.
Gekühltes LWIR ist das am schnellsten wachsende Technologiesegment bis 2031. Seine höhere Empfindlichkeit unterstützt optische Gasbildgebung, Hochgeschwindigkeits-Metallurgiemonitoring und Anwendungen, die die Leistungsgrenzen ungekühlter Systeme überschreiten. Exosens kündigte im Juli 2026 Pläne an, die gesamte Thermalkameraproduktionskapazität im Jahr 2026 zu verdreifachen, ergänzend zu einem früheren Plan, die Produktion gekühlter Infrarotkameras zu verdoppeln. Im April 2026 schloss Exosens die Übernahme von Emberion ab und erweiterte damit seine Position in der Quantenpunkt-Infrarotsensortechnologie für die Halbleiterinspektion und tragbare Verteidigungs- und Überwachungsbildgebung. Neue LWIR-Technologien können spezialisierte Anforderungen erfüllen, bei denen herkömmliche ungekühlte und gekühlte Designs nicht die erforderliche Kombination aus Leistung und Integration bieten, insbesondere wenn eine Anwendung gleichermaßen Wert auf Messqualität, physische Größe, Betriebszuverlässigkeit und einen praktischen Weg zur Implementierung in einem bestehenden industriellen Prozess legt.
Nach Formfaktor: Fest montierte Systeme führen und mobile Nutzlasten erweitern die Abdeckung
Fest montierte Konfigurationen hielten im Jahr 2025 38,65 % des Formfaktorumsatzes. Sie werden für die permanente Prozessüberwachung, Förderbandinspektionen und andere Anwendungen eingesetzt, bei denen dasselbe Asset wiederholt beobachtet werden muss. Ein fest montiertes System kann konsistente Daten von einer bekannten Position liefern und Kalibrierungs- und Servicevereinbarungen unterstützen. Tragbare Instrumente behalten eine Rolle bei der Feldkonformitätsprüfung und Wartungsrunden. Die Marktgröße für LWIR-Industriebildgebungssysteme für fest montierte Installationen profitiert von der Nachfrage an etablierten Industriestandorten, wo Betreiber dauerhafte Ausrüstung rechtfertigen können, wenn sie häufige Beobachtungen, konsistente Messbedingungen, geplante Servicearbeiten und eine Aufzeichnung von Temperaturinformationen für Wartungs- und Prozessmanagementteams unterstützt.
Fahrzeugmontierte und drohnengestützte fertige Nutzlastsysteme werden bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen. Versorgungsunternehmen, Pipeline-Betreiber, Windparks und große Fertigungsgelände nutzen mobile Plattformen, wo Bodenbegehungen schwierig sind. Das 8–14-µm-Band kann Luftarbeiten in Staub, Rauch und Sichtverhältnissen mit geringer Sichtweite unterstützen. Exosens stellte seine MicroCube XP-Serie für die Drohnenintegration vor, mit shutterlosem Betrieb und sofortigem Start. OEM-integrierte Module gewinnen auch an Bedeutung, da Automobil-, Unterhaltungselektronik- und Gasdetektionshersteller LWIR-Sensorik während des Produktdesigns integrieren, sodass jeder Hersteller die Thermalkomponente mit seinem eigenen Gehäuse, seiner Schnittstelle, seiner Softwareumgebung, seinem Energiebudget und seinen weiteren Produktanforderungen abstimmen kann, bevor die Produktion beginnt.
Nach Anwendung: Compliance- und Prozessinformationen unterstützen unterschiedliche Nachfragebereiche
Vorausschauende Wartung und Zustandsüberwachung hielten im Jahr 2025 24,18 % des Anwendungsumsatzes. Elektrische Inspektionsflotten erfordern wiederkehrende Überprüfungen, Ersatzgeräte und Kalibrierungsaktivitäten. Versorgungsunternehmen, Industriehersteller und Öl- und Gasbetreiber nutzen Thermografie, um Wärmemuster zu identifizieren, die mit möglichen Geräteproblemen zusammenhängen. Thermografie und allgemeine Inspektion decken auch breite professionelle Feldbedürfnisse ab. Der Marktanteil für vorausschauende Wartung im Markt für LWIR-Industriebildgebungssysteme wird durch wiederkehrende Arbeiten an großen installierten Geräteparks gestützt, da dieselbe Gerätepopulation über viele Jahre hinweg routinemäßige Überprüfungen erfordern kann und den Nutzern einen klaren Grund gibt, Inspektionspraktiken, Berichterstattung und Folgemaßnahmen zu standardisieren.
Optische Gasbildgebung und Emissionsüberwachung werden bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen. US-EPA-Anforderungen und die EU-Methanverordnung erhöhen die Bedeutung der direkten Nahbereichsmessung und Leckageerkennung. Prozessüberwachung und -steuerung dienen der Glas-, Metall- und Keramikproduktion. Maschinelles Sehen und Qualitätssicherung identifizieren wärmebedingte Defekte bei der Lebensmittelversiegelung, der Leiterplattenbestückung und bei Verbundwerkstoffen. Branderkennung unterstützt die Beschaffung im öffentlichen Sektor an kritischen Infrastrukturstandorten, während zerstörungsfreie Prüfungen hochauflösendere Systeme für die Luft- und Raumfahrt sowie den Hochbau erfordern, sodass der Anwendungsmix davon abhängt, ob der Käufer eine breite Frühwarnung, routinemäßige Prozessdaten, regulatorische Nachweise oder eine detaillierte Analyse eines bestimmten Assets benötigt.
Nach Endverbraucherbranche: Industriefertigung führt und Halbleiternachfrage wächst
Die Industriefertigung behielt im Jahr 2025 26,73 % des Endverbraucherumsatzes. Dieses Segment umfasst elektrische Wartung, Förderbandbetrieb und inline-Qualitätsinspektion. Seine Nachfragebasis ist auf viele Anlagen und Anwendungsfälle verteilt. Thermalbildgebung kann sowohl in routinemäßige Inspektionsprogramme als auch in feste Produktionsumgebungen integriert werden. Der Marktanteil der Industriefertigung im Markt für LWIR-Industriebildgebungssysteme spiegelt diesen breiten operativen Einsatz wider, da Werke Thermalausrüstung für Wartung, Materialtransport, Gerätezuverlässigkeit und Qualitätsverifizierung einsetzen können, ohne ihren Wert auf eine eng definierte Produktionsaufgabe oder einen physischen Standort zu beschränken.
Halbleiter und Elektronik werden bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen. Fortschrittliche Verpackung nutzt Chiplet-Integration, 3D-Stapelung und Through-Silicon-Via-Architekturen, die eine präzise inline-Thermalverifizierung erfordern. Öl, Gas, Energie und Versorgungsunternehmen halten hohe Ausgaben an einzelnen Standorten aufrecht. Luft- und Raumfahrt sowie Verteidigung unterstützen die Nachfrage nach Premium-gekühlten Detektoren. Automobil und Transport nutzen LWIR-Systeme zur Thermalmanagementverifizierung von Elektrofahrzeugbatterien, während Lebensmittel und Konsumgüter, Gebäude und Infrastruktur, Chemie sowie Bergbau und Metalle die Nachfragebasis vervollständigen und eine breite Kundschaft mit unterschiedlichen Beschaffungszyklen, Leistungsanforderungen und Serviceerwartungen schaffen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 33,92 % des Umsatzes im Markt für LWIR-Industriebildgebungssysteme. Die Vereinigten Staaten verfügen über eine dichte vorgelagerte Energieinfrastruktur, elektrische Wartungsprogramme und verteidigungsbezogene Thermalsensorbeschaffung. Das Nationale Verteidigungsermächtigungsgesetz für das Haushaltsjahr 2026 ordnet die Eliminierung von Infrarotoptiken aus abgedeckten Ländern aus Verteidigungslieferketten bis 2030 an. Diese Richtung unterstützt die inländische Detektorqualifizierung und Lieferkettenarbeit für US-amerikanische Lieferanten. Kanadas Ölsande und Mexikos Elektronikhersteller ergänzen die regionale Nachfrage. Europa wird durch Ersatzzyklen für optische Gasbildgebungskameras geprägt, da Methanvorschriften bis 2027 auf eine vollständigere Einhaltung zusteuern, was regulatorische Bereitschaft, dokumentierte Inspektionsfähigkeit und zuverlässige Messverfahren zu wichtigen Überlegungen für Betreiber macht, die Gerätekäufe über mehrere Anlagen hinweg planen müssen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen. Investitionen in die Halbleiterfertigung, die Expansion von Gigafabriken für Elektrofahrzeugbatterien und industrielle Automatisierungsprogramme unterstützen die Beschaffung in der gesamten Region. China kombiniert Detektorfertigung, Optik und Kameramontage durch vertikal integrierte Lieferanten. Guide Infrared, HIKMICRO und InfiRay Technology haben durch dieses Modell die Preispunkte für kommerzielle Thermalbildgebung nach unten verschoben. Südkoreas Halbleitersektor schafft eine konzentrierte Nachfrage nach Thermalinspektion auf Wafer-Ebene. Japan hat eine Rolle bei gekühlten Detektormaterialien, während Indien ein schnell wachsender Endnutzungsstandort für vorausschauende Fabrikwartung ist, sodass die regionale Aktivität Komponentenversorgung, Systemproduktion und wachsende Nutzung an Industriestandorten kombiniert, anstatt von einem einzigen Thermalbildgebungsbeschaffungsmuster abhängig zu sein.
Südamerika, der Nahe Osten und Afrika repräsentierten eine kleinere, aber wachsende Umsatzbasis. Brasiliens Industriefertigung und Argentiniens vorgelagerte Öl- und Gasoperationen unterstützen Thermalinspektionsaktivitäten. Saudi-Arabien und die Vereinigten Arabischen Emirate erweitern vorausschauende Wartungsprogramme an Raffinerie- und Petrochemiestandorten. Die Türkei ergänzt die Nachfrage nach Prozessthermografie. Südafrikas Bergbau- und Energieversorgungsunternehmen unterstützen die afrikanische Nachfrage, während Nigerias Öl- und Gasaktivitäten ein Potenzial aufweisen, das durch den Zugang zu Kalibrierungsdienstleistungen begrenzt wird, was zeigt, wie lokale Supportkapazitäten die Einführung beeinflussen können, wenn Instrumente gewartet, verifiziert und ohne lange Verzögerungen oder hohe Logistikkosten wieder in Betrieb genommen werden müssen.

Wettbewerbslandschaft
Der Markt für LWIR-Industriebildgebungssysteme weist eine mäßig konzentrierte globale Struktur auf. Teledyne FLIR LLC verfügt über ein breites Portfolio an Kameras, OEM-Modulen, integrierten Systemen und Edge-KI-Entwicklungsplattformen. Sein Produktsortiment umfasst sowohl gekühlte als auch ungekühlte Technologielinien. Europäische Spezialisten wie LYNRED S.A.S., Exosens mit seiner Marke Xenics und Optris GmbH halten durch Detektorentwicklung Premiumpositionen. LYNRED koordiniert die SPIRIT-Souveränitätsinitiative über 15 Einheiten in 9 Ländern und bringt die Detektorentwicklung in eine breitere regionale Initiative ein, die technologische Kompetenz, Lieferkettenresilienz und die Notwendigkeit für Lieferanten adressiert, Spezialistenpositionen in hochwertigen Thermalbildgebungsanwendungen zu halten.
InfiRay Technology Co., Ltd., HIKMICRO und Guide Infrared Co., Ltd. konkurrieren durch vertikale Integration und niedrigere Preise bei mittelauflösenden ungekühlten Produkten. Dieser Ansatz weitet sich auf professionelle, industrielle und optische Gasbildgebungsprodukte aus, bei denen Kunden preissensibel sind. Der Markt für LWIR-Industriebildgebungssysteme weist eine Lücke bei gekühlten Systemen im Preisbereich von 10.000 bis 30.000 USD auf. Westliche Lieferanten schützen Premium-Margen, während chinesische Hersteller gekühlte Plattformen für industrielle Prozesssteuerungsanforderungen noch nicht vollständig qualifiziert haben. Teledyne FLIR OEM brachte im Juni 2026 den Boson SX8 als NDAA-konformes, serienproduzierbares ungekühltes LWIR-Modul mit einer Pixelteilung von 8 µm und einer SXGA-Auflösung von 1.280×1.024 auf den Markt. Das Produkt verwendet ein ITAR-freies Gehäuse für die Verteidigungs- und Industrieintegration.
Thermalhardware und Edge-KI-Computing fördern auch Allianzen zwischen Komponentenanbietern und Systemintegratoren. Teledyne FLIR OEM brachte im Februar 2026 den Lepton XDS auf den Markt, der einen 160×120 radiometrischen Thermalsensor mit einer 5-Megapixel-Sichtkamera für eingebettete, mobile und industrielle OEM-Entwicklung kombiniert. Das Unternehmen stellte im Januar 2026 auch Tura als ASIL-B-LWIR-Kamera vor, die für autonome Fahrzeuge und Anwendungen für fortschrittliche Fahrerassistenz entwickelt wurde. NDAA-Konformität und ITAR-freie Bezeichnungen sind zu Produktarchitekturüberlegungen für globale OEM-Kunden geworden. Diese Anforderungen können Lieferanten begünstigen, die ihre Komponenten für eingeschränkte Beschaffungsumgebungen qualifizieren, da Kunden in verteidigungsnahen und sensiblen Industrieprogrammen den Compliance-Status möglicherweise früh im Auswahlprozess neben Detektorleistung, Gehäusegröße, Softwarekompatibilität, Liefersicherheit und Produktlebenszyklusunterstützung bewerten.
Marktführer in der LWIR-Industriebildgebungssysteme-Branche
Teledyne FLIR LLC
Fluke Corporation
Opgal Optronic Industries Ltd.
Exosens
Lynred S.A.S.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Exosens kündigte Pläne an, seine gesamte Thermalkameraproduktionskapazität im Jahr 2026 zu verdreifachen, ergänzend zu einer früheren Ankündigung, die Produktion gekühlter Infrarotkameras zu verdoppeln. Die Expansion zielt auf Drohnen- und Gegendrohnen-Verteidigungsanwendungen ab, bei denen gekühlte Infrarottechnologie die Bedrohungserkennung auf Distanzen von mehreren zehn Kilometern, bei Tag und Nacht, ermöglicht.
- Juni 2026: Teledyne FLIR OEM brachte den Boson SX8 auf den Markt, das erste NDAA-konforme, serienproduzierbares ungekühltes LWIR-Kameramodul, das eine Pixelteilung von 8 µm mit einer SXGA-Auflösung von 1.280×1.024 kombiniert – viermal so viele Pixel wie führende VGA-Module – in einem ITAR-freien Gehäuse, das für SWaP-beschränkte Verteidigungs- und Industrieintegration konzipiert ist.
- April 2026: Exosens schloss die Übernahme von Emberion ab, einem in Finnland und im Vereinigten Königreich ansässigen Unternehmen, das auf das Design und die Herstellung von Quantenpunkt-Infrarotsensoren spezialisiert ist. Die Übernahme stärkt die Position von Exosens bei aufkommenden hochauflösenden Infrarotsensoren, die für die Halbleiterinspektion und tragbare Verteidigungs- und Überwachungsbildgebung anwendbar sind.
- Februar 2026: Teledyne FLIR brachte die A6450 Langlebige Gekühlte MWIR-Kameras auf den Markt, die speziell für den 24/7-Dauerbetrieb in industrieller Automatisierung, Prozesssteuerung und zerstörungsfreier Prüfung entwickelt wurden. Die A6450 integriert eine revolutionäre Langlebigkeitskühlarchitektur, um Ausfallzeiten durch den Austausch von Kryokühler zu beheben, dem primären Hindernis für die Einführung gekühlter Thermalkameras in Produktionslinienumgebungen.


Globaler Berichtsumfang für den Markt für LWIR-Industriebildgebungssysteme
Der Markt für LWIR-Industriebildgebungssysteme bezieht sich auf langwellige Infrarot (LWIR)-Thermalkameras und Bildgebungslösungen, die thermische Strahlung im Wellenlängenbereich von 7 bis 14 µm für berührungslose Temperaturmessung und Wärmemusteranalyse in industriellen Umgebungen erkennen und kartieren.
Der Marktbericht für LWIR-Industriebildgebungssysteme ist segmentiert nach Produkttyp (Kameras, Module und Kerne, integrierte Bildgebungssysteme und andere Produkttypen), Technologie (ungekühlt, gekühlt und andere Technologien), Formfaktor (tragbar, fest montiert, OEM-integriertes Modul und fahrzeugmontiert/drohnengestützt (fertige Nutzlastsysteme)), Anwendung (Thermografie und Inspektion, vorausschauende Wartung und Zustandsüberwachung, optische Gasbildgebung und Emissionsüberwachung, Prozessüberwachung und -steuerung, maschinelles Sehen und Qualitätssicherung, Branderkennung und Waldbrandüberwachung, Sicherheits- und kritische Infrastrukturüberwachung sowie zerstörungsfreie Prüfung), Endverbraucherbranche (Industriefertigung, Öl und Gas, Energie und Versorgungsunternehmen, Chemie und Petrochemie, Bergbau und Metalle, Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Halbleiter und Elektronik, Gebäude und Infrastruktur, Lebensmittel und Konsumgüter sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kameras |
| Module und Kerne |
| Integrierte Bildgebungssysteme |
| Andere Produkttypen |
| Ungekühltes LWIR |
| Gekühltes LWIR |
| Andere Technologien |
| Tragbar |
| Fest montiert |
| OEM-integriertes Modul |
| Fahrzeugmontiert/Drohnengestützt (Fertige Nutzlastsysteme) |
| Thermografie und Inspektion |
| Vorausschauende Wartung und Zustandsüberwachung |
| Optische Gasbildgebung und Emissionsüberwachung |
| Prozessüberwachung und -steuerung |
| Maschinelles Sehen und Qualitätssicherung |
| Branderkennung und Waldbrandüberwachung |
| Sicherheits- und kritische Infrastrukturüberwachung |
| Zerstörungsfreie Prüfung |
| Industriefertigung |
| Öl und Gas |
| Energie und Versorgungsunternehmen |
| Chemie und Petrochemie |
| Bergbau und Metalle |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Halbleiter und Elektronik |
| Gebäude und Infrastruktur |
| Lebensmittel und Konsumgüter |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Kameras | |
| Module und Kerne | ||
| Integrierte Bildgebungssysteme | ||
| Andere Produkttypen | ||
| Nach Technologie | Ungekühltes LWIR | |
| Gekühltes LWIR | ||
| Andere Technologien | ||
| Nach Formfaktor | Tragbar | |
| Fest montiert | ||
| OEM-integriertes Modul | ||
| Fahrzeugmontiert/Drohnengestützt (Fertige Nutzlastsysteme) | ||
| Nach Anwendung | Thermografie und Inspektion | |
| Vorausschauende Wartung und Zustandsüberwachung | ||
| Optische Gasbildgebung und Emissionsüberwachung | ||
| Prozessüberwachung und -steuerung | ||
| Maschinelles Sehen und Qualitätssicherung | ||
| Branderkennung und Waldbrandüberwachung | ||
| Sicherheits- und kritische Infrastrukturüberwachung | ||
| Zerstörungsfreie Prüfung | ||
| Nach Endverbraucherbranche | Industriefertigung | |
| Öl und Gas | ||
| Energie und Versorgungsunternehmen | ||
| Chemie und Petrochemie | ||
| Bergbau und Metalle | ||
| Automobil und Transport | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Halbleiter und Elektronik | ||
| Gebäude und Infrastruktur | ||
| Lebensmittel und Konsumgüter | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für LWIR-Industriebildgebungssysteme?
Der Markt für LWIR-Industriebildgebungssysteme hatte im Jahr 2026 einen Wert von 3,37 Milliarden USD und wird bis 2031 voraussichtlich 4,82 Milliarden USD bei einer CAGR von 7,42 % erreichen.
Welcher Produkttyp führt bei der industriellen LWIR-Bildgebung?
Kameras führten den Produktumsatz mit einem Anteil von 54,32 % im Jahr 2025 an, da sie ein integriertes System für den schnellen Einsatz bieten.
Warum werden ungekühlte LWIR-Systeme weit verbreitet eingesetzt?
Ungekühlte Systeme hielten im Jahr 2025 82,47 % des Umsatzes, da sie die Komplexität von Kryokühler vermeiden und routinemäßige kontinuierliche Überwachungsanforderungen erfüllen.
Welche Anwendung wächst bis 2031 am schnellsten?
Optische Gasbildgebung und Emissionsüberwachung werden voraussichtlich mit einer CAGR von 8,22 % wachsen, da die Verpflichtungen zur Methanüberwachung zunehmen.
Welcher Endverbraucherbereich hat die höchste Prognoserate?
Halbleiter und Elektronik werden bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen, unterstützt durch fortschrittliche Verpackung und inline-Thermalverifizierungsanforderungen.
Welche Region hat die höchste Prognoserate?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen, unterstützt durch Halbleiterinvestitionen, Batterieproduktion und industrielle Automatisierung.
Seite zuletzt aktualisiert am:



