
Tamaño y Participación del Mercado de Sistemas de Imágenes Industriales LWIR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Imágenes Industriales LWIR por Mordor Intelligence
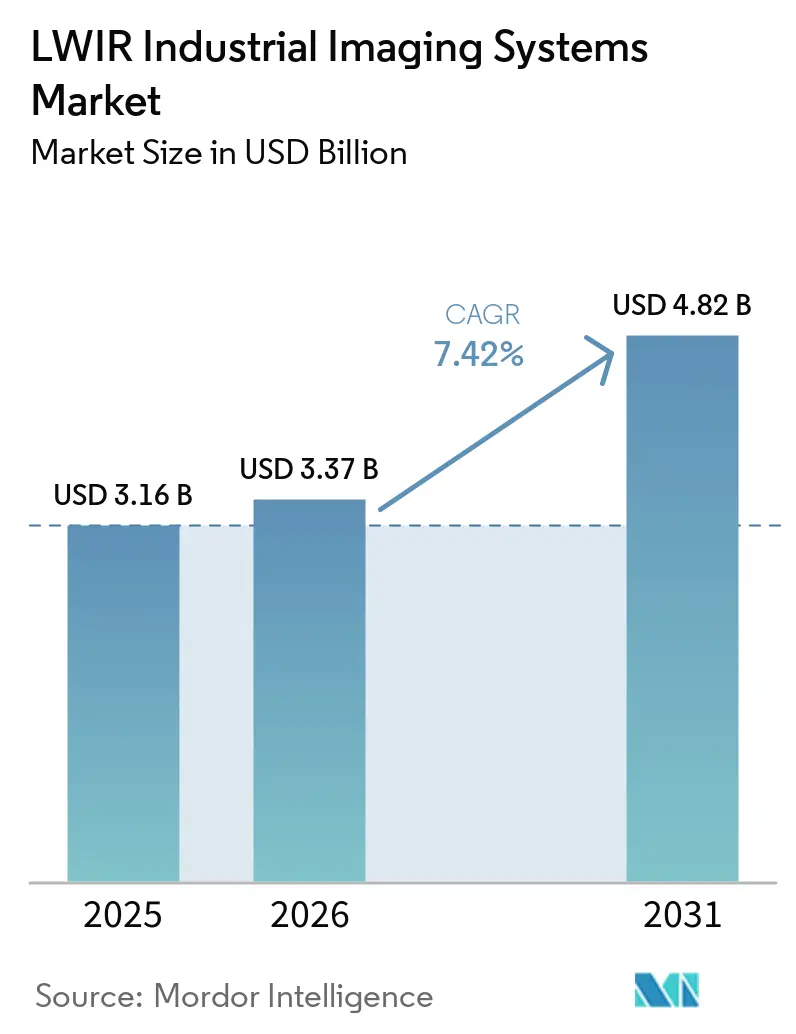
Se proyecta que el tamaño del mercado de sistemas de imágenes industriales LWIR se expanda desde 3,16 mil millones de USD en 2025 y 3,37 mil millones de USD en 2026 hasta 4,82 mil millones de USD en 2031, registrando una CAGR del 7,42% entre 2026 y 2031. El mercado de sistemas de imágenes industriales LWIR ingresa a 2026 con demanda en imágenes ópticas de gas, pruebas no destructivas y termografía de procesos. Los detectores de píxeles más pequeños están reduciendo el costo de los sistemas sin refrigeración y haciendo que la detección térmica sea más práctica para un conjunto más amplio de usuarios industriales. Las normativas de monitoreo de metano están convirtiendo la detección de fugas en una necesidad de adquisición recurrente para los operadores de petróleo y gas. La computación en el borde también está permitiendo que los datos térmicos respalden plataformas de inspección automatizada en lugar de encuestas manuales periódicas. Estas condiciones respaldan la expansión continua del mercado de sistemas de imágenes industriales LWIR hasta 2031.
Conclusiones Clave del Informe
- Por tipo de producto, las cámaras representaron el 54,32% de la participación del mercado de sistemas de imágenes industriales LWIR en 2025, mientras que se espera que los módulos y núcleos sean el segmento de producto de más rápido crecimiento hasta 2031.
- Por tecnología, los sistemas sin refrigeración representaron el 82,47% de los ingresos en 2025, mientras que se espera que el LWIR refrigerado sea el segmento tecnológico de más rápido crecimiento hasta 2031.
- Por factor de forma, las configuraciones de montaje fijo representaron el 38,65% de los ingresos en 2025, mientras que se proyecta que los sistemas de carga útil terminada montados en vehículos y en drones se expandan a una CAGR del 7,93% hasta 2031.
- Por aplicación, el mantenimiento predictivo y el monitoreo de condiciones representaron el 24,18% de los ingresos en 2025, mientras que se proyecta que las imágenes ópticas de gas y el monitoreo de emisiones se expandan a una CAGR del 8,22% hasta 2031.
- Por industria de usuario final, la manufactura industrial representó el 26,73% de los ingresos en 2025, mientras que se proyecta que los semiconductores y la electrónica se expandan a una CAGR del 8,14% hasta 2031.
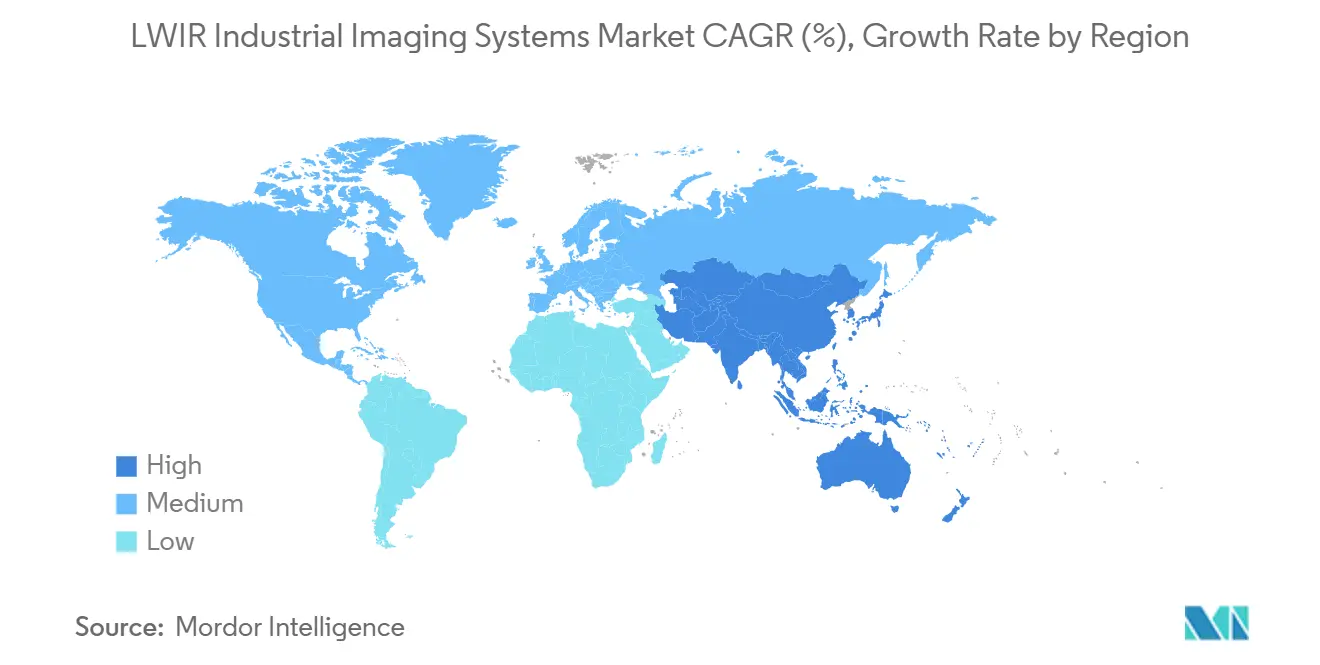
- Por geografía, América del Norte representó el 33,92% de los ingresos globales en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,16% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Imágenes Industriales LWIR
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción del Mantenimiento Predictivo Industrial | +2.0% | Global, con demanda primaria en los corredores industriales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción del Costo de los Núcleos de Microbolómetros Sin Refrigeración | +1.8% | Global, liderado por los centros de manufactura de Asia-Pacífico con efecto de derrame hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos de Monitoreo de Metano y Emisiones Fugitivas | +1.4% | Núcleo en América del Norte y la UE, con aplicación creciente en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Análisis Térmico Habilitado por IA en Fábricas Inteligentes | +1.0% | Global, liderado por Alemania, Japón, Corea del Sur y los Estados Unidos | Mediano plazo (2-4 años) |
| Módulos LWIR Listos para el Borde para Robots de Inspección Autónomos | +0.7% | América del Norte, Europa y Asia Oriental, con efecto de derrame hacia los parques industriales de la ASEAN | Largo plazo (≥ 4 años) |
| Innovación en Óptica Sin Germanio y Empaquetado a Nivel de Oblea | +0.5% | Global, liderado por programas de defensa de EE. UU. y canales OEM de grado de consumo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción del Mantenimiento Predictivo Industrial
Los operadores industriales en generación de energía, productos químicos y manufactura de precisión están pasando del mantenimiento basado en el tiempo hacia programas basados en condiciones. Estos programas utilizan el monitoreo térmico para identificar calor anormal antes de que las fallas de los equipos se vuelvan más graves. La edición 2026 de la NFPA 70B requiere que las instalaciones industriales de EE. UU. establezcan intervalos máximos de mantenimiento defensibles y basados en evidencia para equipos eléctricos. Este requisito respalda la adquisición de cámaras y servicios de inspección relacionados para encuestas eléctricas repetibles. La norma ISO 18434-1 proporciona un marco técnico para el monitoreo de condiciones de máquinas mediante termografía, lo que puede reducir la incertidumbre de adquisición para compradores cautelosos. Las conexiones de software de imágenes térmicas dentro de plataformas industriales también respaldan la clasificación automatizada de fallas y reducen la necesidad de revisión manual de puntos calientes.
Reducción del Costo de los Núcleos de Microbolómetros Sin Refrigeración
La reducción de los costos de los detectores está ampliando el alcance práctico del mercado de sistemas de imágenes industriales LWIR. El paso de píxel ha pasado de 17 µm a 12 µm y ahora está disponible comercialmente a 8 µm. Esta progresión reduce el área del dado y los requisitos de material, al tiempo que admite una mayor resolución. LYNRED lanzó su familia YOCTO en enero de 2026 con un paso de 8,5 µm, una matriz XGA de 1.024×768 y un paquete de 18×18×4,85 mm³. La empresa declaró que el producto ofrece un rendimiento de detección, reconocimiento e identificación un 40% mejor que los puntos de referencia de 12 µm y cabe 2,5 veces más píxeles en la misma huella del sensor.[1]LYNRED, "LYNRED presenta YOCTO, un nuevo microbolómetro ultracompacto de 8 µm que lleva las imágenes térmicas sin refrigeración a un nuevo nivel," LYNRED, lynred.com. Los núcleos de menor costo pueden incorporar el procesamiento de alimentos, el control de calidad de la electrónica y el diagnóstico de edificios dentro de la base de demanda alcanzable para las imágenes térmicas.
Requisitos de Monitoreo de Metano y Emisiones Fugitivas
Las imágenes ópticas de gas están vinculándose cada vez más a la actividad de cumplimiento normativo en el mercado de sistemas de imágenes industriales LWIR. La Agencia de Protección Ambiental de EE. UU. requiere encuestas de detección y reparación de fugas en instalaciones de petróleo y gas bajo la Subparte OOOOb y las Directrices de Emisiones OOOOc. El Apéndice K especifica una sensibilidad mínima de detección de metano de 19 g/hr a 2 metros para el instrumento de imágenes ópticas de gas. El Reglamento de la UE 2024/1787 entró en vigor el 13 de junio de 2024 y establece requisitos de monitoreo, reporte y verificación de metano para los operadores del sector energético.[2]Parlamento Europeo y Consejo, "Reglamento UE 2024/1787 sobre la Reducción de las Emisiones de Metano en el Sector Energético," EUR-Lex, eur-lex.europa.eu. A partir de 2027, los importadores de combustibles fósiles hacia la UE deberán demostrar estándares de medición equivalentes. Estas normas favorecen el LWIR refrigerado y las cámaras especializadas de correlación de filtros de gas donde se necesitan sensibilidad y especificidad espectral en entornos exteriores complejos.
Análisis Térmico Habilitado por IA en Fábricas Inteligentes
El análisis habilitado por IA otorga a las cámaras térmicas un papel más directo en las decisiones de producción. El proyecto Cero Defectos, Cero Residuos, financiado por el programa Horizonte Europa de la UE, demostró que la inspección térmica impulsada por IA puede respaldar el control de procesos de bucle cerrado en líneas de termoformado.[3]Consorcio Cero Defectos, Cero Residuos, "Inspección Térmica de Bucle Cerrado Impulsada por IA y Gemelo Digital," Zenodo, zenodo.org. Este enfoque puede identificar la variación del proceso antes de que llegue a etapas posteriores de la producción. La investigación sobre hornos de recalentamiento de acero reportó un sólido rendimiento de detección de anomalías en zonas de quemadores utilizando video térmico y modelos de aprendizaje profundo. IRmodules declara que su NEXUS LV0619B combina una unidad de procesamiento neuronal con un detector de alta resolución en la misma placa de circuito impreso. El módulo ejecuta canalizaciones completas de detección térmica con bajo consumo de energía y sin una placa de cómputo externa, lo que respalda el análisis en tiempo real en plataformas de drones con restricciones de carga útil.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Calibración y Trazabilidad de Medición | -0.9% | Global, más agudo en industrias reguladas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Alto Costo de las Configuraciones Refrigeradas y de Alta Resolución | -0.8% | Global, particularmente limitante para la adopción en segmentos de pymes y mercados emergentes sensibles al costo | Largo plazo (≥ 4 años) |
| Concentración del Suministro de Germanio y Volatilidad de Precios | -0.7% | Principalmente América del Norte y Europa, con efectos indirectos en los canales OEM de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Carga de Control de Exportaciones y Calificación de Ciberseguridad | -0.5% | América del Norte, UE y programas transfronterizos en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo de Calibración y Trazabilidad de Medición
Los costos de calibración pueden ralentizar las decisiones de compra en las partes reguladas del mercado de sistemas de imágenes industriales LWIR. La termografía cuantitativa necesita calibración periódica cuando las lecturas de temperatura respaldan el control de procesos, las auditorías de seguros o los registros de cumplimiento. La calibración acreditada por ISO/IEC 17025 vincula los instrumentos a los sistemas nacionales de medición. La norma IEC prEN 63144 establece procedimientos para la caracterización metrológica y la calibración de imágenes termográficas utilizadas en el control de procesos industriales. La norma aborda los requisitos del radiador de cuerpo negro, los rangos de temperatura de calibración y la verificación de repetibilidad. Estos requisitos crean costos recurrentes que aumentan con el tamaño de la flota, incluso cuando los sistemas no se utilizan de forma continua.
Alto Costo de las Configuraciones Refrigeradas y de Alta Resolución
Los productos refrigerados y de alta resolución siguen siendo costosos para muchos usuarios potenciales del mercado de sistemas de imágenes industriales LWIR. Los sistemas LWIR industriales refrigerados con matrices InSb o HgCdTe pueden superar los 50.000 USD por unidad. Estos productos se utilizan para imágenes ópticas de gas, inspección metalúrgica de alta velocidad y pruebas no destructivas por debajo del milikelvin. Los costos del criocooler y las necesidades de mantenimiento también se suman a los costos de propiedad durante toda la vida útil. Teledyne FLIR presentó la cámara MWIR refrigerada de larga vida A6450 en febrero de 2026 para automatización industrial continua, control de procesos y pruebas no destructivas. Su arquitectura de enfriamiento de vida extendida aborda el tiempo de inactividad por reemplazo del criocooler, pero la adopción de sistemas refrigerados sigue concentrada en aplicaciones con alto valor de activos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Cámaras Respaldan los Ingresos Actuales y los Módulos Amplían el Uso OEM
Las cámaras representaron el 54,32% de la participación del mercado de sistemas de imágenes industriales LWIR en 2025. Su posición refleja el factor de forma integrado, que combina óptica, un detector calibrado, electrónica de procesamiento y una interfaz de salida. Este arreglo reduce el trabajo de integración para los usuarios finales que necesitan una implementación rápida. Las cámaras portátiles respaldan la inspección en campo, mientras que los sistemas de montaje fijo se utilizan para paneles eléctricos y observación continua de procesos. El tamaño del mercado de sistemas de imágenes industriales LWIR asociado con las cámaras también está respaldado por la demanda de reemplazo recurrente en subestaciones, ubicaciones de monitoreo de calor de procesos y diagnósticos de envolventes de edificios.
Los módulos y núcleos son el segmento de producto de más rápido crecimiento hasta 2031. Los constructores de equipos de automatización, los fabricantes de cargas útiles para drones y los proveedores de control de procesos utilizan estos componentes en arquitecturas de sensores más amplias. Su uso otorga a los OEM mayor flexibilidad sobre la óptica, el software, el empaquetado y el diseño del sistema. LYNRED posicionó su lanzamiento YOCTO de enero de 2026 para la integración OEM compacta con un paso de píxel de 8,5 µm. Los sistemas de imágenes integrados también resultan atractivos donde los análisis integrados y el registro de datos configurado reducen el trabajo de puesta en marcha. Otros tipos de productos continúan atendiendo requisitos especializados que no se ajustan a las ofertas estándar de cámaras o módulos, manteniendo la categoría relevante donde los compradores necesitan una configuración diseñada en torno a un flujo de trabajo particular, entorno de instalación, requisito de interfaz o nivel de capacidad analítica en lugar de un factor de forma estándar.
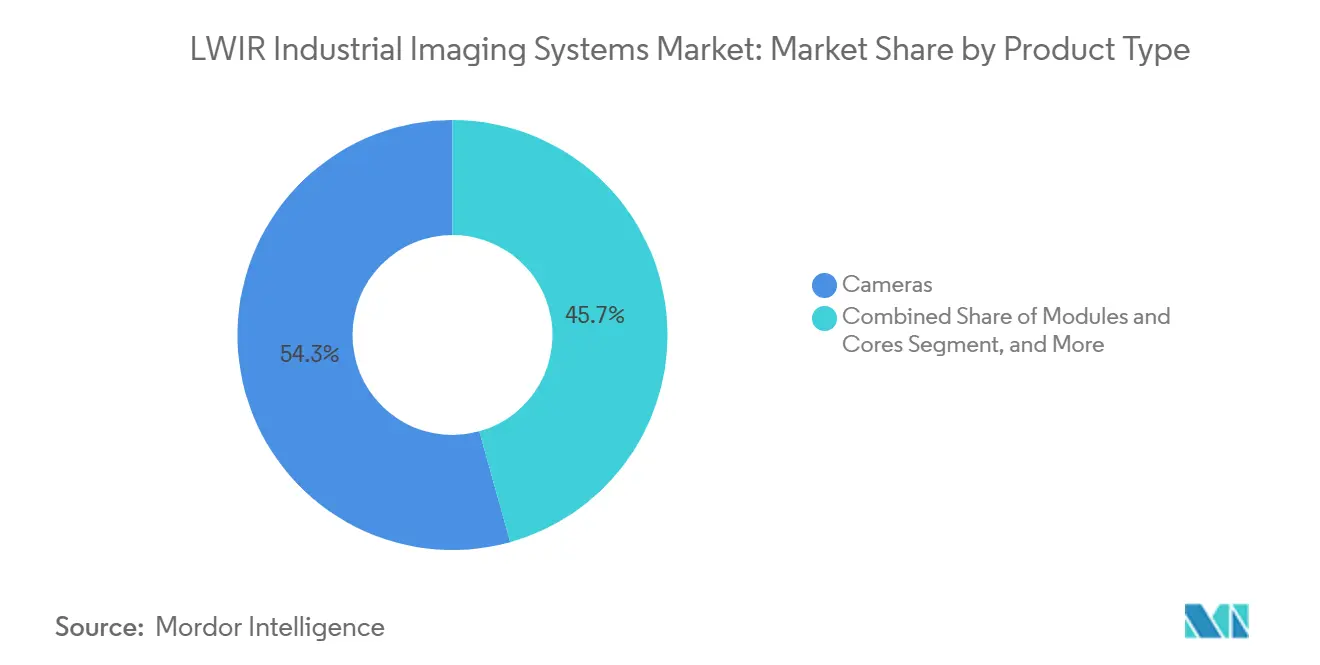
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología: Los Sistemas Sin Refrigeración Lideran Mientras los Productos Refrigerados Atienden Usos Exigentes
Los sistemas sin refrigeración representaron el 82,47% de los ingresos en 2025. La producción de microbolómetros de óxido de vanadio ha reducido los costos unitarios y ha ampliado las opciones de resolución hacia formatos 640×512 y SXGA. La operación a temperatura ambiente elimina la necesidad de un criocooler. Esta característica respalda una larga vida operativa en el monitoreo continuo de fábricas e infraestructura. La participación del mercado de sistemas de imágenes industriales LWIR de la tecnología sin refrigeración, por lo tanto, descansa en una menor complejidad, menores costos de propiedad y amplia idoneidad para la termografía rutinaria.
El LWIR refrigerado es el segmento tecnológico de más rápido crecimiento hasta 2031. Su mayor sensibilidad respalda las imágenes ópticas de gas, el monitoreo metalúrgico de alta velocidad y las aplicaciones que superan los límites de rendimiento de los sistemas sin refrigeración. Exosens anunció planes en julio de 2026 para triplicar la capacidad total de producción de cámaras térmicas durante 2026, complementando un plan anterior para duplicar la producción de cámaras infrarrojas refrigeradas. En abril de 2026, Exosens completó su adquisición de Emberion, ampliando su posición en tecnología de sensores infrarrojos de puntos cuánticos para la inspección de semiconductores y la obtención de imágenes portátiles de defensa y vigilancia. Las tecnologías LWIR emergentes pueden atender necesidades especializadas donde los diseños convencionales sin refrigeración y refrigerados no proporcionan la combinación requerida de rendimiento e integración, particularmente cuando una aplicación otorga igual importancia a la calidad de medición, el tamaño físico, la confiabilidad operativa y una ruta práctica hacia la implementación dentro de un proceso industrial existente.
Por Factor de Forma: Los Sistemas Fijos Lideran y las Cargas Útiles Móviles Amplían la Cobertura
Las configuraciones de montaje fijo representaron el 38,65% de los ingresos por factor de forma en 2025. Se utilizan para el monitoreo permanente de procesos, la inspección de transportadores y otras aplicaciones donde el mismo activo necesita observación repetida. Un sistema fijo puede producir datos consistentes desde una posición conocida y puede respaldar acuerdos de calibración y servicio. Los instrumentos portátiles conservan un papel en el trabajo de cumplimiento en campo y las rondas de mantenimiento. El tamaño del mercado de sistemas de imágenes industriales LWIR para instalaciones fijas se beneficia de la demanda en sitios industriales establecidos, donde los operadores pueden justificar equipos permanentes cuando respaldan la observación frecuente, condiciones de medición consistentes, trabajo de servicio planificado y un registro de información de temperatura para los equipos de mantenimiento y gestión de procesos.
Se proyecta que los sistemas de carga útil terminada montados en vehículos y en drones se expandan a una CAGR del 7,93% hasta 2031. Las empresas de servicios públicos, los operadores de oleoductos, los parques eólicos y los grandes campus de manufactura utilizan plataformas móviles donde las inspecciones terrestres son difíciles. La banda de 8-14 µm puede respaldar el trabajo aéreo en condiciones de polvo, humo y baja visibilidad. Exosens presentó su serie MicroCube XP para integración en drones, con operación sin obturador e inicio instantáneo. Los módulos integrados OEM también están ganando uso a medida que los fabricantes de automóviles, electrónica de consumo y detección de gases incorporan la detección LWIR durante el diseño del producto, lo que permite a cada fabricante alinear el componente térmico con su propio gabinete, interfaz, entorno de software, presupuesto de energía y requisitos de producto más amplios antes de que comience la producción.
Por Aplicación: El Cumplimiento Normativo y la Información de Procesos Respaldan Áreas de Demanda Distintas
El mantenimiento predictivo y el monitoreo de condiciones representaron el 24,18% de los ingresos por aplicación en 2025. Las flotas de inspección eléctrica requieren encuestas recurrentes, equipos de reemplazo y actividad de calibración. Las empresas de servicios públicos, los fabricantes industriales y los operadores de petróleo y gas utilizan la termografía para identificar patrones de calor vinculados a posibles problemas de equipos. La termografía y la inspección general también abordan amplios requisitos profesionales de campo. La participación del mercado de sistemas de imágenes industriales LWIR para el mantenimiento predictivo está respaldada por el trabajo repetible en grandes bases de equipos instalados, porque la misma población de equipos puede requerir controles rutinarios durante muchos años, y brinda a los usuarios una razón clara para estandarizar las prácticas de inspección, los informes y las acciones de seguimiento.
Se proyecta que las imágenes ópticas de gas y el monitoreo de emisiones se expandan a una CAGR del 8,22% hasta 2031. Los requisitos de la Agencia de Protección Ambiental de EE. UU. y el Reglamento de Metano de la UE están aumentando la importancia de la medición directa a corta distancia y la detección de fugas. El monitoreo y control de procesos atiende la producción de vidrio, metales y cerámica. La visión artificial y el aseguramiento de la calidad identifican defectos relacionados con el calor en el sellado de alimentos, el ensamblaje de placas de circuito impreso y los materiales compuestos. La detección de incendios respalda la adquisición del sector público en sitios de infraestructura crítica, mientras que las pruebas no destructivas requieren sistemas de mayor resolución para la construcción aeroespacial y civil, dejando la combinación de aplicaciones dependiente de si el comprador necesita una advertencia temprana amplia, datos de proceso rutinarios, evidencia regulatoria o un análisis detallado de un activo específico.
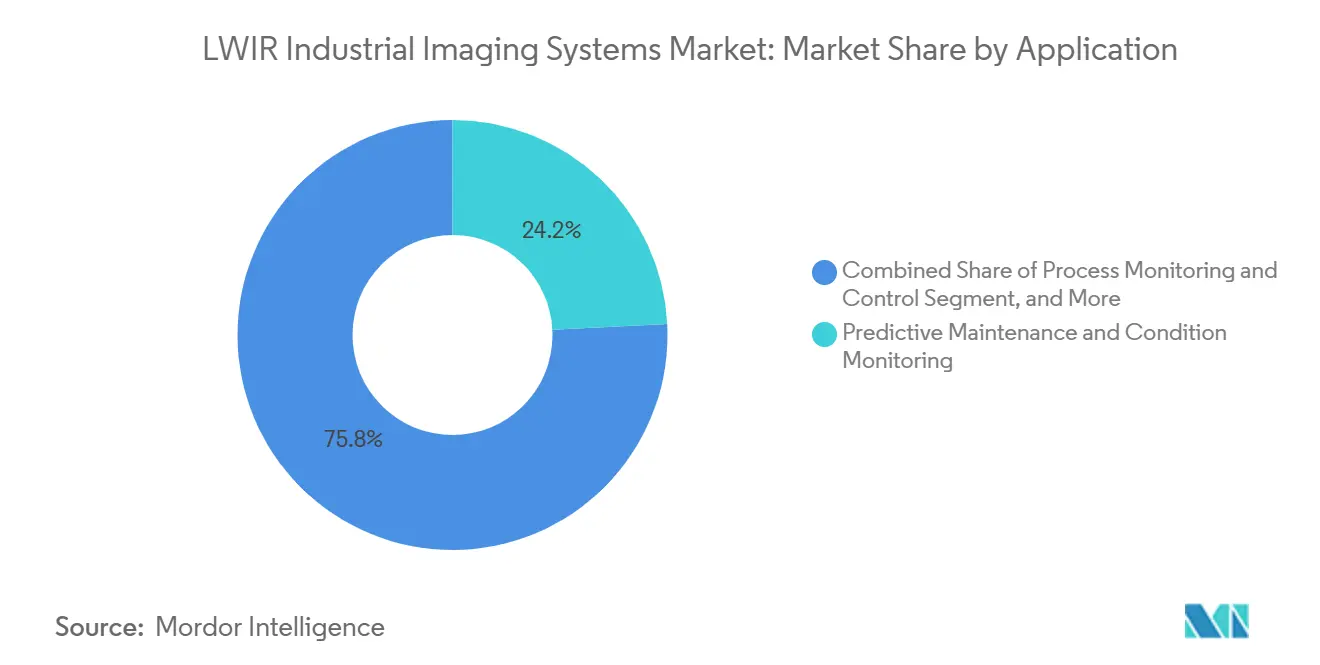
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final: La Manufactura Industrial Lidera y la Demanda de Semiconductores Avanza
La manufactura industrial retuvo el 26,73% de los ingresos por usuario final en 2025. Este segmento incluye el mantenimiento eléctrico, el monitoreo de transportadores y la inspección de calidad en línea. Su base de demanda está distribuida en muchas instalaciones y casos de uso. Las imágenes térmicas pueden adaptarse a programas de inspección rutinaria, así como a entornos de producción fijos. La participación del mercado de sistemas de imágenes industriales LWIR en poder de la manufactura industrial refleja este amplio uso operativo, ya que las plantas pueden aplicar equipos térmicos al mantenimiento, el movimiento de materiales, la confiabilidad de los equipos y la verificación de calidad sin limitar su valor a una tarea de producción o ubicación física estrictamente definida.
Se proyecta que los semiconductores y la electrónica se expandan a una CAGR del 8,14% hasta 2031. El empaquetado avanzado utiliza integración de chiplets, apilamiento 3D y arquitecturas de vía a través del silicio que requieren una verificación térmica en línea precisa. El petróleo, el gas, la energía y los servicios públicos mantienen un alto gasto en sitios individuales. El sector aeroespacial y de defensa respalda la demanda de detectores refrigerados premium. El sector automotriz y de transporte utiliza sistemas LWIR para la verificación de la gestión térmica de baterías de vehículos eléctricos, mientras que los alimentos y productos de consumo, los edificios e infraestructura, los productos químicos, y la minería y los metales completan la base de demanda, creando una amplia colección de clientes con diferentes ciclos de compra, necesidades de rendimiento y expectativas de servicio.
Análisis Geográfico
América del Norte representó el 33,92% de los ingresos del mercado de sistemas de imágenes industriales LWIR en 2025. Los Estados Unidos cuentan con una densa infraestructura energética upstream, programas de mantenimiento eléctrico y adquisición de sensores térmicos relacionados con la defensa. La Ley de Autorización de Defensa Nacional para el año fiscal 2026 ordena la eliminación de óptica infrarroja de naciones cubiertas de las cadenas de suministro de defensa para 2030. Esta directiva está respaldando la calificación de detectores domésticos y el trabajo en la cadena de suministro para los proveedores estadounidenses. Las arenas petrolíferas de Canadá y la manufactura electrónica de México añaden demanda regional. Europa está moldeada por los ciclos de reemplazo de cámaras de imágenes ópticas de gas a medida que las normas de metano avanzan hacia un cumplimiento más completo en 2027, lo que hace que la preparación regulatoria, la capacidad de inspección documentada y los procedimientos de medición confiables sean consideraciones importantes para los operadores que necesitan planificar las compras de equipos en varias instalaciones.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,16% hasta 2031. La inversión en fabricación de semiconductores, la expansión de gigafábricas de baterías para vehículos eléctricos y los programas de automatización industrial respaldan la adquisición en toda la región. China combina la fabricación de detectores, la óptica y el ensamblaje de cámaras a través de proveedores verticalmente integrados. Guide Infrared, HIKMICRO e InfiRay Technology han reducido los puntos de precio de las imágenes térmicas comerciales a través de este modelo. El sector de semiconductores de Corea del Sur crea una demanda concentrada para la inspección térmica a nivel de oblea. Japón tiene un papel en los materiales de detectores refrigerados, mientras que India es una ubicación de uso final de rápido crecimiento para el mantenimiento predictivo en fábricas, por lo que la actividad regional combina el suministro de componentes, la producción de sistemas y el uso creciente en sitios industriales en lugar de depender de un único patrón de compra de imágenes térmicas.
América del Sur, Oriente Medio y África representaron una base de ingresos más pequeña pero en expansión. La manufactura industrial de Brasil y las operaciones de petróleo y gas upstream de Argentina respaldan la actividad de inspección térmica. Arabia Saudita y los Emiratos Árabes Unidos están ampliando los programas de mantenimiento predictivo en sitios de refinería y petroquímica. Turquía añade demanda de termografía de procesos. Las minas y empresas de servicios públicos de energía de Sudáfrica respaldan la demanda africana, mientras que la actividad de petróleo y gas de Nigeria tiene un potencial limitado por el acceso a los servicios de calibración, lo que ilustra cómo las capacidades de soporte local pueden influir en la adopción donde los instrumentos deben mantenerse, verificarse y volver al servicio sin largos retrasos ni altos costos logísticos.

Panorama Competitivo
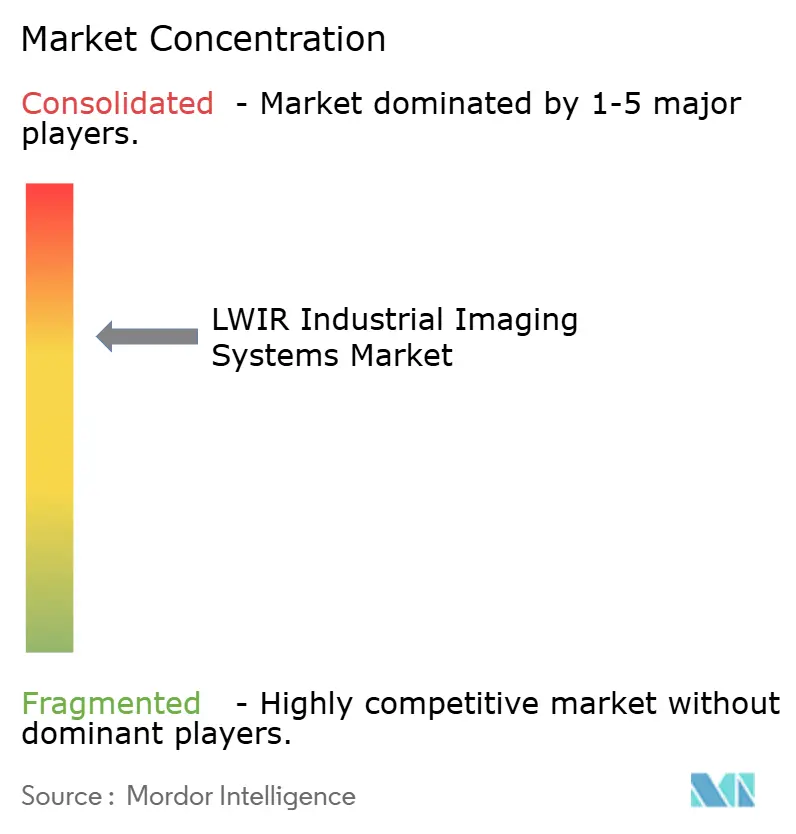
El mercado de sistemas de imágenes industriales LWIR tiene una estructura global moderadamente concentrada. Teledyne FLIR LLC cuenta con una amplia cartera de cámaras, módulos OEM, sistemas integrados y plataformas de desarrollo de IA en el borde. Su gama de productos cubre tanto líneas de tecnología refrigerada como sin refrigeración. Los especialistas europeos como LYNRED S.A.S., Exosens y su marca Xenics, y Optris GmbH ocupan posiciones premium a través del desarrollo de detectores. LYNRED coordina la iniciativa de soberanía SPIRIT en 15 entidades de 9 países, incorporando el desarrollo de detectores en un esfuerzo regional más amplio que aborda la capacidad tecnológica, la resiliencia de la cadena de suministro y la necesidad de que los proveedores mantengan posiciones especializadas en aplicaciones de imágenes térmicas de alto valor.
InfiRay Technology Co., Ltd., HIKMICRO y Guide Infrared Co., Ltd. compiten a través de la integración vertical y precios más bajos en productos sin refrigeración de resolución media. Este enfoque se está extendiendo hacia productos profesionales, industriales y de imágenes ópticas de gas donde los clientes son sensibles al precio. El mercado de sistemas de imágenes industriales LWIR contiene una brecha en sistemas refrigerados con precios entre 10.000 y 30.000 USD. Los proveedores occidentales protegen los márgenes premium, mientras que los productores chinos no han calificado completamente las plataformas refrigeradas para los requisitos de control de procesos industriales. Teledyne FLIR OEM lanzó el Boson SX8 en junio de 2026 como un módulo LWIR sin refrigeración compatible con la NDAA y de producción en volumen, con un paso de píxel de 8 µm y una resolución SXGA de 1.280×1.024. El producto utiliza un paquete libre de ITAR para la integración en defensa e industria.
El hardware térmico y la computación de IA en el borde también están fomentando alianzas entre proveedores de componentes e integradores de sistemas. Teledyne FLIR OEM lanzó el Lepton XDS en febrero de 2026, combinando un sensor térmico radiométrico de 160×120 con una cámara visible de 5 megapíxeles para el desarrollo OEM integrado, móvil e industrial. La empresa también presentó Tura en enero de 2026 como una cámara LWIR ASIL-B desarrollada para vehículos autónomos y aplicaciones de sistemas avanzados de asistencia al conductor. El cumplimiento de la NDAA y las designaciones libres de ITAR se han convertido en consideraciones de arquitectura de producto para los clientes OEM globales. Estos requisitos pueden favorecer a los proveedores que califican sus componentes para entornos de adquisición restringidos, porque los clientes en programas industriales vinculados a la defensa y sensibles pueden evaluar el estado de cumplimiento al inicio del proceso de selección junto con el rendimiento del detector, el tamaño del paquete, la compatibilidad del software, la garantía de entrega y el soporte del ciclo de vida del producto.
Líderes de la Industria de Sistemas de Imágenes Industriales LWIR
Teledyne FLIR LLC
Fluke Corporation
Opgal Optronic Industries Ltd.
Exosens
Lynred S.A.S.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Exosens anunció planes para triplicar su capacidad total de producción de cámaras térmicas en 2026, complementando un anuncio anterior para duplicar la producción de cámaras infrarrojas refrigeradas. La expansión apunta a aplicaciones de defensa con drones y contra drones donde la tecnología infrarroja refrigerada permite la detección de amenazas a distancias de varias decenas de kilómetros, de día y de noche.
- Junio de 2026: Teledyne FLIR OEM lanzó el Boson SX8, el primer módulo de cámara LWIR sin refrigeración compatible con la NDAA y de producción en volumen que combina un paso de píxel de 8 µm con una resolución SXGA de 1280×1024, cuatro veces el recuento de píxeles de los módulos VGA líderes, en un paquete libre de ITAR diseñado para la integración en defensa e industria con restricciones de tamaño, peso y potencia.
- Abril de 2026: Exosens completó la adquisición de Emberion, una empresa con sede en Finlandia y el Reino Unido especializada en el diseño y fabricación de sensores infrarrojos de puntos cuánticos. La adquisición fortalece la posición de Exosens en sensores infrarrojos de alta resolución emergentes aplicables a la inspección de semiconductores y la obtención de imágenes portátiles de defensa y vigilancia.
- Febrero de 2026: Teledyne FLIR lanzó las cámaras MWIR refrigeradas de larga vida A6450, diseñadas específicamente para automatización industrial continua las 24 horas del día, los 7 días de la semana, control de procesos y pruebas no destructivas. La A6450 incorpora una arquitectura de enfriamiento de vida extendida revolucionaria para abordar el tiempo de inactividad por reemplazo del criocooler, la principal barrera para la adopción de cámaras térmicas refrigeradas en entornos de línea de producción.


Alcance del Informe Global del Mercado de Sistemas de Imágenes Industriales LWIR
El Mercado de Sistemas de Imágenes Industriales LWIR se refiere a las cámaras térmicas infrarrojas de onda larga (LWIR) y las soluciones de imágenes que detectan y mapean la radiación térmica en el rango de longitud de onda de 7 a 14 µm para la medición de temperatura sin contacto y el análisis de patrones de calor en entornos industriales.
El Informe del Mercado de Sistemas de Imágenes Industriales LWIR está segmentado por Tipo de Producto (Cámaras, Módulos y Núcleos, Sistemas de Imágenes Integrados y Otros Tipos de Productos), Tecnología (Sin Refrigeración, Refrigerado y Otras Tecnologías), Factor de Forma (Portátil, Montaje Fijo, Módulo Integrado OEM y Montado en Vehículo/Montado en Dron (Sistemas de Carga Útil Terminada)), Aplicación (Termografía e Inspección, Mantenimiento Predictivo y Monitoreo de Condiciones, Imágenes Ópticas de Gas y Monitoreo de Emisiones, Monitoreo y Control de Procesos, Visión Artificial y Aseguramiento de la Calidad, Detección de Incendios y Monitoreo de Incendios Forestales, Monitoreo de Seguridad e Infraestructura Crítica, y Pruebas No Destructivas), Industria de Usuario Final (Manufactura Industrial, Petróleo y Gas, Energía y Servicios Públicos, Productos Químicos y Petroquímicos, Minería y Metales, Automotriz y Transporte, Aeroespacial y Defensa, Semiconductores y Electrónica, Edificios e Infraestructura, Alimentos y Productos de Consumo, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras |
| Módulos y Núcleos |
| Sistemas de Imágenes Integrados |
| Otros Tipos de Productos |
| LWIR Sin Refrigeración |
| LWIR Refrigerado |
| Otras Tecnologías |
| Portátil |
| Montaje Fijo |
| Módulo Integrado OEM |
| Montado en Vehículo/Montado en Dron (Sistemas de Carga Útil Terminada) |
| Termografía e Inspección |
| Mantenimiento Predictivo y Monitoreo de Condiciones |
| Imágenes Ópticas de Gas y Monitoreo de Emisiones |
| Monitoreo y Control de Procesos |
| Visión Artificial y Aseguramiento de la Calidad |
| Detección de Incendios y Monitoreo de Incendios Forestales |
| Monitoreo de Seguridad e Infraestructura Crítica |
| Pruebas No Destructivas |
| Manufactura Industrial |
| Petróleo y Gas |
| Energía y Servicios Públicos |
| Productos Químicos y Petroquímicos |
| Minería y Metales |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Semiconductores y Electrónica |
| Edificios e Infraestructura |
| Alimentos y Productos de Consumo |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Producto | Cámaras | |
| Módulos y Núcleos | ||
| Sistemas de Imágenes Integrados | ||
| Otros Tipos de Productos | ||
| Por Tecnología | LWIR Sin Refrigeración | |
| LWIR Refrigerado | ||
| Otras Tecnologías | ||
| Por Factor de Forma | Portátil | |
| Montaje Fijo | ||
| Módulo Integrado OEM | ||
| Montado en Vehículo/Montado en Dron (Sistemas de Carga Útil Terminada) | ||
| Por Aplicación | Termografía e Inspección | |
| Mantenimiento Predictivo y Monitoreo de Condiciones | ||
| Imágenes Ópticas de Gas y Monitoreo de Emisiones | ||
| Monitoreo y Control de Procesos | ||
| Visión Artificial y Aseguramiento de la Calidad | ||
| Detección de Incendios y Monitoreo de Incendios Forestales | ||
| Monitoreo de Seguridad e Infraestructura Crítica | ||
| Pruebas No Destructivas | ||
| Por Industria de Usuario Final | Manufactura Industrial | |
| Petróleo y Gas | ||
| Energía y Servicios Públicos | ||
| Productos Químicos y Petroquímicos | ||
| Minería y Metales | ||
| Automotriz y Transporte | ||
| Aeroespacial y Defensa | ||
| Semiconductores y Electrónica | ||
| Edificios e Infraestructura | ||
| Alimentos y Productos de Consumo | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de imágenes industriales LWIR?
El mercado de sistemas de imágenes industriales LWIR fue de 3,37 mil millones de USD en 2026 y se proyecta que alcance 4,82 mil millones de USD en 2031 a una CAGR del 7,42%.
¿Qué tipo de producto lidera las imágenes LWIR industriales?
Las cámaras lideraron los ingresos por producto con una participación del 54,32% en 2025 porque ofrecen un sistema integrado para una implementación rápida.
¿Por qué los sistemas LWIR sin refrigeración son ampliamente utilizados?
Los sistemas sin refrigeración representaron el 82,47% de los ingresos en 2025 porque evitan la complejidad del criocooler y atienden las necesidades de monitoreo continuo rutinario.
¿Qué aplicación se está expandiendo más rápido hasta 2031?
Se proyecta que las imágenes ópticas de gas y el monitoreo de emisiones se expandan a una CAGR del 8,22% a medida que aumentan las obligaciones de monitoreo de metano.
¿Qué área de usuario final tiene la tasa de pronóstico más alta?
Se proyecta que los semiconductores y la electrónica se expandan a una CAGR del 8,14% hasta 2031, respaldados por el empaquetado avanzado y las necesidades de verificación térmica en línea.
¿Qué región tiene la tasa de pronóstico más alta?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,16% hasta 2031, respaldada por la inversión en semiconductores, la producción de baterías y la automatización industrial.
Última actualización de la página el:



