
低糖質フルーツスナック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.28 十億米ドル |
| 市場規模 (2031) | 6.02 十億米ドル |
| 成長率 (2026 - 2031) | 12.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低糖質フルーツスナック市場分析
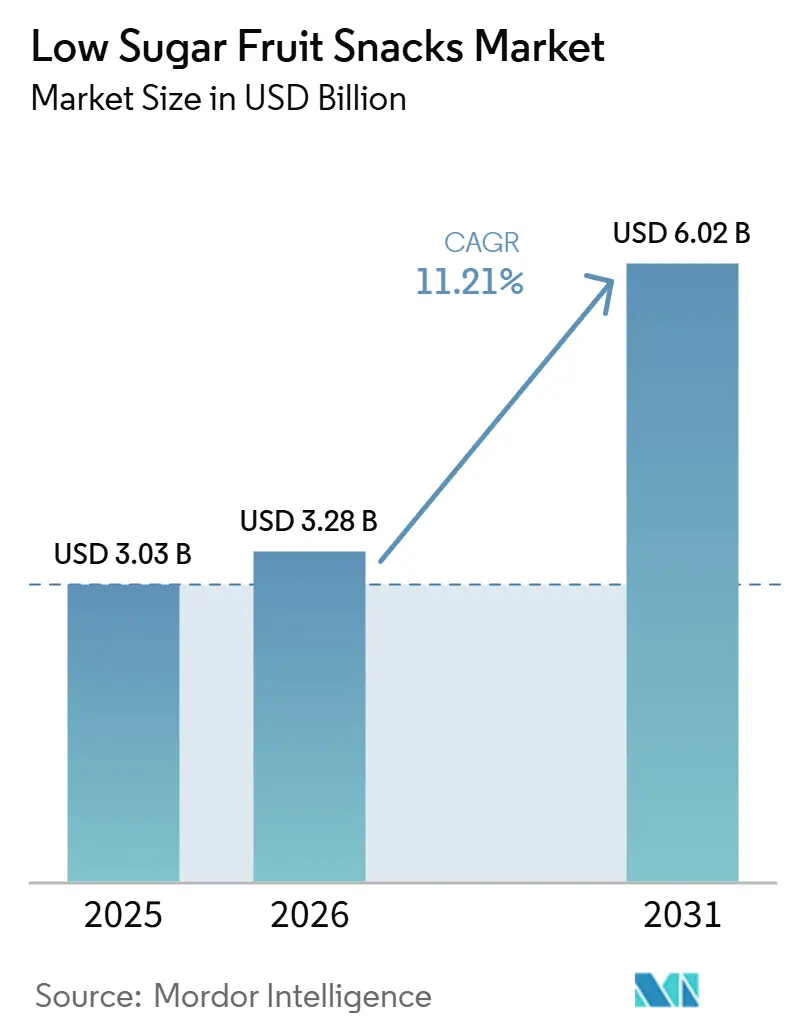
低糖質フルーツスナック市場規模は、2025年の30.3 ビリオン 米ドルから2026年には32.8 ビリオン 米ドルに拡大し、2031年までに60.2 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて12.91%のCAGRで成長する見込みです。低糖質フルーツスナック市場は、従来の砂糖を多く含むスナックを、砂糖不使用・砂糖低減・クリーンラベルを訴求した製品に置き換える消費者によって形成されています。代謝の健康への関心の高まりが、米国、英国オーストラリアにおけるこの転換を後押ししており、これらの国々の消費者は日常的なスナック選択を自身の食習慣全体と結びつけるようになっています。ミレニアル世代およびZ世代の消費者の間でラベルを読む習慣が定着しており、この行動は子ども向けスナックの選択にも影響を与えています。これにより、需要は個人購入から、ランチボックスやその他の日常的な場面を想定した計画的な繰り返し購入を含む世帯単位の購買決定へと広がっています。企業はよりクリーンな処方、機能性成分、およびオンライン・実店舗小売の両方に適したフォーマットを通じて対応しています。
主要レポートのポイント
- 製品タイプ別では、フルーツバーが2025年の低糖質フルーツスナック市場シェアの45.32%を占め、ドライフルーツ製品は2031年にかけて13.56%のCAGRで成長すると予測されています。
- 性質別では、コンベンショナル製品が2025年のカテゴリー価値の75.48%を占め、オーガニック製品は2031年にかけて13.79%のCAGRで拡大すると予測されています。
- 包装タイプ別では、パウチが2025年の市場シェアの38.52%を占め、ボッスおよびカートンは2031年にかけて13.68%のCAGRで成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の低糖質フルーツスナック市場規模の42.36%を占め、オンライン小売チャネルは2031年にかけて14.01%のCAGRで拡大すると予測されています。
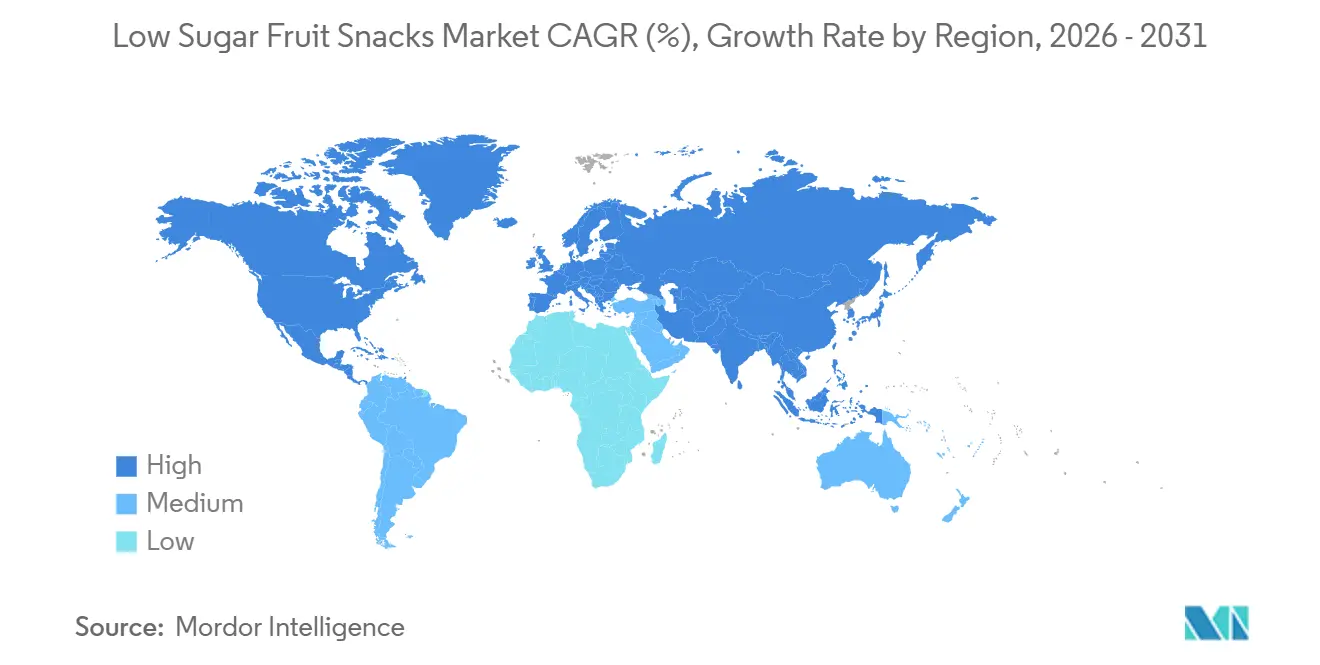
- 地域別では、北米が2025年のカテゴリー価値の36.56%を占め、アジア太平洋地域は2031年にかけて13.77%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖低減スナックオプションへの消費者需要の高まり | +2.8% | グローバル | 短期(2年以内) |
| 砂糖低減を促進する政府の取り組みの増加 | +1.6% | 北米・EU;アジア太平洋へのスピルオーバー | 中期(2〜4年) |
| 便利でポーションコントロールされたフルーツスナックへの需要の増加 | +1.8% | グローバル、特に北米・アジア太平洋の都市部 | 短期(2年以内) |
| クリーンラベルおよびアレルゲンフリー製品への嗜好の拡大 | +1.4% | 北米、欧州・アジア太平洋のコア市場 | 中期(2〜4年) |
| 自然な甘みのあるフルーツの選定と加工技術の進歩 | +1.2% | 北米・欧州(主要)、アジア太平洋(新興) | 長期(4年以上) |
| 現代の小売チャネル全体での常温保存フルーツ製品の採用拡大 | +0.9% | アジア太平洋・新興市場;中東・アフリカへのスピルオーバー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖低減スナックオプションへの消費者需要の高まり
砂糖低減スナックへの消費者の関心は、一時的なダイエット嗜好ではなく、代謝の健康への継続的な注目を反映しています。親は子ども向けのスナックを購入する際に糖分含有量をますます評価するようになっており、これが砂糖低減の嗜好を日常的な家庭の買い物に持ち込んでいます。これにより、購買は個人の成人消費を超えて広がり、所得層を問わず購買頻度を高める可能性があります。米国食品医薬品局の「健康的」表示に関する規則は2025年2月25日に発効しました。フルーツ製品については、同規則は添加糖の上限を1日摂取量の2%と定めており、必須コンプライアンスの開始日は2028年2月25日です[1]。期限前に処方の見直しを完了したブランドは、後から処方を変更するブランドよりも明確なパッケージ前面のポジションを確保できます。
砂糖低減を促進する政府の取り組みの増加
政府の措置により、砂糖低減は製品開発においてより定期的な要件となっています。英国は2025年11月に清涼飲料業界課税を延長し、基準値を100mlあたり5gから4.5gに引き下げ、砂糖を添加した乳飲料も対象に含めました[2]。この政策のコンプライアンス期限は2028年1月1日であり、国民の食事から1日あたり1,700万カロリーを削減すると予測されています。スコットランドは2025年の規制の下、高脂肪・高塩分・高糖分製品の目立つ陳列と価格プロモーションを制限し、ウェールズの規制は2026年3月26日に発効しました。英国はまた、2025年8月に乳幼児食品メーカーに対し、36ヶ月までの子ども向け製品の砂糖と塩を2027年2月までに削減するよう求める任意のガイダンスを発行しました。これらの措置は、特にメーカーがすでにより厳しい栄養基準を満たしている場合に、処方を見直したフルーツスナックへの需要を支援します。
便利でポーションコントロールされたフルーツスナックへの需要の増加
都市部の共働き世帯や働く成人は、準備不要のシングルサーブスナックを好みます。常温保存のフルーツスナックは、冷蔵製品が実用的でないランチボックス、ジムバッグ、機内持ち込み手荷物、デスクに保管できます。これにより、利便性とポーションコントロールが低糖質フルーツスナック市場にとって重要な要素となっています。サブスクリプションサービスは、消費者が棚に戻ることなく馴染みのある製品を再注文できるため、試用から繰り返し購入への移行を短縮できます。2025年の研究では、プレバイオティクスのフルクトオリゴ糖繊維を含むフルーツレザーが、添加糖を低減しながら許容できる嗜好性を維持できることが明らかになりました。したがって、食物繊維の添加は砂糖低減処方のニーズに対応しながら、機能性製品としてのポジションを支援できます。
クリーンラベルおよびアレルゲンフリー製品への嗜好の拡大
クリーンラベル製品は、特に北米と北欧において、健康志向のスナック消費者にとって基本的な期待となっています。アレルゲンフリー製品はまた、学校、航空機内ケータリング、病院の小売、企業ウェルネスプログラムにおける調達チャネルを開拓できます。これらのチャネルは、小売プロモーションや短期的な価格活動に依存しない繰り返し需要を提供する可能性があります。成分の透明性は、ソーシャルコマースを通じて消費者を獲得するデジタルネイティブブランドにとって特に重要です。企業は明確な成分リストと天然の色素源を使用して、クリーンラベルのポジショニングとオンライン製品の発見の両方を支援できます。このアプローチにより、低糖質フルーツスナック市場は棚の視認性だけでなく、処方の透明性で競争する手段を得ます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライフルーツに含まれる高い天然糖分含有量 | -1.7% | グローバル | 短期(2年以内) |
| 食感と味を維持するための処方変更コスト | -1.3% | 北米・欧州、アジア太平洋へのスピルオーバー | 中期(2〜4年) |
| 加工フルーツと健康表示に対する消費者の精査 | -0.8% | 北米・欧州 | 中期(2〜4年) |
| フルーツの収穫と原材料価格の変動 | -0.6% | 南米・アジア太平洋のフルーツ生産地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ドライフルーツに含まれる本質的に高い天然糖分含有量
ドライフルーツは急成長しているフォーマットですが、その天然の果糖とブドウ糖の含有量は低糖質のポジショニングを複雑にする可能性があります。デーツ、レーズン、甘味料を加えたクランベリーは、乾燥状態で100gあたり60gから80gの総糖分を含んでいます。これにより、砂糖不使用のラベル表示と、1食あたりの総糖分に注目する消費者の意識との間にギャップが生じます。現在の開示規則は、全体的な糖分摂取量を評価する消費者にとってその差異を完全には解消していません。2025年の科学的レビューでは、真空含浸、パルス電場処理、コールドプラズマ処理がポリフェノール含有量を保持しながら血糖負荷を低減する方法として特定されました。商業的な利用はまだ限られているため、天然糖分の問題は低糖質フルーツスナック市場の多くを制約し続けています。
製品の食感と味を維持しながらの高い処方変更コスト
添加糖はフルーツスナックにおける水分管理、結合、風味の提供、賞味期限をサポートします。したがって、砂糖を低減すると、スナックの食感、味、保存中のパフォーマンスなど、複数の製品特性に同時に影響を与える可能性があります。グミとフルーツレザーは特に敏感で、購入者は食感の変化にすぐに気づき、馴染みのある期待に応えない製品を受け入れない可能性があります。処方変更のニーズは、各製品バリエーションに対して研究、開発、成分認定、製造作業を追加する可能性があります。これにより、繰り返しの処方試験や複数の製品フォーマットにわたる変更のためのリソースが限られている小規模ブランドに大きな負担がかかります。また、小規模な挑戦者ブランドが最も迅速に新製品を導入することが多いにもかかわらず、よりクリーンな製品を開発する能力が資金力のあるメーカーに集中することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
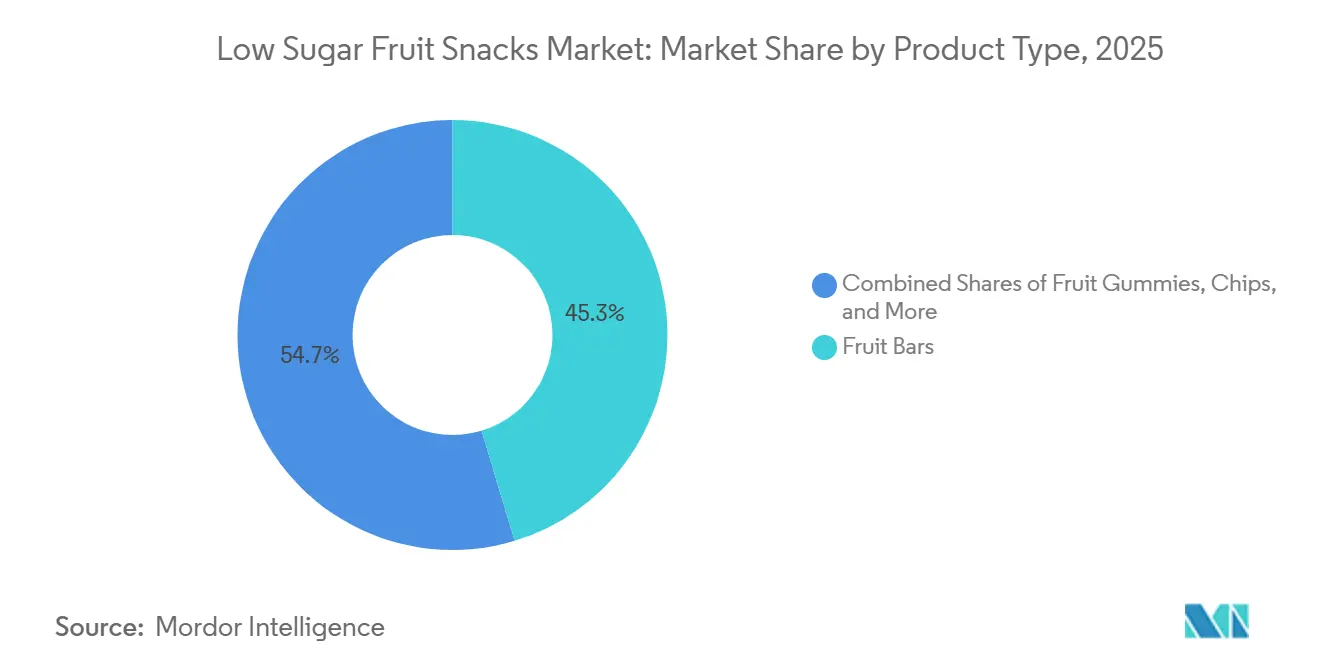
フルーツバーがリード、ドライフォーマットが加速フルーツバーは2025年の低糖質フルーツスナック市場シェアの45.32%を占め、ドライフルーツ製品は2026年から2031年にかけて13.56%のCAGRで拡大すると予測されています。フルーツバーは、デーツとナッツを基材とした配合、圧縮フリーズドライブレンド、およびその他の成分の組み合わせを活用できる点が強みであり、これらは異なる消費者の好みに応じて調整可能です。この柔軟性により、ブランドは基本的な携帯性の高いフォーマットを変えることなく、またバー購入という馴染みのある習慣から離れることなく、異なる価格帯に対応することができます。米および欧州の小売における確立された棚割りも、継続的な販売を支え、消費者が製品を見つけやすくしています。ドライフルーツ製品は、フリーズドライフォーマットが従来の熱風乾燥品とは異なるサクサクとした食感と低水分プロファイルを提供することから、より速いペースで成長しています。フリーズドライ品はポリフェノールおよび抗酸化物質含有量の90%から98%を保持しており、栄養面での訴求力を支えています。2025年の科学的レビューでは、高周波補助フリーズドライが昇華サイクル時間を30%から40%短縮できるスケーラブルな選択肢として特定されました[3]。処理時間の短縮は、予測期間中にこの技術を採用するメーカーのコスト削減につながる可能性があります。
フルーツチップスは、従来のクリスプに対するテクスチャー重視の代替品として関心を集めています。真空フライおよびエアドライにより、消費者に馴染みのあるスナック体験を提供しながら、低脂肪・低糖質プロファイルを実現できます。グミは、砂糖がゲル形成に直接関与しているため、処方上の課題がより大きく、レシピを慎重に変更しなければ砂糖を除去することができません。プロバイオティクス培養菌、プレバイオティクス食物繊維、ビタミンなどの機能性成分の添加により、メーカーは砂糖低減後もプレミアム価格設定を維持することができます。これらの添加物はまた、グミを複数の栄養目的を持つ製品として提示する根拠を企業に与えます。機能性ポジショニングは、グミを主に甘いスナックからマルチベネフィットフォーマットへと変えつつあります。ベイクドスナックおよびフルーツブレンドスナックはその他カテゴリーに留まり、より幅広いテクスチャー選択に向けた初期段階の取り組みを反映しています。これらの製品は、従来の砂糖を多く含むスナックに戻ることなくバリエーションを求める消費者に対応するもう一つの手段を企業に提供しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
性質別:
従来型が優位、オーガニックがプレミアム成長を牽引コンベンショナル製品は2025年のカテゴリー価値の75.48%を占め、オーガニックフォーマットは2031年にかけて13.79%のCAGRで成長すると予測されています。コンベンショナル製品は、価格に敏感な世帯にとってよりアクセスしやすく、主流の食料品店におけるプライベートブランドの拡大から恩恵を受けているため、引き続き重要な位置を占めています。これにより、コンベンショナルフォーマットは予測期間を通じて過半数のシェアを維持し、幅広い世帯へのアクセスにおいて重要な役割を果たし続けます。オーガニック製品は、米国、北欧、およびアジア太平洋の都市部市場の消費者の間でより速いペースで成長しています。これらの購買者は、認証オーガニックの資格に対して30%から60%のプレミアムを支払う意向があります。認証サプライチェーンは参入障壁を生み出しており、ブランドは認証要件を満たさなければオーガニックのポジショニングを主張することできません。この構造は、確立された事業者が差別化された価値提案を支えながらマージンを守ることを可能にしています。
オーガニックプレミアムはまた、南米および東南アジアにおける契約製造への投資を促進しています。これらの地域には、成熟した西洋市場の供給品よりも低コストで調達できる認証オーガニック原材料があり、将来のサプライベースとして重要性を持っています。サプライチェーン能力の拡大により、より多くのブランドがオーガニック原材料にアクセスできるようになり、より幅広い認証製品の提供を支えることができます。また、時間の経過とともに主流小売においてプレミアムをより管理しやすくすることもできます。したがって、低糖質フルーツスナック市場では、オーガニックの成長が主にプレミアム主導のパターンから、予測後半においてより大きな販売量へと移行する可能性があります。この変化は認証の価値を失わせるものではありませんが、認証製品へのアクセスを広げる可能性があります。コンベンショナル製品は引き続き手頃な価格と幅広い食料品流通にって支えられます。したがって、二つの性質セグメントは同じ価格戦略をとるのではなく、それぞれ異なる消費者ニーズに対応することになります。
包装別:
利便性の設計が販売と認知の両方を形成パウチは2025年のカテゴリー価値の38.52%を占め、低糖質フルーツスナック市場における主要な包装フォーマットであり続けています。再封可能性、防湿性能、およびドライフルーツストリップ、フリーズドライクラスター、フルーツバーへの幅広い使用がこの地位を支えています。シングルサーブパウチは通常20gから30gを収容し、製品の処方を変えることなく1パックあたりの砂糖量を明確に表示することができます。これにより、健康意識の高い消費者が摂取量を把握しやすくなります。ボックスおよびカートンは2026年から2031年にかけて13.68%のCAGRで成長すると予測されています。マルチカウントカートンは、北米および欧州における子どものランチボックス用途に適しています。また、学校や企業のウェルネスプログラムによる、個別包装スナックを求める施設向け購入も支えています。カップおよびジャーは家庭内およびフードサービスの場面に対応し、コンポスタブルサシェおよびモノマテリアルフレキシブル構造は欧州の食料品小売業者での関心が高まっています。
低糖質フルーツスナック市場において、包装は複数の販売環境へのアクセスを同時に形成します。カートンのバラエティパックは、eコマースにおいてより高いバスケット価値とサブスクリプション対応のアソートメントを支えることができます。これにより、同じ世帯に対応する場合でも、シングルフレーバーパウチとは異なる役割を担います。パウチは引き続き、携帯性、再封可能性、および製品保護の実用的な組み合わせを提供します。植物由来の多層コーティングにより、パウチは防湿性能を低下させることなくリサイクル可能な包装の資格を目指せる可能性があります。欧州流通を目指すブランドは、処方作業の費用を負担しながら包装のアップグレードにも資金を投じる必要があるかもしれません。この複合的な需要は、より大きな財務能力を持つ企業に包装投資を集中させる可能性があります。
流通チャネル別:
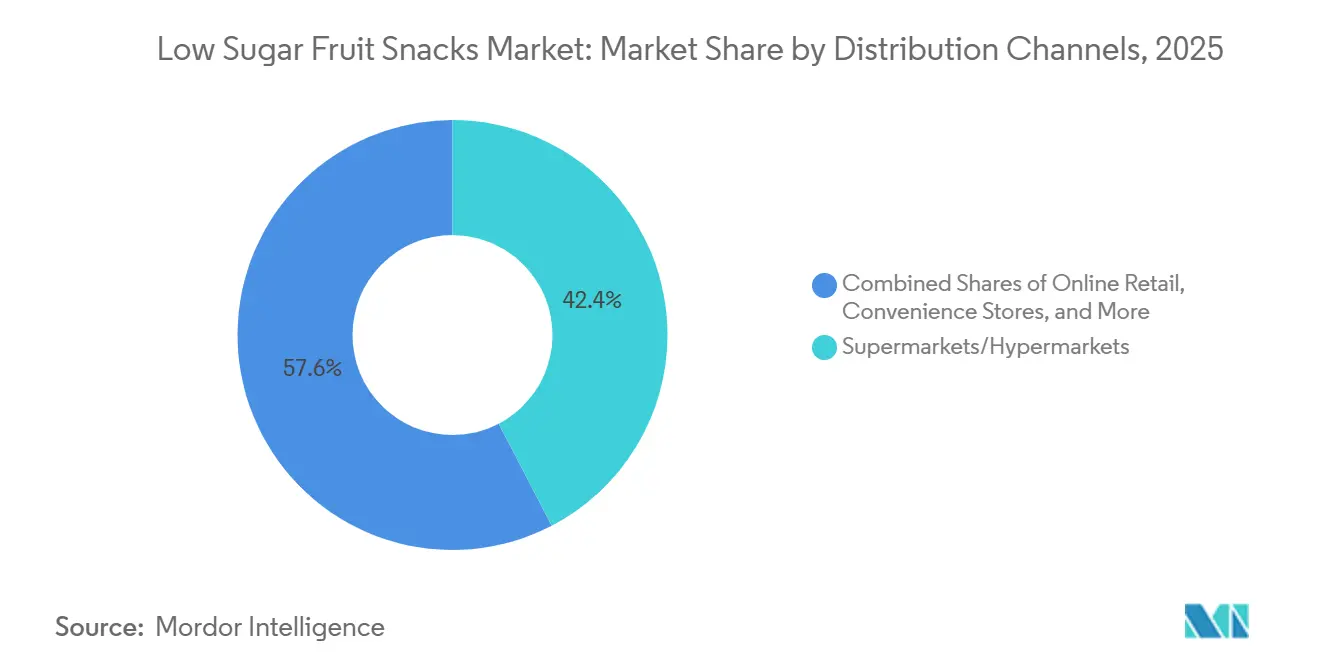
リアル小売が基盤、デジタルチャネルが上回るスーパーマーケットおよびハイパーマーケットは2025年の低糖質フルツスナック市場規模の42.36%を占め、オンライン小売チャネルは2031年にかけて14.01%のCAGRで成長すると予測されています。実店舗小売は、衝動買いを促進し、確立されたブランドの大量販売を支えるため、引き続き重要です。主要な食料品店もオーガニックフルーツスナックオプションの棚スペースを拡大しています。オンラインチャネルは、消費者が成分の訴求や特定の食事ニーズを直接検索できるため、より速いペースで成長しています。この検索行動は、消費者をマーケットプレイス、サブスクリプションサービス、およびブランド直営ストアへと誘導します。デジタルチャネルにより、チャレンジャーブランドはスーパーマーケットへの棚割りに必要なトレードスペンディングなしに顧客にリーチできます。また、食事の好みやフレーバーの選択に関する直接的な情報も得られます。その情報は、小売のみのモデルよりも迅速な製品開発を支えることができます。
コンビニエンスストアおよびスペシャルティストアは、低糖質フルーツスナック市場において異なる役割を担っています。これらは、健康食品小売業者、空港、ジム、およびその他の交通拠点において、フリーズドライおよびプレミアム製品の試用機会を提供しており、消費者がその場で即時的・場面に応じた選択をすることが多い環境です。これらの場面では、フルーツスナックはプロテインバーや菓子類と場面主導の購入をめぐって競合します。その他の流通チャネルには、学校、医療施設、および企業のウェルネスプログラムが含まれます。これらの購買者は、栄養資格への注目を高めながら包装食品の基準を見直しています。施設要件を満たすブランドは、小売プロモーションに依存しない継続的な需要を開拓することができます。実店舗は幅広い世帯アクセスのための販売基盤であり続けます。オンライン小売は、発見、消費者との直接的な関係構築、および小規模ブランドによる全国展開のためのより速いチャネルであり続けます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米および欧州の低糖質フルーツスナック市場
北米は2025年のカテゴリー価値の36.56%を占めた。同地域は確されたヘルシースナックの小売ネットワークと成熟した直接消費者向け販売環境の恩恵を受けている。これらのチャネルは新興ブランドに従来の小売ゲートキーピングに代わる選択肢を提供し、特定の消費者グループを対象とした製品テストを可能にする。米国が主要な貢献国であり、カリフォルニア州およびテキサス州の大都市圏市場ではフルーツスナックのサブスクリプションの強い普及が見られる。カナダはオーガニックおよびアレルゲンフリー需要を支えている。メキシコでは都市部の中産階級消費者の間で関心が高まっている。欧州は第2位の地域圏である。ドイツ、英国、フランスが消費をリードし、スウェーデンとオランダはオーガニックフルーツスナックの強い普及を示している。小売の成熟度により、企業は北米および欧州の両地域において消費者へのリーチに複数の手段を持つ。これにはスーパーマーケットへの配荷、専門小売、直接注文、マルチパックのファミリー購入が含まれる。健康に関する訴求への注目もこれらの地域でより発展しており、砂糖・原材料・認証情報の明確な開示に対る需要を支えている。
アジア太平洋地域の低糖質フルーツスナック市場
アジア太平洋地域は2026年から2031年にかけて13.11%のCAGRで成長すると予測されており、低糖質フルーツスナック市場において地域別で最も高い成長率となっている。都市化、中産階級の可処分所得の増加、食生活の変化が、中国、インド、東南アジア全域でこの成長を支えている。中国はデジタルコマースにおいて際立っており、ブランドフルーツスナックはTmall、JD.com、ソーシャルコマースを通じて流通している。これらのチャネルにより、ブランドは同等規模の実店舗投資なしに全国的なリーチを構築できる。インドでは、強化型低糖質製品が都市部の親向けにミクロ栄養素を提供する手段として位置づけられている。ベトナム、インドネシア、タイは都市化の進展に伴いパッケージスナックへの支出が増加し、新興市場として台頭している。日本と韓国はフリーズドライ製品、プレミアムパウチ、認証原産地調達を好むプレミアム市場であり続けている。同地域はバリュー主導とプレミアム購買の両方の環境を内包している。ジタルによる発見は、ブランドがこれらの異なる消費者ニーズに合わせてフォーマットと製品訴求を適合させるのに役立つ。特に実店舗流通がいまだ不均一な地域では、eコマースを通じた参入能力が特に重要である。これにより、チャネル選択は国レベルの市場発展と密接に連動している。
南米およびMEAの低糖質フルーツスナック市場
南米はブラジルを主要な貢献国として、アルゼンチン、ペルー、コロンビア、チリが追加需要を加え、緩やかなペースで前進している。同地域はアサイー、グアバ、パッションフルーツ、クプアス、マラクジャなどのトロピカル原材料を提供しており、低糖質フルーツスナック市場の製品を輸出向けに差別化できる。この調達基盤は北米および欧州の小売需要向けの生産を支えている。中東・アフリカは発展段階の異なる市場を含む。アラブ首長国連邦とサウジアラビアは輸入集約型のプレミアムスナック市場であり、健康志向製品はより強い価格ポジションを達成できる。南アフリカはアフリカの組織的小売における発展をリードしている。ナイジェリアとエジプトは初期段階の市場であり、都市化と近代的な流通の拡大がブランドヘルシースナック普及の条件を支えている。トロピカルフルーツの調達は、地域農業と国際的な製品開発の間に明確な連携をもたらす。これにより、サプライヤーはすでに一般的なフルーツフォーマットを知る市場に対して異なるフレーバープロファイルを提供できる。輸入志向の湾岸諸国市場はプレミアム製品に対して別の流通経路を提供する。初期段階のアフリカ市場は、組織的小売と近代的な流通の継続的な拡大に依存している。
競合環境
市場集中度
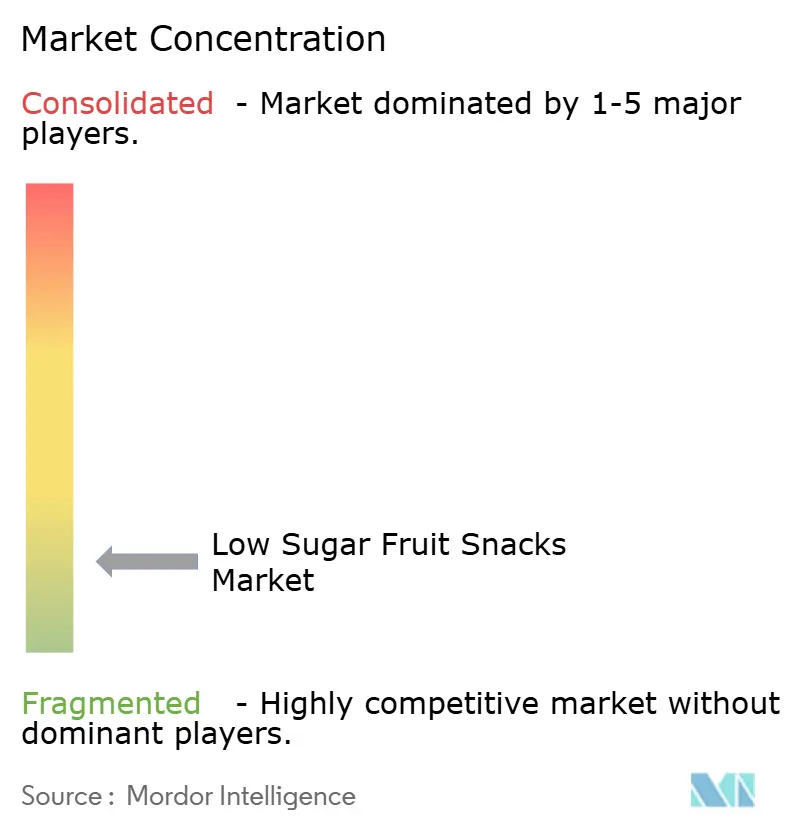
低糖質フルーツスナック市場は高度に断片化されており、単一の企業が決定的な価格決定権を持っていません。ブランドを持つ多国籍企業は、確立された流通ネットワークと小売投資を活用して棚スペースを維持しています。専門ブランドと挑戦者ブランドは、透明な処方、認定資格、直接消費者向けのスピードで競争しています。プロバイオティクス培養、プレバイオティクス繊維、ビタミンなどの機能性添加物は、プレミアムを支援する重要な手段となっています。これらの特徴はまた、プライベートブランドがブランド製品を代替する容易さを低減できます。Mars, IncorporatedによるKellanovaの買収は2025年12月に359億米ドルで完了しました。この取引により、RXBARやSpecial KなどのKellanovaブランドがKindを含むMarsブランドと統合され、小売業者との交渉力が高まりました。
この規模の拡大により、共同製造に依存する小規模事業者にとって棚の割り当てがより困難になる可能性があります。小規模ブランドは依然として企業ウェルネス、医療、航空ケータリングに機会があります。また、マイクロバイオームに焦点を当てた、またはGLP-1に隣接するポジショニングをサポートする機能性製品にも開口部があります。現代の小売がブランドカテゴリー供給よりも速く発展しているアジア太平洋と中東・アフリカの未開拓市場は別の道を提供します。低糖質フルーツスナック市場の新興競合他社は、しばしば直接消費者向けまたはeコマースビジネスとして始まります。彼らはソーシャルコマースを使用して、従来のスロッティングフィーを支払うことなく製品の試用を構築します。直接的な顧客情報により、処方と製品の選択をより迅速に調整できます。この構造により、大企業が規模を拡大しても低糖質フルーツスナック市場は競争力を維持します。したがって、競争バランスは棚へのアクセスと店舗外の購入者へのリーチ能力の両方に依存します。
加工技術もまた、低糖質フルーツスナック市場における競争上の差別化を支援できます。ドライフルーツ加工に関する2025年の科学的レビューでは、高周波補助フリーズドライが昇華サイクル時間を30%から40%短縮できることが報告されました。このようなプロセスを商業化する企業は、製品品質を支援しながら効率を改善できます。製品開発もよりクリーンなラベル、より多くの食物繊維、機能的なベネフィットに向かっています。MarsはKellanovaの取引を28の必要なグローバル規制承認を受けた後に完了しました。PIM Brandsは2026年1月にCitrus SurgeとTropical Tornadoのバリエーションを加えてWelch's Fusionsレンジを拡大しました。2025年5月に追加されたMango-Peachもコアのウェルチズ フルーツスナックレンジを拡大しました。
低糖質フルーツスナック業界のリーダー企業
-
General Mills, Inc.
-
PIM Brands, Inc.
-
Nestlé S.A.
-
Dole Food Company, Inc.
-
Chaucer Foods Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
低糖質フルーツスナック市場 このレポートでカバーされる企業
- PIM Brands, Inc.
- General Mills, Inc.
- Kellanova
- Nestlé S.A.
- SunOpta Inc.
- Danone S.A.
- Dole Food Company, Inc.
- Del Monte Foods, Inc.
- Tyson Foods, Inc.
- Mars, Incorporated
- The Hain Celestial Group, Inc.
- Materne North America Corp.
- That's It Nutrition, LLC
- Solely, Int. Inc.
- RIND Snacks, Inc.
- Bare Foods Co.
- Crispy Green, Inc.
- Chaucer Foods Ltd
- Wallaroo Foods Ltd
- BEAR Snacks
- BranchOut Food Inc.
- SmartSweets Inc.
- Mount Franklin Foods, LLC
最近の産業開発事情 低糖質フルーツスナック市場
- 2026年6月:BranchOut Foodは、2026年9月から米国の大手マスリテーラーで5つのブランドスナックSKUを発売することにより、小売プレゼンスの大幅な拡大を発表しました。このロールアウトには、ベストセラーのクランチーパイナップルチップスとクランチーマンゴーチップス、および3つの新製品(BBQスイートポテトスティックス、アップルチェダークランチ、ベジーチェダークランチ)が含まれます。
- 2026年3月:明治は、100%フルーツジュースで作られ、コラーゲン、ポリフェノール、明治独自のセラミド成分で強化されたビューティー重視のフルーツグミ「フルービー バイ フルーツジュースグミ ブルーベリー&ザクロ」を全国展開し、機能性菓子ポートフォリオを拡大しました。
- 2026年2月:That's It.は、異なる消費者ニーズと年齢層に対応するために2g、4g、7gの天然由来食物繊維を含む3つのバリアントを特徴とする新しいファイバーフルーツバーのレンジを発売し、機能性スナッキングポートフォリオを拡大しました。これらの製品はExpo West 2026に先立って発表され、Target、Walmart、Sam's Clubを含む主要小売業者を通じて展開されます。
世界の低糖質フルーツスナック市場レポートの範囲
セグメンテーション概要
| ドライフルーツ製品 | 熱風乾燥 |
| フリーズドライ | |
| フルーツバー | |
| フルーツチップス | |
| フルーツグミ | |
| その他(ベイクドスナック、フルーツブレンドスナック) |
| 従来型 |
| オーガニック |
| パウチ |
| 箱とカートン |
| カップとジャー |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・専門店 |
| オンライン小売ストア |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| タリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | ドライフルーツ製品 | 熱風乾燥 |
| フリーズドライ | ||
| フルーツバー | ||
| フルーツチップス | ||
| フルーツグミ | ||
| その他(ベイクドスナック、フルーツブレンドスナック) | ||
| 性質 | 従来型 | |
| オーガニック | ||
| 包装 | パウチ | |
| 箱とカートン | ||
| カップとジャー | ||
| その他 | ||
| 流通チャネル | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・専門店 | ||
| オンライン小売ストア | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| タリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの低糖質フルーツスナックの予測金額は?
このカテゴリーは2031年までに60.2 ビリオン 米ドルに達すると予測されており、2026年から12.91%のCAGRで成長します。
低糖質フルーツスナックの販売をリードする製品タイプは何ですか?
フルーツバーは、複数の価格帯と小売設定に対応できるため、2025年に45.32%の金額シェアでリードしました。
2031年にかけて最も速く成長すると予測されるフォーマットは何ですか?
ドライフルーツ製品はフリーズドライフォーマットへの需要に支えられ、13.56%のCAGRで成長すると予測されています。そのサクサクとした食感と低水分プロファイルが、従来のドライフルーツとの差別化要因となっています。
オーガニックフルーツスナックが急速に成長している理由は何ですか?
オーガニック製品は、消費者が認証オーガニックの資格に対してプレミアムを支払うことから、13.79%のCAGRで拡大すると予測されています。