
Taille et Part du Marché des Snacks Fruités à Faible Teneur en Sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.28 Milliards de dollars |
| Taille du Marché (2031) | 6.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Snacks Fruités à Faible Teneur en Sucre par Mordor Intelligence
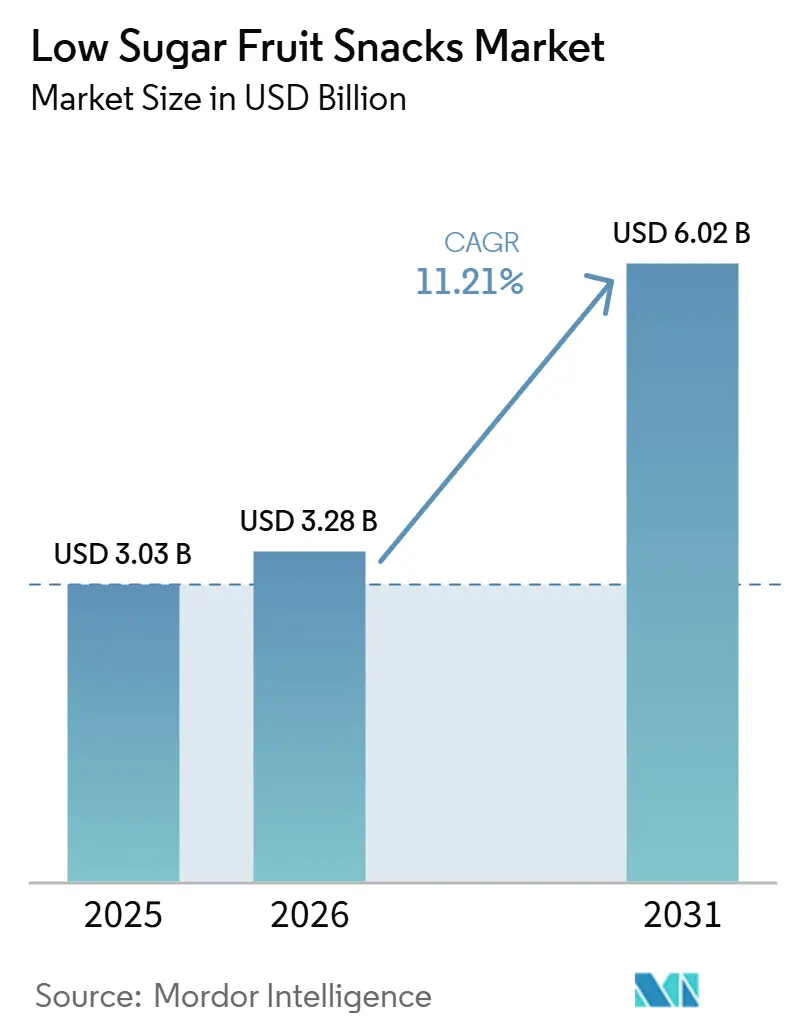
La taille du Marché des Snacks Fruités à Faible Teneur en Sucre devrait passer de 3,03 milliards USD en 2025 à 3,28 milliards USD en 2026, pour atteindre 6,02 milliards USD d'ici 2031, avec un CAGR de 12,91 % sur la période 2026-2031. Le Marché des Snacks Fruités à Faible Teneur en Sucre est façonné par des consommateurs qui remplacent les snacks sucrés conventionnels par des produits affichant des allégations sans sucre ajouté, à teneur réduite en sucre et à étiquette propre. Une attention accrue portée à la santé métabolique a renforcé cette tendance aux États-Unis, au Royaume-Uni et en Australie, où les acheteurs associent de plus en plus leurs choix de snacks habituels à leurs habitudes alimentaires globales. La lecture des étiquettes est devenue plus courante chez les acheteurs millennials et de la génération Z, et ce comportement influence également les choix de snacks pour les enfants. Cela étend la demande des achats individuels aux décisions d'achat au niveau du foyer, y compris les achats répétés planifiés pour les boîtes à lunch et d'autres occasions du quotidien. Les entreprises répondent à cette tendance par des formulations plus saines, des ingrédients fonctionnels et des formats adaptés à la vente en ligne et en magasin physique.
Principaux Enseignements du Rapport
- Par type de produit, les barres aux fruits détenaient 45,32 % de la part du Marché des Snacks Fruités à Faible Teneur en Sucre en 2025, tandis que les produits à base de fruits séchés devraient croître à un CAGR de 13,56 % jusqu'en 2031.
- Par nature, les produits conventionnels représentaient 75,48 % de la valeur de la catégorie en 2025, tandis que les produits biologiques devraient se développer à un CAGR de 13,79 % jusqu'en 2031.
- Par type d'emballage, les sachets détenaient 38,52 % de la part de marché en 2025, tandis que les boîtes et les cartons devraient croître à un CAGR de 13,68 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et les hypermarchés représentaient 42,36 % de la taille du Marché des Snacks Fruités à Faible Teneur en Sucre en 2025, tandis que les canaux de vente au détail en ligne devraient progresser à un CAGR de 14,01 % jusqu'en 2031.
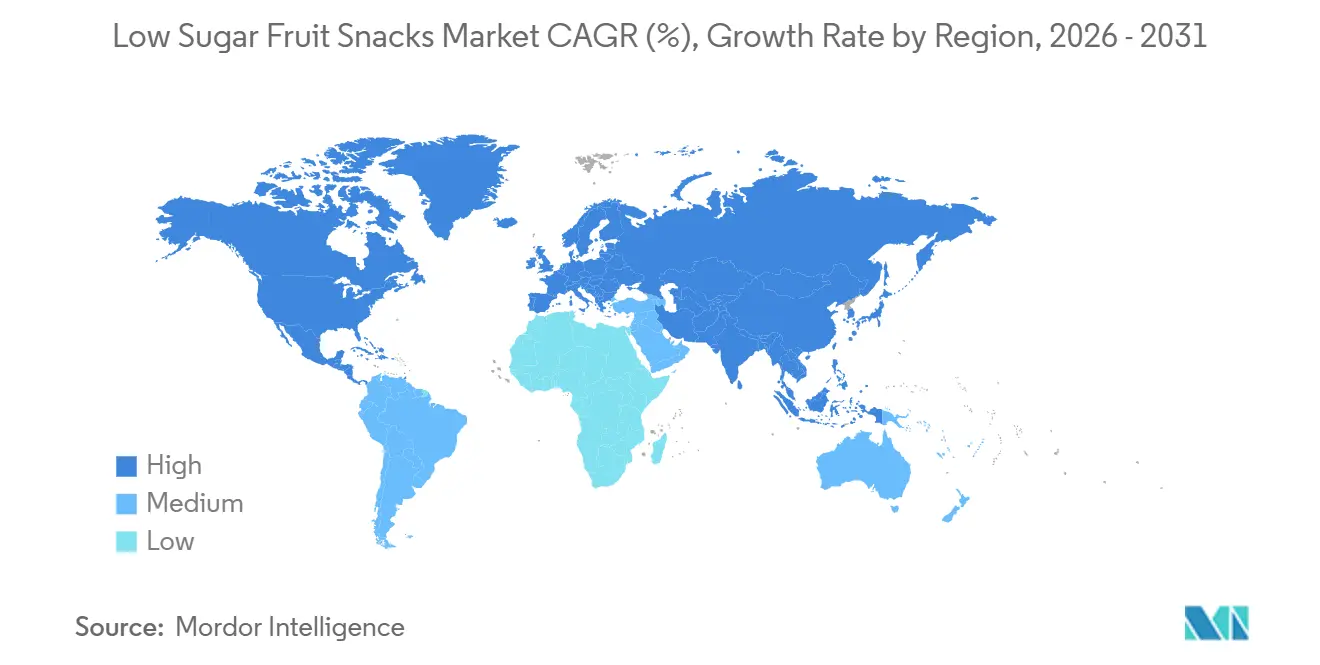
- Par zone géographique, l'Amérique du Nord détenait 36,56 % de la valeur de la catégorie en 2025, tandis que la région Asie-Pacifique devrait croître à un CAGR de 13,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence Croissante des Consommateurs pour les Options de Snacks à Teneur Réduite en Sucre | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Initiatives Gouvernementales Croissantes en Faveur de la Réduction du Sucre | +1.6% | Amérique du Nord et UE ; extension vers l'APAC | Moyen terme (2-4 ans) |
| Demande Croissante de Snacks Fruités Pratiques et à Portions Contrôlées | +1.8% | Mondial, plus fort dans les centres urbains d'Amérique du Nord et d'APAC | Court terme (≤ 2 ans) |
| Préférence Croissante pour les Produits à Étiquette Claire et Sans Allergènes | +1.4% | Amérique du Nord, Europe et cœur de l'APAC | Moyen terme (2-4 ans) |
| Avancées dans la Sélection et le Traitement des Fruits Naturellement Sucrés | +1.2% | Amérique du Nord et Europe (principaux), APAC émergent | Long terme (≥ 4 ans) |
| Adoption Croissante de Produits Fruités à Longue Conservation dans les Circuits de Distribution Modernes | +0.9% | APAC et Marchés Émergents ; extension vers le MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence Croissante des Consommateurs pour les Options de Snacks à Teneur Réduite en Sucre
L'intérêt des consommateurs pour les snacks à teneur réduite en sucre reflète une attention continue portée à la santé métabolique plutôt qu'une préférence alimentaire passagère. Les parents évaluent de plus en plus la teneur en sucre lors de l'achat de snacks pour leurs enfants, ce qui intègre les préférences pour une teneur réduite en sucre dans les achats réguliers du foyer. Cela élargit les achats au-delà de la consommation individuelle des adultes et peut augmenter la fréquence d'achat dans tous les groupes de revenus. La règle de la Food and Drug Administration des États-Unis relative à l'allégation « sain » est entrée en vigueur le 25 février 2025. Pour les produits à base de fruits, la règle fixe une limite de sucre ajouté à 2 % de la Valeur Journalière de Référence, et la conformité obligatoire débute le 25 février 2028[1]. Les marques qui finalisent leurs travaux de reformulation avant l'échéance peuvent afficher un positionnement en face avant d'emballage plus clair que les marques qui reformulent ultérieurement.
Initiatives Gouvernementales Croissantes en Faveur de la Réduction du Sucre
Les mesures gouvernementales font de la réduction du sucre une exigence de développement de produits de plus en plus régulière. Le Royaume-Uni a étendu la taxe sur les boissons sucrées en novembre 2025, abaissant le seuil de 5 g à 4,5 g pour 100 ml et incluant les boissons à base de lait avec sucre ajouté[2]. La politique prévoit une date de conformité au 1er janvier 2028 et devrait supprimer 17 millions de calories quotidiennes du régime alimentaire national. L'Écosse a restreint le placement en tête de gondole et les promotions tarifaires pour les produits à haute teneur en matières grasses, en sel et en sucre dans le cadre de sa réglementation 2025, tandis que la réglementation galloise est entrée en vigueur le 26 mars 2026. Le Royaume-Uni a également publié en août 2025 des recommandations volontaires demandant aux fabricants d'aliments pour bébés de réduire la teneur en sucre et en sel des produits destinés aux enfants jusqu'à 36 mois d'ici février 2027. Ces mesures soutiennent la demande de snacks fruités reformulés, notamment lorsque les fabricants répondent déjà à des exigences nutritionnelles plus strictes.
Demande Croissante de Snacks Fruités Pratiques et à Portions Contrôlées
Les ménages urbains à double revenu et les actifs favorisent les snacks en portion individuelle ne nécessitant aucune préparation. Les snacks fruités à longue conservation peuvent être conservés dans des boîtes à lunch, des sacs de sport, des bagages à main et sur des bureaux, là où les produits réfrigérés sont moins pratiques. Cela rend la praticité et le contrôle des portions importants pour le Marché des Snacks Fruités à Faible Teneur en Sucre. Les services d'abonnement peuvent raccourcir le passage de l'essai à l'achat répété, car les acheteurs peuvent recommander des produits familiers sans retourner en rayon. Une étude de 2025 a révélé que les cuirs de fruits enrichis en fibres prébiotiques de fructooligosaccharides pouvaient conserver une palatabilité acceptable tout en réduisant le sucre ajouté. L'inclusion de fibres peut donc répondre aux besoins des formulations à teneur réduite en sucre tout en soutenant un positionnement de produit fonctionnel.
Préférence Croissante pour les Produits à Étiquette Claire et Sans Allergènes
Les produits à étiquette claire sont devenus une attente fondamentale pour de nombreux acheteurs de snacks axés sur la santé, notamment en Amérique du Nord et en Europe du Nord. Les produits sans allergènes peuvent également ouvrir des canaux d'approvisionnement dans les écoles, la restauration aérienne, les commerces hospitaliers et les programmes de bien-être en entreprise. Ces canaux peuvent gnérer une demande récurrente moins dépendante des promotions en grande surface et des activités tarifaires à court terme. La transparence des ingrédients est particulièrement importante pour les marques nativement numériques qui acquièrent des consommateurs via le commerce social. Les entreprises peuvent utiliser des listes d'ingrédients claires et des sources de colorants naturels pour soutenir à la fois le positionnement à étiquette claire et la découverte de produits en ligne. Cette approche offre au Marché des Snacks Fruités à Faible Teneur en Sucre un moyen de se différencier par la transparence de la formulation plutôt que par la seule visibilité en rayon.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Teneur Naturellement Élevée en Sucre des Fruits Séchés | -1.7% | Mondial | Court terme (≤ 2 ans) |
| Coûts de Reformulation pour la Texture et le Goût | -1.3% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Examen Critique des Consommateurs sur les Fruits Transformés et les Allégations Santé | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Volatilité des Récoltes de Fruits et des Prix des Matières Premières | -0.6% | Régions productrices de fruits d'Amérique du Sud et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Teneur Naturellement Élevée en Sucre des Fruits Séchés
Les fruits séchés constituent un format en forte croissance, mais leur teneur naturelle en fructose et en glucose peut compliquer le positionnement à faible teneur en sucre. Les dattes, les raisins secs et les canneberges sucrées contiennent entre 60 g et 80 g de sucre total pour 100 g sous forme séchée. Cela crée un écart entre l'étiquetage sans sucre ajouté et l'attention des consommateurs portée au sucre total par portion. Les règles de divulgation actuelles ne résolvent pas entièrement cette différence pour les acheteurs qui évaluent l'apport global en sucre. Une revue scientifique de 2025 a identifié l'imprégnation sous vide, le traitement par champ électrique pulsé et le traitement au plasma froid comme des moyens de réduire la charge glycémique tout en préservant la teneur en polyphénols. L'utilisation commerciale reste limitée, de sorte que la question du sucre naturel continue de contraindre une grande partie du Marché des Snacks Fruités à Faible Teneur en Sucre.
Coûts Élevés de Reformulation Tout en Maintenant la Texture et le Goût du Produit
Le sucre ajouté contribue au contrôle de l'humidité, à la liaison, à la diffusion des arômes et à la durée de conservation des snacks fruités. Sa réduction peut donc affecter simultanément plusieurs caractéristiques du produit, notamment la sensation en bouche, le goût et les performances lors du stockage. Les gommes et les cuirs de fruits sont particulièrement sensibles, car les acheteurs remarquent rapidement les changements de texture et peuvent ne pas accepter un produit qui ne répond pas à leurs attentes habituelles. Les besoins de reformulation peuvent engendrer des travaux de recherche, de développement, de qualification des ingrédients et de production pour chaque variation de produit. Cela représente une charge plus importante pour les petites marques disposant de ressources limitées pour des essais de formulation répétés et pour des modifications sur plusieurs formats de produits. Cela concentre également la capacité à développer des produits plus sains parmi les fabricants mieux financés, même si les challengers de plus petite taille introduisent souvent les nouveaux produits le plus rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
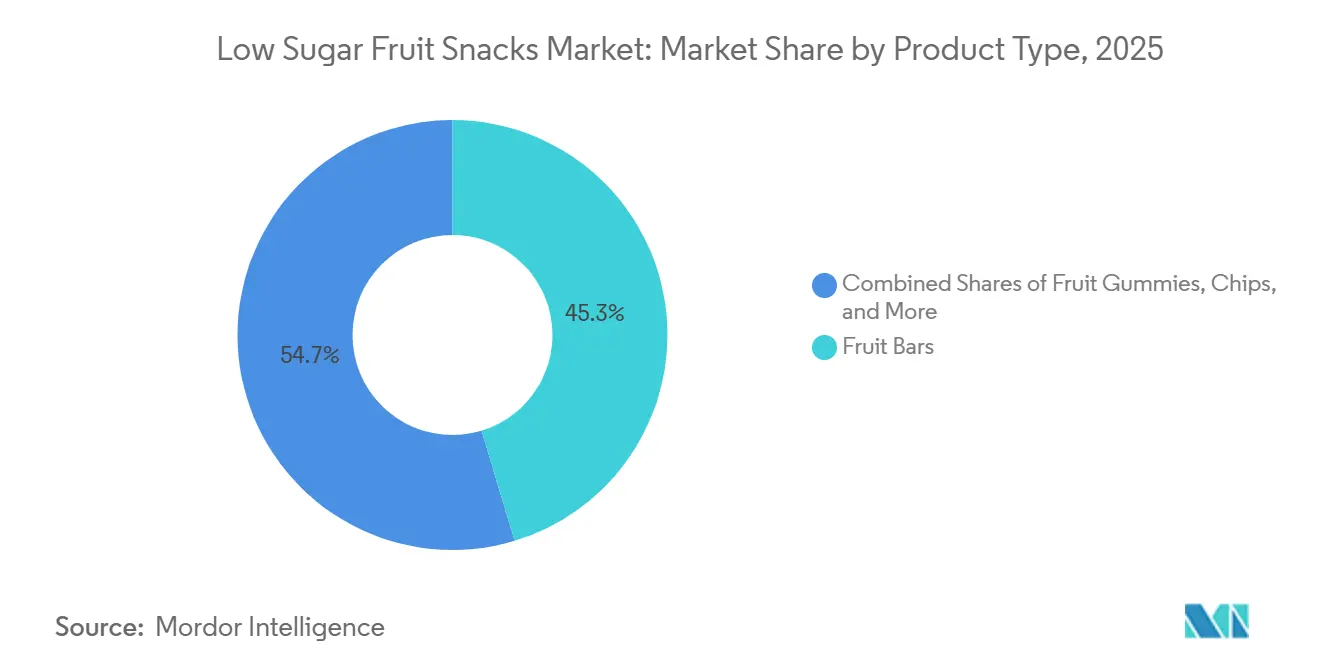
Les Barres Fruitées en Tête, les Formats Séchés en AccélérationLes barres aux fruits détenaient 45,32 % de la part du Marché des Snacks Fruités à Faible Teneur en Sucre en 2025, tandis que les produits à base de fruits séchés devraient se développer à un CAGR de 13,56 % de 2026 à 2031. Les barres aux fruits bénéficient de leur capacité à utiliser des bases de dattes et de noix, des mélanges lyophilisés compressés et d'autres combinaisons d'ingrédients pouvant être ajustées selon les préférences des consommateurs. Cette flexibilité aide les marques à servir différents niveaux de prix sans modifier le format portable de base ni s'éloigner des habitudes d'achat familières liées aux barres. Leur positionnement établi dans la distribution en Amérique du Nord et en Europe soutient également les ventes continues et facilite la localisation du format par les acheteurs. Les produits à base de fruits séchés connaissent une croissance plus rapide car les formats lyophilisés offrent une texture croustillante et un profil à faible teneur en humidité qui se distingue des options séchées à l'air conventionnelles. Les variantes lyophilisées préservent 90 % à 98 % de la teneur en polyphénols et en antioxydants, ce qui soutient leur attrait nutritionnel. Une revue scientifique de 2025 a identifié la lyophilisation assistée par radiofréquence comme une option évolutive pouvant réduire les temps de cycle de sublimation de 30 % à 40 %[3]. Une durée de traitement réduite pourrait diminuer les coûts pour les fabricants qui adopteront cette technologie au cours de la période de prévision.
Les chips de fruits suscitent un intérêt croissant en tant qu'alternative axée sur la texture aux chips conventionnelles. La friture sous vide et le séchage à l'air peuvent favoriser des profils à faible teneur en matières grasses et en sucre réduit tout en offrant une expérience de snack familière aux consommateurs qui apprécient le croustillant. Les gommes font face à une tâche de formulation plus difficile car le sucre joue un rôle direct dans la formation du gel et ne peut être supprimé sans modifications soigneuses de la recette. Des ajouts fonctionnels tels que des cultures probiotiques, des fibres prébiotiques et des vitamines permettent aux fabricants de soutenir un positionnement premium après la réduction du sucre. Ces ajouts donnent également aux entreprises une raison de présenter les gommes comme des produits ayant plus d'un objectif nutritionnel. Le positionnement fonctionnel transforme les gommes d'un snack principalement sucré en un format à bénéfices multiples. Les snacks cuits au four et les snacks à base de mélanges de fruits restent dans la catégorie autre et reflètent les premiers travaux sur des choix de textures plus larges. Ces produits offrent aux entreprises un autre moyen de répondre aux acheteurs qui souhaitent de la variété sans revenir aux snacks sucrés conventionnels.



Par Nature :
Le Conventionnel Domine, le Biologique Affiche une Croissance PremiumLes produits conventionnels détenaient 75,48 % de la valeur de la catégorie en 2025, tandis que les formats biologiques devraient croître à un CAGR de 13,79 % jusqu'en 2031. Les produits conventionnels restent importants car ils sont plus accessibles aux ménages sensibles aux prix et bénéficient de l'expansion des marques de distributeur dans l'épicerie grand public. Cela confère aux formats conventionnels une position majoritaire continue tout au long de la période de prévision et les maintient importants pour un accès large aux ménages. Les produits biologiques connaissent une croissance plus rapide auprès des consommateurs aux États-Unis, en Europe du Nord et dans les marchés urbains d'Asie-Pacifique. Ces acheteurs sont prêts à payer une prime de 30 % à 60 % pour des certifications biologiques. Les chaînes d'approvisionnement certifiées constituent une barrière car les marques ne peuvent pas revendiquer un positionnement biologique sans satisfaire aux exigences de certification. Cette structure aide les opérateurs établis à protéger leurs marges tout en soutenant une proposition de valeur différenciée.
La prime biologique encourage également les investissements en fabrication sous contrat en Amérique du Sud et en Asie du Sud-Est. Ces régions disposent de matières premières biologiques certifiées pouvant présenter des coûts inférieurs à ceux des approvisionnements sur les marchés occidentaux matures, ce qui les rend pertinentes pour la future base d'approvisionnement. Une plus grande capacité de la chaîne d'approvisionnement peut donner à davantage de marques accès à des ingrédients biologiques et soutenir une gamme plus large d'offres de produits certifiés. Elle peut également rendre la prime plus gérable dans la distribution grand public au fil du temps. Le Marché des Snacks Fruités à Faible Teneur en Sucre devrait donc voir la croissance biologique évoluer d'un schéma principalement axé sur le premium vers des volumes plus importants dans les dernières années de prévision. Ce changement ne supprimerait pas la valeur de la certification, mais pourrait élargir l'accès aux produits certifiés. Les produits conventionnels continueront d'être soutenus par leur accessibilité financière et leur large distribution en épicerie. Les deux segments par nature serviront donc des besoins distincts des consommateurs plutôt que de suivre la même stratégie de prix.
Par Emballage :
L'Architecture de Commodité Façonne à la Fois les Ventes et la PerceptionLes sachets détenaient 38,52 % de la valeur de la catégorie en 2025 et restent le format d'emballage dominant sur le Marché des Snacks Fruités à Faible Teneur en Sucre. Leur refermabilité, leurs performances de barrière à l'humidité et leur utilisation dans les lanières de fruits séchés, les clusters lyophilisés et les barres aux fruits soutiennent cette position. Les sachets individuels contiennent généralement 20 g à 30 g et permettent aux entreprises d'afficher clairement la teneur en sucre par portion. Cela peut aider les acheteurs soucieux de leur santé à évaluer la taille des portions sans modifier la formulation d'un produit. Les boîtes et les cartons devraient croître à un CAGR de 13,68 % de 2026 à 2031. Les cartons multi-portions conviennent aux occasions de boîtes à lunch pour enfants en Amérique du Nord et en Europe. Ils soutiennent également les achats institutionnels par les écoles et les programmes de bien-être en entreprise à la recherche de snacks à portions contrôlées. Les tasses et les bocaux servent les occasions à domicile et en restauration collective, tandis que les sachets compostables et les structures flexibles mono-matériaux suscitent un intérêt croissant auprès des détaillants en épicerie européens.
L'emballage façonne l'accès à plusieurs contextes de vente simultanément sur le Marché des Snacks Fruités à Faible Teneur en Sucre. Les assortiments variés en carton peuvent soutenir des valeurs de panier plus élevées et des assortiments éligibles aux abonnements dans le commerce électronique. Cela leur confère un rôle différent des sachets à saveur unique, même lorsque les deux formats servent le même foyer. Les sachets continuent d'offrir une combinaison pratique de portabilité, de refermabilité et de protection du produit. Les revêtements multicouches à base de plantes pourraient aider les sachets à obtenir des certifications d'emballage recyclable sans réduire les performances de barrière à l'humidité. Les marques visant la distribution européenne pourraient avoir besoin de financer des mises à niveau d'emballage tout en payant également pour des travaux de formulation. Cette demande combinée peut concentrer les investissements en emballage parmi les entreprises disposant d'une plus grande capacité financière.
Par Canaux de Distribution :
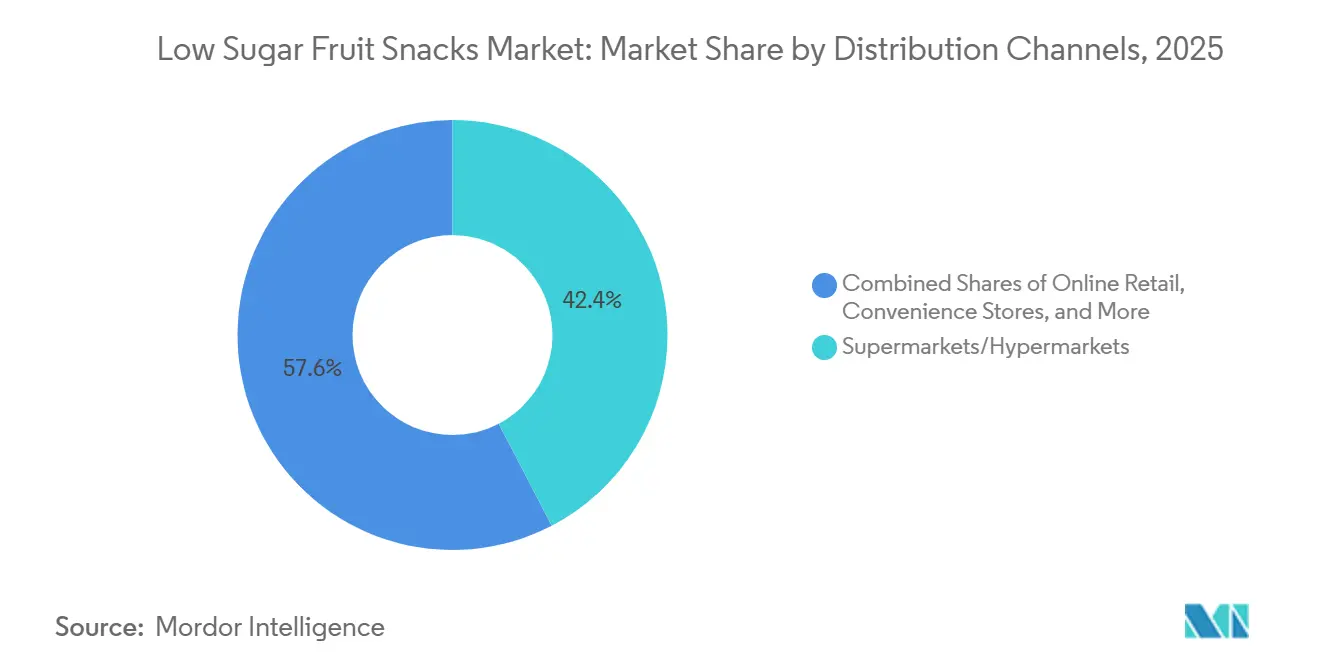
Le Commerce Physique Ancre, les Canaux Numériques SurpassentLes supermarchés et les hypermarchés représentaient 42,36 % de la taille du Marché des Snacks Fruités à Faible Teneur en Sucre en 2025, tandis que les canaux de vente au détail en ligne devraient croître à un CAGR de 14,01 % jusqu'en 2031. La distribution physique reste importante car elle soutient les achats impulsifs et les ventes à fort volume pour les marques établies. Les grandes surfaces alimentaires élargissent également leur espace de rayon consacré aux options de snacks aux fruits biologiques. Les canaux en ligne connaissent une croissance plus rapide car les acheteurs peuvent rechercher directement des allégations sur les ingrédients et des besoins alimentaires spécifiques. Ce comportement de recherche oriente les consommateurs vers les places de marché, les services d'abonnement et les boutiques opérées directement par les marques. Les canaux numériques permettent aux marques challengers d'atteindre les clients sans les dépenses commerciales requises pour un référencement en supermarché. Ils produisent également des informations directes sur les préférences alimentaires et les choix de saveurs. Ces informations peuvent soutenir un développement de produits plus rapide qu'un modèle exclusivement axé sur la distribution physique.
Les commerces de proximité et les magasins spécialisés jouent un rôle différent sur le Marché des Snacks Fruités à Faible Teneur en Sucre. Ils offrent des opportunités d'essai pour les produits lyophilisés et premium dans les magasins d'alimentation naturelle, les aéroports, les salles de sport et d'autres lieux de transit où les acheteurs font souvent des choix immédiats liés à l'occasion. Dans ces contextes, les snacks aux fruits sont en concurrence avec les barres protéinées et la confiserie pour les achats liés à l'occasion. Les autres canaux de distribution comprennent les écoles, les établissements de santé et les programmes de bien-être en entreprise. Ces acheteurs examinent les critères des aliments emballés avec une attention accrue aux certifications nutritionnelles. Les marques qui satisfont aux exigences institutionnelles peuvent développer une demande récurrente qui ne dépend pas des promotions en magasin. Les magasins physiques resteront la base de vente pour un accès large aux ménages. La vente au détail en ligne continuera de fournir le canal le plus rapide pour la découverte, les relations directes avec les consommateurs et l'expansion nationale des marques plus petites.

Analyse Géographique
Marché des Snacks Fruités à Faible Teneur en Sucre en Amérique du Nord et en Europe
L'Amérique du Nord détenait 36,56 % de la valeur de la catégorie en 2025. La région bénéficie de réseaux de distribution de snacks santé bien établis et d'un environnement de vente directe aux consommateurs mature. Ces canaux offrent aux nouvelles marques des alternatives aux circuits de distribution traditionnels et leur permettent de tester des produits auprès de groupes de consommateurs ciblés. Les États-Unis sont le principal contributeur, les marchés métropolitains de Californie et du Texas affichant une forte adoption des abonnements aux snacks fruités. Le Canada soutient la demande de produits biologiques et sans allergènes. Le Mexique connaît un intérêt croissant parmi les consommateurs urbains de la classe moyenne. L'Europe est la deuxième zone régionale en importance. L'Allemagne, le Royaume-Uni et la France sont en tête de la consommation, tandis que la Suède et les Pays-Bas affichent une forte adoption des snacks fruités biologiques. La maturité du commerce de détail offre aux entreprises plusieurs façons possibles d'atteindre les consommateurs en Amérique du Nord comme en Europe. Cela comprend le placement en supermarché, la distribution spécialisée, la commande directe et les achats familiaux en multipack. L'accent mis sur les arguments santé est également plus développé dans ces zones. Cela soutient la demande d'informations claires sur la teneur en sucre, les ingrédients et les certifications.
Marché des Snacks Fruités à Faible Teneur en Sucre en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 13,11 % de 2026 à 2031, soit le taux le plus rapide parmi les régions du Marché des Snacks Fruités à Faible Teneur en Sucre. L'urbanisation, la hausse du revenu disponible de la classe moyenne et l'évolution des régimes alimentaires soutiennent cette croissance en Chine, en Inde et en Asie du Sud-Est. La Chine se distingue par le commerce numérique, où les snacks fruités de marque sont disponibles via Tmall, JD.com et le commerce social. Ces canaux permettent aux marques de développer une portée nationale sans investissement physique en distribution aussi étendu. En Inde, les produits à faible teneur en sucre enrichis en micronutriments sont positionnés à destination des parents urbains comme un moyen d'apporter des micronutriments. Le Vietnam, l'Indonésie et la Thaïlande émergent à mesure que les dépenses en snacks emballés augmentent avec l'urbanisation. Le Japon et la Corée du Sud restent des marchés premium qui privilégient les produits lyophilisés, les sachets haut de gamme et l'approvisionnement à origine certifiée. La région comprend donc à la fois des contextes d'achat axés sur la valeur et des contextes premium. La découverte numérique peut aider les marques à adapter les formats et les arguments produits à ces différents besoins des consommateurs. La capacité à entrer par le biais du commerce électronique est particulièrement pertinente là où la distribution physique reste inégale. Cela rend la sélection des canaux étroitement liée au niveau de développement du marché par pays.
Marché des Snacks Fruités à Faible Teneur en Sucre en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud progresse à un rythme modéré, le Brésil étant le principal contributeur, l'Argentine, le Pérou, la Colombie et le Chili apportant une demande supplémentaire. La région offre des ingrédients tropicaux tels que l'açaï, la goyave, le fruit de la passion, le cupuaçu et la maracuja qui peuvent différencier les produits du Marché des Snacks Fruités à Faible Teneur en Sucre à l'exportation. Cette base d'approvisionnement soutient la production destinée à la demande du commerce de détail en Amérique du Nord et en Europe. Le Moyen-Orient et l'Afrique comprend des marchés à différents stades de développement. Les Émirats arabes unis et l'Arabie saoudite sont des marchés de snacks premium à forte intensité d'importation où les produits axés sur la santé peuvent atteindre des positions tarifaires plus solides. L'Afrique du Sud est en tête du développement dans le commerce de détail organisé africain. Le Nigeria et l'Égypte sont des marchés à un stade plus précoce où l'urbanisation et l'expansion du commerce moderne soutiennent les conditions propices à l'adoption de snacks santé de marque. L'approvisionnement en fruits tropicaux établit un lien clair entre l'agriculture régionale et le développement international de produits. Cela peut aider les fournisseurs à proposer différents profils de saveurs à des marchés qui connaissent déjà des formats de fruits plus conventionnels. Les marchés du Golfe axés sur les importations offrent une voie distincte pour les produits premium. Les marchés africains à un stade plus précoce dépendent davantage de l'expansion continue du commerce de détail organisé et du commerce moderne.
Paysage Concurrentiel
Concentration du Marché
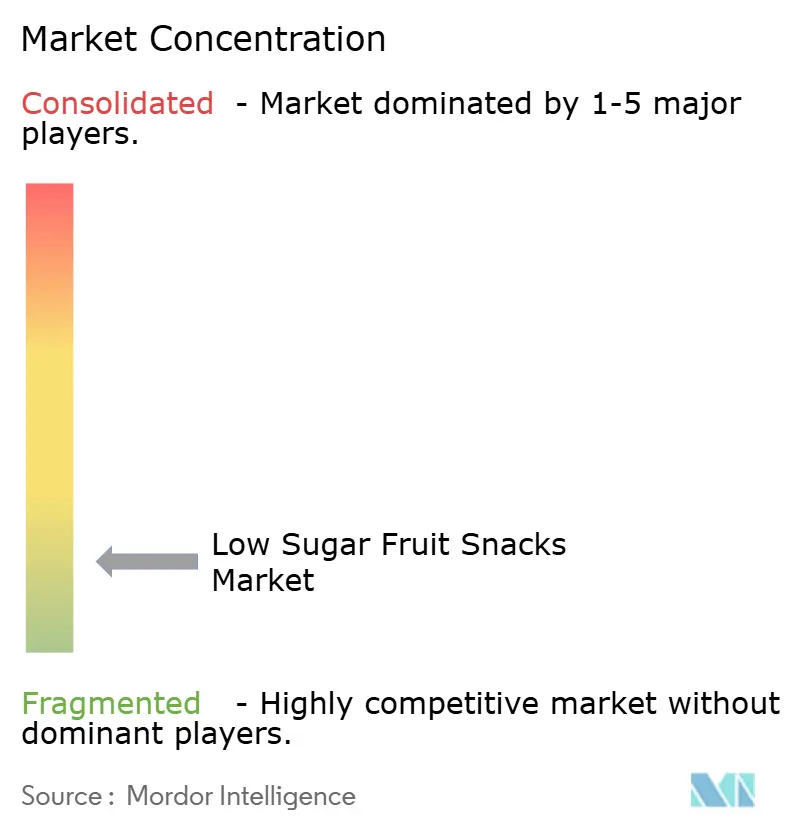
Le Marché des Snacks Fruités à Faible Teneur en Sucre est très fragmenté, aucune entreprise ne détenant un pouvoir de fixation des prix décisif. Les multinationales de marque utilisent des réseaux de distribution établis et des investissements en grande surface pour préserver leur espace de rayon. Les marques spécialisées et challengers se différencient par des formulations transparentes, des certifications et une rapidité de mise sur le marché direct-to-consumer. Les ajouts fonctionnels tels que les cultures probiotiques, les fibres prébiotiques et les vitamines deviennent un moyen important de soutenir les prix premium. Ces caractéristiques peuvent également réduire la facilité avec laquelle les marques de distributeur substituent les produits de marque. L'acquisition de Kellanova par Mars, Incorporated a été finalisée en décembre 2025 pour 35,90 milliards USD. La transaction a réuni des marques Kellanova telles que RXBAR et Special K avec des marques Mars dont Kind, créant une plus grande échelle de négociation avec les détaillants.
Cette plus grande échelle peut rendre l'allocation des espaces de rayon plus difficile pour les petits opérateurs qui dépendent de la fabrication sous contrat. Les petites marques ont encore des opportunités dans le bien-être en entreprise, les soins de santé et la restauration aérienne. Elles ont également des ouvertures dans les produits fonctionnels qui soutiennent un positionnement axé sur le microbiome ou adjacent au GLP-1. Les marchés sous-pénétrés d'Asie-Pacifique et du Moyen-Orient et Afrique offrent une autre voie à mesure que le commerce de détail moderne se développe plus rapidement que l'offre de catégories de marque. Les concurrents émergents sur le Marché des Snacks Fruités à Faible Teneur en Sucre commencent souvent comme des entreprises direct-to-consumer ou de commerce électronique. Ils utilisent le commerce social pour développer l'essai de produits sans payer les frais de référencement conventionnels. Les informations directes sur les clients les aident ensuite à ajuster les formules et les choix de produits plus rapidement. Cette structure maintient le Marché des Snacks Fruités à Faible Teneur en Sucre compétitif même lorsque les grandes entreprises augmentent leur échelle. L'équilibre concurrentiel dépend donc à la fois de l'accès aux rayons et de la capacité à atteindre les acheteurs en dehors du magasin.
La technologie de traitement peut également soutenir la différenciation concurrentielle sur le Marché des Snacks Fruités à Faible Teneur en Sucre. La revue scientifique de 2025 sur le traitement des fruits séchés a rapporté que la lyophilisation assistée par radiofréquence peut réduire les temps de cycle de sublimation de 30 % à 40 %. Les entreprises qui commercialisent de tels procédés peuvent améliorer leur efficacité tout en soutenant la qualité des produits. Le développement de produits évolue également vers des étiquettes plus claires, plus de fibres et des bénéfices fonctionnels. Mars a finalisé sa transaction Kellanova après avoir obtenu 28 approbations réglementaires mondiales requises. PIM Brands a élargi la gamme Welch's Fusions en janvier 2026 avec les variétés Citrus Surge et Tropical Tornado. Son ajout antérieur Mango-Peach de mai 2025 a également étendu la gamme principale Welch's Fruit Snacks.
Leaders du Secteur des Snacks Fruités à Faible Teneur en Sucre
-
General Mills, Inc.
-
PIM Brands, Inc.
-
Nestlé S.A.
-
Dole Food Company, Inc.
-
Chaucer Foods Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Snacks Fruités à Faible Teneur en Sucre Entreprises couvertes dans ce rapport
- PIM Brands, Inc.
- General Mills, Inc.
- Kellanova
- Nestlé S.A.
- SunOpta Inc.
- Danone S.A.
- Dole Food Company, Inc.
- Del Monte Foods, Inc.
- Tyson Foods, Inc.
- Mars, Incorporated
- The Hain Celestial Group, Inc.
- Materne North America Corp.
- That's It Nutrition, LLC
- Solely, Int. Inc.
- RIND Snacks, Inc.
- Bare Foods Co.
- Crispy Green, Inc.
- Chaucer Foods Ltd
- Wallaroo Foods Ltd
- BEAR Snacks
- BranchOut Food Inc.
- SmartSweets Inc.
- Mount Franklin Foods, LLC
Développements industriels récents dans Marché des Snacks Fruités à Faible Teneur en Sucre
- Juin 2026 : BranchOut Food a annoncé une expansion majeure de sa présence en grande surface avec le lancement de cinq références de snacks de marque dans un grand distributeur de masse américain à partir de septembre 2026. Le déploiement comprend ses Crunchy Pineapple Chips et Crunchy Mango Chips les plus vendus, ainsi que trois nouveaux produits : BBQ Sweet Potato Sticks, Apple Cheddar Crunch et Veggie Cheddar Crunch.
- Mars 2026 : Meiji a élargi son portefeuille de confiseries fonctionnelles avec le lancement national de Frubi by Fruit Juice Gummy Blueberry & Pomegranate, une gomme fruitée axée sur la beauté, fabriquée avec 100 % de jus de fruits et enrichie en collagène, polyphénols et l'ingrédient céramide propriétaire de Meiji.
- Février 2026 : That's It. a élargi son portefeuille de snacks fonctionnels en lançant une nouvelle gamme de Barres Fruitées à base de Fibres comprenant trois variantes avec 2 g, 4 g et 7 g de fibres d'origine naturelle pour répondre aux différents besoins des consommateurs et groupes d'âge. Les produits, dévoilés avant l'Expo West 2026, sont distribués dans les principaux détaillants dont Target, Walmart et Sam's Club.
Périmètre du Rapport Mondial sur le Marché des Snacks Fruités à Faible Teneur en Sucre
Aperçu de la segmentation
| Fruits Séchés | Séchés à l'Air |
| Lyophilisés | |
| Barres Fruitées | |
| Chips de Fruits | |
| Gommes Fruitées | |
| Autres (Snacks Cuits au Four, Snacks à Base de Mélanges de Fruits) |
| Conventionnel |
| Biologique |
| Sachets |
| Boîtes et Cartons |
| Tasses et Bocaux |
| Autres |
| Supermarchés/Hypermarchés |
| Épiceries de Proximité/Magasins Spécialisés |
| Boutiques de Vente au Détail en Ligne |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de Produit | Fruits Séchés | Séchés à l'Air |
| Lyophilisés | ||
| Barres Fruitées | ||
| Chips de Fruits | ||
| Gommes Fruitées | ||
| Autres (Snacks Cuits au Four, Snacks à Base de Mélanges de Fruits) | ||
| Nature | Conventionnel | |
| Biologique | ||
| Emballage | Sachets | |
| Boîtes et Cartons | ||
| Tasses et Bocaux | ||
| Autres | ||
| Canaux de Distribution | Supermarchés/Hypermarchés | |
| Épiceries de Proximité/Magasins Spécialisés | ||
| Boutiques de Vente au Détail en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur prévisionnelle des snacks fruités à faible teneur en sucre d'ici 2031 ?
La catégorie devrait atteindre 6,02 milliards USD d'ici 2031, avec un CAGR de 12,91 % à partir de 2026.
Quel type de produit est en tête des ventes de snacks fruités à faible teneur en sucre ?
Les barres fruitées sont en tête avec une part de valeur de 45,32 % en 2025, car elles peuvent servir plusieurs niveaux de prix et contextes de vente au détail.
Quel format devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les produits à base de fruits séchés devraient croître à un CAGR de 13,56 %, soutenus par la demande de formats lyophilisés. Leur texture croustillante et leur profil à faible teneur en humidité les distinguent des choix de fruits séchés conventionnels.
Pourquoi les snacks fruités biologiques connaissent-ils une croissance rapide ?
Les produits biologiques devraient se développer à un CAGR de 13,79 % à mesure que les acheteurs paient des primes pour des certifications biologiques.