
Marktgröße und Marktanteil für zuckerarme Fruchtsnacks
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
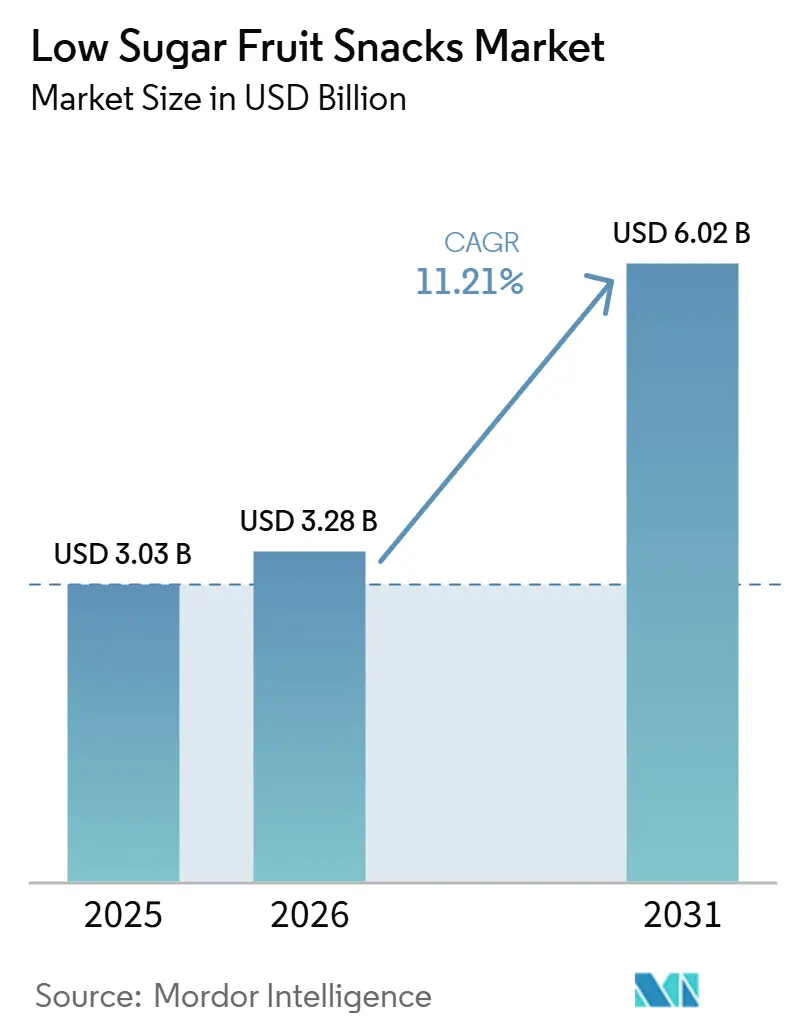
| Marktgröße (2026) | 3.28 Milliarden US-Dollar |
| Marktgröße (2031) | 6.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.91 % |
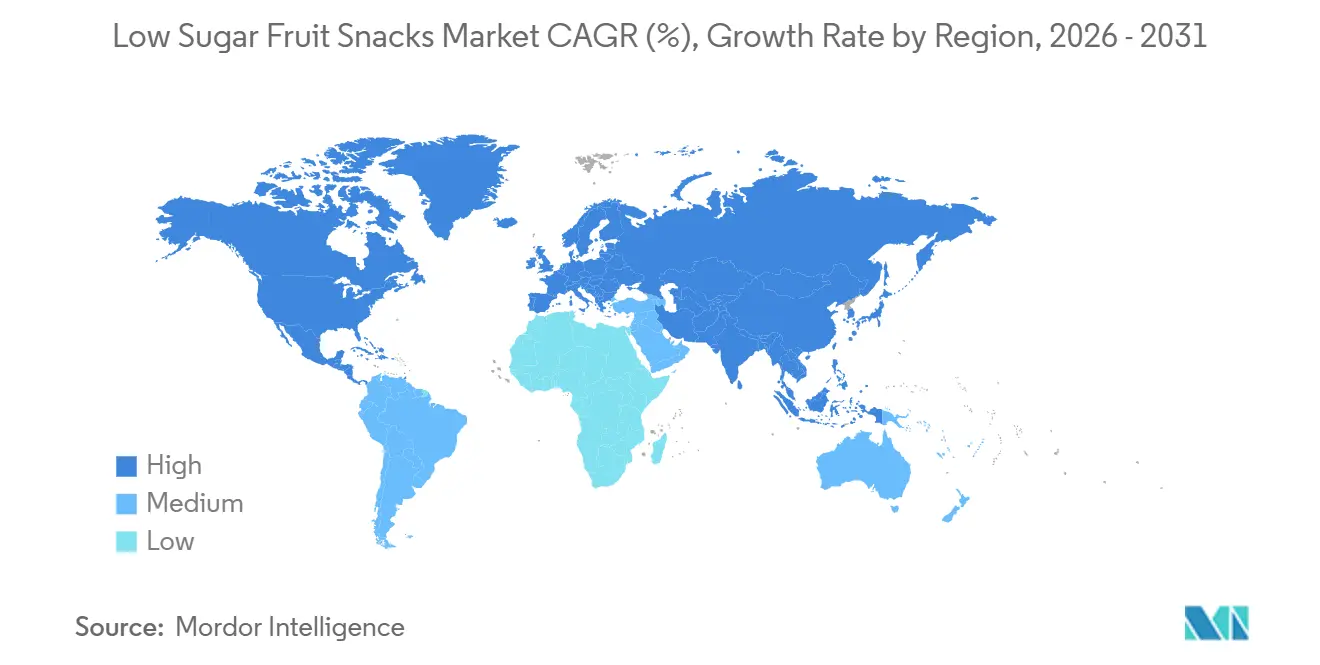
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für zuckerarme Fruchtsnacks von Mordor Intelligence
Die Größe des Marktes für zuckerarme Fruchtsnacks wird voraussichtlich von 3,03 Milliarden USD im Jahr 2025 auf 3,28 Milliarden USD im Jahr 2026 steigen und bis 2031 6,02 Milliarden USD erreichen, was einem CAGR von 12,91 % über den Zeitraum 2026–2031 entspricht. Der Markt für zuckerarme Fruchtsnacks wird von Verbrauchern geprägt, die herkömmliche zuckerhaltige Snacks durch Produkte mit Angaben wie „ohne Zuckerzusatz”, „zuckerreduziert” und „Clean Label” ersetzen. Die gestiegene Aufmerksamkeit für die Stoffwechselgesundheit hat diesen Wandel in den Vereinigten Staaten, dem Vereinigten Königreich und Australien verstärkt, wo Käufer ihre alltäglichen Snackentscheidungen zunehmend mit ihren allgemeinen Ernährungsgewohnheiten verknüpfen. Das Lesen von Etiketten ist bei Millennials und der Generation Z zur Routine geworden, und dieses Verhalten beeinflusst auch die Snackauswahl für Kinder. Dies weitet die Nachfrage von Einzelkäufen auf Haushaltskaufentscheidungen aus, einschließlich geplanter Wiederholungskäufe für Lunchboxen und andere alltägliche Anlässe. Unternehmen reagieren mit saubereren Rezepturen, funktionellen Zutaten und Formaten, die für den Online- und stationären Handel geeignet sind.
Wichtigste Erkenntnisse des Berichts
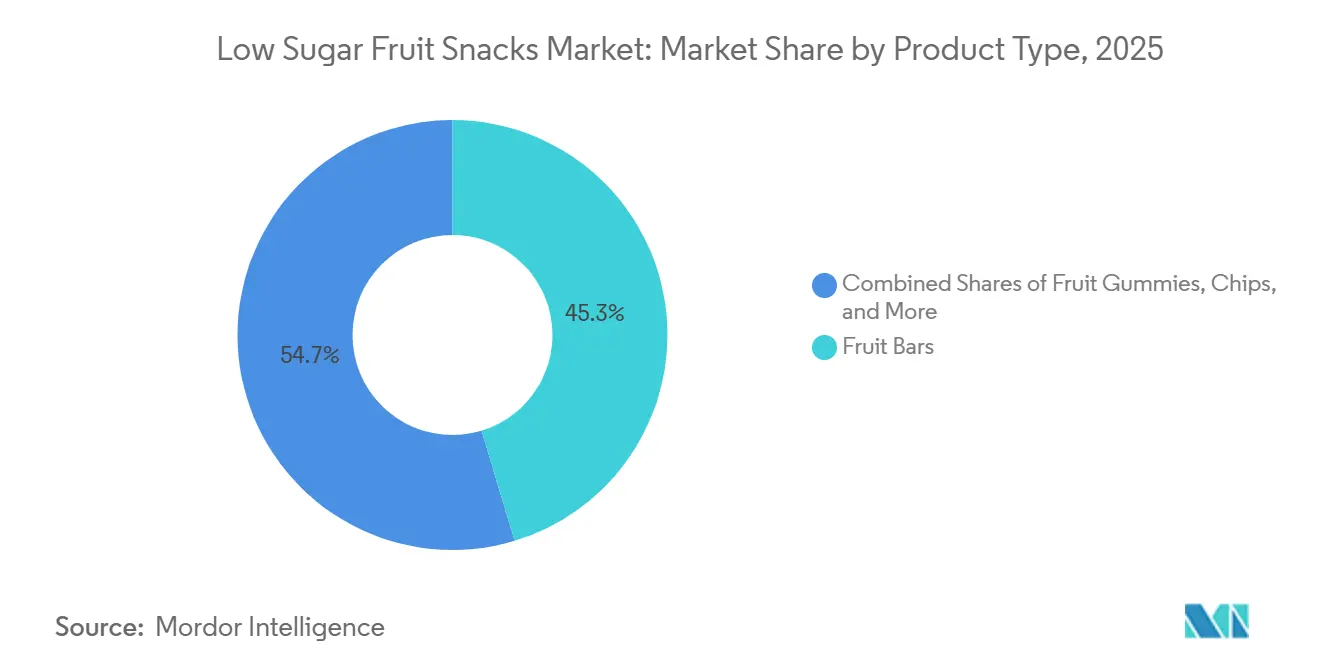
- Nach Produkttyp hielten Fruchtriegel im Jahr 2025 einen Marktanteil von 45,32 % am Markt für zuckerarme Fruchtsnacks, während getrocknete Fruchtprodukte bis 2031 voraussichtlich mit einer CAGR von 13,56 % wachsen werden.
- Nach Art hielten konventionelle Produkte im Jahr 2025 einen Kategoriewertanteil von 75,48 %, während Bio-Produkte bis 2031 voraussichtlich mit einer CAGR von 13,79 % wachsen werden.
- Nach Verpackungstyp hielten Beutel im Jahr 2025 einen Marktanteil von 38,52 %, während Schachteln und Kartons bis 2031 voraussichtlich mit einer CAGR von 13,68 % wachsen werden.
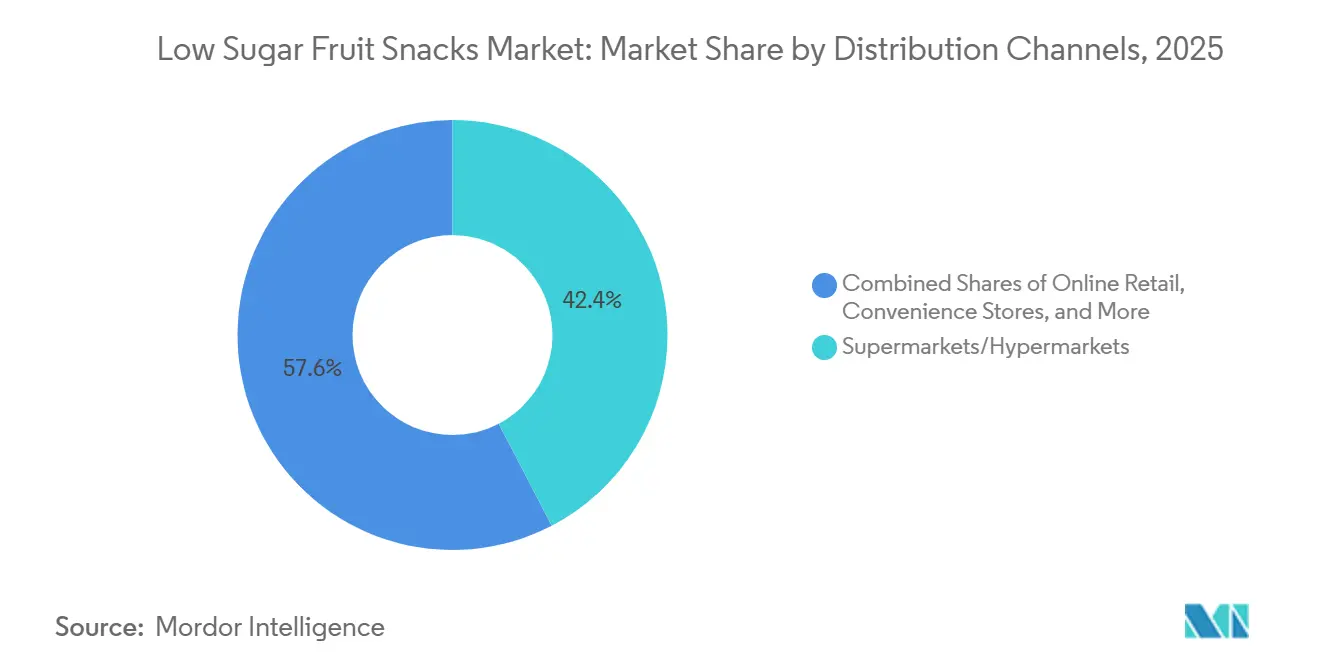
- Nach Vertriebskanal repräsentierten Supermärkte und Verbrauchermärkte im Jahr 2025 42,36 % der Marktgröße für zuckerarme Fruchtsnacks, während Online-Einzelhandelskanäle bis 2031 voraussichtlich mit einer CAGR von 14,01 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Kategoriewertanteil von 36,56 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,77 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für zuckerreduzierte Snackoptionen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende staatliche Initiativen zur Förderung der Zuckerreduzierung | +1.6% | Nordamerika und EU; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach praktischen und portionskontrollierten Fruchtsnacks | +1.8% | Global, am stärksten in Nordamerika und urbanen Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für Clean-Label- und allergenfreie Produkte | +1.4% | Nordamerika, Europa und Kernmärkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Auswahl und Verarbeitung natürlich süßer Früchte | +1.2% | Nordamerika und Europa (primär), Asien-Pazifik aufstrebend | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung haltbarer Fruchtprodukte in modernen Einzelhandelskanälen | +0.9% | Asien-Pazifik und Schwellenmärkte; Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für zuckerreduzierte Snackoptionen
Das Verbraucherinteresse an zuckerreduzierten Snacks spiegelt eine anhaltende Aufmerksamkeit für die Stoffwechselgesundheit wider und ist keine kurzlebige Diätpräferenz. Eltern beurteilen beim Kauf von Snacks für Kinder zunehmend den Zuckergehalt, was zuckerreduzierte Präferenzen in den regulären Haushaltseinkauf überträgt. Dies weitet den Kauf über den individuellen Erwachsenenkonsum hinaus aus und kann die Kaufhäufigkeit über verschiedene Einkommensgruppen hinweg erhöhen. Die Regel der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für den Anspruch „gesund” trat am 25. Februar 2025 in Kraft. Für Fruchtprodukte legt die Regel eine Grenze für zugesetzten Zucker von 2 % des Tageswerts fest, und die erforderliche Einhaltung beginnt am 25. Februar 2028[1]. Marken, die die Rezepturarbeit vor dem Stichtag abschließen, können eine klarere Positionierung auf der Vorderseite der Verpackung einnehmen als Marken, die später reformulieren.
Zunehmende staatliche Initiativen zur Förderung der Zuckerreduzierung
Staatliche Maßnahmen machen die Zuckerreduzierung zu einer regelmäßigeren Anforderung an die Produktentwicklung. Das Vereinigte Königreich verlängerte die Abgabe auf die Erfrischungsgetränkeindustrie im November 2025, senkte den Schwellenwert von 5 g auf 4,5 g pro 100 ml und schloss milchbasierte Getränke mit Zuckerzusatz ein[2]. Die Richtlinie hat einen Einhaltungstermin zum 1. Januar 2028 und soll täglich 17 Millionen Kalorien aus der nationalen Ernährung entfernen. Schottland schränkte die prominente Platzierung und Preisaktionen für Produkte mit hohem Fett-, Salz- und Zuckergehalt gemäß seinen Vorschriften von 2025 ein, während die walisischen Vorschriften am 26. März 2026 in Kraft traten. Das Vereinigte Königreich veröffentlichte im August 2025 auch freiwillige Leitlinien, in denen Hersteller von Babynahrung aufgefordert wurden, den Zucker- und Salzgehalt in Produkten für Kinder bis zu 36 Monaten bis Februar 2027 zu reduzieren. Diese Maßnahmen unterstützen die Nachfrage nach reformulierten Fruchtsnacks, insbesondere dort, wo Hersteller bereits strengere Ernährungserwartungen erfüllen.
Steigende Nachfrage nach praktischen und portionskontrollierten Fruchtsnacks
Städtische Doppelverdiener-Haushalte und berufstätige Erwachsene bevorzugen Einzelportionssnacks, die keine Zubereitung erfordern. Haltbare Fruchtsnacks können in Lunchboxen, Sporttaschen, Handgepäck und Schreibtischschubladen aufbewahrt werden, wo gekühlte Produkte weniger praktisch sind. Dies macht Bequemlichkeit und Portionskontrolle für den Markt für zuckerarme Fruchtsnacks wichtig. Abonnementdienste können den Weg von der Erstprobe zum Wiederholungskauf verkürzen, da Käufer vertraute Produkte nachbestellen können, ohne zum Regal zurückzukehren. Eine Studie aus dem Jahr 2025 ergab, dass Fruchtleder mit präbiotischen Fructooligosaccharid-Fasern eine akzeptable Schmackhaftigkeit beibehalten und gleichzeitig den zugesetzten Zucker senken könnten. Die Einbeziehung von Ballaststoffen kann daher die Anforderungen zuckerreduzierter Rezepturen erfüllen und gleichzeitig eine funktionelle Produktpositionierung unterstützen.
Wachsende Präferenz für Clean-Label- und allergenfreie Produkte
Clean-Label-Produkte sind für viele gesundheitsbewusste Snackkäufer, insbesondere in Nordamerika und Nordeuropa, zu einer grundlegenden Erwartung geworden. Allergenfreie Produkte können auch Beschaffungskanäle in Schulen, Flugzeugcatering, Krankenhauseinzelhandel und betrieblichen Wellness-Programmen erschließen. Diese Kanäle können eine Wiederholungsnachfrage erzeugen, die weniger von Einzelhandelsaktionen und kurzfristigen Preisaktivitäten abhängig ist. Zutaten-Transparenz ist besonders wichtig für digital-native Marken, die Verbraucher über Social Commerce gewinnen. Unternehmen können klare Zutatenlisten und natürliche Farbquellen nutzen, um sowohl die Clean-Label-Positionierung als auch die Online-Produktauffindbarkeit zu unterstützen. Dieser Ansatz gibt dem Markt für zuckerarme Fruchtsnacks einen Weg, über Rezepturtransparenz zu konkurrieren und nicht nur über Sichtbarkeit im Regal.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher natürlicher Zuckergehalt in getrockneten Früchten | -1.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Reformulierungskosten für Textur und Geschmack | -1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kritische Verbraucherprüfung von verarbeiteten Früchten und Gesundheitsaussagen | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatilität bei Fruchternte und Rohstoffpreisen | -0.6% | Fruchtanbauregionen in Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inhärent hoher natürlicher Zuckergehalt in getrockneten Früchten
Getrocknete Früchte sind ein schnell wachsendes Format, aber ihr natürlicher Fruktose- und Glukosegehalt kann eine zuckerarme Positionierung erschweren. Datteln, Rosinen und gesüßte Cranberries enthalten in getrockneter Form 60 g bis 80 g Gesamtzucker pro 100 g. Dies schafft eine Lücke zwischen der Kennzeichnung „ohne Zuckerzusatz” und der Aufmerksamkeit der Verbraucher für den Gesamtzucker pro Portion. Die aktuellen Offenlegungsregeln lösen diesen Unterschied für Käufer, die die Gesamtzuckeraufnahme beurteilen, nicht vollständig auf. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 identifizierte Vakuumimprägnierung, gepulste elektrische Feldbehandlung und Kaltplasmaverarbeitung als Möglichkeiten zur Reduzierung der glykämischen Belastung bei gleichzeitiger Erhaltung des Polyphenolgehalts. Die kommerzielle Nutzung bleibt begrenzt, sodass das natürliche Zuckerproblem weiterhin einen Großteil des Marktes für zuckerarme Fruchtsnacks einschränkt.
Hohe Reformulierungskosten bei gleichzeitiger Beibehaltung von Produkttextur und Geschmack
Zugesetzter Zucker unterstützt die Feuchtigkeitskontrolle, Bindung, Geschmacksabgabe und Haltbarkeit bei Fruchtsnacks. Eine Reduzierung kann daher mehrere Produkteigenschaften gleichzeitig beeinflussen, einschließlich der Art und Weise, wie sich ein Snack anfühlt, schmeckt und während der Lagerung verhält. Gummibärchen und Fruchtleder sind besonders empfindlich, da Käufer Texturveränderungen schnell bemerken und ein Produkt, das nicht den vertrauten Erwartungen entspricht, möglicherweise nicht akzeptieren. Reformulierungsbedarf kann Forschungs-, Entwicklungs-, Zutatenqualifizierungs- und Produktionsarbeiten für jede Produktvariante hinzufügen. Dies stellt eine größere Belastung für kleinere Marken mit begrenzten Ressourcen für wiederholte Rezepturversuche und für Änderungen über mehrere Produktformate hinweg dar. Es konzentriert auch die Fähigkeit, sauberere Produkte zu entwickeln, bei besser finanzierten Herstellern, obwohl kleinere Herausforderer oft am schnellsten neue Produkte einführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fruchtriegel führend, getrocknete Formate beschleunigen sichFruchtriegel hielten im Jahr 2025 einen Marktanteil von 45,32 % am Markt für zuckerarme Fruchtsnacks, während getrocknete Fruchtprodukte von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,56 % wachsen werden. Fruchtriegel profitieren von ihrer Fähigkeit, Dattel-Nuss-Basen, komprimierte gefriergetrocknete Mischungen und andere Zutatenkombinationen zu verwenden, die an verschiedene Verbraucherpräferenzen angepasst werden können. Diese Flexibilität hilft Marken, verschiedene Preissegmente zu bedienen, ohne das grundlegende portable Format zu ändern oder von vertrauten Riegelkaufgewohnheiten abzuweichen. Ihre etablierte Platzierung im nordamerikanischen und europäischen Einzelhandel unterstützt ebenfalls den anhaltenden Absatz und erleichtert es Käufern, das Format zu finden. Getrocknete Fruchtprodukte wachsen schneller, da gefriergetrocknete Formate eine knusprige Textur und ein niedrigeres Feuchtigkeitsprofil bieten, das sich von herkömmlichen luftgetrockneten Optionen unterscheidet. Gefriergetrocknete Varianten bewahren 90 % bis 98 % des Polyphenol- und Antioxidantiengehalts, was ihre ernährungsbasierte Attraktivität unterstützt. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 identifizierte die hochfrequenzunterstützte Gefriertrocknung als skalierbare Option, die die Sublimationszykluszeiten um 30 % bis 40 % verkürzen könnte[3]. Kürzere Verarbeitungszeiten könnten die Kosten für Hersteller senken, die die Technologie während des Prognosezeitraums einführen.
Fruchtchips gewinnen als texturorientierte Alternative zu herkömmlichen Chips an Interesse. Vakuumfrittieren und Lufttrocknung können fettärmere und zuckerreduzierte Profile unterstützen und gleichzeitig ein vertrautes Snackerlebnis für Verbraucher bieten, die Knusprigkeit schätzen. Fruchtgummis stehen vor einer schwierigeren Rezepturaufgabe, da Zucker eine direkte Rolle bei der Gelbildung spielt und nicht ohne sorgfältige Änderungen am Rezept entfernt werden kann. Funktionelle Zusätze wie Probiotikakulturen, präbiotische Ballaststoffe und Vitamine ermöglichen es Herstellern, nach der Zuckerreduzierung Premium-Preise zu unterstützen. Diese Zusätze geben Unternehmen auch einen Grund, Fruchtgummis als Produkte mit mehr als einem ernährungsbezogenen Zweck zu präsentieren. Die funktionelle Positionierung wandelt Fruchtgummis von einem hauptsächlich süßen Snack in ein Mehrnutzen-Format um. Gebackene Snacks und Fruchtmischungssnacks verbleiben in der sonstigen Kategorie und spiegeln frühe Arbeiten zu einem breiteren Texturangebot wider. Diese Produkte bieten Unternehmen eine weitere Möglichkeit, Käufer anzusprechen, die Abwechslung wünschen, ohne zu herkömmlichen zuckerhaltigen Snacks zurückzukehren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art:
Konventionell dominiert, Biologisch erzielt Premium-WachstumKonventionelle Produkte hielten im Jahr 2025 einen Kategoriewertanteil von 75,48 %, während Bio-Formate bis 2031 voraussichtlich mit einer CAGR von 13,79 % wachsen werden. Konventionelle Produkte bleiben wichtig, da sie für preissensible Haushalte zugänglicher sind und von der Expansion von Eigenmarken im Mainstream-Lebensmittelhandel profitieren. Dies verschafft konventionellen Formaten eine anhaltende Mehrheitsposition im Prognosezeitraum und hält sie für einen breiten Haushaltszugang bedeutsam. Bio-Produkte wachsen schneller bei Verbrauchern in den Vereinigten Staaten, Nordeuropa und städtischen asiatisch-pazifischen Märkten. Diese Käufer sind bereit, einen Aufpreis von 30 % bis 60 % für zertifiziert-biologische Eigenschaften zu zahlen. Zertifizierte Lieferketten stellen eine Eintrittsbarriere dar, da Marken keine Bio-Positionierung beanspruchen können, ohne die Zertifizierungsanforderungen zu erfüllen. Diese Struktur hilft etablierten Betreibern, ihre Margen zu schützen und gleichzeitig ein differenziertes Wertversprechen zu unterstützen.
Der Bio-Aufpreis fördert auch Investitionen in die Lohnfertigung in Südamerika und Südostasien. Diese Regionen verfügen über zertifiziert-biologische Rohstoffe, die zu niedrigeren Kosten als Lieferungen aus reifen westlichen Märkten erhältlich sein können, was sie für die künftige Versorgungsbasis relevant macht. Eine größere Lieferkettenkapazität kann mehr Marken Zugang zu Bio-Zutaten verschaffen und ein breiteres Angebot an zertifizierten Produkten unterstützen. Sie kann auch dazu beitragen, den Aufpreis im Mainstream-Einzelhandel im Laufe der Zeit handhabbar zu machen. Der Markt für zuckerarme Fruchtsnacks wird daher wahrscheinlich erleben, dass das Bio-Wachstum von einem hauptsächlich premiumgeführten Muster zu einem größeren Volumen in den späteren Prognosejahren übergeht. Die Veränderung würde den Wert der Zertifizierung nicht beseitigen, könnte aber den Zugang zu zertifizierten Produkten erweitern. Konventionelle Produkte werden weiterhin durch Erschwinglichkeit und breite Lebensmittelverteilung unterstützt. Die beiden Natursegmente werden daher unterschiedliche Verbraucherbedürfnisse bedienen, anstatt der gleichen Preisstrategie zu folgen.
Nach Verpackung:
Convenience-Architektur prägt sowohl Umsatz als auch WahrnehmungBeutel hielten im Jahr 2025 einen Kategoriewertanteil von 38,52 % und bleiben das führende Verpackungsformat im Markt für zuckerarme Fruchtsnacks. Ihre Wiederverschließbarkeit, Feuchtigkeitsbarriereleistung und Verwendung bei getrockneten Fruchtstreifen, gefriergetrockneten Clustern und Fruchtriegeln unterstützen diese Position. Einzelportionsbeutel enthalten in der Regel 20 g bis 30 g und ermöglichen es Unternehmen, den Zuckergehalt pro Packung klar anzuzeigen. Dies kann gesundheitsbewussten Käufern helfen, die Portionsgröße zu beurteilen, ohne die Rezeptur eines Produkts zu ändern. Schachteln und Kartons werden bis 2031 voraussichtlich mit einer CAGR von 13,68 % von 2026 wachsen. Mehrportionskartons eignen sich für Lunchbox-Anlässe für Kinder in Nordamerika und Europa. Sie unterstützen auch institutionelle Käufe durch Schulen und betriebliche Wellnessprogramme, die portionskontrollierte Snacks suchen. Becher und Gläser dienen Anlässen zu Hause und im Foodservice, während kompostierbare Beutel und monomaterielle flexible Strukturen bei europäischen Lebensmittelhändlern an Interesse gewinnen.
Verpackungen ermöglichen gleichzeitig den Zugang zu mehreren Verkaufsumgebungen im Markt für zuckerarme Fruchtsnacks. Karton-Variantenpacks können höhere Warenkorbwerte und abonnementfähige Sortimente im E-Commerce unterstützen. Dies gibt ihnen eine Rolle, die sich von Einzelgeschmacksbeuteln unterscheidet, auch wenn beide Formate demselben Haushalt dienen. Beutel bieten weiterhin eine praktische Kombination aus Tragbarkeit, Wiederverschließbarkeit und Produktschutz. Pflanzenbasierte Mehrschichtbeschichtungen können Beuteln helfen, recycelbare Verpackungseigenschaften anzustreben, ohne die Feuchtigkeitsbarriereleistung zu verringern. Marken, die den europäischen Vertrieb anstreben, müssen möglicherweise Verpackungsupgrades finanzieren und gleichzeitig für Rezepturarbeiten bezahlen. Diese kombinierte Nachfrage kann Verpackungsinvestitionen bei Unternehmen mit größerer finanzieller Kapazität konzentrieren.
Nach Vertriebskanälen:
Stationärer Einzelhandel als Anker, digitale Kanäle überholenSupermärkte und Verbrauchermärkte machten im Jahr 2025 42,36 % der Marktgröße für zuckerarme Fruchtsnacks aus, während Online-Einzelhandelskanäle bis 2031 voraussichtlich mit einer CAGR von 14,01 % wachsen werden. Der stationäre Einzelhandel bleibt wichtig, da er Impulskäufe und hohe Verkaufsvolumina für etablierte Marken unterstützt. Große Lebensmittelgeschäfte erweitern auch die Regalfläche für Bio-Fruchtsnack-Optionen. Online-Kanäle wachsen schneller, weil Käufer direkt nach Zutatenangaben und spezifischen Ernährungsbedürfnissen suchen können. Dieses Suchverhalten leitet Verbraucher zu Marktplätzen, Abonnementdiensten und markeneigenen Shops. Digitale Kanäle ermöglichen es Herausforderermarken, Kunden zu erreichen, ohne die für die Supermarktplatzierung erforderlichen Handelsausgaben. Sie liefern auch direkte Informationen zu Ernährungspräferenzen und Geschmacksvorlieben. Diese Informationen können eine schnellere Produktentwicklung als ein reines Einzelhandelsmodell unterstützen.
Convenience-Stores und Fachgeschäfte haben eine andere Rolle im Markt für zuckerarme Fruchtsnacks. Sie bieten Probierchancen für gefriergetrocknete und Premium-Produkte bei Naturkosthändlern, Flughäfen, Fitnessstudios und anderen Transitstandorten, an denen Käufer häufig unmittelbare, anlassbezogene Entscheidungen treffen. In diesen Umgebungen konkurrieren Fruchtsnacks mit Proteinriegeln und Süßwaren um anlassbezogene Käufe. Weitere Vertriebskanäle umfassen Schulen, Gesundheitseinrichtungen und betriebliche Wellnessprogramme. Diese Käufer überprüfen die Kriterien für verpackte Lebensmittel mit größerer Aufmerksamkeit auf Ernährungsnachweise. Marken, die institutionelle Anforderungen erfüllen, können eine wiederkehrende Nachfrage entwickeln, die nicht von Einzelhandelsaktionen abhängt. Stationäre Geschäfte bleiben die Verkaufsbasis für einen breiten Haushaltszugang. Der Online-Einzelhandel wird weiterhin den schnelleren Kanal für Entdeckung, direkte Verbraucherbeziehungen und nationale Expansion kleinerer Marken bieten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für zuckerarme Fruchtsnacks in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Anteil von 36,56 % am Kategoriewert. Die Region profitiert von etablierten Einzelhandelsnetzwerken für Gesundheitssnacks und einem ausgereiften Direktvertriebsumfeld an Verbraucher. Diese Kanäle bieten neueren Marken Alternativen zum traditionellen Einzelhandels-Gatekeeping und ermöglichen es ihnen, Produkte mit fokussierten Verbrauchergruppen zu testen. Die Vereinigten Staaten sind der Hauptbeitragszahler, wobei die Ballungsräume Kalifornien und Texas eine starke Akzeptanz von Fruchtsnack-Abonnements zeigen. Kanada unterstützt die Nachfrage nach Bio- und allergenfreien Produkten. In Mexiko wächst das Interesse unter urbanen Mittelschichtverbrauchern. Europa ist das zweitgrößte regionale Gebiet. Deutschland, das Vereinigte Königreich und Frankreich führen den Konsum an, während Schweden und die Niederlande eine starke Akzeptanz von Bio-Fruchtsnacks zeigen. Die Einzelhandelsreife bietet Unternehmen in Nordamerika und Europa mehrere mögliche Wege, Verbraucher zu erreichen. Dazu gehören Supermarktplatzierungen, Fachhandel, Direktbestellungen und Mehrfachpackungen für Familien. Der Fokus auf Gesundheitsnachweise ist in diesen Regionen ebenfalls stärker ausgeprägt. Das unterstützt die Nachfrage nach klaren Informationen zu Zucker, Zutaten und Zertifizierungen.
Markt für zuckerarme Fruchtsnacks im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 13,11 % wachsen – die schnellste Rate unter allen Regionen im Markt für zuckerarme Fruchtsnacks. Urbanisierung, steigende verfügbare Einkommen der Mittelschicht und veränderte Ernährungsgewohnheiten unterstützen dieses Wachstum in China, Indien und Südostasien. China sticht durch den digitalen Handel hervor, wo Marken-Fruchtsnacks über Tmall, JD.com und Social Commerce gefunden werden. Diese Kanäle ermöglichen es Marken, nationale Reichweite aufzubauen, ohne gleichermaßen umfangreiche Investitionen in den stationären Einzelhandel zu tätigen. In Indien werden angereicherte zuckerarme Produkte für städtische Eltern als Möglichkeit zur Versorgung mit Mikronährstoffen positioniert. Vietnam, Indonesien und Thailand entwickeln sich zu aufstrebenden Märkten, da die Ausgaben für verpackte Snacks mit der Urbanisierung steigen. Japan und Südkorea bleiben Premiummärkte, die gefriergetrocknete Produkte, Premium-Beutel und Sourcing mit zertifiziertem Ursprung bevorzugen. Die Region umfasst daher sowohl wertorientierte als auch premiumorientierte Kaufumgebungen. Digitale Entdeckung kann Marken dabei helfen, Formate und Produktversprechen auf diese unterschiedlichen Verbraucherbedürfnisse abzustimmen. Die Möglichkeit, über den E-Commerce einzusteigen, ist besonders relevant, wo der physische Vertrieb noch ungleichmäßig ist. Dies macht die Kanalauswahl eng mit der marktspezifischen Entwicklung auf Länderebene verknüpft.
Markt für zuckerarme Fruchtsnacks in Südamerika und dem Nahen Osten und Afrika
Südamerika entwickelt sich in einem moderaten Tempo, wobei Brasilien der Hauptbeitragszahler ist und Argentinien, Peru, Kolumbien und Chile weitere Nachfrage hinzufügen. Die Region bietet tropische Zutaten wie Açaí, Guave, Passionsfrucht, Cupuaçu und Maracuja, die Produkte im Markt für zuckerarme Fruchtsnacks für den Export differenzieren können. Diese Beschaffungsbasis unterstützt die Produktion für die Einzelhandelsnachfrage in Nordamerika und Europa. Der Nahe Osten und Afrika umfasst Märkte auf unterschiedlichen Entwicklungsstufen. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind importintensive Premiumsnackmärkte, in denen gesundheitsorientierte Produkte stärkere Preispositionen erzielen können. Südafrika führt die Entwicklung im organisierten afrikanischen Einzelhandel an. Nigeria und Ägypten sind Märkte in einem früheren Stadium, in denen Urbanisierung und die Ausweitung des modernen Handels die Voraussetzungen für die Akzeptanz von Marken-Gesundheitssnacks schaffen. Die Beschaffung tropischer Früchte stellt eine klare Verbindung zwischen der regionalen Landwirtschaft und der internationalen Produktentwicklung her. Dies kann Lieferanten helfen, verschiedenen Märkten unterschiedliche Geschmacksprofile anzubieten, die bereits konventionellere Fruchtformate kennen. Importorientierte Golfmärkte bieten einen separaten Weg für Premiumprodukte. Afrikanische Märkte in einem früheren Stadium sind stärker von der weiteren Expansion des organisierten Einzelhandels und des modernen Handels abhängig.
Wettbewerbslandschaft
Marktkonzentration
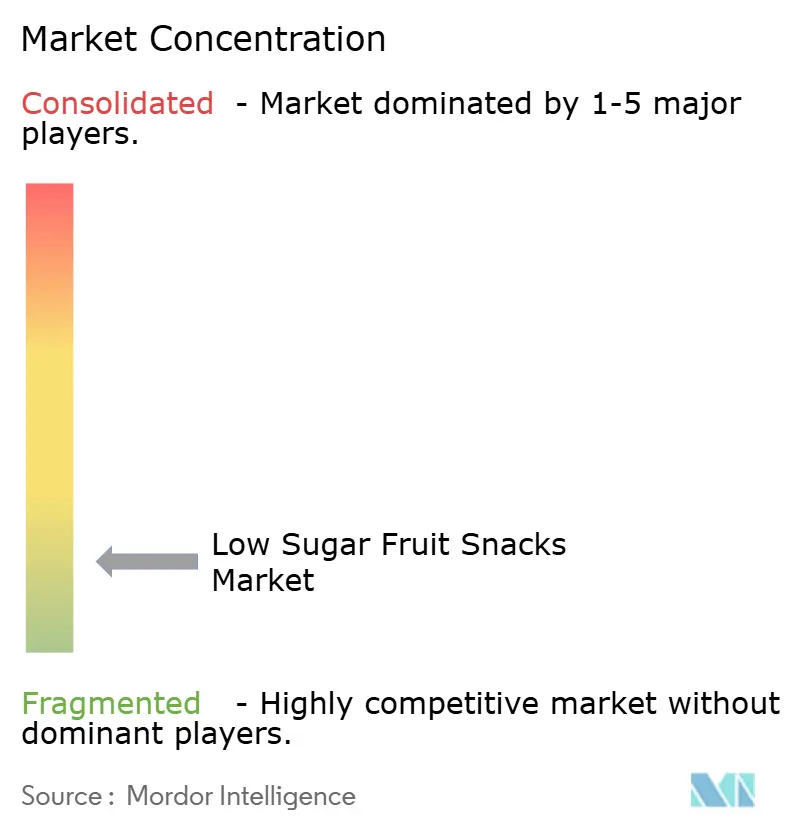
Der Markt für zuckerarme Fruchtsnacks ist stark fragmentiert, wobei kein einzelnes Unternehmen eine entscheidende Preissetzungsmacht besitzt. Multinationale Markenunternehmen nutzen etablierte Vertriebsnetzwerke und Einzelhandelsinvestitionen, um Regalflächen zu sichern. Spezialisten- und Herausforderermarken konkurrieren durch transparente Rezepturen, zertifizierte Qualifikationen und Direktvertriebsgeschwindigkeit. Funktionelle Zusätze wie probiotische Kulturen, präbiotische Fasern und Vitamine werden zu einem wichtigen Mittel zur Unterstützung von Aufpreisen. Diese Merkmale können auch die Leichtigkeit verringern, mit der Eigenmarken Markenprodukte ersetzen. Die Übernahme von Kellanova durch Mars, Incorporated wurde im Dezember 2025 für 35,90 Milliarden USD abgeschlossen. Die Transaktion brachte Kellanova-Marken wie RXBAR und Special K zusammen mit Mars-Marken wie Kind zusammen und schuf eine größere Verhandlungsmacht gegenüber dem Einzelhandel.
Diese größere Skalierung kann die Regalzuteilung für kleine Betreiber, die auf Co-Manufacturing angewiesen sind, schwieriger machen. Kleinere Marken haben weiterhin Chancen in betrieblichem Wellness, Gesundheitswesen und Flugzeugcatering. Sie haben auch Möglichkeiten bei funktionellen Produkten, die eine auf das Mikrobiom ausgerichtete oder GLP-1-angrenzende Positionierung unterstützen. Unterdurchdrungene Asien-Pazifik- und Naher-Osten-und-Afrika-Märkte bieten einen weiteren Weg, da sich der moderne Einzelhandel schneller entwickelt als das Markenangebot in der Kategorie. Aufstrebende Wettbewerber im Markt für zuckerarme Fruchtsnacks beginnen oft als Direktvertrieb- oder E-Commerce-Unternehmen. Sie nutzen Social Commerce, um Produkterprobung aufzubauen, ohne herkömmliche Listungsgebühren zu zahlen. Direkte Kundeninformationen helfen ihnen dann, Rezepturen und Produktauswahl schneller anzupassen. Diese Struktur hält den Markt für zuckerarme Fruchtsnacks wettbewerbsfähig, auch wenn größere Unternehmen ihre Skalierung erhöhen. Das Wettbewerbsgleichgewicht hängt daher sowohl vom Regalzugang als auch von der Fähigkeit ab, Käufer außerhalb des Geschäfts zu erreichen.
Verarbeitungstechnologie kann auch wettbewerbliche Differenzierung im Markt für zuckerarme Fruchtsnacks unterstützen. Die wissenschaftliche Überprüfung aus dem Jahr 2025 zur Verarbeitung getrockneter Früchte berichtete, dass hochfrequenzunterstützte Gefriertrocknung die Sublimationszykluszeiten um 30 % bis 40 % reduzieren kann. Unternehmen, die solche Prozesse kommerzialisieren, können die Effizienz verbessern und gleichzeitig die Produktqualität unterstützen. Die Produktentwicklung bewegt sich auch in Richtung saubererer Etiketten, mehr Ballaststoffe und funktioneller Vorteile. Mars schloss seine Kellanova-Transaktion nach Erhalt von 28 erforderlichen globalen Regulierungsgenehmigungen ab. PIM Brands erweiterte die Welch's Fusions-Reihe im Januar 2026 mit den Sorten Citrus Surge und Tropical Tornado. Die frühere Mango-Pfirsich-Ergänzung vom Mai 2025 erweiterte auch die Kernreihe Welch's Fruit Snacks.
Branchenführer im Bereich zuckerarme Fruchtsnacks
-
General Mills, Inc.
-
PIM Brands, Inc.
-
Nestlé S.A.
-
Dole Food Company, Inc.
-
Chaucer Foods Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zuckerarme Fruchtsnacks Unternehmen in diesem Bericht
- PIM Brands, Inc.
- General Mills, Inc.
- Kellanova
- Nestlé S.A.
- SunOpta Inc.
- Danone S.A.
- Dole Food Company, Inc.
- Del Monte Foods, Inc.
- Tyson Foods, Inc.
- Mars, Incorporated
- The Hain Celestial Group, Inc.
- Materne North America Corp.
- That's It Nutrition, LLC
- Solely, Int. Inc.
- RIND Snacks, Inc.
- Bare Foods Co.
- Crispy Green, Inc.
- Chaucer Foods Ltd
- Wallaroo Foods Ltd
- BEAR Snacks
- BranchOut Food Inc.
- SmartSweets Inc.
- Mount Franklin Foods, LLC
Neueste Industrielle Entwicklungen in Markt für zuckerarme Fruchtsnacks
- Juni 2026: BranchOut Food kündigte eine bedeutende Erweiterung seiner Einzelhandelspräsenz durch die Einführung von fünf Marken-Snack-SKUs bei einem führenden US-amerikanischen Masseneinzelhändler ab September 2026 an. Der Rollout umfasst seine meistverkauften Crunchy Pineapple Chips und Crunchy Mango Chips sowie drei neue Produkte: BBQ Sweet Potato Sticks, Apple Cheddar Crunch und Veggie Cheddar Crunch.
- März 2026: Meiji erweiterte sein Portfolio an funktionellen Süßwaren mit dem landesweiten Launch von Frubi by Fruit Juice Gummy Blueberry & Pomegranate, einem schönheitsfokussierten Fruchtgummi aus 100 % Fruchtsaft, angereichert mit Kollagen, Polyphenolen und Meijis proprietärem Ceramid-Inhaltsstoff.
- Februar 2026: That's It. erweiterte sein Portfolio an funktionellen Snacks durch die Einführung einer neuen Reihe von Fiber Fruit Bars mit drei Varianten mit 2 g, 4 g und 7 g natürlich gewonnenem Ballaststoff, um unterschiedliche Verbraucherbedürfnisse und Altersgruppen zu bedienen. Die Produkte wurden vor der Expo West 2026 vorgestellt und werden über große Einzelhändler wie Target, Walmart und Sam's Club eingeführt.
Berichtsumfang des globalen Marktes für zuckerarme Fruchtsnacks
Segmentierungsübersicht
| Getrocknete Fruchtprodukte | Luftgetrocknet |
| Gefriergetrocknet | |
| Fruchtriegel | |
| Fruchtchips | |
| Fruchtgummis | |
| Sonstige (gebackene Snacks, Fruchtmischungssnacks) |
| Konventionell |
| Biologisch |
| Beutel |
| Schachteln und Kartons |
| Becher und Gläser |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience-/Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Getrocknete Fruchtprodukte | Luftgetrocknet |
| Gefriergetrocknet | ||
| Fruchtriegel | ||
| Fruchtchips | ||
| Fruchtgummis | ||
| Sonstige (gebackene Snacks, Fruchtmischungssnacks) | ||
| Art | Konventionell | |
| Biologisch | ||
| Verpackung | Beutel | |
| Schachteln und Kartons | ||
| Becher und Gläser | ||
| Sonstige | ||
| Vertriebskanäle | Supermärkte/Hypermärkte | |
| Convenience-/Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert von zuckerarmen Fruchtsnacks bis 2031?
Die Kategorie wird bis 2031 voraussichtlich 6,02 Milliarden USD erreichen und von 2026 an mit einer CAGR von 12,91 % wachsen.
Welcher Produkttyp führt den Absatz von zuckerarmen Fruchtsnacks an?
Fruchtriegel führten im Jahr 2025 mit einem Wertanteil von 45,32 %, da sie mehrere Preissegmente und Einzelhandelsumgebungen bedienen können.
Welches Format wird bis 2031 voraussichtlich am schnellsten wachsen?
Getrocknete Fruchtprodukte werden voraussichtlich mit einer CAGR von 13,56 % wachsen, unterstützt durch die Nachfrage nach gefriergetrockneten Formaten. Ihre knusprige Textur und ihr niedrigeres Feuchtigkeitsprofil unterscheiden sie von herkömmlichen Trockenfruchtalternativen.
Warum wachsen biologische Fruchtsnacks schnell?
Bio-Produkte werden voraussichtlich mit einer CAGR von 13,79 % wachsen, da Käufer Aufpreise für zertifiziert-biologische Eigenschaften zahlen.