
Tamaño y Participación del Mercado de Snacks de Frutas Bajos en Azúcar
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.91 % |
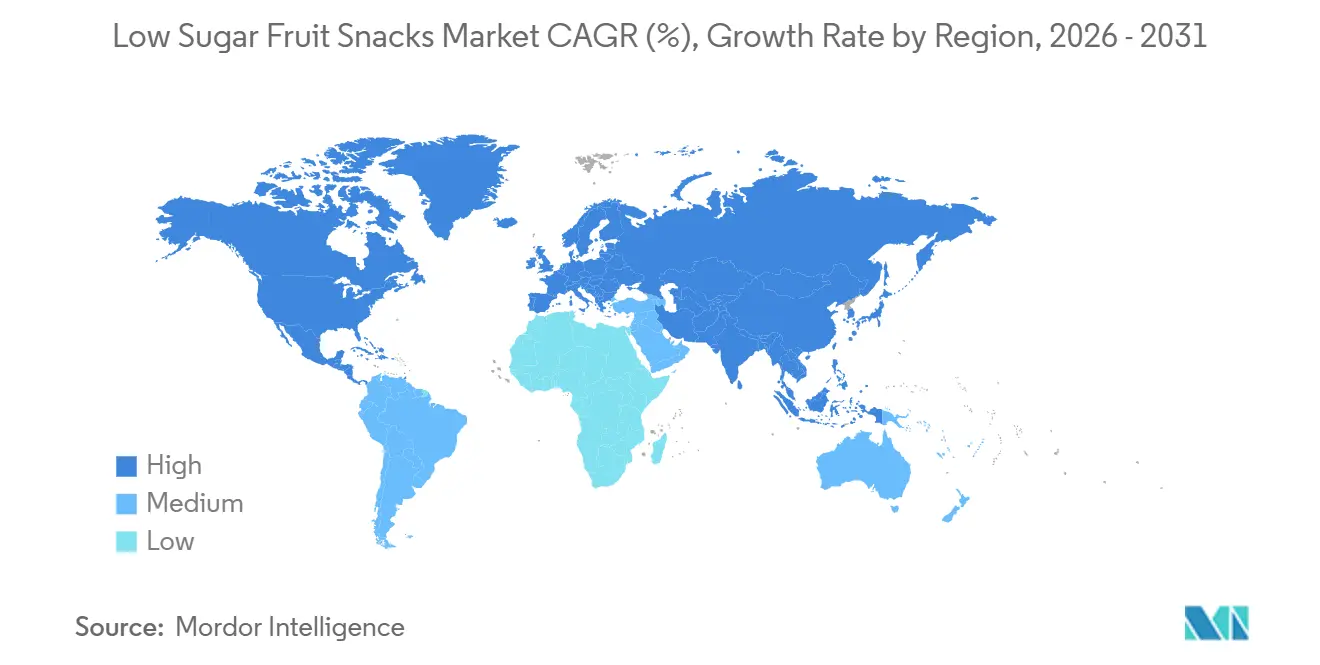
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Snacks de Frutas Bajos en Azúcar por Mordor Intelligence
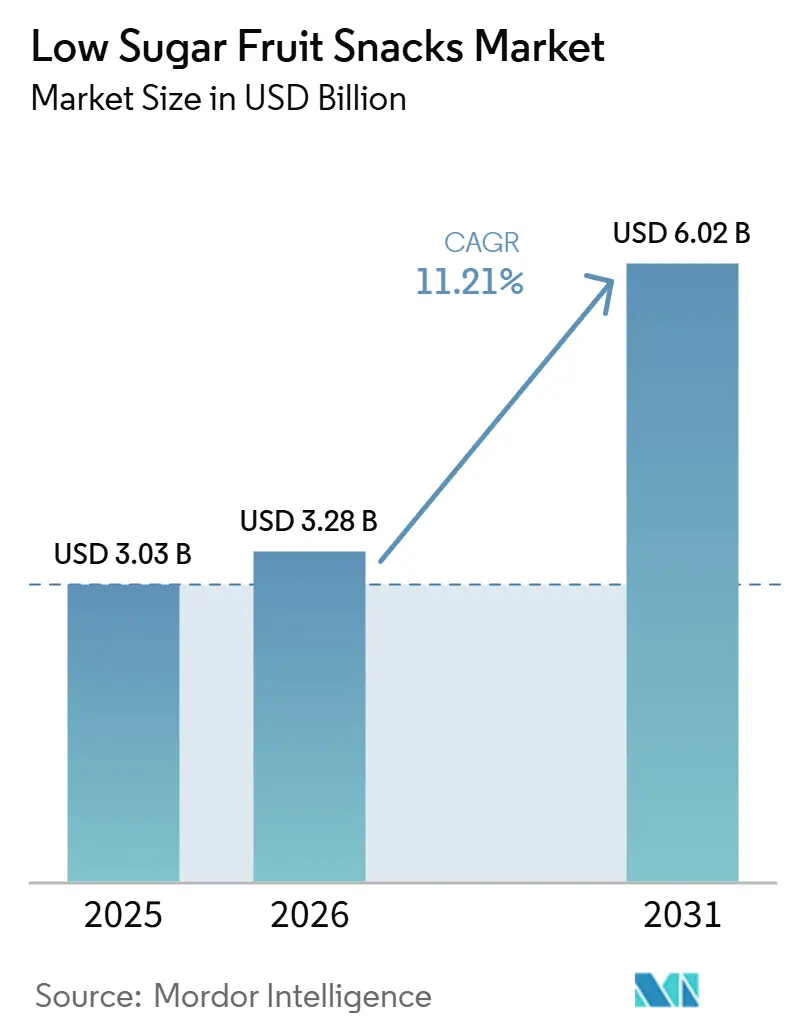
Se espera que el tamaño del Mercado de Snacks de Frutas Bajos en Azúcar aumente de 3,03 mil millones de USD en 2025 a 3,28 mil millones de USD en 2026 y alcance los 6,02 mil millones de USD en 2031, creciendo a una CAGR del 12,91% durante el período 2026-2031. El Mercado de Snacks de Frutas Bajos en Azúcar está siendo moldeado por consumidores que están reemplazando los snacks azucarados convencionales por productos con declaraciones de sin azúcar añadido, azúcar reducido y etiqueta limpia. Una mayor atención a la salud metabólica ha reforzado este cambio en los Estados Unidos, el Reino Unido y Australia, donde los compradores vinculan cada vez más sus elecciones habituales de snacks con sus hábitos alimenticios más amplios. La lectura de etiquetas se ha vuelto más habitual entre los compradores millennials y de la Generación Z, y este comportamiento también está influyendo en las elecciones de snacks para niños. Esto extiende la demanda desde las compras individuales hasta las decisiones de compra del hogar, incluidas las compras recurrentes planificadas para loncheras y otras ocasiones cotidianas. Las empresas están respondiendo con formulaciones más limpias, ingredientes funcionales y formatos adecuados para el comercio minorista en línea y físico.
Conclusiones Clave del Informe
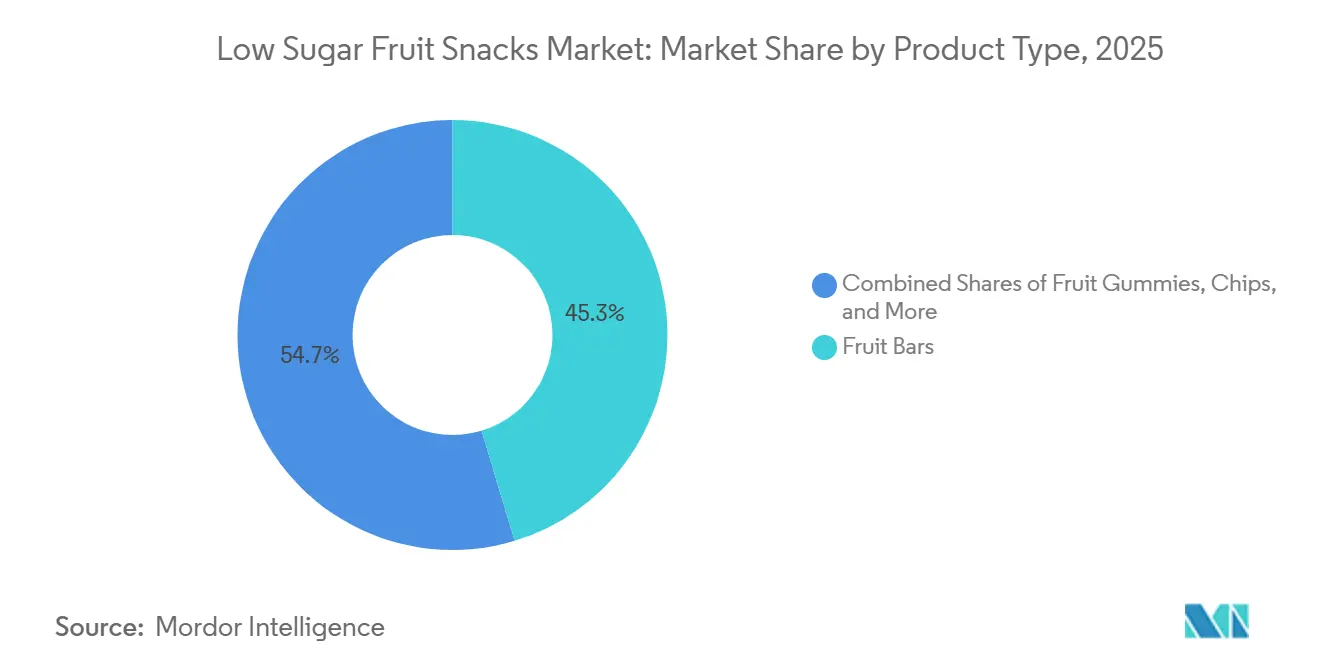
- Por tipo de producto, las barras de frutas representaron el 45,32% de la participación del Mercado de Snacks de Frutas Bajos en Azúcar en 2025, mientras que se prevé que los productos de fruta deshidratada crezcan a una CAGR del 13,56% hasta 2031.
- Por naturaleza, los productos convencionales representaron el 75,48% del valor de la categoría en 2025, mientras que se prevé que los productos orgánicos se expandan a una CAGR del 13,79% hasta 2031.
- Por tipo de envase, las bolsas representaron el 38,52% de la participación de mercado en 2025, mientras que se prevé que las cajas y cartones crezcan a una CAGR del 13,68% hasta 2031.
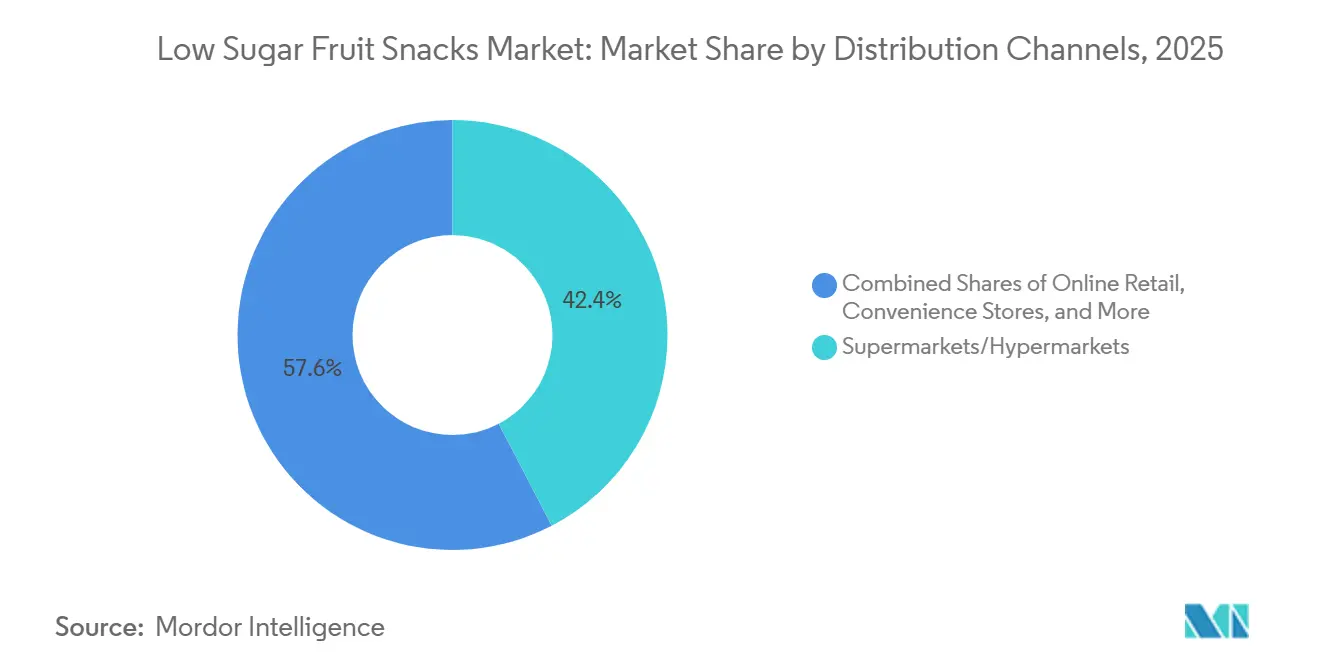
- Por canal de distribución, los supermercados e hipermercados representaron el 42,36% del tamaño del Mercado de Snacks de Frutas Bajos en Azúcar en 2025, mientras que se prevé que los canales de venta minorista en línea avancen a una CAGR del 14,01% hasta 2031.
- Por geografía, América del Norte representó el 36,56% del valor de la categoría en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 13,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Preferencia del Consumidor por Opciones de Snacks con Azúcar Reducido | +2.8% | Global | Corto plazo (≤ 2 años) |
| Crecientes Iniciativas Gubernamentales que Promueven la Reducción de Azúcar | +1.6% | América del Norte y UE; expansión hacia APAC | Mediano plazo (2-4 años) |
| Demanda Creciente de Snacks de Frutas Convenientes y de Porción Controlada | +1.8% | Global, más fuerte en centros urbanos de América del Norte y APAC | Corto plazo (≤ 2 años) |
| Preferencia en Expansión por Productos de Etiqueta Limpia y Libres de Alérgenos | +1.4% | Núcleo de América del Norte, Europa y APAC | Mediano plazo (2-4 años) |
| Avances en la Selección y Procesamiento de Frutas Naturalmente Dulces | +1.2% | América del Norte y Europa (primario), APAC emergente | Largo plazo (≥ 4 años) |
| Adopción Creciente de Productos de Frutas Estables en Anaquel en los Canales Minoristas Modernos | +0.9% | APAC y Mercados Emergentes; expansión hacia MEA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por Opciones de Snacks con Azúcar Reducido
El interés de los consumidores en los snacks con azúcar reducido refleja una atención continua a la salud metabólica más que una preferencia dietética de corta duración. Los padres evalúan cada vez más el contenido de azúcar al comprar snacks para niños, lo que traslada las preferencias por azúcar reducido a las compras habituales del hogar. Esto amplía las compras más allá del consumo individual de adultos y puede aumentar la frecuencia de compra en todos los grupos de ingresos. La norma de la Administración de Alimentos y Medicamentos de los Estados Unidos para la declaración «saludable» entró en vigor el 25 de febrero de 2025. Para los productos de frutas, la norma establece un límite de azúcar añadido del 2% del Valor Diario, y el cumplimiento obligatorio comienza el 25 de febrero de 2028[1]. Las marcas que completen el trabajo de formulación antes de la fecha límite pueden utilizar una posición más clara en el frente del empaque que las marcas que reformulen más tarde.
Crecientes Iniciativas Gubernamentales que Promueven la Reducción de Azúcar
Las medidas gubernamentales están convirtiendo la reducción de azúcar en un requisito más habitual para el desarrollo de productos. El Reino Unido amplió el Impuesto a la Industria de Bebidas Refrescantes en noviembre de 2025, redujo el umbral de 5 g a 4,5 g por 100 ml e incluyó las bebidas a base de leche con azúcar añadido[2]. La política tiene una fecha de cumplimiento del 1 de enero de 2028 y se proyecta que eliminará 17 millones de calorías diarias de la dieta nacional. Escocia restringió la colocación prominente y las promociones de precio para productos con alto contenido de grasa, sal y azúcar bajo sus regulaciones de 2025, mientras que las regulaciones galesas entraron en vigor el 26 de marzo de 2026. El Reino Unido también emitió orientación voluntaria en agosto de 2025 pidiendo a los fabricantes de alimentos para bebés que redujeran el azúcar y la sal en los productos para niños de hasta 36 meses antes de febrero de 2027. Estas medidas apoyan la demanda de snacks de frutas reformulados, especialmente donde los fabricantes ya cumplen con expectativas nutricionales más estrictas.
Demanda Creciente de Snacks de Frutas Convenientes y de Porción Controlada
Los hogares urbanos de doble ingreso y los adultos trabajadores prefieren snacks de porción individual que no requieren preparación. Los snacks de frutas estables en anaquel pueden guardarse en loncheras, bolsas de gimnasio, equipaje de mano y escritorios, donde los productos refrigerados son menos prácticos. Esto hace que la conveniencia y el control de porciones sean importantes para el Mercado de Snacks de Frutas Bajos en Azúcar. Los servicios de suscripción pueden acortar el camino desde la prueba hasta la compra repetida porque los compradores pueden volver a pedir productos conocidos sin regresar al estante. Un estudio de 2025 encontró que los rollitos de frutas con fibras prebióticas de fructooligosacáridos podían mantener una palatabilidad aceptable mientras reducían el azúcar añadido. La inclusión de fibra puede, por tanto, satisfacer las necesidades de las formulaciones con azúcar reducido mientras apoya una posición de producto funcional.
Preferencia en Expansión por Productos de Etiqueta Limpia y Libres de Alérgenos
Los productos de etiqueta limpia se han convertido en una expectativa básica para muchos compradores de snacks orientados a la salud, particularmente en América del Norte y el norte de Europa. Los productos libres de alérgenos también pueden abrir canales de adquisición en escuelas, catering de aerolíneas, venta minorista hospitalaria y programas de bienestar corporativo. Estos canales pueden proporcionar una demanda repetida que depende menos de las promociones minoristas y la actividad de precios a corto plazo. La transparencia de los ingredientes es particularmente importante para las marcas nativas digitales que adquieren consumidores a través del comercio social. Las empresas pueden utilizar listas de ingredientes claras y fuentes de color natural para apoyar tanto el posicionamiento de etiqueta limpia como el descubrimiento de productos en línea. Este enfoque le da al Mercado de Snacks de Frutas Bajos en Azúcar una vía para competir en transparencia de formulación en lugar de solo en visibilidad en el estante.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Contenido Natural de Azúcar en las Frutas Deshidratadas | -1.7% | Global | Corto plazo (≤ 2 años) |
| Costos de Reformulación para Textura y Sabor | -1.3% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Escrutinio del Consumidor sobre Frutas Procesadas y Declaraciones de Salud | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad en la Cosecha de Frutas y en los Precios de las Materias Primas | -0.6% | Regiones productoras de frutas de América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Contenido Natural de Azúcar Inherente en las Frutas Deshidratadas
La fruta deshidratada es un formato de rápido crecimiento, pero su contenido natural de fructosa y glucosa puede complicar el posicionamiento bajo en azúcar. Los dátiles, las pasas y los arándanos endulzados contienen entre 60 g y 80 g de azúcar total por 100 g en forma deshidratada. Esto crea una brecha entre el etiquetado sin azúcar añadido y la atención del consumidor al azúcar total por porción. Las normas de divulgación actuales no resuelven completamente esa diferencia para los compradores que evalúan la ingesta total de azúcar. Una revisión científica de 2025 identificó la impregnación al vacío, el tratamiento por campo eléctrico pulsado y el procesamiento por plasma frío como formas de reducir la carga glucémica mientras se preserva el contenido de polifenoles. El uso comercial sigue siendo limitado, por lo que el problema del azúcar natural continúa restringiendo gran parte del Mercado de Snacks de Frutas Bajos en Azúcar.
Altos Costos de Reformulación Manteniendo la Textura y el Sabor del Producto
El azúcar añadido apoya el control de la humedad, la unión, la entrega del sabor y la vida útil en los snacks de frutas. Reducirlo puede, por tanto, afectar varias características del producto al mismo tiempo, incluida la forma en que un snack se siente, sabe y se comporta durante el almacenamiento. Las gomitas y los rollitos de frutas son especialmente sensibles porque los compradores notan los cambios de textura rápidamente y pueden no aceptar un producto que no cumple con las expectativas habituales. Las necesidades de reformulación pueden añadir trabajo de investigación, desarrollo, calificación de ingredientes y producción para cada variación de producto. Esto supone una mayor carga para las marcas más pequeñas con recursos limitados para ensayos de formulación repetidos y para cambios en varios formatos de productos. También concentra la capacidad de desarrollar productos más limpios entre los fabricantes mejor financiados, aunque los competidores más pequeños a menudo introducen nuevos productos con mayor rapidez.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Barras de Frutas Lideran, los Formatos Deshidratados se AceleranLas barras de frutas representaron el 45,32% de la participación del Mercado de Snacks de Frutas Bajos en Azúcar en 2025, mientras que se prevé que los productos de fruta deshidratada se expandan a una CAGR del 13,56% de 2026 a 2031. Las barras de frutas se benefician de su capacidad para utilizar bases de dátiles y frutos secos, mezclas comprimidas liofilizadas y otras combinaciones de ingredientes que pueden ajustarse a las diferentes preferencias de los consumidores. Esta flexibilidad ayuda a las marcas a atender distintos rangos de precios sin cambiar el formato portátil básico ni alejarse de los hábitos de compra de barras ya establecidos. Su posicionamiento consolidado en el comercio minorista de América del Norte y Europa también respalda las ventas continuas y facilita que los compradores encuentren el formato. Los productos de fruta deshidratada están creciendo más rápido porque los formatos liofilizados ofrecen una textura crujiente y un perfil de menor humedad que los diferencia de las opciones convencionales secadas al aire. Las variedades liofilizadas conservan entre el 90% y el 98% del contenido de polifenoles y antioxidantes, lo que respalda su atractivo nutricional. Una revisión científica de 2025 identificó la liofilización asistida por radiofrecuencia como una opción escalable que podría reducir los tiempos de ciclo de sublimación entre un 30% y un 40%[3]. Un menor tiempo de procesamiento podría reducir los costos para los fabricantes que adopten la tecnología durante el período de pronóstico.
Los chips de frutas están ganando interés como alternativa centrada en la textura frente a las papas fritas convencionales. La fritura al vacío y el secado al aire pueden favorecer perfiles más bajos en grasa y azúcar reducido, al tiempo que ofrecen una experiencia de snack familiar para los consumidores que valoran el crujido. Las gomitas enfrentan una tarea de formulación más difícil porque el azúcar tiene un papel directo en la formación del gel y no puede eliminarse sin realizar cambios cuidadosos en la receta. Los añadidos funcionales como cultivos probióticos, fibras prebióticas y vitaminas permiten a los fabricantes respaldar precios premium tras la reducción de azúcar. Estos añadidos también dan a las empresas una razón para presentar las gomitas como productos con más de un propósito nutricional. El posicionamiento funcional está transformando las gomitas de un snack principalmente dulce a un formato de múltiples beneficios. Los snacks horneados y los snacks de mezcla de frutas permanecen en la categoría de otros y reflejan el trabajo inicial sobre opciones de textura más amplias. Estos productos ofrecen a las empresas otra forma de atender a los compradores que desean variedad sin volver a los snacks azucarados convencionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Naturaleza:
Lo Convencional Domina, lo Orgánico Lidera el Crecimiento PremiumLos productos convencionales representaron el 75,48% del valor de la categoría en 2025, mientras que se proyecta que los formatos orgánicos crezcan a una CAGR del 13,79% hasta 2031. Los productos convencionales siguen siendo importantes porque son más accesibles para los hogares sensibles al precio y se benefician de la expansión de marcas propias en el comercio minorista convencional. Esto otorga a los formatos convencionales una posición mayoritaria continua durante el período de pronóstico y los mantiene relevantes para el acceso amplio de los hogares. Los productos orgánicos están creciendo más rápido entre los consumidores de los Estados Unidos, el norte de Europa y los mercados urbanos de Asia-Pacífico. Estos compradores están dispuestos a pagar una prima del 30% al 60% por credenciales de certificación orgánica. Las cadenas de suministro certificadas crean una barrera porque las marcas no pueden reclamar un posicionamiento orgánico sin cumplir los requisitos de certificación. Esa estructura ayuda a los operadores establecidos a proteger sus márgenes al tiempo que respalda una propuesta de valor diferenciada.
La prima orgánica también está fomentando la inversión en fabricación por contrato en América del Sur y el Sudeste Asiático. Estas regiones cuentan con materias primas de certificación orgánica que pueden tener costos más bajos que los suministros en los mercados occidentales maduros, lo que las hace relevantes para la futura base de suministro. Una mayor capacidad en la cadena de suministro puede dar a más marcas acceso a ingredientes orgánicos y puede respaldar una gama más amplia de ofertas de productos certificados. También puede hacer que la prima sea más manejable en el comercio minorista convencional con el tiempo. Por lo tanto, es probable que el Mercado de Snacks de Frutas Bajos en Azúcar vea que el crecimiento orgánico pase de un patrón principalmente liderado por el segmento premium hacia un mayor volumen en los últimos años del período de pronóstico. El cambio no eliminaría el valor de la certificación, pero podría ampliar el acceso a los productos certificados. Los productos convencionales seguirán siendo respaldados por su asequibilidad y su amplia distribución en el comercio minorista. Los dos segmentos por naturaleza atenderán, por tanto, necesidades distintas de los consumidores en lugar de seguir la misma estrategia de precios.
Por Empaque:
La Arquitectura de Conveniencia Moldea Tanto las Ventas como la PercepciónLas bolsas representaron el 38,52% del valor de la categoría en 2025 y siguen siendo el formato de envase líder en el Mercado de Snacks de Frutas Bajos en Azúcar. Su capacidad de resellado, su rendimiento como barrera contra la humedad y su uso en tiras de fruta deshidratada, grupos liofilizados y barras de frutas respaldan esta posición. Las bolsas de porción individual suelen contener entre 20 g y 30 g y permiten a las empresas mostrar claramente el azúcar por envase. Esto puede ayudar a los compradores conscientes de su salud a evaluar el tamaño de la porción sin cambiar la formulación de un producto. Se prevé que las cajas y cartones crezcan a una CAGR del 13,68% de 2026 a 2031. Los cartones con múltiples unidades son adecuados para las ocasiones de lonchera infantil en América del Norte y Europa. También respaldan las compras institucionales de escuelas y programas de bienestar corporativo que buscan snacks con porciones controladas. Las tazas y frascos sirven para ocasiones en el hogar y en el sector de servicios de alimentación, mientras que los sobres compostables y las estructuras flexibles de un solo material están ganando interés en los minoristas de comestibles europeos.
El envase da acceso a varios entornos de venta a la vez en el Mercado de Snacks de Frutas Bajos en Azúcar. Los paquetes variados en cartón pueden respaldar valores de cesta más altos y surtidos aptos para suscripción en el comercio electrónico. Esto les otorga un papel que difiere de las bolsas de un solo sabor, incluso cuando ambos formatos sirven al mismo hogar. Las bolsas siguen ofreciendo una combinación práctica de portabilidad, capacidad de resellado y protección del producto. Los recubrimientos multicapa de base vegetal pueden ayudar a las bolsas a obtener credenciales de envase reciclable sin reducir el rendimiento como barrera contra la humedad. Las marcas que buscan distribución europea pueden necesitar financiar mejoras en el envase al mismo tiempo que pagan por el trabajo de formulación. Esta demanda combinada puede concentrar la inversión en envases entre las empresas con mayor capacidad financiera.
Por Canales de Distribución:
El Comercio Minorista Físico Ancla, los Canales Digitales SuperanLos supermercados e hipermercados representaron el 42,36% del tamaño del Mercado de Snacks de Frutas Bajos en Azúcar en 2025, mientras que se prevé que los canales de venta minorista en línea crezcan a una CAGR del 14,01% hasta 2031. El comercio minorista físico sigue siendo importante porque respalda las compras por impulso y las ventas de alto volumen para las marcas establecidas. Las principales tiendas de comestibles también están ampliando el espacio en estantes para las opciones de snacks de frutas orgánicas. Los canales en línea crecen más rápido porque los compradores pueden buscar directamente declaraciones de ingredientes y necesidades dietéticas específicas. Este comportamiento de búsqueda dirige a los consumidores hacia marketplaces, servicios de suscripción y tiendas operadas por las propias marcas. Los canales digitales permiten a las marcas emergentes llegar a los clientes sin el gasto comercial requerido para la colocación en supermercados. También producen información directa sobre preferencias dietéticas y elecciones de sabor. Esa información puede respaldar un desarrollo de productos más rápido que un modelo exclusivamente minorista.
Las tiendas de conveniencia y especializadas tienen un papel diferente en el Mercado de Snacks de Frutas Bajos en Azúcar. Proporcionan oportunidades de prueba para productos liofilizados y premium en minoristas de alimentos saludables, aeropuertos, gimnasios y otras ubicaciones de tránsito donde los compradores suelen tomar decisiones inmediatas basadas en la ocasión. En estos entornos, los snacks de frutas compiten con las barras de proteínas y la confitería para las compras orientadas a la ocasión. Otros canales de distribución incluyen escuelas, centros de salud y programas de bienestar corporativo. Estos compradores están revisando los criterios de alimentos envasados con mayor atención a las credenciales nutricionales. Las marcas que cumplen los requisitos institucionales pueden desarrollar una demanda recurrente que no depende de las promociones minoristas. Las tiendas físicas seguirán siendo la base de ventas para el acceso amplio de los hogares. El comercio minorista en línea seguirá proporcionando el canal más rápido para el descubrimiento, las relaciones directas con los consumidores y la expansión nacional de las marcas más pequeñas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Aperitivos de Fruta Bajos en Azúcar en América del Norte y Europa
América del Norte concentró el 36,56% del valor de la categoría en 2025. La región se beneficia de redes de venta minorista de aperitivos saludables bien establecidas y un entorno de venta directa al consumidor maduro. Estos canales ofrecen a las marcas más nuevas alternativas a las barreras tradicionales del comercio minorista y les permiten probar productos con grupos de consumidores específicos. Estados Unidos es el principal contribuyente, con los mercados metropolitanos de California y Texas mostrando una fuerte adopción de suscripciones de aperitivos de fruta. Canadá impulsa la demanda de productos orgánicos y libres de alérgenos. México registra un mayor interés entre los consumidores de clase media urbana. Europa es la segunda área regional más grande. Alemania, el Reino Unido y Francia lideran el consumo, mientras que Suecia y los Países Bajos muestran una fuerte adopción de aperitivos de fruta orgánicos. La madurez del comercio minorista ofrece a las empresas diversas formas posibles de llegar a los consumidores tanto en América del Norte como en Europa. Esto incluye la colocación en supermercados, el comercio minorista especializado, los pedidos directos y las compras familiares en paquetes múltiples. El enfoque en las credenciales de salud también está más desarrollado en estas áreas. Eso respalda la demanda de información clara sobre el azúcar, los ingredientes y las certificaciones.
Mercado de Aperitivos de Fruta Bajos en Azúcar en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 13,11% entre 2026 y 2031, la tasa más rápida entre las regiones del Mercado de Aperitivos de Fruta Bajos en Azúcar. La urbanización, el aumento de la renta disponible de la clase media y los cambios en la dieta están impulsando este crecimiento en China, India y el Sudeste Asiático. China destaca por el comercio digital, donde los aperitivos de fruta de marca se encuentran a través de Tmall, JD.com y el comercio social. Estos canales permiten a las marcas construir un alcance nacional sin una inversión igualmente extensa en comercio minorista físico. En India, los productos bajos en azúcar y enriquecidos con nutrientes están posicionados para los padres urbanos como una forma de proporcionar micronutrientes. Vietnam, Indonesia y Tailandia están emergiendo a medida que el gasto en aperitivos envasados aumenta con la urbanización. Japón y Corea del Sur siguen siendo mercados premium que favorecen los productos liofilizados, las bolsas premium y el abastecimiento de origen certificado. La región contiene, por tanto, tanto entornos de compra orientados al valor como premium. El descubrimiento digital puede ayudar a las marcas a adaptar los formatos y las declaraciones de los productos a estas diferentes necesidades de los consumidores. La capacidad de entrar a través del comercio electrónico es especialmente relevante donde la distribución física sigue siendo desigual. Esto hace que la selección de canales esté estrechamente vinculada al desarrollo del mercado a nivel de cada país.
Mercado de Aperitivos de Fruta Bajos en Azúcar en América del Sur y Oriente Medio y África
América del Sur avanza a un ritmo moderado, con Brasil como principal contribuyente y Argentina, Perú, Colombia y Chile añadiendo demanda adicional. La región ofrece ingredientes tropicales como el açaí, la guayaba, la maracuyá, el cupuaçu y la maracuja que pueden diferenciar los productos del Mercado de Aperitivos de Fruta Bajos en Azúcar para la exportación. Esta base de abastecimiento respalda la producción para la demanda del comercio minorista de América del Norte y Europa. Oriente Medio y África incluye mercados en diferentes etapas de desarrollo. Los Emiratos Árabes Unidos y Arabia Saudita son mercados de aperitivos premium con alta intensidad de importaciones, donde los productos orientados a la salud pueden alcanzar posiciones de precio más sólidas. Sudáfrica lidera el desarrollo en el comercio minorista organizado africano. Nigeria y Egipto son mercados en etapas más tempranas, donde la urbanización y la expansión del comercio moderno respaldan las condiciones para la adopción de aperitivos saludables de marca. El abastecimiento de frutas tropicales proporciona un vínculo claro entre la agricultura regional y el desarrollo internacional de productos. Esto puede ayudar a los proveedores a ofrecer diferentes perfiles de sabor a mercados que ya conocen formatos de fruta más convencionales. Los mercados del Golfo orientados a la importación ofrecen una vía separada para los productos premium. Los mercados africanos en etapas más tempranas dependen más de la continua expansión del comercio minorista organizado y el comercio moderno.
Panorama Competitivo
Concentración del Mercado
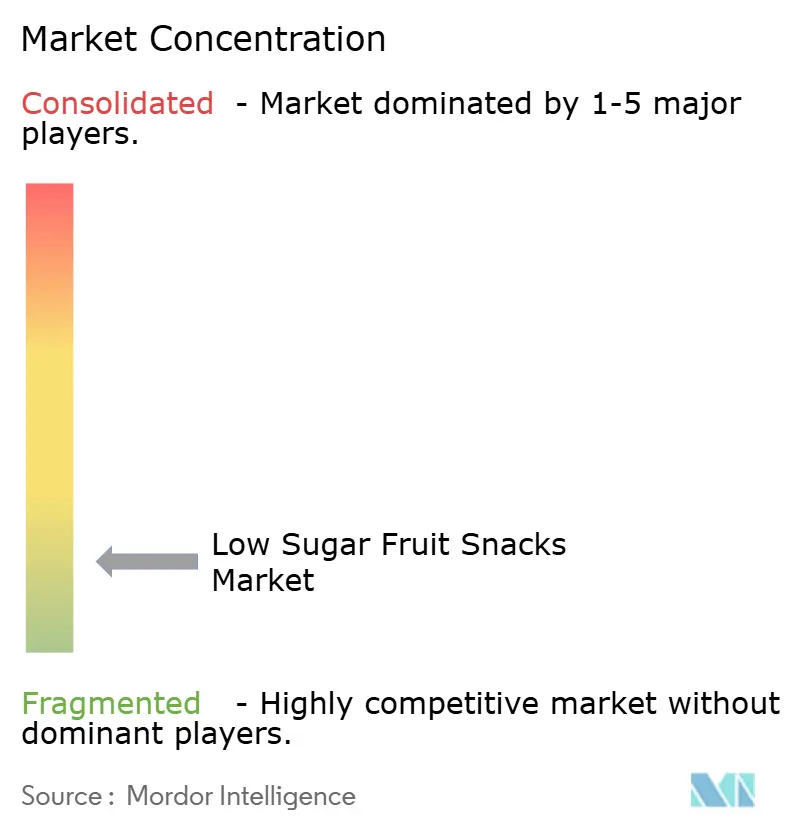
El Mercado de Snacks de Frutas Bajos en Azúcar está muy fragmentado, sin que ninguna empresa tenga una autoridad de fijación de precios decisiva. Las multinacionales de marca utilizan redes de distribución establecidas e inversión minorista para preservar el espacio en estantes. Las marcas especializadas y retadoras compiten a través de formulaciones transparentes, credenciales certificadas y velocidad de venta directa al consumidor. Los añadidos funcionales como cultivos probióticos, fibras prebióticas y vitaminas se están convirtiendo en una forma importante de apoyar los precios premium. Estas características también pueden reducir la facilidad con la que las marcas propias sustituyen a los productos de marca. La adquisición de Kellanova por Mars, Incorporated se completó en diciembre de 2025 por 35,90 mil millones USD. La transacción reunió marcas de Kellanova como RXBAR y Special K junto con marcas de Mars como Kind, creando una mayor escala de negociación con los minoristas.
Esta mayor escala puede dificultar la asignación de espacio en estantes para los operadores pequeños que dependen de la fabricación por contrato. Las marcas más pequeñas aún tienen oportunidades en bienestar corporativo, atención médica y catering de aviación. También tienen aperturas en productos funcionales que apoyan el posicionamiento orientado al microbioma o adyacente a GLP-1. Los mercados de Asia-Pacífico y Medio Oriente y África con menor penetración ofrecen otro camino a medida que el comercio minorista moderno se desarrolla más rápido que el suministro de categorías de marca. Los competidores emergentes en el Mercado de Snacks de Frutas Bajos en Azúcar a menudo comienzan como negocios de venta directa al consumidor o de comercio electrónico. Utilizan el comercio social para construir prueba de producto sin pagar las tarifas de colocación convencionales. La información directa del cliente les ayuda entonces a ajustar fórmulas y elecciones de productos más rápidamente. Esta estructura mantiene el Mercado de Snacks de Frutas Bajos en Azúcar competitivo incluso cuando las empresas más grandes aumentan su escala. El equilibrio competitivo, por tanto, depende tanto del acceso al estante como de la capacidad de llegar a los compradores fuera de la tienda.
La tecnología de procesamiento también puede apoyar la diferenciación competitiva en el Mercado de Snacks de Frutas Bajos en Azúcar. La revisión científica de 2025 sobre el procesamiento de frutas deshidratadas informó que la liofilización asistida por radiofrecuencia puede reducir los tiempos de ciclo de sublimación entre un 30% y un 40%. Las empresas que comercialicen dichos procesos pueden mejorar la eficiencia mientras apoyan la calidad del producto. El desarrollo de productos también se está orientando hacia etiquetas más limpias, más fibra y beneficios funcionales. Mars completó su transacción con Kellanova después de recibir 28 aprobaciones regulatorias globales requeridas. PIM Brands amplió la gama Welch's Fusions en enero de 2026 con las variedades Citrus Surge y Tropical Tornado. Su adición anterior de Mango-Melocotón de mayo de 2025 también extendió la gama principal de Welch's Fruit Snacks.
Líderes de la Industria de Snacks de Frutas Bajos en Azúcar
-
General Mills, Inc.
-
PIM Brands, Inc.
-
Nestlé S.A.
-
Dole Food Company, Inc.
-
Chaucer Foods Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aperitivos de Fruta Bajos en Azúcar Empresas cubiertas en este informe
- PIM Brands, Inc.
- General Mills, Inc.
- Kellanova
- Nestlé S.A.
- SunOpta Inc.
- Danone S.A.
- Dole Food Company, Inc.
- Del Monte Foods, Inc.
- Tyson Foods, Inc.
- Mars, Incorporated
- The Hain Celestial Group, Inc.
- Materne North America Corp.
- That's It Nutrition, LLC
- Solely, Int. Inc.
- RIND Snacks, Inc.
- Bare Foods Co.
- Crispy Green, Inc.
- Chaucer Foods Ltd
- Wallaroo Foods Ltd
- BEAR Snacks
- BranchOut Food Inc.
- SmartSweets Inc.
- Mount Franklin Foods, LLC
Desarrollos recientes de la industria en Mercado de Aperitivos de Fruta Bajos en Azúcar
- Junio de 2026: BranchOut Food anunció una importante expansión de su presencia minorista mediante el lanzamiento de cinco SKU de snacks de marca en un importante minorista masivo de los EE. UU. a partir de septiembre de 2026. El lanzamiento incluye sus Chips de Piña Crujientes y Chips de Mango Crujientes más vendidos, junto con tres nuevos productos: Palitos de Batata BBQ, Crujiente de Manzana y Cheddar, y Crujiente de Verduras y Cheddar.
- Marzo de 2026: Meiji amplió su cartera de confitería funcional con el lanzamiento nacional de Frubi by Fruit Juice Gummy Blueberry & Pomegranate, una gomita de frutas orientada a la belleza elaborada con jugo de fruta al 100% y enriquecida con colágeno, polifenoles y el ingrediente de ceramida patentado de Meiji.
- Febrero de 2026: That's It. amplió su cartera de snacks funcionales lanzando una nueva gama de Barras de Frutas con Fibra con tres variantes con 2 g, 4 g y 7 g de fibra de origen natural para atender diferentes necesidades y grupos de edad de los consumidores. Los productos, presentados antes de la Expo West 2026 y distribuidos a través de los principales minoristas incluyendo Target, Walmart y Sam's Club.
Alcance del Informe Global del Mercado de Snacks de Frutas Bajos en Azúcar
Resumen de la segmentación
| Productos de Frutas Deshidratadas | Secado al Aire |
| Liofilizado | |
| Barras de Frutas | |
| Chips de Frutas | |
| Gomitas de Frutas | |
| Otros (Snacks Horneados, Snacks de Mezcla de Frutas) |
| Convencional |
| Orgánico |
| Bolsas |
| Cajas y Cartones |
| Tazas y Frascos |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Especializadas |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Productos de Frutas Deshidratadas | Secado al Aire |
| Liofilizado | ||
| Barras de Frutas | ||
| Chips de Frutas | ||
| Gomitas de Frutas | ||
| Otros (Snacks Horneados, Snacks de Mezcla de Frutas) | ||
| Naturaleza | Convencional | |
| Orgánico | ||
| Empaque | Bolsas | |
| Cajas y Cartones | ||
| Tazas y Frascos | ||
| Otros | ||
| Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado de los snacks de frutas bajos en azúcar para 2031?
Se prevé que la categoría alcance los 6,02 mil millones de USD en 2031, creciendo a una CAGR del 12,91% desde 2026.
¿Qué tipo de producto lidera las ventas de snacks de frutas bajos en azúcar?
Las barras de frutas lideraron con una participación de valor del 45,32% en 2025 porque pueden atender varios puntos de precio y entornos minoristas.
¿Qué formato se espera que crezca más rápido hasta 2031?
Se prevé que los productos de fruta deshidratada crezcan a una CAGR del 13,56%, respaldados por la demanda de formatos liofilizados. Su textura crujiente y su perfil de menor humedad los distinguen de las opciones convencionales de fruta deshidratada.
¿Por qué los snacks de frutas orgánicas están creciendo rápidamente?
Se prevé que los productos orgánicos se expandan a una CAGR del 13,79% a medida que los compradores pagan primas por credenciales de certificación orgánica.