
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.89 十億米ドル |
| 市場規模 (2032) | 3.77 十億米ドル |
| 成長率 (2027 - 2032) | 14.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる液化天然ガス(LNG)船舶間港湾バンカリングサービス市場分析
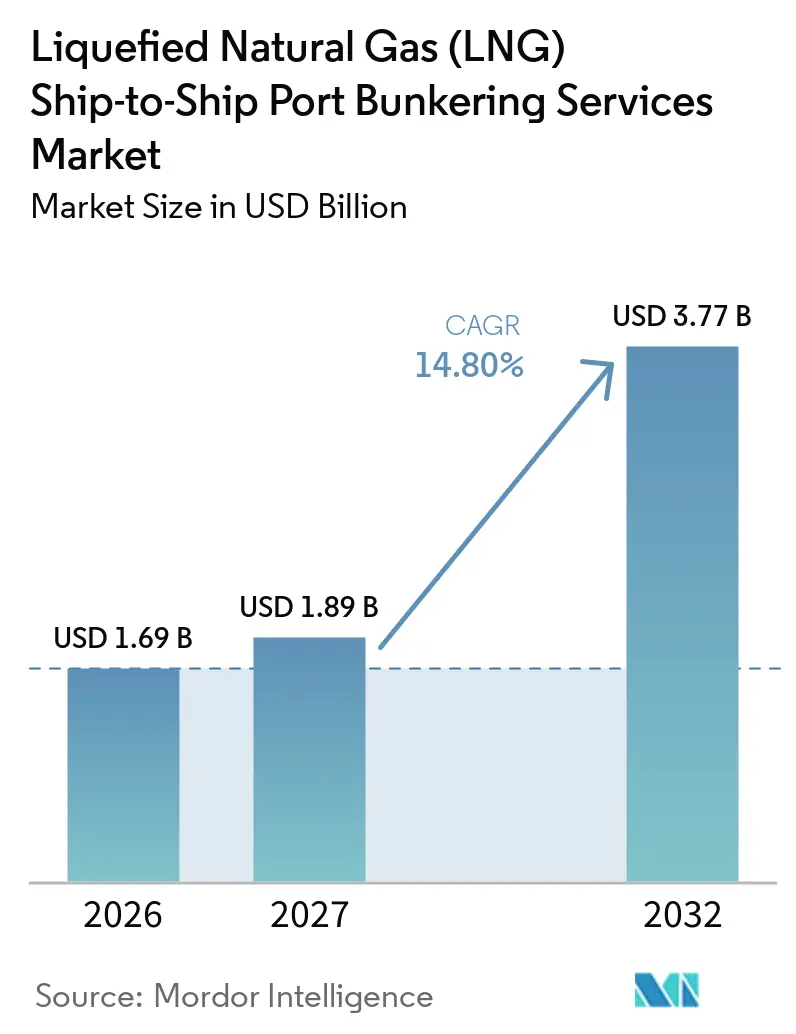
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場規模は2026年に1.69 ビリオン 米ドルと評価されており、2027年には1.89 ビリオン 米ドル、2032年までに3.77 ビリオン 米ドルに達すると推定され、2027年から2032年にかけてCAGR 14.80%を記録する見込みです。
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は、デュアルフューエル船舶の利用増加と、欧州接続航路における排出義務管理の必要性によって牽引されています。FuelEU Maritimeは2025年1月より、5,000総トン以上の船舶を対象にウェルトゥウェイクGHG強度要件を適用し、ライフサイクル燃料性能をコンプライアンス計画の中心に据えています。[1] 液化天然ガス(LNG)船舶間港湾バンカリングサービス市場はまた、極低温移送システム、蒸気回収ライン、またはホース接続に物理的な変更を加えることなく、液化バイオメタンおよびe-メタンを取り扱えるインフラからも恩恵を受けています。競争は、LNG調達、ターミナルアクセス、バンカリング船、および顧客契約を組み合わせた統合供給モデルへとシフトしています。これは、顧客が物理的な燃料供給、燃料品質、排出証拠、バース計画、および運用信頼性を一つの調達判断の一部として評価するようになっているため、ライフサイクル報告のための検証済み燃料情報を提供しながら、大量の繰り返し移送をサポートできるプロバイダーに有利に働きます。
主要レポートのポイント
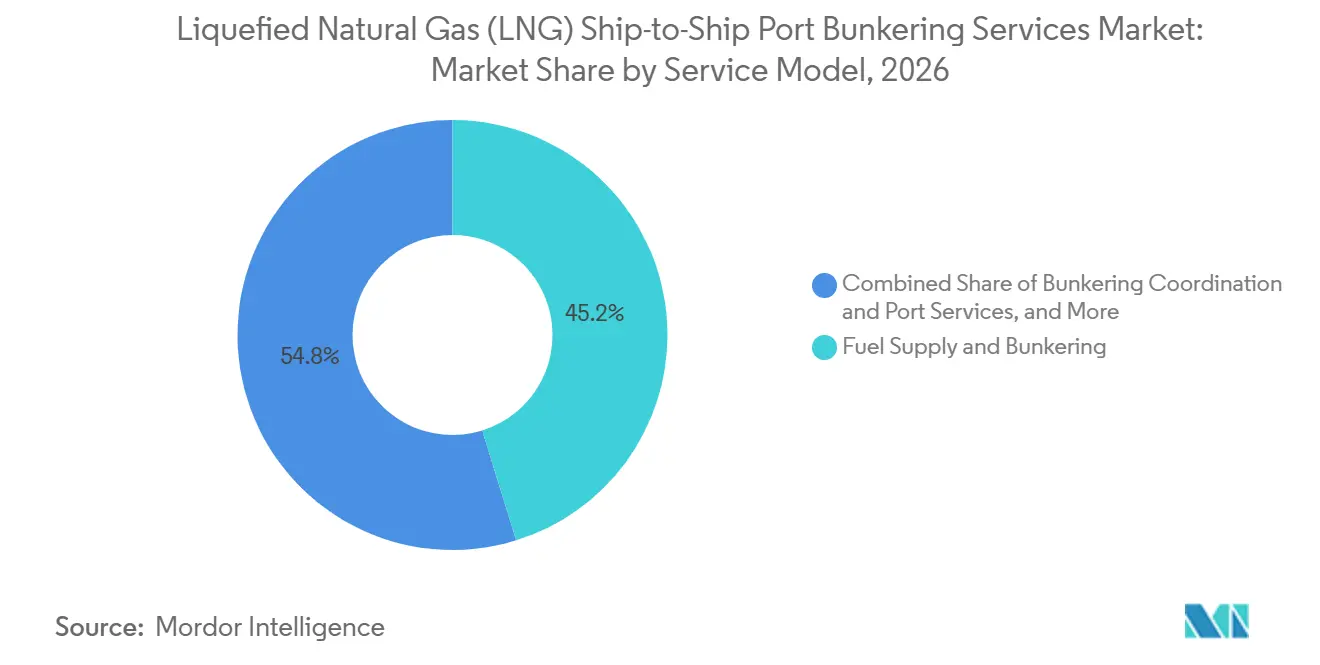
- サービスモデル別では、燃料供給およびバンカリングが2026年の液化天然ガス(LNG)船舶間港湾バンカリングサービス市場シェアの45.20%を占め、バンカリング調整・港湾サービスが2032年にかけて最高の予測CAGRである16.31%を記録しました。
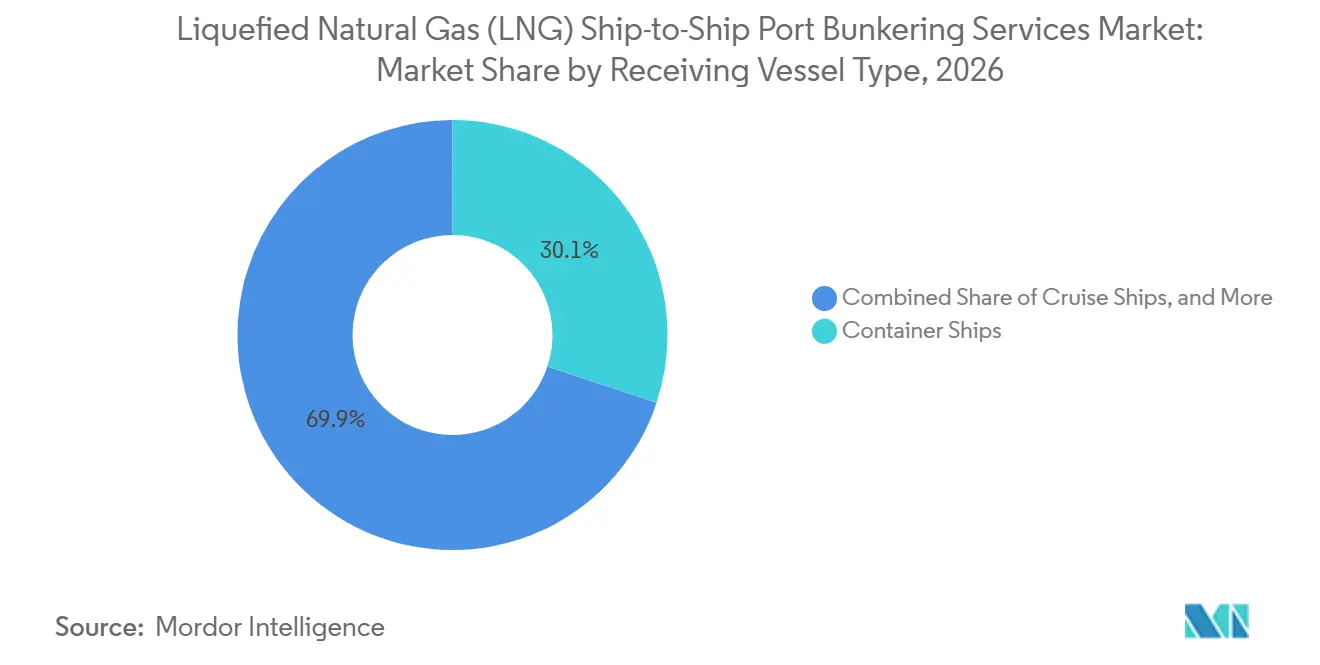
- 受取船舶タイプ別では、コンテナ船が2026年の液化天然ガス(LNG)船舶間港湾バンカリングサービス市場規模の30.10%を占め、クルーズ船が2032年にかけて最高の予測CAGRである16.60%を記録しました。
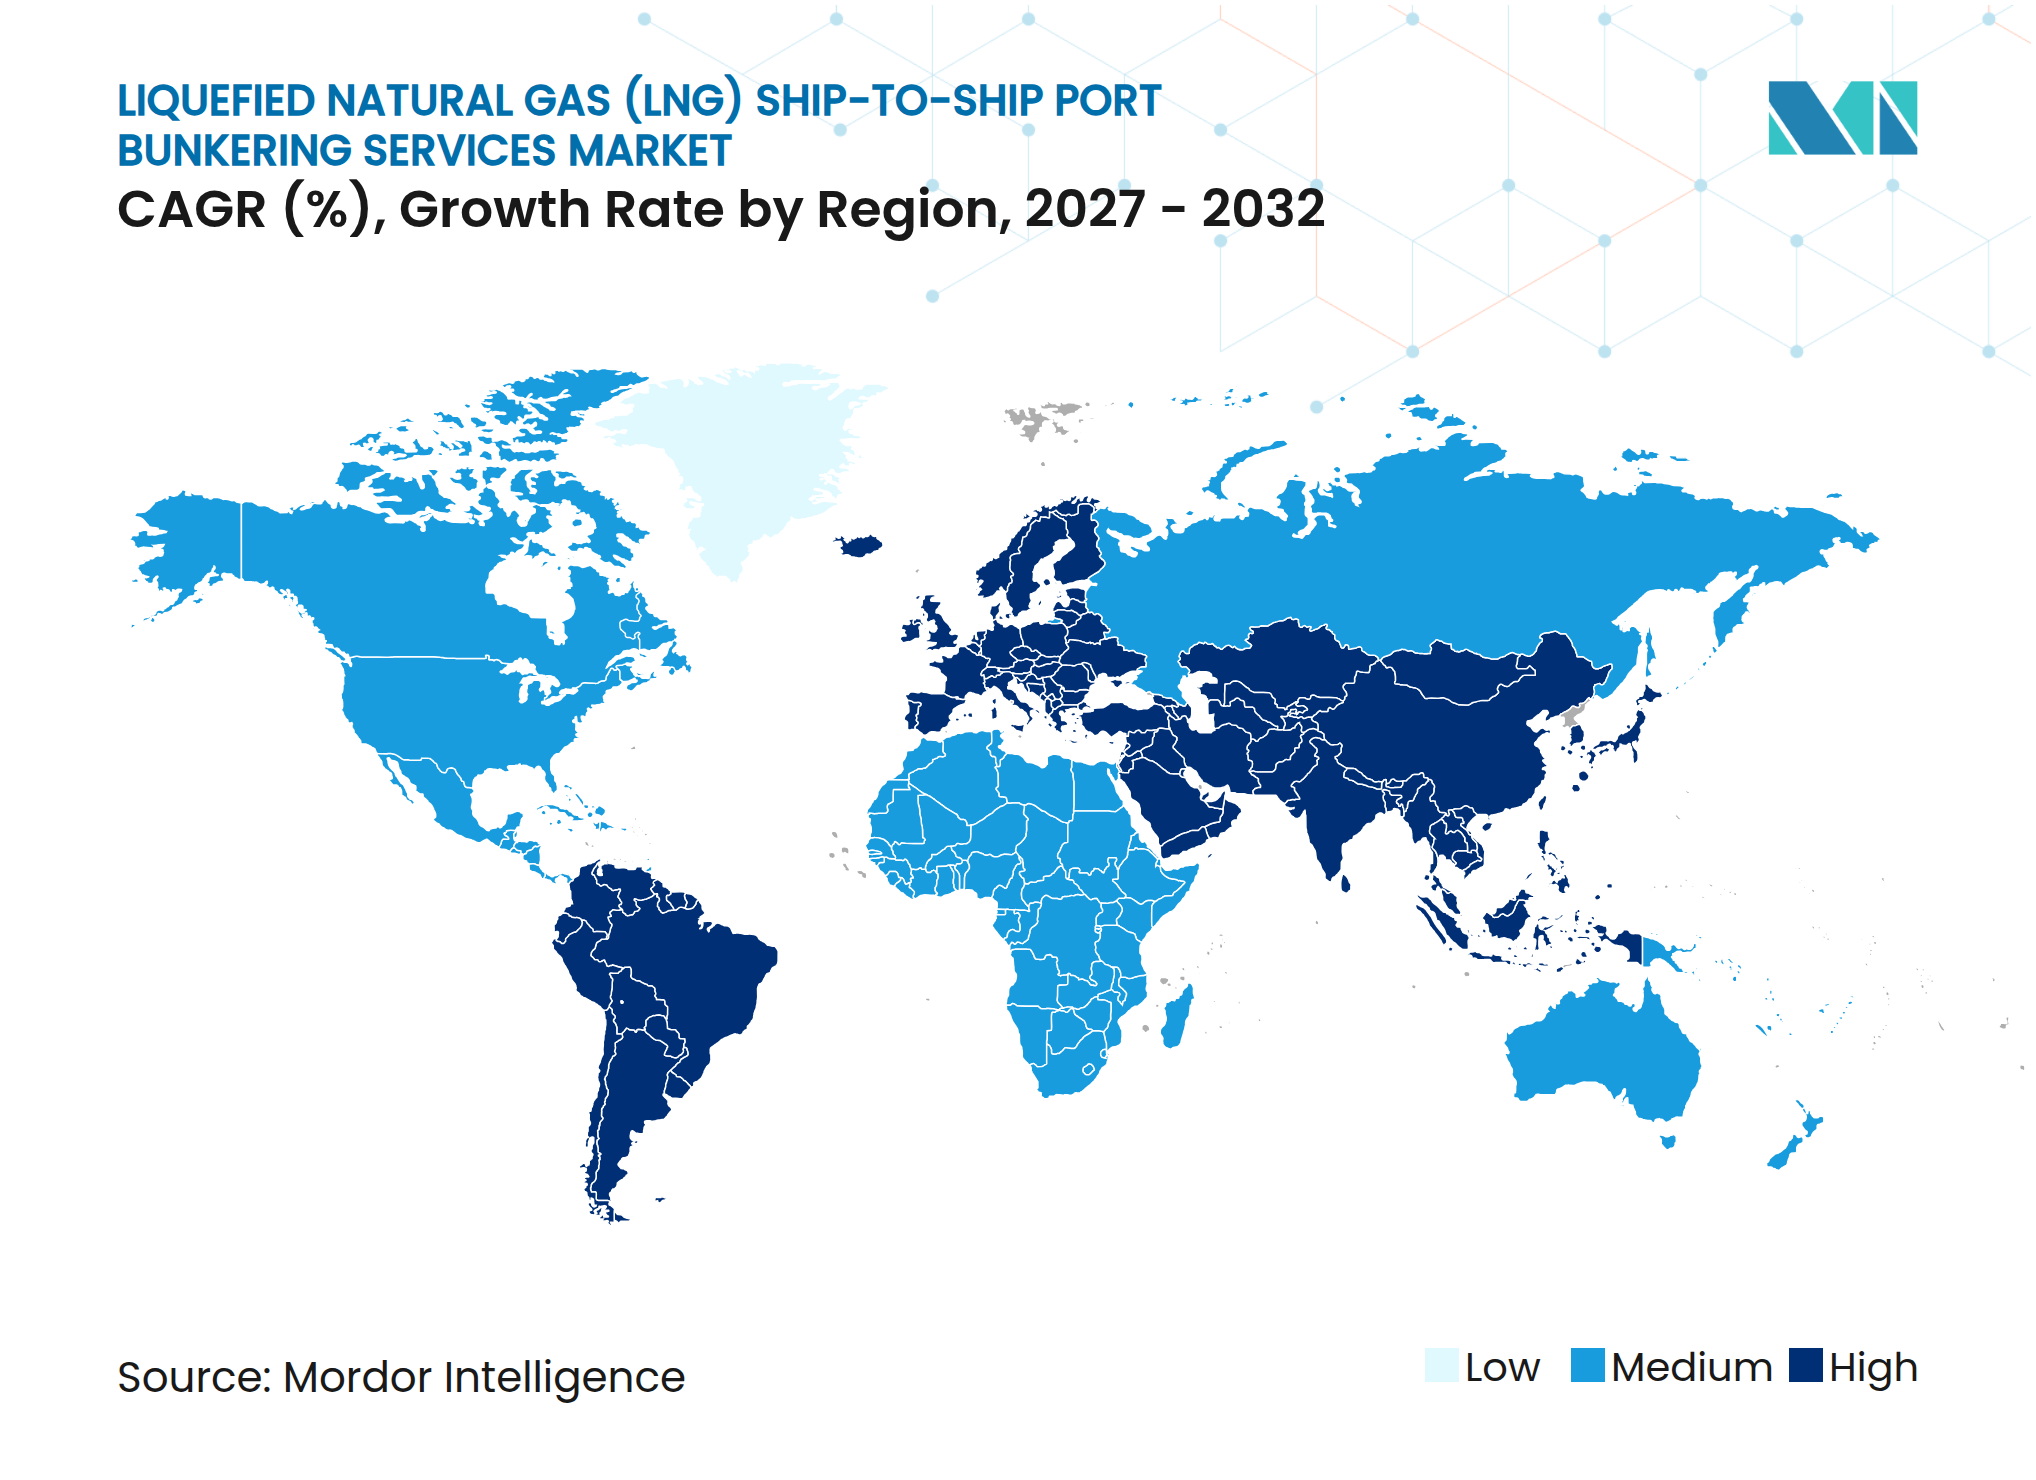
- 地域別では、欧州が2026年の液化天然ガス(LNG)船舶間港湾バンカリングサービス市場シェアの34.90%を占め、アジア太平洋が2032年にかけて最高の予測CAGRである16.79%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| IMOおよび地域のGHGおよび大気質コンプライアンス | +3.2% | グローバル、欧州およびECA対象海域での近期影響が最大 | 中期(2〜4年) |
| LNG燃料コンテナ船およびクルーズ船隊の成長 | +3.8% | グローバル、アジア、欧州、カリブ海、地中海に集中 | 中期(2〜4年) |
| 戦略的港湾におけるLNGバンカー船ネットワークの拡大 | +2.4% | 北米、アジア太平洋、南欧 | 中期(2〜4年) |
| STS移送による迅速な給油と寄港中断の低減 | +1.8% | グローバル、特にシンガポール、ロッテルダム、アルヘシラス、サバンナ | 短期(2年以内) |
| 既存LNGバンカリング資産のバイオLNGおよびe-メタン適合性 | +1.5% | 欧州、地域規制の整合に伴いアジア太平洋へ拡大 | 中期(2〜4年) |
| 混雑ハブにおける洋上リローディングおよび浮体式供給モデル | +1.0% | アジア太平洋、中東・アフリカへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
IMOおよび地域のGHGおよび大気質コンプライアンス
FuelEU Maritimeは2025年1月より、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場に対して確固たるコンプライアンスフレームワークを構築しました。同規制は、EU接続航路における5,000総トン以上の船舶にウェルトゥウェイクGHG強度制限を適用します。2025年のベースライン目標をセクター基準値より2%低く設定し、削減要件を2030年までに6%、2050年までに80%に強化します。[2] EU ETSはまた、2026年からメタンおよび亜酸化窒素を対象に含め、信頼性の高い燃料データおよびエンジン性能記録の価値を高めています。IMOは2025年4月のMEPC 83においてネットゼロフレームワークを草案形式で承認し、5,000総トン以上の船舶を対象にグローバルなウェルトゥウェイク基準とコンプライアンスクレジットメカニズムを導入しました。これらの要件は、オペレーターが液化天然ガス(LNG)船舶間港湾バンカリングサービス市場を通じて信頼性の高い供給および文書化の取り決めを確立することを促しています。
LNG燃料コンテナ船およびクルーズ船隊の成長
デュアルフューエル船隊は、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場に対して最も明確な需要基盤を提供しています。LNGは2025年の代替燃料船舶受注の80%を占め、LNG燃料船舶は2026年上半期の代燃料受注残の90%を占めました。2026年半ばまでに約800隻のLNG対応船舶が就航し、さらに600隻が発注中です。コンテナ船は固定スケジュールで運航し、確立されたライナーハブで大量供給を必要とするため、中核的な需要を生み出しています。クルーズ船も、旅客の旅程が事前に計画されているため、予測可能な燃料補給ウィンドウを提供します。この船舶の成長は、複数の地域にわたって燃料、バース利用、および安全な移送作業を調整できるバンカリングプロバイダーへの需要を支えています。
戦略的港湾におけるLNGバンカー船ネットワークの拡大
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は、より大規模で能力の高いバンカー船隊によって支えられています。船隊は2017年の9隻から2026年半ばまでに67隻へと成長し、さらに42隻が2029年までの納入に向けて建造中です。稼働中の船舶の58%が少なくとも10,000立方メートルの積載量を持ち、プロバイダーが複数回の移送なしに大型コンテナ船や自動車運搬船に対応できるようにしています。[3] 2026年5月、MOLはSeaspan Energyとともにバンクーバー港での初の年間LNGバンカリング契約を正式化し、太平洋岸北西部への定期サービスを拡大しました。シンガポールは2026年9月より有効な8件の5年間LNGバンカリングライセンスを付与し、主要な国際ハブにおけるプロバイダー基盤を拡大しました。これらの投資は供給信頼性を向上させ、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場が、貨物、旅客、または車両取扱作業を中断することなく狭い港湾ウィンドウ内で大量供給を行うバンカープロバイダーを必要とする航路を含む、より広範な貿易航路に対応できるようにします。
STS移送による迅速な給油と寄港中断の低減
船舶間移送により、適切なターミナルでの貨物取扱と燃料供給の調整が可能になります。同時貨物作業とバンカリング作業は、船舶が別途の給油寄港を回避するのに役立ち、高稼働率の船舶のスケジュール信頼性を支えます。これは特に、ある港での遅延が複数の下流寄港に影響を与えるコンテナサービスに関連します。Peninsula Petroleumは、新型デュアルフューエルコンテナ船の大型燃料タンクに対応するため、18,000立方メートルのバンカー船を就航させました。FueLNGは2025年8月にシンガポールで500回目の船舶間LNGバンカリング作業を完了しました。米国エネルギー省は2025年2月に船舶間LNG移送の監督を縮小し、Crowley Maritimeの「Progress」バージが米国南東海岸沿いのサービスを拡大できるようにしました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| LNGバンカー船および極低温資産の高い資本集約性 | -1.8% | グローバル、南米、中東・アフリカ、および北米の二次港湾で最大 | 長期(4年以上) |
| メタンスリップおよびウェルトゥウェイク排出の不確実性 | -1.2% | グローバル、EU管轄区域およびIMO議論での関連性が高い | 中期(2〜4年) |
| LNG価格変動およびメタノール、アンモニア、バイオ燃料との競争 | -1.0% | グローバル、欧州および主要取引ハブでの影響が特に大きい | 中期(2〜4年) |
| 港湾固有の許認可、適合性、および緊急対応上の制約 | -0.7% | 南米、中東・アフリカ、アジの二次港湾 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LNGバンカー船および極低温資産の高い資本集約性
資本集約性は、確立されたハブ以外での液化天然ガス(LNG)船舶間港湾バンカリングサービス市場を制約しています。標準的な7,500立方メートルのLNGバンカー船の建造コストは5,000万 米ドルであり、20,000立方メートルの船舶は8,000万 米ドルを超えます。極低温格納設備、蒸気回収システム、および必要な安全インフラがこの高い参入コストに寄与しています。長期チャーターはExxonMobilのタイムチャーター方式やNaturgyのMistral LNGに関する契約に示されるように、所有負担を軽減できます。24〜30ヶ月の船舶納入サイクルも、需要増加への供給の迅速な対応能力を制限します。[4] これらの条件は、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場を資本力のあるエネルギー供給業者とインフラを持つ専門業者に集中させています。
メタンスリップおよびウェルトゥウェイク排出の不確実性
メタンスリップは、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場にとって重大な技術的・規制上の問題であり続けています。研究では、新造船における低圧デュアルフューエルエンジンの負荷プロファイル全体で2.5〜21 g/kWhのメタンスリップ率が記録されています。EU ETSは2026年からメタンを対象に含め、FuelEU Maritimeは実測された船舶性能と異なる可能性のあるメタン係数に依存しています。これは、特に長期的な船舶選択が報告義務および燃料アクセス取り決めに結びついている場合、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場において将来のコンプライアンス対応について不確実性が残るオペレーターの船隊調達および燃料選択の決定に影響を与える可能性があります。認証済みバイオLNGおよびe-メタンはライフサイクル性能を改善できますが、グローバルに一貫したマスバランスおよびブックアンドクレームのルールは依然として限定的です。したがって、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は、コンプライアンスコストがより重要になるにつれて、信頼性の高いライフサイクル記録と透明な認証慣行を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
燃料供給が収益を支え、調整サービスが拡大燃料供給およびバンカリングは、物理的なLNG供給がすべての船舶間作業における最大の収益源であるため、2026年の液化天然ガス(LNG)船舶間港湾バンカリングサービス市場規模の45.20%を占めました。バンカリング作業および移送取扱には、移送中の極低温ホース管理、蒸気回収、計量、および安全作業が含まれます。Eastern Pacific Shippingは2025年末までに累計530回、2026年8月には32港で700回のLNGバンカリング作業を記録しました。計測、文書化、およびコンプライアンスサービスも、オペレーターが監査可能なライフサイクル燃料記録を必要とするにつれて重要性を増しています。ISO 20519は、船舶間LNG作業における一貫した計量、数量計算、および保管移転文書化を支援します。
バンカリング調整・港湾サービスは、SIMOPS計画、許認可、安全ゾーン管理、および燃料スケューリングがより複雑になるにつれて、2032年にかけて16.31%のCAGRで成長すると予測されています。液化天然ガス(LNG)船舶間港湾バンカリングサービス産業は、供給、調整、運用サポート、および検証済み文書化を組み合わせた統合サービスモデルへとシフトしています。船舶が成熟したハブとLNG供給が限られた場所の間を移動する場合、航路ベースの燃料計画が重要です。TotalEnergiesとCMA CGMの合弁事業は、ロッテルダムのGate Terminalでのターミナルリロードアクセスと、ARA地域での最終的な船舶間供給を組み合わせています。その構造は、単一の物流取り決めを通じて燃料供給と調整を組み合わせています。合弁事業は2028年から2040年にかけて年間最大36万トンの供給を計画しています。このモデルは、顧客が供給信頼性とコンプライアンスサポートのために単一のプロバイダーを求めるにつれて、サービスの境界がどのように狭まっているかを示しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
受取船舶タイプ別:
コンテナ船がリードし、クルーズ需要が拡大コンテナ船は2026年の液化天然ガス(LNG)船舶間港湾バンカリングサービス市場シェアの30.10%を占め、大型デュアルフューエルライナー船隊の規模と定期的な寄港を反映しています。コンテナ船は2025年の中国のLNGバンカリング量成長の95%を牽引し、シンガポールの増分消費量の83%を占めました。主要なライナーグループは、アジア、欧州、および太平洋横断航路のバンカーオペレーターに対して繰り返しの需要を生み出しています。タンカー、自動車運搬船、フェリー、およびRo-Ro船も重要な需要コホートを形成しています。シンガポールの車両運搬船バンカリングは2025年にほぼ3倍となり、COSCO、MOL、およびK Lineの活動によって支えられました。この船舶の組み合わせは、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場において、プロバイダーが同じ取引エリア内でライナー、クルーズ、タンカー、および自動車運搬船の寄港をサポートする必要がある場合に、大容量とスケジューリングの柔軟性の両方を持つバンカー船の必要性を高めています。
クルーズ船は2032年にかけて16.60%のCAGRで拡大し、最も成長の速い受取船舶グループを形成しています。固定された旅程が明確なバンカリングウィンドウを提供し、予測可能なサービス計画を支援します。Avenir LNGは2025年にホンジュラスのロアタンでRoyal CaribbeanのIcon of the Seasに対して初の船舶間LNGバンカリングを完了しました。HD Hyundaiは2026年9月にクルーズ用途向けの12,000立方メートルのバンカー船コンセプトに対して原則承認を受けました。このコンセプトは浮体式ポンツーンなしでの移送をサポートし、テンダーベースの港湾でのカバレッジを拡大する可能性があります。液化天然ガス(LNG)船舶間港湾バンカリングサービス産業は、これらの船舶固有の構成を使用して、固定バンカリングインフラが不足している場所に対応できます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
欧州 液化天然ガス(LNG)船舶間港湾バンカリングサービス市場
欧州は2026年における液化天然ガス(LNG)船舶間港湾バンカリングサービス市場規模の34.90%を占めた。同地域は、排出規制海域(ECA)における高密度な船舶交通、ARAおよび西地中海における成熟したバンカリング回廊、ならびにFuelEU海事規則およびEU排出量取引制度(EU ETS)の早期導入を組み合わせている。アントワープ=ブルージュは2026年第1四半期にLNGバンカリング量が前年同期比214%増加したと報告した。ロッテルダムとアントワープ=ブルージュは同期間に合計44%の増加を記録し、EU主要港におけるバイオLNG販売量は2026年上半期に6倍に増加した。イベリア半島の取扱量は2025年に113%、すなわち212,000トン増加した。Gasumによるクライペダでの2033年から2040年にかけての長期容量予約は、バルト海地域が海上LNG供給において継続的な役割を果たすことを支援する見込みである。
アジア太平洋 液化天然ガス(LNG)船舶間港湾バンカリングサービス市場
アジア太平洋地域は、液化天然ガス(LNG)船舶間港湾バンカリングサービス市場において2032年までの地域別CAGRが16.79%と最も高い成長率を記録している。シンガポールは2026年第1四半期にLNGバンカー燃料消費量が前年同期比48%増加し、150,000トンに達した。2026年9月に発効した8件の新規LNGバンカリングライセンスにより、ExxonMobil、Shell、およびTotalEnergiesとSembcorp Fuelsの合弁事業が供給基盤に加わった。中国の港湾はアジアの2025年取扱量増加分の約80%を占めた。Shanghai International Port Group、CNOOC、およびPetroChinaは世界のLNGバンカリング供給量の25%を占めている。北海道ガスは2025年に北海道初の国際クルーズ船向けLNGバンカリングを完了し、日本の二次クルーズ港向けトラック・ツー・シップモデルを示した。
南北アメリカおよびMEA 液化天然ガス(LNG)船舶間港湾バンカリングサービス市場
北米は2025年に833,000トンのLNGバンカリングを供給し、2024年比57%増加した。米国はジャクソンビル、ポート・カナベラル、サバンナ、およびバハマを経由する米国東海岸回廊が発展したことにより578,000トンを供給した。MOLによるバンクーバーでのSeaspan Energyとの年間契約は、太平洋岸北西部の自動車運搬船ルートにおける反復供給の枠組みを追加する。南米、中東、アフリカは依然として初期段階の市場であるが、重要な供給役割を担っている。QatarEnergyは2026年第4四半期にノースフィールド拡張からの初回LNG生産を目標とし、2027年までに年間1億2,600万トンの生産を目指している。これらの地域における液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は、ターミナルの利用可能性、海上物流、および信頼性の高い顧客需要に依存する可能性があり、一方で専用の陸上貯蔵・積載インフラがまだ整備されていない地域では、浮体式供給およびリレー方式が暫定的な経路を提供できる。
競争環境
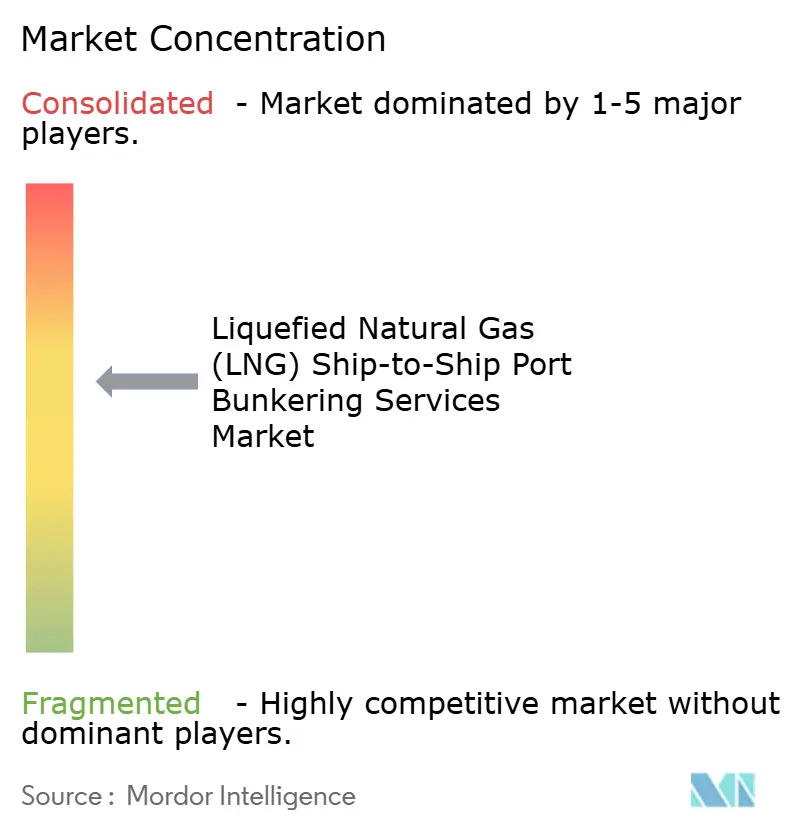
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は上位層において中程度に集中しています。Shell、TotalEnergies、およびGasumは、複数の船隊とアンカー顧客との長期契約を通じて、北欧の船舶間量において主導的な地位を占めています。Shellはアジア、欧州、および南北アメリカにわたって11隻のバンカリング船を運航し、2027〜2028年納入予定の4隻の高容量船を計画しています。TotalEnergiesとCMA CGMの合弁事業は、ロッテルダムの20,000立方メートルの船舶をGate Terminalのリロードアクセスおよび長期顧客供給と結びつけています。ExxonMobilは2025年10月に20,000立方メートルおよび18,000立方メートルの船舶のタイムチャーターを通じてLNG海上バンカリングに参入しました。これらの動きは、エネルギー企業が液化天然ガス(LNG)船舶間港湾バンカリングサービス市場において、上流のLNGアクセスを海上供給能力、ターミナル調整、および長期顧客供給コミットメントと結びつけながら、供給物流と顧客関係のより大きなコントロールを求めていることを示しています。
中間市場は統合が進む一方、専門オペレーターは強い地域的関連性を維持しています。Molgas Energy GroupはTitan Clean Fuelsを2025年10月に買収し、北西欧州および地中海で7〜8隻の稼働船隊を形成しました。NaturgyとEnagasは2028年よりイベリア半島、ジブラルタル海峡、およびカナリア諸島向けに18,900立方メートルのMistral LNGをチャーターすることに合意しました。Gasumは、クライペダの容量とViking LineおよびWallenius SOLとのFuelEU Maritimeプーリング作業を通じて北欧の能力を拡大しました。GTTの膜タンク承認は、GTTがバンカリングサービスを運営していないにもかかわらず、機器設計が貨物積載の柔軟性をどのように広げられるかを示しています。液化天然ガス(LNG)船舶間港湾バンカリングサービス市場は、供給アクセス、船舶、文書化、および地域の運営許可を組み合わせられるオペレーターに対して引き続き開かれています。
最も顕著な機会は、サービスが不十分なクルーズ港、認証済みバイオLNG供給、および新興の地域バンカリング回廊にあります。認証済みの低炭素メタンは、顧客のライフサイクルコンプライアンス状況を改善する場合にサービスプレミアムを提供できます。NYK Lineは2025年7月よりTitan Clean Fuelsを通じてマスバランスISCC EU認証のもとで自動車運搬船向けのバイオLNG継続使用を開始しました。この取り決めは、燃料認証が物理的な供給を超えて商業的な提案をどのように形成できるかを示しています。洋上リローディングはまた、ターミナルアクセスが燃料供給を制約する混雑した港湾でのボトルネックを軽減できます。
液化天然ガス(LNG)船舶間港湾バンカリングサービス産業リーダー
-
Shell plc
-
TotalEnergies SE
-
Gasum Oy
-
FueLNG Pte Ltd.
-
Molgas Energy Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場 このレポートでカバーされる企業
- Shell plc
- TotalEnergies SE
- Gasum Oy
- FueLNG Pte Ltd.
- Molgas Energy Holding B.V. (Including Titan Clean Fuels)
- Avenir LNG Limited
- Peninsula Petroleum Limited
- ENN Energy Holdings Limited
- Korea Gas Corporation
- ENGIE SA
- Petronas Marine
- Pavilion Energy
- Eagle LNG Partners
- Crowley Maritime Corporation
- Harvey Gulf International Marine LLC
- JAX LNG LLC
- Naturgy Energy Group SA
- Toyota Tsusho Corporation
- Mitsui O.S.K. Lines, Ltd.
- CNOOC Limited
- PetroChina Company Limited
- Shanghai International Port Group (SIPG)
- Osaka Gas Co., Ltd.
- KEYS Bunkering West Japan Co., Ltd.
最近の産業開発事情 液化天然ガス(LNG)船舶間港湾バンカリングサービス市場
- 2026年9月:NYK Lineは、Stolt-Nielsen Gas Ltd.からAvenir LNGの50%株式の取得を完了し、Avenir LNGのグローバルバンカー船隊に対する共同所有構造を形成し、バルト海、地中海、および大西洋全域でのLNGおよびバイオLNGのSTS バンカリングを拡大しました。
- 2026年8月:欧州委員会はEU合併規制に基づきTotalEnergiesとCMA CGMの50/50 LNGバンカリング合弁事業を承認し、2040年まで年間36万トンのLNG供給契約を背景に、2028年末までにロッテルダムに20,000立方メートルのLNGバンカー船を配備するパートナーシップを認可しました。
- 2026年6月:Gasumは2033〜2040年サイクルに向けてリトアニアのクライペダLNGターミナルで8年間のLNGおよびバイオLNG容量を確保し、北西欧州およびデンマーク海峡全域でのSTSバンカリングサプライチェーンを強化しました。
- 2026年2月:NYK Lineは、Ocean Yield ASとのパートナーシップのもと、X-DF2.1 iCERデュアルフューエルエンジンおよび20万立方メートルの膜タンクを搭載した新型LNG運搬船に関してCheniere Marketing Internationalと複数の長期チャーター契約を締結し、2028年からの納入を予定しています。
グローバル液化天然ガス(LNG)船舶間港湾バンカリングサービス市場レポートの調査範囲
セグメンテーション概要
| 燃料供給およびバンカリング |
| バンカリング作業および移送取扱 |
| バンカリング調整・港湾サービス |
| 計測、文書化・コンプライアンスサービス |
| コンテナ船 |
| クルーズ船 |
| タンカー |
| バルク船および一般貨物船 |
| フェリーおよびRo-Ro船 |
| 自動車運搬船(PCTC) |
| その他の船舶タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| その他のアジア平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| その他の中東・アフリカ |
| サービスモデル別 | 燃料供給およびバンカリング | |
| バンカリング作業および移送取扱 | ||
| バンカリング調整・港湾サービス | ||
| 計測、文書化・コンプライアンスサービス | ||
| 受取船舶タイプ別 | コンテナ船 | |
| クルーズ船 | ||
| タンカー | ||
| バルク船および一般貨物船 | ||
| フェリーおよびRo-Ro船 | ||
| 自動車運搬船(PCTC) | ||
| その他の船舶タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| その他のアジア平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場の規模はどのくらいですか?
同セクターは2026年に1.69 ビリオン 米ドルと評価され、LNG燃料船舶の展開、規制コンプライアンスの必要性、および確立された港湾での船舶間供給の利用可能性によって需要が支えられ、14.80%のCAGRで2032年までに3.77 ビリオン 米ドルに達します。
液化天然ガス(LNG)船舶間港湾バンカリングサービス市場をリードするサービスモデルはどれですか?
燃料供給およびバンカリングが2026年に45.20%のシェアでリードし、バンカリング調整・港湾サービスは、オペレーターが物理的な燃料移送に加えてバース計画、スケジューリングサポート、ステークホルダー調整、および文書化をますます必要とするため、2031年にかけて16.31%のCAGRで成長しています。
どの船舶カテゴリーが最も多くのLNGバンカー需要を生み出していますか?
コンテナ船は2026年に30.10%を占め、主要ライナー航路での頻繁な燃料需要、大型LNG対応船舶の展開、および制約された寄港中に大容量供給を処理できる商業的に発展したバンカーネットワークへのアクセスによって支えられています。
LNGバンカリングサービスで最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて16.79%のCAGRで成長し、シンガポールでの活発な活動、地域バンカリングインフラへの投資、および確立されたアジア貿易航路全体でコンテナ、クルーズ、その他のLNG燃料船舶に対応する能力の向上によって支えられています。
海運会社が船舶間LNGバンカリングを利用する理由は何ですか?
このアプローチは、燃料供給を寄港に組み込むことができ、適切なターミナルでの貨物作業と並行してバンカリングを進めることができる場合があり、地域の安全手順と移送条件が許す限り、船舶が別途の給油停止を回避しながらスケジュールの信頼性を守るのに役立ちます。
LNGバンカリングのより広い展開を制約するものは何ですか?
大きな資本要件、メタンスリップのコンプライアンスリスク、燃料価格の不確実性、および港湾許認可の制約は、特に定期的な船舶需要、ターミナルアクセス、専用バース、または経験豊富な緊急対応体制が不足している二次港湾での広範な展開を遅らせる可能性があり、プロバイダーが投資を支えるために必要な船舶稼働率を達成できない場合があります。