
Taille et part du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.89 Milliards de dollars |
| Taille du Marché (2032) | 3.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port par Mordor Intelligence
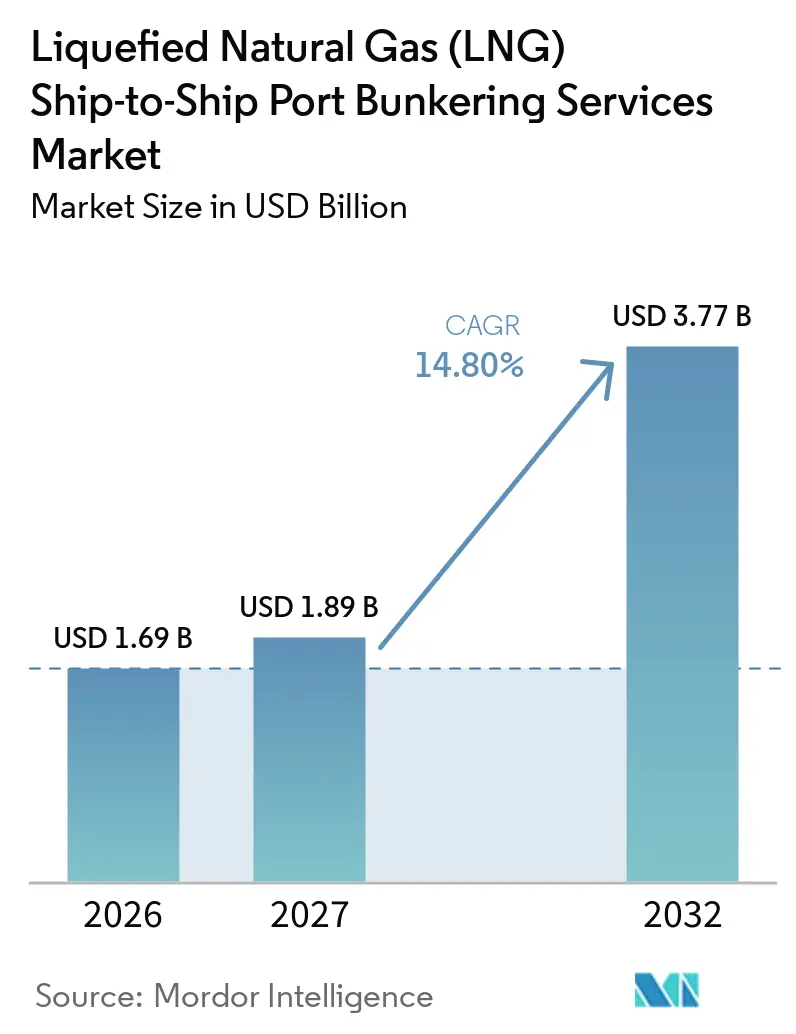
La taille du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port est évaluée à 1,69 milliard USD en 2026 et devrait atteindre 1,89 milliard USD en 2027 et 3,77 milliards USD d'ici 2032, enregistrant un CAGR de 14,80 % de 2027 à 2032.
Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port est tiré par l'utilisation croissante de navires bi-carburant et par la nécessité de gérer les obligations d'émissions sur les routes desservant l'Europe. FuelEU Maritime a appliqué des exigences d'intensité GES de puits à sillage depuis janvier 2025, plaçant la performance du cycle de vie des carburants au cœur de la planification de conformité pour les navires de plus de 5 000 GT.[1] Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port bénéficie également d'une infrastructure capable de traiter le biométhane liquéfié et l'e-méthane sans modifications physiques des systèmes de transfert cryogénique, des conduites de retour de vapeur ou des raccords de flexibles. La concurrence s'oriente vers des modèles d'approvisionnement intégrés combinant l'approvisionnement en GNL, l'accès aux terminaux, les navires souteurs et les accords clients. Cela favorise les prestataires capables de soutenir des transferts répétés à fort volume tout en fournissant des informations vérifiées sur le carburant pour les rapports de cycle de vie, car les clients évaluent de plus en plus la livraison physique du carburant, la qualité du carburant, les preuves d'émissions, la planification des postes à quai et la fiabilité opérationnelle dans le cadre d'une seule décision d'achat.
Principaux enseignements du rapport
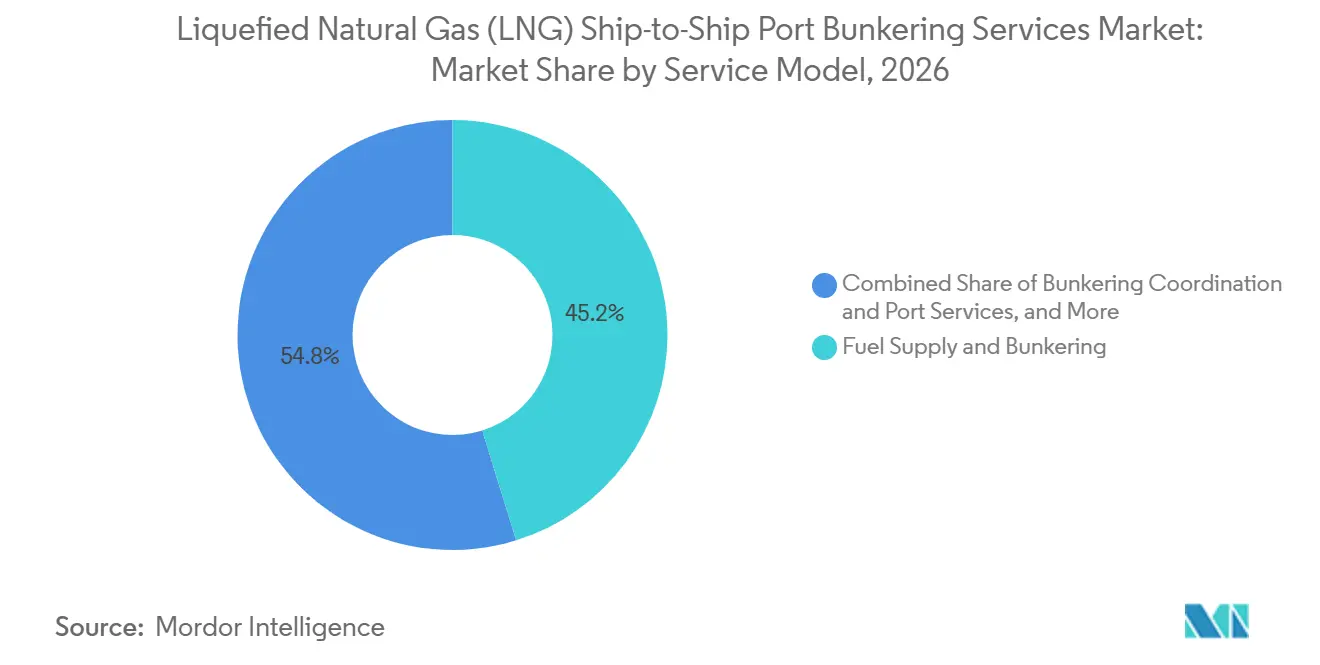
- Par modèle de service, l'approvisionnement en carburant et le soutage ont représenté 45,20 % de la part du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en 2026, tandis que la coordination du soutage et les services portuaires ont enregistré le CAGR projeté le plus élevé à 16,31 % jusqu'en 2032.
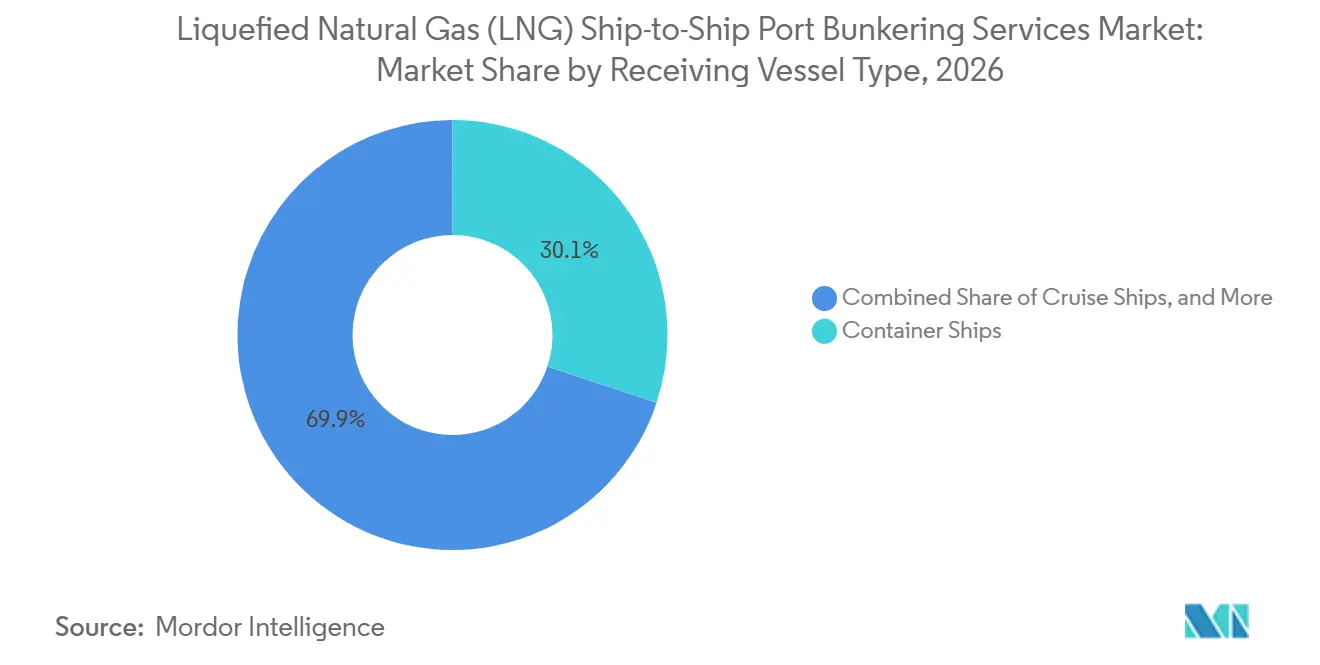
- Par type de navire récepteur, les porte-conteneurs ont représenté 30,10 % de la taille du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en 2026, tandis que les navires de croisière ont enregistré le CAGR projeté le plus élevé à 16,60 % jusqu'en 2032.
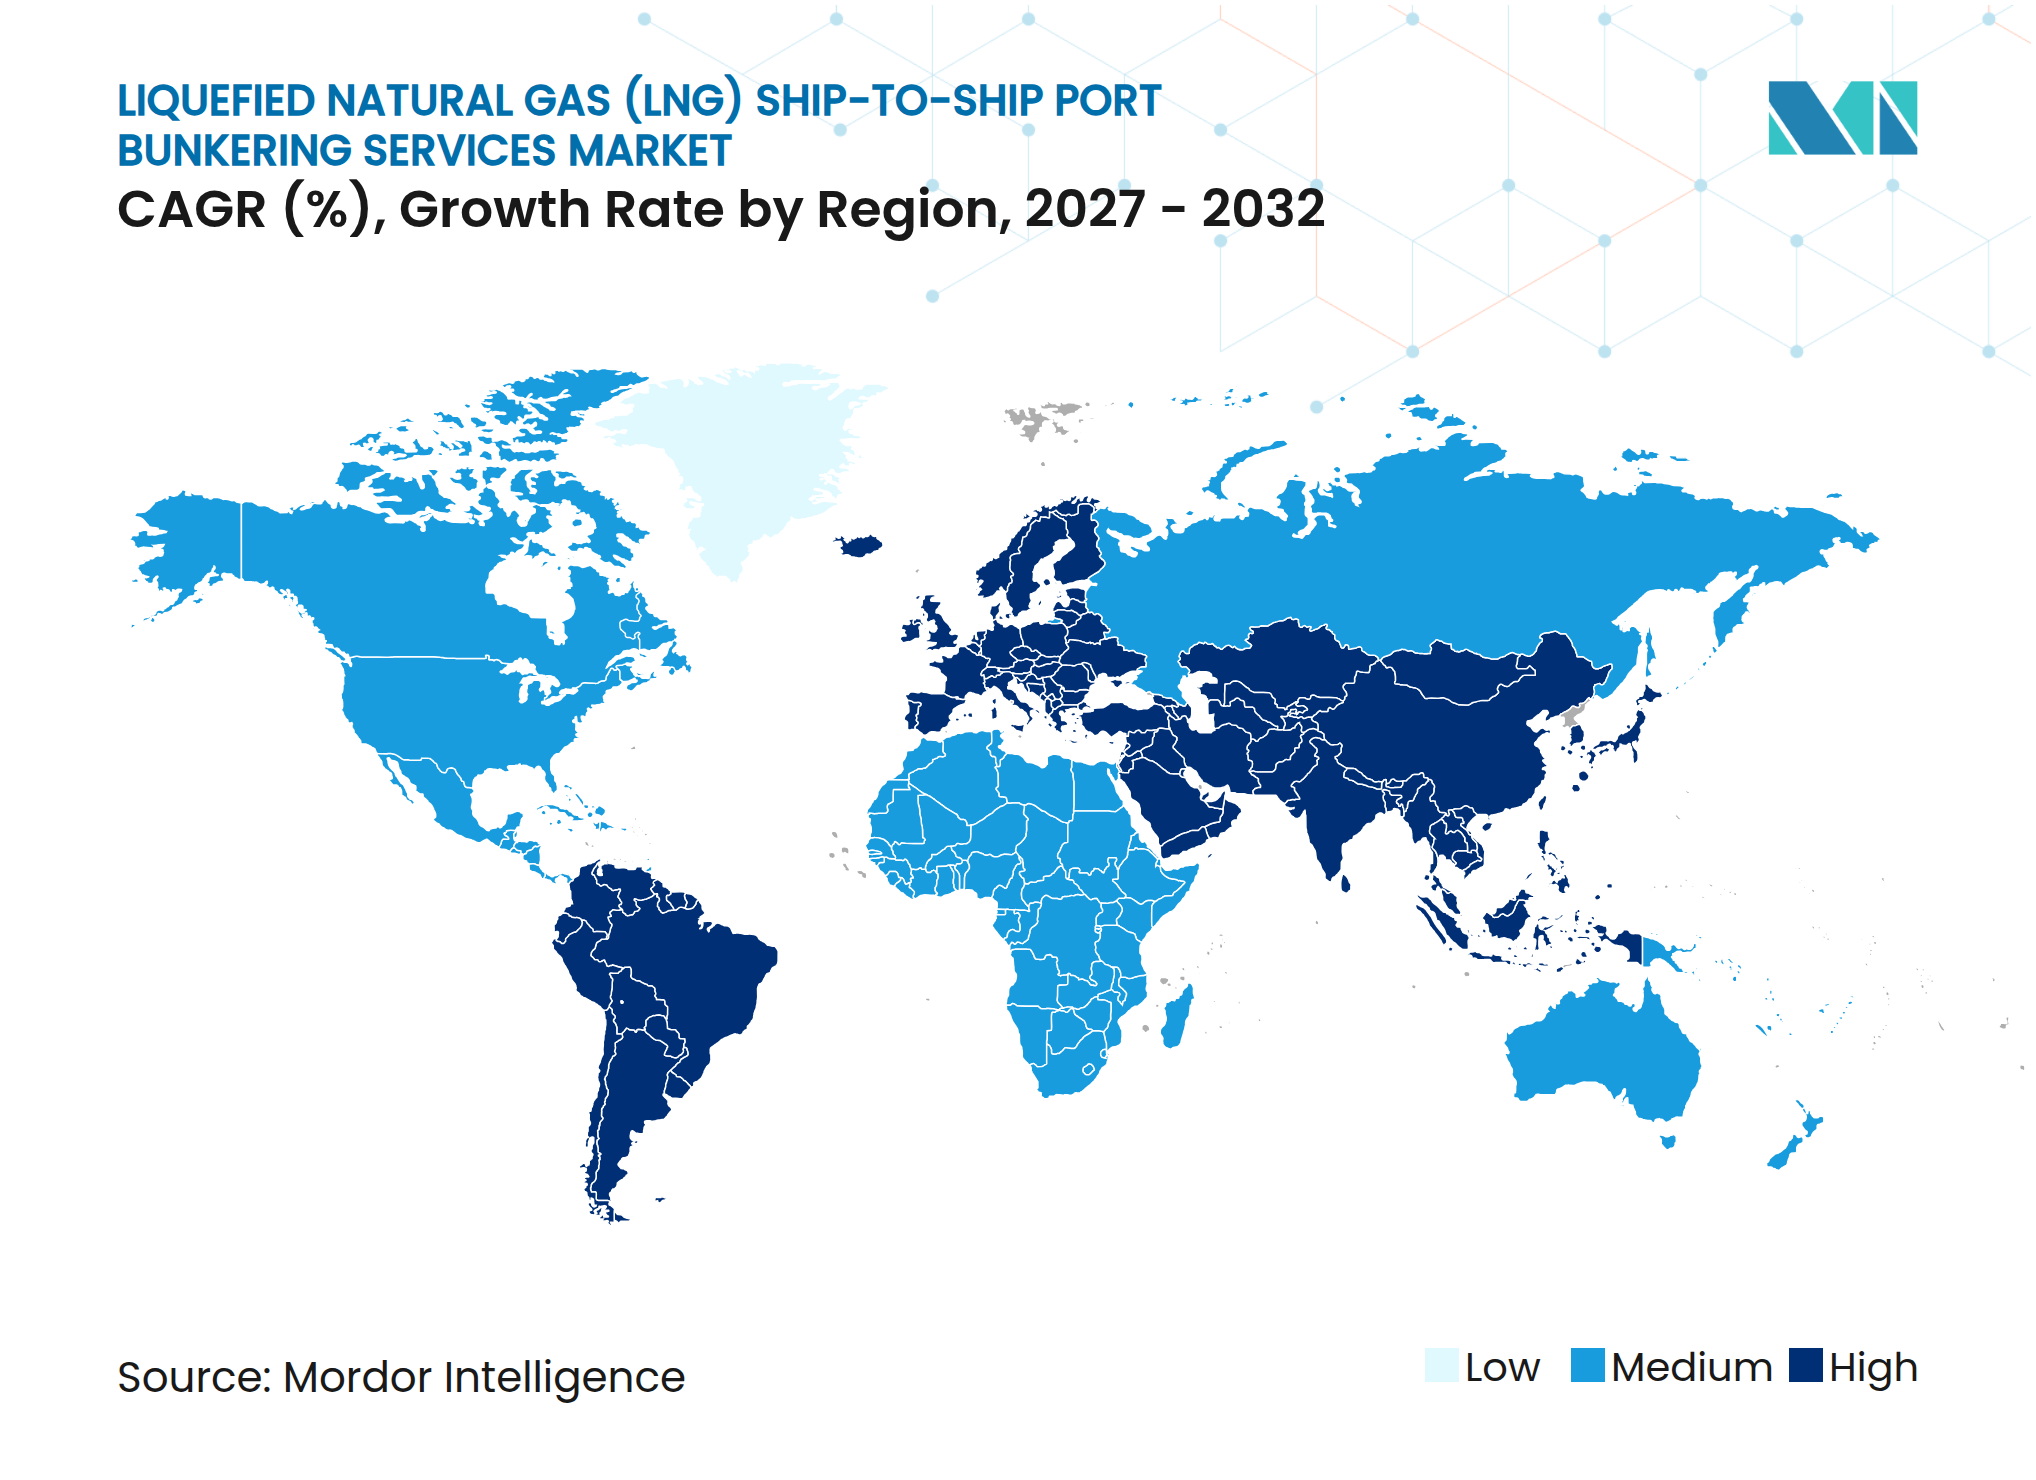
- Par géographie, l'Europe a représenté 34,90 % de la part du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en 2026, tandis que l'Asie-Pacifique a enregistré le CAGR projeté le plus élevé à 16,79 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux réglementations de l'OMI et régionales en matière de GES et de qualité de l'air | +3.2% | Mondial, impact à court terme le plus élevé en Europe et dans les eaux couvertes par les ZCE | Moyen terme (2-4 ans) |
| Croissance des flottes de porte-conteneurs et de navires de croisière alimentés au GNL | +3.8% | Mondial, concentré en Asie, en Europe, dans les Caraïbes et en Méditerranée | Moyen terme (2-4 ans) |
| Expansion des réseaux de navires souteurs GNL dans les ports stratégiques | +2.4% | Amérique du Nord, Asie-Pacifique et Europe du Sud | Moyen terme (2-4 ans) |
| Ravitaillement plus rapide et réduction des perturbations des escales via le transfert de navire à navire | +1.8% | Mondial, notamment Singapour, Rotterdam, Algésiras et Savannah | Court terme (≤ 2 ans) |
| Compatibilité du bio-GNL et de l'e-méthane avec les actifs de soutage GNL existants | +1.5% | Europe, avec expansion vers l'Asie-Pacifique à mesure que les réglementations régionales s'harmonisent | Moyen terme (2-4 ans) |
| Modèles de rechargement en mer et d'approvisionnement flottant dans les hubs congestionnés | +1.0% | Asie-Pacifique, avec expansion vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux réglementations de l'OMI et régionales en matière de GES et de qualité de l'air
FuelEU Maritime a créé un cadre de conformité ferme pour le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port à partir de janvier 2025. Le règlement applique des limites d'intensité GES de puits à sillage aux navires de plus de 5 000 GT sur les voyages à destination ou en provenance de l'UE. Il fixe un objectif de référence 2025 inférieur de 2 % à la référence sectorielle et resserre l'exigence de réduction à 6 % d'ici 2030 et à 80 % d'ici 2050.L'OMI approuve les réglementations zéro émission nette pour le transport maritime mondial, Organisation maritime internationale, imo.org">[2] Le système d'échange de quotas d'émission de l'UE inclut également le méthane et le protoxyde d'azote à partir de 2026, augmentant la valeur des données fiables sur les carburants et des registres de performance des moteurs. L'OMI a approuvé son cadre zéro émission nette sous forme de projet lors du MEPC 83 en avril 2025, introduisant une norme mondiale de puits à sillage et un mécanisme de crédit de conformité pour les navires de plus de 5 000 GT. Ces exigences encouragent les opérateurs à établir des arrangements fiables d'approvisionnement et de documentation via le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port.
Croissance des flottes de porte-conteneurs et de navires de croisière alimentés au GNL
La flotte de navires bi-carburant constitue la base de demande la plus claire pour le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port. Le GNL a représenté 80 % des commandes de navires à carburant alternatif en 2025, tandis que les navires alimentés au GNL représentaient 90 % du carnet de commandes de navires à carburant alternatif au cours du premier semestre 2026. Environ 800 navires compatibles GNL étaient en service à mi-2026, avec 600 supplémentaires en commande. Les porte-conteneurs constituent l'exigence principale car ils naviguent selon des horaires fixes et nécessitent des livraisons à fort volume dans les hubs de lignes régulières établis. Les navires de croisière offrent également des fenêtres de ravitaillement prévisibles car les itinéraires passagers sont planifiés bien à l'avance. Cette croissance de la flotte soutient la demande pour les prestataires de soutage capables de coordonner le carburant, l'accès aux postes à quai et les opérations de transfert sécurisées dans plusieurs régions.
Expansion des réseaux de navires souteurs GNL dans les ports stratégiques
Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port est soutenu par une flotte de navires souteurs plus grande et plus performante. La flotte est passée de 9 navires en 2017 à 67 à mi-2026, avec 42 unités supplémentaires en construction pour livraison jusqu'en 2029. Cinquante-huit pour cent des navires opérationnels ont une capacité d'au moins 10 000 mètres cubes, permettant aux prestataires de servir des porte-conteneurs et des transporteurs de voitures plus grands sans transferts multiples.[3] En mai 2026, MOL a formalisé son premier contrat annuel de soutage GNL au port de Vancouver avec Seaspan Energy, étendant le service régulier vers le Nord-Ouest Pacifique. Singapour a accordé 8 licences de soutage GNL de cinq ans effectives en septembre 2026, élargissant la base de prestataires dans un hub international majeur. Ces investissements améliorent la fiabilité de l'approvisionnement et permettent au marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port de desservir un plus large éventail de routes commerciales, y compris les routes nécessitant qu'un prestataire de soutage livre un volume important dans une fenêtre portuaire étroite sans perturber les opérations de manutention de marchandises, de passagers ou de véhicules.
Ravitaillement plus rapide et réduction des perturbations des escales via le transfert de navire à navire
Le transfert de navire à navire permet de coordonner la livraison de carburant avec la manutention des marchandises dans les terminaux appropriés. Les opérations simultanées de fret et de soutage aident les navires à éviter une escale de ravitaillement séparée, ce qui soutient la fiabilité des horaires pour les navires à forte utilisation. Cela est particulièrement pertinent pour les services de porte-conteneurs où un retard dans un port peut affecter plusieurs escales en aval. Peninsula Petroleum a mis en service un navire souteur de 18 000 mètres cubes pour desservir les réservoirs de carburant plus grands des nouveaux porte-conteneurs bi-carburant. FueLNG a réalisé sa 500e opération de soutage GNL de navire à navire à Singapour en août 2025. Le Département de l'énergie des États-Unis a réduit la supervision des transferts GNL de navire à navire en février 2025, permettant à la barge Progress de Crowley Maritime d'élargir son service le long de la côte sud-est des États-Unis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée des navires souteurs GNL et des actifs cryogéniques | -1.8% | Mondial, plus importante en Amérique du Sud, MEA et dans les ports secondaires d'Amérique du Nord | Long terme (≥ 4 ans) |
| Incertitude sur les émissions de méthane par glissement et de puits à sillage | -1.2% | Mondial, avec une forte pertinence dans les juridictions de l'UE et les discussions de l'OMI | Moyen terme (2-4 ans) |
| Volatilité des prix du GNL et concurrence du méthanol, de l'ammoniac et des biocarburants | -1.0% | Mondial, avec une exposition particulière en Europe et dans les principaux hubs commerciaux | Moyen terme (2-4 ans) |
| Contraintes spécifiques aux ports en matière d'autorisations, de compatibilité et d'intervention d'urgence | -0.7% | Amérique du Sud, MEA et ports asiatiques secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée des navires souteurs GNL et des actifs cryogéniques
L'intensité capitalistique contraint le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en dehors des hubs établis. Un navire souteur GNL standard de 7 500 mètres cubes représente un coût de construction de 50 millions USD, tandis que les unités de 20 000 mètres cubes dépassent 80 millions USD. La containérisation cryogénique, les systèmes de retour de vapeur et l'infrastructure de sécurité requise contribuent à ce coût d'entrée élevé. Les affrètements à long terme peuvent réduire la charge de propriété, comme le montrent l'approche d'affrètement à temps d'ExxonMobil et l'accord de Naturgy pour le Mistral LNG. Les cycles de livraison des navires de 24 à 30 mois limitent également la capacité de l'offre à répondre rapidement à une augmentation de la demande.[4] Ces conditions concentrent le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port parmi les fournisseurs d'énergie bien capitalisés et les spécialistes adossés à des infrastructures.
Incertitude sur les émissions de méthane par glissement et de puits à sillage
Le glissement de méthane demeure un enjeu technique et réglementaire important pour le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port. Des recherches ont enregistré des taux de glissement de méthane de 2,5 à 21 g/kWh sur différents profils de charge de moteurs bi-carburant basse pression sur des navires neufs. Le système d'échange de quotas d'émission de l'UE inclut le méthane en 2026, tandis que FuelEU Maritime s'appuie sur des facteurs méthane qui peuvent différer des performances mesurées des navires. Cela peut influencer les décisions d'achat de flotte et de sélection de carburant lorsque les opérateurs restent incertains quant au traitement futur de la conformité dans le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port, notamment lorsque les choix de navires à long terme sont liés aux obligations de déclaration et aux arrangements d'accès aux carburants. Le bio-GNL certifié et l'e-méthane peuvent améliorer les performances du cycle de vie, mais des règles mondiales cohérentes de bilan massique et de comptabilisation par réservation restent limitées. Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port a donc besoin de registres fiables du cycle de vie et de pratiques de certification transparentes à mesure que les coûts de conformité deviennent plus significatifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
l'approvisionnement en carburant ancre les revenus tandis que les services de coordination se développentL'approvisionnement en carburant et le soutage ont représenté 45,20 % de la taille du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en 2026, car la livraison physique de GNL reste la principale ligne de revenus dans chaque opération de navire à navire. Les opérations de soutage et la manutention des transferts comprennent la gestion des flexibles cryogéniques, le retour de vapeur, le mesurage et les travaux de sécurité pendant le transfert. Eastern Pacific Shipping a enregistré 530 opérations cumulées de soutage GNL à fin 2025 et 700 opérations en août 2026 dans 32 ports. Les services de mesure, de documentation et de conformité gagnent également en pertinence à mesure que les opérateurs ont besoin de registres de cycle de vie de carburant auditables. La norme ISO 20519 soutient un mesurage cohérent, le calcul des quantités et la documentation de transfert de garde pour les opérations GNL de navire à navire.
La coordination du soutage et les services portuaires devraient enregistrer un CAGR de 16,31 % jusqu'en 2032, car la planification SIMOPS, les autorisations, la gestion des zones de sécurité et la planification du carburant deviennent plus complexes. Le secteur des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port évolue vers des modèles de service intégrés combinant approvisionnement, coordination, soutien opérationnel et documentation vérifiée. La planification du carburant basée sur les routes est importante lorsque les navires se déplacent entre des hubs matures et des sites avec une disponibilité limitée de GNL. La coentreprise TotalEnergies et CMA CGM combine l'accès au rechargement du terminal à Gate Terminal à Rotterdam avec la livraison finale de navire à navire dans la région ARA. Sa structure combine l'approvisionnement en carburant et la coordination via un seul arrangement logistique. La coentreprise prévoit un approvisionnement allant jusqu'à 360 000 tonnes annuellement de 2028 à 2040. Ce modèle indique comment les frontières des services se réduisent à mesure que les clients recherchent un prestataire unique pour la fiabilité de l'approvisionnement et le soutien à la conformité.

Par type de navire récepteur :
les porte-conteneurs en tête tandis que la demande des navires de croisière s'élargitLes porte-conteneurs ont représenté 30,10 % de la part du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port en 2026, reflétant l'échelle et les escales régulières des grandes flottes de lignes régulières bi-carburant. Les porte-conteneurs ont représenté 95 % de la croissance du volume de soutage GNL en Chine en 2025 et 83 % de la consommation incrémentale à Singapour. Les grands groupes de lignes régulières créent une demande répétée pour les opérateurs de soutage sur les routes Asie, Europe et transpacifique. Les pétroliers, les transporteurs de voitures, les ferries et les navires rouliers représentent également des cohortes de demande importantes. Le soutage des transporteurs de véhicules à Singapour a presque triplé en 2025, soutenu par l'activité de COSCO, MOL et K Line. Ce mix de navires accroît le besoin de navires souteurs disposant à la fois d'une grande capacité et d'une flexibilité de planification dans le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port, où un prestataire peut avoir besoin de soutenir des escales de lignes régulières, de croisière, de pétroliers et de transporteurs de voitures dans la même zone commerciale.
Les navires de croisière progressent à un CAGR de 16,60 % jusqu'en 2032 et constituent le groupe de navires récepteurs à la croissance la plus rapide. Leurs itinéraires fixes offrent des fenêtres de soutage claires, ce qui soutient une planification de service prévisible. Avenir LNG a réalisé le premier soutage GNL de navire à navire pour l'Icon of the Seas de Royal Caribbean à Roatan, au Honduras, en 2025. HD Hyundai a reçu une approbation de principe en septembre 2026 pour un concept de navire souteur de 12 000 mètres cubes pour les applications de croisière. Le concept soutient les transferts sans ponton flottant et peut élargir la couverture dans les ports à base de navettes. Le secteur des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port peut utiliser ces configurations spécifiques aux navires pour desservir des sites dépourvus d'infrastructure de soutage fixe.
Analyse géographique
Marché Européen des Services de Soutage de Gaz Naturel Liquéfié (GNL) de Navire à Navire dans les Ports
L'Europe détenait 34,90% de la taille du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire dans les ports en 2026. La région combine un trafic dense dans les zones de contrôle des émissions (ZCE), des corridors de soutage matures dans la zone ARA et en Méditerranée occidentale, ainsi qu'une mise en œuvre précoce de FuelEU Maritime et du système d'échange de quotas d'émission de l'UE (SEQE-UE). Anvers-Bruges a enregistré une augmentation de 214% en glissement annuel des volumes de soutage GNL au premier trimestre 2026. Rotterdam et Anvers-Bruges ont ensemble enregistré une hausse de 44% au cours de la même période, tandis que les ventes de bio-GNL dans les principaux ports de l'UE ont été multipliées par six au premier semestre 2026. Les volumes de la péninsule ibérique ont progressé de 113%, soit 212 000 tonnes, en 2025. La réservation de capacité à long terme de Gasum à Klaipeda pour la période 2033-2040 est destinée à soutenir le rôle continu de la région baltique dans l'approvisionnement maritime en GNL.
Marché Asie-Pacifique des Services de Soutage de Gaz Naturel Liquéfié (GNL) de Navire à Navire dans les Ports
L'Asie-Pacifique enregistre le CAGR régional le plus élevé, à 16,79% jusqu'en 2032, sur le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire dans les ports. Singapour a enregistré une hausse de 48% en glissement annuel de la consommation de combustible de soutage GNL au premier trimestre 2026, atteignant 150 000 tonnes. Les huit nouvelles licences de soutage GNL, effectives en septembre 2026, ont ajouté ExxonMobil, Shell et une coentreprise TotalEnergies-Sembcorp Fuels à la base d'approvisionnement. Les ports chinois ont représenté près de 80% de la croissance des volumes asiatiques en 2025. Shanghai International Port Group, CNOOC et PetroChina représentent 25% de l'approvisionnement mondial en soutage GNL. Hokkaido Gas a réalisé le premier soutage GNL de croisière internationale de Hokkaido en 2025, illustrant un modèle de camion à navire pour les ports de croisière secondaires japonais.
Marché des Services de Soutage de Gaz Naturel Liquéfié (GNL) de Navire à Navire dans les Ports — Amériques et Moyen-Orient et Afrique
L'Amérique du Nord a livré 833 000 tonnes de soutage GNL en 2025, soit une augmentation de 57% par rapport à 2024. Les États-Unis ont contribué à hauteur de 578 000 tonnes, le corridor de la côte est des États-Unis s'étant développé via Jacksonville, Port Canaveral, Savannah et les Bahamas. L'accord annuel de MOL à Vancouver avec Seaspan Energy ajoute un cadre d'approvisionnement récurrent sur la route des transporteurs de véhicules du nord-ouest du Pacifique. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des marchés à un stade plus précoce, avec un rôle d'approvisionnement important. QatarEnergy vise la première production de GNL issue de l'expansion du champ Nord au quatrième trimestre 2026 et une production de 126 millions de tonnes par an d'ici 2027. Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire dans les ports dans ces régions pourrait dépendre de la disponibilité des terminaux, de la logistique maritime et d'une demande client crédible, tandis que les approches d'approvisionnement flottant et de relais peuvent constituer une voie intermédiaire là où les infrastructures dédiées de stockage à terre et de chargement ne sont pas encore disponibles.
Paysage concurrentiel
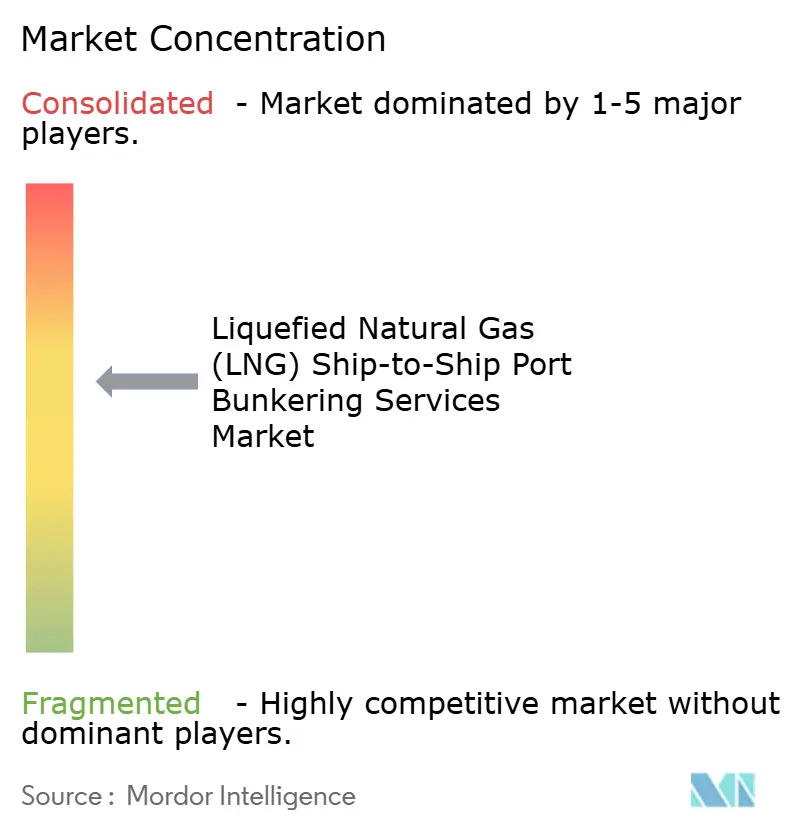
Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port est modérément consolidé au niveau supérieur. Shell, TotalEnergies et Gasum occupent des positions de premier plan dans les volumes de navire à navire en Europe du Nord grâce à des flottes multi-navires et à des accords à long terme avec des clients d'ancrage. Shell exploitait 11 navires souteurs en Asie, en Europe et dans les Amériques, avec 4 navires supplémentaires à haute capacité prévus pour livraison en 2027-2028. La coentreprise TotalEnergies et CMA CGM connecte un navire de 20 000 mètres cubes à Rotterdam avec l'accès au rechargement de Gate Terminal et un approvisionnement client à long terme. ExxonMobil est entré dans le soutage maritime GNL en octobre 2025 via des affrètements à temps pour des navires de 20 000 mètres cubes et 18 000 mètres cubes. Ces mouvements montrent que les compagnies énergétiques cherchent un plus grand contrôle sur la logistique de livraison et les relations clients dans le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port, reliant l'accès au GNL en amont à la capacité de livraison maritime, à la coordination des terminaux et aux engagements d'approvisionnement client à long terme.
Le marché intermédiaire se consolide tandis que les opérateurs spécialisés maintiennent une forte pertinence régionale. Molgas Energy Group a acquis Titan Clean Fuels en octobre 2025, créant une flotte combinée de 7 à 8 navires opérationnels en Europe du Nord-Ouest et en Méditerranée. Naturgy et Enagas ont convenu d'affréter le Mistral LNG de 18 900 mètres cubes pour l'Ibérie, le détroit de Gibraltar et les îles Canaries à partir de 2028. Gasum a élargi sa capacité en Europe du Nord via la capacité de Klaipeda et les travaux de mutualisation FuelEU Maritime avec Viking Line et Wallenius SOL. L'approbation du réservoir à membrane de GTT montre comment la conception des équipements peut élargir la flexibilité de chargement des cargaisons, même si GTT n'exploite pas de services de soutage. Le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port reste ouvert aux opérateurs capables de combiner accès à l'approvisionnement, navires, documentation et autorisations d'exploitation locales.
Les opportunités les plus visibles se trouvent dans les ports de croisière mal desservis, l'approvisionnement en bio-GNL certifié et les corridors de soutage régionaux émergents. Le méthane certifié à faible teneur en carbone peut offrir une prime de service lorsqu'il améliore la position de conformité du cycle de vie d'un client. NYK Line a commencé l'utilisation continue de bio-GNL pour les transporteurs de voitures en juillet 2025 via Titan Clean Fuels sous certification ISCC EU à bilan massique. Cet arrangement illustre comment la certification du carburant peut façonner l'offre commerciale au-delà de la livraison physique. Le rechargement en mer peut également réduire les goulots d'étranglement dans les ports congestionnés où l'accès aux terminaux contraint la disponibilité du carburant.
Leaders du secteur des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port
-
Shell plc
-
TotalEnergies SE
-
Gasum Oy
-
FueLNG Pte Ltd.
-
Molgas Energy Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Soutage de Gaz Naturel Liquéfié (GNL) de Navire à Navire dans les Ports Entreprises couvertes dans ce rapport
- Shell plc
- TotalEnergies SE
- Gasum Oy
- FueLNG Pte Ltd.
- Molgas Energy Holding B.V. (Including Titan Clean Fuels)
- Avenir LNG Limited
- Peninsula Petroleum Limited
- ENN Energy Holdings Limited
- Korea Gas Corporation
- ENGIE SA
- Petronas Marine
- Pavilion Energy
- Eagle LNG Partners
- Crowley Maritime Corporation
- Harvey Gulf International Marine LLC
- JAX LNG LLC
- Naturgy Energy Group SA
- Toyota Tsusho Corporation
- Mitsui O.S.K. Lines, Ltd.
- CNOOC Limited
- PetroChina Company Limited
- Shanghai International Port Group (SIPG)
- Osaka Gas Co., Ltd.
- KEYS Bunkering West Japan Co., Ltd.
Développements industriels récents dans Marché des Services de Soutage de Gaz Naturel Liquéfié (GNL) de Navire à Navire dans les Ports
- Septembre 2026 : NYK Line a finalisé l'acquisition d'une participation de 50 % dans Avenir LNG auprès de Stolt-Nielsen Gas Ltd., formant une structure de copropriété pour la flotte mondiale de navires souteurs d'Avenir LNG afin d'étendre le soutage GNL et bio-GNL de navire à navire dans la Baltique, la Méditerranée et l'Atlantique.
- Août 2026 : La Commission européenne a approuvé la coentreprise de soutage GNL 50/50 de TotalEnergies et CMA CGM au titre du règlement de l'UE sur les concentrations, autorisant le partenariat à déployer un navire souteur GNL de 20 000 m³ à Rotterdam d'ici fin 2028, adossé à un contrat d'approvisionnement en GNL de 360 000 tonnes/an jusqu'en 2040.
- Juin 2026 : Gasum a sécurisé une capacité GNL et bio-GNL de 8 ans au terminal GNL de Klaipeda en Lituanie pour le cycle 2033-2040, renforçant sa chaîne d'approvisionnement de soutage de navire à navire en Europe du Nord-Ouest et dans les détroits danois.
- Février 2026 : NYK Line, en partenariat avec Ocean Yield AS, a signé plusieurs contrats d'affrètement à long terme avec Cheniere Marketing International pour de nouveaux méthaniers équipés de moteurs bi-carburant X-DF2.1 iCER et de réservoirs à membrane de 200 000 mètres cubes, avec livraison à partir de 2028.
Périmètre du rapport mondial sur le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port
Aperçu de la segmentation
| Approvisionnement en carburant et soutage |
| Opérations de soutage et manutention des transferts |
| Coordination du soutage et services portuaires |
| Services de mesure, de documentation et de conformité |
| Porte-conteneurs |
| Navires de croisière |
| Pétroliers |
| Vraquiers et navires de charge générale |
| Ferries et navires rouliers |
| Transporteurs de voitures / PCTC |
| Autres types de navires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de service | Approvisionnement en carburant et soutage | |
| Opérations de soutage et manutention des transferts | ||
| Coordination du soutage et services portuaires | ||
| Services de mesure, de documentation et de conformité | ||
| Par type de navire récepteur | Porte-conteneurs | |
| Navires de croisière | ||
| Pétroliers | ||
| Vraquiers et navires de charge générale | ||
| Ferries et navires rouliers | ||
| Transporteurs de voitures / PCTC | ||
| Autres types de navires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port ?
Le secteur est évalué à 1,69 milliard USD en 2026 et atteint 3,77 milliards USD d'ici 2032 à un CAGR de 14,80 %, la demande étant soutenue par le déploiement de navires alimentés au GNL, les besoins de conformité réglementaire et la disponibilité de la livraison de navire à navire dans les ports établis.
Quel modèle de service domine le marché des services de soutage de gaz naturel liquéfié (GNL) de navire à navire en port ?
L'approvisionnement en carburant et le soutage dominent avec une part de 45,20 % en 2026, tandis que la coordination du soutage et les services portuaires progressent à un CAGR de 16,31 % jusqu'en 2031, car les opérateurs ont de plus en plus besoin de planification des postes à quai, de soutien à la planification, de coordination des parties prenantes et de documentation en plus du transfert physique de carburant.
Quelle catégorie de navires génère la plus forte demande de soutage GNL ?
Les porte-conteneurs représentent 30,10 % en 2026, soutenus par des besoins fréquents en carburant sur les principales routes de lignes régulières, le déploiement de grands navires compatibles GNL et l'accès à des réseaux de soutage développés commercialement capables de gérer des livraisons à haute capacité lors d'escales portuaires contraintes.
Quelle région connaît la croissance la plus rapide pour les services de soutage GNL ?
L'Asie-Pacifique progresse à un CAGR de 16,79 % jusqu'en 2032, soutenue par une forte activité à Singapour, des investissements dans l'infrastructure de soutage régionale et une capacité croissante à desservir les navires porte-conteneurs, de croisière et autres navires alimentés au GNL sur les routes commerciales asiatiques établies.
Pourquoi les compagnies maritimes utilisent-elles le soutage GNL de navire à navire ?
Cette approche peut intégrer la livraison de carburant dans les escales portuaires et peut permettre au soutage de se dérouler parallèlement aux opérations de fret dans les terminaux appropriés, aidant les navires à protéger la fiabilité des horaires tout en évitant une escale de ravitaillement séparée là où les procédures de sécurité locales et les conditions de transfert le permettent.
Qu'est-ce qui freine le déploiement plus large du soutage GNL ?
Des exigences capitalistiques importantes, l'exposition à la conformité liée au glissement de méthane, l'incertitude sur les prix des carburants et les contraintes d'autorisation portuaire peuvent retarder un déploiement plus large, notamment dans les ports secondaires qui manquent d'une demande régulière de navires, d'accès aux terminaux, de postes à quai dédiés ou de dispositifs d'intervention d'urgence expérimentés, où un prestataire peut ne pas atteindre l'utilisation du navire nécessaire pour soutenir l'investissement.