
Tamaño y Participación del Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.80 % |
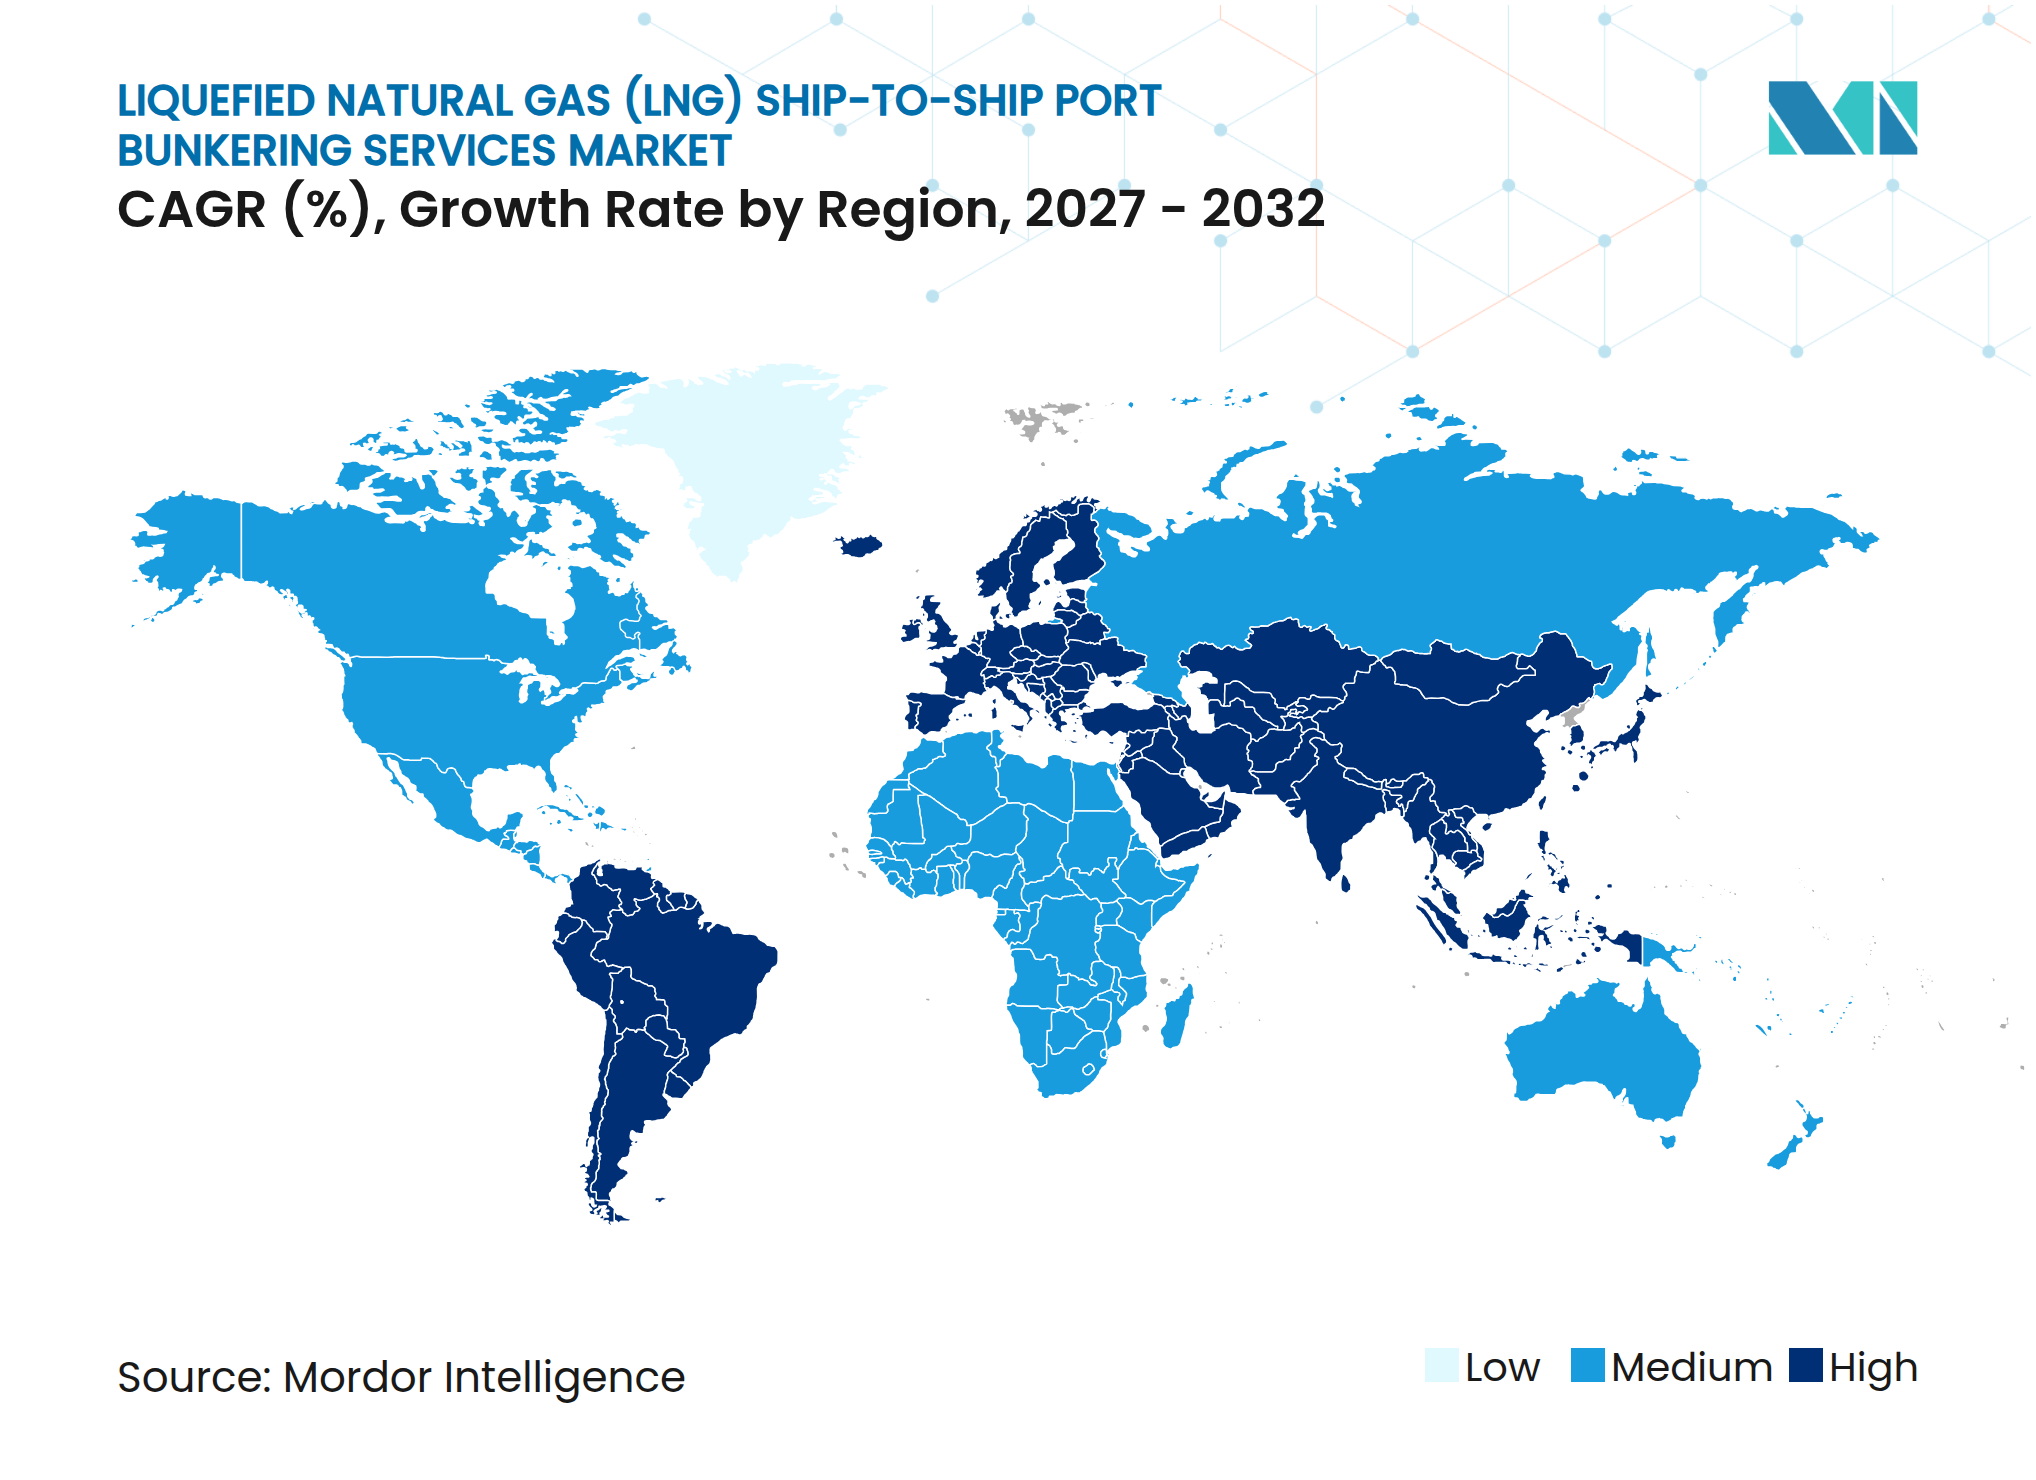
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
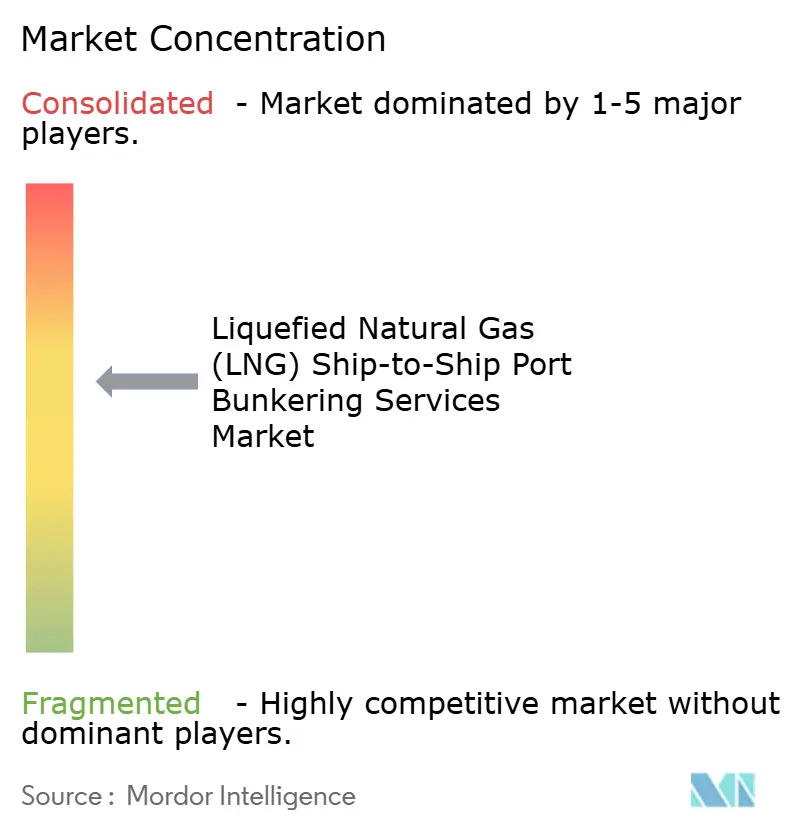
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto por Mordor Intelligence
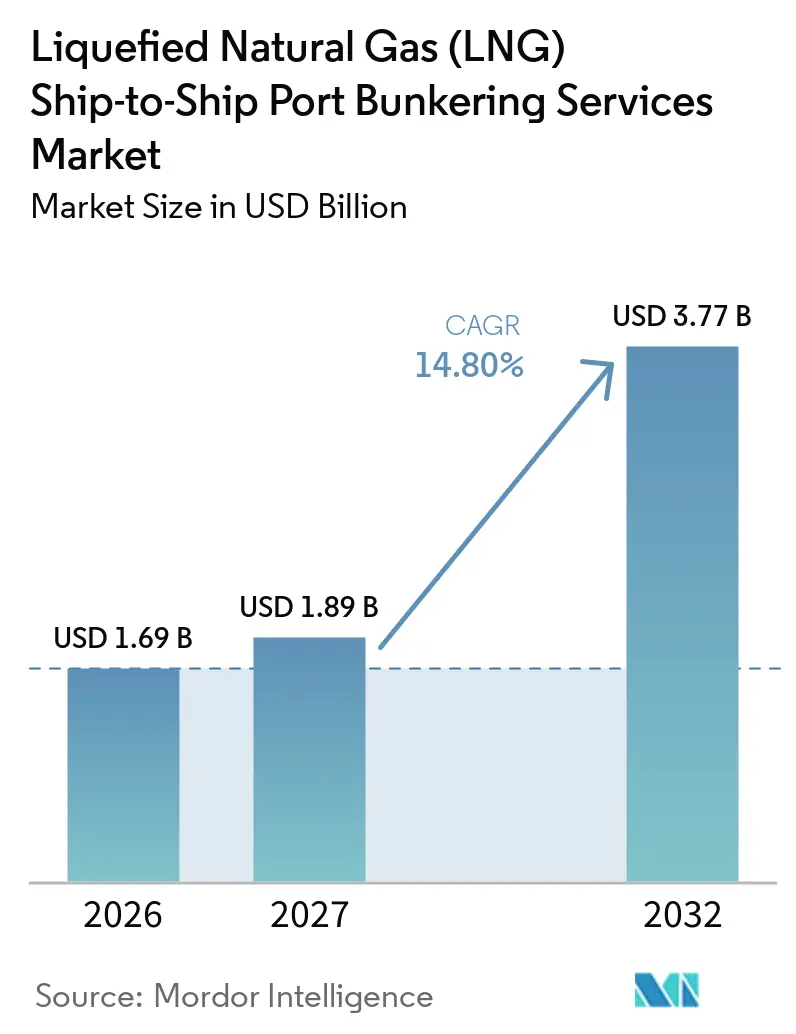
El tamaño del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto está valorado en 1,69 mil millones de USD en 2026 y se estima que alcanzará los 1,89 mil millones de USD en 2027 y los 3,77 mil millones de USD para 2032, registrando un CAGR del 14,80% de 2027 a 2032.
El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto está siendo impulsado por el creciente uso de buques de doble combustible y la necesidad de gestionar las obligaciones de emisiones en las rutas conectadas con Europa. FuelEU Maritime ha aplicado requisitos de intensidad de GEI de pozo a estela desde enero de 2025, situando el rendimiento del ciclo de vida del combustible en el centro de la planificación de cumplimiento para buques de más de 5.000 GT.[1] El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto también se beneficia de una infraestructura capaz de manejar biometano licuado y e-metano sin cambios físicos en los sistemas de transferencia criogénica, las líneas de retorno de vapor o las conexiones de mangueras. La competencia está evolucionando hacia modelos de suministro integrados que combinan el aprovisionamiento de GNL, el acceso a terminales, los buques abastecedores y los acuerdos con clientes. Esto favorece a los proveedores que pueden respaldar transferencias repetidas de alto volumen mientras suministran información de combustible verificada para los informes del ciclo de vida, ya que los clientes evalúan cada vez más la entrega física de combustible, la calidad del combustible, la evidencia de emisiones, la planificación de atraques y la fiabilidad operativa como parte de una única decisión de adquisición.
Conclusiones Clave del Informe
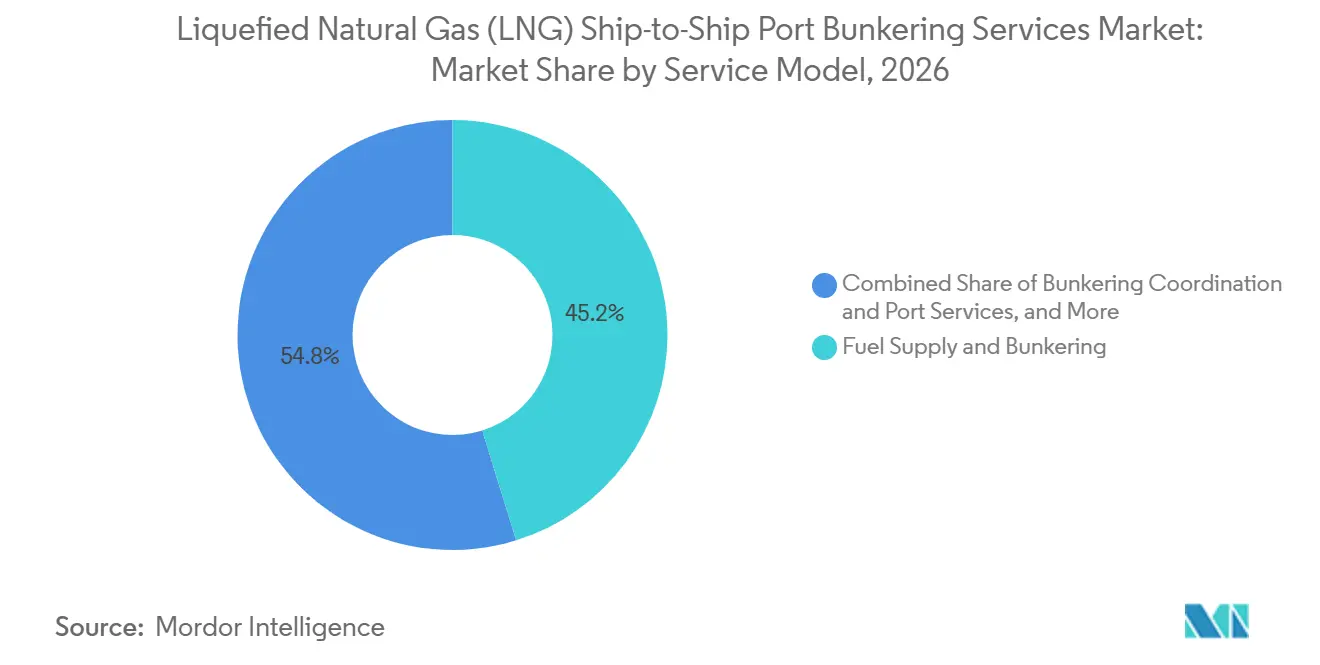
- Por modelo de servicio, el suministro de combustible y abastecimiento representó el 45,20% de la participación del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026, mientras que la coordinación de abastecimiento y los servicios portuarios registraron el CAGR proyectado más alto del 16,31% hasta 2032.
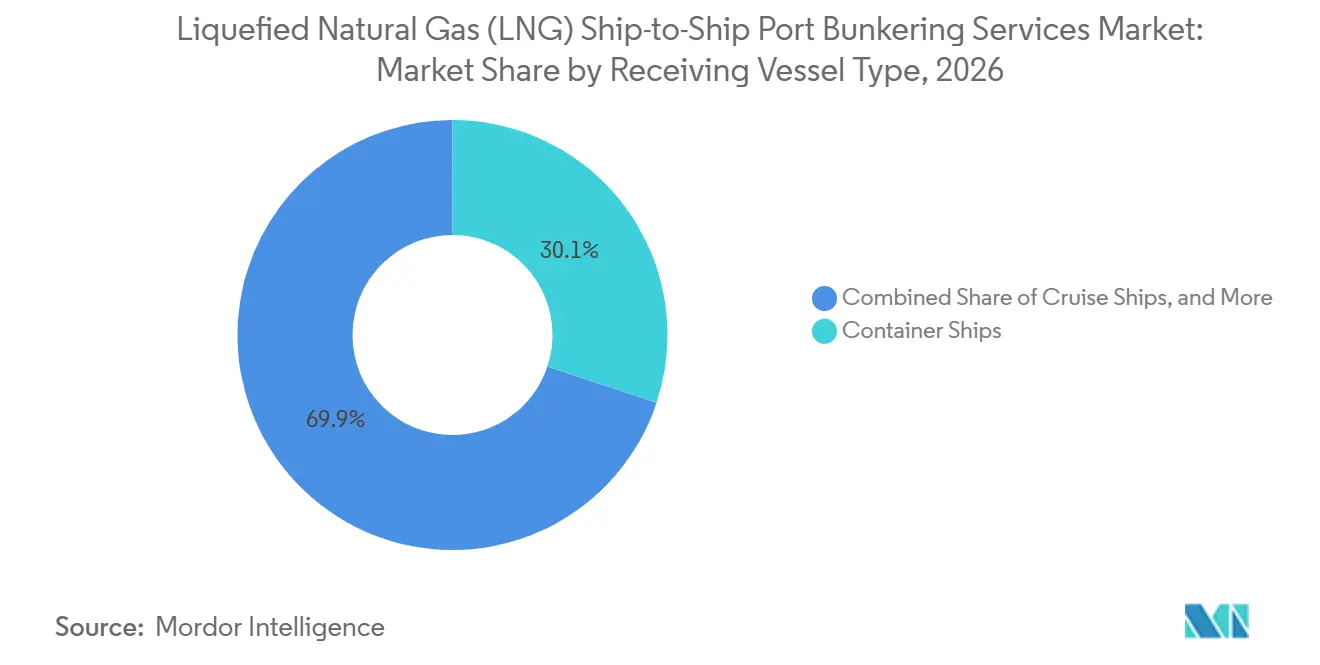
- Por tipo de buque receptor, los portacontenedores representaron el 30,10% del tamaño del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026, mientras que los cruceros registraron el CAGR proyectado más alto del 16,60% hasta 2032.
- Por geografía, Europa representó el 34,90% de la participación del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026, mientras que Asia-Pacífico registr el CAGR proyectado más alto del 16,79% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la OMI y las Normativas Regionales de GEI y Calidad del Aire | +3.2% | Global, mayor impacto a corto plazo en Europa y aguas cubiertas por ECA | Mediano plazo (2-4 años) |
| Crecimiento de las Flotas de Portacontenedores y Cruceros con Propulsión a GNL | +3.8% | Global, concentrado en Asia, Europa, el Caribe y el Mediterráneo | Mediano plazo (2-4 años) |
| Expansión de las Redes de Buques Abastecedores de GNL en Puertos Estratégicos | +2.4% | América del Norte, Asia-Pacífico y el sur de Europa | Mediano plazo (2-4 años) |
| Reabastecimiento más Rápido y Menor Interrupción de Escala Portuaria Mediante Transferencia de Buque a Buque | +1.8% | Global, especialmente Singapur, Róterdam, Algeciras y Savannah | Corto plazo (≤ 2 años) |
| Compatibilidad de Bio-GNL y E-Metano con los Activos de Abastecimiento de GNL Existentes | +1.5% | Europa, con expansión a Asia-Pacífico a medida que se alinean las normativas regionales | Mediano plazo (2-4 años) |
| Modelos de Recarga Marítima y Suministro Flotante en Centros Congestionados | +1.0% | Asia-Pacífico, con expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la OMI y las Normativas Regionales de GEI y Calidad del Aire
FuelEU Maritime creó un marco de cumplimiento firme para el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto desde enero de 2025. El reglamento aplica límites de intensidad de GEI de pozo a estela a los buques de más de 5.000 GT en viajes conectados con la UE. Establece un objetivo de referencia para 2025 un 2% por debajo de la referencia del sector y endurece el requisito de reducción al 6% para 2030 y al 80% para 2050.La OMI Aprueba Regulaciones de Cero Emisiones Netas para el Transporte Marítimo Global, Organización Marítima Internacional, imo.org">[2] El RCDE de la UE también incluye el metano y el óxido nitroso a partir de 2026, aumentando el valor de los datos de combustible fiables y los registros de rendimiento de los motores. La OMI aprobó su Marco de Cero Emisiones Netas en forma de borrador en el MEPC 83 en abril de 2025, introduciendo un estándar global de pozo a estela y un mecanismo de créditos de cumplimiento para buques de más de 5.000 GT. Estos requisitos alientan a los operadores a establecer acuerdos de suministro y documentación fiables a través del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto.
Crecimiento de las Flotas de Portacontenedores y Cruceros con Propulsión a GNL
La flota de buques de doble combustible proporciona la base de demanda más clara para el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto. El GNL representó el 80% de los pedidos de buques de combustible alternativo en 2025, mientras que los buques propulsados por GNL representaron el 90% de la cartera de pedidos de combustible alternativo durante el primer semestre de 2026. Aproximadamente 800 buques con capacidad para GNL estaban en servicio a mediados de 2026, con otros 600 en pedido. Los portacontenedores crean el requisito principal porque navegan en horarios fijos y necesitan entregas de alto volumen en los centros navieros establecidos. Los buques de crucero también ofrecen ventanas de combustible predecibles porque los itinerarios de pasajeros se planifican con mucha antelación. Este crecimiento de la flota respalda la demanda de proveedores de abastecimiento que puedan coordinar el combustible, el acceso a los atraques y las operaciones de transferencia segura en múltiples regiones.
Expansión de las Redes de Buques Abastecedores de GNL en Puertos Estratégicos
El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto está respaldado por una flota de buques abastecedores más amplia y capaz. La flota creció de 9 buques en 2017 a 67 a mediados de 2026, con 42 unidades adicionales en construcción para su entrega hasta 2029. El cincuenta y ocho por ciento de los buques operativos tienen una capacidad de al menos 10.000 metros cúbicos, lo que permite a los proveedores atender a portacontenedores y transportadores de automóviles más grandes sin necesidad de múltiples transferencias.[3] En mayo de 2026, MOL formalizó su primer contrato anual de abastecimiento de GNL en el Puerto de Vancouver con Seaspan Energy, extendiendo el servicio regular al noroeste del Pacífico. Singapur otorgó 8 licencias de abastecimiento de GNL por cinco años con vigencia desde septiembre de 2026, ampliando la base de proveedores en un importante centro internacional. Estas inversiones mejoran la fiabilidad del suministro y permiten que el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto atienda a una gama más amplia de rutas comerciales, incluidas aquellas que requieren que un proveedor de abastecimiento entregue un gran volumen en una ventana portuaria reducida sin interrumpir las operaciones de carga, pasajeros o manejo de vehículos.
Reabastecimiento más Rápido y Menor Interrupción de Escala Portuaria Mediante Transferencia de Buque a Buque
La transferencia de buque a buque permite coordinar la entrega de combustible con el manejo de carga en terminales adecuadas. Las operaciones simultáneas de carga y abastecimiento ayudan a los buques a evitar una escala de reabastecimiento separada, lo que favorece la fiabilidad del horario para los buques de alta utilización. Esto es especialmente relevante para los servicios de portacontenedores, donde un retraso en un puerto puede afectar a varias escalas posteriores. Peninsula Petroleum encargó un buque abastecedor de 18.000 metros cúbicos para atender los tanques de combustible más grandes de los nuevos portacontenedores de doble combustible. FueLNG completó su operación número 500 de abastecimiento de GNL de buque a buque en Singapur en agosto de 2025. El Departamento de Energía de los Estados Unidos redujo la supervisión de las transferencias de GNL de buque a buque en febrero de 2025, lo que permitió a la barcaza Progress de Crowley Maritime ampliar el servicio a lo largo de la costa sureste de los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital de los Buques Abastecedores de GNL y los Activos Criogénicos | -1.8% | Global, mayor en América del Sur, MEA y puertos secundarios de América del Norte | Largo plazo (≥ 4 años) |
| Incertidumbre sobre las Emisiones de Deslizamiento de Metano y de Pozo a Estela | -1.2% | Global, con alta relevancia en las jurisdicciones de la UE y los debates de la OMI | Mediano plazo (2-4 años) |
| Volatilidad del Precio del GNL y Competencia del Metanol, el Amoníaco y los Biocombustibles | -1.0% | Global, con particular exposición en Europa y los principales centros comerciales | Mediano plazo (2-4 años) |
| Restricciones de Permisos, Compatibilidad y Respuesta de Emergencia Específicas de Cada Puerto | -0.7% | América del Sur, MEA y puertos asiáticos secundarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital de los Buques Abastecedores de GNL y los Activos Criogénicos
La intensidad de capital limita el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto fuera de los centros establecidos. Un buque abastecedor de GNL estándar de 7.500 metros cúbicos tiene un coste de construcción de 50 millones de USD, mientras que las unidades de 20.000 metros cúbicos superan los 80 millones de USD. La contención criogénica, los sistemas de retorno de vapor y la infraestructura de seguridad requerida contribuyen a este elevado coste de entrada. Los contratos de arrendamiento a largo plazo pueden reducir la carga de propiedad, como lo demuestra el enfoque de fletamento a tiempo de ExxonMobil y el acuerdo de Naturgy para el Mistral LNG. Los ciclos de entrega de buques de 24 a 30 meses también limitan la capacidad del suministro para responder rápidamente a un aumento de la demanda.[4] Estas condiciones concentran el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto entre proveedores de energía bien capitalizados y especialistas respaldados por infraestructura.
Incertidumbre sobre las Emisiones de Deslizamiento de Metano y de Pozo a Estela
El deslizamiento de metano sigue siendo un problema técnico y regulatorio significativo para el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto. La investigación registró tasas de deslizamiento de metano de 2,5 a 21 g/kWh en perfiles de carga de motores de doble combustible de baja presión en buques de nueva construcción. El RCDE de la UE incluye el metano en 2026, mientras que FuelEU Maritime se basa en factores de metano que pueden diferir del rendimiento medido de los buques. Esto puede influir en las decisiones de adquisición de flotas y selección de combustible cuando los operadores siguen siendo inciertos sobre el tratamiento de cumplimiento futuro en el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto, especialmente cuando las opciones de buques a largo plazo están vinculadas a obligaciones de información y acuerdos de acceso a combustible. El bio-GNL certificado y el e-metano pueden mejorar el rendimiento del ciclo de vida, pero las reglas globalmente coherentes de balance de masa y libro y reclamación siguen siendo limitadas. El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto, por lo tanto, necesita registros de ciclo de vida fiables y prácticas de certificación transparentes a medida que los costes de cumplimiento se vuelven más significativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
El Suministro de Combustible Ancla los Ingresos Mientras los Servicios de Coordinación EscalanEl suministro de combustible y el abastecimiento representaron el 45,20% del tamaño del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026, ya que la entrega física de GNL sigue siendo la mayor línea de ingresos dentro de cada operación de buque a buque. Las operaciones de abastecimiento y el manejo de transferencias incluyen la gestión de mangueras criogénicas, el retorno de vapor, la medición y el trabajo de seguridad durante la transferencia. Eastern Pacific Shipping registró 530 operaciones acumuladas de abastecimiento de GNL a finales de 2025 y 700 operaciones en agosto de 2026 en 32 puertos. Los servicios de medición, documentación y cumplimiento también están ganando relevancia a medida que los operadores necesitan registros de ciclo de vida de combustible auditables. La norma ISO 20519 respalda la medición coherente, el cálculo de cantidades y la documentación de transferencia de custodia para las operaciones de GNL de buque a buque.
Se proyecta que la coordinación de abastecimiento y los servicios portuarios registren un CAGR del 16,31% hasta 2032, a medida que la planificación de SIMOPS, los permisos, la gestión de zonas de seguridad y la programación de combustible se vuelven más complejos. La industria de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto está evolucionando hacia modelos de servicio integrados que combinan suministro, coordinación, apoyo operativo y documentación verificada. La planificación de combustible basada en rutas es importante cuando los buques se desplazan entre centros maduros y ubicaciones con disponibilidad limitada de GNL. La empresa conjunta de TotalEnergies y CMA CGM combina el acceso de recarga en terminal en Gate Terminal en Róterdam con la entrega final de buque a buque en la región ARA. Su estructura combina el suministro de combustible y la coordinación a través de un único acuerdo logístico. La empresa conjunta planea suministrar hasta 360.000 toneladas anuales desde 2028 hasta 2040. Este modelo indica cómo los límites de los servicios se están estrechando a medida que los clientes buscan un único proveedor para la fiabilidad del suministro y el apoyo al cumplimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Buque Receptor:
Los Portacontenedores Lideran Mientras la Demanda de Cruceros se ExpandeLos portacontenedores representaron el 30,10% de la participación del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026, lo que refleja la escala y las escalas portuarias regulares de las grandes flotas navieras de doble combustible. Los portacontenedores impulsaron el 95% del crecimiento del volumen de abastecimiento de GNL de China en 2025 y representaron el 83% del consumo incremental en Singapur. Los principales grupos navieros crean una demanda recurrente para los operadores de abastecimiento en las rutas de Asia, Europa y transpacíficas. Los buques tanque, los transportadores de automóviles, los ferris y los buques Ro-Ro también representan cohortes de demanda significativas. El abastecimiento de transportadores de vehículos en Singapur casi se triplicó en 2025, respaldado por la actividad de COSCO, MOL y K Line. Esta combinación de buques aumenta la necesidad de buques abastecedores con gran capacidad y flexibilidad de programación en el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto, donde un proveedor puede necesitar atender escalas de buques navieros, de crucero, buques tanque y transportadores de automóviles dentro de la misma área comercial.
Los cruceros se expanden a un CAGR del 16,60% hasta 2032 y forman el grupo de buques receptores de más rápido crecimiento. Sus itinerarios fijos proporcionan ventanas de abastecimiento claras, lo que favorece una planificación de servicios predecible. Avenir LNG completó el primer abastecimiento de GNL de buque a buque para el Icon of the Seas de Royal Caribbean en Roatán, Honduras, en 2025. HD Hyundai recibió la Aprobación en Principio en septiembre de 2026 para un concepto de buque abastecedor de 12.000 metros cúbicos para aplicaciones de cruceros. El concepto admite transferencias sin un pontón flotante y puede ampliar la cobertura en puertos de tender. La industria de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto puede utilizar estas configuraciones específicas de buques para atender ubicaciones que carecen de infraestructura de abastecimiento fija.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado Europeo de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto
Europa representó el 34,90% del tamaño del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en 2026. La región combina un denso tráfico en Zonas de Control de Emisiones (ZCE), corredores de abastecimiento maduros en ARA y el Mediterráneo Occidental, y la implementación temprana de FuelEU Maritime y el Sistema de Comercio de Emisiones de la UE (EU ETS). Amberes-Brujas registró un aumento interanual del 214% en los volúmenes de abastecimiento de GNL en el primer trimestre de 2026. Róterdam y Amberes-Brujas juntos registraron un aumento del 44% durante el mismo período, mientras que las ventas de bio-GNL en los principales puertos de la UE se multiplicaron por seis en el primer semestre de 2026. Los volúmenes de la Península Ibérica crecieron un 113%, es decir, 212.000 toneladas, en 2025. La reserva de capacidad a largo plazo de Gasum en Klaipeda para 2033-2040 está destinada a respaldar el papel continuo de la región del Báltico en el suministro marítimo de GNL.
Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto (CAGR) regional más alta, del 16,79%, hasta 2032 en el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto. Singapur registró un aumento interanual del 48% en el consumo de combustible de abastecimiento de GNL durante el primer trimestre de 2026, alcanzando las 150.000 toneladas. Las ocho nuevas licencias de abastecimiento de GNL, vigentes desde septiembre de 2026, incorporaron a ExxonMobil, Shell y una empresa conjunta de TotalEnergies-Sembcorp Fuels a la base de suministro. Los puertos chinos representaron casi el 80% del crecimiento de volumen de Asia en 2025. Shanghai International Port Group, CNOOC y PetroChina representan el 25% del suministro mundial de abastecimiento de GNL. Hokkaido Gas completó el primer abastecimiento internacional de GNL para cruceros en Hokkaido en 2025, mostrando un modelo de camión a buque para los puertos secundarios de cruceros japoneses.
Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto en las Américas y Oriente Medio y África
América del Norte entregó 833.000 toneladas de abastecimiento de GNL en 2025, un aumento del 57% respecto a 2024. Estados Unidos aportó 578.000 toneladas, a medida que el corredor de la Costa Este de Estados Unidos se desarrolló a través de Jacksonville, Port Canaveral, Savannah y las Bahamas. El acuerdo anual de MOL en Vancouver con Seaspan Energy añade un marco de suministro recurrente en la ruta de transportadores de automóviles del Noroeste del Pacífico. América del Sur, Oriente Medio y África siguen siendo mercados en etapas más tempranas con un papel importante en el suministro. QatarEnergy tiene como objetivo el primer GNL procedente de la expansión del Campo Norte en el cuarto trimestre de 2026 y una producción de 126 millones de toneladas anuales para 2027. El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto en estas regiones puede depender de la disponibilidad de terminales, la logística marítima y una demanda de clientes creíble, mientras que los enfoques de suministro flotante y de relevo pueden proporcionar una vía provisional donde la infraestructura de almacenamiento en tierra y de carga dedicada aún no está disponible.
Panorama Competitivo
El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto está moderadamente consolidado en el nivel superior. Shell, TotalEnergies y Gasum mantienen posiciones de liderazgo en los volúmenes de buque a buque del norte de Europa a través de flotas de múltiples buques y acuerdos a largo plazo con clientes ancla. Shell operó 11 buques abastecedores en Asia, Europa y las Américas, con 4 buques adicionales de alta capacidad previstos para su entrega en 2027-2028. La empresa conjunta de TotalEnergies y CMA CGM conecta un buque de 20.000 metros cúbicos en Róterdam con el acceso de recarga en Gate Terminal y el suministro a clientes a largo plazo. ExxonMobil entró en el abastecimiento marino de GNL en octubre de 2025 mediante contratos de fletamento a tiempo para buques de 20.000 metros cúbicos y 18.000 metros cúbicos. Estos movimientos muestran que las empresas energéticas buscan un mayor control sobre la logística de entrega y las relaciones con los clientes en el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto, vinculando el acceso al GNL en origen con la capacidad de entrega marina, la coordinación de terminales y los compromisos de suministro a clientes a largo plazo.
El mercado medio se está consolidando mientras los operadores especializados mantienen una fuerte relevancia regional. Molgas Energy Group adquirió Titan Clean Fuels en octubre de 2025, creando una flota combinada de 7-8 buques operativos en el noroeste de Europa y el Mediterráneo. Naturgy y Enagas acordaron fletar el Mistral LNG de 18.900 metros cúbicos para Iberia, el Estrecho de Gibraltar y las Islas Canarias a partir de 2028. Gasum amplió su capacidad en el norte de Europa a través de la capacidad de Klaipeda y el trabajo de agrupación de FuelEU Maritime con Viking Line y Wallenius SOL. La aprobación del tanque de membrana de GTT muestra cómo el diseño de equipos puede ampliar la flexibilidad de carga de carga, aunque GTT no opera servicios de abastecimiento. El mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto sigue abierto a los operadores que puedan combinar acceso al suministro, buques, documentación y permisos operativos locales.
Las oportunidades más visibles se encuentran en los puertos de cruceros poco atendidos, el suministro certificado de bio-GNL y los corredores de abastecimiento regionales emergentes. El metano certificado de menor contenido de carbono puede proporcionar una prima de servicio cuando mejora la posición de cumplimiento del ciclo de vida de un cliente. NYK Line comenzó el uso continuo de bio-GNL para transportadores de automóviles en julio de 2025 a través de Titan Clean Fuels bajo la certificación ISCC EU de balance de masa. Este acuerdo ilustra cómo la certificación de combustible puede dar forma a la oferta comercial más allá de la entrega física. La recarga marítima también puede reducir los cuellos de botella en los puertos congestionados donde el acceso a las terminales limita la disponibilidad de combustible.
Líderes de la Industria de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto
-
Shell plc
-
TotalEnergies SE
-
Gasum Oy
-
FueLNG Pte Ltd.
-
Molgas Energy Holding B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto Empresas cubiertas en este informe
- Shell plc
- TotalEnergies SE
- Gasum Oy
- FueLNG Pte Ltd.
- Molgas Energy Holding B.V. (Including Titan Clean Fuels)
- Avenir LNG Limited
- Peninsula Petroleum Limited
- ENN Energy Holdings Limited
- Korea Gas Corporation
- ENGIE SA
- Petronas Marine
- Pavilion Energy
- Eagle LNG Partners
- Crowley Maritime Corporation
- Harvey Gulf International Marine LLC
- JAX LNG LLC
- Naturgy Energy Group SA
- Toyota Tsusho Corporation
- Mitsui O.S.K. Lines, Ltd.
- CNOOC Limited
- PetroChina Company Limited
- Shanghai International Port Group (SIPG)
- Osaka Gas Co., Ltd.
- KEYS Bunkering West Japan Co., Ltd.
Desarrollos recientes de la industria en Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto
- Septiembre de 2026: NYK Line completó la adquisición de una participación del 50% en Avenir LNG de Stolt-Nielsen Gas Ltd., formando una estructura de copropiedad para la flota global de buques abastecedores de Avenir LNG con el fin de expandir el abastecimiento de GNL y bio-GNL de buque a buque en el Báltico, el Mediterráneo y el Atlántico.
- Agosto de 2026: La Comisión Europea aprobó la empresa conjunta de abastecimiento de GNL al 50/50 de TotalEnergies y CMA CGM bajo el Reglamento de Concentraciones de la UE, autorizando a la asociación a desplegar un buque abastecedor de GNL de 20.000 metros cúbicos en Róterdam para finales de 2028, respaldado por un contrato de suministro de GNL de 360.000 toneladas/año hasta 2040.
- Junio de 2026: Gasum aseguró capacidad de GNL y bio-GNL por 8 años en la terminal de GNL de Klaipeda en Lituania para el ciclo 2033-2040, fortaleciendo su cadena de suministro de abastecimiento de buque a buque en el noroeste de Europa y los Estrechos Daneses.
- Febrero de 2026: NYK Line, en asociación con Ocean Yield AS, firmó múltiples contratos de fletamento a largo plazo con Cheniere Marketing International para nuevos buques de GNL equipados con motores de doble combustible X-DF2.1 iCER y tanques de membrana de 200.000 metros cúbicos, con entrega a partir de 2028.
Alcance del Informe Global del Mercado de Servicios de Abastecimiento de Gas Natural Licuado (GNL) de Buque a Buque en Puerto
Resumen de la segmentación
| Suministro de Combustible y Abastecimiento |
| Operaciones de Abastecimiento y Manejo de Transferencias |
| Coordinación de Abastecimiento y Servicios Portuarios |
| Servicios de Medición, Documentación y Cumplimiento |
| Portacontenedores |
| Cruceros |
| Buques Tanque |
| Buques de Carga a Granel y Carga General |
| Ferris y Buques Ro-Ro |
| Transportadores de Automóviles / PCTC |
| Otros Tipos de Buques |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modelo de Servicio | Suministro de Combustible y Abastecimiento | |
| Operaciones de Abastecimiento y Manejo de Transferencias | ||
| Coordinación de Abastecimiento y Servicios Portuarios | ||
| Servicios de Medición, Documentación y Cumplimiento | ||
| Por Tipo de Buque Receptor | Portacontenedores | |
| Cruceros | ||
| Buques Tanque | ||
| Buques de Carga a Granel y Carga General | ||
| Ferris y Buques Ro-Ro | ||
| Transportadores de Automóviles / PCTC | ||
| Otros Tipos de Buques | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto?
El sector está valorado en 1,69 mil millones de USD en 2026 y alcanza los 3,77 mil millones de USD para 2032 a un CAGR del 14,80%, ya que la demanda está respaldada por el despliegue de buques propulsados por GNL, las necesidades de cumplimiento normativo y la disponibilidad de entrega de buque a buque en puertos establecidos.
¿Qué modelo de servicio lidera el mercado de servicios de abastecimiento de gas natural licuado (GNL) de buque a buque en puerto?
El suministro de combustible y el abastecimiento lideran con una participación del 45,20% en 2026, mientras que la coordinación de abastecimiento y los servicios portuarios crecen a un CAGR del 16,31% hasta 2031, ya que los operadores necesitan cada vez más planificación de atraques, apoyo a la programación, coordinación de partes interesadas y documentación además de la transferencia física de combustible.
¿Qué categoría de buque genera la mayor demanda de abastecimiento de GNL?
Los portacontenedores representan el 30,10% en 2026, respaldados por las frecuentes necesidades de combustible en las principales rutas navieras, el despliegue de grandes buques con capacidad para GNL y el acceso a redes de abastecimiento desarrolladas comercialmente que pueden manejar entregas de alta capacidad durante escalas portuarias limitadas.
¿Qué región crece más rápido en los servicios de abastecimiento de GNL?
Asia-Pacífico crece a un CAGR del 16,79% hasta 2032, respaldado por la fuerte actividad en Singapur, la inversión en infraestructura de abastecimiento regional y una creciente capacidad para atender a portacontenedores, cruceros y otros buques propulsados por GNL en las rutas comerciales asiáticas establecidas.
¿Por qué las empresas navieras utilizan el abastecimiento de GNL de buque a buque?
El enfoque puede integrar la entrega de combustible en las escalas portuarias y puede permitir que el abastecimiento se realice junto con las operaciones de carga en terminales adecuadas, ayudando a los buques a proteger la fiabilidad del horario mientras evitan una parada de combustible separada donde los procedimientos de seguridad locales y las condiciones de transferencia lo permiten.
¿Qué limita un despliegue más amplio del abastecimiento de GNL?
Los grandes requisitos de capital, la exposición al cumplimiento del deslizamiento de metano, la incertidumbre en el precio del combustible y las restricciones de permisos portuarios pueden retrasar un despliegue más amplio, especialmente en puertos secundarios que carecen de demanda regular de buques, acceso a terminales, atraques dedicados o acuerdos de respuesta de emergencia experimentados, donde un proveedor puede no lograr la utilización del buque necesaria para respaldar la inversión.