
Marktgröße und Marktanteil für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.89 Milliarden US-Dollar |
| Marktgröße (2032) | 3.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) von Mordor Intelligence
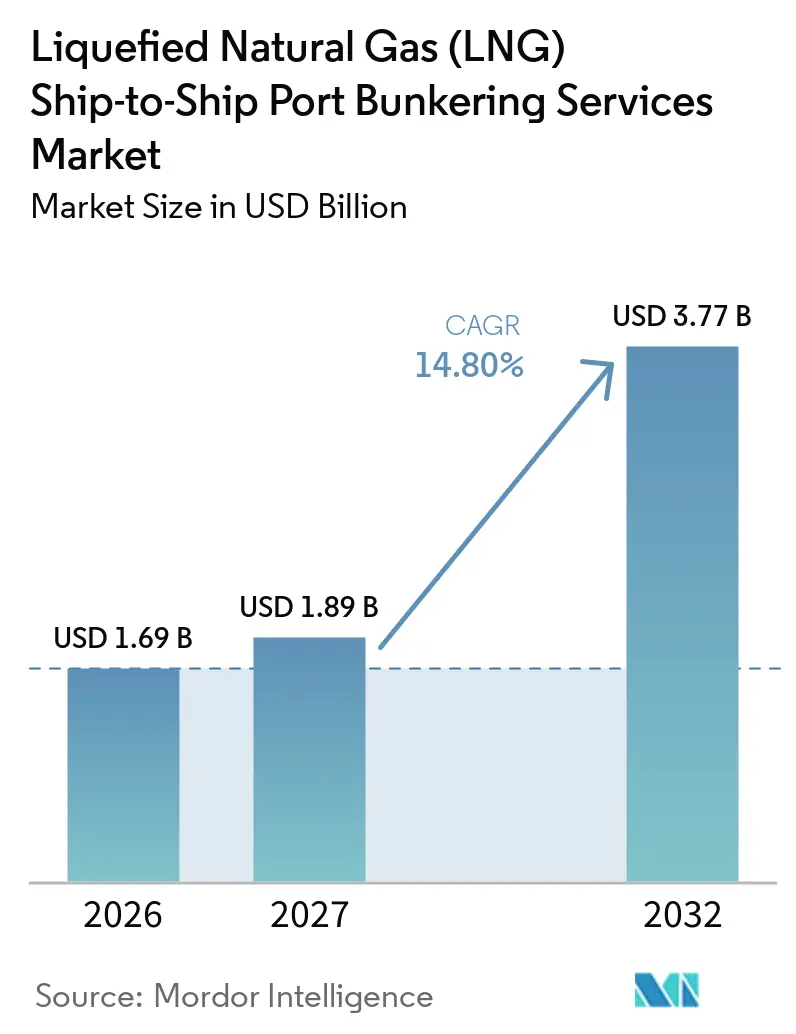
Die Marktgröße für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) wird im Jahr 2026 auf 1,69 Milliarden USD geschätzt und soll bis 2027 einen Wert von 1,89 Milliarden USD sowie bis 2032 einen Wert von 3,77 Milliarden USD erreichen, was einem CAGR von 14,80 % von 2027 bis 2032 entspricht.
Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) wird durch den zunehmenden Einsatz von Dual-Fuel-Schiffen und die Notwendigkeit, Emissionsverpflichtungen auf europäischen Routen zu erfüllen, angetrieben. FuelEU Maritime hat seit Januar 2025 Well-to-Wake-Treibhausgasintensitätsanforderungen eingeführt, die die Lebenszyklusleistung von Kraftstoffen in den Mittelpunkt der Compliance-Planung für Schiffe über 5.000 BRZ stellen.[1] Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) profitiert auch von einer Infrastruktur, die verflüssigtes Biomethan und E-Methan ohne physische Änderungen an kryogenen Transfersystemen, Dampfrücklaufleitungen oder Schlauchverbindungen verarbeiten kann. Der Wettbewerb verlagert sich hin zu integrierten Versorgungsmodellen, die LNG-Beschaffung, Terminalzugang, Bunkerfahrzeuge und Kundenvereinbarungen kombinieren. Dies begünstigt Anbieter, die wiederkehrende Transfers mit hohem Volumen unterstützen und gleichzeitig verifizierte Kraftstoffinformationen für die Lebenszyklusberichterstattung liefern können, da Kunden zunehmend physische Kraftstofflieferung, Kraftstoffqualität, Emissionsnachweise, Liegeplatzplanung und Betriebszuverlässigkeit als Teil einer einzigen Beschaffungsentscheidung bewerten.
Wichtigste Erkenntnisse des Berichts
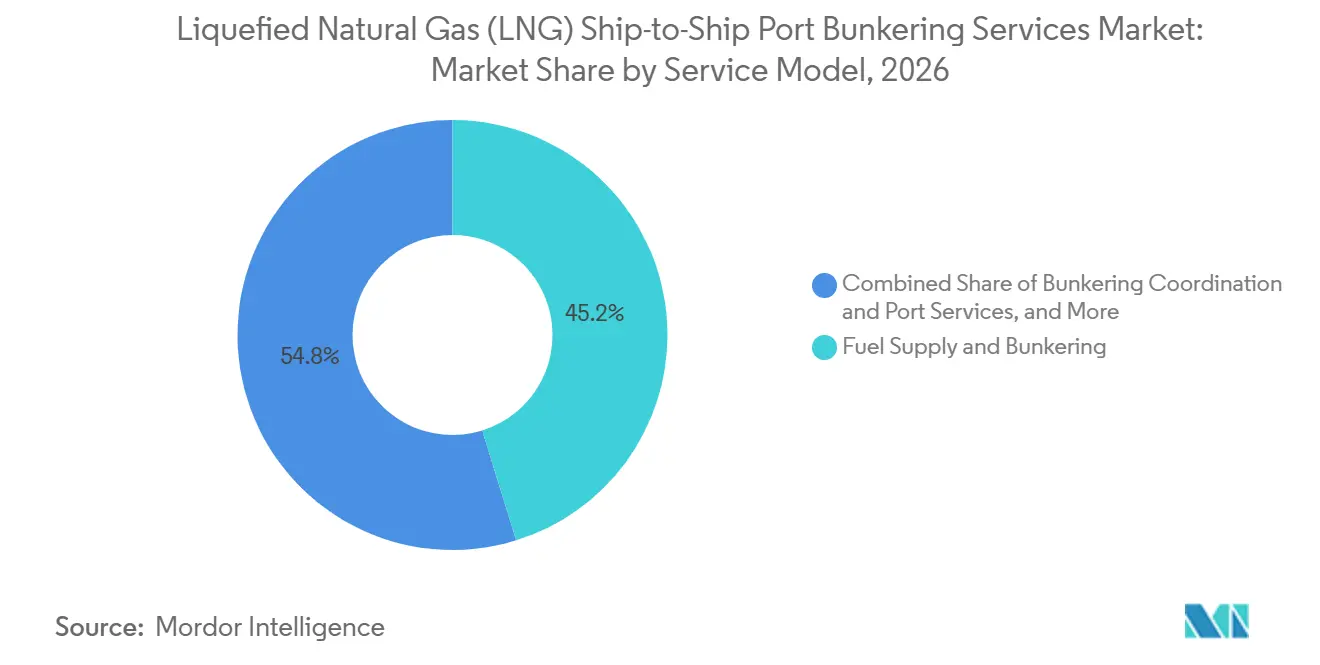
- Nach Servicemodell hielt die Kraftstoffversorgung und Bunkerung im Jahr 2026 einen Anteil von 45,20 % am Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), während Bunkerungskoordination und Hafendienstleistungen bis 2032 den höchsten prognostizierten CAGR von 16,31 % verzeichneten.
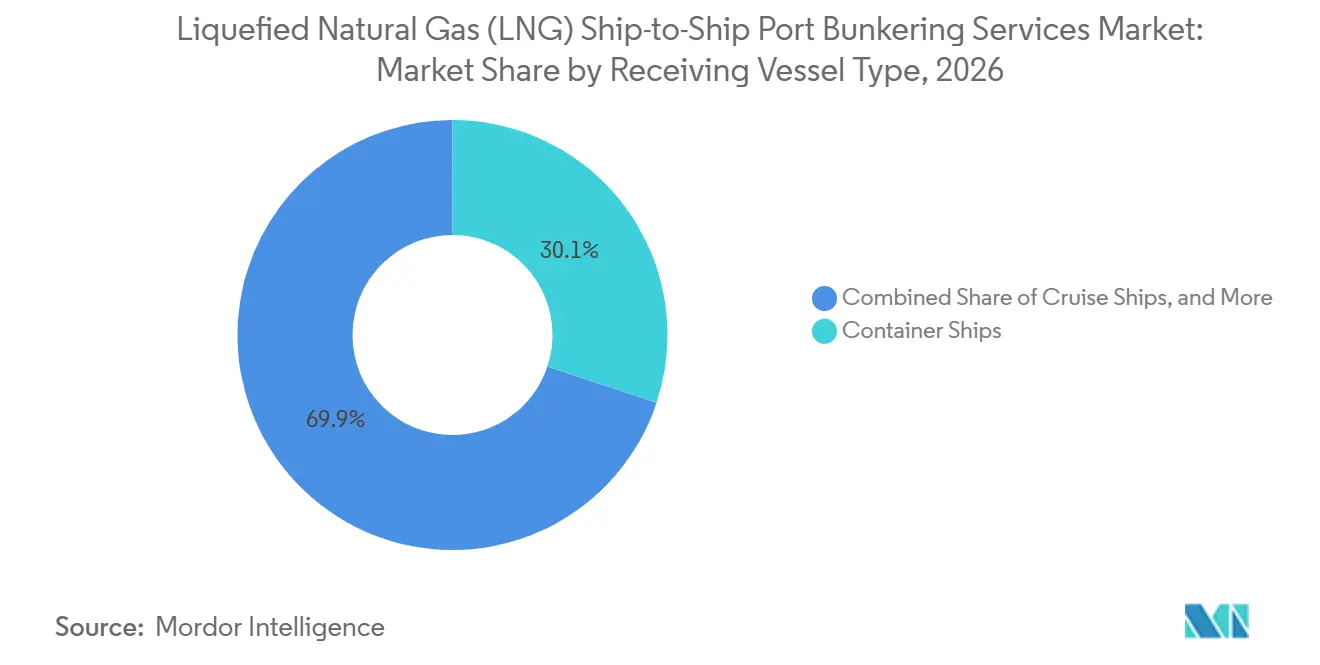
- Nach empfangendem Schiffstyp hielten Containerschiffe im Jahr 2026 einen Anteil von 30,10 % an der Marktgröße für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), während Kreuzfahrtschiffe bis 2032 den höchsten prognostizierten CAGR von 16,60 % verzeichneten.
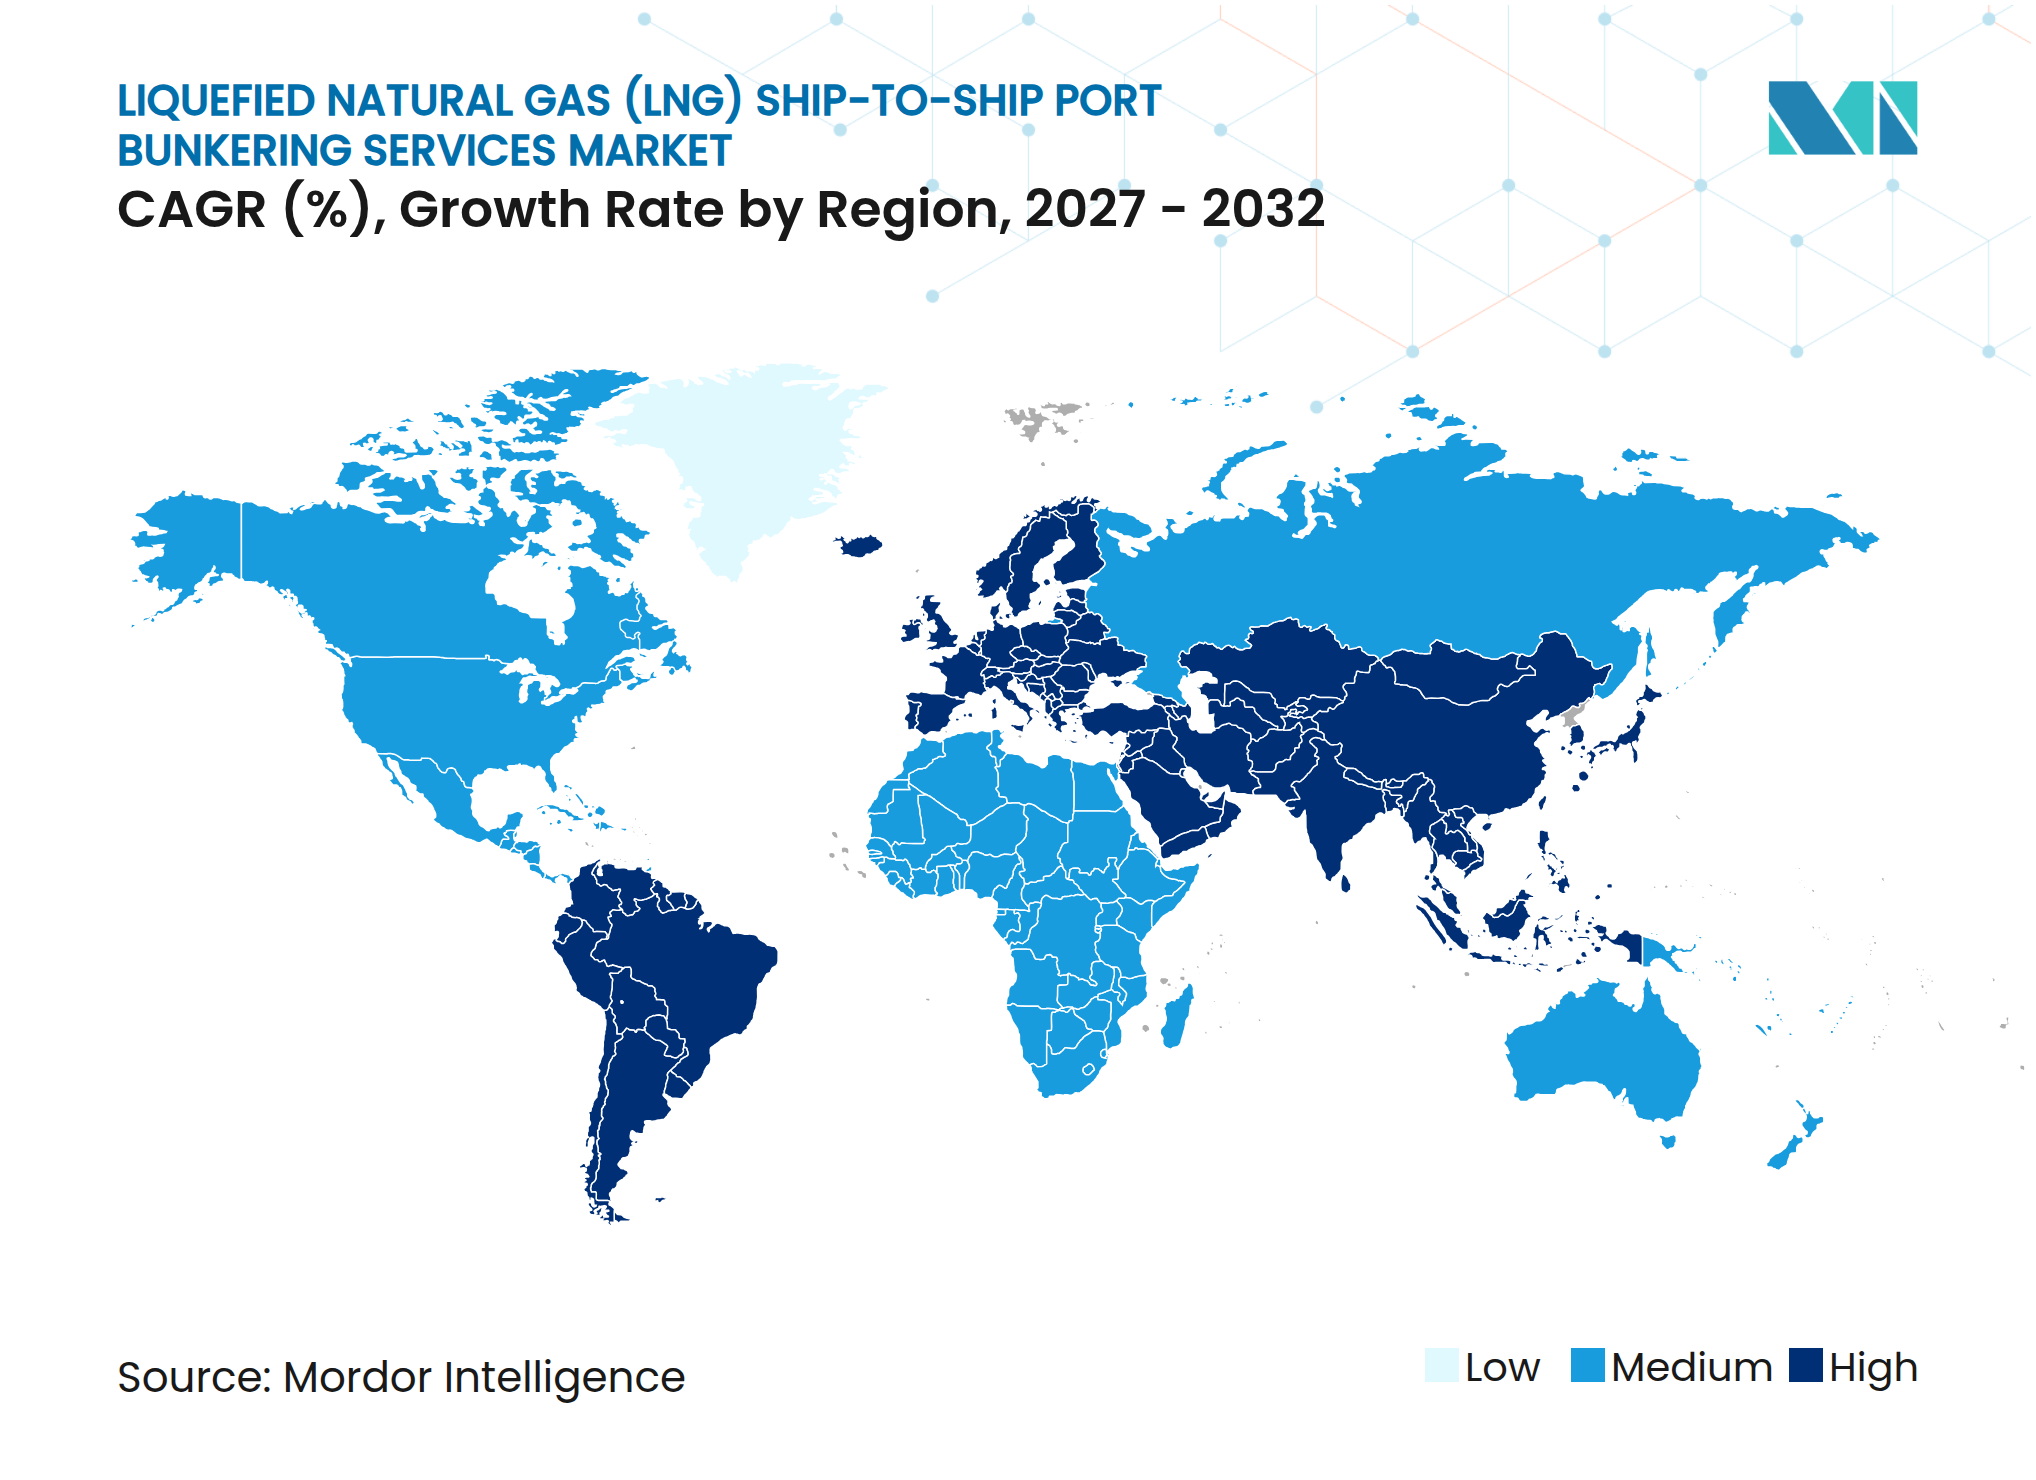
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 34,90 % am Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), während Asien-Pazifik bis 2032 den höchsten prognostizierten CAGR von 16,79 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IMO- und regionale Treibhausgas- und Luftqualitätscompliance | +3.2% | Global, mit dem höchsten kurzfristigen Einfluss in Europa und ECA-Gewässern | Mittelfristig (2–4 Jahre) |
| Wachstum der LNG-betriebenen Container- und Kreuzfahrtflotten | +3.8% | Global, konzentriert in Asien, Europa, der Karibik und dem Mittelmeer | Mittelfristig (2–4 Jahre) |
| Ausbau der LNG-Bunkerfahrzeugnetze an strategischen Häfen | +2.4% | Nordamerika, Asien-Pazifik und Südeuropa | Mittelfristig (2–4 Jahre) |
| Schnelleres Betanken und geringere Hafenliegeunterbrechungen durch Schiff-zu-Schiff-Transfer | +1.8% | Global, insbesondere Singapur, Rotterdam, Algeciras und Savannah | Kurzfristig (≤ 2 Jahre) |
| Bio-LNG- und E-Methan-Kompatibilität bestehender LNG-Bunkerungsanlagen | +1.5% | Europa, mit Ausweitung auf Asien-Pazifik, wenn regionale Vorschriften angeglichen werden | Mittelfristig (2–4 Jahre) |
| Seebasiertes Umladen und schwimmende Versorgungsmodelle an überlasteten Knotenpunkten | +1.0% | Asien-Pazifik, mit Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
IMO- und regionale Treibhausgas- und Luftqualitätscompliance
FuelEU Maritime hat ab Januar 2025 einen verbindlichen Compliance-Rahmen für den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) geschaffen. Die Verordnung legt Well-to-Wake-Treibhausgasintensitätsgrenzen für Schiffe über 5.000 BRZ auf EU-verbundenen Reisen fest. Sie setzt ein Basisziel für 2025, das 2 % unter dem Sektorreferenzwert liegt, und verschärft die Reduktionsanforderung auf 6 % bis 2030 und 80 % bis 2050.[2] Das EU-Emissionshandelssystem schließt ab 2026 auch Methan und Distickstoffoxid ein, was den Wert glaubwürdiger Kraftstoffdaten und Motorleistungsaufzeichnungen erhöht. Die IMO genehmigte ihren Netto-Null-Rahmen in Entwurfsform auf der MEPC 83 im April 2025 und führte einen globalen Well-to-Wake-Standard und einen Compliance-Kreditmechanismus für Schiffe über 5.000 BRZ ein. Diese Anforderungen ermutigen Betreiber, zuverlässige Versorgungs- und Dokumentationsvereinbarungen über den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) zu etablieren.
Wachstum der LNG-betriebenen Container- und Kreuzfahrtflotten
Die Dual-Fuel-Schiffsflotte bildet die deutlichste Nachfragebasis für den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG). LNG machte im Jahr 2025 80 % der Bestellungen für Schiffe mit alternativen Kraftstoffen aus, während LNG-betriebene Schiffe im ersten Halbjahr 2026 90 % des Auftragsbestands für Schiffe mit alternativen Kraftstoffen ausmachten. Bis Mitte 2026 waren rund 800 LNG-fähige Schiffe im Einsatz, weitere 600 befanden sich in der Bestellung. Containerschiffe bilden den Kernanforderungsbedarf, da sie nach festen Fahrplänen fahren und Lieferungen mit hohem Volumen an etablierten Linienhäfen benötigen. Kreuzfahrtschiffe bieten ebenfalls vorhersehbare Kraftstofffenster, da Passagierrouten weit im Voraus geplant werden. Dieses Schiffswachstum unterstützt die Nachfrage nach Bunkerungsanbietern, die Kraftstoff, Liegeplatznutzung und sichere Transferoperationen in mehreren Regionen koordinieren können.
Ausbau der LNG-Bunkerfahrzeugnetze an strategischen Häfen
Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) wird durch eine größere und leistungsfähigere Bunkerfahrzeugflotte unterstützt. Die Flotte wuchs von 9 Schiffen im Jahr 2017 auf 67 bis Mitte 2026, wobei 42 weitere Einheiten für die Lieferung bis 2029 im Bau sind. Achtundfünfzig Prozent der in Betrieb befindlichen Schiffe fassen mindestens 10.000 Kubikmeter, sodass Anbieter größere Containerschiffe und Autotransporter ohne mehrfache Transfers bedienen können.[3] Im Mai 2026 formalisierte MOL seinen ersten jährlichen LNG-Bunkerungsvertrag im Hafen von Vancouver mit Seaspan Energy und erweiterte den regulären Service in den pazifischen Nordwesten. Singapur vergab 8 Fünfjahreslizenzen für LNG-Bunkerung mit Wirkung ab September 2026 und erweiterte damit die Anbieterbasis an einem wichtigen internationalen Knotenpunkt. Diese Investitionen verbessern die Versorgungszuverlässigkeit und ermöglichen es dem Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), ein breiteres Spektrum an Handelsrouten zu bedienen, einschließlich Routen, bei denen ein Bunkerungsanbieter ein großes Volumen in einem engen Hafenfenster liefern muss, ohne Fracht-, Passagier- oder Fahrzeugabfertigungsoperationen zu stören.
Schnelleres Betanken und geringere Hafenliegeunterbrechungen durch Schiff-zu-Schiff-Transfer
Der Schiff-zu-Schiff-Transfer ermöglicht es, die Kraftstofflieferung mit der Frachtabfertigung an geeigneten Terminals zu koordinieren. Gleichzeitige Fracht- und Bunkerungsoperationen helfen Schiffen, einen separaten Betankungsanlauf zu vermeiden, was die Fahrplanzuverlässigkeit für Schiffe mit hoher Auslastung unterstützt. Dies ist besonders relevant für Containerdienste, bei denen eine Verzögerung in einem Hafen mehrere nachgelagerte Anläufe beeinflussen kann. Peninsula Petroleum beauftragte ein Bunkerfahrzeug mit 18.000 Kubikmetern, um größere Kraftstofftanks auf neuen Dual-Fuel-Containerschiffen zu bedienen. FueLNG schloss im August 2025 in Singapur seine 500. Schiff-zu-Schiff-LNG-Bunkerungsoperation ab. Das US-amerikanische Energieministerium schränkte die Aufsicht über Schiff-zu-Schiff-LNG-Transfers im Februar 2025 ein und ermöglichte es dem Progress-Schiff von Crowley Maritime, den Service entlang der US-amerikanischen Südostküste auszuweiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität von LNG-Bunkerfahrzeugen und kryogenen Anlagen | -1.8% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie sekundären nordamerikanischen Häfen | Langfristig (≥ 4 Jahre) |
| Methanschlupf und Unsicherheit bei Well-to-Wake-Emissionen | -1.2% | Global, mit hoher Relevanz in EU-Jurisdiktionen und IMO-Diskussionen | Mittelfristig (2–4 Jahre) |
| LNG-Preisvolatilität und Wettbewerb durch Methanol, Ammoniak und Biokraftstoffe | -1.0% | Global, mit besonderer Exposition in Europa und wichtigen Handelsknotenpunkten | Mittelfristig (2–4 Jahre) |
| Hafenspezifische Genehmigungen, Kompatibilität und Einschränkungen bei der Notfallreaktion | -0.7% | Südamerika, Naher Osten und Afrika sowie sekundäre asiatische Häfen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität von LNG-Bunkerfahrzeugen und kryogenen Anlagen
Die Kapitalintensität schränkt den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) außerhalb etablierter Knotenpunkte ein. Ein Standard-LNG-Bunkerfahrzeug mit 7.500 Kubikmetern hat Baukosten von 50 Millionen USD, während Einheiten mit 20.000 Kubikmetern 80 Millionen USD übersteigen. Kryogene Eindämmung, Dampfrücklaufsysteme und erforderliche Sicherheitsinfrastruktur tragen zu diesen hohen Einstiegskosten bei. Langzeitcharterverträge können die Eigentumsbelastung reduzieren, wie ExxonMobils Zeitcharteransatz und Naturgys Vereinbarung für die Mistral LNG zeigen. Schiffslieferzyklen von 24 bis 30 Monaten begrenzen auch die Fähigkeit des Angebots, schnell auf einen Nachfrageanstieg zu reagieren.[4] Diese Bedingungen konzentrieren den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) unter kapitalstarken Energieversorgern und infrastrukturgestützten Spezialisten.
Methanschlupf und Unsicherheit bei Well-to-Wake-Emissionen
Methanschlupf bleibt ein bedeutendes technisches und regulatorisches Problem für den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG). Forschungsergebnisse verzeichneten Methanschlupfraten von 2,5 bis 21 g/kWh über Niederdruck-Dual-Fuel-Motorlastprofile auf Neubauten. Das EU-Emissionshandelssystem schließt Methan ab 2026 ein, während FuelEU Maritime auf Methanfaktoren basiert, die von der gemessenen Schiffsleistung abweichen können. Dies kann Flottenentscheidungen und Kraftstoffauswahlentscheidungen beeinflussen, bei denen Betreiber unsicher über die künftige Compliance-Behandlung im Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) bleiben, insbesondere wenn langfristige Schiffsentscheidungen an Berichtspflichten und Kraftstoffzugangsvereinbarungen gebunden sind. Zertifiziertes Bio-LNG und E-Methan können die Lebenszyklusleistung verbessern, aber global konsistente Massenbilanz- und Book-and-Claim-Regeln bleiben begrenzt. Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) benötigt daher zuverlässige Lebenszyklusaufzeichnungen und transparente Zertifizierungspraktiken, da Compliance-Kosten zunehmend materiell werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Kraftstoffversorgung sichert Umsatz, während Koordinationsdienstleistungen skalierenKraftstoffversorgung und Bunkerung machten im Jahr 2026 45,20 % der Marktgröße für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) aus, da die physische LNG-Lieferung die größte Umsatzlinie innerhalb jeder Schiff-zu-Schiff-Operation bleibt. Bunkerungsbetrieb und Transferabwicklung umfassen kryogenes Schlauchmanagement, Dampfrücklauf, Messung und Sicherheitsarbeiten während des Transfers. Eastern Pacific Shipping verzeichnete bis Ende 2025 530 kumulative LNG-Bunkerungsoperationen und 700 Operationen im August 2026 in 32 Häfen. Mess-, Dokumentations- und Compliance-Dienstleistungen gewinnen ebenfalls an Bedeutung, da Betreiber prüfbare Lebenszyklusaufzeichnungen für Kraftstoffe benötigen. ISO 20519 unterstützt konsistente Messung, Mengenberechnung und Eigentumsübertragungsdokumentation für Schiff-zu-Schiff-LNG-Operationen.
Bunkerungskoordination und Hafendienstleistungen werden voraussichtlich bis 2032 einen CAGR von 16,31 % verzeichnen, da SIMOPS-Planung, Genehmigungen, Sicherheitszonenmanagement und Kraftstoffplanung komplexer werden. Die Branche der Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) verlagert sich hin zu integrierten Servicemodellen, die Versorgung, Koordination, operativen Support und verifizierte Dokumentation kombinieren. Routenbasierte Kraftstoffplanung ist wichtig, wenn Schiffe zwischen reifen Knotenpunkten und Standorten mit begrenzter LNG-Verfügbarkeit wechseln. Das Gemeinschaftsunternehmen von TotalEnergies und CMA CGM kombiniert den Terminalreladezugang am Gate Terminal in Rotterdam mit der abschließenden Schiff-zu-Schiff-Lieferung in der ARA-Region. Seine Struktur kombiniert Kraftstoffversorgung und Koordination durch eine einzige Logistikvereinbarung. Das Gemeinschaftsunternehmen plant eine Versorgung von bis zu 360.000 Tonnen jährlich von 2028 bis 2040. Dieses Modell zeigt, wie sich Servicegrenzen verengen, da Kunden einen einzigen Anbieter für Versorgungszuverlässigkeit und Compliance-Support suchen.

Nach empfangendem Schiffstyp:
Containerschiffe führen, während die Kreuzfahrtnachfrage wächstContainerschiffe hielten im Jahr 2026 einen Anteil von 30,10 % am Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), was das Ausmaß und die regelmäßigen Hafenaufenthalte großer Dual-Fuel-Linienflotten widerspiegelt. Containerschiffe trieben 95 % des LNG-Bunkerungsvolumenwachstums Chinas im Jahr 2025 an und machten 83 % des inkrementellen Verbrauchs in Singapur aus. Große Liniengruppen schaffen wiederkehrende Nachfrage für Bunkerungsanbieter auf Asien-, Europa- und Transpazifikrouten. Tanker, Autotransporter, Fähren und Ro-Ro-Schiffe stellen ebenfalls wesentliche Nachfragegruppen dar. Singapurs Fahrzeugtransporterbunkerung verdreifachte sich fast im Jahr 2025, unterstützt durch Aktivitäten von COSCO, MOL und K Line. Dieser Schiffsmix erhöht den Bedarf an Bunkerfahrzeugen mit sowohl großer Kapazität als auch Planungsflexibilität im Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG), wo ein Anbieter möglicherweise Linien-, Kreuzfahrt-, Tanker- und Autotransporteranläufe im selben Handelsgebiet unterstützen muss.
Kreuzfahrtschiffe wachsen bis 2032 mit einem CAGR von 16,60 % und bilden die am schnellsten wachsende Gruppe empfangender Schiffe. Ihre festen Routen bieten klare Bunkerungsfenster, die eine vorhersehbare Serviceplanung unterstützen. Avenir LNG schloss im Jahr 2025 die erste Schiff-zu-Schiff-LNG-Bunkerung für Royal Caribbeans Icon of the Seas in Roatan, Honduras, ab. HD Hyundai erhielt im September 2026 eine grundsätzliche Genehmigung für ein Bunkerfahrzeugkonzept mit 12.000 Kubikmetern für Kreuzfahrtanwendungen. Das Konzept unterstützt Transfers ohne schwimmenden Ponton und kann die Abdeckung an Tender-basierten Häfen erweitern. Die Branche der Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) kann diese schiffsspezifischen Konfigurationen nutzen, um Standorte zu erschließen, denen feste Bunkerungsinfrastruktur fehlt.
Geografische Analyse
Europäischer Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen
Europa hielt im Jahr 2026 einen Anteil von 34,90 % am Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen. Die Region vereint dichtes ECA-Verkehrsaufkommen, ausgereifte Bunkerkorridor in ARA und im westlichen Mittelmeer sowie eine frühzeitige Umsetzung von FuelEU Maritime und dem EU-ETS. Antwerp-Bruges verzeichnete im ersten Quartal 2026 einen Anstieg der LNG-Bunkermengen um 214 % im Jahresvergleich. Rotterdam und Antwerp-Bruges verzeichneten im gleichen Zeitraum gemeinsam einen Anstieg von 44 %, während die Bio-LNG-Verkäufe an den wichtigsten EU-Häfen in der ersten Hälfte des Jahres 2026 um das Sechsfache stiegen. Die Volumina auf der Iberischen Halbinsel wuchsen im Jahr 2025 um 113 % bzw. 212.000 Tonnen. Gasums langfristige Kapazitätsreservierung in Klaipeda für den Zeitraum 2033–2040 soll die anhaltende Rolle der Ostseeregion in der maritimen LNG-Versorgung unterstützen.
Asiatisch-pazifischer Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen
Asien-Pazifik verzeichnet mit 16,79 % bis 2032 die höchste regionale CAGR im Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen. Singapur verzeichnete im ersten Quartal 2026 einen Anstieg des LNG-Bunkerbrennstoffverbrauchs um 48 % im Jahresvergleich auf 150.000 Tonnen. Die acht neuen LNG-Bunkergenehmigungen, die ab September 2026 wirksam wurden, ergänzten die Versorgungsbasis um ExxonMobil, Shell und ein Gemeinschaftsunternehmen von TotalEnergies und Sembcorp Fuels. Chinesische Häfen machten nahezu 80 % des asiatischen Volumenwachstums im Jahr 2025 aus. Shanghai International Port Group, CNOOC und PetroChina entfallen auf 25 % der weltweiten LNG-Bunkerversorgung. Hokkaido Gas schloss 2025 Hokkaidos erste internationale Kreuzfahrt-LNG-Bunkerung ab und demonstrierte damit ein Lkw-zu-Schiff-Modell für sekundäre japanische Kreuzfahrthäfen.
Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen in Amerika und MEA
Nordamerika lieferte im Jahr 2025 833.000 Tonnen LNG-Bunker, ein Anstieg von 57 % gegenüber 2024. Die Vereinigten Staaten trugen 578.000 Tonnen bei, da sich der Korridor an der US-Ostküste über Jacksonville, Port Canaveral, Savannah und die Bahamas entwickelte. MOLs jährliche Vancouver-Vereinbarung mit Seaspan Energy ergänzt einen wiederkehrenden Versorgungsrahmen auf der Pkw-Transportroute im pazifischen Nordwesten. Südamerika, der Nahe Osten und Afrika sind nach wie vor Märkte in einem früheren Entwicklungsstadium mit einer wichtigen Versorgungsrolle. QatarEnergy strebt die erste LNG-Lieferung aus der North-Field-Erweiterung im vierten Quartal 2026 und eine jährliche Produktion von 126 Millionen Tonnen bis 2027 an. Der Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen in diesen Regionen könnte von der Verfügbarkeit von Terminals, maritimer Logistik und einer glaubwürdigen Kundennachfrage abhängen, während schwimmende Versorgungsanlagen und Relaisansätze einen Übergangspfad bieten können, wo dedizierte landseitige Lager- und Ladeinfrastrukturen noch nicht verfügbar sind.
Wettbewerbslandschaft
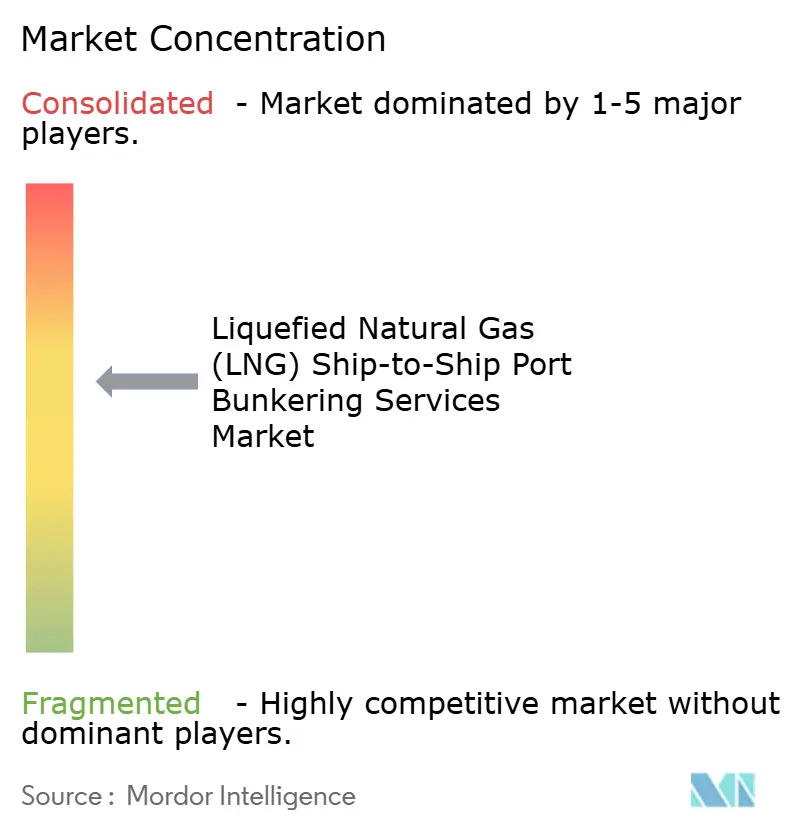
Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) ist im oberen Segment mäßig konsolidiert. Shell, TotalEnergies und Gasum halten führende Positionen bei nordeuropäischen Schiff-zu-Schiff-Volumina durch Mehrschiffsflotten und langfristige Vereinbarungen mit Ankerkundschaft. Shell betrieb 11 Bunkerfahrzeuge in Asien, Europa und Amerika, mit 4 weiteren Hochkapazitätsfahrzeugen, die für die Lieferung 2027–2028 geplant sind. Das Gemeinschaftsunternehmen von TotalEnergies und CMA CGM verbindet ein Schiff mit 20.000 Kubikmetern in Rotterdam mit dem Gate-Terminal-Reladezugang und langfristiger Kundenversorgung. ExxonMobil stieg im Oktober 2025 durch Zeitcharterverträge für Schiffe mit 20.000 Kubikmetern und 18.000 Kubikmetern in die maritime LNG-Bunkerung ein. Diese Schritte zeigen, dass Energieunternehmen eine größere Kontrolle über Lieferlogistik und Kundenbeziehungen im Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) anstreben und den vorgelagerten LNG-Zugang mit maritimer Lieferfähigkeit, Terminalkoordination und langfristigen Kundenversorgungsverpflichtungen verknüpfen.
Der mittlere Markt konsolidiert sich, während Spezialanbieter eine starke regionale Relevanz behalten. Molgas Energy Group erwarb Titan Clean Fuels im Oktober 2025 und schuf eine kombinierte Flotte von 7–8 operativen Schiffen in Nordwesteuropa und dem Mittelmeer. Naturgy und Enagas vereinbarten die Charterung der 18.900 Kubikmeter fassenden Mistral LNG für Iberien, die Straße von Gibraltar und die Kanarischen Inseln ab 2028. Gasum erweiterte seine nordeuropäische Kapazität durch Klaipeda-Kapazität und FuelEU Maritime-Poolingarbeit mit Viking Line und Wallenius SOL. GTTs Membrantankgenehmigung zeigt, wie Ausrüstungsdesign die Ladeflexibilität erweitern kann, obwohl GTT keine Bunkerungsdienstleistungen betreibt. Der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) bleibt offen für Betreiber, die Versorgungszugang, Schiffe, Dokumentation und lokale Betriebsgenehmigungen kombinieren können.
Die sichtbarsten Chancen liegen in unterversorgten Kreuzfahrthäfen, zertifizierter Bio-LNG-Versorgung und aufkommenden regionalen Bunkerungskorridoren. Zertifiziertes kohlenstoffärmeres Methan kann eine Serviceprämie bieten, wenn es die Lebenszykluscomplianceposition eines Kunden verbessert. NYK Line begann im Juli 2025 mit der kontinuierlichen Bio-LNG-Nutzung für Autotransporter durch Titan Clean Fuels unter ISCC EU-Massenbilanz-Zertifizierung. Diese Vereinbarung veranschaulicht, wie Kraftstoffzertifizierung das kommerzielle Angebot über die physische Lieferung hinaus gestalten kann. Seebasiertes Umladen kann auch Engpässe an überlasteten Häfen reduzieren, wo der Terminalzugang die Kraftstoffverfügbarkeit einschränkt.
Branchenführer im Bereich Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG)
-
Shell plc
-
TotalEnergies SE
-
Gasum Oy
-
FueLNG Pte Ltd.
-
Molgas Energy Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen Unternehmen in diesem Bericht
- Shell plc
- TotalEnergies SE
- Gasum Oy
- FueLNG Pte Ltd.
- Molgas Energy Holding B.V. (Including Titan Clean Fuels)
- Avenir LNG Limited
- Peninsula Petroleum Limited
- ENN Energy Holdings Limited
- Korea Gas Corporation
- ENGIE SA
- Petronas Marine
- Pavilion Energy
- Eagle LNG Partners
- Crowley Maritime Corporation
- Harvey Gulf International Marine LLC
- JAX LNG LLC
- Naturgy Energy Group SA
- Toyota Tsusho Corporation
- Mitsui O.S.K. Lines, Ltd.
- CNOOC Limited
- PetroChina Company Limited
- Shanghai International Port Group (SIPG)
- Osaka Gas Co., Ltd.
- KEYS Bunkering West Japan Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Flüssigerdgas (LNG) Schiff-zu-Schiff-Hafenbunkerdienstleistungen
- September 2026: NYK Line schloss den Erwerb eines 50-%-Anteils an Avenir LNG von Stolt-Nielsen Gas Ltd. ab und bildete eine gemeinsame Eigentumsstruktur für Avenir LNGs globale Bunkerfahrzeugflotte, um LNG- und Bio-LNG-Schiff-zu-Schiff-Bunkerung in der Ostsee, dem Mittelmeer und dem Atlantik auszubauen.
- August 2026: Die Europäische Kommission genehmigte das 50/50-LNG-Bunkerungs-Gemeinschaftsunternehmen von TotalEnergies und CMA CGM gemäß der EU-Fusionskontrollverordnung und erteilte die Genehmigung für die Partnerschaft, bis Ende 2028 ein LNG-Bunkerfahrzeug mit 20.000 Kubikmetern in Rotterdam einzusetzen, gestützt durch einen LNG-Liefervertrag über 360.000 Tonnen pro Jahr bis 2040.
- Juni 2026: Gasum sicherte sich eine 8-jährige LNG- und Bio-LNG-Kapazität am LNG-Terminal Klaipeda in Litauen für den Zyklus 2033–2040 und stärkte damit seine Schiff-zu-Schiff-Bunkerungslieferkette in Nordwesteuropa und den Dänischen Meerengen.
- Februar 2026: NYK Line unterzeichnete in Partnerschaft mit Ocean Yield AS mehrere langfristige Charterverträge mit Cheniere Marketing International für neue LNG-Träger, die mit X-DF2.1 iCER Dual-Fuel-Motoren und 200.000 Kubikmeter Membrantanks ausgestattet sind, mit Lieferung ab 2028.
Berichtsumfang des globalen Marktes für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG)
Segmentierungsübersicht
| Kraftstoffversorgung und Bunkerung |
| Bunkerungsbetrieb und Transferabwicklung |
| Bunkerungskoordination und Hafendienstleistungen |
| Mess-, Dokumentations- und Compliance-Dienstleistungen |
| Containerschiffe |
| Kreuzfahrtschiffe |
| Tanker |
| Massengut- und Stückgutschiffe |
| Fähren und Ro-Ro-Schiffe |
| Autotransporter / PCTCs |
| Sonstige Schiffstypen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicemodell | Kraftstoffversorgung und Bunkerung | |
| Bunkerungsbetrieb und Transferabwicklung | ||
| Bunkerungskoordination und Hafendienstleistungen | ||
| Mess-, Dokumentations- und Compliance-Dienstleistungen | ||
| Nach empfangendem Schiffstyp | Containerschiffe | |
| Kreuzfahrtschiffe | ||
| Tanker | ||
| Massengut- und Stückgutschiffe | ||
| Fähren und Ro-Ro-Schiffe | ||
| Autotransporter / PCTCs | ||
| Sonstige Schiffstypen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG)?
Der Sektor wird im Jahr 2026 auf 1,69 Milliarden USD geschätzt und erreicht bis 2032 einen Wert von 3,77 Milliarden USD bei einem CAGR von 14,80 %, da die Nachfrage durch den Einsatz LNG-betriebener Schiffe, regulatorische Compliance-Anforderungen und die Verfügbarkeit von Schiff-zu-Schiff-Lieferungen an etablierten Häfen unterstützt wird.
Welches Servicemodell führt den Markt für Dienstleistungen zur Schiff-zu-Schiff-Hafenbunkerung von Flüssigerdgas (LNG) an?
Kraftstoffversorgung und Bunkerung führt mit einem Anteil von 45,20 % im Jahr 2026, während Bunkerungskoordination und Hafendienstleistungen bis 2031 mit einem CAGR von 16,31 % wachsen, da Betreiber zunehmend Liegeplatzplanung, Planungsunterstützung, Stakeholder-Koordination und Dokumentation zusätzlich zur physischen Kraftstoffübertragung benötigen.
Welche Schiffskategorie erzeugt die größte LNG-Bunkerungsnachfrage?
Containerschiffe halten im Jahr 2026 einen Anteil von 30,10 %, unterstützt durch häufigen Kraftstoffbedarf auf wichtigen Linienrouten, den Einsatz großer LNG-fähiger Schiffe und den Zugang zu kommerziell entwickelten Bunkernetzen, die Hochkapazitätslieferungen während eingeschränkter Hafenaufenthalte bewältigen können.
Welche Region wächst am schnellsten bei LNG-Bunkerungsdienstleistungen?
Asien-Pazifik wächst bis 2032 mit einem CAGR von 16,79 %, unterstützt durch starke Aktivitäten in Singapur, Investitionen in regionale Bunkerungsinfrastruktur und eine wachsende Fähigkeit, Container-, Kreuzfahrt- und andere LNG-betriebene Schiffe auf etablierten asiatischen Handelsrouten zu bedienen.
Warum nutzen Reedereien die Schiff-zu-Schiff-LNG-Bunkerung?
Der Ansatz kann die Kraftstofflieferung in Hafenaufenthalte integrieren und ermöglicht es möglicherweise, die Bunkerung parallel zu Frachtoperationen an geeigneten Terminals durchzuführen, was Schiffen hilft, die Fahrplanzuverlässigkeit zu schützen und gleichzeitig einen separaten Kraftstoffstopp zu vermeiden, wo lokale Sicherheitsverfahren und Transferbedingungen dies erlauben.
Was schränkt eine breitere LNG-Bunkerungsbereitstellung ein?
Hohe Kapitalanforderungen, Methanschlupf-Compliance-Exposition, Kraftstoffpreisungewissheit und Hafengenehmigungsbeschränkungen können eine breitere Bereitstellung verzögern, insbesondere in sekundären Häfen, denen regelmäßige Schiffsnachfrage, Terminalzugang, dedizierte Liegeplätze oder erfahrene Notfallreaktionsvereinbarungen fehlen, wo ein Anbieter möglicherweise nicht die Schiffsauslastung erreicht, die zur Unterstützung der Investition erforderlich ist.