
リチウムイオン電池ハンドリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
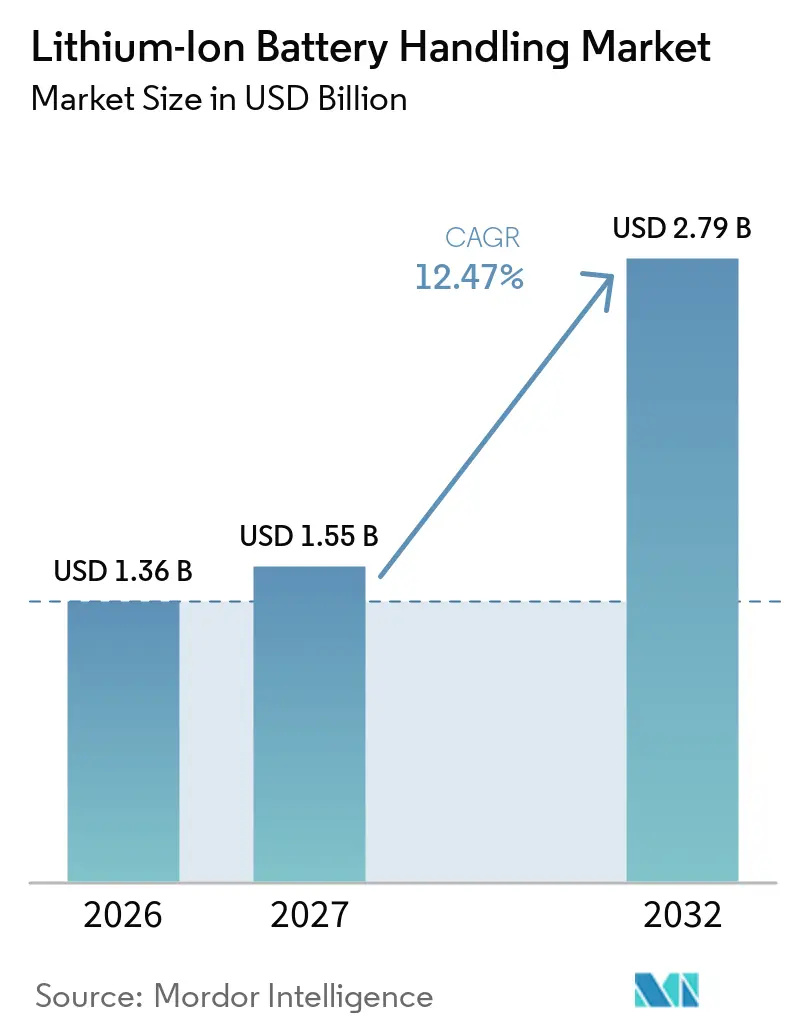
| 市場規模 (2027) | 1.55 十億米ドル |
| 市場規模 (2032) | 2.79 十億米ドル |
| 成長率 (2027 - 2032) | 12.47 % |
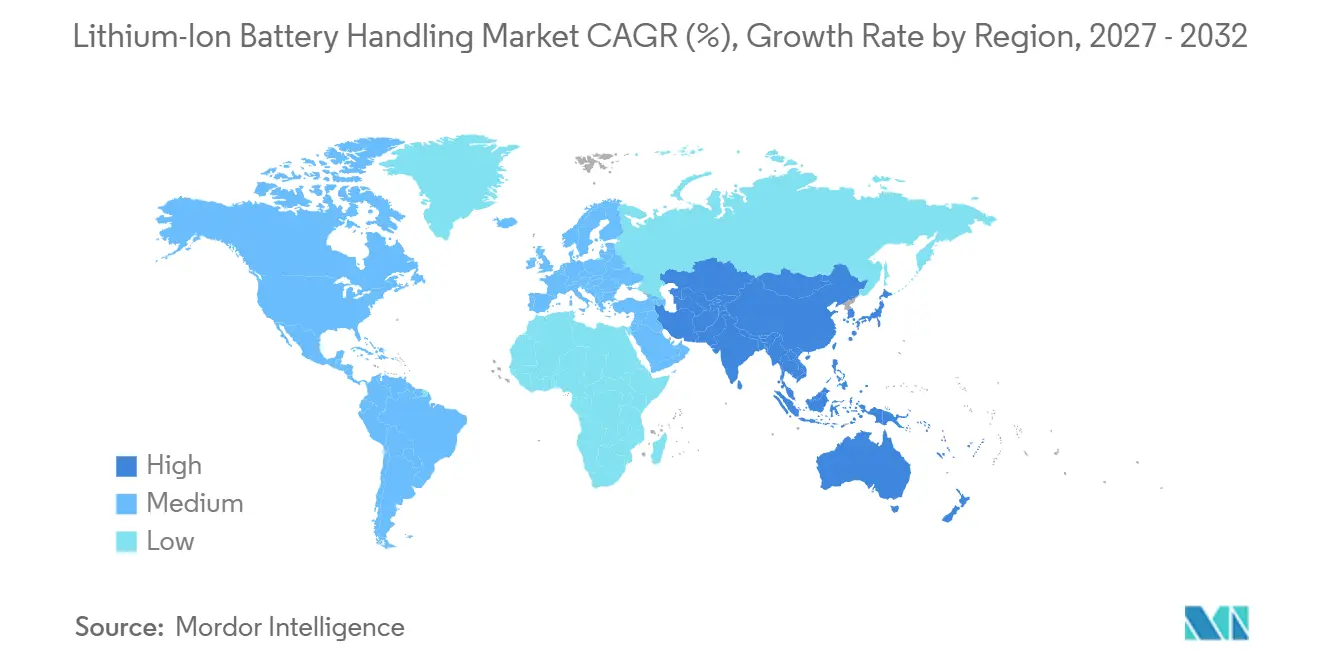
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
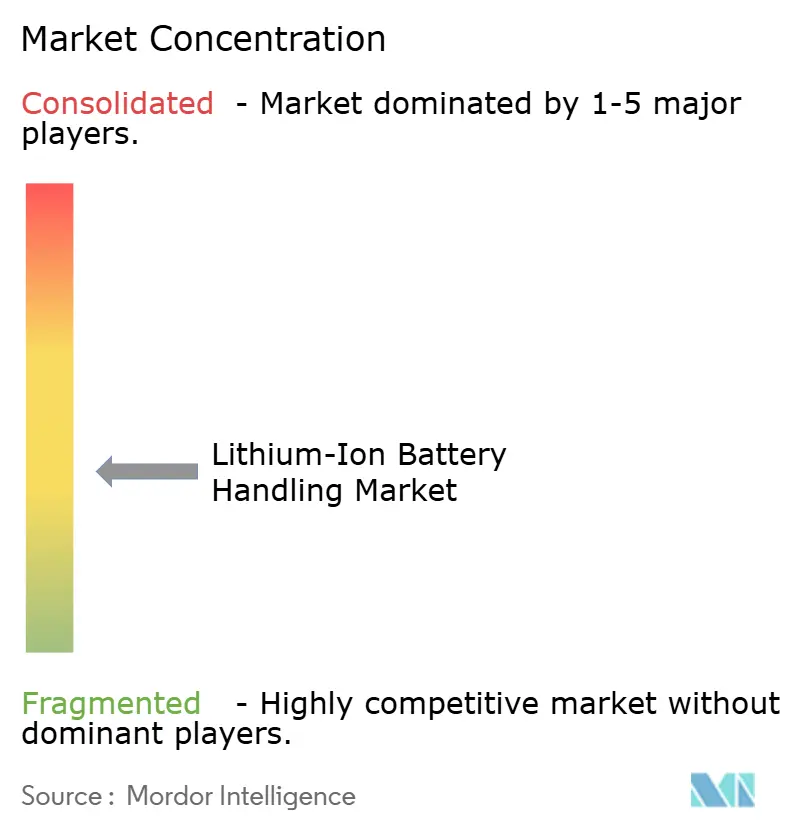
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムイオン電池ハンドリング市場分析
リチウムイオン電池ハンドリング市場規模は、2026年の1.36 ビリオン 米ドルおよび2027年の1.55 ビリオン 米ドルから、2032年までに2.79 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 12.47%を記録すると予測されています。リチウムイオン電池ハンドリング市場は、新たなギガファクトリーが生産ライン全体でのセルの移動、仕分け、保管、追跡に関する要件を高めるにつれて拡大しています。セルのスループット向上により、ハンドリング機器はライン稼働率、製品歩留まり、安全コンプライアンスの中核となっています。メーカー、パックアセンブラー、リサイクル事業者は、各段階がより大きな電池量に応する必要があるため、同時に機器のアップグレードを進めています。リチウムイオン電池ハンドリング市場はまた、複数のセルフォーマットに対応し、地域密着型の技術サービスを提供する柔軟なシステムをサプライヤーが提供する場合にも恩恵を受けます。
主要レポートのポイント
- ハンドリング機器別では、フォークリフトおよび電動パレットトラックが2026年のリチウムイオン電池ハンドリング市場シェアの21.7%を占め、ロボットハンドリングシステムは2032年にかけてCAGR 13.3%で拡大すると予測されています。
- ハンドリングサービス別では、積み降ろしが2026年に20.3%のシェアを占め、リサイクルおよびライフエンドハンドリングは2032年にかけてCAGR 13.8%で成長すると予測されています。
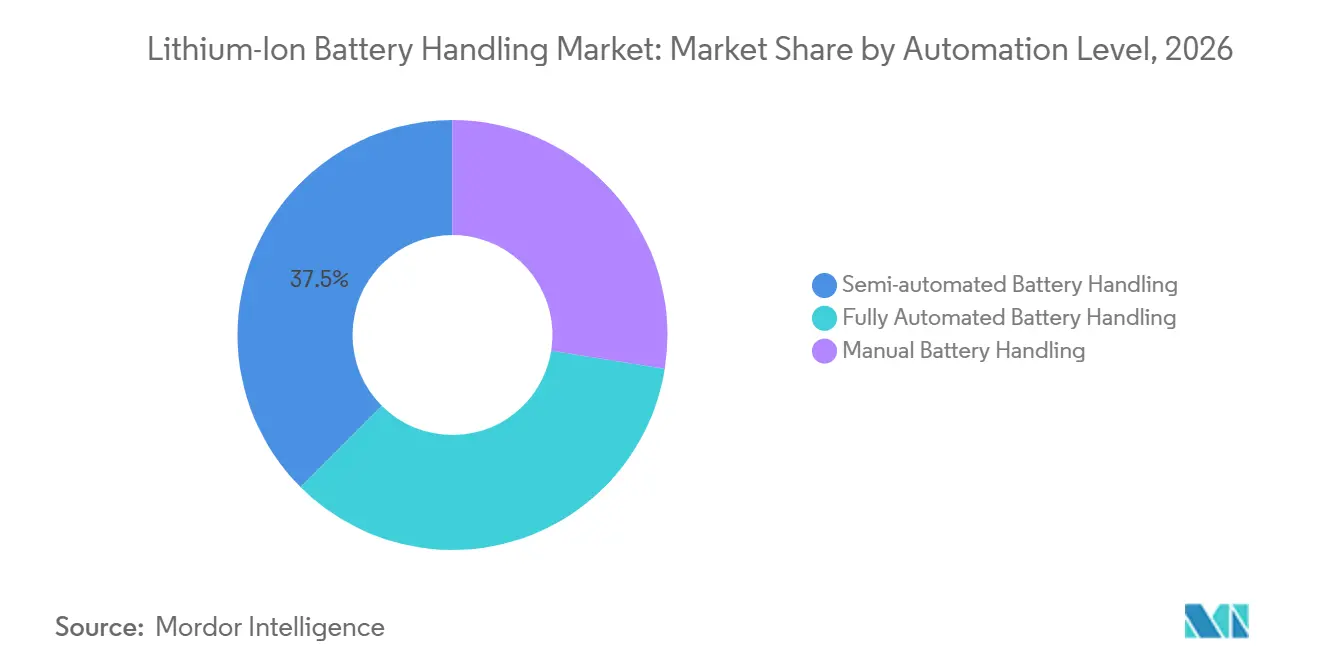
- 自動化レベル別では、半自動ハンドリングが2026年に37.5%のシェアを占め、完全自動ハンドリングは2032年にかけてCAGR 13.7%で成長すると予測されています。
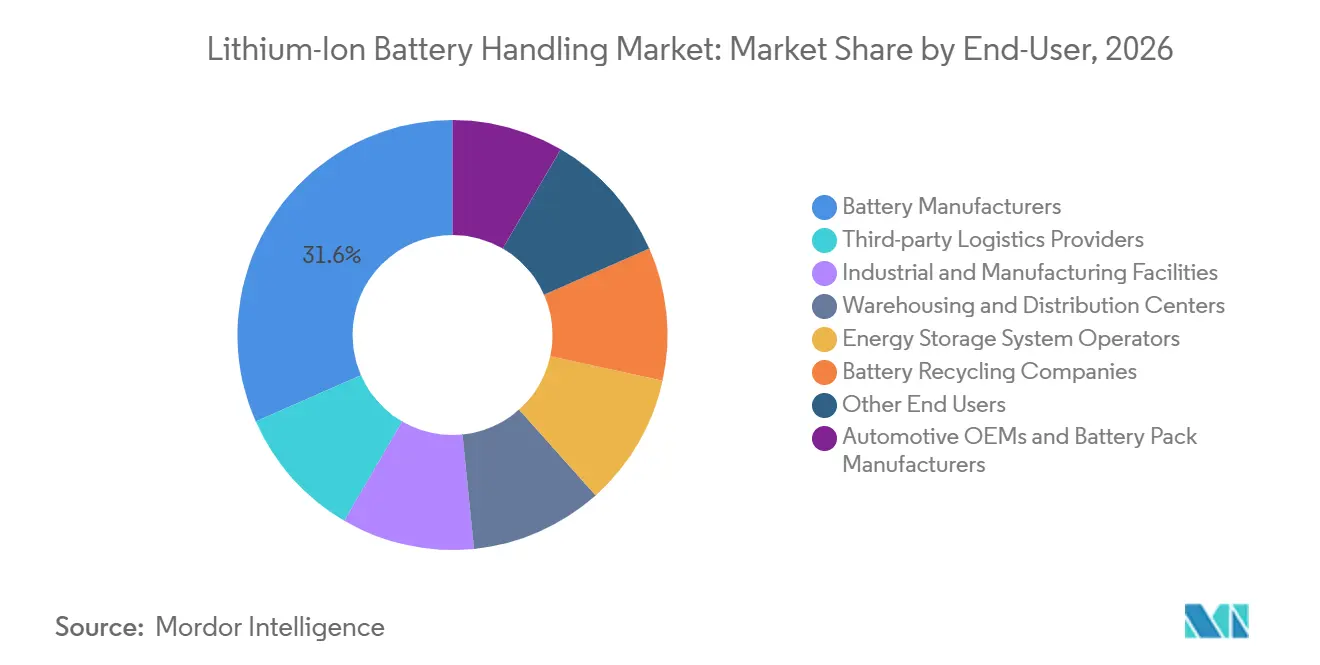
- エンドユーザー別では、電池メーカーが2026年に31.6%のシェアを占め、電池リサイクル企業は2032年にかけてCAGR 12.9%で成長すると測されています。
- 地域別では、アジア太平洋が2026年のリチウムイオン電池ハンドリング市場規模の54.2%を占め、2032年にかけてCAGR 12.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車およびエネルギー貯蔵容量の拡大 | +3.2% | グローバル | 短期(2年以内) |
| 工場自動化および労働生産性要件 | +2.8% | グローバル、アジア太平洋主導 | 中期(2〜4年) |
| 電池の安全性、トレーサビリティおよびコンプライアンス要件 | +1.9% | EU、中国、北米 | 短期(2年以内) |
| リサイクル、再製造および循環型投資 | +1.6% | EU、中国、韓国への波及 | 中期(2〜4年) |
| ドライルーム対応の高スループット搬送アーキテクチャ | +1.2% | グローバル、アジア太平洋中核 | 中期(2〜4年) |
| 電池パスポートデータがハンドリング制御レイヤーを形成 | +0.8% | EU、ドイツおよびフランスで早期進展 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車およびエネルギー貯蔵容量の大
ギガファクトリーの建設は新規機器需要の主要な源泉であり、すべての施設においてステージング、搬送、組立ロジスティクス、および完成セルの倉庫保管が必要とされます。2026年9月、Volkswagen GroupとGotion High-Techは、スペイン、スロバキア、モロッコの3か所の電池およびカソード材料施設に対し、32.2 ビリオン ユーロ(3.66 ビリオン 米ドル相当)を投資する協定を発表し、年間37.5 GWhの電池容量を計画しています。この拡張により、1か所の集中型工場への単一機器購入ではなく、各拠点で個別の調達要件が生じます。リチウムイオン電池ハンドリング市場は、メーカーが地域をまたいで生産能力を分散させる場合に恩恵を受けます。これは、現地での設置、試運転、保守がより重要な価値を持つためです。地域サービスカバレッジを持つサプライヤーは、異なる現地要件を持ちながらも類似した生産ニーズを有するプロジェクトに対して競争力を発揮できます。
工場自動化および労働生産性要件
工場自動化は、オペレーターがより高い生産量において安定したマテリアルフローを必要とするめ、リチウムイオン電池ハンドリング市場を変革しています。2025年4月、KUKA Systemsはニュルンベルクのマン・トラック・アンド・バス向けにモジュール式電池生産ホールを稼働させ、完全自動化されたマテリアル供給のために35台のKMP 3000P自律移動ロボットプラットフォームを導入しました。[1] このホールは年間5万個の電池パックの生産能力を持ち、従来のコンベヤーベルトや固定生産サイクルなしに10万個まで拡張できるよう設計されています。2025年のiScienceの研究では、電池セル生産における高度な自動化により、労働力要件を最大50%削減できることが示されました。[2] これにより、手動作業のコストを労働節約が相殺できなくなった自律移動ロボットおよびロボットハンドリングへの需要が支えられています。
電池の安全性、トレーサビリティおよびコンプライアンス要件
安全性およびコンプライアンス要件は、リチウムイオン電池ハンドリング市場で使用される機器の仕様レベルを引き上げています。中国のGB 38031-2025規格は、電気自動車用牽引電池が熱暴走中または熱暴走後に発火・爆発しないことを要求しており、2026年7月1日に新型車両に対して発効しました。この要件により、生産、保管、ライフエンド作業における損傷防止、管理環境での搬送、および隔離手順の必要性が高まっています。2025年3月に発行されたANSI/CAN/UL(アンダーライターズ・ラボラトリーズ)9540Aの第5版は、電池エネルギー貯蔵システムにおける熱暴走火災伝播を評価するための試験方法を定めています。[3] これらの枠組みにより、安全性重視のハンドリング機器は任意の運用改善ではなく、重要市場へのアクセスに必要な要件となっています。
リサイクル、再製造および循環型投資
リサイクルは、使用済みパックが多様な設計・状態で到着するため、リチウムイオン電池ハンドリング市場に新たな用途をもたらしています。フラウンホーファーIWUとEDAG Production Solutions GmbH & Co. KGaAは、2025年9月にドイツのケムニッツにおいてAI支援の自動解体プラントの建設を発表しました。このプラントは、稼働中の牽引電池をセルレベルまで解体し、健全性評価を用いて部品を再利用またはリサイクルに振り分けるよう設計されています。ドイツの電池実施法は2025年8月に施行され、2027年から63%、2030年から73%の回収率を設定しています。[4] 回収システムが一次セル生産よりもはるかに多様な設計を処理しなければならないため、柔軟な解体とデジタルトレーサビリティが重要になっています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と長い認定サイクル | -1.8% | グローバル | 短期(2年以内) |
| 熱暴走および損傷電池ハンドリングリスク | -1.4% | グローバル | 短期(2年以内) |
| 化学、セルフォーマットおよびプラントレイアウトの多様性 | -1.0% | グローバル | 中期(2〜4年) |
| 電池ハンドリング統合・安全人材の不足 | -0.8% | 欧州、インド、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長い認定サイクル
18〜24か月の認定期間は、オペレーターが注文前にセルフォーマットおよび管理環境に対して実証されたシステムを求めるため、プロジェクトを遅延させる可能性があります。ギガファクトリーの完全なハンドリングシステムは通常、5,000万 米ドルを超える初期コミットメントを必要とします。これは、機器の開発・認定が電気自動車需要の短期的な変化を超えて延長される場合に、タイミングの問題を生じさせます。この状況は、成長への投資を継続しながら長い開発サイクルに資金を提供できる大規模な自動化インテグレーターに有利です。小規模サプライヤーは、収益が始まる前にエンジニアリングおよびテストコストを負担しなければならないため、より大きなリスクに直面します。
熱暴走および損傷電池ハンドリングリスク
損傷または熱的に損なわれたセルには、コストのかかる封じ込め、隔離、および移送機器が必要です。国際航空運送協会の危険物規則および国際海上危険物規程は、これらの材料の輸送要件を定めています。2025年10月に発行されたSAE推奨実施基準J3303は、異なる保管環境における封じ込め装置の性能に関する試験条件を定めています。ハンドリングシステムは通常の条件下で効率的に機能しながら、予測不可能な熱的事象にも対応しなければなりません。特にサードパーティロジスティクスプロバイダーにとって、未解決の保険コストおよび責任配分が、より高付加価値の専門業務への参入を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハンドリング機器別:
ロボティクスが価値の基準を再定義ロボットハンドリングシステムは2032年にかけてCAGR 13.3%で成長すると予測されており、機器カテゴリーの中で最も高い成長率です。リチウムイオン電池ハンドリング市場は、汎用産業プラットフォームから電池生産に特化したシステムへと移行しています。ロボットは円筒形、角形、ラミネート形フォーマットに対応でき、ラインがフォーマットを変更する際の機械的な改造の必要性を低減します。ABB RoboticsとJOT Automationは、2025年4月にABB Electronificationの電池ネルギー貯蔵システムラインにおいてスループットを6倍に向上させました。この導入ではIRB 4600ロボットが使用され、ABBは業界のサイクルタイムベンチマークより25%高速と評価しています。
フォークリフトおよび電動パレットトラックは、原材料のステージングおよびモジュールロジスティクスが依然として柔軟な地上搬送を必要とするため、2026年のリチウムイオン電池ハンドリング市場シェアの21.7%を占めています。クレーンおよびホイストは、従来のロボットエンドエフェクターのペイロード限界を超える最終組立および設置作業に引き続き必要です。コンベヤーは、露点が−50°Cまで低下するドライルームに適応した設計を含め、セル生産工程間でマテリアルを移動させます。自律誘導車両および自律移動ロボットは、変化するフロアプランと頻繁なフォーマット切り替えを伴う施設を支援できます。ラック、キャビネット、フィクスチャーは、生産と下流ロジスティクスの間の管理環境機器レイヤーを完成させます。
ハンドリングサービス別:
ライフエンドが成長曲線を牽引積み降ろしは、カソード粉末の受け入れから完成モジュールの出荷まで必要とされるサービスであるため、2026年に20.3%のシェアを占めています。リサイクルおよびライフエンドハンドリングは、サービスタイプの中で最も高い成長率として2032年にかけてCAGR 13.8%で成長すると予測されています。この差異は、回収・回収規則が発効するにつれて解体・仕分けインフラへの需要が高まっていることを反映しています。EUが資金提供するRecirculateプロジェクトは2025年9月に第1フェーズを完了し、電池パックからセルレベルまでのロボット解体を実証しました。このプロジェクトは、自動化リサイクルハンドリングが研究実証から初期産業利用へと進展していることを示しました。
施設内搬送ならびに吊り上げ・位置決めは、多段階セル製造における個別工程を接続します。設置・撤去サービスは、電池パックが1メートルトンを超える可能性があるユーティリティスケールのエネルギー貯蔵プロジェクトに必要です。1つのラインがニッケルマンガンコバルト(NMC)、リン酸鉄リチウム(LFP)、および新興ナトリウムイオンフォーマットを処理する必要がある場合があるため、仕分けおよび検査はより要求が高くなっています。ビジョンシステムはこれらのフォーマットを識別し、適切なプロセス工程に誘導するのに役立ちます。保管および在庫管理は、規則(EU)2023/1542に基づくデータ連携の保管移転要件にも対応しなければなりません。
自動化レベル別:
半自動の多数派とその後継半自動ハンドリングは、コンベヤーおよび誘導車両と手動積み込み・検査を組み合わせた設置済みベースに支えられ、2026年に37.5%のシェアを占めています。完全自動ハンドリングは、自動化ティアの中で最も高い成長率として2032年にかけてCAGR 13.7%で成長すると予測されています。この差異は、既存のベースが過去の機器決定を反映しており、グリーンフィールドプロジェクトの望ましい最終状態ではないことを示しています。Cimcorpは2025年4月に村田機械およびAGVEとともに電気自動車電池製造分野に参入し、ガントリーロボット、自動倉庫・搬出システム、自律誘導車両、コンベヤーを提供しています。そのオーバーヘッドガントリーシステムは、フォーメーションおよびエージングエリアで施設フロアを障害物なく保ち、緊急アクセスおよび火災リスク管理を改善できます。
手動ハンドリングは、フィールドサービス、リサイクル前処理、および大型産業システムの設置において引き続き重要です。KUKAのミニ環境アプローチは、ロボットセル向けにドライルーム条件を再現するために局所的なエンクロージャーを使用します。フラウンホーファーISIの2025年6月の分析では、ドライルーム対応ハンドリングシステムがギガファクトリーの総エネルギー使用量の25〜40%を占めており、搬送設計が運用コストの問題となっていることが示されました。同分析では、ミニ環境がより低いエネルギーコストで完全自動化を拡張する手段として特定されました。グリーンフィールドのギガファクトリーは完全自動化を優先すると予想される一方、ブラウンフィールド施設は、オペレーターが稼働中の生産に合わせてアップグレードを順次実施するため、半自動需要を維持できます。
エンドユーザー別:
メーカーが主導、リサイクル業者が加速電池メーカーは、電極生産、セル組立、フォーメーション、エージングにわたって精密ハンドリングを使用するため、2026年のエンドユーザー需要の31.6%のシェアを占めています。スループット、汚染管理、データ連携トレーサビリティに関する要件が、リチウムイオン電池ハンドリング産業を形成しています。自動車OEMおよび電池パックメーカーは2番目に大きなユーザーグループです。その需要は、機器がセルを損傷させることなく重いサブアセンブリを移動させなければならないモジュールおよびパック組立に集中しています。サードパーティロジスティクスプロバイダーは、国境をえたセル輸送が増加し、コンプライアンス要件が認定作業を追加するにつれて、電池専用の能力を構築しています。
電池リサイクル企業は、エンドユーザーの中で最も高い成長率として2032年にかけてCAGR 12.9%で成長すると予測されています。フラウンホーファーIWUは2025年9月に、欧州おける使用済み牽引電池の数が2030年までに10倍以上に増加すると予想されると報告しました。エネルギー貯蔵システムオペレーターは、キャビネットの設置、保守、交換のための専門機器を必要としています。産業サイトおよび流通センターは、より厳格な保管・保険要件の下で電池を完成品および運用資産として管理しています。リサイクル企業は、入荷するパックが数十種類の設計を持つ可能性があり、標準的なフォーマット専用機器がすべてのバリアントを効率的に処理できないため、柔軟なシステムを必要としています。
地域分析
アジア太平洋リチウムイオン電池ハンドリング市場
アジア太平洋は2026年のリチウムイオン電池ハンドリング市場の54.2%を占め、2032年にかけてCAGR 12.8%で成長すると予測されています。中国の生産集中が主要な地域需要基盤であり、江蘇省と広東省が電池生産機器の密集したクラスターを擁しています。同国には140か所以上の稼働中のGWhスケール生産施設があり、電池バリューチェーン全体の需要を支えています。Samsung SDI、LG Energy Solution、SK Onは韓国において高度な自動化生産拠点を維持しています。ベトナム、インドネシア、タイも地域の機器ベースを拡大する製造投資を引き付けています。
インドおよび中国のリチウムイオン電池ハンドリング市場
インドは電池製造拠点として成長しています。Exide Energy Solutionsは2025年にベンガルールで6 GWhのギガファクトリーを稼働させ、完全所有投資を通じて480 ビリオン インドルピー(5億7,400万 米ドル相当)を投入しました。中国のGB 38031-2025規格、地域の生産エコシステム全体のハンドリング仕様を再形成しています。アジア太平洋のリチウムイオン電池ハンドリング市場は、規模、自動化投資、より厳格な安全要件を組み合わせています。
南北アメリカおよびEMEAのリチウムイオン電池ハンドリング市場
欧州は第2位の地域であり、生産量よりもコンプライアンス投資がより大きな役割を果たしています。規則(EU)2023/1542は2025年8月に加盟国全体で適用可能となり、QRコード電池パスポートは2027年2月から義務化されます。ドイツは地域投資をリードしており、KUKAがマン・トラック・アンド・バス向けに35台の自律移動ロボットプラットフォームを備えた電池生産ホールを建設したことがその例として挙げられます。北米は第3位の地域であり、インフレ削減法が支援するギガファクトリーでの生産ハンドリングと電動フリートのフィールドサービスに需要が分かれています。南米はリチウム採掘・精製投資からの初期上流需要があり、中東・アフリカはサウジアラビアとアラブ首長国連邦のエネルギー貯蔵プロジェクトが主導する初期段階にありす。
競合環境
リチウムイオン電池ハンドリング市場は、機器カテゴリーおよび地域全体で過半数のシェアを持つサプライヤーが存在しないため、中程度の集中度となっています。ABB、KUKA、FANUCを含む大型フォーマット自動化スペシャリストが、Daifuku、Dematic、Cimcorpなどのイントラロジスティクスインテグレーターと競合しています。Wuxi Lead Intelligent EquipmentおよびYinghe Technologyを含む電池機器OEMは、ギガファクトリーバリューチェーンの別の部分にサービスを提供しています。顧客が個別の機械ではなく統合システムを求めるにつれて、これらのグループは同じクライアント予算を追求するようなっています。リチウムイオン電池ハンドリング産業は、ロボティクス、マテリアル移動、保管、生産データを組み合わせる能力によって形成されています。
Cimcorpの2025年4月の電気自動車電池製造への参入は、イントラロジスティクススペシャリストが施設全体の統合に向けて移行していることを示しています。同社は村田機械およびAGVEと提携し、欧州のギガファクトリー向けにガントリーロボット、自動倉庫・搬出システム、自律誘導車両、コンベヤーを提供しています。KUKAの2025年4月のマン・トラック・アンド・バス向け導入では、フリート管理を使用して固定コンベヤーインフラなしに分離された柔軟な生産を実現しました。ABBのモジュール式ロボットセルは、電池エネルギー貯蔵メーカーにおいてスループットを6倍に向上させ、完全なライン交換ではなく追加セルによる生産能力拡張を可能にしました。
リサイクルフィードストックがより多様化するにつれて、自動化されたライフエンドおよびセカンドライフ用途は依然として開拓余地のある分野です。パックフォーマットの多様性に対応するため、人工知能とビジョン技術を使用した柔軟な解体システムが開発されています。大規模サプライヤーは、注文が収益になる前にテストおよびエンジニアリングを支援する能力を持つため、長い認定期間から恩恵を受けることができます。欧州、アジア太平洋、北米、および新興拠点で新施設が開発されるにつれて、地域サービスネットワークも重要になっています。リチウムイオン電池ハンドリング市場は、1つの広範なリーダーに集中するのではなく、複数のサプライヤーグループにわたって競争力を維持しています。
リチウムイオン電池ハンドリング産業のリーダー企業
-
Bosch Rexroth AG
-
ABB Ltd.
-
Daifuku Co., Ltd.
-
Beckhoff Automation GmbH and Co. KG
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムイオン電池ハンドリング市場 このレポートでカバーされる企業
- ABB Ltd.
- ATS Corporation
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Comau S.p.A.
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- DWFritz Automation, LLC
- FANUC Corporation
- Kardex Holding AG
- Konecranes Plc
- KUKA AG
- Manz AG
- Schneider Electric SE
- Siemens AG
- Sovema Group S.p.A.
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
最近の産業開発事情 リチウムイオン電池ハンドリング市場
- 2026年9月:Volkswagen GroupとGotion High-Techは、スペイン、スロバキア、モロッコの3か所のリチウムイオン電池およびカソード材料生産施設に合計32.2 ビリオン ユーロ(3.66 ビリオン 米ドル相当)を投資する協定に署名し、年間37.5 GWhの電池容量を目標としています。このプロジェクトは3つの新たな地にわたるハンドリング機器調達を大幅に拡大し、欧州および北アフリカの施設を電池イントラロジスティクスシステムの重要な新規需要拠点として位置づけています。
- 2026年5月:Teslaはドイツのグリューンハイデのギガファクトリーにおける電池セル生産への追加投資として250 ミリオン 米ドルを発表し、計画年間生産能力目標を従来計画の8 GWhから18 GWhに引き上げました。この生産能力増加は、セル組立およびパック生産段階全体にわたる追加のマテリアルハンドリングインフラへの比例的な要件を伴います。
- 2025年9月:フラウンホーファーIWUとEDAG Production Solutions GmbH & Co. KGaAは、ドイツのケムニッツにおいて稼働中の牽引電池向けのバリアント対応AI支援自動解体プラントの建設を発表し、健全性評価を組み込んで部品を再利用またはリサイクルに振り分ける商業規模のリサイクルハンドリングの参照アーキテクチャを提供しています。
- 2025年9月:EUが資金提供するRecirculateプロジェクトが第1フェーズを完了し、パックからセルレベルまでの自動解体が可能なAIおよびロボティクス駆動の電気自動車池解体システムを実証しました。このマイルストーンは、柔軟なロボット解体ハンドリングが研究プロトタイプから初期産業準備段階への移行を示しました。
グローバルリチウムイオン電池ハンドリング市場レポートの範囲
リチウムイオン電池ハンドリングとは、リチウムイオン電池のライフサイクル全体にわたって、電気的・化学的危険性を管理しながら安全に移動、保管、設置、試験、準備を行う専門的なプロセスを指します。高いエネルギー密度と可燃性電解質を持つリチウムイオン電池は、機械的損傷、短絡、熱暴走を防ぐために特定の安全プロトコル、環境管理、および専門機器を必要とします。
グローバルリチウムイオン電池ハンドリング市場は、ハンドリング機器、ハンドリングサービス、自動化レベル、エンドユーザー、地域別にセグメント化されています。ハンドリング機器別では、市場はフォークリフトおよび電動パレットトラック、クレーンおよびホイスト、コンベヤーおよび自動コンベヤーシステム、ロボットハンドリングシステム、自律誘導車両(AGV)、自律移動ロボット(AMR)、電池吊り上げ・取り出し機器、電池ラック・保管キャビネット・ハンドリングフィクスチャー、その他のハンドリング機器にセグメント化されています。ハンドリングサービス別では、市場は積み降ろし、施設内搬送、吊り上げ・位置決め、設置・撤去、仕分け・検査、保管・在庫管理、梱包・パレタイジング、リサイクル・ライフエンドハンドリングにセグメント化されています。自動化レベル別では、市場は手動、半自動、完全自動電池ハンドリングにセグメント化されています。エンドユーザー別では、市場は電池メーカー、自動車OEMおよび電池パックメーカー、サードパーティロジスティクスプロバイダー、産業・製造施設、倉庫・流通センター、エネルギー貯蔵システムオペレーター、電池リサイクル企業、その他のエンドユーザーにセグメント化されています。本レポートは、主要地域の26か国にわたるグローバルリチウムイオン電池ハンドリング市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フォークリフトおよび電動パレットトラック |
| クレーンおよびホイスト |
| コンベヤーおよび自動コンベヤーシステム |
| ロボットハンドリングシステム |
| 自律誘導車両(AGV) |
| 自律移動ロボット(AMR) |
| 電池吊り上げ・取り出し機器 |
| 電池ラック、保管キャビネット、ハンドリングフィクスチャー |
| その他のハンドリング機器 |
| 積み降ろし |
| 施設内搬送 |
| 吊り上げ・位置決め |
| 設置・撤去 |
| 仕分け・検査 |
| 保管・在庫管理 |
| 梱包・パレタイジング |
| リサイクル・ライフエンドハンドリング |
| 手動電池ハンドリング |
| 半自動電池ハンドリング |
| 完全自動電池ハンドリング |
| 電池メーカー |
| 自動車OEMおよび電池パックメーカー |
| サードパーティロジスティクスプロバイダー |
| 産業・製造施設 |
| 倉庫・流通センター |
| エネルギー貯蔵システムオペレーター |
| 電池リサイクル企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ハンドリング機器別 | フォークリフトおよび電動パレットトラック | |
| クレーンおよびホイスト | ||
| コンベヤーおよび自動コンベヤーシステム | ||
| ロボットハンドリングシステム | ||
| 自律誘導車両(AGV) | ||
| 自律移動ロボット(AMR) | ||
| 電池吊り上げ・取り出し機器 | ||
| 電池ラック、保管キャビネット、ハンドリングフィクスチャー | ||
| その他のハンドリング機器 | ||
| ハンドリングサービス別 | 積み降ろし | |
| 施設内搬送 | ||
| 吊り上げ・位置決め | ||
| 設置・撤去 | ||
| 仕分け・検査 | ||
| 保管・在庫管理 | ||
| 梱包・パレタイジング | ||
| リサイクル・ライフエンドハンドリング | ||
| 自動化レベル別 | 手動電池ハンドリング | |
| 半自動電池ハンドリング | ||
| 完全自動電池ハンドリング | ||
| エンドユーザー別 | 電池メーカー | |
| 自動車OEMおよび電池パックメーカー | ||
| サードパーティロジスティクスプロバイダー | ||
| 産業・製造施設 | ||
| 倉庫・流通センター | ||
| エネルギー貯蔵システムオペレーター | ||
| 電池リサイクル企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リチウムイオン電池ハンドリングの予測成長率はどのくらいですか?
リチウムイオン電池ハンドリング市場は2027年から2032年にかけてCAGR 12.47%で成長し、2032年までに2.79 ビリオン 米ドルに達すると予測されています。
最も成長が速いリチウムイオン電池ハンドリング機器カテゴリーはどれですか?
ロボットハンドリングシステムは2032年にかけてCAGR 13.3%と機器の中で最も高い成長率を記録すると予測されています。
完全自動リチウムイオン電池ハンドリングが採用されている理由は何ですか?
完全自動ハンドリングは、新施設が継続的なマテリアルフロー、手動タッチポイントの削減、安全アクセスの改善を求めるため、CAGR 13.7%で成長すると予測されています。
最大の機器需要を持つリチウムイオン電池ハンドリングのエンドユーザーはどこですか?
電池メーカーは、電極生産、セル組立、フォーメーション、エージングにわたって精密ハンドリングを必要とするため、2026年のエンドユーザー需要の31.6%を占めています。
リチウムイオン電池ハンドリング需要をリードする地域はどこですか?
アジア太平洋は2026年の需要の54.2%を占め、2032年にかけてCAGR 12.8%で成長すると予測されています。
電池リサイクルはリチウムイオン電池ハンドリング要件にどのような影響を与えますか?
リサイクルおよびライフエンドハンドリングは、オペレーターが多様な使用済み電池設計に対して柔軟な解体、仕分け、安全な封じ込めを必要とするため、CAGR 13.8%で成長すると予測されています。