
Marktgröße und Marktanteil für Lithium-Ionen-Batteriehandhabung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.55 Milliarden US-Dollar |
| Marktgröße (2032) | 2.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
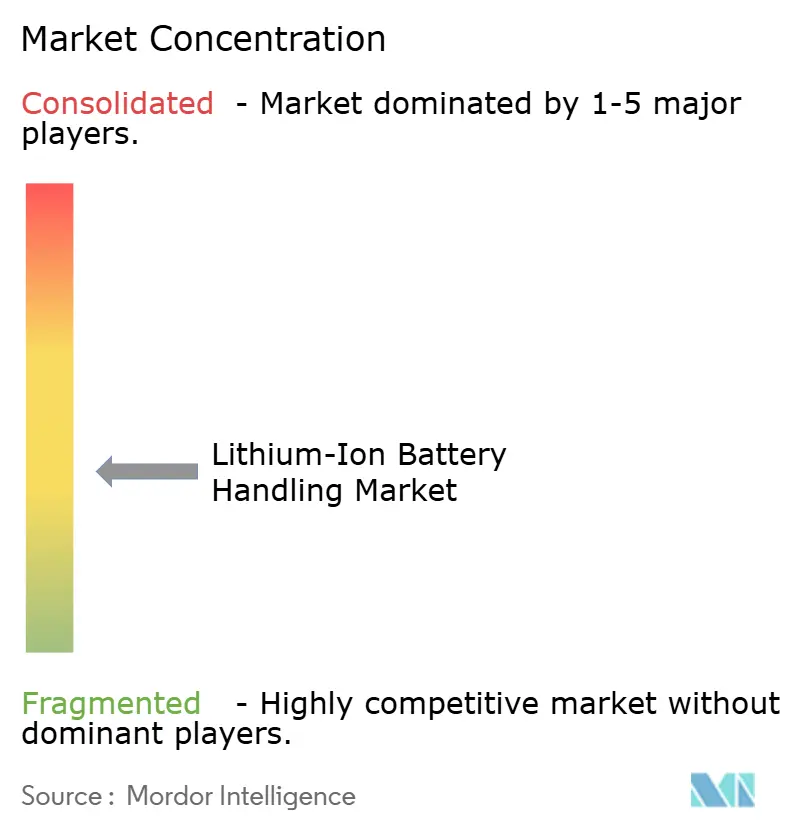
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lithium-Ionen-Batteriehandhabung von Mordor Intelligence
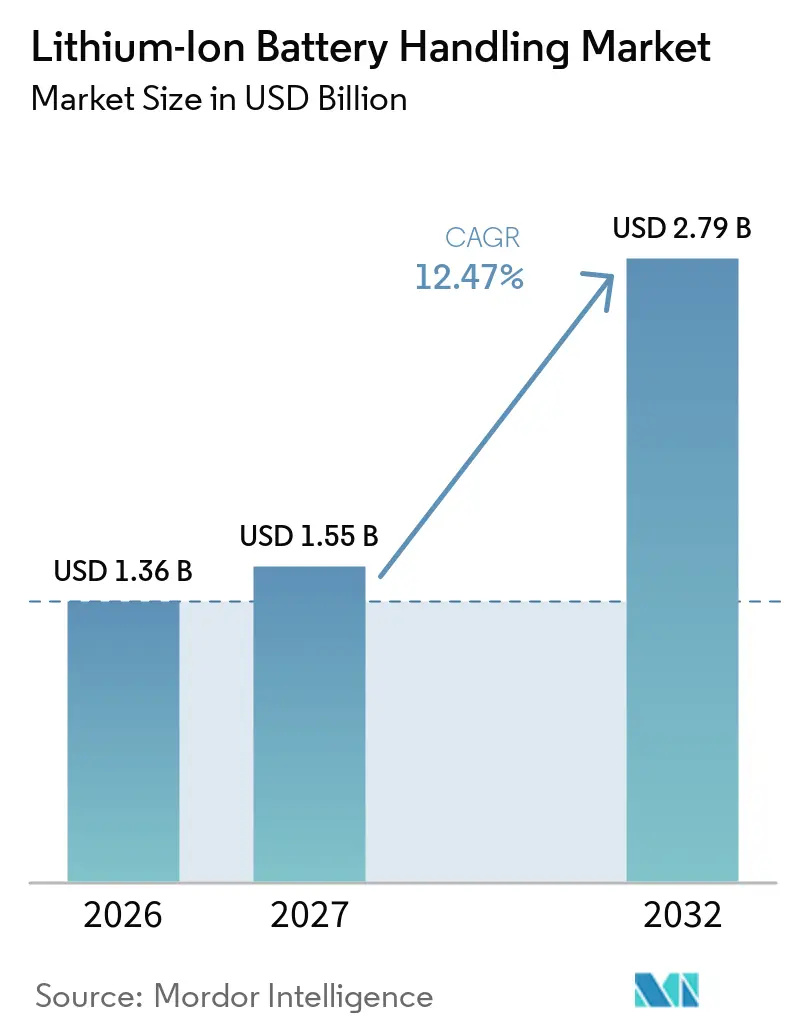
Die Marktgröße für Lithium-Ionen-Batteriehandhabung wird voraussichtlich von 1,36 Milliarden USD im Jahr 2026 und 1,55 Milliarden USD im Jahr 2027 auf 2,79 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 12,47 % zwischen 2027 und 2032. Der Markt für Lithium-Ionen-Batteriehandhabung expandiert, da neue Gigafabriken höhere Anforderungen an das Bewegen, Sortieren, Lagern und Verfolgen von Zellen entlang der Produktionslinien stellen. Ein höherer Zelldurchsatz macht Handhabungsausrüstung zu einem zentralen Element für Linienauslastung, Produktausbeute und Sicherheitskonformität. Hersteller, Packungsmonteure und Recyclingbetreiber rüsten ihre Ausrüstung gleichzeitig auf, da jede Stufe mit größeren Batterievolumina Schritt halten muss. Der Markt für Lithium-Ionen-Batteriehandhabung profitiert auch davon, wenn Lieferanten flexible Systeme anbieten, die mehrere Zellformate und lokalen technischen Service unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Handhabungsausrüstung hielten Gabelstapler und Elektropalettenhubwagen im Jahr 2026 einen Marktanteil von 21,7 % am Markt für Lithium-Ionen-Batteriehandhabung, während robotergestützte Handhabungssysteme bis 2032 voraussichtlich mit einer CAGR von 13,3 % wachsen werden.
- Nach Handhabungsdienstleistung hielt Be- und Entladen im Jahr 2026 einen Anteil von 20,3 %, während Recycling und Handhabung am Lebensende bis 2032 voraussichtlich mit einer CAGR von 13,8 % wachsen wird.
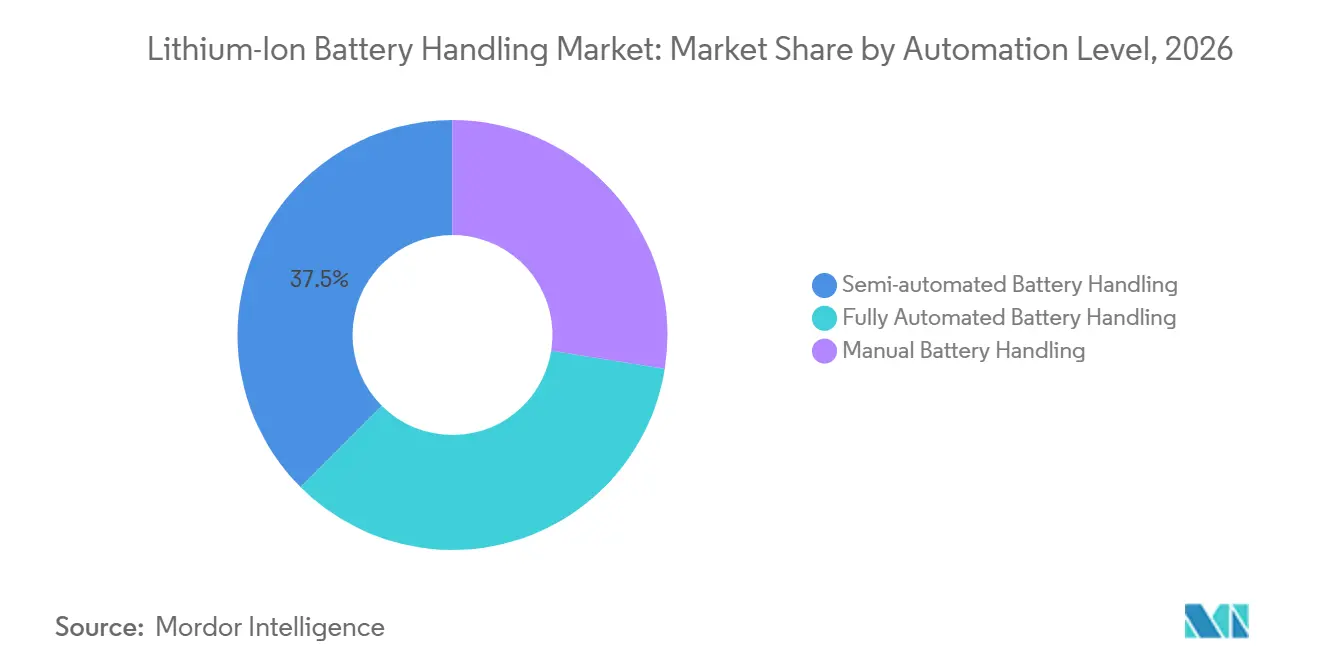
- Nach Automatisierungsgrad hielt teilautomatisierte Handhabung im Jahr 2026 einen Anteil von 37,5 %, während vollautomatisierte Handhabung bis 2032 voraussichtlich mit einer CAGR von 13,7 % wachsen wird.
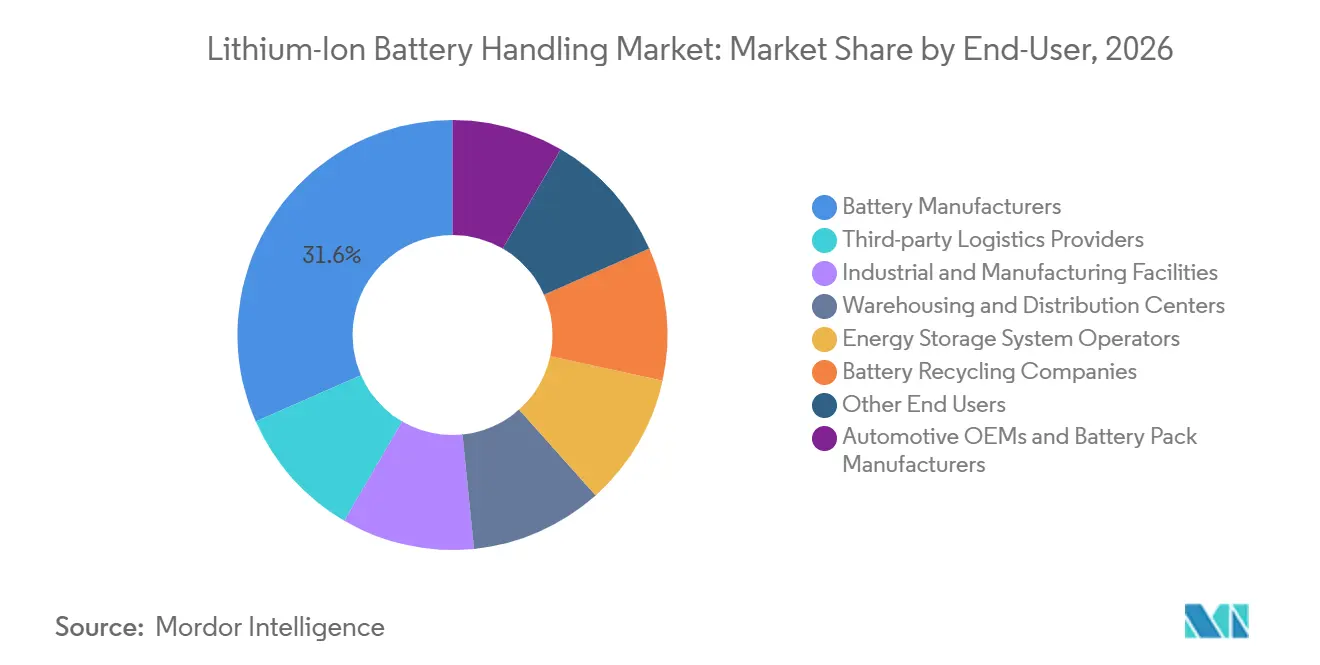
- Nach Endnutzer hielten Batteriehersteller im Jahr 2026 einen Anteil von 31,6 %, während Batterierecyclingunternehmen bis 2032 voraussichtlich mit einer CAGR von 12,9 % wachsen werden.
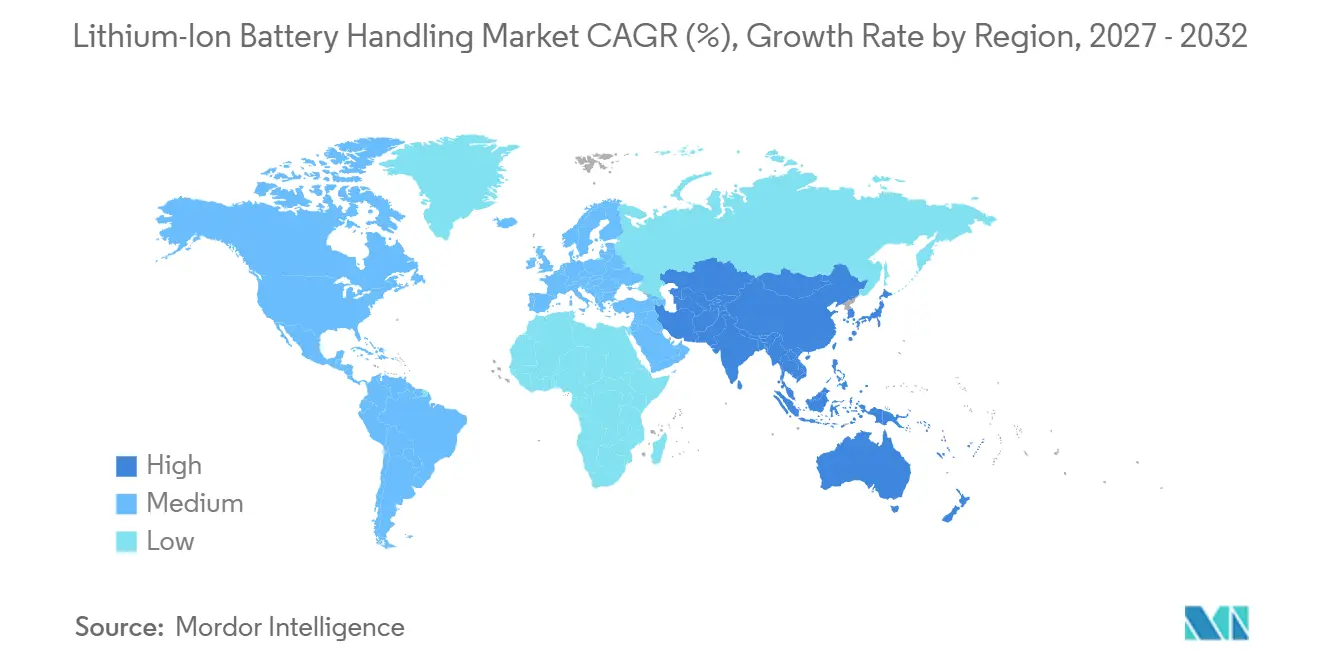
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 54,2 % der Marktgröße für Lithium-Ionen-Batteriehandhabung und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Elektrofahrzeug- und Energiespeicherkapazitäten | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Fabrikautomatisierung und Anforderungen an die Arbeitsproduktivität | +2.8% | Global, APAC-geführt | Mittelfristig (2–4 Jahre) |
| Anforderungen an Batteriesicherheit, Rückverfolgbarkeit und Compliance | +1.9% | EU, China, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Recycling, Wiederaufbereitung und Kreislaufwirtschaft | +1.6% | EU, China, Ausstrahlungseffekte auf Südkorea | Mittelfristig (2–4 Jahre) |
| Trockenraumkompatible Hochdurchsatz-Transportarchitekturen | +1.2% | Global, APAC-Kern | Mittelfristig (2–4 Jahre) |
| Batteriepass-Daten schaffen eine Handhabungskontrollebene | +0.8% | EU, mit frühen Gewinnen in Deutschland und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Elektrofahrzeug- und Energiespeicherkapazitäten
Der Bau von Gigafabriken ist die Hauptquelle neuer Ausrüstungsnachfrage, da jede Anlage Bereitstellung, Transport, Montagelogistik und Fertigzellenlagerhaltung benötigt. Im September 2026 kündigten die Volkswagen Group und Gotion High-Tech 3,22 Milliarden EUR bzw. 3,66 Milliarden USD für 3 Batterie- und Kathodenmaterialanlagen in Spanien, der Slowakei und Marokko an, mit einer geplanten jährlichen Batteriekapazität von 37,5 GWh. Diese Expansion schafft separate Beschaffungsanforderungen an jedem Standort statt eines einzigen Gerätekaufs für eine zentralisierte Anlage. Der Markt für Lithium-Ionen-Batteriehandhabung profitiert, wenn Hersteller Kapazitäten über Regionen verteilen, da lokale Installation, Inbetriebnahme und Wartung wertvoller werden. Lieferanten mit regionaler Serviceabdeckung können daher um Projekte konkurrieren, die unterschiedliche lokale Anforderungen, aber ähnliche Produktionsbedürfnisse haben.
Fabrikautomatisierung und Anforderungen an die Arbeitsproduktivität
Die Fabrikautomatisierung verändert den Markt für Lithium-Ionen-Batteriehandhabung, da Betreiber einen stabilen Materialfluss bei höheren Produktionsvolumina benötigen. Im April 2025 nahm KUKA Systems eine modulare Batterieproduktionshalle für MAN Truck & Bus in Nürnberg mit 35 autonomen mobilen Roboterplattformen KMP 3000P für eine vollautomatisierte Materialversorgung in Betrieb.[1] Die Halle hat eine Jahreskapazität für 50.000 Batteriepakete und ist so konzipiert, dass sie ohne konventionelles Förderband oder festen Produktionstakt auf 100.000 Pakete skaliert werden kann. Eine iScience-Studie aus dem Jahr 2025 ergab, dass ein hohes Automatisierungsniveau in der Batteriezellproduktion den Personalbedarf um bis zu 50 % reduzieren kann.[2] Dies unterstützt die Nachfrage nach autonomen mobilen Robotern und robotergestützter Handhabung, wo Arbeitseinsparungen die Kosten manueller Abläufe nicht mehr ausgleichen.
Anforderungen an Batteriesicherheit, Rückverfolgbarkeit und Compliance
Sicherheits- und Compliance-Anforderungen erhöhen das Spezifikationsniveau für Ausrüstungen im Markt für Lithium-Ionen-Batteriehandhabung. Chinas Norm GB 38031-2025 schreibt vor, dass Traktionsbatterien für Elektrofahrzeuge während oder nach einem thermischen Durchgehen weder Feuer fangen noch explodieren dürfen, und trat am 1. Juli 2026 für neue Fahrzeuge in Kraft. Diese Anforderung erhöht den Bedarf an Schadensvorbeugung, Transport in kontrollierter Umgebung und Isolierungsverfahren während Produktion, Lagerung und Arbeiten am Lebensende. Die fünfte Ausgabe von ANSI/CAN/UL (Underwriters Laboratories) 9540A, veröffentlicht im März 2025, legt Prüfmethoden zur Bewertung der Brandausbreitung bei thermischem Durchgehen in Batterie-Energiespeichersystemen fest.[3] Diese Rahmenbedingungen machen sicherheitsorientierte Handhabungsausrüstung zu einer Voraussetzung für den Zugang zu wichtigen Märkten und nicht zu einer optionalen Betriebsverbesserung.
Investitionen in Recycling, Wiederaufbereitung und Kreislaufwirtschaft
Recycling bringt neue Anwendungen in den Markt für Lithium-Ionen-Batteriehandhabung, da gebrauchte Pakete in vielen Designs und Zuständen ankommen. Das Fraunhofer IWU und EDAG Production Solutions GmbH & Co. KGaA kündigten im September 2025 eine KI-gestützte automatisierte Demontageanlage in Chemnitz, Deutschland, an. Die Anlage ist darauf ausgelegt, aktive Traktionsbatterien bis auf Zellebene zu verarbeiten und eine Zustandsbewertung zu nutzen, um Teile zur Wiederverwendung oder zum Recycling zu leiten. Deutschlands Batteriedurchführungsgesetz trat im August 2025 in Kraft und legt Sammelquoten von 63 % ab 2027 und 73 % ab 2030 fest.[4] Flexible Demontage und digitale Rückverfolgbarkeit werden wichtig, da Rückgewinnungssysteme eine weitaus größere Designvielfalt verarbeiten müssen als die primäre Zellproduktion.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Qualifizierungszyklen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiko durch thermisches Durchgehen und Handhabung beschädigter Batterien | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Variabilität bei Chemie, Zellformat und Anlagenlayout | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Batteriehandhabungsintegration und -sicherheit | -0.8% | Europa, Indien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Qualifizierungszyklen
Qualifizierungszeiträume von 18 bis 24 Monaten können Projekte verzögern, da Betreiber Systeme wünschen, die für Zellformate und kontrollierte Umgebungen erprobt sind, bevor sie eine Bestellung aufgeben. Vollständige Gigafabrik-Handhabungssysteme erfordern in der Regel Vorabverpflichtungen von über 50 Millionen USD. Dies schafft ein Timing-Problem, wenn Ausrüstungsentwicklung und Qualifizierung über kurzfristige Veränderungen in der Elektrofahrzeugnachfrage hinausgehen. Die Situation begünstigt größere Automatisierungsintegratoren, die lange Entwicklungszyklen finanzieren können, während sie weiterhin in Wachstum investieren. Kleinere Lieferanten tragen ein größeres Risiko, da sie Engineering- und Testkosten tragen müssen, bevor Umsätze beginnen.
Risiko durch thermisches Durchgehen und Handhabung beschädigter Batterien
Beschädigte oder thermisch kompromittierte Zellen erfordern kostspielige Eindämmungs-, Isolierungs- und Transferausrüstung. Die Gefahrgutvorschriften der Internationalen Lufttransportvereinigung und der Internationale Gefahrgutcode für die Seeschifffahrt legen Transportanforderungen für diese Materialien fest. Die SAE-Empfohlene Praxis J3303, veröffentlicht im Oktober 2025, legt Prüfbedingungen für die Leistung von Eindämmungsvorrichtungen in verschiedenen Lagerumgebungen fest. Handhabungssysteme müssen unter normalen Bedingungen effizient arbeiten und gleichzeitig unvorhersehbare thermische Ereignisse eindämmen. Ungeklärte Versicherungskosten und Haftungsverteilung, insbesondere für Drittlogistikanbieter, können die Beteiligung an höherwertigen Spezialarbeiten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handhabungsausrüstung:
Robotik definiert den Wertboden neuRobotergestützte Handhabungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 13,3 % wachsen, der schnellsten Rate in der Ausrüstungskategorie. Der Markt für Lithium-Ionen-Batteriehandhabung bewegt sich von allgemeinen Industrieplattformen hin zu Systemen, die auf die Batterieproduktion zugeschnitten sind. Roboter können zylindrische, prismatische und Pouch-Formate unterstützen, was den Bedarf an mechanischem Umrüsten bei Formatwechseln der Linien reduziert. ABB Robotics und JOT Automation erzielten im April 2025 eine 6-fache Durchsatzsteigerung an der Batterie-Energiespeichersystemlinie von ABB Electronification. Der Einsatz verwendete den Roboter IRB 4600, den ABB als 25 % schneller als den Branchenzykluszeitbenchmark einstufte.
Gabelstapler und Elektropalettenhubwagen hielten im Jahr 2026 einen Marktanteil von 21,7 % am Markt für Lithium-Ionen-Batteriehandhabung, da Rohstoffbereitstellung und Modullogistik weiterhin flexiblen Bodentransport erfordern. Krane und Hebezeuge bleiben für Endmontage- und Installationsaufgaben notwendig, die die konventionellen Nutzlastgrenzen robotergestützter Endeffektoren überschreiten. Förderer transportieren Material zwischen Zellproduktionsschritten, einschließlich Designs, die für Trockenräume mit Taupunkten bis zu −50 °C angepasst sind. Automatisch geführte Fahrzeuge und autonome mobile Roboter können Anlagen mit wechselnden Grundrissen und häufigen Formatwechseln unterstützen. Regale, Schränke und Vorrichtungen vervollständigen die Ausrüstungsebene für kontrollierte Umgebungen zwischen Produktion und nachgelagerter Logistik.
Nach Handhabungsdienstleistung:
Das Lebensende zieht die WachstumskurveBe- und Entladen hielt im Jahr 2026 einen Anteil von 20,3 %, da diese Dienstleistung vom Kathodenpulvereingang bis zum Fertigmodulversand erforderlich ist. Recycling und Handhabung am Lebensende werden bis 2032 voraussichtlich mit einer CAGR von 13,8 % wachsen, der schnellsten Rate unter den Dienstleistungstypen. Dieser Unterschied spiegelt den steigenden Bedarf an Demontage- und Sortierinfrastruktur wider, da Sammel- und Rückgewinnungsregeln in Kraft treten. Das EU-geförderte Recirculate-Projekt schloss seine erste Phase im September 2025 ab und demonstrierte robotergestützte Demontage vom Batteriepaket bis auf Zellebene. Das Projekt zeigte, dass die automatisierte Recyclinghandhabung von der Forschungsdemonstration zur frühen industriellen Nutzung fortschreitet.
Innerbetrieblicher Transport sowie Heben und Positionieren verbinden diskrete Stufen in der mehrstufigen Zellherstellung. Installations- und Demontagedienstleistungen werden für Energiespeicherprojekte im Versorgungsmaßstab benötigt, wo Batteriepakete eine Tonne überschreiten können. Sortierung und Inspektion werden anspruchsvoller, da eine Linie möglicherweise Nickel-Mangan-Kobalt (NMC), Lithiumeisenphosphat (LFP) und aufkommende Natriumionen-Formate verarbeiten muss. Bildverarbeitungssysteme können helfen, diese Formate zu unterscheiden und sie zu geeigneten Prozessschritten zu leiten. Lagerung und Bestandsverwaltung müssen auch datenverknüpfte Anforderungen an die Sorgerechtsübertragung gemäß Verordnung (EU) 2023/1542 unterstützen.
Nach Automatisierungsgrad:
Die teilautomatisierte Mehrheit und ihr NachfolgerTeilautomatisierte Handhabung hielt im Jahr 2026 einen Anteil von 37,5 %, unterstützt durch eine installierte Basis, die Förderer und geführte Fahrzeuge mit manueller Beladung und Inspektion kombiniert. Vollautomatisierte Handhabung wird bis 2032 voraussichtlich mit einer CAGR von 13,7 % wachsen, der schnellsten Rate unter den Automatisierungsstufen. Der Unterschied zeigt, dass die bestehende Basis vergangene Ausrüstungsentscheidungen widerspiegelt und nicht den bevorzugten Endzustand für Greenfield-Projekte. Cimcorp trat im April 2025 mit Murata Machinery und AGVE in das Fertigungsfeld für Elektrofahrzeugbatterien ein und bot Portalkrane, automatisierte Lager- und Entnahmesysteme, automatisch geführte Fahrzeuge und Förderer an. Die Portalrobotersysteme lassen die Anlagenböden in Formations- und Alterungsbereichen frei, was den Notfallzugang und das Brandrisikomanagement verbessern kann.
Manuelle Handhabung bleibt relevant für Außendienst, Recycling-Vorverarbeitung und Installation großer Industriesysteme. KUKAs Mini-Umgebungsansatz verwendet lokalisierte Einhausungen, um Trockenraumbedingungen für Roboterzellen nachzubilden. Die Analyse des Fraunhofer ISI vom Juni 2025 ergab, dass trockenraumkompatible Handhabungssysteme 25 % bis 40 % des gesamten Energieverbrauchs einer Gigafabrik ausmachen, was Transportdesign zu einem Betriebskostenfaktor macht. Dieselbe Analyse identifizierte Mini-Umgebungen als einen Weg zur Ausweitung der Vollautomatisierung bei niedrigeren Energiekosten. Greenfield-Gigafabriken werden voraussichtlich die Vollautomatisierung bevorzugen, während Brownfield-Anlagen die teilautomatisierte Nachfrage aufrechterhalten können, da Betreiber Upgrades rund um die aktive Produktion sequenzieren.
Nach Endnutzer:
Hersteller führen, Recycler beschleunigenBatteriehersteller hielten im Jahr 2026 einen Anteil von 31,6 % an der Endnutzernachfrage, da sie Präzisionshandhabung in der Elektrodenproduktion, Zellmontage, Formation und Alterung einsetzen. Ihre Anforderungen an Durchsatz, Kontaminationskontrolle und datenverknüpfte Rückverfolgbarkeit prägen die Branche für Lithium-Ionen-Batteriehandhabung. Automobilhersteller und Batteriepackhersteller sind die zweitgrößte Nutzergruppe. Ihre Nachfrage konzentriert sich auf Modul- und Packmontage, wo Ausrüstung schwere Unterbaugruppen bewegen muss, ohne Zellen zu beschädigen. Drittlogistikanbieter bauen batteriespezifische Fähigkeiten auf, da der grenzüberschreitende Zellversand zunimmt und Compliance-Anforderungen Qualifizierungsarbeiten hinzufügen.
Batterierecyclingunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 12,9 % wachsen, der schnellsten Rate unter den Endnutzern. Das Fraunhofer IWU berichtete im September 2025, dass die Anzahl gebrauchter Traktionsbatterien in Europa bis 2030 voraussichtlich mehr als das 10-Fache ansteigen wird. Energiespeichersystembetreiber benötigen spezialisierte Ausrüstung für Schrankinstallation, Wartung und Austausch. Industriestandorte und Verteilzentren verwalten Batterien als Fertigwaren und Betriebsanlagen unter strengeren Lager- und Versicherungsanforderungen. Recyclingunternehmen benötigen flexible Systeme, da eingehende Pakete Dutzende von Designs haben können und standardformatspezifische Ausrüstung nicht jede Variante effizient verwalten kann.
Geografische Analyse
Markt für Lithium-Ionen-Batteriehandhabung in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 54,2 % des Marktes für Lithium-Ionen-Batteriehandhabung und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen. Chinas Produktionskonzentration ist die wichtigste regionale Nachfragebasis, wobei Jiangsu und Guangdong dichte Cluster von Batterieproduktionsausrüstung beherbergen. Das Land verfügt über mehr als 140 aktive GWh-Produktionsanlagen, was die Nachfrage entlang der Batterie-Wertschöpfungskette unterstützt. Samsung SDI, LG Energy Solution und SK On unterhalten hochautomatisierte Produktionsstandorte in Südkorea. Vietnam, Indonesien und Thailand ziehen ebenfalls Fertigungsinvestitionen an, die die regionale Ausrüstungsbasis erweitern.
Markt für Lithium-Ionen-Batteriehandhabung in Indien und China
Indien wächst als Batterieherstellungsstandort. Exide Energy Solutions nahm 2025 eine 6-GWh-Gigafabrik in Bengaluru in Betrieb, mit 48 Milliarden INR bzw. 574 Millionen USD, die durch vollständige Eigeninvestition bereitgestellt wurden. Chinas Norm GB 38031-2025 gestaltet auch die Handhabungsspezifikationen im gesamten regionalen Produktionsökosystem neu. Der Markt für Lithium-Ionen-Batteriehandhabung in Asien-Pazifik kombiniert daher Skalierung, Automatisierungsinvestitionen und strengere Sicherheitsanforderungen.
Markt für Lithium-Ionen-Batteriehandhabung in Amerika und EMEA
Europa ist die zweitgrößte Region, wo Compliance-Investitionen eine größere Rolle spielen als das Produktionsvolumen. Die Verordnung (EU) 2023/1542 wurde im August 2025 in den Mitgliedstaaten anwendbar, während ein QR-Code-Batteriepass ab Februar 2027 verpflichtend wird. Deutschland führt die regionalen Investitionen an, veranschaulicht durch KUKAs Batterieproduktionshalle für MAN Truck & Bus mit 35 autonomen mobilen Roboterplattformen. Nordamerika ist die drittgrößte Region, mit einer Nachfrage, die sich zwischen Produktionshandhabung in durch den Inflation Reduction Act geförderten Gigafabriken und Außendienst für Elektroflotten aufteilt. Südamerika hat eine frühe vorgelagerte Nachfrage aus Lithiumgewinnung und Raffinerieinvestitionen, während der Nahe Osten und Afrika sich in einem früheren Stadium befinden, angeführt von Energiespeicherprojekten in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Wettbewerbslandschaft
Der Markt für Lithium-Ionen-Batteriehandhabung ist mäßig konzentriert, da kein Lieferant eine Mehrheit über Ausrüstungskategorien und Regionen hinweg hält. Großformatige Automatisierungsspezialisten, darunter ABB, KUKA und FANUC, konkurrieren mit Intralogistikintegratoren wie Daifuku, Dematic und Cimcorp. Batterieausrüstungs-Originalhersteller, darunter Wuxi Lead Intelligent Equipment und Yinghe Technology, bedienen einen anderen Teil der Gigafabrik-Wertschöpfungskette. Diese Gruppen verfolgen zunehmend dieselben Kundenbudgets, da Kunden integrierte Systeme statt einzelner Maschinen suchen. Die Branche für Lithium-Ionen-Batteriehandhabung wird daher durch die Fähigkeit geprägt, Robotik, Materialbewegung, Lagerung und Produktionsdaten zu kombinieren.
Cimcorps Eintritt in die Elektrofahrzeugbatterieherstellung im April 2025 zeigt, wie Intralogistikspezialisten auf vollständige Anlagenintegration hinarbeiten. Das Unternehmen kooperierte mit Murata Machinery und AGVE, um Portalkrane, automatisierte Lager- und Entnahmesysteme, automatisch geführte Fahrzeuge und Förderer für europäische Gigafabriken anzubieten. KUKAs Einsatz bei MAN Truck & Bus im April 2025 nutzte Flottenmanagement zur Unterstützung einer entkoppelten, flexiblen Produktion ohne feste Förderinfrastruktur. ABBs modulare Roboterzellen lieferten eine 6-fache Durchsatzsteigerung bei einem Batterie-Energiespeicherhersteller und ermöglichten Kapazitätserweiterungen durch zusätzliche Zellen statt vollständigen Linienersatz.
Automatisierte Anwendungen am Lebensende und für die zweite Nutzung bleiben offene Bereiche, da das Recycling-Ausgangsmaterial vielfältiger wird. Flexible Demontagessysteme, die künstliche Intelligenz und Bildverarbeitungstechnologie nutzen, werden entwickelt, um Packetformatvariationen zu begegnen. Große Lieferanten können von langen Qualifizierungszeiträumen profitieren, da sie die Kapazität haben, Tests und Engineering vor der Auftragserteilung zu unterstützen. Regionale Servicenetzwerke sind ebenfalls wichtig, da neue Anlagen in Europa, Asien-Pazifik, Nordamerika und aufstrebenden Standorten entwickelt werden. Der Markt für Lithium-Ionen-Batteriehandhabung bleibt über mehrere Lieferantengruppen hinweg wettbewerbsfähig und ist nicht um einen einzigen breiten Marktführer konzentriert.
Marktführer in der Branche für Lithium-Ionen-Batteriehandhabung
-
Bosch Rexroth AG
-
ABB Ltd.
-
Daifuku Co., Ltd.
-
Beckhoff Automation GmbH and Co. KG
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lithium-Ionen-Batteriehandhabung Unternehmen in diesem Bericht
- ABB Ltd.
- ATS Corporation
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Comau S.p.A.
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- DWFritz Automation, LLC
- FANUC Corporation
- Kardex Holding AG
- Konecranes Plc
- KUKA AG
- Manz AG
- Schneider Electric SE
- Siemens AG
- Sovema Group S.p.A.
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Lithium-Ionen-Batteriehandhabung
- September 2026: Die Volkswagen Group und Gotion High-Tech unterzeichneten Vereinbarungen zur gemeinsamen Investition von 3,22 Milliarden EUR bzw. 3,66 Milliarden USD in 3 Lithium-Ionen-Batterie- und Kathodenmaterialproduktionsanlagen in Spanien, der Slowakei und Marokko mit einem Ziel von 37,5 GWh jährlicher Batteriekapazität. Das Projekt erweitert die Beschaffung von Handhabungsausrüstung erheblich über 3 neue Geografien hinweg und positioniert europäische und nordafrikanische Anlagen als bedeutende neue Nachfrageknoten für Batterie-Intralogistiksysteme.
- Mai 2026: Tesla kündigte eine zusätzliche Investition von 250 Millionen USD in die Batteriezellproduktion in seiner Gigafabrik in Grünheide, Deutschland, an und erhöhte das geplante jährliche Kapazitätsziel von zuvor geplanten 8 GWh auf 18 GWh. Die Kapazitätssteigerung erfordert proportional zusätzliche Materialhandhabungsinfrastruktur in den Stufen der Zellmontage und Packproduktion.
- September 2025: Das Fraunhofer IWU und EDAG Production Solutions GmbH & Co. KGaA kündigten den Bau einer variantenflexiblen, KI-gestützten automatisierten Demontageanlage für aktive Traktionsbatterien in Chemnitz, Deutschland, an, die eine Zustandsbewertung zur Weiterleitung von Komponenten zur Wiederverwendung oder zum Recycling integriert – eine Referenzarchitektur für die kommerzielle Recyclinghandhabung.
- September 2025: Das EU-geförderte Recirculate-Projekt schloss seine erste Phase ab und demonstrierte ein KI- und robotergestütztes Demontagessystem für Elektrofahrzeugbatterien, das eine automatisierte Demontage vom Paket bis auf Zellebene ermöglicht. Der Meilenstein markierte den Übergang der flexiblen robotergestützten Demontagehandhabung vom Forschungsprototyp zur frühen industriellen Einsatzbereitschaft.
Globaler Berichtsumfang für den Markt für Lithium-Ionen-Batteriehandhabung
Die Lithium-Ionen-Batteriehandhabung bezieht sich auf den spezialisierten Prozess des sicheren Bewegens, Lagerns, Installierens, Prüfens und Vorbereitens von Lithium-Ionen-Batterien während ihres gesamten Lebenszyklus unter Berücksichtigung ihrer elektrischen und chemischen Gefahren. Aufgrund ihrer hohen Energiedichte und brennbaren Elektrolyte erfordern Lithium-Ionen-Batterien spezifische Sicherheitsprotokolle, Umgebungskontrollen und spezialisierte Ausrüstung, um mechanische Schäden, Kurzschlüsse und thermisches Durchgehen zu verhindern.
Der globale Markt für Lithium-Ionen-Batteriehandhabung ist segmentiert nach Handhabungsausrüstung, Handhabungsdienstleistung, Automatisierungsgrad, Endnutzer und Geografie. Nach Handhabungsausrüstung ist der Markt segmentiert in Gabelstapler und Elektropalettenhubwagen, Krane und Hebezeuge, Förderer und automatisierte Fördersysteme, robotergestützte Handhabungssysteme, automatisch geführte Fahrzeuge (AGVs), autonome mobile Roboter (AMRs), Batteriehebezeuge und Extraktionsausrüstung, Batterieregale, Lagerschränke und Handhabungsvorrichtungen sowie sonstige Handhabungsausrüstung. Nach Handhabungsdienstleistung ist der Markt segmentiert in Be- und Entladen, innerbetrieblichen Transport, Heben und Positionieren, Installation und Demontage, Sortierung und Inspektion, Lagerung und Bestandsverwaltung, Verpackung und Palettierung sowie Recycling und Handhabung am Lebensende. Nach Automatisierungsgrad ist der Markt segmentiert in manuelle, teilautomatisierte und vollautomatisierte Batteriehandhabung. Nach Endnutzer ist der Markt segmentiert in Batteriehersteller, Automobilhersteller und Batteriepackhersteller, Drittlogistikanbieter, Industrie- und Fertigungsanlagen, Lager- und Verteilzentren, Energiespeichersystembetreiber, Batterierecyclingunternehmen und sonstige Endnutzer. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Lithium-Ionen-Batteriehandhabung in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Gabelstapler und Elektropalettenhubwagen |
| Krane und Hebezeuge |
| Förderer und automatisierte Fördersysteme |
| Robotergestützte Handhabungssysteme |
| Automatisch geführte Fahrzeuge (AGVs) |
| Autonome mobile Roboter (AMRs) |
| Batteriehebezeuge und Extraktionsausrüstung |
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen |
| Sonstige Handhabungsausrüstung |
| Be- und Entladen |
| Innerbetrieblicher Transport |
| Heben und Positionieren |
| Installation und Demontage |
| Sortierung und Inspektion |
| Lagerung und Bestandsverwaltung |
| Verpackung und Palettierung |
| Recycling und Handhabung am Lebensende |
| Manuelle Batteriehandhabung |
| Teilautomatisierte Batteriehandhabung |
| Vollautomatisierte Batteriehandhabung |
| Batteriehersteller |
| Automobilhersteller und Batteriepackhersteller |
| Drittlogistikanbieter |
| Industrie- und Fertigungsanlagen |
| Lager- und Verteilzentren |
| Energiespeichersystembetreiber |
| Batterierecyclingunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Handhabungsausrüstung | Gabelstapler und Elektropalettenhubwagen | |
| Krane und Hebezeuge | ||
| Förderer und automatisierte Fördersysteme | ||
| Robotergestützte Handhabungssysteme | ||
| Automatisch geführte Fahrzeuge (AGVs) | ||
| Autonome mobile Roboter (AMRs) | ||
| Batteriehebezeuge und Extraktionsausrüstung | ||
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen | ||
| Sonstige Handhabungsausrüstung | ||
| Nach Handhabungsdienstleistung | Be- und Entladen | |
| Innerbetrieblicher Transport | ||
| Heben und Positionieren | ||
| Installation und Demontage | ||
| Sortierung und Inspektion | ||
| Lagerung und Bestandsverwaltung | ||
| Verpackung und Palettierung | ||
| Recycling und Handhabung am Lebensende | ||
| Nach Automatisierungsgrad | Manuelle Batteriehandhabung | |
| Teilautomatisierte Batteriehandhabung | ||
| Vollautomatisierte Batteriehandhabung | ||
| Nach Endnutzer | Batteriehersteller | |
| Automobilhersteller und Batteriepackhersteller | ||
| Drittlogistikanbieter | ||
| Industrie- und Fertigungsanlagen | ||
| Lager- und Verteilzentren | ||
| Energiespeichersystembetreiber | ||
| Batterierecyclingunternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Lithium-Ionen-Batteriehandhabung?
Der Markt für Lithium-Ionen-Batteriehandhabung wird voraussichtlich mit einer CAGR von 12,47 % von 2027 bis 2032 wachsen und bis 2032 2,79 Milliarden USD erreichen.
Welche Ausrüstungskategorie für Lithium-Ionen-Batteriehandhabung wächst am schnellsten?
Robotergestützte Handhabungssysteme werden voraussichtlich die höchste Ausrüstungs-CAGR von 13,3 % bis 2032 verzeichnen.
Warum gewinnt die vollautomatisierte Lithium-Ionen-Batteriehandhabung an Akzeptanz?
Vollautomatisierte Handhabung wird voraussichtlich mit einer CAGR von 13,7 % wachsen, da neue Anlagen kontinuierlichen Materialfluss, weniger manuelle Berührungspunkte und verbesserten Sicherheitszugang anstreben.
Welcher Endnutzer der Lithium-Ionen-Batteriehandhabung hat die größte Ausrüstungsnachfrage?
Batteriehersteller hielten im Jahr 2026 31,6 % der Endnutzernachfrage, da sie Präzisionshandhabung in der Elektrodenproduktion, Zellmontage, Formation und Alterung benötigen.
Welche Region führt die Nachfrage nach Lithium-Ionen-Batteriehandhabung an?
Asien-Pazifik hielt im Jahr 2026 54,2 % der Nachfrage und wird bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen.
Wie beeinflusst das Batterierecycling die Anforderungen an die Lithium-Ionen-Batteriehandhabung?
Recycling und Handhabung am Lebensende werden voraussichtlich mit einer CAGR von 13,8 % wachsen, da Betreiber flexible Demontage, Sortierung und sichere Eindämmung für verschiedene gebrauchte Batteriedesigns benötigen.