
Tamaño y Participación del Mercado de Manejo de Baterías de Iones de Litio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manejo de Baterías de Iones de Litio por Mordor Intelligence
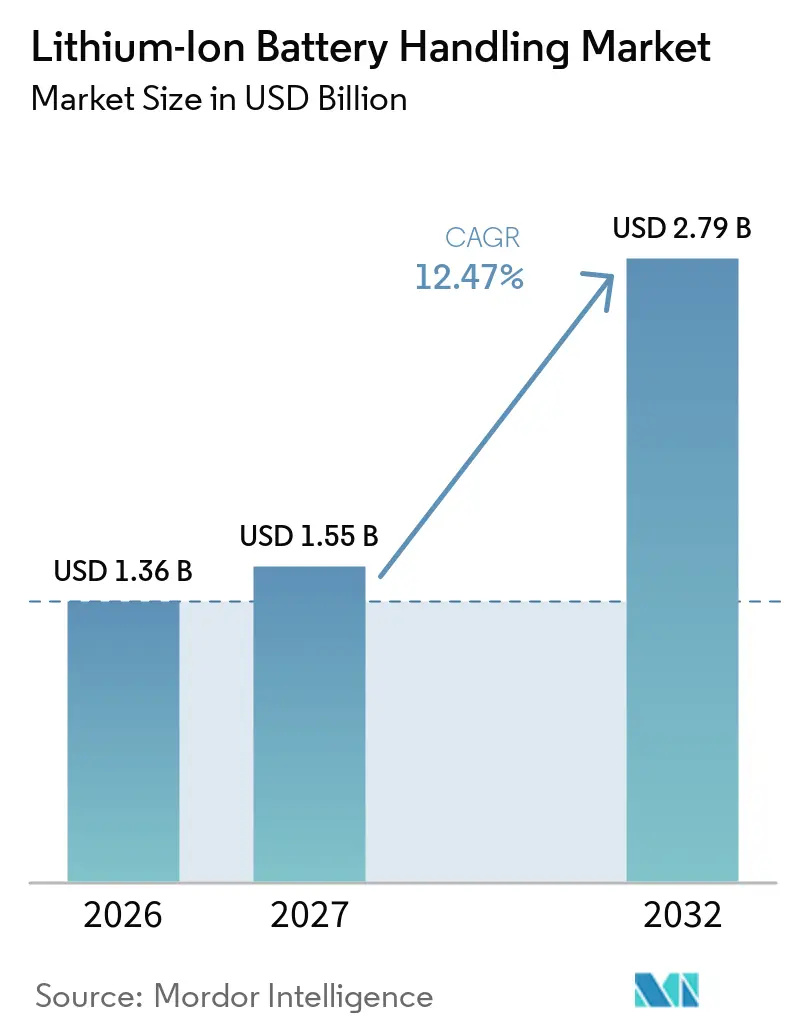
Se proyecta que el tamaño del Mercado de Manejo de Baterías de Iones de Litio se expanda desde 1,36 mil millones de USD en 2026 y 1,55 mil millones de USD en 2027 hasta 2,79 mil millones de USD para 2032, registrando un CAGR del 12,47% entre 2027 y 2032. El mercado de manejo de baterías de iones de litio se está expandiendo a medida que las nuevas gigafábricas elevan los requisitos para mover, clasificar, almacenar y rastrear celdas a lo largo de las líneas de producción. Un mayor rendimiento de celdas hace que el equipo de manejo sea central para el uso de la línea, el rendimiento del producto y el cumplimiento de seguridad. Los fabricantes, ensambladores de paquetes y operadores de reciclaje están actualizando equipos al mismo tiempo porque cada etapa debe mantenerse al ritmo de mayores volúmenes de baterías. El mercado de manejo de baterías de iones de litio también se beneficia cuando los proveedores ofrecen sistemas flexibles que admiten múltiples formatos de celdas y servicio técnico localizado.
Conclusiones Clave del Informe
- Por equipo de manejo, los montacargas y transpaletas eléctricas representaron el 21,7% de la participación del mercado de manejo de baterías de iones de litio en 2026, mientras que se prevé que los sistemas de manejo robótico se expandan a un CAGR del 13,3% hasta 2032.
- Por servicio de manejo, la carga y descarga representó el 20,3% de la participación en 2026, mientras que se prevé que el reciclaje y el manejo al final de la vida útil crezcan a un CAGR del 13,8% hasta 2032.
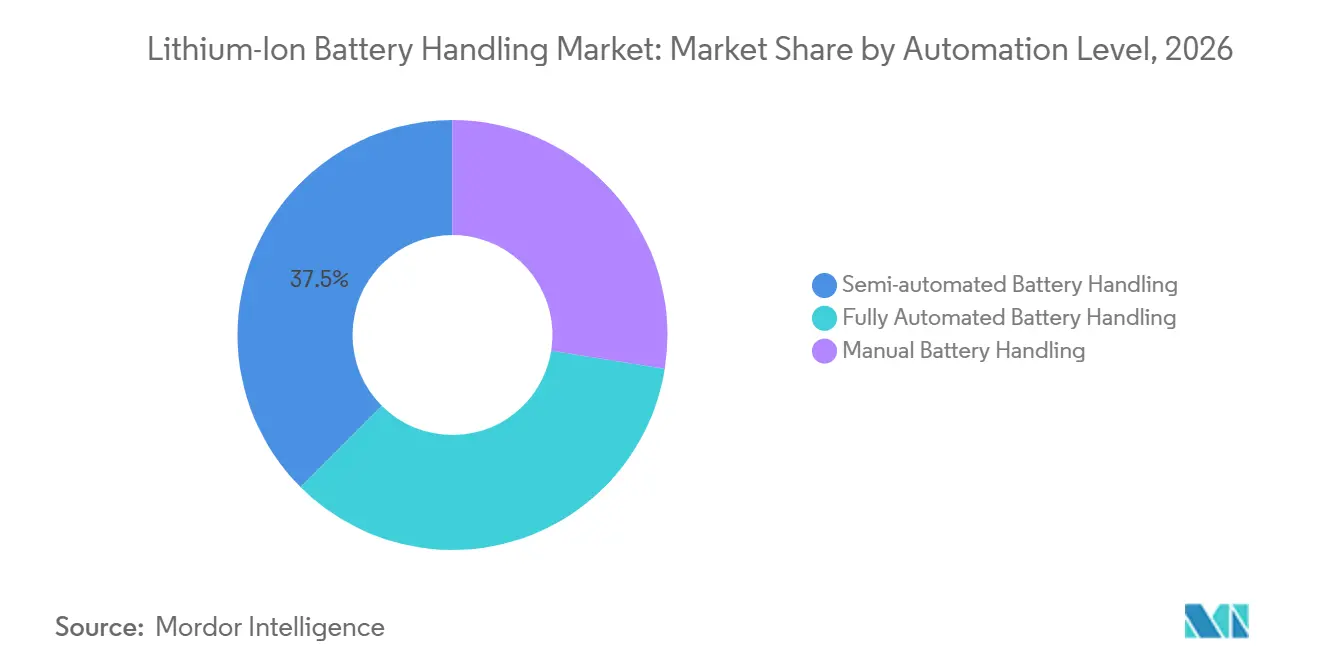
- Por nivel de automatización, el manejo semiautomatizado representó el 37,5% de la participación en 2026, mientras que se prevé que el manejo totalmente automatizado crezca a un CAGR del 13,7% hasta 2032.
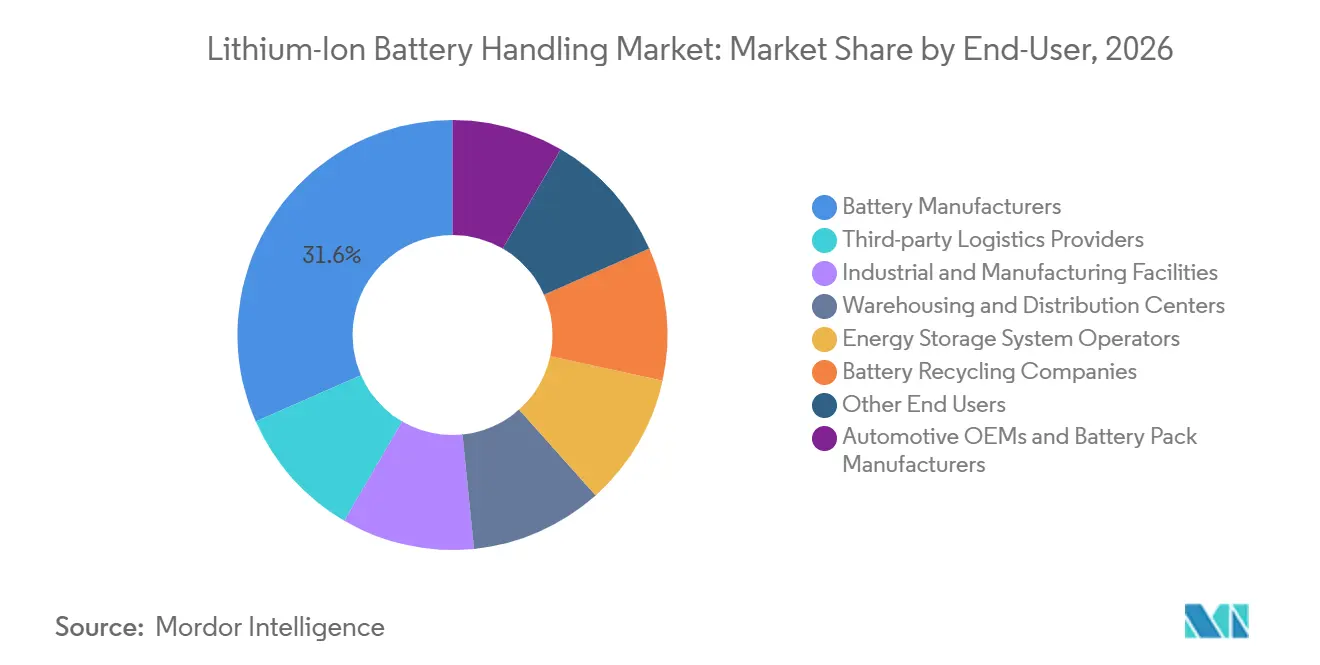
- Por usuario final, los fabricantes de baterías representaron el 31,6% de la participación en 2026, mientras que se prevé que las empresas de reciclaje de baterías crezcan a un CAGR del 12,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 54,2% del tamaño del mercado de manejo de baterías de iones de litio en 2026 y se prevé que crezca a un CAGR del 12,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Vehículos Eléctricos y Almacenamiento de Energía | +3.2% | Global | Corto plazo (≤ 2 años) |
| Automatización de Fábricas y Requisitos de Productividad Laboral | +2.8% | Global, liderado por APAC | Mediano plazo (2-4 años) |
| Requisitos de Seguridad, Trazabilidad y Cumplimiento de Baterías | +1.9% | UE, China, América del Norte | Corto plazo (≤ 2 años) |
| Inversiones en Reciclaje, Remanufactura y Flujo Circular | +1.6% | UE, China, con extensión a Corea del Sur | Mediano plazo (2-4 años) |
| Arquitecturas de Transporte de Alto Rendimiento Compatibles con Salas Secas | +1.2% | Global, núcleo APAC | Mediano plazo (2-4 años) |
| Los Datos del Pasaporte de Batería Crean una Capa de Control de Manejo | +0.8% | UE, con avances tempranos en Alemania y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Vehículos Eléctricos y Almacenamiento de Energía
La construcción de gigafábricas es la principal fuente de nueva demanda de equipos, ya que cada instalación necesita preparación, transporte, logística de ensamblaje y almacenamiento de celdas terminadas. En septiembre de 2026, Volkswagen Group y Gotion High-Tech anunciaron 3,22 mil millones de EUR, o 3,66 mil millones de USD, para 3 instalaciones de producción de baterías y materiales catódicos en España, Eslovaquia y Marruecos, con una capacidad anual de baterías planificada de 37,5 GWh. Esta expansión crea requisitos de adquisición separados en cada ubicación en lugar de una única compra de equipos para una planta centralizada. El mercado de manejo de baterías de iones de litio se beneficia cuando los fabricantes distribuyen la capacidad entre regiones, ya que la instalación, puesta en marcha y mantenimiento locales se vuelven más valiosos. Los proveedores con cobertura de servicio regional pueden, por tanto, competir por proyectos que tienen diferentes requisitos locales pero necesidades de producción similares.
Automatización de Fábricas y Requisitos de Productividad Laboral
La automatización de fábricas está transformando el mercado de manejo de baterías de iones de litio porque los operadores necesitan un flujo de materiales estable a mayores volúmenes de producción. En abril de 2025, KUKA Systems puso en marcha una nave de producción de baterías modular para MAN Truck & Bus en Núremberg con 35 plataformas de robots móviles autónomos KMP 3000P para el suministro de materiales totalmente automatizado.[1] La nave tiene una capacidad anual de 50.000 paquetes de baterías y está diseñada para escalar a 100.000 paquetes sin una cinta transportadora convencional ni un ciclo de producción fijo. Un estudio de iScience de 2025 encontró que la automatización de alto nivel en la producción de celdas de batería puede reducir los requisitos de mano de obra hasta en un 50%.[2] Esto respalda la demanda de robots móviles autónomos y manejo robótico donde el ahorro de mano de obra ya no compensa el costo de las operaciones manuales.
Requisitos de Seguridad, Trazabilidad y Cumplimiento de Baterías
Los requisitos de seguridad y cumplimiento están elevando el nivel de especificación de los equipos utilizados en el mercado de manejo de baterías de iones de litio. La norma china GB 38031-2025 exige que las baterías de tracción para vehículos eléctricos no se incendien ni exploten durante o después de una fuga térmica, y entró en vigor para los vehículos nuevos el 1 de julio de 2026. Este requisito aumenta la necesidad de prevención de daños, transporte en entornos controlados y procedimientos de aislamiento durante la producción, el almacenamiento y los trabajos al final de la vida útil. La quinta edición de ANSI/CAN/UL (Underwriters Laboratories) 9540A, publicada en marzo de 2025, establece métodos de prueba para evaluar la propagación de incendios por fuga térmica en sistemas de almacenamiento de energía en baterías.[3] Estos marcos convierten el equipo de manejo orientado a la seguridad en un requisito para acceder a mercados importantes, en lugar de una mejora operativa opcional.
Inversiones en Reciclaje, Remanufactura y Flujo Circular
El reciclaje está incorporando nuevas aplicaciones al mercado de manejo de baterías de iones de litio porque los paquetes usados llegan en muchos diseños y condiciones. Fraunhofer IWU y EDAG Production Solutions GmbH & Co. KGaA anunciaron una planta de desmantelamiento automatizado con soporte de inteligencia artificial en Chemnitz, Alemania, en septiembre de 2025. La planta está diseñada para manejar baterías de tracción activas hasta el nivel de celda y utilizar la evaluación del estado de salud para dirigir las piezas hacia la reutilización o el reciclaje. La Ley de Implementación de Baterías de Alemania entró en vigor en agosto de 2025 y establece tasas de recolección del 63% a partir de 2027 y del 73% a partir de 2030.[4] El desensamblaje flexible y la trazabilidad digital se están volviendo importantes porque los sistemas de recuperación deben procesar una diversidad de diseños mucho mayor que la producción primaria de celdas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Ciclos de Calificación | -1.8% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Manejo de Baterías con Fuga Térmica y Dañadas | -1.4% | Global | Corto plazo (≤ 2 años) |
| Variabilidad de Química, Formato de Celda y Distribución de Planta | -1.0% | Global | Mediano plazo (2-4 años) |
| Escasez de Talento en Integración y Seguridad de Manejo de Baterías | -0.8% | Europa, India, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Ciclos de Calificación
Los períodos de calificación de 18 a 24 meses pueden retrasar los proyectos porque los operadores desean sistemas probados para formatos de celdas y entornos controlados antes de realizar un pedido. Los sistemas de manejo completos para gigafábricas generalmente requieren compromisos iniciales superiores a 50 millones de USD. Esto crea un problema de sincronización cuando el desarrollo y la calificación de equipos se extienden más allá de los cambios a corto plazo en la demanda de vehículos eléctricos. La condición favorece a los integradores de automatización más grandes que pueden financiar largos ciclos de desarrollo mientras continúan invirtiendo en crecimiento. Los proveedores más pequeños enfrentan un mayor riesgo porque deben asumir costos de ingeniería y pruebas antes de que comiencen los ingresos.
Riesgo de Manejo de Baterías con Fuga Térmica y Dañadas
Las celdas dañadas o con compromiso térmico requieren equipos costosos de contención, aislamiento y transferencia. El Reglamento de Mercancías Peligrosas de la Asociación Internacional de Transporte Aéreo y el Código Marítimo Internacional de Mercancías Peligrosas establecen los requisitos de transporte para estos materiales. La Práctica Recomendada SAE J3303, publicada en octubre de 2025, establece las condiciones de prueba para el rendimiento de los dispositivos de contención en diferentes entornos de almacenamiento. Los sistemas de manejo deben funcionar eficientemente en condiciones normales y al mismo tiempo contener eventos térmicos impredecibles. Los costos de seguros no resueltos y la asignación de responsabilidad, especialmente para los proveedores de logística de terceros, pueden limitar la participación en trabajos especializados de mayor valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipo de Manejo:
La Robótica Redefine el Umbral de ValorSe prevé que los sistemas de manejo robótico crezcan a un CAGR del 13,3% hasta 2032, la tasa más rápida en la categoría de equipos. El mercado de manejo de baterías de iones de litio está evolucionando desde plataformas industriales de uso general hacia sistemas adaptados para la producción de baterías. Los robots pueden admitir formatos cilíndricos, prismáticos y de bolsa, lo que reduce la necesidad de reequipamiento mecánico cuando las líneas cambian de formato. ABB Robotics y JOT Automation lograron un aumento de 6 veces en el rendimiento en la línea de sistemas de almacenamiento de energía en baterías de ABB Electronification en abril de 2025. El despliegue utilizó el robot IRB 4600, al que ABB calificó como un 25% más rápido que el punto de referencia del tiempo de ciclo de la industria.
Los montacargas y las transpaletas eléctricas representaron el 21,7% de la participación del mercado de manejo de baterías de iones de litio en 2026 porque la preparación de materias primas y la logística de módulos aún requieren transporte terrestre flexible. Las grúas y los polipastos siguen siendo necesarios para las tareas de ensamblaje final e instalación que superan los límites de carga útil convencionales de los efectores finales robóticos. Los transportadores mueven material entre los pasos de producción de celdas, incluidos diseños adaptados para salas secas con puntos de rocío tan bajos como −50 °C. Los vehículos guiados autónomos y los robots móviles autónomos pueden dar soporte a instalaciones con planos de planta cambiantes y frecuentes cambios de formato. Los bastidores, gabinetes y accesorios completan la capa de equipos de entorno controlado entre la producción y la logística posterior.
Por Servicio de Manejo:
El Final de la Vida Útil Impulsa la Curva de CrecimientoLa carga y descarga representó una participación del 20,3% en 2026 porque este servicio es necesario desde la recepción del polvo de cátodo hasta el despacho del módulo terminado. Se prevé que el reciclaje y el manejo al final de la vida útil crezcan a un CAGR del 13,8% hasta 2032, la tasa más rápida entre los tipos de servicio. Esta diferencia refleja la creciente necesidad de infraestructura de desensamblaje y clasificación a medida que entran en vigor las normas de recolección y recuperación. El proyecto Recirculate, financiado por la UE, completó su primera fase en septiembre de 2025 y demostró el desensamblaje robótico desde el paquete de baterías hasta el nivel de celda. El proyecto demostró que el manejo automatizado del reciclaje está avanzando desde la demostración de investigación hacia el uso industrial temprano.
El transporte dentro de las instalaciones y el levantamiento y posicionamiento conectan etapas discretas en la fabricación de celdas de múltiples pasos. Los servicios de instalación y extracción son necesarios para proyectos de almacenamiento de energía a escala de servicios públicos, donde los paquetes de baterías pueden superar 1 tonelada métrica. La clasificación y la inspección se están volviendo más exigentes porque una línea puede necesitar procesar formatos de níquel manganeso cobalto (NMC), fosfato de hierro y litio (LFP) y los emergentes de iones de sodio. Los sistemas de visión pueden ayudar a distinguir estos formatos y dirigirlos a los pasos de proceso adecuados. La gestión del almacenamiento y el inventario también debe admitir los requisitos de transferencia de custodia vinculados a datos bajo el Reglamento (UE) 2023/1542.
Por Nivel de Automatización:
La Mayoría Semiautomatizada y su SucesorEl manejo semiautomatizado representó una participación del 37,5% en 2026, respaldado por una base instalada que combina transportadores y vehículos guiados con carga e inspección manuales. Se prevé que el manejo totalmente automatizado crezca a un CAGR del 13,7% hasta 2032, la tasa más rápida entre los niveles de automatización. La diferencia muestra que la base existente refleja decisiones de equipos pasadas en lugar de un estado final preferido para proyectos en terrenos nuevos. Cimcorp ingresó al campo de fabricación de baterías para vehículos eléctricos en abril de 2025 con Murata Machinery y AGVE, ofreciendo robots de pórtico, sistemas automatizados de almacenamiento y recuperación, vehículos guiados autónomos y transportadores. Sus sistemas de pórtico aéreo dejan los pisos de las instalaciones despejados en las áreas de formación y envejecimiento, lo que puede mejorar el acceso de emergencia y la gestión del riesgo de incendio.
El manejo manual sigue siendo relevante para el servicio de campo, el preprocesamiento de reciclaje y la instalación de grandes sistemas industriales. El enfoque de miniambiente de KUKA utiliza recintos localizados para recrear las condiciones de sala seca para las celdas robóticas. El análisis de Fraunhofer ISI de junio de 2025 encontró que los sistemas de manejo compatibles con salas secas representan entre el 25% y el 40% del consumo total de energía de las gigafábricas, lo que convierte el diseño del transporte en un problema de costos operativos. El mismo análisis identificó los miniambientes como un camino para extender la automatización completa a un menor costo energético. Se espera que las gigafábricas en terrenos nuevos favorezcan la automatización completa, mientras que las instalaciones en terrenos existentes pueden mantener la demanda semiautomatizada a medida que los operadores secuencian las actualizaciones en torno a la producción activa.
Por Usuario Final:
Los Fabricantes Lideran, los Recicladores se AceleranLos fabricantes de baterías representaron el 31,6% de la demanda de usuarios finales en 2026 porque utilizan manejo de precisión en la producción de electrodos, ensamblaje de celdas, formación y envejecimiento. Sus requisitos de rendimiento, control de contaminación y trazabilidad vinculada a datos están dando forma a la industria de manejo de baterías de iones de litio. Los fabricantes de equipos originales automotrices y los fabricantes de paquetes de baterías son el segundo grupo de usuarios más grande. Su demanda se centra en el ensamblaje de módulos y paquetes, donde el equipo debe mover subensamblajes pesados sin dañar las celdas. Los proveedores de logística de terceros están desarrollando capacidades específicas para baterías a medida que crece el envío transfronterizo de celdas y los requisitos de cumplimiento añaden trabajo de calificación.
Se prevé que las empresas de reciclaje de baterías crezcan a un CAGR del 12,9% hasta 2032, la tasa más rápida entre los usuarios finales. Fraunhofer IWU informó en septiembre de 2025 que se espera que el número de baterías de tracción usadas en Europa aumente más de 10 veces para 2030. Los operadores de sistemas de almacenamiento de energía necesitan equipos especializados para la instalación, el mantenimiento y el reemplazo de gabinetes. Los sitios industriales y los centros de distribución gestionan las baterías como bienes terminados y activos operativos bajo requisitos más estrictos de almacenamiento y seguros. Las empresas de reciclaje necesitan sistemas flexibles porque los paquetes entrantes pueden tener docenas de diseños y los equipos estándar específicos para cada formato no pueden gestionar eficientemente todas las variantes.
Análisis Geográfico
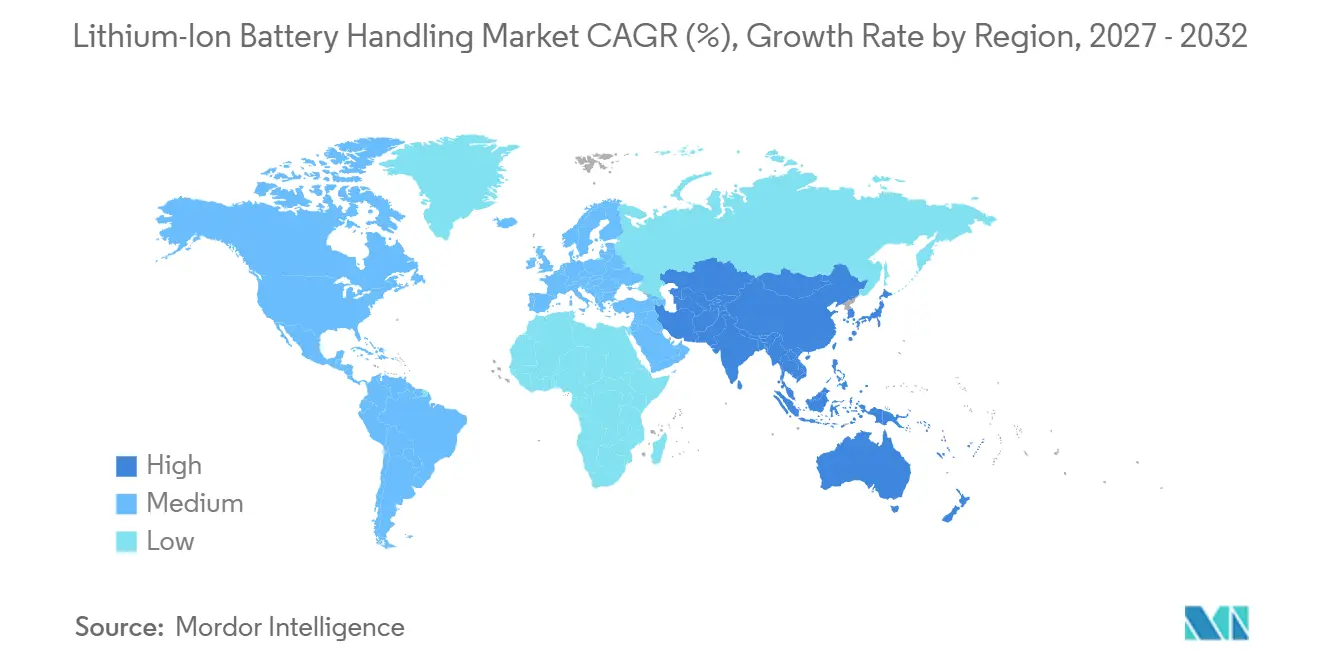
Mercado de Manejo de Baterías de Iones de Litio en Asia-Pacífico
Asia-Pacífico representó el 54,2% del mercado de manejo de baterías de iones de litio en 2026 y se prevé que crezca a un CAGR del 12,8% hasta 2032. La concentración de producción de China es la principal base de demanda regional, con Jiangsu y Guangdong albergando densos clústeres de equipos de producción de baterías. El país cuenta con más de 140 instalaciones de producción activas a escala de GWh, lo que respalda la demanda en toda la cadena de valor de las baterías. Samsung SDI, LG Energy Solution y SK On mantienen huellas de producción de alta automatización en Corea del Sur. Vietnam, Indonesia y Tailandia también están atrayendo inversiones manufactureras que amplían la base de equipos regional.
Mercado de Manejo de Baterías de Iones de Litio en India y China
India está creciendo como ubicación de fabricación de baterías. Exide Energy Solutions puso en marcha una gigafábrica de 6 GWh en Bengaluru en 2025, con 48 mil millones de INR, o 574 millones de USD, comprometidos a través de inversión de propiedad total. La norma china GB 38031-2025 también está reformando las especificaciones de manejo en todo el ecosistema de producción regional. El mercado de manejo de baterías de iones de litio en Asia-Pacífico combina, por tanto, escala, inversión en automatización y requisitos de seguridad más estrictos.
Mercado de Manejo de Baterías de Iones de Litio en las Américas y EMEA
Europa es la segunda región más grande, donde la inversión en cumplimiento desempeña un papel más importante que el volumen de producción. El Reglamento (UE) 2023/1542 se hizo aplicable en todos los Estados miembros en agosto de 2025, mientras que un Pasaporte de Batería con código QR se vuelve obligatorio a partir de febrero de 2027. Alemania lidera la inversión regional, ilustrada por la nave de producción de baterías de KUKA para MAN Truck & Bus con 35 plataformas de robots móviles autónomos. América del Norte es la tercera región más grande, con una demanda dividida entre el manejo de producción en gigafábricas respaldadas por la Ley de Reducción de la Inflación y el servicio de campo para flotas eléctricas. América del Sur tiene una demanda inicial en la cadena de valor procedente de inversiones en extracción y refinación de litio, mientras que Oriente Medio y África se encuentran en una etapa más temprana liderada por proyectos de almacenamiento de energía en Arabia Saudita y los Emiratos Árabes Unidos.
Panorama Competitivo
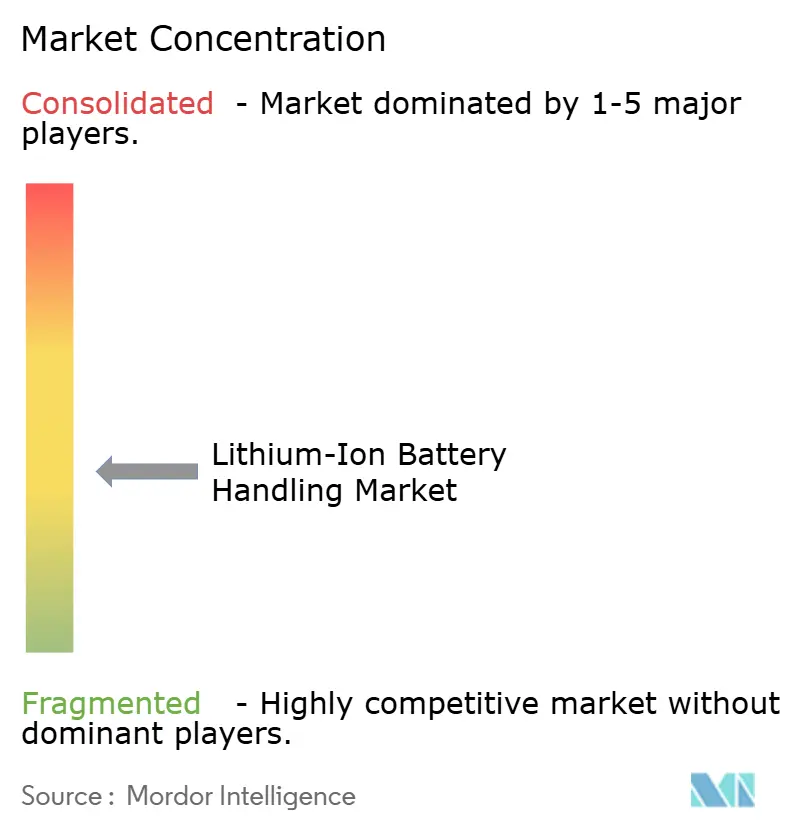
El mercado de manejo de baterías de iones de litio está moderadamente concentrado porque ningún proveedor tiene una posición mayoritaria en todas las categorías de equipos y regiones. Los especialistas en automatización de gran formato, incluidos ABB, KUKA y FANUC, compiten con integradores de intralogística como Daifuku, Dematic y Cimcorp. Los fabricantes de equipos originales para equipos de baterías, incluidos Wuxi Lead Intelligent Equipment y Yinghe Technology, atienden otra parte de la cadena de valor de las gigafábricas. Estos grupos persiguen cada vez más los mismos presupuestos de clientes a medida que los clientes buscan sistemas integrados en lugar de máquinas individuales. La industria de manejo de baterías de iones de litio está, por tanto, moldeada por la capacidad de combinar robótica, movimiento de materiales, almacenamiento y datos de producción.
La entrada de Cimcorp en abril de 2025 en la fabricación de baterías para vehículos eléctricos muestra cómo los especialistas en intralogística se están moviendo hacia la integración de instalaciones completas. La empresa se asoció con Murata Machinery y AGVE para ofrecer robots de pórtico, sistemas automatizados de almacenamiento y recuperación, vehículos guiados autónomos y transportadores para gigafábricas europeas. El despliegue de KUKA en abril de 2025 para MAN Truck & Bus utilizó la gestión de flotas para respaldar una producción desacoplada y flexible sin infraestructura de transportador fija. Las celdas robóticas modulares de ABB lograron un aumento de 6 veces en el rendimiento en un fabricante de sistemas de almacenamiento de energía en baterías y permitieron la expansión de capacidad mediante celdas adicionales en lugar del reemplazo completo de la línea.
Las aplicaciones automatizadas de fin de vida útil y segunda vida siguen siendo áreas abiertas porque la materia prima de reciclaje se está volviendo más diversa. Se están desarrollando sistemas de desensamblaje flexibles que utilizan inteligencia artificial y tecnología de visión para abordar la variación en el formato de los paquetes. Los grandes proveedores pueden beneficiarse de los largos períodos de calificación porque tienen la capacidad de apoyar las pruebas y la ingeniería antes de que los pedidos se conviertan en ingresos. Las redes de servicio regional también importan a medida que se desarrollan nuevas instalaciones en Europa, Asia-Pacífico, América del Norte y ubicaciones emergentes. El mercado de manejo de baterías de iones de litio sigue siendo competitivo entre varios grupos de proveedores en lugar de estar concentrado en torno a un líder amplio.
Líderes de la Industria de Manejo de Baterías de Iones de Litio
-
Bosch Rexroth AG
-
ABB Ltd.
-
Daifuku Co., Ltd.
-
Beckhoff Automation GmbH and Co. KG
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manejo de Baterías de Iones de Litio Empresas cubiertas en este informe
- ABB Ltd.
- ATS Corporation
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Comau S.p.A.
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- DWFritz Automation, LLC
- FANUC Corporation
- Kardex Holding AG
- Konecranes Plc
- KUKA AG
- Manz AG
- Schneider Electric SE
- Siemens AG
- Sovema Group S.p.A.
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Manejo de Baterías de Iones de Litio
- Septiembre de 2026: Volkswagen Group y Gotion High-Tech firmaron acuerdos para invertir un total combinado de 3,22 mil millones de EUR, o 3,66 mil millones de USD, en 3 instalaciones de producción de baterías de iones de litio y materiales catódicos en España, Eslovaquia y Marruecos, con el objetivo de alcanzar 37,5 GWh de capacidad anual de baterías. El proyecto amplía materialmente la adquisición de equipos de manejo en 3 nuevas geografías, posicionando las instalaciones europeas y del norte de África como nuevos nodos de demanda significativos para los sistemas de intralogística de baterías.
- Mayo de 2026: Tesla anunció una inversión adicional de 250 millones de USD en la producción de celdas de batería en su gigafábrica de Grünheide, Alemania, elevando el objetivo de capacidad anual planificada a 18 GWh desde los 8 GWh planificados anteriormente. El aumento de capacidad conlleva un requisito proporcional de infraestructura adicional de manejo de materiales en las etapas de ensamblaje de celdas y producción de paquetes.
- Septiembre de 2025: Fraunhofer IWU y EDAG Production Solutions GmbH & Co. KGaA anunciaron la construcción de una planta de desmantelamiento automatizado con soporte de inteligencia artificial y flexible en variantes para baterías de tracción activas en Chemnitz, Alemania, incorporando evaluación del estado de salud para dirigir los componentes hacia la reutilización o el reciclaje, una arquitectura de referencia para el manejo de reciclaje a escala comercial.
- Septiembre de 2025: El proyecto Recirculate, financiado por la UE, completó su primera fase, demostrando un sistema de desensamblaje de baterías de vehículos eléctricos impulsado por inteligencia artificial y robótica capaz de desmantelamiento automatizado desde el paquete hasta el nivel de celda. El hito marcó la transición del manejo de desensamblaje robótico flexible desde el prototipo de investigación hasta la preparación industrial temprana.
Alcance del Informe del Mercado Global de Manejo de Baterías de Iones de Litio
El manejo de baterías de iones de litio se refiere al proceso especializado de mover, almacenar, instalar, probar y preparar de forma segura las baterías de iones de litio a lo largo de su ciclo de vida, gestionando al mismo tiempo sus peligros eléctricos y químicos. Debido a su alta densidad de energía y electrolitos inflamables, las baterías de iones de litio requieren protocolos de seguridad específicos, controles ambientales y equipos especializados para prevenir daños mecánicos, cortocircuitos y fugas térmicas.
El mercado global de manejo de baterías de iones de litio está segmentado por equipo de manejo, servicio de manejo, nivel de automatización, usuario final y geografía. Por equipo de manejo, el mercado está segmentado en montacargas y transpaletas eléctricas, grúas y polipastos, transportadores y sistemas de transportadores automatizados, sistemas de manejo robótico, vehículos guiados automatizados (AGVs), robots móviles autónomos (AMRs), equipos de elevación y extracción de baterías, bastidores de baterías, gabinetes de almacenamiento y accesorios de manejo, y otros equipos de manejo. Por servicio de manejo, el mercado está segmentado en carga y descarga, transporte dentro de las instalaciones, levantamiento y posicionamiento, instalación y extracción, clasificación e inspección, gestión de almacenamiento e inventario, embalaje y paletización, y reciclaje y manejo al final de la vida útil. Por nivel de automatización, el mercado está segmentado en manejo manual, semiautomatizado y totalmente automatizado de baterías. Por usuario final, el mercado está segmentado en fabricantes de baterías, fabricantes de equipos originales automotrices (OEMs) y fabricantes de paquetes de baterías, proveedores de logística de terceros, instalaciones industriales y de manufactura, centros de almacenamiento y distribución, operadores de sistemas de almacenamiento de energía, empresas de reciclaje de baterías y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de manejo de baterías de iones de litio en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Montacargas y Transpaletas Eléctricas |
| Grúas y Polipastos |
| Transportadores y Sistemas de Transportadores Automatizados |
| Sistemas de Manejo Robótico |
| Vehículos Guiados Automatizados (AGVs) |
| Robots Móviles Autónomos (AMRs) |
| Equipos de Elevación y Extracción de Baterías |
| Bastidores de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo |
| Otros Equipos de Manejo |
| Carga y Descarga |
| Transporte Dentro de las Instalaciones |
| Levantamiento y Posicionamiento |
| Instalación y Extracción |
| Clasificación e Inspección |
| Gestión de Almacenamiento e Inventario |
| Embalaje y Paletización |
| Reciclaje y Manejo al Final de la Vida Útil |
| Manejo Manual de Baterías |
| Manejo Semiautomatizado de Baterías |
| Manejo Totalmente Automatizado de Baterías |
| Fabricantes de Baterías |
| OEMs Automotrices y Fabricantes de Paquetes de Baterías |
| Proveedores de Logística de Terceros |
| Instalaciones Industriales y de Manufactura |
| Centros de Almacenamiento y Distribución |
| Operadores de Sistemas de Almacenamiento de Energía |
| Empresas de Reciclaje de Baterías |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Equipo de Manejo | Montacargas y Transpaletas Eléctricas | |
| Grúas y Polipastos | ||
| Transportadores y Sistemas de Transportadores Automatizados | ||
| Sistemas de Manejo Robótico | ||
| Vehículos Guiados Automatizados (AGVs) | ||
| Robots Móviles Autónomos (AMRs) | ||
| Equipos de Elevación y Extracción de Baterías | ||
| Bastidores de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo | ||
| Otros Equipos de Manejo | ||
| Por Servicio de Manejo | Carga y Descarga | |
| Transporte Dentro de las Instalaciones | ||
| Levantamiento y Posicionamiento | ||
| Instalación y Extracción | ||
| Clasificación e Inspección | ||
| Gestión de Almacenamiento e Inventario | ||
| Embalaje y Paletización | ||
| Reciclaje y Manejo al Final de la Vida Útil | ||
| Por Nivel de Automatización | Manejo Manual de Baterías | |
| Manejo Semiautomatizado de Baterías | ||
| Manejo Totalmente Automatizado de Baterías | ||
| Por Usuario Final | Fabricantes de Baterías | |
| OEMs Automotrices y Fabricantes de Paquetes de Baterías | ||
| Proveedores de Logística de Terceros | ||
| Instalaciones Industriales y de Manufactura | ||
| Centros de Almacenamiento y Distribución | ||
| Operadores de Sistemas de Almacenamiento de Energía | ||
| Empresas de Reciclaje de Baterías | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el manejo de baterías de iones de litio?
Se prevé que el mercado de manejo de baterías de iones de litio crezca a un CAGR del 12,47% de 2027 a 2032, alcanzando 2,79 mil millones de USD para 2032.
¿Qué categoría de equipos de manejo de baterías de iones de litio está creciendo más rápido?
Se prevé que los sistemas de manejo robótico registren el CAGR de equipos más alto, del 13,3%, hasta 2032.
¿Por qué el manejo totalmente automatizado de baterías de iones de litio está ganando adopción?
Se prevé que el manejo totalmente automatizado crezca a un CAGR del 13,7% porque las nuevas instalaciones buscan un flujo continuo de materiales, menos puntos de contacto manuales y un mejor acceso de seguridad.
¿Qué usuario final de manejo de baterías de iones de litio tiene la mayor demanda de equipos?
Los fabricantes de baterías representaron el 31,6% de la demanda de usuarios finales en 2026 porque necesitan manejo de precisión en la producción de electrodos, ensamblaje de celdas, formación y envejecimiento.
¿Qué región lidera la demanda de manejo de baterías de iones de litio?
Asia-Pacífico representó el 54,2% de la demanda en 2026 y se prevé que crezca a un CAGR del 12,8% hasta 2032.
¿Cómo afecta el reciclaje de baterías a los requisitos de manejo de baterías de iones de litio?
Se prevé que el reciclaje y el manejo al final de la vida útil crezcan a un CAGR del 13,8% a medida que los operadores necesitan desensamblaje flexible, clasificación y contención segura para diseños variados de baterías usadas.