
Taille et part du marché de la manutention des batteries lithium-ion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
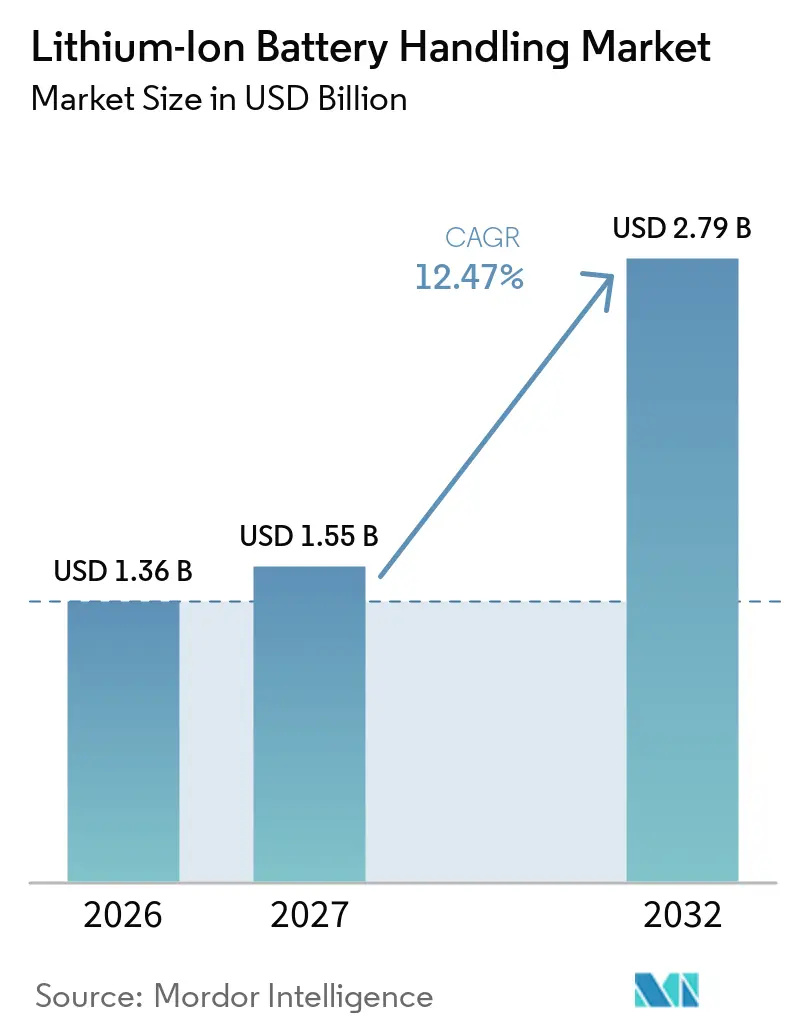
| Taille du Marché (2027) | 1.55 Milliards de dollars |
| Taille du Marché (2032) | 2.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la manutention des batteries lithium-ion par Mordor Intelligence
La taille du marché de la manutention des batteries lithium-ion devrait s'étendre de 1,36 milliard USD en 2026 et 1,55 milliard USD en 2027 à 2,79 milliards USD d'ici 2032, enregistrant un CAGR de 12,47 % entre 2027 et 2032. Le marché de la manutention des batteries lithium-ion est en expansion à mesure que les nouvelles gigafactories accroissent les exigences en matière de déplacement, de tri, de stockage et de suivi des cellules sur les lignes de production. Un débit cellulaire plus élevé place les équipements de manutention au cœur de l'utilisation des lignes, du rendement des produits et de la conformité en matière de sécurité. Les fabricants, les assembleurs de modules et les opérateurs de recyclage modernisent leurs équipements simultanément, car chaque étape doit suivre le rythme de volumes de batteries plus importants. Le marché de la manutention des batteries lithium-ion bénéficie également lorsque les fournisseurs proposent des systèmes flexibles prenant en charge plusieurs formats de cellules et un service technique localisé.
Points clés du rapport
- Par équipement de manutention, les chariots élévateurs et les transpalettes électriques ont représenté 21,7 % de la part du marché de la manutention des batteries lithium-ion en 2026, tandis que les systèmes de manutention robotisés devraient se développer à un CAGR de 13,3 % jusqu'en 2032.
- Par service de manutention, le chargement et le déchargement ont représenté une part de 20,3 % en 2026, tandis que la manutention pour le recyclage et la fin de vie devrait croître à un CAGR de 13,8 % jusqu'en 2032.
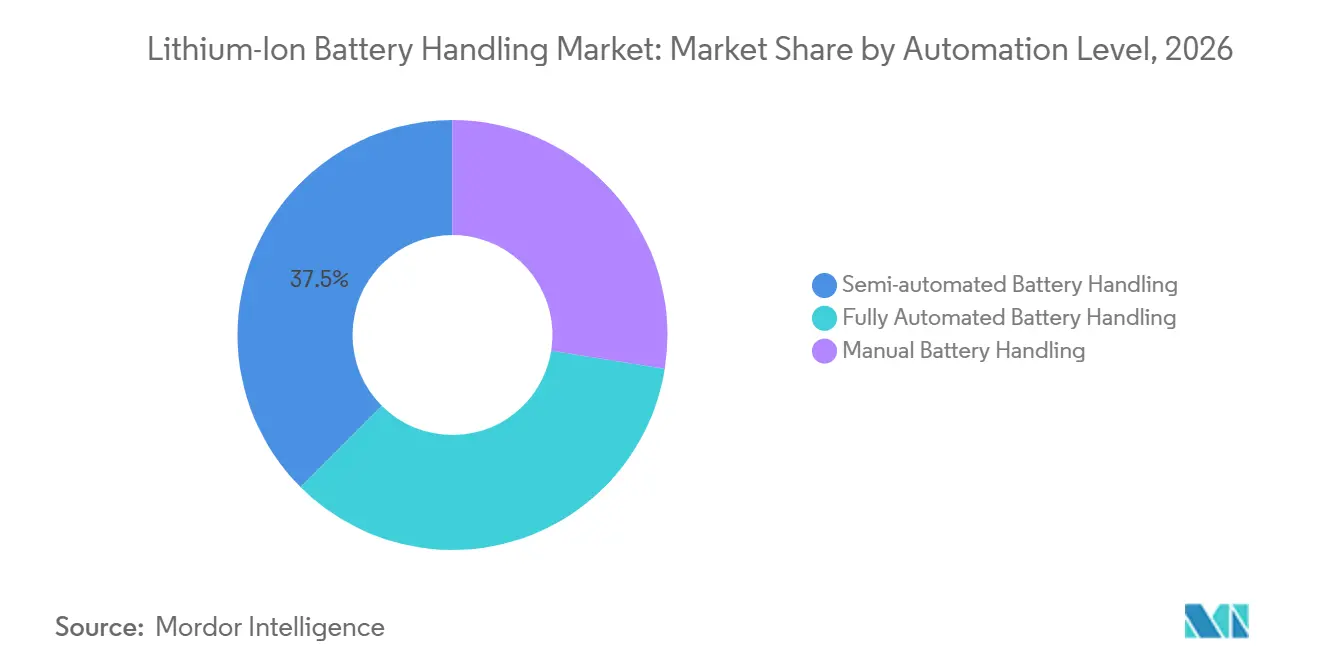
- Par niveau d'automatisation, la manutention semi-automatisée a représenté une part de 37,5 % en 2026, tandis que la manutention entièrement automatisée devrait croître à un CAGR de 13,7 % jusqu'en 2032.
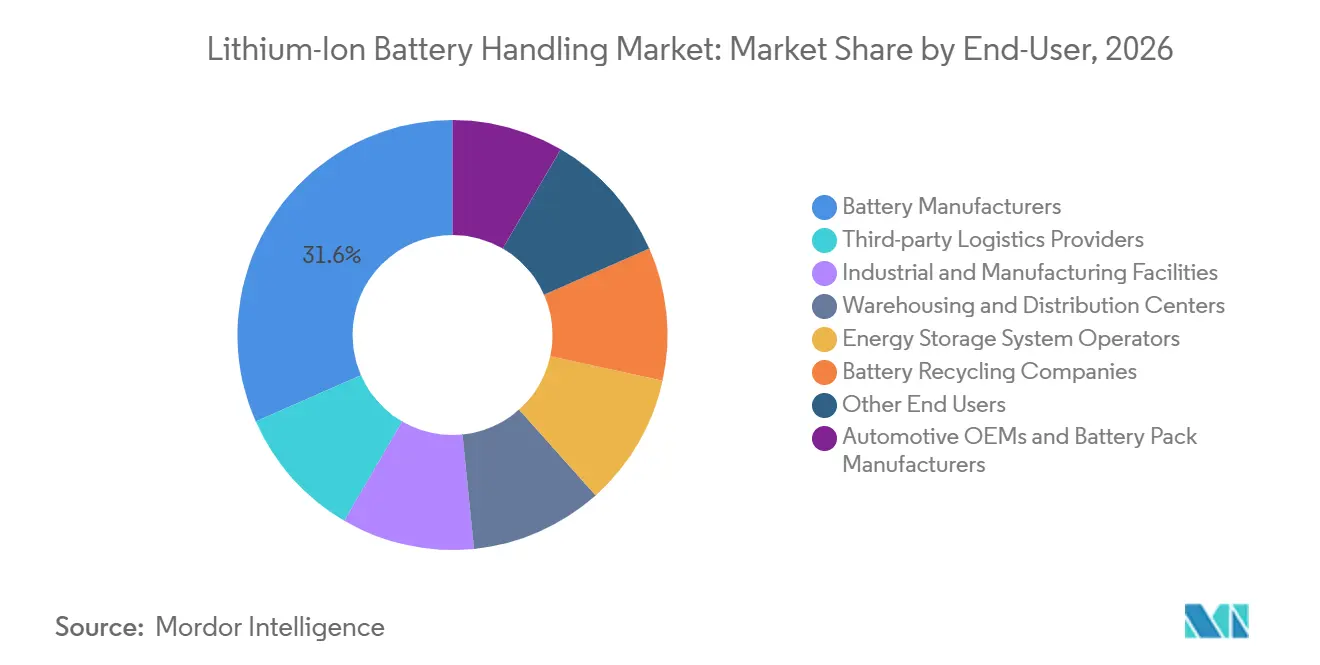
- Par utilisateur final, les fabricants de batteries ont représenté une part de 31,6 % en 2026, tandis que les entreprises de recyclage de batteries devraient croître à un CAGR de 12,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 54,2 % de la taille du marché de la manutention des batteries lithium-ion en 2026 et devrait croître à un CAGR de 12,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de véhicules électriques et de stockage d'énergie | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Automatisation des usines et exigences de productivité du travail | +2.8% | Mondial, porté par l'APAC | Moyen terme (2-4 ans) |
| Exigences en matière de sécurité, de traçabilité et de conformité des batteries | +1.9% | UE, Chine, Amérique du Nord | Court terme (≤ 2 ans) |
| Investissements dans le recyclage, le remanufacturing et les flux circulaires | +1.6% | UE, Chine, extension à la Corée du Sud | Moyen terme (2-4 ans) |
| Architectures de transport à haut débit compatibles avec les salles sèches | +1.2% | Mondial, cœur APAC | Moyen terme (2-4 ans) |
| Le passeport batterie crée une couche de contrôle de la manutention | +0.8% | UE, avec des gains précoces en Allemagne et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de véhicules électriques et de stockage d'énergie
La construction de gigafactories est la principale source de nouvelle demande en équipements, car chaque installation nécessite une mise en scène, un transport, une logistique d'assemblage et un entreposage des cellules finies. En septembre 2026, Volkswagen Group et Gotion High-Tech ont annoncé 3,22 milliards EUR, soit 3,66 milliards USD, pour 3 installations de production de batteries et de matériaux cathodiques en Espagne, en Slovaquie et au Maroc, avec une capacité annuelle de batteries de 37,5 GWh prévue. Cette expansion crée des exigences d'approvisionnement distinctes pour chaque site plutôt qu'un achat d'équipement unique pour une usine centralisée. Le marché de la manutention des batteries lithium-ion bénéficie lorsque les fabricants répartissent leurs capacités entre les régions, car l'installation, la mise en service et la maintenance locales prennent plus de valeur. Les fournisseurs disposant d'une couverture de service régionale peuvent donc concourir pour des projets ayant des exigences locales différentes mais des besoins de production similaires.
Automatisation des usines et exigences de productivité du travail
L'automatisation des usines transforme le marché de la manutention des batteries lithium-ion, car les opérateurs ont besoin d'un flux de matières stable à des volumes de production plus élevés. En avril 2025, KUKA Systems a mis en service un hall de production de batteries modulaire pour MAN Truck & Bus à Nuremberg, avec 35 plateformes de robots mobiles autonomes KMP 3000P pour l'approvisionnement entièrement automatisé en matières.[1] Le hall a une capacité annuelle de 50 000 modules de batteries et est conçu pour évoluer jusqu'à 100 000 modules sans convoyeur conventionnel ni cycle de production fixe. Une étude iScience de 2025 a révélé que l'automatisation de haut niveau dans la production de cellules de batteries peut réduire les besoins en main-d'œuvre jusqu'à 50 %.[2] Cela soutient la demande de robots mobiles autonomes et de manutention robotisée là où les économies de main-d'œuvre ne compensent plus le coût des opérations manuelles.
Exigences en matière de sécurité, de traçabilité et de conformité des batteries
Les exigences en matière de sécurité et de conformité élèvent le niveau de spécification des équipements utilisés sur le marché de la manutention des batteries lithium-ion. La norme chinoise GB 38031-2025 exige que les batteries de traction pour véhicules électriques ne prennent pas feu ni n'explosent pendant ou après un emballement thermique, et elle est entrée en vigueur pour les nouveaux véhicules le 1er juillet 2026. Cette exigence accroît le besoin de prévention des dommages, de transport en environnement contrôlé et de procédures d'isolation lors de la production, du stockage et des travaux de fin de vie. La cinquième édition de la norme ANSI/CAN/UL (Underwriters Laboratories) 9540A, publiée en mars 2025, établit des méthodes d'essai pour évaluer la propagation des incendies par emballement thermique dans les systèmes de stockage d'énergie par batteries.[3] Ces cadres font des équipements de manutention axés sur la sécurité une condition d'accès aux marchés importants plutôt qu'une amélioration opérationnelle facultative.
Investissements dans le recyclage, le remanufacturing et les flux circulaires
Le recyclage introduit de nouvelles applications sur le marché de la manutention des batteries lithium-ion, car les modules usagés arrivent dans de nombreuses conceptions et conditions. Fraunhofer IWU et EDAG Production Solutions GmbH & Co. KGaA ont annoncé une installation de démantèlement automatisée assistée par intelligence artificielle à Chemnitz, en Allemagne, en septembre 2025. L'installation est conçue pour traiter les batteries de traction actives jusqu'au niveau cellulaire et utiliser l'évaluation de l'état de santé pour orienter les pièces vers la réutilisation ou le recyclage. La loi allemande sur la mise en œuvre des batteries est entrée en vigueur en août 2025 et fixe des taux de collecte de 63 % à partir de 2027 et de 73 % à partir de 2030.[4] Le désassemblage flexible et la traçabilité numérique deviennent importants car les systèmes de récupération doivent traiter une diversité de conceptions bien plus grande que la production primaire de cellules.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longs cycles de qualification | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Risque d'emballement thermique et de manutention de batteries endommagées | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Variabilité de la chimie, du format des cellules et de la disposition des usines | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de talents en intégration de manutention de batteries et en sécurité | -0.8% | Europe, Inde, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longs cycles de qualification
Des périodes de qualification de 18 à 24 mois peuvent retarder les projets, car les opérateurs souhaitent des systèmes éprouvés pour les formats de cellules et les environnements contrôlés avant de passer commande. Les systèmes de manutention complets pour gigafactories nécessitent généralement des engagements initiaux supérieurs à 50 millions USD. Cela crée un problème de calendrier lorsque le développement et la qualification des équipements s'étendent au-delà des changements à court terme de la demande en véhicules électriques. Cette situation favorise les intégrateurs d'automatisation de plus grande taille, capables de financer de longs cycles de développement tout en continuant à investir dans la croissance. Les fournisseurs plus petits font face à un risque plus élevé, car ils doivent supporter les coûts d'ingénierie et de test avant que les revenus ne commencent.
Risque d'emballement thermique et de manutention de batteries endommagées
Les cellules endommagées ou thermiquement compromises nécessitent des équipements de confinement, d'isolation et de transfert coûteux. Le Règlement sur les marchandises dangereuses de l'Association du transport aérien international et le Code maritime international des marchandises dangereuses fixent les exigences de transport pour ces matières. La pratique recommandée SAE J3303, publiée en octobre 2025, établit les conditions d'essai pour les performances des dispositifs de confinement dans différents environnements de stockage. Les systèmes de manutention doivent fonctionner efficacement dans des conditions normales tout en contenant des événements thermiques imprévisibles. Les coûts d'assurance non stabilisés et la répartition des responsabilités, notamment pour les prestataires logistiques tiers, peuvent limiter la participation aux travaux spécialisés à plus haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement de manutention :
la robotique redéfinit le plancher de valeurLes systèmes de manutention robotisés devraient croître à un CAGR de 13,3 % jusqu'en 2032, le taux le plus rapide dans la catégorie des équipements. Le marché de la manutention des batteries lithium-ion évolue des plateformes industrielles polyvalentes vers des systèmes adaptés à la production de batteries. Les robots peuvent prendre en charge les formats cylindriques, prismatiques et en pochette, ce qui réduit le besoin de reconfiguration mécanique lors des changements de format sur les lignes. ABB Robotics et JOT Automation ont réalisé une augmentation de débit 6 fois supérieure sur la ligne de systèmes de stockage d'énergie par batteries d'ABB Electronification en avril 2025. Le déploiement a utilisé le robot IRB 4600, qu'ABB a évalué 25 % plus rapide que le référentiel de temps de cycle du secteur.
Les chariots élévateurs et les transpalettes électriques ont représenté 21,7 % de la part du marché de la manutention des batteries lithium-ion en 2026, car la mise en scène des matières premières et la logistique des modules nécessitent encore un transport au sol flexible. Les grues et les palans restent nécessaires pour les tâches d'assemblage final et d'installation qui dépassent les limites de charge utile conventionnelles des effecteurs terminaux robotisés. Les convoyeurs déplacent les matières entre les étapes de production de cellules, y compris des conceptions adaptées aux salles sèches avec des points de rosée aussi bas que −50 °C. Les véhicules à guidage automatique et les robots mobiles autonomes peuvent prendre en charge des installations avec des plans d'étage changeants et des changements de format fréquents. Les racks, armoires et fixations complètent la couche d'équipements en environnement contrôlé entre la production et la logistique en aval.
Par service de manutention :
la fin de vie tire la courbe de croissanceLe chargement et le déchargement ont représenté une part de 20,3 % en 2026, car ce service est requis depuis la réception de la poudre cathodique jusqu'à l'expédition du module fini. La manutention pour le recyclage et la fin de vie devrait croître à un CAGR de 13,8 % jusqu'en 2032, le taux le plus rapide parmi les types de services. Cette différence reflète le besoin croissant d'infrastructures de désassemblage et de tri à mesure que les règles de collecte et de récupération entrent en vigueur. Le projet Recirculate financé par l'UE a achevé sa première phase en septembre 2025 et a démontré le désassemblage robotisé du module de batteries jusqu'au niveau cellulaire. Le projet a montré que la manutention automatisée pour le recyclage progresse de la démonstration de recherche vers une utilisation industrielle précoce.
Le transport au sein des installations et le levage et le positionnement relient les étapes distinctes de la fabrication de cellules en plusieurs étapes. Les services d'installation et de dépose sont nécessaires pour les projets de stockage d'énergie à l'échelle des services publics, où les modules de batteries peuvent dépasser 1 tonne métrique. Le tri et l'inspection deviennent plus exigeants car une ligne peut avoir besoin de traiter des formats nickel manganèse cobalt (NMC), phosphate de fer lithium (LFP) et les formats sodium-ion émergents. Les systèmes de vision peuvent aider à distinguer ces formats et à les orienter vers les étapes de processus appropriées. La gestion du stockage et des stocks doit également prendre en charge les exigences de transfert de garde liées aux données en vertu du Règlement (UE) 2023/1542.
Par niveau d'automatisation :
la majorité semi-automatisée et son successeurLa manutention semi-automatisée a représenté une part de 37,5 % en 2026, soutenue par une base installée qui combine convoyeurs et véhicules guidés avec chargement et inspection manuels. La manutention entièrement automatisée devrait croître à un CAGR de 13,7 % jusqu'en 2032, le taux le plus rapide parmi les niveaux d'automatisation. La différence montre que la base existante reflète des décisions d'équipement passées plutôt qu'un état final préféré pour les projets sur site vierge. Cimcorp est entré dans le domaine de la fabrication de batteries pour véhicules électriques en avril 2025 avec Murata Machinery et AGVE, proposant des robots portiques, des systèmes de stockage et de récupération automatisés, des véhicules à guidage automatique et des convoyeurs. Ses systèmes de portique aérien laissent les sols des installations dégagés dans les zones de formation et de vieillissement, ce qui peut améliorer l'accès d'urgence et la gestion des risques d'incendie.
La manutention manuelle reste pertinente pour le service sur le terrain, le prétraitement du recyclage et l'installation de grands systèmes industriels. L'approche mini-environnement de KUKA utilise des enceintes localisées pour recréer des conditions de salle sèche pour les cellules robotisées. L'analyse de juin 2025 de Fraunhofer ISI a révélé que les systèmes de manutention compatibles avec les salles sèches représentent 25 % à 40 % de la consommation totale d'énergie des gigafactories, faisant de la conception du transport une question de coût d'exploitation. La même analyse a identifié les mini-environnements comme une voie pour étendre l'automatisation complète à un coût énergétique moindre. Les gigafactories sur site vierge devraient privilégier l'automatisation complète, tandis que les installations existantes peuvent maintenir la demande semi-automatisée à mesure que les opérateurs planifient les mises à niveau autour de la production active.
Par utilisateur final :
les fabricants en tête, les recycleurs accélèrentLes fabricants de batteries ont représenté une part de 31,6 % de la demande des utilisateurs finaux en 2026, car ils utilisent une manutention de précision dans la production d'électrodes, l'assemblage de cellules, la formation et le vieillissement. Leurs exigences en matière de débit, de contrôle de la contamination et de traçabilité liée aux données façonnent le secteur de la manutention des batteries lithium-ion. Les équipementiers automobiles et les fabricants de modules de batteries constituent le deuxième groupe d'utilisateurs le plus important. Leur demande se concentre sur l'assemblage de modules et de packs, où les équipements doivent déplacer des sous-ensembles lourds sans endommager les cellules. Les prestataires logistiques tiers développent des capacités spécifiques aux batteries à mesure que l'expédition transfrontalière de cellules augmente et que les exigences de conformité ajoutent des travaux de qualification.
Les entreprises de recyclage de batteries devraient croître à un CAGR de 12,9 % jusqu'en 2032, le taux le plus rapide parmi les utilisateurs finaux. Fraunhofer IWU a rapporté en septembre 2025 que le nombre de batteries de traction usagées en Europe devrait augmenter de plus de 10 fois d'ici 2030. Les opérateurs de systèmes de stockage d'énergie ont besoin d'équipements spécialisés pour l'installation, la maintenance et le remplacement des armoires. Les sites industriels et les centres de distribution gèrent les batteries comme des produits finis et des actifs d'exploitation soumis à des exigences de stockage et d'assurance plus strictes. Les entreprises de recyclage ont besoin de systèmes flexibles car les modules entrants peuvent avoir des dizaines de conceptions et les équipements standard spécifiques à un format ne peuvent pas gérer efficacement chaque variante.
Analyse géographique
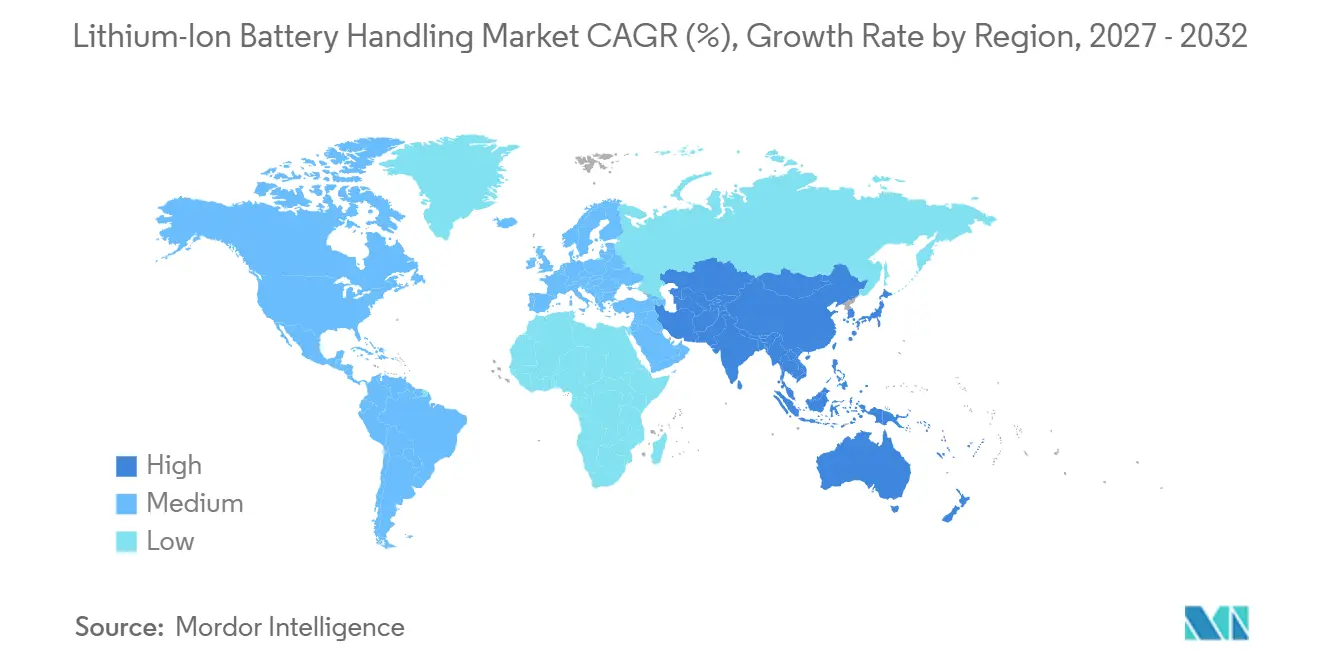
Marché de la manutention des batteries lithium-ion en Asie-Pacifique
L'Asie-Pacifique a représenté 54,2 % du marché de la manutention des batteries lithium-ion en 2026 et devrait croître à un CAGR de 12,8 % jusqu'en 2032. La concentration de la production en Chine constitue la principale base de demande régionale, avec le Jiangsu et le Guangdong accueillant des clusters denses d'équipements de production de batteries. Le pays compte plus de 140 installations de production actives à l'échelle du GWh, ce qui soutient la demande tout au long de la chaîne de valeur des batteries. Samsung SDI, LG Energy Solution et SK On maintiennent des empreintes de production à haute automatisation en Corée du Sud. Le Vietnam, l'Indonésie et la Thaïlande attirent également des investissements manufacturiers qui élargissent la base d'équipements régionale.
Marché de la manutention des batteries lithium-ion en Inde et en Chine
L'Inde se développe en tant que site de fabrication de batteries. Exide Energy Solutions a mis en service une gigafactory de 6 GWh à Bengaluru en 2025, avec 48 milliards INR, soit 574 millions USD, engagés par un investissement en pleine propriété. La norme chinoise GB 38031-2025 remodèle également les spécifications de manutention dans l'ensemble de l'écosystème de production régional. Le marché de la manutention des batteries lithium-ion en Asie-Pacifique combine donc échelle, investissement en automatisation et exigences de sécurité plus strictes.
Marché de la manutention des batteries lithium-ion dans les Amériques et en EMEA
L'Europe est la deuxième région, où l'investissement en conformité joue un rôle plus important que le volume de production. Le Règlement (UE) 2023/1542 est devenu applicable dans les États membres en août 2025, tandis qu'un passeport batterie à code QR devient obligatoire à partir de février 2027. L'Allemagne est en tête de l'investissement régional, illustré par le hall de production de batteries de KUKA pour MAN Truck & Bus avec 35 plateformes de robots mobiles autonomes. L'Amérique du Nord est la troisième région, avec une demande partagée entre la manutention de production dans les gigafactories soutenues par la loi sur la réduction de l'inflation et le service sur le terrain pour les flottes électriques. L'Amérique du Sud présente une demande précoce en amont provenant des investissements dans l'extraction et le raffinage du lithium, tandis que le Moyen-Orient et l'Afrique sont à un stade plus précoce, portés par des projets de stockage d'énergie en Arabie saoudite et aux Émirats arabes unis.
Paysage concurrentiel
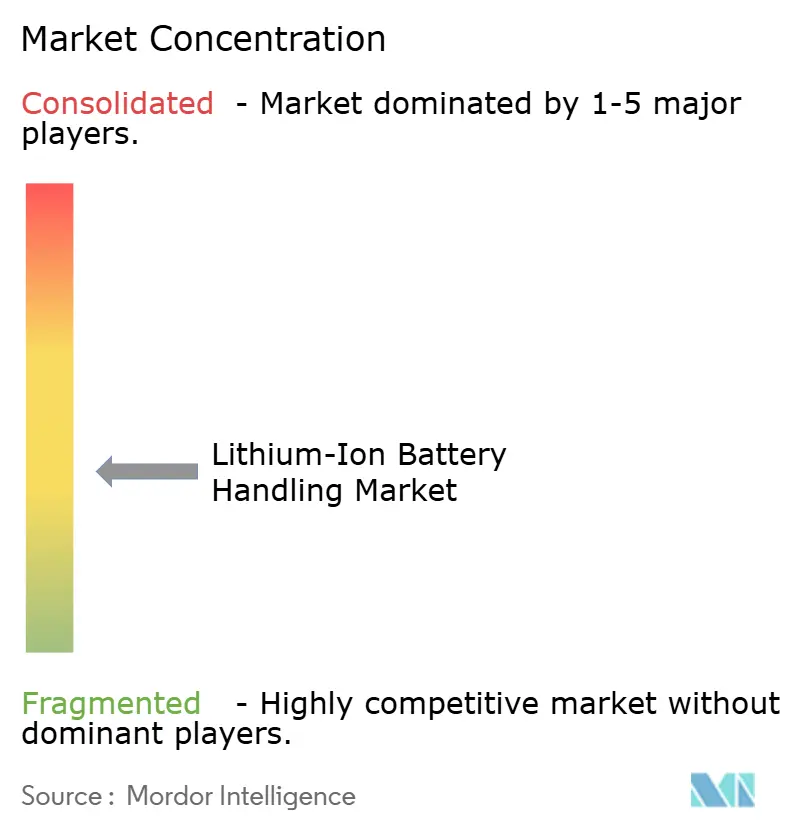
Le marché de la manutention des batteries lithium-ion est modérément concentré, car aucun fournisseur ne détient une majorité dans toutes les catégories d'équipements et toutes les régions. Les spécialistes de l'automatisation grand format, notamment ABB, KUKA et FANUC, sont en concurrence avec les intégrateurs d'intralogistique tels que Daifuku, Dematic et Cimcorp. Les équipementiers spécialisés dans les équipements de batteries, notamment Wuxi Lead Intelligent Equipment et Yinghe Technology, servent une autre partie de la chaîne de valeur des gigafactories. Ces groupes poursuivent de plus en plus les mêmes budgets clients à mesure que les clients recherchent des systèmes intégrés plutôt que des machines individuelles. Le secteur de la manutention des batteries lithium-ion est donc façonné par la capacité à combiner robotique, déplacement de matières, stockage et données de production.
L'entrée de Cimcorp en avril 2025 dans la fabrication de batteries pour véhicules électriques montre comment les spécialistes de l'intralogistique évoluent vers une intégration complète des installations. La société s'est associée à Murata Machinery et AGVE pour proposer des robots portiques, des systèmes de stockage et de récupération automatisés, des véhicules à guidage automatique et des convoyeurs pour les gigafactories européennes. Le déploiement de KUKA en avril 2025 pour MAN Truck & Bus a utilisé la gestion de flotte pour soutenir une production découplée et flexible sans infrastructure de convoyeur fixe. Les cellules robotisées modulaires d'ABB ont réalisé une augmentation de débit 6 fois supérieure chez un fabricant de systèmes de stockage d'énergie par batteries et ont permis l'expansion des capacités par l'ajout de cellules supplémentaires plutôt que par le remplacement complet de la ligne.
Les applications automatisées de fin de vie et de seconde vie restent des domaines ouverts car les matières premières de recyclage deviennent plus diversifiées. Des systèmes de désassemblage flexibles utilisant l'intelligence artificielle et la technologie de vision sont en cours de développement pour faire face à la variation des formats de modules. Les grands fournisseurs peuvent bénéficier de longues périodes de qualification car ils ont la capacité de soutenir les tests et l'ingénierie avant que les commandes ne génèrent des revenus. Les réseaux de service régionaux sont également importants à mesure que de nouvelles installations sont développées en Europe, en Asie-Pacifique, en Amérique du Nord et dans des sites émergents. Le marché de la manutention des batteries lithium-ion reste compétitif entre plusieurs groupes de fournisseurs plutôt que concentré autour d'un seul leader dominant.
Leaders du secteur de la manutention des batteries lithium-ion
-
Bosch Rexroth AG
-
ABB Ltd.
-
Daifuku Co., Ltd.
-
Beckhoff Automation GmbH and Co. KG
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la manutention des batteries lithium-ion Entreprises couvertes dans ce rapport
- ABB Ltd.
- ATS Corporation
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Comau S.p.A.
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- DWFritz Automation, LLC
- FANUC Corporation
- Kardex Holding AG
- Konecranes Plc
- KUKA AG
- Manz AG
- Schneider Electric SE
- Siemens AG
- Sovema Group S.p.A.
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
Développements industriels récents dans Marché de la manutention des batteries lithium-ion
- Septembre 2026 : Volkswagen Group et Gotion High-Tech ont signé des accords pour investir un total de 3,22 milliards EUR, soit 3,66 milliards USD, dans 3 installations de production de batteries lithium-ion et de matériaux cathodiques en Espagne, en Slovaquie et au Maroc, visant une capacité annuelle de batteries de 37,5 GWh. Le projet élargit considérablement les achats d'équipements de manutention dans 3 nouvelles géographies, positionnant les installations européennes et nord-africaines comme de nouveaux nœuds de demande significatifs pour les systèmes d'intralogistique de batteries.
- Mai 2026 : Tesla a annoncé un investissement supplémentaire de 250 millions USD dans la production de cellules de batteries dans sa gigafactory de Grünheide, en Allemagne, portant l'objectif de capacité annuelle prévue à 18 GWh contre 8 GWh précédemment planifiés. L'augmentation de capacité entraîne une exigence proportionnelle d'infrastructure de manutention de matières supplémentaire dans les étapes d'assemblage de cellules et de production de modules.
- Septembre 2025 : Fraunhofer IWU et EDAG Production Solutions GmbH & Co. KGaA ont annoncé la construction d'une installation de démantèlement automatisée flexible aux variantes, assistée par intelligence artificielle, pour les batteries de traction actives à Chemnitz, en Allemagne, intégrant une évaluation de l'état de santé pour orienter les composants vers la réutilisation ou le recyclage, une architecture de référence pour la manutention de recyclage à l'échelle commerciale.
- Septembre 2025 : Le projet Recirculate financé par l'UE a achevé sa première phase, démontrant un système de désassemblage de batteries de véhicules électriques piloté par intelligence artificielle et robotique, capable de démantèlement automatisé du module jusqu'au niveau cellulaire. Cette étape a marqué la transition de la manutention de désassemblage robotisé flexible du prototype de recherche vers une maturité industrielle précoce.
Périmètre du rapport mondial sur le marché de la manutention des batteries lithium-ion
La manutention des batteries lithium-ion désigne le processus spécialisé consistant à déplacer, stocker, installer, tester et préparer en toute sécurité les batteries lithium-ion tout au long de leur cycle de vie, tout en gérant leurs risques électriques et chimiques. En raison de leur haute densité d'énergie et de leurs électrolytes inflammables, les batteries lithium-ion nécessitent des protocoles de sécurité spécifiques, des contrôles environnementaux et des équipements spécialisés pour prévenir les dommages mécaniques, les courts-circuits et les emballements thermiques.
Le marché mondial de la manutention des batteries lithium-ion est segmenté par équipement de manutention, service de manutention, niveau d'automatisation, utilisateur final et géographie. Par équipement de manutention, le marché est segmenté en chariots élévateurs et transpalettes électriques, grues et palans, convoyeurs et systèmes de convoyeurs automatisés, systèmes de manutention robotisés, véhicules à guidage automatique (AGV), robots mobiles autonomes (AMR), équipements de levage et d'extraction de batteries, racks de batteries, armoires de stockage et fixations de manutention, et autres équipements de manutention. Par service de manutention, le marché est segmenté en chargement et déchargement, transport au sein des installations, levage et positionnement, installation et dépose, tri et inspection, gestion du stockage et des stocks, emballage et palettisation, et manutention pour le recyclage et la fin de vie. Par niveau d'automatisation, le marché est segmenté en manutention manuelle, semi-automatisée et entièrement automatisée de batteries. Par utilisateur final, le marché est segmenté en fabricants de batteries, équipementiers automobiles et fabricants de modules de batteries, prestataires logistiques tiers, sites industriels et de fabrication, entrepôts et centres de distribution, opérateurs de systèmes de stockage d'énergie, entreprises de recyclage de batteries et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la manutention des batteries lithium-ion dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chariots élévateurs et transpalettes électriques |
| Grues et palans |
| Convoyeurs et systèmes de convoyeurs automatisés |
| Systèmes de manutention robotisés |
| Véhicules à guidage automatique (AGV) |
| Robots mobiles autonomes (AMR) |
| Équipements de levage et d'extraction de batteries |
| Racks de batteries, armoires de stockage et fixations de manutention |
| Autres équipements de manutention |
| Chargement et déchargement |
| Transport au sein des installations |
| Levage et positionnement |
| Installation et dépose |
| Tri et inspection |
| Gestion du stockage et des stocks |
| Emballage et palettisation |
| Manutention pour le recyclage et la fin de vie |
| Manutention manuelle de batteries |
| Manutention semi-automatisée de batteries |
| Manutention entièrement automatisée de batteries |
| Fabricants de batteries |
| Équipementiers automobiles et fabricants de modules de batteries |
| Prestataires logistiques tiers |
| Sites industriels et de fabrication |
| Entrepôts et centres de distribution |
| Opérateurs de systèmes de stockage d'énergie |
| Entreprises de recyclage de batteries |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par équipement de manutention | Chariots élévateurs et transpalettes électriques | |
| Grues et palans | ||
| Convoyeurs et systèmes de convoyeurs automatisés | ||
| Systèmes de manutention robotisés | ||
| Véhicules à guidage automatique (AGV) | ||
| Robots mobiles autonomes (AMR) | ||
| Équipements de levage et d'extraction de batteries | ||
| Racks de batteries, armoires de stockage et fixations de manutention | ||
| Autres équipements de manutention | ||
| Par service de manutention | Chargement et déchargement | |
| Transport au sein des installations | ||
| Levage et positionnement | ||
| Installation et dépose | ||
| Tri et inspection | ||
| Gestion du stockage et des stocks | ||
| Emballage et palettisation | ||
| Manutention pour le recyclage et la fin de vie | ||
| Par niveau d'automatisation | Manutention manuelle de batteries | |
| Manutention semi-automatisée de batteries | ||
| Manutention entièrement automatisée de batteries | ||
| Par utilisateur final | Fabricants de batteries | |
| Équipementiers automobiles et fabricants de modules de batteries | ||
| Prestataires logistiques tiers | ||
| Sites industriels et de fabrication | ||
| Entrepôts et centres de distribution | ||
| Opérateurs de systèmes de stockage d'énergie | ||
| Entreprises de recyclage de batteries | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la manutention des batteries lithium-ion ?
Le marché de la manutention des batteries lithium-ion devrait croître à un CAGR de 12,47 % de 2027 à 2032, pour atteindre 2,79 milliards USD d'ici 2032.
Quelle catégorie d'équipements de manutention de batteries lithium-ion connaît la croissance la plus rapide ?
Les systèmes de manutention robotisés devraient enregistrer le CAGR d'équipements le plus élevé à 13,3 % jusqu'en 2032.
Pourquoi la manutention entièrement automatisée des batteries lithium-ion gagne-t-elle en adoption ?
La manutention entièrement automatisée devrait croître à un CAGR de 13,7 % car les nouvelles installations recherchent un flux de matières continu, moins de points de contact manuels et un meilleur accès à la sécurité.
Quel utilisateur final de la manutention des batteries lithium-ion présente la plus grande demande en équipements ?
Les fabricants de batteries ont représenté 31,6 % de la demande des utilisateurs finaux en 2026, car ils ont besoin d'une manutention de précision dans la production d'électrodes, l'assemblage de cellules, la formation et le vieillissement.
Quelle région est en tête de la demande en manutention de batteries lithium-ion ?
L'Asie-Pacifique a représenté 54,2 % de la demande en 2026 et devrait croître à un CAGR de 12,8 % jusqu'en 2032.
Comment le recyclage des batteries affecte-t-il les exigences en matière de manutention des batteries lithium-ion ?
La manutention pour le recyclage et la fin de vie devrait croître à un CAGR de 13,8 % à mesure que les opérateurs ont besoin de désassemblage flexible, de tri et de confinement sécurisé pour des conceptions variées de batteries usagées.