
鉛フリー圧電セラミックス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 402.08 百万米ドル |
| 市場規模 (2032) | 745.74 百万米ドル |
| 成長率 (2027 - 2032) | 13.15 % |
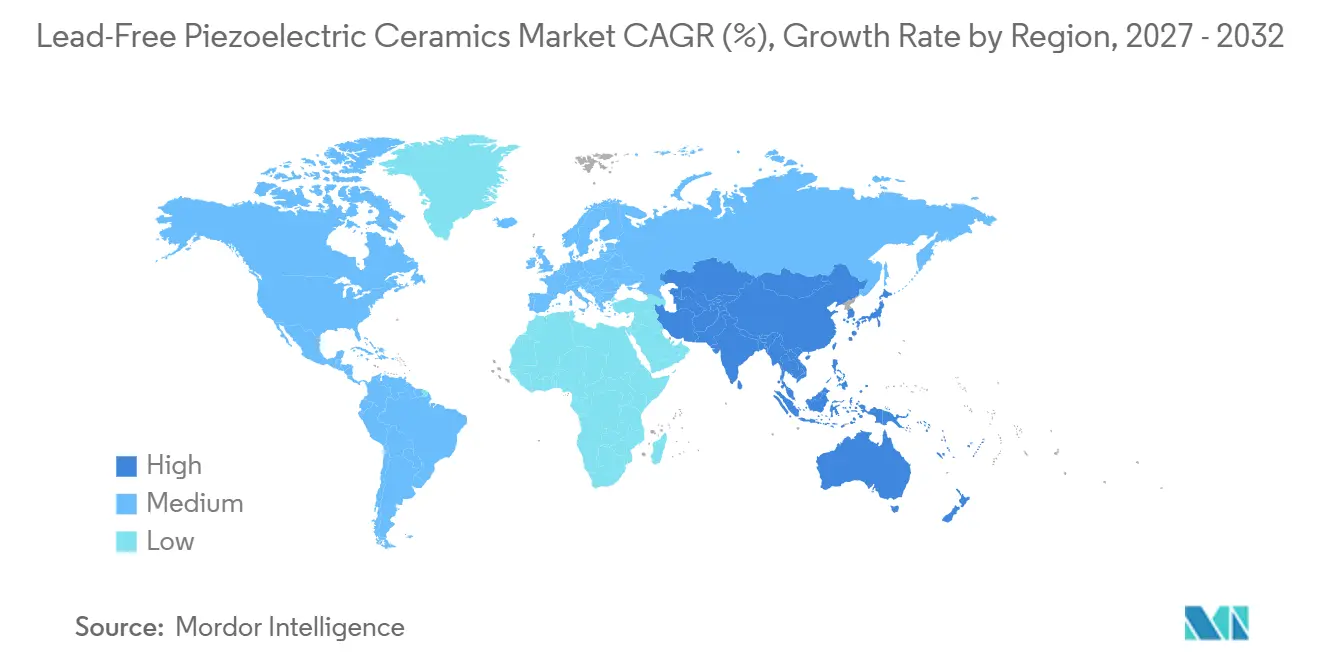
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉛フリー圧電セラミックス市場分析
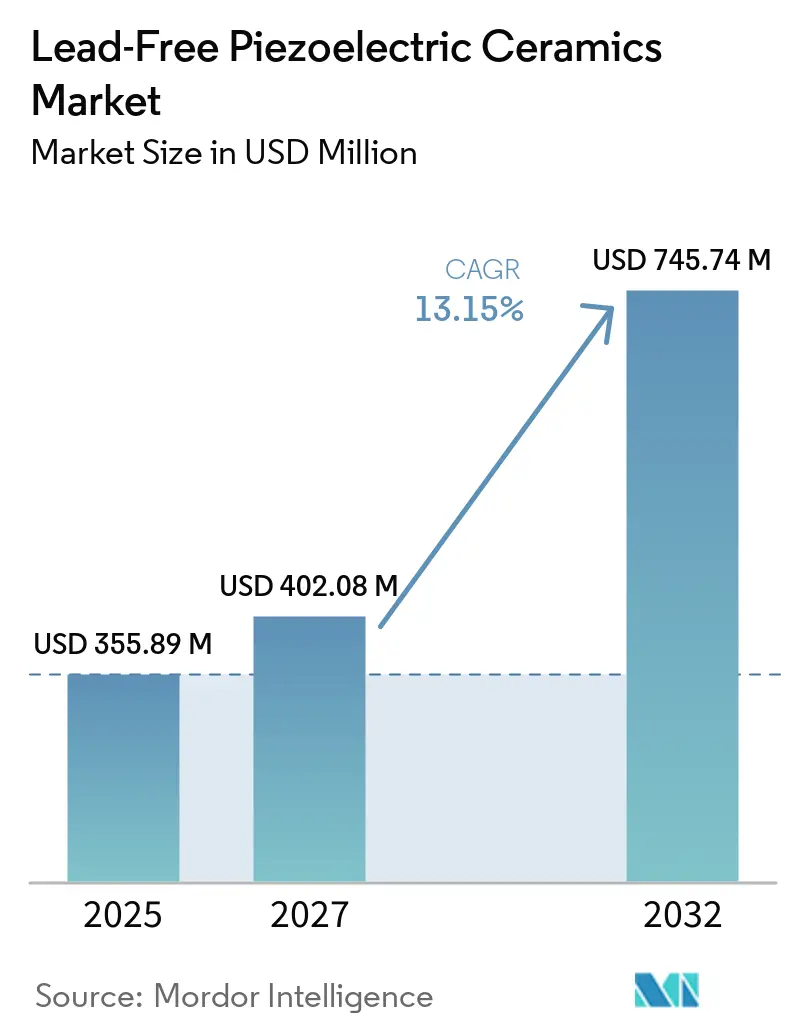
鉛フリー圧電セラミックス市場規模は2026年に355.89 ミリオン 米ドルと評価され、2027年の402.08 ミリオン 米ドルから2032年には745.74 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 13.15%で成長すると推定されています。市場成長は、規制の変化およびニオブ酸カリウムナトリウム(KNN)とチタン酸ビスマスナトリウム(BNT)における材料の進歩と連動しています。圧電セラミックスにおける鉛に関するRoHS適用除外7(c)-VIは2027年末に失効し、産業用OEMにとって材料認定が現在の調達サイクル内に位置づけられることになります。その結果、鉛フリー圧電セラミックス市場の参加者は、後の再設計を待つのではなく、既存の製品プログラムと並行して代替材料の認定を進めています。このタイミングにより、認定済みの配合、制御された焼結プロセス、および用途データを持つサプライヤーは、医療、自動車、電子機器プログラムにおいてより強固な立場を得ることができます。鉛フリー圧電セラミックス市場は、生体適合性と環境コンプライアンスからも恩恵を受けており、これらは直接的な材料代替を超えた付加価値をもたらします。
レポートの主要なポイント
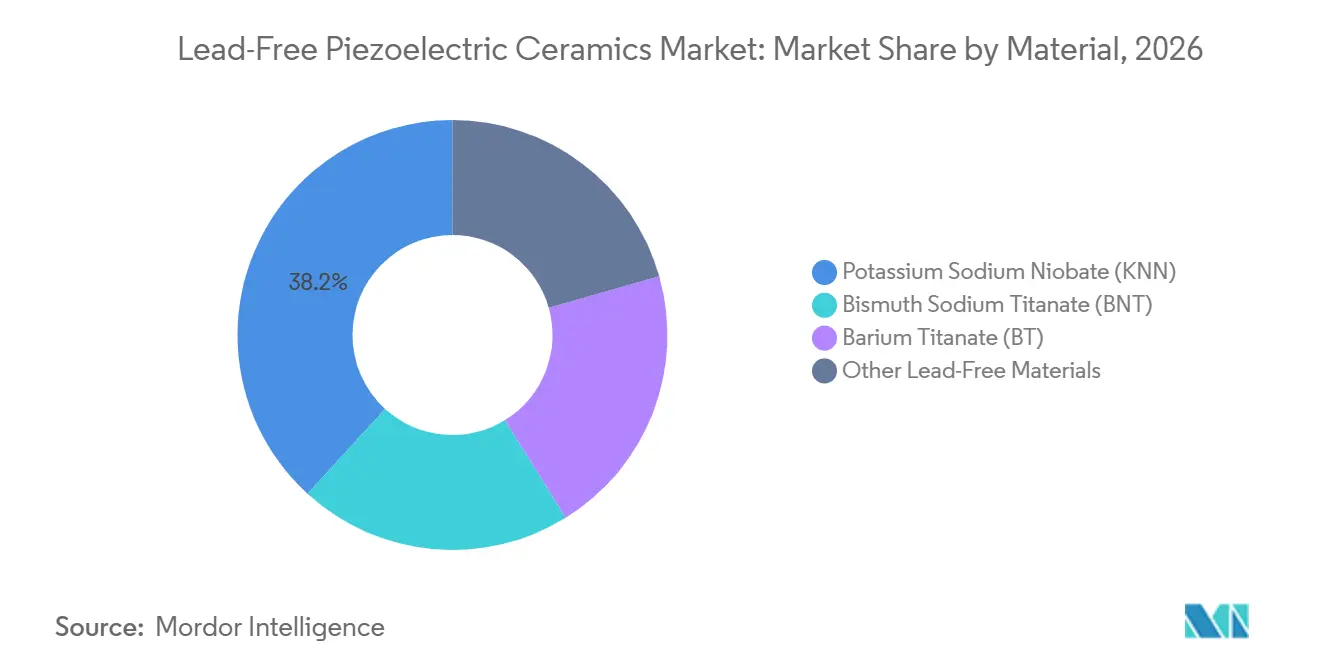
- 材料別では、KNNが2026年の鉛フリー圧電セラミックス市場シェアの38.23%を占め、2032年にかけて最高のCAGR 14.56%を記録すると予測されています。
- 構成別では、モノリス素子が2026年の市場シェアの46.45%を占め、薄膜は2032年にかけてCAGR 14.73%で成長すると予測されています。
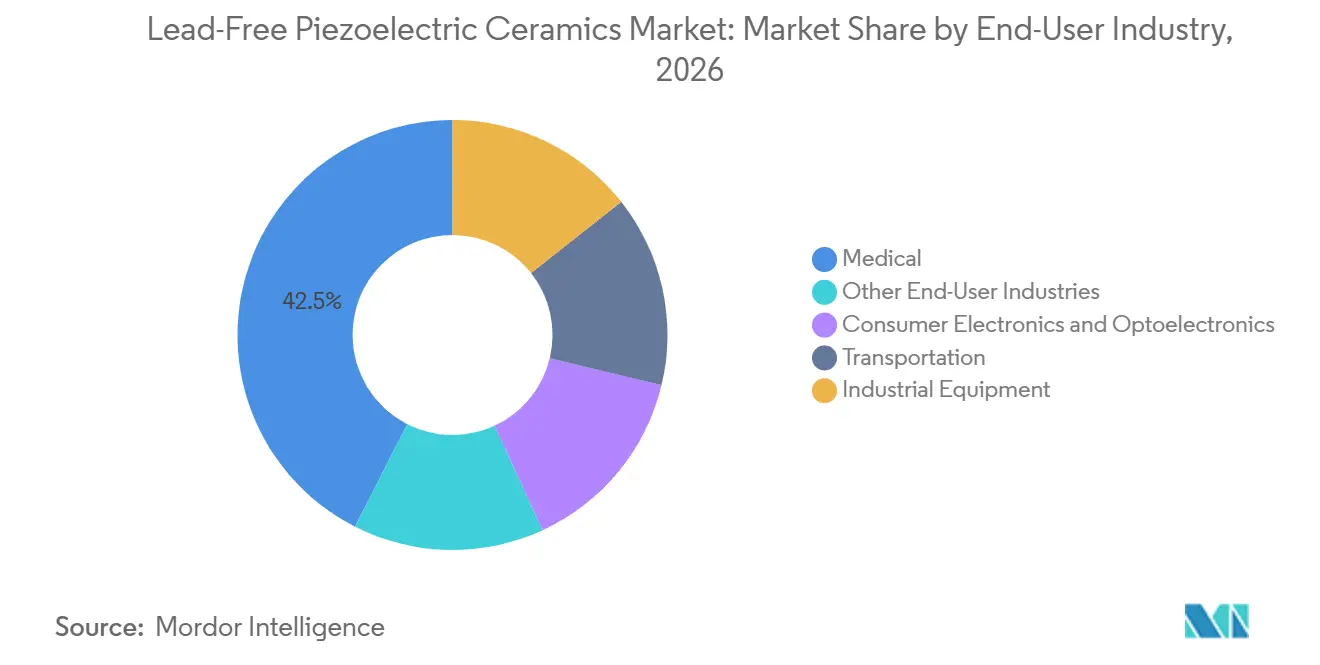
- エンドユーザー産業別では、医療が2026年の市場シェアの42.51%を占め、輸送は2032年にかけてCAGR 15.17%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の市場シェアの40.17%を占め、2032年にかけてCAGR 14.32%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格なRoHSおよびREACH適合要件 | +3.0% | グローバル、特にEUおよび東アジアで最も高い強度 | 短期(2年以内) |
| 医療画像診断および治療機器の採用 | +2.8% | グローバル、北米、EU、日本に集中 | 中期(2~4年) |
| 自動車の電動化と高度センシング | +2.5% | APACが中核、北米およびEUへの波及 | 中期(2~4年) |
| IoT、エネルギーハーベスティング、自己給電型センサー | +2.0% | APACが中核、北米およびEUへの波及 | 長期(4年以上) |
| コンシューマーエレクトロニクスおよび小型化部品への需要 | +1.5% | APACが中核、中国、韓国、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
より厳格なRoHSおよびREACH適合要件
2027年12月31日のジルコン酸チタン酸鉛(PZT)セラミックスに対するRoHS適用除外7(c)-VIの失効は、産業用OEMに対して明確な認定期限を設けることになります。指令(EU)2025/2363は、既存の適用除外に依存する部品調達のタイミングに影響を与えます。REACHもまた、正式な適用除外が存在する場合でも、調達スコアカードを通じてサプライヤー選定に影響を与えます。欧州の大手自動車・医療機器メーカーは、法的期限が材料交換を義務付ける前に、鉛含有量をサプライチェーンリスクとして扱う可能性があます。欧州のサプライチェーンに販売する中国の輸出業者は、製品レベルのRoHS要件とREACHに基づく上流顧客の精査の両方に直面しています。これらの条件が鉛フリー圧電セラミックス市場における適合代替品への需要を促進し、輸出志向のアジア製造業における市場の関連性を広げています。
医療画像診断および治療機器の採用
医療用途における鉛フリー圧電セラミックスへの需要は、生体適合性要件と小型超音波システムへの移行によって牽引されています。CeramTecは2025年2月、高出力超音波、輸液気泡検出、薬剤ネブライゼーション用途向けにチタン酸ビスマスナトリウム-チタン酸バリウム(BNT-BT)圧電セラミックスを発表しました。同社はこの材料がそれらの用途においてPZTと同等の性能を持つと説明しました。医療機器の認定プログラムには数年を要するため、材料の発表は量産における広範な採用に先行する可能性があります。2025年の研究では、中心周波数8.36 MHzおよび帯域幅40%超を持つ64チャンネルのニオブ酸カリウムナトリウム(KNN)ベースのウェアラブル超音波イメージャーが告され、鉛を使用せずに血管モニタリングを可能にしました[1]。この性能実証の蓄積により、医療設計チームは評価のための鉛フリートランスデューサーオプションをより幅広く選択できるようになります。
自動車の電動化と高度センシング
車両の電動化により、バッテリーシステム、近接検知、構造モニタリングにおけるセンシングの必要性が高まっています。これらの用途には高速応答と低消費電力が求められ、これらは圧電部品の重要な特性です。自動車開発者が信頼性とコンプライアンス要件の両方を満たす代替品を評価するにつれ、鉛フリー圧電セラミックス市場が恩恵を受ける可能性があります。自動車の認定活動は車両生産が始まる数年前から部品選定に影響を与えます。2027年の車両生産向けに意図された鉛フリー近接センサーに対するCTS Corporationのデザインイン受注は、現在の認定作業と将来の需要との関連性を示しています。自動車チームは初期のデザインイン作業を通じて、材料応答と、新しいセラミック配合がデバイスパッケージング、電子機器、システム検証に与える広範な影響の両方を検討することができます。自動車プログラムで生成された信頼性の証拠は、同等の検証要件が適用される産業用センシングや医療計測器にも関連する可能性があります。
IoT、エネルギーハーベスティング、自己給電型センサー
自己給電型モノのインターネットノードは、鉛フリー圧電材料の現在の強みと一致しており、適度な圧電応答、機械的耐久性、および規制適合性を提供します。2025年の研究では、無線超音波エネルギーハーベスティング向けに、g₃₃値が73.04 × 10⁻³ V·m·N⁻¹、g₃₃ × d₃₃性能指数が17,311.6 × 10⁻¹⁵ m²·N⁻¹の階層型ニオブ酸カリウムナトリウム(KNN)複合材料が報告されました。フリー組成はまた、生体適合性および化学物質の登録・評価・認可・制限(REACH)に適合した特性を提供し、ウェアラブル健康モニタリングや路面埋め込み型交通センシングをサポートできます。これらの特性は、PZTが鉛含有量に関する懸念を引き起こす場合の調達上の摩擦を低減します。また、デバイス設計者が材料選定を動作環境と合わせて検討することを可能にし、特にセンサーが身体に装着されたり公共インフラに設置されたりする場合に有効です。2025年に発表された研究では、機械学習手法がKNN組成設計と予測的相マッピングを加速できることが示され、特定の振動周波数帯向けに設計された材料への道筋を短縮できる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PZTに対する鉛フリーの性能ギャップ | -1.8% | グローバル、特に北米およびEUの高性能アクチュエーター用途で最も顕著 | 中期(2~4年) |
| 焼結時のアルカリおよびビスマスの揮発 | -1.2% | グローバル、APACの量産拠点で最も高い運用上の影響 | 長期(4年以上) |
| 高い製造コストと限られた大規模生産のスケーラビリティ | -1.5% | グローバル、APACおよび南米の中堅メーカーで最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PZTに対する鉛フリーの性能ギャップ
市販のKNNとソフトグレードPZTの性能ギャップは、高仕様アクチュエーターにとって依然として主要な制約となっています。標準的な焼結KNNは通常d₃₃値が120~200 pC/Nを示し、ドープおよびテクスチャード変種は350~400 pC/Nに達することができます。ソフトPZTは組成によって300~700 pC/Nを提供でき、一部の高出力設計では直接置換が困難です。KNNはひずみ対電圧要件よりもエネルギーハーベスティングの性能指数と帯域幅においてより競争力があります。したがって、採用はまずセンシングおよびエネルギーハーベスティング用途で起こり、高出力アクチュエーションの移行にはより長い時間がかかると考えられます。鉛フリー圧電セラミックス市場は、PZTの性能が直接的な材料代替では一致できない用途において、部品の再設計に対応しなければなりません。
焼結時のアルカリおよびビススの揮発
高温焼結時のアルカリおよびビスマスの揮発は、バッチレベルの組成変動を引き起こす可能性があります。この問題は、焼結雰囲気のより厳密な制御が可能な少量の実験室生産よりも、大規模生産での管理が困難です。KNNでは、カリウムとナトリウムが1,000℃以上で異なる速度で蒸発し、K/Na比を変化させて材料を好ましい相境界からずらす可能性があります。BNTシステムは900℃以上でのビスマス揮発による同様のリスクに直面し、電気機械結合を低下させてスクラップ率を高める可能性があります。2025年の研究では、B₂O₃支援低温焼結がBNT-BT-KNN複合材料のビスマス損失を低減できることが示されました[2]。このプロセスは高出力ラインではまだ標準化されていない粉末エンジニアリング工程を追加するため、製造上の課題は鉛フリー圧電セラミックス市場にとって依然として関連性があります。より厳格な管理と追加の焼結助剤は製造の複雑さも増大させ、専門的な処理能力を持たないメーカーの生産能力拡大を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
KNNが売上高と成長をリードKNNは2026年の鉛フリー圧電セラミックス市場シェアの38.23%を占め、2032年にかけてCAGR 14.56%で成長すると予測されています。その地位は、継続的な配合開発を支える商業展開と研究投資を反映しています。ペロブスカイト構造は、アンチモン、リチウム、タンタル、またはビスマスによる置換を通じた組成チューニングを可能にし、開発者が異なる材料ファミリーに移行することなく、圧電応答、温度耐性、および処理挙動を目標とすることができます。2025年1月の研究では、d₃₃値が807 pC/N近く、電気機械結合係数が88%近くのテクスチャードKNN-Sbセラミックスが報告されました。この結果は、トランスデューサーおよびアクチュエーター用途に向けたKNNの継続的な評価を支持します。部品設計者に対して、テクスチャードKNNが標準的な焼結KNNに通常関連する性能範囲を超えられるという証拠を提供します。
BNTは材料分析において第2位の売上高ポジションを占めています。CeramTecの2025年2月のBNT-BT発表は、医療用超音波と気泡検出に向けた生産志向の事例を提供しました。これは、医療顧客が生産使用前に長い認定期間を必要とすることが多いため、関連性があります。BNT-BTはまた、安定した繰り返し可能な材料性能が求められる高出力超音波と薬剤ネブライゼーションにも適用可能です。BTは民生用電子機器における低性能センシングに適していますが、そのキュリー温度が低いため、厳しい熱条件を持つ自動車および産業環境での使用が制限されます。テクスチャードKNNは、粒子配向アプローチが応答を改善しPZTとの性能ギャップを縮小できるため、依然として重要です。2025年のレビューでは、テクスチャード鉛フリーセラミックスシステムとテンプレート粒成長アプローチの使用が説明されました。

構成別:
モノリスが規模を維持しながら薄膜が最速成長モノリス素子は2026年の鉛フリー圧電セラミックス市場シェアの46.45%を占めました。その地位は、バルク超音波トランスデューサー、流量測定センサー、および従来のアクチュエーションシステムにおける確立された使用を反映しています。メーカーは実績ある生産方法と低い部品コストを評価しています。モノリシックジオメトリはまた、確立されたPZTサプライチェーンの慣行と一致しており、初期代替に必要な工具変更を削減します。この形態は、セラミック配合自体と同様に、確立された部品寸法、パッケージング、および組み立てプロセスが重要な用途に特に関連しています。したがって、KNNおよびBNTモノリスは、コンプライアンス期限に対応するメーカーにとって実用的な第一歩を提供し、すべての用途が直ちに新しいデバイスアーキテクチャに移行することを必要としない採用経路を提供します。
多層構成は、コンパクトなスタック設計において高い静電容量と低い駆動電圧を組み合わせます。2025年の研究では、3 kV/mmで0.14%のひずみとd₃₃*値が466 pm/VのKNNベースの多層アクチュエーターが実証されました。これらの結果は、精密光学およびマイクロ流体ポジショニングシステムへの潜在的な認定を支持します。コンパクトなスタックがバルク素子よりも低い駆動電圧で有用な変位を生成しなければならないデバイスに関連しています。薄膜は2032年にかけてCAGR 14.73%を記録すると予測されており、ウェアラブル超音波パッチ、口腔内プローブ、コンパクト音響ノードに使用される圧電マイクロマシン超音波トランスデューサー(PMUT)における役割によって牽引されています。PMUTの開発は従来のバルク置換アプローチとは異なり、目的に合わせた小型デバイスをサポートします。実証された64チャンネルKNN超音波アレイは、ウェアラブル医療システムにおける薄膜の技術的役割を支持します。
エンドユーザー産業別:
医療が売上高をリードしながら輸送が拡大医療は2026年の鉛フリー圧電セラミックス市場シェアの42.51%を占めました。超音波画像診断トランスデューサー、治療用アプリケーター、気泡検出器、精密薬剤送達システムがこの売上高基盤を支えています。このセグメントはまた、身体近接デバイスにおける生体適合性への評価からも恩恵を受けています。医療用途向けのPZT適用除外が継続される可能性があるものの、調達チームは鉛含有量をサプライチェーンおよびレピュテーションリスクとして考慮し、正式な規制が代替を義務付ける前に材料評価を前倒しする可能性があります。医療用途は検証サイクルも長いため、2026年時点で入手可能な材料の証拠が、数年後に生産に入るデバイスプログラムを導くことができます。
輸送は2032年にかけてCAGR 15.17%で拡大すると予測されています。バッテリー電気自動車プラットフォームは、バッテリー構造健全性、熱勾配、駐車、および先進運転支援システムのためのセンシングを必要とします。圧電セラミックスはこれらの用途において精度、高速応答、低消費電力を提供します。自動車メーカーおよびTier-1サプライヤーは、自動車温度範囲全体および厳しい信頼性条件下での性能を検証しなければなりません。自動車調達サイクルは部品選定をその後の車両生産に結びつけるため、現在の認定活動が将来の需要を形成することができます。産業機器は流量センシング、超音波洗浄、非破壊検査を通じて重要な貢献者であり続けます。民生用電子機器と光電子工学は、確立されたPZTサプライチェーンが広範な製造規模の恩恵を受けているため、最もコスト感応度の高いエンドユーザーであり続けます。
地域分析
アジア太平洋地域の鉛フリー圧電セラミックス市場
アジア太平洋地域は2026年の鉛フリー圧電セラミックス市場シェアの40.17%を占め、2032年までCAGR 14.32%で成長すると予測されている。同地域は大規模な電子機器製造基盤、鉛フリーセラミック材料に関する活発な学術パイプライン、および国内研究プログラムの恩恵を受けている。日本にはMurataTDK、KYOCERA、Niterraなどの主要サプライヤーが拠点を置き、KNNおよびBNT材料市場において重要な商業的地位を占めている。日本の研究プログラムは、実験室での進展を商業的製剤へと移行させる取り組みを支援している。韓国は、OLEDディスプレイの触覚フィードバックおよび医療機器向けの鉛フリー圧電組成物への投資を進めている。韓国ディスプレイ産業協会は、OLEDパネル向け鉛フリー圧電アクチュエーターモジュールを2025年の国家研究優先課題として位置づけた。
中国および北米の鉛フリー圧電セラミックス市場
中国は消費者向け電子機器製造の主要拠点であるとともに、生産者としての役割も拡大している。Zibo Yuhaiなどのサプライヤーはコスト競争力のある鉛フリーグレードで輸出機会を狙っており、欧州および北米の中堅部品サプライヤーの利益率に圧力をかけている。また中国は、欧州市場向けに完成品を販売する顧客からのコンプライアンス要件にも対応することが求められている。北米では、自動車センサーの認定プログラムおよび医療機器メーカーが需要を牽引している。自動車のモルイヤーサイクルにより、部品に関する意思決定は生産開始よりもかなり前に行われることが多い。そのため北米の鉛フリー圧電セラミックス市場は、2024年および2025年の調達活動、ならびに2027年および2028年に計画されている生産に連動した需要パイプラインを有している。
EMEAおよび南米の鉛フリー圧電セラミックス市場
欧州市場は2027年のRoHS期限と密接に結びついている。ドイツとフランスには主要な自動車OEMおよびTier-1サプライチェーンが存在し、英国には適合材料オプションを求める医療機器および産業用センシングメーカーが集積している。こうした状況が、調達スコアカードが更新される前の認定作業に対する需要を持続させている。南米、中東、アフリカは、分析対象市場において相対的に小さな収益規模を占めている。ブラジルの医療機器生産基盤は鉛フリー材料にとっての機会を提供しており、サウジアラビアは近期的な用途を支える産業用センサーへの需要を有している。これらの小規模地域は、地域内アプリケーションの需要が発展するにつれ、輸入材料および部品への依存度高まる可能性がある。全地域を通じて、鉛フリー圧電セラミックス市場は、地域の製造能力、顧客の認定要件、および鉛フリー部品に対して置かれる価値の相互作用によって形成されている。
競合環境
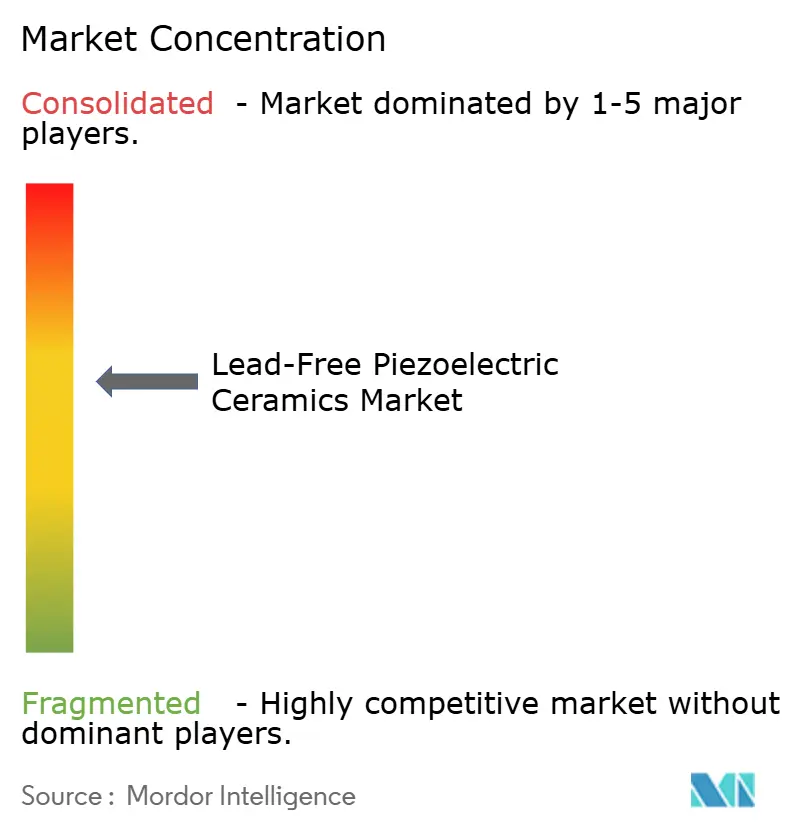
鉛フリー圧電セラミックス市場は適度に集中しており、日本およびドイツのメーカーが材料配合、一貫生産、および知的財産において強固な地位を占めています。Murata Manufacturing、TDK、KYOCERAは、垂直統合されたサプライチェーンと独自のKNNおよびBNT配合を通じて幅広い市場ポジションを持っています。CeramTecとPhysik Instrumente(PI)は医療および産業用センシング向けのBNT-BTアプローチを推進しています。一貫生産により、これらの企業は粉末品質、焼結条件、および部品レベルの認定をより厳密に管理できます。KYOCERAの2026年6月の米国特許出願は、d₃₁値が100 pC/N以上、キュリー温度が200℃以上のKNNセラミックスを説明しており、従来PZTグレード材料に依存してきた中温産業用途に対応する取り組みを示しています。NiterraとSamsung Electro-Mechanicsは、鉛フリー圧電活動を拡大するにあたり、既存のセラミックおよび電子部品能力を活用しています。
PI Ceramicは2025年4月、鉛フリーニオブ酸カリウムナトリウム(KNN)およびチタン酸ビスマスナトリウム(BNT)圧電セラミックスに関する取り組みが顧客向け開発活動に進展したと発表しました。同社はマイクロポンプ、超音波ネブライザー、高出力超音波トランスデューサー向けの共同開発プログラムを開始しました。CeramTecの医療用BNT-BT開示は、サプライヤーが用途特化型材料を使用して医療機器の認定をサポートするもう一つの例です。これらの動向は、競争を単に実験室結果だけでなく、実証された用途性能を持つ材料を提供する能力へとシフトさせています。TRS TechnologiesやPiezo Technologiesなどの小規模企業は、性能仕様が高出力生産経済よりも重視される単結晶および精密トランスデューサーのニッチ分野での地位を維持しています。これにより、大規模統合メーカーがより広い部品カテゴリーでペースを設定する中でも、専門サプライヤーの余地が残されています。
競合環境はまた、材料設計と焼結における進歩を反映しています。機械学習手法は組成開発のタイムラインを短縮し、材料能力を持つ十分な資金を持つ新規参入者をサポートできます。高度な焼結は生産の一貫性を改善できますが、プロセスの専門知識と設備投資が必要です。産業用センシングおよび防衛向けの中規模・用途特化型配合は、認定サイクルが厳しく、専用の高出力工具が正当化されない可能性があるため、依然として開かれた分野です。これらの用途は、カスタマイズされた組成と部品要件について顧客と密接に協力するサプライヤーを好む傾向があります。コスト重視の中国サプライヤーは、認定済み鉛フリー材料の価格プレミアムが限られている場合に競争し、確立されたサプライヤーは認定サポート、垂直統合製造、および独自配合によって差別化します。これらの技術的および生産能力が均等に分布していないため、市場は適度に集中したままです。したがって、バイヤーは材料データ、供給保証、および認定サポートを総合的に評価しなければならず、安定した生産ロットを提供するサプライヤーの能力は、報告された実験室結果と同様に重要である可能性があります。これは、粉末処理、焼結、部品設計、および用途試験を調整された開発プロセス内で結びつけることができる企業を有利にします。
鉛フリー圧電セラミックス産業のリーダー企業
-
Physik Instrumente (PI) SE & Co. KG.
-
CTS Corporation
-
CeramTec GmbH
-
Murata Manufacturing Co., Ltd.
-
TDK Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
鉛フリー圧電セラミックス市場 このレポートでカバーされる企業
- CeramTec GmbH
- CTS Corporation
- FUJI CERAMICS CORPORATION
- Johnson Matthey
- KEMET Corporation
- KYOCERA Corporation
- Murata Manufacturing Co., Ltd.
- Niterra Co., Ltd.
- Physik Instrumente (PI) SE & Co. KG.
- Piezo Technologies
- SAMSUNG ELECTRO-MECHANICS
- Sumitomo Chemical Co., Ltd.
- TDK Corporation
- TRS Technologies, Inc.
- Zibo Yuhai Electronic Ceramic Co., Ltd.
最近の産業開発事情 鉛フリー圧電セラミックス市場
- 2026年4月:Murata Manufacturing Co., Ltd.は、鉛を使用せず自動車温度範囲全体で動作する、自動車ADAS超音波センシング向けの初のAEC-Q200認定KNNベース圧電アクチュエーターシリーズを商業リリースしました。これは、鉛フリー圧電セラミックス市場においてTier-1部品メーカーから量産に入った初の自動車グレード鉛フリー圧電アクチュエーターとなりまし。
- 2025年4月:Physik InstrumenteのPI Ceramic部門は、鉛フリーKNNおよびBNT圧電セラミックス部品の製造上のブレークスルーを発表し、鉛フリー圧電セラミックス市場においてマイクロポンプ、超音波ネブライザー、高出力超音波トランスデューサーを対象とした顧客との共同開発プログラムを開始しました。
世界の鉛フリー圧電セラミックス市場レポートの調査範囲
鉛フリー圧電セラミックスは、有毒な鉛を使用せずに機械的応力を電気エネルギーに変換し、またその逆も行うセラミック材料です。これらの材料は、加えられた機械的応力に応じて電荷を生成し、逆に電界にさらされると機械的に変形します。
鉛フリー圧電セラミックス市場は、材料、構成、エンドユーザー産業、および地域によってセグメント化されています。材料別では、市場はニオブ酸カリウムナトリウム(KNN)、チタン酸ビスマスナトリウム(BNT)、チタン酸バリウム(BT)、およびその他の鉛フリー材料にセグメント化されています。構成別では、市場はモノリス、多層、および薄膜にセグメント化されています。エンドユーザー産業別では、市場は民生用電子機器および光電子工学、輸送、産業機器、医療、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における鉛フリー圧電セラミックスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ニオブ酸カリウムナトリウム(KNN) |
| チタン酸ビスマスナトリウム(BNT) |
| チタン酸バリウム(BT) |
| その他の鉛フリー材料 |
| モノリス |
| 多層 |
| 薄膜 |
| 民生用電子機器および光電子工学 |
| 輸送 |
| 産業機器 |
| 医療 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | ニオブ酸カリウムナトリウム(KNN) | |
| チタン酸ビスマスナトリウム(BNT) | ||
| チタン酸バリウム(BT) | ||
| その他の鉛フリー材料 | ||
| 構成別 | モノリス | |
| 多層 | ||
| 薄膜 | ||
| エンドユーザー産業別 | 民生用電子機器および光電子工学 | |
| 輸送 | ||
| 産業機器 | ||
| 医療 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
鉛フリー圧電セラミックス市場の現在の市場規模はどのくらいですか?
鉛フリー圧電セラミックス市場規模は2026年に355.89 ミリオン 米ドルと評価され、2027年の402.08 ミリオン 米ドルから2032年には745.74 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 13.15%で成長すると推定されています。
最も急速に成長しているエンドユーザー用途はどれですか?
輸送は最も急速に成長しているエンドユーザー用途であり、2032年にかけてCAGR 15.17%が予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2026年に40.17%の売上高シェアを占め、2032年にかけてCAGR 14.32%で成長すると予想されています。
鉛フリー材料の主な技術的課題は何ですか?
KNNおよび関連材料は、市販バージョンがソフトPZTのひずみおよび圧電応答に一致しない可能性があるため、高出力用途では部品の再設計が必要になる場合があります。アルカリおよびビスマスの焼結関連揮発もまた、一貫した大量生産をより困難にします。プロセス制御と焼結助剤は役立ちますが、製造の複雑さを増大させます。