
Tamaño y Participación del Mercado de Cerámicas Piezoeléctricas sin Plomo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
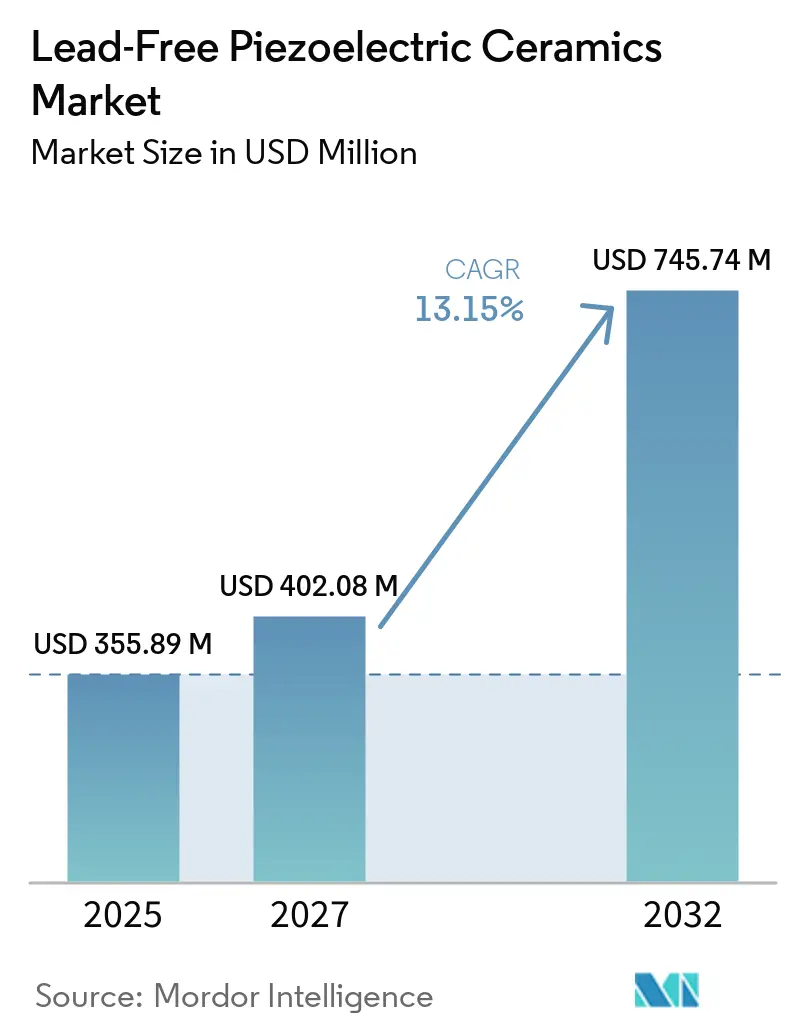
| Tamaño del Mercado (2027) | 402.08 Millones de dólares |
| Tamaño del Mercado (2032) | 745.74 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerámicas Piezoeléctricas sin Plomo por Mordor Intelligence
El tamaño del mercado de cerámicas piezoeléctricas sin plomo fue valorado en 355,89 millones de USD en 2026 y se estima que crecerá desde 402,08 millones de USD en 2027 hasta 745,74 millones de USD en 2032, a una CAGR del 13,15% durante el período de pronóstico (2027-2032). El crecimiento del mercado está vinculado a cambios regulatorios y avances en materiales de niobato de potasio y sodio (KNN) y titanato de sodio y bismuto (BNT). La exención RoHS para el plomo en cerámicas piezoeléctricas especificadas vence a finales de 2027, situando la calificación de materiales dentro de los ciclos de adquisición actuales. Como resultado, los participantes del mercado de cerámicas piezoeléctricas sin plomo están calificando alternativas junto con los programas de productos existentes en lugar de esperar a rediseños posteriores. Este momento otorga a los proveedores con formulaciones calificadas, procesos de sinterización controlados y datos de aplicación una posición más sólida en programas médicos, automotrices y electrónicos. El mercado de cerámicas piezoeléctricas sin plomo también se beneficia de la biocompatibilidad y el cumplimiento ambiental, que añaden valor más allá de la sustitución directa de materiales.
Conclusiones Clave del Informe
- Por material, KNN representó el 38,23% de la participación del mercado de cerámicas piezoeléctricas sin plomo en 2026 y se prevé que registre la CAGR más alta del 14,56% hasta 2032.
- Por configuración, los elementos monolíticos representaron el 46,45% de la participación de mercado en 2026, mientras que se prevé que las películas delgadas crezcan a una CAGR del 14,73% hasta 2032.
- Por industria de usuario final, el sector médico representó el 42,51% de la participación de mercado en 2026, mientras que se proyecta que el transporte avance a una CAGR del 15,17% hasta 2032.
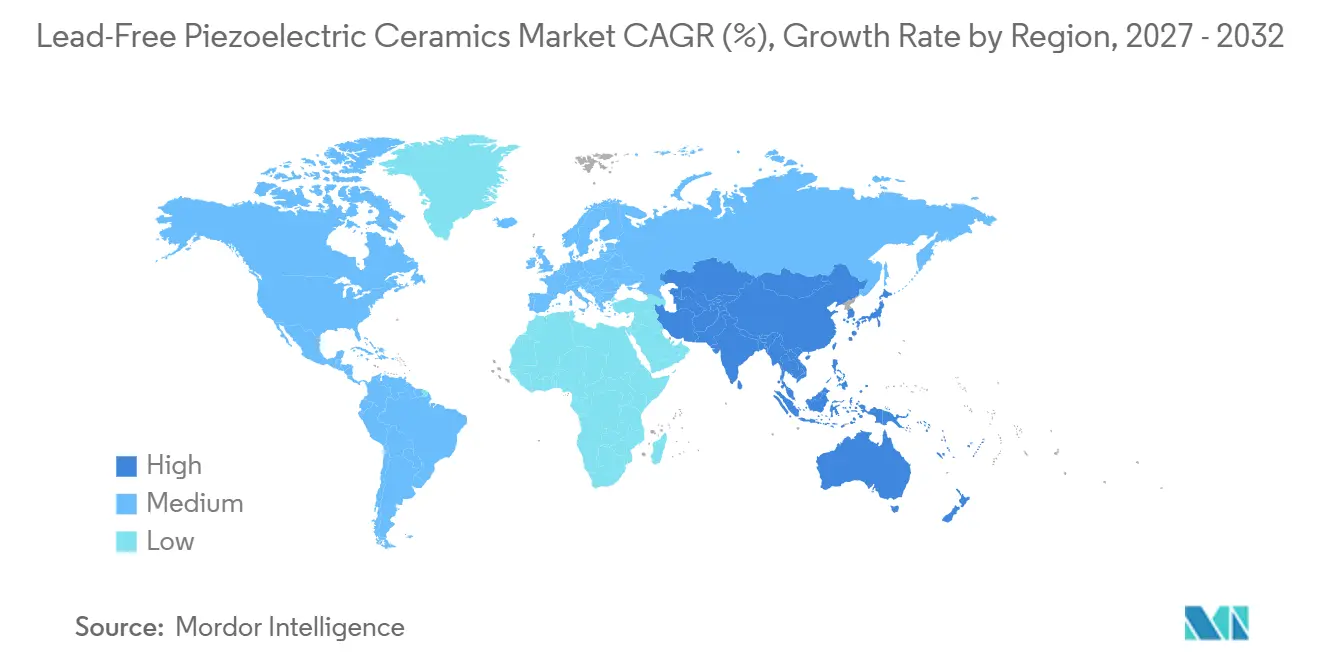
- Por geografía, Asia-Pacífico representó el 40,17% de la participación de mercado en 2026 y se prevé que registre una CAGR del 14,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos más Estrictos de Cumplimiento de RoHS y REACH | +3.0% | Global, con mayor intensidad en la UE y Asia Oriental | Corto plazo (≤ 2 años) |
| Adopción de Dispositivos de Imagen Médica y Terapéuticos | +2.8% | Global, concentrado en América del Norte, la UE y Japón | Mediano plazo (2-4 años) |
| Electrificación Automotriz y Detección Avanzada | +2.5% | Núcleo en APAC, con expansión hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| IoT, Recolección de Energía y Sensores Autoalimentados | +2.0% | Núcleo en APAC, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Demanda de Electrónica de Consumo y Componentes Miniaturizados | +1.5% | Núcleo en APAC, China, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos más Estrictos de Cumplimiento de RoHS y REACH
El vencimiento el 31 de diciembre de 2027 de la exención RoHS 7(c)-VI para cerámicas de Titanato Zirconato de Plomo (PZT) crea un plazo de calificación definido para los fabricantes de equipos originales industriales. La Directiva (UE) 2025/2363 afecta el calendario de adquisición de componentes que dependen de la exención existente. REACH también condiciona la selección de proveedores a través de cuadros de evaluación de adquisiciones, incluso cuando una exención formal sigue vigente. Los grandes compradores europeos del sector automotriz y de dispositivos médicos pueden tratar el contenido de plomo como un riesgo en la cadena de suministro antes de que un plazo legal exija la sustitución del material. Los exportadores chinos que venden en cadenas de suministro europeas se enfrentan tanto a los requisitos de RoHS a nivel de producto como al escrutinio de los clientes intermedios bajo REACH. Estas condiciones impulsan la demanda de alternativas conformes en el mercado de cerámicas piezoeléctricas sin plomo y amplían su relevancia en la fabricación asiática orientada a la exportación.
Adopción de Dispositivos de Imagen Médica y Terapéuticos
La demanda de cerámicas piezoeléctricas sin plomo en aplicaciones médicas está impulsada por los requisitos de biocompatibilidad y el impulso hacia sistemas de ultrasonido más pequeños. CeramTec anunció en febrero de 2025 una piezocerármica de Titanato de Bario y Sodio de Bismuto (BNT-BT) para aplicaciones de ultrasonido de alta potencia, detección de burbujas en infusiones y nebulización de fármacos. La empresa describió el material como con un rendimiento comparable al PZT en esos usos. Los programas de calificación de dispositivos médicos tardan varios años, por lo que el anuncio de un material puede preceder a una adopción más amplia en producción. Un estudio de 2025 reportó un dispositivo de imagen de ultrasonido portátil de 64 canales basado en Niobato de Potasio y Sodio (KNN) con una frecuencia central de 8,36 MHz y un ancho de banda superior al 40%, que permite el monitoreo vascular sin plomo[1]. Este conjunto de evidencia de rendimiento proporciona a los equipos de diseño médico un conjunto más amplio de opciones de transductores sin plomo para evaluación.
Electrificación Automotriz y Detección Avanzada
La electrificación de vehículos aumenta la necesidad de detección en sistemas de baterías, detección de proximidad y monitoreo estructural. Estas aplicaciones requieren respuesta rápida y bajo consumo de energía, que son características importantes de los componentes piezoeléctricos. El mercado de cerámicas piezoeléctricas sin plomo puede beneficiarse a medida que los desarrolladores automotrices evalúan alternativas que cumplan tanto con los requisitos de fiabilidad como de cumplimiento normativo. La actividad de calificación automotriz también afecta la selección de componentes años antes de que comience la producción del vehículo. Un premio de diseño de CTS Corporation para sensores de proximidad sin plomo destinados a la producción de vehículos de 2027 indica un vínculo entre el trabajo de calificación actual y la demanda futura. Los equipos automotrices pueden utilizar el trabajo de diseño inicial para examinar tanto la respuesta del material como el efecto más amplio de las nuevas formulaciones cerámicas en el empaquetado de dispositivos, la electrónica y la verificación del sistema. La evidencia de fiabilidad generada en programas automotrices también puede ser relevante para la detección industrial y la instrumentación médica, donde se aplican requisitos de validación comparables.
IoT, Recolección de Energía y Sensores Autoalimentados
Los nodos del Internet de las Cosas autoalimentados se alinean con las fortalezas actuales de los piezoeléctricos sin plomo, que ofrecen respuesta piezoeléctrica moderada, durabilidad mecánica y cumplimiento normativo. Un estudio de 2025 reportó un compuesto jerárquico de Niobato de Potasio y Sodio (KNN) con un valor g₃₃ de 73,04 × 10⁻³ V·m·N⁻¹ y una figura de mérito g₃₃ × d₃₃ de 17.311,6 × 10⁻¹⁵ m²·N⁻¹ para la recolección de energía ultrasónica inalámbrica. Las composiciones sin plomo también ofrecen atributos de biocompatibilidad y alineados con el Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) que pueden apoyar el monitoreo de salud portátil y la detección de tráfico integrada en pavimentos. Estos atributos reducen la fricción en las adquisiciones cuando el PZT genera preocupaciones sobre el contenido de plomo. También permiten a los diseñadores de dispositivos considerar la selección de materiales junto con el entorno operativo, particularmente cuando un sensor se lleva en el cuerpo o se instala en infraestructura pública. Una investigación publicada en 2025 mostró que los métodos de aprendizaje automático pueden acelerar el diseño de composiciones KNN y el mapeo predictivo de fases, acortando potencialmente el camino hacia materiales diseñados para bandas de frecuencia de vibración específicas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Rendimiento sin Plomo frente al PZT | -1.8% | Global, más agudo en América del Norte y la UE, usos de actuadores de alto rendimiento | Mediano plazo (2-4 años) |
| Volatilidad de Álcalis y Bismuto Durante la Sinterización | -1.2% | Global, el mayor impacto operativo en los centros de producción en volumen en APAC | Largo plazo (≥ 4 años) |
| Altos Costos de Fabricación y Escalabilidad Limitada de la Producción a Gran Escala | -1.5% | Global, más agudo entre los fabricantes de nivel medio en APAC y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Rendimiento sin Plomo frente al PZT
La brecha de rendimiento entre el KNN disponible comercialmente y el PZT de grado blando sigue siendo una restricción clave para los actuadores de alta especificación. El KNN sinterizado estándar típicamente ofrece valores d₃₃ de 120 a 200 pC/N, mientras que las variantes dopadas y texturizadas pueden alcanzar 350 a 400 pC/N. El PZT blando puede ofrecer 300 a 700 pC/N, dependiendo de la composición, lo que dificulta la sustitución directa en algunos diseños de alta potencia. El KNN es más competitivo en las figuras de mérito de recolección de energía y ancho de banda que en los requisitos de deformación por voltio. Por lo tanto, es probable que la adopción ocurra primero en aplicaciones de detección y recolección de energía, mientras que la actuación de alta potencia tardará más en hacer la transición. El mercado de cerámicas piezoeléctricas sin plomo debe acomodar el rediseño de componentes en aplicaciones donde el rendimiento del PZT no puede igualarse mediante una sustitución directa de material.
Volatilidad de Álcalis y Bismuto Durante la Sinterización
La volatilidad de álcalis y bismuto durante la sinterización a alta temperatura puede causar variación composicional a nivel de lote. Este problema es más difícil de gestionar a escala que en la producción de laboratorio, donde cargas más pequeñas permiten un control más estricto de la atmósfera de sinterización. En el KNN, el potasio y el sodio pueden evaporarse a diferentes velocidades por encima de 1.000°C, alterando la relación K/Na y desplazando el material de su límite de fase preferido. Los sistemas BNT enfrentan un riesgo similar por la volatilidad del bismuto por encima de 900°C, lo que puede reducir el acoplamiento electromecánico y aumentar las tasas de desecho. Un estudio de 2025 encontró que la sinterización a baja temperatura asistida por B₂O₃ puede reducir la pérdida de bismuto en compuestos BNT-BT-KNN[2]. El proceso añade pasos de ingeniería de polvos que aún no son estándar en líneas de alta producción, por lo que el desafío de fabricación sigue siendo relevante para el mercado de cerámicas piezoeléctricas sin plomo. Los controles más estrictos y los auxiliares de sinterización adicionales también aumentan la complejidad de fabricación, lo que puede limitar la expansión de capacidad entre los productores que carecen de capacidad de procesamiento especializado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
KNN Lidera los Ingresos y el CrecimientoKNN representó el 38,23% de la participación del mercado de cerámicas piezoeléctricas sin plomo en 2026 y se proyecta que crezca a una CAGR del 14,56% hasta 2032. Su posición refleja el despliegue comercial y la inversión en investigación que respaldan el desarrollo continuo de formulaciones. La estructura perovskita permite el ajuste composicional mediante sustituciones con antimonio, litio, tantalio o bismuto, lo que permite a los desarrolladores orientar la respuesta piezoeléctrica, la tolerancia a la temperatura y el comportamiento de procesamiento sin cambiar a una familia de materiales diferente. Un estudio de enero de 2025 reportó cerámicas KNN-Sb texturizadas con un valor d₃₃ cercano a 807 pC/N y un factor de acoplamiento electromecánico cercano al 88%. Este resultado respalda la evaluación continua del KNN para aplicaciones de transductores y actuadores. Proporciona a los diseñadores de componentes evidencia de que el KNN texturizado puede superar el rango de rendimiento típicamente asociado con el KNN sinterizado estándar.
BNT ocupa la segunda posición en ingresos en el análisis de materiales. El anuncio de CeramTec en febrero de 2025 sobre BNT-BT proporcionó un ejemplo orientado a la producción para ultrasonido médico y detección de burbujas. Esto es relevante porque los clientes médicos a menudo requieren largos períodos de calificación antes del uso en producción. BNT-BT también es aplicable al ultrasonido de alta potencia y la nebulización de fármacos, donde se requiere un rendimiento del material estable y repetible. BT sigue siendo adecuado para la detección de menor rendimiento en electrónica de consumo, aunque su menor temperatura de Curie limita su uso en entornos automotrices e industriales con condiciones térmicas exigentes. El KNN texturizado sigue siendo importante porque los enfoques de orientación de granos pueden mejorar la respuesta y reducir la brecha de rendimiento con el PZT. Una revisión de 2025 describió sistemas cerámicos sin plomo texturizados y su uso de enfoques de crecimiento de granos con plantilla.
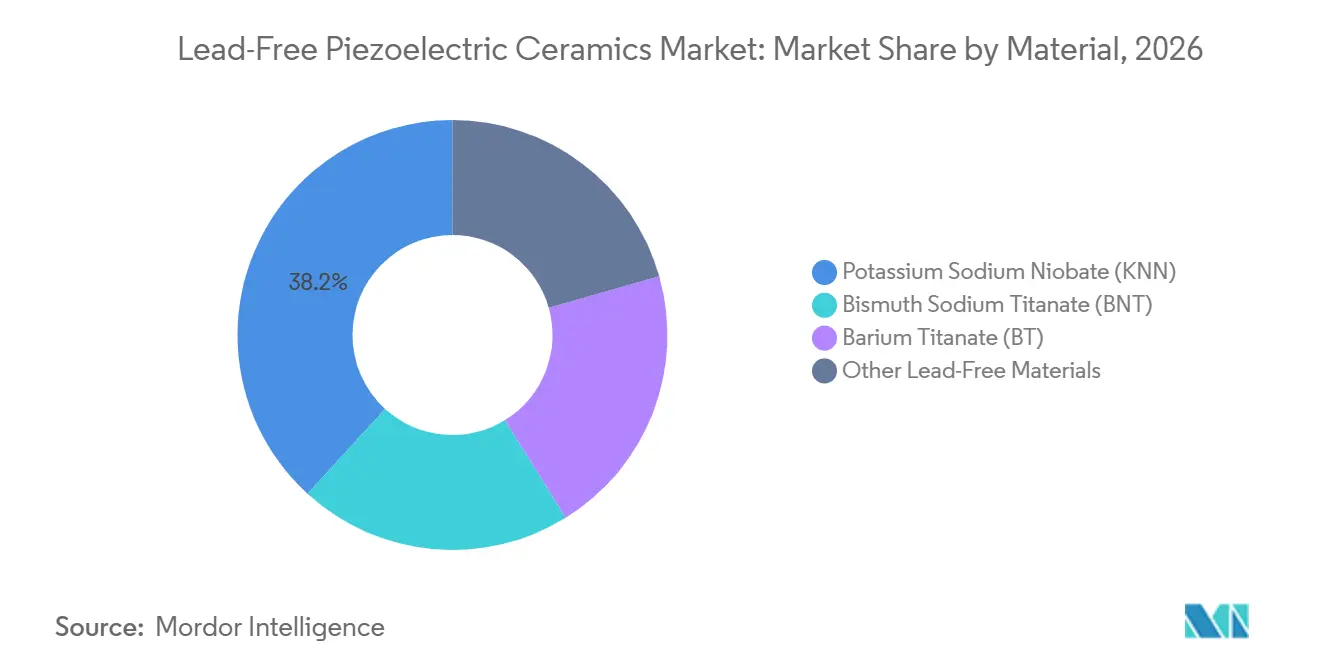
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Configuración:
El Monolito Mantiene la Escala Mientras las Películas Delgadas Crecen más RápidoLos elementos monolíticos representaron el 46,45% de la participación del mercado de cerámicas piezoeléctricas sin plomo en 2026. Su posición refleja el uso establecido en transductores ultrasónicos de volumen, sensores de medición de flujo y sistemas de actuación convencionales. Los fabricantes valoran sus métodos de producción probados y su menor costo por pieza. Las geometrías monolíticas también se alinean con las prácticas establecidas de la cadena de suministro de PZT, reduciendo los cambios de utillaje necesarios para la sustitución inicial. Esta forma es especialmente relevante para aplicaciones donde las dimensiones de componentes establecidas, el empaquetado y los procesos de ensamblaje son tan importantes como la formulación cerámica en sí. Los monolitos de KNN y BNT pueden, por lo tanto, ofrecer un primer paso práctico para los fabricantes que responden a los plazos de cumplimiento, proporcionando una vía de adopción que no requiere que cada aplicación haga la transición a una nueva arquitectura de dispositivo de inmediato.
Las configuraciones multicapa combinan mayor capacitancia con menor voltaje de accionamiento en diseños de apilamiento compactos. Un estudio de 2025 demostró actuadores multicapa basados en KNN con una deformación del 0,14% bajo 3 kV/mm y un valor d₃₃* de 466 pm/V. Estos resultados respaldan la posible calificación para sistemas de posicionamiento óptico de precisión y microfluídico. Son relevantes para dispositivos donde un apilamiento compacto debe producir un desplazamiento útil a un voltaje de accionamiento menor que un elemento de volumen. Se prevé que las películas delgadas registren una CAGR del 14,73% hasta 2032, impulsadas por su papel en los transductores ultrasónicos micromaquinados piezoeléctricos (PMUT) utilizados en parches de ultrasonido portátiles, sondas intraorales y nodos acústicos compactos. El desarrollo de PMUT difiere de los enfoques convencionales de sustitución en volumen y apoya dispositivos miniaturizados de propósito específico. El demostrado conjunto de ultrasonido KNN de 64 canales respalda el papel técnico de las películas delgadas en sistemas médicos portátiles.
Por Industria de Usuario Final:
El Sector Médico Lidera los Ingresos Mientras el Transporte se ExpandeEl sector médico representó el 42,51% de la participación del mercado de cerámicas piezoeléctricas sin plomo en 2026. Los transductores de imagen ultrasónica, los aplicadores terapéuticos, los detectores de burbujas y los sistemas de administración precisa de fármacos respaldan esta base de ingresos. El segmento también se beneficia del valor otorgado a la biocompatibilidad en dispositivos próximos al cuerpo. Aunque las exenciones de PZT para aplicaciones médicas pueden continuar, los equipos de adquisición pueden considerar el contenido de plomo como un riesgo en la cadena de suministro y de reputación, adelantando la evaluación de materiales antes de que una restricción formal exija la sustitución. Las aplicaciones médicas también tienen largos ciclos de verificación, por lo que la evidencia de materiales disponible a partir de 2026 puede orientar los programas de dispositivos que entren en producción varios años después.
Se proyecta que el transporte se expanda a una CAGR del 15,17% hasta 2032. Las plataformas de vehículos eléctricos de batería requieren detección para la integridad estructural de la batería, gradientes térmicos, estacionamiento y sistemas avanzados de asistencia al conductor. Las cerámicas piezoeléctricas ofrecen precisión, respuesta rápida y bajo consumo de energía en estas aplicaciones. Los fabricantes de vehículos y los proveedores de Nivel 1 deben verificar el rendimiento en los rangos de temperatura automotriz y bajo condiciones de fiabilidad exigentes. Los ciclos de adquisición automotriz vinculan la selección de componentes a la producción posterior del vehículo, por lo que la actividad de calificación actual puede dar forma a la demanda futura. Los equipos industriales siguen siendo un contribuyente importante a través de la detección de flujo, la limpieza ultrasónica y las pruebas no destructivas. La electrónica de consumo y la optoelectrónica siguen siendo los usos finales más sensibles al costo, ya que las cadenas de suministro de PZT establecidas se benefician de una amplia escala de fabricación.
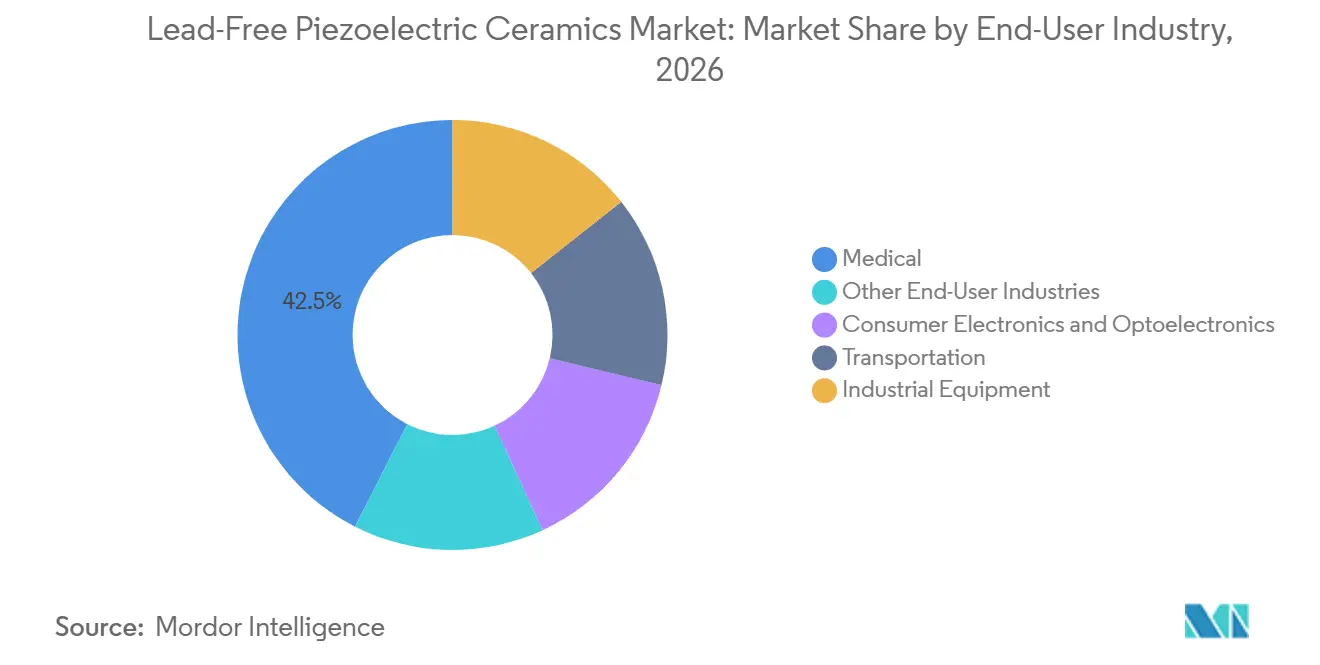
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Cerámicas Piezoeléctricas sin Plomo en Asia-Pacífico
Asia-Pacífico representó el 40,17% de la cuota del mercado de cerámicas piezoeléctricas sin plomo en 2026 y se espera que registre una CAGR del 14,32% hasta 2032. La región se beneficia de una amplia base de fabricación de electrónica, un sólido flujo académico en materiales cerámicos sin plomo y programas de investigación nacionales. Japón alberga a importantes proveedores como Murata, TDK, KYOCERA y Niterra, que ocupan posiciones comerciales significativas en los mercados de materiales KNN y BNT. Los programas de investigación de Japón apoyan la transición de los avances de laboratorio hacia formulaciones comerciales. Corea del Sur está invirtiendo en composiciones piezoeléctricas sin plomo para la háptica de pantallas OLED y dispositivos médicos. La Asociación de la Industria de Pantallas de Corea identificó los módulos actuadores piezoeléctricos sin plomo para paneles OLED como una prioridad nacional de investigación en 2025.
Mercado de Cerámicas Piezoeléctricas sin Plomo en China y América del Norte
China es un importante centro de fabricación de electrónica de consumo y también está ampliando su papel como productor. Proveedores como Zibo Yuhai apuntan a oportunidades de exportación con grados sin plomo competitivos en costos, ejerciendo presión sobre los márgenes de los proveedores de componentes de nivel medio en Europa y América del Norte. China también enfrenta expectativas de cumplimiento por parte de clientes que venden productos terminados en los mercados europeos. En América del Norte, la demanda está impulsada por programas de calificación de sensores automotrices y fabricantes de dispositivos médicos. Los ciclos de año modelo automotriz implican que las decisiones sobre componentes se toman con frecuencia mucho antes de que comience la producción. El mercado de cerámicas piezoeléctricas sin plomo en América del Norte tiene, por lo tanto, un flujo de demanda vinculado a la actividad de adquisiciones en 2024 y 2025, y a la producción planificada en 2027 y 2028.
Mercado de Cerámicas Piezoeléctricas sin Plomo en EMEA y América del Sur
El mercado europeo está estrechamente vinculado al plazo de la directiva RoHS de 2027. Alemania y Francia cuentan con importantes fabricantes de equipos originales del sector automotriz y cadenas de suministro de nivel 1, mientras que el Reino Unido alberga fabricantes de dispositivos médicos y sensores industriales que buscan opciones de materiales conformes. Estas condiciones sostienen la demanda de trabajos de calificación antes de que se actualicen los cuadros de evaluación de proveedores. América del Sur, Oriente Medio y África ocupan posiciones de ingresos menores en el mercado analizado. La base de producción de dispositivos médicos de Brasil presenta una oportunidad para los materiales sin plomo, mientras que Arabia Saudita ofrece demanda de sensores industriales que pueden respaldar aplicaciones a corto plazo. Es más probable que estas regiones más pequeñas dependan de materiales y componentes importados a medida que se desarrolla la demanda de aplicaciones locales. En todas las regiones, el mercado de cerámicas piezoeléctricas sin plomo está determinado por la interacción entre la capacidad de fabricación local, los requisitos de calificación de los clientes y el valor otorgado a los componentes sin plomo.
Panorama Competitivo
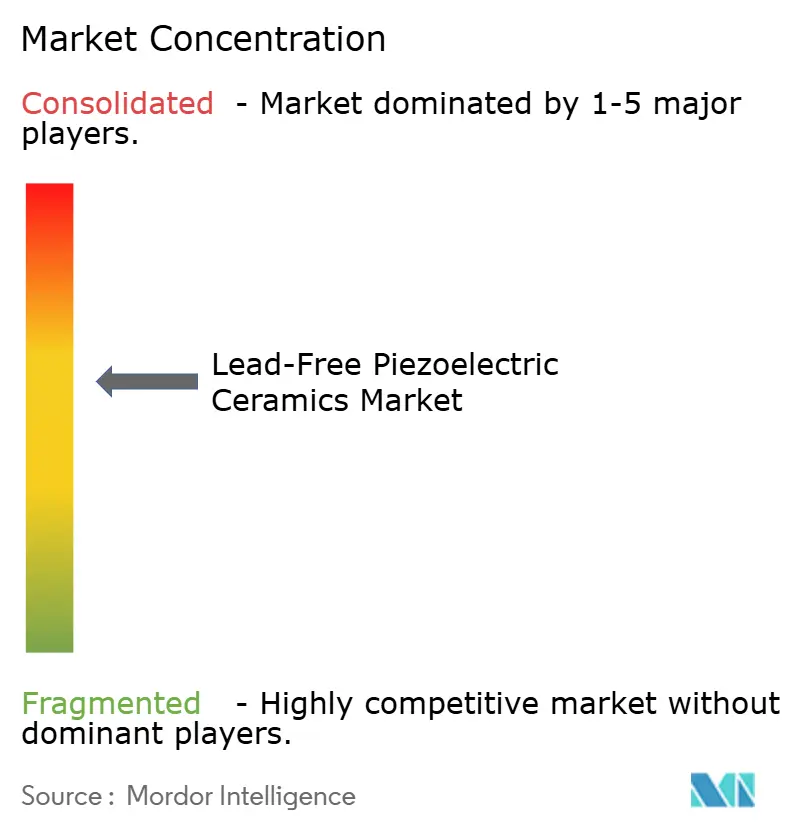
El mercado de cerámicas piezoeléctricas sin plomo está moderadamente consolidado, con fabricantes japoneses y alemanes que mantienen posiciones sólidas en formulaciones de materiales, producción integrada y propiedad intelectual. Murata Manufacturing, TDK y KYOCERA tienen amplias posiciones de mercado a través de cadenas de suministro verticalmente integradas y formulaciones propietarias de KNN y BNT. CeramTec y Physik Instrumente (PI) están avanzando en enfoques BNT-BT para detección médica e industrial. La producción integrada otorga a estas empresas un mayor control sobre la calidad del polvo, las condiciones de sinterización y la calificación a nivel de componente. La solicitud de patente estadounidense de KYOCERA de junio de 2026 describe cerámicas KNN con valores d₃₁ superiores a 100 pC/N y temperaturas de Curie superiores a 200°C, lo que indica un esfuerzo por abordar aplicaciones industriales de temperatura media que tradicionalmente han dependido de materiales de grado PZT. Niterra y Samsung Electro-Mechanics están aprovechando sus capacidades existentes en cerámica y componentes electrónicos a medida que expanden sus actividades piezoeléctricas sin plomo.
PI Ceramic anunció en abril de 2025 que su trabajo en cerámicas piezoeléctricas de niobato de potasio y sodio (KNN) y titanato de sodio y bismuto (BNT) sin plomo había avanzado hacia actividad de desarrollo orientada al cliente. La empresa abrió un programa de desarrollo conjunto para microbombas, nebulizadores ultrasónicos y transductores ultrasónicos de alta potencia. La divulgación médica de BNT-BT de CeramTec es otro ejemplo de un proveedor que utiliza materiales específicos para aplicaciones para apoyar la calificación en dispositivos médicos. Estos desarrollos desplazan la competencia hacia la capacidad de entregar materiales con rendimiento de aplicación demostrado, en lugar de únicamente resultados de laboratorio. Las empresas más pequeñas como TRS Technologies y Piezo Technologies mantienen posiciones en nichos de monocristales y transductores de precisión, donde las especificaciones de rendimiento tienen más peso que la economía de producción de alto volumen. Esto deja espacio para proveedores especializados incluso cuando los grandes fabricantes integrados marcan el ritmo en categorías de componentes más amplias.
El entorno competitivo también refleja los avances en el diseño de materiales y la sinterización. Los métodos de aprendizaje automático pueden acortar los plazos de desarrollo de composiciones y apoyar a nuevos participantes bien financiados con capacidades en materiales. La sinterización avanzada puede mejorar la consistencia de la producción, pero requiere experiencia en procesos e inversión de capital. Las formulaciones de producción media y específicas para aplicaciones de detección industrial y defensa siguen siendo áreas abiertas, ya que los ciclos de certificación son exigentes y el utillaje de alta producción dedicado puede no estar justificado. Estas aplicaciones tienden a favorecer a los proveedores que trabajan estrechamente con los clientes en composiciones y requisitos de componentes a medida. Los proveedores chinos orientados al costo compiten donde los materiales sin plomo certificados tienen una prima de precio limitada, mientras que los proveedores establecidos se diferencian a través del soporte de calificación, la fabricación verticalmente integrada y las formulaciones propietarias. El mercado sigue moderadamente concentrado porque estas capacidades técnicas y de producción no están distribuidas de manera uniforme. Los compradores deben, por lo tanto, evaluar los datos de materiales, la garantía de suministro y el soporte de calificación en conjunto, ya que la capacidad de un proveedor para proporcionar lotes de producción estables puede importar tanto como los resultados de laboratorio reportados. Esto favorece a las empresas que pueden vincular el procesamiento de polvos, la sinterización, el diseño de componentes y las pruebas de aplicación dentro de un proceso de desarrollo coordinado.
Líderes de la Industria de Cerámicas Piezoeléctricas sin Plomo
-
Physik Instrumente (PI) SE & Co. KG.
-
CTS Corporation
-
CeramTec GmbH
-
Murata Manufacturing Co., Ltd.
-
TDK Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerámicas Piezoeléctricas sin Plomo Empresas cubiertas en este informe
- CeramTec GmbH
- CTS Corporation
- FUJI CERAMICS CORPORATION
- Johnson Matthey
- KEMET Corporation
- KYOCERA Corporation
- Murata Manufacturing Co., Ltd.
- Niterra Co., Ltd.
- Physik Instrumente (PI) SE & Co. KG.
- Piezo Technologies
- SAMSUNG ELECTRO-MECHANICS
- Sumitomo Chemical Co., Ltd.
- TDK Corporation
- TRS Technologies, Inc.
- Zibo Yuhai Electronic Ceramic Co., Ltd.
Desarrollos recientes de la industria en Mercado de Cerámicas Piezoeléctricas sin Plomo
- Abril de 2026: Murata Manufacturing Co., Ltd. lanzó comercialmente la primera serie de actuadores piezoeléctricos basados en KNN calificados con AEC-Q200 para la detección ultrasónica de ADAS automotriz, operando en todo el rango de temperatura automotriz sin plomo. Esto marcó el primer actuador piezoeléctrico sin plomo de grado automotriz de un fabricante de componentes de Nivel 1 en entrar en producción en masa en el mercado de cerámicas piezoeléctricas sin plomo.
- Abril de 2025: La división PI Ceramic de Physik Instrumente anunció un avance de fabricación para componentes piezocerámicos de KNN y BNT sin plomo y abrió un programa de desarrollo conjunto con clientes orientado a microbombas, nebulizadores ultrasónicos y transductores ultrasónicos de alta potencia en el mercado de cerámicas piezoeléctricas sin plomo.
Alcance del Informe Global del Mercado de Cerámicas Piezoeléctricas sin Plomo
Las cerámicas piezoeléctricas sin plomo son materiales cerámicos que convierten el estrés mecánico en energía eléctrica, y viceversa, sin el uso de plomo tóxico. Estos materiales generan una carga eléctrica en respuesta al estrés mecánico aplicado y, a la inversa, se deforman mecánicamente cuando se someten a un campo eléctrico.
El mercado de cerámicas piezoeléctricas sin plomo está segmentado por material, configuración, industria de usuario final y geografía. Por material, el mercado está segmentado en niobato de potasio y sodio (KNN), titanato de sodio y bismuto (BNT), titanato de bario (BT) y otros materiales sin plomo. Por configuración, el mercado está segmentado en monolitos, multicapa y películas delgadas. Por industria de usuario final, el mercado está segmentado en electrónica de consumo y optoelectrónica, transporte, equipos industriales, médico y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para cerámicas piezoeléctricas sin plomo en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Niobato de Potasio y Sodio (KNN) |
| Titanato de Sodio y Bismuto (BNT) |
| Titanato de Bario (BT) |
| Otros Materiales sin Plomo |
| Monolito |
| Multicapa |
| Películas Delgadas |
| Electrónica de Consumo y Optoelectrónica |
| Transporte |
| Equipos Industriales |
| Médico |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Niobato de Potasio y Sodio (KNN) | |
| Titanato de Sodio y Bismuto (BNT) | ||
| Titanato de Bario (BT) | ||
| Otros Materiales sin Plomo | ||
| Por Configuración | Monolito | |
| Multicapa | ||
| Películas Delgadas | ||
| Por Industria de Usuario Final | Electrónica de Consumo y Optoelectrónica | |
| Transporte | ||
| Equipos Industriales | ||
| Médico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cerámicas Piezoeléctricas sin Plomo?
El tamaño del mercado de cerámicas piezoeléctricas sin plomo fue valorado en 355,89 millones de USD en 2026 y se estima que crecerá desde 402,08 millones de USD en 2027 hasta 745,74 millones de USD en 2032, a una CAGR del 13,15% durante el período de pronóstico (2027-2032).
¿Qué aplicación de usuario final está creciendo más rápido?
El transporte es la aplicación de usuario final de más rápido crecimiento, con una CAGR proyectada del 15,17% hasta 2032.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico tiene una participación de ingresos del 40,17% en 2026 y se espera que crezca a una CAGR del 14,32% hasta 2032.
¿Cuál es el principal desafío técnico para los materiales sin plomo?
El KNN y los materiales relacionados pueden requerir el rediseño de componentes para aplicaciones de alta potencia porque las versiones disponibles comercialmente pueden no igualar la deformación y la respuesta piezoeléctrica del PZT blando. La volatilidad durante la sinterización de álcalis y bismuto también hace que la fabricación consistente en alto volumen sea más difícil. Los controles de proceso y los auxiliares de sinterización pueden ayudar, pero añaden complejidad de fabricación.