
Marktgröße und Marktanteil für bleifreie piezoelektrische Keramiken
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 402.08 Millionen US-Dollar |
| Marktgröße (2032) | 745.74 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.15 % |
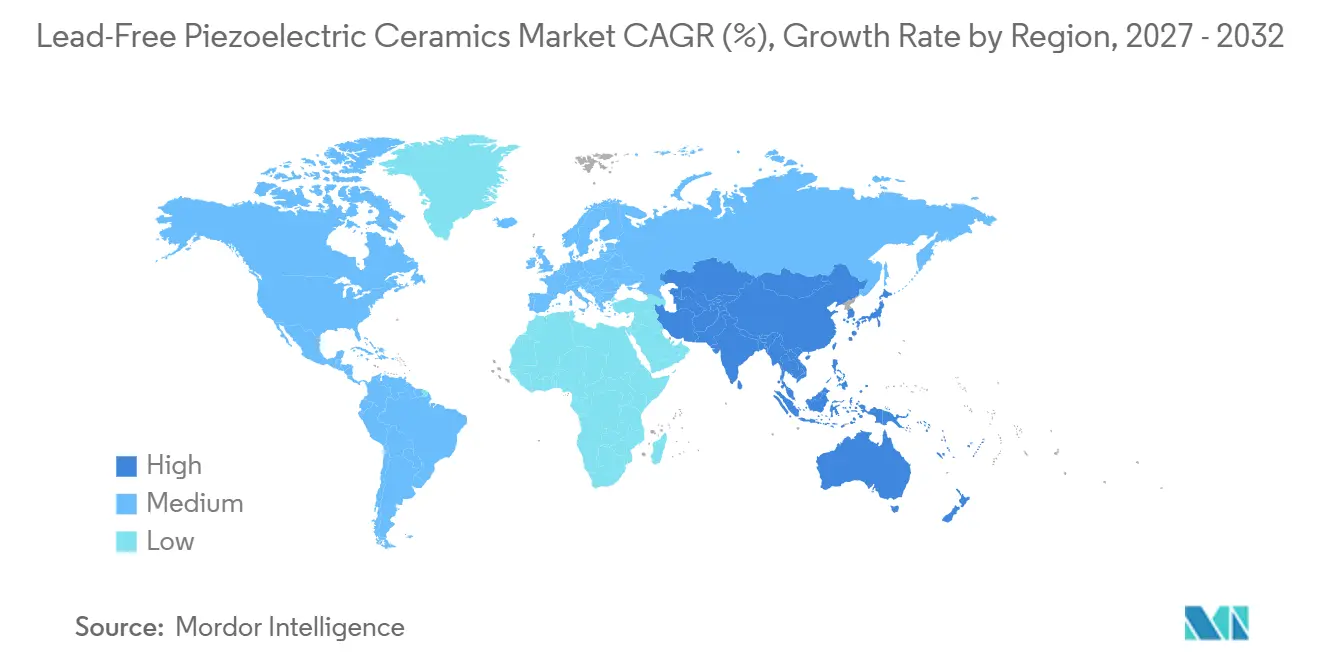
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
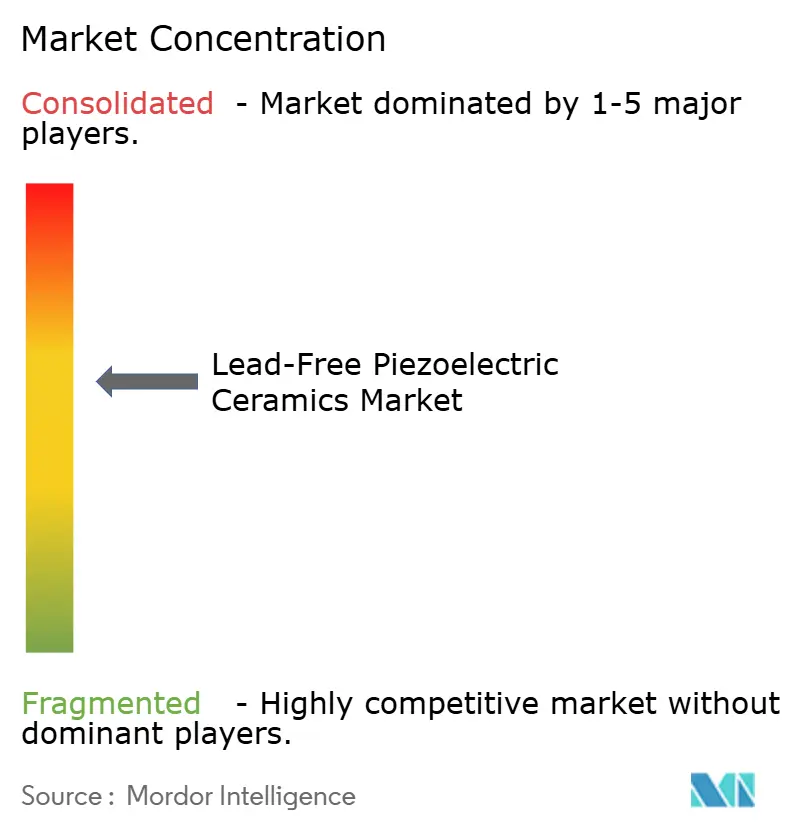
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für bleifreie piezoelektrische Keramiken von Mordor Intelligence
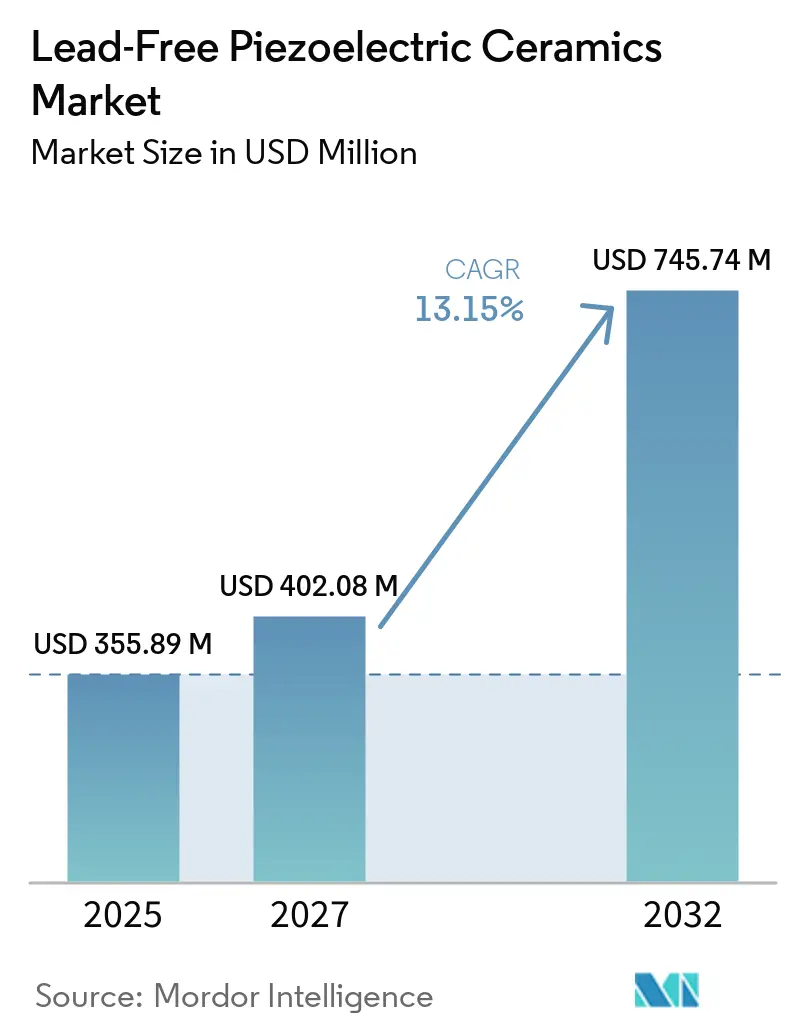
Die Marktgröße für bleifreie piezoelektrische Keramiken wurde im Jahr 2026 auf 355,89 Millionen USD geschätzt und soll von 402,08 Millionen USD im Jahr 2027 auf 745,74 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,15 % während des Prognosezeitraums (2027–2032). Das Marktwachstum ist mit regulatorischen Änderungen und Materialfortschritten bei Kalium-Natrium-Niobat (KNN) und Bismut-Natrium-Titanat (BNT) verbunden. Die RoHS-Ausnahmeregelung für Blei in bestimmten piezoelektrischen Keramiken läuft Ende 2027 aus, wodurch die Materialqualifizierung in aktuelle Beschaffungszyklen fällt. Infolgedessen qualifizieren Marktteilnehmer im Markt für bleifreie piezoelektrische Keramiken Alternativen parallel zu bestehenden Produktprogrammen, anstatt auf spätere Neuentwürfe zu warten. Dieses Timing verschafft Lieferanten mit qualifizierten Formulierungen, kontrollierten Sinterprozessen und Anwendungsdaten eine stärkere Position in Medizin-, Automobil- und Elektronikprogrammen. Der Markt für bleifreie piezoelektrische Keramiken profitiert zudem von Biokompatibilität und Umweltkonformität, die über den direkten Materialaustausch hinaus Mehrwert schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt KNN im Jahr 2026 einen Marktanteil von 38,23 % am Markt für bleifreie piezoelektrische Keramiken und soll bis 2032 die höchste CAGR von 14,56 % verzeichnen.
- Nach Konfiguration entfielen im Jahr 2026 46,45 % des Marktanteils auf Monolithkomponenten, während Dünnschichten bis 2032 voraussichtlich mit einer CAGR von 14,73 % wachsen werden.
- Nach Endverbraucherbranche hielt der Medizinbereich im Jahr 2026 einen Marktanteil von 42,51 %, während der Transportsektor bis 2032 voraussichtlich mit einer CAGR von 15,17 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 40,17 %, und die Region soll bis 2032 eine CAGR von 14,32 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere RoHS- und REACH-Konformitätsanforderungen | +3.0% | Global, mit der höchsten Intensität in der EU und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Einsatz medizinischer Bildgebungs- und Therapiegeräte | +2.8% | Global, konzentriert in Nordamerika, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Fahrzeugelektrifizierung und fortschrittliche Sensorik | +2.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| IoT, Energiegewinnung und selbstversorgende Sensoren | +2.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Unterhaltungselektronik und miniaturisierten Komponenten | +1.5% | Asien-Pazifik als Kern, China, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere RoHS- und REACH-Konformitätsanforderungen
Das Auslaufen der RoHS-Ausnahmeregelung 7(c)-VI für Bleizirkonat-Titanat (PZT)-Keramiken am 31. Dezember 2027 schafft eine definierte Qualifizierungsfrist für industrielle Erstausrüster. Die Richtlinie (EU) 2025/2363 beeinflusst den Zeitplan der Komponentenbeschaffung, die auf die bestehende Ausnahmeregelung angewiesen ist. REACH beeinflusst auch die Lieferantenauswahl über Beschaffungs-Scorecards, selbst wenn eine formelle Ausnahmeregelung noch in Kraft ist. Große europäische Automobil- und Medizingerätehersteller können Bleigehalt als Lieferkettenrisiko betrachten, bevor eine gesetzliche Frist den Materialaustausch erfordert. Chinesische Exporteure, die in europäische Lieferketten liefern, sehen sich sowohl produktbezogenen RoHS-Anforderungen als auch der Prüfung durch vorgelagerte Kunden im Rahmen von REACH ausgesetzt. Diese Bedingungen treiben die Nachfrage nach konformen Alternativen im Markt für bleifreie piezoelektrische Keramiken und erweitern dessen Relevanz in der exportorientierten asiatischen Fertigung.
Einsatz medizinischer Bildgebungs- und Therapiegeräte
Die Nachfrage nach bleifreien piezoelektrischen Keramiken in medizinischen Anwendungen wird durch Biokompatibilitätsanforderungen und den Trend zu kleineren Ultraschallsystemen angetrieben. CeramTec kündigte im Februar 2025 eine Bismut-Natrium-Titanat–Bariumtitanat (BNT-BT)-Piezokeramik für Hochleistungsultraschall, Infusionsblasendetektions- und Medikamentenverneblungsanwendungen an. Das Unternehmen beschrieb das Material als in diesen Anwendungen mit PZT vergleichbar in der Leistung. Qualifizierungsprogramme für Medizingeräte dauern mehrere Jahre, sodass eine Materialankündigung einer breiteren Produktionseinführung vorausgehen kann. Eine Studie aus dem Jahr 2025 berichtete über einen 64-Kanal-Ultraschallimager zum Tragen am Körper auf Basis von Kalium-Natrium-Niobat (KNN) mit einer Mittenfrequenz von 8,36 MHz und einer Bandbreite von über 40 %, der vaskuläres Monitoring ohne Blei ermöglicht[1]. Diese Sammlung von Leistungsnachweisen bietet medizinischen Entwicklungsteams eine breitere Auswahl an bleifreien Wandleroptionen zur Evaluierung.
Fahrzeugelektrifizierung und fortschrittliche Sensorik
Die Fahrzeugelektrifizierung erhöht den Bedarf an Sensorik in Batteriesystemen, Näherungserkennung und Strukturüberwachung. Diese Anwendungen erfordern schnelle Reaktion und geringen Stromverbrauch, was wichtige Eigenschaften piezoelektrischer Komponenten sind. Der Markt für bleifreie piezoelektrische Keramiken kann davon profitieren, da Automobilentwickler Alternativen evaluieren, die sowohl Zuverlässigkeits- als auch Konformitätsanforderungen erfüllen. Automobilqualifizierungsaktivitäten beeinflussen auch die Komponentenauswahl Jahre vor Beginn der Fahrzeugproduktion. Ein Design-in-Auftrag von CTS Corporation für bleifreie Näherungssensoren für die Fahrzeugproduktion 2027 zeigt den Zusammenhang zwischen aktueller Qualifizierungsarbeit und späterer Nachfrage. Automobilteams können frühe Design-in-Arbeit nutzen, um sowohl das Materialverhalten als auch die breiteren Auswirkungen neuer Keramikformulierungen auf Geräteverpackung, Elektronik und Systemverifikation zu untersuchen. Zuverlässigkeitsnachweise aus Automobilprogrammen können auch für industrielle Sensorik und medizinische Instrumente relevant sein, wo vergleichbare Validierungsanforderungen gelten.
IoT, Energiegewinnung und selbstversorgende Sensoren
Selbstversorgende Knoten des Internets der Dinge passen zu den aktuellen Stärken bleifreier Piezoelektrika, die moderate piezoelektrische Reaktion, mechanische Haltbarkeit und regulatorische Konformität bieten. Eine Studie aus dem Jahr 2025 berichtete über ein hierarchisches Kalium-Natrium-Niobat (KNN)-Komposit mit einem g₃₃-Wert von 73,04 × 10⁻³ V·m·N⁻¹ und einem g₃₃ × d₃₃-Gütefaktor von 17.311,6 × 10⁻¹⁵ m²·N⁻¹ für drahtlose Ultraschall-Energiegewinnung. Bleifreie Zusammensetzungen bieten auch Biokompatibilität und Attribute gemäß der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH), die tragbares Gesundheitsmonitoring und in Fahrbahnen eingebettete Verkehrssensorik unterstützen können. Diese Eigenschaften reduzieren Beschaffungshürden, wo PZT Bedenken hinsichtlich des Bleigehalts aufwirft. Sie ermöglichen es Geräteentwicklern auch, die Materialauswahl zusammen mit der Betriebsumgebung zu berücksichtigen, insbesondere wenn ein Sensor am Körper getragen oder in öffentlicher Infrastruktur installiert wird. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass maschinelle Lernmethoden die KNN-Zusammensetzungsentwicklung und prädiktive Phasenkartierung beschleunigen können, was den Weg zu Materialien, die für spezifische Schwingungsfrequenzbänder ausgelegt sind, potenziell verkürzt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungslücken bleifreier Materialien gegenüber PZT | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und der EU bei Hochleistungsaktoren | Mittelfristig (2–4 Jahre) |
| Alkali- und Bismutflüchtigkeit beim Sintern | -1.2% | Global, höchste betriebliche Auswirkung in Volumenproduktionszentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hohe Fertigungskosten und begrenzte Skalierbarkeit der Großserienproduktion | -1.5% | Global, am stärksten ausgeprägt bei mittelständischen Herstellern in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungslücken bleifreier Materialien gegenüber PZT
Die Leistungslücke zwischen kommerziell verfügbarem KNN und weichgradigem PZT bleibt eine wesentliche Einschränkung für Hochspezifikationsaktoren. Standard-gesintertes KNN liefert typischerweise d₃₃-Werte von 120 bis 200 pC/N, während dotierte und texturierte Varianten 350 bis 400 pC/N erreichen können. Weiches PZT kann je nach Zusammensetzung 300 bis 700 pC/N liefern, was einen direkten Ersatz bei einigen Hochleistungsdesigns schwierig macht. KNN ist bei Gütefaktoren der Energiegewinnung und Bandbreite wettbewerbsfähiger als bei Dehnungs-pro-Volt-Anforderungen. Die Einführung wird daher wahrscheinlich zuerst in Sensorik- und Energiegewinnungsanwendungen erfolgen, während der Übergang bei Hochleistungsaktoren länger dauern wird. Der Markt für bleifreie piezoelektrische Keramiken muss Komponentenneugestaltungen in Anwendungen berücksichtigen, bei denen die PZT-Leistung nicht durch einen direkten Materialaustausch erreicht werden kann.
Alkali- und Bismutflüchtigkeit beim Sintern
Alkali- und Bismutflüchtigkeit beim Hochtemperatursintern kann zu chargenweisen Zusammensetzungsschwankungen führen. Dieses Problem ist im großen Maßstab schwieriger zu beherrschen als in der Laborproduktion, wo kleinere Chargen eine engere Kontrolle der Sinteratmosphäre ermöglichen. Bei KNN können Kalium und Natrium oberhalb von 1.000 °C mit unterschiedlichen Raten verdampfen, was das K/Na-Verhältnis verändert und das Material von seiner bevorzugten Phasengrenze wegbewegt. BNT-Systeme sind einem ähnlichen Risiko durch Bismutflüchtigkeit oberhalb von 900 °C ausgesetzt, was die elektromechanische Kopplung verringern und die Ausschussraten erhöhen kann. Eine Studie aus dem Jahr 2025 ergab, dass B₂O₃-unterstütztes Niedertemperatursintern den Bismutverlust in BNT-BT-KNN-Kompositen reduzieren kann[2]. Das Verfahren fügt Pulveraufbereitungsschritte hinzu, die auf Hochleistungslinien noch nicht standardmäßig sind, sodass die Fertigungsherausforderung für den Markt für bleifreie piezoelektrische Keramiken weiterhin relevant bleibt. Engere Kontrollen und zusätzliche Sinterhilfsmittel erhöhen auch die Fertigungskomplexität, was die Kapazitätserweiterung bei Herstellern ohne spezialisierte Verarbeitungskompetenz einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
KNN führt bei Umsatz und WachstumKNN hielt im Jahr 2026 einen Marktanteil von 38,23 % am Markt für bleifreie piezoelektrische Keramiken und soll bis 2032 mit einer CAGR von 14,56 % wachsen. Seine Position spiegelt die kommerzielle Einführung und Forschungsinvestitionen wider, die eine kontinuierliche Formulierungsentwicklung unterstützen. Die Perowskitstruktur ermöglicht die Zusammensetzungsanpassung durch Substitutionen mit Antimon, Lithium, Tantal oder Bismut, sodass Entwickler piezoelektrische Reaktion, Temperaturtoleranz und Verarbeitungsverhalten anpassen können, ohne zu einer anderen Materialfamilie zu wechseln. Eine Studie vom Januar 2025 berichtete über texturierte KNN-Sb-Keramiken mit einem d₃₃-Wert nahe 807 pC/N und einem elektromechanischen Kopplungsfaktor nahe 88 %. Dieses Ergebnis unterstützt die laufende Evaluierung von KNN für Wandler- und Aktoranwendungen. Es liefert Komponentenentwicklern den Nachweis, dass texturiertes KNN den Leistungsbereich überschreiten kann, der typischerweise mit Standard-gesintertem KNN verbunden ist.
BNT hält die zweite Umsatzposition in der Materialanalyse. CeramTecs BNT-BT-Ankündigung vom Februar 2025 lieferte ein produktionsorientiertes Beispiel für medizinischen Ultraschall und Blasendetektion. Dies ist relevant, da medizinische Kunden oft lange Qualifizierungszeiträume vor der Produktionsverwendung benötigen. BNT-BT ist auch für Hochleistungsultraschall und Medikamentenvernebelung anwendbar, wo stabile und reproduzierbare Materialeigenschaften erforderlich sind. BT bleibt für Sensorik mit geringerer Leistung in der Unterhaltungselektronik geeignet, obwohl seine niedrigere Curie-Temperatur seine Verwendung in Automobil- und Industrieumgebungen mit anspruchsvollen thermischen Bedingungen einschränkt. Texturiertes KNN bleibt wichtig, da Kornorientierungsansätze die Reaktion verbessern und die Leistungslücke zu PZT verringern können. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb texturierte bleifreie Keramiksysteme und deren Verwendung von Ansätzen zum templatgesteuerten Kornwachstum.
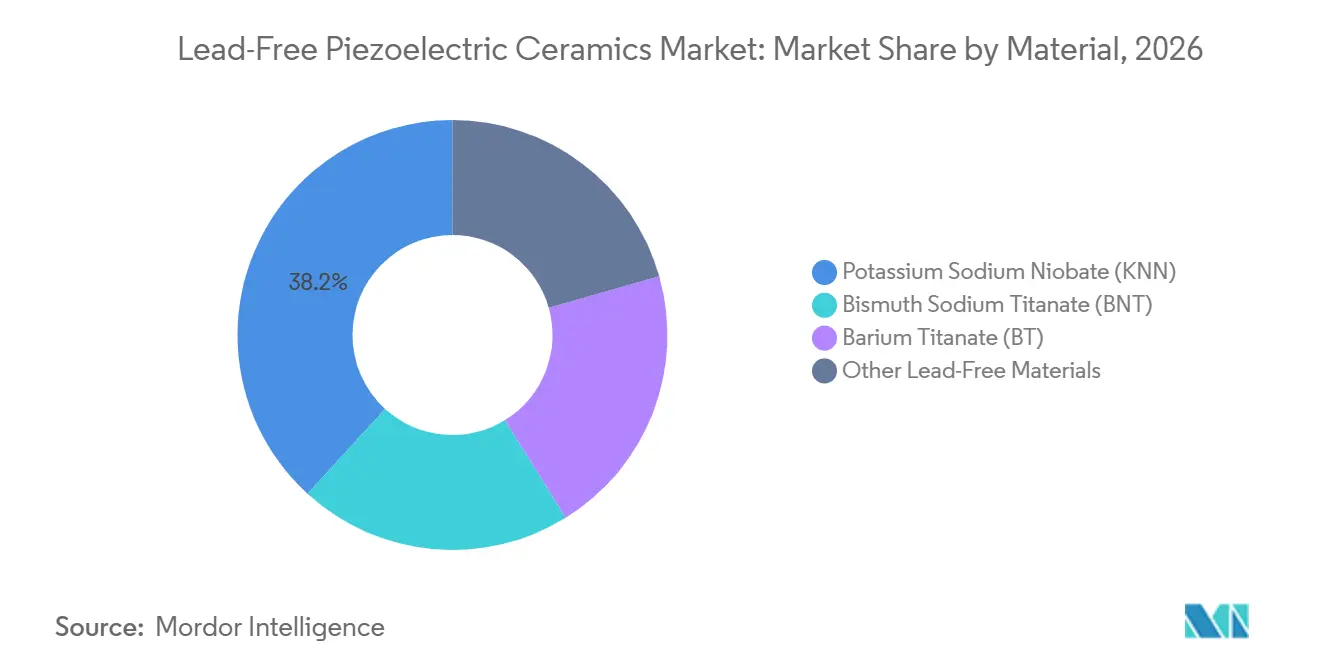
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konfiguration:
Monolith behält Skalenvorteile, während Dünnschichten am schnellsten wachsenMonolithische Elemente entfielen im Jahr 2026 auf 46,45 % des Marktanteils am Markt für bleifreie piezoelektrische Keramiken. Ihre Position spiegelt den etablierten Einsatz in Ultraschallwandlern für Massengüter, Durchflussmesssensoren und konventionellen Aktorsystemen wider. Hersteller schätzen ihre bewährten Produktionsmethoden und niedrigeren Stückkosten. Monolithische Geometrien passen auch zu etablierten PZT-Lieferkettenverfahren und reduzieren die erforderlichen Werkzeugänderungen für den anfänglichen Austausch. Diese Form ist besonders relevant für Anwendungen, bei denen etablierte Komponentenabmessungen, Verpackung und Montageprozesse ebenso wichtig sind wie die Keramikformulierung selbst. KNN- und BNT-Monolithe können daher einen praktischen ersten Schritt für Hersteller bieten, die auf Konformitätsfristen reagieren, und einen Einführungspfad bieten, der nicht erfordert, dass jede Anwendung sofort auf eine neue Gerätearchitektur umgestellt wird.
Mehrschichtkonfigurationen kombinieren höhere Kapazität mit niedrigerer Antriebsspannung in kompakten Stapeldesigns. Eine Studie aus dem Jahr 2025 demonstrierte KNN-basierte Mehrschichtaktoren mit 0,14 % Dehnung unter 3 kV/mm und einem d₃₃*-Wert von 466 pm/V. Diese Ergebnisse unterstützen die potenzielle Qualifizierung für präzise optische und mikrofluidische Positioniersysteme. Sie sind relevant für Geräte, bei denen ein kompakter Stapel bei einer niedrigeren Antriebsspannung als ein Massenelement nützliche Auslenkung erzeugen muss. Dünnschichten sollen bis 2032 eine CAGR von 14,73 % verzeichnen, angetrieben durch ihre Rolle in piezoelektrischen mikromechanischen Ultraschallwandlern (PMUTs), die in tragbaren Ultraschallpflastern, intraoralen Sonden und kompakten akustischen Knoten eingesetzt werden. Die PMUT-Entwicklung unterscheidet sich von konventionellen Massenersatzansätzen und unterstützt zweckgebaute Miniaturgeräte. Das demonstrierte 64-Kanal-KNN-Ultraschallarray unterstützt die technische Rolle von Dünnschichten in tragbaren medizinischen Systemen.
Nach Endverbraucherbranche:
Medizin führt beim Umsatz, während Transport expandiertDer Medizinbereich entfiel im Jahr 2026 auf 42,51 % des Marktanteils am Markt für bleifreie piezoelektrische Keramiken. Ultraschallbildgebungswandler, therapeutische Applikatoren, Blasendetektoren und präzise Medikamentenabgabesysteme stützen diese Umsatzbasis. Das Segment profitiert auch von dem Wert, der der Biokompatibilität in körpernahen Geräten beigemessen wird. Obwohl PZT-Ausnahmeregelungen für medizinische Anwendungen möglicherweise fortbestehen, können Beschaffungsteams den Bleigehalt als Lieferketten- und Reputationsrisiko betrachten, was die Materialevaluierung vor einer formellen Einschränkung vorverlagert, die einen Austausch erfordert. Medizinische Anwendungen haben auch lange Verifikationszyklen, sodass Materialnachweise, die ab 2026 verfügbar sind, Geräteprogramme leiten können, die mehrere Jahre später in die Produktion gehen.
Der Transport soll bis 2032 mit einer CAGR von 15,17 % expandieren. Batterieelektrische Fahrzeugplattformen erfordern Sensorik für die strukturelle Integrität der Batterie, thermische Gradienten, Parken und fortschrittliche Fahrerassistenzsysteme. Piezoelektrische Keramiken bieten Präzision, schnelle Reaktion und geringen Stromverbrauch in diesen Anwendungen. Fahrzeughersteller und Tier-1-Zulieferer müssen die Leistung über Automobiltemperaturbereiche und unter anspruchsvollen Zuverlässigkeitsbedingungen verifizieren. Automobilbeschaffungszyklen verknüpfen die Komponentenauswahl mit der nachfolgenden Fahrzeugproduktion, sodass aktuelle Qualifizierungsaktivitäten die zukünftige Nachfrage prägen können. Industrieausrüstung bleibt ein wichtiger Beitragsfaktor durch Durchflusssensorik, Ultraschallreinigung und zerstörungsfreie Prüfung. Unterhaltungselektronik und Optoelektronik bleiben die kostenempfindlichsten Endanwendungen, da etablierte PZT-Lieferketten von umfangreichen Fertigungskapazitäten profitieren.
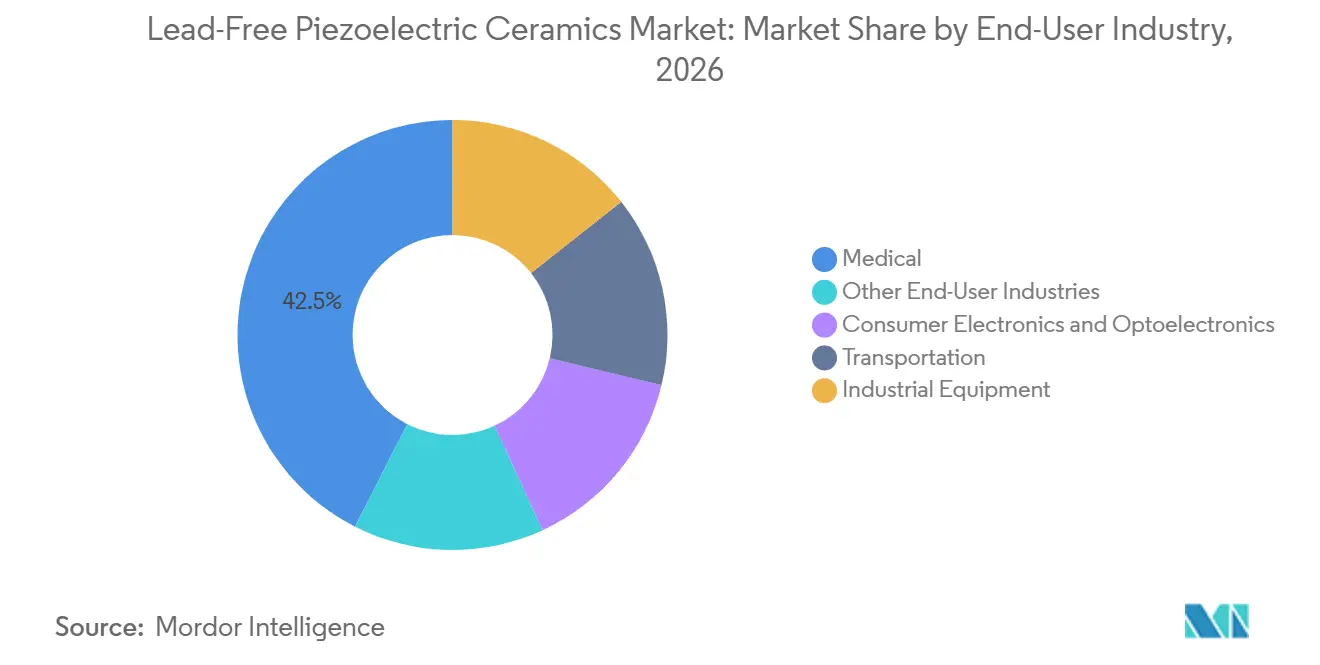
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für bleifreie piezoelektrische Keramiken
Der asiatisch-pazifische Raum hatte im Jahr 2026 einen Anteil von 40,17 % am Markt für bleifreie piezoelektrische Keramiken und wird voraussichtlich bis 2032 eine CAGR von 14,32 % verzeichnen. Die Region profitiert von einer großen Fertigungsbasis für Elektronik, einer aktiven akademischen Pipeline für bleifreie Keramikmaterialien sowie inländischen Forschungsprogrammen. Japan beherbergt bedeutende Anbieter wie Murata, TDK, KYOCERA und Niterra, die starke kommerzielle Positionen in den Märkten für KNN- und BNT-Materialien innehaben. Japans Forschungsprogramme unterstützen den Übergang von Laborfortschritten hin zu kommerziellen Formulierungen. Südkorea investiert in bleifreie piezoelektrische Zusammensetzungen für OLED-Display-Haptik und Medizinprodukte. Die Korea Display Industry Association hat bleifreie piezoelektrische Aktuatormodule für OLED-Panels im Jahr 2025 als nationale Forschungspriorität eingestuft.
Markt für bleifreie piezoelektrische Keramiken in China und Nordamerika
China ist ein bedeutendes Zentrum der Unterhaltungselektronikfertigung und baut seine Rolle als Produzent weiter aus. Anbieter wie Zibo Yuhai zielen auf Exportmöglichkeiten mit kosteneffizienten, bleifreien Qualitäten ab und üben damit Druck auf die Margen mittelständischer Komponentenlieferanten in Europa und Nordamerika aus. China sieht sich zudem mit Compliance-Anforderungen von Kunden konfrontiert, die Fertigprodukte in europäische Märkte verkaufen. In Nordamerika wird die Nachfrage durch Qualifizierungsprogramme für Automobilsensoren und Medizinproduktehersteller angetrieben. Modelljahrzyklen in der Automobilindustrie bedeuten, dass Komponentenentscheidungen häufig weit vor Produktionsbeginn getroffen werden. Der Markt für bleifreie piezoelektrische Keramiken in Nordamerika verfügt daher über eine Nachfragepipeline, die mit Beschaffungsaktivitäten in den Jahren 2024 und 2025 sowie mit geplanter Produktion in den Jahren 2027 und 2028 verknüpft ist.
Markt für bleifreie piezoelektrische Keramiken in EMEA und Südamerika
Der europäische Markt ist eng mit der RoHS-Frist 2027 verknüpft. Deutschland und Frankreich verfügen über bedeutende Automobilhersteller (OEM) und Tier-1-Lieferketten, während das Vereinigte Königreich Hersteller von Medizinprodukten und industriellen Sensoren beherbergt, die nach konformen Materialoptionen suchen. Diese Bedingungen halten die Nachfrage nach Qualifizierungsarbeiten aufrecht, bevor Beschaffungs-Scorecards aktualisiert werden. Südamerika, der Nahe Osten und Afrika nehmen kleinere Umsatzpositionen im analysierten Markt ein. Brasiliens Fertigungsbasis für Medizinprodukte bietet eine Chance für bleifreie Materialien, während Saudi-Arabien Nachfrage nach industriellen Sensoren bietet, die kurzfristige Anwendungen unterstützen können. Diese kleineren Regionen werden bei der Entwicklung der lokalen Anwendungsnachfrage voraussichtlich stärker auf importierte Materialien und Komponenten angewiesen sein. In allen Regionen wird der Markt für bleifreie piezoelektrische Keramiken durch das Zusammenspiel von lokaler Fertigungskapazität, Kundenqualifizierungsanforderungen und dem Stellenwert bleifreier Komponenten geprägt.
Wettbewerbslandschaft
Der Markt für bleifreie piezoelektrische Keramiken ist mäßig konsolidiert, wobei japanische und deutsche Hersteller starke Positionen bei Materialformulierungen, integrierter Produktion und geistigem Eigentum innehaben. Murata Manufacturing, TDK und KYOCERA haben breite Marktpositionen durch vertikal integrierte Lieferketten und proprietäre KNN- und BNT-Formulierungen. CeramTec und Physik Instrumente (PI) entwickeln BNT-BT-Ansätze für medizinische und industrielle Sensorik weiter. Integrierte Produktion gibt diesen Unternehmen eine größere Kontrolle über Pulverqualität, Sinterbedingungen und Qualifizierung auf Komponentenebene. KYOCERAs US-Patentanmeldung vom Juni 2026 beschreibt KNN-Keramiken mit d₃₁-Werten über 100 pC/N und Curie-Temperaturen über 200 °C, was auf Bemühungen hinweist, mitteltemperatur-industrielle Anwendungen anzusprechen, die traditionell auf PZT-Qualitätsmaterialien angewiesen waren. Niterra und Samsung Electro-Mechanics nutzen ihre bestehenden Keramik- und Elektronikkomponentenfähigkeiten, während sie ihre bleifreien piezoelektrischen Aktivitäten ausbauen.
PI Ceramic gab im April 2025 bekannt, dass seine Arbeit an bleifreien Kalium-Natrium-Niobat (KNN)- und Bismut-Natrium-Titanat (BNT)-Piezokeramiken zu kundenorientierten Entwicklungsaktivitäten fortgeschritten war. Das Unternehmen eröffnete ein gemeinsames Entwicklungsprogramm für Mikropumpen, Ultraschallvernebler und Hochleistungsultraschallwandler. CeramTecs medizinische BNT-BT-Offenlegung ist ein weiteres Beispiel für einen Lieferanten, der anwendungsspezifische Materialien einsetzt, um die Qualifizierung in Medizingeräten zu unterstützen. Diese Entwicklungen verlagern den Wettbewerb hin zur Fähigkeit, Materialien mit nachgewiesener Anwendungsleistung zu liefern, anstatt ausschließlich Laborergebnisse. Kleinere Unternehmen wie TRS Technologies und Piezo Technologies behalten Positionen in Einkristall- und Präzisionswandlernischen, wo Leistungsspezifikationen mehr Gewicht haben als Hochleistungsproduktionswirtschaft. Dies lässt Raum für spezialisierte Lieferanten, auch wenn große integrierte Hersteller das Tempo in breiteren Komponentenkategorien vorgeben.
Das Wettbewerbsumfeld spiegelt auch Fortschritte im Materialdesign und Sintern wider. Maschinelle Lernmethoden können Zusammensetzungsentwicklungszeiträume verkürzen und gut finanzierte neue Marktteilnehmer mit Materialkompetenz unterstützen. Fortschrittliches Sintern kann die Produktionskonsistenz verbessern, erfordert aber Prozessexpertise und Kapitalinvestitionen. Mittelvolumige, anwendungsspezifische Formulierungen für industrielle Sensorik und Verteidigung bleiben offene Bereiche, da Zertifizierungszyklen anspruchsvoll sind und dediziertes Hochleistungswerkzeug möglicherweise nicht gerechtfertigt ist. Diese Anwendungen begünstigen tendenziell Lieferanten, die eng mit Kunden an maßgeschneiderten Zusammensetzungen und Komponentenanforderungen zusammenarbeiten. Kostenfokussierte chinesische Lieferanten konkurrieren dort, wo zertifizierte bleifreie Materialien einen begrenzten Preisaufschlag tragen, während etablierte Lieferanten durch Qualifizierungsunterstützung, vertikal integrierte Fertigung und proprietäre Formulierungen differenzieren. Der Markt bleibt mäßig konzentriert, da diese technischen und produktionsbezogenen Fähigkeiten nicht gleichmäßig verteilt sind. Käufer müssen daher Materialdaten, Versorgungssicherheit und Qualifizierungsunterstützung gemeinsam bewerten, da die Fähigkeit eines Lieferanten, stabile Produktionschargen bereitzustellen, ebenso wichtig sein kann wie berichtete Laborergebnisse. Dies begünstigt Unternehmen, die Pulververarbeitung, Sintern, Komponentendesign und Anwendungstests innerhalb eines koordinierten Entwicklungsprozesses verknüpfen können.
Marktführer für bleifreie piezoelektrische Keramiken
-
Physik Instrumente (PI) SE & Co. KG.
-
CTS Corporation
-
CeramTec GmbH
-
Murata Manufacturing Co., Ltd.
-
TDK Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bleifreie piezoelektrische Keramiken Unternehmen in diesem Bericht
- CeramTec GmbH
- CTS Corporation
- FUJI CERAMICS CORPORATION
- Johnson Matthey
- KEMET Corporation
- KYOCERA Corporation
- Murata Manufacturing Co., Ltd.
- Niterra Co., Ltd.
- Physik Instrumente (PI) SE & Co. KG.
- Piezo Technologies
- SAMSUNG ELECTRO-MECHANICS
- Sumitomo Chemical Co., Ltd.
- TDK Corporation
- TRS Technologies, Inc.
- Zibo Yuhai Electronic Ceramic Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für bleifreie piezoelektrische Keramiken
- April 2026: Murata Manufacturing Co., Ltd. brachte kommerziell die erste AEC-Q200-qualifizierte KNN-basierte piezoelektrische Aktorserie für Ultraschallsensorik in Automobil-ADAS auf den Markt, die über den gesamten Automobiltemperaturbereich ohne Blei betrieben wird. Dies markierte den ersten Automobil-tauglichen, bleifreien piezoelektrischen Aktor eines Tier-1-Komponentenherstellers, der in die Massenproduktion im Markt für bleifreie piezoelektrische Keramiken eintrat.
- April 2025: Die PI Ceramic-Sparte von Physik Instrumente gab einen Fertigungsdurchbruch für bleifreie KNN- und BNT-Piezokeramikkomponenten bekannt und eröffnete ein gemeinsames Entwicklungsprogramm mit Kunden, das auf Mikropumpen, Ultraschallvernebler und Hochleistungsultraschallwandler im Markt für bleifreie piezoelektrische Keramiken abzielt.
Berichtsumfang des globalen Marktes für bleifreie piezoelektrische Keramiken
Bleifreie piezoelektrische Keramiken sind Keramikmaterialien, die mechanische Spannung in elektrische Energie umwandeln und umgekehrt, ohne den Einsatz von giftigem Blei. Diese Materialien erzeugen eine elektrische Ladung als Reaktion auf mechanische Spannung und verformen sich mechanisch, wenn sie einem elektrischen Feld ausgesetzt werden.
Der Markt für bleifreie piezoelektrische Keramiken ist nach Material, Konfiguration, Endverbraucherbranche und Geografie segmentiert. Nach Material ist der Markt in Kalium-Natrium-Niobat (KNN), Bismut-Natrium-Titanat (BNT), Bariumtitanat (BT) und sonstige bleifreie Materialien segmentiert. Nach Konfiguration ist der Markt in Monolithe, Mehrschicht und Dünnschichten segmentiert. Nach Endverbraucherbranche ist der Markt in Unterhaltungselektronik und Optoelektronik, Transport, Industrieausrüstung, Medizin und sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für bleifreie piezoelektrische Keramiken in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kalium-Natrium-Niobat (KNN) |
| Bismut-Natrium-Titanat (BNT) |
| Bariumtitanat (BT) |
| Sonstige bleifreie Materialien |
| Monolith |
| Mehrschicht |
| Dünnschichten |
| Unterhaltungselektronik und Optoelektronik |
| Transport |
| Industrieausrüstung |
| Medizin |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Kalium-Natrium-Niobat (KNN) | |
| Bismut-Natrium-Titanat (BNT) | ||
| Bariumtitanat (BT) | ||
| Sonstige bleifreie Materialien | ||
| Nach Konfiguration | Monolith | |
| Mehrschicht | ||
| Dünnschichten | ||
| Nach Endverbraucherbranche | Unterhaltungselektronik und Optoelektronik | |
| Transport | ||
| Industrieausrüstung | ||
| Medizin | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für bleifreie piezoelektrische Keramiken?
Die Marktgröße für bleifreie piezoelektrische Keramiken wurde im Jahr 2026 auf 355,89 Millionen USD geschätzt und soll von 402,08 Millionen USD im Jahr 2027 auf 745,74 Millionen USD bis 2032 wachsen, bei einer CAGR von 13,15 % während des Prognosezeitraums (2027–2032).
Welche Endverbraucheranwendung wächst am schnellsten?
Transport ist die am schnellsten wachsende Endverbraucheranwendung mit einer prognostizierten CAGR von 15,17 % bis 2032.
Welche Region hat die stärksten Wachstumsaussichten?
Asien-Pazifik hält im Jahr 2026 einen Umsatzanteil von 40,17 % und soll bis 2032 mit einer CAGR von 14,32 % wachsen.
Was ist die wichtigste technische Herausforderung für bleifreie Materialien?
KNN und verwandte Materialien können für Hochleistungsanwendungen eine Komponentenneugestaltung erfordern, da kommerziell verfügbare Versionen möglicherweise nicht die Dehnung und piezoelektrische Reaktion von weichem PZT erreichen. Sinterbedingte Flüchtigkeit von Alkali und Bismut erschwert auch eine konsistente Hochvolumenfertigung. Prozesskontrollen und Sinterhilfsmittel können helfen, erhöhen aber die Fertigungskomplexität.