
Taille et part du marché des céramiques piézoélectriques sans plomb
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 402.08 Millions de dollars américains |
| Taille du Marché (2032) | 745.74 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.15 % |
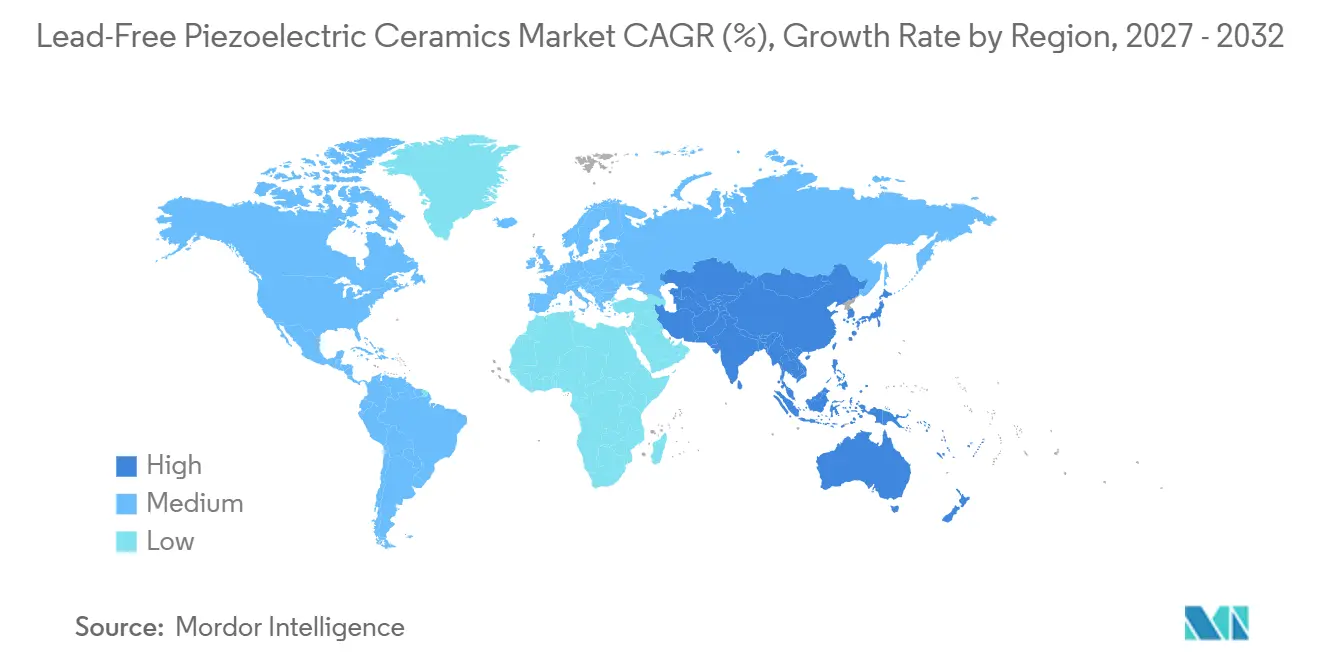
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
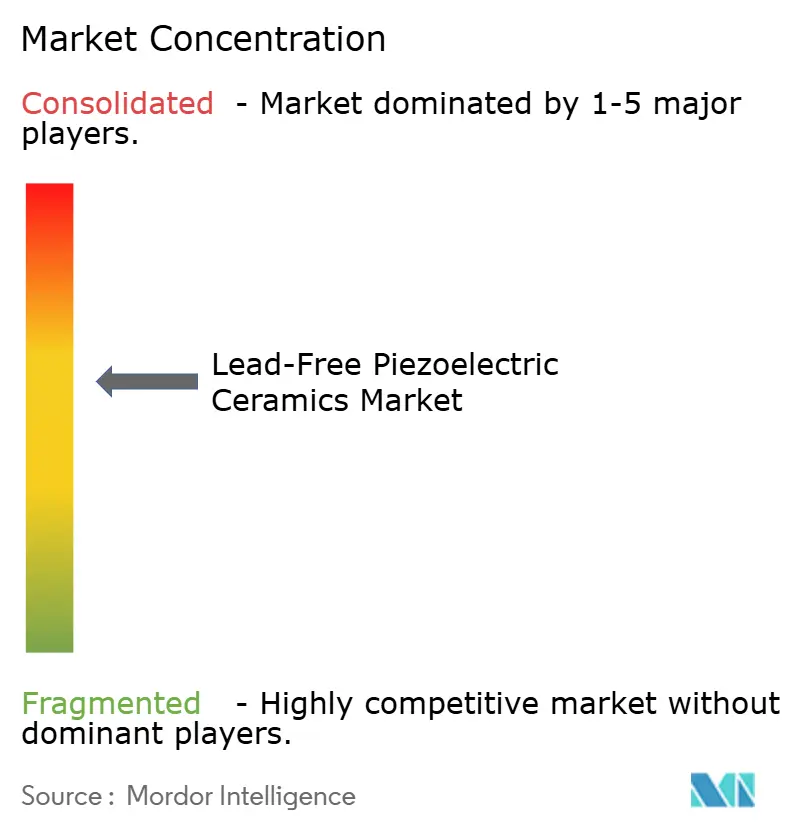
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des céramiques piézoélectriques sans plomb par Mordor Intelligence
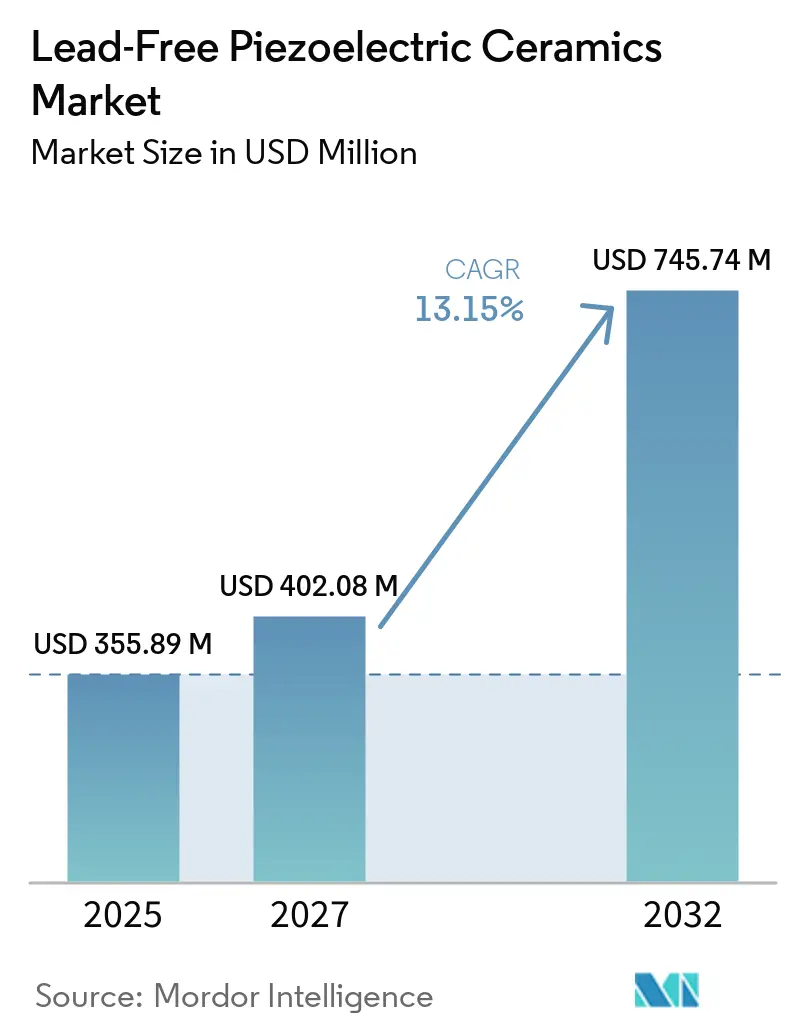
La taille du marché des céramiques piézoélectriques sans plomb était évaluée à 355,89 millions USD en 2026 et devrait croître de 402,08 millions USD en 2027 à 745,74 millions USD d'ici 2032, à un CAGR de 13,15 % durant la période de prévision (2027-2032). La croissance du marché est liée aux évolutions réglementaires et aux progrès matériaux dans le niobate de potassium-sodium (KNN) et le titanate de sodium et de bismuth (BNT). L'exemption RoHS pour le plomb dans les céramiques piézoélectriques spécifiées expire fin 2027, plaçant la qualification des matériaux dans les cycles d'approvisionnement actuels. En conséquence, les acteurs du marché des céramiques piézoélectriques sans plomb qualifient des alternatives parallèlement aux programmes de produits existants, plutôt que d'attendre des reconceptions ultérieures. Ce calendrier confère aux fournisseurs disposant de formulations qualifiées, de procédés de frittage maîtrisés et de données applicatives une position plus solide dans les programmes médicaux, automobiles et électroniques. Le marché des céramiques piézoélectriques sans plomb bénéficie également de la biocompatibilité et de la conformité environnementale, qui apportent une valeur ajoutée au-delà de la simple substitution de matériaux.
Points clés du rapport
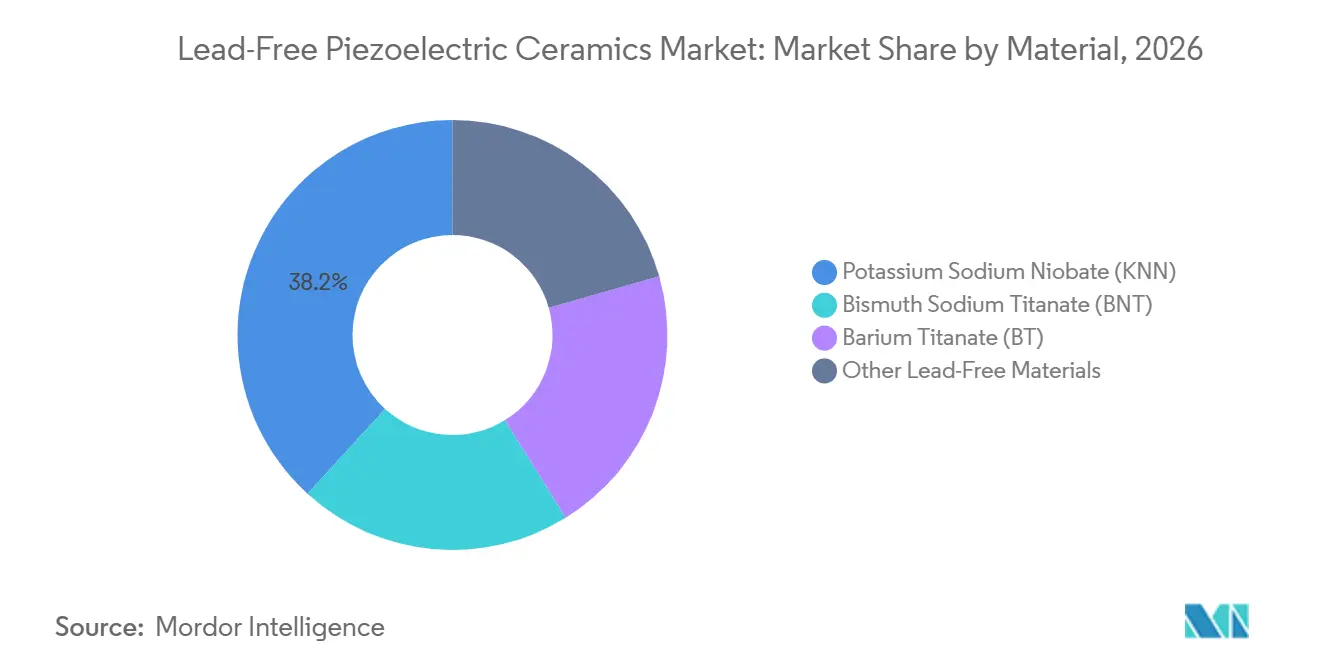
- Par matériau, le KNN détenait 38,23 % de la part du marché des céramiques piézoélectriques sans plomb en 2026 et devrait enregistrer le CAGR le plus élevé de 14,56 % jusqu'en 2032.
- Par configuration, les éléments monolithes représentaient 46,45 % de la part de marché en 2026, tandis que les films minces devraient croître à un CAGR de 14,73 % jusqu'en 2032.
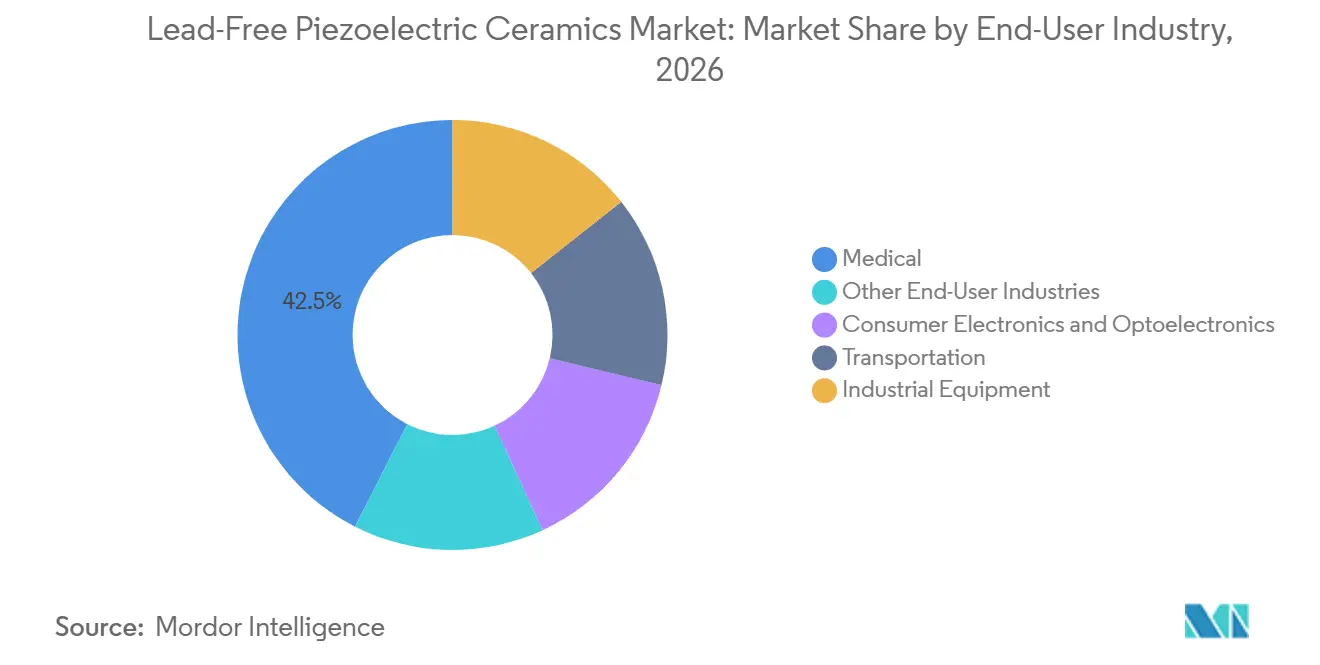
- Par secteur d'utilisation final, le médical détenait 42,51 % de la part de marché en 2026, tandis que le transport devrait progresser à un CAGR de 15,17 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 40,17 % de la part de marché en 2026 et devrait enregistrer un CAGR de 14,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de conformité RoHS et REACH plus strictes | +3.0% | Mondial, avec la plus forte intensité dans l'UE et en Asie de l'Est | Court terme (≤ 2 ans) |
| Adoption de l'imagerie médicale et des dispositifs thérapeutiques | +2.8% | Mondial, concentré en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2-4 ans) |
| Électrification automobile et détection avancée | +2.5% | Cœur APAC, débordement vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| IoT, récupération d'énergie et capteurs autonomes | +2.0% | Cœur APAC, débordement vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Demande en électronique grand public et composants miniaturisés | +1.5% | Cœur APAC, Chine, Corée du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences de conformité RoHS et REACH plus strictes
L'expiration au 31 décembre 2027 de l'exemption RoHS 7(c)-VI pour les céramiques à base de titanate zirconate de plomb (PZT) crée une échéance de qualification définie pour les équipementiers industriels. La directive (UE) 2025/2363 affecte le calendrier d'approvisionnement en composants qui repose sur l'exemption existante. REACH influence également la sélection des fournisseurs via les tableaux de bord d'approvisionnement, même lorsqu'une exemption formelle reste en vigueur. Les grands acheteurs européens du secteur automobile et des dispositifs médicaux peuvent traiter la teneur en plomb comme un risque de chaîne d'approvisionnement avant qu'une échéance légale n'impose le remplacement du matériau. Les exportateurs chinois vendant dans les chaînes d'approvisionnement européennes font face à la fois aux exigences RoHS au niveau des produits et à l'examen des clients en amont au titre de REACH. Ces conditions stimulent la demande d'alternatives conformes sur le marché des céramiques piézoélectriques sans plomb et élargissent sa pertinence dans la fabrication asiatique orientée vers l'exportation.
Adoption de l'imagerie médicale et des dispositifs thérapeutiques
La demande de céramiques piézoélectriques sans plomb dans les applications médicales est portée par les exigences de biocompatibilité et par la tendance vers des systèmes d'échographie plus compacts. CeramTec a annoncé en février 2025 une piézocéramique à base de titanate de sodium et de bismuth-titanate de baryum (BNT-BT) pour les applications d'échographie haute puissance, de détection de bulles dans les perfusions et de nébulisation médicamenteuse. L'entreprise a décrit ce matériau comme ayant des performances comparables au PZT dans ces usages. Les programmes de qualification des dispositifs médicaux prennent plusieurs années, de sorte qu'une annonce de matériau peut précéder une adoption plus large en production. Une étude de 2025 a rapporté un imageur à ultrasons portable à 64 canaux à base de niobate de potassium-sodium (KNN), avec une fréquence centrale de 8,36 MHz et une largeur de bande supérieure à 40 %, permettant la surveillance vasculaire sans plomb[1]. Cet ensemble de preuves de performance offre aux équipes de conception médicale un éventail plus large d'options de transducteurs sans plomb à évaluer.
Électrification automobile et détection avancée
L'électrification des véhicules accroît le besoin de détection dans les systèmes de batteries, la détection de proximité et la surveillance structurelle. Ces applications nécessitent une réponse rapide et une faible consommation d'énergie, qui sont des caractéristiques importantes des composants piézoélectriques. Le marché des céramiques piézoélectriques sans plomb pourrait en bénéficier à mesure que les développeurs automobiles évaluent des alternatives répondant à la fois aux exigences de fiabilité et de conformité. L'activité de qualification automobile affecte également la sélection des composants plusieurs années avant le début de la production des véhicules. Un contrat de conception attribué à CTS Corporation pour des capteurs de proximité sans plomb destinés à la production de véhicules en 2027 indique un lien entre les travaux de qualification actuels et la demande future. Les équipes automobiles peuvent utiliser les travaux de conception précoces pour examiner à la fois la réponse des matériaux et l'effet plus large des nouvelles formulations céramiques sur le conditionnement des dispositifs, l'électronique et la vérification des systèmes. Les preuves de fiabilité générées dans les programmes automobiles peuvent également être pertinentes pour la détection industrielle et l'instrumentation médicale, où des exigences de validation comparables s'appliquent.
IoT, récupération d'énergie et capteurs autonomes
Les nœuds de l'Internet des objets (IoT) autonomes s'alignent sur les atouts actuels des piézoélectriques sans plomb, qui offrent une réponse piézoélectrique modérée, une durabilité mécanique et une conformité réglementaire. Une étude de 2025 a rapporté un composite hiérarchique de niobate de potassium-sodium (KNN) avec une valeur g₃₃ de 73,04 × 10⁻³ V·m·N⁻¹ et un facteur de mérite g₃₃ × d₃₃ de 17 311,6 × 10⁻¹⁵ m²·N⁻¹ pour la récupération d'énergie ultrasonore sans fil. Les compositions sans plomb offrent également des attributs de biocompatibilité et conformes au règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) qui peuvent soutenir la surveillance de la santé portable et la détection du trafic intégrée dans les chaussées. Ces attributs réduisent les frictions à l'approvisionnement lorsque le PZT soulève des préoccupations concernant la teneur en plomb. Ils permettent également aux concepteurs de dispositifs d'envisager la sélection des matériaux en tenant compte de l'environnement d'exploitation, notamment lorsqu'un capteur est porté sur le corps ou installé dans des infrastructures publiques. Des recherches publiées en 2025 ont montré que les méthodes d'apprentissage automatique peuvent accélérer la conception de compositions KNN et la cartographie prédictive des phases, réduisant potentiellement le délai de développement de matériaux conçus pour des bandes de fréquences de vibration spécifiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écarts de performance des matériaux sans plomb par rapport au PZT | -1.8% | Mondial, le plus prononcé en Amérique du Nord et dans l'UE, pour les utilisations d'actionneurs haute performance | Moyen terme (2-4 ans) |
| Volatilité des alcalins et du bismuth lors du frittage | -1.2% | Mondial, impact opérationnel le plus élevé dans les centres de production en volume en APAC | Long terme (≥ 4 ans) |
| Coûts de fabrication élevés et évolutivité limitée de la production à grande échelle | -1.5% | Mondial, le plus prononcé parmi les fabricants de niveau intermédiaire en APAC et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Écarts de performance des matériaux sans plomb par rapport au PZT
L'écart de performance entre le KNN disponible dans le commerce et le PZT de grade souple reste une contrainte majeure pour les actionneurs à haute spécification. Le KNN fritté standard délivre généralement des valeurs d₃₃ de 120 à 200 pC/N, tandis que les variantes dopées et texturées peuvent atteindre 350 à 400 pC/N. Le PZT souple peut délivrer de 300 à 700 pC/N selon la composition, rendant le remplacement direct difficile dans certaines conceptions haute puissance. Le KNN est plus compétitif dans les facteurs de mérite de récupération d'énergie et la largeur de bande que dans les exigences de déformation par volt. L'adoption est donc susceptible de se produire en premier dans les applications de détection et de récupération d'énergie, l'actionnement haute puissance prenant plus de temps à effectuer la transition. Le marché des céramiques piézoélectriques sans plomb doit prendre en compte la reconception des composants dans les applications où les performances du PZT ne peuvent pas être égalées par une simple substitution de matériau.
Volatilité des alcalins et du bismuth lors du frittage
La volatilité des alcalins et du bismuth lors du frittage à haute température peut provoquer des variations de composition au niveau des lots. Ce problème est plus difficile à gérer à grande échelle qu'en production de laboratoire, où des charges plus petites permettent un contrôle plus strict de l'atmosphère de frittage. Dans le KNN, le potassium et le sodium peuvent s'évaporer à des vitesses différentes au-dessus de 1 000 °C, modifiant le rapport K/Na et éloignant le matériau de sa limite de phase préférée. Les systèmes BNT font face à un risque similaire lié à la volatilité du bismuth au-dessus de 900 °C, ce qui peut réduire le couplage électromécanique et augmenter les taux de rebut. Une étude de 2025 a constaté que le frittage à basse température assisté par B₂O₃ peut réduire la perte de bismuth dans les composites BNT-BT-KNN[2]. Le procédé ajoute des étapes d'ingénierie des poudres qui ne sont pas encore standard sur les lignes à haut rendement, de sorte que le défi de fabrication reste pertinent pour le marché des céramiques piézoélectriques sans plomb. Des contrôles plus stricts et des auxiliaires de frittage supplémentaires augmentent également la complexité de fabrication, ce qui peut limiter l'expansion des capacités chez les producteurs qui ne disposent pas de capacités de traitement spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le KNN domine les revenus et la croissanceLe KNN détenait 38,23 % de la part du marché des céramiques piézoélectriques sans plomb en 2026 et devrait croître à un CAGR de 14,56 % jusqu'en 2032. Sa position reflète le déploiement commercial et les investissements en recherche qui soutiennent le développement continu des formulations. La structure pérovskite permet un ajustement compositionnel via des substitutions à l'antimoine, au lithium, au tantale ou au bismuth, permettant aux développeurs de cibler la réponse piézoélectrique, la tolérance à la température et le comportement de traitement sans changer de famille de matériaux. Une étude de janvier 2025 a rapporté des céramiques KNN-Sb texturées avec une valeur d₃₃ proche de 807 pC/N et un facteur de couplage électromécanique proche de 88 %. Ce résultat soutient l'évaluation continue du KNN pour les applications de transducteurs et d'actionneurs. Il fournit aux concepteurs de composants la preuve que le KNN texturé peut dépasser la plage de performance généralement associée au KNN fritté standard.
Le BNT occupe la deuxième position en termes de revenus dans l'analyse des matériaux. L'annonce de CeramTec en février 2025 concernant le BNT-BT a fourni un exemple orienté production pour l'échographie médicale et la détection de bulles. Cela est pertinent car les clients médicaux exigent souvent de longues périodes de qualification avant l'utilisation en production. Le BNT-BT est également applicable à l'échographie haute puissance et à la nébulisation médicamenteuse, où des performances matérielles stables et reproductibles sont requises. Le BT reste adapté à la détection à faibles performances dans l'électronique grand public, bien que sa température de Curie plus basse limite son utilisation dans les environnements automobiles et industriels aux conditions thermiques exigeantes. Le KNN texturé reste important car les approches d'orientation des grains peuvent améliorer la réponse et réduire l'écart de performance avec le PZT. Une revue de 2025 a décrit les systèmes céramiques sans plomb texturés et leur utilisation d'approches de croissance de grains par gabarit.

Par configuration :
le monolithe conserve son échelle tandis que les films minces connaissent la croissance la plus rapideLes éléments monolithes représentaient 46,45 % de la part du marché des céramiques piézoélectriques sans plomb en 2026. Leur position reflète une utilisation établie dans les transducteurs ultrasonores en vrac, les capteurs de mesure de débit et les systèmes d'actionnement conventionnels. Les fabricants apprécient leurs méthodes de production éprouvées et leur coût unitaire plus faible. Les géométries monolithiques s'alignent également sur les pratiques établies de la chaîne d'approvisionnement en PZT, réduisant les changements d'outillage requis pour la substitution initiale. Cette forme est particulièrement pertinente pour les applications où les dimensions établies des composants, le conditionnement et les processus d'assemblage sont aussi importants que la formulation céramique elle-même. Les monolithes KNN et BNT peuvent donc offrir une première étape pratique pour les fabricants répondant aux échéances de conformité, en fournissant un chemin d'adoption qui ne nécessite pas que chaque application passe immédiatement à une nouvelle architecture de dispositif.
Les configurations multicouches combinent une capacité plus élevée avec une tension d'alimentation plus faible dans des conceptions de piles compactes. Une étude de 2025 a démontré des actionneurs multicouches à base de KNN avec une déformation de 0,14 % sous 3 kV/mm et une valeur d₃₃* de 466 pm/V. Ces résultats soutiennent la qualification potentielle pour les systèmes de positionnement optique de précision et microfluidique. Ils sont pertinents pour les dispositifs où une pile compacte doit produire un déplacement utile à une tension d'alimentation inférieure à celle d'un élément en vrac. Les films minces devraient enregistrer un CAGR de 14,73 % jusqu'en 2032, portés par leur rôle dans les transducteurs ultrasonores microfabriqués piézoélectriques (PMUT) utilisés dans les patchs d'échographie portables, les sondes intra-orales et les nœuds acoustiques compacts. Le développement des PMUT diffère des approches conventionnelles de remplacement en vrac et soutient des dispositifs miniatures conçus à cet effet. Le réseau d'échographie KNN à 64 canaux démontré soutient le rôle technique des films minces dans les systèmes médicaux portables.
Par secteur d'utilisation final :
le médical domine les revenus tandis que le transport se développeLe médical représentait 42,51 % de la part du marché des céramiques piézoélectriques sans plomb en 2026. Les transducteurs d'imagerie ultrasonore, les applicateurs thérapeutiques, les détecteurs de bulles et les systèmes de délivrance précise de médicaments soutiennent cette base de revenus. Le segment bénéficie également de la valeur accordée à la biocompatibilité dans les dispositifs à proximité du corps. Bien que les exemptions PZT pour les applications médicales puissent se poursuivre, les équipes d'approvisionnement peuvent considérer la teneur en plomb comme un risque de chaîne d'approvisionnement et de réputation, avançant l'évaluation des matériaux avant qu'une restriction formelle n'impose la substitution. Les applications médicales ont également de longs cycles de vérification, de sorte que les preuves matérielles disponibles en 2026 peuvent guider les programmes de dispositifs qui entrent en production plusieurs années plus tard.
Le transport devrait se développer à un CAGR de 15,17 % jusqu'en 2032. Les plateformes de véhicules électriques à batterie nécessitent une détection pour l'intégrité structurelle des batteries, les gradients thermiques, le stationnement et les systèmes avancés d'aide à la conduite. Les céramiques piézoélectriques offrent précision, réponse rapide et faible consommation d'énergie dans ces applications. Les constructeurs automobiles et les fournisseurs de rang 1 doivent vérifier les performances sur les plages de température automobiles et dans des conditions de fiabilité exigeantes. Les cycles d'approvisionnement automobiles lient la sélection des composants à la production ultérieure des véhicules, de sorte que l'activité de qualification actuelle peut façonner la demande future. Les équipements industriels restent un contributeur important via la détection de débit, le nettoyage ultrasonore et les essais non destructifs. L'électronique grand public et l'optoélectronique restent les utilisations finales les plus sensibles aux coûts, car les chaînes d'approvisionnement PZT établies bénéficient d'une échelle de fabrication étendue.
Analyse géographique
Marché des céramiques piézoélectriques sans plomb en Asie-Pacifique
L'Asie-Pacifique représentait 40,17 % de la part de marché des céramiques piézoélectriques sans plomb en 2026 et devrait enregistrer un CAGR de 14,32 % jusqu'en 2032. La région bénéficie d'une large base de fabrication électronique, d'un vivier académique actif pour les matériaux céramiques sans plomb et de programmes de recherche nationaux. Le Japon abrite des fournisseurs majeurs tels que Murata, TDK, KYOCERA et Niterra, qui occupent des positions commerciales significatives sur les marchés des matériaux KNN et BNT. Les programmes de recherche japonais soutiennent la transition des avancées en laboratoire vers des formulations commerciales. La Corée du Sud investit dans des compositions piézoélectriques sans plomb pour les haptiques des écrans OLED et les dispositifs médicaux. La Korea Display Industry Association a identifié les modules d'actionneurs piézoélectriques sans plomb pour les panneaux OLED comme une priorité nationale de recherche en 2025.
Marché des céramiques piézoélectriques sans plomb en Chine et en Amérique du Nord
La Chine est un centre majeur de fabrication d'électronique grand public et étend également son rôle en tant que producteur. Des fournisseurs tels que Zibo Yuhai ciblent les opportunités d'exportation avec des grades sans plomb compétitifs en termes de coûts, exerçant une pression sur les marges des fournisseurs de composants de milieu de gamme en Europe et en Amérique du Nord. La Chine est également soumise aux attentes de conformité de la part des clients qui vendent des produits finis sur les marchés européens. En Amérique du Nord, la demande est portée par les programmes de qualification de capteurs automobiles et les fabricants de dispositifs médicaux. Les cycles des années-modèles automobiles impliquent que les décisions relatives aux composants sont souvent prises bien avant le début de la production. Le marché des céramiques piézoélectriques sans plomb en Amérique du Nord présente donc un pipeline de demande lié aux activités d'approvisionnement de 2024 et 2025 et à la production planifiée pour 2027 et 2028.
Marché des céramiques piézoélectriques sans plomb en EMEA et en Amérique du Sud
Le marché européen est étroitement lié à l'échéance RoHS de 2027. L'Allemagne et la France disposent d'importants équipementiers automobiles et de chaînes d'approvisionnement de rang 1, tandis que le Royaume-Uni compte des fabricants de dispositifs médicaux et de capteurs industriels à la recherche d'options de matériaux conformes. Ces conditions soutiennent la demande de travaux de qualification avant la mise à jour des tableaux de bord des achats. L'Amérique du Sud, le Moyen-Orient et l'Afrique occupent des positions de revenus plus modestes sur le marché analysé. La base de production de dispositifs médicaux du Brésil représente une opportunité pour les matériaux sans plomb, tandis que l'Arabie saoudite offre une demande de capteurs industriels pouvant soutenir des applications à court terme. Ces régions plus petites sont davantage susceptibles de s'appuyer sur des matériaux et composants importés à mesure que la demande pour les applications locales se développe. Dans toutes les régions, le marché des céramiques piézoélectriques sans plomb est façonné par l'interaction entre la capacité de fabrication locale, les exigences de qualification des clients et la valeur accordée aux composants sans plomb.
Paysage concurrentiel
Le marché des céramiques piézoélectriques sans plomb est modérément consolidé, les fabricants japonais et allemands occupant des positions solides dans les formulations de matériaux, la production intégrée et la propriété intellectuelle. Murata Manufacturing, TDK et KYOCERA détiennent de larges positions sur le marché grâce à des chaînes d'approvisionnement verticalement intégrées et à des formulations propriétaires de KNN et de BNT. CeramTec et Physik Instrumente (PI) font progresser les approches BNT-BT pour la détection médicale et industrielle. La production intégrée confère à ces entreprises un meilleur contrôle sur la qualité des poudres, les conditions de frittage et la qualification au niveau des composants. La demande de brevet américain déposée par KYOCERA en juin 2026 décrit des céramiques KNN avec des valeurs d₃₁ supérieures à 100 pC/N et des températures de Curie supérieures à 200 °C, indiquant un effort pour répondre aux applications industrielles à température moyenne qui ont traditionnellement reposé sur des matériaux de grade PZT. Niterra et Samsung Electro-Mechanics s'appuient sur leurs capacités existantes en céramique et en composants électroniques pour développer leurs activités piézoélectriques sans plomb.
PI Ceramic a annoncé en avril 2025 que ses travaux sur les piézocéramiques sans plomb à base de niobate de potassium-sodium (KNN) et de titanate de sodium et de bismuth (BNT) avaient progressé vers une activité de développement orientée client. L'entreprise a ouvert un programme de développement conjoint pour les micropompes, les nébuliseurs ultrasonores et les transducteurs ultrasonores haute puissance. La divulgation médicale BNT-BT de CeramTec est un autre exemple d'un fournisseur utilisant des matériaux spécifiques à l'application pour soutenir la qualification dans les dispositifs médicaux. Ces développements déplacent la concurrence vers la capacité à fournir des matériaux avec des performances applicatives démontrées, plutôt que de simples résultats de laboratoire. Des entreprises plus petites telles que TRS Technologies et Piezo Technologies conservent des positions dans les niches des monocristaux et des transducteurs de précision, où les spécifications de performance ont plus de poids que l'économie de production à haut rendement. Cela laisse de la place aux fournisseurs spécialisés même si les grands fabricants intégrés donnent le rythme dans les catégories de composants plus larges.
L'environnement concurrentiel reflète également les avancées dans la conception des matériaux et le frittage. Les méthodes d'apprentissage automatique peuvent raccourcir les délais de développement des compositions et soutenir de nouveaux entrants bien financés disposant de capacités en matériaux. Le frittage avancé peut améliorer la cohérence de la production mais nécessite une expertise en procédés et des investissements en capital. Les formulations à rendement moyen et spécifiques aux applications pour la détection industrielle et la défense restent des domaines ouverts, car les cycles de certification sont exigeants et l'outillage dédié à haut rendement peut ne pas être justifié. Ces applications tendent à favoriser les fournisseurs qui travaillent en étroite collaboration avec les clients sur des compositions et des exigences de composants sur mesure. Les fournisseurs chinois axés sur les coûts sont compétitifs là où les matériaux sans plomb certifiés comportent une prime de prix limitée, tandis que les fournisseurs établis se différencient par le soutien à la qualification, la fabrication verticalement intégrée et les formulations propriétaires. Le marché reste modérément concentré car ces capacités techniques et de production ne sont pas uniformément réparties. Les acheteurs doivent donc évaluer conjointement les données sur les matériaux, la sécurité d'approvisionnement et le soutien à la qualification, car la capacité d'un fournisseur à fournir des lots de production stables peut être aussi importante que les résultats de laboratoire rapportés. Cela favorise les entreprises capables de relier le traitement des poudres, le frittage, la conception des composants et les tests applicatifs dans un processus de développement coordonné.
Leaders du secteur des céramiques piézoélectriques sans plomb
-
Physik Instrumente (PI) SE & Co. KG.
-
CTS Corporation
-
CeramTec GmbH
-
Murata Manufacturing Co., Ltd.
-
TDK Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des céramiques piézoélectriques sans plomb Entreprises couvertes dans ce rapport
- CeramTec GmbH
- CTS Corporation
- FUJI CERAMICS CORPORATION
- Johnson Matthey
- KEMET Corporation
- KYOCERA Corporation
- Murata Manufacturing Co., Ltd.
- Niterra Co., Ltd.
- Physik Instrumente (PI) SE & Co. KG.
- Piezo Technologies
- SAMSUNG ELECTRO-MECHANICS
- Sumitomo Chemical Co., Ltd.
- TDK Corporation
- TRS Technologies, Inc.
- Zibo Yuhai Electronic Ceramic Co., Ltd.
Développements industriels récents dans Marché des céramiques piézoélectriques sans plomb
- Avril 2026 : Murata Manufacturing Co., Ltd. a commercialisé la première série d'actionneurs piézoélectriques à base de KNN qualifiés AEC-Q200 pour la détection ultrasonore ADAS automobile, fonctionnant sur toute la plage de température automobile sans plomb. Il s'agit du premier actionneur piézoélectrique sans plomb de grade automobile d'un fabricant de composants de rang 1 à entrer en production de masse sur le marché des céramiques piézoélectriques sans plomb.
- Avril 2025 : La division PI Ceramic de Physik Instrumente a annoncé une percée de fabrication pour les composants piézocéramiques sans plomb à base de KNN et de BNT et a ouvert un programme de développement conjoint avec des clients ciblant les micropompes, les nébuliseurs ultrasonores et les transducteurs ultrasonores haute puissance sur le marché des céramiques piézoélectriques sans plomb.
Périmètre du rapport mondial sur le marché des céramiques piézoélectriques sans plomb
Les céramiques piézoélectriques sans plomb sont des matériaux céramiques qui convertissent la contrainte mécanique en énergie électrique, et vice versa, sans utilisation de plomb toxique. Ces matériaux génèrent une charge électrique en réponse à une contrainte mécanique appliquée et, inversement, se déforment mécaniquement lorsqu'ils sont soumis à un champ électrique.
Le marché des céramiques piézoélectriques sans plomb est segmenté par matériau, configuration, secteur d'utilisation final et géographie. Par matériau, le marché est segmenté en niobate de potassium-sodium (KNN), titanate de sodium et de bismuth (BNT), titanate de baryum (BT) et autres matériaux sans plomb. Par configuration, le marché est segmenté en monolithes, multicouche et films minces. Par secteur d'utilisation final, le marché est segmenté en électronique grand public et optoélectronique, transport, équipements industriels, médical et autres secteurs d'utilisation final. Le rapport couvre également la taille du marché et les prévisions pour les céramiques piézoélectriques sans plomb dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Niobate de potassium-sodium (KNN) |
| Titanate de sodium et de bismuth (BNT) |
| Titanate de baryum (BT) |
| Autres matériaux sans plomb |
| Monolithe |
| Multicouche |
| Films minces |
| Électronique grand public et optoélectronique |
| Transport |
| Équipements industriels |
| Médical |
| Autres secteurs d'utilisation final |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Niobate de potassium-sodium (KNN) | |
| Titanate de sodium et de bismuth (BNT) | ||
| Titanate de baryum (BT) | ||
| Autres matériaux sans plomb | ||
| Par configuration | Monolithe | |
| Multicouche | ||
| Films minces | ||
| Par secteur d'utilisation final | Électronique grand public et optoélectronique | |
| Transport | ||
| Équipements industriels | ||
| Médical | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des céramiques piézoélectriques sans plomb ?
La taille du marché des céramiques piézoélectriques sans plomb était évaluée à 355,89 millions USD en 2026 et devrait croître de 402,08 millions USD en 2027 à 745,74 millions USD d'ici 2032, à un CAGR de 13,15 % durant la période de prévision (2027-2032).
Quelle application d'utilisation final connaît la croissance la plus rapide ?
Le transport est l'application d'utilisation final à la croissance la plus rapide, avec un CAGR projeté de 15,17 % jusqu'en 2032.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique détient une part de revenus de 40,17 % en 2026 et devrait croître à un CAGR de 14,32 % jusqu'en 2032.
Quel est le principal défi technique pour les matériaux sans plomb ?
Le KNN et les matériaux associés peuvent nécessiter une reconception des composants pour les applications haute puissance, car les versions disponibles dans le commerce peuvent ne pas égaler la déformation et la réponse piézoélectrique du PZT souple. La volatilité liée au frittage des alcalins et du bismuth rend également la fabrication en grand volume cohérente plus difficile. Les contrôles de procédés et les auxiliaires de frittage peuvent aider, mais ajoutent de la complexité de fabrication.