
鉛蓄電池輸送市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
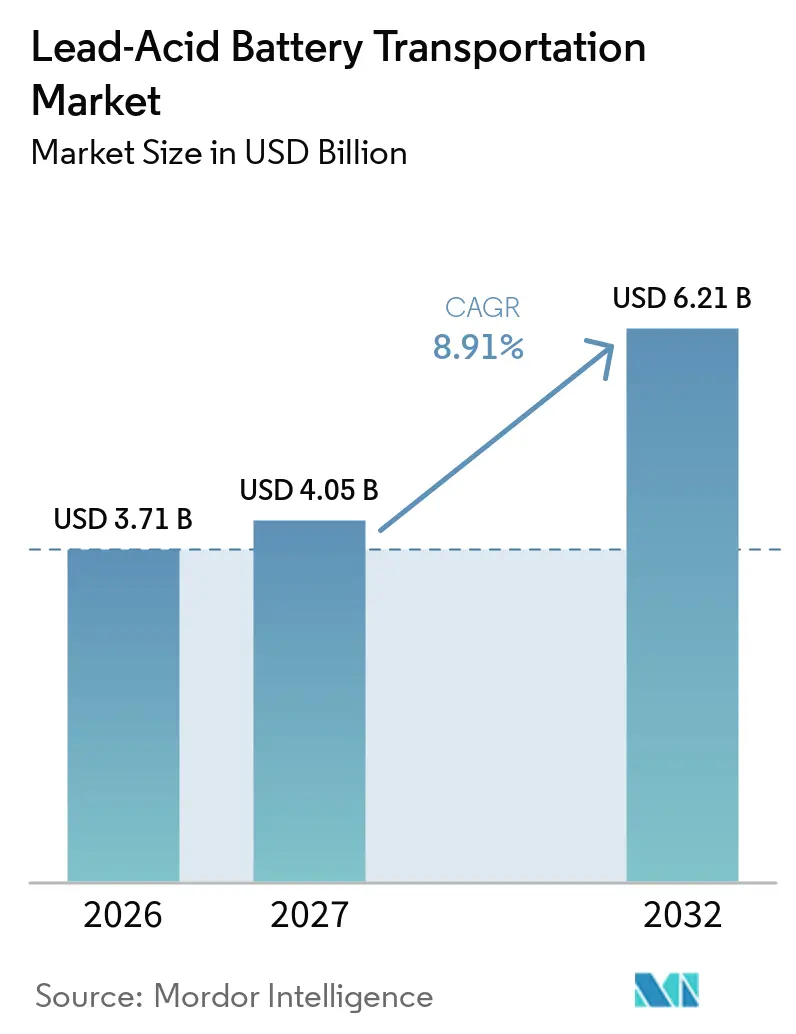
| 市場規模 (2027) | 4.05 十億米ドル |
| 市場規模 (2032) | 6.21 十億米ドル |
| 成長率 (2027 - 2032) | 8.91 % |
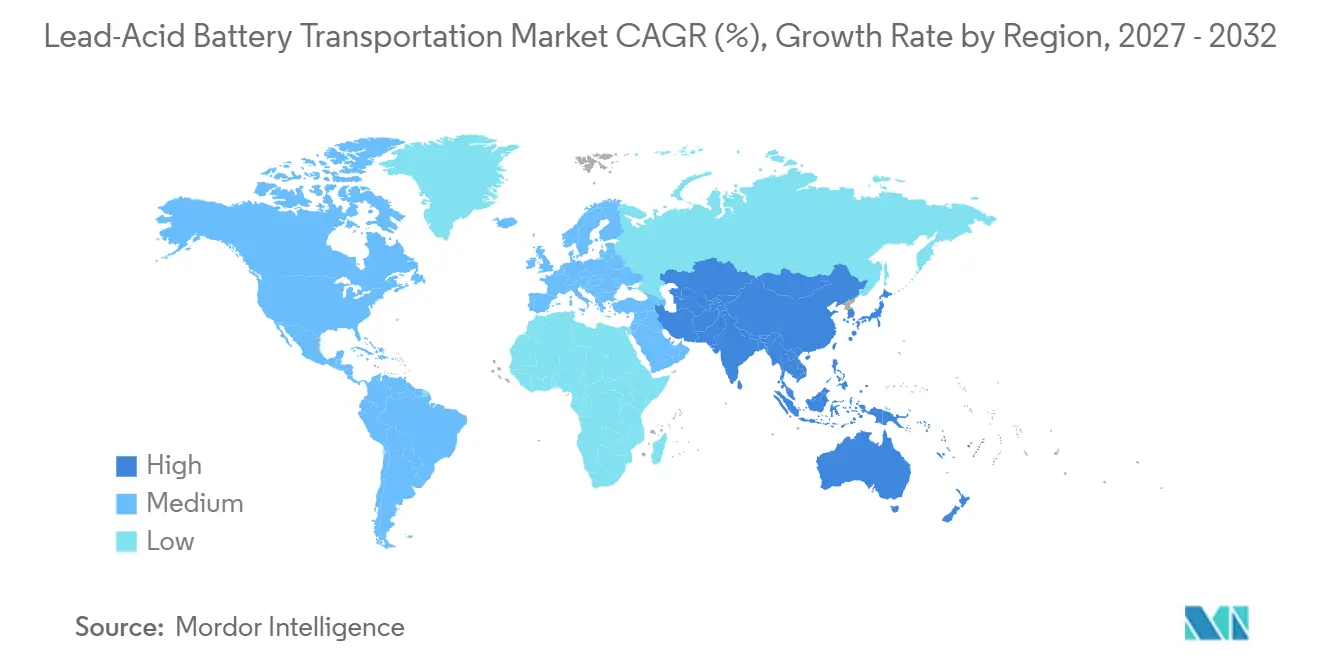
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
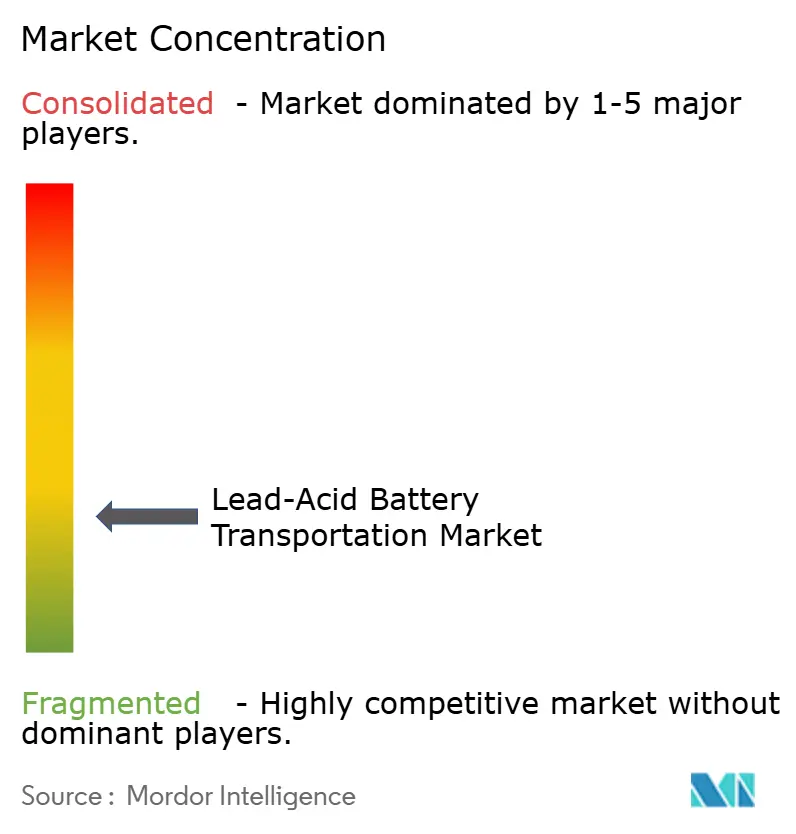
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉛蓄電池輸送市場分析
鉛蓄電池輸送市場規模は、2026年に3.71 ビリオン 米ドル、2027年に4.05 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 8.91%で成長し、2032年までに6.21 ビリオン 米ドルに達する見込みです。鉛蓄電池輸送市場は、交換用電池、産業用電池、および管理された取り扱いが必要な返却品の定期的な配送によって支えられています。老朽化した車両フリートは、新車生産が変動する場合でも交換需要を維持します。危険物規則は、訓練された人員、適切な設備、および信頼性の高い書類を提供できる運送業者の価値を高めます。他の化学系電池向けの電池物流ネットワークへの投資も、鉛蓄電池の荷物に利用可能な保管・取り扱い能力を拡大する可能性あります。したがって、鉛蓄電池輸送市場は、定期的な流通と規制された逆流の両方に対応できる事業者に有利に働きます。
主要レポートのポイント
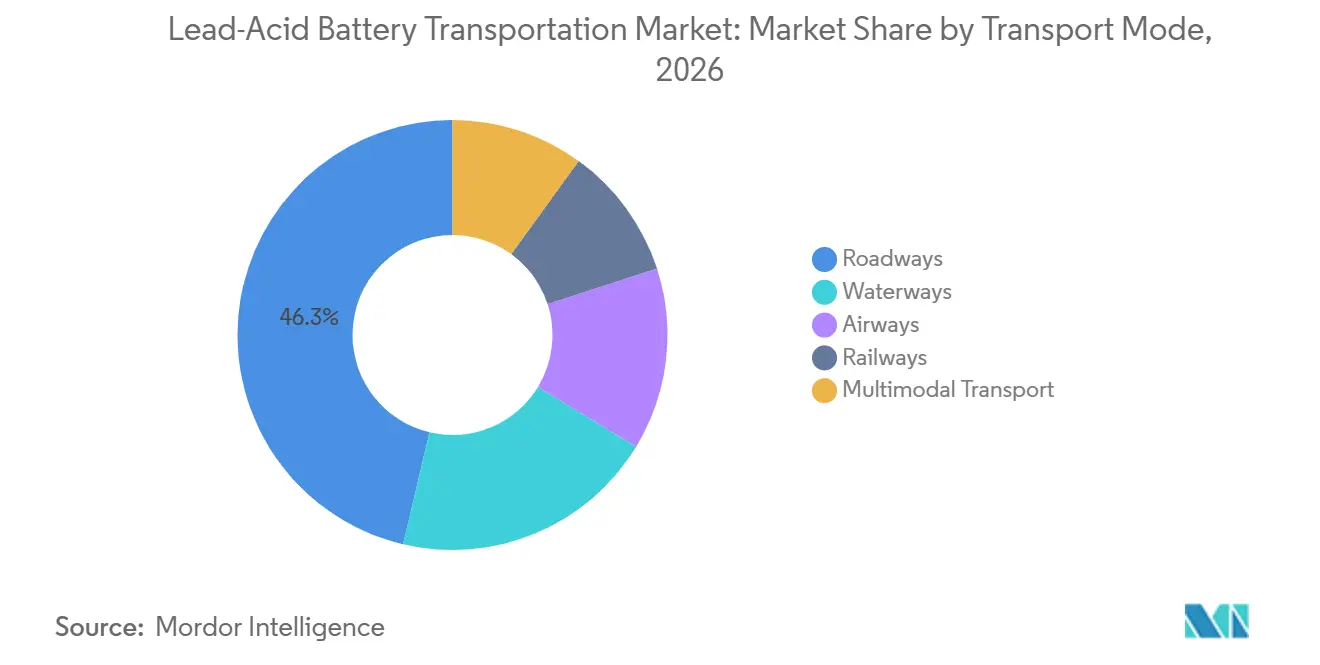
- 輸送モード別では、道路輸送が2026年の鉛蓄電池輸送市場シェアの46.3%を占め、マルチモーダル輸送は2032年までCAGR 12.4%で成長すると予測されています。
- 電池ステータス別では、新品セルおよびパックが2026年の鉛蓄電池輸送市場シェアの65.7%を占め、使用済み電池は2032年までCAGR 13.4%で成長すると予測されています。
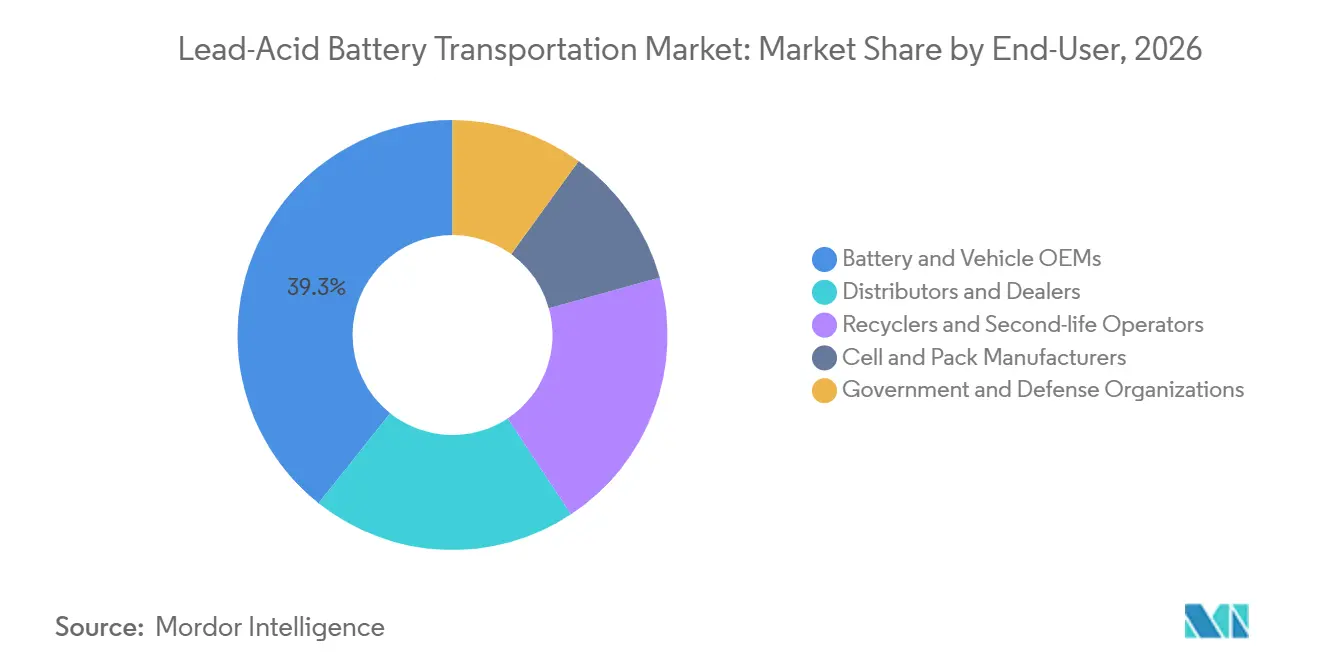
- エンドユーザー別では、電池・車両OEMが2026年の鉛蓄電池輸送市場シェアの39.3%を占め、リサイクル業者およびセカンドライフ事業者は2032年までCAGR 14.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の鉛蓄電池輸送市場シェアの47.3%を占め、2032年までCAGR 13.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存車両保有台数と交需要 | +2.8% | グローバル | 長期(4年以上) |
| 商用車・フォークリフト・バックアップ電源需要 | +2.1% | グローバル | 中期(2〜4年) |
| 逆物流と鉛回収要件 | +1.5% | グローバル | 中期(2〜4年) |
| 特化型電池・危険物物流サービス | +1.2% | グローバル | 中期(2〜4年) |
| 輸送モード別の分類・書類作成の複雑性 | +0.8% | グローバル | 短期(2年以内) |
| フレート密度の経済性とバックホール最適化の機会 | +0.6% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
既存車両保有台数と交換需要
交換需要により、鉛蓄電池輸送市場は多くのフレートカテゴリーよりも新車販売への依存度が低くなっています。Battery Council Internationalは、北米の自動車用鉛電池の出荷量が2025年に2.5%増加し、2026年に2.8%、2027年に2.6%の成長を予測していると報告しました。[1] 同更新情報では、北米における乗用車フリートの平均車齢が12.5年を超えていることも示されました。[2] 老朽化した車両はより長期間にわたってサービスや交換部品を必要とし、販売業者や小売業者への予測可能な配送ルートを支えます。鉛蓄電池輸送市場は、運送業者が回収スケジュール、デポ容量、および地域配送ルートをそれらの交換サイクルに合わせることができる場合に恩恵を受けます。この需要パターンは、自動車アフターマーケットが密集した地域において、確立された地域ネットワークに実質的な優位性をもたらします。
商用車・フォークリフト・バックアップ電源需要
商用車、フォークリフト、およびバックアップ電源機器は、鉛蓄電池輸送市場を乗用車交換以外にも広げます。Battery Council Internationalは、産業用鉛電池の需要がデータセンター、電池エネルギー貯蔵システム、および産業用途によって引き続き支えられていると述べました。[3] 産業用電池は標準的な自動車ユニットよりも重い場合があるため、その輸送には能力計画、安全な積載手順、および適切な車両が必要です。フォークリフトフリートも倉庫、製造拠点、および流通施設において繰り返しの需要を生み出します。バックアップ電源システムは、頻度は低いものの、事業者が途切れない電力供給を必要とするため、しばしば時間的制約のある配送を生み出します。これらの輸送は、専門運送業者が鉛蓄電池輸送市場において複数の顧客タイプを対象とした業務を構築することを可能にします。
逆物流と鉛回収要件
逆物流は、使用済み鉛蓄電池が回収拠点から認可された処理施設へ移送されなければならないため、フレート活動の中心的な供給源となっています。Battery Council Internationalは、米国で製造された新品鉛電池には80%以上のリサイクル材料が含まれていると述べています。米国環境保護庁は、鉛蓄電池の小売業者、販売業者、およびリサイクル業者を結ぶ回収ネットワークについて説明しています。[4] これらのネットワークは、安全な集荷、識別、梱包、および配送記録を必要とします。鉛蓄電池輸送市場は、正式な回収システムが組織化されていない返却チャネルに取って代わるにつれて取扱量が増加します。遠隔地は、近隣の集約拠点や法令遵守した輸送手段が少ないため、特に対応が難しい場合があります。
特化型電池・危険物物流サービスの成長
特化型物流への投資は、鉛蓄電池輸送市場の事業基盤を強化します。DHL サプライチェーンは2026年5月、オランダのホルタムに高電圧電池の保管・流通を目的とした17,000平方メートルの欧州電池物流ハブの建設を開始しました。DHL Groupはまた、2026年6月に20か所以上の電池物流コンピテンスセンターを運営していると報告しました。CEVA Logisticsは2025年にフランス、英国、スペイン向けの電池逆物流ソリューションを導入し、2027年までに欧州10か国にセンターを設置する計画を発表しました。危険物共有インフラは、訓練された労働力、保管エリア、および文書化されたプロセスを鉛蓄電池の荷送人にとってよりアクセスしやすくする可能性があります。幅広い輸送モードをカバーする事業者は、顧客に対して一つの責任あるサービスパートナーを提供することもできます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新車および定置用途におけるリチウムイオンへの代替 | -1.6% | グローバル | 長期(4年以上) |
| 環境コンプライアンスと酸封じ込めコスト | -1.0% | 北米および欧州 | 中期(2〜4年) |
| 使用済み電池ステータスデータの不整合と運送業者の受け入れ規則 | -0.7% | グローバル | 短期(2年以内) |
| 法令遵守した移送・一時保管能力の不足 | -0.5% | アジア太平洋および中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新車および定置用途におけるリチウムイオンへの代替
リチウムイオンの採用は、一部の自動車および産業用途において新品鉛蓄電池の量を制限する可能性があります。この移行は、運転特性を高く評価する顧客が多いプレミアム車両、冷蔵保管、および集中的な複数シフト機器においてよ顕著です。この変化は、鉛蓄電池輸送市場における一部の前方輸送量を減少させる可能性があります。ただし、既に稼働中の鉛蓄電池ユニットを回収・処理する必要性はなくなりません。使用済み電池の輸送は、標準的な前方配送よりも慎重な分別と書類作成を必要とする場合があります。したがって、逆物流能力を開発する運送業者は、電池の組み合わせが変化する中でも事業の一部を守ることができます。
環境コンプライアンスと酸封じ込めコスト
環境・安全上の義務は、液体が漏れる可能性のある電池の輸送コストを増加させます。IATAは、2025年の電池輸送規制が液体漏れの可能性がある電池および液体漏れの可能性がない電池にまで適用範囲を拡大したと述べました。規則は、荷送人および運送業者に対し、規制対象の輸送物の梱包、ラベル、書類、および安全な取り扱いを管理することを求めています。米国環境保護庁も電池のラベル要件と基準に関する資料を公表しています。小規模な輸送業者は、複数の地域にわたって訓練されたチームと専用設備を維持することが難しい場合があります。したがって、鉛蓄電池輸送市場は、確立されたコンプライアンス手順と監査済み施設を持つ運送業者に対してプレミアムを付与します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
道路輸送が確立された流通を支え、マルチモーダル輸送が拡大道路輸送は2026年の鉛蓄電池輸送市場シェアの46.3%を占めました。販売業者から小売業者、整備工場、および車両サービス拠点への地域配送は、定期的な電池交換フローにとって道路フレートを不可欠なものにしています。危険物認定トラックは、他の輸送モードよりも少ない積み替えで短距離ルートに対応できます。これにより、液体漏れの可能性がある電池に関連する取り扱いリスクが軽減され、返却ユニットの定期回収が可能になります。産業用パックは適切な積載方法と車両容量を必要とする場合があり、これも道路フレートの利用を支えます。水路は製造センターからの大量輸送をより低い単位フレートコストで運ぶことができます。鉄道は、ターミナルとコンプライアンスプロセスが利用可能な場合、一部の長距離国内輸送に適しています。
マルチモーダル輸送は、鉛蓄電池輸送市場規模において2032年までCAGR 12.4%を記録すると予測されています。荷送人は、主要区間に海上または鉄道を組み合わせ、最終配送に道路輸送を利用することができます。この方式は、長距離輸送における航空フレートへの依存を軽減できます。IATAの2025年電池輸送規制の更新は、液体漏れの可能性がある電池の安全な輸送への注目を高めました。日本通運、本田技研工業、およびJR貨物は2025年に日本で電気自動車(EV)電池パックの長距離鉄道輸送を開始しました。このプロジェクトは別の化学系を対象としていますが、電池輸送業者が鉄道と道路を組み合わせて取り扱いを削減し安全性を向上させる方法を示しています。鉛蓄電池輸送市場は、大量輸入および流通フローに同様のルートを活用できます。

電池ステータス別:
新品セルおよびパックが量を維持し、使用済み電池がサービスニーズを高める新品セルおよびパックは2026年の鉛蓄電池輸送市場シェアの65.7%を占めました。このカテゴリーは、OEM供給、アフターマーケット交換、および産業用電池の配送によって支えられています。新品電池のフレート調達は通常、定期ルート、計画された配送ウィンドウ、および高い輸送密度に基づいています。これらの条件は競争力のある価格設定を支えますが、信頼性の高いサービス品質を必要とします。使用済みおよび返却電池は、保証交換、再生、および回収プログラムを通じて移動します。損傷・不良電池はより小さなカテゴリーを形成しますが、別途の取り扱い、封じ込め、および運送業者の受け入れが必要です。プロトタイプ電池も、その特性と梱包が異なる場合があるため、詳細な書類作成が必要です。
使用済み電池は、鉛蓄電池輸送市場規模において2032年までCAGR 13.4%で成長すると予測されています。生産者責任プログラムおよび体系的な回収ネットワークが発展するにつれて、リサイクル施設への回収・配送がより重要になります。Gravita India Limitedは、FY26上半期に2億1,893万 米ドルの連結収益を報告し、FY28までに年間70万メトリックトンの処理能力への拡大計画を説明しました。この規模拡大は、リサイクル事業への回収可能材料の安定供給に対する需要を示しています。運送業者はこれらのフローを管理するために、電池の状態、原産地、および移送に関する明確な記録を必要とします。使用済み電池の荷物は、標準的な新品セル輸送よりも高いサービス要件を持つ場合があります。これは、安全な回収、一時保管、および最終配送を組織できる事業者の差別化を支えます。
エンドユーザー別:
OEM契約が規模を提供し、リサイクル業者が逆流を拡大電池・車両OEMは2026年の鉛蓄電池輸送市場シェアの39.3%を占めました。そのサプライチェーンは、電池工場から組立拠点、地域倉庫、および流通センターへの配送を必要とします。これらの顧客は、コンプライアンス、追跡、および信頼性が重要であるため、長期フレート契約を利用することが多いです。セル・パックメーカーも産業顧客および販売業者への出荷輸送を必要とします。販売業者・ディーラーは、密集した道路ネットワークに適した頻繁な小口配送を必要とします。政府・防衛機関の輸送頻度は低いですが、書類作成と管理の連鎖に関する要件は厳格な場合があります。したがって、鉛蓄電池輸送市場は、大規模な定期契約と分散した地域流通の両方を処理できるプロバイダーを必要とします。
リサイクル業者およびセカンドライフ事業者は2032年までCAGR 14.2%で成長すると予測されています。その業務は、小売、フリート、産業、および回収拠点から管理施設への使用済み電池の移動に依存しています。Battery Council Internationalは、鉛電池リサイクルを回収と材料回収を結びつける成熟した循環システムとして説明しています。セカンドライフ活動は、電池が最終リサイクルに到達する前に追加の移送を加える可能性があります。これにより、追跡可能な引き渡しと適切な保管の必要性が高まります。鉛蓄電池輸送市場は、リサイクルネットワークが回収範囲を拡大する際に恩恵を受けます。また、一方向ルートを運営すのではなく、入荷集荷と出荷フレートのバランスを取ることができる物流会社にも報いることになります。
地域分析
アジア太平洋地域の鉛蓄電池輸送市場
アジア太平洋地域は2026年の鉛蓄池輸送市場シェアの47.3%を占め、2032年にかけて13.1%のCAGRで成長すると予測されている。同地域は、高密度な車両保有台数、大規模な電池製造拠点、および急速に拡大する組織的なリサイクルシステムを兼ね備えている。インドは、回収・処理能力の拡大に伴い、逆物流活動の重要な発生源となっている。Gravita India Limitedは、インド国内に1,000か所以上の回収拠点を有していると述べている。FedExは2025年に、大ジャカルタおよびバタムにおいて、ほとんどの危険物クラスに対応する危険物輸送能力を拡充した。これらの動向は、東南アジアの電池顧客が利用できる取り扱いオプションの改善につながる可能性がある。同地域の機会は、輸送事業者が製造拠点と分散した修理・小売・回収拠点を結ぶことができるかどうかにも左右される。地域の道路輸送能力と越境通関書類作成の専門知識を持つプロバイダーは、これらの拠点間の遅延を削減できる。アジア太平洋地域の鉛蓄電池輸送市場は、高密度な都市回廊とより遠隔地の回収エリアに対して、異なるサービスモデルを必要とする。
北米および欧州の鉛蓄電輸送市場
北米には確立された自動車アフターマーケットと明確な鉛電池回収システムが存在する。同地域の鉛蓄電池輸送市場は、車両の車齢と安定したアフターマーケット交換需要によって支えられている。Battery Council Internationalは、2025年における北米の自動車用鉛電池出荷量が2.5%成長したと報告している。同地域はまた、取り扱いおよび輸送に関する詳細な危険物要件を有している。欧州は高密度な物流インフラ、越境ルート、および電池専門施設への投資拡大を特徴とする。DHLのオランダ拠点およびCEVAの逆物流プログラムは、欧州全域における電池物流能力への投資を示している。両地域において、確立された回収規則は、各移送を一貫して記録できるプロバイダーに有利に働く。ルートの経済性は、事業者が新品電池の配送と使用済み電池の回収を組み合わせられる場合に最も高くなる。この運営モデルは、車両の積載率向上を支援し、不要な空車回送を回避する。
南米および中東・アフリカの鉛蓄電池輸送市場
南米では、車両フリート、鉱業、および産業ユーザーの交換需要に連動し需要が存在する。ブラジルは大規模な車両保有台数を有し、鉱業地域では稼働現場と回収拠点の間で重量電池システムの輸送が必要とされる。中東およびアフリカは、商業フリートの成長、主要物流ハブを経由した輸入、ならびに鉱業およびバックアップ電源用途からの産業需要を組み合わせている。これらの地域では、北米や欧州と比較して専門輸送事業者の数が少ない場合がある。これは、危険物ライセンスを取得し地域パートナーシップを構築したプロバイダーにとっての機会を生み出す。鉛蓄電池輸送市場は、これらのプロバイダーが回収拠点、安全な保管施設、および一貫した越境プロセスを追加することで拡大できる。遠隔地の鉱業や社会インフラの拠点にいる顧客は、電池輸送が遅延した場合の代替手段が少ないため、サービスの信頼性が重要となる。同様の立地上の課題は、定期回収と計画的な混載の価値を高める可能性がある。信頼できる地域ネットワークを構築したプロバイダーは、基本的なサービス要件を変えることなく、法令準拠オプションの不足に対応できる。
競合環境
鉛蓄電池輸送市場には、大規模なグローバルフォワーダー、地域の危険物専門業者、および国内資産型運送業者が混在しており、市場は断片化しています。競争は、価格だけでなく、安全システム、ネットワークカバレッジ、輸送モードの可用性、および顧客サービスによって形成されています。DHL、DSV、Kuehne+Nagel、A.P. Moller-Maersk、J.B. Hunt、Schneider National、およびRyderは、関連するフレートまたは物流サービスにわたって事業を展開しています。DSVは2025年4月30日にDB Schenkerの買収を完了しました。DSVは、統合後の組織が年間売上高410億ユーロ、16万人の従業員、90か国以上での事業を持つと述べました。この統合により、複数国にわたる電池フレートサービスを求める顧客に対してより広いネットワークカバレッジが提供されます。大規模なネットワークは、ルート、運送業者、または施設に能力制約がある場合に顧客に代替手段を提供することもできます。地域の専門業者は、地域の運営知識と直接的なサービス関係がグローバルなフットプリントよりも重要な場合に依然として役割を果たします。
主要プロバイダーは、保管、逆物流、およびマルチモーダル輸送のための特化した能力を構築しています。DHLの2026年オランダ施設は電池の保管・流通向けに設計されており、2027年初頭に稼働開始予定です。CEVAは2026年3月に欧州大陸向けの使用済みリチウムイオン電池の安全な海上輸送サービスを開始しました。これらの例は、プロバイダーが管理された鉛蓄電池の輸送もサポートできるプロセスを拡大していることを示しています。日本通運は2026年10月1日付で電池輸送・保管用の耐火性20フィートISOコンテナを発表しました。特化した設備と訓練されたチームは、運送業者が要求の高い契約を獲得するのに役立ちます。顧客は、価格設定、集荷カバレッジ、および運送業者の例外処理能力とともにこれらの能力を評価します。拒否された輸送物や封じ込め問題を迅速に解決できるサービスプロバイダーは、顧客の運営スケジュールを守ることができます。これらの要因は、鉛蓄電池輸送市場において運営上の規律を意味のある競争上の特徴にします。
最も魅力的な機会は、逆物流、法令遵守した一時保管、およびデジタル管理の連鎖サービスにあります。電池回収プログラムは、信頼性の高い集荷スケジュールと処理業者への安全な配送を必要とします。顧客はまた、輸送物の電池ステータスに関する明確な情報と当事者間の文書化された移送を必要とします。A.P. Moller-MaerskとCATLは2026年10月に、海上、航空、プロジェクト物流、倉庫保管、および使用済み電池リサイクルソリューションをカバーするグローバル戦略的パートナーシップを締結しました。この合意は、大規模な物流グループが電池サービスポートフォリオを拡大していることを示しています。小規模なプロバイダーは、専門的な対応を必要とする回収密度、地域保管、および困難な取り扱いニーズに集中することで競争できます。鉛蓄電池の輸送は、標準的なフレート管理と危険物管理の実際的な組み合わせを必要とすることが多いです。これにより、グローバルインテグレーターと資格を持つ地域サービスプロバイダーの両方に余地が生まれます。競合環境は、単一の標準的な運営モデルではなく、実行品質によって形成され続けています。顧客にとって、最も有用な提案は、予測可能な集荷、文書化された状態確認、適切な封じ込め、および指定施設への信頼性の高い配送を組み合わせたものです。集荷の失敗は、小売業者、整備工場、デポ、または産業拠点での保管制約を引き起こす可能性があります。配送の失敗は、リサイクル業者への材料の返却を遅らせ、顧客の規制記録を複雑にする可能性もあります。これらの運営上の詳細は、確立された手順と訓練されたスタッフがサプライヤー選定において依然として重要である理由を説明しています。また、広範なネットワークだけでは鉛蓄電池輸送市場における強固な地位を保証しないことを説明するのにも役立ちます。プロバイダーは、集荷、集約、保管、移送、および最終配送を含む各引き渡しにおいてシステムが確実に機能することを実証しなければなりません。
鉛蓄電池輸送産業のリーダー企業
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
DB Schenker
-
CEVA Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
鉛蓄電池輸送市場 このレポートでカバーされる企業
- A.P. Moller–Maersk
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- DB Schenker
- DHL Group
- DSV A/S
- Exide Industries Limited
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Gravita India Limited
- GXO Logistics, Inc.
- J.B. Hunt Transport Services, Inc.
- Kuehne+Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Ryder System, Inc.
- Schneider National, Inc.
- United Parcel Service, Inc. (UPS)
- XPO, Inc.
最近の産業開発事情 鉛蓄電池輸送市場
- 2026年9月:NX Trading Co., Ltd.は、2026年10月1日付で、日本の危険物安全技術協会の認定を受けた電池輸送・保管用の耐火性20フィートISO規格コンテナの発売を発表しました。このコンテナは、コンテナを変えることなくトレーラー、鉄道、海上間のモーダルシフトを可能にし、鉛蓄電池およびその他の型電池の取り扱いリスクを低減します。
- 2026年5月:DHL サプライチェーンは、オランダのリンブルフ州ホルタムに新しい欧州電池物流ハブを着工しました。この17,000平方メートルの施設は、EVおよび電池エネルギー貯蔵システム用途向けの高電圧電池の保管・流通に特化しており、2027年初頭の稼働開始が予定されています。
- 2026年3月:CEVA Logisticsは、CMA CGMの船便を利用して欧州大陸向けの使用済みリチウムイオン電池の新しい安全な海上輸送サービスを開始し、初期フリートとして特別に改造された5つのコンテナを展開しました。このサービスはCEVAの2025年逆物流ソリューションを水路セグメントに拡大し、欧州における使用済み電池輸送カバレッジを強化します。
- 2025年10月:A.P. Moller-MaerskとCATLは、MaerskをCATLの海上フレート、航空フレート、プロジェクト物流、および倉庫保管の優先物流プロバイダーとして指定するグローバル戦略的パートナーシップ覚書を締結しました。この合意には、使用済み電池リサイクルソリューションおよび港湾エコシステムの電動化に関する協力が含まれており、Maerskの電池逆物流フットプリントを新品セル輸送を超えて大幅に拡大します。
世界の鉛蓄電池輸送市場レポートの範囲
鉛蓄電池輸送とは、標準的な自動車用電池やバックアップ産業用電池などの鉛蓄電池を、危険物規制に準拠しながらサプライチェーン全体で移動させるための特化した物流・輸送プロセスを指します。これらの電池は腐食性の硫酸と重い鉛板を含んでおり、法的にはクラス8腐食性危険物に分類されています。輸送プロセスは、酸漏れ、端子短絡、および爆発性水素ガスの蓄積を防ぐための厳格な安全プロトコルを必要とします。
鉛蓄電池輸送市場は、輸送モード、電池ステータス、エンドユーザー、および地域によってセグメント化されています。輸送モードセグメントには、道路、航空、水路、鉄道、およびマルチモーダルオプションが含まれます。電池ステータスセグメントは、新品セル/パック、使用済み/返却電池、損傷・不良電池、プロトタイプ、および使用済み電池をカバーします。エンドユーザーセグメントは、OEM、セル/パックメーカー、販売業者、リサイクル業者、および政府・防衛機関で構成されています。レポートはまた、主要地域の26か国にわたる世界の鉛蓄電池輸送市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 道路輸送 |
| 航空輸送 |
| 水路輸送 |
| 鉄道輸送 |
| マルチモーダル輸送 |
| 新品セルおよびパック |
| 使用済みおよび返却電池 |
| 損傷・不良電池 |
| プロトタイプ電池 |
| 使用済み電池 |
| 電池・車両OEM |
| セル・パックメーカー |
| 販売業者・ディーラー |
| リサイクル業者およびセカンドライフ事業者 |
| 政府・防衛機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 輸送モード別 | 道路輸送 | |
| 航空輸送 | ||
| 水路輸送 | ||
| 鉄道輸送 | ||
| マルチモーダル輸送 | ||
| 電池ステータス別 | 新品セルおよびパック | |
| 使用済みおよび返却電池 | ||
| 損傷・不良電池 | ||
| プロトタイプ電池 | ||
| 使用済み電池 | ||
| エンドユーザー別 | 電池・車両OEM | |
| セル・パックメーカー | ||
| 販売業者・ディーラー | ||
| リサイクル業者およびセカンドライフ事業者 | ||
| 政府・防衛機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの鉛蓄電池輸送市場の予測値は?
市場は2027年からCAGR 8.91%で拡大し、2032年までに62.1億 米ドルに達すると予測されています。成長は、新品電池の生産だけでなく、定期的な交換配送、産業用途、および規制された返却フローによって支えられています。
どの輸送モードが電池フレート活動をリードしていますか?
道路輸送は2026年に46.3%のシェアでリードしています。これは地域流通と回収ルートを支えるためです。特に、小売業者、整備工場、フリート事業者、および回収拠点が限られたサービスエリア内で頻繁な配送または集荷を必要とする場合に適しています。
使用済み電池が物流プロバイダーにとって重要な理由は何ですか?
使用済み電池は2032年までCAGR 13.4%で成長すると予測されており、文書化された管理された逆物流を必要とします。その輸送は、集荷、集約、安全な一時保管、状態記録、および承認されたリサイクル施設への配送の需要を生み出します。
電池輸送需要の最も高いシェアを持つ地域はどこですか?
アジア太平洋は2026年に47.3%のシェアを占め、2032年までCAGR 13.1%で成長すると予測されています。この地域は、車両保有台数、電池生産、および拡大する組織的な回収システムを組み合わせており、前方流通と返却電池輸送の両方を支えています。
電池物流の顧客が運送業者に期待する能力は何ですか?
顧客は、危険物コンプライアンス、安全な取り扱い、追跡可能な移送、適切な保管、および信頼性の高い配送スケジュールを必要とします。また、定期配送と逆回収を、分断されたサービスプロバイダーではなく、調整されたプロセスを通じて管理できる運送業者も評価します。
電池リサイクルは輸送需要にどのような影響を与えますか?
リサイクルは、回収拠点と処理施設の間に定期的な集荷・配送フローを生み出します。より正式な回収ネットワークは、帰路全体を通じた定期ルート、文書化された移送、および適切な封じ込めの必要性を高めます。