
Taille et part du marché du transport de batteries au plomb
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.05 Milliards de dollars |
| Taille du Marché (2032) | 6.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.91 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
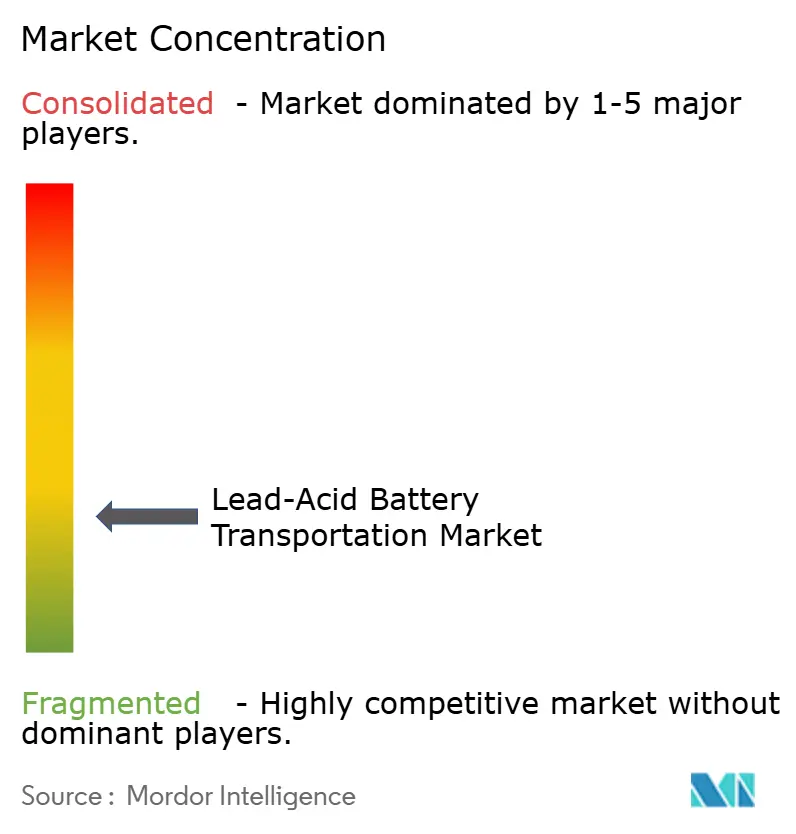
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de batteries au plomb par Mordor Intelligence
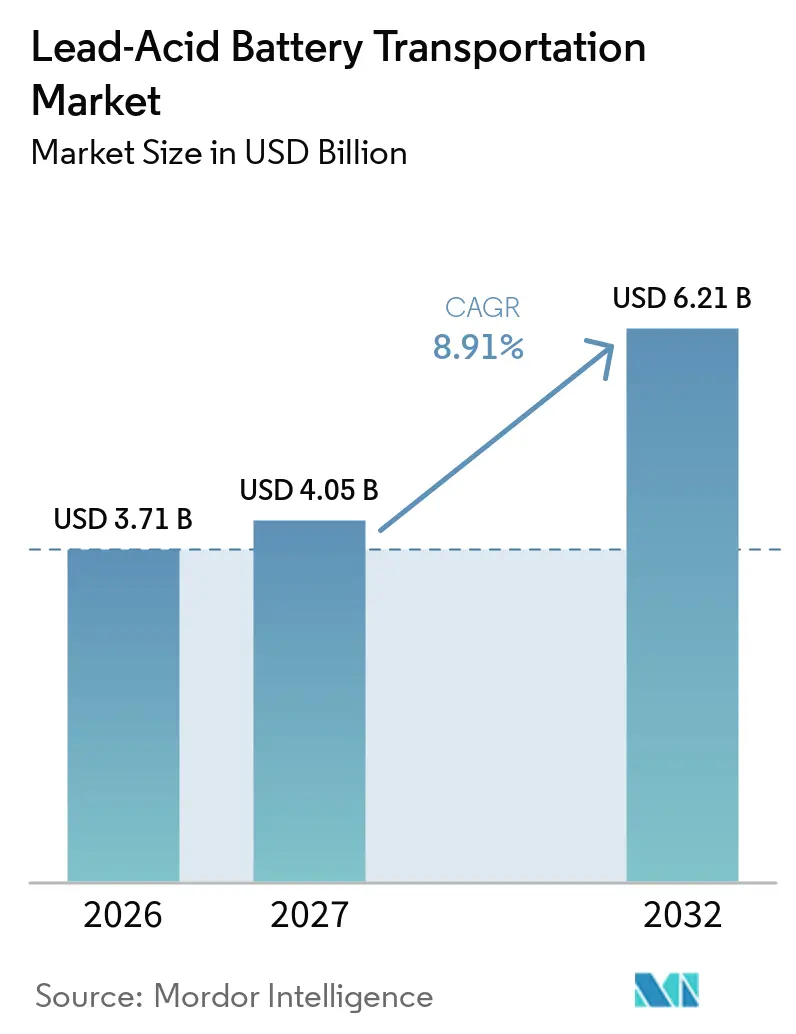
La taille du marché du transport de batteries au plomb est projetée à 3,71 milliards USD en 2026, 4,05 milliards USD en 2027, et devrait atteindre 6,21 milliards USD d'ici 2032, avec un CAGR de 8,91 % de 2027 à 2032. Le marché du transport de batteries au plomb est soutenu par des livraisons récurrentes de batteries de remplacement, de batteries industrielles et d'unités retournées nécessitant une manutention contrôlée. Le vieillissement des parcs de véhicules maintient la demande de remplacement même lorsque la production de nouveaux véhicules évolue. Les règles relatives aux marchandises dangereuses valorisent les transporteurs capables de fournir du personnel formé, des équipements adaptés et une documentation fiable. Les investissements dans les réseaux logistiques de batteries pour d'autres chimies peuvent également élargir les capacités de stockage et de manutention disponibles pour les expéditions de batteries au plomb. Le marché du transport de batteries au plomb favorise donc les opérateurs capables de servir à la fois la distribution courante et les flux de retour réglementés.
Principaux enseignements du rapport
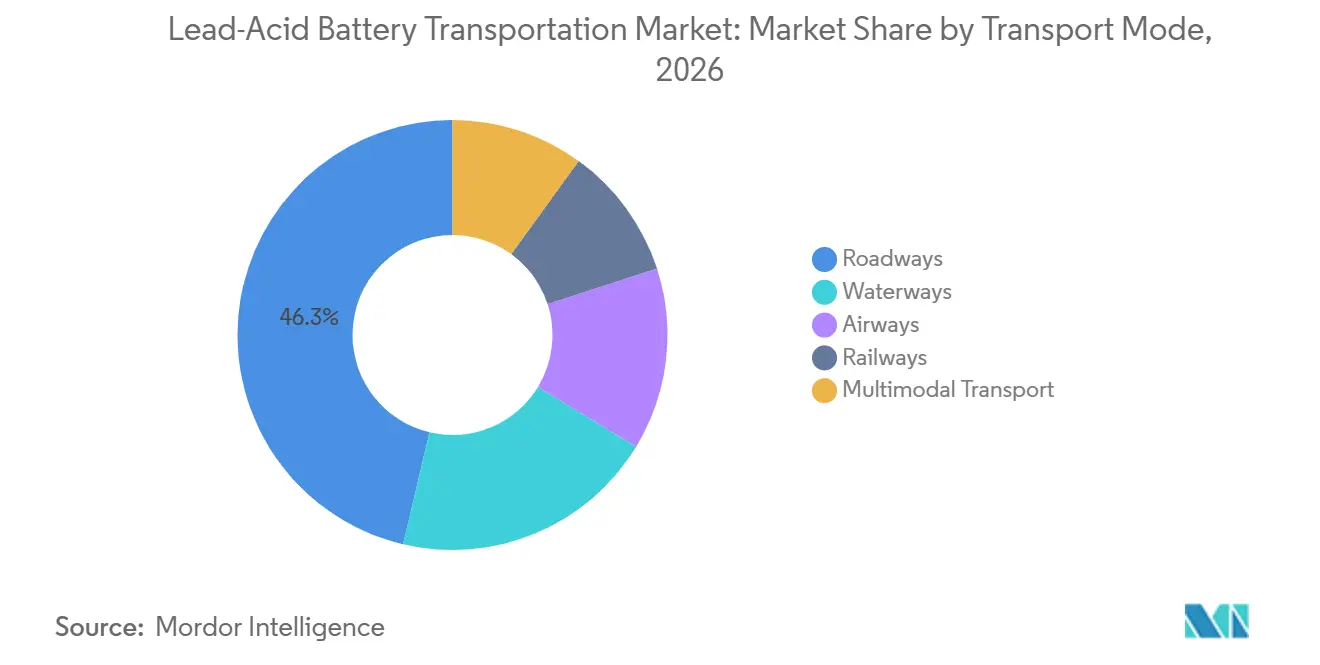
- Par mode de transport, les routes détenaient 46,3 % de la part du marché du transport de batteries au plomb en 2026, tandis que le transport multimodal devrait croître à un CAGR de 12,4 % jusqu'en 2032.
- Par statut de la batterie, les nouvelles cellules et blocs représentaient 65,7 % de la part du marché du transport de batteries au plomb en 2026, tandis que les batteries en fin de vie devraient croître à un CAGR de 13,4 % jusqu'en 2032.
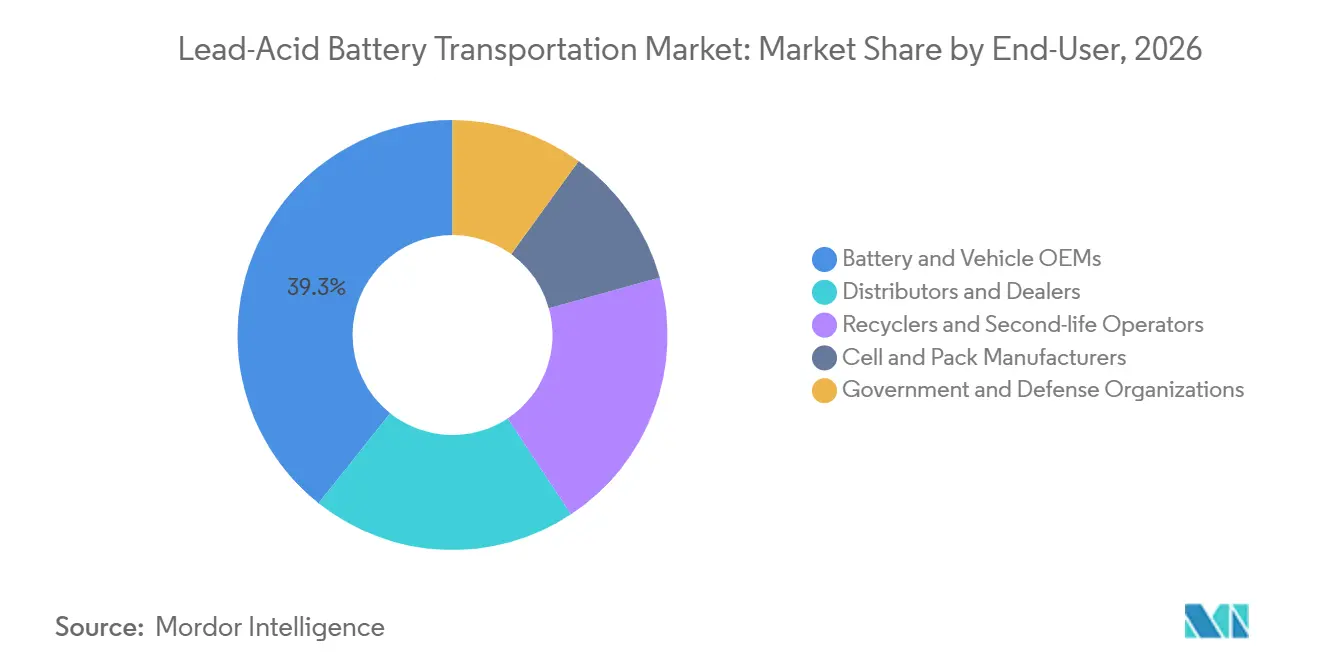
- Par utilisateur final, les équipementiers de batteries et de véhicules détenaient 39,3 % de la part du marché du transport de batteries au plomb en 2026, tandis que les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 14,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 47,3 % de la part du marché du transport de batteries au plomb en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Parc de véhicules installé et demande de remplacement | +2.8% | Mondial | Long terme (≥ 4 ans) |
| Demande des véhicules utilitaires, chariots élévateurs et alimentation de secours | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Logistique inverse et exigences de récupération du plomb | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Services logistiques spécialisés pour batteries et matières dangereuses | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Complexité de la classification et de la documentation selon le mode de transport | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Économies de densité de fret et opportunités d'optimisation du fret de retour | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Parc de véhicules installé et demande de remplacement
Les besoins de remplacement rendent le marché du transport de batteries au plomb moins dépendant des ventes de nouveaux véhicules que de nombreuses catégories de fret. Battery Council International a indiqué que les expéditions de batteries automobiles au plomb en Amérique du Nord ont augmenté de 2,5 % en 2025 et a prévu une croissance de 2,8 % en 2026 et de 2,6 % en 2027.[1] La même mise à jour citait un parc de véhicules légers avec un âge moyen supérieur à 12,5 ans en Amérique du Nord.[2] Les véhicules plus anciens nécessitent des services et des pièces de rechange sur une période plus longue, ce qui soutient des itinéraires de livraison prévisibles pour les distributeurs et les détaillants. Le marché du transport de batteries au plomb bénéficie lorsque les transporteurs peuvent aligner les calendriers de collecte, la capacité des dépôts et les itinéraires de livraison locale sur ces cycles de remplacement. Ce schéma de demande confère aux réseaux régionaux établis un avantage pratique dans les zones denses du marché secondaire automobile.
Demande des véhicules utilitaires, chariots élévateurs et alimentation de secours
Les véhicules utilitaires, les chariots élévateurs et les équipements d'alimentation de secours élargissent le marché du transport de batteries au plomb au-delà du remplacement des batteries de véhicules particuliers. Battery Council International a indiqué que la demande industrielle de batteries au plomb reste soutenue par les centres de données, les systèmes de stockage d'énergie par batteries et les usages industriels.[3] Les batteries industrielles peuvent peser plus que les unités automobiles standard, de sorte que leur déplacement nécessite une planification des capacités, des procédures de chargement sécurisées et des véhicules appropriés. Les parcs de chariots élévateurs créent également une demande répétée dans les entrepôts, les sites de fabrication et les installations de distribution. Les systèmes d'alimentation de secours génèrent des livraisons moins fréquentes mais souvent urgentes, car les opérateurs ont besoin d'une couverture d'alimentation ininterrompue. Ces mouvements permettent aux transporteurs spécialisés de construire leur activité autour de plusieurs types de clients sur le marché du transport de batteries au plomb.
Logistique inverse et exigences de récupération du plomb
La logistique inverse est une source centrale d'activité de fret, car les batteries au plomb usagées doivent être acheminées des points de collecte vers des sites de traitement agréés. Battery Council International indique que les nouvelles batteries au plomb fabriquées aux États-Unis contiennent plus de 80 % de matériaux recyclés. L'Agence américaine de protection de l'environnement décrit des réseaux de collecte qui relient les détaillants, les distributeurs et les recycleurs pour les batteries au plomb.[4] Ces réseaux nécessitent une collecte sécurisée, une identification, un emballage et des registres de livraison. Le marché du transport de batteries au plomb gagne en volume à mesure que les systèmes de collecte formels remplacent les canaux de retour moins organisés. Les zones éloignées peuvent être particulièrement exigeantes en raison du nombre réduit de points de consolidation à proximité et du nombre limité de choix de transport conformes.
Croissance des services logistiques spécialisés pour batteries et matières dangereuses
Les investissements logistiques spécialisés renforcent la base opérationnelle du marché du transport de batteries au plomb. DHL Supply Chain a commencé la construction en mai 2026 d'un hub logistique européen pour batteries de 17 000 mètres carrés à Holtum, aux Pays-Bas, dédié au stockage et à la distribution de batteries haute tension. DHL Group a également indiqué en juin 2026 qu'il exploite plus de 20 centres de compétences en logistique de batteries. CEVA Logistics a lancé une solution de logistique inverse pour batteries en 2025 pour la France, le Royaume-Uni et l'Espagne, avec des projets de centres dans 10 pays européens d'ici 2027. L'infrastructure partagée pour les marchandises dangereuses peut rendre la main-d'œuvre formée, les zones de stockage et les processus documentés plus accessibles aux expéditeurs de batteries au plomb. Les opérateurs disposant d'une large couverture modale peuvent également offrir aux clients un partenaire de service unique et responsable.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par les batteries lithium-ion dans les nouvelles applications automobiles et stationnaires | -1.6% | Mondial | Long terme (≥ 4 ans) |
| Conformité environnementale et coûts de confinement des acides | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Données incohérentes sur le statut des batteries usagées et règles d'acceptation des transporteurs | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Capacité limitée de transfert conforme et de stockage temporaire | -0.5% | Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution par les batteries lithium-ion dans les nouvelles applications automobiles et stationnaires
L'adoption des batteries lithium-ion peut limiter les volumes de nouvelles batteries au plomb dans certaines applications automobiles et industrielles. Ce changement est plus pertinent dans les véhicules haut de gamme, la réfrigération et les équipements intensifs à plusieurs postes où les clients accordent une grande importance aux caractéristiques d'exploitation. Ce changement peut réduire certains volumes de transport aller dans le marché du transport de batteries au plomb. Il ne supprime pas la nécessité de collecter et de traiter les unités de batteries au plomb déjà en service. Les expéditions en fin de vie peuvent nécessiter une ségrégation et une documentation plus soigneuses que les livraisons aller standard. Les transporteurs qui développent des capacités de logistique inverse peuvent donc protéger une partie de leur activité à mesure que la composition des batteries évolue.
Conformité environnementale et coûts de confinement des acides
Les obligations environnementales et de sécurité augmentent le coût du transport des batteries humides et susceptibles de se renverser. L'IATA a indiqué que sa réglementation 2025 sur l'expédition de batteries a élargi la couverture aux batteries humides, susceptibles de se renverser et non susceptibles de se renverser. Les règles exigent que les expéditeurs et les transporteurs gèrent l'emballage, les étiquettes, la documentation et la manutention sécurisée pour les expéditions réglementées. L'Agence américaine de protection de l'environnement a également publié des travaux sur les exigences et les normes d'étiquetage des batteries. Les petits prestataires de transport peuvent avoir plus de difficultés à maintenir des équipes formées et des équipements dédiés dans plusieurs régions. Le marché du transport de batteries au plomb accorde donc une prime aux transporteurs disposant de procédures de conformité établies et d'installations auditées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
les routes soutiennent la distribution établie, tandis que le transport multimodal se développeLes routes détenaient 46,3 % de la part du marché du transport de batteries au plomb en 2026. La livraison locale des distributeurs aux détaillants, aux ateliers et aux points de service pour véhicules rend le fret routier indispensable pour les flux réguliers de remplacement de batteries. Les camions certifiés pour le transport de matières dangereuses peuvent desservir des itinéraires courts avec moins de transbordements que les autres modes. Cela réduit l'exposition à la manutention associée aux batteries humides et permet la collecte programmée des unités retournées. Les blocs industriels peuvent nécessiter des méthodes de chargement adaptées et une capacité de véhicule appropriée, ce qui soutient également l'utilisation du fret routier. Les voies navigables peuvent transporter des expéditions en vrac depuis les centres de fabrication à un coût de fret unitaire inférieur. Les voies ferrées restent adaptées à certains transports domestiques longue distance où des terminaux et des processus de conformité sont disponibles.
Le transport multimodal devrait enregistrer un CAGR de 12,4 % jusqu'en 2032 au sein de la taille du marché du transport de batteries au plomb. Les expéditeurs peuvent combiner le transport maritime ou ferroviaire pour le trajet principal avec le transport routier pour la livraison finale. Cette disposition peut réduire la dépendance au fret aérien pour les expéditions longue distance. La mise à jour 2025 de l'IATA sur la réglementation de l'expédition de batteries a accru l'attention portée au transport sécurisé des batteries humides susceptibles de se renverser. Nippon Express, Honda et JR Freight ont commencé le transport ferroviaire longue distance de blocs de batteries pour véhicules électriques au Japon en 2025. Bien que ce projet implique une autre chimie, il montre comment les prestataires de transport de batteries peuvent utiliser conjointement le rail et la route pour réduire la manutention et améliorer la sécurité. Le marché du transport de batteries au plomb peut utiliser des itinéraires comparables pour les flux d'importation en vrac et de distribution.

Par statut de la batterie :
les nouvelles cellules et blocs maintiennent les volumes, tandis que les batteries en fin de vie augmentent les besoins de serviceLes nouvelles cellules et blocs représentaient 65,7 % de la part du marché du transport de batteries au plomb en 2026. Cette catégorie est soutenue par l'approvisionnement des équipementiers, le remplacement sur le marché secondaire et les livraisons de batteries industrielles. L'approvisionnement en fret pour les nouvelles batteries est généralement basé sur des itinéraires réguliers, des fenêtres de livraison planifiées et une densité d'expédition élevée. Ces conditions soutiennent des prix compétitifs mais exigent une qualité de service fiable. Les batteries usagées et retournées transitent par des programmes de remplacement sous garantie, de remise à neuf et de collecte. Les batteries endommagées et défectueuses forment une catégorie plus restreinte mais nécessitent une manutention séparée, un confinement et une acceptation par le transporteur. Les batteries prototypes nécessitent également une documentation rigoureuse car leurs caractéristiques et leur emballage peuvent varier.
Les batteries en fin de vie devraient croître à un CAGR de 13,4 % jusqu'en 2032 dans la taille du marché du transport de batteries au plomb. La collecte et la livraison aux installations de recyclage deviennent plus importantes à mesure que les programmes de responsabilité des producteurs et les réseaux de récupération structurés se développent. Gravita India Limited a déclaré 218,93 millions USD de chiffre d'affaires consolidé au premier semestre de l'exercice 2026 et a décrit une trajectoire de capacité vers 700 000 tonnes métriques par an d'ici l'exercice 2028. Cette montée en puissance indique la demande d'un approvisionnement régulier en matériaux récupérables pour les opérations de recyclage. Les transporteurs ont besoin de registres clairs sur l'état des batteries, leur origine et leur transfert pour gérer ces flux. Les chargements en fin de vie peuvent avoir des exigences de service plus élevées que les expéditions standard de nouvelles cellules. Cela soutient la différenciation pour les opérateurs capables d'organiser une collecte sécurisée, un stockage temporaire et une livraison finale.
Par utilisateur final :
les contrats avec les équipementiers offrent de l'échelle, tandis que les recycleurs développent les flux inversesLes équipementiers de batteries et de véhicules détenaient 39,3 % de la part du marché du transport de batteries au plomb en 2026. Leurs chaînes d'approvisionnement nécessitent des livraisons depuis les usines de batteries vers les sites d'assemblage, les entrepôts régionaux et les centres de distribution. Ces clients utilisent souvent des contrats de fret à plus long terme car la conformité, le suivi et la fiabilité sont importants. Les fabricants de cellules et de blocs nécessitent également un transport sortant vers les clients industriels et les distributeurs. Les distributeurs et les concessionnaires ont besoin de livraisons fréquentes de plus petite taille adaptées aux réseaux routiers denses. Les organisations gouvernementales et de défense génèrent des expéditions moins fréquentes, mais les exigences en matière de documentation et de chaîne de traçabilité peuvent être strictes. Le marché du transport de batteries au plomb exige donc que les prestataires gèrent à la fois les grands contrats programmés et la distribution locale dispersée.
Les recycleurs et les opérateurs de seconde vie devraient croître à un CAGR de 14,2 % jusqu'en 2032. Leur activité dépend du déplacement des batteries usagées depuis les points de vente au détail, les flottes, l'industrie et les points de collecte vers des installations contrôlées. Battery Council International décrit le recyclage des batteries au plomb comme un système circulaire mature qui relie la collecte à la récupération des matériaux. L'activité de seconde vie peut ajouter un transfert supplémentaire avant qu'une batterie n'atteigne le recyclage final. Cela accroît le besoin de transferts traçables et de stockage approprié. Le marché du transport de batteries au plomb bénéficie lorsque les réseaux de recyclage élargissent leur couverture de collecte. Il récompense également les entreprises logistiques capables d'équilibrer les collectes entrantes avec le fret sortant plutôt que d'exploiter des itinéraires à sens unique.
Analyse géographique
Marché du transport de batteries plomb-acide en Asie-Pacifique
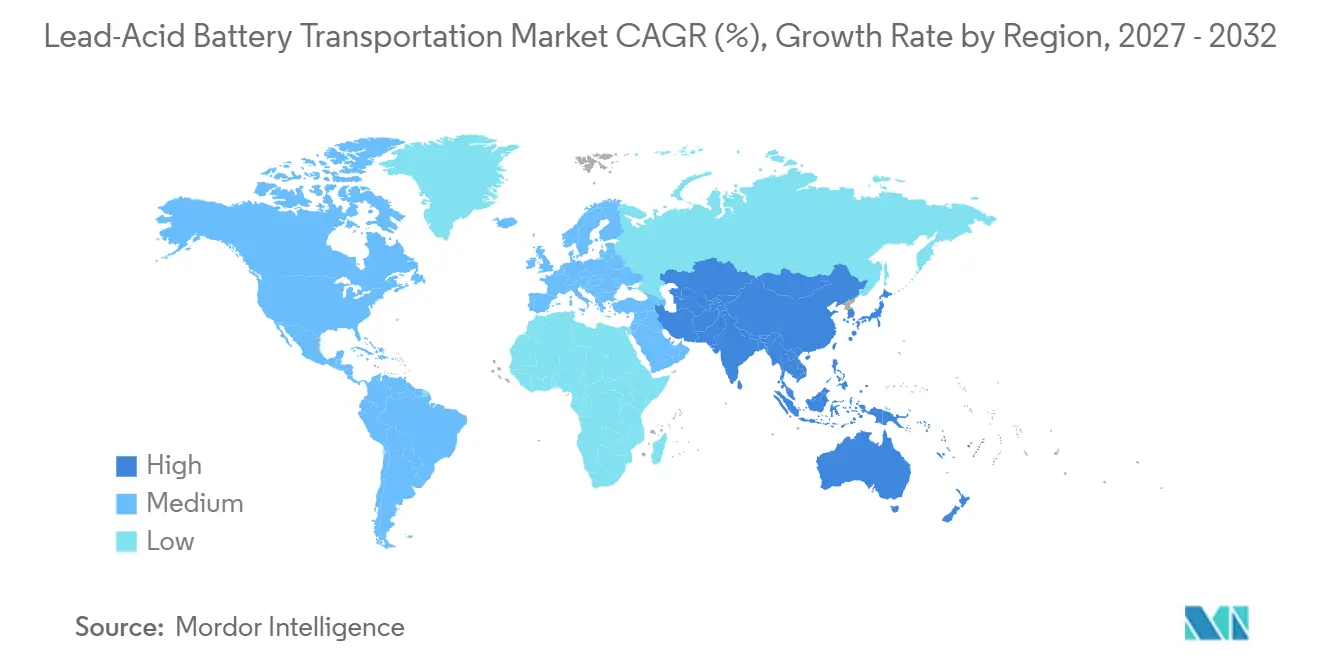
L'Asie-Pacifique détenait 47,3 % de la part de marché du transport de batteries plomb-acide en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032. La région combine des populations de véhicules denses, de grands centres de fabrication de batteries et des systèmes de recyclage organisé en pleine expansion. L'Inde est une source importante d'activité de logistique inverse, à mesure que les capacités de collecte et de traitement se développent. Gravita India Limited a déclaré disposer de plus de 1 000 points de collecte en Inde. FedEx a étendu ses capacités d'expédition de marchandises dangereuses dans le Grand Jakarta et à Batam en 2025 pour la plupart des classes de marchandises dangereuses. Ces développements peuvent améliorer les options de manutention disponibles pour les clients de batteries en Asie du Sud-Est. L'opportunité régionale dépend également de la capacité des transporteurs à relier les zones de fabrication aux points dispersés de réparation, de vente au détail et de récupération. Un prestataire disposant d'une capacité routière locale et d'une expertise en documentation transfrontalière peut réduire les délais entre ces points. Le marché du transport de batteries plomb-acide en Asie-Pacifique nécessite également des modèles de service différents pour les corridors urbains denses et les zones de collecte plus éloignées.
Marché du transport de batteries plomb-acide en Amérique du Nord et en Europe
L'Amérique du Nord dispose d'un marché de l'après-vente automobile bien établi et d'un système clair de collecte de batteries plomb. Le marché du transport de batteries plomb-acide dans la région est soutenu par l'âge des véhicules et les besoins constants de remplacement sur le marché de l'après-vente. Battery Council International a signalé une croissance de 2,5 % des expéditions de batteries plomb automobiles en Amérique du Nord en 2025. La région dispose également d'exigences détaillées en matière de matières dangereuses pour la manutention et le transport. L'Europe bénéficie d'une infrastructure logistique dense, de routes transfrontalières et d'investissements croissants dans des installations spécialisées pour les batteries. Le hub néerlandais de DHL et le programme de logistique inverse de CEVA témoignent des investissements dans les capacités logistiques pour les batteries à travers l'Europe. Dans les deux régions, les règles de collecte établies favorisent les prestataires capables de documenter chaque transfert de manière cohérente. L'économie des itinéraires est la plus favorable lorsque les opérateurs peuvent combiner les livraisons de nouvelles batteries avec les collectes de batteries usagées. Ce modèle d'exploitation favorise des véhicules mieux chargés et évite les trajets de retour à vide inutiles.
Marché du transport de batteries plomb-acide en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud présente une demande liée aux flottes de véhicules, à l'exploitation minière et aux besoins de remplacement des utilisateurs industriels. Le Brésil dispose d'un important parc de véhicules, tandis que les régions minières nécessitent le transport de systèmes de batteries lourdes entre les sites d'exploitation et les sites de récupération. Le Moyen-Orient et l'Afrique combinent la croissance des flottes commerciales, les importations via les grands hubs logistiques et la demande industrielle liée à l'exploitation minière et aux usages d'alimentation de secours. Ces régions peuvent disposer de moins de transporteurs spécialisés qu'en Amérique du Nord ou en Europe. Cela crée une opportunité pour les prestataires disposant de licences établies pour les marchandises dangereuses et de partenariats locaux. Le marché du transport de batteries plomb-acide peut se développer lorsque ces prestataires ajoutent des points de collecte, des capacités de stockage sécurisé et des processus transfrontaliers cohérents. La fiabilité du service est importante, car les clients situés dans des zones minières ou d'infrastructure éloignées disposent de moins d'alternatives lorsqu'une expédition de batteries est retardée. Ces mêmes défis liés à l'éloignement peuvent accroître la valeur des collectes planifiées et de la consolidation programmée. Les prestataires qui développent des réseaux locaux de confiance peuvent pallier le manque d'options conformes sans modifier les exigences de service de base.
Paysage concurrentiel
Le marché du transport de batteries au plomb comprend de grands transitaires mondiaux avec un marché fragmenté, des spécialistes régionaux des marchandises dangereuses et des transporteurs nationaux disposant d'actifs propres. La concurrence est façonnée par les systèmes de sécurité, la couverture du réseau, la disponibilité des modes et le service client plutôt que par le seul prix. DHL, DSV, Kuehne+Nagel, A.P. Moller-Maersk, J.B. Hunt, Schneider National et Ryder opèrent dans des services de fret ou de logistique pertinents. DSV a finalisé l'acquisition de DB Schenker le 30 avril 2025. DSV a indiqué que l'organisation combinée avait un chiffre d'affaires annuel de 41,6 milliards EUR, 160 000 employés et des opérations dans plus de 90 pays. Cette combinaison offre à l'entreprise une couverture réseau plus large pour les clients recherchant des services de fret de batteries dans plusieurs pays. Les grands réseaux peuvent également offrir aux clients des alternatives lorsqu'un itinéraire, un transporteur ou une installation présente une contrainte de capacité. Les spécialistes régionaux ont toujours un rôle à jouer lorsque la connaissance opérationnelle locale et les relations de service direct sont plus importantes qu'une empreinte mondiale.
Les principaux prestataires développent des capacités spécialisées pour le stockage, la logistique inverse et le transport multimodal. L'installation néerlandaise de DHL en 2026 est conçue pour le stockage et la distribution de batteries et devrait commencer ses opérations début 2027. CEVA a lancé un service de transport maritime sécurisé pour les batteries lithium-ion usagées vers l'Europe continentale en mars 2026. Ces exemples montrent que les prestataires développent des processus pouvant également soutenir les mouvements contrôlés de batteries au plomb. Nippon Express a annoncé un conteneur ISO de 20 pieds résistant au feu pour le transport et le stockage de batteries, effectif au 1er octobre 2026. Les équipements spécialisés et les équipes formées peuvent aider les transporteurs à concourir pour des contrats exigeants. Les clients évalueront ces capacités en parallèle avec les prix, la couverture des collectes et la capacité du transporteur à gérer les exceptions. Un prestataire de services capable de résoudre rapidement une expédition refusée ou un problème de confinement peut protéger le calendrier opérationnel d'un client. Ces facteurs font de la discipline opérationnelle un élément concurrentiel significatif sur le marché du transport de batteries au plomb.
Les opportunités les plus attractives se trouvent dans la logistique inverse, le stockage temporaire conforme et les services numériques de chaîne de traçabilité. Les programmes de collecte de batteries ont besoin de calendriers de collecte fiables et d'une livraison sécurisée aux processeurs. Les clients ont également besoin d'informations claires sur le statut des batteries des expéditions et de transferts documentés entre les parties. A.P. Moller-Maersk et CATL ont signé un partenariat stratégique mondial en octobre 2026 couvrant le transport maritime, aérien, la logistique de projet, l'entreposage et les solutions de recyclage de batteries en fin de vie. Cet accord indique que les grands groupes logistiques étendent leurs portefeuilles de services pour batteries. Les petits prestataires peuvent concurrencer en se concentrant sur la densité de collecte, le stockage local et les besoins de manutention difficiles nécessitant une réponse spécialisée. Les expéditions de batteries au plomb nécessitent souvent une combinaison pratique de gestion standard du fret et de contrôle des marchandises dangereuses. Cela crée de la place pour les intégrateurs mondiaux et les prestataires de services locaux qualifiés. Le paysage concurrentiel reste façonné par la qualité d'exécution plutôt que par un modèle opérationnel standard unique. Pour les clients, la proposition la plus utile combine des collectes prévisibles, des contrôles d'état documentés, un confinement adapté et une livraison fiable à l'installation désignée. Une collecte manquée peut entraîner des contraintes de stockage chez un détaillant, un atelier, un dépôt ou un site industriel. Une livraison échouée peut également retarder le retour des matériaux vers un recycleur et compliquer les registres réglementaires d'un client. Ces détails opérationnels expliquent pourquoi les procédures établies et le personnel formé restent importants dans la sélection des fournisseurs. Ils expliquent également pourquoi un large réseau seul ne garantit pas une position solide sur le marché du transport de batteries au plomb. Les prestataires doivent démontrer que leurs systèmes fonctionnent de manière fiable à chaque transfert, y compris la collecte, la consolidation, le stockage, le transfert et la livraison finale.
Leaders du secteur du transport de batteries au plomb
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
DB Schenker
-
CEVA Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de batteries plomb-acide Entreprises couvertes dans ce rapport
- A.P. Moller–Maersk
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- DB Schenker
- DHL Group
- DSV A/S
- Exide Industries Limited
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Gravita India Limited
- GXO Logistics, Inc.
- J.B. Hunt Transport Services, Inc.
- Kuehne+Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Ryder System, Inc.
- Schneider National, Inc.
- United Parcel Service, Inc. (UPS)
- XPO, Inc.
Développements industriels récents dans Marché du transport de batteries plomb-acide
- Septembre 2026 : NX Trading Co., Ltd. a annoncé le lancement, effectif au 1er octobre 2026, d'un conteneur ISO standard de 20 pieds résistant au feu pour le transport et le stockage de batteries, certifié par l'Association japonaise de technologie de sécurité des matières dangereuses. Le conteneur permet le changement de mode entre remorque, rail et mer sans changement de conteneur, réduisant le risque de manutention pour les batteries au plomb et autres batteries de grand format.
- Mai 2026 : DHL Supply Chain a posé la première pierre d'un nouveau hub logistique européen pour batteries à Holtum, Limbourg, aux Pays-Bas. L'installation de 17 000 mètres carrés est dédiée au stockage et à la distribution de batteries haute tension pour les applications de véhicules électriques et de systèmes de stockage d'énergie par batteries, et devrait être opérationnelle début 2027.
- Mars 2026 : CEVA Logistics a lancé un nouveau service de transport maritime sécurisé pour les batteries lithium-ion usagées vers l'Europe continentale sur les lignes maritimes CMA CGM, déployant 5 conteneurs spécifiquement adaptés comme flotte initiale. Le service étend la solution de logistique inverse 2025 de CEVA au segment des voies navigables et renforce la couverture du transport de batteries en fin de vie en Europe.
- Octobre 2025 : A.P. Moller-Maersk et CATL ont signé un protocole d'accord de partenariat stratégique mondial, désignant Maersk comme prestataire logistique privilégié de CATL pour le fret maritime, le fret aérien, la logistique de projet et l'entreposage. L'accord inclut une collaboration sur les solutions de recyclage de batteries en fin de vie et l'électrification des écosystèmes portuaires, élargissant de manière significative l'empreinte de logistique inverse de batteries de Maersk au-delà du transport de nouvelles cellules.
Périmètre du rapport mondial sur le marché du transport de batteries au plomb
Le transport de batteries au plomb désigne les processus logistiques et d'expédition spécialisés impliqués dans le déplacement de batteries au plomb, telles que les batteries automobiles standard et les batteries industrielles de secours, à travers les chaînes d'approvisionnement, tout en respectant les réglementations relatives aux matières dangereuses. Ces batteries contiennent de l'acide sulfurique corrosif et des plaques de plomb lourdes, et sont légalement classées comme marchandises dangereuses corrosives de classe 8. Le processus de transport nécessite des protocoles de sécurité rigoureux pour prévenir les fuites d'acide, les courts-circuits aux bornes et l'accumulation de gaz hydrogène explosif.
Le marché du transport de batteries au plomb est segmenté par mode de transport, statut de la batterie, utilisateur final et géographie. Le segment du mode de transport comprend les routes, les voies aériennes, les voies navigables, les voies ferrées et les options multimodales. Le segment du statut de la batterie couvre les nouvelles cellules/blocs, les batteries usagées/retournées, les batteries endommagées/défectueuses, les prototypes et les batteries en fin de vie. Le segment des utilisateurs finaux comprend les équipementiers, les fabricants de cellules/blocs, les distributeurs, les recycleurs et les entités gouvernementales/de défense. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du transport de batteries au plomb dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Routes |
| Voies aériennes |
| Voies navigables |
| Voies ferrées |
| Transport multimodal |
| Nouvelles cellules et blocs |
| Batteries usagées et retournées |
| Batteries endommagées et défectueuses |
| Batteries prototypes |
| Batteries en fin de vie |
| Équipementiers de batteries et de véhicules |
| Fabricants de cellules et de blocs |
| Distributeurs et concessionnaires |
| Recycleurs et opérateurs de seconde vie |
| Organisations gouvernementales et de défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de transport | Routes | |
| Voies aériennes | ||
| Voies navigables | ||
| Voies ferrées | ||
| Transport multimodal | ||
| Par statut de la batterie | Nouvelles cellules et blocs | |
| Batteries usagées et retournées | ||
| Batteries endommagées et défectueuses | ||
| Batteries prototypes | ||
| Batteries en fin de vie | ||
| Par utilisateur final | Équipementiers de batteries et de véhicules | |
| Fabricants de cellules et de blocs | ||
| Distributeurs et concessionnaires | ||
| Recycleurs et opérateurs de seconde vie | ||
| Organisations gouvernementales et de défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du transport de batteries au plomb d'ici 2032 ?
Le marché devrait atteindre 6,21 milliards USD d'ici 2032, avec un CAGR de 8,91 % à partir de 2027. La croissance est soutenue par les livraisons de remplacement récurrentes, l'utilisation industrielle et les flux de retour réglementés, et non uniquement par la production de nouvelles batteries.
Quel mode de transport domine l'activité de fret de batteries ?
Les routes dominent avec une part de 46,3 % en 2026 car elles soutiennent les itinéraires de distribution et de collecte locaux. Elles sont particulièrement adaptées lorsque les détaillants, les ateliers, les opérateurs de flottes et les points de collecte nécessitent des livraisons ou des collectes fréquentes dans une zone de service limitée.
Pourquoi les batteries en fin de vie sont-elles importantes pour les prestataires logistiques ?
Les batteries en fin de vie devraient croître à un CAGR de 13,4 % jusqu'en 2032 et nécessitent une logistique inverse documentée et contrôlée. Leur déplacement crée une demande de collecte, de consolidation, de stockage temporaire sécurisé, de registres d'état et de livraison aux installations de recyclage agréées.
Quelle région détient la part la plus élevée de la demande de transport de batteries ?
L'Asie-Pacifique détient une part de 47,3 % en 2026 et devrait croître à un CAGR de 13,1 % jusqu'en 2032. La région combine des populations de véhicules, la production de batteries et des systèmes de collecte organisée en expansion, qui soutiennent à la fois la distribution aller et le transport des batteries retournées.
Quelles capacités les clients de la logistique de batteries attendent-ils des transporteurs ?
Les clients exigent la conformité aux réglementations sur les marchandises dangereuses, une manutention sécurisée, des transferts traçables, un stockage adapté et des calendriers de livraison fiables. Ils apprécient également les transporteurs capables de gérer la livraison courante et la collecte inverse par des processus coordonnés plutôt que par des prestataires de services déconnectés.
Comment le recyclage des batteries affecte-t-il la demande de transport ?
Le recyclage crée des flux récurrents de collecte et de livraison entre les points de collecte et les installations de traitement. Un réseau de collecte plus formel accroît le besoin d'itinéraires programmés, de transferts documentés et d'un confinement adapté tout au long du trajet de retour.