
Marktgröße und Marktanteil im Bereich Bleiakkutransport
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.05 Milliarden US-Dollar |
| Marktgröße (2032) | 6.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
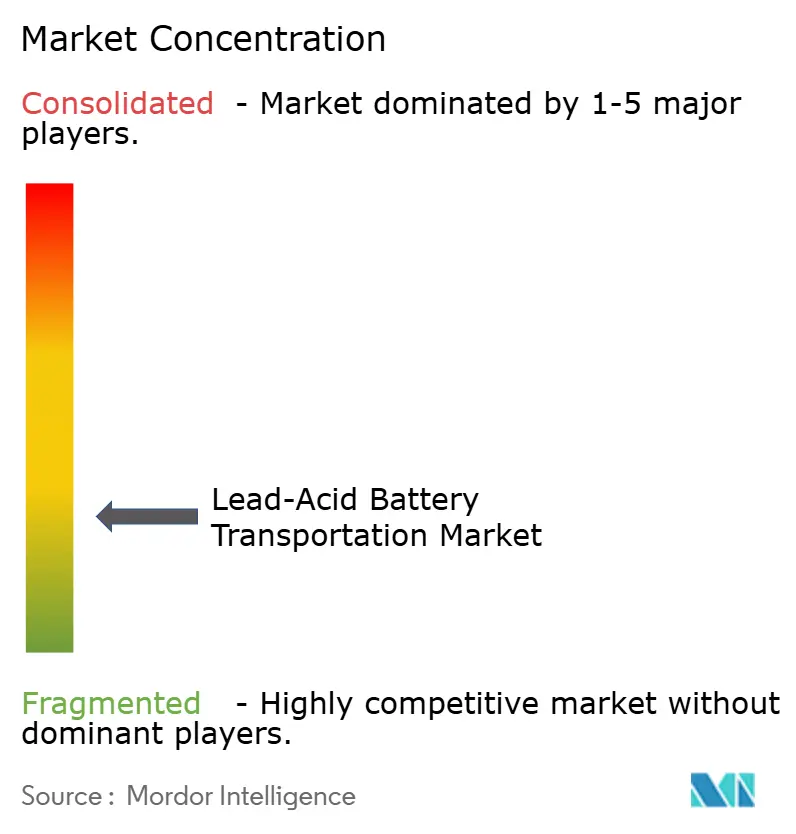
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Bleiakkutransport von Mordor Intelligence
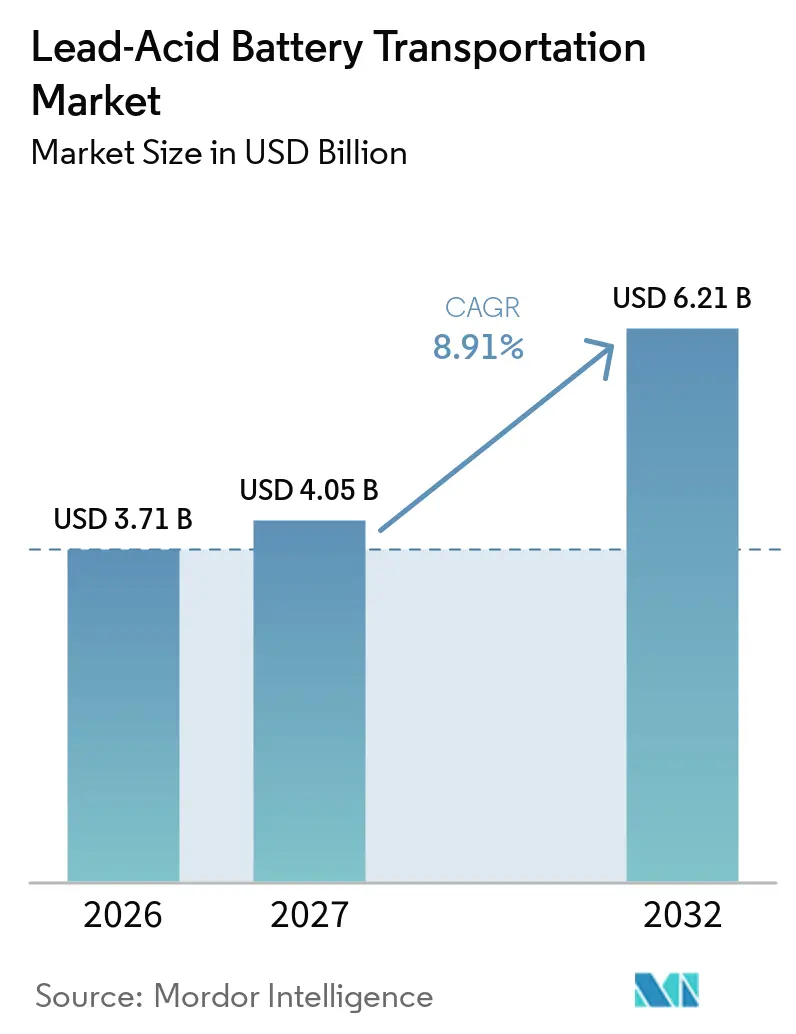
Die Marktgröße im Bereich Bleiakkutransport wird für 2026 auf 3,71 Milliarden USD, für 2027 auf 4,05 Milliarden USD geschätzt und soll bis 2032 einen Wert von 6,21 Milliarden USD erreichen, mit einem CAGR von 8,91 % von 2027 bis 2032. Der Markt für Bleiakkutransport wird durch wiederkehrende Lieferungen von Ersatzbatterien, Industriebatterien und zurückgegebenen Einheiten gestützt, die eine kontrollierte Handhabung erfordern. Alternde Fahrzeugflotten halten die Ersatznachfrage aufrecht, auch wenn sich die Produktion neuer Fahrzeuge verändert. Vorschriften für Gefahrgüter erhöhen den Wert von Transportunternehmen, die geschultes Personal, geeignete Ausrüstung und zuverlässige Dokumentation bereitstellen können. Investitionen in Batterielogistiknetzwerke für andere Chemien können auch die für Bleiakkusendungen verfügbare Lager- und Handhabungskapazität erweitern. Der Markt für Bleiakkutransport begünstigt daher Betreiber, die sowohl die routinemäßige Distribution als auch regulierte Rückflüsse bedienen können.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus hielt Straße im Jahr 2026 einen Marktanteil von 46,3 % am Markt für Bleiakkutransport, während Multimodaler Transport bis 2032 voraussichtlich mit einem CAGR von 12,4 % wachsen wird.
- Nach Batteriestatus entfielen im Jahr 2026 65,7 % des Marktanteils im Bereich Bleiakkutransport auf Neue Zellen und Packs, während End-of-Life-Batterien bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen werden.
- Nach Endnutzer hielten Batterie- und Fahrzeug-OEMs im Jahr 2026 einen Marktanteil von 39,3 % am Markt für Bleiakkutransport, während Recycler und Betreiber der Zweitnutzung bis 2032 voraussichtlich mit einem CAGR von 14,2 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 47,3 % am Markt für Bleiakkutransport und soll bis 2032 mit einem CAGR von 13,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Installierter Fahrzeugbestand und Ersatznachfrage | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage aus Nutzfahrzeugen, Gabelstaplern und Notstromversorgung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an Reverse Logistics und Bleirückgewinnung | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Spezialisierte Batterie- und Gefahrgutlogistikdienste | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Modusabhängige Klassifizierungs- und Dokumentationskomplexität | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Frachtdichteökonomie und Optimierungsmöglichkeiten bei der Rückfracht | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Installierter Fahrzeugbestand und Ersatznachfrage
Der Ersatzbedarf macht den Markt für Bleiakkutransport weniger abhängig von Neufahrzeugverkäufen als viele andere Frachtbereiche. Battery Council International berichtete, dass die nordamerikanischen Lieferungen von Blei-Kfz-Batterien im Jahr 2025 um 2,5 % gestiegen sind und prognostizierte ein Wachstum von 2,8 % im Jahr 2026 und 2,6 % im Jahr 2027.[1] Dieselbe Aktualisierung nannte einen Pkw-Bestand mit einem Durchschnittsalter von über 12,5 Jahren in Nordamerika.[2] Ältere Fahrzeuge erfordern über einen längeren Zeitraum Wartung und Ersatzteile, was vorhersehbare Lieferrouten für Distributoren und Einzelhändler unterstützt. Der Markt für Bleiakkutransport profitiert, wenn Transportunternehmen Sammelzeitpläne, Depotkapazitäten und lokale Lieferrouten an diese Ersatzzyklen anpassen können. Dieses Nachfragemuster verschafft etablierten regionalen Netzwerken einen praktischen Vorteil an dichten Standorten des Kfz-Ersatzteilmarkts.
Nachfrage aus Nutzfahrzeugen, Gabelstaplern und Notstromversorgung
Nutzfahrzeuge, Gabelstapler und Notstromgeräte erweitern den Markt für Bleiakkutransport über den Pkw-Ersatz hinaus. Battery Council International erklärte, dass die industrielle Blei-Batterienachfrage weiterhin durch Rechenzentren, Batterieenergiespeichersysteme und industrielle Anwendungen gestützt wird.[3] Industriebatterien können mehr als Standard-Kfz-Einheiten wiegen, sodass ihr Transport Kapazitätsplanung, sichere Ladeverfahren und geeignete Fahrzeuge erfordert. Gabelstaplerflotten erzeugen auch wiederkehrende Nachfrage in Lagerhäusern, Produktionsstätten und Distributionszentren. Notstromsysteme erzeugen Lieferungen, die weniger häufig, aber oft zeitkritisch sind, da Betreiber eine unterbrechungsfreie Stromversorgung benötigen. Diese Bewegungen ermöglichen es spezialisierten Transportunternehmen, ihre Arbeit auf mehr als einen Kundentyp im Markt für Bleiakkutransport auszurichten.
Anforderungen an Reverse Logistics und Bleirückgewinnung
Reverse Logistics ist eine zentrale Quelle von Frachtaktivitäten, da gebrauchte Bleiakkus von Sammelstellen zu zugelassenen Verarbeitungsstandorten transportiert werden müssen. Battery Council International gibt an, dass neue Blei-Batterien, die in den Vereinigten Staaten hergestellt werden, mehr als 80 % recyceltes Material enthalten. Die U.S. Environmental Protection Agency beschreibt Sammlungsnetzwerke, die Einzelhändler, Distributoren und Recycler für Bleiakkus verbinden.[4] Diese Netzwerke erfordern sichere Abholung, Identifizierung, Verpackung und Liefernachweise. Der Markt für Bleiakkutransport gewinnt an Volumen, wenn formelle Sammelsysteme weniger organisierte Rückgabekanäle ersetzen. Abgelegene Standorte können besonders anspruchsvoll sein, da es dort weniger nahegelegene Konsolidierungspunkte und weniger konforme Transportmöglichkeiten gibt.
Wachstum spezialisierter Batterie- und Gefahrgutlogistikdienste
Spezialisierte Logistikinvestitionen stärken die Betriebsbasis für den Markt für Bleiakkutransport. DHL Supply Chain begann im Mai 2026 mit dem Bau eines 17.000 Quadratmeter großen Europäischen Batterielogistik-Hubs in Holtum, Niederlande, für die Lagerung und Distribution von Hochvoltbatterien. DHL Group berichtete im Juni 2026 außerdem, dass es mehr als 20 Batterielogistik-Kompetenzzentren betreibt. CEVA Logistics führte 2025 eine Reverse-Logistics-Lösung für Batterien in Frankreich, dem Vereinigten Königreich und Spanien ein, mit Plänen für Zentren in 10 europäischen Ländern bis 2027. Gemeinsame Gefahrgutinfrastruktur kann geschulte Arbeitskräfte, Lagerflächen und dokumentierte Prozesse für Bleiakkuversender zugänglicher machen. Betreiber mit breiter Modusabdeckung können Kunden auch einen einzigen verantwortlichen Servicepartner anbieten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lithium-Ionen-Substitution in neuen Fahrzeug- und stationären Anwendungen | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Umweltkonformität und Kosten für Säureeinschluss | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inkonsistente Statusdaten für gebrauchte Batterien und Akzeptanzregeln der Transportunternehmen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte konforme Umschlag- und Zwischenlagerkapazität | -0.5% | Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lithium-Ionen-Substitution in neuen Fahrzeug- und stationären Anwendungen
Die Einführung von Lithium-Ionen kann neue Bleiakku-Volumina in ausgewählten Kfz- und Industrieanwendungen begrenzen. Der Wandel ist in Premiumfahrzeugen, Kühllagern und intensiven Mehrschichtgeräten relevanter, bei denen Kunden die Betriebseigenschaften hoch bewerten. Diese Veränderung kann einige Vorwärtstransportvolumina im Markt für Bleiakkutransport reduzieren. Sie beseitigt nicht die Notwendigkeit, bereits in Betrieb befindliche Bleiakku-Einheiten zu sammeln und zu verarbeiten. End-of-Life-Sendungen können eine sorgfältigere Trennung und Dokumentation erfordern als standardmäßige Vorwärtslieferungen. Transportunternehmen, die Reverse-Logistics-Kapazitäten entwickeln, können daher einen Teil ihres Geschäfts schützen, wenn sich der Batteriemix verändert.
Umweltkonformität und Kosten für Säureeinschluss
Umwelt- und Sicherheitsverpflichtungen erhöhen die Kosten für den Transport nasser, auslaufgefährdeter Batterien. IATA erklärte, dass ihre Batterieversandvorschriften von 2025 die Abdeckung auf nasse, auslaufgefährdete und nicht auslaufgefährdete Batterien ausgeweitet haben. Die Vorschriften verpflichten Versender und Transportunternehmen, Verpackung, Etiketten, Dokumentation und sichere Handhabung für regulierte Sendungen zu verwalten. Die U.S. Environmental Protection Agency hat auch Arbeiten zu Anforderungen und Standards für die Batteriebeschriftung veröffentlicht. Kleinere Transportanbieter können es schwieriger finden, geschulte Teams und dedizierte Ausrüstung in mehreren Regionen aufrechtzuerhalten. Der Markt für Bleiakkutransport legt daher einen Aufschlag auf Transportunternehmen mit etablierten Compliance-Verfahren und geprüften Einrichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
Straße unterstützt etablierte Distribution, während Multimodaler Transport expandiertStraße hielt im Jahr 2026 einen Marktanteil von 46,3 % am Markt für Bleiakkutransport. Lokale Lieferungen von Distributoren an Einzelhändler, Werkstätten und Fahrzeugservicestellen machen den Straßenfracht für regelmäßige Batterieersatzflüsse unverzichtbar. Gefahrgut-zertifizierte Lkw können kurze Routen mit weniger Umschlägen als andere Modi bedienen. Dies reduziert die Handhabungsexposition im Zusammenhang mit nassen Batterien und ermöglicht geplante Sammlungen zurückgegebener Einheiten. Industriepacks können geeignete Lademethoden und Fahrzeugkapazität erfordern, was ebenfalls den Einsatz von Straßenfracht unterstützt. Wasserwege können Massensendungen von Produktionszentren zu niedrigeren Einheitsfrachtkostensätzen befördern. Eisenbahnen bleiben für ausgewählte Langstrecken-Inlandstransporte geeignet, wo Terminals und Compliance-Prozesse verfügbar sind.
Multimodaler Transport soll bis 2032 innerhalb der Marktgröße für Bleiakkutransport einen CAGR von 12,4 % verzeichnen. Versender können See- oder Schienentransport für die Hauptstrecke mit Straßentransport für die letzte Lieferung kombinieren. Diese Anordnung kann die Abhängigkeit vom Luftfracht für Langstreckensendungen reduzieren. IATAs Aktualisierung der Batterieversandvorschriften von 2025 erhöhte die Aufmerksamkeit für den sicheren Transport nasser, auslaufgefährdeter Batterien. Nippon Express, Honda und JR Freight begannen 2025 in Japan mit dem Langstreckenschienenverkehr von Elektrofahrzeug (EV)-Batteriepacks. Obwohl dieses Projekt eine andere Chemie betrifft, zeigt es, wie Batterietransportanbieter Schiene und Straße kombinieren können, um die Handhabung zu reduzieren und die Sicherheit zu verbessern. Der Markt für Bleiakkutransport kann vergleichbare Routen für Massenimport- und Distributionsflüsse nutzen.
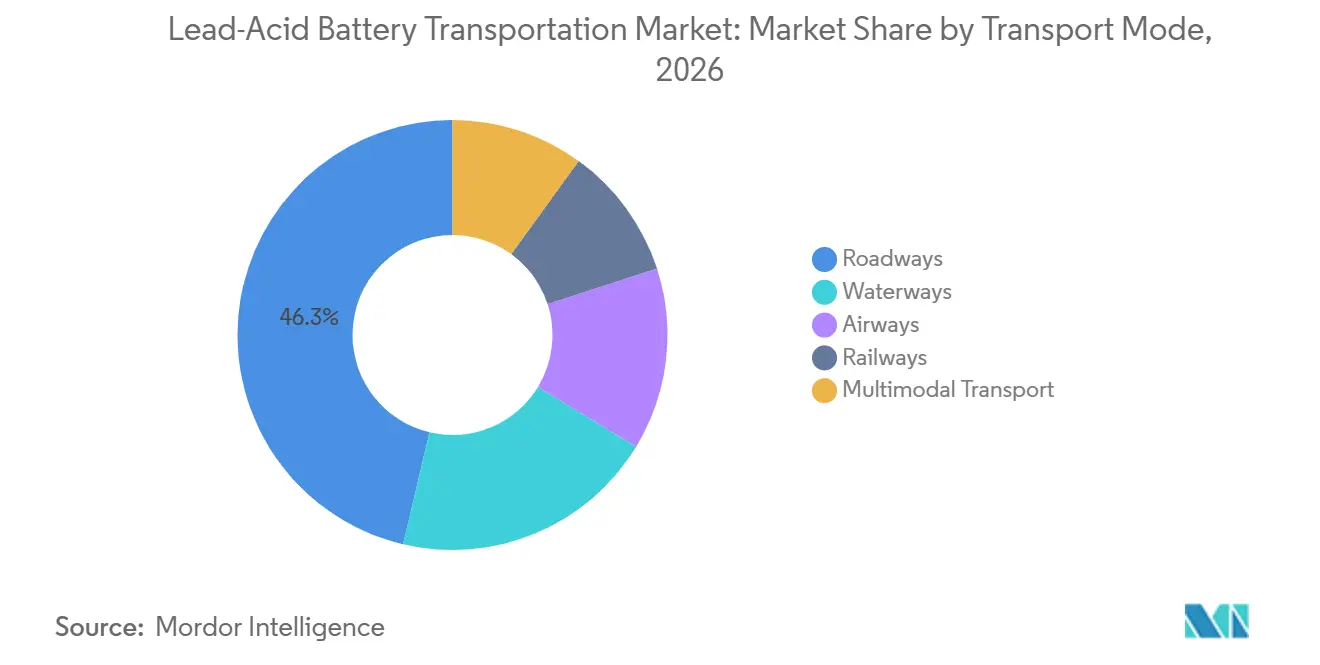
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriestatus:
Neue Zellen und Packs halten Volumina aufrecht, während End-of-Life-Batterien den Servicebedarf erhöhenNeue Zellen und Packs entfielen im Jahr 2026 auf 65,7 % des Marktanteils im Bereich Bleiakkutransport. Diese Kategorie wird durch OEM-Versorgung, Ersatzteilmarktaustausch und Industriebatterielieferungen gestützt. Die Frachtbeschaffung für neue Batterien basiert typischerweise auf regulären Routen, geplanten Lieferfenstern und hoher Sendungsdichte. Diese Bedingungen unterstützen wettbewerbsfähige Preisgestaltung, erfordern aber zuverlässige Servicequalität. Gebrauchte und zurückgegebene Batterien werden über Garantieaustausch, Aufarbeitungs- und Sammelprogramme bewegt. Beschädigte und defekte Batterien bilden eine kleinere Kategorie, benötigen aber separate Handhabung, Einschluss und Akzeptanz durch den Transportunternehmer. Prototyp-Batterien erfordern ebenfalls eine sorgfältige Dokumentation, da ihre Eigenschaften und Verpackung variieren können.
End-of-Life-Batterien sollen bis 2032 in der Marktgröße für Bleiakkutransport mit einem CAGR von 13,4 % wachsen. Sammlung und Lieferung an Recyclinganlagen werden wichtiger, da Programme zur Herstellerverantwortung und strukturierte Rückgewinnungsnetzwerke sich entwickeln. Gravita India Limited berichtete einen konsolidierten Umsatz von 218,93 Millionen USD in H1 GJ26 und beschrieb einen Kapazitätspfad in Richtung 700.000 MTPA bis GJ28. Der Kapazitätsausbau zeigt die Nachfrage nach einer konsistenten Versorgung mit verwertbaren Materialien für Recyclingbetriebe. Transportunternehmen benötigen klare Aufzeichnungen über Batteriestatus, Herkunft und Übergabe, um diese Flüsse zu verwalten. End-of-Life-Ladungen können höhere Serviceanforderungen haben als standardmäßige Neuzellensendungen. Dies unterstützt die Differenzierung für Betreiber, die sichere Sammlung, Zwischenlagerung und Endlieferung organisieren können.
Nach Endnutzer:
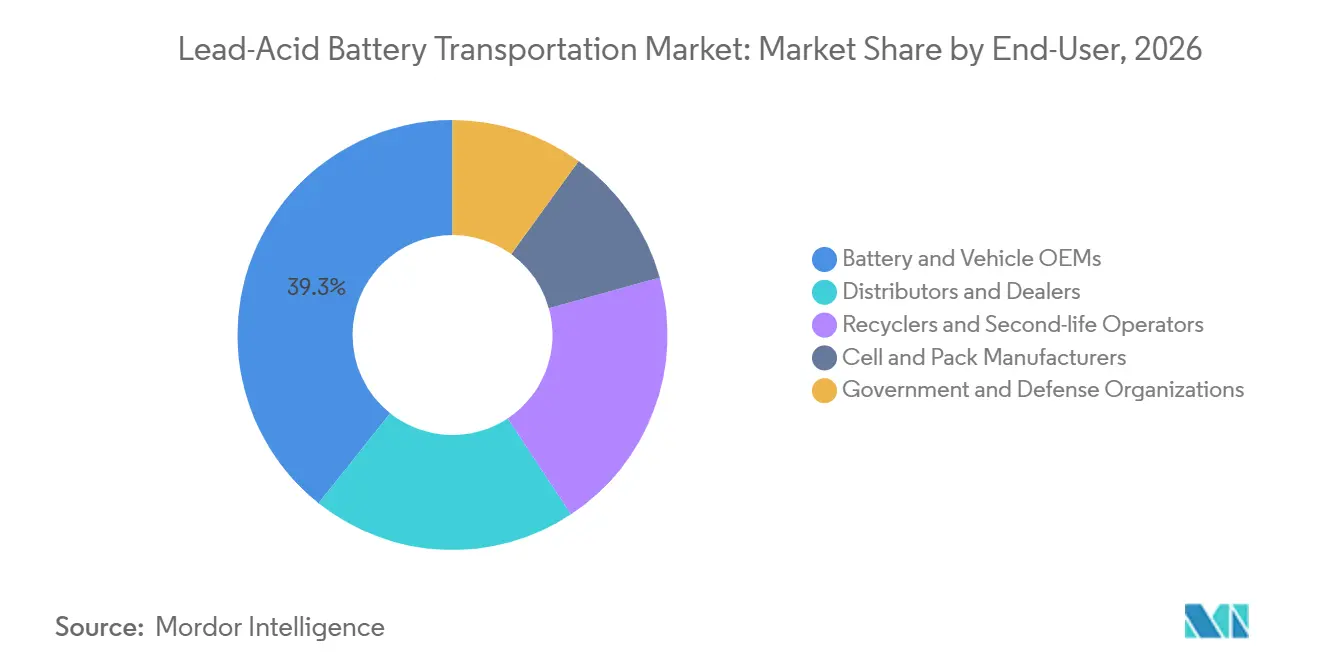
OEM-Verträge bieten Skalierung, während Recycler Rückflüsse ausbauenBatterie- und Fahrzeug-Erstausrüster (OEMs) hielten im Jahr 2026 einen Marktanteil von 39,3 % am Markt für Bleiakkutransport. Ihre Lieferketten erfordern Lieferungen von Batteriewerken zu Montagestandorten, regionalen Lagerhäusern und Distributionszentren. Diese Kunden nutzen häufig längerfristige Frachtverträge, da Compliance, Tracking und Zuverlässigkeit wichtig sind. Zellen- und Pack-Hersteller benötigen ebenfalls ausgehenden Transport zu Industriekunden und Distributoren. Distributoren und Händler benötigen häufige kleinere Lieferungen, die für dichte Straßennetze geeignet sind. Regierungs- und Verteidigungsorganisationen erzeugen weniger häufige Sendungen, aber die Anforderungen an Dokumentation und Lieferkettennachverfolgung können streng sein. Der Markt für Bleiakkutransport erfordert daher von Anbietern, sowohl große geplante Verträge als auch dezentrale lokale Distribution zu handhaben.
Recycler und Betreiber der Zweitnutzung sollen bis 2032 mit einem CAGR von 14,2 % wachsen. Ihre Arbeit hängt von der Bewegung gebrauchter Batterien von Einzelhandels-, Flotten-, Industrie- und Sammelstandorten zu kontrollierten Einrichtungen ab. Battery Council International beschreibt das Blei-Batterie-Recycling als ein ausgereiftes Kreislaufsystem, das Sammlung mit Materialrückgewinnung verbindet. Zweitnutzungsaktivitäten können eine zusätzliche Übergabe hinzufügen, bevor eine Batterie das endgültige Recycling erreicht. Dies erhöht den Bedarf an rückverfolgbaren Übergaben und geeigneter Lagerung. Der Markt für Bleiakkutransport profitiert, wenn Recyclingnetzwerke ihre Sammelabdeckung ausbauen. Er belohnt auch Logistikunternehmen, die eingehende Abholungen mit ausgehender Fracht ausbalancieren können, anstatt Einwegstrecken zu betreiben.
Geografische Analyse
Markt für den Transport von Blei-Säure-Batterien im asiatisch-pazifischen Raum
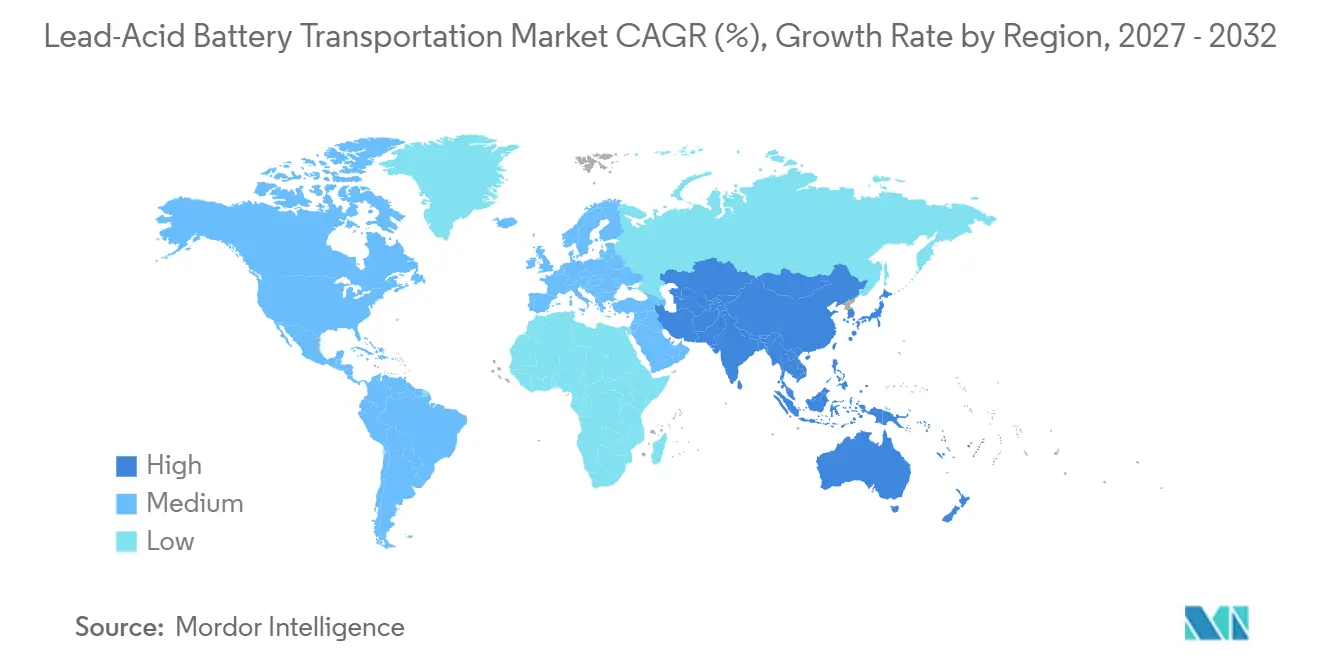
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 47,3 % am Markt für den Transport von Blei-Säure-Batterien und wird voraussichtlich bis 2032 mit einer CAGR von 13,1 % wachsen. Die Region vereint eine hohe Fahrzeugdichte, große Batterieproduktionszentren und schnell wachsende organisierte Recyclingsysteme. Indien ist eine wichtige Quelle für Reverse-Logistics-Aktivitäten, da die Sammel- und Verarbeitungskapazitäten ausgebaut werden. Gravita India Limited gab an, über mehr als 1.000 Sammelstellen in Indien zu verfügen. FedEx erweiterte im Jahr 2025 die Versandkapazitäten für Gefahrgut in Groß-Jakarta und Batam für die meisten Gefahrgutklassen. Diese Entwicklungen können die verfügbaren Handhabungsoptionen für Batteriekunden in Südostasien verbessern. Die regionale Chance hängt auch davon ab, ob Spediteure Produktionszonen mit verstreuten Reparatur-, Einzelhandels- und Rückgewinnungspunkten verbinden können. Ein Anbieter mit lokaler Straßenkapazität und Fachkenntnissen in der grenzüberschreitenden Dokumentation kann Verzögerungen zwischen diesen Punkten reduzieren. Der Markt für den Transport von Blei-Säure-Batterien im asiatisch-pazifischen Raum erfordert zudem unterschiedliche Servicemodelle für dicht besiedelte städtische Korridore und abgelegenere Sammelgebiete.
Markt für den Transport von Blei-Säure-Batterien in Nordamerika und Europa
Nordamerika verfügt über einen etablierten Kfz-Ersatzteilmarkt und ein klar strukturiertes Blei-Batterie-Sammelsystem. Der Markt für den Transport von Blei-Säure-Batterien in der Region wird durch das Fahrzeugalter und den stetigen Ersatzbedarf im Aftermarket gestützt. Battery Council International meldete für 2025 ein Wachstum von 2,5 % bei den nordamerikanischen Lieferungen von Blei-Starterbatterien für Kraftfahrzeuge. Die Region verfügt zudem über detaillierte Gefahrgutvorschriften für Handhabung und Transport. Europa besitzt eine dichte Logistikinfrastruktur, grenzüberschreitende Routen und wachsende Investitionen in spezialisierte Batterieanlagen. Das Niederlande-Hub von DHL und das Reverse-Logistics-Programm von CEVA belegen die Investitionen in Batterielogistikkapazitäten in ganz Europa. In beiden Regionen begünstigen etablierte Sammelvorschriften Anbieter, die jeden Transfer konsistent dokumentieren können. Die Routenwirtschaftlichkeit ist dort am stärksten, wo Betreiber Neulieferungen von Batterien mit der Abholung gebrauchter Batterien kombinieren können. Dieses Betriebsmodell unterstützt besser ausgelastete Fahrzeuge und vermeidet unnötige Leerfahrten auf dem Rückweg.
Markt für den Transport von Blei-Säure-Batterien in Südamerika und dem Nahen Osten und Afrika
Südamerika verzeichnet eine Nachfrage, die mit Fahrzeugflotten, dem Bergbau und dem Ersatzbedarf industrieller Nutzer zusammenhängt. Brasilien verfügt über eine große Fahrzeugbasis, während Bergbauregionen den Transport schwerer Batteriesysteme zwischen Betriebsstandorten und Rückgewinnungsstandorten erfordern. Der Nahe Osten und Afrika vereinen Wachstum bei gewerblichen Flotten, Importe über wichtige Logistikdrehkreuze sowie industrielle Nachfrage aus dem Bergbau und der Notstromversorgung. Diese Regionen verfügen möglicherweise über weniger Spezialfrachtführer als Nordamerika oder Europa. Dies schafft eine Chance für Anbieter mit etablierten Gefahrgutlizenzen und lokalen Partnerschaften. Der Markt für den Transport von Blei-Säure-Batterien kann wachsen, wenn diese Anbieter Sammelstellen, sichere Lagerung und konsistente grenzüberschreitende Prozesse ausbauen. Zuverlässigkeit des Service ist wichtig, da Kunden in abgelegenen Bergbau- oder Infrastrukturstandorten bei Verzögerungen einer Batterielieferung weniger Alternativen haben. Dieselben standortbedingten Herausforderungen können den Wert geplanter Abholungen und einer geplanten Konsolidierung erhöhen. Anbieter, die vertrauenswürdige lokale Netzwerke aufbauen, können den Mangel an konformen Optionen beheben, ohne die grundlegenden Serviceanforderungen zu verändern.
Wettbewerbslandschaft
Der Markt für Bleiakkutransport umfasst große globale Spediteure mit fragmentiertem Markt, regionale Gefahrgutspezialisten und inländische anlagenbasierte Transportunternehmen. Der Wettbewerb wird durch Sicherheitssysteme, Netzwerkabdeckung, Modusangebot und Kundenservice geprägt, nicht nur durch den Preis. DHL, DSV, Kuehne+Nagel, A.P. Moller-Maersk, J.B. Hunt, Schneider National und Ryder sind in relevanten Fracht- oder Logistikdienstleistungen tätig. DSV schloss am 30. April 2025 die Übernahme von DB Schenker ab. DSV erklärte, dass die kombinierte Organisation einen Jahresumsatz von 41,6 Milliarden EUR, 160.000 Mitarbeiter und Aktivitäten in mehr als 90 Ländern hatte. Die Kombination gibt dem Unternehmen eine breitere Netzwerkabdeckung für Kunden, die länderübergreifende Batteriefrachttransporte suchen. Große Netzwerke können Kunden auch Alternativen anbieten, wenn eine Route, ein Transportunternehmen oder eine Einrichtung eine Kapazitätsbeschränkung hat. Regionale Spezialisten haben weiterhin eine Rolle, wenn lokales Betriebswissen und direkte Servicebeziehungen wichtiger sind als ein globaler Fußabdruck.
Führende Anbieter bauen spezialisierte Kapazitäten für Lagerung, Reverse Logistics und multimodale Bewegung auf. DHLs Niederlande-Einrichtung von 2026 ist für Batterielagerung und -distribution konzipiert und soll Anfang 2027 den Betrieb aufnehmen. CEVA startete im März 2026 einen sicheren Seetransportservice für gebrauchte Lithium-Ionen-Batterien nach Kontinentaleuropa. Diese Beispiele zeigen, dass Anbieter Prozesse ausbauen, die auch kontrollierte Bleiakku-Bewegungen unterstützen können. Nippon Express kündigte einen feuerfesten 20-Fuß-ISO-Container für Batterietransport und -lagerung an, gültig ab 1. Oktober 2026. Spezialisierte Ausrüstung und geschulte Teams können Transportunternehmen helfen, um anspruchsvolle Verträge zu konkurrieren. Kunden werden diese Fähigkeiten neben Preisgestaltung, Abholabdeckung und der Fähigkeit des Transportunternehmens, Ausnahmen zu verwalten, bewerten. Ein Dienstleister, der eine abgelehnte Sendung oder ein Einschlussproblem schnell lösen kann, kann den Betriebsplan eines Kunden schützen. Diese Faktoren machen operative Disziplin zu einem bedeutsamen Wettbewerbsmerkmal im Markt für Bleiakkutransport.
Die attraktivsten Möglichkeiten liegen in Reverse Logistics, konformer Zwischenlagerung und digitalen Lieferkettennachverfolgungsdiensten. Batteriesammelprogramme benötigen zuverlässige Abholzeitpläne und sichere Lieferung an Verarbeiter. Kunden benötigen auch klare Informationen über den Batteriestatus der Sendung und dokumentierte Übergaben zwischen den Parteien. A.P. Moller-Maersk und CATL unterzeichneten im Oktober 2026 eine globale strategische Partnerschaft, die See-, Luft-, Projektlogistik, Lagerung und End-of-Life-Batterierecyclinglösungen abdeckt. Diese Vereinbarung zeigt, dass große Logistikgruppen ihre Batterieserviceportfolios erweitern. Kleinere Anbieter können konkurrieren, indem sie sich auf Sammlungsdichte, lokale Lagerung und schwierige Handhabungsanforderungen konzentrieren, die eine spezialisierte Reaktion erfordern. Bleiakkusendungen erfordern oft eine praktische Kombination aus standardmäßigem Frachtmanagement und Gefahrgutkontrolle. Dies schafft Raum für sowohl globale Integratoren als auch qualifizierte lokale Dienstleister. Die Wettbewerbslandschaft bleibt durch Ausführungsqualität geprägt, nicht durch ein einziges standardisiertes Betriebsmodell. Für Kunden kombiniert das nützlichste Angebot vorhersehbare Abholungen, dokumentierte Zustandsprüfungen, geeigneten Einschluss und zuverlässige Lieferung an die vorgesehene Einrichtung. Eine verpasste Abholung kann Lagerengpässe bei einem Einzelhändler, einer Werkstatt, einem Depot oder einem Industriestandort verursachen. Eine fehlgeschlagene Lieferung kann auch die Rückgabe von Material an einen Recycler verzögern und die regulatorischen Aufzeichnungen eines Kunden erschweren. Diese operativen Details erklären, warum etablierte Verfahren und geschultes Personal für die Lieferantenauswahl wichtig bleiben. Sie helfen auch zu erklären, warum ein breites Netzwerk allein keine starke Position im Markt für Bleiakkutransport garantiert. Anbieter müssen nachweisen, dass ihre Systeme bei jeder Übergabe zuverlässig funktionieren, einschließlich Abholung, Konsolidierung, Lagerung, Übergabe und Endlieferung.
Marktführer im Bereich Bleiakkutransport
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
DB Schenker
-
CEVA Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für den Transport von Blei-Säure-Batterien Unternehmen in diesem Bericht
- A.P. Moller–Maersk
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- DB Schenker
- DHL Group
- DSV A/S
- Exide Industries Limited
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Gravita India Limited
- GXO Logistics, Inc.
- J.B. Hunt Transport Services, Inc.
- Kuehne+Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Ryder System, Inc.
- Schneider National, Inc.
- United Parcel Service, Inc. (UPS)
- XPO, Inc.
Neueste Industrielle Entwicklungen in Markt für den Transport von Blei-Säure-Batterien
- September 2026: NX Trading Co., Ltd. gab die Einführung eines feuerfesten 20-Fuß-ISO-Standardcontainers für Batterietransport und -lagerung bekannt, gültig ab 1. Oktober 2026, zertifiziert von Japans Hazardous Materials Safety Technology Association. Der Container ermöglicht den Modalwechsel zwischen Trailer, Schiene und See ohne Containerwechsel und reduziert das Handhabungsrisiko für Bleiakkus und andere großformatige Batterien.
- Mai 2026: DHL Supply Chain legte den Grundstein für einen neuen Europäischen Batterielogistik-Hub in Holtum, Limburg, Niederlande. Die 17.000 Quadratmeter große Einrichtung ist der Hochvolt-Batterielagerung und -distribution für EV- und Batterieenergiespeichersystem-Anwendungen gewidmet und soll Anfang 2027 den Betrieb aufnehmen.
- März 2026: CEVA Logistics startete einen neuen sicheren Seetransportservice für gebrauchte Lithium-Ionen-Batterien nach Kontinentaleuropa auf CMA CGM-Schifffahrtslinien und setzte 5 speziell angepasste Container als anfängliche Flotte ein. Der Service erweitert CEVAs Reverse-Logistics-Lösung von 2025 auf das Wasserwege-Segment und stärkt die End-of-Life-Batterietransportabdeckung in Europa.
- Oktober 2025: A.P. Moller-Maersk und CATL unterzeichneten ein globales strategisches Partnerschafts-MoU, das Maersk als bevorzugten Logistikanbieter von CATL für Seefracht, Luftfracht, Projektlogistik und Lagerung bestimmt. Die Vereinbarung umfasst die Zusammenarbeit bei End-of-Life-Batterierecyclinglösungen und der Elektrifizierung von Hafenökosystemen und erweitert Maersks Batterie-Reverse-Logistics-Fußabdruck erheblich über den Neuzellentransport hinaus.
Berichtsumfang des globalen Marktes für Bleiakkutransport
Bleiakkutransport bezieht sich auf die spezialisierten Logistik- und Versandprozesse, die beim Transport von Bleiakkus, wie Standard-Kfz-Batterien und industriellen Notstrom-Batterien, über Lieferketten unter Einhaltung der Gefahrgutvorschriften beteiligt sind. Diese Batterien enthalten korrosive Schwefelsäure und schwere Bleiplatten und sind rechtlich als Klasse 8 Korrosive Gefahrgüter eingestuft. Der Transportprozess erfordert strenge Sicherheitsprotokolle, um Säurelecks, Klemmen-Kurzschlüsse und die Ansammlung von explosivem Wasserstoffgas zu verhindern.
Der Markt für Bleiakkutransport ist nach Transportmodus, Batteriestatus, Endnutzer und Geografie segmentiert. Das Transportmodus-Segment umfasst Straße, Luft, Wasser, Schiene und multimodale Optionen. Das Batteriestatus-Segment umfasst neue Zellen/Packs, gebrauchte/zurückgegebene Batterien, beschädigte/defekte Batterien, Prototypen und End-of-Life-Batterien. Das Endnutzer-Segment besteht aus OEMs, Zellen-/Pack-Herstellern, Distributoren, Recycler und Regierungs-/Verteidigungseinheiten. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Bleiakkutransport in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Basis von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Straße |
| Luft |
| Wasser |
| Schiene |
| Multimodaler Transport |
| Neue Zellen und Packs |
| Gebrauchte und zurückgegebene Batterien |
| Beschädigte und defekte Batterien |
| Prototyp-Batterien |
| End-of-Life-Batterien |
| Batterie- und Fahrzeug-OEMs |
| Zellen- und Pack-Hersteller |
| Distributoren und Händler |
| Recycler und Betreiber der Zweitnutzung |
| Regierungs- und Verteidigungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Transportmodus | Straße | |
| Luft | ||
| Wasser | ||
| Schiene | ||
| Multimodaler Transport | ||
| Nach Batteriestatus | Neue Zellen und Packs | |
| Gebrauchte und zurückgegebene Batterien | ||
| Beschädigte und defekte Batterien | ||
| Prototyp-Batterien | ||
| End-of-Life-Batterien | ||
| Nach Endnutzer | Batterie- und Fahrzeug-OEMs | |
| Zellen- und Pack-Hersteller | ||
| Distributoren und Händler | ||
| Recycler und Betreiber der Zweitnutzung | ||
| Regierungs- und Verteidigungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Bleiakkutransport bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 6,21 Milliarden USD erreichen und von 2027 an mit einem CAGR von 8,91 % wachsen. Das Wachstum wird durch wiederkehrende Ersatzlieferungen, industrielle Nutzung und regulierte Rückflüsse gestützt, nicht nur durch die Produktion neuer Batterien.
Welcher Transportmodus führt die Batteriefracht-Aktivität an?
Straße führt mit einem Anteil von 46,3 % im Jahr 2026, da sie lokale Distributions- und Sammelrouten unterstützt. Sie ist besonders geeignet, wo Einzelhändler, Werkstätten, Flottenoperatoren und Sammelstellen häufige Lieferungen oder Abholungen innerhalb eines begrenzten Servicegebiets benötigen.
Warum sind End-of-Life-Batterien für Logistikanbieter wichtig?
End-of-Life-Batterien sollen bis 2032 mit einem CAGR von 13,4 % wachsen und erfordern dokumentierte, kontrollierte Reverse Logistics. Ihre Bewegung schafft Nachfrage nach Abholung, Konsolidierung, sicherer Zwischenlagerung, Zustandsaufzeichnungen und Lieferung an zugelassene Recyclinganlagen.
Welche Region hat den höchsten Anteil an der Batterietransportnachfrage?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 47,3 % und soll bis 2032 mit einem CAGR von 13,1 % wachsen. Die Region kombiniert Fahrzeugpopulationen, Batterieproduktion und expandierende organisierte Sammelsysteme, die sowohl den Vorwärtsvertrieb als auch den Transport zurückgegebener Batterien unterstützen.
Welche Fähigkeiten erwarten Batterielogistikkunden von Transportunternehmen?
Kunden erfordern Gefahrgutkonformität, sichere Handhabung, rückverfolgbare Übergaben, geeignete Lagerung und zuverlässige Lieferzeitpläne. Sie schätzen auch Transportunternehmen, die routinemäßige Lieferung und Rückwärtssammlung durch koordinierte Prozesse statt durch getrennte Dienstleister verwalten können.
Wie beeinflusst das Batterierecycling die Transportnachfrage?
Recycling schafft wiederkehrende Abhol- und Lieferflüsse zwischen Sammelstellen und Verarbeitungsanlagen. Ein formaleres Sammelnetzwerk erhöht den Bedarf an geplanten Routen, dokumentierten Übergaben und geeignetem Einschluss während der gesamten Rückfahrt.