
Tamaño y Participación del Mercado de Transporte de Baterías de Plomo-Ácido
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
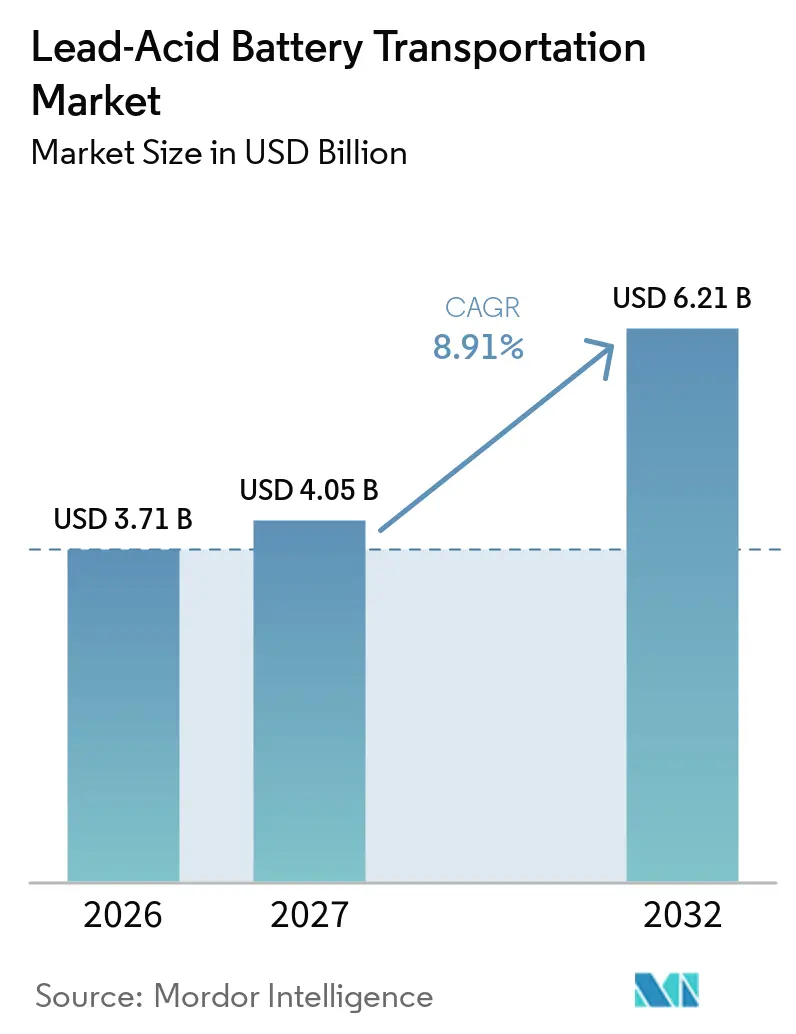
| Tamaño del Mercado (2027) | 4.05 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
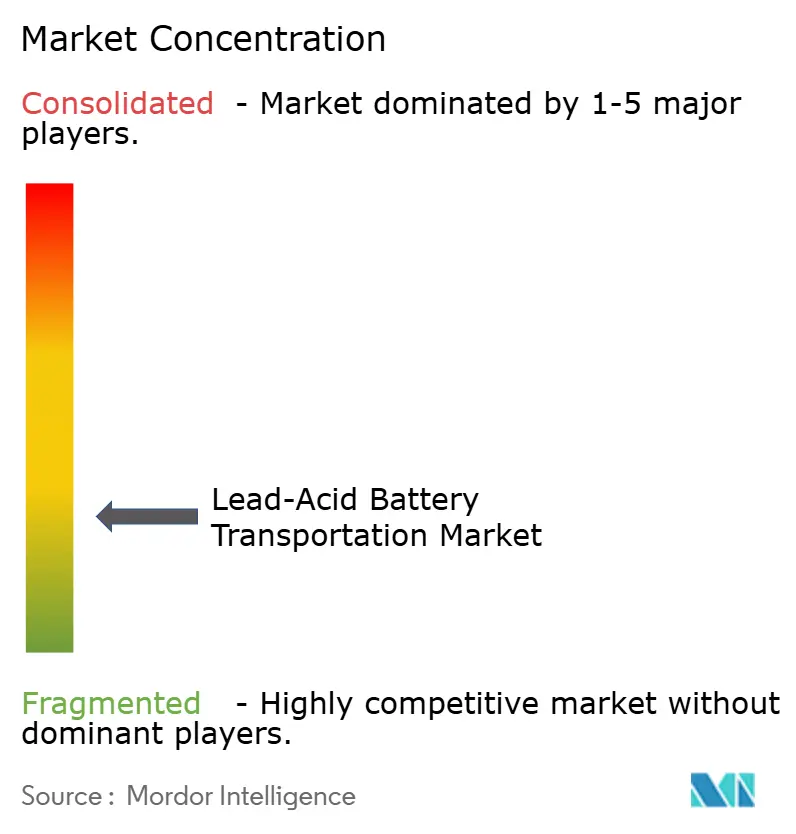
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Baterías de Plomo-Ácido por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Transporte de Baterías de Plomo-Ácido sea de 3,71 mil millones de USD en 2026, 4,05 mil millones de USD en 2027, y alcance los 6,21 mil millones de USD en 2032, creciendo a un CAGR del 8,91% de 2027 a 2032. El mercado de transporte de baterías de plomo-ácido está respaldado por entregas recurrentes de baterías de reemplazo, baterías industriales y unidades devueltas que requieren manejo controlado. Los parques de vehículos envejecidos sostienen la demanda de reemplazo incluso cuando la producción de nuevos vehículos cambia. Las normas de mercancías peligrosas aumentan el valor de los transportistas que pueden proporcionar personal capacitado, equipos adecuados y documentación confiable. Las inversiones en redes de logística de baterías para otras químicas también pueden ampliar la capacidad de almacenamiento y manejo disponible para los envíos de plomo-ácido. El mercado de transporte de baterías de plomo-ácido favorece, por tanto, a los operadores que pueden atender tanto la distribución rutinaria como los flujos inversos regulados.
Conclusiones Clave del Informe
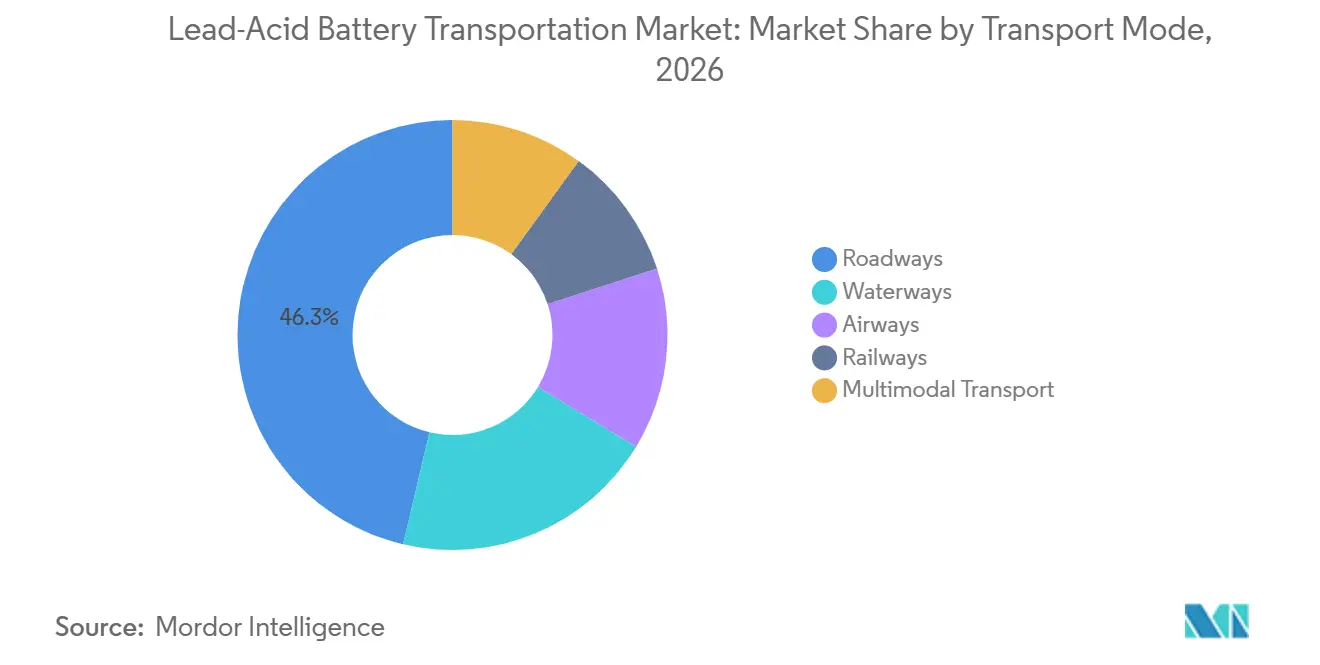
- Por modo de transporte, las Carreteras representaron el 46,3% de la participación del mercado de transporte de baterías de plomo-ácido en 2026, mientras que el Transporte Multimodal tiene previsto crecer a un CAGR del 12,4% hasta 2032.
- Por estado de la batería, las Celdas y Paquetes Nuevos representaron el 65,7% de la participación del mercado de transporte de baterías de plomo-ácido en 2026, mientras que las Baterías de Fin de Vida Útil se proyecta que crezcan a un CAGR del 13,4% hasta 2032.
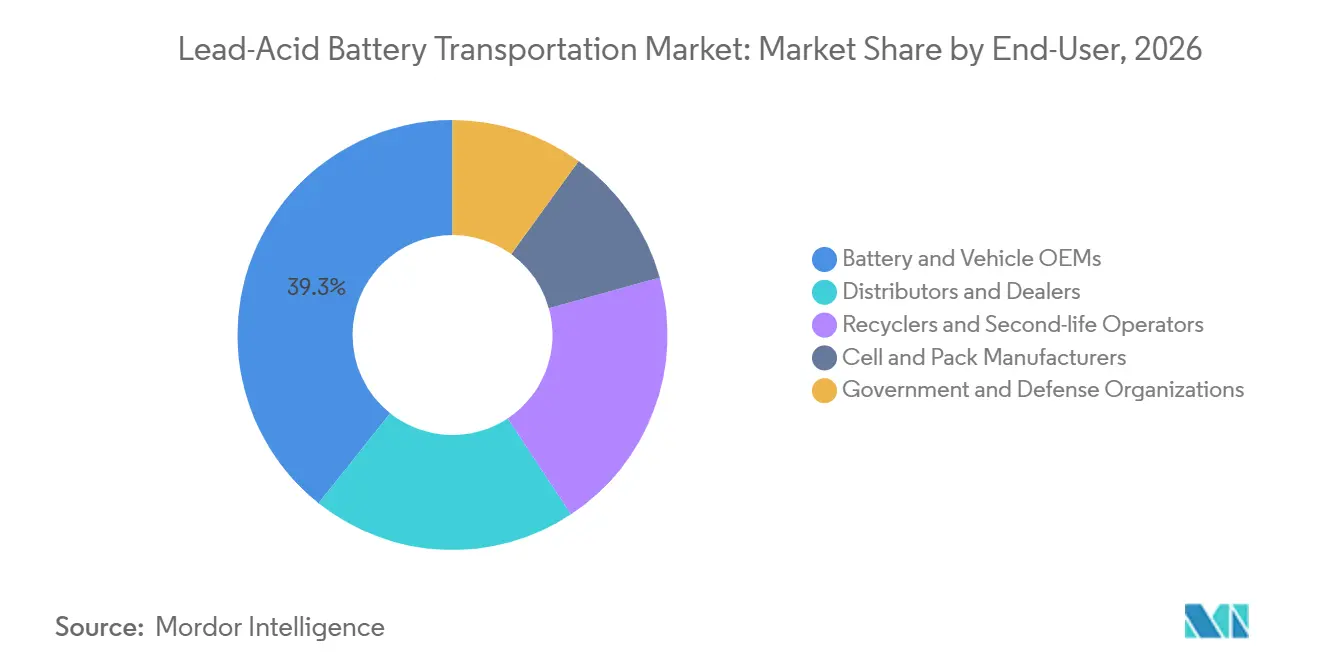
- Por usuario final, los OEMs de Baterías y Vehículos representaron el 39,3% de la participación del mercado de transporte de baterías de plomo-ácido en 2026, mientras que los Recicladores y Operadores de Segunda Vida tienen previsto crecer a un CAGR del 14,2% hasta 2032.
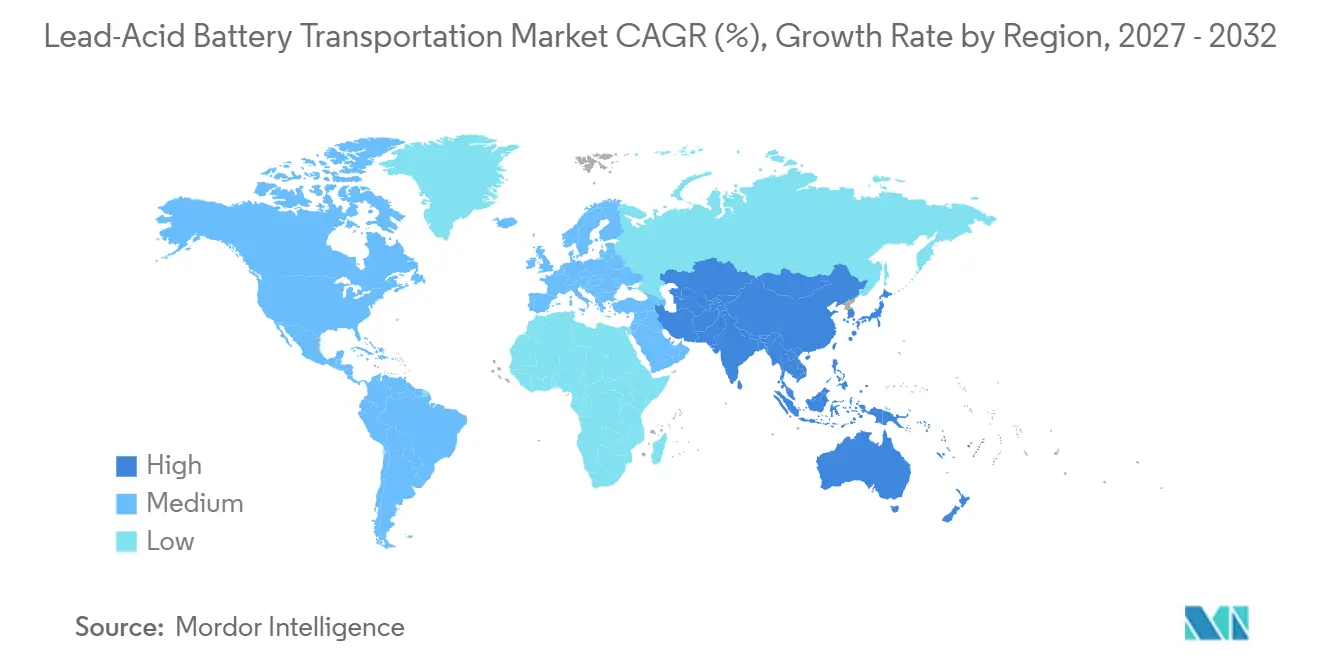
- Por geografía, Asia-Pacífico representó el 47,3% de la participación del mercado de transporte de baterías de plomo-ácido en 2026 y tiene previsto crecer a un CAGR del 13,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Parque de Vehículos Instalado y Demanda de Reemplazo | +2.8% | Global | Largo plazo (≥ 4 años) |
| Demanda de Vehículos Comerciales, Montacargas y Energía de Respaldo | +2.1% | Global | Mediano plazo (2-4 años) |
| Logística Inversa y Requisitos de Recuperación de Plomo | +1.5% | Global | Mediano plazo (2-4 años) |
| Servicios Especializados de Logística de Baterías y Materiales Peligrosos | +1.2% | Global | Mediano plazo (2-4 años) |
| Complejidad de Clasificación y Documentación Específica por Modo | +0.8% | Global | Corto plazo (≤ 2 años) |
| Economía de Densidad de Flete y Oportunidades de Optimización de Carga de Retorno | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Parque de Vehículos Instalado y Demanda de Reemplazo
Los requisitos de reemplazo hacen que el mercado de transporte de baterías de plomo-ácido sea menos dependiente de las ventas de nuevos vehículos que muchas categorías de flete. Battery Council International informó que los envos de baterías de plomo automotrices en América del Norte crecieron un 2,5% en 2025 y proyectó un crecimiento del 2,8% en 2026 y del 2,6% en 2027.[1] La misma actualización citó un parque de vehículos ligeros con una edad promedio superior a 12,5 años en América del Norte.[2] Los vehículos más antiguos requieren servicio y piezas de repuesto durante un período más largo, lo que respalda rutas de entrega predecibles para distribuidores y minoristas. El mercado de transporte de baterías de plomo-ácido se beneficia cuando los transportistas pueden alinear los calendarios de recolección, la capacidad de los depósitos y las rutas de entrega local con esos ciclos de reemplazo. Este patrón de demanda otorga a las redes regionales establecidas una ventaja práctica en ubicaciones densas del mercado de posventa automotriz.
Demanda de Vehículos Comerciales, Montacargas y Energía de Respaldo
Los vehículos comerciales, los montacargas y los equipos de energía de respaldo amplían el mercado de transporte de baterías de plomo-ácido más allá del reemplazo de baterías para vehículos de pasajeros. Battery Council International declaró que la demanda industrial de baterías de plomo sigue respaldada por centros de datos, sistemas de almacenamiento de energía en baterías y usos industriales.[3] Las baterías industriales pueden pesar más que las unidades automotrices estándar, por lo que su traslado requiere planificación de capacidad, procedimientos de carga seguros y vehículos apropiados. Los parques de montacargas también generan demanda repetida en almacenes, plantas de fabricación e instalaciones de distribución. Los sistemas de energía de respaldo generan entregas menos frecuentes, pero a menudo urgentes, porque los operadores necesitan cobertura de energía ininterrumpida. Estos movimientos permiten a los transportistas especializados construir su actividad en torno a más de un tipo de cliente en el mercado de transporte de baterías de plomo-ácido.
Logística Inversa y Requisitos de Recuperación de Plomo
La logística inversa es una fuente central de actividad de flete porque las baterías de plomo-ácido usadas deben trasladarse desde los puntos de recolección hasta los sitios de procesamiento autorizados. Battery Council International afirma que las nuevas baterías de plomo fabricadas en los Estados Unidos contienen más del 80% de material reciclado. La Agencia de Protección Ambiental de los Estados Unidos describe redes de recolección que conectan minoristas, distribuidores y recicladores para baterías de plomo-ácido.[4] Estas redes requieren recogida segura, identificación, embalaje y registros de entrega. El mercado de transporte de baterías de plomo-ácido gana volumen a medida que los sistemas de recolección formales reemplazan los canales de devolución menos organizados. Las ubicaciones remotas pueden ser especialmente exigentes porque hay menos puntos de consolidación cercanos y menos opciones de transporte conformes.
Crecimiento de los Servicios Especializados de Logística de Baterías y Materiales Peligrosos
La inversión en logística especializada fortalece la base operativa del mercado de transporte de baterías de plomo-ácido. DHL Supply Chain inició la construcción en mayo de 2026 de un Centro Europeo de Logística de Baterías de 17.000 metros cuadrados en Holtum, Países Bajos, para el almacenamiento y distribución de baterías de alto voltaje. DHL Group también informó en junio de 2026 que opera más de 20 centros de competencia en logística de baterías. CEVA Logistics introdujo una solución de logística inversa de baterías en 2025 para Francia, el Reino Unido y España, con planes de centros en 10 países europeos para 2027. La infraestructura compartida de mercancías peligrosas puede hacer que la mano de obra capacitada, las áreas de almacenamiento y los procesos documentados sean más accesibles para los expedidores de plomo-ácido. Los operadores con amplia cobertura de modos también pueden ofrecer a los clientes un único socio de servicio responsable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Iones de Litio en Nuevas Aplicaciones de Vehículos y Estacionarias | -1.6% | Global | Largo plazo (≥ 4 años) |
| Cumplimiento Ambiental y Costos de Contención de Ácido | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Datos Inconsistentes sobre el Estado de las Baterías Usadas y Normas de Aceptación de Transportistas | -0.7% | Global | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Transferencia Conforme y Almacenamiento Temporal | -0.5% | Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Iones de Litio en Nuevas Aplicaciones de Vehículos y Estacionarias
La adopción de iones de litio puede limitar los nuevos volúmenes de baterías de plomo-ácido en determinadas aplicaciones automotrices e industriales. El cambio es más relevante en vehículos premium, almacenamiento en frío y equipos de múltiples turnos intensivos donde los clientes otorgan un alto valor a las características operativas. Este cambio puede reducir algunos volúmenes de transporte directo en el mercado de transporte de baterías de plomo-ácido. No elimina la necesidad de recolectar y procesar las unidades de plomo-ácido ya en servicio. Los envíos de fin de vida útil pueden requerir una segregación y documentación más cuidadosas que las entregas directas estándar. Los transportistas que desarrollen capacidades de logística inversa pueden, por tanto, proteger parte de su negocio a medida que cambia la combinación de baterías.
Cumplimiento Ambiental y Costos de Contención de Ácido
Las obligaciones ambientales y de seguridad aumentan el costo de trasladar baterías húmedas y derramables. La IATA declaró que sus regulaciones de envío de baterías de 2025 ampliaron la cobertura a baterías húmedas, derramables y no derramables. Las normas exigen que los expedidores y transportistas gestionen el embalaje, las etiquetas, la documentación y el manejo seguro de los envíos regulados. La Agencia de Protección Ambiental de los Estados Unidos también ha publicado trabajos sobre los requisitos y estándares de etiquetado de baterías. Los proveedores de transporte más pequeños pueden encontrar más difícil mantener equipos capacitados y equipos dedicados en varias regiones. El mercado de transporte de baterías de plomo-ácido, en consecuencia, otorga una prima a los transportistas con procedimientos de cumplimiento establecidos e instalaciones auditadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
Las Carreteras Respaldan la Distribución Establecida, Mientras el Transporte Multimodal se ExpandeLas Carreteras representaron el 46,3% de la participación del mercado de transporte de baterías de plomo-ácido en 2026. La entrega local desde distribuidores a minoristas, talleres y puntos de servicio de vehículos hace que el flete por carretera sea esencial para los flujos regulares de reemplazo de baterías. Los camiones certificados para materiales peligrosos pueden atender rutas cortas con menos transbordos que otros modos. Esto reduce la exposición al manejo asociada con las baterías húmedas y permite la recolección programada de unidades devueltas. Los paquetes industriales pueden requerir métodos de carga adecuados y capacidad vehicular, lo que también respalda el uso del flete por carretera. Las vías fluviales pueden transportar envíos a granel desde centros de fabricación a un menor costo unitario de flete. Los ferrocarriles siguen siendo adecuados para determinados movimientos domésticos de larga distancia donde las terminales y los procesos de cumplimiento están disponibles.
Se prevé que el Transporte Multimodal registre un CAGR del 12,4% hasta 2032 dentro del tamaño del mercado de transporte de baterías de plomo-ácido. Los expedidores pueden combinar el transporte marítimo o ferroviario para el trayecto principal con el transporte por carretera para la entrega final. Este arreglo puede reducir la dependencia del transporte aéreo para los envíos de larga distancia. La actualización de 2025 de la IATA sobre las regulaciones de envío de baterías aumentó la atención al transporte seguro de baterías húmedas y derramables. Nippon Express, Honda y JR Freight iniciaron el transporte ferroviario de larga distancia de paquetes de baterías para vehículos eléctricos en Japón durante 2025. Aunque este proyecto involucra otra química, muestra cómo los proveedores de transporte de baterías pueden usar el ferrocarril y la carretera juntos para reducir el manejo y mejorar la seguridad. El mercado de transporte de baterías de plomo-ácido puede utilizar rutas comparables para los flujos de importación y distribución a granel.

Por Estado de la Batería:
Las Celdas y Paquetes Nuevos Sostienen los Volúmenes, Mientras las Baterías de Fin de Vida Útil Aumentan las Necesidades de ServicioLas Celdas y Paquetes Nuevos representaron el 65,7% de la participación del mercado de transporte de baterías de plomo-ácido en 2026. Esta categoría está respaldada por el suministro de OEMs, el reemplazo en el mercado de posventa y las entregas de baterías industriales. La contratación de flete para baterías nuevas se basa típicamente en rutas regulares, ventanas de entrega planificadas y alta densidad de envíos. Estas condiciones respaldan precios competitivos, pero requieren una calidad de servicio confiable. Las Baterías Usadas y Devueltas se mueven a través de programas de reemplazo en garantía, reacondicionamiento y recolección. Las Baterías Dañadas y Defectuosas forman una categoría más pequeña, pero necesitan manejo separado, contención y aceptación por parte del transportista. Las Baterías Prototipo también requieren documentación detallada porque sus características y embalaje pueden variar.
Se prevé que las Baterías de Fin de Vida Útil crezcan a un CAGR del 13,4% hasta 2032 en el tamaño del mercado de transporte de baterías de plomo-ácido. La recolección y entrega a instalaciones de reciclaje se vuelven más importantes a medida que se desarrollan los programas de responsabilidad del productor y las redes de recuperación estructuradas. Gravita India Limited informó 218,93 millones de USD en ingresos consolidados en el primer semestre del ejercicio fiscal 26 y describió una trayectoria de capacidad hacia 700.000 toneladas métricas por año para el ejercicio fiscal 28. La ampliación de escala indica la demanda de un suministro constante de materiales recuperables para las operaciones de reciclaje. Los transportistas necesitan registros claros del estado, origen y transferencia de las baterías para gestionar estos flujos. Las cargas de fin de vida útil pueden tener mayores requisitos de servicio que los envíos estándar de celdas nuevas. Esto respalda la diferenciación para los operadores que pueden organizar la recolección segura, el almacenamiento temporal y la entrega final.
Por Usuario Final:
Los Contratos con OEMs Proporcionan Escala, Mientras los Recicladores Amplían los Flujos InversosLos Fabricantes de Equipos Originales de Baterías y Vehículos (OEMs) representaron el 39,3% de la participación del mercado de transporte de baterías de plomo-ácido en 2026. Sus cadenas de suministro requieren entrega desde plantas de baterías hasta ubicaciones de ensamblaje, almacenes regionales y centros de distribución. Estos clientes suelen utilizar contratos de flete a más largo plazo porque el cumplimiento, el seguimiento y la confiabilidad son importantes. Los Fabricantes de Celdas y Paquetes también requieren transporte de salida hacia clientes industriales y distribuidores. Los Distribuidores y Concesionarios necesitan entregas frecuentes de menor tamaño que se adapten a redes de carreteras densas. Las Organizaciones Gubernamentales y de Defensa generan envíos menos frecuentes, pero las expectativas de documentación y cadena de custodia pueden ser estrictas. El mercado de transporte de baterías de plomo-ácido requiere, por tanto, que los proveedores gestionen tanto grandes contratos programados como distribución local dispersa.
Se prevé que los Recicladores y Operadores de Segunda Vida crezcan a un CAGR del 14,2% hasta 2032. Su trabajo depende del traslado de baterías usadas desde ubicaciones minoristas, de flotas, industriales y de recolección hasta instalaciones controladas. Battery Council International describe el reciclaje de baterías de plomo como un sistema circular maduro que vincula la recolección con la recuperación de materiales. La actividad de segunda vida puede añadir una transferencia adicional antes de que una batería llegue al reciclaje final. Esto aumenta la necesidad de traspasos trazables y almacenamiento adecuado. El mercado de transporte de baterías de plomo-ácido se beneficia cuando las redes de reciclaje amplían su cobertura de recolección. También recompensa a las empresas de logística que pueden equilibrar las recogidas entrantes con el flete saliente en lugar de operar rutas de un solo sentido.
Análisis Geográfico
Mercado de Transporte de Baterías de Plomo-Ácido en Asia-Pacífico
Asia-Pacífico concentró el 47,3% de la cuota del mercado de transporte de baterías de plomo-ácido en 2026 y se prevé que crezca a una CAGR del 13,1% hasta 2032. La región combina densas poblaciones de vehículos, grandes centros de fabricación de baterías y sistemas de reciclaje organizado en rápida expansión. India es una fuente importante de actividad de logística inversa a medida que se amplía la capacidad de recolección y procesamiento. Gravita India Limited declaró que cuenta con más de 1.000 puntos de recolección en India. FedEx amplió las capacidades de envío de mercancías peligrosas en el Gran Yakarta y Batam durante 2025 para la mayoría de las clases de mercancías peligrosas. Estos desarrollos pueden mejorar las opciones de manejo disponibles para los clientes de baterías en el Sudeste Asiático. La oportunidad regional también depende de si los transportistas pueden conectar las zonas de fabricación con los puntos dispersos de reparación, venta minorista y recuperación. Un proveedor con capacidad vial local y experiencia en documentación transfronteriza puede reducir los retrasos entre dichos puntos. El mercado de transporte de baterías de plomo-ácido en Asia-Pacífico también requiere modelos de servicio diferenciados para los corredores urbanos densos y las zonas de recolección más remotas.
Mercado de Transporte de Baterías de Plomo-Ácido en América del Norte y Europa
América del Norte cuenta con un mercado de posventa automotriz consolidado y un sistema claro de recolección de baterías de plomo. El mercado de transporte de baterías de plomo-ácido en la región está respaldado por la antigüedad del parque vehicular y las necesidades constantes de reemplazo en el mercado de posventa. Battery Council International reportó un crecimiento del 2,5% en los envíos de baterías de plomo automotrices en América del Norte en 2025. La región también cuenta con requisitos detallados sobre materiales peligrosos para su manejo y transporte. Europa dispone de una infraestructura logística densa, rutas transfronterizas e inversión creciente en instalaciones especializadas para baterías. El centro logístico de DHL en los Países Bajos y el programa de logística inversa de CEVA demuestran la inversión en capacidad logística para baterías en toda Europa. En ambas regiones, las normas de recolección establecidas favorecen a los proveedores que pueden documentar cada transferencia de manera consistente. La rentabilidad de las rutas es mayor cuando los operadores pueden combinar las entregas de baterías nuevas con la recogida de baterías usadas. Ese modelo operativo permite vehículos con mayor carga y evita viajes de retorno vacíos innecesarios.
Mercado de Transporte de Baterías de Plomo-Ácido en América del Sur y Oriente Medio y África
América del Sur tiene una demanda vinculada a las flotas de vehículos, la minería y las necesidades de reemplazo de los usuarios industriales. Brasil cuenta con un gran parque vehicular, mientras que las regiones mineras requieren el transporte de sistemas de baterías pesadas entre los sitios de operación y los puntos de recuperación. Oriente Medio y África combinan el crecimiento de las flotas comerciales, las importaciones a través de los principales centros logísticos y la demanda industrial proveniente de la minería y los usos de energía de respaldo. Estas regiones pueden contar con menos transportistas especializados que América del Norte o Europa. Esto crea una oportunidad para los proveedores con licencias de mercancías peligrosas establecidas y alianzas locales. El mercado de transporte de baterías de plomo-ácido puede expandirse cuando estos proveedores añadan puntos de recolección, almacenamiento seguro y procesos transfronterizos consistentes. La fiabilidad del servicio es importante porque los clientes en ubicaciones mineras o de infraestructura remotas tienen menos alternativas cuando se retrasa un envío de baterías. Los mismos desafíos de ubicación pueden incrementar el valor de las recogidas programadas y la consolidación planificada. Los proveedores que construyen redes locales de confianza pueden abordar la escasez de opciones conformes sin modificar los requisitos básicos del servicio.
Panorama Competitivo
El mercado de transporte de baterías de plomo-ácido cuenta con grandes transitarios globales con un mercado fragmentado, especialistas regionales en mercancías peligrosas y transportistas domésticos con activos propios. La competencia está determinada por los sistemas de seguridad, la cobertura de la red, la disponibilidad de modos y el servicio al cliente, y no solo por el precio. DHL, DSV, Kuehne+Nagel, A.P. Moller-Maersk, J.B. Hunt, Schneider National y Ryder operan en servicios de flete o logística relevantes. DSV completó la adquisición de DB Schenker el 30 de abril de 2025. DSV declaró que la organización combinada tenía ingresos anuales de 41,6 mil millones de EUR, 160.000 empleados y operaciones en más de 90 países. La combinación otorga a la empresa una cobertura de red más amplia para los clientes que buscan servicios de flete de baterías en múltiples países. Las grandes redes también pueden ofrecer a los clientes alternativas cuando una ruta, transportista o instalación tiene una restricción de capacidad. Los especialistas regionales siguen teniendo un papel cuando el conocimiento operativo local y las relaciones de servicio directo son más importantes que una presencia global.
Los principales proveedores están desarrollando capacidades especializadas para el almacenamiento, la logística inversa y el movimiento multimodal. La instalación de DHL en los Países Bajos en 2026 está diseñada para el almacenamiento y distribución de baterías y está programada para comenzar operaciones a principios de 2027. CEVA lanzó un servicio de transporte marítimo seguro para baterías de iones de litio usadas hacia Europa continental en marzo de 2026. Estos ejemplos muestran que los proveedores están ampliando procesos que también pueden respaldar los movimientos controlados de baterías de plomo-ácido. Nippon Express anunció un contenedor ISO de 20 pies resistente al fuego para el transporte y almacenamiento de baterías, con vigencia a partir del 1 de octubre de 2026. Los equipos especializados y los equipos capacitados pueden ayudar a los transportistas a competir por contratos exigentes. Los clientes evaluarán estas capacidades junto con los precios, la cobertura de recogida y la capacidad del transportista para gestionar excepciones. Un proveedor de servicios que pueda resolver rápidamente un envío rechazado o un problema de contención puede proteger el calendario operativo de un cliente. Estos factores hacen que la disciplina operativa sea una característica competitiva significativa en el mercado de transporte de baterías de plomo-ácido.
Las oportunidades más atractivas se encuentran en la logística inversa, el almacenamiento temporal conforme y los servicios digitales de cadena de custodia. Los programas de recolección de baterías necesitan calendarios de recogida confiables y entrega segura a los procesadores. Los clientes también necesitan información clara sobre el estado de la batería del envío y la transferencia documentada entre las partes. A.P. Moller-Maersk y CATL firmaron una asociación estratégica global en octubre de 2026 que abarca logística oceánica, aérea y de proyectos, almacenamiento y soluciones de reciclaje de baterías de fin de vida útil. Este acuerdo indica que los grandes grupos logísticos están ampliando sus carteras de servicios de baterías. Los proveedores más pequeños pueden competir concentrándose en la densidad de recolección, el almacenamiento local y las necesidades de manejo difíciles que requieren una respuesta especializada. Los envíos de plomo-ácido a menudo requieren una combinacin práctica de gestión estándar de flete y control de mercancías peligrosas. Esto crea espacio tanto para integradores globales como para proveedores de servicios locales calificados. El panorama competitivo sigue estando determinado por la calidad de ejecución más que por un modelo operativo estándar único. Para los clientes, la propuesta más útil combina recogidas predecibles, verificaciones documentadas de condición, contención adecuada y entrega confiable a la instalación designada. Una recogida fallida puede causar restricciones de almacenamiento en un minorista, taller, depósito o sitio industrial. Una entrega fallida también puede retrasar el retorno de material a un reciclador y complicar los registros regulatorios de un cliente. Estos detalles operativos explican por qué los procedimientos establecidos y el personal capacitado siguen siendo importantes para la selección de proveedores. También ayudan a explicar por qué una red amplia por sí sola no garantiza una posición sólida en el mercado de transporte de baterías de plomo-ácido. Los proveedores deben demostrar que sus sistemas funcionan de manera confiable en cada traspaso, incluidos la recogida, la consolidación, el almacenamiento, la transferencia y la entrega final.
Líderes de la Industria de Transporte de Baterías de Plomo-Ácido
-
DHL Group
-
Kuehne+Nagel International AG
-
DSV A/S
-
DB Schenker
-
CEVA Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Baterías de Plomo-Ácido Empresas cubiertas en este informe
- A.P. Moller–Maersk
- C.H. Robinson Worldwide, Inc.
- CEVA Logistics
- DB Schenker
- DHL Group
- DSV A/S
- Exide Industries Limited
- Expeditors International of Washington, Inc.
- FedEx Corporation
- GEODIS
- Gravita India Limited
- GXO Logistics, Inc.
- J.B. Hunt Transport Services, Inc.
- Kuehne+Nagel International AG
- Nippon Express Holdings, Inc.
- Rhenus Group
- Ryder System, Inc.
- Schneider National, Inc.
- United Parcel Service, Inc. (UPS)
- XPO, Inc.
Desarrollos recientes de la industria en Mercado de Transporte de Baterías de Plomo-Ácido
- Septiembre de 2026: NX Trading Co., Ltd. anunció el lanzamiento, con vigencia a partir del 1 de octubre de 2026, de un contenedor ISO estándar de 20 pies resistente al fuego para el transporte y almacenamiento de baterías, certificado por la Asociación de Tecnología de Seguridad de Materiales Peligrosos de Japón. El contenedor permite el cambio modal entre tráiler, ferrocarril y mar sin cambios de contenedor, reduciendo el riesgo de manejo para baterías de plomo-ácido y otras baterías de gran formato.
- Mayo de 2026: DHL Supply Chain inició la construcción de un nuevo Centro Europeo de Logística de Baterías en Holtum, Limburgo, Países Bajos. La instalación de 17.000 metros cuadrados está dedicada al almacenamiento y distribución de baterías de alto voltaje para aplicaciones de vehículos eléctricos y sistemas de almacenamiento de energía en baterías, y está programada para comenzar operaciones a principios de 2027.
- Marzo de 2026: CEVA Logistics lanzó un nuevo servicio de transporte marítimo seguro para baterías de iones de litio usadas hacia Europa continental en las líneas navieras de CMA CGM, desplegando 5 contenedores específicamente adaptados como flota inicial. El servicio extiende la solución de logística inversa de CEVA de 2025 al segmento de vías fluviales y fortalece la cobertura de transporte de baterías de fin de vida útil en Europa.
- Octubre de 2025: A.P. Moller-Maersk y CATL firmaron un memorando de entendimiento de asociación estratégica global, designando a Maersk como el proveedor logístico preferido de CATL para flete oceánico, flete aéreo, logística de proyectos y almacenamiento. El acuerdo incluye colaboración en soluciones de reciclaje de baterías de fin de vida útil y la electrificación de los ecosistemas portuarios, ampliando significativamente la huella de logística inversa de baterías de Maersk más allá del transporte de celdas nuevas.
Alcance del Informe Global del Mercado de Transporte de Baterías de Plomo-Ácido
El transporte de baterías de plomo-ácido se refiere a los procesos especializados de logística y envío involucrados en el traslado de baterías de plomo-ácido, como las baterías automotrices estándar y las baterías industriales de respaldo, a través de las cadenas de suministro, cumpliendo con las regulaciones de materiales peligrosos. Estas baterías contienen ácido sulfúrico corrosivo y placas de plomo pesadas, y están clasificadas legalmente como Mercancías Peligrosas Corrosivas de Clase 8. El proceso de transporte requiere rigurosos protocolos de seguridad para prevenir fugas de ácido, cortocircuitos en los terminales y la acumulación de gas hidrógeno explosivo.
El mercado de transporte de baterías de plomo-ácido está segmentado por modo de transporte, estado de la batería, usuario final y geografía. El segmento de modo de transporte incluye carreteras, vías aéreas, vías fluviales, ferrocarriles y opciones multimodales. El segmento de estado de la batería abarca celdas/paquetes nuevos, baterías usadas/devueltas, baterías dañadas/defectuosas, prototipos y baterías de fin de vida útil. El segmento de usuario final está compuesto por OEMs, fabricantes de celdas/paquetes, distribuidores, recicladores y entidades gubernamentales/de defensa. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de transporte de baterías de plomo-ácido en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Carreteras |
| Vías Aéreas |
| Vías Fluviales |
| Ferrocarriles |
| Transporte Multimodal |
| Celdas y Paquetes Nuevos |
| Baterías Usadas y Devueltas |
| Baterías Dañadas y Defectuosas |
| Baterías Prototipo |
| Baterías de Fin de Vida Útil |
| OEMs de Baterías y Vehículos |
| Fabricantes de Celdas y Paquetes |
| Distribuidores y Concesionarios |
| Recicladores y Operadores de Segunda Vida |
| Organizaciones Gubernamentales y de Defensa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Modo de Transporte | Carreteras | |
| Vías Aéreas | ||
| Vías Fluviales | ||
| Ferrocarriles | ||
| Transporte Multimodal | ||
| Por Estado de la Batería | Celdas y Paquetes Nuevos | |
| Baterías Usadas y Devueltas | ||
| Baterías Dañadas y Defectuosas | ||
| Baterías Prototipo | ||
| Baterías de Fin de Vida Útil | ||
| Por Usuario Final | OEMs de Baterías y Vehículos | |
| Fabricantes de Celdas y Paquetes | ||
| Distribuidores y Concesionarios | ||
| Recicladores y Operadores de Segunda Vida | ||
| Organizaciones Gubernamentales y de Defensa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de transporte de baterías de plomo-ácido para 2032?
Se proyecta que el mercado alcance los 6,21 mil millones de USD para 2032, expandiéndose a un CAGR del 8,91% desde 2027. El crecimiento está respaldado por entregas de reemplazo recurrentes, uso industrial y flujos de retorno regulados, y no solo por la nueva producción de baterías.
¿Qué modo de transporte lidera la actividad de flete de baterías?
Las Carreteras lideran con una participación del 46,3% en 2026 porque respaldan las rutas de distribución y recolección local. Son particularmente adecuadas donde los minoristas, talleres, operadores de flotas y puntos de recolección requieren entregas o recogidas frecuentes dentro de un área de servicio limitada.
¿Por qué son importantes las baterías de fin de vida útil para los proveedores de logística?
Se prevé que las Baterías de Fin de Vida Útil crezcan a un CAGR del 13,4% hasta 2032 y requieren logística inversa documentada y controlada. Su movimiento genera demanda de recogida, consolidación, almacenamiento temporal seguro, registros de condición y entrega a instalaciones de reciclaje aprobadas.
¿Qué región tiene la mayor participación en la demanda de transporte de baterías?
Asia-Pacífico tiene una participación del 47,3% en 2026 y tiene previsto crecer a un CAGR del 13,1% hasta 2032. La región combina poblaciones de vehículos, producción de baterías y sistemas de recolección organizada en expansión, que respaldan tanto la distribución directa como el transporte de baterías devueltas.
¿Qué capacidades esperan los clientes de logística de baterías de los transportistas?
Los clientes requieren cumplimiento de normativas de mercancías peligrosas, manejo seguro, transferencias trazables, almacenamiento adecuado y calendarios de entrega confiables. También valoran a los transportistas que pueden gestionar la entrega rutinaria y la recolección inversa a través de procesos coordinados en lugar de proveedores de servicios desconectados.
¿Cómo afecta el reciclaje de baterías a la demanda de transporte?
El reciclaje genera flujos recurrentes de recogida y entrega entre los puntos de recolección y las instalaciones de procesamiento. Una red de recolección más formal aumenta la necesidad de rutas programadas, transferencias documentadas y contención adecuada a lo largo del viaje de retorno.