
鉛蓄電池ハンドリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
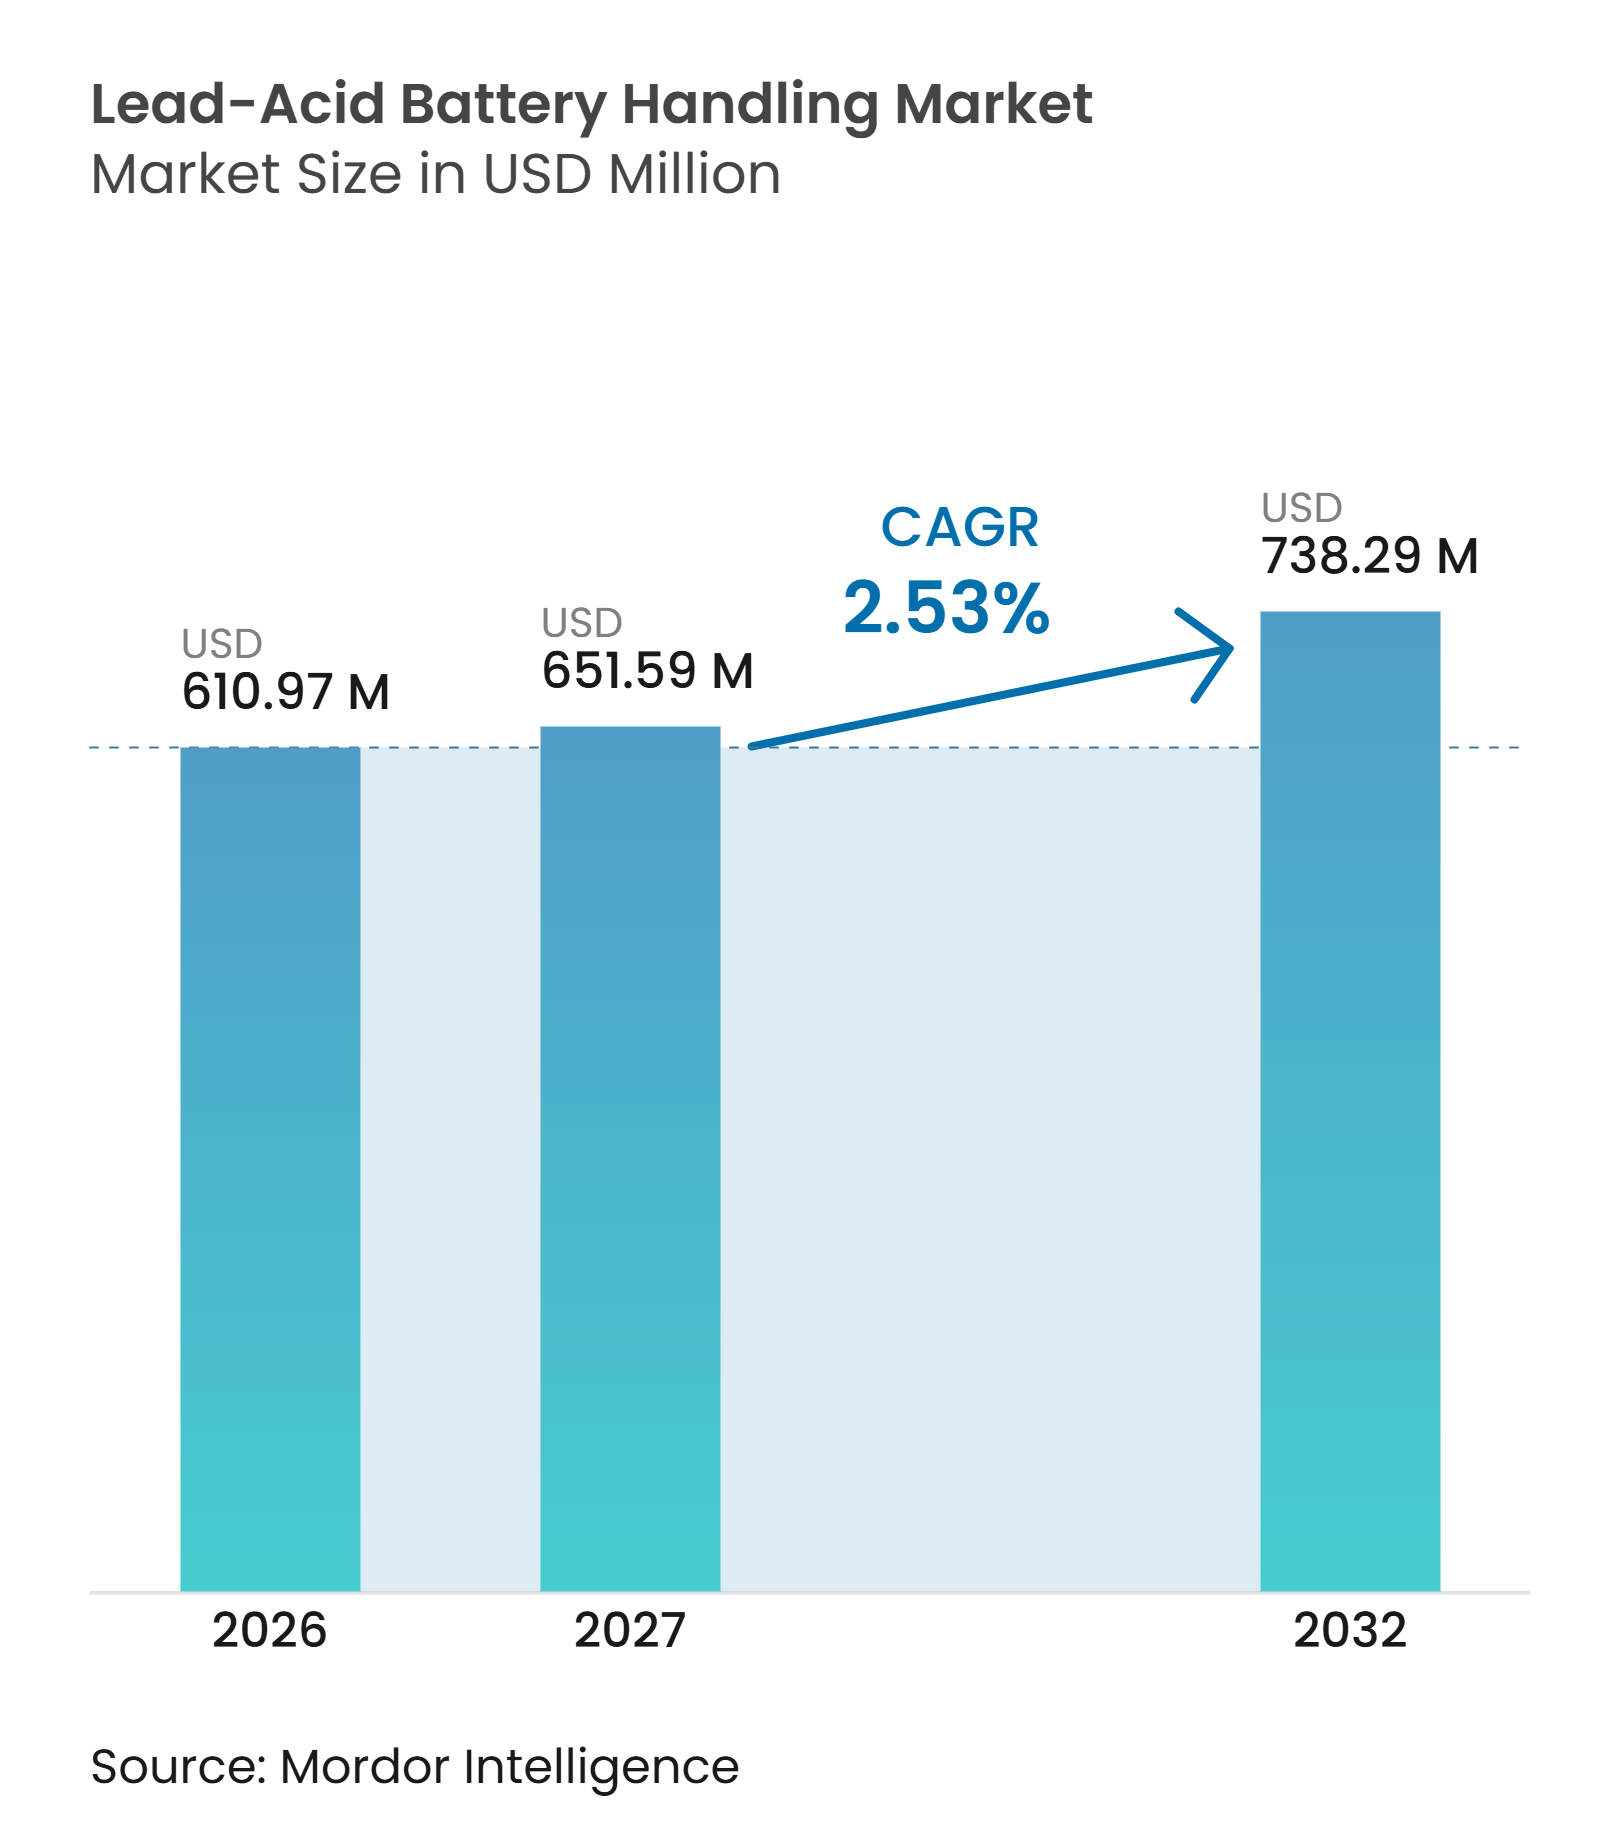
| 市場規模 (2027) | 651.59 百万米ドル |
| 市場規模 (2032) | 738.29 百万米ドル |
| 成長率 (2027 - 2032) | 2.53 % |
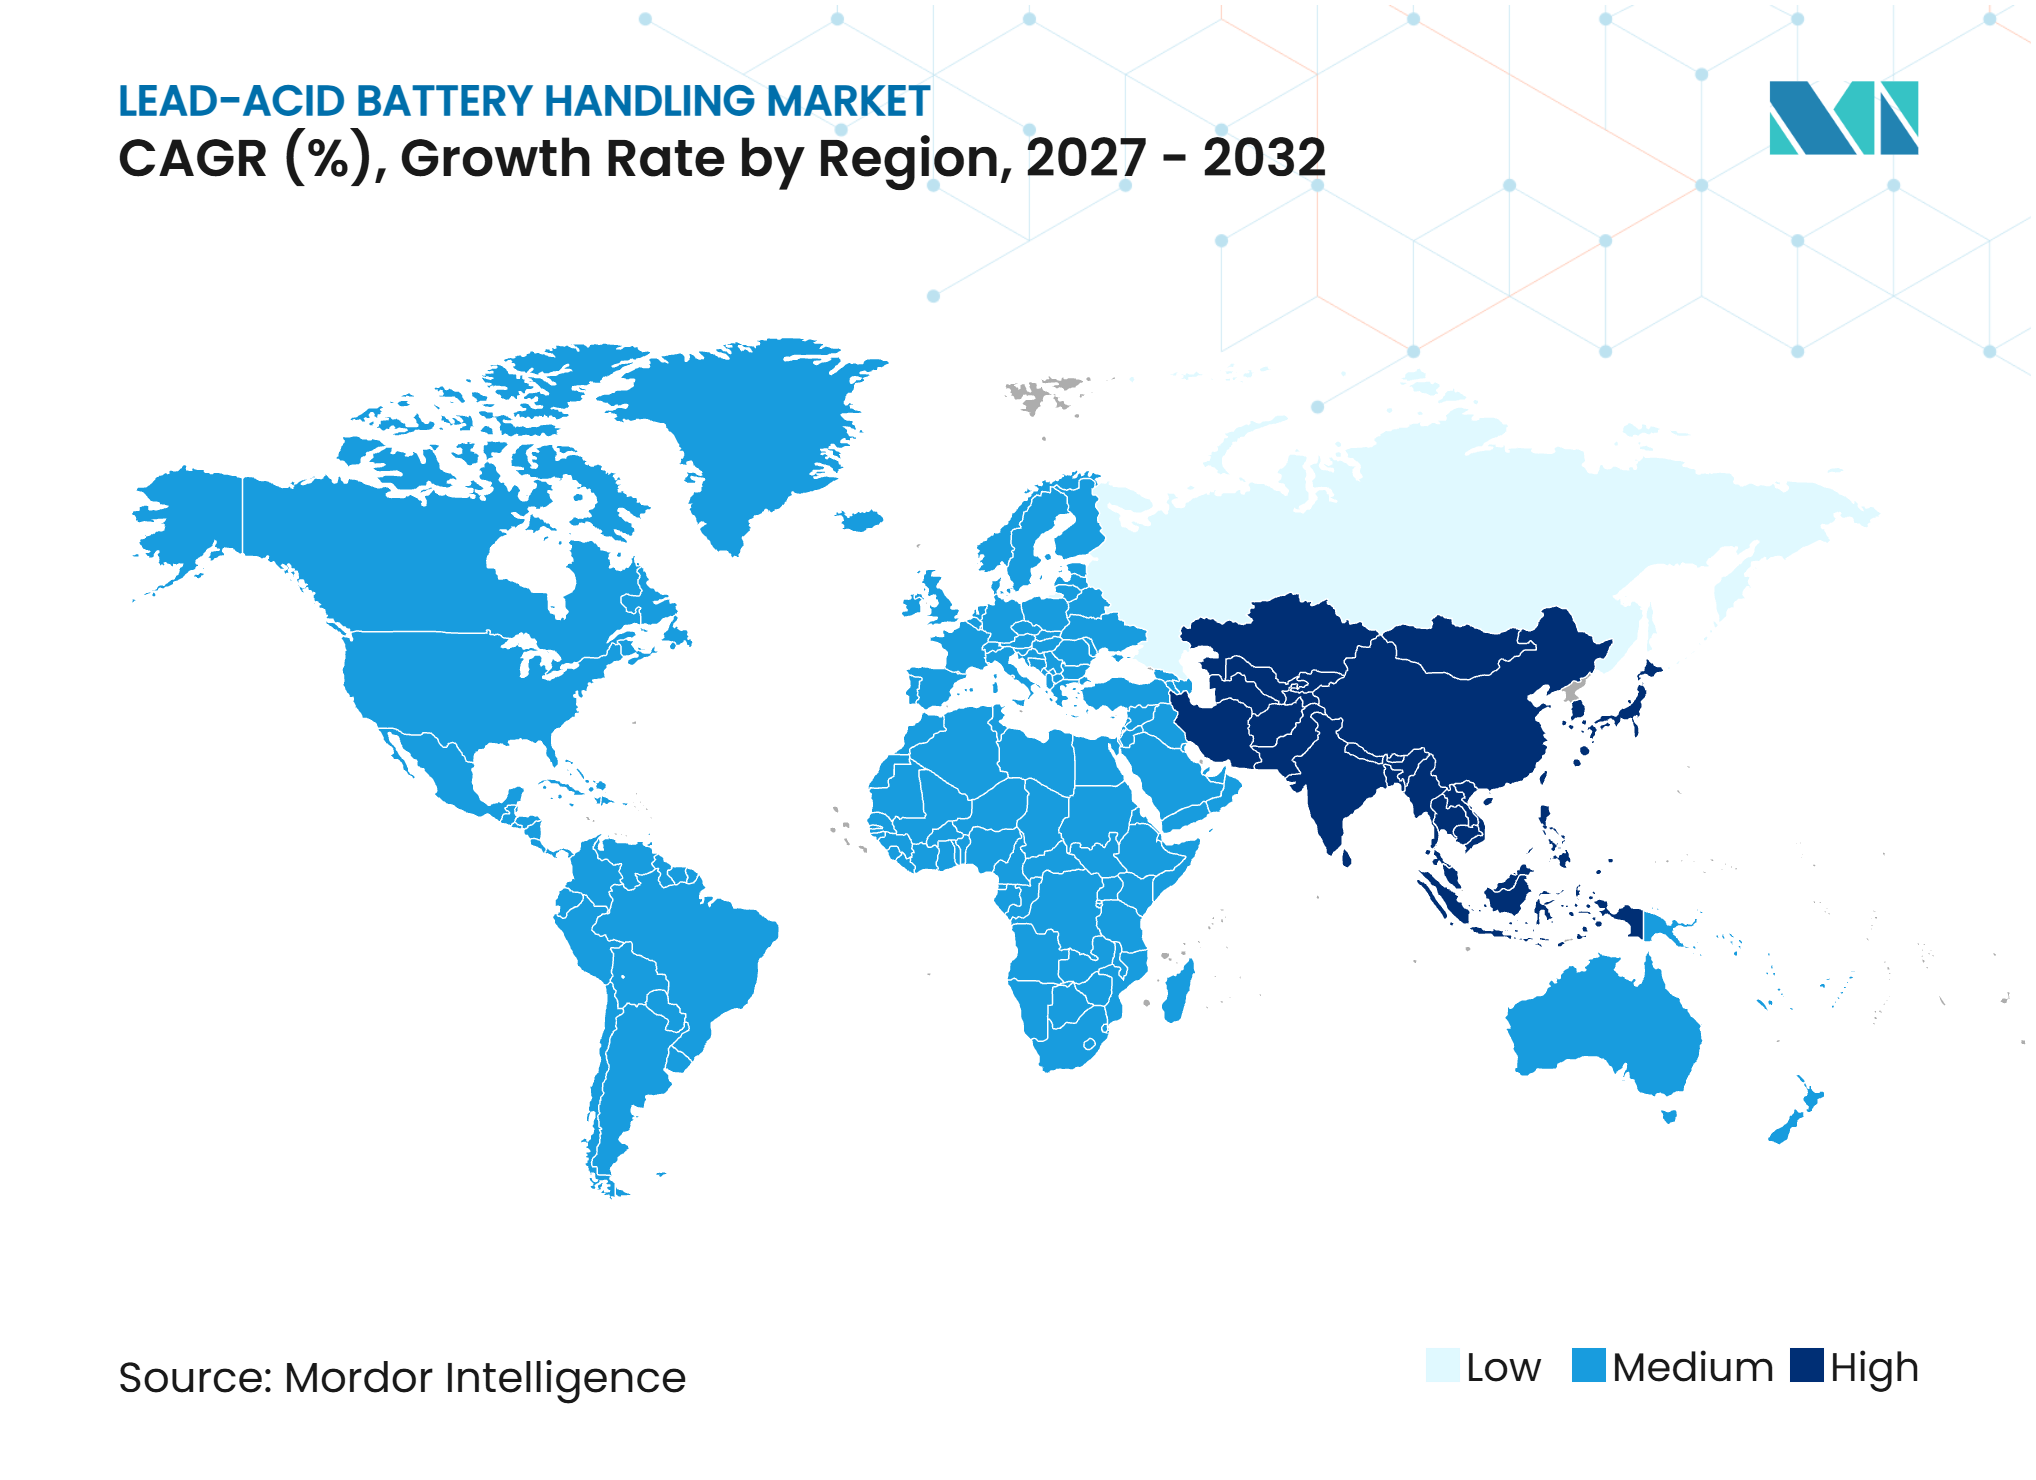
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉛蓄電池ハンドリング市場分析
鉛蓄電池ハンドリング市場規模は、2026年の6億1,097万米ドルから2027年には6億5,159万米ドルに増加し、2032年までに7億3,829万米ドルに達すると予測されており、2027年から2032年にかけてCAGR 2.53%で成長する見込みです。鉛蓄電池ハンドリング市場は、倉庫業、製造業、リサイクル業において確立されたトラクションバッテリーシステムを使用する施設に引き続きサービスを提供しています。その需要基盤は、充電、移動、保管、交換プロセスを必要とする鉛蓄電池フォークリフトフリートの継続的な稼働に依存しています。バッテリールーム、サービスネットワーク、リサイクルシステムは、鉛蓄電池ハンドリング市場における設置済みフリート全体にわたって、機器およびサービスの継続的なニーズを支えています。鉛蓄電池はまた、循環型サプライポジションを維持しており、米国における新品の鉛蓄電池には80%以上のリサイクル材料が含まれています。[1]
レポートの主要ポイント
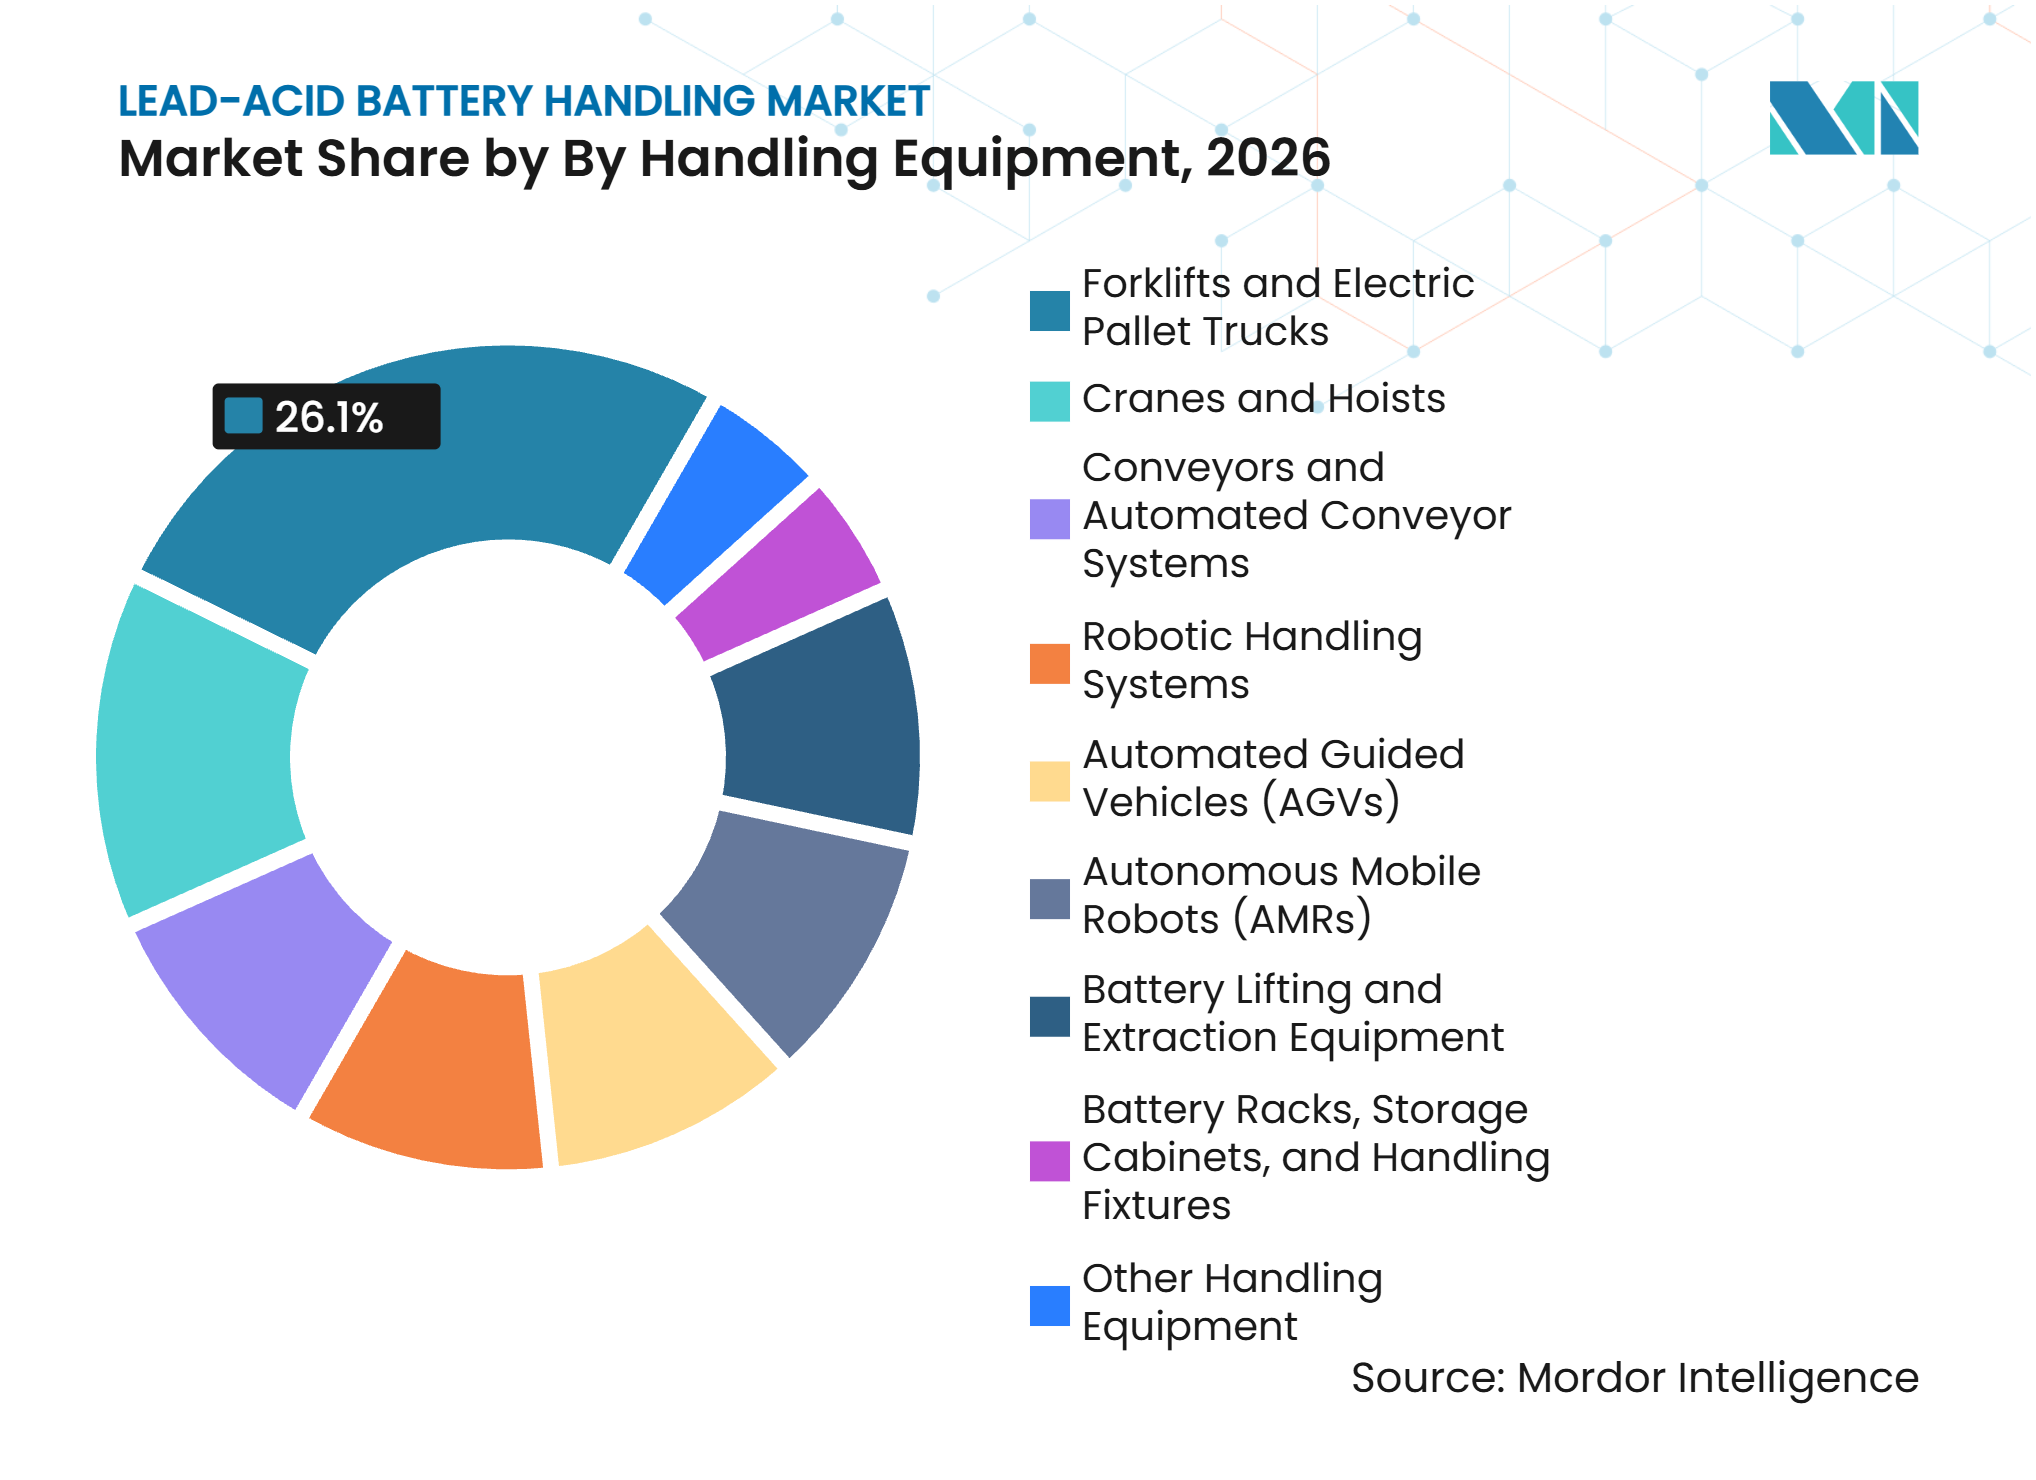
- ハンドリング機器別では、フォークリフトおよび電動パレットトラックが2026年に26.1%の収益シェアを占め、ロボットハンドリングシステムは2032年までCAGR 3.9%で拡大すると予測されています。
- ハンドリングサービス別では、輸送が2026年に21.4%の収益シェアを占め、リサイクルおよびライフエンドハンドリングは2032年までCAGR 3.5%で拡大すると予測されています。
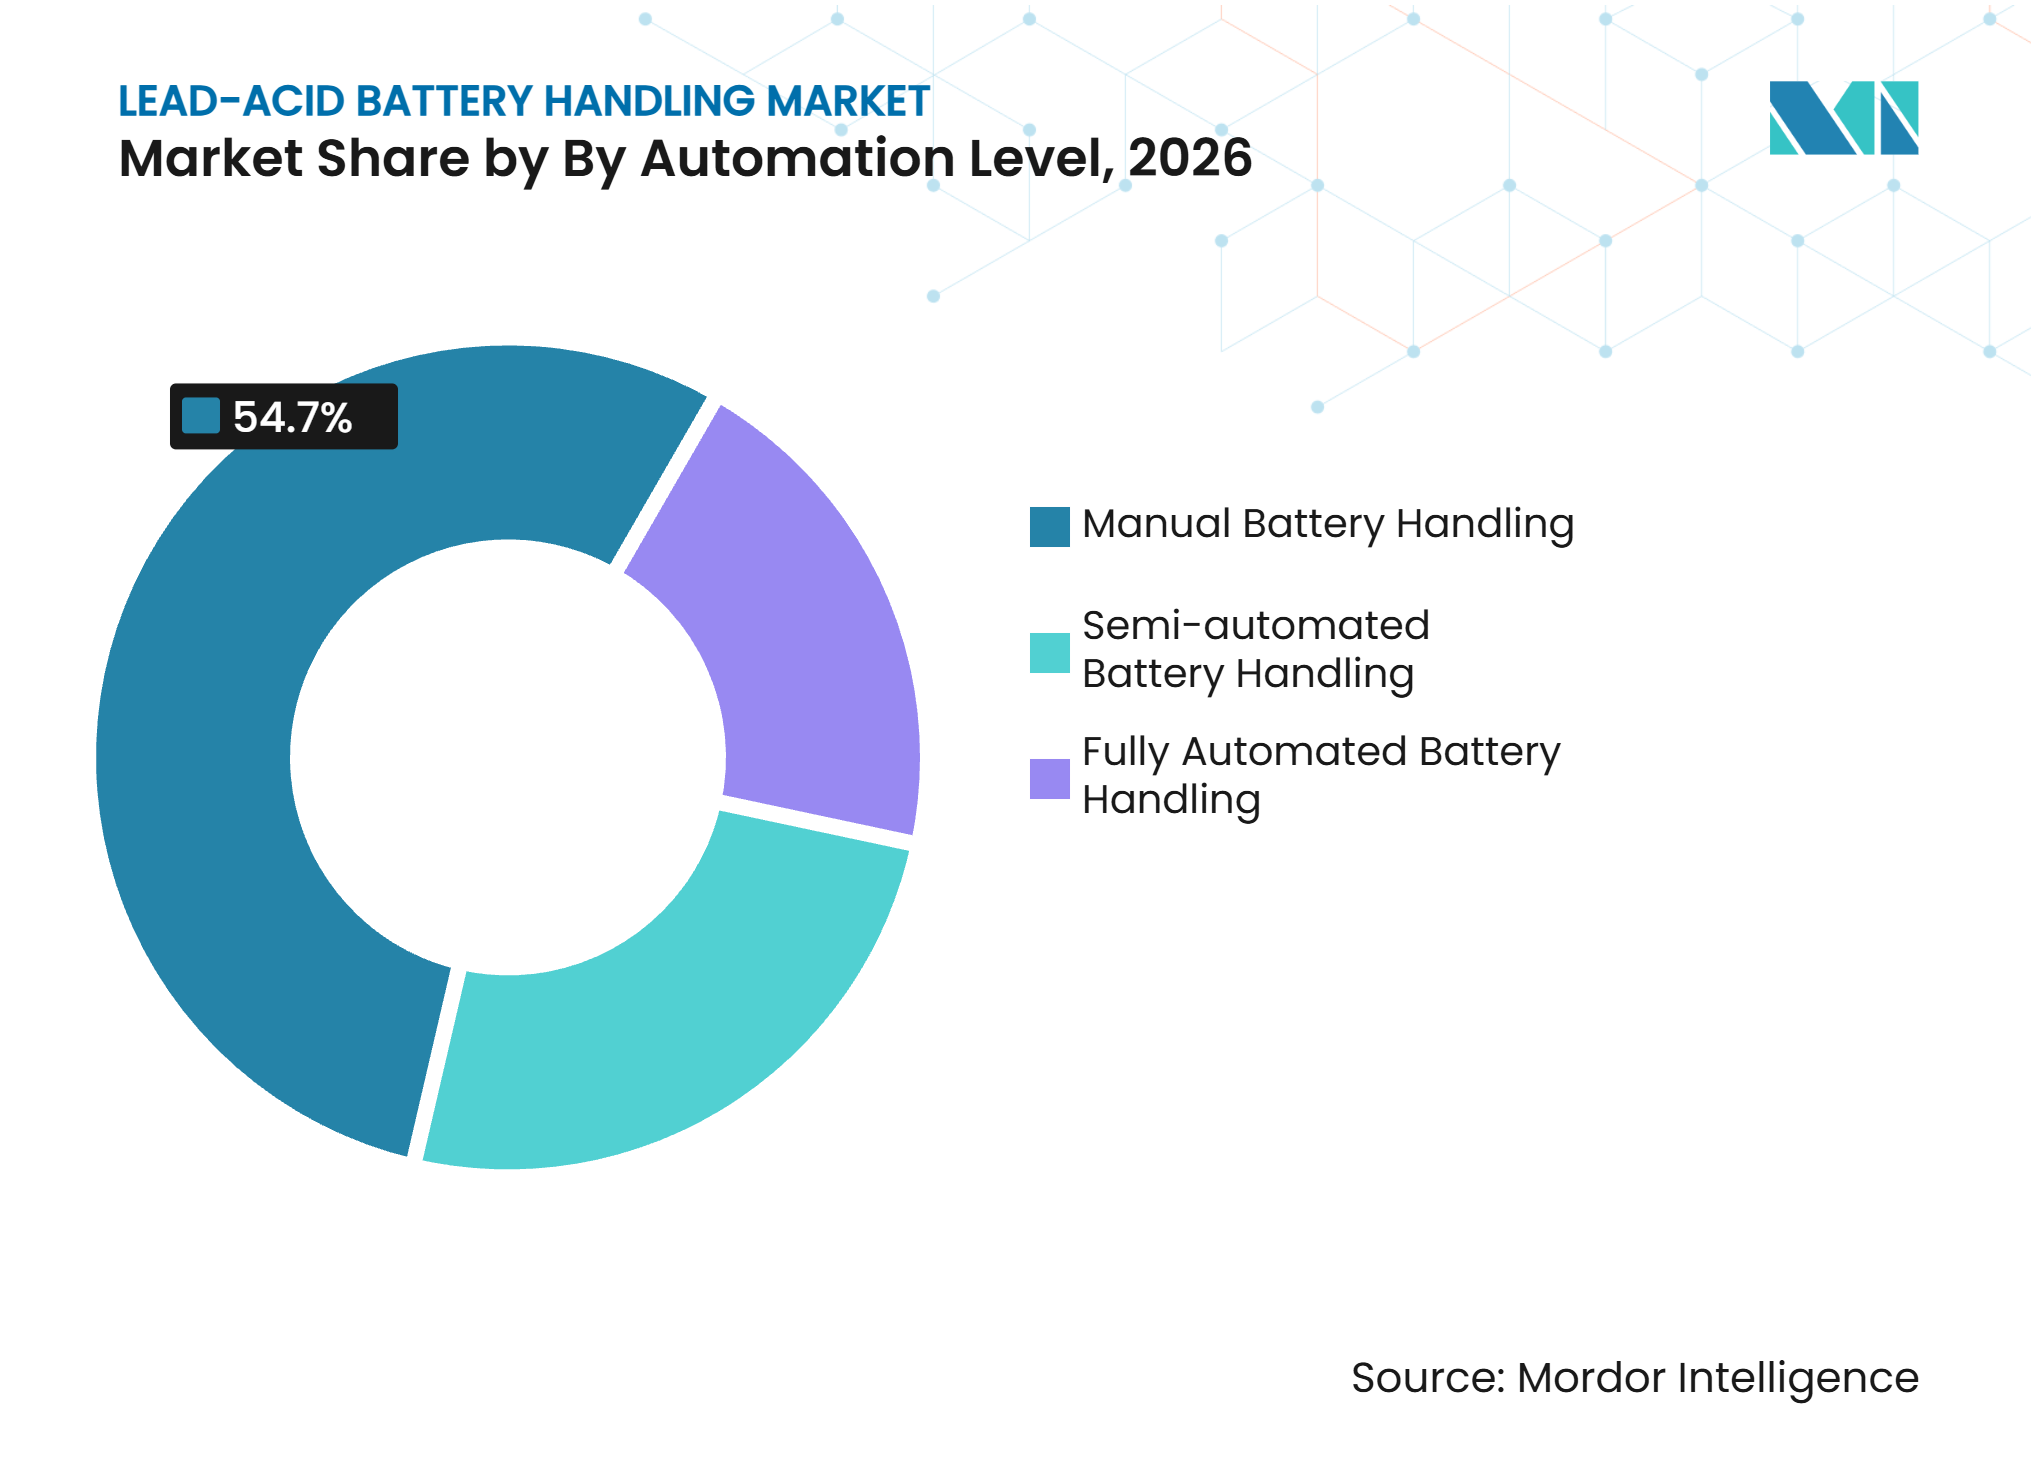
- 自動化レベル別では、手動バッテリーハンドリングが2026年に54.7%の収益シェアを占め、完全自動バッテリーハンドリングは2032年までCAGR 4.1%で拡大すると予測されています。
- エンドユーザー別では、電池メーカーが2026年に29.3%の収益シェアを占め、電池リサイクル会社は2032年までCAGR 2.9%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に39.7%の収益シェアを占め、2032年までCAGR 2.7%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 屋内マテリアルハンドリングフリートの電動化 | +0.6% | 世界全体、特に北米、欧州、アジア太平洋に集中 | 中期(2〜4年) |
| 倉庫スループットおよびマルチシフト操業 | +0.5% | 世界全体、アジア太平洋および北米で高い強度 | 短期(2年以内) |
| eコマース物流インフラの拡大 | +0.4% | 北米、欧州、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 確立された鉛リサイクルおよびサービスインフラ | +0.3% | 北米および欧州、アジア太平洋および南米では成熟しつつある活動 | 長期(4年以上) |
| 垂直保管によるバッテリールームスペースの最適化 | +0.2% | 北米および欧州、日本および韓国での初期的な進展 | 中期(24年) |
| レガシー鉛蓄電池フリートからの改修需要 | +0.3% | 世界全体、東南アジア、南米、中東・アフリカに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
屋内マテリアルハンドリングフリートの電動化がハンドリング設置基盤を拡大
鉛蓄電池ハンドリング市場は、施設が内燃機関トラックを電動機器に置き換えながらも従来のトラクションバッテリーを維持する場合に恩恵を受けます。2025年のライフサイクル研究によると、販売された電動フォークリフトの40.7%が鉛蓄電池トラクションバッテリーを使用しています。[2] シングルシフトおよび標準的なマルチシフトサイトは、これらのバッテリーの確立されたメンテナンスルーティンと低い初期コストを重視することが多いです。80V、1,376 Ahのトラクションバッテリーは充電に5時間かかる場合があり、計画的な充電とバッテリーの移動が必要となります。 継続的な稼働が必要な場合、各フォークリフトには2〜3個のバッテリーが必要になることがあります。この関係性により、プレミアム用途でリチウムイオンの使用が拡大する中でも、ハンドリング機器への需要は電動フリート基盤と連動し続けています。
倉庫スループットとマルチシフト操業が構造的なバッテリーハンドリング投資を促進
鉛蓄電池ハンドリング市場は、バッテリー交換が調整された操業タスクとなる高スループット施設にサービスを提供しています。複数シフトにわたって200台のフォークリフトを保有する倉庫は、充電、補水、均等化、予備在庫管理、および安全な物理的移動を管理しなければなりません。日本はこの操業モデルの例を提供しており、電池駆動トラックがフォークリフトフリートの大部分を占めています。BMSサービスを備えたエナジーウィズは、24時間にわたって充放電電圧、温度、電解液レベルを監視しています。[3] 大建工業などの企業は、監視されたバッテリー操業を活用してフリート配分を改善し、計画外のダウンタイムを削減しています。リフティングフィクスチャー、ローラートラック交換システム、監視ユニットなどの半自動機器は、完全なロボット設置なしにスループット向上を求めるオペレーターにとって引き続き有効です。
eコマース物流インフラの拡大がバッテリーハンドリングサイトを増加
鉛蓄電池ハンドリング市場は、物流ネットワークが電池駆動のマテリアルハンドリング機器を使用する施設を追加する際にサイトを獲得します。大型フルフィルメントセンターは混合フリートを使用することが多く、標準的なパレット移動には鉛蓄池が依然として使用されています。サードパーティ物流プロバイダーは、複数のクライアントのために稼働しており、1つの契約からリチウム完全転換のコストを回収できない場合があるため、これらのフリートを維持することがあります。新しい物流センターは、充電エリア、取り出し機器、保管ラック、サービスプロセスのニーズを生み出します。このパターンは、フリート移行中に鉛蓄電池とリチウムイオン機器を組み合わせる施設もサポートします。結果として生じる需要は、単一のバッテリー技術の選択ではなく、物流拠点の数と稼働強度に結びついています。
レガシー鉛蓄電池フリートからの改修需要がハンドリング機器の更新を持続
鉛蓄電池ハンドリング市場には、既存のバッテリールームが定期的な機器更新を必要とするため、相当な改修需要があります。5〜10年前に設置されたバッテリールームを持つフォークリフトは、バッテリーの老朽化に伴い、交換フィクスチャー、充電器、換気アップグレード、容量計画が必要になる場合があります。OSHAの規則では、充電操業に関連する危険を管理するために、バッテリー充電エリアに適切な換気を設けることが求められています。[4] 古いトレイの寸法とコンパートメント設計により、交換システムの標準化が難しくなる場合があります。この状況は、設置済み機器を理解し、既存のレイアウトにハンドリングシステムを適応させることができるサプライヤーに有利に働きます。また、多くのフォークリフトフリートが2015年から2020年の間に稼働を開始した北米および欧州での需要を維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化バッテリールームの高い初期投資コスト | -0.5% | 世界全体、特に北米および欧州で顕著 | 中期(2〜4年) |
| 高稼働フリートにおけるリチウムイオンへの移行 | -0.6% | 世界全体、北米、欧州、中国に集中 | 長期(4年以上) |
| メンテナンス、換気および安全要件 | -0.3% | 北米および欧州、アジア太平洋での規制影響の拡大 | 中期(2〜4年) |
| レガシーバッテリーコンパートメントの標準化の限界 | -0.2% | 世界全体、改修需要の高い場所で特に関連性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動化バッテリールームの高い初期投資コストが中小規模オペレーターの導入を制限
自動化バッテリールームには、ロボット取り出し機、コンベヤー、充電制御装置、施設統合が必要です。これらの投資は、1シフトのみ稼働する20〜100台のフォークリフトを保有するオペレーターにとって正当化が難しい場合があります。300台以上の鉛蓄電池フォークリフトを保有する大規模サイトは、自動化によって労働力ニーズを削減し、バッテリー管理を改善できます。小規模サイトは通常、手動または半手動システムに依存しています。これらのシステムがその規模と既存のレイアウトに適合しているためです。この決定は、後にリチウムイオンへの変更によってバッテリー交換の必要性がなくなる可能性によってさらに複雑になります。このコスト障壁は、鉛蓄電池ハンドリング市場における高価値自動化機器の潜在的な顧客基盤を制限しています。
高稼働フリートにおけるリチウムイオンへの移行が長期的な対象市場を縮小
リチウムイオンの採用は、3シフト稼働で頻繁なバッテリー交換が必要なフリートにおける需要を制限します。リチウムイオンバッテリーは休憩中の機会充電をサポートでき、一部のフォークリフト用途では鉛蓄電池2〜3個分を代替できます。2025年のライフサイクル分析では、80V産業用フォークリフトにおけるリン酸鉄リチウムバッテリーへの切り替えにより、1台あたり54,036ユーロの節約が報告され、ライフサイクルコスト効率が51.94%改善されました。DOI.ORG この移行は普遍的ではなく、既存のバッテリールーム、混合フリート、温度条件が鉛蓄電池の継続使用を支持する場合があります。鉛蓄電池ハンドリング市場は、高稼働用途が大きな代替リスクに直面する一方で、大規模な設置基盤を維持しています。確立されたプロセスを持つ施設は、交換コストが高い場合に完全な技術転換を先送りすることもあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハンドリング機器別:
専門的な取り出しシステムとロボット統合が成長の分岐点を定義フォークリフトおよび電動パレットトラックは、2026年の鉛蓄電池ハンドリング市場シェアの26.1%を占めました。これらは電圧と容量に応じて800kgから3,000kgの重量になるバッテリーを移動させます。クレーンとホイストは、頭上移動が必要な製造環境に対応しています。コンベヤーは高スループットの電池製造ラインとプロセス段階間の繰り返し移動をサポートします。
鉛蓄電池ハンドリング市場におけるロボットハンドリングシステムは、2032年までCAGR 3.9%で成長すると予測されています。バッテリーリフティングおよび取り出し機器は、ラックおよび保管キャビネットとともに、日常的なバッテリールーム管理をサポートします。産業用バッテリー設備には、安全なハンドリングとワークスペースのニーズを満たす専用フィクスチャーが必要です。国際電気標準会議(IEC)62485-2は、バッテリールームおよびハンドリングレイアウトに関連する措置を含む、固定式産業用バッテリー設備の安全ガイダンスを提供しています。自動搬送車(AGV)および自律移動ロボット(AMR)は大型施設で使用されていますが、重いバッテリーペイロードと酸封じ込め要件により、採用は特殊な構成に限定されています。Cimcorpは2025年4月に、セルアセンブリバッファーストレージ向けのガントリーロボットおよびコンベヤーソリューションで電気自動車(EV)電池製造分野に参入し、ロボティクスサプライヤーが電池関連のマテリアル移動に事業を拡大していることを示しました。



ハンドリングサービス別:
リサイクル関連サービスが最も急成長する収益層として台頭輸送は2026年の鉛蓄電池ハンドリング市場における世界収益の21.4%を占めました。各バッテリー交換は通常、充電プロセスへの出入りの移動を生み出し、輸送を繰り返し発生するサービス活動としています。積み降ろし、リフティングおよびポジショニング、設置および取り外しは、バッテリールームのコアワークフローをサポートします。大型のサードパーティ物流および製造施設は、これらのタスクに専門的なサービス契約を使用することがあります。保管またはリサイクル前にバッテリーを評価する必要がある場合、仕分けおよび検査もより重要になっています。
リサイクルおよびライフエンドハンドリングは、2032年までCAGR 3.5%で成長すると予測されています。欧州連合は、2025年12月31日までに鉛蓄電池のリサイクル効率75%を要求しており、2030年までに80%に引き上げられます。また、2027年までに90%、2031年までに95%の鉛回収目標も設定しています。コロンビアのResolución 0799 de 2025は、使用済み鉛蓄電池の回収および管理システムを確立しました。これらの要件は、リサイクル前にバッテリーを仕分け、放電し、準備するサービスをサポートしています。
自動化レベル別:
支配的な手動基盤が生産段階での加速する自動化と共存手動バッテリーハンドリングは、2026年の鉛蓄電池ハンドリング市場規模の54.7%を占めました。中小規模の倉庫では、自動化システムではなく、担当者、油圧取り出し機、充電器バンクを使用することが多いです。1シフトで50台未満のフォークリフトを稼働させる施設は、この方法が操業パターンに十分であると判断することがあります。半自動システムは、ローラートラック交換機器、補助リフティング、監視ダッシュボードを通じて中間的な選択肢を提供します。施設レイアウトの全面変更を必要とせずに管理を改善します。
完全自動バッテリーハンドリングは、2032年までCAGR 4.1%で拡大すると予測されています。電池メーカーは、繰り返しのハンドリングサイクルにわたって酸、水素、高電圧端子への露出を減らすために自動化を使用しています。リサイクル施設も、リサイクル効率要件の下で大量処理を行う場合に自動化のインセンティブがあります。HOPPECKEは、DNVによって検証されたPrice per Cycleフレームワークが標準的なPzS代替品より最大30%多い充電サイクルを実証したと報告しました。中国、インド、東南アジアのグリーンフィールド電池製造施設は、改修作業が必要な成熟した施設よりも自動化ハンドリングを容易に統合できます。

エンドユーザー別:
電池メーカーがリード、リサイクル業者が規制追い風を受けて加速電池メーカーは2026年のエンドユーザー需要の29.3%を占めました。これらは組立、フォーメーション、エージング、品質検査、および生産段階間の移動中にバッテリーを取り扱います。このグループは自動化機器の主要な購入者であり、各ユニットが複数の管理されたハンドリングステップを経る可能性があります。自動車OEMおよびバッテリーパックメーカーも、入荷品、組立、完成品ステージング中にバッテリーを管理しています。倉庫業および物流オペレーターは大量の使用量を占めていますが、一般的に機器コストに対してより敏感であり、自動化への移行が遅い傾向があります。
電池リサイクル会社は、2032年までCAGR 2.9%で拡大すると予測されています。これらの施設は、化学組成別にバッテリーを仕分け、安全に放電し、酸漏れを管理し、処理ラインを通じて20kgから800kgの重量になる可能性のある品目を移動させなければなりません。その要件は従来の倉庫操業とは異なり、専用機器が必要なことが多いです。ITS Logisticsは2025年10月に、リチウムイオンおよび鉛蓄電池の適法な保管、ハンドリング、配送のために、インディアナポリスおよびダラスにバッテリー物流ハブを開設しました。エネルギー貯蔵システムオペレーターは、固定式鉛蓄電池ハンドリングインフラの安定したニッチ市場として残っています。
地域分析
アジア太平洋は2026年の鉛蓄電池ハンドリング市場における世界収益の39.7%を占め、2032年までCAGR 2.7%で成長すると予測されています。中国は鉛蓄電池製造を通じて地域の大部分の量に貢献しており、生産サイトではAGVベースの移動と電池管理プラットフォームに接続された自動保管システムが導入されています。インドおよび韓国は製造および倉庫業の拡大を通じて需要を追加しています。ベトナムの2025年国家固形廃棄物管理計画も、使用済み電池のより正式なハンドリングを支援しています。
欧州は鉛蓄電池ハンドリング市場において2番目に大きな地域であり、確立された産業フリートによって需要が支えられています。ドイツ、ポーランド、フランス、英国は、確立された産業フリートと構造化されたリサイクル要件を組み合わせています。EU電池規制は、定義された効率および回収目標を設定することにより、リサイクルおよびライフエンドサービスプロバイダーへの需要を生み出しています。EnerSysは2025年4月に、ポーランドのビエルスコ=ビャワ工場における浸水式鉛電池生産能力への450万米ドルの投資を発表しました。ドイツおよびベネルクス諸国は、労働コストと安全への期待から手動ハンドリングを減らす傾向があるため、半自動および完全自動ルームへの需要が強くなっています。ロシアおよびその他の欧州地域は、コスト重視の産業フリートを通じて需要を維持しています。
北米は鉛蓄電池ハンドリング市場において3番目に大きな地域です。米国は発達した鉛リサイクルシステムを持ち、新品の鉛蓄電池には80%以上のリサイクル材料が含まれています。この地域には推定856,000台の稼働中のフォークリフトがあり、充電ステーション、バッテリールーム、メンテナンスサービスへの需要を維持しています。カナダおよびキシコは物流および産業開発を通じて需要を追加し、南米は緩やかな成長を記録しており、コロンビアの2025年決議が使用済み鉛蓄電池の回収およびハンドリングの正式な基盤を作っています。中東・アフリカは、サウジアラビアおよびUAEで産業サイトおよび物流施設が建設されるにつれてグリーンフィールド需要を提供しています。
競合環境
市場集中度
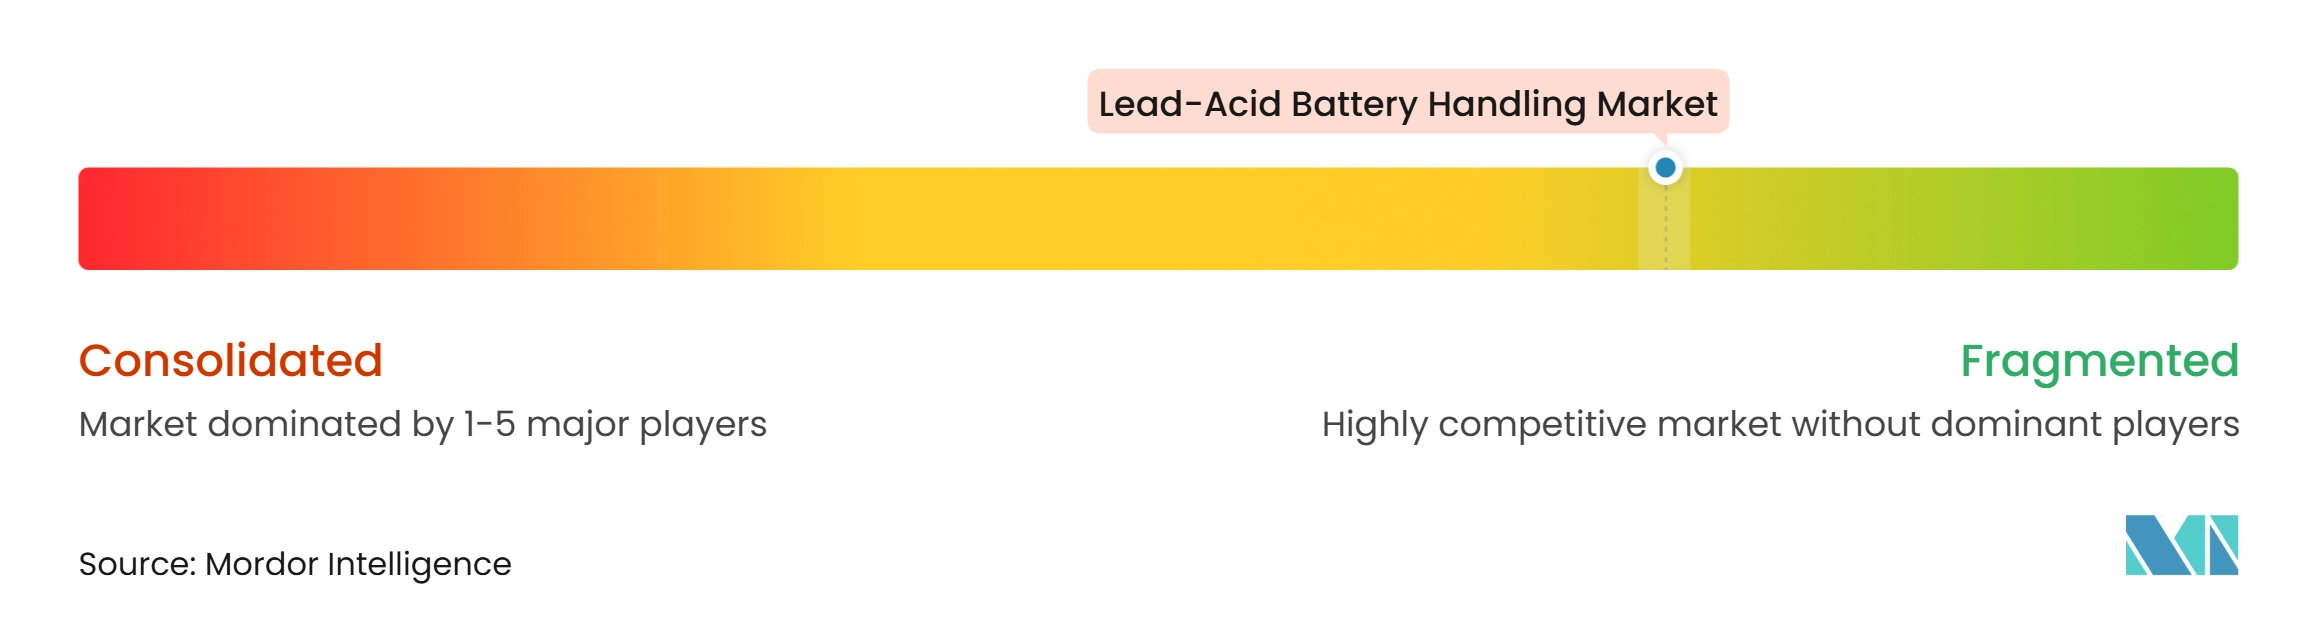
鉛蓄電池ハンドリング市場は、機器面では分散しており、サービスインフラ面ではより集中しています。EnerSys、HOPPECKE、Stryten Energyなどの電池会社は、設置済み電池基盤に対してハンドリングシステム、充電器、監視サービスを販売できます。BHS Inc.、Multi-Shifter Inc.、Carney Battery Handling Ltd.、Materials Transportation Company、Raymond Storage Conceptsなどの専業サプライヤーは、アプリケーションエンジニアリングとサービス関係を通じて北米でのポジションを維持しています。鉛蓄電池ハンドリング市場には、バッテリールームに特化した専業企業と、より大型のトラック製品の中にエネルギーシステムを組み込む幅広いOEMの両方が含まれています。
専業企業は、特定のバッテリーサイズ、ルーム構成、サービス要件に対する製品エンジニアリングを重視しています。多角化したOEMは、1つの顧客関係の中で車両、バッテリー、充電、サービスの決定を統合しようとしています。KIONは、バッテリーコストを削減し、エネルギー選択をマテリアルハンドリングプラットフォームに結びつけることを目指したリチウムイオン電池生産アプローチを進めています。Stryten Energyは2025年7月に、マテリアルハンドリング用電池および充電器のためにKION北米の200拠点のディーラーネットワークとの供給プログラムを発表しました。このプログラムは、新たに構築された直接販売ネットワークではなく、確立されたディーラーチャネルを通じてアフターマーケットアクセスを拡大します。
リサイクル専用機器と監視された半自動バッテリー管理は、鉛蓄電池ハンドリング市場のサプライヤーにとってオープンな領域を提供しています。リサイクル業者は、標準的な充電ルームだけでなく、腐食性で変動する条件下で機能するシステムを必要としています。HOPPECKEのPrice per Cycleフレームワークは、ライフサイクルパフォーマンスを調達要因として位置づけており、ハンドリングシステムにおけるアライメントおよび温度管理の要件に影響を与える可能性があります。EnerSysは2026年7月に、24時間365日の重作業フォークリフト使用向けに次世代NexSys® iONプラットフォームを発売し、1日あたり最大300%の定格エネルギースループットをサポートしています。鉛蓄電池ハンドリング市場は、鉛蓄電池システムと確立されたバッテリールームが経済的に実用的な施設によって引き続き支えられています。
鉛蓄電池ハンドリング業界のリーダー企業
-
EnerSys
-
Exide Industries Limited
-
HOPPECKE Batterien GmbH and Co. KG
-
BHS Inc.
-
Carney Battery Handling Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
鉛蓄電池ハンドリング市場 このレポートでカバーされる企業
- EnerSys
- ABB Ltd.
- Amara Raja Energy and Mobility Limited
- Beckhoff Automation GmbH and Co. KG
- BHS Inc.
- Bosch Rexroth AG
- Carney Battery Handling Ltd.
- Crown Battery Manufacturing Company
- Exide Industries Limited
- HOPPECKE Batterien GmbH and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Jungheinrich AG
- KION Group AG
- Materials Transportation Company
- Multi-Shifter, Inc.
- Raymond Storage Concepts, Inc.
- Saft Groupe S.A.
- Stryten Energy LLC
- Systems Sunlight S.A.
- Toyota Material Handling, U.S.A., Inc.
最近の産業開発事情 鉛蓄電池ハンドリング市場
- 2026年7月:EnerSys(NYSE:ENS)は、24時間365日のマルチシフト重作業フォークリフト操業向けに次世代NexSys® iONリチウムイオン電池プラットフォームを発売しました。1日あたり最大300%の定格エネルギースループットをサポートし、幅広いフォークリフトモデルとの互換性を持ちます。この発売は、EnerSysがプレミアムマルチシフト層において鉛蓄電池ハンドリングインフラからの需要を潜在的に転換しながら、リチウムベースのソリューションに向けて収益構成を再配置する動きを示しています。
- 2025年10月:ITS Logisticsは、インディアナポリスおよびダラスに、リチウムイオンおよび鉛蓄電池の適法な保管、ハンドリング、配送のために設計された専用マルチテナント施設を設立し、バッテリー物流ハブネットワークを開設しました。このネットワークは、米国全土でスケーラブルなコンプライアンス対応バッテリー物流操業を必要とする電気自動車(EV)メーカーおよびティア1自動車メーカーを対象としています。
- 2025年7月:Stryten Energy LLCは、KION北米との供給プログラムを発表し、KIONの米国200拠点のディーラーネットワーク全体に先進鉛マテリアルハンドリング電池および充電器ソリューションの全ラインを提供します。このプログラムは、直接ディーラーチャネル投資を必要とせずに、チューブラーおよびフラットプレート鉛電池とアプリケーション専用充電器のStrytenの流通リーチを拡大します。
- 2025年4月:Stryten Energy LLCは、先進鉛、リチウム、バナジウムレドックスフロー技術をカバーする国内11カ所の電池製造・部品工場全体で、米国製造能力を24ギガワット時に拡大する計画を発表しました。先進製造税額控除によって支援されるこの拡張計画には、マテリアルハンドリング電池生産が含まれており、アーカンソー州、ジョージア州、アイオワ州、カンザス州、バージニア州全体で数百の製造雇用を創出すると予測されています。
世界の鉛蓄電池ハンドリング市場レポートの調査範囲
電気水中ポンプ(ESP)は、流体レベル以下に設置されたモーター駆動ポンプアセンブリを使用して、地下の井戸から地表に流体を汲み上げるように設計された電動ポンプシステムです。石油・ガス産業において、ESPは主に人工リフト用途に使用され、自然の貯留層圧力が必要な流量で流体を地表に運ぶのに不十分な場合に、石油・ガス井からの生産を増加させます。これらのシステムは通常、坑底電動モーター、多段遠心ポンプ、シールセクション、電力ケーブルで構成され、可変速ドライブや制御システムなどの地上支援機器を備えています。ESPは陸上および海上油田に展開され、さまざまな生産量、井戸深度、流体特性、操業条件に対応し、炭化水素回収、生産効率、井戸生産性の向上に貢献しています。
世界の石油・ガス電気水中ポンプ市場は、操業構成、展開タイプ、エンドユーザーによってセグメント化されています。操業構成別では、市場は単段ポンプと多段ポンプにセグメント化されています。展開タイプ別では、市場は陸上および海上用途にセグメント化されています。エンドユーザー別では、市場は統合石油会社、国営石油会社、独立系探鉱・生産会社、油田サービス会社にセグメント化されています。レポートはまた、北米、欧州、アジア太平洋、南米、中東・アフリカの主要地域における26カ国の世界の石油・ガス電気水中ポンプ市場の規模と予測をカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されています。
セグメンテーション概要
| フォークリフトおよび電動パレットトラック |
| クレーンおよびホイスト |
| コンベヤーおよび自動コンベヤーシステム |
| ロボットハンドリングシステム |
| 自動搬送車(AGV) |
| 自律移動ロボット(AMR) |
| バッテリーリフティングおよび取り出し機器 |
| バッテリーラック、保管キャビネット、およびハンドリングフィクスチャー |
| その他のハンドリング機器 |
| 積み降ろし |
| 施設内輸送 |
| リフティングおよびポジショニング |
| 設置および取り外し |
| 仕分けおよび検査 |
| 保管および在庫管理 |
| 梱包およびパレタイゼーション |
| リサイクルおよびライフエンドハンドリング |
| 手動バッテリーハンドリング |
| 半自動バッテリーハンドリング |
| 完全自動バッテリーハンドリング |
| 電池メーカー |
| 自動車OEMおよびバッテリーパックメーカー |
| サードパーティ物流プロバイダー |
| 産業・製造施設 |
| 倉庫業および物流センター |
| エネルギー貯蔵システムオペレーター |
| 電池リサイクル会社 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ハンドリング機器別 | フォークリフトおよび電動パレットトラック | |
| クレーンおよびホイスト | ||
| コンベヤーおよび自動コンベヤーシステム | ||
| ロボットハンドリングシステム | ||
| 自動搬送車(AGV) | ||
| 自律移動ロボット(AMR) | ||
| バッテリーリフティングおよび取り出し機器 | ||
| バッテリーラック、保管キャビネット、およびハンドリングフィクスチャー | ||
| その他のハンドリング機器 | ||
| ハンドリングサービス別 | 積み降ろし | |
| 施設内輸送 | ||
| リフティングおよびポジショニング | ||
| 設置および取り外し | ||
| 仕分けおよび検査 | ||
| 保管および在庫管理 | ||
| 梱包およびパレタイゼーション | ||
| リサイクルおよびライフエンドハンドリング | ||
| 自動化レベル別 | 手動バッテリーハンドリング | |
| 半自動バッテリーハンドリング | ||
| 完全自動バッテリーハンドリング | ||
| エンドユーザー別 | 電池メーカー | |
| 自動車OEMおよびバッテリーパックメーカー | ||
| サードパーティ物流プロバイダー | ||
| 産業・製造施設 | ||
| 倉庫業および物流センター | ||
| エネルギー貯蔵システムオペレーター | ||
| 電池リサイクル会社 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの鉛蓄電池ハンドリング市場の予測規模は?
市場は2032年までに7億3,829万米ドルに達し、2027年から2032年にかけてCAGR 2.53%で成長すると予測されています。
最大の収益シェアを持つ機器カテゴリーはどれですか?
フォークリフトおよび電動パレットトラックが2026年に26.1%で最大のハンドリング機器シェアを占めています。
最も急速に成長しているハンドリングアプローチはどれですか?
完全自動バッテリーハンドリングは2032年までCAGR 4.1%で成長すると予測されています。
倉庫が鉛蓄電池ハンドリングシステムを引き続き使用する理由は何ですか?
既存のフォークリフトフリート、バッテリールーム、メンテナンス慣行、および低い初期バッテリーコストが継続使用を支えています。
リサイクル関連バッテリーサービスを推進しているものは何ですか?
欧州連合のリサイクル効率および鉛回収要件、ならびにコロンビアの正式な回収規則が、リサイクルおよびライフエンドハンドリングを支援しています。
世界需要をリードしている地域はどこですか?
アジア太平洋が2026年に39.7%で最大のシェアを占め、2032年までCAGR 2.7%で最高の予測成長率を持っています。