
Taille et part du marché de la manutention de batteries au plomb
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 651.59 Millions de dollars américains |
| Taille du Marché (2032) | 738.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 2.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la manutention de batteries au plomb par Mordor Intelligence
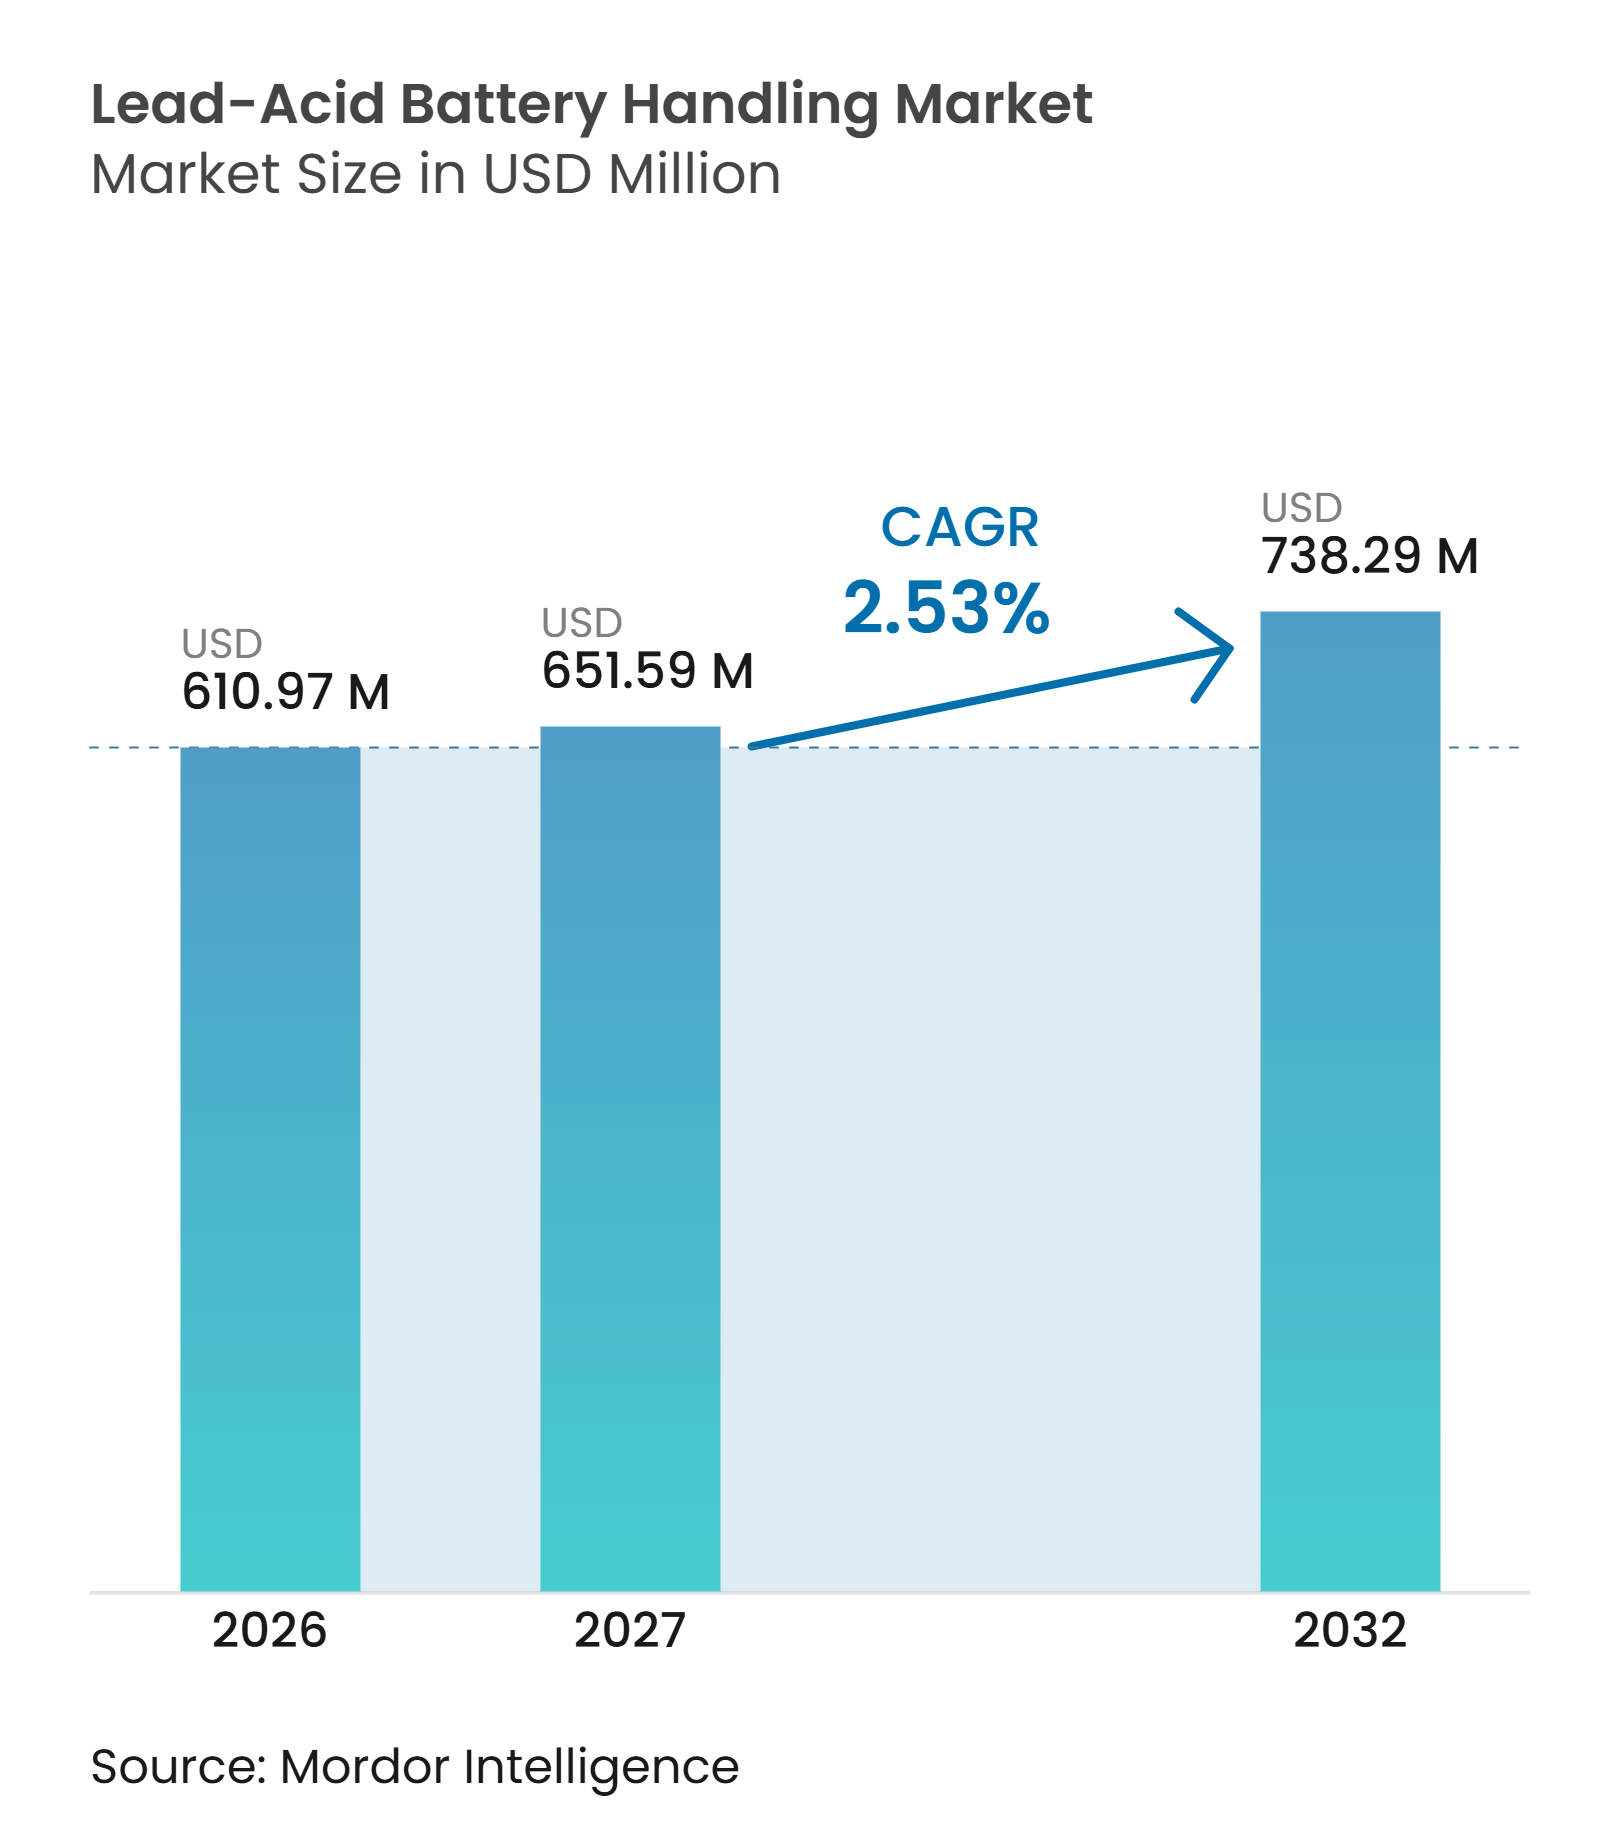
La taille du marché de la manutention de batteries au plomb devrait augmenter de 610,97 millions USD en 2026 à 651,59 millions USD en 2027 et atteindre 738,29 millions USD d'ici 2032, à un CAGR de 2,53 % sur la période 2027-2032. Le marché de la manutention de batteries au plomb continue de servir les installations qui utilisent des systèmes de batteries de traction établis dans l'entreposage, la fabrication et le recyclage. Sa base de demande dépend du maintien en service des flottes de chariots élévateurs à batteries au plomb, qui nécessitent des processus de charge, de déplacement, de stockage et de remplacement. Les salles de batteries, les réseaux de services et les systèmes de recyclage soutiennent des besoins récurrents en équipements et en services pour l'ensemble de la flotte installée sur le marché de la manutention de batteries au plomb. Les batteries au plomb conservent également une position circulaire dans la chaîne d'approvisionnement, car les nouvelles batteries au plomb aux États-Unis contiennent plus de 80 % de matériaux recyclés.[1]
Principaux enseignements du rapport
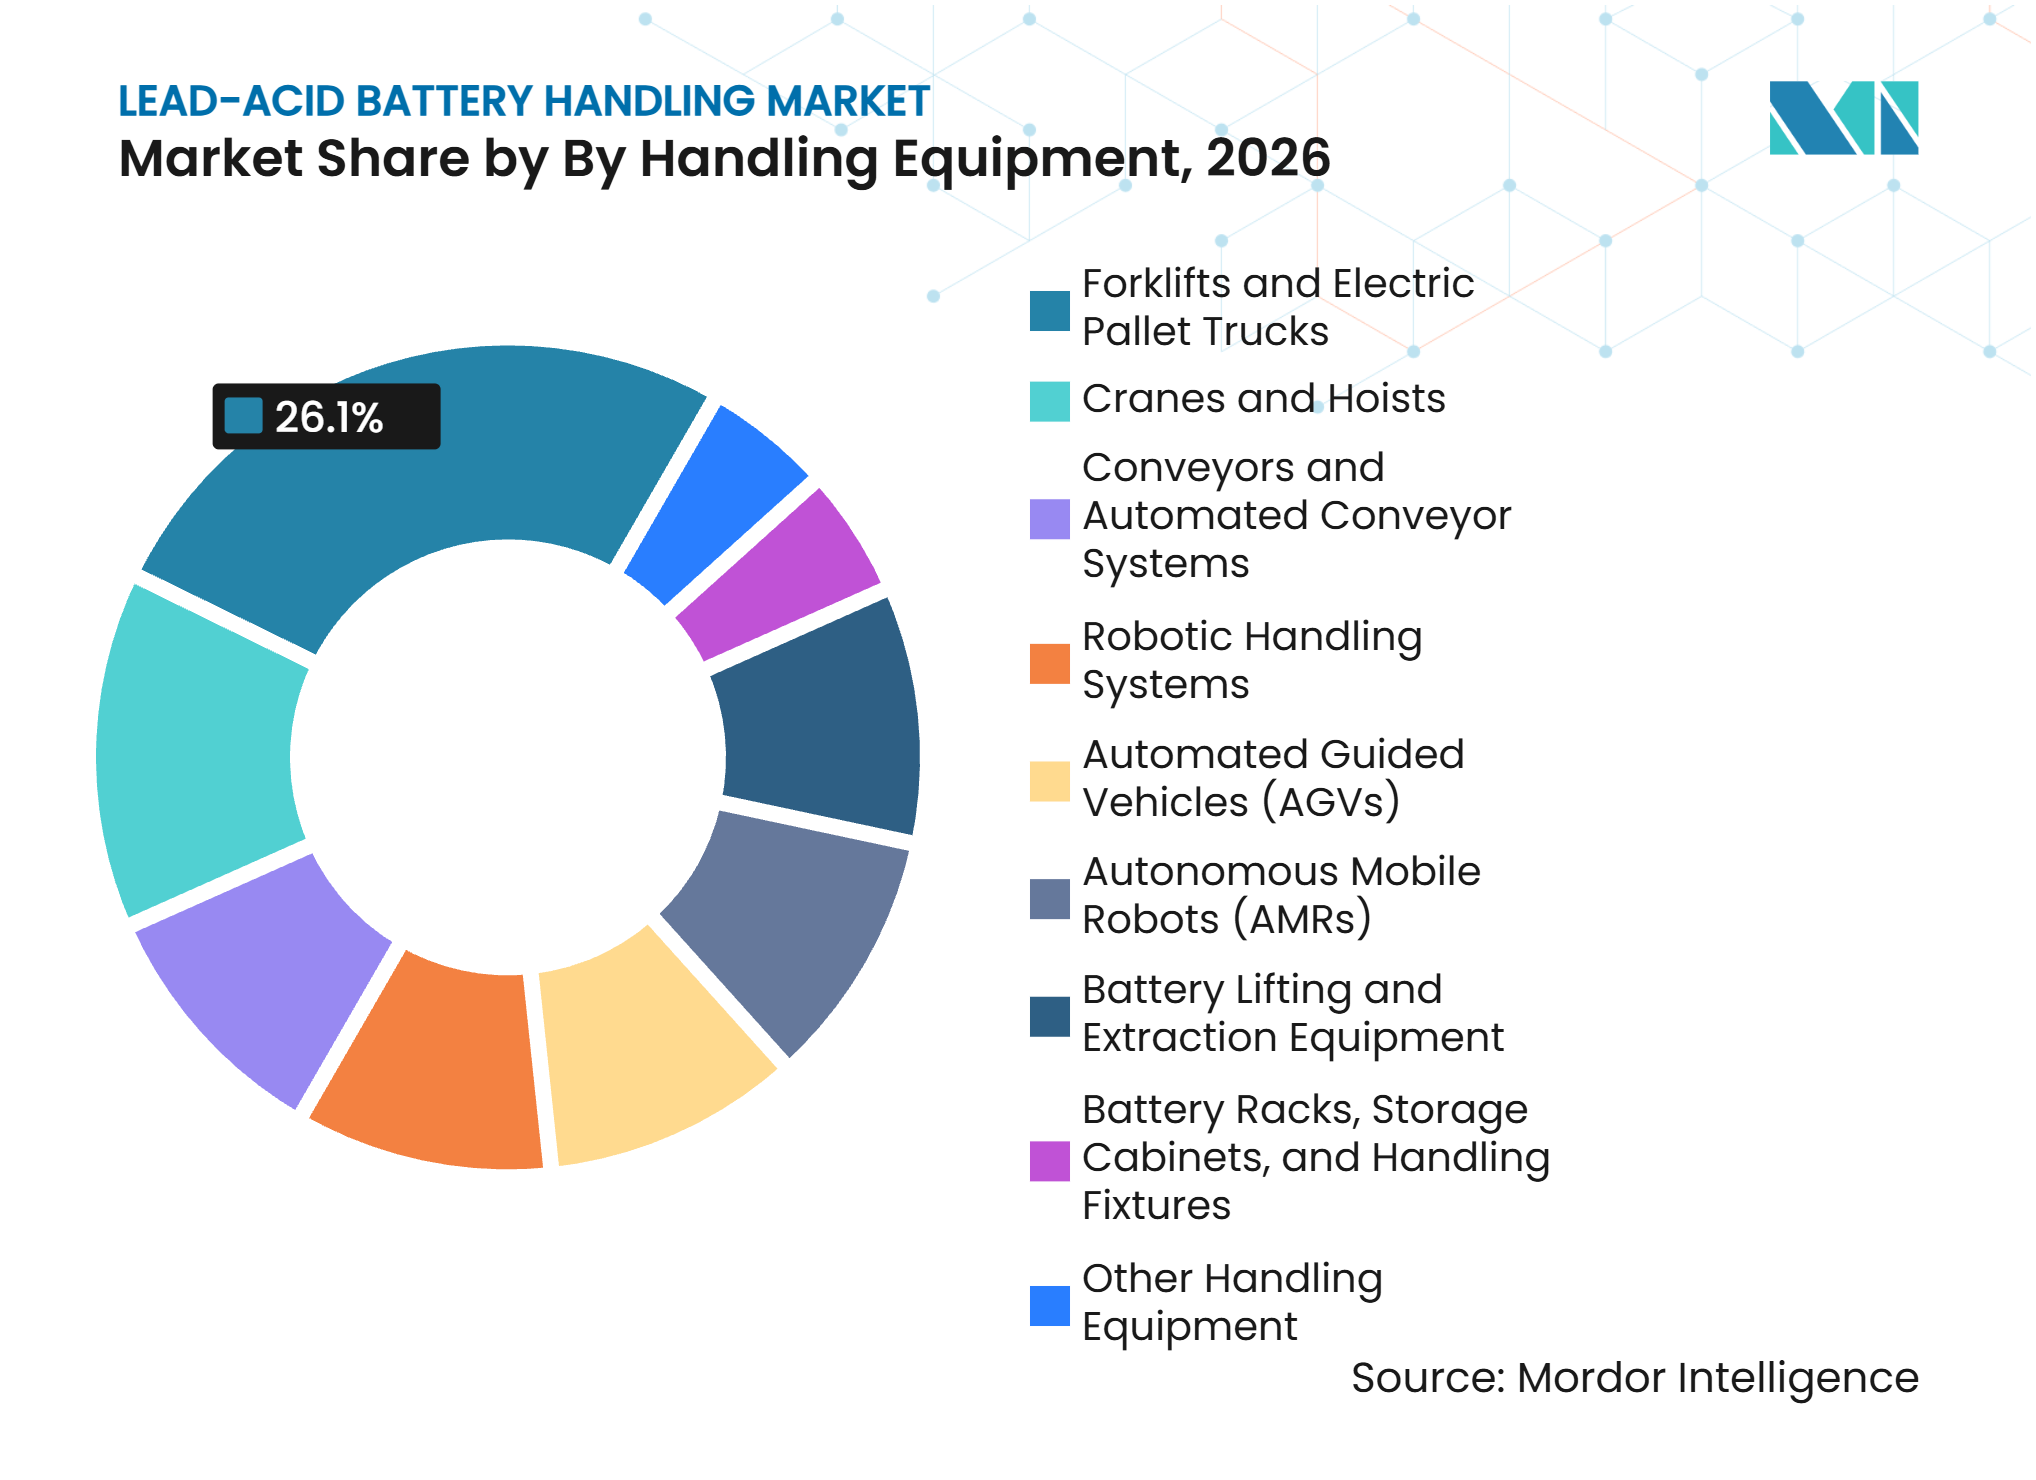
- Par équipement de manutention, les chariots élévateurs et les transpalettes électriques détenaient une part de revenus de 26,1 % en 2026, tandis que les systèmes de manutention robotisés devraient se développer à un CAGR de 3,9 % jusqu'en 2032.
- Par service de manutention, le transport détenait une part de revenus de 21,4 % en 2026, tandis que le recyclage et la gestion en fin de vie devraient se développer à un CAGR de 3,5 % jusqu'en 2032.
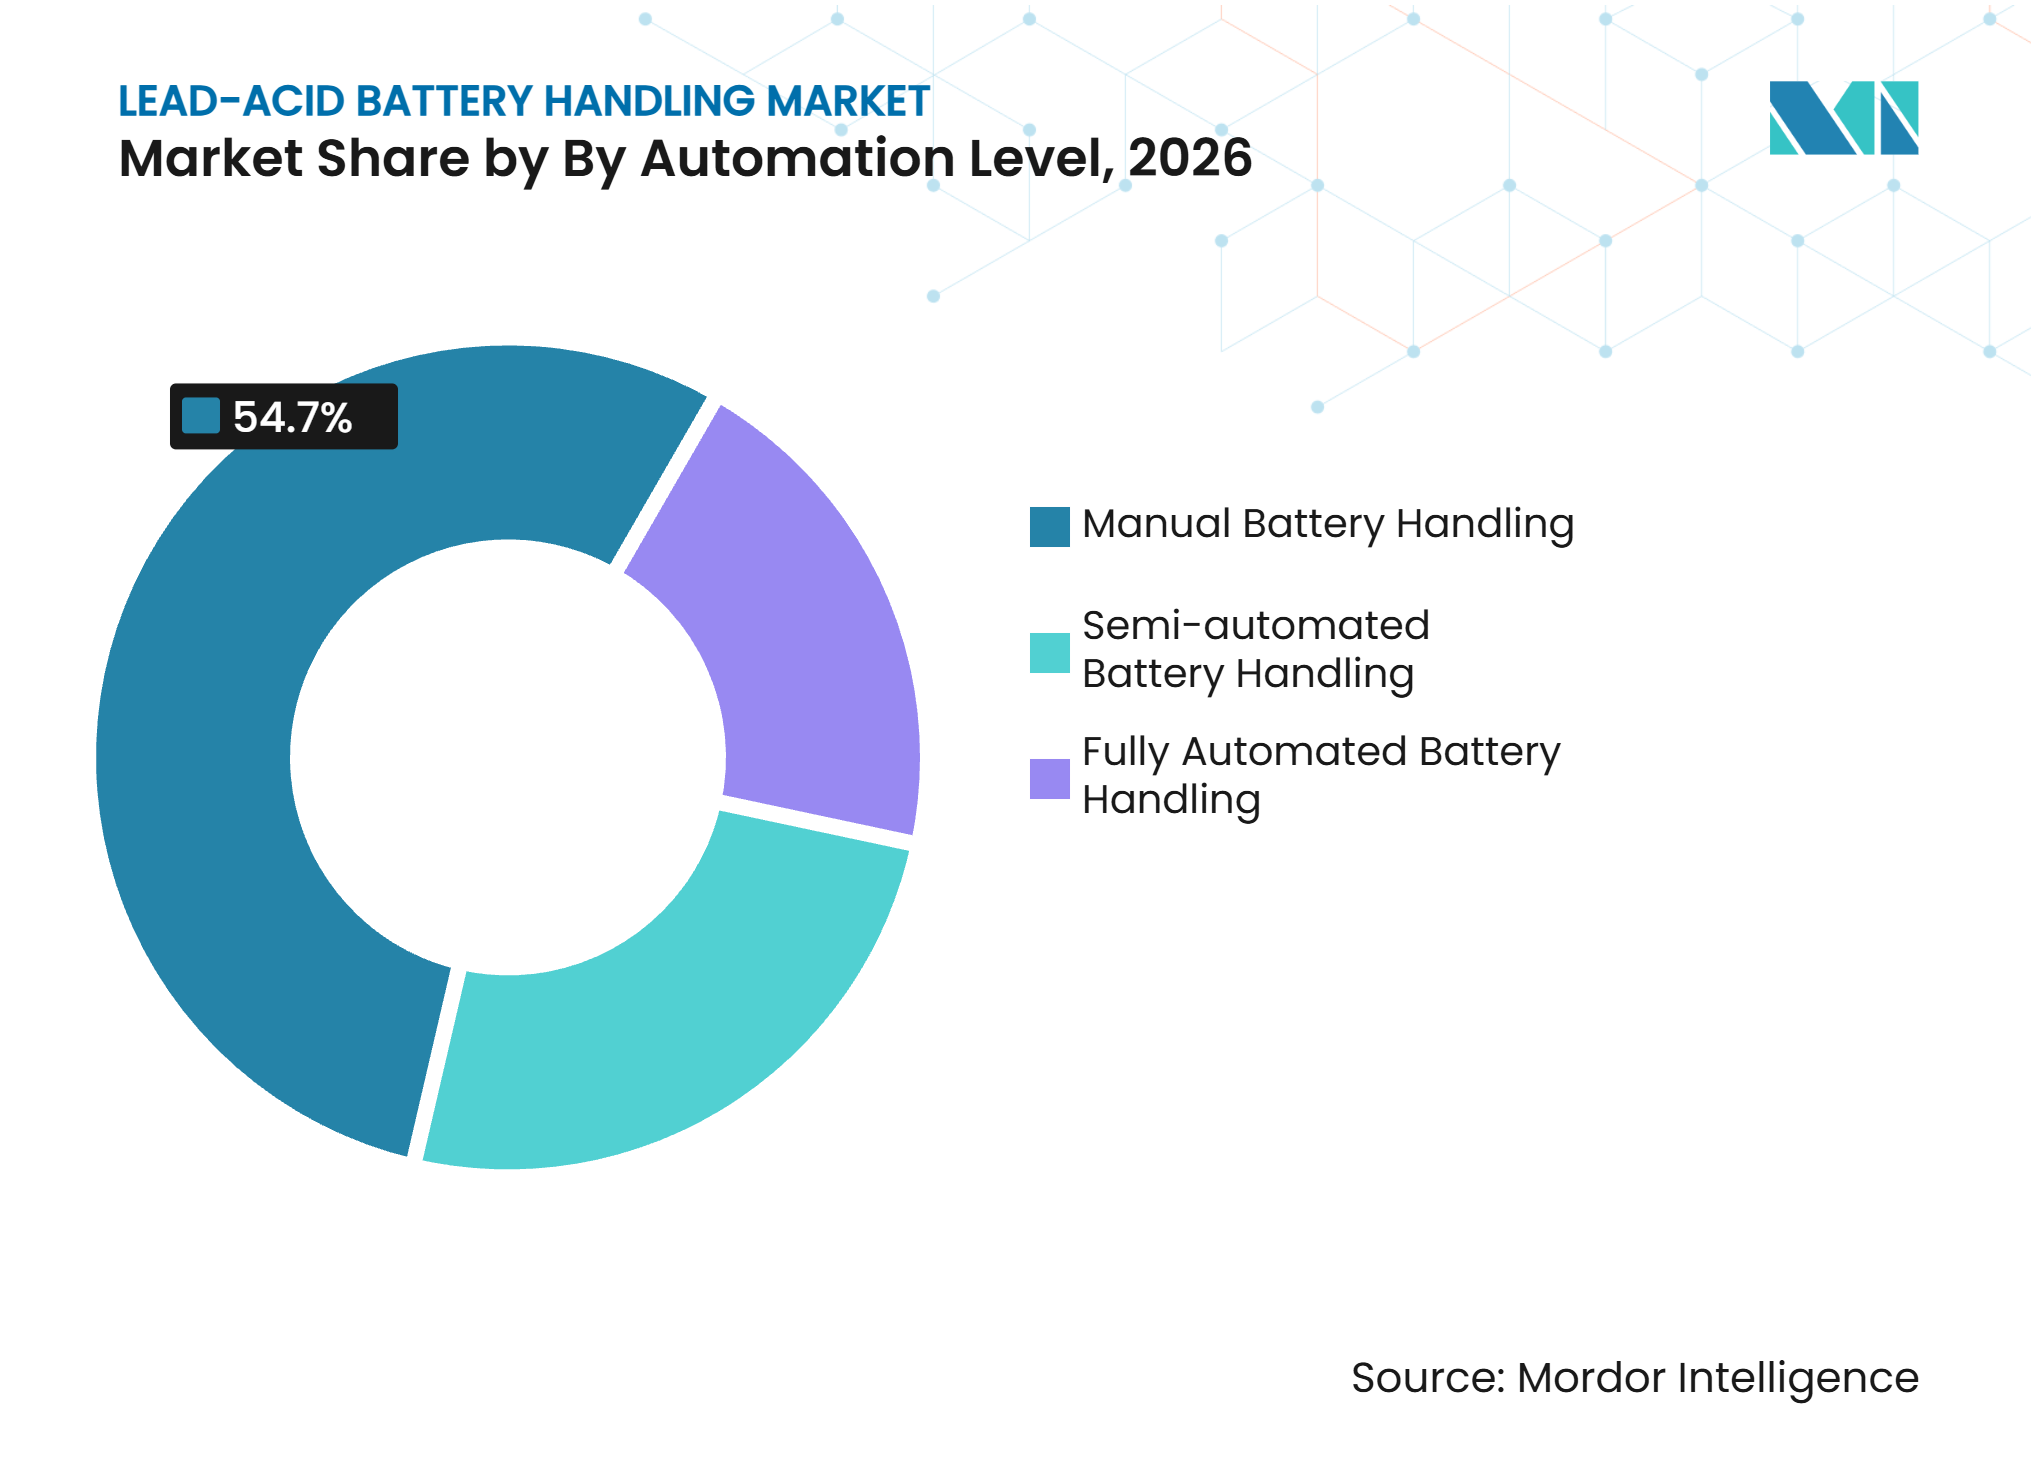
- Par niveau d'automatisation, la manutention manuelle de batteries détenait une part de revenus de 54,7 % en 2026, tandis que la manutention entièrement automatisée de batteries devrait se développer à un CAGR de 4,1 % jusqu'en 2032.
- Par utilisateur final, les fabricants de batteries détenaient une part de revenus de 29,3 % en 2026, tandis que les entreprises de recyclage de batteries devraient se développer à un CAGR de 2,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 39,7 % en 2026 et devrait se développer à un CAGR de 2,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification des flottes de manutention intérieure | +0.6% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Débit des entrepôts et opérations multi-équipes | +0.5% | Mondial, avec une forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de l'infrastructure de distribution du commerce électronique | +0.4% | Amérique du Nord, Europe, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Infrastructure établie de recyclage du plomb et de services | +0.3% | Amérique du Nord et Europe, avec une activité en maturation en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Optimisation de l'espace des salles de batteries par le stockage vertical | +0.2% | Amérique du Nord et Europe, avec des gains précoces au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Demande de modernisation des flottes héritées de batteries au plomb | +0.3% | Mondial, concentré en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'électrification des flottes de manutention intérieure élargit la base de manutention installée
Le marché de la manutention de batteries au plomb bénéficie lorsque les installations remplacent les chariots à combustion interne par des équipements électriques tout en conservant des batteries de traction conventionnelles. Une étude sur le cycle de vie réalisée en 2025 a révélé que 40,7 % des chariots élévateurs électriques vendus utilisent des batteries de traction au plomb.[2] Les sites à équipe unique et les sites multi-équipes standard apprécient souvent les routines de maintenance établies et le coût initial plus faible de ces batteries. Une batterie de traction de 80 V et 1 376 Ah peut nécessiter 5 heures de charge, ce qui crée un besoin de planification de la charge et du déplacement des batteries. Chaque chariot élévateur peut nécessiter 2 à 3 batteries lorsqu'une exploitation continue est nécessaire. Cette relation maintient la demande d'équipements de manutention liée à la base de la flotte électrique, même si l'utilisation des batteries lithium-ion se développe dans les applications haut de gamme.
Le débit des entrepôts et les opérations multi-équipes stimulent les investissements structurés dans la manutention des batteries
Le marché de la manutention de batteries au plomb sert les installations à haut débit où l'échange de batteries devient une tâche opérationnelle coordonnée. Un entrepôt disposant de 200 chariots élévateurs répartis sur plusieurs équipes doit gérer la charge, l'arrosage, l'égalisation, les stocks de rechange et le déplacement physique sécurisé. Le Japon fournit un exemple de ce modèle opérationnel, où les chariots à batterie représentent une grande partie de la flotte de chariots élévateurs. Le service Energy with BMS surveille la tension de charge et de décharge, la température et les niveaux d'électrolyte sur 24 heures.[3] Des entreprises telles que Daiken Kogyo ont utilisé des opérations de batteries surveillées pour améliorer l'allocation de la flotte et réduire les temps d'arrêt imprévus. Les équipements semi-automatisés, notamment les dispositifs de levage, les systèmes d'échange à rouleaux et les unités de surveillance, restent donc pertinents là où les opérateurs recherchent un meilleur débit sans installation robotique complète.
L'expansion de l'infrastructure de distribution du commerce électronique multiplie les sites de manutention de batteries
Le marché de la manutention de batteries au plomb gagne des sites lorsque les réseaux de distribution ajoutent des installations qui exploitent des équipements de manutention de matériaux à batterie. Les grands centres de traitement des commandes utilisent souvent des flottes mixtes, avec des batteries au plomb encore présentes pour le déplacement standard de palettes. Les prestataires logistiques tiers peuvent conserver ces flottes parce qu'ils opèrent pour plusieurs clients et peuvent ne pas récupérer le coût d'une conversion complète au lithium dans le cadre d'un seul contrat. Les nouveaux centres de distribution créent des besoins en zones de charge, en équipements d'extraction, en rayonnages de stockage et en processus de service. Ce schéma soutient également les installations qui combinent des équipements au plomb et au lithium-ion lors des transitions de flotte. La demande qui en résulte est liée au nombre et à l'intensité d'exploitation des sites de distribution plutôt qu'à un choix technologique de batterie unique.
La demande de modernisation des flottes héritées de batteries au plomb soutient le renouvellement des équipements de manutention
Le marché de la manutention de batteries au plomb présente un besoin de modernisation substantiel, car les salles de batteries existantes nécessitent un renouvellement périodique des équipements. Les chariots élévateurs dont les salles de batteries ont été installées il y a 5 à 10 ans peuvent nécessiter le remplacement des équipements, des chargeurs, des mises à niveau de la ventilation et une planification de la capacité à mesure que les batteries vieillissent. Les règles de l'OSHA exigent une ventilation adéquate dans les zones de charge des batteries pour gérer les risques associés aux opérations de charge.[4] Les dimensions des bacs et les conceptions des compartiments plus anciens peuvent rendre les systèmes de remplacement moins standardisés. Cette situation favorise les fournisseurs qui connaissent les équipements installés et peuvent adapter les systèmes de manutention aux agencements existants. Elle maintient également la demande en Amérique du Nord et en Europe, où de nombreuses flottes de chariots élévateurs ont été mises en service entre 2015 et 2020.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des salles de batteries automatisées | -0.5% | Mondial, le plus aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Migration vers le lithium-ion dans les flottes à forte utilisation | -0.6% | Mondial, concentré en Amérique du Nord, en Europe et en Chine | Long terme (≥ 4 ans) |
| Exigences de maintenance, de ventilation et de sécurité | -0.3% | Amérique du Nord et Europe, avec une influence réglementaire croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Standardisation limitée des compartiments de batteries hérités | -0.2% | Mondial, avec une forte pertinence dans les sites à forte demande de modernisation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le coût en capital élevé des salles de batteries automatisées limite l'adoption parmi les petits opérateurs
Les salles de batteries automatisées nécessitent des extracteurs robotisés, des convoyeurs, des contrôles de charge et une intégration aux installations. Ces investissements peuvent être difficiles à justifier pour les opérateurs disposant de 20 à 100 chariots élévateurs fonctionnant sur une seule équipe. Les sites plus importants avec plus de 300 chariots élévateurs au plomb peuvent réduire les besoins en main-d'œuvre et améliorer la gestion des batteries grâce à l'automatisation. Les sites plus petits s'appuient généralement sur des systèmes manuels ou semi-manuels, car ces systèmes correspondent à leur échelle et à leurs agencements existants. La décision est encore compliquée par la possibilité qu'un changement ultérieur vers le lithium-ion puisse supprimer le besoin d'échange de batteries. Cette barrière de coût limite la base de clients potentiels pour les équipements automatisés à haute valeur ajoutée sur le marché de la manutention de batteries au plomb.
La migration vers le lithium-ion dans les flottes à forte utilisation comprime le marché adressable à long terme
L'adoption du lithium-ion limite la demande là où les flottes fonctionnent sur 3 équipes et nécessitent des changements fréquents de batteries. Une batterie lithium-ion peut supporter une charge d'opportunité pendant les pauses et peut remplacer 2 à 3 batteries au plomb dans certaines applications de chariots élévateurs. Une analyse du cycle de vie réalisée en 2025 a rapporté 54 036 EUR d'économies par machine lors d'un passage aux batteries lithium fer phosphate dans un chariot élévateur industriel de 80 V, avec une amélioration de l'efficacité du coût du cycle de vie de 51,94 %. DOI.ORG Le changement n'est pas universel, car les salles de batteries existantes, les flottes mixtes et les conditions de température peuvent soutenir l'utilisation continue du plomb. Le marché de la manutention de batteries au plomb conserve par conséquent une large base installée, tandis que ses applications à forte utilisation font face à un risque de substitution plus élevé. Les installations disposant de processus établis peuvent également différer un changement technologique complet lorsque les coûts de remplacement sont élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement de manutention :
les systèmes d'extraction spécialisés et l'intégration robotique définissent la fracture de croissanceLes chariots élévateurs et les transpalettes électriques représentaient 26,1 % de la part du marché de la manutention de batteries au plomb en 2026. Ils déplacent des batteries pouvant peser de 800 kg à 3 000 kg, selon la tension et la capacité. Les grues et les palans servent les environnements de fabrication où le déplacement aérien est nécessaire. Les convoyeurs soutiennent les lignes de production de batteries à haut débit et le déplacement répétable entre les étapes du processus.
Les systèmes de manutention robotisés sur le marché de la manutention de batteries au plomb devraient croître à un CAGR de 3,9 % jusqu'en 2032. Les équipements de levage et d'extraction de batteries, ainsi que les rayonnages et les armoires de stockage, soutiennent la gestion quotidienne des salles de batteries. Les installations de batteries industrielles nécessitent des équipements spécialement conçus qui répondent aux besoins de manutention sécurisée et d'espace de travail. La norme IEC 62485-2 de la Commission électrotechnique internationale (CEI) fournit des conseils de sécurité pour les installations de batteries industrielles stationnaires, y compris des mesures pertinentes pour les salles de batteries et les agencements de manutention. Les véhicules à guidage automatique (AGV) et les robots mobiles autonomes (AMR) sont utilisés dans les grandes installations, bien que les charges utiles lourdes des batteries et les exigences de confinement des acides limitent l'adoption à des configurations spécialisées. Cimcorp est entré dans le domaine de la fabrication de batteries pour véhicules électriques (VE) en avril 2025 avec des solutions de robots portiques et de convoyeurs pour le stockage tampon d'assemblage de cellules, montrant comment les fournisseurs de robotique s'étendent vers le déplacement de matériaux liés aux batteries.



Par service de manutention :
les services liés au recyclage émergent comme la couche de revenus à la croissance la plus rapideLe transport détenait 21,4 % des revenus mondiaux sur le marché de la manutention de batteries au plomb en 2026. Chaque échange de batteries crée normalement un mouvement vers et depuis le processus de charge, faisant du transport une activité de service récurrente. Le chargement et le déchargement, le levage et le positionnement, ainsi que l'installation et le retrait soutiennent le flux de travail central d'une salle de batteries. Les grandes installations logistiques tierces et de fabrication peuvent utiliser des contrats de service spécialisés pour ces tâches. Le tri et l'inspection deviennent également plus importants là où les batteries doivent être évaluées avant le stockage ou le recyclage.
Le recyclage et la gestion en fin de vie devraient croître à un CAGR de 3,5 % jusqu'en 2032. L'Union européenne exige une efficacité de recyclage de 75 % pour les batteries au plomb d'ici le 31 décembre 2025, passant à 80 % d'ici 2030. Elle fixe également des objectifs de récupération du plomb de 90 % d'ici 2027 et de 95 % d'ici 2031. La Resolución 0799 de 2025 de la Colombie a établi des systèmes pour la collecte et la gestion des batteries au plomb usagées. Ces exigences soutiennent les services qui trient, déchargent et préparent les batteries avant le recyclage.
Par niveau d'automatisation :
une base manuelle dominante coexiste avec une automatisation accélérée au niveau de la productionLa manutention manuelle de batteries représentait 54,7 % de la taille du marché de la manutention de batteries au plomb en 2026. Les entrepôts de petite et moyenne taille utilisent souvent un préposé, un extracteur hydraulique et une banque de chargeurs plutôt qu'un système automatisé. Les installations exploitant moins de 50 chariots élévateurs sur 1 équipe peuvent trouver cette approche adéquate pour leur mode de fonctionnement. Les systèmes semi-automatisés offrent une option intermédiaire grâce à des équipements d'échange à rouleaux, à une assistance au levage et à des tableaux de bord de surveillance. Ils améliorent le contrôle sans nécessiter un changement complet de l'agencement des installations.
La manutention entièrement automatisée de batteries devrait se développer à un CAGR de 4,1 % jusqu'en 2032. Les fabricants de batteries utilisent l'automatisation pour réduire l'exposition à l'acide, à l'hydrogène et aux bornes haute tension lors de cycles de manutention répétés. Les installations de recyclage ont également une incitation à automatiser lorsqu'elles traitent des volumes élevés dans le cadre d'exigences d'efficacité de recyclage. HOPPECKE a rapporté que son cadre Prix par Cycle, validé par DNV, a démontré jusqu'à 30 % de cycles de charge supplémentaires par rapport aux alternatives PzS standard. Les nouvelles installations de fabrication de batteries en Chine, en Inde et en Asie du Sud-Est peuvent intégrer la manutention automatisée plus facilement que les installations matures qui nécessitent des travaux de modernisation.

Par utilisateur final :
les fabricants de batteries en tête, les recycleurs s'accélèrent grâce aux vents favorables réglementairesLes fabricants de batteries détenaient 29,3 % de la demande des utilisateurs finaux en 2026. Ils manipulent les batteries lors de l'assemblage, de la formation, du vieillissement, de l'inspection qualité et du déplacement entre les étapes de production. Ce groupe est un acheteur clé d'équipements automatisés, car chaque unité peut passer par plusieurs étapes de manutention contrôlées. Les équipementiers automobiles (OEM) et les fabricants de modules de batteries gèrent également les batteries lors de la réception des marchandises, de l'assemblage et de la mise en scène des produits finis. Les opérateurs d'entreposage et de distribution représentent un volume d'utilisation important, mais sont généralement plus sensibles au coût des équipements et plus lents à automatiser.
Les entreprises de recyclage de batteries devraient se développer à un CAGR de 2,9 % jusqu'en 2032. Ces installations doivent trier les batteries par chimie, les décharger en toute sécurité, gérer les déversements d'acide et déplacer des articles pouvant peser de 20 kg à 800 kg sur des lignes de traitement. Leurs exigences diffèrent des opérations d'entrepôt conventionnelles et nécessitent souvent des équipements spécialement conçus. ITS Logistics a lancé des centres logistiques de batteries à Indianapolis et à Dallas en octobre 2025 pour le stockage, la manutention et la distribution conformes des batteries lithium-ion et au plomb. Les opérateurs de systèmes de stockage d'énergie restent un créneau stable pour l'infrastructure de manutention de batteries au plomb stationnaires.
Analyse géographique
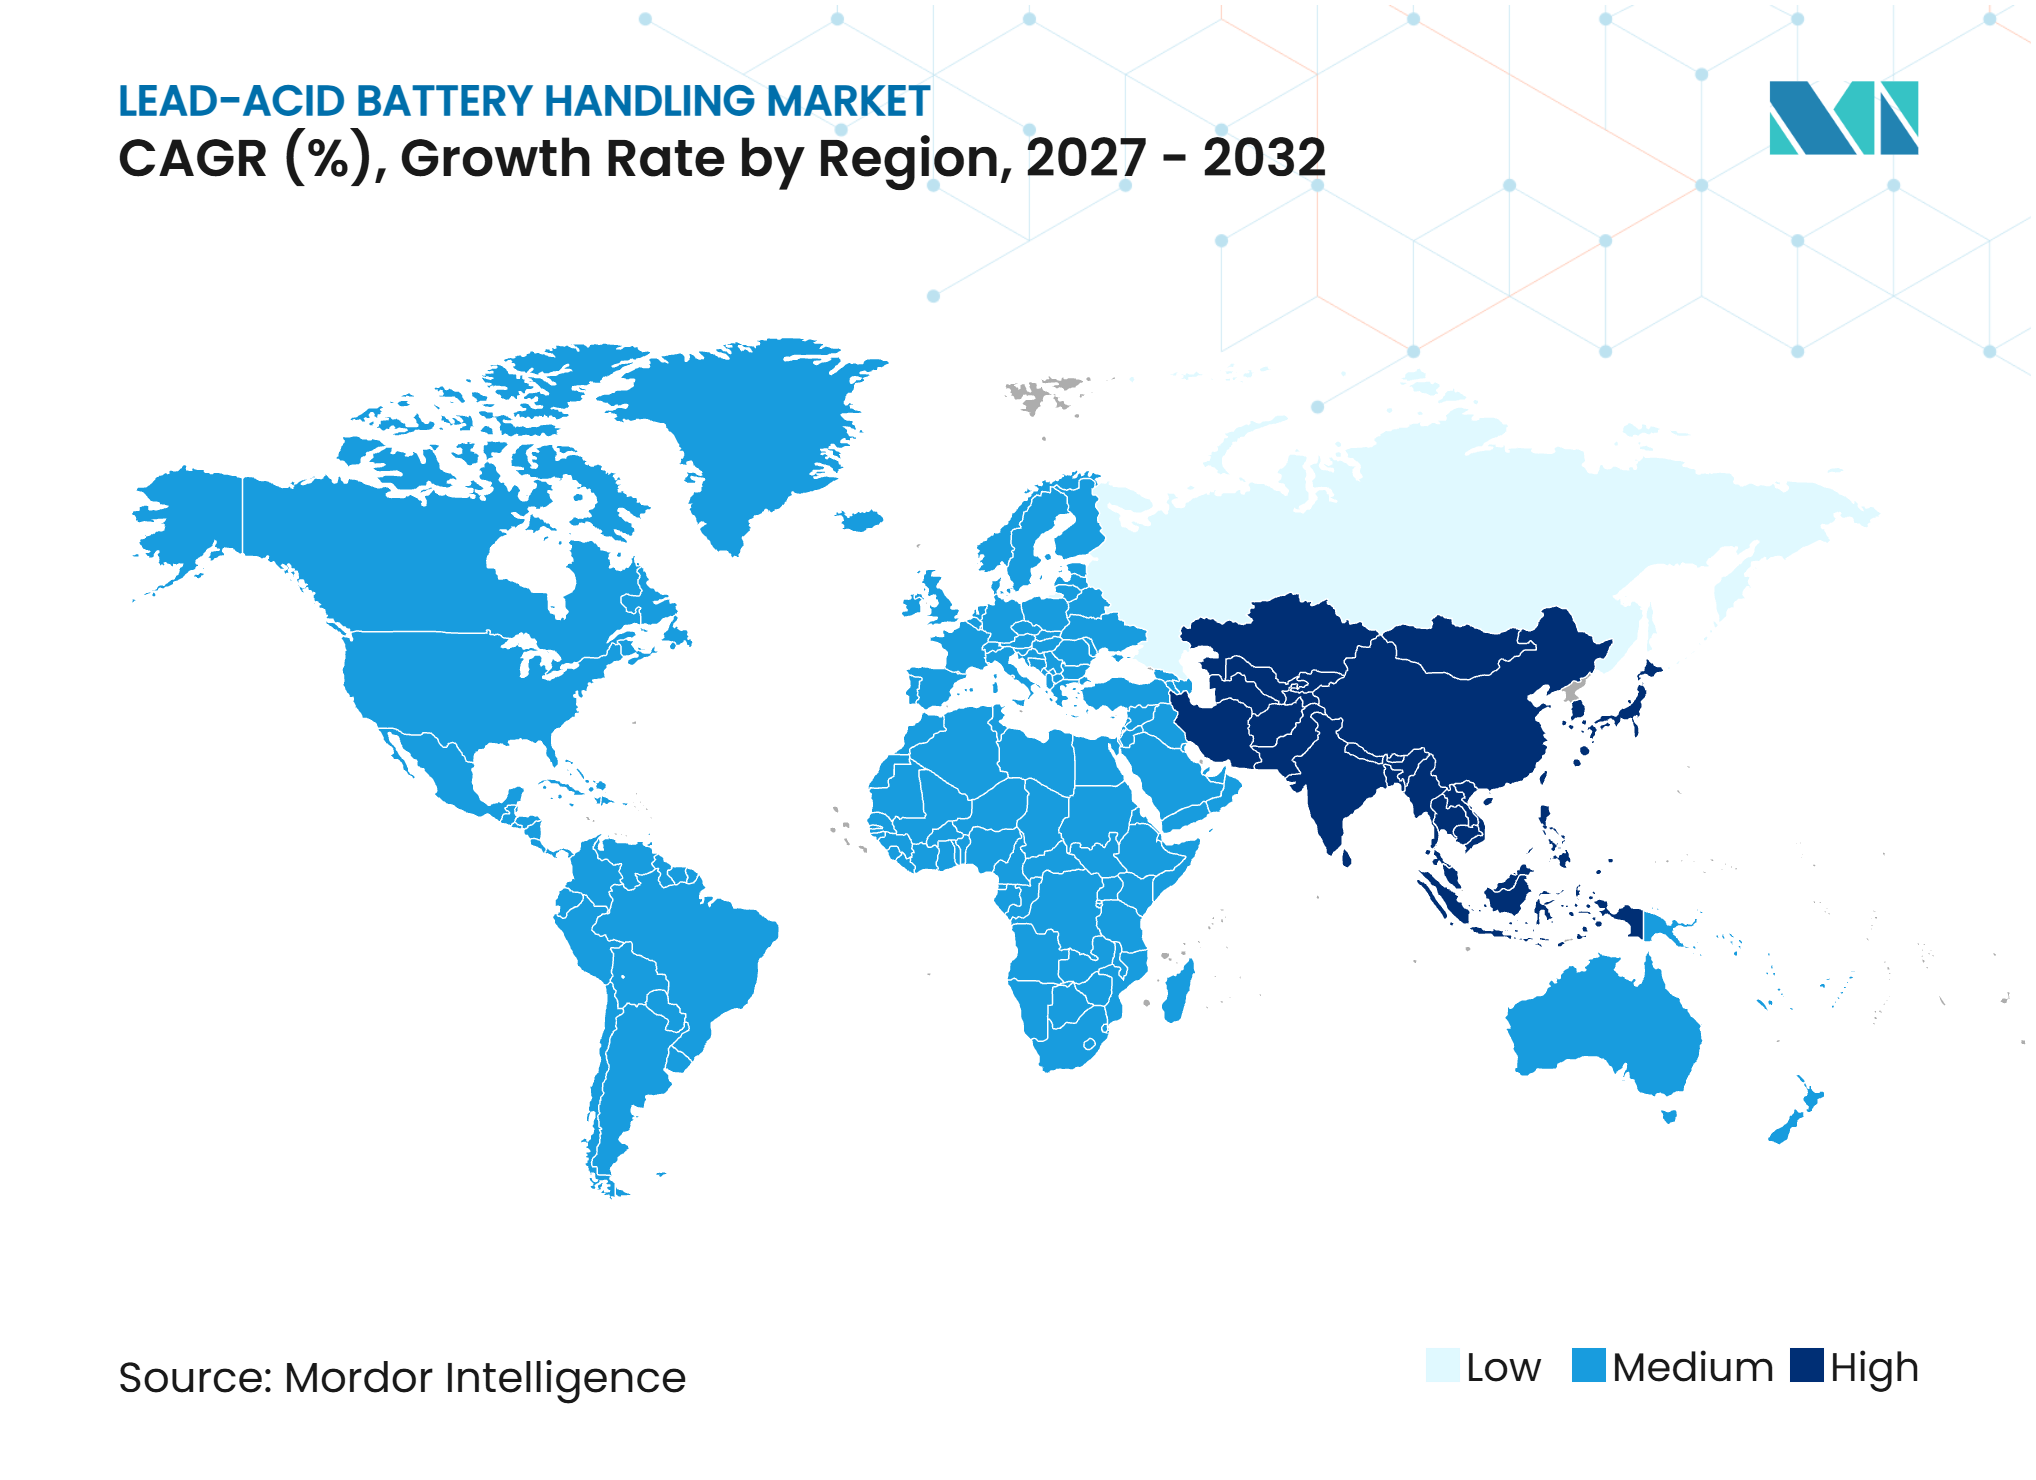
L'Asie-Pacifique détenait 39,7 % des revenus mondiaux sur le marché de la manutention de batteries au plomb en 2026 et devrait croître à un CAGR de 2,7 % jusqu'en 2032. La Chine contribue à une grande partie du volume de la région grâce à la fabrication de batteries au plomb, où les sites de production déploient des déplacements basés sur des véhicules à guidage automatique et des systèmes de stockage automatisés connectés aux plateformes de gestion des batteries. L'Inde et la Corée du Sud ajoutent de la demande grâce à l'expansion de la fabrication et de l'entreposage. Le Plan national de gestion des déchets solides 2025 du Vietnam soutient également une gestion plus formelle des batteries usagées.
L'Europe est la deuxième géographie en importance pour le marché de la manutention de batteries au plomb, avec une demande soutenue par des flottes industrielles établies. L'Allemagne, la Pologne, la France et le Royaume-Uni combinent des flottes industrielles établies avec des exigences de recyclage structurées. Le règlement de l'UE sur les batteries crée une demande pour les prestataires de services de recyclage et de fin de vie en fixant des objectifs d'efficacité et de récupération définis. EnerSys a annoncé un investissement de 4,5 millions USD dans la capacité de production de batteries au plomb inondées dans son installation de Bielsko-Biała, en Pologne, en avril 2025. L'Allemagne et les pays du Benelux affichent une demande plus forte pour les salles semi-automatisées et entièrement automatisées, car les coûts de main-d'œuvre et les attentes en matière de sécurité encouragent une manutention moins manuelle. La Russie et le reste de l'Europe maintiennent la demande grâce à des flottes industrielles sensibles aux coûts.
L'Amérique du Nord est la troisième grande géographie sur le marché de la manutention de batteries au plomb. Les États-Unis disposent d'un système de recyclage du plomb développé, et les nouvelles batteries au plomb contiennent plus de 80 % de matériaux recyclés. La région compte environ 856 000 chariots élévateurs en service qui soutiennent la demande de stations de charge, de salles de batteries et de services de maintenance. Le Canada et le Mexique ajoutent de la demande grâce au développement logistique et industriel, tandis que l'Amérique du Sud enregistre une croissance modérée et que la résolution colombienne de 2025 crée une base formelle pour la collecte et la manutention des batteries au plomb usagées. Le Moyen-Orient et l'Afrique offrent une demande en sites vierges à mesure que des sites industriels et des installations logistiques sont construits en Arabie saoudite et aux Émirats arabes unis.
Paysage concurrentiel
Concentration du Marché
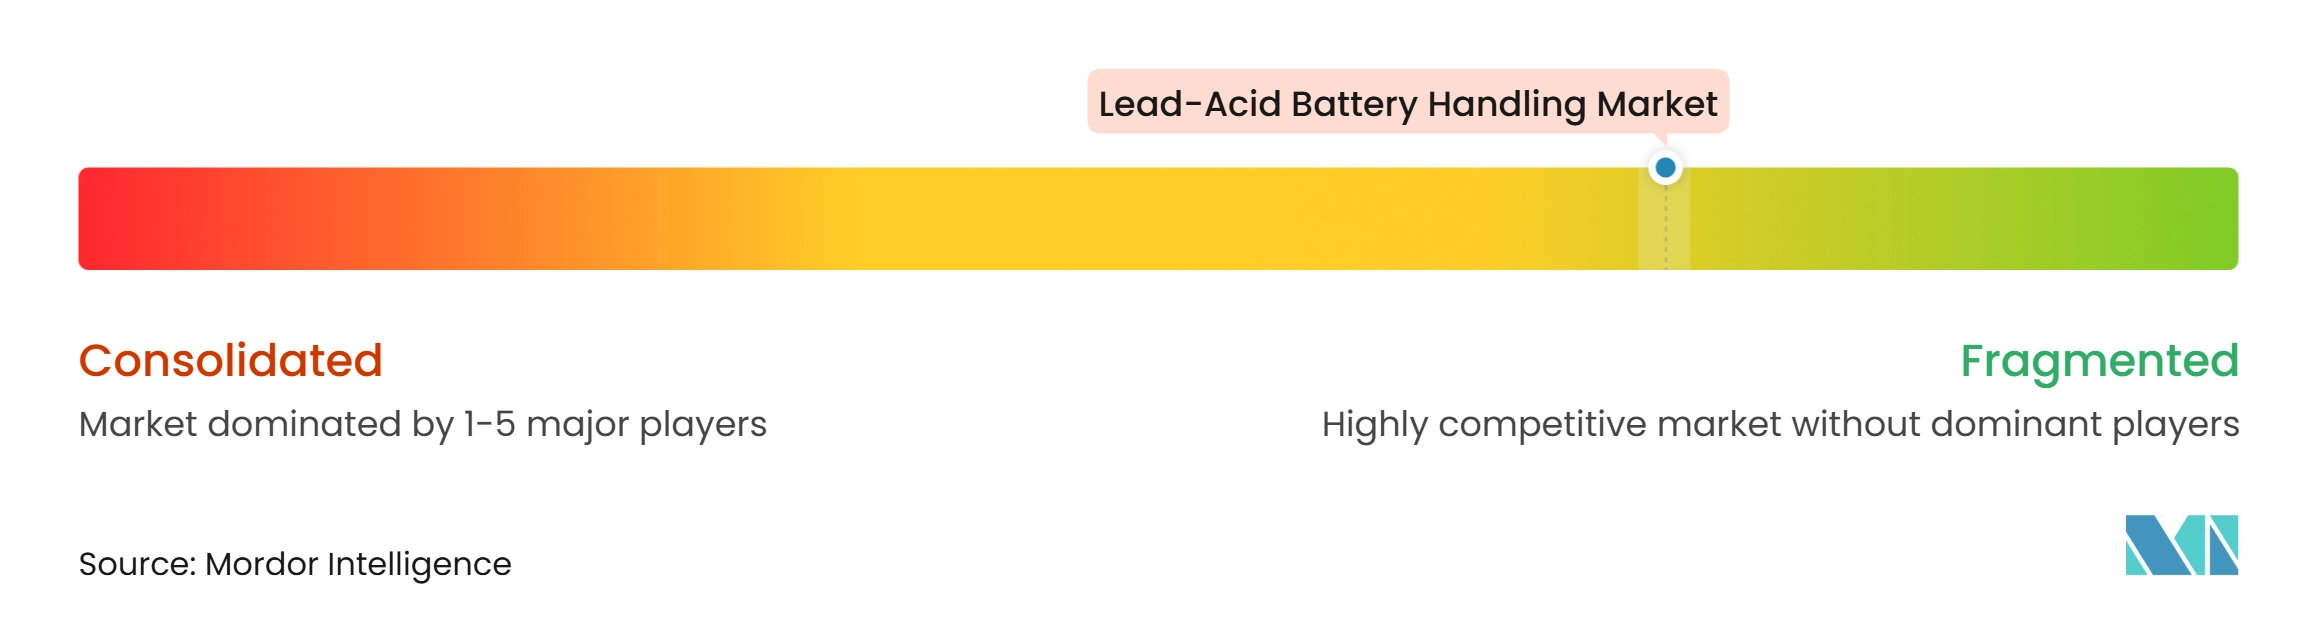
Le marché de la manutention de batteries au plomb est fragmenté en termes d'équipements et plus concentré en termes d'infrastructure de services. Les entreprises de batteries, notamment EnerSys, HOPPECKE et Stryten Energy, peuvent vendre des systèmes de manutention, des chargeurs et des services de surveillance à leur base de batteries installée. Les fournisseurs spécialisés tels que BHS Inc., Multi-Shifter Inc., Carney Battery Handling Ltd., Materials Transportation Company et Raymond Storage Concepts occupent des positions en Amérique du Nord grâce à l'ingénierie d'application et aux relations de service. Le marché de la manutention de batteries au plomb comprend donc des spécialistes axés sur les salles de batteries et des équipementiers (OEM) plus diversifiés qui intègrent des systèmes énergétiques dans des offres de chariots plus larges.
Les spécialistes mettent l'accent sur l'ingénierie de produits pour des tailles de batteries, des configurations de salles et des exigences de service particulières. Les équipementiers (OEM) diversifiés cherchent à intégrer les décisions relatives aux véhicules, aux batteries, à la charge et aux services dans une seule relation client. KION a développé des approches de production de batteries lithium-ion visant à réduire le coût des batteries et à lier les choix énergétiques à sa plateforme de manutention de matériaux. Stryten Energy a annoncé en juillet 2025 un programme d'approvisionnement avec le réseau de concessionnaires de 200 sites de KION Amérique du Nord pour les batteries de manutention de matériaux et les chargeurs. Ce programme étend l'accès au marché secondaire via un réseau de concessionnaires établi plutôt qu'un réseau de vente directe nouvellement constitué.
Les équipements spécifiques au recyclage et la gestion semi-automatisée et surveillée des batteries offrent des domaines ouverts aux fournisseurs sur le marché de la manutention de batteries au plomb. Les recycleurs nécessitent des systèmes qui fonctionnent dans des conditions corrosives et variables plutôt que uniquement dans des salles de charge standard. Le cadre Prix par Cycle de HOPPECKE positionne la performance du cycle de vie comme un facteur d'approvisionnement, ce qui peut influencer les exigences d'alignement et de gestion de la température dans les systèmes de manutention. EnerSys a lancé sa plateforme NexSys® iON de nouvelle génération en juillet 2026 pour une utilisation intensive 24h/24 et 7j/7 des chariots élévateurs, avec jusqu'à 300 % de débit d'énergie nominal par jour. Le marché de la manutention de batteries au plomb reste soutenu par les installations où les systèmes au plomb et les salles de batteries établies restent économiquement pratiques.
Leaders du secteur de la manutention de batteries au plomb
-
EnerSys
-
Exide Industries Limited
-
HOPPECKE Batterien GmbH and Co. KG
-
BHS Inc.
-
Carney Battery Handling Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la manutention de batteries au plomb Entreprises couvertes dans ce rapport
- EnerSys
- ABB Ltd.
- Amara Raja Energy and Mobility Limited
- Beckhoff Automation GmbH and Co. KG
- BHS Inc.
- Bosch Rexroth AG
- Carney Battery Handling Ltd.
- Crown Battery Manufacturing Company
- Exide Industries Limited
- HOPPECKE Batterien GmbH and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Jungheinrich AG
- KION Group AG
- Materials Transportation Company
- Multi-Shifter, Inc.
- Raymond Storage Concepts, Inc.
- Saft Groupe S.A.
- Stryten Energy LLC
- Systems Sunlight S.A.
- Toyota Material Handling, U.S.A., Inc.
Développements industriels récents dans Marché de la manutention de batteries au plomb
- Juillet 2026 : EnerSys (NYSE : ENS) a lancé la plateforme de batteries lithium-ion NexSys® iON de nouvelle génération pour les opérations de chariots élévateurs lourds multi-équipes 24h/24 et 7j/7, supportant jusqu'à 300 % de débit d'énergie nominal par jour et une compatibilité avec une large gamme de modèles de chariots élévateurs. Le lancement signale la volonté d'EnerSys de repositionner son mix de revenus vers des solutions à base de lithium, redirigeant potentiellement la demande de l'infrastructure de manutention de batteries au plomb au niveau premium multi-équipes.
- Octobre 2025 : ITS Logistics a lancé son réseau de centres logistiques de batteries, établissant des installations multi-locataires dédiées à Indianapolis et à Dallas conçues pour le stockage, la manutention et la distribution conformes des batteries lithium-ion et au plomb. Le réseau cible les fabricants de véhicules électriques (VE) et les équipementiers de rang 1 nécessitant des opérations logistiques de batteries évolutives et conformes aux réglementations sur les géographies américaines.
- Juillet 2025 : Stryten Energy LLC a annoncé un programme d'approvisionnement avec KION Amérique du Nord, fournissant sa gamme complète de batteries de manutention de matériaux au plomb avancées et de solutions de chargeurs sur le réseau de concessionnaires américains de 200 sites de KION. Le programme étend la portée de distribution de Stryten pour les batteries au plomb tubulaires et à plaques planes et les chargeurs spécifiques aux applications sans nécessiter d'investissement direct dans le réseau de concessionnaires.
- Avril 2025 : Stryten Energy LLC a annoncé un plan d'expansion de la capacité de fabrication américaine à 24 gigawattheures dans ses 11 usines nationales de fabrication de batteries et de composants, couvrant les technologies au plomb avancé, au lithium et à flux redox au vanadium. Le plan d'expansion, soutenu par des crédits d'impôt pour la fabrication avancée, comprend la production de batteries de manutention de matériaux et devrait créer des centaines d'emplois manufacturiers en Arkansas, en Géorgie, en Iowa, au Kansas et en Virginie.
Portée du rapport mondial sur le marché de la manutention de batteries au plomb
Les pompes submersibles électriques (ESP) sont des systèmes de pompage à entraînement électrique conçus pour remonter les fluides des puits souterrains vers la surface en utilisant un ensemble de pompe motorisée installé sous le niveau du fluide. Dans l'industrie pétrolière et gazière, les ESP sont principalement utilisées dans les applications de remontée artificielle pour augmenter la production des puits de pétrole et de gaz lorsque la pression naturelle du réservoir est insuffisante pour amener les fluides à la surface au débit requis. Ces systèmes se composent généralement d'un moteur électrique de fond de puits, d'une pompe centrifuge multi-étagée, d'une section d'étanchéité et d'un câble d'alimentation, avec des équipements de surface d'appui tels que des variateurs de vitesse et des systèmes de contrôle. Les ESP sont déployées dans des champs pétroliers terrestres et offshore pour gérer des débits de production variables, des profondeurs de puits, des propriétés des fluides et des conditions d'exploitation, contribuant à améliorer la récupération des hydrocarbures, l'efficacité de la production et la productivité des puits.
Le marché mondial des pompes submersibles électriques pour le pétrole et le gaz est segmenté par configuration de fonctionnement, type de déploiement et utilisateur final. Par configuration de fonctionnement, le marché est segmenté en pompes mono-étagées et pompes multi-étagées. Par type de déploiement, le marché est segmenté en applications terrestres et offshore. Par utilisateur final, le marché est segmenté en compagnies pétrolières intégrées, compagnies pétrolières nationales, sociétés indépendantes d'exploration et de production, et sociétés de services pétroliers. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des pompes submersibles électriques pour le pétrole et le gaz dans 26 pays des principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chariots élévateurs et transpalettes électriques |
| Grues et palans |
| Convoyeurs et systèmes de convoyeurs automatisés |
| Systèmes de manutention robotisés |
| Véhicules à guidage automatique (AGV) |
| Robots mobiles autonomes (AMR) |
| Équipements de levage et d'extraction de batteries |
| Rayonnages de batteries, armoires de stockage et équipements de manutention |
| Autres équipements de manutention |
| Chargement et déchargement |
| Transport au sein des installations |
| Levage et positionnement |
| Installation et retrait |
| Tri et inspection |
| Stockage et gestion des stocks |
| Emballage et palettisation |
| Recyclage et gestion en fin de vie |
| Manutention manuelle de batteries |
| Manutention semi-automatisée de batteries |
| Manutention entièrement automatisée de batteries |
| Fabricants de batteries |
| Équipementiers automobiles et fabricants de modules de batteries |
| Prestataires logistiques tiers |
| Installations industrielles et de fabrication |
| Centres d'entreposage et de distribution |
| Opérateurs de systèmes de stockage d'énergie |
| Entreprises de recyclage de batteries |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par équipement de manutention | Chariots élévateurs et transpalettes électriques | |
| Grues et palans | ||
| Convoyeurs et systèmes de convoyeurs automatisés | ||
| Systèmes de manutention robotisés | ||
| Véhicules à guidage automatique (AGV) | ||
| Robots mobiles autonomes (AMR) | ||
| Équipements de levage et d'extraction de batteries | ||
| Rayonnages de batteries, armoires de stockage et équipements de manutention | ||
| Autres équipements de manutention | ||
| Par service de manutention | Chargement et déchargement | |
| Transport au sein des installations | ||
| Levage et positionnement | ||
| Installation et retrait | ||
| Tri et inspection | ||
| Stockage et gestion des stocks | ||
| Emballage et palettisation | ||
| Recyclage et gestion en fin de vie | ||
| Par niveau d'automatisation | Manutention manuelle de batteries | |
| Manutention semi-automatisée de batteries | ||
| Manutention entièrement automatisée de batteries | ||
| Par utilisateur final | Fabricants de batteries | |
| Équipementiers automobiles et fabricants de modules de batteries | ||
| Prestataires logistiques tiers | ||
| Installations industrielles et de fabrication | ||
| Centres d'entreposage et de distribution | ||
| Opérateurs de systèmes de stockage d'énergie | ||
| Entreprises de recyclage de batteries | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de la manutention de batteries au plomb d'ici 2032 ?
Le marché devrait atteindre 738,29 millions USD d'ici 2032, avec une croissance à un CAGR de 2,53 % de 2027 à 2032.
Quelle catégorie d'équipements détient la plus grande part de revenus ?
Les chariots élévateurs et les transpalettes électriques détiennent la plus grande part d'équipements de manutention à 26,1 % en 2026.
Quelle approche de manutention connaît la croissance la plus rapide ?
La manutention entièrement automatisée de batteries devrait croître à un CAGR de 4,1 % jusqu'en 2032.
Pourquoi les entrepôts utilisent-ils encore des systèmes de manutention de batteries au plomb ?
Les flottes de chariots élévateurs existantes, les salles de batteries, les pratiques de maintenance et les coûts initiaux plus faibles des batteries soutiennent l'utilisation continue.
Qu'est-ce qui stimule les services de batteries liés au recyclage ?
Les exigences de l'Union européenne en matière d'efficacité de recyclage et de récupération du plomb, ainsi que les règles formelles de collecte en Colombie, soutiennent le recyclage et la gestion en fin de vie.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique détient la plus grande part à 39,7 % en 2026 et affiche le CAGR prévisionnel le plus élevé à 2,7 % jusqu'en 2032.