
Tamaño y Participación del Mercado de Manejo de Baterías de Plomo-Ácido
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 651.59 Millones de dólares |
| Tamaño del Mercado (2032) | 738.29 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manejo de Baterías de Plomo-Ácido por Mordor Intelligence
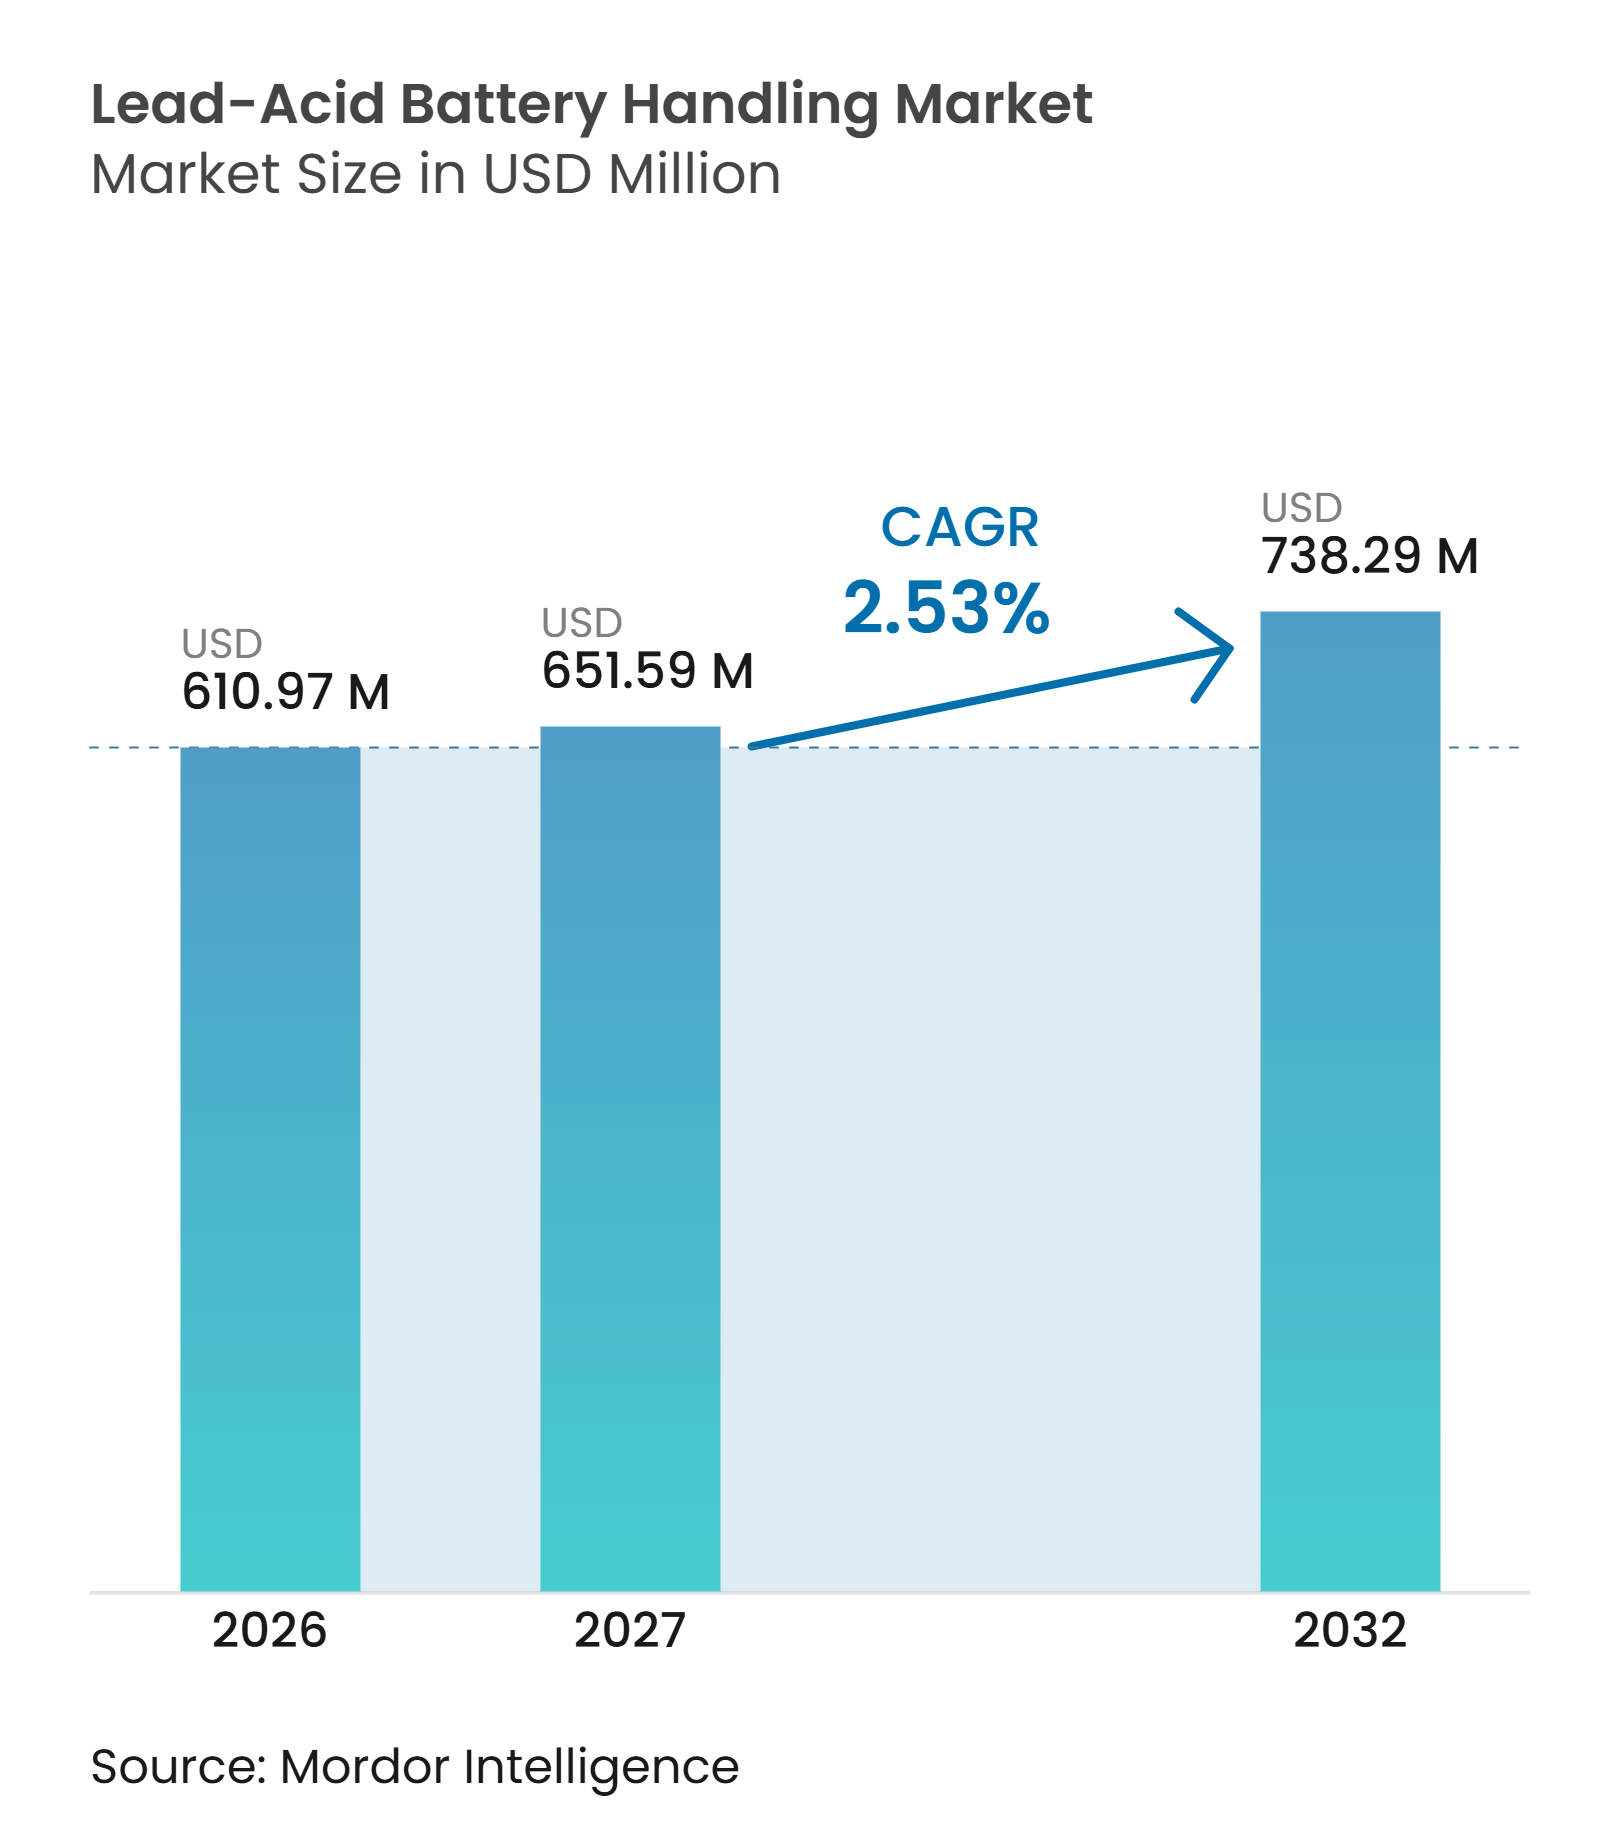
Se espera que el tamaño del Mercado de Manejo de Baterías de Plomo-Ácido aumente de 610,97 millones de USD en 2026 a 651,59 millones de USD en 2027 y alcance los 738,29 millones de USD para 2032, a una CAGR del 2,53% durante 2027-2032. El mercado de manejo de baterías de plomo-ácido continúa prestando servicio a instalaciones que utilizan sistemas de baterías de tracción establecidos en almacenamiento, manufactura y reciclaje. Su base de demanda depende de la operación continua de flotas de montacargas de plomo-ácido, que requieren procesos de carga, movimiento, almacenamiento y reemplazo. Las salas de baterías, las redes de servicio y los sistemas de reciclaje respaldan las necesidades recurrentes de equipos y servicios en toda la flota instalada en el mercado de manejo de baterías de plomo-ácido. Las baterías de plomo-ácido también mantienen una posición de suministro circular, ya que las nuevas baterías de plomo-ácido en los Estados Unidos contienen más del 80% de material reciclado.[1]
Conclusiones Clave del Informe
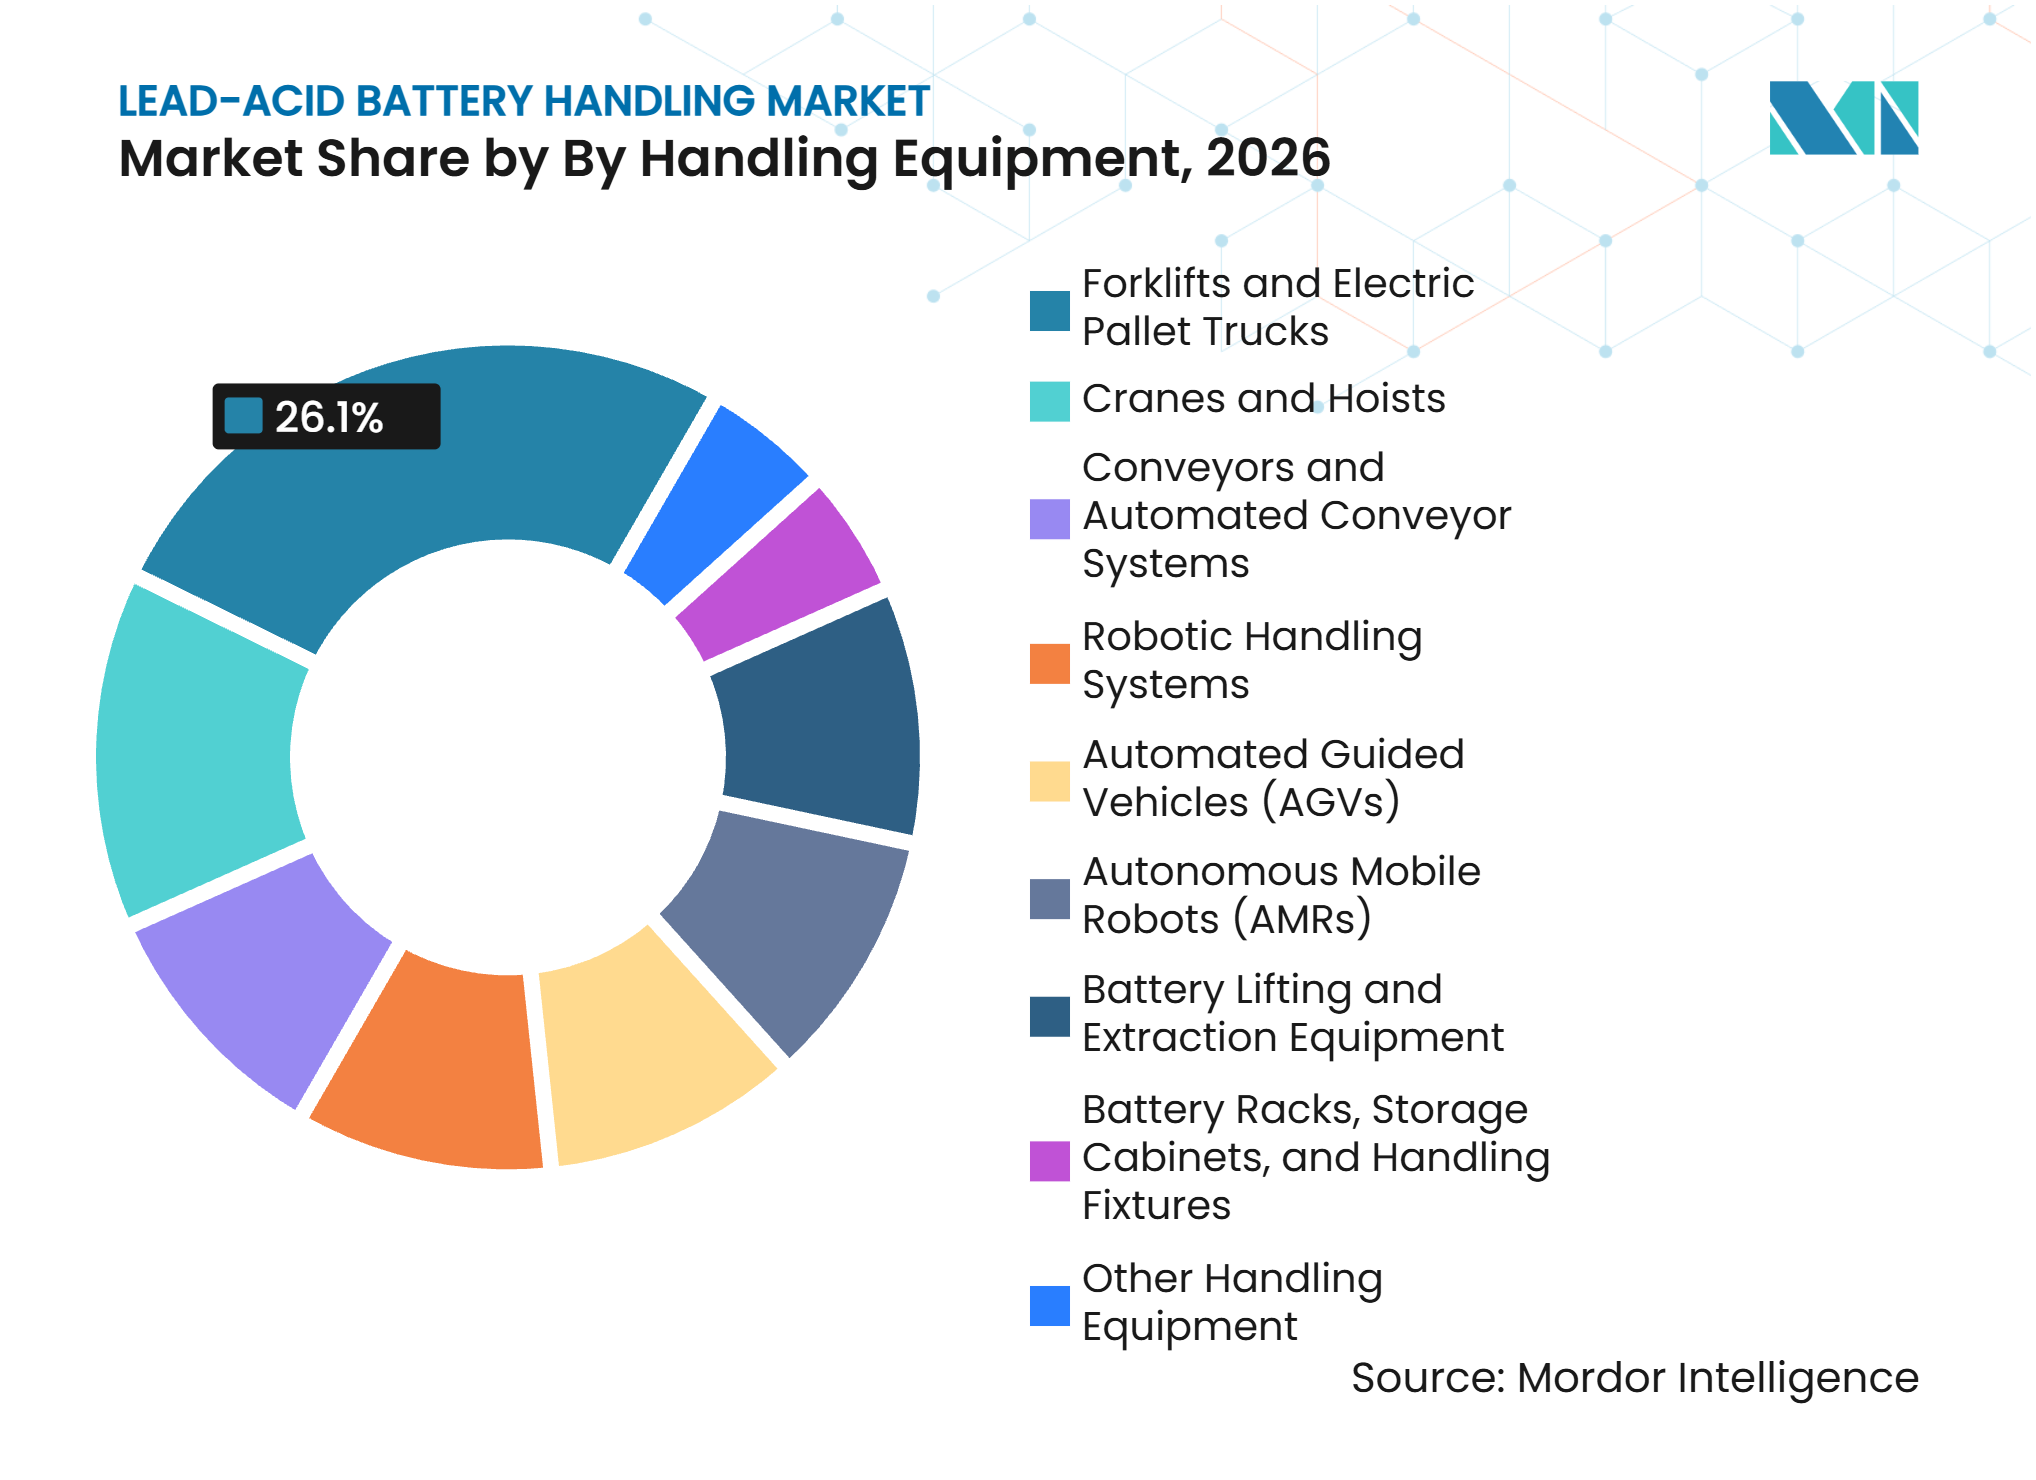
- Por equipo de manejo, los montacargas y las transpaletas eléctricas tuvieron una participación de ingresos del 26,1% en 2026, mientras que se prevé que los sistemas de manejo robótico se expandan a una CAGR del 3,9% hasta 2032.
- Por servicio de manejo, el transporte tuvo una participación de ingresos del 21,4% en 2026, mientras que se prevé que el reciclaje y el manejo al final de la vida útil se expandan a una CAGR del 3,5% hasta 2032.
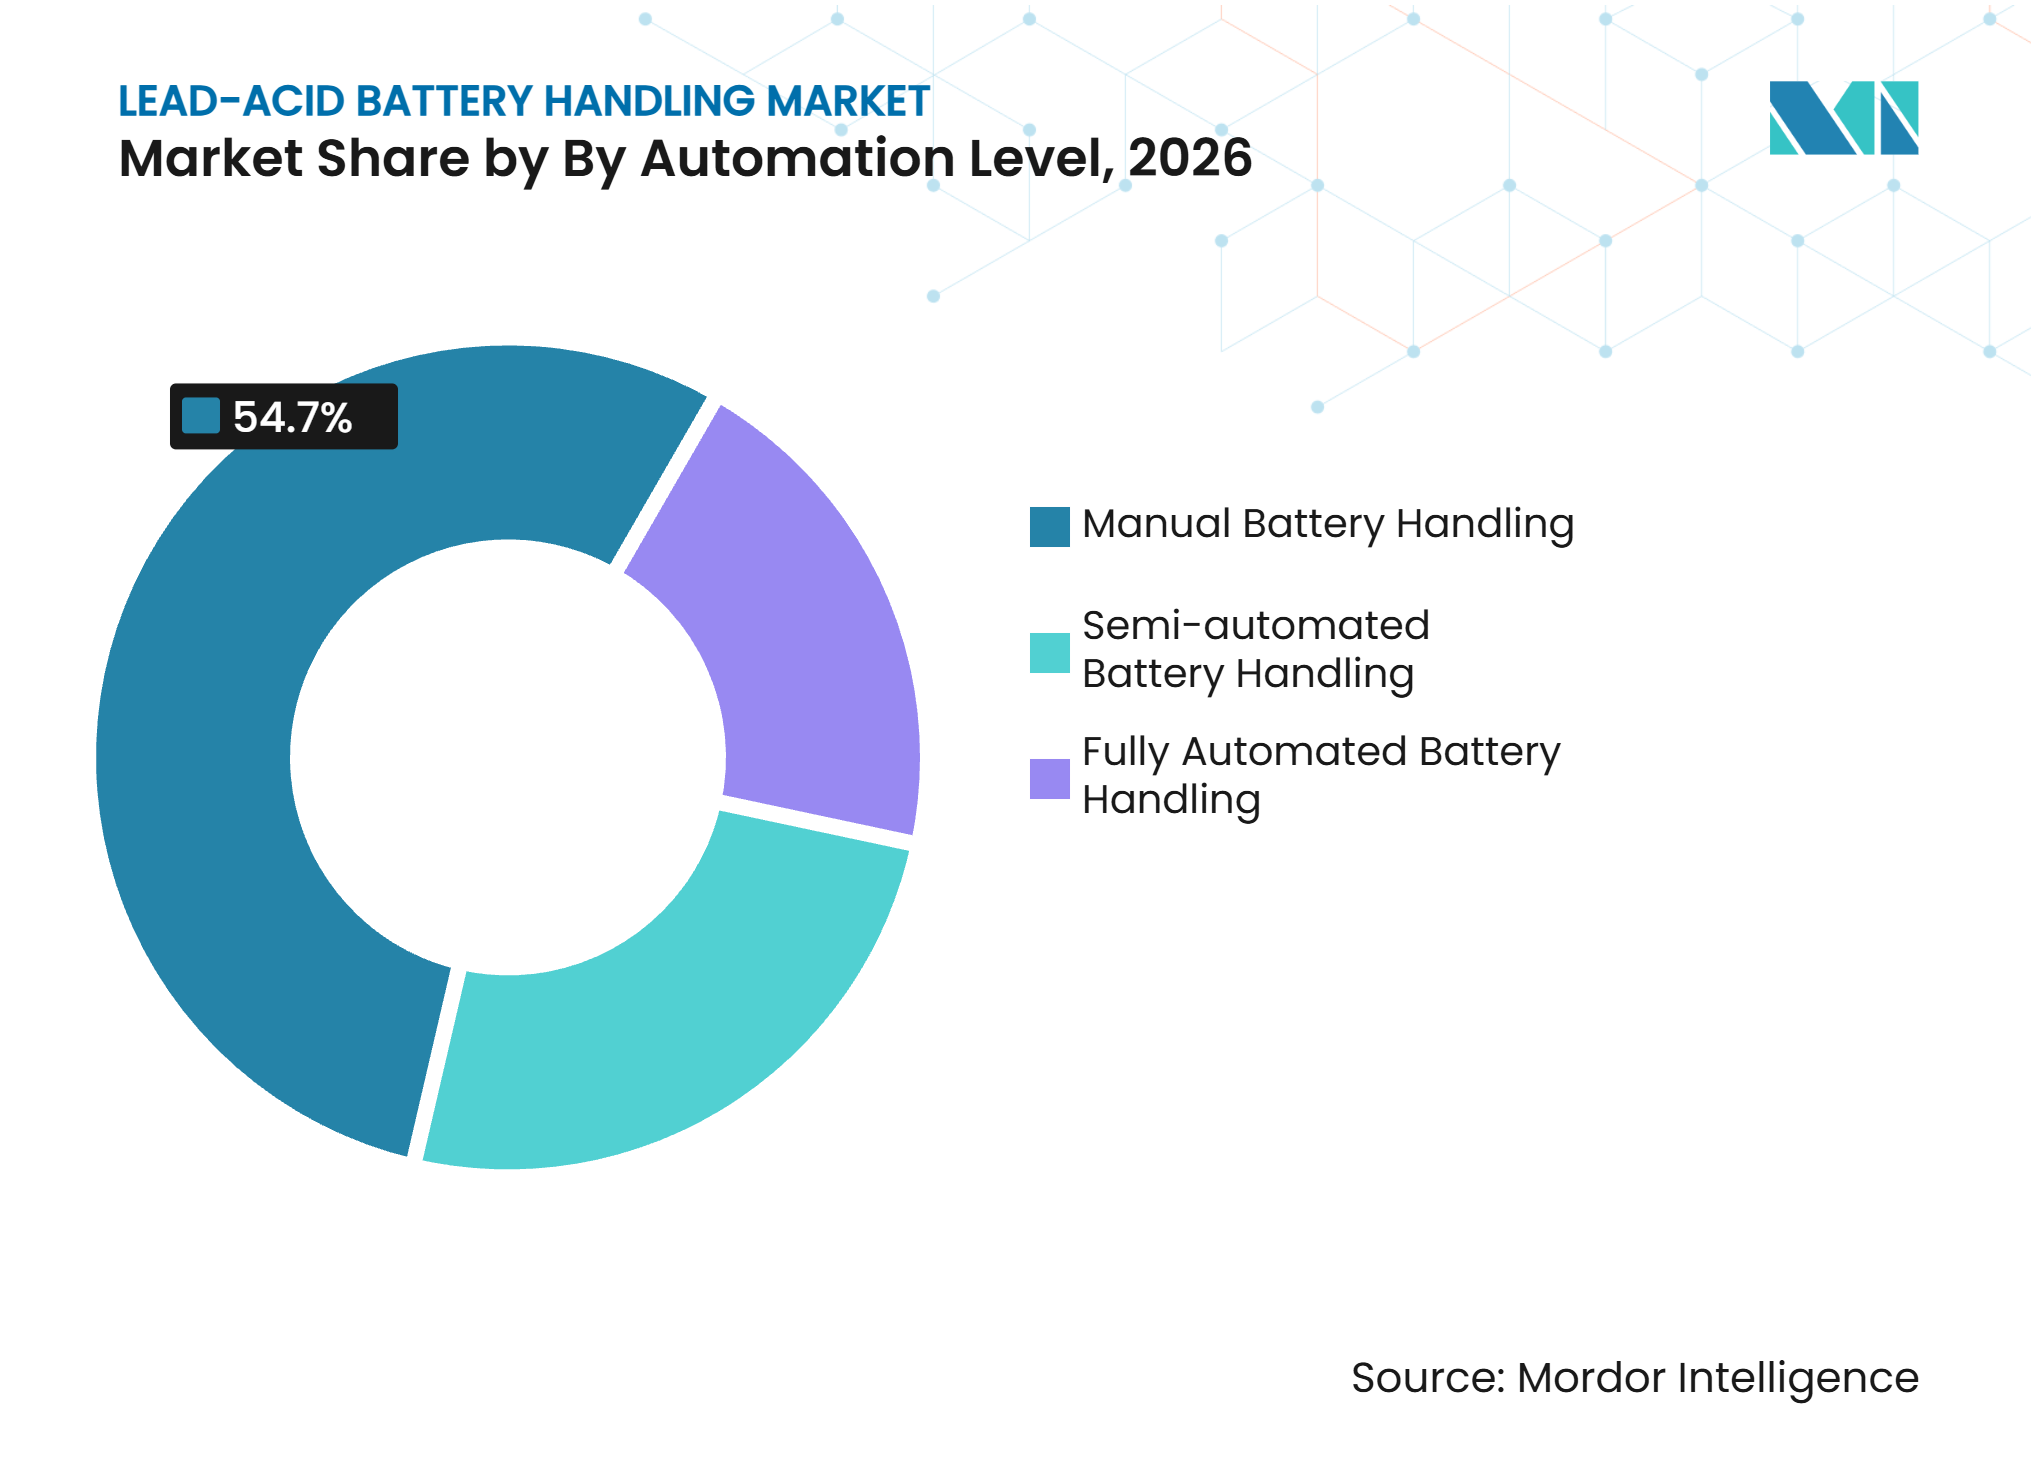
- Por nivel de automatización, el manejo manual de baterías tuvo una participación de ingresos del 54,7% en 2026, mientras que se prevé que el manejo totalmente automatizado de baterías se expanda a una CAGR del 4,1% hasta 2032.
- Por usuario final, los fabricantes de baterías tuvieron una participación de ingresos del 29,3% en 2026, mientras que se prevé que las empresas de reciclaje de baterías se expandan a una CAGR del 2,9% hasta 2032.
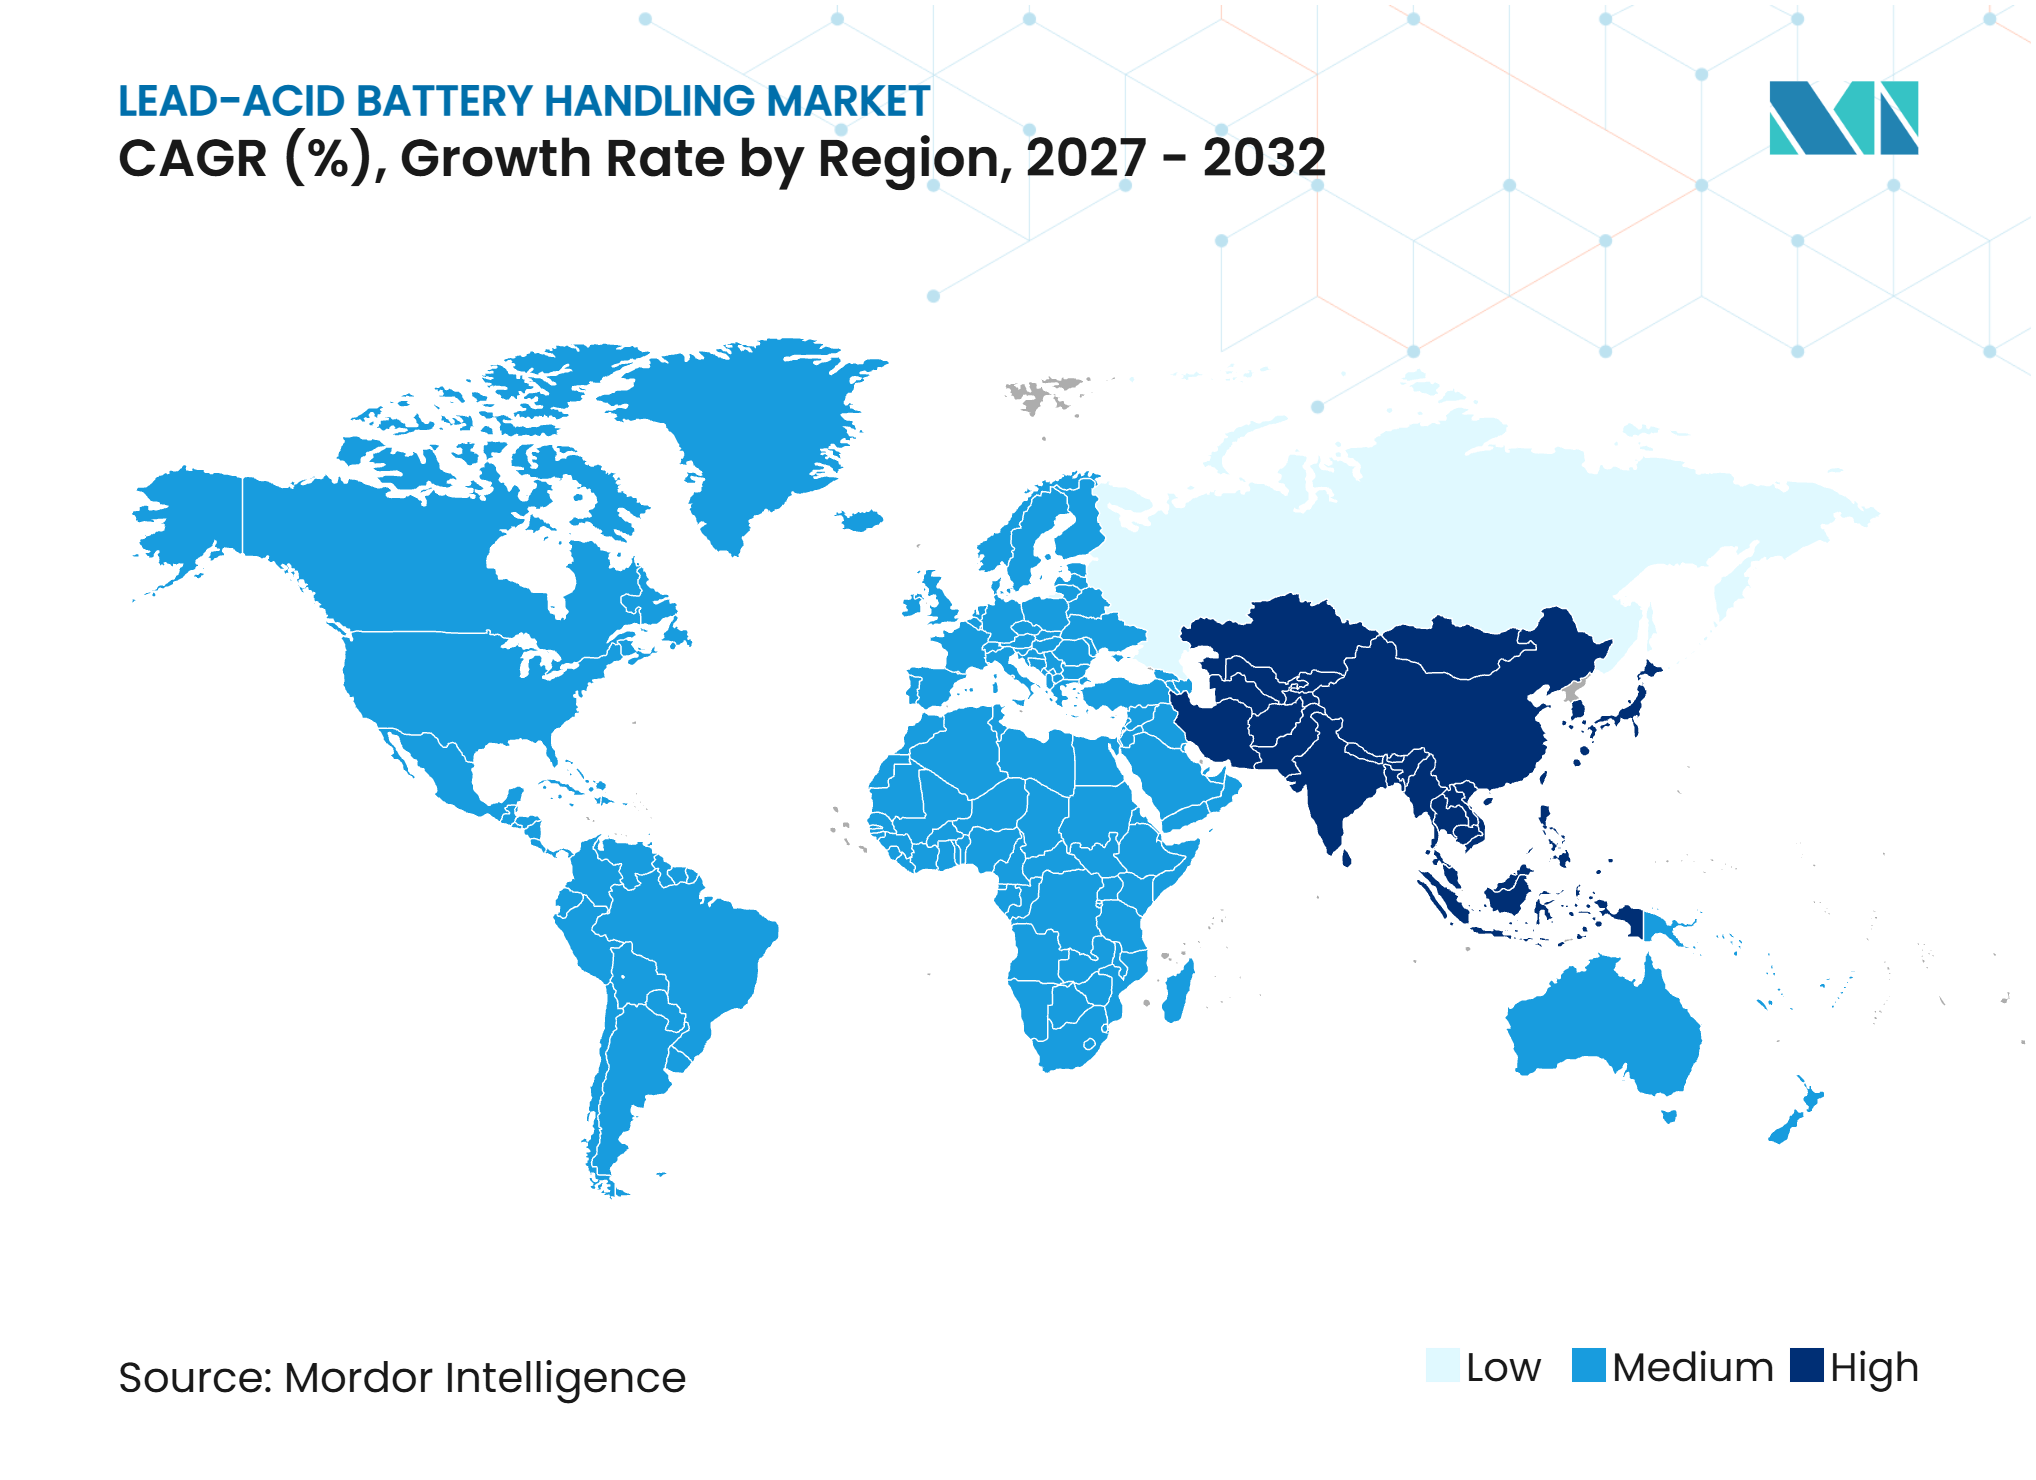
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 39,7% en 2026 y se prevé que se expanda a una CAGR del 2,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de las Flotas de Manejo de Materiales en Interiores | +0.6% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rendimiento del Almacén y Operaciones en Múltiples Turnos | +0.5% | Global, con alta intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura de Distribución del Comercio Electrónico | +0.4% | América del Norte, Europa, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Infraestructura Establecida de Reciclaje de Plomo y Servicios | +0.3% | América del Norte y Europa, con actividad en maduración en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Optimización del Espacio de la Sala de Baterías Mediante Almacenamiento Vertical | +0.2% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de Modernización de Flotas Heredadas de Plomo-Ácido | +0.3% | Global, concentrado en el Sudeste Asiático, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Electrificación de las Flotas de Manejo de Materiales en Interiores Amplía la Base de Manejo Instalada
El mercado de manejo de baterías de plomo-ácido se beneficia cuando las instalaciones reemplazan los camiones de combustión interna por equipos eléctricos pero conservan las baterías de tracción convencionales. Un estudio de ciclo de vida de 2025 encontró que el 40,7% de los montacargas eléctricos vendidos utilizan baterías de tracción de plomo-ácido.[2] Los sitios de un solo turno y los sitios estándar de múltiples turnos a menudo valoran las rutinas de mantenimiento establecidas y el menor costo inicial de estas baterías. Una batería de tracción de 80 V y 1.376 Ah puede tardar 5 horas en cargarse, lo que crea la necesidad de una carga planificada y el movimiento de baterías. Cada montacargas puede requerir de 2 a 3 baterías cuando se necesita operación continua. Esta relación mantiene la demanda de equipos de manejo vinculada a la base de la flota eléctrica incluso a medida que el uso de litio-ion se expande en aplicaciones premium.
El Rendimiento del Almacén y las Operaciones en Múltiples Turnos Impulsan la Inversión Estructurada en Manejo de Baterías
El mercado de manejo de baterías de plomo-ácido sirve a instalaciones de alto rendimiento donde el intercambio de baterías se convierte en una tarea operativa coordinada. Un almacén con 200 montacargas en varios turnos debe gestionar la carga, el riego, la ecualización, el inventario de repuestos y el movimiento físico seguro. Japón proporciona un ejemplo de este modelo operativo, donde los camiones impulsados por baterías representan una gran parte de la flota de montacargas. El servicio Energy with BMS monitorea el voltaje de carga y descarga, la temperatura y los niveles de electrolito durante 24 horas.[3] Empresas como Daiken Kogyo han utilizado operaciones de baterías monitoreadas para mejorar la asignación de flotas y reducir el tiempo de inactividad no planificado. Los equipos semiautomatizados de JP, incluidos los accesorios de elevación, los sistemas de intercambio de pistas de rodillos y las unidades de monitoreo, siguen siendo relevantes donde los operadores buscan un mejor rendimiento sin una instalación robótica completa.
La Expansión de la Infraestructura de Distribución del Comercio Electrónico Multiplica los Sitios de Manejo de Baterías
El mercado de manejo de baterías de plomo-ácido gana sitios cuando las redes de distribución agregan instalaciones que operan equipos de manejo de materiales impulsados por baterías. Los grandes centros de cumplimiento a menudo utilizan flotas mixtas, con baterías de plomo-ácido aún presentes en el movimiento estándar de paletas. Los proveedores de logística de terceros pueden conservar estas flotas porque operan para varios clientes y pueden no recuperar el costo de una conversión completa a litio de un solo contrato. Los nuevos centros de distribución crean necesidades de áreas de carga, equipos de extracción, estantes de almacenamiento y procesos de servicio. Este patrón también respalda las instalaciones que combinan equipos de plomo-ácido y litio-ion durante las transiciones de flota. La demanda resultante está vinculada al número e intensidad operativa de las ubicaciones de distribución en lugar de a una sola elección de tecnología de batería.
La Demanda de Modernización de Flotas Heredadas de Plomo-Ácido Sostiene la Renovación de Equipos de Manejo
El mercado de manejo de baterías de plomo-ácido tiene un requisito sustancial de modernización porque las salas de baterías existentes necesitan una renovación periódica de equipos. Los montacargas con salas de baterías instaladas hace 5 a 10 años pueden requerir accesorios de reemplazo, cargadores, mejoras de ventilación y planificación de capacidad a medida que las baterías envejecen. Las normas de la OSHA requieren una ventilación adecuada en las áreas de carga de baterías para gestionar los peligros asociados con las operaciones de carga.[4] Las dimensiones antiguas de las bandejas y los diseños de los compartimentos pueden hacer que los sistemas de reemplazo sean menos estandarizados. Esta condición favorece a los proveedores que comprenden el equipo instalado y pueden adaptar los sistemas de manejo a los diseños existentes. También mantiene la demanda en América del Norte y Europa, donde muchas flotas de montacargas entraron en servicio entre 2015 y 2020.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de las Salas de Baterías Automatizadas | -0.5% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Migración al Litio-Ion en Flotas de Alta Utilización | -0.6% | Global, concentrado en América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Requisitos de Mantenimiento, Ventilación y Seguridad | -0.3% | América del Norte y Europa, con creciente influencia regulatoria en Asia-Pacífico | Mediano plazo (2-4 años) |
| Estandarización Limitada de los Compartimentos de Baterías Heredados | -0.2% | Global, con alta relevancia en ubicaciones con gran demanda de modernización | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Capital de las Salas de Baterías Automatizadas Limita la Adopción entre los Operadores Más Pequeños
Las salas de baterías automatizadas requieren extractores robóticos, transportadores, controles de carga e integración de instalaciones. Estas inversiones pueden ser difíciles de justificar para operadores con 20 a 100 montacargas que funcionan solo 1 turno. Los sitios más grandes con más de 300 montacargas de plomo-ácido pueden reducir las necesidades de mano de obra y mejorar la gestión de baterías mediante la automatización. Los sitios más pequeños generalmente dependen de sistemas manuales o semiautomáticos porque esos sistemas se adaptan a su escala y diseños existentes. La decisión se complica aún más por la posibilidad de que un cambio posterior al litio-ion pueda eliminar la necesidad de intercambio de baterías. Esta barrera de costos limita la base de clientes potenciales para equipos automatizados de alto valor dentro del mercado de manejo de baterías de plomo-ácido.
La Migración al Litio-Ion en Flotas de Alta Utilización Comprime el Mercado Direccionable a Largo Plazo
La adopción del litio-ion limita la demanda donde las flotas operan durante 3 turnos y necesitan cambios frecuentes de batería. Una batería de litio-ion puede admitir carga de oportunidad durante los descansos y puede reemplazar de 2 a 3 baterías de plomo-ácido en algunas aplicaciones de montacargas. Un análisis de ciclo de vida de 2025 reportó 54.036 EUR en ahorros por máquina al cambiar a baterías de fosfato de hierro y litio en un montacargas industrial de 80 V, con una mejora del 51,94% en la eficiencia del costo del ciclo de vida. DOI.ORG El cambio no es universal porque las salas de baterías existentes, las flotas mixtas y las condiciones de temperatura pueden respaldar el uso continuo de plomo-ácido. El mercado de manejo de baterías de plomo-ácido, en consecuencia, conserva una gran base instalada mientras que sus aplicaciones de alto uso enfrentan un mayor riesgo de sustitución. Las instalaciones con procesos establecidos también pueden aplazar un cambio tecnológico completo cuando los costos de reemplazo son altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipo de Manejo:
Los Sistemas de Extracción Especializados y la Integración Robótica Definen la Brecha de CrecimientoLos montacargas y las transpaletas eléctricas representaron el 26,1% de la participación del mercado de manejo de baterías de plomo-ácido en 2026. Mueven baterías que pueden pesar entre 800 kg y 3.000 kg, dependiendo del voltaje y la capacidad. Las grúas y los polipastos sirven a entornos de manufactura donde es necesario el movimiento aéreo. Los transportadores respaldan las líneas de producción de baterías de alto rendimiento y el movimiento repetible entre etapas del proceso.
Se proyecta que los sistemas de manejo robótico en el mercado de manejo de baterías de plomo-ácido crezcan a una CAGR del 3,9% hasta 2032. Los equipos de elevación y extracción de baterías, junto con los estantes y los gabinetes de almacenamiento, respaldan la gestión diaria de la sala de baterías. Las instalaciones de baterías industriales requieren accesorios de propósito específico que cumplan con las necesidades de manejo seguro y espacio de trabajo. La norma IEC 62485-2 de la Comisión Electrotécnica Internacional (IEC) proporciona orientación de seguridad para instalaciones de baterías industriales estacionarias, incluidas medidas relevantes para las salas de baterías y los diseños de manejo. Los Vehículos de Guiado Automático (AGVs) y los Robots Móviles Autónomos (AMRs) se utilizan en grandes instalaciones, aunque las cargas útiles de baterías pesadas y los requisitos de contención de ácido limitan la adopción a configuraciones especializadas. Cimcorp ingresó al campo de manufactura de baterías para vehículos eléctricos (EV) en abril de 2025 con soluciones de robots de pórtico y transportadores para el almacenamiento en búfer de ensamblaje de celdas, lo que muestra cómo los proveedores de robótica se están extendiendo al movimiento de materiales relacionado con baterías.



Por Servicio de Manejo:
Los Servicios Vinculados al Reciclaje Emergen como la Capa de Ingresos de Mayor CrecimientoEl transporte representó el 21,4% de los ingresos globales en el mercado de manejo de baterías de plomo-ácido en 2026. Cada intercambio de batería normalmente crea movimiento hacia y desde el proceso de carga, lo que convierte al transporte en una actividad de servicio recurrente. La carga y descarga, la elevación y el posicionamiento, y la instalación y remoción respaldan el flujo de trabajo central de una sala de baterías. Las grandes instalaciones de logística de terceros y manufactura pueden utilizar contratos de servicio especializados para estas tareas. La clasificación y la inspección también se están volviendo más importantes donde las baterías deben evaluarse antes del almacenamiento o el reciclaje.
Se espera que el reciclaje y el manejo al final de la vida útil crezcan a una CAGR del 3,5% hasta 2032. La Unión Europea requiere una eficiencia de reciclaje del 75% para las baterías de plomo-ácido antes del 31 de diciembre de 2025, aumentando al 80% para 2030. También establece objetivos de recuperación de plomo del 90% para 2027 y del 95% para 2031. La Resolución 0799 de 2025 de Colombia estableció sistemas para la recolección y gestión de baterías de plomo-ácido usadas. Estos requisitos respaldan los servicios que clasifican, descargan y preparan las baterías antes del reciclaje.
Por Nivel de Automatización:
Una Base Manual Dominante Coexiste con una Automatización Acelerada en el Nivel de ProducciónEl manejo manual de baterías representó el 54,7% del tamaño del mercado de manejo de baterías de plomo-ácido en 2026. Los almacenes pequeños y medianos a menudo utilizan un asistente, un extractor hidráulico y un banco de cargadores en lugar de un sistema automatizado. Las instalaciones que operan menos de 50 montacargas en 1 turno pueden encontrar este enfoque adecuado para su patrón operativo. Los sistemas semiautomatizados ofrecen una opción intermedia a través de equipos de intercambio de pistas de rodillos, elevación asistida y paneles de monitoreo. Mejoran el control sin requerir un cambio completo en el diseño de la instalación.
Se prevé que el manejo totalmente automatizado de baterías se expanda a una CAGR del 4,1% hasta 2032. Los fabricantes de baterías utilizan la automatización para reducir la exposición al ácido, al hidrógeno y a los terminales de alto voltaje en ciclos de manejo repetidos. Las instalaciones de reciclaje también tienen un incentivo para automatizar donde procesan grandes volúmenes bajo requisitos de eficiencia de reciclaje. HOPPECKE informó que su marco de Precio por Ciclo, validado por DNV, demostró hasta un 30% más de ciclos de carga que las alternativas PzS estándar. Las instalaciones de manufactura de baterías en campo verde en China, India y el Sudeste Asiático pueden integrar el manejo automatizado más fácilmente que las instalaciones maduras que requieren trabajo de modernización.

Por Usuario Final:
Los Fabricantes de Baterías Lideran, los Recicladores se Aceleran con Vientos de Cola RegulatoriosLos fabricantes de baterías representaron el 29,3% de la demanda de usuarios finales en 2026. Manejan baterías durante el ensamblaje, la formación, el envejecimiento, la inspección de calidad y el movimiento entre etapas de producción. Este grupo es un comprador clave de equipos automatizados porque cada unidad puede pasar por varios pasos de manejo controlados. Los Fabricantes de Equipos Originales (OEMs) automotrices y los fabricantes de paquetes de baterías también gestionan baterías durante la recepción de mercancías, el ensamblaje y la preparación del producto terminado. Los operadores de almacenamiento y distribución representan un gran volumen de uso, pero generalmente son más sensibles al costo de los equipos y más lentos para automatizar.
Se prevé que las empresas de reciclaje de baterías se expandan a una CAGR del 2,9% hasta 2032. Estas instalaciones deben clasificar las baterías por química, descargarlas de forma segura, gestionar los derrames de ácido y mover artículos que pueden pesar entre 20 kg y 800 kg a través de las líneas de procesamiento. Sus requisitos difieren de las operaciones convencionales de almacén y a menudo requieren equipos de propósito específico. ITS Logistics lanzó centros de logística de baterías en Indianápolis y Dallas en octubre de 2025 para el almacenamiento, manejo y distribución conformes de baterías de litio-ion y plomo-ácido. Los operadores de sistemas de almacenamiento de energía siguen siendo un nicho estable para la infraestructura de manejo de baterías de plomo-ácido estacionarias.
Análisis Geográfico
Asia-Pacífico representó el 39,7% de los ingresos globales en el mercado de manejo de baterías de plomo-ácido en 2026 y se proyecta que crezca a una CAGR del 2,7% hasta 2032. China contribuye con gran parte del volumen de la región a través de la manufactura de baterías de plomo-ácido, donde los sitios de producción están implementando movimiento basado en Vehículos de Guiado Automático y sistemas de almacenamiento automatizado que se conectan con plataformas de gestión de baterías. India y Corea del Sur agregan demanda a través de la expansión de la manufactura y el almacenamiento. El Plan Nacional de Gestión de Residuos Sólidos de Vietnam de 2025 también respalda un manejo más formal de las baterías usadas.
Europa es la segunda geografía más grande para el mercado de manejo de baterías de plomo-ácido, con demanda respaldada por flotas industriales establecidas. Alemania, Polonia, Francia y el Reino Unido combinan flotas industriales establecidas con requisitos de reciclaje estructurados. El Reglamento de Baterías de la UE crea demanda de proveedores de servicios de reciclaje y al final de la vida útil al establecer objetivos definidos de eficiencia y recuperación. EnerSys anunció una inversión de 4,5 millones de USD en capacidad de producción de baterías de plomo inundado en su instalación de Bielsko-Biała, Polonia, en abril de 2025. Alemania y los países del Benelux muestran una mayor demanda de salas semiautomatizadas y totalmente automatizadas porque los costos laborales y las expectativas de seguridad fomentan un menor manejo manual. Rusia y el resto de Europa mantienen la demanda a través de flotas industriales sensibles al costo.
América del Norte es la tercera geografía principal en el mercado de manejo de baterías de plomo-ácido. Los Estados Unidos tienen un sistema desarrollado de reciclaje de plomo, y las nuevas baterías de plomo-ácido contienen más del 80% de material reciclado. La región tiene un estimado de 856.000 montacargas en operación que sostienen la demanda de estaciones de carga, salas de baterías y servicios de mantenimiento. Canadá y México agregan demanda a través del desarrollo logístico e industrial, mientras que América del Sur registra un crecimiento moderado y la resolución de Colombia de 2025 crea una base formal para la recolección y el manejo de baterías de plomo-ácido usadas. Oriente Medio y África ofrecen demanda en campo verde a medida que se construyen sitios industriales e instalaciones logísticas en Arabia Saudita y los Emiratos Árabes Unidos.
Panorama Competitivo
Concentración del Mercado
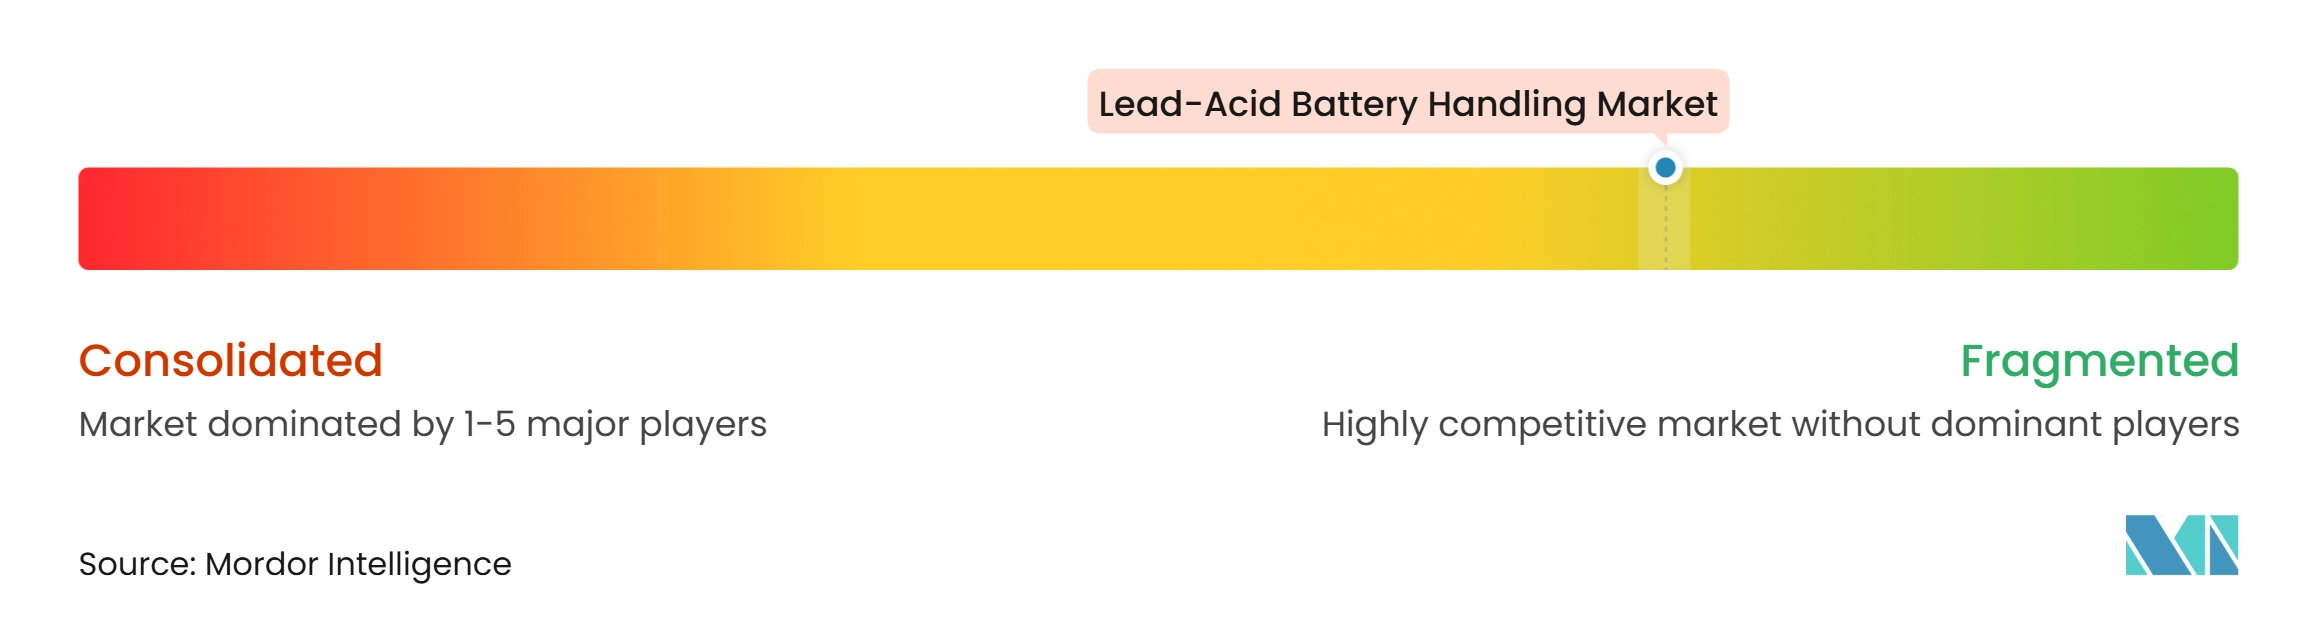
El mercado de manejo de baterías de plomo-ácido está fragmentado en equipos y más concentrado en infraestructura de servicios. Las empresas de baterías, incluidas EnerSys, HOPPECKE y Stryten Energy, pueden vender sistemas de manejo, cargadores y servicios de monitoreo a su base de baterías instalada. Los proveedores especializados como BHS Inc., Multi-Shifter Inc., Carney Battery Handling Ltd., Materials Transportation Company y Raymond Storage Concepts tienen posiciones en América del Norte a través de la ingeniería de aplicaciones y las relaciones de servicio. El mercado de manejo de baterías de plomo-ácido, por lo tanto, incluye especialistas que se enfocan en salas de baterías y Fabricantes de Equipos Originales (OEMs) más amplios que colocan sistemas de energía dentro de ofertas de camiones más grandes.
Los especialistas enfatizan la ingeniería de productos para tamaños de batería particulares, configuraciones de sala y requisitos de servicio. Los Fabricantes de Equipos Originales (OEMs) diversificados buscan integrar las decisiones de vehículo, batería, carga y servicio dentro de una relación con el cliente. KION ha avanzado en enfoques de producción de baterías de litio-ion que buscan reducir el costo de las baterías y vincular las opciones de energía a su plataforma de manejo de materiales. Stryten Energy anunció un programa de suministro en julio de 2025 con la red de distribuidores de 200 ubicaciones de KION North America para baterías de manejo de materiales y cargadores. Este programa amplía el acceso al mercado de posventa a través de un canal de distribuidores establecido en lugar de una red de ventas directas recién construida.
Los equipos específicos para reciclaje y la gestión de baterías semiautomatizada y monitoreada ofrecen áreas abiertas para los proveedores en el mercado de manejo de baterías de plomo-ácido. Los recicladores requieren sistemas que funcionen en condiciones corrosivas y variables en lugar de solo en salas de carga estándar. El marco de Precio por Ciclo de HOPPECKE posiciona el rendimiento del ciclo de vida como un factor de adquisición, lo que puede influir en los requisitos de alineación y gestión de temperatura en los sistemas de manejo. EnerSys lanzó su plataforma NexSys® iON de Nueva Generación en julio de 2026 para uso de montacargas de servicio pesado las 24 horas del día, los 7 días de la semana, con hasta un 300% de rendimiento de energía nominal por día. El mercado de manejo de baterías de plomo-ácido sigue siendo respaldado por instalaciones donde los sistemas de plomo-ácido y las salas de baterías establecidas siguen siendo económicamente prácticos.
Líderes de la Industria de Manejo de Baterías de Plomo-Ácido
-
EnerSys
-
Exide Industries Limited
-
HOPPECKE Batterien GmbH and Co. KG
-
BHS Inc.
-
Carney Battery Handling Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manejo de Baterías de Plomo-Ácido Empresas cubiertas en este informe
- EnerSys
- ABB Ltd.
- Amara Raja Energy and Mobility Limited
- Beckhoff Automation GmbH and Co. KG
- BHS Inc.
- Bosch Rexroth AG
- Carney Battery Handling Ltd.
- Crown Battery Manufacturing Company
- Exide Industries Limited
- HOPPECKE Batterien GmbH and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Jungheinrich AG
- KION Group AG
- Materials Transportation Company
- Multi-Shifter, Inc.
- Raymond Storage Concepts, Inc.
- Saft Groupe S.A.
- Stryten Energy LLC
- Systems Sunlight S.A.
- Toyota Material Handling, U.S.A., Inc.
Desarrollos recientes de la industria en Mercado de Manejo de Baterías de Plomo-Ácido
- Julio de 2026: EnerSys (NYSE: ENS) lanzó la plataforma de baterías de litio-ion NexSys® iON de Nueva Generación para operaciones de montacargas de servicio pesado en múltiples turnos las 24 horas del día, los 7 días de la semana, con soporte de hasta un 300% de rendimiento de energía nominal por día y compatibilidad con una amplia gama de modelos de montacargas. El lanzamiento señala el movimiento de EnerSys para reposicionar su combinación de ingresos hacia soluciones basadas en litio, lo que podría redirigir la demanda de la infraestructura de manejo de baterías de plomo-ácido en el nivel premium de múltiples turnos.
- Octubre de 2025: ITS Logistics lanzó su red de Centros de Logística de Baterías, estableciendo instalaciones dedicadas de múltiples inquilinos en Indianápolis y Dallas diseñadas para el almacenamiento, manejo y distribución conformes de baterías de litio-ion y plomo-ácido. La red está dirigida a fabricantes de vehículos eléctricos (EV) y fabricantes de automóviles de Nivel 1 que requieren operaciones de logística de baterías escalables y listas para el cumplimiento normativo en geografías de los EE. UU.
- Julio de 2025: Stryten Energy LLC anunció un programa de suministro con KION North America, proporcionando su línea completa de baterías avanzadas de manejo de materiales de plomo y soluciones de cargadores en la red de distribuidores de 200 ubicaciones en los EE. UU. de KION. El programa amplía el alcance de distribución de Stryten para baterías de plomo tubulares y de placa plana y cargadores específicos para aplicaciones sin requerir inversión directa en el canal de distribuidores.
- Abril de 2025: Stryten Energy LLC anunció un plan para expandir la capacidad de manufactura en los EE. UU. a 24 gigavatios-hora en sus 11 plantas domésticas de manufactura de baterías y componentes, cubriendo tecnologías avanzadas de plomo, litio y flujo redox de vanadio. El plan de expansión, respaldado por créditos fiscales de manufactura avanzada, incluye la producción de baterías de manejo de materiales y se proyecta que cree cientos de empleos de manufactura en Arkansas, Georgia, Iowa, Kansas y Virginia.
Alcance del Informe Global del Mercado de Manejo de Baterías de Plomo-Ácido
Las bombas sumergibles eléctricas (ESPs) son sistemas de bombeo accionados eléctricamente diseñados para elevar fluidos desde pozos subterráneos hasta la superficie mediante el uso de un conjunto de bomba accionada por motor instalado por debajo del nivel del fluido. En la industria del petróleo y el gas, las ESPs se utilizan principalmente en aplicaciones de elevación artificial para aumentar la producción de pozos de petróleo y gas cuando la presión natural del yacimiento es insuficiente para llevar los fluidos a la superficie al caudal requerido. Estos sistemas generalmente consisten en un motor eléctrico de fondo de pozo, una bomba centrífuga de múltiples etapas, una sección de sello y un cable de alimentación, con equipos de superficie de apoyo como variadores de velocidad y sistemas de control. Las ESPs se implementan en yacimientos petrolíferos terrestres y marinos para manejar tasas de producción variables, profundidades de pozos, propiedades de fluidos y condiciones operativas, lo que ayuda a mejorar la recuperación de hidrocarburos, la eficiencia de producción y la productividad del pozo.
El Mercado Global de Bombas Sumergibles Eléctricas para Petróleo y Gas está segmentado por configuración operativa, tipo de implementación y usuario final. Por configuración operativa, el mercado está segmentado en bombas de una sola etapa y bombas de múltiples etapas. Por tipo de implementación, el mercado está segmentado en aplicaciones terrestres y marinas. Por usuario final, el mercado está segmentado en compañías petroleras integradas, compañías petroleras nacionales, compañías independientes de exploración y producción, y compañías de servicios petroleros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de bombas sumergibles eléctricas para petróleo y gas en 26 países en regiones clave, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Montacargas y Transpaletas Eléctricas |
| Grúas y Polipastos |
| Transportadores y Sistemas de Transportadores Automatizados |
| Sistemas de Manejo Robótico |
| Vehículos de Guiado Automático (AGVs) |
| Robots Móviles Autónomos (AMRs) |
| Equipos de Elevación y Extracción de Baterías |
| Estantes de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo |
| Otros Equipos de Manejo |
| Carga y Descarga |
| Transporte Dentro de las Instalaciones |
| Elevación y Posicionamiento |
| Instalación y Remoción |
| Clasificación e Inspección |
| Almacenamiento y Gestión de Inventario |
| Embalaje y Paletización |
| Reciclaje y Manejo al Final de la Vida Útil |
| Manejo Manual de Baterías |
| Manejo Semiautomatizado de Baterías |
| Manejo Totalmente Automatizado de Baterías |
| Fabricantes de Baterías |
| OEMs Automotrices y Fabricantes de Paquetes de Baterías |
| Proveedores de Logística de Terceros |
| Instalaciones Industriales y de Manufactura |
| Centros de Almacenamiento y Distribución |
| Operadores de Sistemas de Almacenamiento de Energía |
| Empresas de Reciclaje de Baterías |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Equipo de Manejo | Montacargas y Transpaletas Eléctricas | |
| Grúas y Polipastos | ||
| Transportadores y Sistemas de Transportadores Automatizados | ||
| Sistemas de Manejo Robótico | ||
| Vehículos de Guiado Automático (AGVs) | ||
| Robots Móviles Autónomos (AMRs) | ||
| Equipos de Elevación y Extracción de Baterías | ||
| Estantes de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo | ||
| Otros Equipos de Manejo | ||
| Por Servicio de Manejo | Carga y Descarga | |
| Transporte Dentro de las Instalaciones | ||
| Elevación y Posicionamiento | ||
| Instalación y Remoción | ||
| Clasificación e Inspección | ||
| Almacenamiento y Gestión de Inventario | ||
| Embalaje y Paletización | ||
| Reciclaje y Manejo al Final de la Vida Útil | ||
| Por Nivel de Automatización | Manejo Manual de Baterías | |
| Manejo Semiautomatizado de Baterías | ||
| Manejo Totalmente Automatizado de Baterías | ||
| Por Usuario Final | Fabricantes de Baterías | |
| OEMs Automotrices y Fabricantes de Paquetes de Baterías | ||
| Proveedores de Logística de Terceros | ||
| Instalaciones Industriales y de Manufactura | ||
| Centros de Almacenamiento y Distribución | ||
| Operadores de Sistemas de Almacenamiento de Energía | ||
| Empresas de Reciclaje de Baterías | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de manejo de baterías de plomo-ácido para 2032?
Se proyecta que el mercado alcance los 738,29 millones de USD para 2032, creciendo a una CAGR del 2,53% de 2027 a 2032.
¿Qué categoría de equipo tiene la mayor participación de ingresos?
Los montacargas y las transpaletas eléctricas tienen la mayor participación en equipos de manejo con el 26,1% en 2026.
¿Qué enfoque de manejo está creciendo más rápido?
Se prevé que el manejo totalmente automatizado de baterías crezca a una CAGR del 4,1% hasta 2032.
¿Por qué los almacenes siguen utilizando sistemas de manejo de baterías de plomo-ácido?
Las flotas de montacargas existentes, las salas de baterías, las prácticas de mantenimiento y los menores costos iniciales de las baterías respaldan el uso continuo.
¿Qué está impulsando los servicios de baterías relacionados con el reciclaje?
Los requisitos de eficiencia de reciclaje y recuperación de plomo de la Unión Europea, junto con las normas formales de recolección en Colombia, respaldan el reciclaje y el manejo al final de la vida útil.
¿Qué región lidera la demanda global?
Asia-Pacífico tiene la mayor participación con el 39,7% en 2026 y tiene la CAGR pronosticada más alta del 2,7% hasta 2032.