
Marktgröße und Marktanteil für Blei-Säure-Batterie-Handhabung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 651.59 Millionen US-Dollar |
| Marktgröße (2032) | 738.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blei-Säure-Batterie-Handhabung von Mordor Intelligence
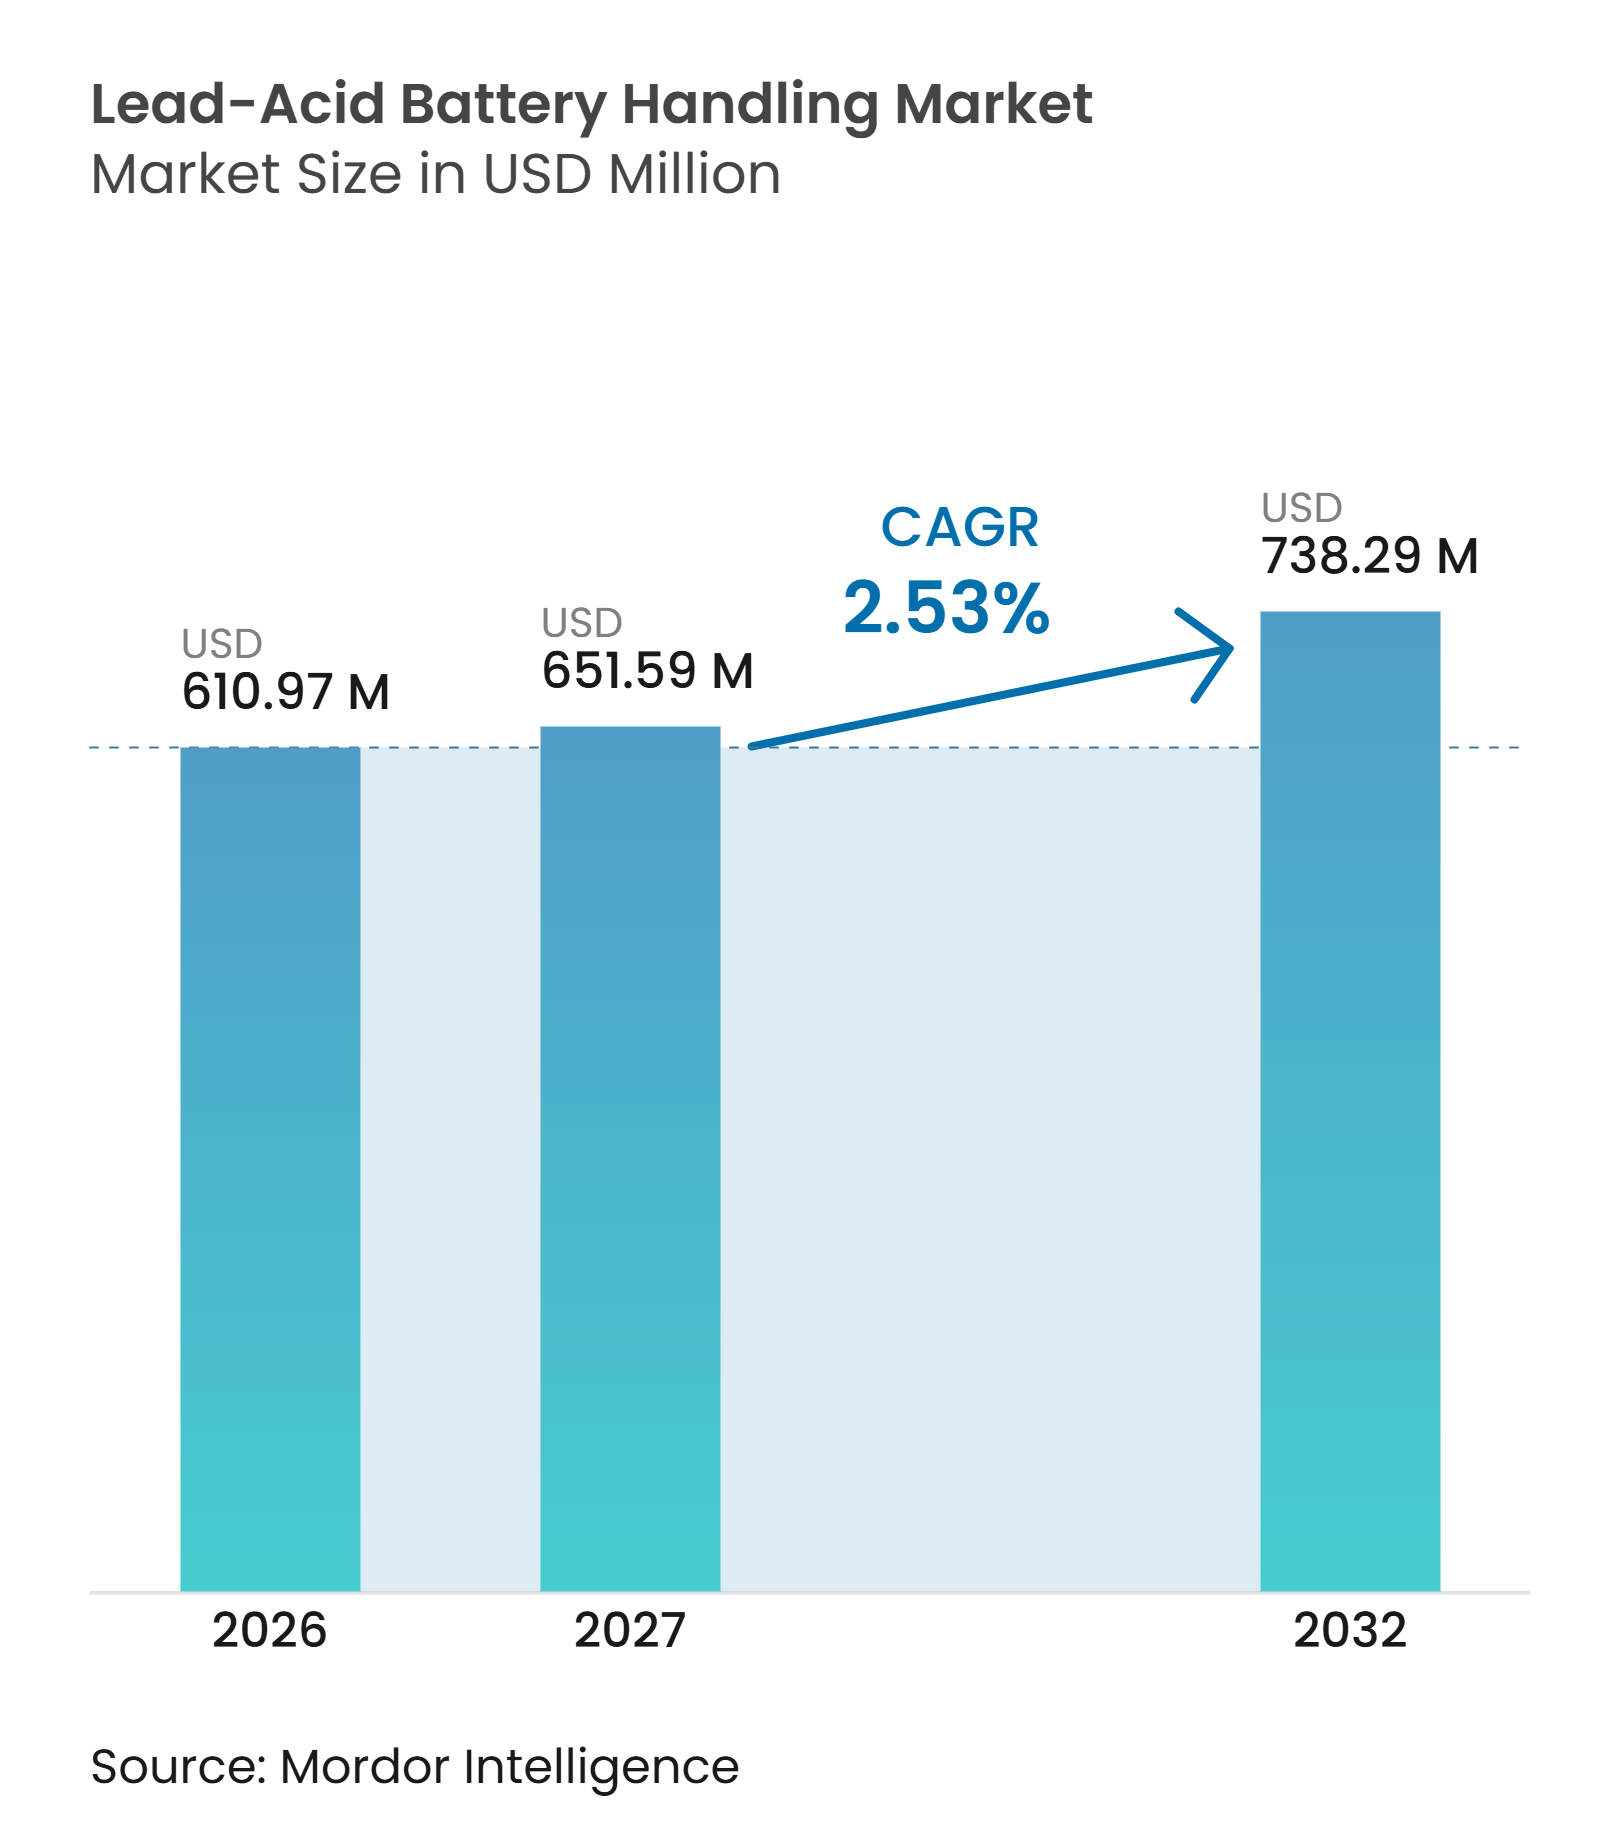
Die Marktgröße für Blei-Säure-Batterie-Handhabung wird voraussichtlich von 610,97 Millionen USD im Jahr 2026 auf 651,59 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 738,29 Millionen USD erreichen, bei einem CAGR von 2,53 % über den Zeitraum 2027–2032. Der Markt für Blei-Säure-Batterie-Handhabung bedient weiterhin Einrichtungen, die etablierte Traktionsbatteriesysteme in den Bereichen Lagerhaltung, Fertigung und Recycling einsetzen. Die Nachfragebasis hängt vom weiteren Betrieb von Blei-Säure-Gabelstaplerflotten ab, die Lade-, Transport-, Lager- und Austauschprozesse erfordern. Batterieräume, Servicenetzwerke und Recyclingsysteme unterstützen wiederkehrende Ausrüstungs- und Serviceanforderungen der installierten Flotte im Markt für Blei-Säure-Batterie-Handhabung. Blei-Säure-Batterien behalten zudem eine zirkuläre Versorgungsposition, da neue Blei-Säure-Batterien in den Vereinigten Staaten mehr als 80 % recyceltes Material enthalten.[1]
Wichtigste Erkenntnisse des Berichts
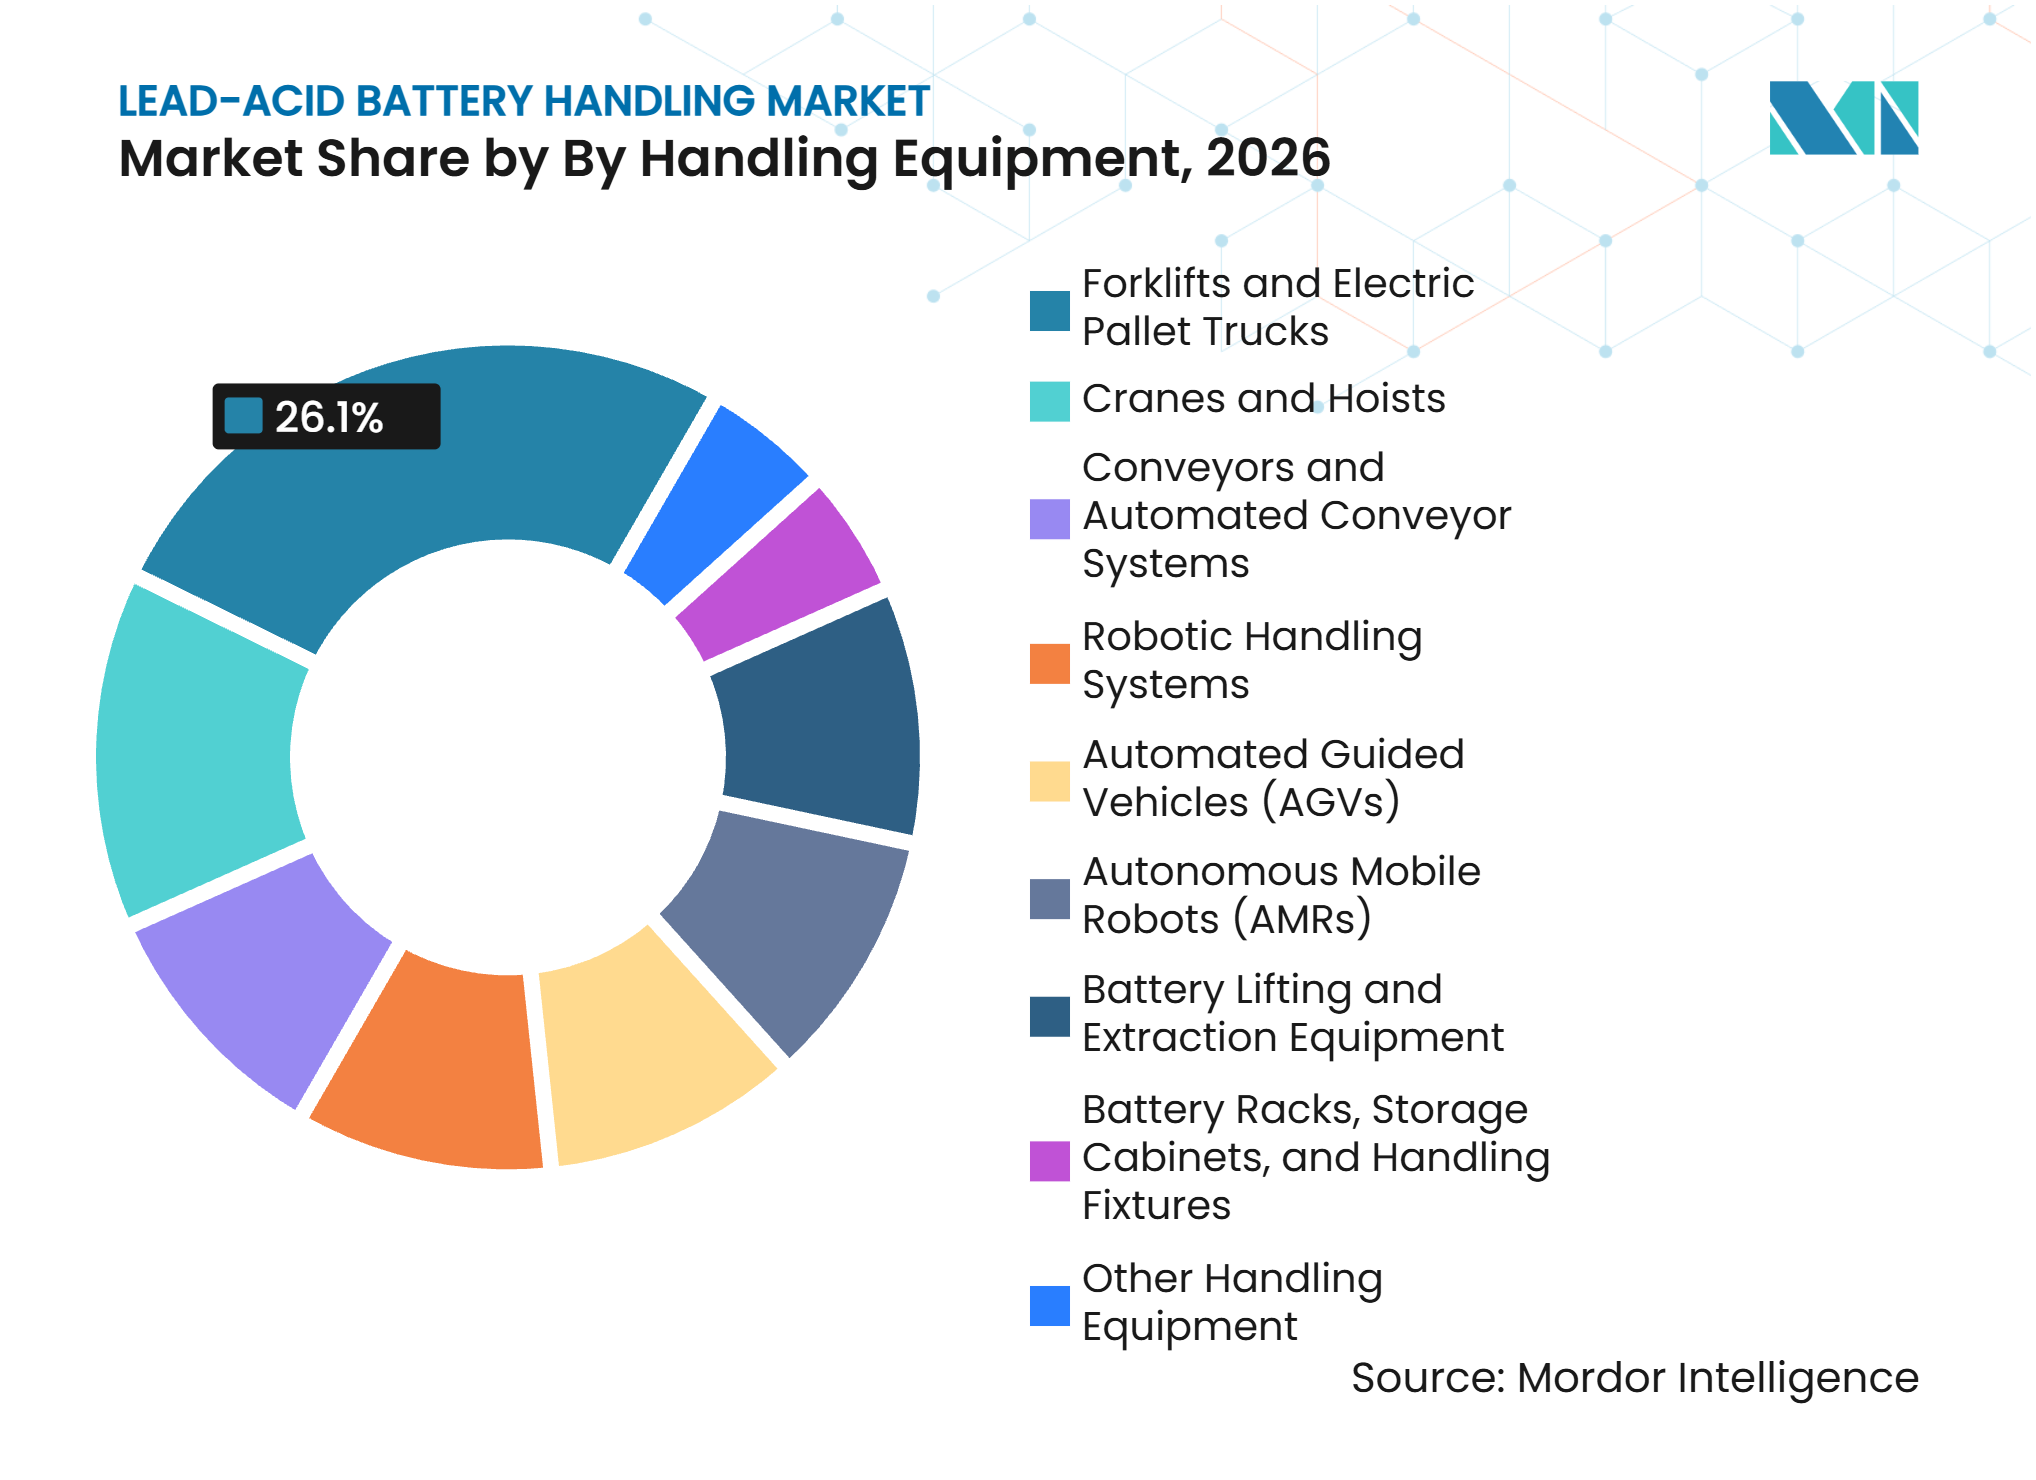
- Nach Handhabungsausrüstung hielten Gabelstapler und Elektro-Palettenhubwagen im Jahr 2026 einen Umsatzanteil von 26,1 %, während robotergestützte Handhabungssysteme bis 2032 voraussichtlich mit einem CAGR von 3,9 % wachsen werden.
- Nach Handhabungsdienstleistung hielt der Transport im Jahr 2026 einen Umsatzanteil von 21,4 %, während Recycling und Entsorgungshandhabung bis 2032 voraussichtlich mit einem CAGR von 3,5 % wachsen werden.
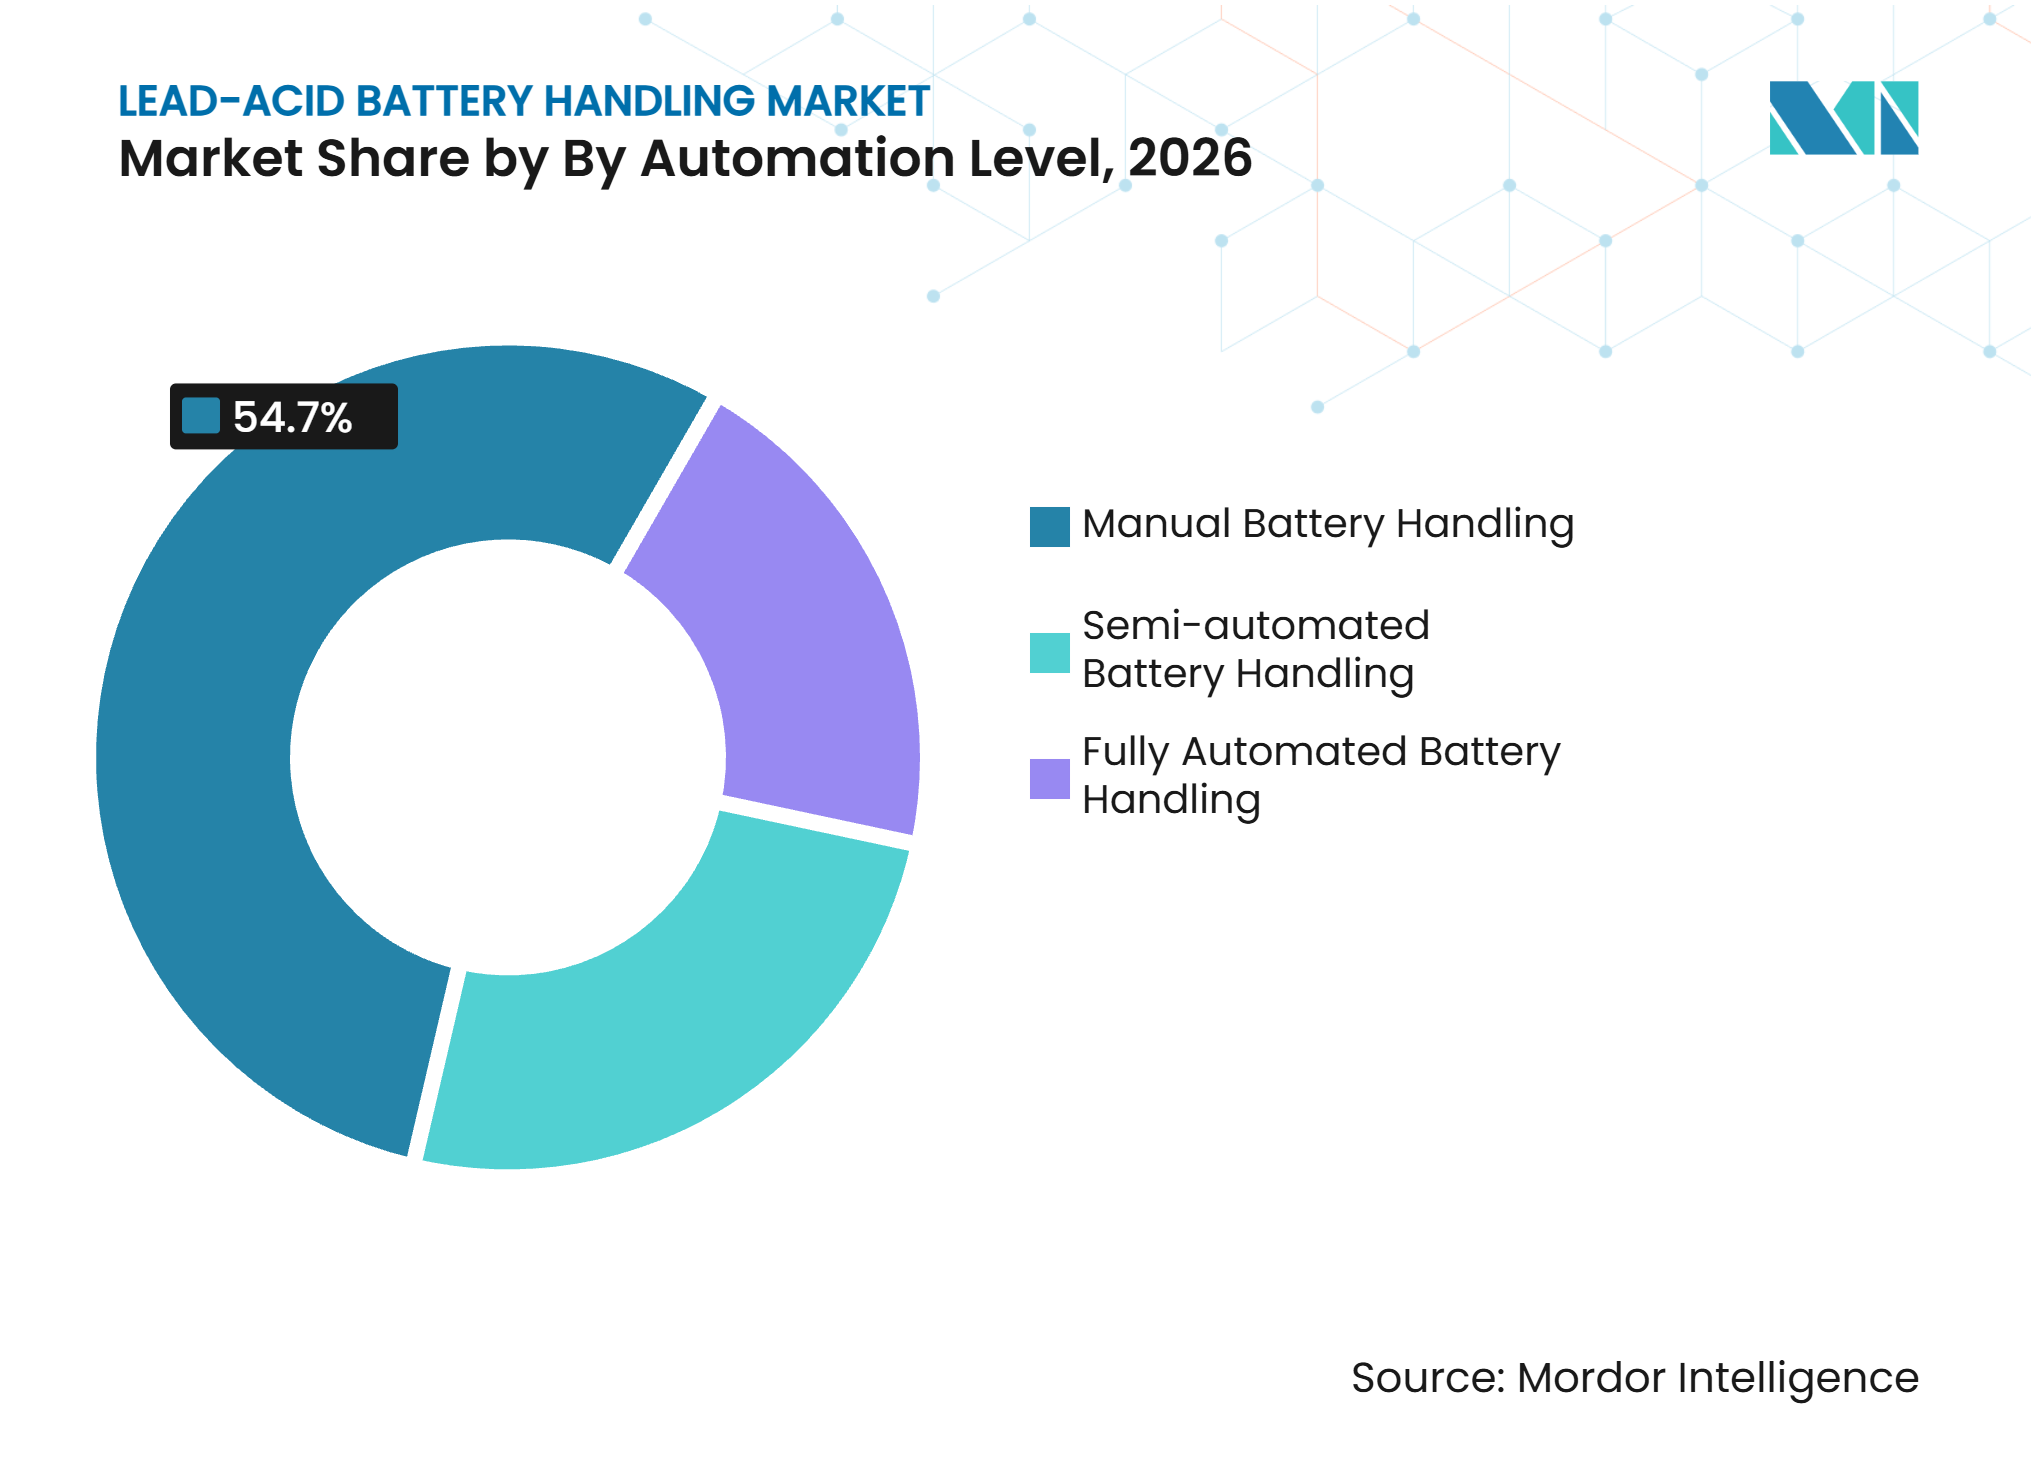
- Nach Automatisierungsgrad hielt die manuelle Batteriehandhabung im Jahr 2026 einen Umsatzanteil von 54,7 %, während die vollautomatisierte Batteriehandhabung bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen wird.
- Nach Endnutzer hielten Batteriehersteller im Jahr 2026 einen Umsatzanteil von 29,3 %, während Batterierecyclingunternehmen bis 2032 voraussichtlich mit einem CAGR von 2,9 % wachsen werden.
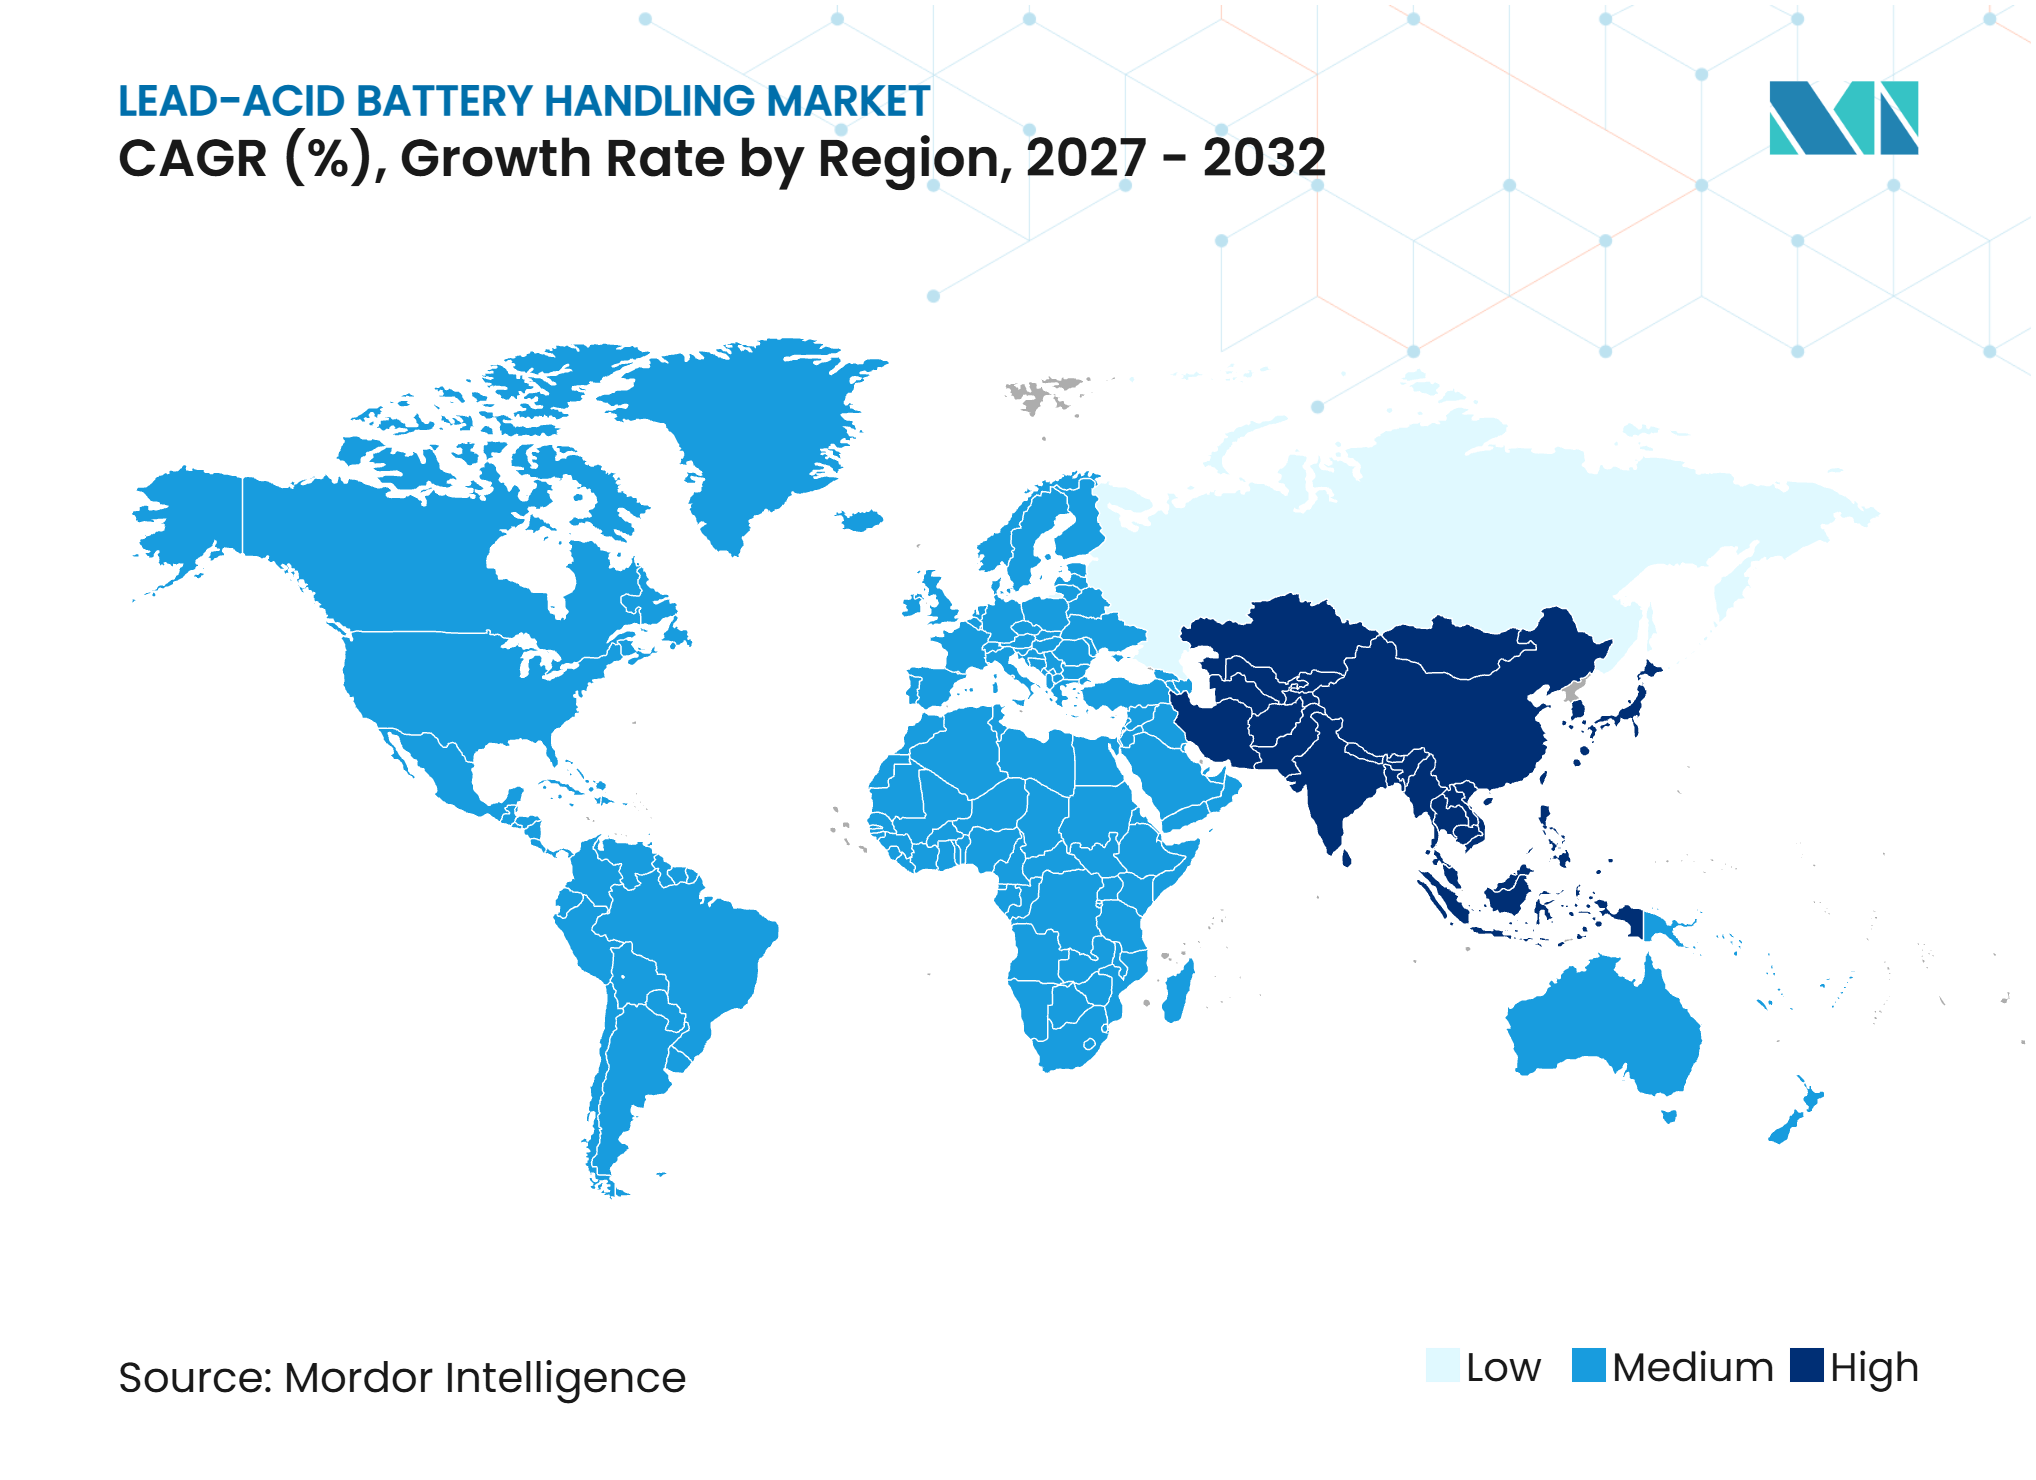
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,7 % und wird bis 2032 voraussichtlich mit einem CAGR von 2,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Innen-Materialhandhabungsflotten | +0.6% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lagerdurchsatz und Mehrschichtbetrieb | +0.5% | Global, mit hoher Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der E-Commerce-Distributionsinfrastruktur | +0.4% | Nordamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Etablierte Blei-Recycling- und Serviceinfrastruktur | +0.3% | Nordamerika und Europa, mit zunehmender Aktivität in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Optimierung des Batterieraumplatzes durch vertikale Lagerung | +0.2% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf aus bestehenden Blei-Säure-Flotten | +0.3% | Global, konzentriert in Südostasien, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Innen-Materialhandhabungsflotten verbreitert die installierte Handhabungsbasis
Der Markt für Blei-Säure-Batterie-Handhabung profitiert, wenn Einrichtungen Verbrennungsmotorstapler durch elektrische Geräte ersetzen, aber konventionelle Traktionsbatterien beibehalten. Eine Lebenszyklusstudien aus dem Jahr 2025 ergab, dass 40,7 % der verkauften Elektrogabelstapler Blei-Säure-Traktionsbatterien verwenden.[2] Einschichtige und standardmäßige Mehrschichtstandorte schätzen häufig die etablierten Wartungsroutinen und die geringeren Anschaffungskosten dieser Batterien. Eine 80-V-, 1.376-Ah-Traktionsbatterie kann bis zu 5 Stunden zum Laden benötigen, was einen geplanten Ladevorgang und Batterietransport erforderlich macht. Jeder Gabelstapler kann bei kontinuierlichem Betrieb 2 bis 3 Batterien benötigen. Diese Abhängigkeit hält die Nachfrage nach Handhabungsausrüstung mit der elektrischen Flottenbasis verknüpft, auch wenn die Nutzung von Lithium-Ionen-Batterien in Premium-Anwendungen zunimmt.
Lagerdurchsatz und Mehrschichtbetrieb treiben strukturierte Investitionen in die Batteriehandhabung
Der Markt für Blei-Säure-Batterie-Handhabung bedient Hochdurchsatzeinrichtungen, in denen der Batteriewechsel zu einer koordinierten Betriebsaufgabe wird. Ein Lager mit 200 Gabelstaplern über mehrere Schichten muss Laden, Bewässern, Ausgleichen, Ersatzbestandsverwaltung und sicheren physischen Transport koordinieren. Japan bietet ein Beispiel für dieses Betriebsmodell, wo batteriebetriebene Stapler einen großen Teil der Gabelstaplerflotte ausmachen. Der Energy-with-BMS-Service überwacht Lade- und Entladespannung, Temperatur und Elektrolytstand über 24 Stunden.[3] Unternehmen wie Daiken Kogyo haben überwachte Batteriebetriebe genutzt, um die Flottenallokation zu verbessern und ungeplante Ausfallzeiten zu reduzieren. Halbautomatisierte Geräte, einschließlich Hebevorrichtungen, Rollenbahn-Wechselsysteme und Überwachungseinheiten, bleiben daher relevant, wo Betreiber einen besseren Durchsatz ohne vollständige Roboterinstallation anstreben.
Ausbau der E-Commerce-Distributionsinfrastruktur vervielfacht Standorte für die Batteriehandhabung
Der Markt für Blei-Säure-Batterie-Handhabung gewinnt Standorte, wenn Distributionsnetzwerke Einrichtungen hinzufügen, die batteriebetriebene Materialhandhabungsgeräte betreiben. Große Fulfillment-Center nutzen häufig gemischte Flotten, wobei Blei-Säure-Batterien weiterhin bei der standardmäßigen Palettenbewegung eingesetzt werden. Drittanbieter-Logistikdienstleister können diese Flotten beibehalten, da sie für mehrere Kunden tätig sind und die Kosten einer vollständigen Lithium-Umrüstung möglicherweise nicht aus einem einzigen Vertrag refinanzieren können. Neue Distributionszentren schaffen Bedarf an Ladebereichen, Entnahmeausrüstung, Lagerregalen und Serviceprozessen. Dieses Muster unterstützt auch Einrichtungen, die während Flottenübergängen Blei-Säure- und Lithium-Ionen-Geräte kombinieren. Die daraus resultierende Nachfrage ist an die Anzahl und Betriebsintensität der Distributionsstandorte gebunden, nicht an eine einzelne Batterietechnologieentscheidung.
Nachrüstungsbedarf aus bestehenden Blei-Säure-Flotten erhält die Erneuerung von Handhabungsausrüstung aufrecht
Der Markt für Blei-Säure-Batterie-Handhabung hat einen erheblichen Nachrüstungsbedarf, da bestehende Batterieräume eine periodische Ausrüstungserneuerung benötigen. Gabelstapler mit vor 5 bis 10 Jahren installierten Batterieräumen können Ersatzvorrichtungen, Ladegeräte, Lüftungsaufrüstungen und Kapazitätsplanung erfordern, wenn Batterien altern. Die OSHA-Vorschriften verlangen eine ausreichende Belüftung in Batterieladeräumen, um mit dem Ladevorgang verbundene Gefahren zu beherrschen.[4] Ältere Wannenabmessungen und Fachdesigns können Ersatzsysteme weniger standardisiert machen. Diese Bedingung begünstigt Lieferanten, die die installierte Ausrüstung kennen und Handhabungssysteme an bestehende Layouts anpassen können. Sie erhält auch die Nachfrage in Nordamerika und Europa aufrecht, wo viele Gabelstaplerflotten zwischen 2015 und 2020 in Betrieb genommen wurden.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für automatisierte Batterieräume | -0.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Migration zu Lithium-Ionen in Hochauslastungsflotten | -0.6% | Global, konzentriert in Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Wartungs-, Belüftungs- und Sicherheitsanforderungen | -0.3% | Nordamerika und Europa, mit wachsendem regulatorischem Einfluss in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von bestehenden Batteriefächern | -0.2% | Global, mit hoher Relevanz an nachrüstungsintensiven Standorten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für automatisierte Batterieräume begrenzen die Akzeptanz bei kleineren Betreibern
Automatisierte Batterieräume erfordern Roboter-Entnahmegeräte, Förderer, Ladesteuerungen und Anlagenintegration. Diese Investitionen können für Betreiber mit 20 bis 100 Gabelstaplern, die nur 1 Schicht fahren, schwer zu rechtfertigen sein. Größere Standorte mit mehr als 300 Blei-Säure-Gabelstaplern können durch Automatisierung den Arbeitskräftebedarf reduzieren und das Batteriemanagement verbessern. Kleinere Standorte verlassen sich in der Regel auf manuelle oder halbmanuelle Systeme, da diese ihrem Maßstab und den bestehenden Layouts entsprechen. Die Entscheidung wird durch die Möglichkeit weiter erschwert, dass ein späterer Wechsel zu Lithium-Ionen den Bedarf an Batteriewechsel beseitigen kann. Diese Kostenbarriere begrenzt den potenziellen Kundenstamm für hochwertige automatisierte Ausrüstung im Markt für Blei-Säure-Batterie-Handhabung.
Migration zu Lithium-Ionen in Hochauslastungsflotten komprimiert den langfristigen adressierbaren Markt
Die Akzeptanz von Lithium-Ionen begrenzt die Nachfrage dort, wo Flotten 3 Schichten betreiben und häufige Batteriewechsel benötigen. Eine Lithium-Ionen-Batterie kann Gelegenheitsladen während Pausen unterstützen und in einigen Gabelstapleranwendungen 2 bis 3 Blei-Säure-Batterien ersetzen. Eine Lebenszyklusanalyse aus dem Jahr 2025 berichtete von Einsparungen von 54.036 EUR pro Maschine durch einen Wechsel zu Lithium-Eisenphosphat-Batterien in einem 80-V-Industriegabelstapler, mit einer Verbesserung der Lebenszykluskosten-Effizienz von 51,94 %. DOI.ORG Der Wechsel ist nicht universell, da bestehende Batterieräume, gemischte Flotten und Temperaturbedingungen den weiteren Einsatz von Blei-Säure unterstützen können. Der Markt für Blei-Säure-Batterie-Handhabung behält daher eine große installierte Basis, während seine Hochnutzungsanwendungen einem größeren Substitutionsrisiko ausgesetzt sind. Einrichtungen mit etablierten Prozessen können einen vollständigen Technologiewechsel auch dann aufschieben, wenn die Ersatzkosten hoch sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Handhabungsausrüstung:
Spezialisierte Entnahmesysteme und robotergestützte Integration definieren die WachstumskluftGabelstapler und Elektro-Palettenhubwagen machten im Jahr 2026 26,1 % des Marktanteils für Blei-Säure-Batterie-Handhabung aus. Sie bewegen Batterien, die je nach Spannung und Kapazität zwischen 800 kg und 3.000 kg wiegen können. Krane und Hebezeuge werden in Fertigungsumgebungen eingesetzt, wo Überkopfbewegungen erforderlich sind. Förderer unterstützen Hochdurchsatz-Batterieproduktionslinien und wiederholbare Bewegungen zwischen Prozessstufen.
Robotergestützte Handhabungssysteme im Markt für Blei-Säure-Batterie-Handhabung werden bis 2032 voraussichtlich mit einem CAGR von 3,9 % wachsen. Batteriehebe- und Entnahmeausrüstung sowie Regale und Lagerschränke unterstützen das tägliche Batterieraummanagement. Industrielle Batterieinstallationen erfordern zweckgebundene Vorrichtungen, die sichere Handhabungs- und Arbeitsplatzanforderungen erfüllen. Die Internationale Elektrotechnische Kommission (IEC) 62485-2 bietet Sicherheitsleitlinien für stationäre industrielle Batterieinstallationen, einschließlich Maßnahmen, die für Batterieräume und Handhabungslayouts relevant sind. Automatisch geführte Fahrzeuge (AGVs) und Autonome Mobile Roboter (AMRs) werden in großen Einrichtungen eingesetzt, obwohl schwere Batterienutzlasten und Säureeinschlussanforderungen die Akzeptanz auf spezialisierte Konfigurationen beschränken. Cimcorp trat im April 2025 mit Portalkroboter- und Förderlösungen für die Pufferlagerung bei der Zellmontage in das Fertigungsfeld für Elektrofahrzeug-Batterien ein und zeigte damit, wie Robotiklieferanten in batteriebezogene Materialbewegungen expandieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Handhabungsdienstleistung:
Recyclingbezogene Dienstleistungen entwickeln sich zur am schnellsten wachsenden UmsatzschichtDer Transport hielt im Jahr 2026 21,4 % des globalen Umsatzes im Markt für Blei-Säure-Batterie-Handhabung. Jeder Batteriewechsel erzeugt in der Regel Bewegungen in den und aus dem Ladeprozess, was den Transport zu einer wiederkehrenden Serviceaktivität macht. Be- und Entladen, Heben und Positionieren sowie Installation und Entfernung unterstützen den Kernarbeitsablauf eines Batterieraums. Große Drittanbieter-Logistik- und Fertigungseinrichtungen können für diese Aufgaben spezialisierte Serviceverträge nutzen. Sortierung und Inspektion werden ebenfalls wichtiger, wo Batterien vor der Lagerung oder dem Recycling bewertet werden müssen.
Recycling und Entsorgungshandhabung werden bis 2032 voraussichtlich mit einem CAGR von 3,5 % wachsen. Die Europäische Union verlangt bis zum 31. Dezember 2025 eine Recyclingeffizienz von 75 % für Blei-Säure-Batterien, die bis 2030 auf 80 % steigt. Sie setzt auch Bleirückgewinnungsziele von 90 % bis 2027 und 95 % bis 2031. Kolumbiens Resolución 0799 de 2025 hat Systeme für die Sammlung und Verwaltung von gebrauchten Blei-Säure-Batterien eingerichtet. Diese Anforderungen unterstützen Dienstleistungen, die Batterien vor dem Recycling sortieren, entladen und vorbereiten.
Nach Automatisierungsgrad:
Eine dominante manuelle Basis koexistiert mit beschleunigter Automatisierung auf der ProduktionsebeneDie manuelle Batteriehandhabung machte im Jahr 2026 54,7 % der Marktgröße für Blei-Säure-Batterie-Handhabung aus. Kleine und mittelgroße Lager verwenden häufig einen Mitarbeiter, einen hydraulischen Extraktor und eine Ladegerätbank anstelle eines automatisierten Systems. Einrichtungen mit weniger als 50 Gabelstaplern in 1 Schicht können diesen Ansatz für ihr Betriebsmuster als ausreichend erachten. Halbautomatisierte Systeme bieten eine mittlere Option durch Rollenbahn-Wechselausrüstung, unterstütztes Heben und Überwachungs-Dashboards. Sie verbessern die Kontrolle, ohne eine vollständige Änderung des Anlagenlayouts zu erfordern.
Die vollautomatisierte Batteriehandhabung wird bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen. Batteriehersteller setzen Automatisierung ein, um die Exposition gegenüber Säure, Wasserstoff und Hochspannungsanschlüssen über wiederholte Handhabungszyklen hinweg zu reduzieren. Recyclinganlagen haben ebenfalls einen Anreiz zur Automatisierung, wenn sie hohe Volumina unter Recyclingeffizienzanforderungen verarbeiten. HOPPECKE berichtete, dass sein durch DNV validiertes Preis-pro-Zyklus-Rahmenwerk bis zu 30 % mehr Ladezyklen als Standard-PzS-Alternativen demonstrierte. Greenfield-Batterieherstellungsanlagen in China, Indien und Südostasien können automatisierte Handhabung leichter integrieren als reife Anlagen, die Nachrüstungsarbeiten erfordern.

Nach Endnutzer:
Batteriehersteller führen, Recycler beschleunigen durch regulatorischen RückenwindBatteriehersteller hielten im Jahr 2026 29,3 % der Endnutzernachfrage. Sie handhaben Batterien während der Montage, Formierung, Alterung, Qualitätsprüfung und Bewegung zwischen Produktionsstufen. Diese Gruppe ist ein wichtiger Käufer von automatisierter Ausrüstung, da jede Einheit mehrere kontrollierte Handhabungsschritte durchlaufen kann. Automobilhersteller (OEMs) und Batteriepackhersteller verwalten Batterien auch bei Wareneingang, Montage und Fertigprodukt-Staging. Lager- und Distributionsbetreiber machen ein großes Nutzungsvolumen aus, sind jedoch im Allgemeinen kostensensitiver bei Ausrüstung und langsamer bei der Automatisierung.
Batterierecyclingunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 2,9 % wachsen. Diese Einrichtungen müssen Batterien nach Chemie sortieren, sie sicher entladen, Säureverschüttungen handhaben und Gegenstände, die zwischen 20 kg und 800 kg wiegen können, durch Verarbeitungslinien bewegen. Ihre Anforderungen unterscheiden sich von konventionellen Lagerbetrieben und erfordern häufig zweckgebundene Ausrüstung. ITS Logistics eröffnete im Oktober 2025 Batterie-Logistik-Hubs in Indianapolis und Dallas für die konforme Lagerung, Handhabung und Distribution von Lithium-Ionen- und Blei-Säure-Batterien. Betreiber von Energiespeichersystemen bleiben eine stabile Nische für stationäre Blei-Säure-Batterie-Handhabungsinfrastruktur.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 39,7 % des globalen Umsatzes im Markt für Blei-Säure-Batterie-Handhabung und wird bis 2032 voraussichtlich mit einem CAGR von 2,7 % wachsen. China trägt einen Großteil des regionalen Volumens durch die Blei-Säure-Batterieherstellung bei, wo Produktionsstandorte AGV-basierte Bewegung und automatisierte Lagersysteme einsetzen, die mit Batteriemanagementsystemen verbunden sind. Indien und Südkorea fügen Nachfrage durch Fertigungs- und Lagerausbau hinzu. Vietnams Nationaler Festabfallbewirtschaftungsplan 2025 unterstützt ebenfalls eine formalere Handhabung von gebrauchten Batterien.
Europa ist die zweitgrößte Geografie für den Markt für Blei-Säure-Batterie-Handhabung, mit Nachfrage, die durch etablierte Industrieflotten gestützt wird. Deutschland, Polen, Frankreich und das Vereinigte Königreich kombinieren etablierte Industrieflotten mit strukturierten Recyclinganforderungen. Die EU-Batterieverordnung schafft Nachfrage nach Recycling- und Entsorgungsdienstleistern durch die Festlegung definierter Effizienz- und Rückgewinnungsziele. EnerSys kündigte im April 2025 eine Investition von 4,5 Millionen USD in die Produktionskapazität für geflutete Bleibatterien in seinem Werk in Bielsko-Biała, Polen, an. Deutschland und die Benelux-Länder zeigen eine stärkere Nachfrage nach halbautomatisierten und vollautomatisierten Räumen, da Arbeitskosten und Sicherheitserwartungen weniger manuelle Handhabung fördern. Russland und der Rest Europas halten die Nachfrage durch kostensensitive Industrieflotten aufrecht.
Nordamerika ist die drittgrößte Geografie im Markt für Blei-Säure-Batterie-Handhabung. Die Vereinigten Staaten verfügen über ein entwickeltes Blei-Recyclingsystem, und neue Blei-Säure-Batterien enthalten mehr als 80 % recyceltes Material. Die Region verfügt über schätzungsweise 856.000 betriebene Gabelstapler, die die Nachfrage nach Ladestationen, Batterieräumen und Wartungsdienstleistungen aufrechterhalten. Kanada und Mexiko fügen Nachfrage durch Logistik- und Industrieentwicklung hinzu, während Südamerika ein moderates Wachstum verzeichnet und Kolumbiens Resolution von 2025 eine formale Grundlage für die Sammlung und Handhabung von gebrauchten Blei-Säure-Batterien schafft. Der Nahe Osten und Afrika bieten Greenfield-Nachfrage, da Industriestandorte und Logistikeinrichtungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten gebaut werden.
Wettbewerbslandschaft
Marktkonzentration
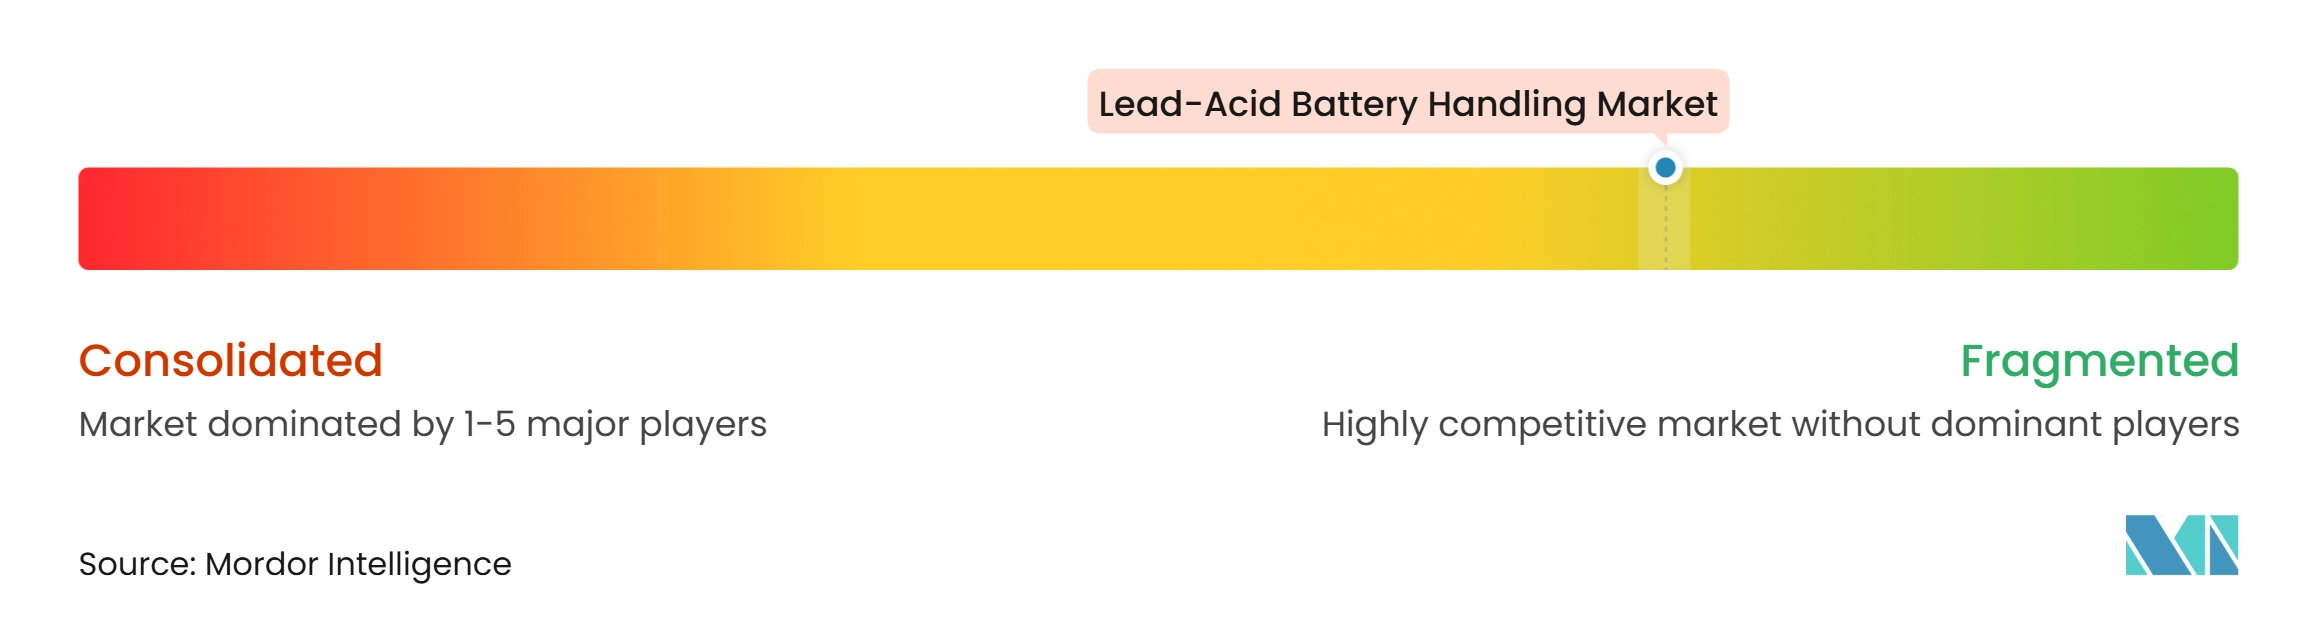
Der Markt für Blei-Säure-Batterie-Handhabung ist bei der Ausrüstung fragmentiert und bei der Serviceinfrastruktur stärker konzentriert. Batterieunternehmen wie EnerSys, HOPPECKE und Stryten Energy können Handhabungssysteme, Ladegeräte und Überwachungsdienstleistungen an ihre installierte Batteriebasis verkaufen. Spezialisierte Anbieter wie BHS Inc., Multi-Shifter Inc., Carney Battery Handling Ltd., Materials Transportation Company und Raymond Storage Concepts halten Positionen in Nordamerika durch Anwendungstechnik und Servicebeziehungen. Der Markt für Blei-Säure-Batterie-Handhabung umfasst daher Spezialisten, die sich auf Batterieräume konzentrieren, sowie breitere Originalausrüstungshersteller (OEMs), die Energiesysteme in größere Staplerlösungen integrieren.
Spezialisten betonen die Produktentwicklung für bestimmte Batterieabmessungen, Raumkonfigurationen und Serviceanforderungen. Diversifizierte Originalausrüstungshersteller (OEMs) versuchen, Fahrzeug-, Batterie-, Lade- und Serviceentscheidungen in einer Kundenbeziehung zu integrieren. KION hat Lithium-Ionen-Batterieproduktionsansätze weiterentwickelt, die darauf abzielen, die Batteriekosten zu senken und Energieentscheidungen mit seiner Materialhandhabungsplattform zu verknüpfen. Stryten Energy kündigte im Juli 2025 ein Versorgungsprogramm mit dem 200-Standorte-Händlernetzwerk von KION North America für Materialhandhabungsbatterien und Ladegeräte an. Dieses Programm erweitert den Aftermarket-Zugang über einen etablierten Händlerkanal anstelle eines neu aufgebauten direkten Vertriebsnetzwerks.
Recyclingspezifische Ausrüstung und überwachtes, halbautomatisiertes Batteriemanagement bieten offene Bereiche für Lieferanten im Markt für Blei-Säure-Batterie-Handhabung. Recycler benötigen Systeme, die unter korrosiven und variablen Bedingungen funktionieren, nicht nur in Standard-Laderäumen. HOPPECKEs Preis-pro-Zyklus-Rahmenwerk positioniert die Lebenszyklusleistung als Beschaffungsfaktor, was die Anforderungen an Ausrichtung und Temperaturmanagement in Handhabungssystemen beeinflussen kann. EnerSys brachte im Juli 2026 seine Next Generation NexSys® iON-Plattform für den 24/7-Schwerlast-Gabelstaplerbetrieb auf den Markt, mit bis zu 300 % nominalem Energiedurchsatz pro Tag. Der Markt für Blei-Säure-Batterie-Handhabung bleibt durch Einrichtungen gestützt, in denen Blei-Säure-Systeme und etablierte Batterieräume wirtschaftlich praktikabel bleiben.
Branchenführer im Markt für Blei-Säure-Batterie-Handhabung
-
EnerSys
-
Exide Industries Limited
-
HOPPECKE Batterien GmbH and Co. KG
-
BHS Inc.
-
Carney Battery Handling Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blei-Säure-Batterie-Handhabung Unternehmen in diesem Bericht
- EnerSys
- ABB Ltd.
- Amara Raja Energy and Mobility Limited
- Beckhoff Automation GmbH and Co. KG
- BHS Inc.
- Bosch Rexroth AG
- Carney Battery Handling Ltd.
- Crown Battery Manufacturing Company
- Exide Industries Limited
- HOPPECKE Batterien GmbH and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Jungheinrich AG
- KION Group AG
- Materials Transportation Company
- Multi-Shifter, Inc.
- Raymond Storage Concepts, Inc.
- Saft Groupe S.A.
- Stryten Energy LLC
- Systems Sunlight S.A.
- Toyota Material Handling, U.S.A., Inc.
Neueste Industrielle Entwicklungen in Markt für Blei-Säure-Batterie-Handhabung
- Juli 2026: EnerSys (NYSE: ENS) brachte die Next Generation NexSys® iON Lithium-Ionen-Batterieplattform für den 24/7-Mehrschicht-Schwerlast-Gabelstaplerbetrieb auf den Markt, die bis zu 300 % nominalen Energiedurchsatz pro Tag und Kompatibilität mit einer breiten Palette von Gabelstaplermodellen unterstützt. Die Markteinführung signalisiert den Schritt von EnerSys, seinen Umsatzmix in Richtung lithiumbasierter Lösungen neu auszurichten, was die Nachfrage nach Blei-Säure-Batterie-Handhabungsinfrastruktur im Premium-Mehrschichtsegment potenziell umlenkt.
- Oktober 2025: ITS Logistics startete sein Battery Logistics Hubs-Netzwerk und etablierte dedizierte Mehrmieter-Einrichtungen in Indianapolis und Dallas, die für die konforme Lagerung, Handhabung und Distribution von Lithium-Ionen- und Blei-Säure-Batterien konzipiert sind. Das Netzwerk richtet sich an Elektrofahrzeug-Hersteller und Tier-1-Automobilhersteller, die skalierbare, compliance-fähige Batterie-Logistikoperationen in den US-amerikanischen Regionen benötigen.
- Juli 2025: Stryten Energy LLC kündigte ein Versorgungsprogramm mit KION North America an und stellt seine vollständige Produktlinie fortschrittlicher Blei-Materialhandhabungsbatterien und Ladegerätlösungen über das 200-Standorte-US-Händlernetzwerk von KION bereit. Das Programm erweitert die Distributionsreichweite von Stryten für Röhren- und Flachplatten-Bleibatterien sowie anwendungsspezifische Ladegeräte, ohne direkte Händlerkanalinvestitionen zu erfordern.
- April 2025: Stryten Energy LLC kündigte einen Plan zur Erweiterung der US-amerikanischen Fertigungskapazität auf 24 Gigawattstunden in seinen 11 inländischen Batteriefertigungs- und Komponentenwerken an, die fortschrittliche Blei-, Lithium- und Vanadium-Redox-Flow-Technologien abdecken. Der Erweiterungsplan, der durch Steuergutschriften für fortschrittliche Fertigung unterstützt wird, umfasst die Produktion von Materialhandhabungsbatterien und soll Hunderte von Fertigungsarbeitsplätzen in Arkansas, Georgia, Iowa, Kansas und Virginia schaffen.
Berichtsumfang des globalen Marktes für Blei-Säure-Batterie-Handhabung
Elektrische Tauchpumpen (ESPs) sind elektrisch angetriebene Pumpsysteme, die dazu dienen, Flüssigkeiten aus unterirdischen Bohrlöchern an die Oberfläche zu fördern, indem eine motorgetriebene Pumpenbaugruppe unterhalb des Flüssigkeitsspiegels installiert wird. In der Öl- und Gasindustrie werden ESPs hauptsächlich in künstlichen Förderanwendungen eingesetzt, um die Produktion aus Öl- und Gasbohrungen zu steigern, wenn der natürliche Reservoirdruck nicht ausreicht, um Flüssigkeiten mit der erforderlichen Durchflussrate an die Oberfläche zu bringen. Diese Systeme bestehen typischerweise aus einem Bohrloch-Elektromotor, einer mehrstufigen Kreiselpumpe, einem Dichtungsabschnitt und einem Stromkabel sowie unterstützenden Oberflächengeräten wie Drehzahlreglern und Steuerungssystemen. ESPs werden in Onshore- und Offshore-Ölfeldern eingesetzt, um unterschiedliche Produktionsraten, Bohrlochtiefe, Fluideigenschaften und Betriebsbedingungen zu bewältigen und die Kohlenwasserstoffgewinnung, Produktionseffizienz und Bohrlochproduktivität zu verbessern.
Der globale Markt für elektrische Tauchpumpen in der Öl- und Gasindustrie ist nach Betriebskonfiguration, Einsatztyp und Endnutzer segmentiert. Nach Betriebskonfiguration ist der Markt in einstufige Pumpen und mehrstufige Pumpen segmentiert. Nach Einsatztyp ist der Markt in Onshore- und Offshore-Anwendungen segmentiert. Nach Endnutzer ist der Markt in integrierte Ölgesellschaften, nationale Ölgesellschaften, unabhängige Explorations- und Produktionsunternehmen sowie Ölfeld-Dienstleistungsunternehmen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für elektrische Tauchpumpen in der Öl- und Gasindustrie in 26 Ländern in wichtigen Regionen, einschließlich Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment werden Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Gabelstapler und Elektro-Palettenhubwagen |
| Krane und Hebezeuge |
| Förderer und automatisierte Fördersysteme |
| Robotergestützte Handhabungssysteme |
| Automatisch geführte Fahrzeuge (AGVs) |
| Autonome Mobile Roboter (AMRs) |
| Batteriehebe- und Entnahmeausrüstung |
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen |
| Sonstige Handhabungsausrüstung |
| Be- und Entladen |
| Transport innerhalb von Einrichtungen |
| Heben und Positionieren |
| Installation und Entfernung |
| Sortierung und Inspektion |
| Lagerung und Bestandsverwaltung |
| Verpackung und Palettierung |
| Recycling und Entsorgungshandhabung |
| Manuelle Batteriehandhabung |
| Halbautomatisierte Batteriehandhabung |
| Vollautomatisierte Batteriehandhabung |
| Batteriehersteller |
| Automobilhersteller (OEMs) und Batteriepackhersteller |
| Drittanbieter-Logistikdienstleister |
| Industrie- und Fertigungseinrichtungen |
| Lager- und Distributionszentren |
| Betreiber von Energiespeichersystemen |
| Batterierecyclingunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Handhabungsausrüstung | Gabelstapler und Elektro-Palettenhubwagen | |
| Krane und Hebezeuge | ||
| Förderer und automatisierte Fördersysteme | ||
| Robotergestützte Handhabungssysteme | ||
| Automatisch geführte Fahrzeuge (AGVs) | ||
| Autonome Mobile Roboter (AMRs) | ||
| Batteriehebe- und Entnahmeausrüstung | ||
| Batterieregale, Lagerschränke und Handhabungsvorrichtungen | ||
| Sonstige Handhabungsausrüstung | ||
| Nach Handhabungsdienstleistung | Be- und Entladen | |
| Transport innerhalb von Einrichtungen | ||
| Heben und Positionieren | ||
| Installation und Entfernung | ||
| Sortierung und Inspektion | ||
| Lagerung und Bestandsverwaltung | ||
| Verpackung und Palettierung | ||
| Recycling und Entsorgungshandhabung | ||
| Nach Automatisierungsgrad | Manuelle Batteriehandhabung | |
| Halbautomatisierte Batteriehandhabung | ||
| Vollautomatisierte Batteriehandhabung | ||
| Nach Endnutzer | Batteriehersteller | |
| Automobilhersteller (OEMs) und Batteriepackhersteller | ||
| Drittanbieter-Logistikdienstleister | ||
| Industrie- und Fertigungseinrichtungen | ||
| Lager- und Distributionszentren | ||
| Betreiber von Energiespeichersystemen | ||
| Batterierecyclingunternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für die Blei-Säure-Batterie-Handhabung bis 2032?
Der Markt wird bis 2032 voraussichtlich 738,29 Millionen USD erreichen, mit einem CAGR von 2,53 % von 2027 bis 2032.
Welche Ausrüstungskategorie hält den größten Umsatzanteil?
Gabelstapler und Elektro-Palettenhubwagen halten im Jahr 2026 mit 26,1 % den größten Anteil an der Handhabungsausrüstung.
Welcher Handhabungsansatz wächst am schnellsten?
Die vollautomatisierte Batteriehandhabung wird bis 2032 voraussichtlich mit einem CAGR von 4,1 % wachsen.
Warum verwenden Lager weiterhin Blei-Säure-Batterie-Handhabungssysteme?
Bestehende Gabelstaplerflotten, Batterieräume, Wartungspraktiken und geringere anfängliche Batteriekosten unterstützen den weiteren Einsatz.
Was treibt recyclingbezogene Batterieservices an?
Die Recyclingeffizienz- und Bleirückgewinnungsanforderungen der Europäischen Union sowie formale Sammelregeln in Kolumbien unterstützen Recycling und Entsorgungshandhabung.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hält im Jahr 2026 mit 39,7 % den größten Anteil und hat mit 2,7 % bis 2032 den höchsten prognostizierten CAGR.