
層状複水酸化物市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.97 十億米ドル |
| 市場規模 (2032) | 1.46 十億米ドル |
| 成長率 (2027 - 2032) | 8.41 % |
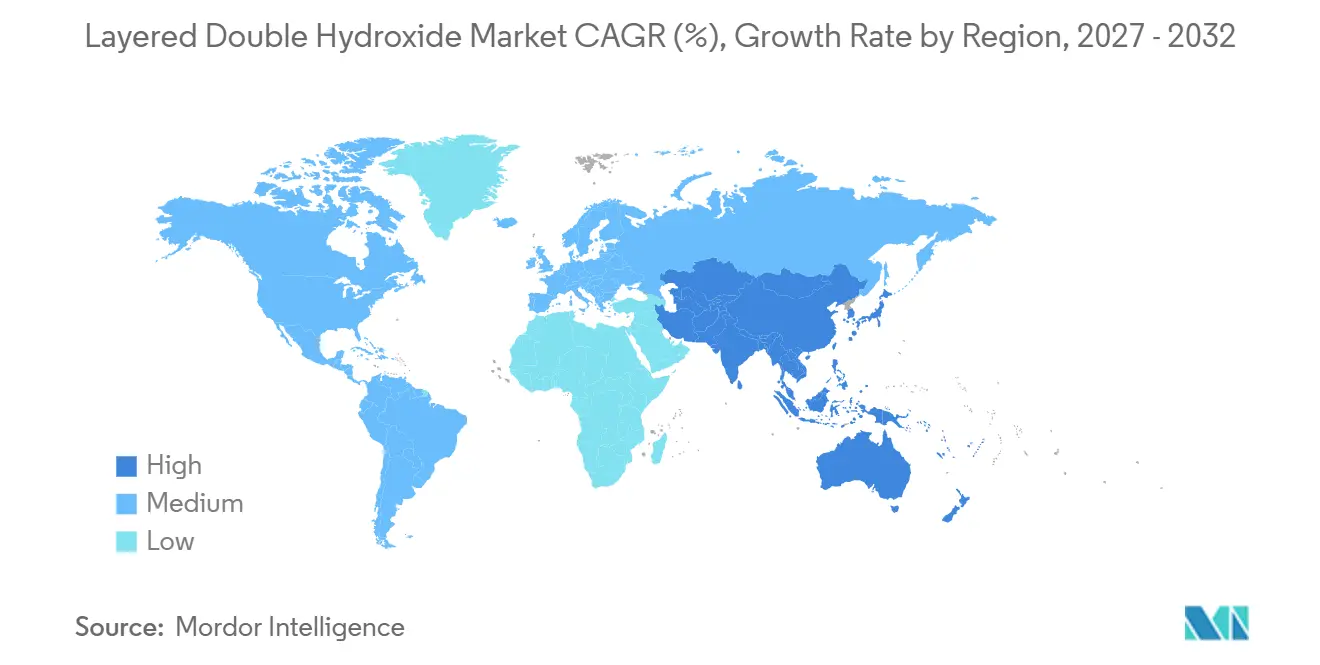
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
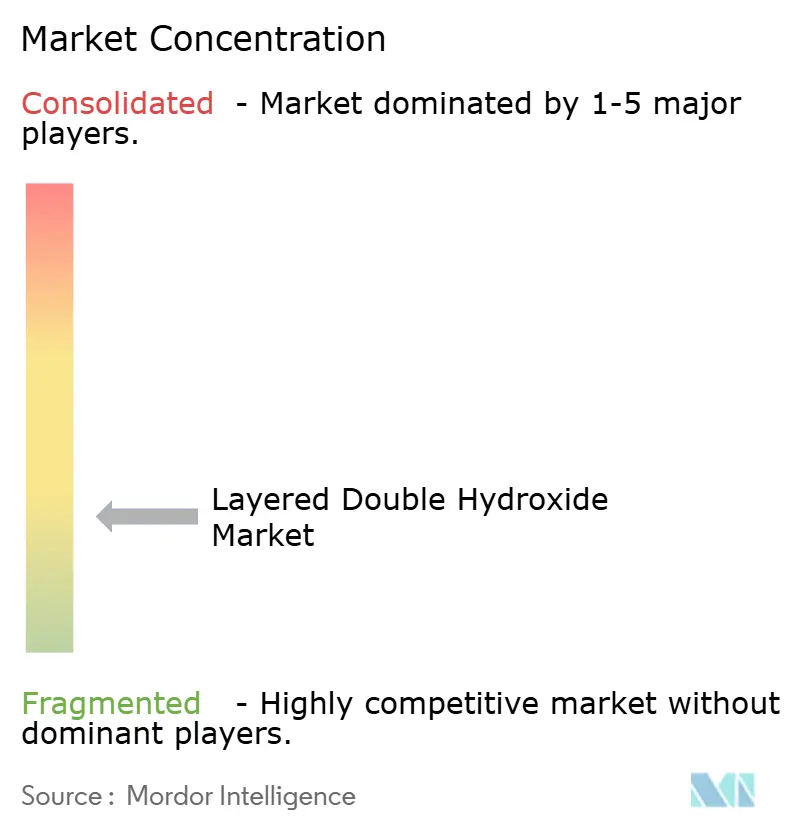
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる層状複水酸化物市場分析
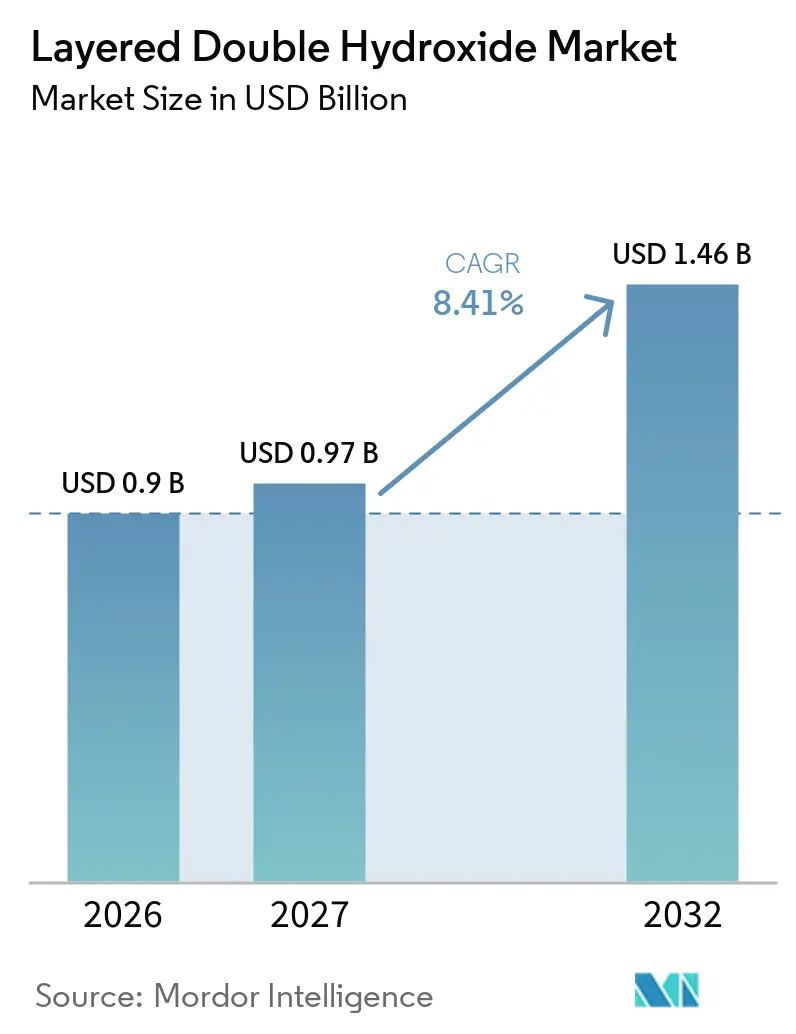
層状複水酸化物市場規模は2026年に0.90 ビリオン 米ドルと評価され、2027年の0.97 ビリオン 米ドルから2032年には1.46 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.41%で成長すると推定されています。層状複水酸化物市場は、酸スカベンジャーとしての確立された役割を超え、環境コンプライアンス、ポリマー安全性、ドラッグデリバリーへの応用へと拡大しています。需要は、残留性汚染物質に対する規制強化、ハロゲンフリー材料へのシフト、再生医療分野における活動の活発化によって牽引されています。しかし、高純度生産には管理された条件と精製された原料が必要なため、市場はコスト圧力に直面しています。サプライヤーは、標準粉末よりも医薬品グレード、防食グレード、電気触媒グレードを優先することで対応しており、機会は大量材料から、より厳格な技術的・規制的要件を持つ特殊製品へとシフトしています。
主要レポートのポイント
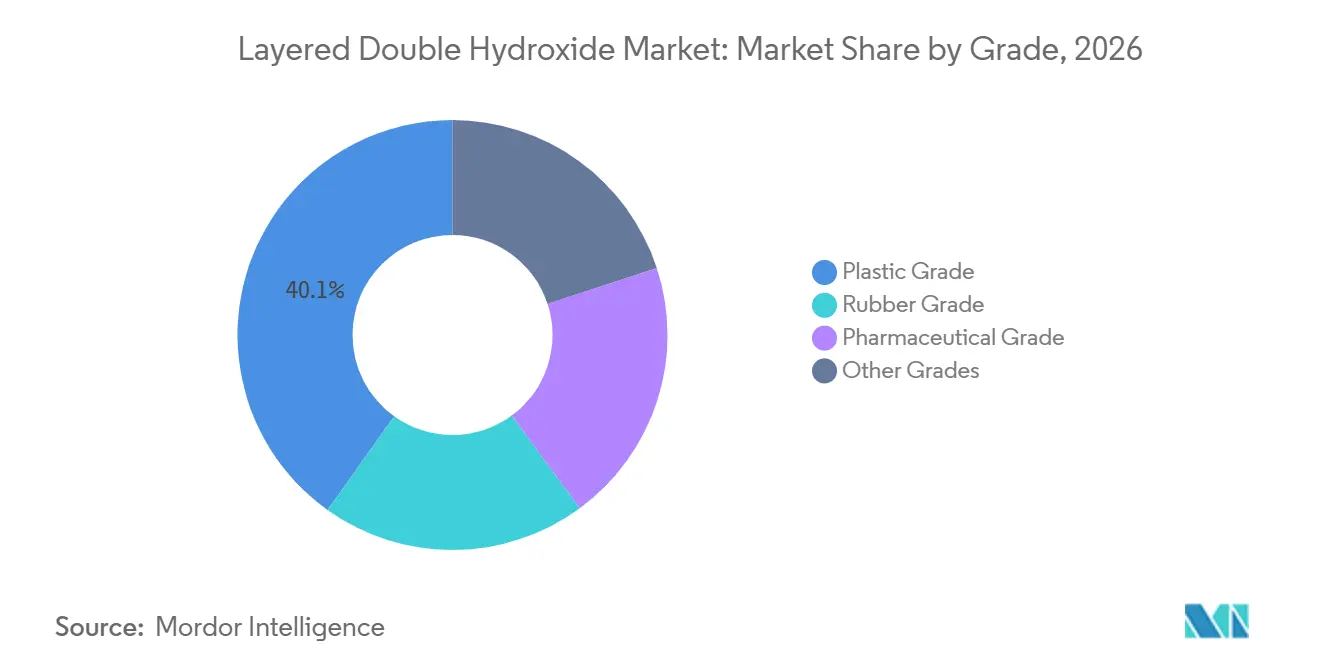
- グレード別では、プラスチックグレードが2026年の層状複水酸化物市場シェアの40.12%を占め、医薬品グレードは2032年までに9.12%のCAGRで成長すると予測されています。
- タイプ別ではMg-Al LDHが2026年の層状複水酸化物市場シェアの44.45%を占め、2032年までに9.31%のCAGRで拡大すると予測されています。
- 形態別では、粉末形態が2026年の収益の68.14%を占め、液体形態は2032年までに8.96%のCAGRを記録すると予測されています。
- 用途別では、添加剤が2026年の収益の31.83%を占め、水処理は2032年までに9.53%のCAGRで成長すると予測されています。
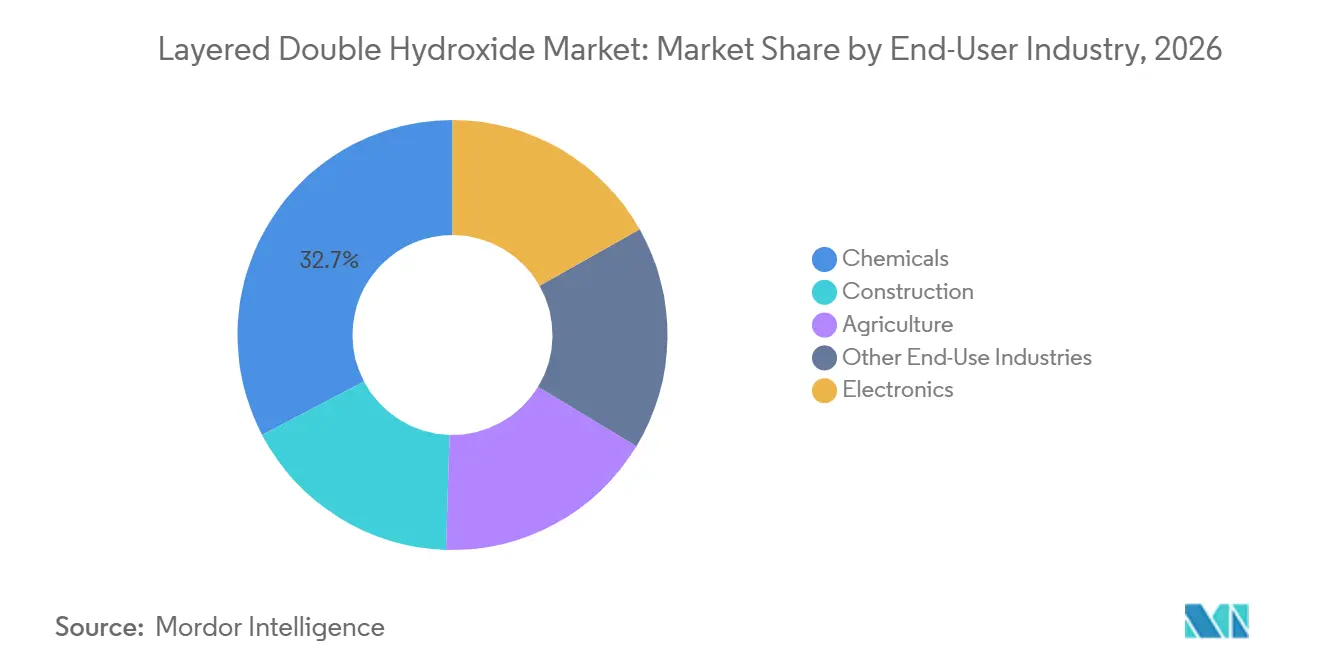
- エンドユーザー産業別では、化学品が2026年の収益の32.69%を占め、2032年までに9.67%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の40.52%を占め、2032年までに9.55%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 水・廃水処理用途の拡大 | +2.0% | 北米、欧州、中国、インド、ASEANを中心にグローバル | 中期(2~4年) |
| ハロゲンフリーポリマー安定剤および難燃剤への需要 | +1.8% | 欧州および北米が中心で、輸出コンプライアンスを通じてアジア太平洋へ波及 | 短期(2年以内) |
| 医薬品・生体医工学製剤の成長 | +1.5% | 北米、欧州、日本、韓国が主導するグローバル | 中期(2~4年) |
| チューナブル触媒および触媒担体の採用 | +1.2% | 中国とドイツが主導するグローバル | 長期(4年以上) |
| PFASおよびマイクロプラスチック除去要件 | +1.0% | 北米とEUが主要市場で、規制整合に伴いアジア太平洋へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水・廃水処理用途の拡大
複数種類の汚染物質を除去できる吸着剤を求める自治体および産業ユーザーが、層状複水酸化物市場の需要を牽引しています。2025年の研究では、硝酸塩インターカレーションを施した銅アルミニウムLDHが、中性pHおよび室温においてペルフルオロオクタン酸(PFOA)の吸着量1,702 mg/gを達成したことが報告されました。この材料はまた、容量の大幅な損失なしに捕捉・分解・再生の6サイクルを完了しました[1]。ZnAlおよびMgAl LDHは、廃水処理用途においてクロム酸塩やヒ酸塩などの重金属オキシアニオンに対する親和性も示しています。これらの特性により、層状複水酸化物市場の用途範囲は、ペル・ポリフルオロアルキル物質(PFAS)除去を超えて、鉱業、半導体製造、繊維産業における排水処理にまで拡大しています。PFASおよびマイクロプラスチックの除去要件は、多様な水質条件下で機能できる材料の必要性を高めています。
ハロゲンフリーポリマー安定剤および難燃剤への需要
層状複水酸化物市場は、ポリマー加工業者がハロゲン化システムを、耐炎性を高め煙の毒性を低減する代替品に置き換えるにつれて注目を集めています。2025年の研究では、ポリプロピレン中に15重量%のフィチン酸インターカレーションMgAl LDHを配合することでUL-94 V-1評価を達成したことが明らかになりました。同じ配合により、ピーク煙発生量が41.2%、ピーク一酸化炭素放出量が35.3%低減されました。別の2025年の研究では、フィチン酸およびポリエチレンイン(PEI)修飾Ca-Al LDHが、ポリ乳酸(PLA)バイオプラスチック複合材料における膨張型防火保護を改善できることが示されました。これは、包装および建設規制が低ハザード材料を優先する層状複水酸化物市場を支援しています。その結果、熱安定性と防火保護の両方を必要とするプラスチックにおけるLDHの役割が拡大しています。
医薬品・生体医工学製剤の成長
層状複水酸化物市場は、LDHがpH応答性とアニオン交換を組み合わせることで医薬品分野へと拡大しています。ハイドロタルサイトは制酸剤賦形剤として確立された役割を持ち、より新しい研究は薬物の制御放出に焦点を当てています。2025年のレビューでは、ほぼ完全な薬物封入とpHトリガー放出を持つドキソルビシン担持CuAl LDHナノ複合材料が記述されました。同レビューでは、マウスモデルにおいて12時間にわたって低血糖効果を持続させたLDHベースの経口インスリン送達についても記述されました。骨修復、創傷治癒、神経再生に関する研究は、制御されたイオン放出と材料メモリー効果の重要性をさらに強調しています。薬局方に準拠した検証済みプロセスを持つ生産者は優位性を持つ可能性があり、適合した製造体制の確立には時間がかかります。
チューナブル触媒および触媒担体の採用
活性サイト密度と金属分散を制御した触媒は、層状複水酸化物市場にとって追加の成長機会を表しています。LDH由来の混合金属酸化物は、酸素発生、二酸化炭素還元、選択的水素化、合成ガス変換への応用における有望な担体です。2025年の研究では、アニオン交換膜電解のためのNiFe-LDHの室温・大気圧合成が報告されました。この材料は、フルセル電解槽において1.69 Vで1 A/cm²を達成しました。これにより、高圧水熱生産ルートへの依存が低減し、層状複水酸化物市場が従来のポリマーおよび水処理用途を超えてグリーン水素機器への参入機会を得る可能性があります。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い合成・精製・スケールアップコスト | -1.2% | 北米、欧州、日本でより大きな圧力を受けるグローバル | 中期(2~4年) |
| 確立された吸着剤および触媒担体との競合 | -0.8% | 価格感応度の高いアジア太平洋および南米市場でより大きな圧力を受けるグローバル | 短期(2年以内) |
| 粉末回収・再生・金属溶出リスク | -0.5% | 世界の水処理および農業エンドユーザー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い合成・精製・スケールアップコスト
層状複水酸化物市場は、共沈法および水熱合成における温度、pH、試薬純度の管理に関連するコストによって制約されています。これらの要件により、炭酸カルシウムや標準的な水酸化アルミニウムと比較して、1トン当たりの設備投資が増加します。2025年の研究では、生産コストを削減できる可能性のある溶媒フリーのメカノケミカルおよび溶融塩ルートが検討されました。しかし、商業規模での形態制御とバッチ再現性は未解決のままです[2]。Nabaltec AGは、原材料およびエネルギーコストをマージン圧力として挙げ、2025年のEBITが197.0 ミリオン ユーロ(約220.88 ミリオン 米ル)の収益に対して31.8%減少し15.2 ミリオン ユーロ(約17.04 ミリオン 米ドル)になったと報告しました。これらの圧力は、医薬品および高度なコーティング用途に使用される高純度製品においてより顕著です。
確立された吸着剤および触媒担体との競合
層状複水酸化物市場は、確立された生産ネットワークと慣れ親しんだ操作慣行を持つゼオライト、活性炭、シリカアルミナ触媒と競合しています。ほとんどの産業廃水処理施設はすでに活性炭再生システムを備えており、層状複水酸化物(LDH)が単位重量当たりの吸着容量で優れていても切り替えコストが高くなります。したがって、サプライヤーは価格だけで競争するのではなく、明確な性能上の優位性を示す必要があります。粉末回収、再生、金属溶出も水処理および農業用途では慎重な管理が必要です。近期の採用は、既存材料が特定の汚染物質や操作条件に対して不十分となる規制に依存します。これにより、検証されたフィールド性能が層状複水酸化物市場の拡大にとって重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
産業基盤において医薬品グレードが地位を確立プラスチックグレードは2026年のグレード収益の40.12%を占め、ポリ塩化ビニル(PVC)における熱安定剤および酸スカベンジャーとしての使用、ならびにポリオレフィン化合物における難燃剤添加剤としての使用によって支えられています。ゴムグレードは2番目に大きなポジションを占め、LDHは自動車および産業用ゴム製品における酸性触媒残留物を中和し、熱安定性を改善することができます。医薬品グレードは、ドラッグデリバリープラットフォームおよび制御放出賦形剤製剤への商業的関心に牽引され、2027年から2032年にかけて9.12%のCAGRで成長すると予測されています。層状複水酸化物市場は規模において産業グレードに依存し続けており、医薬品用途はより高付加価値の成長経路を表しています。プラスチックグレードは、配合中の酸性度、熱暴露、製品安定性を管理できる材料を必要とするPVCおよびポリオレフィン加工業者の運用ニーズと密接に結びついています。ゴム用途は、熱耐久性が自動車および産業用部品にとって重要であるため、確立された需要源を表しています。
医薬品需要は異なる購買プロセスに従い、文書化と管理された性能がより重視されます。これらの異なる要件は、グレード間の直接的な代替を制限し、サプライヤーが単一の材料タイプに依存するのではなく、幅広い生産・品質基準のポートフォリオを維持する理由を与えます。2025年のレビューでは、LDHナノ複合材料へのドキソルビシンのほぼ完全な封入と持続的なpHトリガー放出が記録され、医薬品受託開発製造機関との開発作業を支援しています。食品添加物および農業製剤はポートフォリオの小さな部分にとどまっていますが、土壌改良材および徐放性担体として注目を集めています。医薬品施設への投資を行う生産者は、後発参入者との競争が少ない可能性があります。これは、資格取得には多大な設備投資とプロセス文書化が必要なためです。これは、品質システムが材料性能と同様に重要な用途への層状複水酸化物市場のシフトを反映しています。産業グレードと医薬品グレードの要件の違いは、投資決定を形成する可能性があります。産業グレードは高出力顧客向けの効率的な生産と信頼性の高い供給を必要とし、医薬品グレードは受け入れ前に原材料、加工、文書化にするより厳格な管理を必要とします。医薬品材料のより速い成長見通しは、追加コストにもかかわらずこの投資を関連性のあるものにし、確立された産業需要がより特殊なグレードの能力開発に資金を提供するポートフォリオアプローチを支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
Mg-Al LDHの優位性が新興の多様性を覆い隠すMg-Al LDHは2026年のタイプ収益の44.45%を占め、最大のタイプカテゴリーとなっています。その地位は、マグネシウムおよびアルミニウム塩前駆体の入手可能性、確立された合成方法、および幅広いインターカレーションアニオンを収容する能力を反映しています。Mg-Al LDHはまた、2032年までに9.31%のCAGRで成長すると予測されています。市場シェアと成長の組み合わせは、この確立された化学がポリマー、水処理、汎用添加剤での使用に支えられて拡大する余地がまだあることを示しています。Mg-Al LDHは、ポリマーシステムでの長い使用歴と、サプライヤーに馴染みのある製造方法から恩恵を受けています。その幅広い適用性により、購買者は複数の用途にわたって既知の加工挙動を持つ材料を得ることができ確立度の低い組成と比較して資格取得の負担が軽減されます。このタイプはまた、スケーラブルな共沈合成と信頼性の高い原材料入手可能性を必要とするサプライヤーにとっても引き続き関連性があります。継続的な成長は、広範な使用が新しい用途での牽引力を得る能力を制限していないことを示唆しており、確立された基盤は生産者に関連する高付加価値グレードを導入するためのプラットフォームを提供します。
Zn-Al LDHは、その表面電荷密度とアクセス可能な層間サイトが吸着速度論を改善できるため、PFASおよび重金属除去において注目を集めています。2025年の研究では、Mg-Alグレードよりもより強いペルフルオロオクタン酸(PFOA)吸着速度論がZn-Al LDHで報告されました。Ca-Al LDHは難燃性バイオプラスチックに使用されており、2025年に発表された研究では、9,10-ジヒドロ-9-オキサ-10-ホスファフェナントレン10-オキシド(DOPO)ベースのポリアミドを使用したCa-Al LDHによりポリ乳酸(PLA)複合材料でUL-94 V-0評価を達成しました。三元MgAlLaおよびNiFe材料は電気触媒および防食コーティングで台頭していますが、その生産量は依然として低いです。定義された用途に対してこれらの代替タイプを認定することで、Mg-Al LDHの役割を弱めることなく層状複水酸化物市場を多様化できます。LDHタイプの新興の多様性は生産計画にも影響します。サプライヤーは、大量出力グレードに集中するか、特定の技術的機能向けに設計された小バッチに投資するかを決定する必要があります。後者のアプローチは、より多くの顧客テストとエンドユーザーとのより緊密な連携を伴う可能性がありますが、材料が定義された性能上の優位性を提供する場合には直接的な価格競争を制限することもできます。したがって、タイプの選択は商業戦略と化学の両方にますます結びついています。
形態別:
粉末が優位を保ち、液体製剤がシェアを獲得粉末形態は2026年の層状複水酸化物市場の68.14%を占めました。その優位な地位は、ポリマー加工における乾式混合および配合操作との適合性を反映しています。多くの既設ポリマーラインは粉末投入向けに設計されており、予測期間を通じた継続的な使用を支援しています。液体形態は、医薬品懸濁液、紙コーティング、現場水処理システムへの関連性に牽引され、2032年までに8.96%のCAGRで成長すると予測されています。液体材料を選択する購買者は別途分散ステップを回避でき、層状複水酸化物市場に恩恵をもたらします。粉末は、既存の保管、取り扱い、投入システムと適合する材料を必要とする大規模ポリマー加工施設の運用要件に適合するため、その役割を維持しています。液体製剤は、分散時間がスループットに影響する場合や、材料を処理ストリームに導入する必要がある場合に異なる利点を提供します。液体のより速い予測成長は、それらの環境の顧客がプロセスの利便性と制御を求めていることを示しています。これは粉末需要が減少することを示唆するものではありませんが、製剤設計を収益ミックスにとってより重要にします。
2025年の研究では、ペルフルオロオクタン酸(PFOA)除去において、現場でのZn/Al LDH形成が予め形成された現場外材料を上回ることが明らかになり、現場合成のための液体前駆体製剤への関心を支持しています。顆粒形態は、機械的強度を提供し標準粉末と比較してトン当たりの価値を改善できる固定床水処理および触媒作用において引き続き関連性があります。医薬品購買者はまた、薬物封入のための粒子径制御された懸濁液を必要とし、それによって層状複水酸化物市場内に徐々にプレミアム液体カテゴリーを創出しています。形態の選択は、保管、輸送、投入、材料準備時間に影響します。購買者は、吸着容量、熱挙動、その他の技術的特性とともにこれらの実際的な考慮事項を評価します。その結果、サプライヤーは基礎となるLDH化学を変えることなく、包装と製剤開発を使用して顧客要件に対応し、基本的な粉末グレードが区別しにくい場合の差別化を支援することができます。成長する液体カテゴリーは、プロセスの利便性がいかに商業的に重要になり得るかを示しています。
用途別:
水処理の比重増大がポートフォリオを再形成添加剤は2026年のセグメント収益の31.83%を占めました。このカテゴリーには、プラスチック、ゴム、コーティングに使用される酸スカベンジャー、熱安定剤、UV吸収剤、難燃剤共添加剤が含まれます。水処理は2027年から2032年にかけて9.53%のCAGRで拡大すると予測されています。その成長は、PFASおよび重金属排出に対するより厳格な規制と結びついています。触媒および触媒前駆体は2番目に大きな用途グループを形成し、混合金属酸化物が精製処理およびグリーン水素システムに使用されています。層状複水酸化物市場は、成熟した添加剤基盤と環境用途でのより速い成長を組み合わせています。環境用途はまた、添加剤用途とは異なる購買パターンに従います。自治体および産業水処理プロジェクトは、材料が受け入れられる前に長期テスト期間を必要とする場合があり、単一の規制物質ではなく混合汚染物質ストリームを管理できるソリューションを必要とする場合もあります。これにより、サプライヤーの議論において技術的検証、再生計画、材料回収の役割が増大します。
ポリマー添加剤基盤は、確立された配合操作全体にわたって繰り返し需要を提供するため引き続き価値があります。ライス大学とKAISTの研究では、連続フローシステムにおいて従来の活性炭より1,000倍以上効果的にPFASを除去したCuAl-NO₃ LDHが記述されました。これにより、調達チームは複雑な水ストリームにおける材料選択のための性能証拠を得ることができます。吸着剤は、再生可能性と選択性が使い捨て吸着剤に関連する運用上の制限を低減できる環境および産業プロセスを支援します。水処理需要はまた、複数のアニオン性汚染物質を標的とするLDHの能力から恩恵を受けます。添加剤カテゴリーは、大規模なポリマー加工出力に対応するため、層状複水酸化物市場にとって不可欠なままです。規制要件が選択的除去材料の価値を高めるにつれて、全体的な用途ミックスはより広くなっています。水処理契約は、新しい材料が採用される前に、エンジニアリング会社、プラント運営者、試験機関との協力を必要とする場合があり、サプライヤーの信頼性とアクセス可能な性能データが自治体および産業顧客へのリーチにとって重要となります。添加剤サプライヤーは異なる商業環境で事業を行っており、確立された製剤との適合性が決定的となる場合があります。両方の環境に対応できる能力は、いくつかの需要パターンにわたって商業リスクを分散し、複数の用途に適用可能な研究の価値を高めることができます。
エンドユーザー産業別:
化学品セクターがリードを固める一方で多様化が拡大化学品セクターは2026年の層状複水酸化物市場の32.69%を占め、2032年までに9.67%のCAGRで成長すると予測されています。PVC安定剤システム、ポリマー酸スカベンジング、精製触媒用途がこの地位を支えており、上流の化学処理が需要の中心的な源であり続けることを反映しています。電子機器は重要な二次セクターであり、LDHベースの防食コーティングがバッテリーパックハウジングおよび回路基板ラミネートに検討されています。イオン交換機能は受動的バリアコーティングに対して優位性を提供できる可能性があり、電子機器サプライヤーがコーティング耐久性を改善する材料を求める際に層状複水酸化物市場はさらなる支援を得ます。化学品セクターの地位はまた、確立された生産および配合インフラと結びついています。加工業者は、機器や取り扱い方法に大きな変更を加えることなく導入できる材料を重視しており、これは予測可能な粒子特性と熱性能を持つLDH製品を優遇します。同時に、セクターの成長率は、需要が代替購入に限定されず、安定化、触媒処理、高付加価値コーティングにおける新しい要件も含まれることを示しています。したがって、化学顧客にサービスを提供するサプライヤーは、資格取得中に信頼性の高い生産と技術サポートを必要とします。
建設はケーブルシースにおけるハロゲンフリー難燃剤およびポリマー改質剤としてLDHを使用しています。この分野の需要は、欧州および北米における建築基準の施行と建設サイクルによって変動する可能性があります。農業はLDHを微量栄養素および農薬の徐放性担体として使用しており、査読済みの研究がその農薬の有効性と土壌中の持続性を改善する可能性を支持しています。アジアにおける化学処理と電子機器の結びつきは、電気自動車サプライチェーンが耐食性エンクロージャー材料を必要とするため特に関連性があります。これは2032年までの層状複水酸化物市場のより高成長チャネルを支援し、ポリマーおよびコーティング用途にわたって一貫したグレードを供給できる生産者を優遇します。また、材料サプライヤーと下流の配合業者との間のより緊密な結びつきを支援します。これは、用途テストが多くの場合グレードが商業的使用に達するかどうかを決定するためです。精製用途は、触媒関連需要に対して持続的な産業基盤を提供するため引き続き重要です。電子機器の拡大する役割はその基盤を置き換えるものではありませんが、エンドユーザーミックスを単一のポリマー用途セットへの依存度を低下させます。このバランスは、生産者が明確な性能要件を持つ製品に向けて技術リソースを向け、顧客資格取得を商業計画のより重要な部分にするのに役立ちます。材料サプライヤーは、繰り返し注文が発展する前に、ケーブル化合物、コーティングシステム、または産業処理における性能を実証する必要がある場合があります。これらの活動には時間がかかりますが、未分化粉末の販売よりも耐久性の高い商業関係を構築できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の層状複水酸化物市場
アジア太平洋地域は2026年の地域収益の40.52%を占め、2032年にかけて9.55%のCAGRで成長すると予測されている。中国は、ポリマー加工、触媒用途、吸着剤、および医薬品キャリアを通じて地域需要を支えている。インドは医薬品製造および医薬品グレード賦形剤への国内需要を通じて貢献している。日本と韓国は、スペシャリティケミカルおよびエレクトロニクス分野において引き続き重要な市場である。Kyowa Chemical Industry Co., Ltd.は2025年10月に次世代ノンハロゲン難燃剤であるKISUMA Xを発売した。これらの要因により、アジア太平洋地域は地域の見通しおよび高付加価値用途の開発において中心的な位置を占めている。
北米および欧州の層状複水酸化物市場
北米は水処理材料に対して技術的に高い要求水準を持環境を提供している。米国環境保護庁(EPA)によるPFAS飲料水最大汚染物質レベルの執行強化により、連続的な市営システムで稼働可能なろ過材料への需要が高まっている。カナダは石油化学処理を通じて貢献し、メキシコは製造業の成長を通じて標準グレード添加剤への需要を支えている。欧州は、ハロゲン系難燃剤に関するREACH規制、PFASの規制提案、および企業サステナビリティ報告要件によって市場が形成されている。Nabaltec AGは粘度最適化水酸化物製造ラインに3,000万ユーロを投資し、2026年第2四半期に稼働を開始、年間3万トンの生産能力を追加した。
中東・アフリカおよび南米の層状複水酸化物市場
南米、中東、およびアフリカは、層状複水酸化物市場において依然として小規模な部分を占めている。ブラジルでは農業における緩効性肥料キャリアとしての用途開発が進んでいる。サウジアラビアの石油化学分野の拡大は触媒材料への関心を支えている。南アフリカの鉱業セクターは重金属吸着剤への需要を生み出している。湾岸協力会議(GCC)の海水淡水化および廃水処理システムへの投資、層状複水酸化物(LDH)の採用を後押しする可能性がある。これらの地域では、既存の吸着剤がすでに強固な稼働実績を持つため、実証プロジェクトが必要とされる。これらの小規模市場における成長は、サプライヤーが既存材料に対する実用的な優位性を示せるかどうかにかかっている。ブラジルでは、農業用途はLDHキャリアが現地の栽培条件下で制御放出を支援できるかどうかにかかっている。中東では、石油化学および水関連プロジェクトが触媒担体や選択的吸着剤を評価する可能性があるが、プロジェクト運営者は新材料が既存システムと統合できるという証拠を求めるだろう。南アフリカの鉱業用途においても同様に、現場固有の操業条件下で重金属流を処理できる材料が求められる。実証プロジェクトは、吸着、回収、および再生の性能を既存材料と比較することで不確実性を低減できる。このため、これらの地域に参入するサプライヤーにとって技術的パートナーシップが重要となり、需要は既存吸着剤の即時大規模代替ではなく、ターゲットを絞ったプロジェクトを通じて積み上がっていく可能性が高い。
競合環境
層状複水酸化物市場は断片化しており、Kyowa Chemical IndustryとClariantがポートフォリオの幅と市場ポジションの面でサプライヤーの中に位置しています。Doobon、Shandong Repolyfine Chemical、Sakai Chemical Industry、Sasol、Saekyung Chemicalは、価格とポリマー顧客への近接性で競合する有能な生産者です。中国のサプライヤーは標準グレード粉末の価格圧力を高めています。確立された企業は、医薬品品質材料、防食製剤、電気触媒前駆体を強調することで対応しています。これらの製品は、より厳格な資格取得と性能要件のため、より高い価格を命じます。その結果、層状複水酸化物市場は価格感応度の高いバルク粉末と特殊材料に分かれています。
Clariantは中国大亜湾でCHF 1億の拡張を完了し、2番目の生産ラインが2025年11月に完全稼働しました。この拡張はe-モビリティ向けのハロゲンフリー難燃剤生産を支援し、ポリブチレンテレフタレート(PBT)用途向けのExolit OP 1242およびOP 1266グレードを追加しました。BASFは2025年11月に湛江バーブントサイトでの生産を開始し、2025年12月にスチームクラッカーを稼働させました。この統合サイトはBASFのアジア太平洋ポリマー市場への材料供給能力を強化します。Nabaltecは2025年12月に企業サステナビリティ報告指令に準拠した最初のサステナビリティレポートを発表しました。これらの動向は、設備能力、製品設計、サプライヤー文書化が層状複水酸化物市場における競争ツールになりつつあることを示しています。
電気触媒および生体医工学的デリバリーのための精密層状複水酸化物(LDH)合成における特許活動は、特に日本と韓国で増加しています。企業は、医薬品グレードの経路がより明確に定義される前に知的財産保護を求めています。規制コンプライアンスはまた、スコープ3報告義務を持つ多国籍ポリマー加工業者のサプライヤー選定において要因となっています。大規模な検証済み合成文書化と医薬品グレードLDHの薬局方整合を組み合わせた単一のサプライヤーは特定されていません。これにより、医薬品製造品質管理基準(GMP)準拠の開発・製造要件を満たすことができる生産者に機会が生まれます。層状複水酸化物市場は競争が続いていますが、技術的専門化により標準粉末価格への直接的な露出を低減できます。サプライヤーの競争上の地位はまた、バッチ間で一貫した材料特性を提供する能力に依存しており、これは粒子特性や純度の変動が最終製品に影響を与える可能性がある医薬品、コーティング、触媒用途において特に重要です。標準ポリマー用途にサービスを提供する企業は、性能が類似している場合に顧客がより直接的に価格を比較できるため、異なる課題に直面しています。これが中国国内生産者からの従来の粉末への価格圧力を説明しています。大企業は、用途開発を支援し、特定の安全性、耐久性、または処理要件に合わせた製品を提供することで対応できます。アジア太平洋での設備能力追加は顧客アクセスを改善できますが、それだけでは特殊グレードにおける優位性を確立しません。製品文書化、試験データ、規制要件を満たす能力も同様に重要となり得ます。
層状複水酸化物産業リーダー
-
Kyowa Chemical Industry Co., Ltd.
-
CLARIANT
-
DOOBON
-
SAKAI CHEMICAL INDUSTRY CO.,LTD.
-
Kisuma Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
層状複水酸化物市場 このレポートでカバーされる企業
- BASF
- CLARIANT
- DOOBON
- Dow
- Kisuma Chemicals
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- Nippon Chemical Industrial CO., LTD.
- Saekyung Chemical Co.,Limited
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Sasol
- Shandong Repolyfine Chemical Co., Ltd.
- Sinwon Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- TODA KOGYO CORP.
最近の産業開発事情 層状複水酸化物市場
- 2026年6月:Clariantは中国大亜湾での設備能力拡張(CHF 1億)を完了しました。2番目の生産ラインは2025年11月に完全稼働し、アジア太平洋のe-モビリティ市場向けに層状複水酸化物ベースのExolitラインを含むハロゲンフリー難燃剤の生産量を増加させました。この拡張はまた、電気自動車部品のPBT用途向けに設計された2つの新しいExolit OPグレード、OP 1242およびOP 1266を追加しました。
- 2025年11月:BASFは湛江バーブントサイトでの生産を開始しました。2019年から2028年にかけての総設備投資額87億ユーロを代表するこの施設は、2025年11月に最初の製品を製造し、2025年12月にスチームクラッカーを稼働させ、アジア太平洋ポリマー市場への低コスト層状複水酸化物前駆体サプライヤーとしてのBASFの地位を強化しました。
世界の層状複水酸化物市場レポートの範囲
層状複水酸化物(LDH)は、正に帯電した金属水酸化物シートと層間空間における交換可能なアニオンで構成される二次元(2D)アニオン性粘土材料です。これらの材料はブルーサイト様層で構成されており、二価および三価の金属カチオンが構造化された格子に配置され、層間に存在するアニオンと水分子によってバランスされる味の正電荷を生み出しています。
層状複水酸化物市場は、グレード、タイプ、形態、用途、エンドユーザー産業、地域別にセグメント化されています。グレード別では、市場はプラスチックグレード、ゴムグレード、医薬品グレード、その他のグレードにセグメント化されています。タイプ別では、市場はMg-Al LDH、Zn-Al LDH、Ca-Al LDH、その他のLDHタイプにセグメント化されています。形態別では、市場は粉末形態、顆粒形態、液体形態にセグメント化されています。用途別では、市場は添加剤、触媒および触媒前駆体、吸収剤、水処理、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は化学品、電子機器、建設、農業、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国における層状複水酸化物の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プラスチックグレード |
| ゴムグレード |
| 医薬品グレード |
| その他のグレード |
| Mg-Al LDH |
| Zn-Al LDH |
| Ca-Al LDH |
| その他のLDHタイプ |
| 粉末形態 |
| 顆粒形態 |
| 液体形態 |
| 添加剤 |
| 触媒および触媒前駆体 |
| 吸収剤 |
| 水処理 |
| その他の用途 |
| 化学品 |
| 電子機器 |
| 建設 |
| 農業 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | プラスチックグレード | |
| ゴムグレード | ||
| 医薬品グレード | ||
| その他のグレード | ||
| タイプ別 | Mg-Al LDH | |
| Zn-Al LDH | ||
| Ca-Al LDH | ||
| その他のLDHタイプ | ||
| 形態別 | 粉末形態 | |
| 顆粒形態 | ||
| 液体形態 | ||
| 用途別 | 添加剤 | |
| 触媒および触媒前駆体 | ||
| 吸収剤 | ||
| 水処理 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 化学品 | |
| 電子機器 | ||
| 建設 | ||
| 農業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
層状複水酸化物市場の現在の市場規模は?
層状複水酸化物市場規模は2026年に0.90 ビリオン 米ドルと評価され、2027年の0.97 ビリオン 米ドルから2032年には1.46 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.41%で成長すると推定されています。
水処理がLDHサプライヤーにとって重要な理由は?
水処理は2032年までに9.53%のCAGRで最も速く成長している用途であり、PFASおよび重金属除去ニーズによって支えられています。
最大のシェアを持つLDH化学はどれですか?
Mg-Al LDHは2026年の収益の44.45%でタイプ需要をリードし、2032年までに9.31%のCAGRで成長すると予測されています。
最大の需要基盤を持つ地域はどこですか?
アジア太平洋は2026年の収益の40.52%でリードし、2032年までに9.55%の最高地域成長率を記録しています。