
Marktgröße und Marktanteile für Layered Double Hydroxide
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.97 Milliarden US-Dollar |
| Marktgröße (2032) | 1.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.41 % |
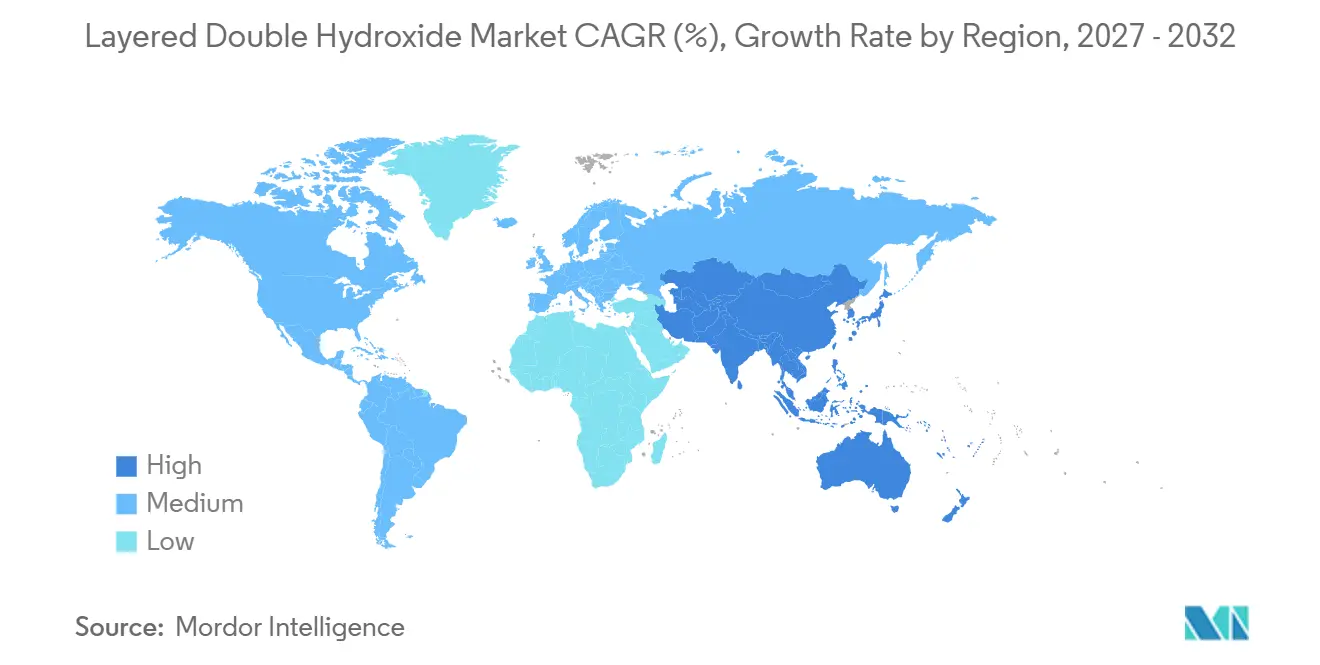
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
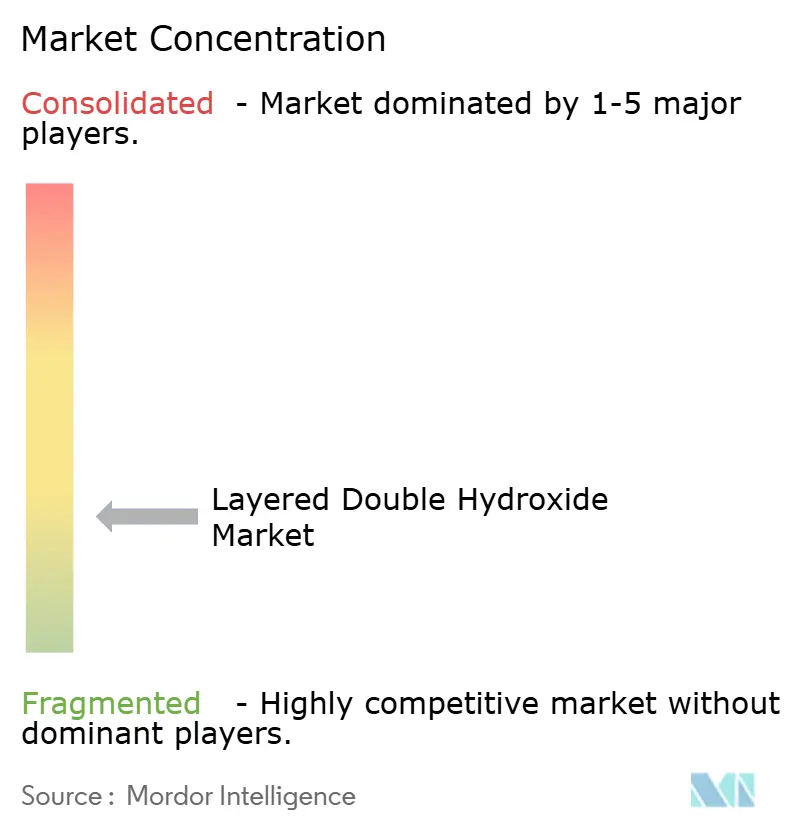
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Layered Double Hydroxide von Mordor Intelligence
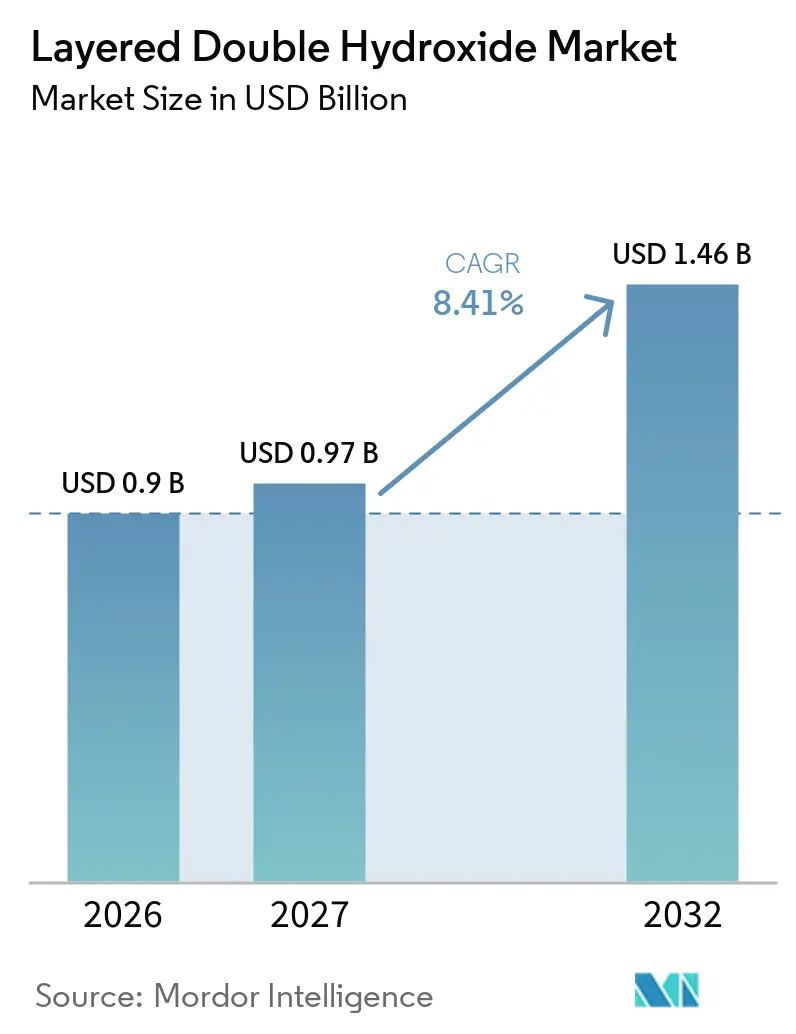
Die Marktgröße für Layered Double Hydroxide wurde im Jahr 2026 auf 0,90 Milliarden USD geschätzt und wird voraussichtlich von 0,97 Milliarden USD im Jahr 2027 auf 1,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,41 % während des Prognosezeitraums (2027–2032). Der Markt für Layered Double Hydroxide expandiert über seine etablierte Rolle bei der Säureneutralisation hinaus in Richtung Anwendungen in der Umweltkonformität, der Polymersicherheit und der Wirkstofffreisetzung. Die Nachfrage wird durch strengere Kontrollen persistenter Schadstoffe, den Wandel hin zu halogenfreien Materialien und wachsende Aktivitäten in der regenerativen Medizin angetrieben. Der Markt steht jedoch unter Kostendruck, da die Hochreinheitsproduktion kontrollierte Bedingungen und veredelte Einsatzstoffe erfordert. Lieferanten reagieren darauf, indem sie pharmazeutische, korrosionsschutz- und elektrokatalysebezogene Qualitätsstufen gegenüber Standardpulvern priorisieren und die Chance von Hochmengenwerkstoffen hin zu Spezialprodukten mit strengeren technischen und regulatorischen Anforderungen verlagern.
Wichtigste Erkenntnisse des Berichts
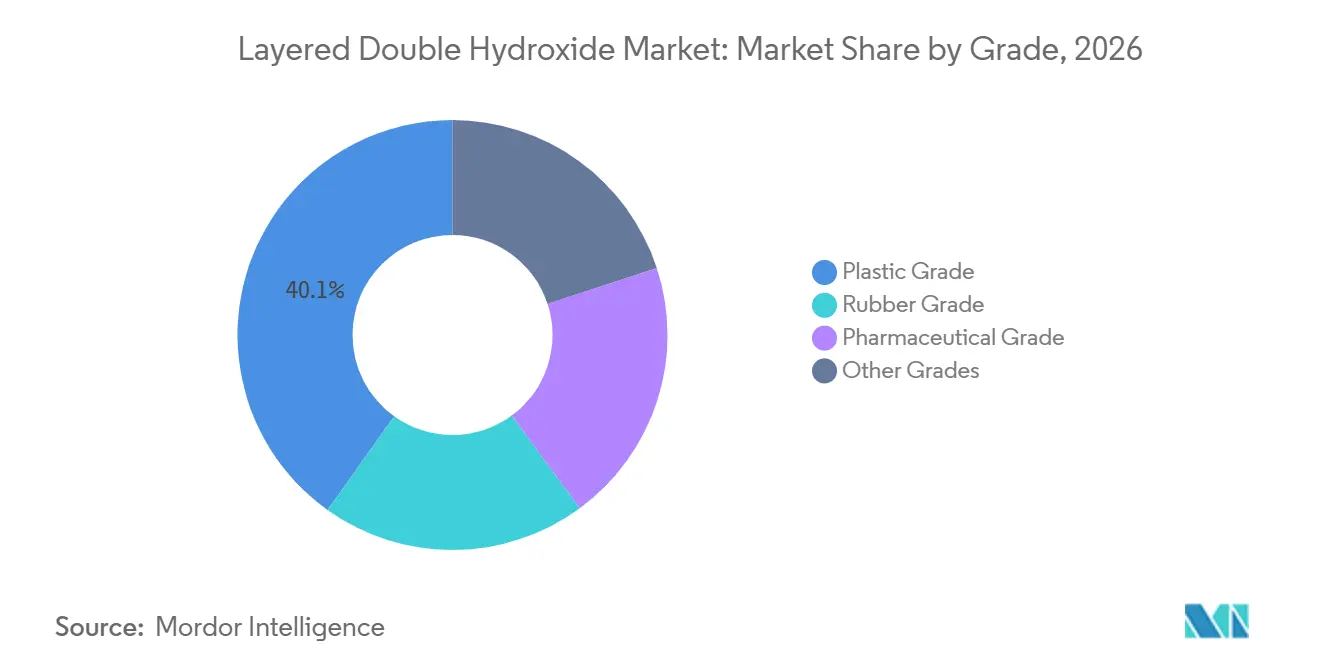
- Nach Qualitätsstufe hielt die Kunststoffqualität im Jahr 2026 einen Marktanteil von 40,12 % am Markt für Layered Double Hydroxide, während die pharmazeutische Qualitätsstufe bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen wird.
- Nach Typ entfiel auf Mg-Al LDH im Jahr 2026 ein Marktanteil von 44,45 % am Markt für Layered Double Hydroxide, und es wird erwartet, dass dieser bis 2032 mit einer CAGR von 9,31 % expandiert.
- Nach Form repräsentierte die Pulverform im Jahr 2026 68,14 % des Umsatzes, während für die Flüssigform bis 2032 eine CAGR von 8,96 % prognostiziert wird.
- Nach Anwendung entfielen auf Additive im Jahr 2026 31,83 % des Umsatzes, während die Wasseraufbereitung bis 2032 voraussichtlich mit einer CAGR von 9,53 % wachsen wird.
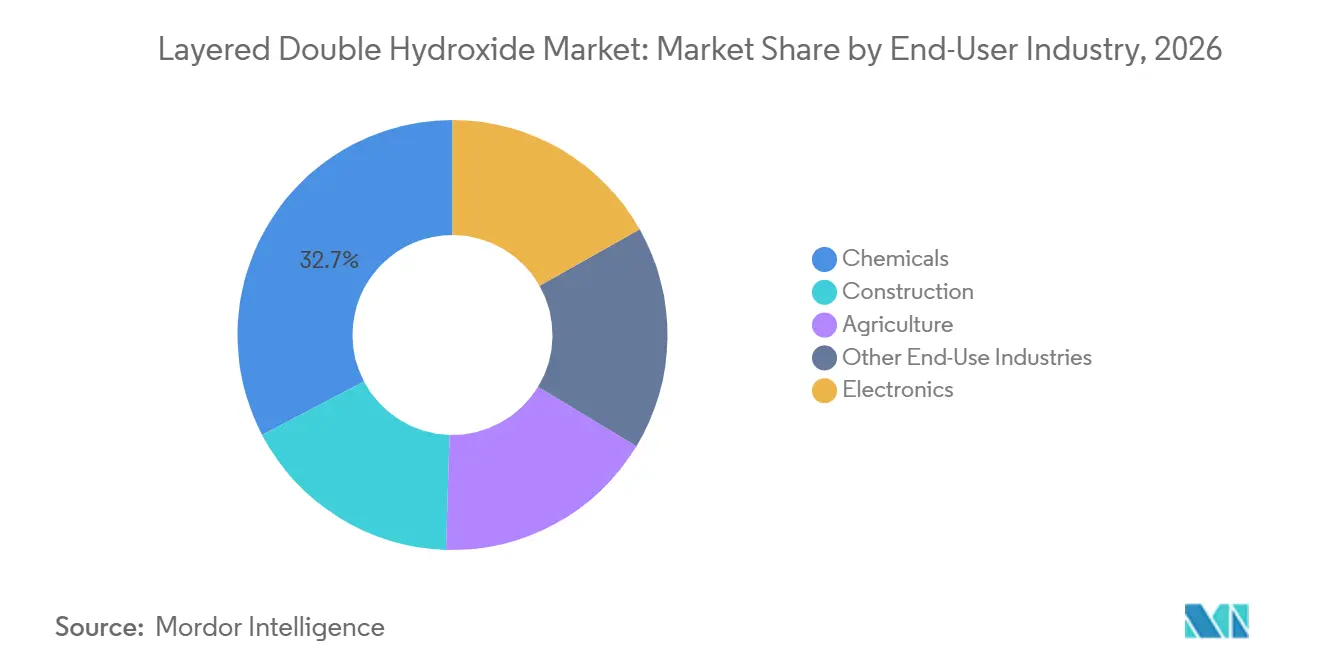
- Nach Endverbraucherbranche entfiel auf Chemikalien im Jahr 2026 ein Umsatzanteil von 32,69 %, und es wird erwartet, dass dieser bis 2032 mit einer CAGR von 9,67 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 40,52 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,55 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Anwendungen in der Wasser- und Abwasseraufbereitung | +2.0% | Global, mit Schwerpunkt in Nordamerika, Europa, China, Indien und ASEAN | Mittelfristig (2–4 Jahre) |
| Nachfrage nach halogenfreien Polymerstabilisatoren und Flammschutzmitteln | +1.8% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum durch Exportkonformität | Kurzfristig (≤ 2 Jahre) |
| Wachstum in pharmazeutischen und biomedizinischen Formulierungen | +1.5% | Global, angeführt von Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Einführung abstimmbarer Katalysatoren und Katalysatorträger | +1.2% | Global, angeführt von China und Deutschland | Langfristig (≥ 4 Jahre) |
| Anforderungen zur Sanierung von PFAS und Mikroplastik | +1.0% | Nordamerika und EU als Hauptmärkte; Ausweitung auf den Asien-Pazifik-Raum im Zuge der regulatorischen Angleichung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Anwendungen in der Wasser- und Abwasseraufbereitung
Kommunale und industrielle Nutzer, die Adsorptionsmittel zur Entfernung mehrerer Schadstoffarten suchen, treiben die Nachfrage im Markt für Layered Double Hydroxide an. Eine Studie aus dem Jahr 2025 berichtete, dass ein Kupfer-Aluminium-LDH mit Nitratzwischenschichtung eine Perfluoroctansäure (PFOA)-Adsorption von 1.702 mg/g bei neutralem pH-Wert und Raumtemperatur erzielte. Das Material absolvierte außerdem 6 Zyklen aus Aufnahme, Zerstörung und Regeneration ohne nennenswerten Kapazitätsverlust[1]. ZnAl- und MgAl-LDHs haben in Abwasseranwendungen auch eine Affinität für Schwermetalloxyanionen, einschließlich Chromat und Arsenat, gezeigt. Diese Eigenschaften erweitern den Anwendungsbereich des Marktes für Layered Double Hydroxide über die Sanierung von per- und polyfluorierten Alkylsubstanzen (PFAS) hinaus auf die Abwasserbehandlung im Bergbau, in der Halbleiterfertigung und in der Textilindustrie. Die Anforderungen zur Sanierung von PFAS und Mikroplastik erhöhen den Bedarf an Materialien, die unter unterschiedlichen Wasserbedingungen leistungsfähig sind.
Nachfrage nach halogenfreien Polymerstabilisatoren und Flammschutzmitteln
Der Markt für Layered Double Hydroxide gewinnt an Bedeutung, da Polymerverarbeiter halogenierte Systeme durch Alternativen ersetzen, die die Flammbeständigkeit verbessern und die Rauchtoxizität reduzieren. Eine Studie aus dem Jahr 2025 ergab, dass ein 15 Gew.-% phytatinterkaliertes MgAl-LDH in Polypropylen eine UL-94 V-1-Bewertung erzielte. Dieselbe Formulierung reduzierte die Spitzenrauchentwicklung um 41,2 % und die Spitzenfreisetzung von Kohlenmonoxid um 35,3 %. Separate Arbeiten aus dem Jahr 2025 zeigten, dass mit Phytinsäure und Polyethylenimin (PEI) modifiziertes Ca-Al-LDH den Intumeszenzschutz in Biokunststoffverbundwerkstoffen aus Polymilchsäure (PLA) verbessern kann. Dies unterstützt den Markt für Layered Double Hydroxide, in dem Verpackungs- und Bauvorschriften weniger gefährliche Materialien bevorzugen. Das Ergebnis ist eine breitere Rolle für LDHs in Kunststoffen, die sowohl Wärmestabilität als auch Brandschutz erfordern.
Wachstum in pharmazeutischen und biomedizinischen Formulierungen
Der Markt für Layered Double Hydroxide expandiert in pharmazeutische Produkte, da LDHs pH-Reaktionsfähigkeit mit Anionenaustausch verbinden. Hydrotalkit hat eine etablierte Rolle als Antazidum-Hilfsstoff, während neuere Arbeiten sich auf die kontrollierte Wirkstofffreisetzung konzentrieren. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb ein mit Doxorubicin beladenes CuAl-LDH mit nahezu vollständiger Wirkstoffeinkapselung und pH-gesteuerter Freisetzung. Die Übersichtsarbeit beschrieb auch eine LDH-basierte orale Insulinverabreichung, die in murinen Modellen über 12 Stunden hypoglykämische Wirkungen aufrechterhielt. Forschungen zur Knochenreparatur, Wundheilung und Nervenregeneration unterstreichen ferner die Bedeutung der kontrollierten Ionenfreisetzung und des Materialgedächtniseffekts. Hersteller mit validierten, pharmakopöekonformen Prozessen können einen Vorteil haben, da eine konforme Fertigung schwer schnell zu etablieren ist.
Einführung abstimmbarer Katalysatoren und Katalysatorträger
Katalysatoren mit kontrollierter Aktivstellendichte und Metalldispersion stellen einen zusätzlichen Wachstumspfad für den Markt für Layered Double Hydroxide dar. LDH-abgeleitete gemischte Metalloxide sind vielversprechende Träger für Anwendungen in der Sauerstoffentwicklung, der Kohlendioxidreduktion, der selektiven Hydrierung und der Synthesegasumwandlung. Eine Studie aus dem Jahr 2025 berichtete über die Synthese von NiFe-LDH bei Raumtemperatur und Atmosphärendruck für die Anionenaustauschermembran-Elektrolyse. Das Material erzielte 1 A/cm² bei 1,69 V in einem Vollzellen-Elektrolyseur. Dies könnte die Abhängigkeit von Hochdruck-Hydrothermalsyntheserouten verringern und dem Markt für Layered Double Hydroxide einen Einstiegspunkt in die Ausrüstung für grünen Wasserstoff über seine traditionellen Polymer- und Wasseraufbereitungsanwendungen hinaus verschaffen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Synthese-, Reinigungs- und Skalierungskosten | -1.2% | Global, mit stärkerem Druck in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch etablierte Adsorptionsmittel und Katalysatorträger | -0.8% | Global, mit stärkerem Druck in preissensiblen Märkten im Asien-Pazifik-Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Risiken bei der Pulverrückgewinnung, Regeneration und Metallauslaugung | -0.5% | Wasseraufbereitungs- und landwirtschaftliche Endanwendungen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Synthese-, Reinigungs- und Skalierungskosten
Der Markt für Layered Double Hydroxide wird durch die Kosten eingeschränkt, die mit der Kontrolle von Temperatur, pH-Wert und Reagenzreinheit bei der Cofällung und der hydrothermalen Synthese verbunden sind. Diese Anforderungen erhöhen den Kapitalaufwand pro Tonne im Vergleich zu Calciumcarbonat und Standard-Aluminiumtrihydrat. Eine Studie aus dem Jahr 2025 untersuchte lösungsmittelfreie mechanochemische und Salzschmelzrouten, die die Produktionskosten senken könnten. Morphologiekontrolle und Chargenreproduzierbarkeitim kommerziellen Maßstab bleiben jedoch ungelöst[2]. Nabaltec AG berichtete, dass ihr EBIT im Jahr 2025 um 31,8 % auf 15,2 Millionen EUR (ca. 17,04 Millionen USD) bei einem Umsatz von 197,0 Millionen EUR (ca. 220,88 Millionen USD) gesunken ist, wobei Rohstoff- und Energiekosten als Margenbelastungen genannt wurden. Dieser Druck ist bei Hochreinheitsprodukten, die in pharmazeutischen und fortschrittlichen Beschichtungsanwendungen eingesetzt werden, ausgeprägter.
Wettbewerb durch etablierte Adsorptionsmittel und Katalysatorträger
Der Markt für Layered Double Hydroxide steht im Wettbewerb mit Zeolithen, Aktivkohle und Siliziumdioxid-Aluminiumoxid-Katalysatoren, die über etablierte Produktionsnetzwerke und vertraute Betriebspraktiken verfügen. Die meisten industriellen Abwasseranlagen verfügen bereits über Aktivkohle-Regenerierungssysteme, was die Wechselkosten erhöht, selbst wenn Layered Double Hydroxides (LDHs) eine höhere Adsorptionskapazität pro Gewichtseinheit bieten. Lieferanten müssen daher klare Leistungsvorteile nachweisen, anstatt allein über den Preis zu konkurrieren. Pulverrückgewinnung, Regeneration und Metallauslaugung erfordern ebenfalls eine sorgfältige Handhabung in der Wasseraufbereitung und in landwirtschaftlichen Anwendungen. Die kurzfristige Einführung wird davon abhängen, ob Vorschriften bestehende Materialien für bestimmte Schadstoffe oder Betriebsbedingungen als unzureichend einstufen. Dies macht verifizierte Feldleistung entscheidend für die Expansion des Marktes für Layered Double Hydroxide.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Pharmazeutische Qualitätsstufe gewinnt auf industrieller Basis an BodenDie Kunststoffqualitätsstufe entfiel im Jahr 2026 auf 40,12 % des Qualitätsstufenumsatzes, unterstützt durch ihre Verwendung als Wärmestabilisator und Säurefänger in Polyvinylchlorid (PVC) sowie als flammhemmendes Additiv in Polyolefinverbindungen. Die Gummiqualitätsstufe hielt die zweitgrößte Position, da LDHs saure Katalysatorrückstände neutralisieren und die thermische Stabilität in Automobil- und Industriegummiprodukten verbessern können. Die pharmazeutische Qualitätsstufe wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,12 % wachsen, angetrieben durch kommerzielles Interesse an Wirkstofffreisetzungsplattformen und Formulierungen mit kontrollierter Freisetzung von Hilfsstoffen. Der Markt für Layered Double Hydroxide stützt sich weiterhin auf industrielle Qualitätsstufen für die Skalierung, während pharmazeutische Anwendungen einen höherwertigen Wachstumspfad darstellen. Die Kunststoffqualitätsstufe ist eng mit den betrieblichen Anforderungen von PVC- und Polyolefinverarbeitern verbunden, die Materialien benötigen, die Säuregehalt, Wärmeeinwirkung und Produktstabilität beim Compoundieren bewältigen können. Gummianwendungen stellen eine weitere etablierte Nachfragequelle dar, da thermische Beständigkeit für Automobil- und Industriekomponenten wichtig ist.
Die pharmazeutische Nachfrage folgt einem anderen Kaufprozess, mit stärkerem Schwerpunkt auf Dokumentation und kontrollierter Leistung. Diese unterschiedlichen Anforderungen begrenzen die direkte Substitution zwischen Qualitätsstufen und geben Lieferanten Anlass, ein breites Portfolio an Produktions- und Qualitätsstandards zu pflegen, anstatt sich auf einen einzigen Materialtyp zu verlassen. Eine Übersichtsarbeit aus dem Jahr 2025 dokumentierte eine nahezu vollständige Einkapselung von Doxorubicin in LDH-Nanokompositen und eine anhaltende, pH-gesteuerte Freisetzung, was die Entwicklungsarbeit mit Auftragsforschungs- und Fertigungsorganisationen unterstützt. Lebensmittelzusatzstoffe und landwirtschaftliche Formulierungen bleiben kleinere Teile des Portfolios, gewinnen jedoch als Bodenverbesserungsmittel und Träger mit verzögerter Freisetzung an Aufmerksamkeit. Hersteller, die in validierte pharmazeutische Anlagen investieren, könnten weniger Konkurrenz von Neueinsteigern erfahren, da die Qualifizierung erhebliche Kapitalinvestitionen und Prozessdokumentation erfordert. Dies spiegelt die Verlagerung des Marktes für Layered Double Hydroxide hin zu Anwendungen wider, bei denen Qualitätssysteme ebenso wichtig sind wie die Materialleistung. Der Unterschied zwischen industriellen und pharmazeutischen Anforderungen kann Investitionsentscheidungen prägen. Industrielle Qualitätsstufen erfordern eine effiziente Produktion und eine zuverlässige Versorgung für Hochleistungskunden, während pharmazeutische Qualitätsstufen eine strengere Kontrolle über Rohstoffe, Verarbeitung und Dokumentation vor der Abnahme erfordern. Die schnellere Wachstumsaussicht für pharmazeutische Materialien macht diese Investition trotz der zusätzlichen Kosten relevant und unterstützt einen Portfolioansatz, bei dem die etablierte industrielle Nachfrage die Entwicklung von Fähigkeiten für speziellere Qualitätsstufen finanziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
Die Dominanz von Mg-Al LDH verdeckt aufkommende HeterogenitätMg-Al LDH hielt im Jahr 2026 44,45 % des Typumsatzes und war damit die größte Typkategorie. Seine Position spiegelt die Verfügbarkeit von Magnesium- und Aluminiumsalzvorläufern, etablierte Synthesemethoden und die Fähigkeit wider, eine breite Palette von interkalierten Anionen aufzunehmen. Mg-Al LDH wird bis 2032 voraussichtlich auch mit einer CAGR von 9,31 % wachsen. Die Kombination aus Marktanteil und Wachstum zeigt, dass diese etablierte Chemie noch Raum zur Expansion hat, unterstützt durch Verwendungen in Polymeren, der Wasseraufbereitung und Allzweckadditiven. Mg-Al LDH profitiert von einer langen Verwendungsgeschichte in Polymersystemen und von Herstellungsverfahren, die Lieferanten vertraut sind. Seine breite Anwendbarkeit bietet Käufern ein Material mit bekanntem Verarbeitungsverhalten über mehrere Verwendungszwecke hinweg, was den Qualifizierungsaufwand im Vergleich zu weniger etablierten Zusammensetzungen reduziert. Der Typ bleibt auch dort relevant, wo Lieferanten eine skalierbare Cofällungssynthese und eine zuverlässige Rohstoffverfügbarkeit benötigen. Sein anhaltendes Wachstum deutet darauf hin, dass eine weit verbreitete Nutzung seine Fähigkeit, in neuen Anwendungen Fuß zu fassen, nicht eingeschränkt hat, und die etablierte Basis bietet Herstellern eine Plattform zur Einführung verwandter, höherwertiger Qualitätsstufen.
Zn-Al LDH gewinnt bei der PFAS- und Schwermetallentfernung an Aufmerksamkeit, da seine Oberflächenladungsdichte und zugängliche Zwischenschichtstellen die Adsorptionskinetik verbessern können. Eine Studie aus dem Jahr 2025 berichtete über eine stärkere Adsorptionskinetik für Perfluoroctansäure (PFOA) bei Zn-Al LDH als bei Mg-Al-Qualitätsstufen. Ca-Al LDH wird in flammhemmenden Biokunststoffen eingesetzt; im Jahr 2025 veröffentlichte Forschungsergebnisse erzielten eine UL-94 V-0-Bewertung in Polymilchsäure (PLA)-Verbundwerkstoffen unter Verwendung von Ca-Al LDH mit einem auf 9,10-Dihydro-9-oxa-10-phosphaphenanthren-10-oxid (DOPO) basierenden Polyamid. Ternäre MgAlLa- und NiFe-Materialien entstehen in der Elektrokatalyse und in Korrosionsschutzbeschichtungen, obwohl ihre Produktion noch gering ist. Die Qualifizierung dieser alternativen Typen für definierte Anwendungen kann den Markt für Layered Double Hydroxide diversifizieren, ohne die Rolle von Mg-Al LDH zu schwächen. Die aufkommende Vielfalt bei LDH-Typen beeinflusst auch die Produktionsplanung. Lieferanten müssen entscheiden, ob sie sich auf Qualitätsstufen mit hohem Ausstoß konzentrieren oder in kleinere Chargen investieren, die für spezifische technische Funktionen ausgelegt sind. Letzterer Ansatz kann mehr Kundentests und eine engere Koordination mit Endnutzern erfordern, kann aber auch den direkten Preiswettbewerb einschränken, wenn ein Material einen definierten Leistungsvorteil bietet. Die Wahl des Typs ist daher zunehmend sowohl mit der Geschäftsstrategie als auch mit der Chemie verknüpft.
Nach Form:
Pulver dominiert, Flüssigformulierungen gewinnen MarktanteileDie Pulverform entfiel im Jahr 2026 auf 68,14 % des Marktes für Layered Double Hydroxide. Ihre dominante Position spiegelt die Kompatibilität mit Trockenmisch- und Compoundiervorgängen in der Polymerverarbeitung wider. Viele installierte Polymerlinien sind für die Pulverdosierung ausgelegt, was die weitere Nutzung im Prognosezeitraum unterstützt. Die Flüssigform wird bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen, angetrieben durch ihre Relevanz für pharmazeutische Suspensionen, Papierbeschichtungen und In-situ-Wasseraufbereitungssysteme. Käufer, die flüssige Materialien wählen, können einen separaten Dispergierungsschritt vermeiden, was dem Markt für Layered Double Hydroxide zugute kommt. Pulver behält seine Rolle, da es den betrieblichen Anforderungen großer Polymerverarbeitungsanlagen entspricht, die Materialien benötigen, die mit bestehenden Lager-, Handhabungs- und Dosiersystemen kompatibel sind. Flüssigformulierungen bieten einen anderen Vorteil, wenn die Dispergierungszeit den Durchsatz beeinflusst oder wenn das Material in einen Behandlungsstrom eingebracht werden muss. Das schnellere prognostizierte Wachstum bei Flüssigkeiten zeigt, dass Kunden in diesen Bereichen Prozesskomfort und -kontrolle suchen. Dies deutet nicht darauf hin, dass die Pulvernachfrage zurückgehen wird, macht aber das Formulierungsdesign wichtiger für den Umsatzmix.
Eine Studie aus dem Jahr 2025 ergab, dass die In-situ-Bildung von Zn/Al LDH vorgeformte Ex-situ-Materialien bei der Entfernung von Perfluoroctansäure (PFOA) übertraf, was das Interesse an flüssigen Vorläuferformulierungen für die Vor-Ort-Synthese unterstützt. Die Granulatform bleibt für die Festbett-Wasseraufbereitung und Katalyse relevant, wo sie mechanische Festigkeit bietet und den Wert pro Tonne im Vergleich zu Standardpulver verbessern kann. Pharmazeutische Käufer benötigen auch Suspensionen mit kontrollierter Partikelgröße für die Wirkstoffeinkapselung, wodurch schrittweise eine Premium-Flüssigkategorie innerhalb des Marktes für Layered Double Hydroxide entsteht. Die Formwahl beeinflusst Lagerung, Transport, Dosierung und Materialvorbereitungszeit. Käufer berücksichtigen diese praktischen Überlegungen neben Adsorptionskapazität, thermischem Verhalten und anderen technischen Eigenschaften. Infolgedessen können Lieferanten Verpackungs- und Formulierungsentwicklung nutzen, um Kundenanforderungen zu erfüllen, ohne die zugrunde liegende LDH-Chemie zu ändern, was die Differenzierung unterstützt, wo grundlegende Pulverqualitätsstufen sonst schwer zu unterscheiden sind. Die wachsende Flüssigkategorie zeigt, wie Prozesskomfort kommerziell bedeutsam werden kann.
Nach Anwendung:
Das steigende Gewicht der Wasseraufbereitung gestaltet das Portfolio umAdditive entfielen im Jahr 2026 auf 31,83 % des Segmentumsatzes. Diese Kategorie umfasst Säurefänger, Wärmestabilisatoren, UV-Absorber und flammhemmende Co-Additive, die in Kunststoffen, Gummi und Beschichtungen verwendet werden. Die Wasseraufbereitung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,53 % expandieren. Ihr Wachstum ist mit strengeren Vorschriften für PFAS- und Schwermetalleinleitungen verbunden. Katalysatoren und Katalysatorvorläufer bilden die zweitgrößte Anwendungsgruppe, wobei gemischte Metalloxide in der Raffinerieaufbereitung und in Systemen für grünen Wasserstoff eingesetzt werden. Der Markt für Layered Double Hydroxide kombiniert eine ausgereifte Additivbasis mit schnellerem Wachstum in Umweltanwendungen. Umweltanwendungen folgen auch anderen Kaufmustern als Additivverwendungen. Kommunale und industrielle Wasserprojekte können vor der Akzeptanz eines Materials ausgedehnte Testphasen erfordern und können auch Lösungen erfordern, die gemischte Schadstoffströme statt einer einzigen regulierten Substanz bewältigen können. Dies erhöht die Rolle der technischen Validierung, der Regenerationspläne und der Materialrückgewinnung in Lieferantengesprächen.
Die Polymerzusatzbasis bleibt wertvoll, da sie eine wiederkehrende Nachfrage über etablierte Compoundiervorgänge hinweg bietet. Forschungen der Rice University und des KAIST beschrieben CuAl-NO₃-LDH, das PFAS in Durchflusssystemen mehr als 1.000-mal effektiver entfernte als herkömmliche Aktivkohle. Dies gibt Beschaffungsteams Leistungsnachweise für die Materialauswahl in komplexen Wasserströmen. Adsorptionsmittel unterstützen Umwelt- und Industrieprozesse, bei denen Regenerierbarkeit und Selektivität betriebliche Einschränkungen im Zusammenhang mit Einweg-Sorptionsmitteln reduzieren können. Die Nachfrage nach Wasseraufbereitung profitiert auch von der Fähigkeit der LDHs, mehrere anionische Schadstoffe anzusprechen. Die Additivkategorie bleibt für den Markt für Layered Double Hydroxide unverzichtbar, da sie einen großen Polymerverarbeitungsausstoß bedient. Der gesamte Anwendungsmix wird breiter, da regulatorische Anforderungen den Wert selektiver Entfernungsmaterialien erhöhen. Wasseraufbereitungsverträge können eine Zusammenarbeit mit Ingenieurbüros, Anlagenbetreibern und Prüforganisationen erfordern, bevor ein neues Material eingeführt wird, was die Glaubwürdigkeit des Lieferanten und zugängliche Leistungsdaten wichtig für die Erreichung kommunaler und industrieller Kunden macht. Additivlieferanten agieren in einem anderen kommerziellen Umfeld, in dem die Kompatibilität mit etablierten Formulierungen entscheidend sein kann. Die Fähigkeit, beide Bereiche zu bedienen, kann das kommerzielle Risiko über mehrere Nachfragemuster verteilen und den Wert von Forschung steigern, die auf mehrere Anwendungen anwendbar ist.
Nach Endverbraucherbranche:
Der Chemiesektor festigt seine Führungsposition, während die Diversifizierung zunimmtDer Chemiesektor entfiel im Jahr 2026 auf 32,69 % des Marktes für Layered Double Hydroxide und wird bis 2032 voraussichtlich mit einer CAGR von 9,67 % wachsen. PVC-Stabilisatorsysteme, Polymersäureneutralisation und Raffinerieanwendungen für Katalysatoren unterstützen diese Position und spiegeln wider, dass die vorgelagerte chemische Verarbeitung eine zentrale Nachfragequelle bleibt. Elektronik ist ein wichtiger Sekundärsektor, da LDH-basierte Korrosionsschutzbeschichtungen für Batteriegehäuse und Leiterplattenlaminate in Betracht gezogen werden. Die Ionenaustauschfunktion kann Vorteile gegenüber passiven Barrierebeschichtungen bieten, und der Markt für Layered Double Hydroxide erhält weiteren Auftrieb, wenn Elektronikhersteller Materialien suchen, die die Beschichtungshaltbarkeit verbessern. Die Position des Chemiesektors ist auch mit der etablierten Produktions- und Compoundierinfrastruktur verbunden. Verarbeiter schätzen Materialien, die ohne wesentliche Änderungen an Ausrüstung oder Handhabungsmethoden eingeführt werden können, was LDH-Produkte mit vorhersehbaren Partikeleigenschaften und thermischer Leistung begünstigt. Gleichzeitig zeigt die Wachstumsrate des Sektors, dass die Nachfrage nicht auf Ersatzkäufe beschränkt ist, sondern auch neue Anforderungen in der Stabilisierung, der katalytischen Verarbeitung und höherwertigen Beschichtungen umfasst. Lieferanten, die chemische Kunden bedienen, benötigen daher eine zuverlässige Produktion und technische Unterstützung während der Qualifizierung.
Das Bauwesen verwendet LDHs als halogenfreie Flammschutzmittel und Polymermodifikatoren in Kabelummantelungen. Die Nachfrage in diesem Bereich kann mit der Durchsetzung von Bauvorschriften und Bauzyklen in Europa und Nordamerika variieren. Die Landwirtschaft verwendet LDHs als Träger mit verzögerter Freisetzung für Mikronährstoffe und Pestizide, und von Fachleuten begutachtete Arbeiten haben ihr Potenzial zur Verbesserung der agrochemischen Wirksamkeit und Persistenz im Boden unterstützt. Die Verbindung zwischen chemischer Verarbeitung und Elektronik in Asien ist besonders relevant, da Lieferketten für Elektrofahrzeuge korrosionsbeständige Gehäusematerialien benötigen. Dies unterstützt einen höherwachsenden Kanal für den Markt für Layered Double Hydroxide bis 2032 und begünstigt Hersteller, die konsistente Qualitätsstufen für Polymer- und Beschichtungsanwendungen liefern können. Es unterstützt auch engere Verbindungen zwischen Materiallieferanten und nachgelagerten Compoundierern, da Anwendungstests oft darüber entscheiden, ob eine Qualitätsstufe zur kommerziellen Nutzung gelangt. Raffinerienanwendungen bleiben wichtig, da sie eine nachhaltige industrielle Basis für katalysatorbezogene Nachfrage bieten. Die expandierende Rolle der Elektronik verdrängt diese Basis nicht, macht aber den Endnutzermix weniger abhängig von einem einzigen Satz von Polymeranwendungen. Dieses Gleichgewicht kann Herstellern helfen, technische Ressourcen auf Produkte mit klaren Leistungsanforderungen zu lenken und die Kundenqualifizierung zu einem wichtigeren Teil der kommerziellen Planung zu machen. Ein Materiallieferant muss möglicherweise die Leistung in Kabelverbindungen, Beschichtungssystemen oder der industriellen Verarbeitung nachweisen, bevor sich wiederkehrende Aufträge entwickeln. Diese Aktivitäten nehmen Zeit in Anspruch, können aber dauerhaftere Geschäftsbeziehungen aufbauen als der Verkauf undifferenzierter Pulver.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Layered Double Hydroxide
Asien-Pazifik hielt 2026 einen Anteil von 40,52 % am regionalen Umsatz und wird voraussichtlich bis 2032 mit einer CAGR von 9,55 % wachsen. China stützt die regionale Nachfrage durch Polymerverarbeitung, Katalysatoranwendungen, Adsorbentien und pharmazeutische Trägerstoffe. Indien trägt durch die pharmazeutische Fertigung und die lokale Nachfrage nach pharmazeutischen Hilfsstoffen bei. Japan und Südkorea bleiben wichtige Märkte für Spezialchemikalien und Elektronik. Kyowa Chemical Industry Co., Ltd. führte im Oktober 2025 KISUMA X ein, ein Flammschutzmittel der nächsten Generation ohne Halogene. Diese Faktoren positionieren Asien-Pazifik als zentral für den regionalen Ausblick und die Entwicklung höherwertiger Anwendungen.
Markt für Layered Double Hydroxide in Nordamerika und Europa
Nordamerika bietet ein technisch anspruchsvolles Umfeld für Wasseraufbereitungsmaterialien. Die Durchsetzung der EPA-Grenzwerte für PFAS im Trinkwasser erhöht die Nachfrage nach Filtrationsmaterialien, die in kontinuierlichen kommunalen Systemen eingesetzt werden können. Kanada trägt durch die petrochemische Verarbeitung bei, während Mexiko durch Fertigungswachstum die Nachfrage nach Additiven in Standardqualität unterstützt. Europa wird durch REACH-Beschränkungen für halogenierte Flammschutzmittel, Vorschläge zur Einschränkung von PFAS sowie Anforderungen an die unternehmerische Nachhaltigkeitsberichterstattung geprägt. Nabaltec AG investierte 30 Millionen EUR in eine viskositätsoptimierte Hydroxid-Produktionslinie, die im zweiten Quartal 2026 in Betrieb ging und eine jährliche Kapazität von 30.000 Tonnen hinzufügte.
Markt für Layered Double Hydroxide in Nahost/Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Marktes für Layered Double Hydroxide. Brasilien bietet einen sich entwickelnden Anwendungsfall für Träger zur Langsamfreisetzung von Düngemitteln in der Landwirtschaft. Die petrochemische Expansion Saudi-Arabiens fördert das Interesse an Katalysatormaterialien. Der Bergbausektor Südafrikas erzeugt Nachfrage nach Schwermetall-Adsorbentien. Investitionen in Entsalzungs- und Abwassersysteme des Golfkooperationsrats (GCC) könnten ebenfalls die Einführung von LDH unterstützen. Diese Regionen benötigen Demonstrationsprojekte, da etablierte Adsorbentien bereits über eine starke Betriebshistorie verfügen. Das Wachstum in diesen kleineren Märkten hängt davon ab, ob Lieferanten einen praktischen Vorteil gegenüber bestehenden Materialien nachweisen können. In Brasilien hängt die landwirtschaftliche Nutzung von der Fähigkeit eines LDH-Trägers ab, eine kontrollierte Freisetzung unter lokalen Anbaubedingungen zu unterstützen. Im Nahen Osten könnten petrochemische und Wasserprojekte Katalysatorträger und selektive Adsorbentien schätzen, aber Projektbetreiber werden nach Belegen suchen, dass neue Materialien in bestehende Systeme integriert werden können. Bergbauanwendungen in Südafrika erfordern gleichermaßen Materialien, die in der Lage sind, Schwermetallströme unter standortspezifischen Betriebsbedingungen zu behandeln. Demonstrationsprojekte können Unsicherheiten reduzieren, indem sie die Leistung von Adsorption, Rückgewinnung und Regeneration mit bereits eingesetzten Materialien vergleichen. Dies macht technische Partnerschaften für Lieferanten, die in diese Regionen eintreten, wichtig, und die Nachfrage wird sich wahrscheinlich durch gezielte Projekte aufbauen, anstatt etablierte Adsorbentien sofort in großem Maßstab zu ersetzen.
Wettbewerbslandschaft
Der Markt für Layered Double Hydroxide ist fragmentiert, wobei Kyowa Chemical Industry und Clariant zu den Lieferanten mit der größten Portfoliobreite und Marktposition gehören. Doobon, Shandong Repolyfine Chemical, Sakai Chemical Industry, Sasol und Saekyung Chemical sind leistungsfähige Hersteller, die über Preis und Nähe zu Polymerkunden konkurrieren. Chinesische Lieferanten haben den Preisdruck bei Standardqualitätspulvern erhöht. Etablierte Unternehmen reagieren darauf, indem sie pharmazeutische Qualitätsmaterialien, Korrosionsschutzformulierungen und Elektrokatalysatorvorläufer in den Vordergrund stellen. Diese Produkte erzielen aufgrund strengerer Qualifizierungs- und Leistungsanforderungen höhere Preise. Infolgedessen ist der Markt für Layered Double Hydroxide zwischen preissensiblen Massenpulvern und Spezialmaterialien aufgeteilt.
Clariant schloss eine Erweiterung im Wert von 100 Millionen CHF in Daya Bay, China, ab, wobei die zweite Produktionslinie im November 2025 vollständig in Betrieb genommen wurde. Die Erweiterung unterstützte die Produktion halogenfreier Flammschutzmittel für die Elektromobilität und fügte die Qualitätsstufen Exolit OP 1242 und OP 1266 für Polybutylenterephthalat (PBT)-Anwendungen hinzu. BASF nahm im November 2025 die Produktion an seinem Zhanjiang Verbund-Standort auf und nahm seinen Steamcracker im Dezember 2025 in Betrieb. Der integrierte Standort stärkt BASFs Fähigkeit, Materialien an Asien-Pazifik-Polymermärkte zu liefern. Nabaltec veröffentlichte im Dezember 2025 seinen ersten Nachhaltigkeitsbericht, der mit der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive) übereinstimmt. Diese Entwicklungen zeigen, dass Kapazität, Produktdesign und Lieferantendokumentation zu Wettbewerbsinstrumenten im Markt für Layered Double Hydroxide werden.
Die Patentaktivität bei der präzisen Synthese von Layered Double Hydroxide (LDH) für die Elektrokatalyse und biomedizinische Verabreichung nimmt zu, insbesondere in Japan und Südkorea. Unternehmen suchen Schutz des geistigen Eigentums, bevor pharmazeutische Qualitätspfade klarer definiert werden. Die Einhaltung von Vorschriften wird auch zu einem Faktor bei der Lieferantenauswahl für multinationale Polymerverarbeiter mit Scope-3-Berichtspflichten. Kein einzelner Lieferant wurde als derjenige identifiziert, der großmaßstäbliche, validierte Synthesedokumentation mit Pharmakopöekonformität für pharmazeutisches LDH kombiniert. Dies schafft eine Chance für einen Hersteller, der in der Lage ist, die Anforderungen der Guten Herstellungspraxis (GMP)-konformen Entwicklung und Fertigung zu erfüllen. Der Markt für Layered Double Hydroxide bleibt wettbewerbsintensiv, aber technische Spezialisierung kann die direkte Exposition gegenüber Standardpulverpreisen reduzieren. Die Wettbewerbsposition eines Lieferanten hängt auch von seiner Fähigkeit ab, konsistente Materialeigenschaften über Chargen hinweg bereitzustellen, was besonders wichtig für pharmazeutische, Beschichtungs- und katalytische Anwendungen ist, bei denen Variationen in Partikeleigenschaften oder Reinheit das Endprodukt beeinflussen können. Unternehmen, die Standard-Polymeranwendungen bedienen, stehen vor einer anderen Herausforderung, da Kunden Preise direkter vergleichen können, wenn die Leistung ähnlich ist. Dies erklärt den Preisdruck auf konventionelle Pulver durch chinesische Inlandshersteller. Größere Unternehmen können reagieren, indem sie die Anwendungsentwicklung unterstützen und Produkte anbieten, die auf spezifische Sicherheits-, Haltbarkeits- oder Verarbeitungsanforderungen zugeschnitten sind. Kapazitätserweiterungen im Asien-Pazifik-Raum können den Kundenzugang verbessern, begründen aber für sich allein keinen Vorteil bei spezialisierten Qualitätsstufen. Produktdokumentation, Testdaten und die Fähigkeit, regulatorische Anforderungen zu erfüllen, können ebenso wichtig sein.
Branchenführer im Markt für Layered Double Hydroxide
-
Kyowa Chemical Industry Co., Ltd.
-
CLARIANT
-
DOOBON
-
SAKAI CHEMICAL INDUSTRY CO.,LTD.
-
Kisuma Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Layered Double Hydroxide Unternehmen in diesem Bericht
- BASF
- CLARIANT
- DOOBON
- Dow
- Kisuma Chemicals
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- Nippon Chemical Industrial CO., LTD.
- Saekyung Chemical Co.,Limited
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Sasol
- Shandong Repolyfine Chemical Co., Ltd.
- Sinwon Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- TODA KOGYO CORP.
Neueste Industrielle Entwicklungen in Markt für Layered Double Hydroxide
- Juni 2026: Clariant schloss eine Kapazitätserweiterung im Wert von 100 Millionen CHF in Daya Bay, China, ab. Die zweite Produktionslinie wurde im November 2025 vollständig in Betrieb genommen, was die Produktion halogenfreier Flammschutzmittel, einschließlich der auf Layered Double Hydroxide basierenden Exolit-Linien, für den Asien-Pazifik-Markt für Elektromobilität erhöhte. Die Erweiterung fügte auch zwei neue Exolit OP-Qualitätsstufen hinzu, OP 1242 und OP 1266, die für PBT-Anwendungen in Elektrofahrzeugkomponenten entwickelt wurden.
- November 2025: BASF nahm die Produktion am Zhanjiang Verbund-Standort auf. Die Anlage, die von 2019 bis 2028 Gesamtkapitalausgaben von 8,7 Milliarden EUR repräsentiert, fertigte im November 2025 ihre ersten Produkte und nahm im Dezember 2025 ihren Steamcracker in Betrieb, was BASFs Position als kostengünstiger Lieferant von Layered Double Hydroxide-Vorläufern für Asien-Pazifik-Polymermärkte stärkte.
Globaler Berichtsumfang für den Markt für Layered Double Hydroxide
Layered Double Hydroxides (LDHs) sind zweidimensionale (2D) anionische Tonmaterialien, die aus positiv geladenen Metallhydroxidschichten und austauschbaren Anionen in den Zwischenschichträumen bestehen. Diese Materialien bestehen aus brucitähnlichen Schichten, in denen zweiwertige und dreiwertige Metallkationen in einem strukturierten Gitter angeordnet sind, wodurch eine netto positive Ladung entsteht, die durch Anionen und Wassermoleküle, die zwischen den Schichten liegen, ausgeglichen wird.
Der Markt für Layered Double Hydroxide ist nach Qualitätsstufe, Typ, Form, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Kunststoffqualität, Gummiqualität, pharmazeutische Qualität und sonstige Qualitätsstufen segmentiert. Nach Typ ist der Markt in Mg-Al LDH, Zn-Al LDH, Ca-Al LDH und sonstige LDH-Typen segmentiert. Nach Form ist der Markt in Pulverform, Granulatform und Flüssigform segmentiert. Nach Anwendung ist der Markt in Additive, Katalysatoren und Katalysatorvorläufer, Adsorptionsmittel, Wasseraufbereitung und sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Chemikalien, Elektronik, Bauwesen, Landwirtschaft und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Layered Double Hydroxide in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kunststoffqualität |
| Gummiqualität |
| Pharmazeutische Qualität |
| Sonstige Qualitätsstufen |
| Mg-Al LDH |
| Zn-Al LDH |
| Ca-Al LDH |
| Sonstige LDH-Typen |
| Pulverform |
| Granulatform |
| Flüssigform |
| Additive |
| Katalysatoren und Katalysatorvorläufer |
| Adsorptionsmittel |
| Wasseraufbereitung |
| Sonstige Anwendungen |
| Chemikalien |
| Elektronik |
| Bauwesen |
| Landwirtschaft |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Kunststoffqualität | |
| Gummiqualität | ||
| Pharmazeutische Qualität | ||
| Sonstige Qualitätsstufen | ||
| Nach Typ | Mg-Al LDH | |
| Zn-Al LDH | ||
| Ca-Al LDH | ||
| Sonstige LDH-Typen | ||
| Nach Form | Pulverform | |
| Granulatform | ||
| Flüssigform | ||
| Nach Anwendung | Additive | |
| Katalysatoren und Katalysatorvorläufer | ||
| Adsorptionsmittel | ||
| Wasseraufbereitung | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Chemikalien | |
| Elektronik | ||
| Bauwesen | ||
| Landwirtschaft | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Layered Double Hydroxide?
Die Marktgröße für Layered Double Hydroxide wurde im Jahr 2026 auf 0,90 Milliarden USD geschätzt und wird voraussichtlich von 0,97 Milliarden USD im Jahr 2027 auf 1,46 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,41 % während des Prognosezeitraums (2027–2032).
Warum ist die Wasseraufbereitung für LDH-Lieferanten wichtig?
Die Wasseraufbereitung ist die am schnellsten wachsende Anwendung mit einer CAGR von 9,53 % bis 2032, unterstützt durch den Bedarf an PFAS- und Schwermetallsanierung.
Welche LDH-Chemie hat den größten Marktanteil?
Mg-Al LDH führt die Typnachfrage mit 44,45 % des Umsatzes im Jahr 2026 an und wird bis 2032 voraussichtlich mit einer CAGR von 9,31 % wachsen.
Welche Region hat die größte Nachfragebasis?
Asien-Pazifik führt mit 40,52 % des Umsatzes im Jahr 2026 und der höchsten regionalen Wachstumsrate von 9,55 % bis 2032.