
Taille et Part du Marché des Hydroxydes Doubles Lamellaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.97 Milliards de dollars |
| Taille du Marché (2032) | 1.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Hydroxydes Doubles Lamellaires par Mordor Intelligence
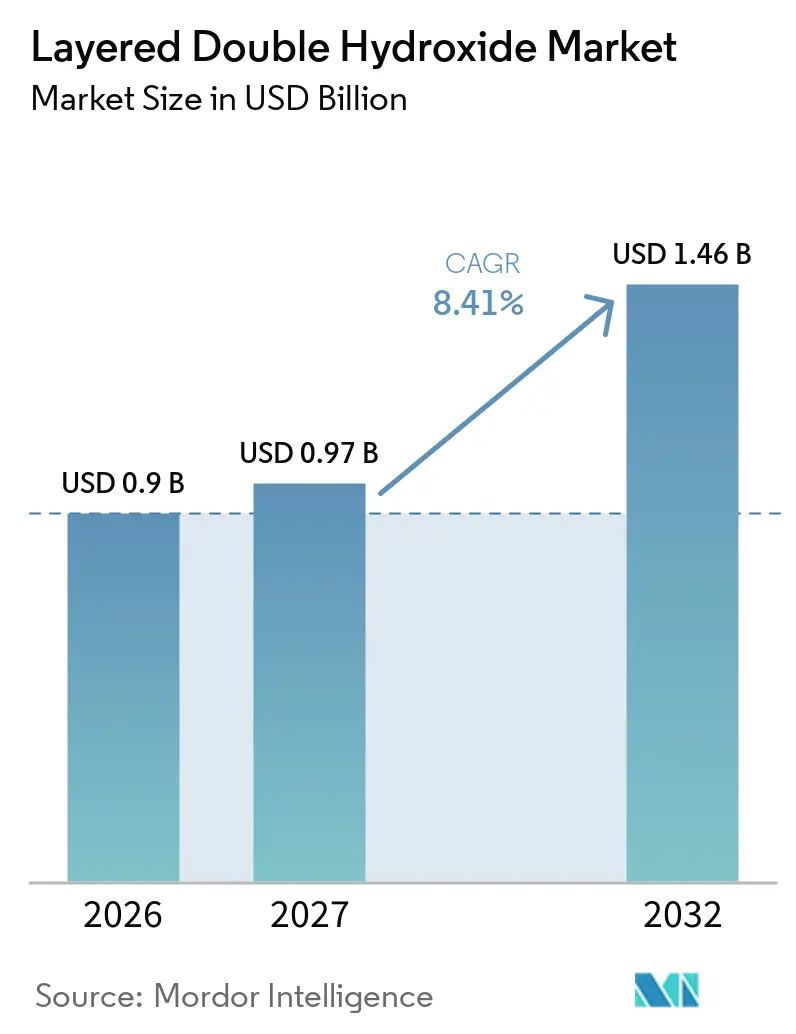
La taille du marché des hydroxydes doubles lamellaires a été évaluée à 0,90 milliard USD en 2026 et devrait croître de 0,97 milliard USD en 2027 à 1,46 milliard USD d'ici 2032, à un CAGR de 8,41 % pendant la période de prévision (2027-2032). Le marché des hydroxydes doubles lamellaires s'étend au-delà de son rôle établi dans la neutralisation acide vers des applications dans la conformité environnementale, la sécurité des polymères et l'administration de médicaments. La demande est portée par des contrôles plus stricts sur les polluants persistants, le passage vers des matériaux sans halogène et une activité croissante en médecine régénérative. Cependant, le marché fait face à des pressions sur les coûts, car la production de haute pureté nécessite des conditions contrôlées et des intrants raffinés. Les fournisseurs répondent en privilégiant les grades pharmaceutiques, anticorrosion et d'électrocatalyse par rapport aux poudres standard, déplaçant l'opportunité des matériaux en grande quantité vers des produits spécialisés avec des exigences techniques et réglementaires plus strictes.
Points Clés du Rapport
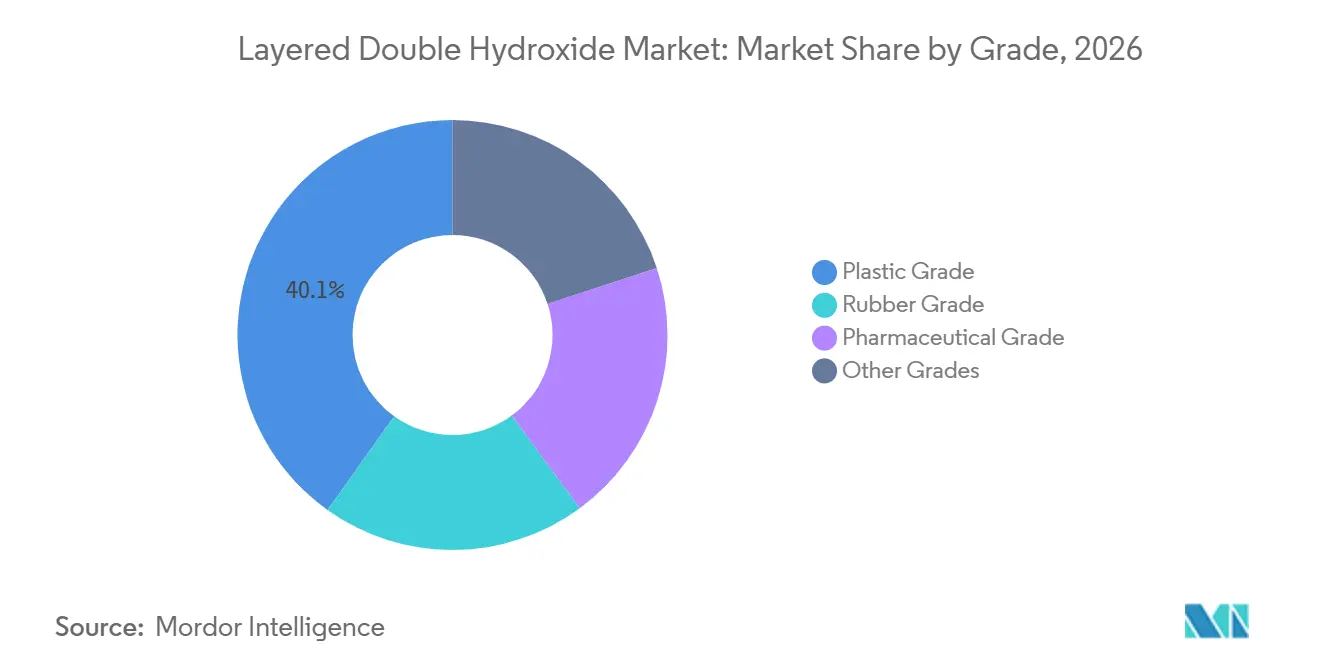
- Par grade, le grade plastique détenait 40,12 % de la part du marché des hydroxydes doubles lamellaires en 2026, tandis que le grade pharmaceutique devrait croître à un CAGR de 9,12 % jusqu'en 2032.
- Par type, le LDH Mg-Al représentait 44,45 % de la part du marché des hydroxydes doubles lamellaires en 2026 et devrait se développer à un CAGR de 9,31 % jusqu'en 2032.
- Par forme, la forme en poudre représentait 68,14 % du chiffre d'affaires en 2026, tandis que la forme liquide devrait enregistrer un CAGR de 8,96 % jusqu'en 2032.
- Par application, les additifs ont capté 31,83 % du chiffre d'affaires en 2026, tandis que le traitement de l'eau devrait croître à un CAGR de 9,53 % jusqu'en 2032.
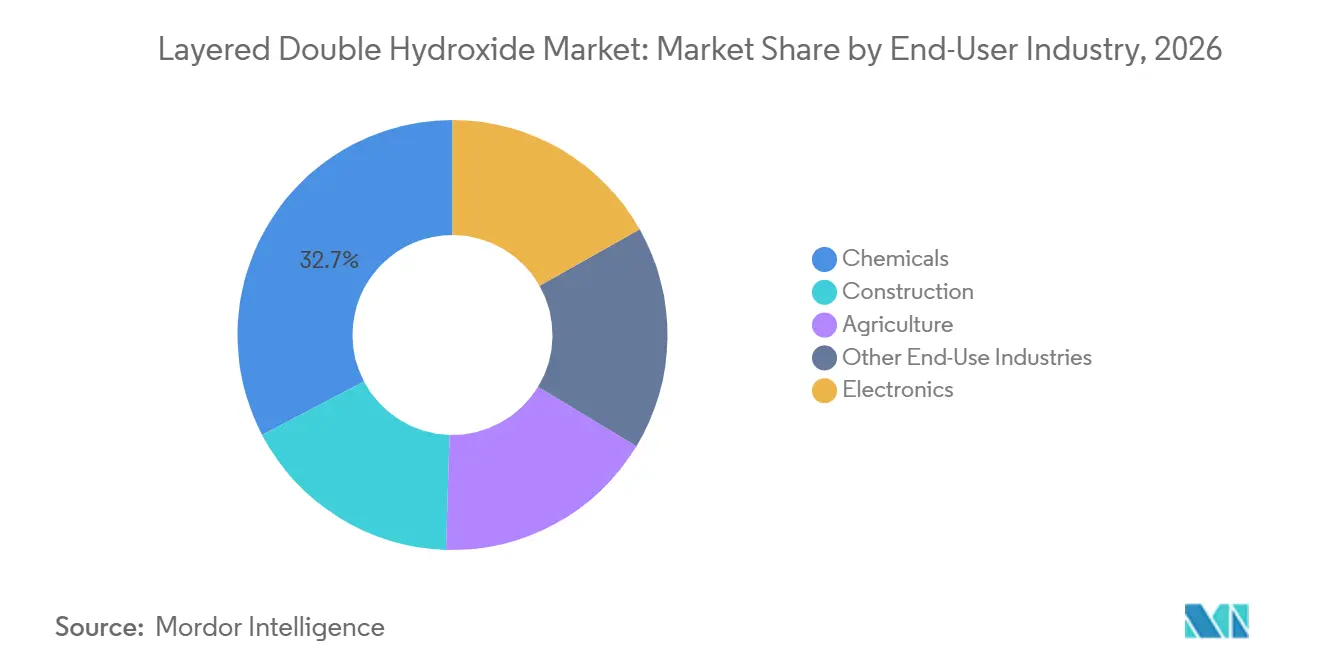
- Par industrie utilisatrice finale, les produits chimiques représentaient 32,69 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 9,67 % jusqu'en 2032.
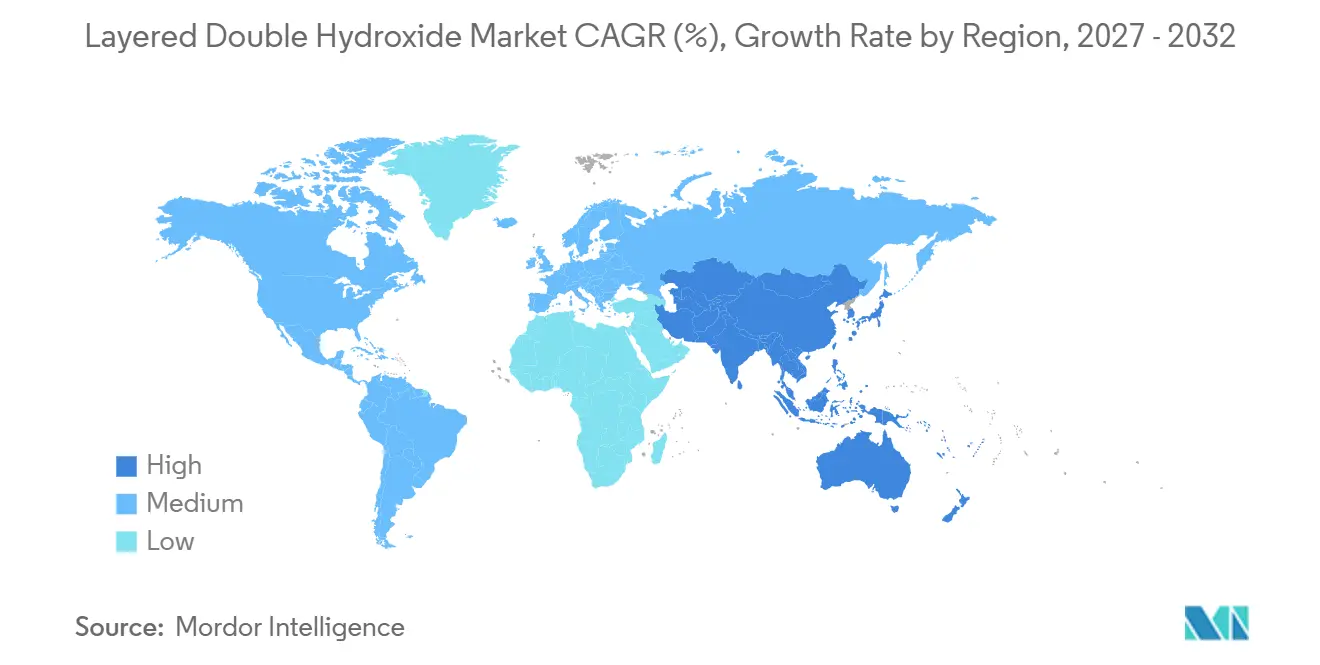
- Par géographie, l'Asie-Pacifique détenait 40,52 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 9,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Applications de Traitement des Eaux et des Eaux Usées | +2.0% | Mondial, avec une intensité en Amérique du Nord, en Europe, en Chine, en Inde et en ASEAN | Moyen terme (2-4 ans) |
| Demande de Stabilisants Polymères Sans Halogène et de Retardateurs de Flamme | +1.8% | Europe et Amérique du Nord, avec des répercussions sur l'Asie-Pacifique via la conformité à l'exportation | Court terme (≤ 2 ans) |
| Croissance dans les Formulations Pharmaceutiques et Biomédicales | +1.5% | Mondial, porté par l'Amérique du Nord, l'Europe, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Adoption de Catalyseurs Ajustables et de Supports de Catalyseurs | +1.2% | Mondial, porté par la Chine et l'Allemagne | Long terme (≥ 4 ans) |
| Exigences de Remédiation des PFAS et des Microplastiques | +1.0% | Amérique du Nord et UE en priorité ; extension à l'APAC suite à l'harmonisation réglementaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Applications de Traitement des Eaux et des Eaux Usées
Les utilisateurs municipaux et industriels recherchant des adsorbants capables d'éliminer plusieurs types de contaminants stimulent la demande sur le marché des hydroxydes doubles lamellaires. Une étude de 2025 a rapporté qu'un LDH cuivre-aluminium avec intercalation de nitrate a atteint une adsorption d'acide perfluorooctanoïque (PFOA) de 1 702 mg/g à pH neutre et à température ambiante. Le matériau a également complété 6 cycles de capture, destruction et régénération sans perte significative de capacité[1]. Les LDH ZnAl et MgAl ont également montré une affinité pour les oxyanions de métaux lourds, notamment le chromate et l'arsenate, dans les applications de traitement des eaux usées. Ces propriétés étendent le champ d'application du marché des hydroxydes doubles lamellaires au-delà de la remédiation des substances per- et polyfluoroalkylées (PFAS) pour inclure le traitement des effluents dans l'exploitation minière, la fabrication de semi-conducteurs et le textile. Les exigences de remédiation des PFAS et des microplastiques accroissent le besoin de matériaux capables de fonctionner dans des conditions d'eau variées.
Demande de Stabilisants Polymères Sans Halogène et de Retardateurs de Flamme
Le marché des hydroxydes doubles lamellaires gagne en importance alors que les transformateurs de polymères remplacent les systèmes halogénés par des alternatives qui améliorent la résistance aux flammes et réduisent la toxicité des fumées. Une étude de 2025 a révélé qu'un LDH MgAl intercalé au phytate à 15 % en poids dans le polypropylène a obtenu une classification UL-94 V-1. La même formulation a réduit la production maximale de fumée de 41,2 % et le dégagement maximal de monoxyde de carbone de 35,3 %. Des travaux distincts de 2025 ont montré que le LDH Ca-Al modifié à l'acide phytique et à la polyéthylèneimine (PEI) peut améliorer la protection intumescente dans les composites bioplastiques en acide polylactique (PLA). Cela soutient le marché des hydroxydes doubles lamellaires, où les réglementations sur l'emballage et la construction favorisent les matériaux à moindre risque. Il en résulte un rôle plus large pour les LDH dans les plastiques nécessitant à la fois une stabilité thermique et une protection contre l'incendie.
Croissance dans les Formulations Pharmaceutiques et Biomédicales
Le marché des hydroxydes doubles lamellaires s'étend aux produits pharmaceutiques car les LDH combinent la réponse au pH avec l'échange d'anions. L'hydrotalcite joue un rôle établi en tant qu'excipient antiacide, tandis que les travaux plus récents se concentrent sur la libération contrôlée de médicaments. Une revue de 2025 a décrit un LDH CuAl chargé en doxorubicine avec une encapsulation quasi complète du médicament et une libération déclenchée par le pH. La revue a également décrit une administration orale d'insuline à base de LDH qui a maintenu des effets hypoglycémiques pendant 12 heures dans des modèles murins. Les recherches sur la réparation osseuse, la cicatrisation des plaies et la régénération nerveuse soulignent davantage l'importance de la libération contrôlée d'ions et de l'effet mémoire du matériau. Les producteurs disposant de processus validés et alignés sur les pharmacopées peuvent détenir un avantage, car la fabrication conforme est difficile à établir rapidement.
Adoption de Catalyseurs Ajustables et de Supports de Catalyseurs
Les catalyseurs à densité de sites actifs contrôlée et à dispersion métallique représentent une voie de croissance supplémentaire pour le marché des hydroxydes doubles lamellaires. Les oxydes métalliques mixtes dérivés des LDH sont des supports prometteurs pour des applications dans l'évolution de l'oxygène, la réduction du dioxyde de carbone, l'hydrogénation sélective et la conversion du gaz de synthèse. Une étude de 2025 a rapporté la synthèse à température ambiante et à pression atmosphérique de NiFe-LDH pour l'électrolyse à membrane échangeuse d'anions. Le matériau a atteint 1 A/cm² à 1,69 V dans un électrolyseur en cellule complète. Cela pourrait réduire la dépendance aux voies de production hydrothermales à haute pression et offrir au marché des hydroxydes doubles lamellaires un point d'entrée dans les équipements d'hydrogène vert au-delà de ses applications traditionnelles dans les polymères et le traitement de l'eau.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Synthèse, de Purification et de Mise à l'Échelle | -1.2% | Mondial, avec une pression plus forte en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| Concurrence des Adsorbants Établis et des Supports de Catalyseurs | -0.8% | Mondial, avec une pression plus forte dans les marchés sensibles aux prix d'Asie-Pacifique et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Risques de Récupération des Poudres, de Régénération et de Lixiviation des Métaux | -0.5% | Applications de traitement de l'eau et agricoles à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Synthèse, de Purification et de Mise à l'Échelle
Le marché des hydroxydes doubles lamellaires est contraint par les coûts associés au contrôle de la température, du pH et de la pureté des réactifs lors de la coprécipitation et de la synthèse hydrothermale. Ces exigences augmentent les dépenses en capital par tonne par rapport au carbonate de calcium et à l'alumine trihydratée standard. Une étude de 2025 a examiné des voies mécanochimiques sans solvant et par sels fondus susceptibles de réduire les coûts de production. Cependant, le contrôle de la morphologie et la reproductibilité des lots à l'échelle commerciale restent non résolus[2]. Nabaltec AG a rapporté que son EBIT 2025 a chuté de 31,8 % à 15,2 millions EUR (~17,04 millions USD) sur un chiffre d'affaires de 197,0 millions EUR (~220,88 millions USD), citant les coûts des matières premières et de l'énergie comme pressions sur les marges. Ces pressions sont plus prononcées pour les produits de haute pureté utilisés dans les applications pharmaceutiques et de revêtements avancés.
Concurrence des Adsorbants Établis et des Supports de Catalyseurs
Le marché des hydroxydes doubles lamellaires est en concurrence avec les zéolites, le charbon actif et les catalyseurs silice-alumine, qui disposent de réseaux de production établis et de pratiques opérationnelles familières. La plupart des installations industrielles de traitement des eaux usées disposent déjà de systèmes de régénération du charbon actif, ce qui augmente les coûts de transition même lorsque les hydroxydes doubles lamellaires (LDH) offrent une capacité d'adsorption plus élevée par unité de poids. Les fournisseurs doivent donc démontrer des avantages de performance clairs plutôt que de concurrencer uniquement sur le prix. La récupération des poudres, la régénération et la lixiviation des métaux nécessitent également une gestion rigoureuse dans les applications de traitement de l'eau et agricoles. L'adoption à court terme dépendra de réglementations rendant les matériaux existants insuffisants pour des contaminants ou des conditions d'exploitation spécifiques. Cela rend la performance vérifiée sur le terrain essentielle à l'expansion du marché des hydroxydes doubles lamellaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Grade :
Le Grade Pharmaceutique Gagne du Terrain sur une Base IndustrielleLe grade plastique représentait 40,12 % du chiffre d'affaires par grade en 2026, soutenu par son utilisation comme stabilisant thermique et neutraliseur d'acide dans le chlorure de polyvinyle (PVC) et comme additif retardateur de flamme dans les composés polyoléfiniques. Le grade caoutchouc occupait la deuxième position, les LDH pouvant neutraliser les résidus de catalyseurs acides et améliorer la stabilité thermique dans les produits en caoutchouc automobiles et industriels. Le grade pharmaceutique devrait croître à un CAGR de 9,12 % de 2027 à 2032, porté par l'intérêt commercial pour les plateformes d'administration de médicaments et les formulations d'excipients à libération contrôlée. Le marché des hydroxydes doubles lamellaires continue de s'appuyer sur les grades industriels pour le volume, tandis que les applications pharmaceutiques représentent une voie de croissance à plus haute valeur ajoutée. Le grade plastique reste étroitement lié aux besoins opérationnels des transformateurs de PVC et de polyoléfines, qui nécessitent des matériaux capables de gérer l'acidité, l'exposition à la chaleur et la stabilité des produits lors du compoundage. Les applications caoutchouc représentent une autre source de demande établie, car la durabilité thermique est importante pour les composants automobiles et industriels.
La demande pharmaceutique suit un processus d'achat différent, avec un accent plus fort sur la documentation et la performance contrôlée. Ces exigences différentes limitent la substitution directe entre les grades et donnent aux fournisseurs des raisons de maintenir un large portefeuille de normes de production et de qualité plutôt que de s'appuyer sur un seul type de matériau. Une revue de 2025 a documenté une encapsulation quasi complète de la doxorubicine dans des nanocomposites LDH et une libération soutenue déclenchée par le pH, soutenant les travaux de développement avec des organisations de développement et de fabrication sous contrat. Les additifs alimentaires et les formulations agricoles restent des parties plus petites du portefeuille mais attirent l'attention en tant qu'amendements du sol et vecteurs à libération lente. Les producteurs qui investissent dans des installations pharmaceutiques validées peuvent faire face à moins de concurrence de la part des nouveaux entrants, car la qualification nécessite un investissement en capital significatif et une documentation des processus. Cela reflète l'évolution du marché des hydroxydes doubles lamellaires vers des applications où les systèmes qualité sont aussi importants que la performance du matériau. La différence entre les exigences industrielles et pharmaceutiques peut orienter les décisions d'investissement. Les grades industriels nécessitent une production efficace et un approvisionnement fiable pour les clients à fort débit, tandis que les grades pharmaceutiques nécessitent un contrôle plus strict des matières premières, du traitement et de la documentation avant acceptation. Les perspectives de croissance plus rapide des matériaux pharmaceutiques rendent cet investissement pertinent malgré le coût supplémentaire, soutenant une approche de portefeuille dans laquelle la demande industrielle établie finance le développement de capacités pour des grades plus spécialisés.

Par Type :
La Dominance du LDH Mg-Al Masque une Hétérogénéité ÉmergenteLe LDH Mg-Al détenait 44,45 % du chiffre d'affaires par type en 2026, ce qui en fait la plus grande catégorie de type. Sa position reflète la disponibilité des précurseurs de sels de magnésium et d'aluminium, les méthodes de synthèse établies et la capacité à accueillir une large gamme d'anions intercalés. Le LDH Mg-Al devrait également croître à un CAGR de 9,31 % jusqu'en 2032. La combinaison de la part de marché et de la croissance indique que cette chimie établie a encore de la marge pour se développer, soutenue par des utilisations dans les polymères, le traitement de l'eau et les additifs à usage général. Le LDH Mg-Al bénéficie d'une longue histoire d'utilisation dans les systèmes polymères et de méthodes de fabrication familières aux fournisseurs. Sa large applicabilité offre aux acheteurs un matériau au comportement de traitement connu dans de multiples utilisations, réduisant les charges de qualification par rapport aux compositions moins établies. Le type reste également pertinent là où les fournisseurs nécessitent une synthèse par coprécipitation évolutive et une disponibilité fiable des matières premières. Sa croissance continue suggère que l'utilisation généralisée n'a pas limité sa capacité à gagner du terrain dans de nouvelles applications, et la base établie offre aux producteurs une plateforme pour introduire des grades connexes à plus haute valeur ajoutée.
Le LDH Zn-Al attire l'attention dans l'élimination des PFAS et des métaux lourds, car sa densité de charge de surface et ses sites intercouches accessibles peuvent améliorer la cinétique d'adsorption. Une étude de 2025 a rapporté une cinétique d'adsorption de l'acide perfluorooctanoïque (PFOA) plus forte pour le LDH Zn-Al que pour les grades Mg-Al. Le LDH Ca-Al est utilisé dans les bioplastiques retardateurs de flamme ; des recherches publiées en 2025 ont obtenu une classification UL-94 V-0 dans des composites en acide polylactique (PLA) utilisant du LDH Ca-Al avec un polyamide à base de 9,10-dihydro-9-oxa-10-phosphaphénanthrène 10-oxyde (DOPO). Les matériaux ternaires MgAlLa et NiFe émergent dans l'électrocatalyse et les revêtements anticorrosion, bien que leur production reste faible. La qualification de ces types alternatifs pour des applications définies peut diversifier le marché des hydroxydes doubles lamellaires sans affaiblir le rôle du LDH Mg-Al. La diversité émergente des types de LDH affecte également la planification de la production. Les fournisseurs doivent décider s'ils se concentrent sur les grades à fort volume ou investissent dans des lots plus petits conçus pour des fonctions techniques spécifiques. Cette dernière approche peut impliquer davantage de tests clients et une coordination plus étroite avec les utilisateurs finaux, mais peut également limiter la concurrence directe sur les prix lorsqu'un matériau offre un avantage de performance défini. Le choix du type est donc de plus en plus lié à la fois à la stratégie commerciale et à la chimie.
Par Forme :
La Poudre Domine, les Formulations Liquides Gagnent des PartsLa forme en poudre représentait 68,14 % du marché des hydroxydes doubles lamellaires en 2026. Sa position dominante reflète la compatibilité avec les opérations de mélange à sec et de compoundage dans la transformation des polymères. De nombreuses lignes de polymères installées sont conçues pour le dosage en poudre, ce qui soutient l'utilisation continue pendant la période de prévision. La forme liquide devrait croître à un CAGR de 8,96 % jusqu'en 2032, portée par la pertinence pour les suspensions pharmaceutiques, les revêtements papier et les systèmes de traitement de l'eau in situ. Les acheteurs qui choisissent des matériaux liquides peuvent éviter une étape de dispersion séparée, bénéficiant au marché des hydroxydes doubles lamellaires. La poudre conserve son rôle car elle répond aux exigences opérationnelles des grandes installations de transformation de polymères qui ont besoin de matériaux compatibles avec les systèmes de stockage, de manutention et de dosage existants. Les formulations liquides offrent un avantage différent là où le temps de dispersion affecte le débit ou lorsque le matériau doit être introduit dans un flux de traitement. La croissance projetée plus rapide des liquides indique que les clients dans ces contextes recherchent la commodité et le contrôle des processus. Cela ne suggère pas que la demande de poudre diminuera, mais cela rend la conception des formulations plus importante pour le mix de revenus.
Une étude de 2025 a révélé que la formation in situ de LDH Zn/Al surpassait les matériaux ex situ préformés pour l'élimination de l'acide perfluorooctanoïque (PFOA), soutenant l'intérêt pour les formulations de précurseurs liquides pour la synthèse sur site. La forme granulaire reste pertinente pour le traitement de l'eau en lit fixe et la catalyse, où elle offre une résistance mécanique et peut améliorer la valeur par tonne par rapport à la poudre standard. Les acheteurs pharmaceutiques nécessitent également des suspensions à granulométrie contrôlée pour l'encapsulation de médicaments, créant ainsi progressivement une catégorie liquide premium au sein du marché des hydroxydes doubles lamellaires. Le choix de la forme affecte le stockage, le transport, le dosage et le temps de préparation du matériau. Les acheteurs évaluent ces considérations pratiques parallèlement à la capacité d'adsorption, au comportement thermique et à d'autres propriétés techniques. En conséquence, les fournisseurs peuvent utiliser le conditionnement et le développement de formulations pour répondre aux exigences des clients sans modifier la chimie LDH sous-jacente, soutenant la différenciation là où les grades de poudre de base sont autrement difficiles à distinguer. La catégorie liquide en croissance démontre comment la commodité des processus peut devenir commercialement significative.
Par Application :
Le Poids Croissant du Traitement de l'Eau Remodèle le PortefeuilleLes additifs ont capté 31,83 % du chiffre d'affaires du segment en 2026. Cette catégorie comprend les neutraliseurs d'acide, les stabilisants thermiques, les absorbeurs UV et les co-additifs retardateurs de flamme utilisés dans les plastiques, le caoutchouc et les revêtements. Le traitement de l'eau devrait se développer à un CAGR de 9,53 % de 2027 à 2032. Sa croissance est liée à une réglementation plus stricte sur les rejets de PFAS et de métaux lourds. Les catalyseurs et précurseurs de catalyseurs forment le deuxième groupe d'applications le plus important, avec des oxydes métalliques mixtes utilisés dans le traitement en raffinerie et les systèmes d'hydrogène vert. Le marché des hydroxydes doubles lamellaires combine une base d'additifs mature avec une croissance plus rapide dans les applications environnementales. Les applications environnementales suivent également des schémas d'achat différents des utilisations d'additifs. Les projets d'eau municipaux et industriels peuvent nécessiter des périodes de test prolongées avant qu'un matériau soit accepté, et peuvent également nécessiter des solutions capables de gérer des flux de contaminants mixtes plutôt qu'une seule substance réglementée. Cela accroît le rôle de la validation technique, des plans de régénération et de la récupération des matériaux dans les discussions avec les fournisseurs.
La base d'additifs polymères reste précieuse car elle fournit une demande récurrente dans les opérations de compoundage établies. Des recherches de l'Université Rice et du KAIST ont décrit un LDH CuAl-NO₃ qui éliminait les PFAS plus de 1 000 fois plus efficacement que le charbon actif conventionnel dans des systèmes à flux continu. Cela donne aux équipes d'approvisionnement des preuves de performance pour la sélection des matériaux dans des flux d'eau complexes. Les adsorbants soutiennent les processus environnementaux et industriels où la régénérabilité et la sélectivité peuvent réduire les limitations opérationnelles associées aux sorbants à usage unique. La demande de traitement de l'eau bénéficie également de la capacité des LDH à cibler plusieurs contaminants anioniques. La catégorie des additifs reste essentielle au marché des hydroxydes doubles lamellaires car elle sert une grande production de transformation de polymères. Le mix d'applications global s'élargit à mesure que les exigences réglementaires augmentent la valeur des matériaux d'élimination sélective. Les contrats de traitement de l'eau peuvent nécessiter une collaboration avec des bureaux d'études, des exploitants d'installations et des organismes de test avant qu'un nouveau matériau soit adopté, rendant la crédibilité du fournisseur et les données de performance accessibles importantes pour atteindre les clients municipaux et industriels. Les fournisseurs d'additifs opèrent dans un contexte commercial différent, où la compatibilité avec les formulations établies peut être décisive. La capacité à servir les deux contextes peut répartir le risque commercial sur plusieurs schémas de demande et améliorer la valeur de la recherche applicable à de multiples applications.
Par Industrie Utilisatrice Finale :
Le Secteur Chimique Consolide sa Position de Leader Tandis que la Diversification s'ÉtendLe secteur chimique représentait 32,69 % du marché des hydroxydes doubles lamellaires en 2026 et devrait croître à un CAGR de 9,67 % jusqu'en 2032. Les systèmes de stabilisation du PVC, la neutralisation acide des polymères et les utilisations de catalyseurs en raffinerie soutiennent cette position, reflétant que le traitement chimique en amont reste une source centrale de demande. L'électronique est un secteur secondaire important, car les revêtements anticorrosion à base de LDH sont envisagés pour les boîtiers de batteries et les stratifiés de circuits imprimés. La fonction d'échange d'ions peut offrir des avantages par rapport aux revêtements barrières passifs, et le marché des hydroxydes doubles lamellaires bénéficie d'un soutien supplémentaire lorsque les fournisseurs d'électronique recherchent des matériaux améliorant la durabilité des revêtements. La position du secteur chimique est également liée à l'infrastructure de production et de compoundage établie. Les transformateurs apprécient les matériaux pouvant être introduits sans modifications majeures des équipements ou des méthodes de manutention, ce qui favorise les produits LDH aux caractéristiques de particules prévisibles et aux performances thermiques. Dans le même temps, le taux de croissance du secteur indique que la demande ne se limite pas aux achats de remplacement mais inclut également de nouvelles exigences en matière de stabilisation, de traitement catalytique et de revêtements à plus haute valeur ajoutée. Les fournisseurs au service des clients chimiques ont donc besoin d'une production fiable et d'un soutien technique pendant la qualification.
La construction utilise les LDH comme retardateurs de flamme sans halogène et modificateurs de polymères dans les gaines de câbles. La demande dans ce domaine peut varier avec l'application des codes du bâtiment et les cycles de construction en Europe et en Amérique du Nord. L'agriculture utilise les LDH comme vecteurs à libération lente pour les micronutriments et les pesticides, et des travaux évalués par des pairs ont soutenu leur potentiel à améliorer l'efficacité et la persistance des produits agrochimiques dans le sol. Le lien entre le traitement chimique et l'électronique en Asie est particulièrement pertinent car les chaînes d'approvisionnement des véhicules électriques nécessitent des matériaux d'enceinte résistants à la corrosion. Cela soutient un canal à plus forte croissance pour le marché des hydroxydes doubles lamellaires jusqu'en 2032 et favorise les producteurs capables de fournir des grades cohérents pour les utilisations polymères et de revêtement. Cela soutient également des liens plus étroits entre les fournisseurs de matériaux et les compoundeurs en aval, car les tests d'application déterminent souvent si un grade atteint une utilisation commerciale. Les applications en raffinerie restent importantes car elles fournissent une base industrielle soutenue pour la demande liée aux catalyseurs. Le rôle croissant de l'électronique ne déplace pas cette base, mais rend le mix d'utilisateurs finaux moins dépendant d'un seul ensemble d'applications polymères. Cet équilibre peut aider les producteurs à orienter les ressources techniques vers des produits aux exigences de performance claires et à faire de la qualification des clients une partie plus importante de la planification commerciale. Un fournisseur de matériaux peut avoir besoin de démontrer ses performances dans des composés de câbles, des systèmes de revêtement ou des processus industriels avant que des commandes récurrentes se développent. Ces activités prennent du temps, mais elles peuvent construire des relations commerciales plus durables que les ventes de poudres indifférenciées.
Analyse Géographique
Marché des Hydroxydes Doubles Lamellaires en Asie-Pacifique
L'Asie-Pacifique a représenté 40,52 % des revenus régionaux en 2026 et devrait croître à un CAGR de 9,55 % jusqu'en 2032. La Chine soutient la demande régionale grâce au traitement des polymères, aux applications catalytiques, aux adsorbants et aux vecteurs pharmaceutiques. L'Inde contribue par le biais de la fabrication pharmaceutique et de la demande locale en excipients de qualité pharmaceutique. Le Japon et la Corée du Sud demeurent des marchés importants pour les produits chimiques de spécialité et l'électronique. Kyowa Chemical Industry a lancé KISUMA X, un retardateur de flamme sans halogène de nouvelle génération, en octobre 2025. Ces facteurs positionnent l'Asie-Pacifique comme un acteur central des perspectives régionales et du développement d'applications à plus haute valeur ajoutée.
Marché des Hydroxydes Doubles Lamellaires en Amérique du Nord et en Europe
L'Amérique du Nord présente un environnement techniquement exigeant pour les matériaux de traitement de l'eau. L'application par l'Agence de protection de l'environnement des États-Unis des niveaux maximaux de contaminants pour les PFAS dans l'eau potable accroît la demande en matériaux de filtration capables de fonctionner dans des systèmes municipaux continus. Le Canada contribue par le biais du traitement pétrochimique, tandis que le Mexique soutient la demande en additifs de qualité standard grâce à la croissance de son secteur manufacturier. L'Europe est façonnée par les restrictions REACH sur les retardateurs de flamme halogénés, les propositions de restriction des PFAS et les exigences en matière de reporting de durabilité des entreprises. Nabaltec a investi 30 millions EUR dans une ligne de production d'hydroxyde à viscosité optimisée, devenue opérationnelle au deuxième trimestre 2026, ajoutant 30 000 tonnes de capacité annuelle.
Marché des Hydroxydes Doubles Lamellaires au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus modestes du marché des hydroxydes doubles lamellaires. Le Brésil offre un cas d'usage en développement pour les vecteurs d'engrais à libération lente dans l'agriculture. L'expansion pétrochimique de l'Arabie Saoudite soutient l'intérêt pour les matériaux catalytiques. Le secteur minier d'Afrique du Sud crée une demande en adsorbants de métaux lourds. Les investissements dans les systèmes de dessalement et de traitement des eaux usées du Conseil de coopération du Golfe (CCG) pourraient également soutenir l'adoption des hydroxydes doubles lamellaires. Ces régions nécessitent des projets de démonstration, car les adsorbants établis disposent déjà de solides antécédents opérationnels. La croissance dans ces marchés plus modestes dépend de la capacité des fournisseurs à démontrer un avantage pratique par rapport aux matériaux existants. Au Brésil, l'utilisation agricole dépend de la capacité d'un vecteur à base d'hydroxyde double lamellaire à soutenir une libération contrôlée dans les conditions de culture locales. Au Moyen-Orient, les projets pétrochimiques et hydrauliques pourraient valoriser les supports catalytiques et les adsorbants sélectifs, mais les opérateurs de projets rechercheront des preuves que les nouveaux matériaux peuvent s'intégrer aux systèmes existants. Les applications minières en Afrique du Sud nécessitent également des matériaux capables de traiter les flux de métaux lourds dans des conditions d'exploitation spécifiques au site. Les projets de démonstration peuvent réduire l'incertitude en comparant les performances d'adsorption, de récupération et de régénération par rapport aux matériaux déjà utilisés. Cela rend les partenariats techniques importants pour les fournisseurs qui pénètrent ces régions, et la demande devrait se construire à travers des projets ciblés plutôt que par un remplacement immédiat à grande échelle des adsorbants établis.
Paysage Concurrentiel
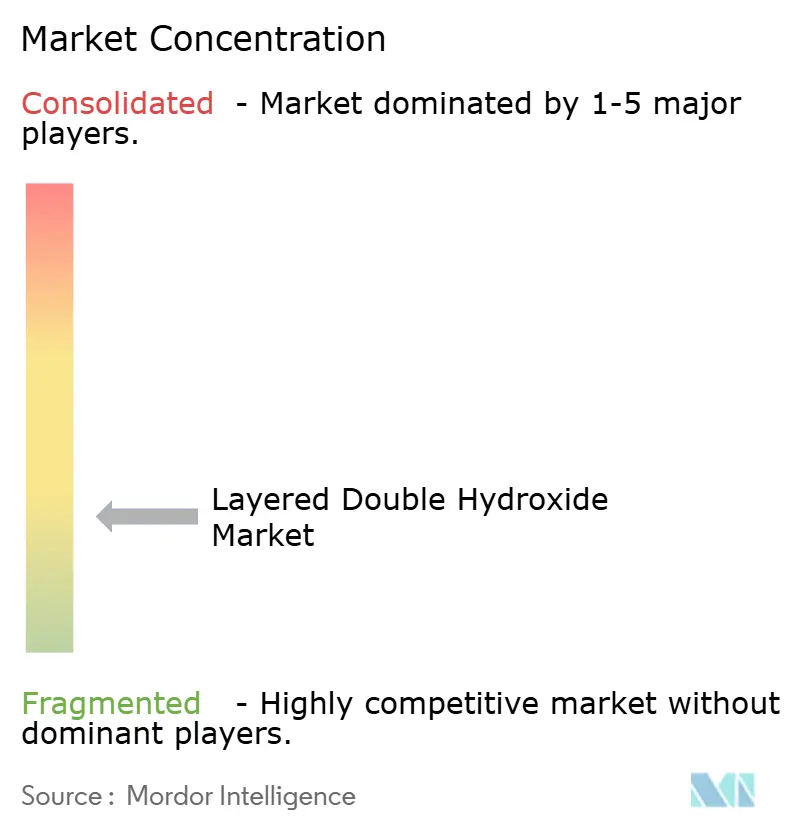
Le marché des hydroxydes doubles lamellaires est fragmenté, avec Kyowa Chemical Industry et Clariant parmi les fournisseurs en termes d'étendue de portefeuille et de position sur le marché. Doobon, Shandong Repolyfine Chemical, Sakai Chemical Industry, Sasol et Saekyung Chemical sont des producteurs compétents qui se concurrencent sur le prix et la proximité avec les clients polymères. Les fournisseurs chinois ont accru la pression sur les prix pour les poudres de grade standard. Les entreprises établies répondent en mettant l'accent sur les matériaux de qualité pharmaceutique, les formulations anticorrosion et les précurseurs d'électrocatalyseurs. Ces produits commandent des prix plus élevés en raison d'exigences de qualification et de performance plus strictes. En conséquence, le marché des hydroxydes doubles lamellaires est divisé entre les poudres en vrac sensibles aux prix et les matériaux spécialisés.
Clariant a achevé une expansion de 100 millions CHF à Daya Bay, en Chine, avec sa deuxième ligne de production pleinement opérationnelle en novembre 2025. L'expansion a soutenu la production de retardateurs de flamme sans halogène pour l'e-mobilité et a ajouté les grades Exolit OP 1242 et OP 1266 pour les applications en polybutylène téréphtalate (PBT). BASF a démarré la production sur son site Verbund de Zhanjiang en novembre 2025 et a mis en service son vapocraqueur en décembre 2025. Le site intégré renforce la capacité de BASF à approvisionner les marchés de polymères d'Asie-Pacifique. Nabaltec a publié son premier rapport de durabilité aligné sur la Directive sur le Reporting de Durabilité des Entreprises en décembre 2025. Ces développements indiquent que la capacité, la conception des produits et la documentation des fournisseurs deviennent des outils concurrentiels sur le marché des hydroxydes doubles lamellaires.
L'activité de brevets dans la synthèse précise d'hydroxydes doubles lamellaires (LDH) pour l'électrocatalyse et l'administration biomédicale est en augmentation, notamment au Japon et en Corée du Sud. Les entreprises cherchent à protéger leur propriété intellectuelle avant que les voies de grade pharmaceutique ne soient plus clairement définies. La conformité réglementaire devient également un facteur dans la sélection des fournisseurs pour les transformateurs de polymères multinationaux ayant des obligations de reporting Scope 3. Aucun fournisseur unique n'a été identifié comme combinant une documentation de synthèse validée à grande échelle avec un alignement sur les pharmacopées pour les LDH de grade pharmaceutique. Cela crée une opportunité pour un producteur capable de répondre aux exigences de développement et de fabrication conformes aux Bonnes Pratiques de Fabrication (BPF). Le marché des hydroxydes doubles lamellaires reste compétitif, mais la spécialisation technique peut réduire l'exposition directe aux prix des poudres standard. La position concurrentielle d'un fournisseur dépend également de sa capacité à fournir des caractéristiques de matériaux cohérentes d'un lot à l'autre, ce qui est particulièrement important pour les applications pharmaceutiques, de revêtement et catalytiques, où les variations des propriétés des particules ou de la pureté peuvent affecter le produit final. Les entreprises au service des applications polymères standard font face à un défi différent, car les clients peuvent comparer les prix plus directement lorsque les performances sont similaires. Cela explique la pression sur les prix des poudres conventionnelles de la part des producteurs domestiques chinois. Les grandes entreprises peuvent répondre en soutenant le développement des applications et en offrant des produits adaptés à des exigences spécifiques de sécurité, de durabilité ou de traitement. Les ajouts de capacité en Asie-Pacifique peuvent améliorer l'accès des clients, mais n'établissent pas, à eux seuls, un avantage dans les grades spécialisés. La documentation des produits, les données de test et la capacité à répondre aux exigences réglementaires peuvent être tout aussi importantes.
Leaders du Secteur des Hydroxydes Doubles Lamellaires
-
Kyowa Chemical Industry Co., Ltd.
-
CLARIANT
-
DOOBON
-
SAKAI CHEMICAL INDUSTRY CO.,LTD.
-
Kisuma Chemicals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hydroxydes Doubles Lamellaires Entreprises couvertes dans ce rapport
- BASF
- CLARIANT
- DOOBON
- Dow
- Kisuma Chemicals
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- Nippon Chemical Industrial CO., LTD.
- Saekyung Chemical Co.,Limited
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Sasol
- Shandong Repolyfine Chemical Co., Ltd.
- Sinwon Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- TODA KOGYO CORP.
Développements industriels récents dans Marché des Hydroxydes Doubles Lamellaires
- Juin 2026 : Clariant a achevé une expansion de capacité de 100 millions CHF à Daya Bay, en Chine. La deuxième ligne de production est devenue pleinement opérationnelle en novembre 2025, augmentant la production de retardateurs de flamme sans halogène, y compris les lignes Exolit à base d'hydroxydes doubles lamellaires, pour le marché de l'e-mobilité en Asie-Pacifique. L'expansion a également ajouté deux nouveaux grades Exolit OP, OP 1242 et OP 1266, conçus pour les applications PBT dans les composants de véhicules électriques.
- Novembre 2025 : BASF a lancé la production sur le site Verbund de Zhanjiang. L'installation, représentant 8,7 milliards EUR de dépenses en capital total de 2019 à 2028, a fabriqué ses premiers produits en novembre 2025 et a mis en service son vapocraqueur en décembre 2025, renforçant la position de BASF en tant que fournisseur à faible coût de précurseurs d'hydroxydes doubles lamellaires pour les marchés de polymères d'Asie-Pacifique.
Portée du Rapport Mondial sur le Marché des Hydroxydes Doubles Lamellaires
Les hydroxydes doubles lamellaires (LDH) sont des matériaux argileux anioniques bidimensionnels (2D) composés de feuillets d'hydroxydes métalliques chargés positivement et d'anions échangeables dans les espaces intercouches. Ces matériaux sont constitués de couches de type brucite, où des cations métalliques divalents et trivalents sont disposés dans un réseau structuré, créant une charge nette positive équilibrée par des anions et des molécules d'eau résidant entre les couches.
Le marché des hydroxydes doubles lamellaires est segmenté par grade, type, forme, application, industrie utilisatrice finale et géographie. Par grade, le marché est segmenté en grade plastique, grade caoutchouc, grade pharmaceutique et autres grades. Par type, le marché est segmenté en LDH Mg-Al, LDH Zn-Al, LDH Ca-Al et autres types de LDH. Par forme, le marché est segmenté en forme en poudre, forme granulaire et forme liquide. Par application, le marché est segmenté en additifs, catalyseurs et précurseurs de catalyseurs, absorbants, traitement de l'eau et autres applications. Par industrie utilisatrice finale, le marché est segmenté en produits chimiques, électronique, construction, agriculture et autres industries utilisatrices finales. Le rapport couvre également les tailles et prévisions du marché des hydroxydes doubles lamellaires dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade Plastique |
| Grade Caoutchouc |
| Grade Pharmaceutique |
| Autres Grades |
| LDH Mg-Al |
| LDH Zn-Al |
| LDH Ca-Al |
| Autres Types de LDH |
| Forme en Poudre |
| Forme Granulaire |
| Forme Liquide |
| Additifs |
| Catalyseurs et Précurseurs de Catalyseurs |
| Absorbants |
| Traitement de l'Eau |
| Autres Applications |
| Produits Chimiques |
| Électronique |
| Construction |
| Agriculture |
| Autres Industries Utilisatrices Finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Grade | Grade Plastique | |
| Grade Caoutchouc | ||
| Grade Pharmaceutique | ||
| Autres Grades | ||
| Par Type | LDH Mg-Al | |
| LDH Zn-Al | ||
| LDH Ca-Al | ||
| Autres Types de LDH | ||
| Par Forme | Forme en Poudre | |
| Forme Granulaire | ||
| Forme Liquide | ||
| Par Application | Additifs | |
| Catalyseurs et Précurseurs de Catalyseurs | ||
| Absorbants | ||
| Traitement de l'Eau | ||
| Autres Applications | ||
| Par Industrie Utilisatrice Finale | Produits Chimiques | |
| Électronique | ||
| Construction | ||
| Agriculture | ||
| Autres Industries Utilisatrices Finales | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des hydroxydes doubles lamellaires ?
La taille du marché des hydroxydes doubles lamellaires a été évaluée à 0,90 milliard USD en 2026 et devrait croître de 0,97 milliard USD en 2027 à 1,46 milliard USD d'ici 2032, à un CAGR de 8,41 % pendant la période de prévision (2027-2032).
Pourquoi le traitement de l'eau est-il important pour les fournisseurs de LDH ?
Le traitement de l'eau est l'application à la croissance la plus rapide avec un CAGR de 9,53 % jusqu'en 2032, soutenu par les besoins de remédiation des PFAS et des métaux lourds.
Quelle chimie LDH détient la plus grande part ?
Le LDH Mg-Al domine la demande par type avec 44,45 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 9,31 % jusqu'en 2032.
Quelle région a la plus grande base de demande ?
L'Asie-Pacifique est en tête avec 40,52 % du chiffre d'affaires en 2026 et le taux de croissance régional le plus élevé, à 9,55 %, jusqu'en 2032.