
Tamaño y Participación del Mercado de Hidróxido Doble Laminar
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
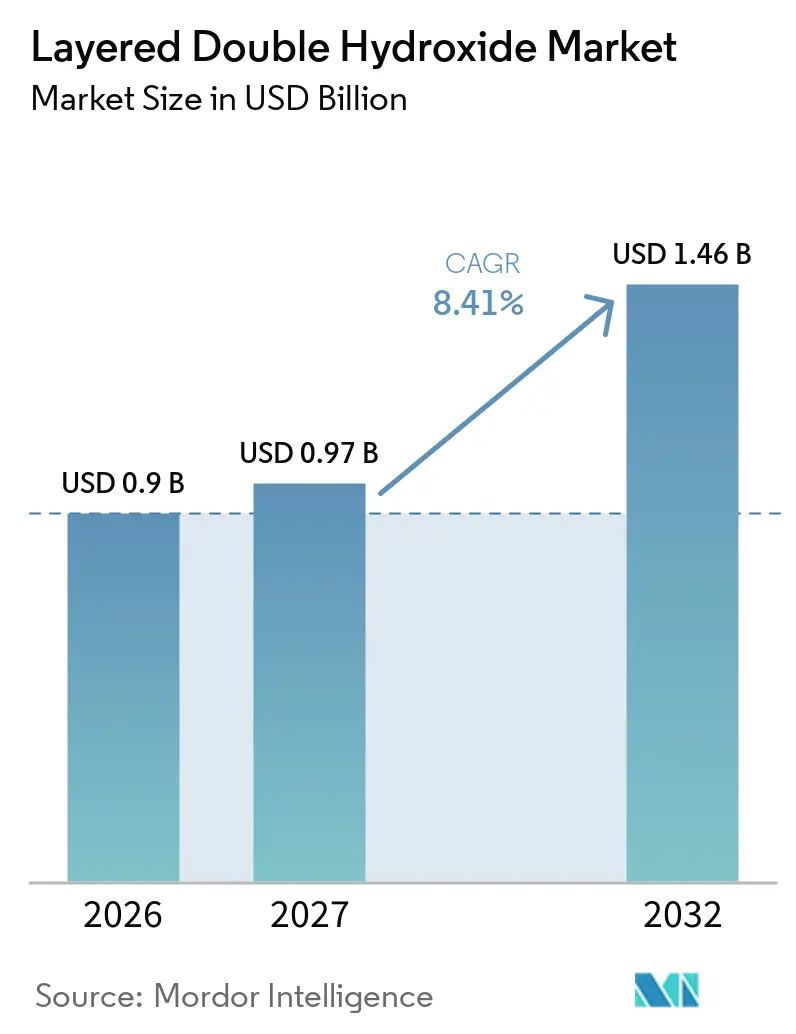
| Tamaño del Mercado (2027) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidróxido Doble Laminar por Mordor Intelligence
El tamaño del mercado de hidróxido doble laminar fue valorado en 0,90 mil millones de USD en 2026 y se estima que crecerá desde 0,97 mil millones de USD en 2027 hasta 1,46 mil millones de USD en 2032, a una CAGR del 8,41% durante el período de pronóstico (2027-2032). El mercado de hidróxido doble laminar se está expandiendo más allá de su función establecida en la neutralización de ácidos hacia aplicaciones en cumplimiento ambiental, seguridad de polímeros y administración de fármacos. La demanda está impulsada por controles más estrictos sobre contaminantes persistentes, el cambio hacia materiales libres de halógenos y la creciente actividad en medicina regenerativa. Sin embargo, el mercado enfrenta presión de costos, ya que la producción de alta pureza requiere condiciones controladas e insumos refinados. Los proveedores están respondiendo priorizando los grados farmacéuticos, anticorrosión y electrocatálisis sobre los polvos estándar, desplazando la oportunidad desde materiales de alto volumen hacia productos especializados con requisitos técnicos y regulatorios más estrictos.
Conclusiones Clave del Informe
- Por grado, el grado plástico representó el 40,12% de la participación del mercado de hidróxido doble laminar en 2026, mientras que se prevé que el grado farmacéutico crezca a una CAGR del 9,12% hasta 2032.
- Por tipo, el Mg-Al LDH representó el 44,45% de la participación del mercado de hidróxido doble laminar en 2026 y se proyecta que se expanda a una CAGR del 9,31% hasta 2032.
- Por forma, la forma en polvo representó el 68,14% de los ingresos en 2026, mientras que se prevé que la forma líquida registre una CAGR del 8,96% hasta 2032.
- Por aplicación, los aditivos capturaron el 31,83% de los ingresos en 2026, mientras que se proyecta que el tratamiento de agua crezca a una CAGR del 9,53% hasta 2032.
- Por industria de usuario final, los productos químicos representaron el 32,69% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 9,67% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,52% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Aplicaciones de Tratamiento de Agua y Aguas Residuales | +2.0% | Global, con mayor intensidad en América del Norte, Europa, China, India y ASEAN | Mediano plazo (2-4 años) |
| Demanda de Estabilizadores de Polímeros Libres de Halógenos y Retardantes de Llama | +1.8% | Europa y América del Norte, con extensión a Asia-Pacífico a través del cumplimiento de exportaciones | Corto plazo (≤ 2 años) |
| Crecimiento en Formulaciones Farmacéuticas y Biomédicas | +1.5% | Global, liderado por América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de Catalizadores Ajustables y Soportes de Catalizadores | +1.2% | Global, liderado por China y Alemania | Largo plazo (≥ 4 años) |
| Requisitos de Remediación de PFAS y Microplásticos | +1.0% | América del Norte y la UE como principales; en expansión hacia APAC siguiendo la armonización regulatoria | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Aplicaciones de Tratamiento de Agua y Aguas Residuales
Los usuarios municipales e industriales que buscan adsorbentes capaces de eliminar múltiples tipos de contaminantes están impulsando la demanda en el mercado de hidróxido doble laminar. Un estudio de 2025 informó que un LDH de cobre-aluminio con intercalación de nitrato logró una adsorción de ácido perfluorooctanoico (PFOA) de 1.702 mg/g a pH neutro y temperatura ambiente. El material también completó 6 ciclos de captura, destrucción y regeneración sin una pérdida significativa de capacidad[1]. Los LDH de ZnAl y MgAl también han mostrado afinidad por oxianiones de metales pesados, incluidos cromato y arsenato, en aplicaciones de tratamiento de aguas residuales. Estas propiedades amplían el alcance de aplicación del mercado de hidróxido doble laminar más allá de la remediación de sustancias per- y polifluoroalquílicas (PFAS) para incluir el tratamiento de efluentes en minería, fabricación de semiconductores y textiles. Los requisitos de remediación de PFAS y microplásticos están aumentando la necesidad de materiales que puedan funcionar bajo diversas condiciones del agua.
Demanda de Estabilizadores de Polímeros Libres de Halógenos y Retardantes de Llama
El mercado de hidróxido doble laminar está ganando impulso a medida que los procesadores de polímeros reemplazan los sistemas halogenados con alternativas que mejoran la resistencia a las llamas y reducen la toxicidad del humo. Un estudio de 2025 encontró que un LDH de MgAl intercalado con fitato al 15% en peso en polipropileno logró una clasificación UL-94 V-1. La misma formulación redujo la producción máxima de humo en un 41,2% y la liberación máxima de monóxido de carbono en un 35,3%. Un trabajo separado de 2025 mostró que el LDH de Ca-Al modificado con ácido fítico y polietilenimina (PEI) puede mejorar la protección intumescente en compuestos de bioplástico de ácido poliláctico (PLA). Esto apoya el mercado de hidróxido doble laminar, donde las regulaciones de envases y construcción favorecen materiales de menor peligrosidad. El resultado es un papel más amplio para los LDH en plásticos que requieren tanto estabilidad térmica como protección contra incendios.
Crecimiento en Formulaciones Farmacéuticas y Biomédicas
El mercado de hidróxido doble laminar se está expandiendo hacia productos farmacéuticos a medida que los LDH combinan respuesta al pH con intercambio aniónico. La hidrotalcita tiene un papel establecido como excipiente antiácido, mientras que los trabajos más recientes se centran en la liberación controlada de fármacos. Una revisión de 2025 describió un LDH de CuAl cargado con doxorrubicina con encapsulación casi completa del fármaco y liberación desencadenada por pH. La revisión también describió la administración oral de insulina basada en LDH que mantuvo efectos hipoglucémicos durante 12 horas en modelos murinos. La investigación sobre reparación ósea, cicatrización de heridas y regeneración nerviosa destaca aún más la importancia de la liberación controlada de iones y el efecto de memoria del material. Los productores con procesos validados y alineados con la farmacopea pueden tener una ventaja, ya que la fabricación conforme es difícil de establecer rápidamente.
Adopción de Catalizadores Ajustables y Soportes de Catalizadores
Los catalizadores con densidad de sitios activos controlada y dispersión metálica representan una vía de crecimiento adicional para el mercado de hidróxido doble laminar. Los óxidos metálicos mixtos derivados de LDH son soportes prometedores para aplicaciones en evolución de oxígeno, reducción de dióxido de carbono, hidrogenación selectiva y conversión de gas de síntesis. Un estudio de 2025 informó la síntesis de NiFe-LDH a temperatura ambiente y presión atmosférica para electrólisis de membrana de intercambio aniónico. El material alcanzó 1 A/cm² a 1,69 V en un electrolizador de celda completa. Esto puede reducir la dependencia de rutas de producción hidrotermales de alta presión y dar al mercado de hidróxido doble laminar un punto de entrada en equipos de hidrógeno verde más allá de sus aplicaciones tradicionales en polímeros y tratamiento de agua.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Síntesis, Purificación y Escalado | -1.2% | Global, con mayor presión en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Competencia de Adsorbentes Establecidos y Soportes de Catalizadores | -0.8% | Global, con mayor presión en los mercados sensibles al precio de Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Riesgos de Recuperación de Polvo, Regeneración y Lixiviación de Metales | -0.5% | Usos finales de tratamiento de agua y agricultura a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Síntesis, Purificación y Escalado
El mercado de hidróxido doble laminar está limitado por los costos asociados con el control de temperatura, pH y pureza de los reactivos durante la coprecipitación y la síntesis hidrotermal. Estos requisitos aumentan el gasto de capital por tonelada en comparación con el carbonato de calcio y la trihidrato de alúmina estándar. Un estudio de 2025 examinó rutas mecanoquímicas sin disolventes y de sales fundidas que pueden reducir los costos de producción. Sin embargo, el control morfológico y la reproducibilidad por lotes a escala comercial siguen sin resolverse[2]. Nabaltec AG informó que su EBIT de 2025 cayó un 31,8% hasta 15,2 millones de EUR (~17,04 millones de USD) sobre ingresos de 197,0 millones de EUR (~220,88 millones de USD), citando los costos de materias primas y energía como presiones sobre los márgenes. Estas presiones son más pronunciadas para los productos de alta pureza utilizados en aplicaciones farmacéuticas y de recubrimientos avanzados.
Competencia de Adsorbentes Establecidos y Soportes de Catalizadores
El mercado de hidróxido doble laminar compite con zeolitas, carbón activado y catalizadores de sílice-alúmina, que cuentan con redes de producción establecidas y prácticas operativas conocidas. La mayoría de las instalaciones industriales de tratamiento de aguas residuales ya disponen de sistemas de regeneración de carbón activado, lo que aumenta los costos de cambio incluso cuando los hidróxidos dobles laminares (LDH) ofrecen mayor capacidad de adsorción por unidad de peso. Los proveedores deben, por tanto, demostrar ventajas de rendimiento claras en lugar de competir únicamente por precio. La recuperación de polvo, la regeneración y la lixiviación de metales también requieren una gestión cuidadosa en las aplicaciones de tratamiento de agua y agricultura. La adopción a corto plazo dependerá de regulaciones que hagan que los materiales establecidos sean insuficientes para contaminantes u condiciones operativas específicas. Esto hace que el rendimiento verificado en campo sea fundamental para la expansión del mercado de hidróxido doble laminar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
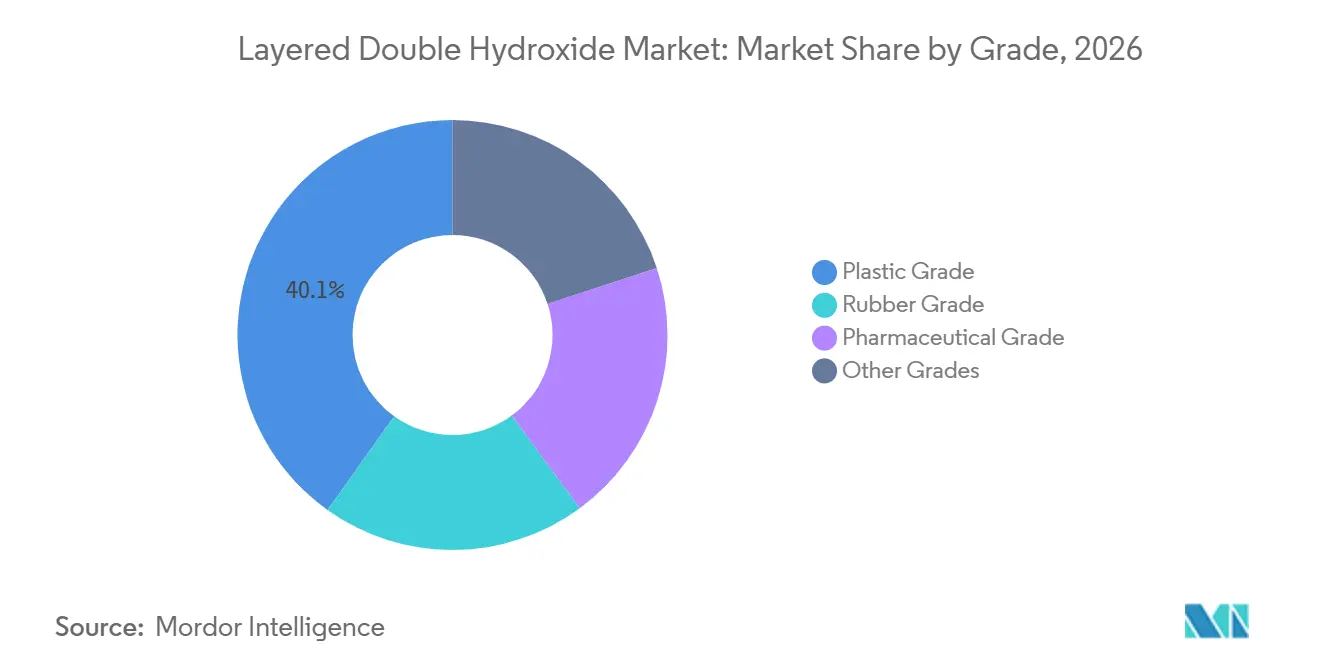
El Grado Farmacéutico Gana Terreno sobre una Base IndustrialEl grado plástico representó el 40,12% de los ingresos por grado en 2026, respaldado por su uso como estabilizador térmico y neutralizador de ácidos en cloruro de polivinilo (PVC) y como aditivo retardante de llama en compuestos de poliolefinas. El grado caucho ocupó la segunda posición más grande, ya que los LDH pueden neutralizar residuos ácidos de catalizadores y mejorar la estabilidad térmica en productos de caucho automotriz e industrial. Se prevé que el grado farmacéutico crezca a una CAGR del 9,12% de 2027 a 2032, impulsado por el interés comercial en plataformas de administración de fármacos y formulaciones de excipientes de liberación controlada. El mercado de hidróxido doble laminar continúa dependiendo de los grados industriales para el volumen, mientras que las aplicaciones farmacéuticas representan una vía de crecimiento de mayor valor. El grado plástico sigue estrechamente vinculado a las necesidades operativas de los procesadores de PVC y poliolefinas, que requieren materiales capaces de gestionar la acidez, la exposición al calor y la estabilidad del producto durante la composición. Las aplicaciones de caucho representan otra fuente establecida de demanda, ya que la durabilidad térmica es importante para los componentes automotrices e industriales.
La demanda farmacéutica sigue un proceso de compra diferente, con mayor énfasis en la documentación y el rendimiento controlado. Estos requisitos diferenciados limitan la sustitución directa entre grados y dan a los proveedores razones para mantener una amplia cartera de estándares de producción y calidad en lugar de depender de un único tipo de material. Una revisión de 2025 documentó la encapsulación casi completa de doxorrubicina en nanocompuestos de LDH y una liberación sostenida y desencadenada por pH, apoyando el trabajo de desarrollo con organizaciones de desarrollo y fabricación por contrato. Los aditivos alimentarios y las formulaciones agrícolas siguen siendo partes menores de la cartera, pero están ganando atención como enmiendas del suelo y portadores de liberación lenta. Los productores que inviertan en instalaciones farmacéuticas validadas pueden enfrentar menos competencia de nuevos participantes, ya que la calificación requiere una inversión de capital significativa y documentación de procesos. Esto refleja el cambio del mercado de hidróxido doble laminar hacia aplicaciones donde los sistemas de calidad son tan importantes como el rendimiento del material. La diferencia entre los requisitos industriales y farmacéuticos puede influir en las decisiones de inversión. Los grados industriales requieren una producción eficiente y un suministro confiable para clientes de alto volumen, mientras que los grados farmacéuticos requieren un control más estricto sobre las materias primas, el procesamiento y la documentación antes de su aceptación. La perspectiva de crecimiento más rápido para los materiales farmacéuticos hace que esta inversión sea relevante a pesar del costo adicional, apoyando un enfoque de cartera en el que la demanda industrial establecida financia el desarrollo de capacidades para grados más especializados.

Por Tipo:
El Dominio del Mg-Al LDH Enmascara una Heterogeneidad EmergenteEl Mg-Al LDH representó el 44,45% de los ingresos por tipo en 2026, convirtiéndolo en la categoría de tipo más grande. Su posición refleja la disponibilidad de precursores de sales de magnesio y aluminio, los métodos de síntesis establecidos y la capacidad de acomodar una amplia gama de aniones intercalados. También se prevé que el Mg-Al LDH crezca a una CAGR del 9,31% hasta 2032. La combinación de participación de mercado y crecimiento indica que esta química establecida aún tiene margen para expandirse, respaldada por usos en polímeros, tratamiento de agua y aditivos de uso general. El Mg-Al LDH se beneficia de una larga historia de uso en sistemas de polímeros y de métodos de fabricación conocidos por los proveedores. Su amplia aplicabilidad proporciona a los compradores un material con comportamiento de procesamiento conocido en múltiples usos, reduciendo las cargas de calificación en comparación con composiciones menos establecidas. El tipo también sigue siendo relevante donde los proveedores requieren síntesis de coprecipitación escalable y disponibilidad confiable de materias primas. Su crecimiento continuo sugiere que el uso generalizado no ha limitado su capacidad para ganar terreno en nuevas aplicaciones, y la base establecida proporciona a los productores una plataforma para introducir grados relacionados de mayor valor.
El Zn-Al LDH está ganando atención en la eliminación de PFAS y metales pesados, ya que su densidad de carga superficial y los sitios intercapas accesibles pueden mejorar la cinética de adsorción. Un estudio de 2025 informó una cinética de adsorción de ácido perfluorooctanoico (PFOA) más fuerte para el Zn-Al LDH que para los grados de Mg-Al. El Ca-Al LDH se está utilizando en bioplásticos retardantes de llama; una investigación publicada en 2025 logró una clasificación UL-94 V-0 en compuestos de ácido poliláctico (PLA) utilizando Ca-Al LDH con una poliamida basada en 9,10-dihidro-9-oxa-10-fosfafenantren-10-óxido (DOPO). Los materiales ternarios de MgAlLa y NiFe están emergiendo en electrocatálisis y recubrimientos anticorrosión, aunque su producción sigue siendo baja. La calificación de estos tipos alternativos para aplicaciones definidas puede diversificar el mercado de hidróxido doble laminar sin debilitar el papel del Mg-Al LDH. La diversidad emergente en los tipos de LDH también afecta la planificación de la producción. Los proveedores deben decidir si concentrarse en grados de alto volumen o invertir en lotes más pequeños diseñados para funciones técnicas específicas. Este último enfoque puede implicar más pruebas con clientes y una coordinación más estrecha con los usuarios finales, pero también puede limitar la competencia directa por precio donde un material ofrece una ventaja de rendimiento definida. La elección del tipo está, por tanto, cada vez más vinculada tanto a la estrategia comercial como a la química.
Por Forma:
El Polvo Domina, las Formulaciones Líquidas Ganan ParticipaciónLa forma en polvo representó el 68,14% del mercado de hidróxido doble laminar en 2026. Su posición dominante refleja la compatibilidad con las operaciones de mezcla en seco y composición en el procesamiento de polímeros. Muchas líneas de polímeros instaladas están diseñadas para la dosificación de polvo, lo que respalda el uso continuo durante el período de pronóstico. Se prevé que la forma líquida crezca a una CAGR del 8,96% hasta 2032, impulsada por su relevancia para suspensiones farmacéuticas, recubrimientos de papel y sistemas de tratamiento de agua in situ. Los compradores que eligen materiales líquidos pueden evitar un paso de dispersión separado, beneficiando al mercado de hidróxido doble laminar. El polvo mantiene su papel porque se adapta a los requisitos operativos de las grandes instalaciones de procesamiento de polímeros que necesitan materiales compatibles con los sistemas existentes de almacenamiento, manejo y dosificación. Las formulaciones líquidas ofrecen un beneficio diferente donde el tiempo de dispersión afecta el rendimiento o donde el material debe introducirse en una corriente de tratamiento. El crecimiento proyectado más rápido en líquidos indica que los clientes en esos entornos buscan conveniencia y control del proceso. Esto no sugiere que la demanda de polvo vaya a disminuir, pero sí hace que el diseño de formulaciones sea más importante para la combinación de ingresos.
Un estudio de 2025 encontró que la formación in situ de LDH de Zn/Al superó a los materiales ex situ preformados para la eliminación de ácido perfluorooctanoico (PFOA), apoyando el interés en formulaciones de precursores líquidos para síntesis en sitio. La forma granular sigue siendo relevante para el tratamiento de agua en lecho fijo y la catálisis, donde proporciona resistencia mecánica y puede mejorar el valor por tonelada en relación con el polvo estándar. Los compradores farmacéuticos también requieren suspensiones de tamaño de partícula controlado para la encapsulación de fármacos, creando gradualmente una categoría líquida premium dentro del mercado de hidróxido doble laminar. La elección de la forma afecta el almacenamiento, el transporte, la dosificación y el tiempo de preparación del material. Los compradores evalúan estas consideraciones prácticas junto con la capacidad de adsorción, el comportamiento térmico y otras propiedades técnicas. Como resultado, los proveedores pueden utilizar el desarrollo de envases y formulaciones para abordar los requisitos de los clientes sin cambiar la química subyacente del LDH, apoyando la diferenciación donde los grados de polvo básicos son de otro modo difíciles de distinguir. La creciente categoría líquida demuestra cómo la conveniencia del proceso puede volverse comercialmente significativa.
Por Aplicación:
El Creciente Peso del Tratamiento de Agua Remodela la CarteraLos aditivos capturaron el 31,83% de los ingresos del segmento en 2026. Esta categoría incluye neutralizadores de ácidos, estabilizadores térmicos, absorbentes de UV y co-aditivos retardantes de llama utilizados en plásticos, caucho y recubrimientos. Se prevé que el tratamiento de agua se expanda a una CAGR del 9,53% de 2027 a 2032. Su crecimiento está vinculado a una regulación más estricta de las descargas de PFAS y metales pesados. Los catalizadores y precursores de catalizadores forman el segundo grupo de aplicaciones más grande, con óxidos metálicos mixtos utilizados en el procesamiento de refinerías y sistemas de hidrógeno verde. El mercado de hidróxido doble laminar combina una base de aditivos madura con un crecimiento más rápido en aplicaciones ambientales. Las aplicaciones ambientales también siguen patrones de compra diferentes a los usos de aditivos. Los proyectos municipales e industriales de agua pueden requerir períodos de prueba prolongados antes de que se acepte un material, y también pueden requerir soluciones capaces de gestionar corrientes de contaminantes mixtos en lugar de una sola sustancia regulada. Esto aumenta el papel de la validación técnica, los planes de regeneración y la recuperación de materiales en las discusiones con proveedores.
La base de aditivos para polímeros sigue siendo valiosa porque proporciona demanda recurrente en operaciones de composición establecidas. Una investigación de la Universidad de Rice y KAIST describió un LDH de CuAl-NO₃ que eliminó PFAS más de 1.000 veces más eficazmente que el carbón activado convencional en sistemas de flujo continuo. Esto proporciona a los equipos de adquisiciones evidencia de rendimiento para la selección de materiales en corrientes de agua complejas. Los adsorbentes apoyan los procesos ambientales e industriales donde la regenerabilidad y la selectividad pueden reducir las limitaciones operativas asociadas con los sorbentes de un solo uso. La demanda de tratamiento de agua también se beneficia de la capacidad de los LDH para apuntar a múltiples contaminantes aniónicos. La categoría de aditivos sigue siendo esencial para el mercado de hidróxido doble laminar porque sirve a una gran producción de procesamiento de polímeros. La combinación general de aplicaciones se está ampliando a medida que los requisitos regulatorios aumentan el valor de los materiales de eliminación selectiva. Los contratos de tratamiento de agua pueden requerir colaboración con empresas de ingeniería, operadores de plantas y organizaciones de pruebas antes de que se adopte un nuevo material, lo que hace que la credibilidad del proveedor y los datos de rendimiento accesibles sean importantes para llegar a los clientes municipales e industriales. Los proveedores de aditivos operan dentro de un entorno comercial diferente, donde la compatibilidad con formulaciones establecidas puede ser decisiva. La capacidad de servir a ambos entornos puede distribuir el riesgo comercial entre varios patrones de demanda y mejorar el valor de la investigación aplicable a múltiples aplicaciones.
Por Industria de Usuario Final:
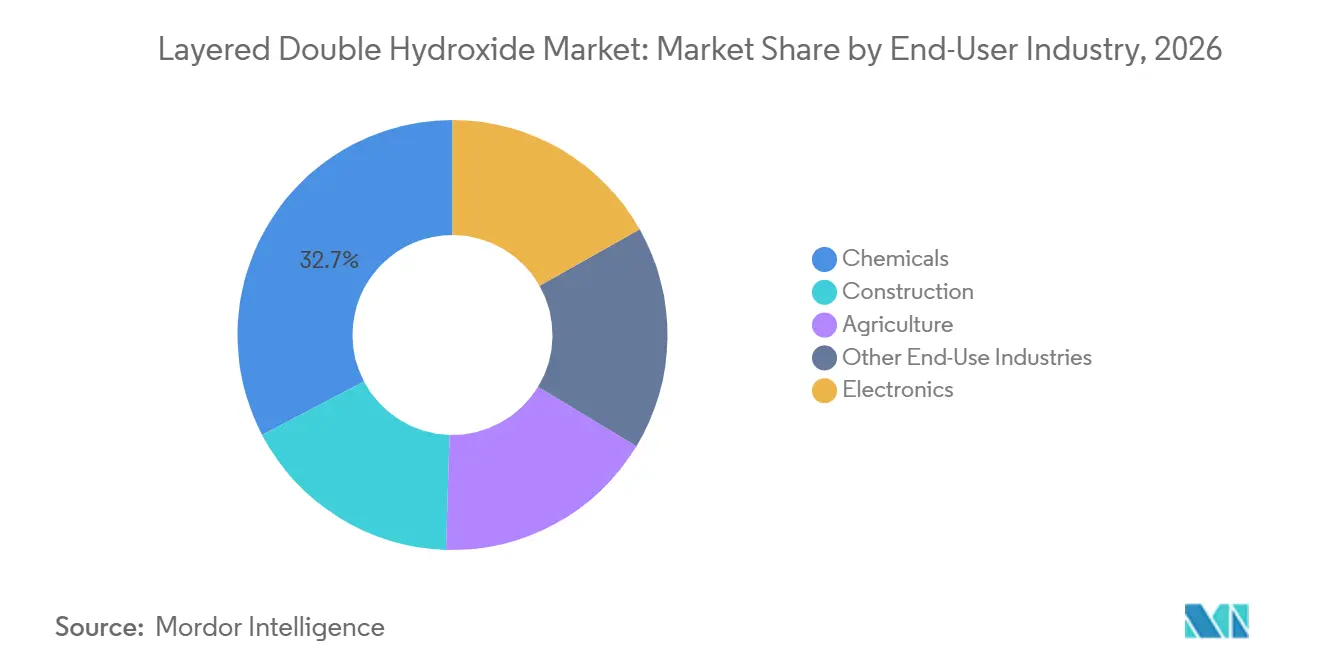
El Sector Químico Consolida su Liderazgo mientras la Diversificación se ExpandeEl sector químico representó el 32,69% del mercado de hidróxido doble laminar en 2026 y se prevé que crezca a una CAGR del 9,67% hasta 2032. Los sistemas estabilizadores de PVC, la neutralización de ácidos en polímeros y los usos de catalizadores en refinerías respaldan esta posición, lo que refleja que el procesamiento químico aguas arriba sigue siendo una fuente central de demanda. La electrónica es un sector secundario importante, ya que los recubrimientos anticorrosión basados en LDH se están considerando para carcasas de paquetes de baterías y laminados de placas de circuitos. La función de intercambio iónico puede ofrecer ventajas sobre los recubrimientos de barrera pasiva, y el mercado de hidróxido doble laminar obtiene mayor apoyo cuando los proveedores de electrónica buscan materiales que mejoren la durabilidad del recubrimiento. La posición del sector químico también está vinculada a la infraestructura establecida de producción y composición. Los procesadores valoran los materiales que pueden introducirse sin cambios importantes en los equipos o métodos de manejo, lo que favorece los productos de LDH con características de partículas predecibles y rendimiento térmico. Al mismo tiempo, la tasa de crecimiento del sector indica que la demanda no se limita a compras de reemplazo, sino que también incluye nuevos requisitos en estabilización, procesamiento catalítico y recubrimientos de mayor valor. Los proveedores que atienden a clientes químicos, por tanto, necesitan una producción confiable y soporte técnico durante la calificación.
La construcción utiliza LDH como retardantes de llama libres de halógenos y modificadores de polímeros en el revestimiento de cables. La demanda en esta área puede variar con la aplicación de los códigos de construcción y los ciclos de construcción en Europa y América del Norte. La agricultura utiliza LDH como portadores de liberación lenta para micronutrientes y pesticidas, y el trabajo revisado por pares ha respaldado su potencial para mejorar la eficacia y persistencia de los agroquímicos en el suelo. La conexión entre el procesamiento químico y la electrónica en Asia es particularmente relevante porque las cadenas de suministro de vehículos eléctricos requieren materiales de carcasa resistentes a la corrosión. Esto apoya un canal de mayor crecimiento para el mercado de hidróxido doble laminar hasta 2032 y favorece a los productores que pueden suministrar grados consistentes en usos de polímeros y recubrimientos. También apoya vínculos más estrechos entre los proveedores de materiales y los compuestos aguas abajo, ya que las pruebas de aplicación a menudo determinan si un grado alcanza el uso comercial. Las aplicaciones de refinería siguen siendo importantes porque proporcionan una base industrial sostenida para la demanda relacionada con catalizadores. El papel en expansión de la electrónica no desplaza esa base, pero hace que la combinación de usuarios finales sea menos dependiente de un único conjunto de aplicaciones de polímeros. Este equilibrio puede ayudar a los productores a dirigir los recursos técnicos hacia productos con requisitos de rendimiento claros y hacer que la calificación del cliente sea una parte más importante de la planificación comercial. Un proveedor de materiales puede necesitar demostrar rendimiento en compuestos de cables, sistemas de recubrimiento o procesamiento industrial antes de que se desarrollen pedidos recurrentes. Estas actividades llevan tiempo, pero pueden construir relaciones comerciales más duraderas que las ventas de polvos indiferenciados.
Análisis Geográfico
Mercado de Hidróxido Doble Laminar en Asia-Pacífico
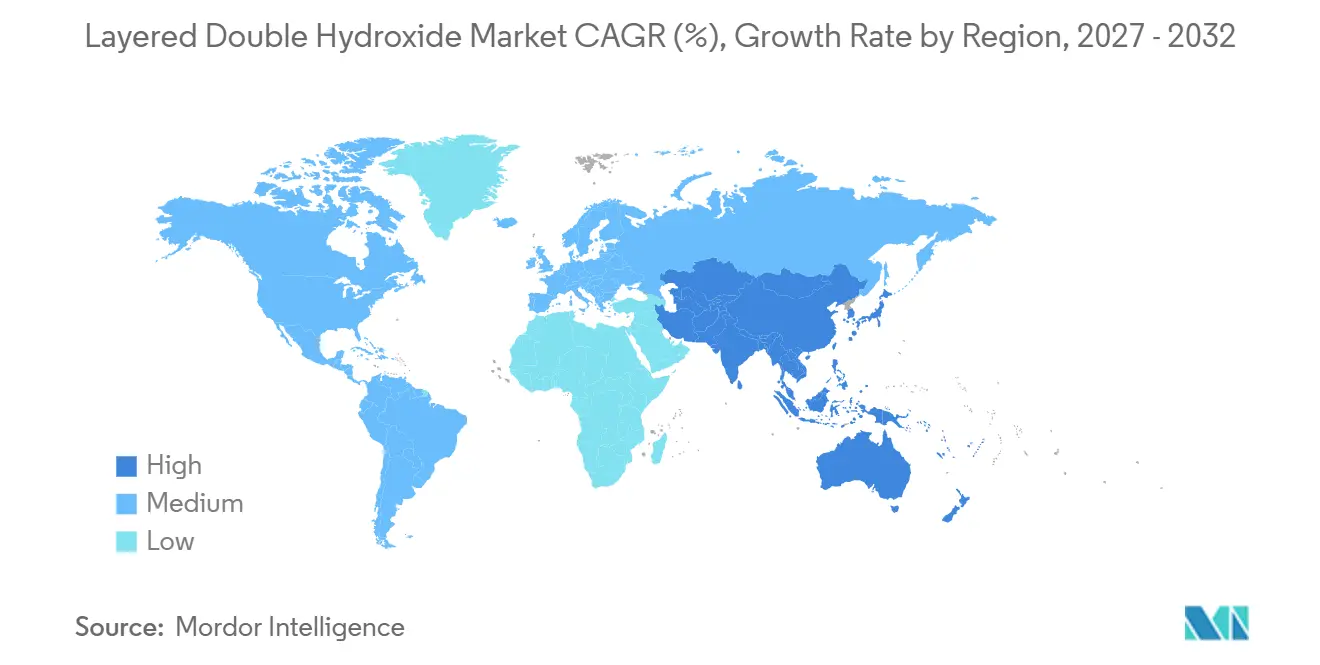
Asia-Pacífico concentró el 40,52% de los ingresos regionales en 2026 y se prevé que crezca a una CAGR del 9,55% hasta 2032. China impulsa la demanda regional a través del procesamiento de polímeros, aplicaciones de catalizadores, adsorbentes y portadores farmacéuticos. India contribuye mediante la fabricación farmacéutica y la demanda local de excipientes de grado farmacéutico. Japón y Corea del Sur siguen siendo mercados importantes para productos químicos especiales y electrónica. Kyowa Chemical Industry introdujo KISUMA X, un retardante de llama sin halógenos de nueva generación, en octubre de 2025. Estos factores posicionan a Asia-Pacífico como eje central de las perspectivas regionales y del desarrollo de aplicaciones de mayor valor añadido.
Mercado de Hidróxido Doble Laminar en América del Norte y Europa
América del Norte presenta un entorno técnicamente exigente para los materiales de tratamiento de agua. La aplicación de los niveles máximos de contaminantes para PFAS en agua potable por parte de la EPA de EE. UU. está incrementando la demanda de materiales de filtración capaces de operar en sistemas municipales continuos. Canadá contribuye a través del procesamiento petroquímico, mientras que México apoya la demanda de aditivos de grado estándar mediante el crecimiento manufacturero. Europa está condicionada por las restricciones REACH sobre retardantes de llama halogenados, las propuestas de restricción de PFAS y los requisitos de informes de sostenibilidad corporativa. Nabaltec invirtió 30 millones de EUR en una línea de producción de hidróxido optimizada en viscosidad que entró en funcionamiento en el segundo trimestre de 2026, añadiendo 30.000 toneladas de capacidad anual.
Mercado de Hidróxido Doble Laminar en Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África siguen representando una parte menor del mercado de hidróxido doble laminar. Brasil ofrece un caso de uso en desarrollo para portadores de fertilizantes de liberación lenta en agricultura. La expansión petroquímica de Arabia Saudita impulsa el interés en materiales catalizadores. El sector minero de Sudáfrica genera demanda de adsorbentes de metales pesados. Las inversiones en sistemas de desalinización y aguas residuales del Consejo de Cooperación del Golfo (GCC) también podrían favorecer la adopción del hidróxido doble laminar. Estas regiones requieren proyectos de demostración, dado que los adsorbentes establecidos ya cuentan con sólidos historiales operativos. El crecimiento en estos mercados más pequeños depende de que los proveedores puedan demostrar una ventaja práctica sobre los materiales existentes. En Brasil, el uso agrícola depende de la capacidad del portador de hidróxido doble laminar para favorecer la liberación controlada en las condiciones de cultivo locales. En Oriente Medio, los proyectos petroquímicos e hídricos pueden valorar los soportes catalíticos y los adsorbentes selectivos, aunque los operadores de proyectos buscarán evidencia de que los nuevos materiales pueden integrarse con los sistemas existentes. Las aplicaciones mineras en Sudáfrica requieren igualmente materiales capaces de tratar corrientes de metales pesados en condiciones operativas específicas de cada emplazamiento. Los proyectos de demostración pueden reducir la incertidumbre al comparar el rendimiento de adsorción, recuperación y regeneración frente a los materiales ya en uso. Esto hace que las alianzas técnicas sean importantes para los proveedores que ingresan a estas regiones, y es probable que la demanda se desarrolle a través de proyectos específicos en lugar de una sustitución inmediata a gran escala de los adsorbentes establecidos.
Panorama Competitivo
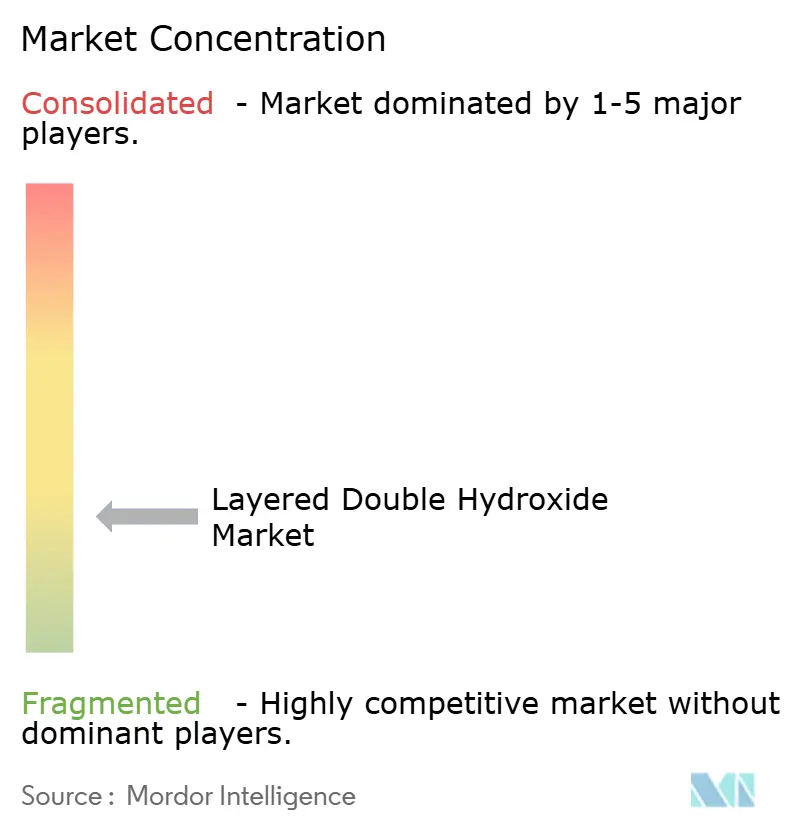
El mercado de hidróxido doble laminar está fragmentado, con Kyowa Chemical Industry y Clariant entre los proveedores en términos de amplitud de cartera y posición en el mercado. Doobon, Shandong Repolyfine Chemical, Sakai Chemical Industry, Sasol y Saekyung Chemical son productores capaces que compiten en precio y proximidad a los clientes de polímeros. Los proveedores chinos han aumentado la presión de precios para los polvos de grado estándar. Las empresas establecidas están respondiendo enfatizando materiales de calidad farmacéutica, formulaciones anticorrosión y precursores de electrocatalizadores. Estos productos alcanzan precios más altos debido a requisitos de calificación y rendimiento más estrictos. Como resultado, el mercado de hidróxido doble laminar está dividido entre polvos a granel sensibles al precio y materiales especializados.
Clariant completó una expansión de CHF 100 millones en Daya Bay, China, con su segunda línea de producción completamente operativa en noviembre de 2025. La expansión apoyó la producción de retardantes de llama libres de halógenos para la electromovilidad y añadió los grados Exolit OP 1242 y OP 1266 para aplicaciones de tereftalato de polibutileno (PBT). BASF inició la producción en su sitio Verbund de Zhanjiang en noviembre de 2025 y puso en marcha su cracker de vapor en diciembre de 2025. El sitio integrado fortalece la capacidad de BASF para suministrar materiales a los mercados de polímeros de Asia-Pacífico. Nabaltec publicó su primer informe de sostenibilidad alineado con la Directiva de Informes de Sostenibilidad Corporativa en diciembre de 2025. Estos desarrollos indican que la capacidad, el diseño de productos y la documentación de proveedores se están convirtiendo en herramientas competitivas en el mercado de hidróxido doble laminar.
La actividad de patentes en la síntesis de precisión de hidróxido doble laminar (LDH) para electrocatálisis y administración biomédica está aumentando, particularmente en Japón y Corea del Sur. Las empresas buscan protección de propiedad intelectual antes de que las vías de grado farmacéutico estén más claramente definidas. El cumplimiento regulatorio también se está convirtiendo en un factor en la selección de proveedores para procesadores de polímeros multinacionales con obligaciones de informes de Alcance 3. Ningún proveedor único ha sido identificado como combinando documentación de síntesis validada a gran escala con alineación de farmacopea para LDH de grado farmacéutico. Esto crea una oportunidad para un productor capaz de cumplir con los requisitos de desarrollo y fabricación conformes con las Buenas Prácticas de Fabricación (BPF). El mercado de hidróxido doble laminar sigue siendo competitivo, pero la especialización técnica puede reducir la exposición directa a los precios de los polvos estándar. La posición competitiva de un proveedor también depende de su capacidad para proporcionar características de material consistentes entre lotes, lo que es particularmente importante para las aplicaciones farmacéuticas, de recubrimiento y catalíticas, donde las variaciones en las propiedades de las partículas o la pureza pueden afectar el producto final. Las empresas que atienden aplicaciones de polímeros estándar enfrentan un desafío diferente, ya que los clientes pueden comparar precios más directamente cuando el rendimiento es similar. Esto explica la presión de precios sobre los polvos convencionales de los productores domésticos chinos. Las empresas más grandes pueden responder apoyando el desarrollo de aplicaciones y ofreciendo productos adaptados a requisitos específicos de seguridad, durabilidad o procesamiento. Las adiciones de capacidad en Asia-Pacífico pueden mejorar el acceso de los clientes, pero no establecen, por sí solas, una ventaja en grados especializados. La documentación del producto, los datos de pruebas y la capacidad de cumplir con los requisitos regulatorios pueden ser igualmente importantes.
Líderes de la Industria de Hidróxido Doble Laminar
-
Kyowa Chemical Industry Co., Ltd.
-
CLARIANT
-
DOOBON
-
SAKAI CHEMICAL INDUSTRY CO.,LTD.
-
Kisuma Chemicals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidróxido Doble Laminar Empresas cubiertas en este informe
- BASF
- CLARIANT
- DOOBON
- Dow
- Kisuma Chemicals
- Kyowa Chemical Industry Co., Ltd.
- Nabaltec AG
- Nippon Chemical Industrial CO., LTD.
- Saekyung Chemical Co.,Limited
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Sasol
- Shandong Repolyfine Chemical Co., Ltd.
- Sinwon Chemical Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- TODA KOGYO CORP.
Desarrollos recientes de la industria en Mercado de Hidróxido Doble Laminar
- Junio de 2026: Clariant completó una expansión de capacidad de CHF 100 millones en Daya Bay, China. La segunda línea de producción entró en pleno funcionamiento en noviembre de 2025, aumentando la producción de retardantes de llama libres de halógenos, incluidas las líneas Exolit basadas en hidróxido doble laminar, para el mercado de electromovilidad de Asia-Pacífico. La expansión también añadió dos nuevos grados Exolit OP, OP 1242 y OP 1266, diseñados para aplicaciones de PBT en componentes de vehículos eléctricos.
- Noviembre de 2025: BASF inició la producción en el sitio Verbund de Zhanjiang. La instalación, que representa 8,7 mil millones de EUR en gasto de capital total de 2019 a 2028, fabricó sus primeros productos en noviembre de 2025 y puso en marcha su cracker de vapor en diciembre de 2025, fortaleciendo la posición de BASF como proveedor de bajo costo de precursores de hidróxido doble laminar para los mercados de polímeros de Asia-Pacífico.
Alcance del Informe Global del Mercado de Hidróxido Doble Laminar
Los hidróxidos dobles laminares (LDH) son materiales de arcilla aniónica bidimensionales (2D) compuestos por láminas de hidróxido metálico con carga positiva y aniones intercambiables en los espacios intercapas. Estos materiales consisten en capas similares a la brucita, donde los cationes metálicos divalentes y trivalentes están dispuestos en una red estructurada, creando una carga neta positiva que es equilibrada por aniones y moléculas de agua que residen entre las capas.
El mercado de hidróxido doble laminar está segmentado por grado, tipo, forma, aplicación, industria de usuario final y geografía. Por grado, el mercado está segmentado en grado plástico, grado caucho, grado farmacéutico y otros grados. Por tipo, el mercado está segmentado en Mg-Al LDH, Zn-Al LDH, Ca-Al LDH y otros tipos de LDH. Por forma, el mercado está segmentado en forma en polvo, forma granular y forma líquida. Por aplicación, el mercado está segmentado en aditivos, catalizadores y precursores de catalizadores, absorbentes, tratamiento de agua y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en productos químicos, electrónica, construcción, agricultura y otras industrias de uso final. El informe también cubre los tamaños de mercado y los pronósticos para el hidróxido doble laminar en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Plástico |
| Grado Caucho |
| Grado Farmacéutico |
| Otros Grados |
| Mg-Al LDH |
| Zn-Al LDH |
| Ca-Al LDH |
| Otros Tipos de LDH |
| Forma en Polvo |
| Forma Granular |
| Forma Líquida |
| Aditivos |
| Catalizadores y Precursores de Catalizadores |
| Absorbentes |
| Tratamiento de Agua |
| Otras Aplicaciones |
| Productos Químicos |
| Electrónica |
| Construcción |
| Agricultura |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Plástico | |
| Grado Caucho | ||
| Grado Farmacéutico | ||
| Otros Grados | ||
| Por Tipo | Mg-Al LDH | |
| Zn-Al LDH | ||
| Ca-Al LDH | ||
| Otros Tipos de LDH | ||
| Por Forma | Forma en Polvo | |
| Forma Granular | ||
| Forma Líquida | ||
| Por Aplicación | Aditivos | |
| Catalizadores y Precursores de Catalizadores | ||
| Absorbentes | ||
| Tratamiento de Agua | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Productos Químicos | |
| Electrónica | ||
| Construcción | ||
| Agricultura | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Hidróxido Doble Laminar?
El tamaño del mercado de hidróxido doble laminar fue valorado en 0,90 mil millones de USD en 2026 y se estima que crecerá desde 0,97 mil millones de USD en 2027 hasta 1,46 mil millones de USD en 2032, a una CAGR del 8,41% durante el período de pronóstico (2027-2032).
¿Por qué es importante el tratamiento de agua para los proveedores de LDH?
El tratamiento de agua es la aplicación de más rápido crecimiento con una CAGR del 9,53% hasta 2032, respaldado por las necesidades de remediación de PFAS y metales pesados.
¿Qué química de LDH tiene la mayor participación?
El Mg-Al LDH lidera la demanda por tipo con el 44,45% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 9,31% hasta 2032.
¿Qué región tiene la mayor base de demanda?
Asia-Pacífico lidera con el 40,52% de los ingresos en 2026 y la tasa de crecimiento regional más alta, del 9,55%, hasta 2032.