
ケニア液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
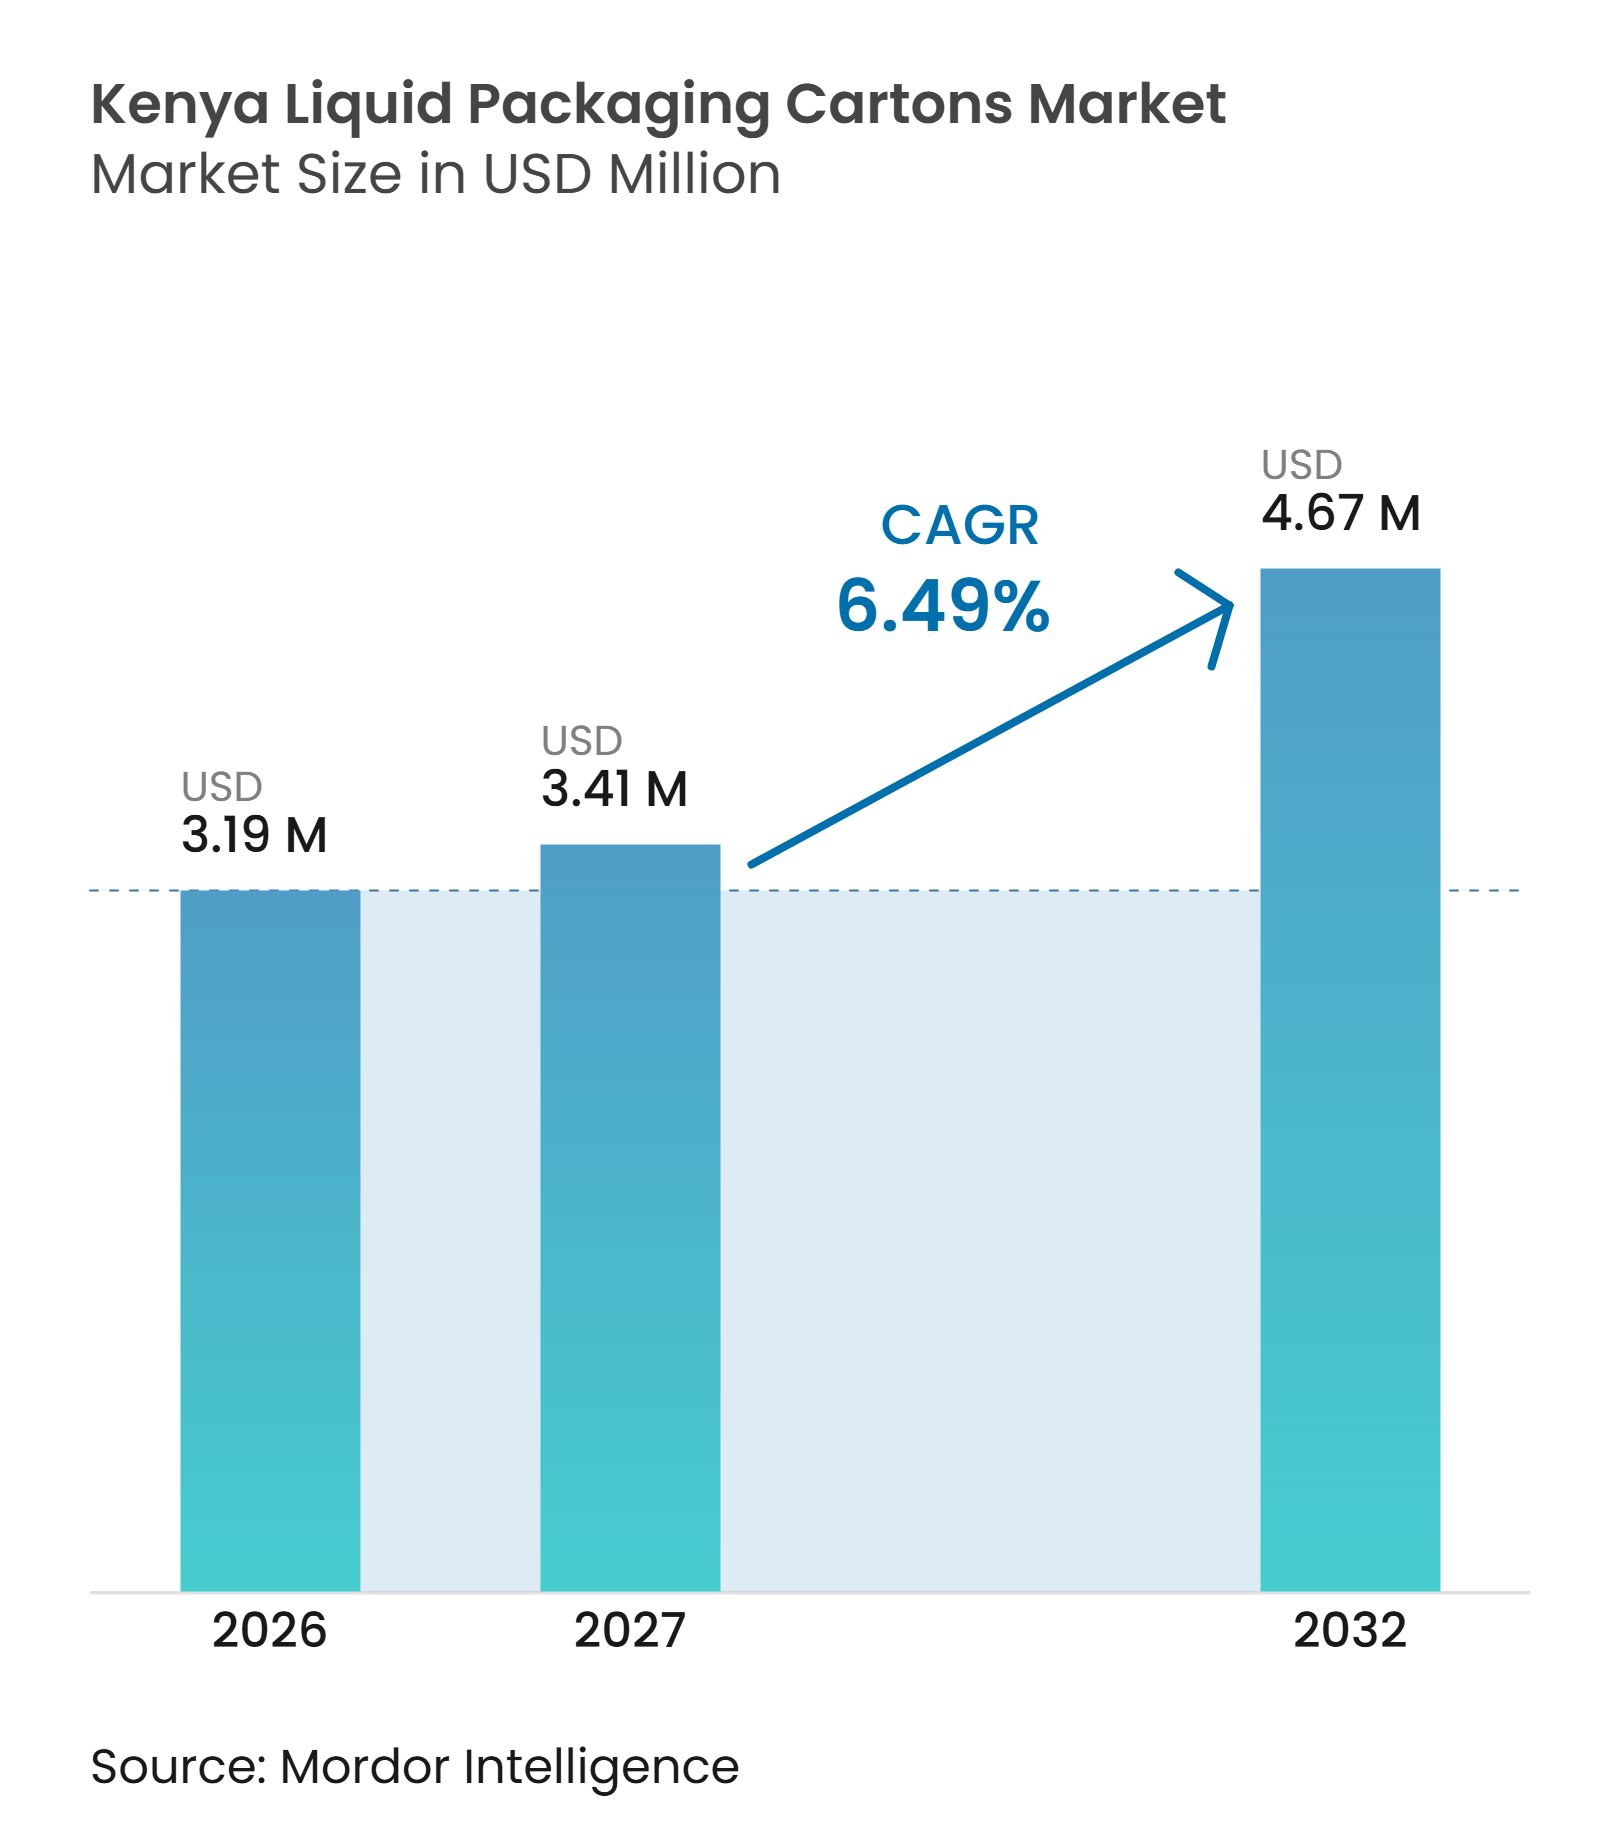
| 基準年の市場規模 (2026) | 3.19 百万米ドル |
| 市場規模 (2027) | 3.41 百万米ドル |
| 市場規模 (2032) | 4.67 百万米ドル |
| 成長率 (2027 - 2032) | 6.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケニア液体包装カートン市場分析
ケニア液体包装カートン市場規模は、2026年の3.19 ミリン 米ドルおよび2027年の3.41 ミリオン 米ドルから、2032年までに4.67 ミリオン 米ドルへと拡大し、2027年から2032年の間に6.49%のCAGRを記録すると予測されています。
ケニアの正規乳業システムは、ケニア液体包装カートン市場の安定した基盤を提供しています。これは、包装牛乳が家庭での定期的な購入品であり、紅茶消費の重要な原料であるためです。正規の集乳・加工が拡大しており、規制された充填・流通を必要とするチャネルへの取扱量が増加しています。常温カートン形式により、加工業者は冷蔵輸送や小売保管が依然として限られている地域にもリーチできます。国内での無菌材料生産は、供給リードタイムを短縮し、輸入ラミネートコストへのエクスポージャーを低減することが期待されています。一方で、非公式な牛乳販売、充填ラインへの投資要件、および生産者責任義務が、カートンへの転換速度を制限しています。
主要レポートのポイント
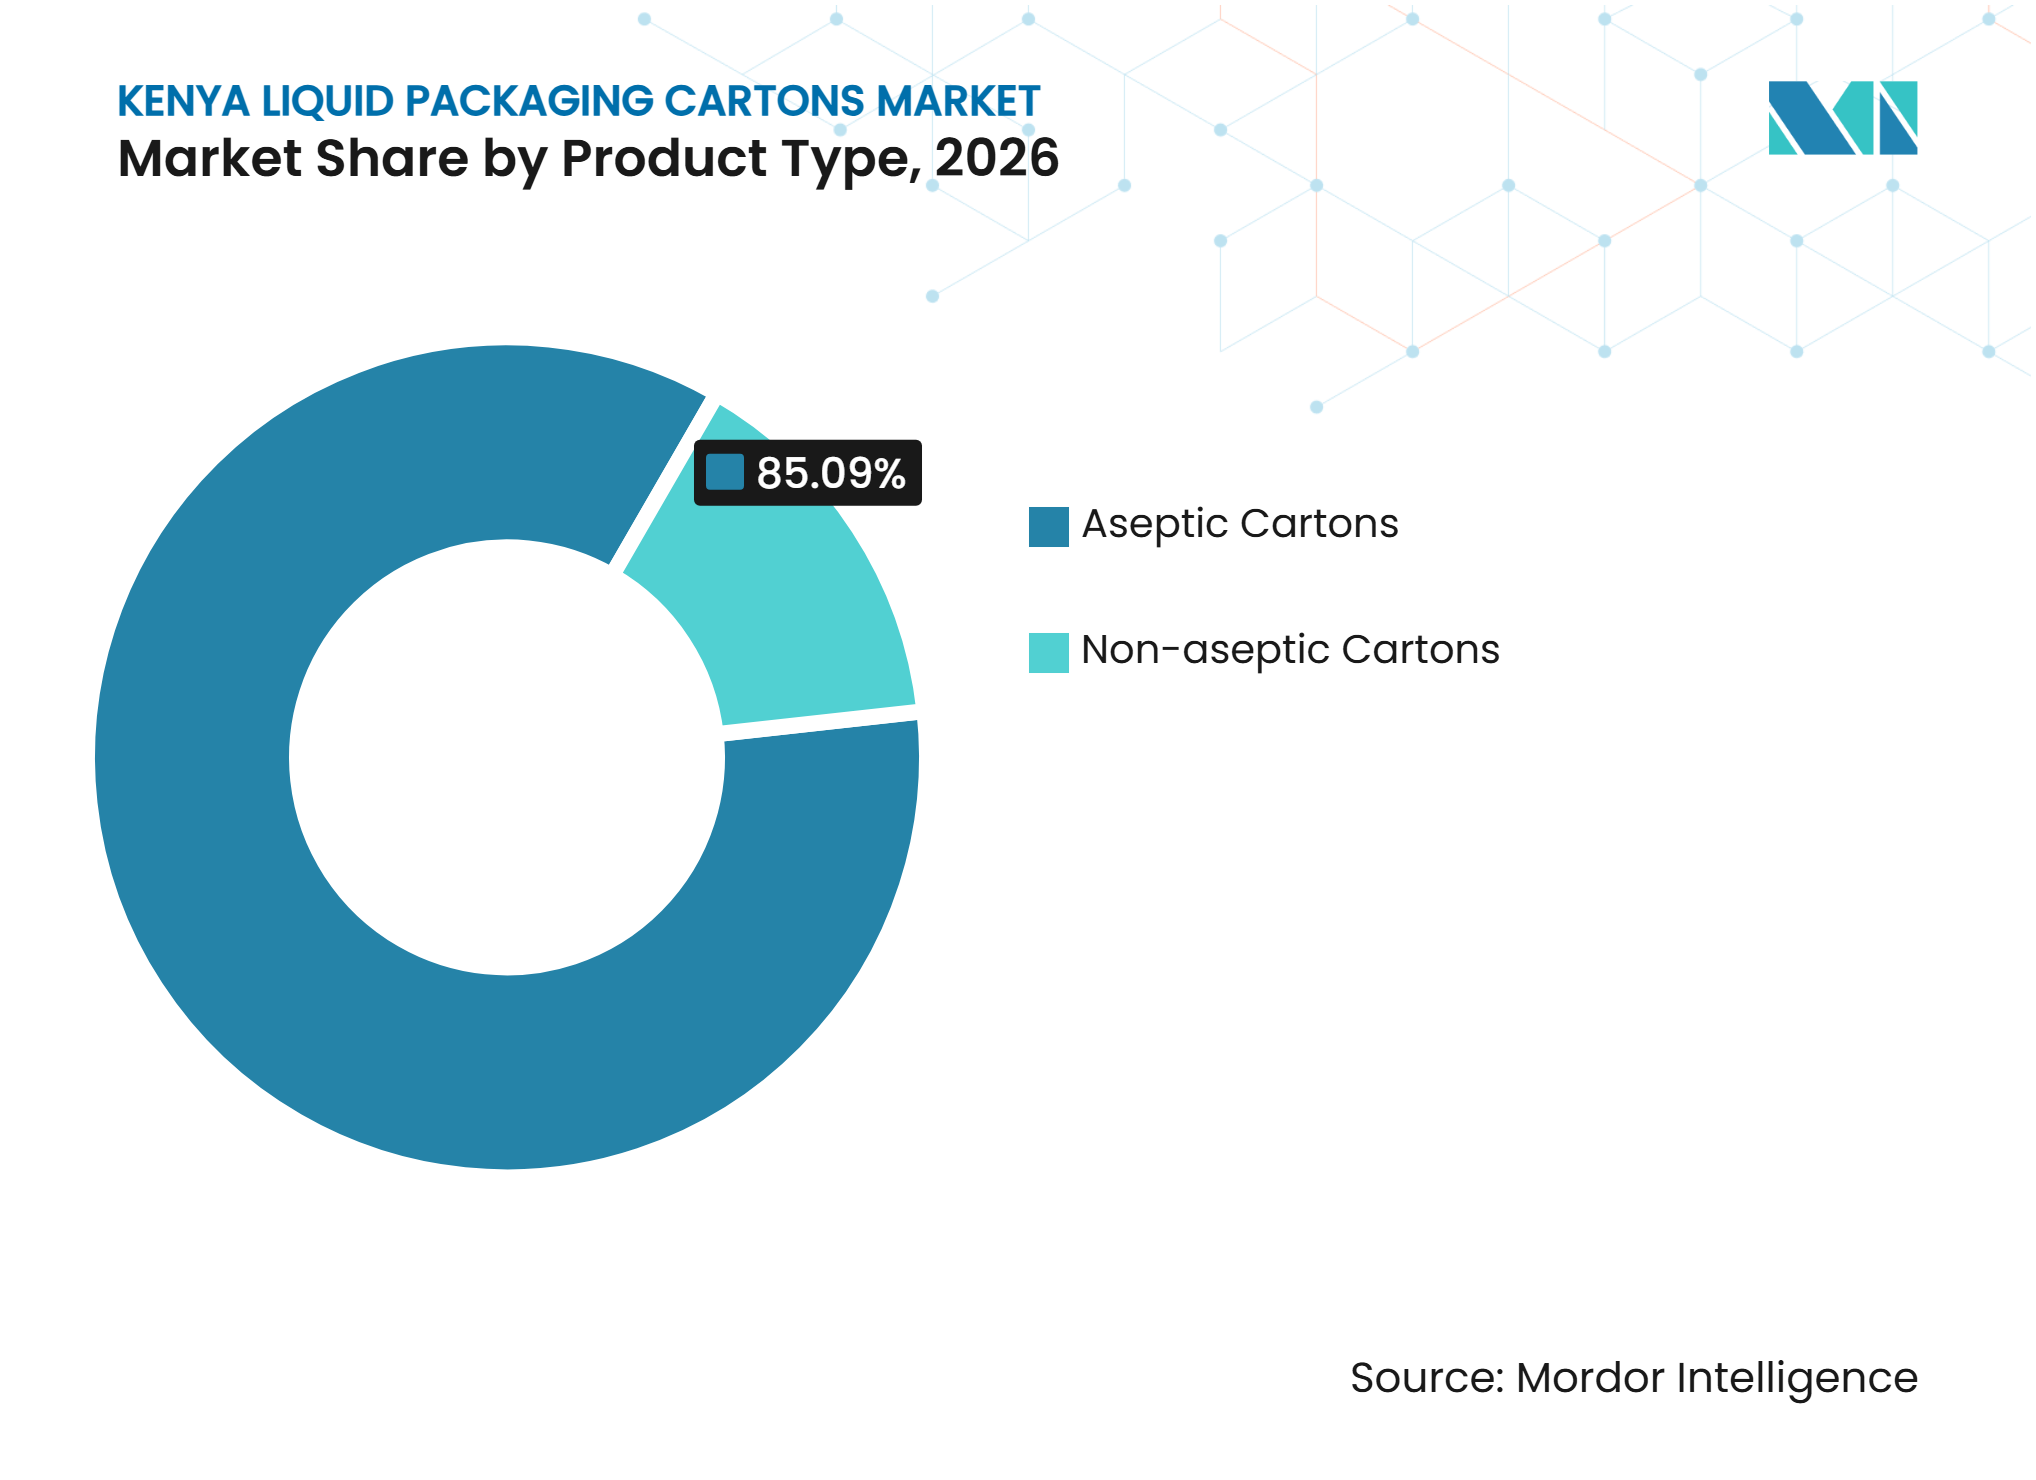
- 製品タイプ別では、無菌カートンが2026年のケニア液体包装カートン市場シェアの85.09%を占め、2032年にかけて6.76%のCAGRで拡大すると予測されています。
- 用途別では、牛乳が2026年の総価値の64.81%を占め、植物性飲料はケニア液体包装カートン市場において2032年にかけて7.81%のCAGRで拡大すると予測されています。
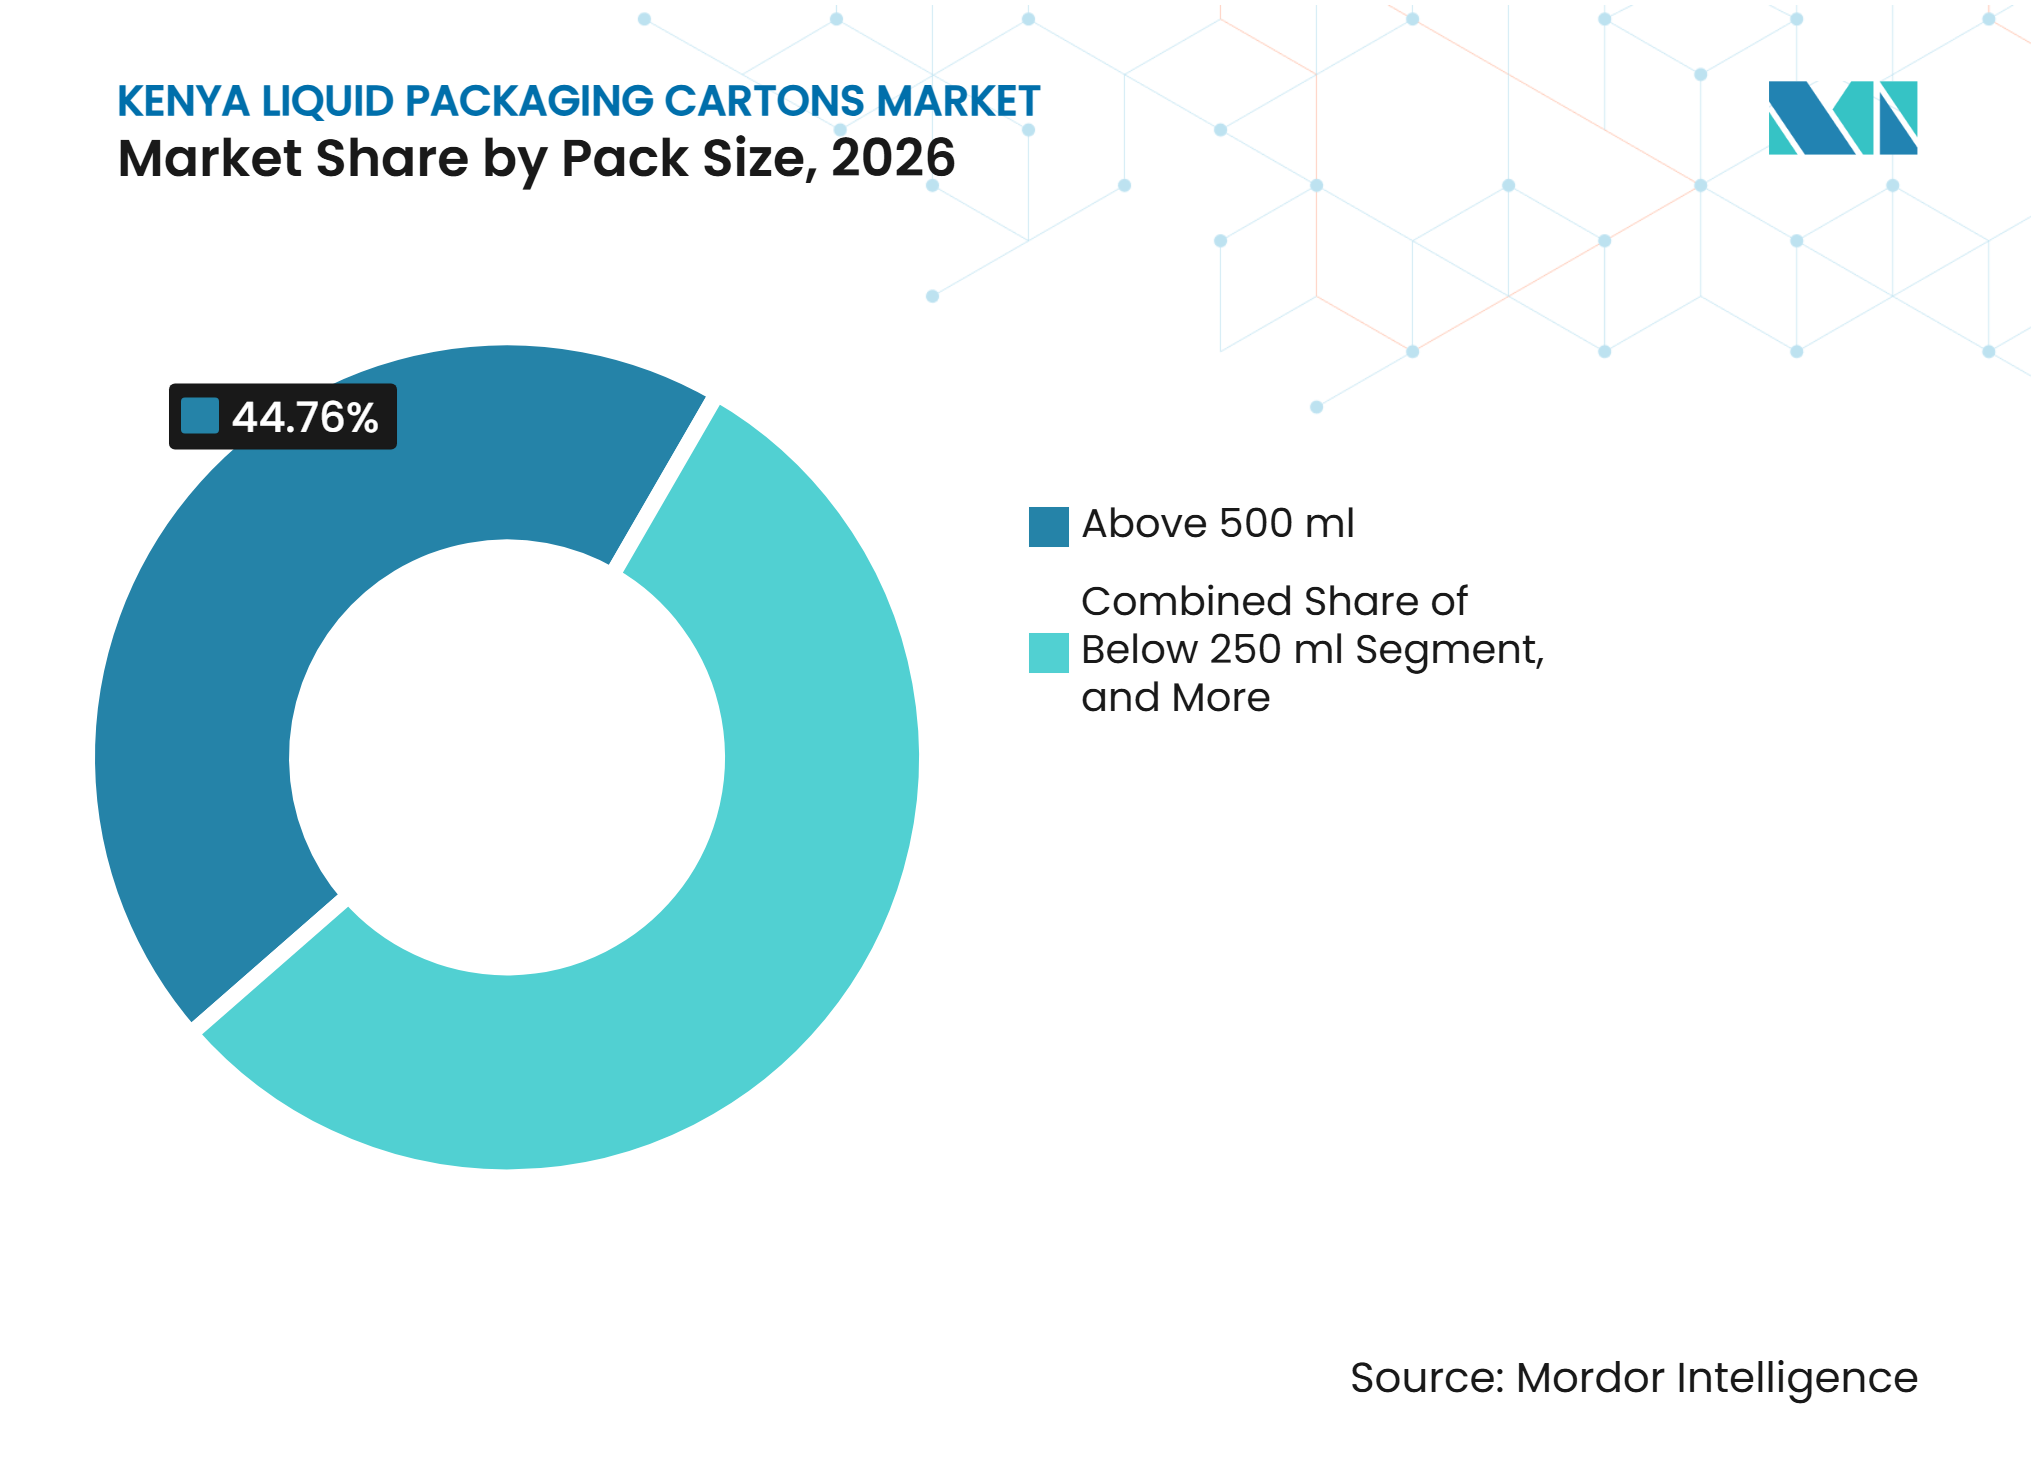
- パックサイズ別では、500ml超の形式が2026年の市場シェアの44.76%を占め、250ml未満の形式は2032年にかけて7.06%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 牛乳加工と小売流通の正規化の進展 | +2.1% | 全国規模、ナイロビ、キアンブ、リフトバレーでの早期成果 | 中期(2〜4年) |
| 冷鎖依存を低減する常温UHT流通 | +1.5% | 全国規模、西ケニアおよびコーストでの強い普及 | 長期(4年以上) |
| 小型の外出先向けジュース・飲料パックの拡大 | +0.9% | 都市部、ナイロビ、モンバサ、キスム | 短期(2年以内) |
| 2026年後半の国内無菌包装能力の追加 | +0.7% | 全国規模、東アフリカおよび中央アフリカへの波及 | 短期(2年以内) |
| 材料循環性を改善するカートン回収パートナーシップ | +0.4% | ナイロビおよびティカの都市リサイクルハブ | 中期(2〜4年) |
| 学校給食牛乳および機関栄養プログラムによる個別パック需要の増加 | +0.3% | 全国規模、就学前教育が集中する郡での早期成果 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
牛乳加工と小売流通の正規化の進展
ケニアの正規集乳量は2025年に10.1億リットルに達し、ケニア酪農委員会が2001年にデータ収集を開始して以来、最高の年間量を記録しました。牛乳が非公式販売から規制された加工へと移行することで、ケニア液体包装カートン市場は恩恵を受けます。これは、加工業者が小売流通、輸送、棚管理、および小売チャネル全体のトレーサビリティのために管理された充填形式を必要とするためです。ケニア酪農委員会と国際家畜研究所は、MoreMilk 2イニシアチブを通じて、ナクル、ニャンダルア、ウアシン・ギシュの小規模酪農事業者の認証を行っています。このプログラムは生産者を規制市場と結びつけ、運営能力を構築し、農場集乳から加工製品への明確な経路を生み出します。酪農産業法に基づくケニア酪農委員会のライセンスおよび食品安全要件は、準拠した包装システムを使用する正規加工業者を優遇しています。[1] したがって、認証の進捗が、アクセス可能な需要基盤の拡大速度を左右することになります。
冷鎖依存を低減する常温UHT流通
無菌カートンは、UHT牛乳および飲料を冷蔵保管なしに輸送できるようにすることで、ケニア液体包装カートン市場を支えています。これは、電力の信頼性や冷鎖カバレッジが新鮮な乳製品の流通を制限する可能性があるナイロビおよびリフトバレー回廊の外では特に重要です。Bio Foodsは、UHT製品がケニアの近代的な小売における乳製品販売の60%を占めると述べており、組織的な小売における常温形式の重要性を強調しています。UHT加工と無菌充填を持つ協同組合は、冷蔵車両や冷蔵小売キャビネットに頼ることなく、遠隔地の郡に流通できます。Tetra Pakのナイロビハブは13カ国にサービスを提供しており、常温サプライチェーンを通じた地域的なリーチの可能性を示しています。この流通モデルにより、長期保存製品へのアクセスが限られ、安全に保管された牛乳の選択肢が少ない地域でも、包装乳製品がより実現可能になります。
小型の外出先向けジュース・飲料パックの拡大
250ml未満の形式は、ケニア液体包装カートン市場において2032年にかけて7.06%のCAGRで拡大すると予測されています。その需要は、学校給食牛乳プログラム、都市部の移動パターン、および若い購買層にサービスを提供する飲料ブランドによって支えられています。Tetra Pakは、ケニアの学校給食牛乳プログラムが200mlの無菌パックを使用していると報告しており、これは冷蔵を必要とせず、個別の分量を提供し、取り扱いによる損失を低減するためです。郡が資金提供するプログラムは、計画された教育・栄養予算に結びついているため、任意の小売購入よりも安定した需要源を提供します。この形式は、購買者がしばしば完成した一人前を必要とする交通拠点、コンビニエンスストア、職場のカフェテリアでのジュース販売にも適しています。この組み合わせは、家庭の支出状況が不均一な場合でも、小型パックを支えています。
2026年後半の国内無菌包装能力の追加
Texplast Industries Limitedは、Norfundからの1,500万 米ドルと総投資額3,000万 米ドルにより、2026年後半に無菌包装施設を稼働させる予定です。このプロジェクトは、UHT乳製品、ジュース、フレーバー飲料、液体食品に使用される多層包装の国内生産能力を導入します。国内供給により、ヨーロッパやアジアから輸入される材料よりもリードタイムが長い調達リードタイムを短縮でき、加工業者の生産計画を改善できます。また、遅延納品に対する保護として現在より多くの輸入在庫を保有する必要がある中規模加工業者の運転資本の負担を軽減できます。Texplastのリサイクル活動は、国の生産者責任フレームワーク内でプロジェクトに関連性を与えています。新施設は、ケニアおよび近隣市場の包装購買者に対する価格競争を強化する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非公式な牛乳取引による正規包装需要のアドレス可能市場の制限 | -2.0% | 全国規模、農村郡(ニャンダルア、トランスンゾイア、メル)で最も顕著 | 長期(4年以上) |
| 充填ラインおよび検証への高い投資要件 | -1.5% | 全国規模 | 短期(2年以内) |
| プラスチック、ガラス、フレキシブル包装との競合 | -1.1% | 都市部および準都市部市場(ナイロビ、モンバサ、キスム) | 中期(2〜4年) |
| 複合パックのリサイクル経済性とEPR実行リスク | -0.5% | 全国規模、回収が少ない郡に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
非公式な牛乳取引が正規包装需要を制限
非公式販売は、牛乳の大部分が依然として正規の加工や小売包装なしに購買者に届くため、ケニア液体包装カートン市場を制限しています。正規集乳量は2025年に10.1億リットルに達しましたが、ケニアの総牛乳生産量をはるかに下回っており、加工業者の供給基盤は限られています。小規模農家の供給者は、支払いが迅速で品質拒否が少ない非公式チャネルを好む場合が多いです。MoreMilk 2プログラムは、認証、能力開発、および規制市場への経路を提供することで、この障壁に対処しています。進捗は、正規販売の商業的利益が農家や取引業者にとって非公式取引の利便性を上回るかどうかにかかっています。より多くの生産者が準拠したサプライチェーンに移行するまで、潜在的なカートン需要の相当な割合はアクセス不能のままとなります。
充填ラインおよび検証への高い投資要件
無菌充填システムには、相当な資本、試運転作業、検証、守、輸入スペアパーツ、および訓練を受けた技術スタッフが必要です。これらの要件により、カートン充填は大規模な乳製品加工業者に集中し、資金調達へのアクセスが限られた小規模ライセンス事業者による転換が遅れる可能性があります。ケニア酪農委員会は30社以上の活動中の加工業者と186社の小規模加工業者をリストアップしており、投資制約に直面する可能性のある事業者の多さを示しています。Bio Foodsの計画している長期保存UHT投資は開発金融支援を受けており、確立された加工業者にとっても移行の財務規模を示しています。フレキシブルパウチとプラスチックボトルは、参入コストが低く設備要件が少ないため、小規模生産者にとって引き続き魅力的です。充填能力のこの格差が、小規模加工業者がカートン量を追加できる速度を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが構造的なリーダーシップを維持無菌カートンは2026年の総価値の85.09%を占め、2032年にかけて6.76%のCAGRで成長すると予測されています。そのリードは、冷蔵小売ネットワークを超えてUHT牛乳、ジュース、飲料を流通させる必要性を反映しています。無菌形式の需要は、継続的な冷蔵なしにモンバサ、キスム、内陸部に供給できる能力から恩恵を受けています。常温での取り扱いにより損失が減少し、設備が限られた小売業者が長期保存の液体製品を在庫できます。このモデルは、エネルギー供給が不安定な地域で特に関連性があります。また、新鮮な製品の販売期間が短い場所への加工業者の参入経路も提供します。
グローバルなカートンサプライヤーは、従来のアルミ箔層なしに酸素保護を提供できるアルミニウムフリーのバリアラミネートを導入しています。SIGは、アルミニウムフリーのフルバリアパックが低炭素の材料設計を使用し、ISO準拠のライフサイクル手法で評価されていると述べています。この開発により、ケニアで包装義務がより重要になるにつれて、リサイクル可能性の管理が容易になります。非無菌のゲーブルトップカートンは、信頼性の高い冷蔵小売があるナイロビおよび一部の都市で引き続き関連性があります。これらの形式は、1リットルおよび500mlパックの新鮮な低温殺菌牛乳に使用されます。ケニア酪農委員会の品質管理は、冷蔵流通が利用可能な場所での需要への準拠の基盤を提供します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
牛乳が量を支え、植物性飲料が前進牛乳は2026年の総価値の64.81%を占めました。その地位は、定期的な家庭消費とケニアの確立された紅茶文化に基づいています。ケニア酪農委員会は、一人当たりの牛乳消費量を年間86.1リットルと報告しており、包装乳製品の大きな基盤を支えています。牛乳製品はまた、牛乳が物品税やVATの対象外であるため、有利な税制上の扱いを受けています。これにより、より広い消費者支出の変化を通じて需要を維持するのに役立ちます。ジュースは次に重要な用途であり、首都以外の郡に達するために常温流通に依存しています。
植物性飲料は2032年にかけて7.81%のCAGRで拡大すると予測されており、最も成長の速い用途となっています。Brookside Dairyは2026年1月に無糖オーツミルク製品を発売し、乳製品不使用、乳糖不耐症対応、砂糖不使用の選択肢へのカートン使用を拡大しました。この製品は、従来の乳製品の代替品を求めるナイロビおよびモンバサの消費者をターゲットにしています。その他の用途には、クリーム、フレーバーミルク、液体ヨーグルト、エネルギードリンク、機能性飲料が含まれます。スープ、ブロス、料理用クリームを含む液体食品は、長い賞味期限を重視するフードサービス事業者や都市部の家庭にサービスを提供する可能性があります。これらのカテゴリーは、従来の牛乳サイクルを超えてカートン需要を多様化します。
パックサイズ別:
大型カートンがリードし、個別パックが勢いを増す500ml超の形式は2026年の総価値の44.76%を占めました。その地位は、家庭での大量購入と近代的な小売における1リットルUHTカートンの広い入手可能性を反映しています。Brookside、New KCC、Githunguri Dairyは、UHT生産の多くを500mlおよび1リットル形式で流通させています。小売業者は、全国のキオスクやドゥカを含め、冷蔵なしにこれらの製品を保管できます。250〜500mlカテゴリーは、手頃な価格と複数回使用の中間に位置します。ガソリンスタンド、交通拠点、職場のカフェテリアでのジュース購入に適しています。
250ml未満のパックは2032年にかけて7.06%のCAGRで拡大すると予測されています。学校給食牛乳プログラムは、小売購入だけでなく機関契約を通じて量を固定しています。Tetra Pakは、学校プログラムがキリフィ、ミゴリ、ナクル、ウェストポコット、バリンゴを含む郡に拡大されたと報告しています。このより広いプログラム基盤は、200mlカートンに安定した需要を提供できます。この形式は、分量管理をサポートし、冷蔵保管を必要としません。ばら売り牛乳やサシェから包装UHT製品へのより広い移行が、小型および中型形式をさらに支える可能性があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
ナイロビ首都圏
ナイロビ首都圏は、正規小売、フードサービス、機関購買者を組み合わせているため、ケニア液体包装カートン市場の最大の集中ゾーンです。近代的な小売は、国内の多くの地域よりも首都回廊でより強い存在感を持っています。これにより、無菌カートンと冷蔵ゲーブルトップカートンの両方への需要が支えられています。植物性飲料は高級スーパーマーケットで棚スペースを獲得しており、カートンに詰められた液体製品の範囲が広がっています。Brooksideの2026年1月のオーツミルク発売は、都市部の小売における乳製品不使用オプションへの移行を示しています。ナイロビの学校給食牛乳プログラムも200mlの無菌パックを使用しており、機関購入の再現可能なモデルを生み出してます。Texplastの予定されている国内能力は、回廊内の加工業者に材料供給サイクルを短縮する早期の機会を与えます。
リフトバレーおよび西ケニア
リフトバレーおよび西ケニアは主要な牛乳生産地帯を形成しており、長期的な需要基盤の中心です。この地域には、トランスンゾイア、ニャンダルア、ウアシン・ギシュ、ナクル、キスム、および近隣の郡が含まれます。正規化プログラムはこれらの郡のいくつかで活発であり、小規模サプライヤーを規制された酪農事業者と結びつけています。Tetra Pak、国連工業開発機関、Githunguri Dairy Farmers Co-operative Society、およびケニア酪農委員会は、2025年5月に酪農プログラムを開始しました。このイニシアチブはスウェーデン国際開発協力庁の支援を受けており、10,000人以上の小規模農家を訓練することを目指しています。正規の牛乳納入量の増加は充填への追加需要を支え、学校給食牛乳プログラムは個別カートンへの地域需要を生み出します。
沿岸部および内陸市場
沿岸部および内陸市場では、熱気、限られた冷蔵保管、長い輸送ルートにより冷蔵製品の取り扱いが困難なため、常温カートンが好まれます。モンバサには、200mlから500mlの無菌形式を支えるすぐに飲めるジュースの基盤があります。東ケニアでは、学校給食牛乳への参加が、習慣的なカートン購入が定着していなかった地域に包装乳製品を導入するのに役立っています。Tetra Pakは、メル、エンブ、ガリッサの参加校で出席率と入学率が向上したと報告しており、郡プログラムにより広い社会的・商業的役割を与えています。ケニア酪農委員会は国家学校給食牛乳プログラムを郡と調整しており、ファーストレディのオフィスがその拡大を支持しています。[2] ケニアの乳業および廃棄物管理要件も、常温流通が拡大するにつれて、安全な充填、回収システム、および生産者コンプライアンスをより重要にしています。
競合環境
市場集中度
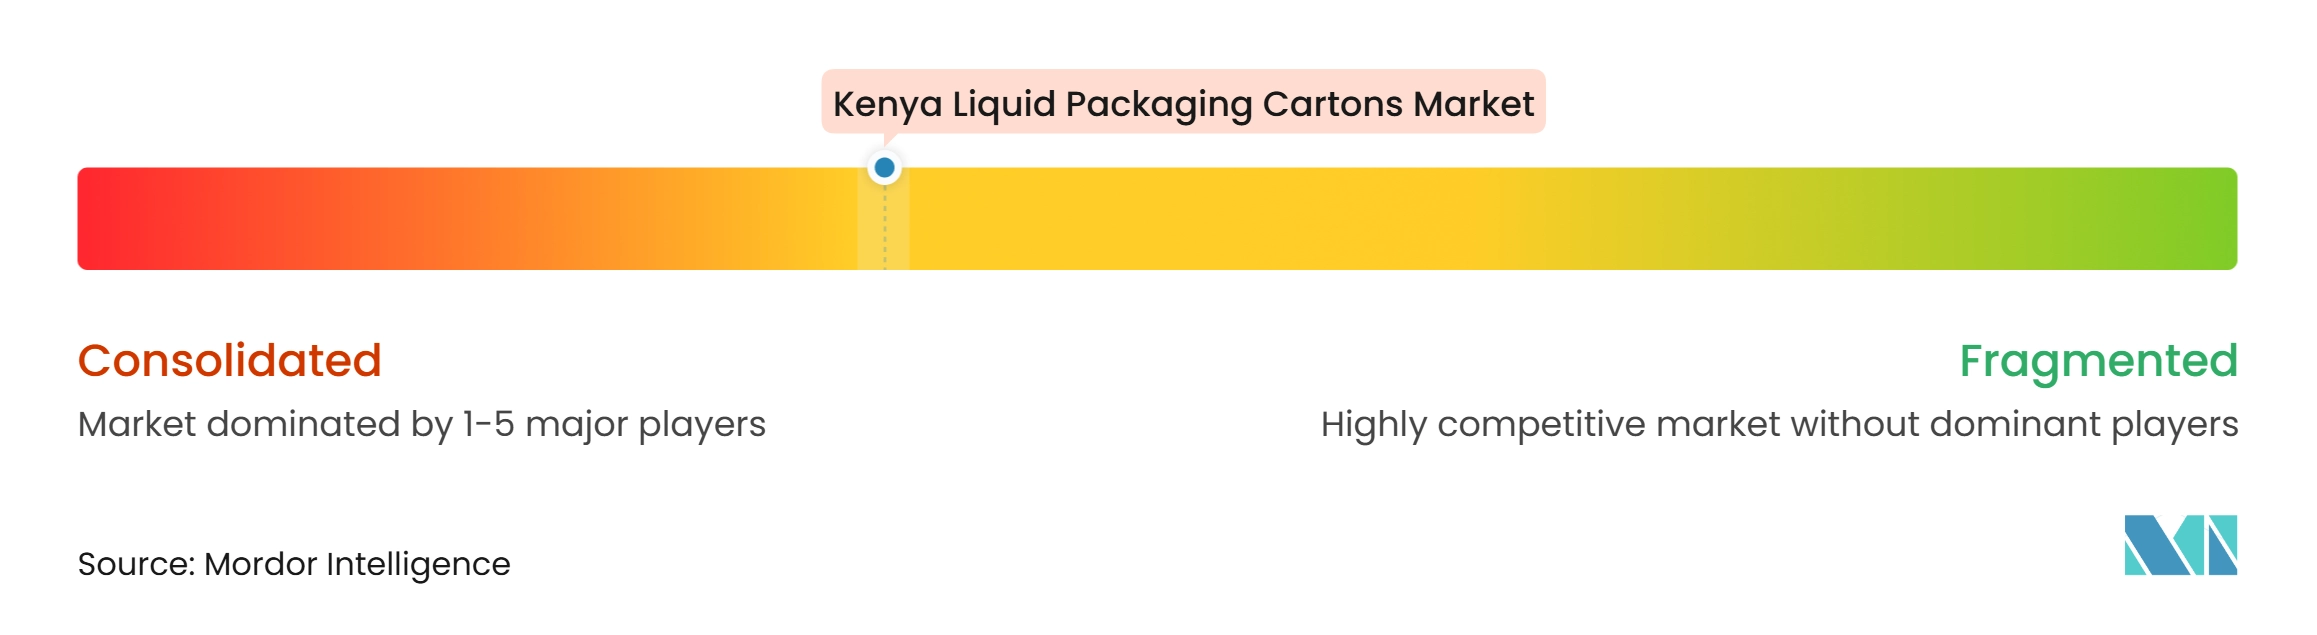
ケニア液体包装カートン市場は、包装サプライヤー間では適度に集中していますが、乳製品充填業者間では分散しています。Tetra Pak East Africaは、ナイロビハブと牛乳加工業者との関係を通じて、最も強い確立された供給ポジションを保持しています。同社のハブは13カ国にサービスを提供しており、地域的な運営規模を持っています。SIG Group、Elopak、Greatview Aseptic Packaging、およびIPIは、輸入材料と設備システムを通じてカートン需要を供給または競合しています。彼らの競争力は、リードタイム、ラミネート設計、充填技術、およびサービスサポートに依存しています。Elopakは、2026年第2四半期のEMEAカートンおよびクロージャー収益が前年比7.9%成長したと報告しており、地域での継続的な活動を示しています。[3]
ElopakとNampak Southern Africa Holdingsは、ケニア競争当局から液体カートンを供給する合弁会社設立の無条件承認を受けした。両社はカートン輸入から始め、その後国内での変換能力を確立する計画です。Texplastの2026年後半の施設は、国内の無菌ラミネート能力を導入する可能性があるため、もう一つの重要な動きです。Tetra PakとPAKPROも、使用済み液体ボードパッケージの回収プロジェクトを開始しました。これらの取り組みは、国内材料アクセスと回収の取り決めが競争上のポジショニングの一部になりつつあることを示しています。
Techpak Industries Limited、Nampak Kenya、Agri Pro-Pakを含む中堅サプライヤーは、流通リーチと顧客との近接性を通じて競合しています。フレキシブルパウチは小規模加工業者にとって低コストの代替品として残っていますが、近代的な小売業者は棚の安定性と食品安全のポジショニングのためにカートンを好む場合が多いです。充填側の競合には、Kinangop DairyやUplands Premium Dairiesなどの加工業者が含まれており、これらはカートンサプライヤーをリサイクル可能性と材料の入手可能性でますます評価しています。国家環境管理局は、2024年の法的通知第176号に基づく拡大生産者責任規制を管理しています。生産者と輸入業者は登録し、引き取りシステムを確立し、コンプライアンス報告書を提出しなければなりません。これらの義務は、顧客が使用後の回収に対処するのを支援できるサプライヤーを優遇します。したがって、ケニア液体包装カートン市場は、運営サポート、価格、および技術に基づく競争へと移行しています。
ケニア液体包装カートン産業のリーダー
-
Tetra Pak East Africa Limited
-
Techpak Industries Limited
-
Nampak Kenya Limited
-
Texplast Industries Limited
-
Elopak AS
- 注:主要企業の掲載順は順位を示すものではありません。
ケニア液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak East Africa Limited
- Techpak Industries Limited
- Nampak Kenya Limited
- Texplast Industries Limited
- Elopak AS
- SIG Group AG
- Greatview Aseptic Packaging Co., Ltd.
- IPI S.r.l.
- Pactiv Evergreen Inc.
- UFlex Limited
- Brookside Dairy Limited
- New Kenya Co-operative Creameries Limited
- Githunguri Dairy Farmers Co-operative Society Limited
- Coca-Cola Beverages Africa Kenya Limited
- Del Monte Kenya Limited
- Kevian Kenya Limited
- Bio Food Products Limited
- Kinangop Dairy Limited
- Uplands Premium Dairies Limited
- Agri Pro-Pak Limited
最近の産業開発事情 ケニア液体包装カートン市場
- 2026年9月:Tetra Pak East Africaは、ナイロビで開催されたイベントで地域での70年の事業を祝い、ケニアの投資・貿易・産業担当内閣官房長官リー・キニャンジュイ氏が出席し、加工牛乳量が2024年の6億1,910万リットルから2025年には7億150万リットルへと13.3%増加したことを明らかにしました。同社のナイロビハブは現在、地域の13カ国にサービスを提供しており、このイベントはTetra Pakの循環経済と持続可能性イニシアチブへのコミットメントを再確認しました。
- 2026年8月:アフリカのエネルギー効率と生計プロジェクトは、Tetra Pakのナイロビ施設が、サイトの電力消費の15%を供給する太陽光発電システムを含む継続的なエネルギー効率対策を実施したことを記録しており、これは同社の東アフカハブに対するより広い運営持続可能性コミットメントの一環です。
- 2026年3月:Tetra Pak East Africaは、ナイロビのサリット・エキスポ・センターで3月3〜5日に開催されたPropak East Africa 2026でベストブース賞を受賞し、同社は包装、プラスチック、印、食品加工のバリューチェーン全体の製造業者、政策立案者、技術プロバイダーに食品加工および乳製品加工のイノベーションを展示し、地域での70年を記念しました。
- 2026年1月:Brookside Dairyは東アフリカで無糖オーツミルクを発売しました。これは植物性ポートフォリオにおける最初の主要製品であり、この発売はケニア最大の乳製品加工業者の一つによる植物性飲料への無菌カートンカテゴリーの拡大を示し、健康志向および乳製品不使用の消費者をターゲットとするカートン充填業者に新たな量の流れをもたらします。
ケニア液体包装カートン市場レポートの範囲
ケニア液体包装カートン市場は、液体および半液体製品の保管、輸送、保存に使用される紙板ベースの包装カートンの生産、供給、流通、消費をカバーしています。これらのカートンは通常、紙板、プラスチックポリマー、および無菌カートンの場合はアルミニウム箔の複数の層で構成されており、構造的完全性と水分、酸素、光、外部汚染からの保護を確保しています。
ケニア液体包装カートン市場レポートは、製品タイプ(無菌カートンおよび非無菌カートン)、用途(牛乳、ジュース、植物性飲料、乳製品(牛乳を除く)、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250〜500ml、500ml超)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250〜500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250〜500ml | |
| 500ml超 |
レポートで回答される主要な質問
ケニア液体包装カートン市場の規模はどのくらいですか?
2026年の3.19 ミリオン 米ドルおよび2027年の3.41 ミリオン 米ドルから、2032年までに4.67 ミリオン 米ドルへと6.49%のCAGRで増加すると予測されています。
ケニアにおける液体包装カートンの需要を促進しているものは何ですか?
正規の牛乳加工、UHT流通、学校給食牛乳プログラム、および国内の無菌包装能力が需要を支えています。
ケニアの液体包装カートン販売でリードしている製品タイプはどれですか?
無菌カートンが2026年に85.09%のシェアでリードし、2032年にかけて6.76%のCAGRで拡大すると予測されています。
ケニアで最も急速に拡大している用途はどれですか?
植物性飲料は、新しい乳製品不使用の製品に支えられ、2032年にかけて7.81%のCAGRで拡大すると予測されています。
ケニアで小型カートン形式の使用が増加しているのはなぜですか?
250ml未満のカートンは、学校給食牛乳プログラムと便利な都市消費に支えられ、7.06%のCAGRで拡大すると予測されています。
包装規制はケニアのカートンサプライヤーにどのような影響を与えますか?
拡大生産者責任規則により、生産者と輸入業者は登録し、引き取りシステムを運営し、年次コンプライアンス報告書を提出することが求められます。