
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Kenia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.19 Millones de dólares |
| Tamaño del Mercado (2027) | 3.41 Millones de dólares |
| Tamaño del Mercado (2032) | 4.67 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.49 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Kenia por Mordor Intelligence
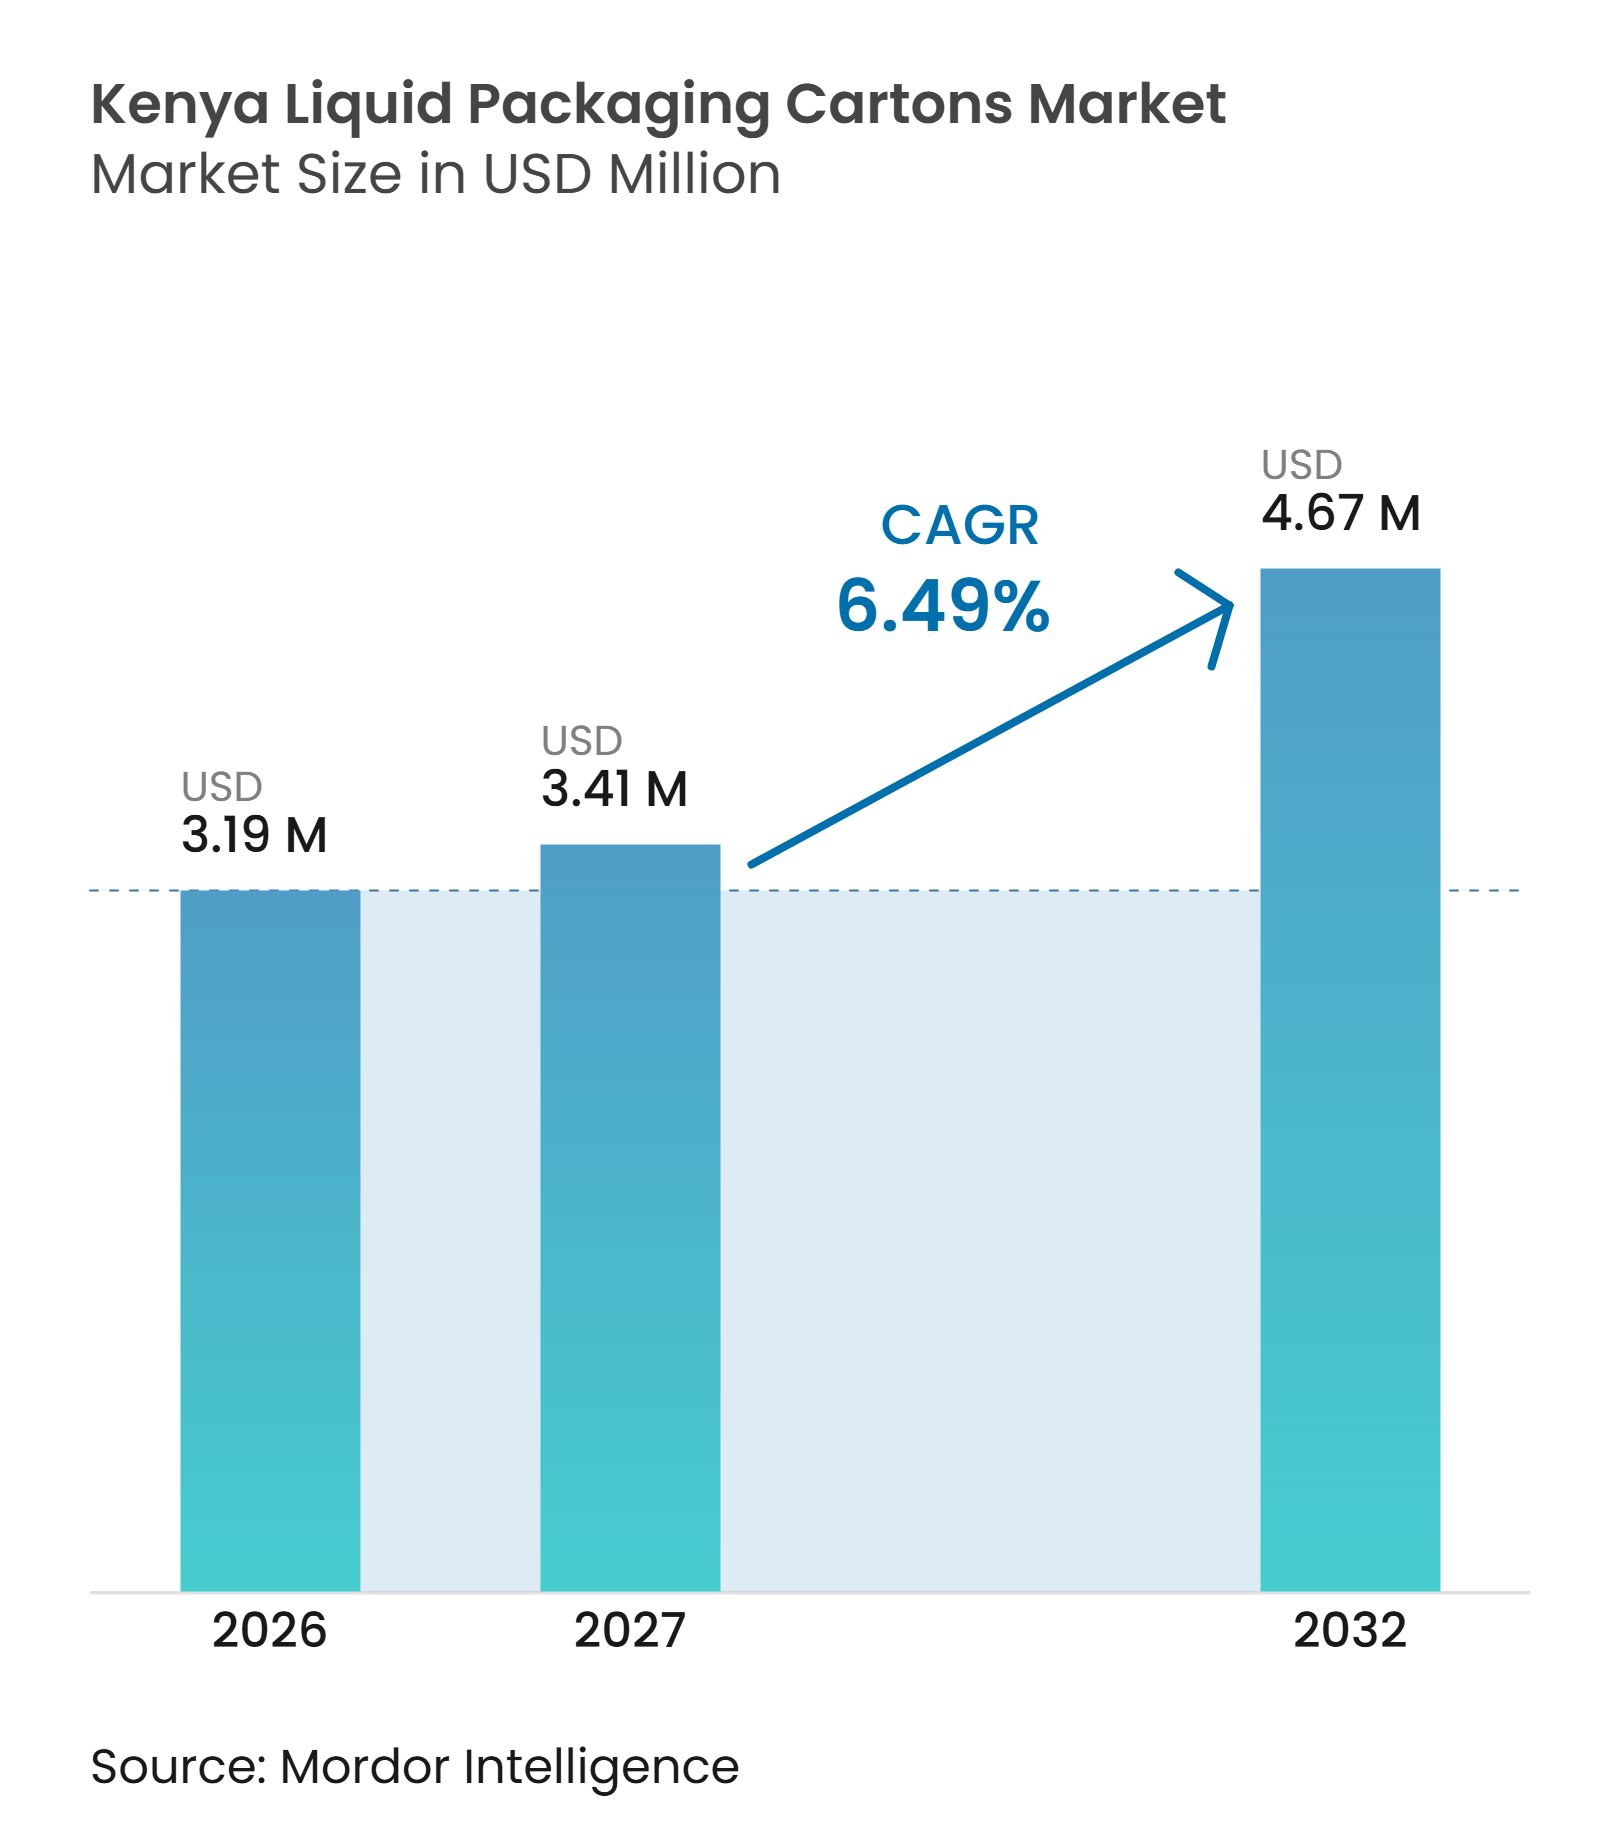
Se proyecta que el tamaño del Mercado de Cartones de Envasado Líquido de Kenia se expanda de 3,19 millones de USD en 2026 y 3,41 millones de USD en 2027 a 4,67 millones de USD para 2032, registrando una CAGR del 6,49% entre 2027 y 2032.
El sistema lácteo formal de Kenia proporciona una base estable para el mercado de cartones de envasado líquido de Kenia, dado que la leche envasada es una compra habitual del hogar y un insumo importante para el consumo de té. La recolección y el procesamiento formal de leche están en expansión, lo que incorpora mayor volumen a los canales que requieren llenado y distribución regulados. Los formatos de cartón ambiente permiten a los procesadores llegar a ubicaciones donde el transporte refrigerado y el almacenamiento minorista siguen siendo limitados. Se espera que la producción local de materiales asépticos acorte los plazos de suministro y reduzca la exposición a los costos de laminados importados. Al mismo tiempo, las ventas informales de leche, los requisitos de inversión en líneas de llenado y las obligaciones de responsabilidad del productor limitan la velocidad de conversión hacia el cartón.
Conclusiones Clave del Informe
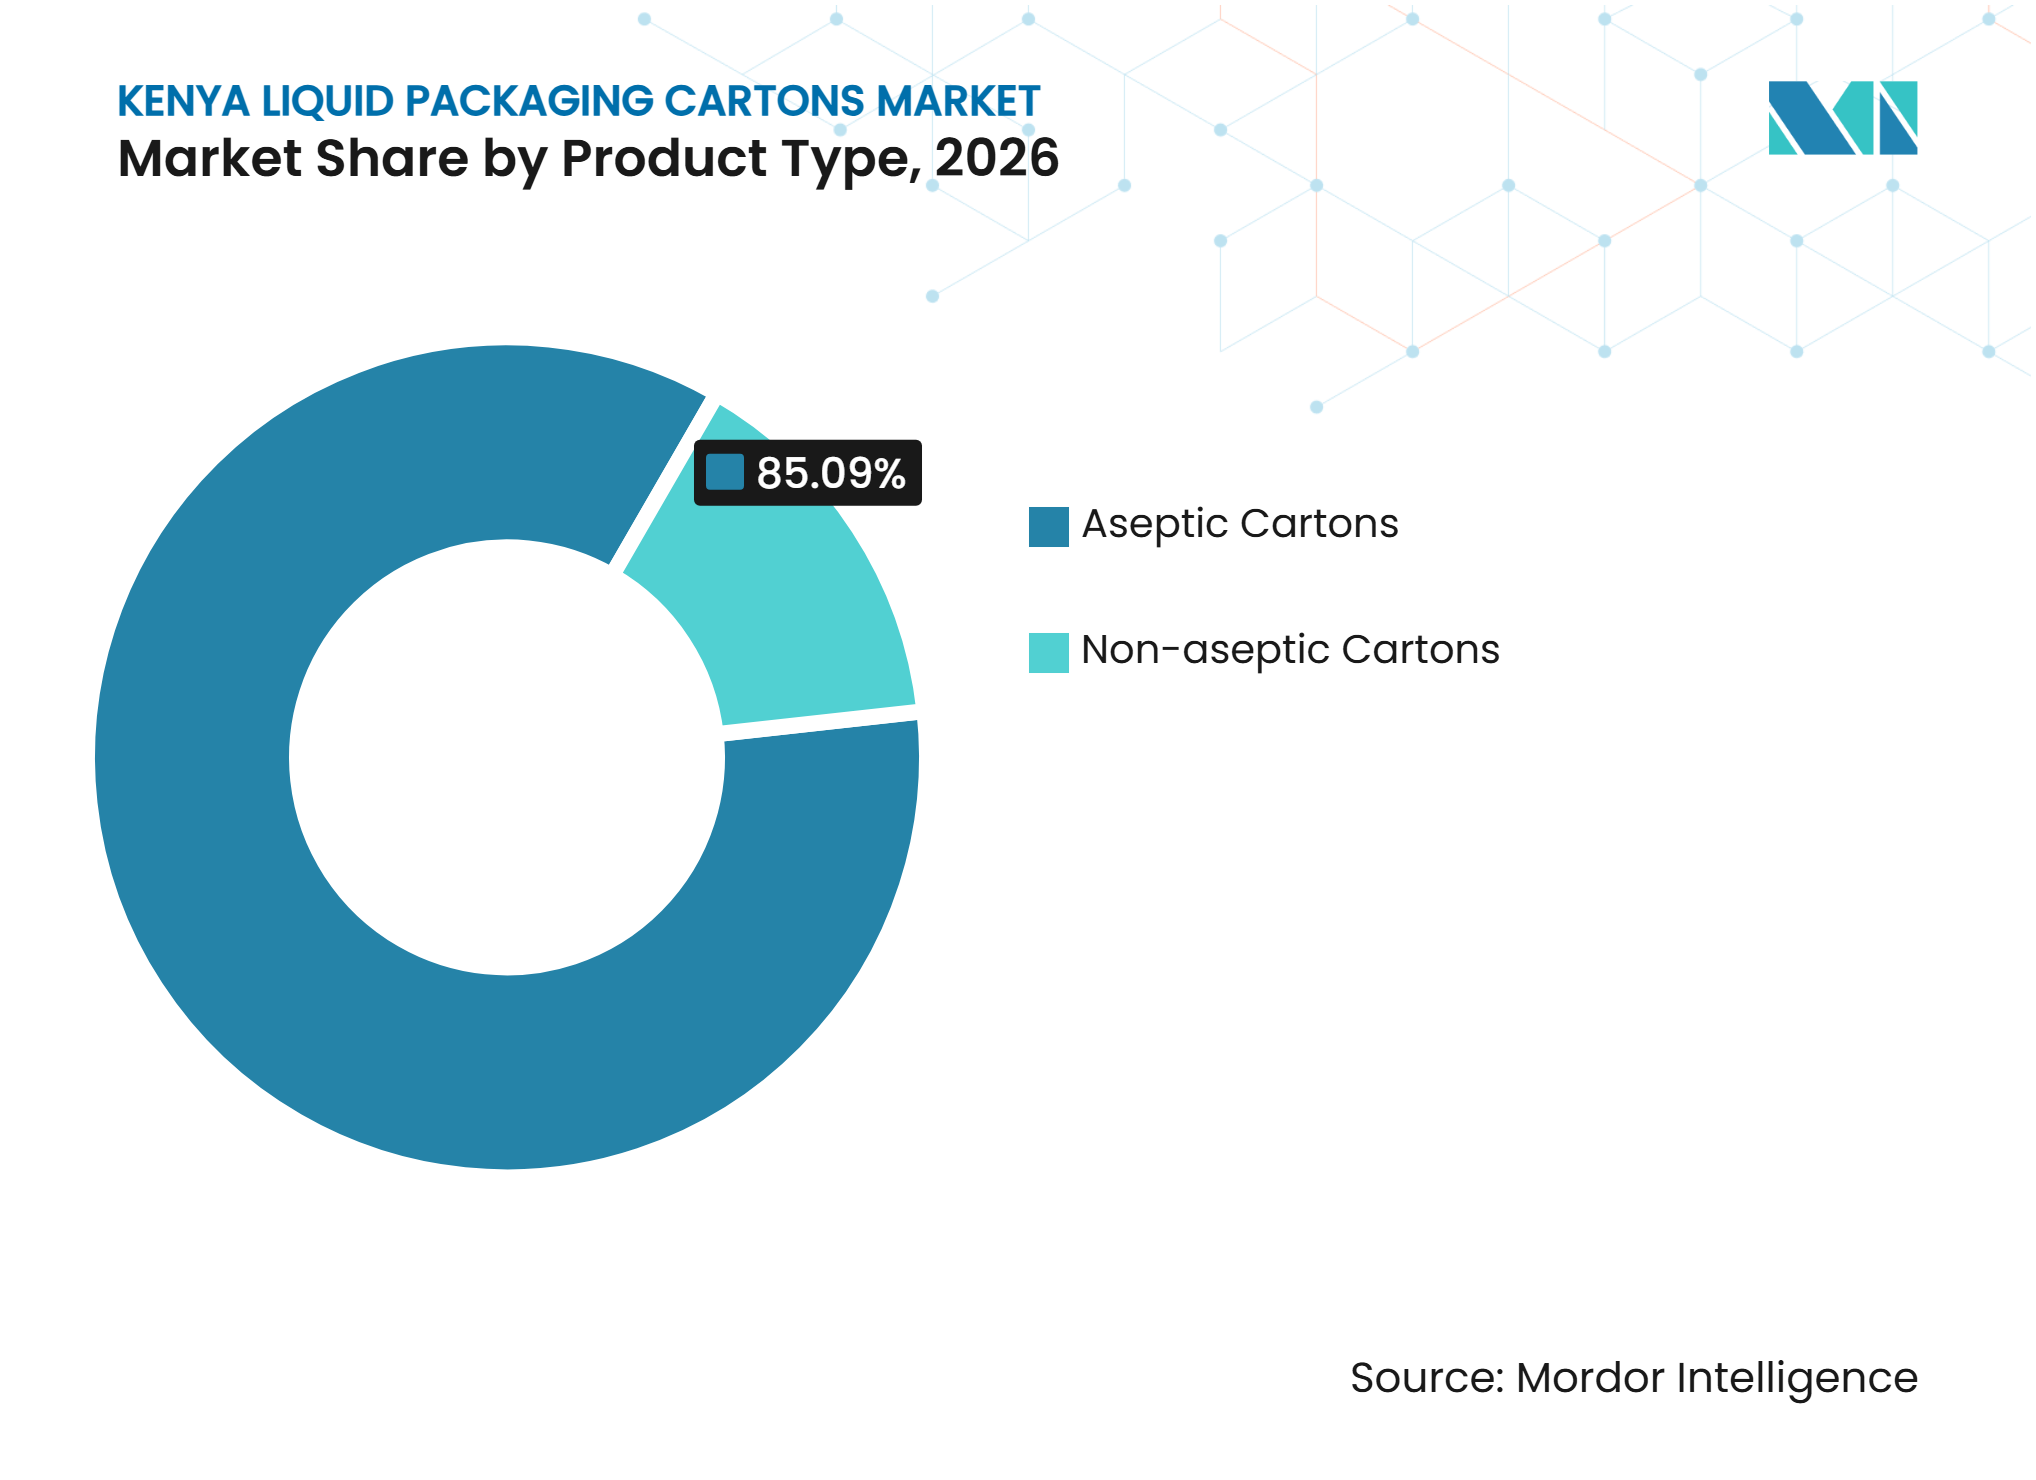
- Por tipo de producto, los cartones asépticos representaron el 85,09% de la participación del mercado de cartones de envasado líquido de Kenia en 2026 y se proyecta que se expandan a una CAGR del 6,76% hasta 2032.
- Por aplicación, la leche representó el 64,81% del valor total en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,81% hasta 2032 en el mercado de cartones de envasado líquido de Kenia.
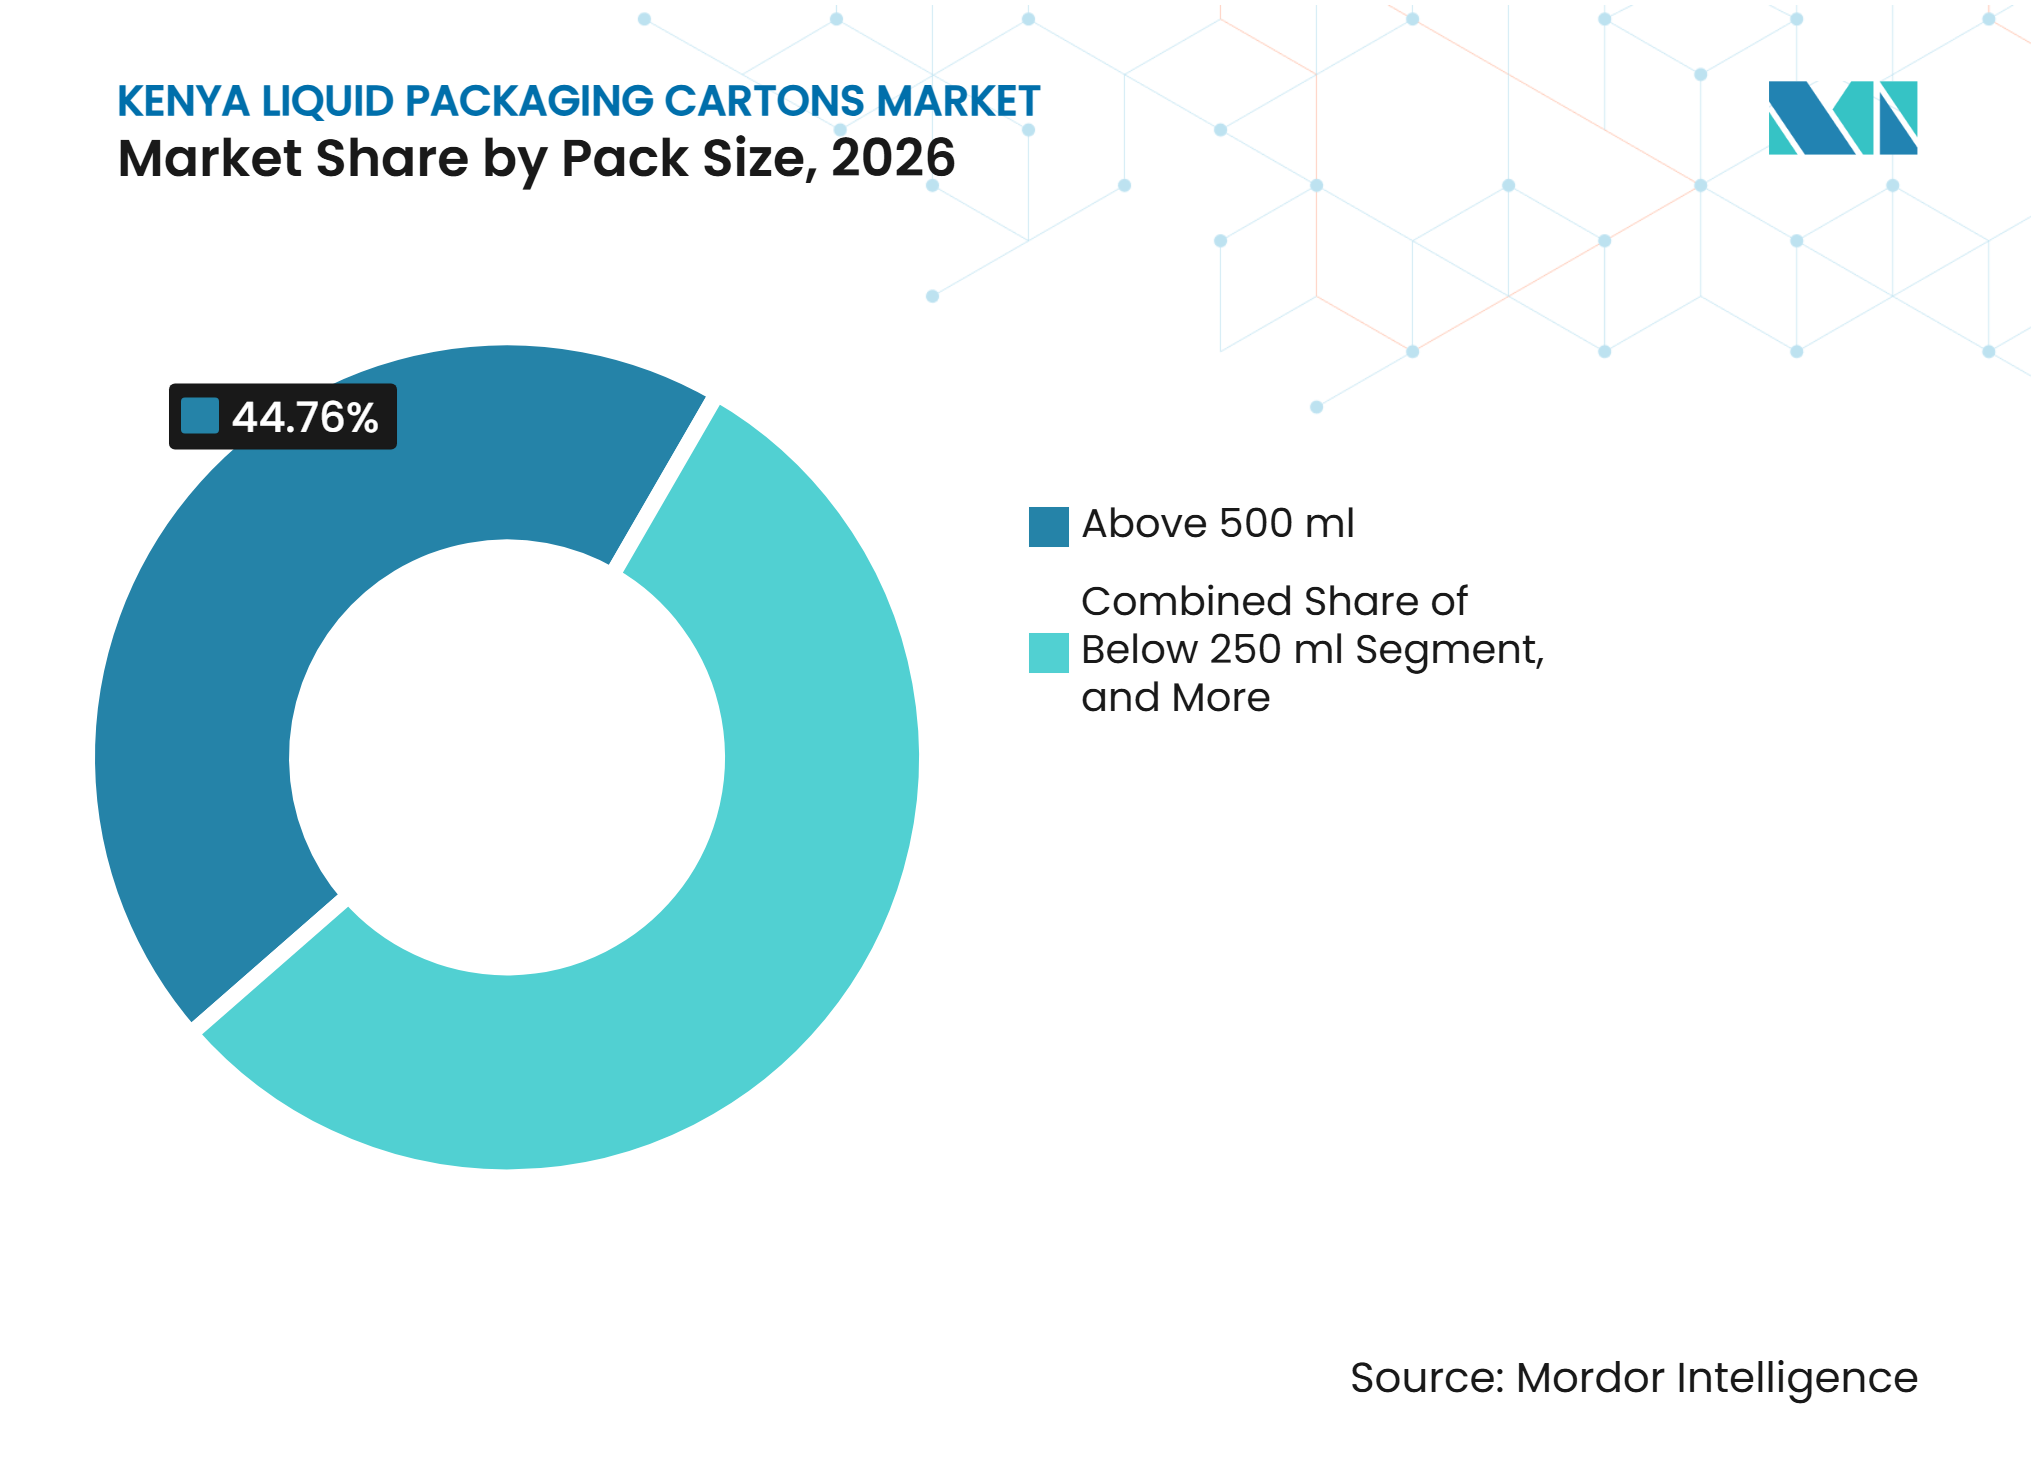
- Por tamaño de envase, los formatos de más de 500 ml representaron el 44,76% de la participación de mercado en 2026, mientras que se proyecta que los formatos de menos de 250 ml se expandan a una CAGR del 7,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Formalización del Procesamiento de Leche y la Distribución Minorista | +2.1% | Nacional, con ganancias tempranas en Nairobi, Kiambu y el Valle del Rift | Mediano plazo (2-4 años) |
| Distribución UHT Ambiente que Reduce la Dependencia de la Cadena de Frío | +1.5% | Nacional, con fuerte adopción en el oeste de Kenia y la Costa | Largo plazo (≥ 4 años) |
| Expansión de Envases Más Pequeños de Jugos y Bebidas para Consumo en Movimiento | +0.9% | Centros urbanos, Nairobi, Mombasa y Kisumu | Corto plazo (≤ 2 años) |
| Incorporación de Capacidad Local de Envasado Aséptico a Finales de 2026 | +0.7% | Nacional, con efecto expansivo hacia África Oriental y Central | Corto plazo (≤ 2 años) |
| Alianzas de Recuperación de Cartones que Mejoran la Circularidad de Materiales | +0.4% | Centros urbanos de reciclaje de Nairobi y Thika | Mediano plazo (2-4 años) |
| Programas de Leche Escolar y Nutrición Institucional que Incrementan la Demanda de Envases de Porción | +0.3% | Nacional, con ganancias tempranas en condados con alta densidad de educación inicial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Formalización del Procesamiento de Leche y la Distribución Minorista
La captación formal de leche en Kenia alcanzó 1,01 mil millones de litros en 2025, el mayor volumen anual registrado desde que el Consejo Lácteo de Kenia comenzó a recopilar la serie en 2001. El mercado de cartones de envasado líquido de Kenia se beneficia cuando la leche pasa de las ventas informales al procesamiento regulado, ya que los procesadores necesitan formatos de llenado controlado para la distribución minorista, el transporte, la gestión en estantería y la trazabilidad en los canales minoristas. El Consejo Lácteo de Kenia y el Instituto Internacional de Investigación en Ganadería están certificando a empresas lácteas más pequeñas en Nakuru, Nyandarua y Uasin Gishu a través de la iniciativa MoreMilk 2. Este programa vincula a los productores con mercados regulados, desarrolla su capacidad operativa y crea una vía más clara desde la recolección en granja hasta los productos procesados. Los requisitos de licencia del Consejo Lácteo de Kenia y de inocuidad alimentaria en virtud de la Ley de la Industria Láctea favorecen a los procesadores formales que utilizan sistemas de envasado conformes.[1] El ritmo de certificación determinará, por tanto, la rapidez con que se expande la base de demanda accesible.
Distribución UHT Ambiente que Reduce la Dependencia de la Cadena de Frío
Los cartones asépticos apoyan el mercado de cartones de envasado líquido de Kenia al permitir que la leche UHT y las bebidas se transporten sin almacenamiento refrigerado. Esto es importante fuera de los corredores de Nairobi y el Valle del Rift, donde la fiabilidad del suministro eléctrico y la cobertura de la cadena de frío pueden limitar la distribución de productos lácteos frescos. Bio Foods declaró que los productos UHT representan el 60% de las ventas lácteas en el comercio moderno de Kenia, lo que subraya la importancia de los formatos ambiente en el comercio minorista organizado. Una cooperativa con procesamiento UHT y llenado aséptico puede distribuir a condados distantes sin depender de vehículos refrigerados ni de vitrinas refrigeradas en el punto de venta. El centro de Nairobi de Tetra Pak atiende a 13 países, lo que demuestra el alcance regional posible a través de cadenas de suministro ambiente. Este modelo de distribución hace que los productos lácteos envasados sean más viables en áreas que de otro modo tendrían acceso limitado a productos de larga vida y menos opciones para almacenar leche de forma segura.
Expansión de Envases Más Pequeños de Jugos y Bebidas para Consumo en Movimiento
Se proyecta que los formatos de menos de 250 ml se expandan a una CAGR del 7,06% hasta 2032 en el mercado de cartones de envasado líquido de Kenia. Su demanda está respaldada por los programas de leche escolar, los patrones de desplazamiento urbano y las marcas de bebidas dirigidas a compradores más jóvenes. Tetra Pak informa que los programas de leche escolar en Kenia utilizan envases asépticos de 200 ml porque no requieren refrigeración, proporcionan porciones individuales y ayudan a reducir las pérdidas en la manipulación. Los programas financiados por los condados proporcionan una fuente de demanda más estable que las compras minoristas discrecionales, ya que están vinculados a presupuestos planificados de educación y nutrición. El formato también se adapta a las ventas de jugos en puntos de tránsito, establecimientos de conveniencia y cafeterías de empresas donde los compradores suelen necesitar una porción lista para consumir. Esta combinación apoya los envases más pequeños incluso cuando las condiciones de gasto de los hogares son desiguales.
Incorporación de Capacidad Local de Envasado Aséptico a Finales de 2026
Se espera que Texplast Industries Limited ponga en marcha una instalación de envasado aséptico a finales de 2026 con 15 millones de USD de Norfund y una inversión total de 30 millones de USD. El proyecto introduce capacidad de producción local para envases multicapa utilizados en productos lácteos UHT, jugos, bebidas saborizadas y alimentos líquidos. El suministro local puede reducir los plazos de adquisición, que son más largos para los materiales importados de Europa y Asia, mejorando así la planificación de la producción para los procesadores. También puede reducir la presión sobre el capital de trabajo para los procesadores medianos que actualmente necesitan mantener más existencias importadas como salvaguarda ante retrasos en las entregas. La actividad de reciclaje de Texplast otorga al proyecto relevancia dentro del marco de responsabilidad del productor del país. La nueva instalación podría fortalecer la competencia de precios para los compradores de envases en Kenia y los mercados vecinos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Informal de Leche que Limita la Demanda Formal de Envasado Accesible | -2.0% | Nacional, más pronunciado en condados rurales, Nyandarua, Trans Nzoia y Meru | Largo plazo (≥ 4 años) |
| Elevados Requisitos de Inversión en Líneas de Llenado y Validación | -1.5% | Nacional | Corto plazo (≤ 2 años) |
| Competencia de Envases Plásticos, de Vidrio y Flexibles | -1.1% | Centros urbanos y mercados periurbanos, Nairobi, Mombasa y Kisumu | Mediano plazo (2-4 años) |
| Economía del Reciclaje de Envases Compuestos y Riesgo de Ejecución de la Responsabilidad Extendida del Productor | -0.5% | Nacional, concentrado en condados con escasa capacidad de recolección | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Comercio Informal de Leche Limita la Demanda Formal de Envasado
Las ventas informales restringen el mercado de cartones de envasado líquido de Kenia porque una gran proporción de la leche aún llega a los compradores sin procesamiento formal ni envasado minorista. La captación formal alcanzó 1,01 mil millones de litros en 2025, pero sigue siendo muy inferior a la producción total de leche de Kenia, lo que deja a los procesadores con una base de suministro limitada. Los proveedores de pequeña escala suelen preferir los canales informales porque los pagos pueden ser más rápidos y los rechazos por calidad son menos probables. El programa MoreMilk 2 está abordando esta barrera mediante la oferta de certificación, desarrollo de capacidades y una vía hacia los mercados regulados. El avance dependerá de si el beneficio comercial de las ventas formales supera la conveniencia del comercio informal para agricultores y comerciantes. Hasta que más productores se incorporen a cadenas de suministro conformes, una proporción significativa de la demanda potencial de cartones permanecerá inaccesible.
Elevados Requisitos de Inversión en Líneas de Llenado y Validación
Los sistemas de llenado aséptico requieren un capital considerable, trabajos de puesta en marcha, validación, mantenimiento, repuestos importados y personal técnico capacitado. Estos requisitos concentran el llenado de cartones entre los procesadores lácteos más grandes y pueden retrasar la conversión por parte de empresas autorizadas más pequeñas con acceso limitado a financiamiento. El Consejo Lácteo de Kenia registra más de 30 procesadores activos y 186 procesadores pequeños, lo que indica el gran número de empresas que pueden enfrentar restricciones de inversión. La inversión planificada de Bio Foods en UHT de larga vida recibió apoyo de financiamiento para el desarrollo, lo que indica la escala financiera de la transición incluso para un procesador establecido. Las bolsas flexibles y las botellas de plástico pueden seguir siendo atractivas para los productores más pequeños porque sus costos de entrada son menores y sus necesidades de equipamiento son menos exigentes. La brecha resultante en la capacidad de llenado limita la velocidad a la que los procesadores más pequeños pueden añadir volúmenes de cartón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Mantienen el Liderazgo EstructuralLos cartones asépticos representaron el 85,09% del valor total en 2026 y se proyecta que crezcan a una CAGR del 6,76% hasta 2032. Su liderazgo refleja la necesidad de distribuir leche UHT, jugos y bebidas más allá de las redes minoristas refrigeradas. La demanda de formatos asépticos se beneficia de la capacidad de abastecer a Mombasa, Kisumu y las zonas del interior sin refrigeración continua. El manejo en condiciones ambiente reduce las pérdidas y permite a los minoristas con equipamiento limitado almacenar productos líquidos de larga vida. Este modelo es particularmente relevante donde el suministro de energía es poco fiable. También ofrece a los procesadores una vía hacia ubicaciones donde los productos frescos tendrían una ventana de venta reducida.
Los proveedores globales de cartones están introduciendo laminados de barrera sin aluminio que pueden proporcionar protección contra el oxígeno sin la capa de papel de aluminio convencional. SIG declara que sus envases de barrera completa sin aluminio utilizan un diseño de material con menor huella de carbono y se evalúan mediante métodos de ciclo de vida alineados con la norma ISO. Este desarrollo puede facilitar la gestión de la reciclabilidad a medida que las obligaciones de envasado cobran mayor importancia en Kenia. Los cartones no asépticos de techo en dos aguas siguen siendo relevantes en Nairobi y algunas ciudades con distribución minorista refrigerada fiable. Estos formatos se utilizan para leche pasteurizada fresca en envases de 1 litro y 500 ml. Los controles de calidad del Consejo Lácteo de Kenia proporcionan una base para el cumplimiento de la demanda allí donde la distribución refrigerada está disponible.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Leche Sostiene el Volumen Mientras las Bebidas de Origen Vegetal AvanzanLa leche representó el 64,81% del valor total en 2026. Su posición se sustenta en el consumo habitual de los hogares y la arraigada cultura del té en Kenia. El Consejo Lácteo de Kenia reportó un consumo per cápita de leche de 86,1 litros por año, lo que apoya una amplia base para los productos lácteos envasados. Los productos lácteos también reciben un tratamiento fiscal favorable, ya que la leche no está sujeta a impuestos especiales ni al IVA. Esto puede ayudar a preservar la demanda ante cambios en el gasto general del consumidor. El jugo es la siguiente aplicación en importancia y depende de la distribución ambiente para llegar a los condados fuera de la capital.
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,81% hasta 2032, convirtiéndolas en la aplicación de más rápido crecimiento. Brookside Dairy introdujo un producto de leche de avena sin azúcar en enero de 2026, ampliando el uso del cartón hacia opciones sin lácteos, sin lactosa y sin azúcar. La oferta está dirigida a consumidores en Nairobi y Mombasa que buscan alternativas a los productos lácteos convencionales. Otras aplicaciones incluyen crema, leche saborizada, yogur líquido, bebidas energéticas y bebidas funcionales. Los alimentos líquidos, incluidas sopas, caldos y crema de cocinar, pueden atender a operadores de servicios de alimentación y hogares urbanos que valoran la larga vida útil. Estas categorías diversifican la demanda de cartones más allá de los ciclos convencionales de la leche.
Por Tamaño de Envase:
Los Cartones Más Grandes Lideran Mientras los Envases de Porción Ganan ImpulsoLos formatos de más de 500 ml representaron el 44,76% del valor total en 2026. Su posición refleja las compras domésticas a granel y la amplia disponibilidad de cartones UHT de 1 litro en el comercio moderno. Brookside, New KCC y Githunguri Dairy distribuyen gran parte de su producción UHT en formatos de 500 ml y 1 litro. Los minoristas pueden almacenar estos productos sin refrigeración, incluidos los quioscos y tiendas de barrio en todo el país. La categoría de 250-500 ml ocupa un punto intermedio entre la asequibilidad y el uso múltiple. Es muy adecuada para la compra de jugos en gasolineras, puntos de tránsito y cafeterías de empresas.
Se proyecta que los envases de menos de 250 ml se expandan a una CAGR del 7,06% hasta 2032. Los programas de leche escolar anclan los volúmenes a través de contratos institucionales en lugar de compras minoristas únicamente. Tetra Pak informa que los programas escolares se han extendido a condados como Kilifi, Migori, Nakuru, West Pokot y Baringo. Esta base de programa más amplia puede proporcionar una demanda estable de cartones de 200 ml. El formato también favorece el control de porciones y no requiere almacenamiento en frío. Un cambio más amplio desde la leche a granel y las bolsitas hacia productos UHT envasados puede apoyar aún más los formatos pequeños y medianos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Área Metropolitana de Nairobi
El área metropolitana de Nairobi es la mayor zona de concentración del mercado de cartones de envasado líquido de Kenia, ya que combina comercio minorista formal, servicios de alimentación y compradores institucionales. El comercio moderno tiene una presencia más fuerte en el corredor de la capital que en muchas otras partes del país. Esto apoya la demanda tanto de cartones asépticos como de cartones de techo en dos aguas refrigerados. Las bebidas de origen vegetal han ganado espacio en estantería en supermercados de gama alta, ampliando la gama de productos líquidos envasados en cartón. El lanzamiento de leche de avena de Brookside en enero de 2026 ilustra el cambio hacia opciones sin lácteos en el comercio minorista urbano. Los programas de leche escolar de Nairobi también han utilizado envases asépticos de 200 ml, lo que ha creado un modelo replicable para las compras institucionales. La esperada capacidad local de Texplast ofrece a los procesadores del corredor una oportunidad más temprana de acortar los ciclos de suministro de materiales.
Valle del Rift y Oeste de Kenia
El Valle del Rift y el oeste de Kenia conforman el principal cinturón de producción lechera y son fundamentales para la base de demanda a largo plazo. La región incluye Trans Nzoia, Nyandarua, Uasin Gishu, Nakuru, Kisumu y condados cercanos. Los programas de formalización están activos en varios de estos condados, conectando a proveedores más pequeños con empresas lácteas reguladas. Tetra Pak, la Organización de las Naciones Unidas para el Desarrollo Industrial, Githunguri Dairy Farmers Co-operative Society y el Consejo Lácteo de Kenia lanzaron un programa de ganadería lechera en mayo de 2025. La iniciativa cuenta con el apoyo de la Agencia Sueca de Cooperación Internacional para el Desarrollo y tiene como objetivo capacitar a más de 10.000 pequeños agricultores. Un mayor volumen de entregas formales de leche puede apoyar una demanda adicional de llenado, mientras que los programas de leche escolar crean demanda local de cartones de porción.
Mercados Costeros e Interiores
Los mercados costeros e interiores favorecen los cartones ambiente donde el calor, el almacenamiento en frío limitado y las largas rutas de transporte dificultan el manejo de los productos refrigerados. Mombasa cuenta con una base de jugos listos para beber que apoya los formatos asépticos que van desde 200 ml hasta 500 ml. En el este de Kenia, la participación en programas de leche escolar ha contribuido a introducir los productos lácteos envasados en áreas donde las compras habituales de cartones estaban menos establecidas. Tetra Pak reportó una mayor asistencia e inscripción en las escuelas participantes de Meru, Embu y Garissa, lo que otorga a los programas de los condados un papel social y comercial más amplio. El Consejo Lácteo de Kenia coordina el Programa Nacional de Leche Escolar con los condados, mientras que la Oficina de la Primera Dama ha respaldado su expansión.[2] Los requisitos de Kenia en materia de productos lácteos y gestión de residuos también hacen que el llenado seguro, los sistemas de recolección y el cumplimiento del productor sean más relevantes a medida que se expande la distribución ambiente.
Panorama Competitivo
Concentración del Mercado
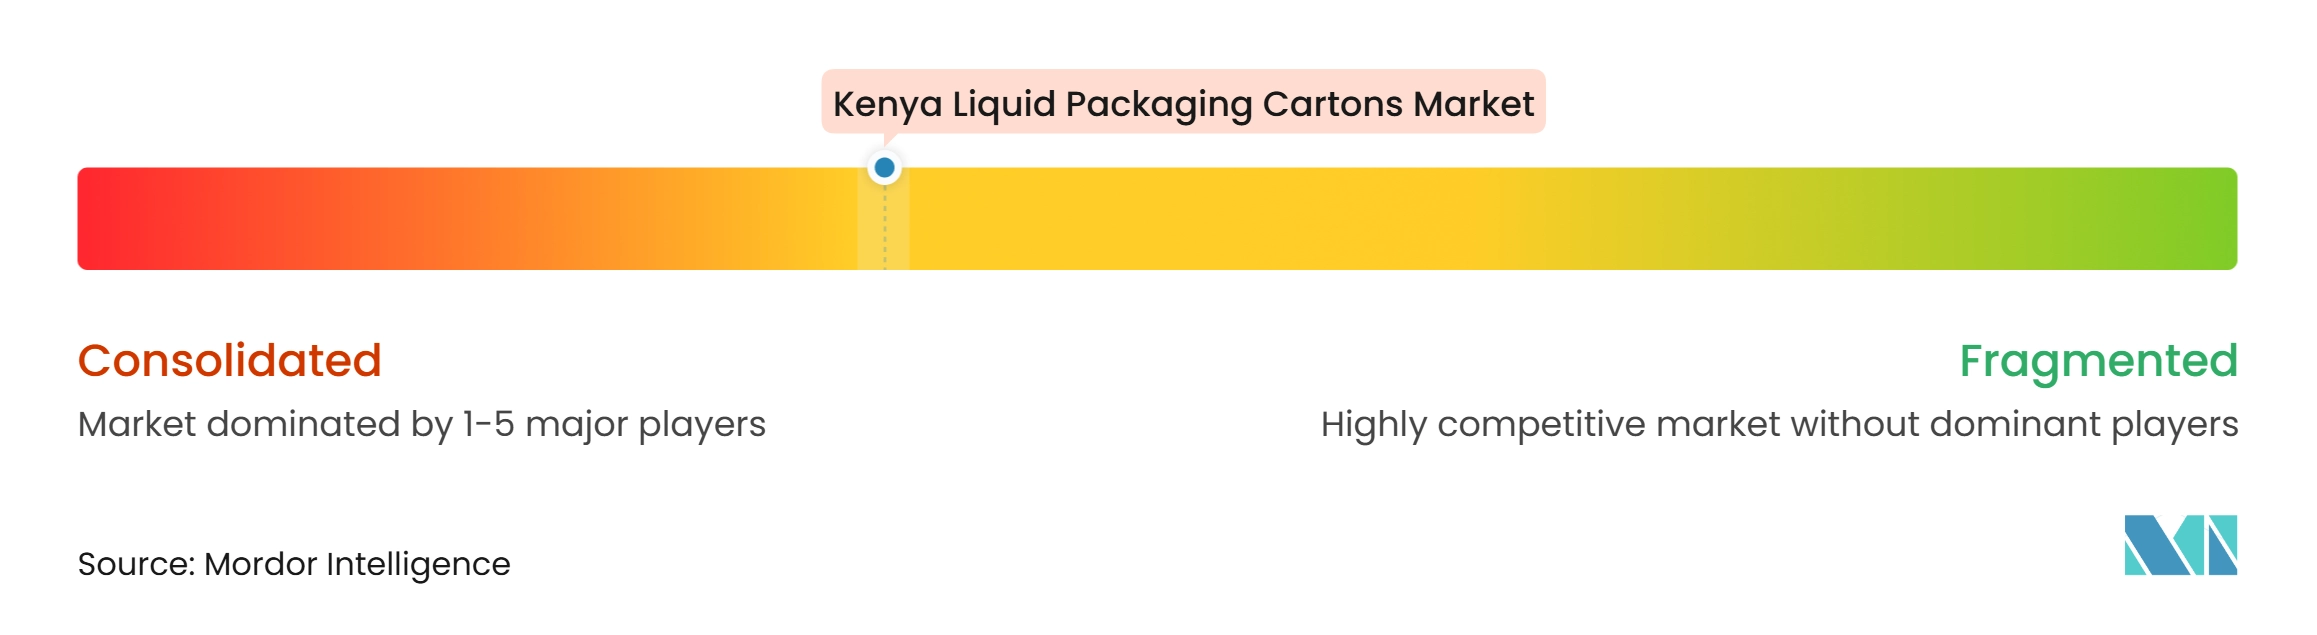
El mercado de cartones de envasado líquido de Kenia está moderadamente concentrado entre los proveedores de envases, pero sigue siendo fragmentado entre los envasadores lácteos. Tetra Pak East Africa mantiene la posición de suministro establecida más sólida a través de su centro de Nairobi y sus relaciones con los procesadores de leche. El centro de la empresa atiende a 13 países, lo que le otorga escala operativa regional. SIG Group, Elopak, Greatview Aseptic Packaging e IPI suministran o compiten por la demanda de cartones a través de materiales importados y sistemas de equipamiento. Su posición competitiva depende del plazo de entrega, el diseño del laminado, la tecnología de llenado y el soporte de servicio. Elopak reportó un crecimiento interanual del 7,9% en los ingresos por cartones y cierres en la región EMEA en el segundo trimestre de 2026, lo que indica una actividad continua en la región.[3]
Elopak y Nampak Southern Africa Holdings recibieron aprobación incondicional de la Autoridad de Competencia de Kenia para formar una empresa conjunta destinada a suministrar cartones líquidos locales. Las partes planean comenzar con importaciones de cartones y posteriormente establecer capacidad de conversión local. La instalación de Texplast a finales de 2026 es otro movimiento significativo, ya que puede introducir capacidad local de laminado aséptico. Tetra Pak y PAKPRO también lanzaron un proyecto de recuperación de envases de cartón líquido posconsumo. Estos esfuerzos muestran que el acceso a materiales locales y los acuerdos de recuperación se están convirtiendo en parte del posicionamiento competitivo.
Los proveedores de nivel medio, incluidos Techpak Industries Limited, Nampak Kenya y Agri Pro-Pak, compiten a través del alcance de distribución y la proximidad al cliente. Las bolsas flexibles siguen siendo un sustituto de menor costo para los procesadores más pequeños, aunque los minoristas modernos suelen preferir los cartones por su estabilidad en estantería y su posicionamiento en materia de inocuidad alimentaria. La competencia en el lado del llenado incluye a procesadores como Kinangop Dairy y Uplands Premium Dairies, que evalúan cada vez más a los proveedores de cartones en función de la reciclabilidad y la disponibilidad de materiales. La Autoridad Nacional de Gestión del Medio Ambiente administra las regulaciones de Responsabilidad Extendida del Productor en virtud del Aviso Legal N.° 176 de 2024. Los productores e importadores deben registrarse, establecer sistemas de devolución y presentar informes de cumplimiento. Estas obligaciones favorecen a los proveedores que pueden ayudar a sus clientes a gestionar la recolección posconsumo. El mercado de cartones de envasado líquido de Kenia se está orientando, por tanto, hacia una competencia basada en el soporte operativo, el precio y la tecnología.
Líderes de la Industria de Cartones de Envasado Líquido de Kenia
-
Tetra Pak East Africa Limited
-
Techpak Industries Limited
-
Nampak Kenya Limited
-
Texplast Industries Limited
-
Elopak AS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Kenia Empresas cubiertas en este informe
- Tetra Pak East Africa Limited
- Techpak Industries Limited
- Nampak Kenya Limited
- Texplast Industries Limited
- Elopak AS
- SIG Group AG
- Greatview Aseptic Packaging Co., Ltd.
- IPI S.r.l.
- Pactiv Evergreen Inc.
- UFlex Limited
- Brookside Dairy Limited
- New Kenya Co-operative Creameries Limited
- Githunguri Dairy Farmers Co-operative Society Limited
- Coca-Cola Beverages Africa Kenya Limited
- Del Monte Kenya Limited
- Kevian Kenya Limited
- Bio Food Products Limited
- Kinangop Dairy Limited
- Uplands Premium Dairies Limited
- Agri Pro-Pak Limited
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Kenia
- Septiembre de 2026: Tetra Pak East Africa celebró 70 años de operaciones en la región en un evento en Nairobi al que asistió el Secretario de Gabinete de Inversión, Comercio e Industria de Kenia, Lee Kinyanjui, quien reveló que los volúmenes de leche procesada crecieron un 13,3% hasta 701,5 millones de litros en 2025 desde 619,1 millones de litros en 2024; el centro de Nairobi de la empresa atiende actualmente a 13 países de la región y el evento reafirmó el compromiso de Tetra Pak con la economía circular y las iniciativas de sostenibilidad.
- Agosto de 2026: El proyecto de Eficiencia Energética y Medios de Vida para África documentó que la instalación de Tetra Pak en Nairobi había implementado medidas continuas de eficiencia energética, incluido un sistema fotovoltaico que suministra el 15% del consumo eléctrico del sitio, un paso dentro de los compromisos más amplios de sostenibilidad operativa de la empresa para su centro de África Oriental.
- Marzo de 2026: Tetra Pak East Africa recibió el Premio al Mejor Stand en Propak East Africa 2026, celebrado del 3 al 5 de marzo en el Sarit Expo Centre de Nairobi; la empresa presentó innovaciones en procesamiento de alimentos y procesamiento lácteo a fabricantes, responsables de políticas y proveedores de tecnología en las cadenas de valor del envasado, los plásticos, la impresión y el procesamiento de alimentos, marcando 70 años en la región.
- Enero de 2026: Brookside Dairy lanzó su leche de avena sin azúcar en África Oriental, el primer producto importante de su cartera de origen vegetal; el lanzamiento señala una expansión de la categoría de cartones asépticos hacia las bebidas de origen vegetal por parte de uno de los mayores procesadores lácteos de Kenia e introduce un nuevo flujo de volumen para los envasadores de cartones dirigidos a consumidores preocupados por la salud y sin lácteos.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Kenia
El Mercado de Cartones de Envasado Líquido de Kenia abarca la producción, el suministro, la distribución y el consumo de cartones de envasado a base de cartón utilizados para almacenar, transportar y conservar productos líquidos y semilíquidos. Estos cartones comprenden típicamente múltiples capas de cartón, polímeros plásticos y, en el caso de los cartones asépticos, papel de aluminio, lo que garantiza la integridad estructural y la protección frente a la humedad, el oxígeno, la luz y la contaminación externa.
El Informe del Mercado de Cartones de Envasado Líquido de Kenia está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicación (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos (Excluyendo Leche), Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por debajo de 250 ml, 250-500 ml y Por encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por debajo de 250 ml |
| 250-500 ml |
| Por encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por debajo de 250 ml |
| 250-500 ml | |
| Por encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Kenia?
Se proyecta que aumente de 3,19 millones de USD en 2026 y 3,41 millones de USD en 2027 a 4,67 millones de USD para 2032, a una CAGR del 6,49%.
¿Qué impulsa la demanda de cartones de envasado líquido en Kenia?
El procesamiento formal de leche, la distribución UHT, los programas de leche escolar y la capacidad local de envasado aséptico están apoyando la demanda.
¿Qué tipo de producto lidera las ventas de cartones de envasado líquido en Kenia?
Los cartones asépticos lideraron con una participación del 85,09% en 2026 y se proyecta que se expandan a una CAGR del 6,76% hasta 2032.
¿Qué aplicación se está expandiendo más rápidamente en Kenia?
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 7,81% hasta 2032, respaldadas por nuevas ofertas sin lácteos.
¿Por qué los formatos de cartón más pequeños están ganando uso en Kenia?
Se proyecta que los cartones de menos de 250 ml se expandan a una CAGR del 7,06%, respaldados por los programas de leche escolar y el consumo urbano conveniente.
¿Cómo afectan las regulaciones de envasado a los proveedores de cartones en Kenia?
Las normas de Responsabilidad Extendida del Productor exigen que los productores e importadores se registren, operen sistemas de devolución y presenten informes anuales de cumplimiento.