
Taille et part du marché des cartons d'emballage liquide au Kenya
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
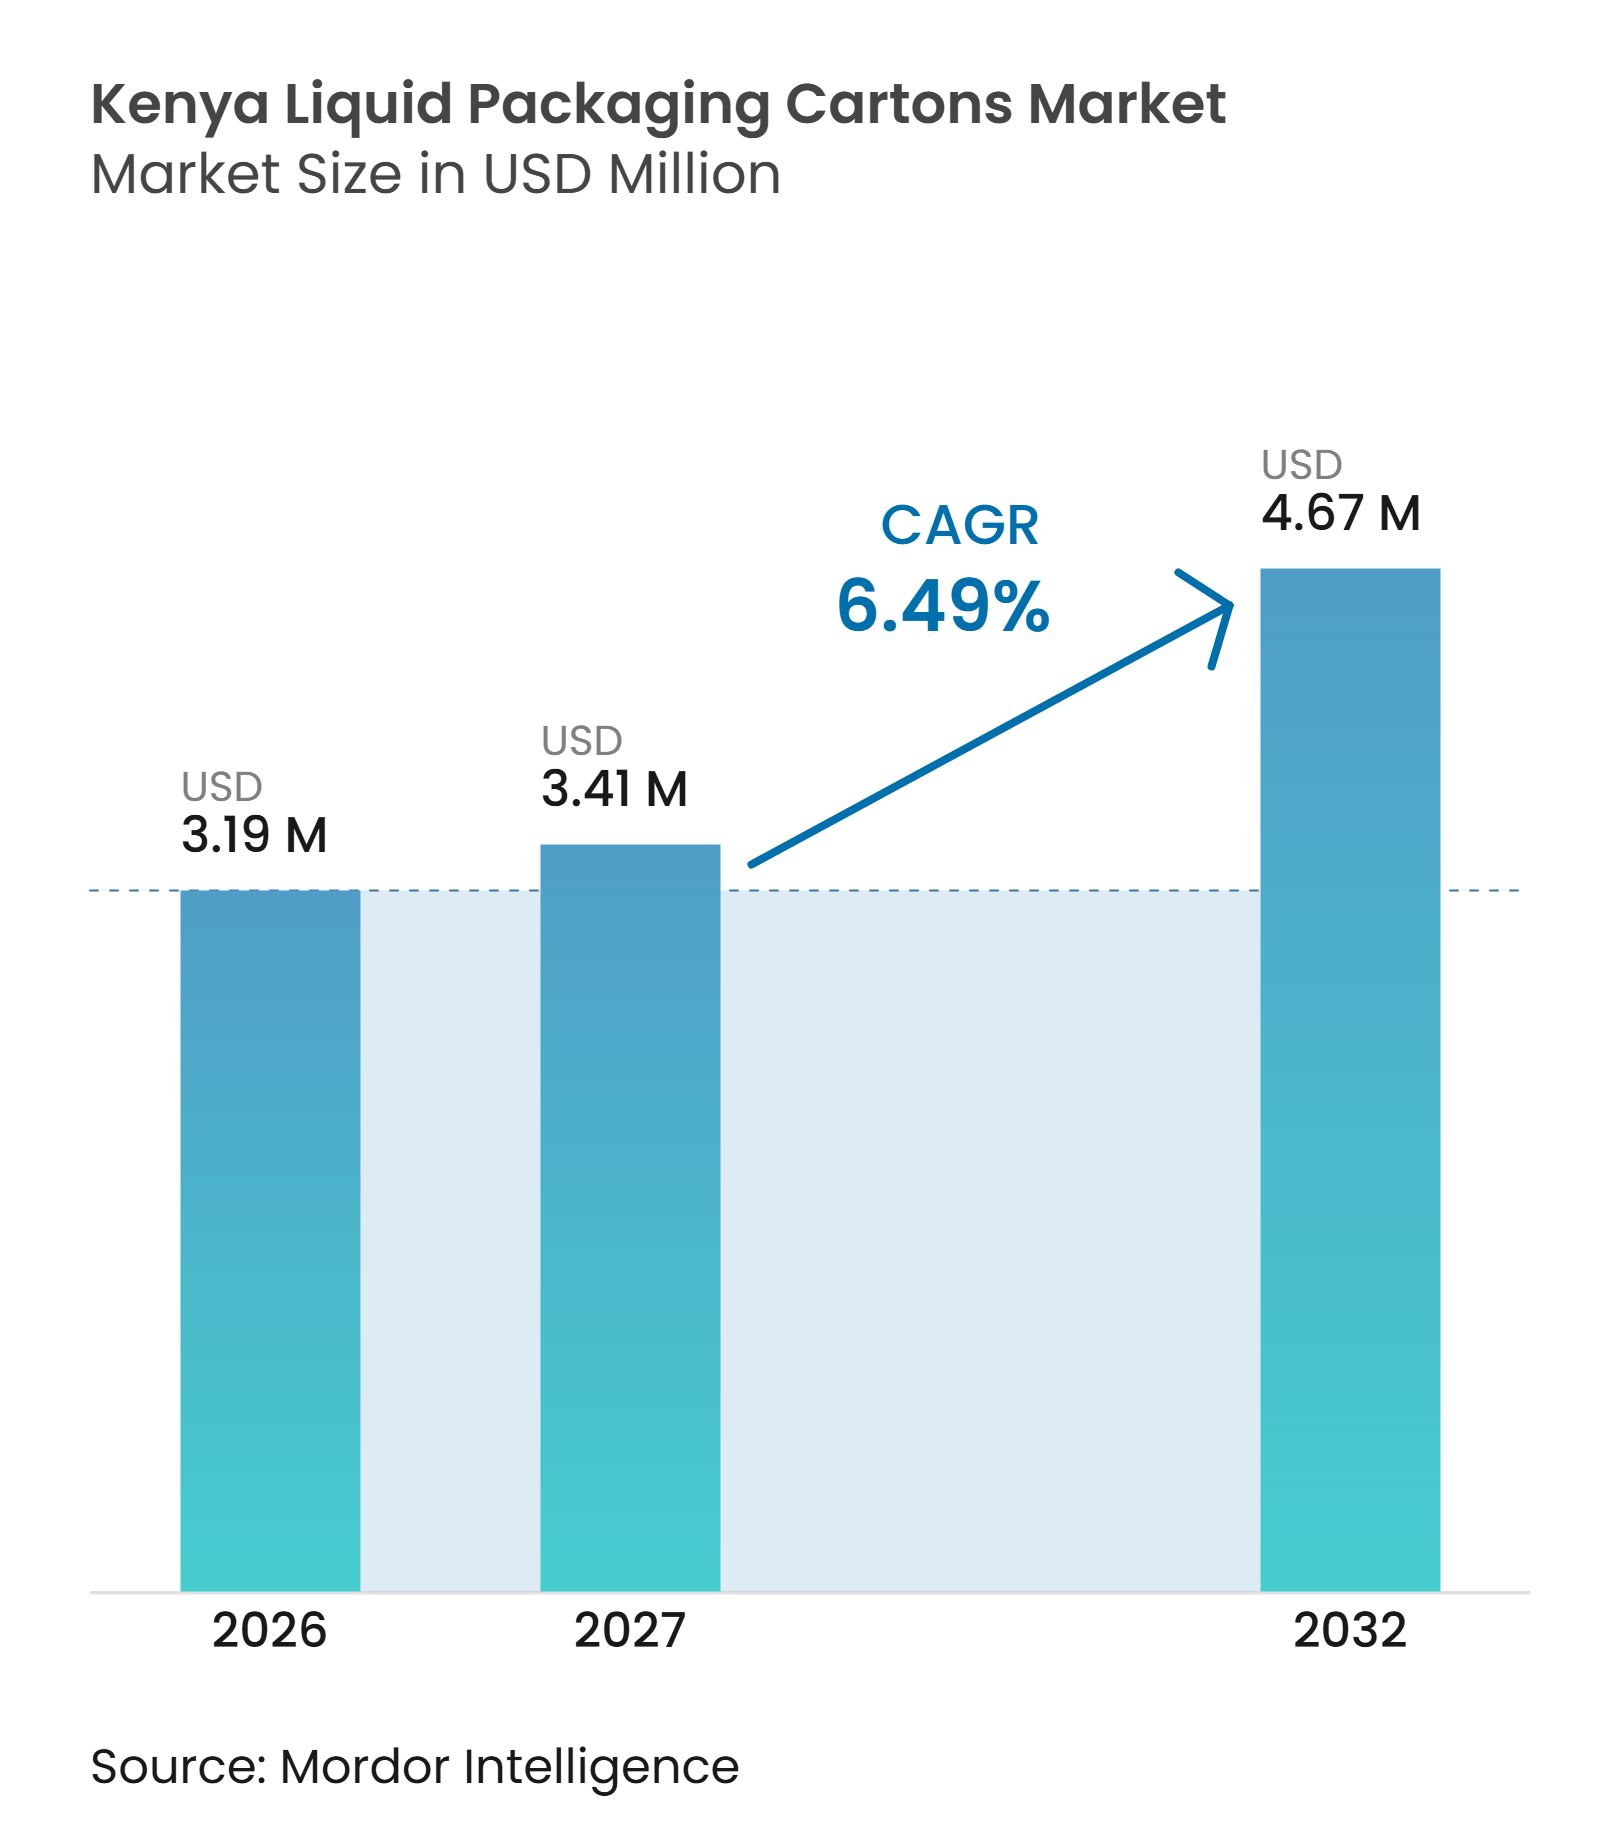
| Taille du marché de l'année de base (2026) | 3.19 Millions de dollars américains |
| Taille du Marché (2027) | 3.41 Millions de dollars américains |
| Taille du Marché (2032) | 4.67 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.49 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide au Kenya par Mordor Intelligence
La taille du marché des cartons d'emballage liquide au Kenya devrait passer de 3,19 millions USD en 2026 et 3,41 millions USD en 2027 à 4,67 millions USD d'ici 2032, enregistrant un CAGR de 6,49 % entre 2027 et 2032.
Le système laitier formel du Kenya constitue une base stable pour le marché des cartons d'emballage liquide au Kenya, car le lait conditionné est un achat ménager régulier et un intrant important pour la consommation de thé. La collecte et la transformation formelles du lait se développent, ce qui amène davantage de volumes dans des circuits nécessitant un remplissage et une distribution réglementés. Les formats de cartons ambiants permettent aux transformateurs d'atteindre des zones où le transport réfrigéré et le stockage en commerce de détail restent limités. La production locale de matériaux aseptiques devrait raccourcir les délais d'approvisionnement et réduire l'exposition aux coûts des laminés importés. Dans le même temps, les ventes informelles de lait, les exigences d'investissement pour les lignes de remplissage et les obligations de responsabilité des producteurs limitent la vitesse de conversion vers les cartons.
Points clés du rapport
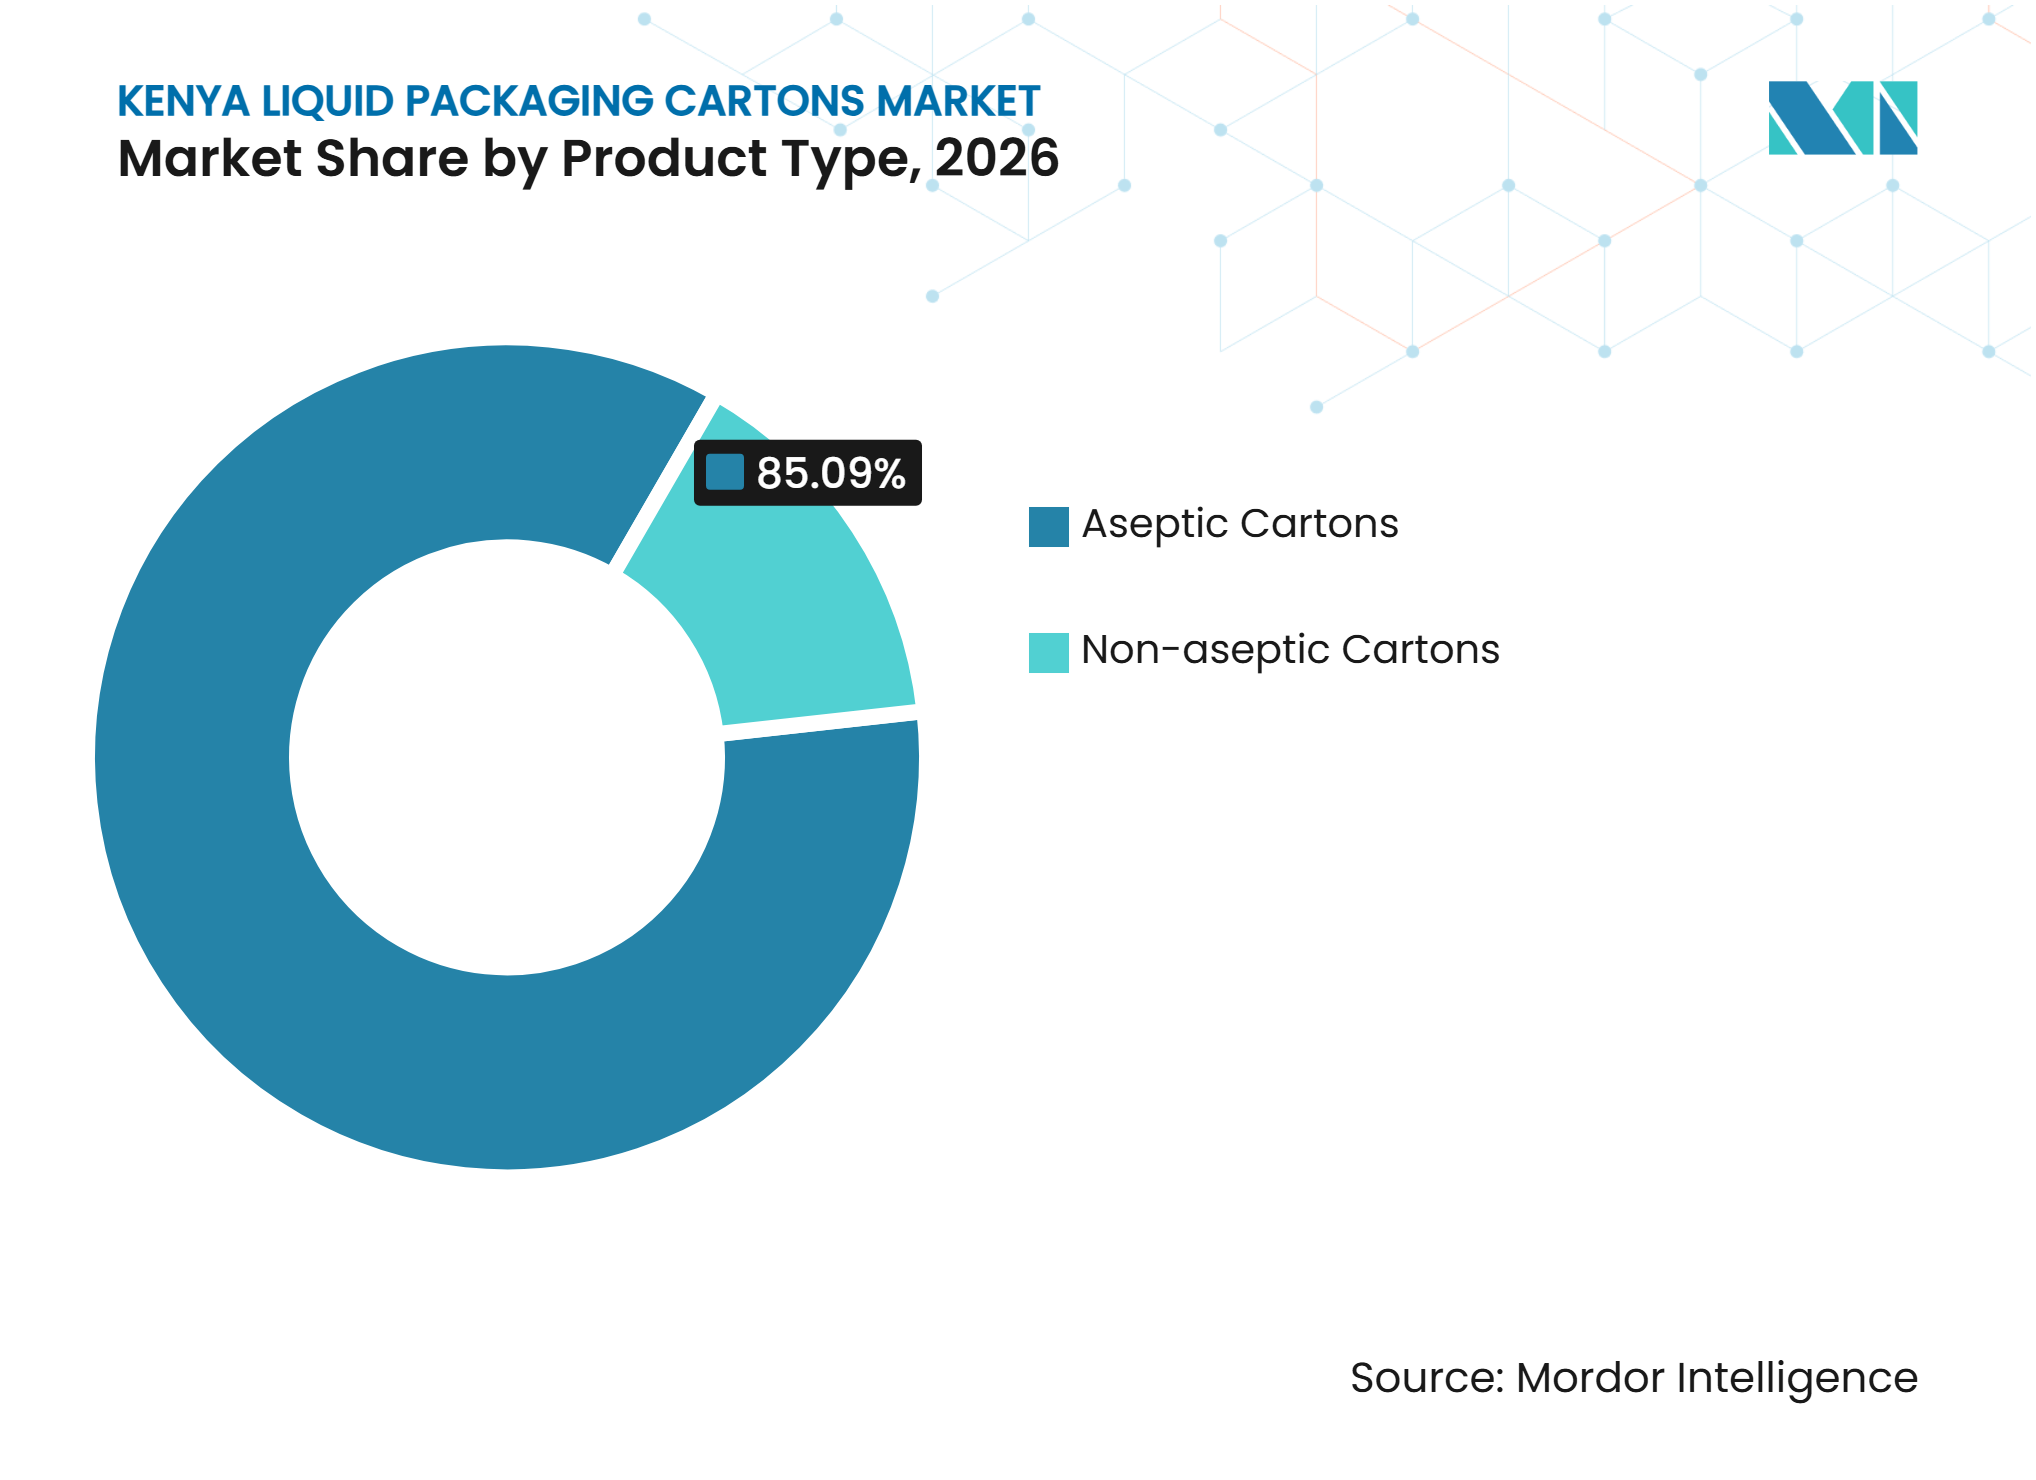
- Par type de produit, les cartons aseptiques détenaient 85,09 % de la part du marché des cartons d'emballage liquide au Kenya en 2026 et devraient se développer à un CAGR de 6,76 % jusqu'en 2032.
- Par application, le lait représentait 64,81 % de la valeur totale en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 7,81 % jusqu'en 2032 sur le marché des cartons d'emballage liquide au Kenya.
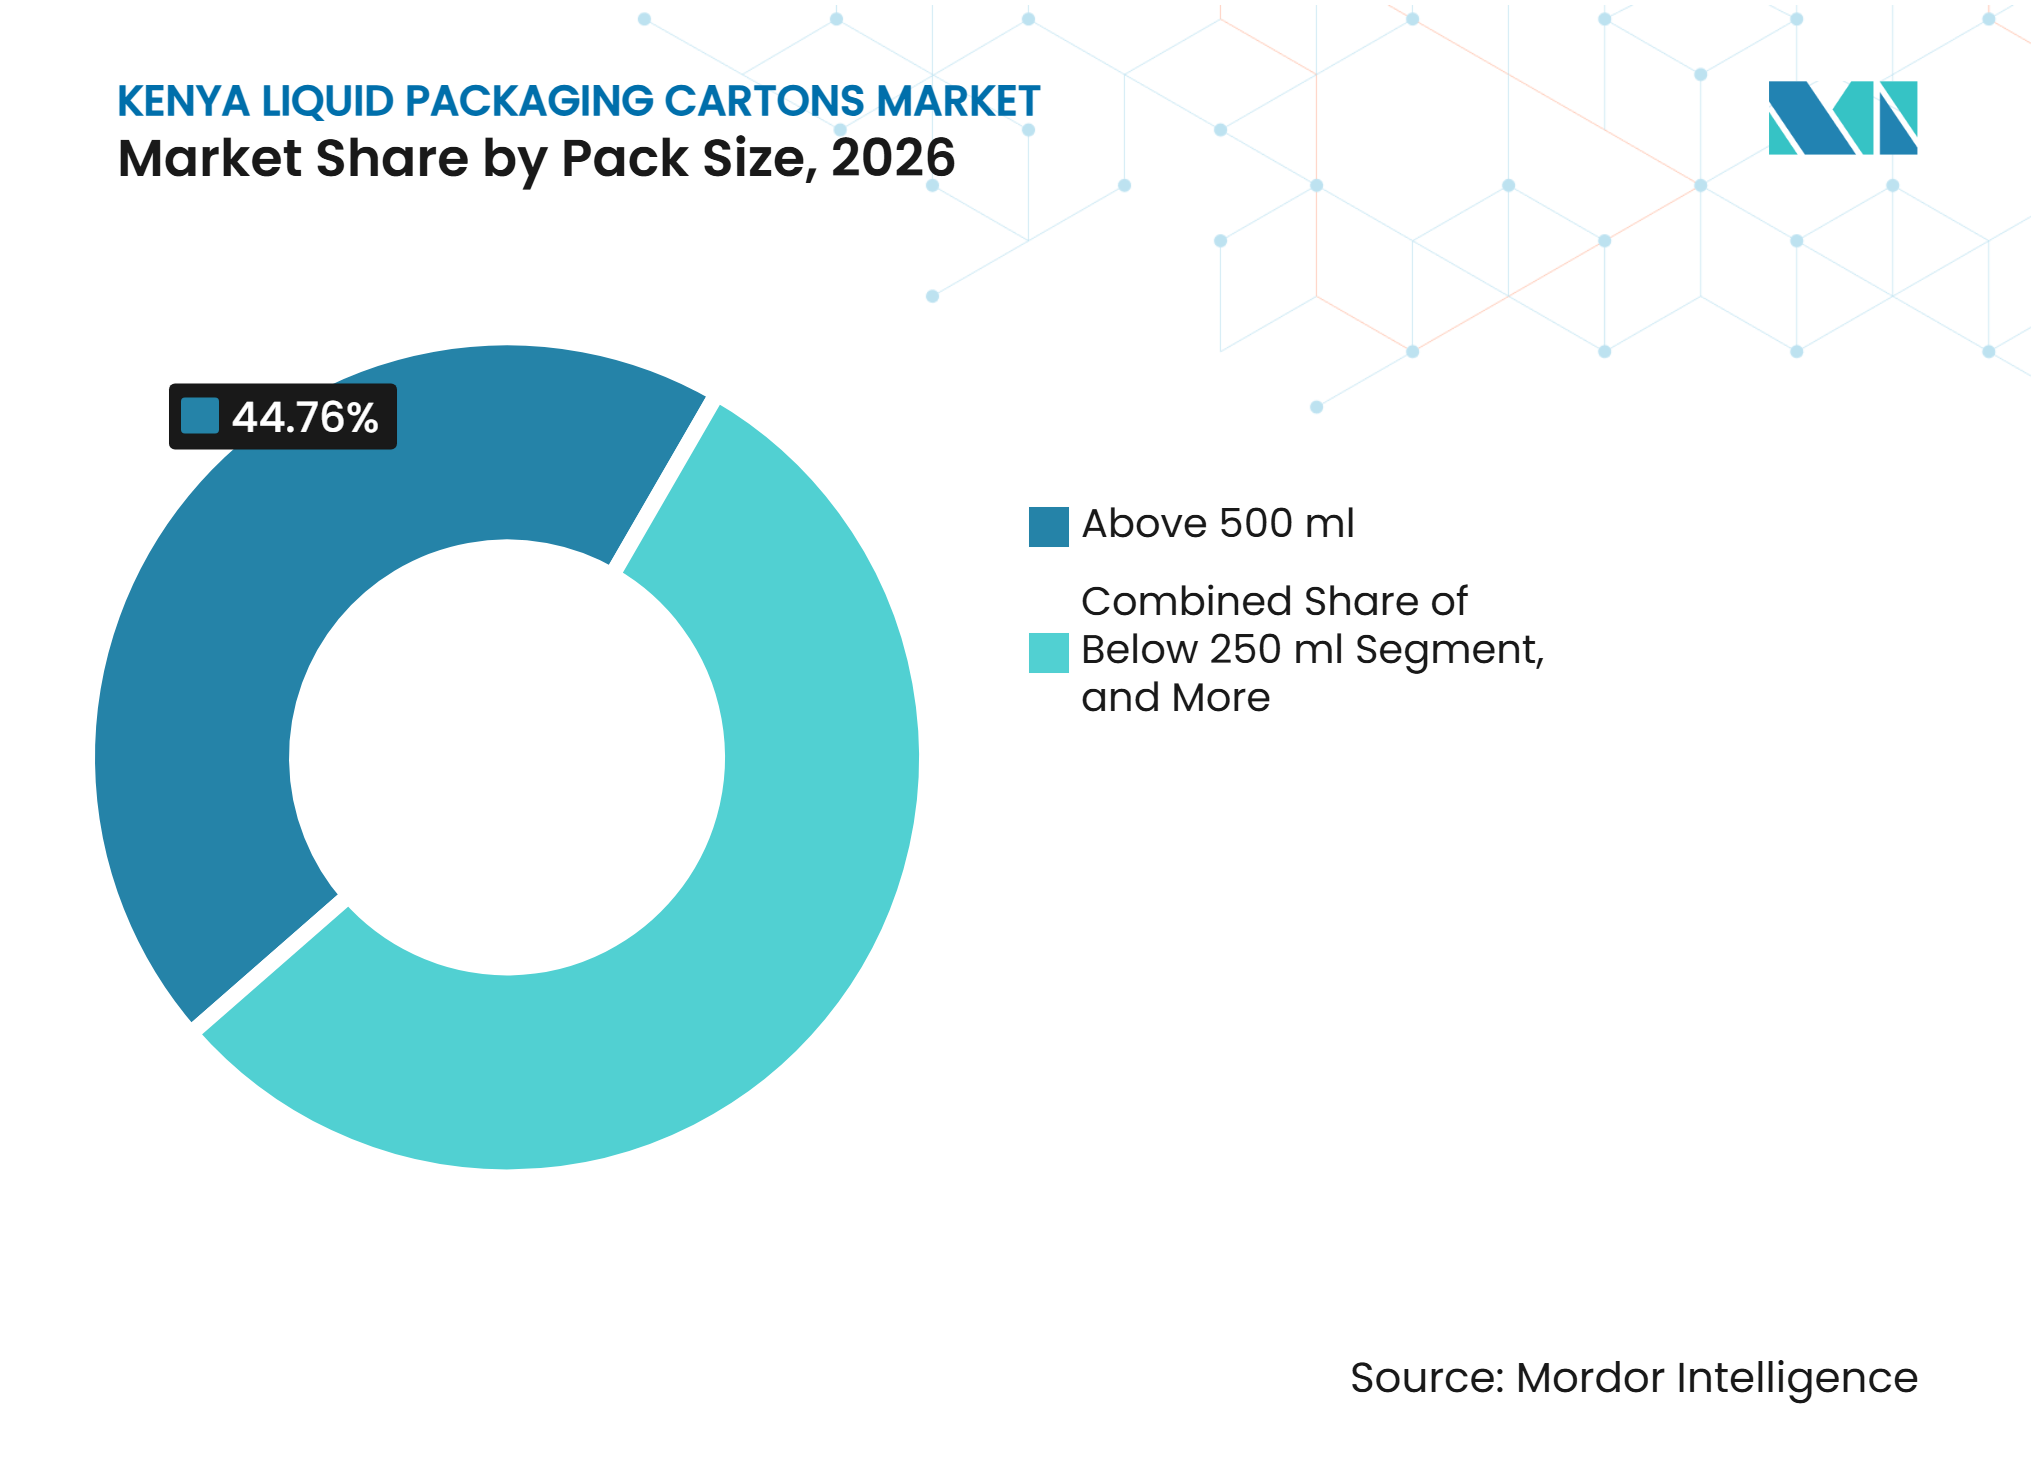
- Par taille d'emballage, les formats de plus de 500 ml détenaient 44,76 % de la part de marché en 2026, tandis que les formats de moins de 250 ml devraient se développer à un CAGR de 7,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Formalisation croissante de la transformation du lait et de la distribution au détail | +2.1% | National, avec des gains précoces à Nairobi, Kiambu et dans la vallée du Rift | Moyen terme (2-4 ans) |
| Distribution ambiante UHT réduisant la dépendance à la chaîne du froid | +1.5% | National, avec une forte adoption dans l'ouest du Kenya et sur la côte | Long terme (≥ 4 ans) |
| Expansion des emballages de jus et de boissons plus petits à emporter | +0.9% | Centres urbains, Nairobi, Mombasa et Kisumu | Court terme (≤ 2 ans) |
| Ajout de capacités locales d'emballage aseptique fin 2026 | +0.7% | National, avec des retombées vers l'Afrique de l'Est et centrale | Court terme (≤ 2 ans) |
| Partenariats de récupération des cartons améliorant la circularité des matériaux | +0.4% | Centres de recyclage urbains de Nairobi et Thika | Moyen terme (2-4 ans) |
| Programmes de lait scolaire et de nutrition institutionnelle augmentant la demande d'emballages individuels | +0.3% | National, avec des gains précoces dans les comtés à forte densité d'ECDE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Formalisation croissante de la transformation du lait et de la distribution au détail
La collecte formelle de lait au Kenya a atteint 1,01 milliard de litres en 2025, le volume annuel le plus élevé enregistré depuis que le Kenya Dairy Board a commencé à collecter cette série en 2001. Le marché des cartons d'emballage liquide au Kenya bénéficie du transfert du lait des ventes informelles vers la transformation réglementée, car les transformateurs ont besoin de formats de remplissage contrôlé pour la distribution au détail, le transport, la gestion des rayons et la traçabilité dans les circuits de vente au détail. Le Kenya Dairy Board et l'Institut international de recherche sur l'élevage certifient les petites entreprises laitières à Nakuru, Nyandarua et Uasin Gishu dans le cadre de l'initiative MoreMilk 2. Ce programme relie les producteurs aux marchés réglementés, renforce leurs capacités opérationnelles et crée une voie plus claire de la collecte à la ferme aux produits transformés. Les exigences de licence du Kenya Dairy Board et de sécurité alimentaire en vertu de la loi sur l'industrie laitière favorisent les transformateurs formels qui utilisent des systèmes d'emballage conformes.[1] Le rythme de certification déterminera donc la rapidité avec laquelle la base de demande accessible se développe.
Distribution ambiante UHT réduisant la dépendance à la chaîne du froid
Les cartons aseptiques soutiennent le marché des cartons d'emballage liquide au Kenya en permettant le transport du lait UHT et des boissons sans stockage réfrigéré. Cela est important en dehors des corridors de Nairobi et de la vallée du Rift, où la fiabilité de l'alimentation électrique et la couverture de la chaîne du froid peuvent limiter la distribution de produits laitiers frais. Bio Foods a déclaré que les produits UHT représentent 60 % des ventes laitières en commerce moderne au Kenya, soulignant l'importance des formats ambiants dans le commerce de détail organisé. Une coopérative dotée d'une transformation UHT et d'un remplissage aseptique peut distribuer dans des comtés éloignés sans dépendre de véhicules réfrigérés ou de vitrines réfrigérées en commerce de détail. Le hub de Nairobi de Tetra Pak dessert 13 pays, démontrant la portée régionale possible grâce aux chaînes d'approvisionnement ambiantes. Ce modèle de distribution rend les produits laitiers conditionnés plus accessibles dans des zones qui auraient autrement un accès limité aux produits longue conservation et moins de choix pour le lait stocké en toute sécurité.
Expansion des emballages de jus et de boissons plus petits à emporter
Les formats de moins de 250 ml devraient se développer à un CAGR de 7,06 % jusqu'en 2032 sur le marché des cartons d'emballage liquide au Kenya. Leur demande est soutenue par les programmes de lait scolaire, les habitudes de déplacement urbain et les marques de boissons ciblant les jeunes acheteurs. Tetra Pak indique que les programmes de lait scolaire au Kenya utilisent des emballages aseptiques de 200 ml car ils ne nécessitent pas de réfrigération, fournissent des portions individuelles et contribuent à réduire les pertes de manutention. Les programmes financés par les comtés constituent une source de demande plus stable que les achats au détail discrétionnaires car ils sont liés à des budgets planifiés d'éducation et de nutrition. Le format convient également aux ventes de jus dans les points de transit, les commerces de proximité et les cafétérias d'entreprise où les acheteurs ont souvent besoin d'une portion prête à consommer. Cette combinaison soutient les emballages plus petits même lorsque les conditions de dépenses des ménages sont inégales.
Ajout de capacités locales d'emballage aseptique fin 2026
Texplast Industries Limited devrait mettre en service une installation d'emballage aseptique fin 2026 avec 15 millions USD de Norfund et un investissement total de 30 millions USD. Le projet introduit une capacité de production locale pour les emballages multicouches utilisés dans les produits laitiers UHT, les jus, les boissons aromatisées et les aliments liquides. L'approvisionnement local peut réduire les délais de passation des marchés, qui sont plus longs pour les matériaux importés d'Europe et d'Asie, améliorant ainsi la planification de la production pour les transformateurs. Il peut également réduire la pression sur le fonds de roulement des transformateurs de taille moyenne qui doivent actuellement conserver davantage de stocks importés comme protection contre les livraisons retardées. L'activité de recyclage de Texplast confère au projet une pertinence dans le cadre de responsabilité des producteurs du pays. La nouvelle installation pourrait renforcer la concurrence par les prix pour les acheteurs d'emballages au Kenya et sur les marchés voisins.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Commerce informel du lait limitant la demande d'emballages formels adressable | -2.0% | National, plus fort dans les comtés ruraux, Nyandarua, Trans Nzoia et Meru | Long terme (≥ 4 ans) |
| Exigences élevées d'investissement dans les lignes de remplissage et de validation | -1.5% | National | Court terme (≤ 2 ans) |
| Concurrence des emballages en plastique, en verre et flexibles | -1.1% | Centres urbains et marchés périurbains, Nairobi, Mombasa et Kisumu | Moyen terme (2-4 ans) |
| Économie du recyclage des emballages composites et risque d'exécution de la REP | -0.5% | National, concentré dans les comtés à faible collecte | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le commerce informel du lait limite la demande d'emballages formels
Les ventes informelles restreignent le marché des cartons d'emballage liquide au Kenya car une grande partie du lait parvient encore aux acheteurs sans transformation formelle ni emballage de vente au détail. La collecte formelle a atteint 1,01 milliard de litres en 2025, mais elle reste bien en deçà de la production totale de lait du Kenya, laissant les transformateurs avec une base d'approvisionnement limitée. Les petits fournisseurs préfèrent souvent les circuits informels car les paiements peuvent être plus rapides et les rejections de qualité sont moins probables. Le programme MoreMilk 2 s'attaque à cet obstacle en proposant la certification, le développement des capacités et une voie vers les marchés réglementés. Les progrès dépendront de la question de savoir si l'avantage commercial des ventes formelles l'emporte sur la commodité du commerce informel pour les agriculteurs et les commerçants. Tant que davantage de producteurs ne rejoignent pas des chaînes d'approvisionnement conformes, une part importante de la demande potentielle de cartons restera inaccessible.
Exigences élevées d'investissement dans les lignes de remplissage et de validation
Les systèmes de remplissage aseptique nécessitent un capital considérable, des travaux de mise en service, une validation, une maintenance, des pièces de rechange importées et du personnel technique qualifié. Ces exigences concentrent le remplissage de cartons parmi les grands transformateurs laitiers et peuvent retarder la conversion par les petites entreprises agréées ayant un accès limité au financement. Le Kenya Dairy Board recense plus de 30 transformateurs actifs et 186 petits transformateurs, ce qui indique le grand nombre d'entreprises susceptibles de faire face à des contraintes d'investissement. L'investissement UHT longue conservation planifié de Bio Foods a bénéficié d'un soutien financier au développement, indiquant l'ampleur financière de la transition même pour un transformateur établi. Les sachets flexibles et les bouteilles en plastique peuvent rester attractifs pour les petits producteurs car leurs coûts d'entrée sont plus faibles et leurs besoins en équipement sont moins exigeants. L'écart résultant en capacité de remplissage limite la vitesse à laquelle les petits transformateurs peuvent ajouter des volumes de cartons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cartons aseptiques maintiennent leur leadership structurelLes cartons aseptiques représentaient 85,09 % de la valeur totale en 2026 et devraient croître à un CAGR de 6,76 % jusqu'en 2032. Leur avance reflète la nécessité de distribuer le lait UHT, les jus et les boissons au-delà des réseaux de vente au détail réfrigérés. La demande de formats aseptiques bénéficie de la capacité à approvisionner Mombasa, Kisumu et les zones intérieures sans réfrigération continue. La manutention ambiante réduit les pertes et permet aux détaillants disposant d'équipements limités de stocker des produits liquides longue conservation. Ce modèle est particulièrement pertinent là où l'approvisionnement en énergie est peu fiable. Il offre également aux transformateurs une voie vers des zones où les produits frais auraient une fenêtre de vente étroite.
Les fournisseurs mondiaux de cartons introduisent des laminés barrières sans aluminium qui peuvent assurer une protection contre l'oxygène sans la couche de feuille conventionnelle. SIG indique que ses emballages à barrière complète sans aluminium utilisent une conception de matériaux à faible teneur en carbone et sont évalués selon des méthodes d'analyse du cycle de vie alignées sur les normes ISO. Ce développement peut faciliter la gestion de la recyclabilité à mesure que les obligations d'emballage deviennent plus importantes au Kenya. Les cartons non aseptiques à toit en pignon restent pertinents à Nairobi et dans certaines villes disposant d'un commerce de détail réfrigéré fiable. Ces formats sont utilisés pour le lait pasteurisé frais en emballages de 1 litre et 500 ml. Les contrôles de qualité du Kenya Dairy Board fournissent une base de conformité à la demande partout où la distribution réfrigérée est disponible.



Par application :
le lait soutient les volumes tandis que les boissons à base de plantes progressentLe lait représentait 64,81 % de la valeur totale en 2026. Sa position repose sur la consommation régulière des ménages et la culture du thé bien établie au Kenya. Le Kenya Dairy Board a signalé une consommation de lait par habitant de 86,1 litres par an, ce qui soutient une large base pour les produits laitiers conditionnés. Les produits laitiers bénéficient également d'un traitement fiscal favorable car le lait n'est pas soumis aux droits d'accise ni à la TVA. Cela peut contribuer à préserver la demande face aux évolutions des dépenses de consommation au sens large. Le jus est la prochaine application importante et s'appuie sur la distribution ambiante pour atteindre les comtés en dehors de la capitale.
Les boissons à base de plantes devraient se développer à un CAGR de 7,81 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide. Brookside Dairy a lancé un produit de lait d'avoine non sucré en janvier 2026, élargissant l'utilisation des cartons aux choix sans produits laitiers, sans lactose et sans sucre. L'offre cible les consommateurs de Nairobi et Mombasa qui recherchent des alternatives aux produits laitiers conventionnels. Les autres applications comprennent la crème, le lait aromatisé, le yaourt liquide, les boissons énergétiques et les boissons fonctionnelles. Les aliments liquides, notamment les soupes, les bouillons et la crème de cuisine, peuvent servir les opérateurs de restauration collective et les ménages urbains qui apprécient la longue durée de conservation. Ces catégories diversifient la demande de cartons au-delà des cycles conventionnels du lait.
Par taille d'emballage :
les grands cartons dominent tandis que les emballages individuels gagnent en dynamismeLes formats de plus de 500 ml détenaient 44,76 % de la valeur totale en 2026. Leur position reflète les achats en vrac des ménages et la large disponibilité des cartons UHT d'un litre dans le commerce moderne. Brookside, New KCC et Githunguri Dairy distribuent une grande partie de leur production UHT dans des formats de 500 ml et 1 litre. Les détaillants peuvent stocker ces produits sans réfrigération, y compris les kiosques et les dukas à travers le pays. La catégorie 250-500 ml occupe un terrain intermédiaire entre l'accessibilité financière et l'usage multiple. Elle convient bien aux achats de jus dans les stations-service, les points de transit et les cafétérias d'entreprise.
Les emballages de moins de 250 ml devraient se développer à un CAGR de 7,06 % jusqu'en 2032. Les programmes de lait scolaire ancrent les volumes grâce à des contrats institutionnels plutôt qu'aux seuls achats au détail. Tetra Pak indique que les programmes scolaires ont été étendus à des comtés dont Kilifi, Migori, Nakuru, West Pokot et Baringo. Cette base de programme plus large peut fournir une demande stable pour les cartons de 200 ml. Le format soutient également le contrôle des portions et ne nécessite pas de stockage au froid. Un glissement plus large du lait en vrac et des sachets vers les produits UHT conditionnés peut encore soutenir les formats petits et moyens.

Analyse géographique
Zone métropolitaine de Nairobi
La zone métropolitaine de Nairobi est la plus grande zone de concentration pour le marché des cartons d'emballage liquide au Kenya car elle combine le commerce de détail formel, la restauration collective et les acheteurs institutionnels. Le commerce moderne est plus présent dans le corridor de la capitale que dans de nombreuses autres parties du pays. Cela soutient la demande de cartons aseptiques et de cartons à toit en pignon réfrigérés. Les boissons à base de plantes ont gagné de l'espace en rayon dans les supermarchés haut de gamme, élargissant la gamme de produits liquides conditionnés en cartons. Le lancement du lait d'avoine de Brookside en janvier 2026 illustre le glissement vers les options sans produits laitiers dans le commerce de détail urbain. Les programmes de lait scolaire de Nairobi ont également utilisé des emballages aseptiques de 200 ml, créant un modèle reproductible pour les achats institutionnels. La capacité locale attendue de Texplast offre aux transformateurs du corridor une opportunité plus précoce de raccourcir les cycles d'approvisionnement en matériaux.
Vallée du Rift et ouest du Kenya
La vallée du Rift et l'ouest du Kenya forment la principale ceinture de production laitière et sont au cœur de la base de demande à long terme. La région comprend Trans Nzoia, Nyandarua, Uasin Gishu, Nakuru, Kisumu et les comtés voisins. Des programmes de formalisation sont actifs dans plusieurs de ces comtés, reliant les petits fournisseurs aux entreprises laitières réglementées. Tetra Pak, l'Organisation des Nations Unies pour le développement industriel, Githunguri Dairy Farmers Co-operative Society et le Kenya Dairy Board ont lancé un programme d'élevage laitier en mai 2025. L'initiative est soutenue par l'Agence suédoise de coopération internationale au développement et vise à former plus de 10 000 petits agriculteurs. Des livraisons formelles de lait plus élevées peuvent soutenir une demande supplémentaire de remplissage, tandis que les programmes de lait scolaire créent une demande locale pour les cartons individuels.
Marchés côtiers et intérieurs
Les marchés côtiers et intérieurs favorisent les cartons ambiants là où la chaleur, le stockage frigorifique limité et les longues routes de transport rendent les produits réfrigérés plus difficiles à manutentionner. Mombasa dispose d'une base de jus prêts à boire qui soutient les formats aseptiques allant de 200 ml à 500 ml. Dans l'est du Kenya, la participation aux programmes de lait scolaire a contribué à introduire les produits laitiers conditionnés dans des zones où les achats habituels de cartons étaient moins établis. Tetra Pak a signalé une fréquentation et des inscriptions plus élevées dans les écoles participantes à Meru, Embu et Garissa, ce qui confère aux programmes des comtés un rôle social et commercial plus large. Le Kenya Dairy Board coordonne le Programme national de lait scolaire avec les comtés, tandis que le Bureau de la Première Dame a approuvé son expansion.[2] Les exigences du Kenya en matière de produits laitiers et de gestion des déchets rendent également le remplissage sécurisé, les systèmes de collecte et la conformité des producteurs plus pertinents à mesure que la distribution ambiante se développe.
Paysage concurrentiel
Concentration du Marché
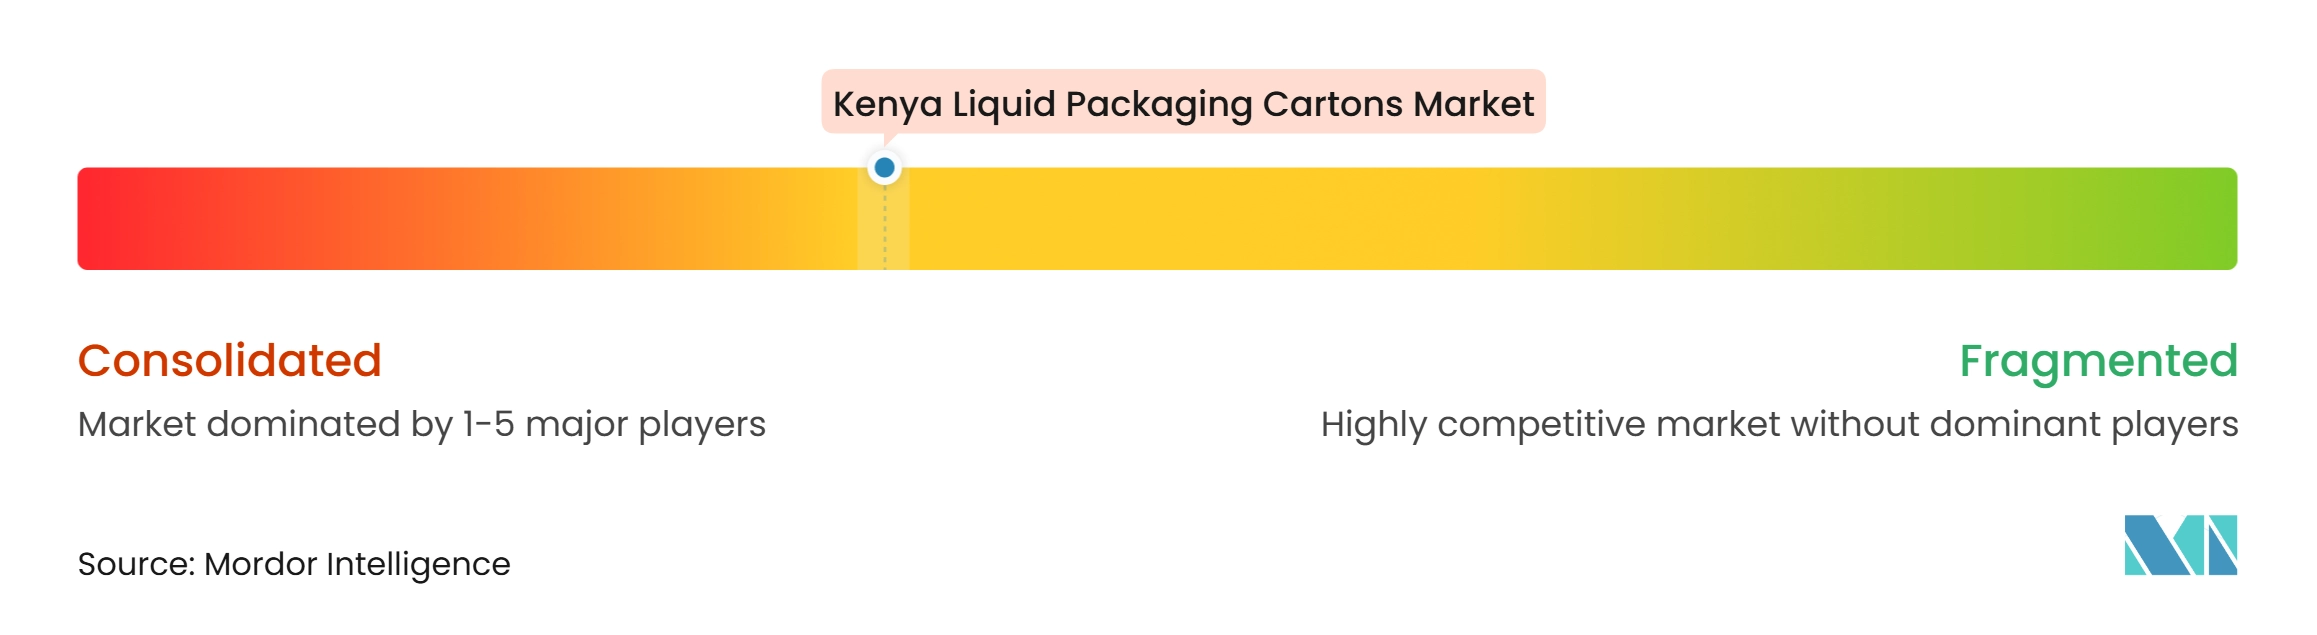
Le marché des cartons d'emballage liquide au Kenya est modérément concentré parmi les fournisseurs d'emballages mais reste fragmenté parmi les remplisseurs laitiers. Tetra Pak East Africa détient la position d'approvisionnement établie la plus solide grâce à son hub de Nairobi et à ses relations avec les transformateurs de lait. Le hub de la société dessert 13 pays, lui conférant une échelle opérationnelle régionale. SIG Group, Elopak, Greatview Aseptic Packaging et IPI approvisionnent ou se disputent la demande de cartons via des matériaux et des systèmes d'équipement importés. Leur position concurrentielle dépend des délais de livraison, de la conception des laminés, de la technologie de remplissage et du support de service. Elopak a signalé une croissance de 7,9 % d'une année sur l'autre des revenus de cartons et de fermetures en EMEA au deuxième trimestre 2026, indiquant une activité continue dans la région.[3]
Elopak et Nampak Southern Africa Holdings ont reçu l'approbation inconditionnelle de l'Autorité de la concurrence du Kenya pour former une coentreprise afin d'approvisionner les cartons liquides locaux. Les parties prévoient de commencer par des importations de cartons puis d'établir une capacité de conversion locale. L'installation de Texplast fin 2026 est un autre mouvement significatif car elle pourrait introduire une capacité locale de laminés aseptiques. Tetra Pak et PAKPRO ont également lancé un projet de récupération des emballages en carton liquide post-consommation. Ces efforts montrent que l'accès aux matériaux locaux et les arrangements de récupération font partie du positionnement concurrentiel.
Les fournisseurs de niveau intermédiaire, notamment Techpak Industries Limited, Nampak Kenya et Agri Pro-Pak, se font concurrence par la portée de distribution et la proximité avec les clients. Les sachets flexibles restent un substitut moins coûteux pour les petits transformateurs, bien que les détaillants modernes favorisent souvent les cartons pour la stabilité en rayon et le positionnement en matière de sécurité alimentaire. La concurrence côté remplissage comprend des transformateurs tels que Kinangop Dairy et Uplands Premium Dairies, qui évaluent de plus en plus les fournisseurs de cartons sur la recyclabilité et la disponibilité des matériaux. L'Autorité nationale de gestion de l'environnement administre les réglementations de Responsabilité Élargie des Producteurs en vertu de l'Avis légal n° 176 de 2024. Les producteurs et les importateurs doivent s'enregistrer, établir des systèmes de reprise et soumettre des rapports de conformité. Ces obligations favorisent les fournisseurs qui peuvent aider leurs clients à gérer la collecte post-consommation. Le marché des cartons d'emballage liquide au Kenya évolue donc vers une concurrence basée sur le soutien opérationnel, le prix et la technologie.
Leaders du secteur des cartons d'emballage liquide au Kenya
-
Tetra Pak East Africa Limited
-
Techpak Industries Limited
-
Nampak Kenya Limited
-
Texplast Industries Limited
-
Elopak AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cartons d'emballage liquide au Kenya Entreprises couvertes dans ce rapport
- Tetra Pak East Africa Limited
- Techpak Industries Limited
- Nampak Kenya Limited
- Texplast Industries Limited
- Elopak AS
- SIG Group AG
- Greatview Aseptic Packaging Co., Ltd.
- IPI S.r.l.
- Pactiv Evergreen Inc.
- UFlex Limited
- Brookside Dairy Limited
- New Kenya Co-operative Creameries Limited
- Githunguri Dairy Farmers Co-operative Society Limited
- Coca-Cola Beverages Africa Kenya Limited
- Del Monte Kenya Limited
- Kevian Kenya Limited
- Bio Food Products Limited
- Kinangop Dairy Limited
- Uplands Premium Dairies Limited
- Agri Pro-Pak Limited
Développements industriels récents dans Marché des cartons d'emballage liquide au Kenya
- Septembre 2026 : Tetra Pak East Africa a célébré 70 ans d'opérations dans la région lors d'un événement à Nairobi auquel a assisté le Secrétaire du Cabinet du Kenya pour l'investissement, le commerce et l'industrie, Lee Kinyanjui, qui a révélé que les volumes de lait transformé ont augmenté de 13,3 % pour atteindre 701,5 millions de litres en 2025 contre 619,1 millions de litres en 2024, le hub de Nairobi de la société dessert actuellement 13 pays dans la région et l'événement a réaffirmé l'engagement de Tetra Pak envers l'économie circulaire et les initiatives de durabilité.
- Août 2026 : Le projet Efficacité énergétique et moyens de subsistance pour l'Afrique a documenté que l'installation de Tetra Pak à Nairobi avait mis en œuvre des mesures continues d'efficacité énergétique, notamment un système photovoltaïque qui fournit 15 % de la consommation électrique du site, une étape dans le cadre des engagements de durabilité opérationnelle plus larges de la société pour son hub d'Afrique de l'Est.
- Mars 2026 : Tetra Pak East Africa a reçu le prix du meilleur stand à Propak East Africa 2026, tenu du 3 au 5 mars au Sarit Expo Centre à Nairobi, la société a présenté des innovations en matière de transformation alimentaire et de transformation laitière aux fabricants, aux décideurs politiques et aux fournisseurs de technologie dans les chaînes de valeur de l'emballage, des plastiques, de l'impression et de la transformation alimentaire, marquant 70 ans dans la région.
- Janvier 2026 : Brookside Dairy a lancé son lait d'avoine non sucré en Afrique de l'Est, le premier produit majeur de son portefeuille à base de plantes, le lancement signale une expansion de la catégorie des cartons aseptiques vers les boissons à base de plantes par l'un des plus grands transformateurs laitiers du Kenya et introduit un nouveau flux de volumes pour les remplisseurs de cartons ciblant les consommateurs soucieux de leur santé et sans produits laitiers.
Périmètre du rapport sur le marché des cartons d'emballage liquide au Kenya
Le marché des cartons d'emballage liquide au Kenya couvre la production, l'approvisionnement, la distribution et la consommation de cartons d'emballage à base de carton utilisés pour stocker, transporter et conserver des produits liquides et semi-liquides. Ces cartons comprennent généralement plusieurs couches de carton, de polymères plastiques et, pour les cartons aseptiques, de feuille d'aluminium, garantissant l'intégrité structurelle et la protection contre l'humidité, l'oxygène, la lumière et la contamination externe.
Le rapport sur le marché des cartons d'emballage liquide au Kenya est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), application (lait, jus, boissons à base de plantes, produits laitiers (hors lait), boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide au Kenya ?
Il devrait augmenter de 3,19 millions USD en 2026 et 3,41 millions USD en 2027 à 4,67 millions USD d'ici 2032, à un CAGR de 6,49 %.
Qu'est-ce qui stimule la demande de cartons d'emballage liquide au Kenya ?
La transformation formelle du lait, la distribution UHT, les programmes de lait scolaire et la capacité locale d'emballage aseptique soutiennent la demande.
Quel type de produit domine les ventes de cartons d'emballage liquide au Kenya ?
Les cartons aseptiques ont dominé avec une part de 85,09 % en 2026 et devraient se développer à un CAGR de 6,76 % jusqu'en 2032.
Quelle application connaît la croissance la plus rapide au Kenya ?
Les boissons à base de plantes devraient se développer à un CAGR de 7,81 % jusqu'en 2032, soutenues par de nouvelles offres sans produits laitiers.
Pourquoi les formats de cartons plus petits gagnent-ils en utilisation au Kenya ?
Les cartons de moins de 250 ml devraient se développer à un CAGR de 7,06 %, soutenus par les programmes de lait scolaire et la consommation urbaine pratique.
Comment les réglementations d'emballage affectent-elles les fournisseurs de cartons au Kenya ?
Les règles de Responsabilité Élargie des Producteurs exigent que les producteurs et les importateurs s'enregistrent, exploitent des systèmes de reprise et soumettent des rapports de conformité annuels.