
Marktgröße und Marktanteil für Flüssigverpackungskartons in Kenia
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
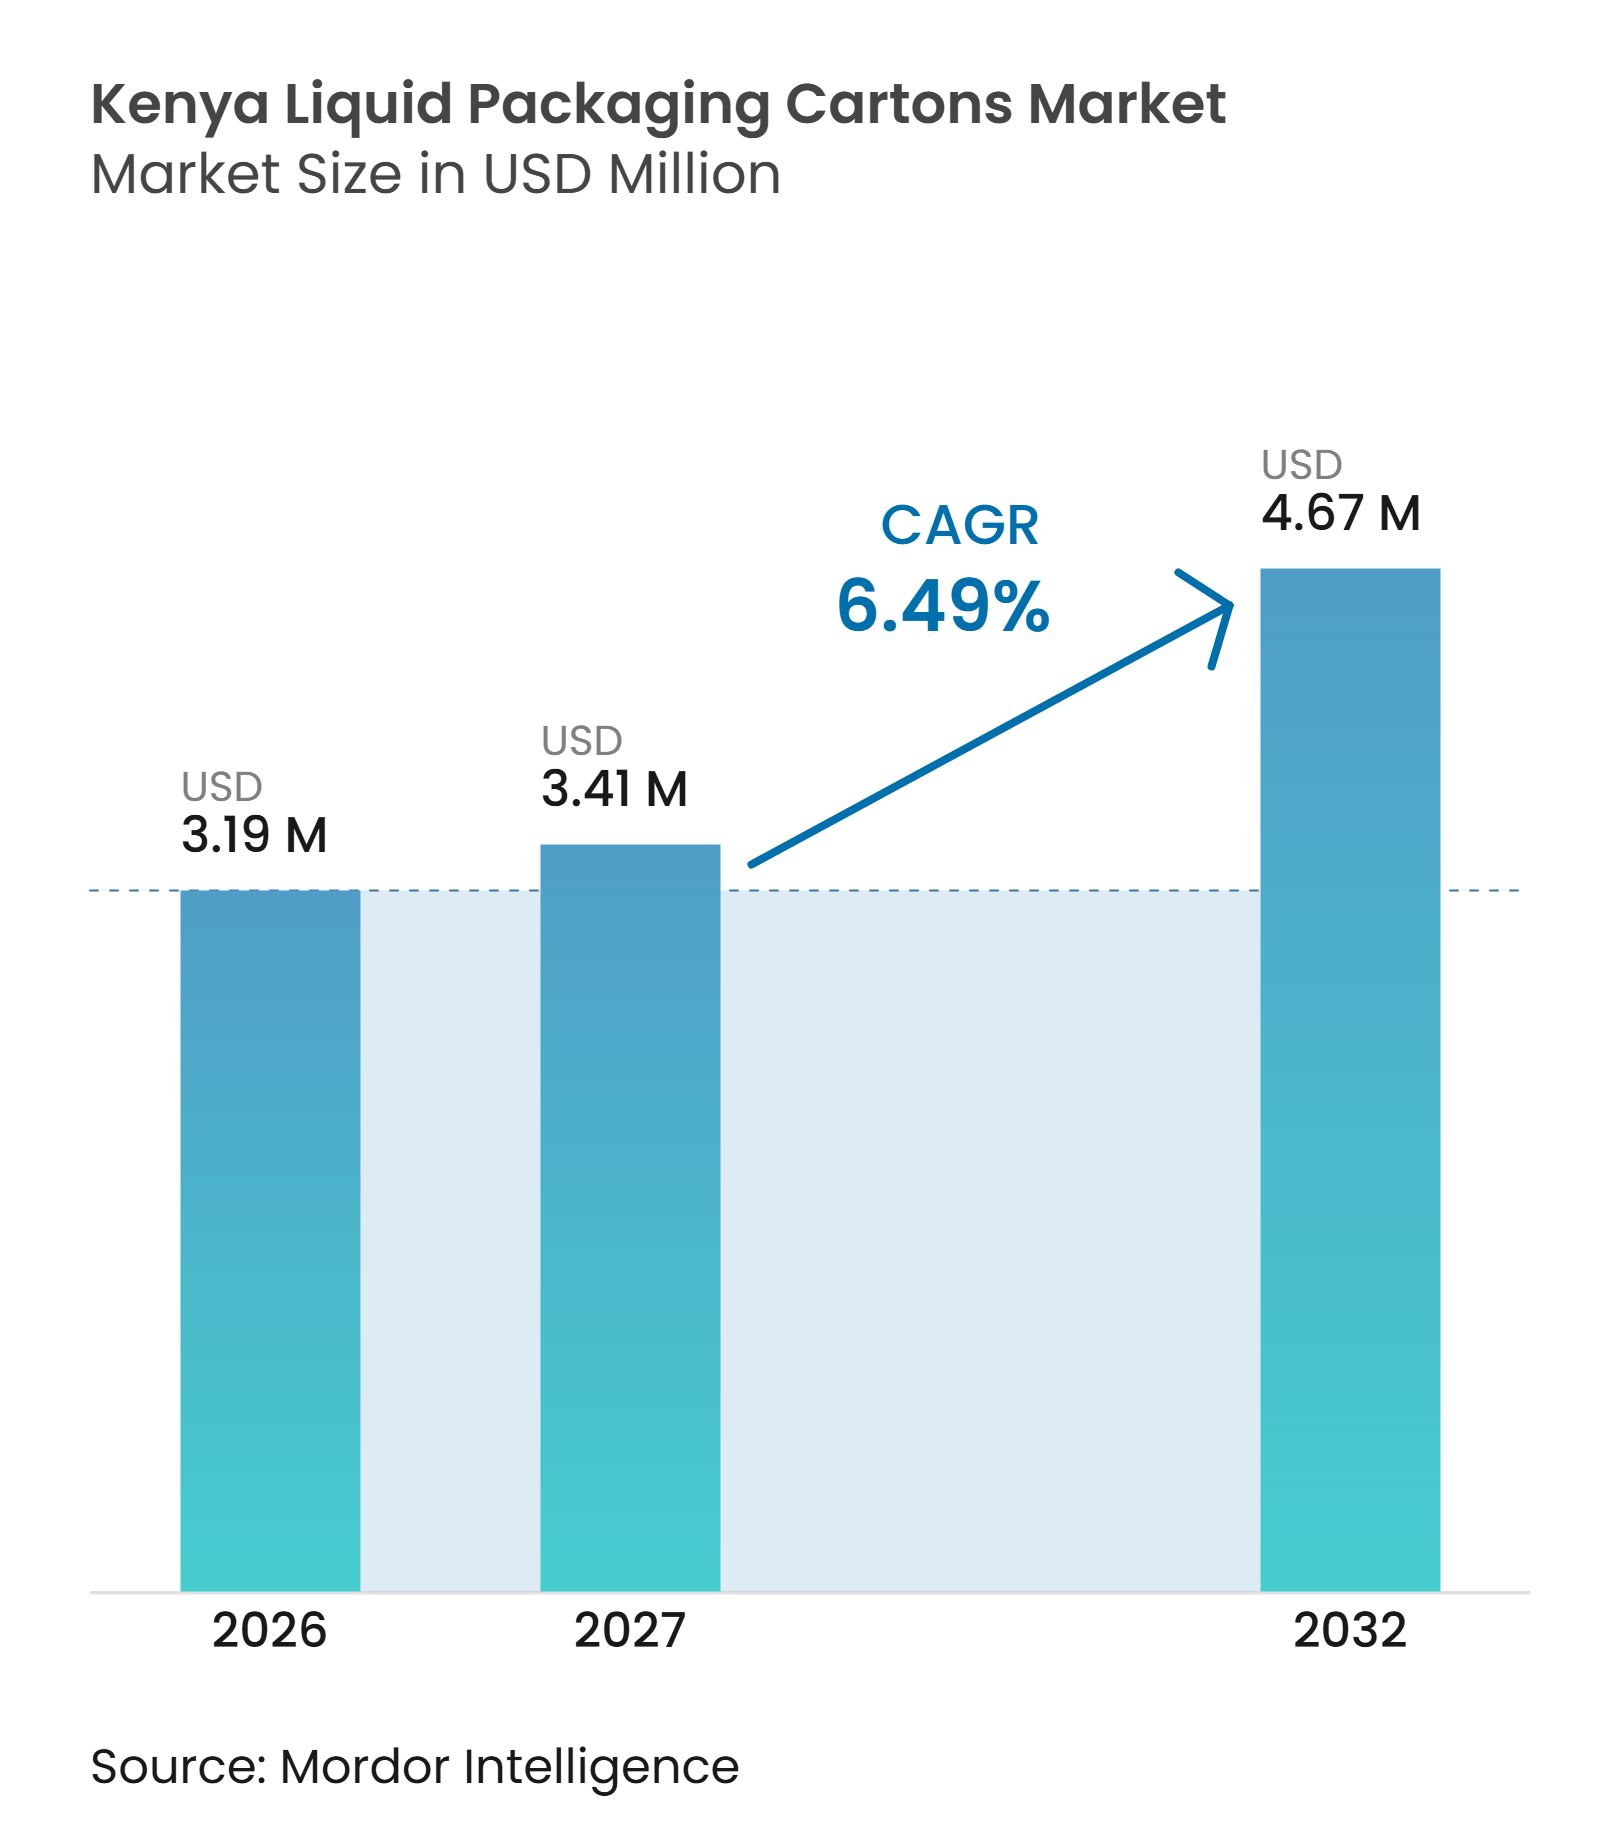
| Marktgröße im Basisjahr (2026) | 3.19 Millionen US-Dollar |
| Marktgröße (2027) | 3.41 Millionen US-Dollar |
| Marktgröße (2032) | 4.67 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Kenia von Mordor Intelligence
Die Marktgröße für Flüssigverpackungskartons in Kenia soll von 3,19 Millionen USD im Jahr 2026 und 3,41 Millionen USD im Jahr 2027 auf 4,67 Millionen USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,49 % verzeichnen.
Kenias formelles Milchwirtschaftssystem bildet eine stabile Grundlage für den Markt für Flüssigverpackungskartons in Kenia, da verpackte Milch ein regelmäßiger Haushaltskauf und ein wichtiger Bestandteil des Teekonsums ist. Die formelle Milcherfassung und -verarbeitung weitet sich aus, wodurch mehr Volumen in Kanäle gelangt, die eine regulierte Abfüllung und Verteilung erfordern. Umgebungskartonformate ermöglichen es Verarbeitern, Standorte zu erreichen, an denen gekühlter Transport und Kühllagerhaltung im Einzelhandel begrenzt sind. Die lokale Produktion von aseptischen Materialien soll die Liefervorlaufzeiten verkürzen und die Abhängigkeit von importierten Laminatkosten verringern. Gleichzeitig begrenzen informelle Milchverkäufe, Investitionsanforderungen für Abfülllinien und Herstellerverantwortungspflichten die Geschwindigkeit der Kartonumstellung.
Wichtigste Erkenntnisse des Berichts
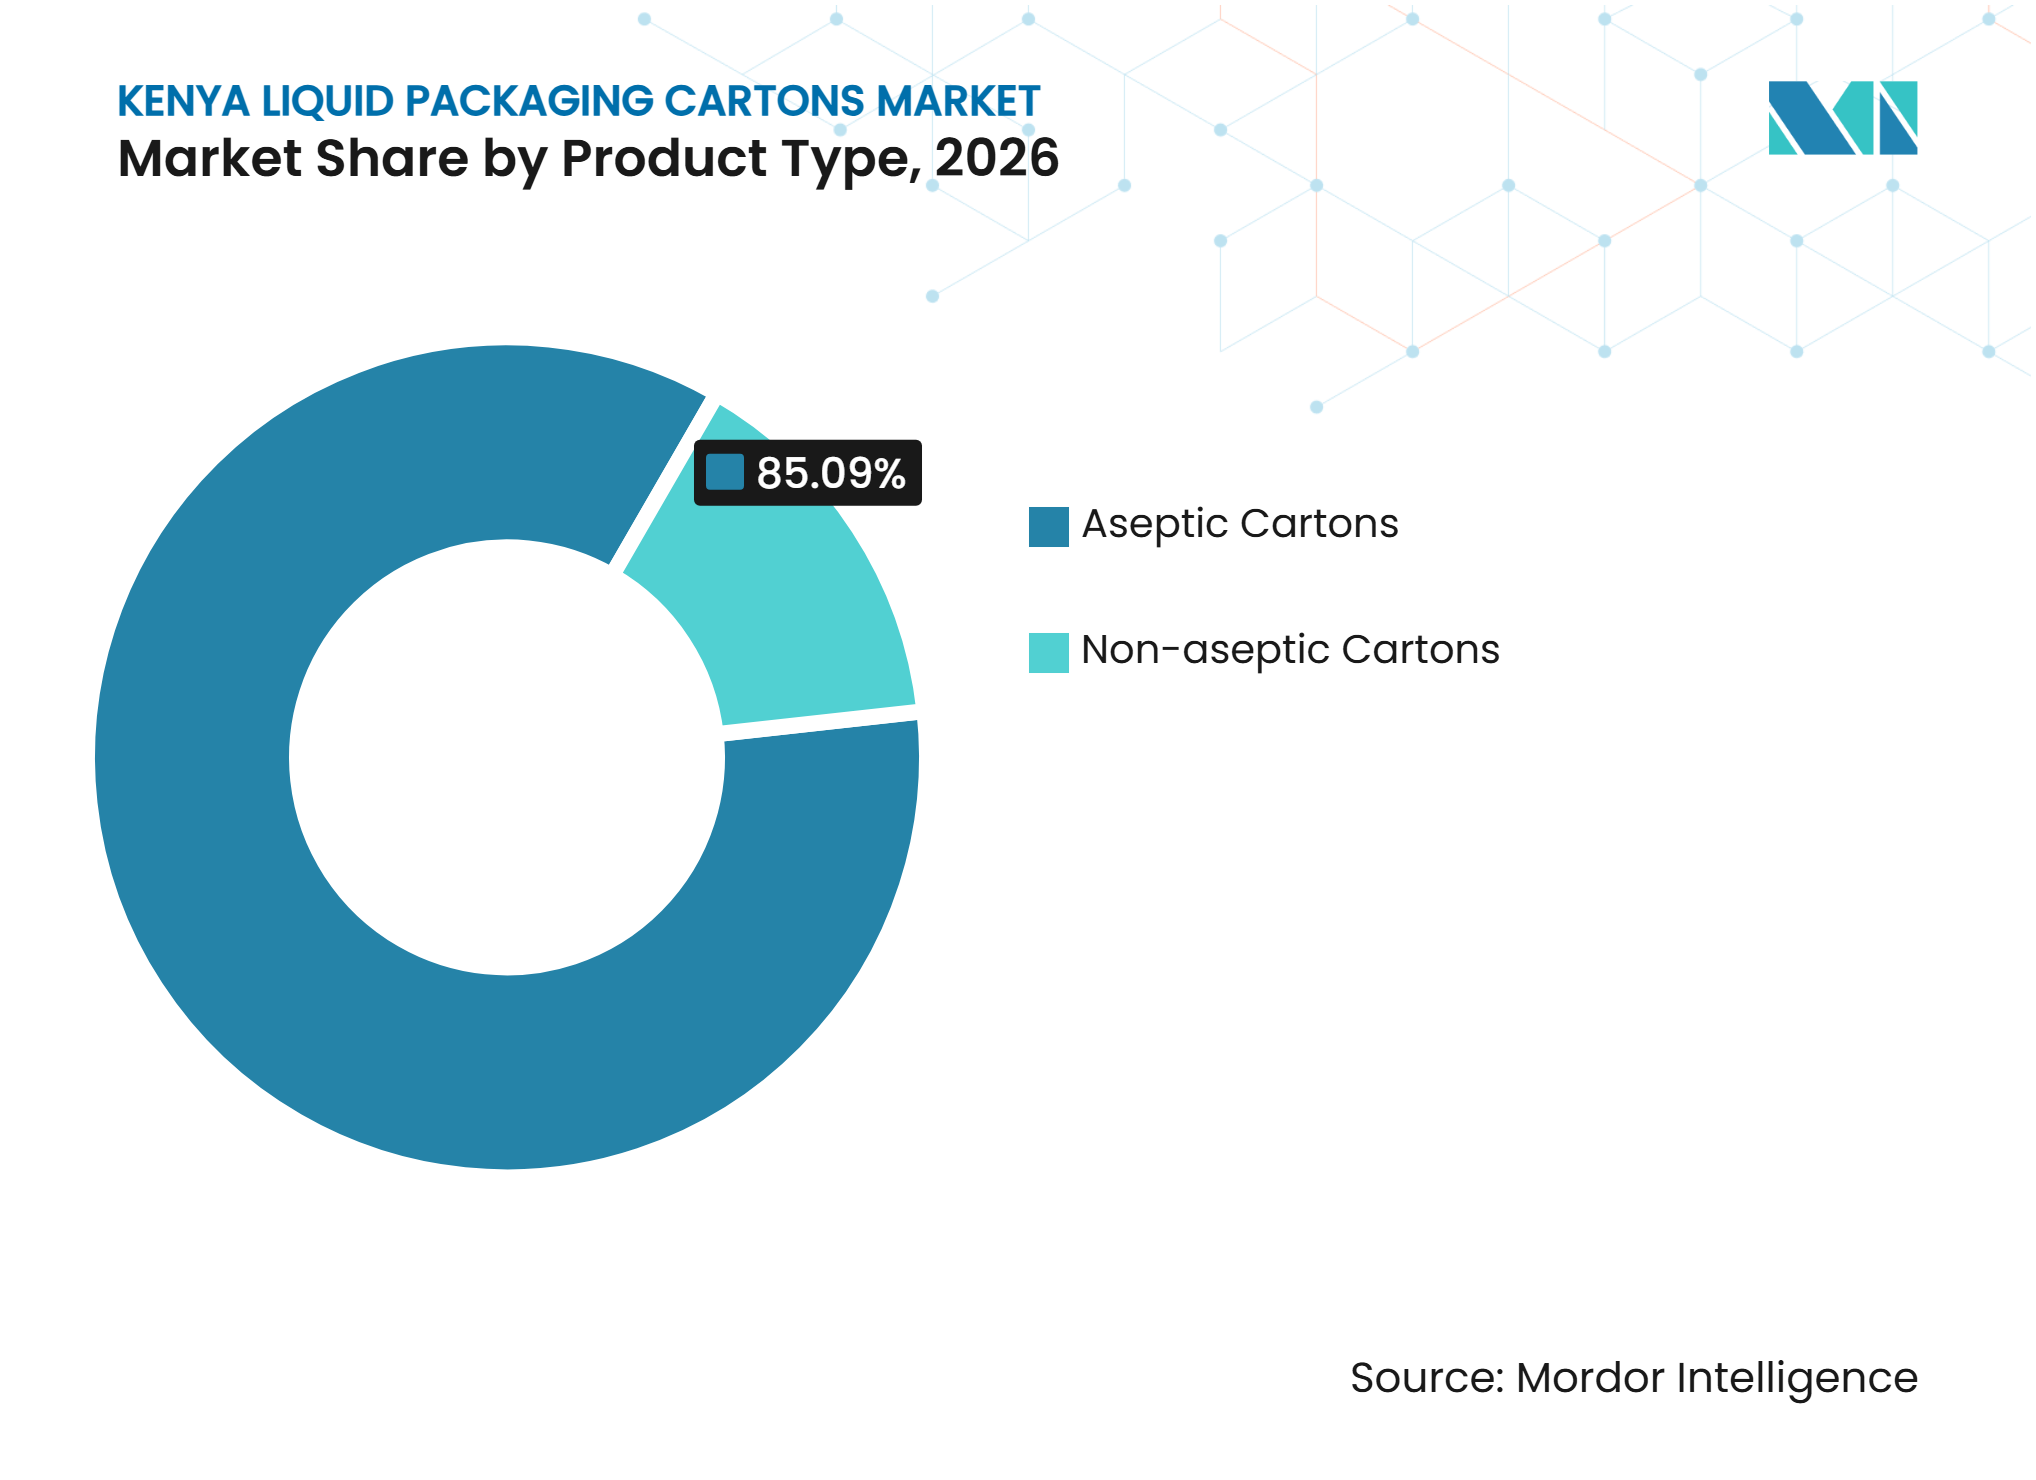
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 85,09 % am Markt für Flüssigverpackungskartons in Kenia und sollen bis 2032 mit einem CAGR von 6,76 % wachsen.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 64,81 % des Gesamtwerts auf Milch, während pflanzenbasierte Getränke bis 2032 mit einem CAGR von 7,81 % im Markt für Flüssigverpackungskartons in Kenia wachsen sollen.
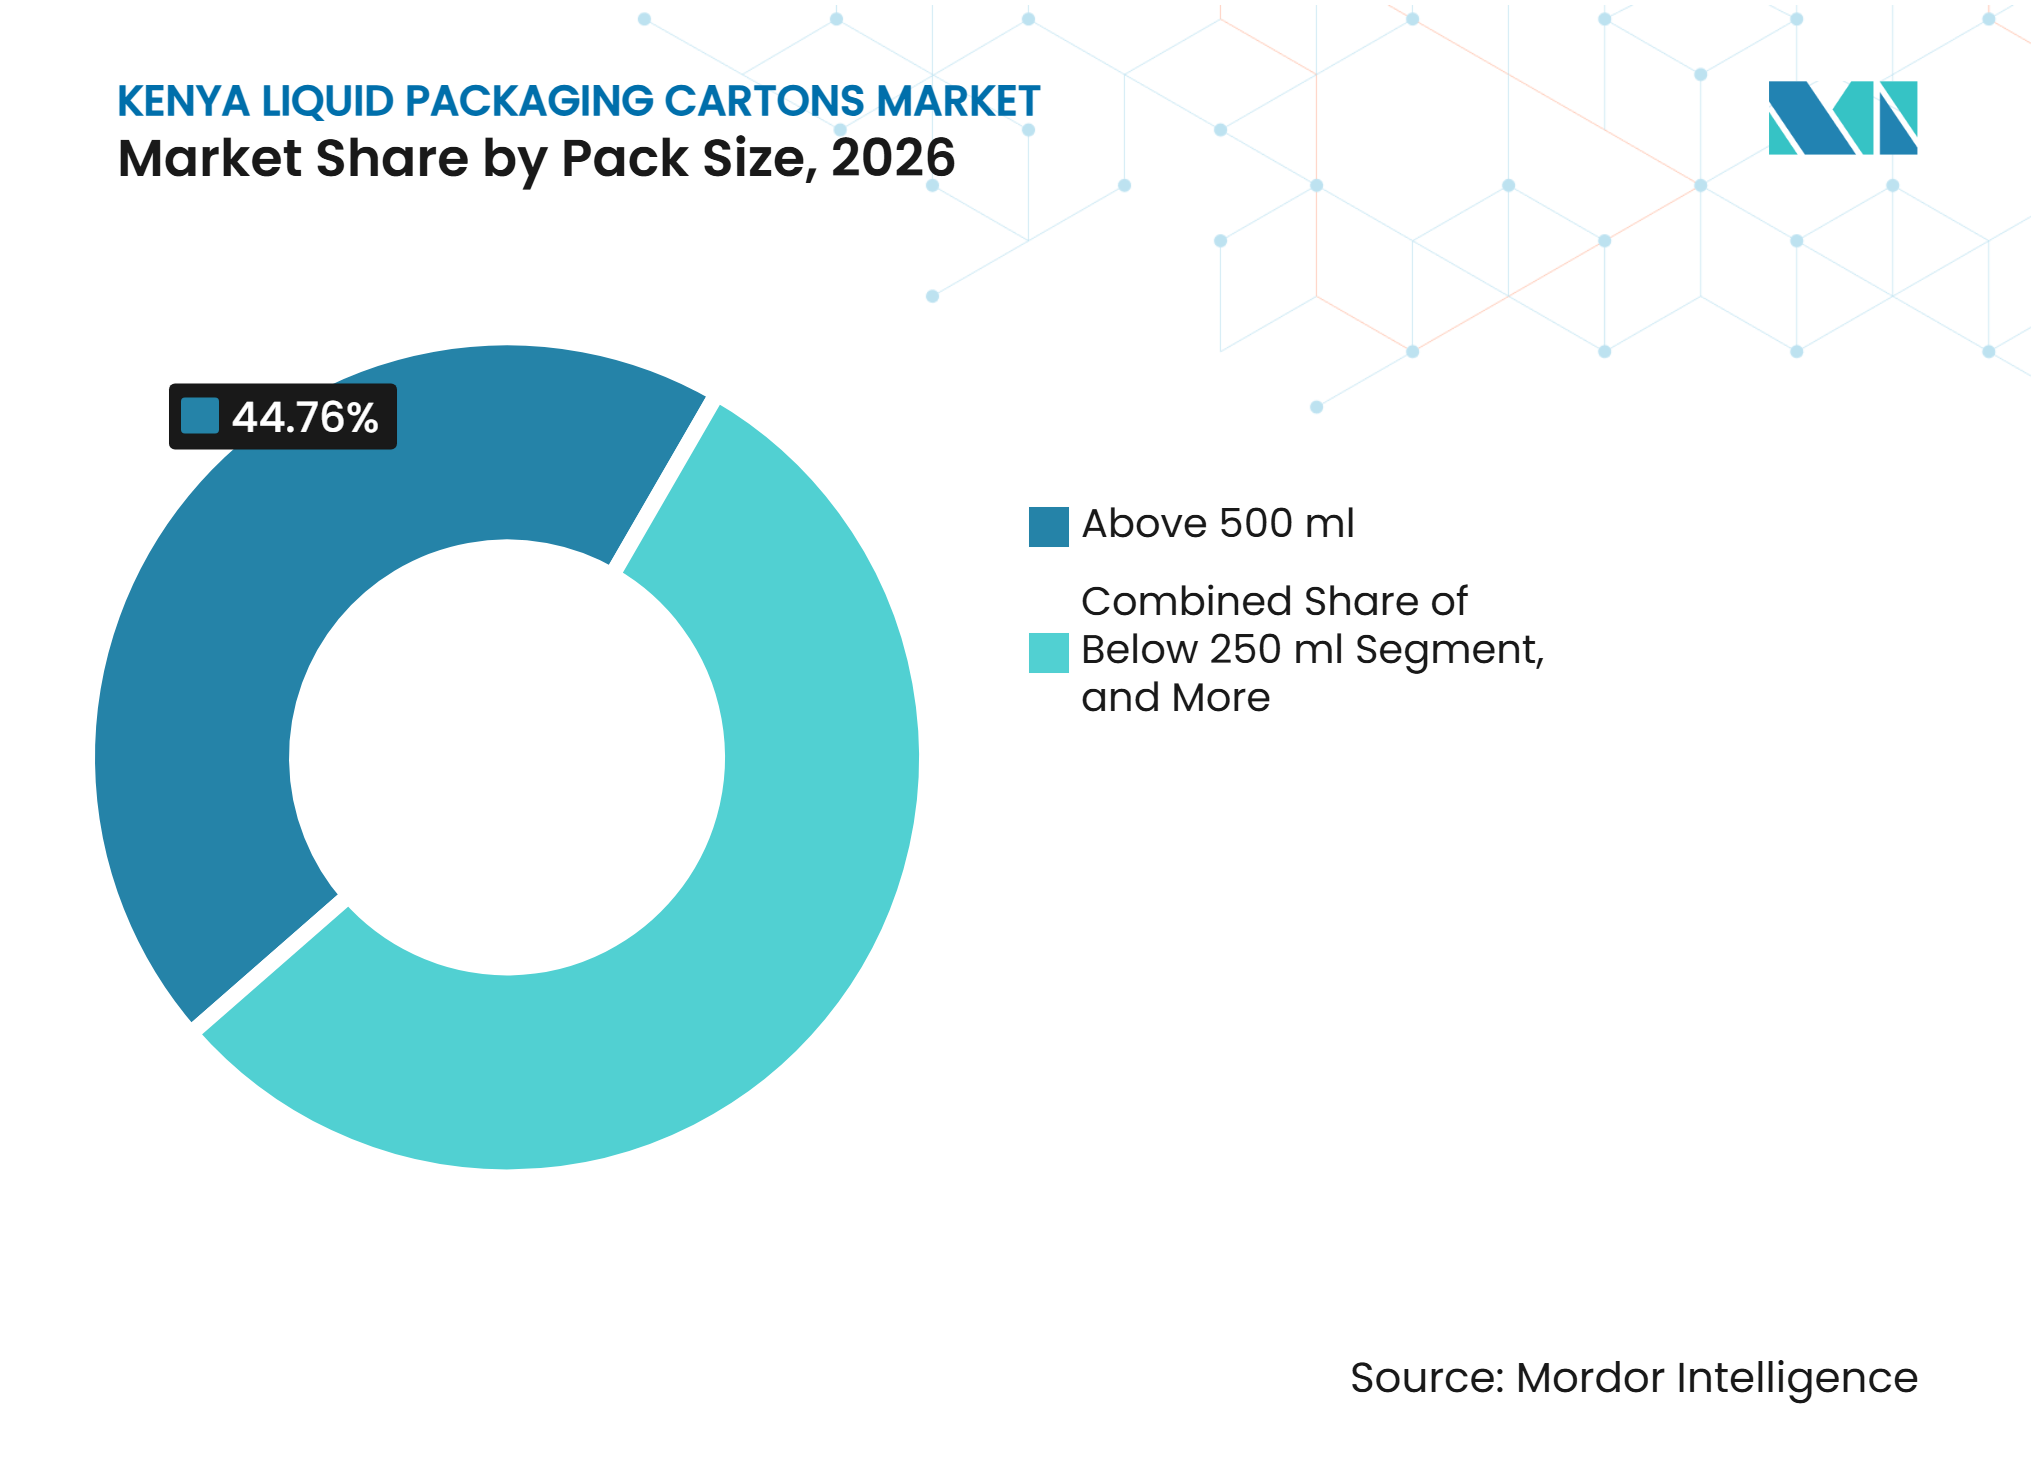
- Nach Packungsgröße hielten Formate über 500 ml im Jahr 2026 einen Marktanteil von 44,76 %, während Formate unter 250 ml bis 2032 mit einem CAGR von 7,06 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Formalisierung der Milchverarbeitung und des Einzelhandelsvertriebs | +2.1% | National, mit frühen Gewinnen in Nairobi, Kiambu und dem Rift Valley | Mittelfristig (2–4 Jahre) |
| UHT-Umgebungsverteilung zur Verringerung der Abhängigkeit von der Kühlkette | +1.5% | National, mit starker Akzeptanz in Westkenia und an der Küste | Langfristig (≥ 4 Jahre) |
| Ausweitung kleinerer Saft- und Getränkeverpackungen für unterwegs | +0.9% | Städtische Zentren, Nairobi, Mombasa und Kisumu | Kurzfristig (≤ 2 Jahre) |
| Lokaler Ausbau der aseptischen Verpackungskapazität Ende 2026 | +0.7% | National, mit Ausstrahlungseffekten auf Ost- und Zentralafrika | Kurzfristig (≤ 2 Jahre) |
| Kartonrückgewinnungspartnerschaften zur Verbesserung der Materialkreislaufwirtschaft | +0.4% | Städtische Recyclingzentren in Nairobi und Thika | Mittelfristig (2–4 Jahre) |
| Schulmilch- und institutionelle Ernährungsprogramme zur Steigerung der Nachfrage nach Portionspackungen | +0.3% | National, mit frühen Gewinnen in Landkreisen mit hoher ECDE-Dichte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Formalisierung der Milchverarbeitung und des Einzelhandelsvertriebs
Kenias formelle Milchannahme erreichte 2025 mit 1,01 Milliarden Litern das höchste jemals verzeichnete Jahresvolumen, seit das Kenya Dairy Board die Datenreihe im Jahr 2001 zu erheben begann. Der Markt für Flüssigverpackungskartons in Kenia profitiert davon, wenn Milch vom informellen Verkauf zur regulierten Verarbeitung übergeht, da Verarbeiter kontrollierte Abfüllformate für den Einzelhandelsvertrieb, den Transport, das Regalmanagement und die Rückverfolgbarkeit in den Einzelhandelskanälen benötigen. Das Kenya Dairy Board und das International Livestock Research Institute zertifizieren im Rahmen der MoreMilk-2-Initiative kleinere Molkereiunternehmen in Nakuru, Nyandarua und Uasin Gishu. Dieses Programm verbindet Erzeuger mit regulierten Märkten, stärkt ihre betriebliche Kapazität und schafft einen klareren Weg von der Hoferfassung zu verarbeiteten Produkten. Die Lizenzierung durch das Kenya Dairy Board und die Lebensmittelsicherheitsanforderungen gemäß dem Dairy Industry Act begünstigen formelle Verarbeiter, die konforme Verpackungssysteme verwenden.[1] Das Tempo der Zertifizierung wird daher bestimmen, wie schnell sich die zugängliche Nachfragebasis ausweitet.
UHT-Umgebungsverteilung zur Verringerung der Abhängigkeit von der Kühlkette
Aseptische Kartons unterstützen den Markt für Flüssigverpackungskartons in Kenia, indem sie den Transport von UHT-Milch und Getränken ohne Kühllagerhaltung ermöglichen. Dies ist außerhalb der Korridore Nairobi und Rift Valley von Bedeutung, wo die Zuverlässigkeit der Stromversorgung und die Abdeckung der Kühlkette die Verteilung frischer Molkereiprodukte einschränken können. Bio Foods erklärte, dass UHT-Produkte 60 % der Molkereiumsätze im modernen Handel in Kenia ausmachen, was die Bedeutung von Umgebungsformaten im organisierten Einzelhandel unterstreicht. Eine Genossenschaft mit UHT-Verarbeitung und aseptischer Abfüllung kann entfernte Landkreise beliefern, ohne auf Kühlfahrzeuge oder Kühlregale im Einzelhandel angewiesen zu sein. Tetra Paks Nairobi-Hub bedient 13 Länder und demonstriert die regionale Reichweite, die durch Umgebungslieferketten möglich ist. Dieses Vertriebsmodell macht verpackte Molkereiprodukte in Gebieten praktikabler, die sonst nur begrenzten Zugang zu haltbaren Produkten und weniger Möglichkeiten zur sicheren Lagerung von Milch hätten.
Ausweitung kleinerer Saft- und Getränkeverpackungen für unterwegs
Formate unter 250 ml sollen bis 2032 mit einem CAGR von 7,06 % im Markt für Flüssigverpackungskartons in Kenia wachsen. Ihre Nachfrage wird durch Schulmilchprogramme, städtische Reisemuster und Getränkemarken gestützt, die jüngere Käufer ansprechen. Tetra Pak berichtet, dass Schulmilchprogramme in Kenia 200-ml-Aseptikpackungen verwenden, da diese keine Kühlung erfordern, individuelle Portionen bieten und dazu beitragen, Handhabungsverluste zu reduzieren. Von Landkreisen finanzierte Programme bieten eine stabilere Nachfragequelle als diskretionäre Einzelhandelskäufe, da sie an geplante Bildungs- und Ernährungsbudgets gebunden sind. Das Format eignet sich auch für Saftverkäufe an Transitstandorten, Convenience-Outlets und Betriebskantinen, wo Käufer häufig eine fertige Portion benötigen. Diese Kombination unterstützt kleinere Packungen auch dann, wenn die Haushaltskonsumausgaben uneinheitlich sind.
Lokaler Ausbau der aseptischen Verpackungskapazität Ende 2026
Texplast Industries Limited soll voraussichtlich Ende 2026 eine aseptische Verpackungsanlage mit 15 Millionen USD von Norfund und einem Gesamtinvestitionsvolumen von 30 Millionen USD in Betrieb nehmen. Das Projekt führt lokale Produktionskapazitäten für Mehrschichtverpackungen ein, die in der UHT-Molkerei, bei Säften, aromatisierten Getränken und flüssigen Lebensmitteln eingesetzt werden. Eine lokale Versorgung kann die Beschaffungsvorlaufzeiten verkürzen, die bei aus Europa und Asien importierten Materialien länger sind, und dadurch die Produktionsplanung für Verarbeiter verbessern. Sie kann auch den Betriebskapitaldruck für mittelgroße Verarbeiter verringern, die derzeit mehr importierte Bestände als Absicherung gegen verzögerte Lieferungen vorhalten müssen. Texplasts Recyclingaktivitäten verleihen dem Projekt Relevanz im Rahmen des nationalen Herstellerverantwortungsrahmens. Die neue Anlage könnte den Preiswettbewerb für Verpackungskäufer in Kenia und den Nachbarländern stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Informeller Milchhandel begrenzt die adressierbare formelle Verpackungsnachfrage | -2.0% | National, am stärksten in ländlichen Landkreisen, Nyandarua, Trans Nzoia und Meru | Langfristig (≥ 4 Jahre) |
| Hohe Investitionsanforderungen für Abfülllinien und Validierung | -1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Kunststoff-, Glas- und Flexibelverpackungen | -1.1% | Städtische Zentren und stadtnahe Märkte, Nairobi, Mombasa und Kisumu | Mittelfristig (2–4 Jahre) |
| Recyclingwirtschaft für Verbundverpackungen und EPR-Umsetzungsrisiko | -0.5% | National, konzentriert in Landkreisen mit geringer Sammelinfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Informeller Milchhandel begrenzt die formelle Verpackungsnachfrage
Informelle Verkäufe schränken den Markt für Flüssigverpackungskartons in Kenia ein, da ein großer Teil der Milch die Käufer noch immer ohne formelle Verarbeitung oder Einzelhandelsverpackung erreicht. Die formelle Annahme erreichte 2025 zwar 1,01 Milliarden Liter, liegt aber nach wie vor deutlich unter Kenias gesamter Milchproduktion, was den Verarbeitern eine begrenzte Versorgungsbasis lässt. Kleinbauern bevorzugen häufig informelle Kanäle, da Zahlungen schneller erfolgen und Qualitätsablehnungen weniger wahrscheinlich sind. Das MoreMilk-2-Programm begegnet dieser Hürde durch Zertifizierung, Kapazitätsentwicklung und einen Zugang zu regulierten Märkten. Der Fortschritt wird davon abhängen, ob der kommerzielle Vorteil formeller Verkäufe den Komfort des informellen Handels für Landwirte und Händler überwiegt. Solange nicht mehr Erzeuger in konforme Lieferketten eintreten, bleibt ein erheblicher Anteil der potenziellen Kartonnachfrage unzugänglich.
Hohe Investitionsanforderungen für Abfülllinien und Validierung
Aseptische Abfüllanlagen erfordern erhebliches Kapital, Inbetriebnahmearbeiten, Validierung, Wartung, importierte Ersatzteile und geschultes technisches Personal. Diese Anforderungen konzentrieren die Kartonabfüllung auf größere Molkereiunternehmen und können die Umstellung kleinerer lizenzierter Betriebe mit begrenztem Finanzierungszugang verzögern. Das Kenya Dairy Board listet mehr als 30 aktive Verarbeiter und 186 kleine Verarbeiter auf, was die große Anzahl von Unternehmen verdeutlicht, die möglicherweise mit Investitionsbeschränkungen konfrontiert sind. Die geplante Langzeit-UHT-Investition von Bio Foods erhielt Entwicklungsfinanzierungsunterstützung, was den finanziellen Umfang des Übergangs selbst für einen etablierten Verarbeiter verdeutlicht. Flexible Beutel und Kunststoffflaschen können für kleinere Erzeuger attraktiv bleiben, da ihre Einstiegskosten niedriger und ihre Geräteanforderungen weniger anspruchsvoll sind. Die daraus resultierende Lücke in der Abfüllkapazität begrenzt die Geschwindigkeit, mit der kleinere Verarbeiter Kartonvolumina hinzufügen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons behalten strukturelle FührungspositionAseptische Kartons machten 2026 85,09 % des Gesamtwerts aus und sollen bis 2032 mit einem CAGR von 6,76 % wachsen. Ihre Führungsposition spiegelt die Notwendigkeit wider, UHT-Milch, Säfte und Getränke über gekühlte Einzelhandelsnetzwerke hinaus zu verteilen. Die Nachfrage nach aseptischen Formaten profitiert von der Möglichkeit, Mombasa, Kisumu und Binnengebiete ohne kontinuierliche Kühlung zu versorgen. Die Umgebungshandhabung reduziert Verluste und ermöglicht es Einzelhändlern mit begrenzter Ausstattung, haltbare Flüssigprodukte zu lagern. Dieses Modell ist besonders relevant, wo die Energieversorgung unzuverlässig ist. Es bietet Verarbeitern auch einen Zugang zu Standorten, an denen Frischprodukte ein enges Verkaufsfenster hätten.
Globale Kartonlieferanten führen aluminiumfreie Barrierelaminaten ein, die Sauerstoffschutz ohne die herkömmliche Folienschicht bieten können. SIG erklärt, dass seine aluminiumfreien Vollbarriereverpackungen ein kohlenstoffärmeres Materialdesign verwenden und nach ISO-konformen Lebenszyklusmethoden bewertet werden. Diese Entwicklung kann die Handhabung der Recyclingfähigkeit erleichtern, da Verpackungspflichten in Kenia zunehmend an Bedeutung gewinnen. Nicht-aseptische Giebeldachkartons bleiben in Nairobi und ausgewählten Städten mit zuverlässigem Kühleinzelhandel relevant. Diese Formate werden für frische pasteurisierte Milch in 1-Liter- und 500-ml-Packungen verwendet. Die Qualitätskontrollen des Kenya Dairy Board bilden eine Grundlage für die Einhaltung der Anforderungen überall dort, wo eine gekühlte Verteilung verfügbar ist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Milch stützt das Volumen, während pflanzenbasierte Getränke vorrückenMilch machte 2026 64,81 % des Gesamtwerts aus. Ihre Position beruht auf dem regelmäßigen Haushaltskonsum und Kenias etablierter Teekultur. Das Kenya Dairy Board meldete einen Pro-Kopf-Milchkonsum von 86,1 Litern pro Jahr, was eine große Basis für verpackte Molkereiprodukte unterstützt. Milchprodukte erhalten auch eine günstige steuerliche Behandlung, da Milch nicht der Verbrauchsteuer oder der Mehrwertsteuer unterliegt. Dies kann dazu beitragen, die Nachfrage bei Veränderungen der allgemeinen Konsumausgaben aufrechtzuerhalten. Saft ist die nächstwichtige Anwendung und ist auf die Umgebungsverteilung angewiesen, um Landkreise außerhalb der Hauptstadt zu erreichen.
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,81 % wachsen und sind damit die am schnellsten wachsende Anwendung. Brookside Dairy führte im Januar 2026 ein ungesüßtes Hafermilchprodukt ein und erweiterte damit die Kartonnutzung auf milchfreie, laktosefreie und zuckerfreie Optionen. Das Angebot richtet sich an Verbraucher in Nairobi und Mombasa, die Alternativen zu herkömmlichen Molkereiprodukten suchen. Weitere Anwendungen umfassen Sahne, aromatisierte Milch, flüssigen Joghurt, Energydrinks und Funktionsgetränke. Flüssige Lebensmittel, einschließlich Suppen, Brühen und Kochsahne, können Gastronomiebetriebe und städtische Haushalte bedienen, die eine lange Haltbarkeit schätzen. Diese Kategorien diversifizieren die Kartonnachfrage über herkömmliche Milchzyklen hinaus.
Nach Packungsgröße:
Größere Kartons führen, während Portionspackungen an Dynamik gewinnenFormate über 500 ml hielten 2026 44,76 % des Gesamtwerts. Ihre Position spiegelt Haushaltsgrosseinkäufe und die breite Verfügbarkeit von 1-Liter-UHT-Kartons im modernen Handel wider. Brookside, New KCC und Githunguri Dairy vertreiben einen Großteil ihrer UHT-Produktion in 500-ml- und 1-Liter-Formaten. Einzelhändler können diese Produkte ohne Kühlung lagern, einschließlich Kiosken und Dukas im ganzen Land. Die Kategorie 250–500 ml nimmt eine Mittelstellung zwischen Erschwinglichkeit und Mehrfachnutzung ein. Sie eignet sich gut für Saftkäufe an Tankstellen, Transitpunkten und Betriebskantinen.
Packungen unter 250 ml sollen bis 2032 mit einem CAGR von 7,06 % wachsen. Schulmilchprogramme sichern Volumina durch institutionelle Verträge und nicht nur durch Einzelhandelskäufe. Tetra Pak berichtet, dass Schulprogramme auf Landkreise ausgeweitet wurden, darunter Kilifi, Migori, Nakuru, West Pokot und Baringo. Diese breitere Programmbasis kann eine stabile Nachfrage nach 200-ml-Kartons sichern. Das Format unterstützt auch die Portionskontrolle und erfordert keine Kühllagerung. Eine breitere Verlagerung von loser Milch und Beuteln hin zu verpackten UHT-Produkten kann kleine und mittelgroße Formate weiter unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Metropolregion Nairobi
Die Metropolregion Nairobi ist die größte Konzentrationzone für den Markt für Flüssigverpackungskartons in Kenia, da sie formellen Einzelhandel, Gastronomie und institutionelle Käufer vereint. Der moderne Handel ist im Hauptstadtkorridor stärker vertreten als in vielen anderen Teilen des Landes. Dies unterstützt die Nachfrage sowohl nach aseptischen als auch nach gekühlten Giebeldachkartons. Pflanzenbasierte Getränke haben in gehobenen Supermärkten Regalfläche gewonnen und erweitern das Sortiment an in Kartons verpackten Flüssigprodukten. Brooksides Hafermilcheinführung im Januar 2026 veranschaulicht den Wandel hin zu milchfreien Optionen im städtischen Einzelhandel. Nairobi-Schulmilchprogramme haben ebenfalls 200-ml-Aseptikpackungen verwendet, was ein wiederholbares Modell für institutionelle Beschaffung geschaffen hat. Texplasts erwartete lokale Kapazität gibt Verarbeitern im Korridor eine frühere Möglichkeit, die Materialversorgungszyklen zu verkürzen.
Rift Valley und Westkenia
Rift Valley und Westkenia bilden den wichtigsten Milchproduktionsgürtel und sind zentral für die langfristige Nachfragebasis. Die Region umfasst Trans Nzoia, Nyandarua, Uasin Gishu, Nakuru, Kisumu und benachbarte Landkreise. Formalisierungsprogramme sind in mehreren dieser Landkreise aktiv und verbinden kleinere Lieferanten mit regulierten Molkereiunternehmen. Tetra Pak, die Organisation der Vereinten Nationen für industrielle Entwicklung, Githunguri Dairy Farmers Co-operative Society und das Kenya Dairy Board starteten im Mai 2025 ein Milchwirtschaftsprogramm. Die Initiative wird von der Schwedischen Internationalen Entwicklungszusammenarbeit unterstützt und zielt darauf ab, mehr als 10.000 Kleinbauern zu schulen. Höhere formelle Milchlieferungen können zusätzliche Nachfrage nach Abfüllung unterstützen, während Schulmilchprogramme eine lokale Nachfrage nach Portionskartons schaffen.
Küsten- und Binnenmärkte
Küsten- und Binnenmärkte bevorzugen Umgebungskartons, wo Hitze, begrenzte Kühllagerung und lange Transportwege die Handhabung gekühlter Produkte erschweren. Mombasa verfügt über eine Basis für trinkfertige Säfte, die aseptische Formate von 200 ml bis 500 ml unterstützt. In Ostkenia hat die Teilnahme an Schulmilchprogrammen dazu beigetragen, verpackte Molkereiprodukte in Gebieten einzuführen, in denen gewohnheitsmäßige Kartoneinkäufe weniger etabliert waren. Tetra Pak berichtete von höherer Anwesenheit und Einschreibung in teilnehmenden Schulen in Meru, Embu und Garissa, was Landkreisprogrammen eine breitere soziale und kommerzielle Rolle verleiht. Das Kenya Dairy Board koordiniert das Nationale Schulmilchprogramm mit den Landkreisen, während das Büro der First Lady seine Ausweitung befürwortet hat.[2] Kenias Anforderungen an Molkerei und Abfallwirtschaft machen sichere Abfüllung, Sammelsysteme und die Einhaltung der Herstellerverantwortung relevanter, da sich die Umgebungsverteilung ausweitet.
Wettbewerbslandschaft
Marktkonzentration
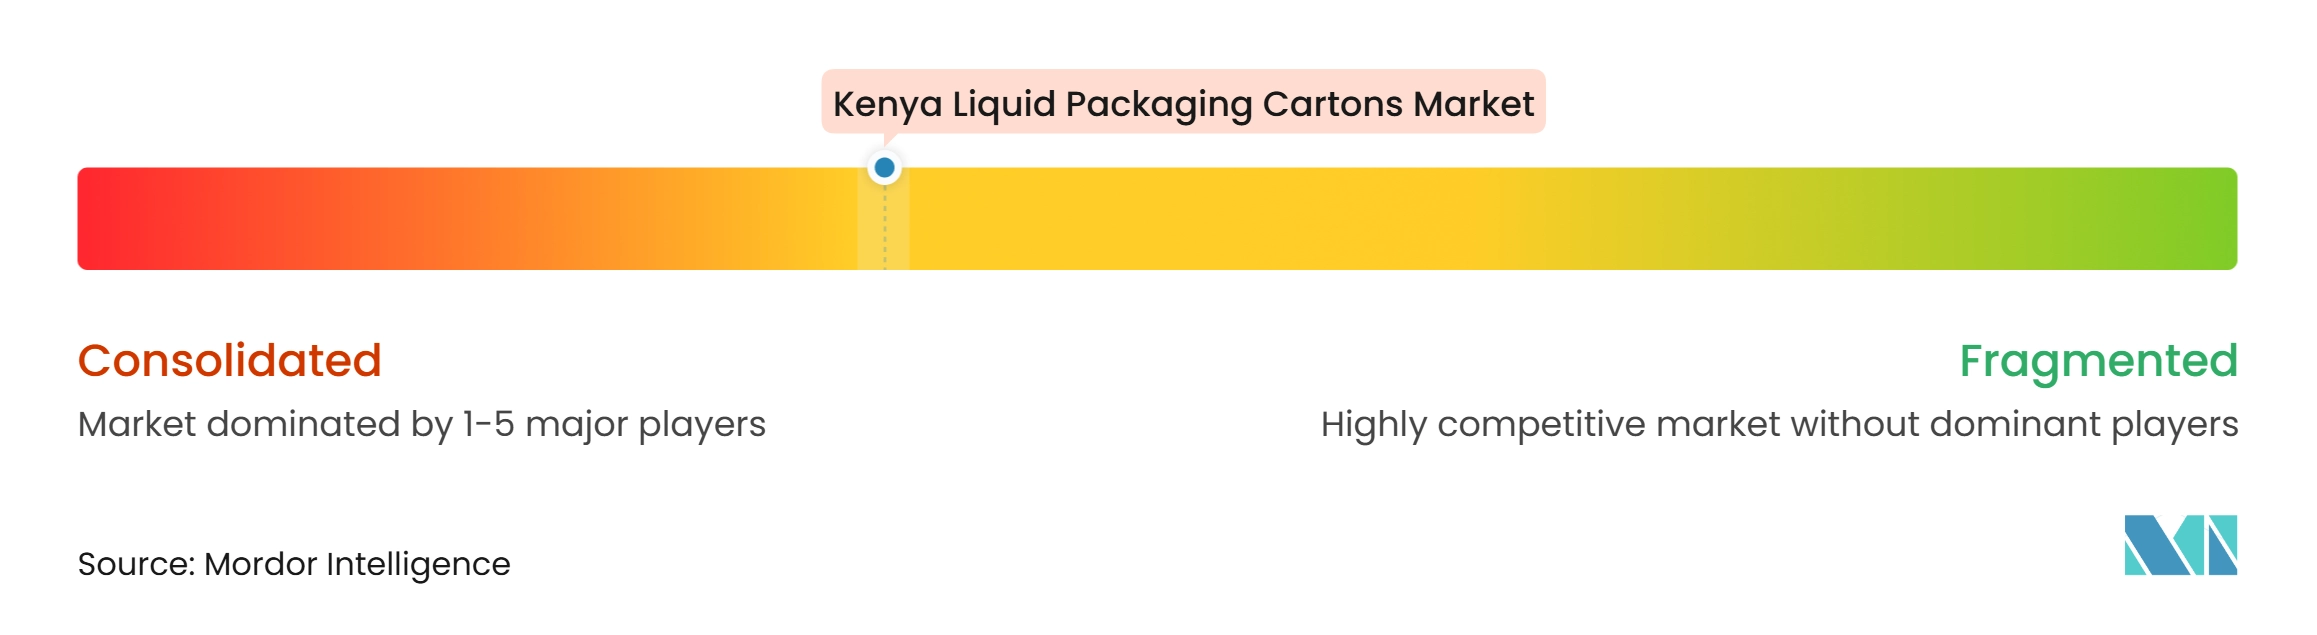
Der Markt für Flüssigverpackungskartons in Kenia ist unter den Verpackungslieferanten mäßig konzentriert, bleibt jedoch unter den Molkerei-Abfüllern fragmentiert. Tetra Pak East Africa hält durch seinen Nairobi-Hub und die Beziehungen zu Milchverarbeitern die stärkste etablierte Lieferposition. Der Hub des Unternehmens bedient 13 Länder und verleiht ihm eine regionale Betriebsgröße. SIG Group, Elopak, Greatview Aseptic Packaging und IPI beliefern oder konkurrieren um die Kartonnachfrage durch importierte Materialien und Anlagensysteme. Ihre Wettbewerbsposition hängt von Vorlaufzeit, Laminatdesign, Abfülltechnologie und Serviceunterstützung ab. Elopak meldete im zweiten Quartal 2026 ein Wachstum der Karton- und Verschlusserlöse in der EMEA-Region von 7,9 % im Jahresvergleich, was auf anhaltende Aktivität in der Region hindeutet.[3]
Elopak und Nampak Southern Africa Holdings erhielten von der Wettbewerbsbehörde Kenias eine bedingungslose Genehmigung zur Gründung eines Gemeinschaftsunternehmens zur Versorgung mit lokalen Flüssigkartons. Die Parteien planen, mit Kartonimporten zu beginnen und anschließend lokale Konvertierungskapazitäten aufzubauen. Texplasts Anlage Ende 2026 ist ein weiterer bedeutender Schritt, da sie möglicherweise lokale aseptische Laminatkapazitäten einführt. Tetra Pak und PAKPRO starteten zudem ein Rückgewinnungsprojekt für gebrauchte Flüssigkartonverpackungen. Diese Bemühungen zeigen, dass lokaler Materialzugang und Rückgewinnungsvereinbarungen Teil der Wettbewerbspositionierung werden.
Mittelgroße Lieferanten, darunter Techpak Industries Limited, Nampak Kenya und Agri Pro-Pak, konkurrieren durch Vertriebsreichweite und Kundennähe. Flexible Beutel bleiben ein kostengünstigeres Substitut für kleinere Verarbeiter, obwohl moderne Einzelhändler häufig Kartons wegen ihrer Regalstabilität und Lebensmittelsicherheitspositionierung bevorzugen. Auf der Abfüllseite umfasst der Wettbewerb Verarbeiter wie Kinangop Dairy und Uplands Premium Dairies, die Kartonlieferanten zunehmend nach Recyclingfähigkeit und Materialverfügbarkeit bewerten. Die Nationale Umweltschutzbehörde verwaltet die Vorschriften zur erweiterten Herstellerverantwortung gemäß Legal Notice Nr. 176 von 2024. Hersteller und Importeure müssen sich registrieren, Rücknahmesysteme einrichten und Compliance-Berichte einreichen. Diese Verpflichtungen begünstigen Lieferanten, die Kunden bei der Bewältigung der Nachverbrauchersammlung unterstützen können. Der Markt für Flüssigverpackungskartons in Kenia entwickelt sich daher hin zu einem Wettbewerb auf Basis von Betriebsunterstützung, Preis und Technologie.
Marktführer in der Branche für Flüssigverpackungskartons in Kenia
-
Tetra Pak East Africa Limited
-
Techpak Industries Limited
-
Nampak Kenya Limited
-
Texplast Industries Limited
-
Elopak AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigverpackungskartons in Kenia Unternehmen in diesem Bericht
- Tetra Pak East Africa Limited
- Techpak Industries Limited
- Nampak Kenya Limited
- Texplast Industries Limited
- Elopak AS
- SIG Group AG
- Greatview Aseptic Packaging Co., Ltd.
- IPI S.r.l.
- Pactiv Evergreen Inc.
- UFlex Limited
- Brookside Dairy Limited
- New Kenya Co-operative Creameries Limited
- Githunguri Dairy Farmers Co-operative Society Limited
- Coca-Cola Beverages Africa Kenya Limited
- Del Monte Kenya Limited
- Kevian Kenya Limited
- Bio Food Products Limited
- Kinangop Dairy Limited
- Uplands Premium Dairies Limited
- Agri Pro-Pak Limited
Neueste Industrielle Entwicklungen in Markt für Flüssigverpackungskartons in Kenia
- September 2026: Tetra Pak East Africa feierte 70 Jahre Betrieb in der Region bei einer Veranstaltung in Nairobi, an der Kenias Kabinettssekretär für Investitionen, Handel und Industrie Lee Kinyanjui teilnahm, der bekannt gab, dass die verarbeiteten Milchmengen 2025 um 13,3 % auf 701,5 Millionen Liter von 619,1 Millionen Litern im Jahr 2024 gestiegen sind; der Nairobi-Hub des Unternehmens bedient derzeit 13 Länder in der Region, und die Veranstaltung bekräftigte Tetra Paks Engagement für Kreislaufwirtschaft und Nachhaltigkeitsinitiativen.
- August 2026: Das Projekt „Energieeffizienz und Lebensgrundlagen für Afrika” dokumentierte, dass Tetra Paks Nairobi-Anlage kontinuierliche Energieeffizienzmaßnahmen umgesetzt hatte, darunter ein Photovoltaiksystem, das 15 % des Stromverbrauchs des Standorts deckt – ein Schritt im Rahmen der umfassenderen betrieblichen Nachhaltigkeitsverpflichtungen des Unternehmens für seinen Ostafrika-Hub.
- März 2026: Tetra Pak East Africa erhielt den Preis für den besten Stand auf der Propak East Africa 2026, die vom 3. bis 5. März im Sarit Expo Centre in Nairobi stattfand; das Unternehmen präsentierte Innovationen in der Lebensmittel- und Molkereiverarbeitung für Hersteller, politische Entscheidungsträger und Technologieanbieter entlang der Wertschöpfungsketten Verpackung, Kunststoffe, Druck und Lebensmittelverarbeitung und markierte damit 70 Jahre in der Region.
- Januar 2026: Brookside Dairy führte seine ungesüßte Hafermilch in Ostafrika ein, das erste bedeutende Produkt in seinem pflanzenbasierten Portfolio; die Einführung signalisiert eine Ausweitung der aseptischen Kartonkategorie auf pflanzenbasierte Getränke durch einen der größten Molkereiunternehmen Kenias und erschließt einen neuen Volumenstrom für Kartonabfüller, die gesundheitsbewusste und milchfreie Verbraucher ansprechen.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Kenia
Der Markt für Flüssigverpackungskartons in Kenia umfasst die Produktion, Versorgung, Verteilung und den Verbrauch von Kartonverpackungen auf Papierkartonbasis, die zur Lagerung, zum Transport und zur Konservierung von flüssigen und halbflüssigen Produkten verwendet werden. Diese Kartons bestehen typischerweise aus mehreren Schichten Papierkarton, Kunststoffpolymeren und, bei aseptischen Kartons, Aluminiumfolie, die strukturelle Integrität sowie Schutz vor Feuchtigkeit, Sauerstoff, Licht und äußerer Kontamination gewährleisten.
Der Bericht über den Markt für Flüssigverpackungskartons in Kenia ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendung (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte (ohne Milch), Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendung | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons in Kenia?
Es wird prognostiziert, dass er von 3,19 Millionen USD im Jahr 2026 und 3,41 Millionen USD im Jahr 2027 auf 4,67 Millionen USD bis 2032 steigt, mit einem CAGR von 6,49 %.
Was treibt die Nachfrage nach Flüssigverpackungskartons in Kenia an?
Formelle Milchverarbeitung, UHT-Verteilung, Schulmilchprogramme und lokale aseptische Verpackungskapazitäten unterstützen die Nachfrage.
Welcher Produkttyp führt die Verkäufe von Flüssigverpackungskartons in Kenia an?
Aseptische Kartons führten 2026 mit einem Anteil von 85,09 % und sollen bis 2032 mit einem CAGR von 6,76 % wachsen.
Welche Anwendung wächst in Kenia am schnellsten?
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,81 % wachsen, unterstützt durch neue milchfreie Angebote.
Warum gewinnen kleinere Kartonformate in Kenia an Bedeutung?
Kartons unter 250 ml sollen mit einem CAGR von 7,06 % wachsen, unterstützt durch Schulmilchprogramme und den bequemen städtischen Konsum.
Wie wirken sich Verpackungsvorschriften auf Kartonlieferanten in Kenia aus?
Die Vorschriften zur erweiterten Herstellerverantwortung verpflichten Hersteller und Importeure zur Registrierung, zum Betrieb von Rücknahmesystemen und zur Einreichung jährlicher Compliance-Berichte.