
日本シニアリビング市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 48.88 十億米ドル |
| 市場規模 (2027) | 51.20 十億米ドル |
| 市場規模 (2032) | 64.57 十億米ドル |
| 成長率 (2027 - 2032) | 4.75 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本シニアリビング市場分析
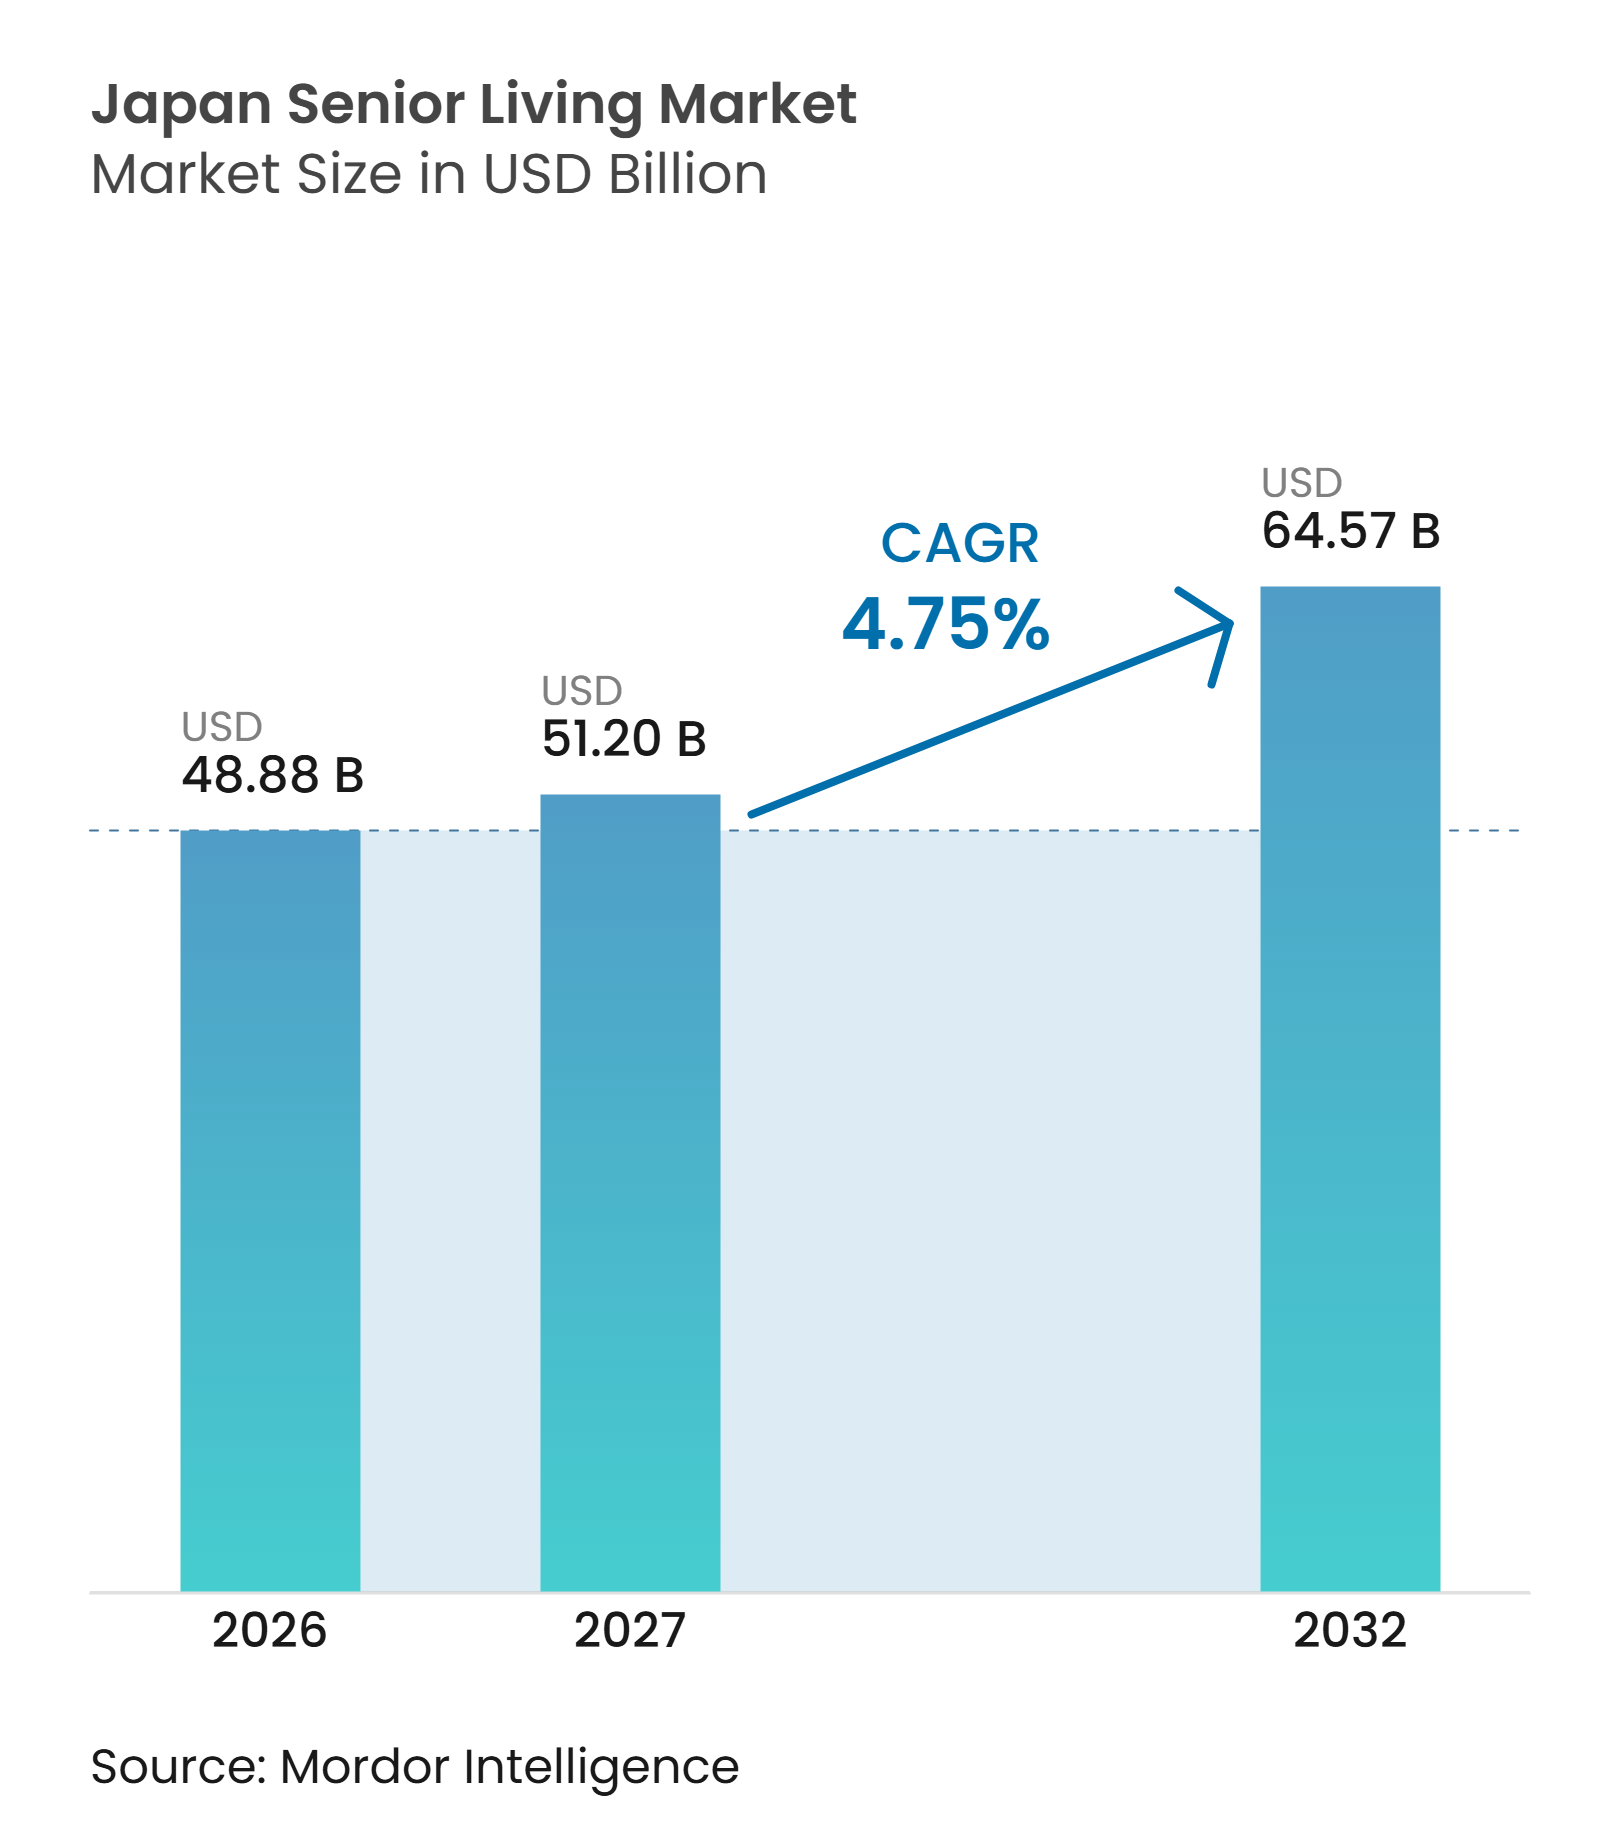
日本シニアリビング市場規模は、2026年の48.88 ビリオン 米ドルから2027年には51.20 ビリオン 米ドルに増加し、2032年までに64.57 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて4.75%のCAGRで成長します。
高齢化の進展により、日常的なサポート、医療連携、および長期ケアを提供できる居住施設へのニーズが高まり続けています。内閣府の2025年度報告書によると、高齢者の割合は2045年まで上昇し続ける見込みです。高齢期に差し掛かる大きなコホートが、移動制限、認知症状、および複雑なケアニーズに対応できる施設への需要を高めています。事業者はケアテクノロジーの活用、医療提供者との連携強化、そして集中的な介護が必要になる前から入居者にサービスを提供するフォーマットで対応しています。資本は既存資産と選択的な新規開発に向かっていますが、人材不足、高い建設コスト、および負担可能性の制約が新規供給のペースを引き続き制限しています。
主要レポートのポイント
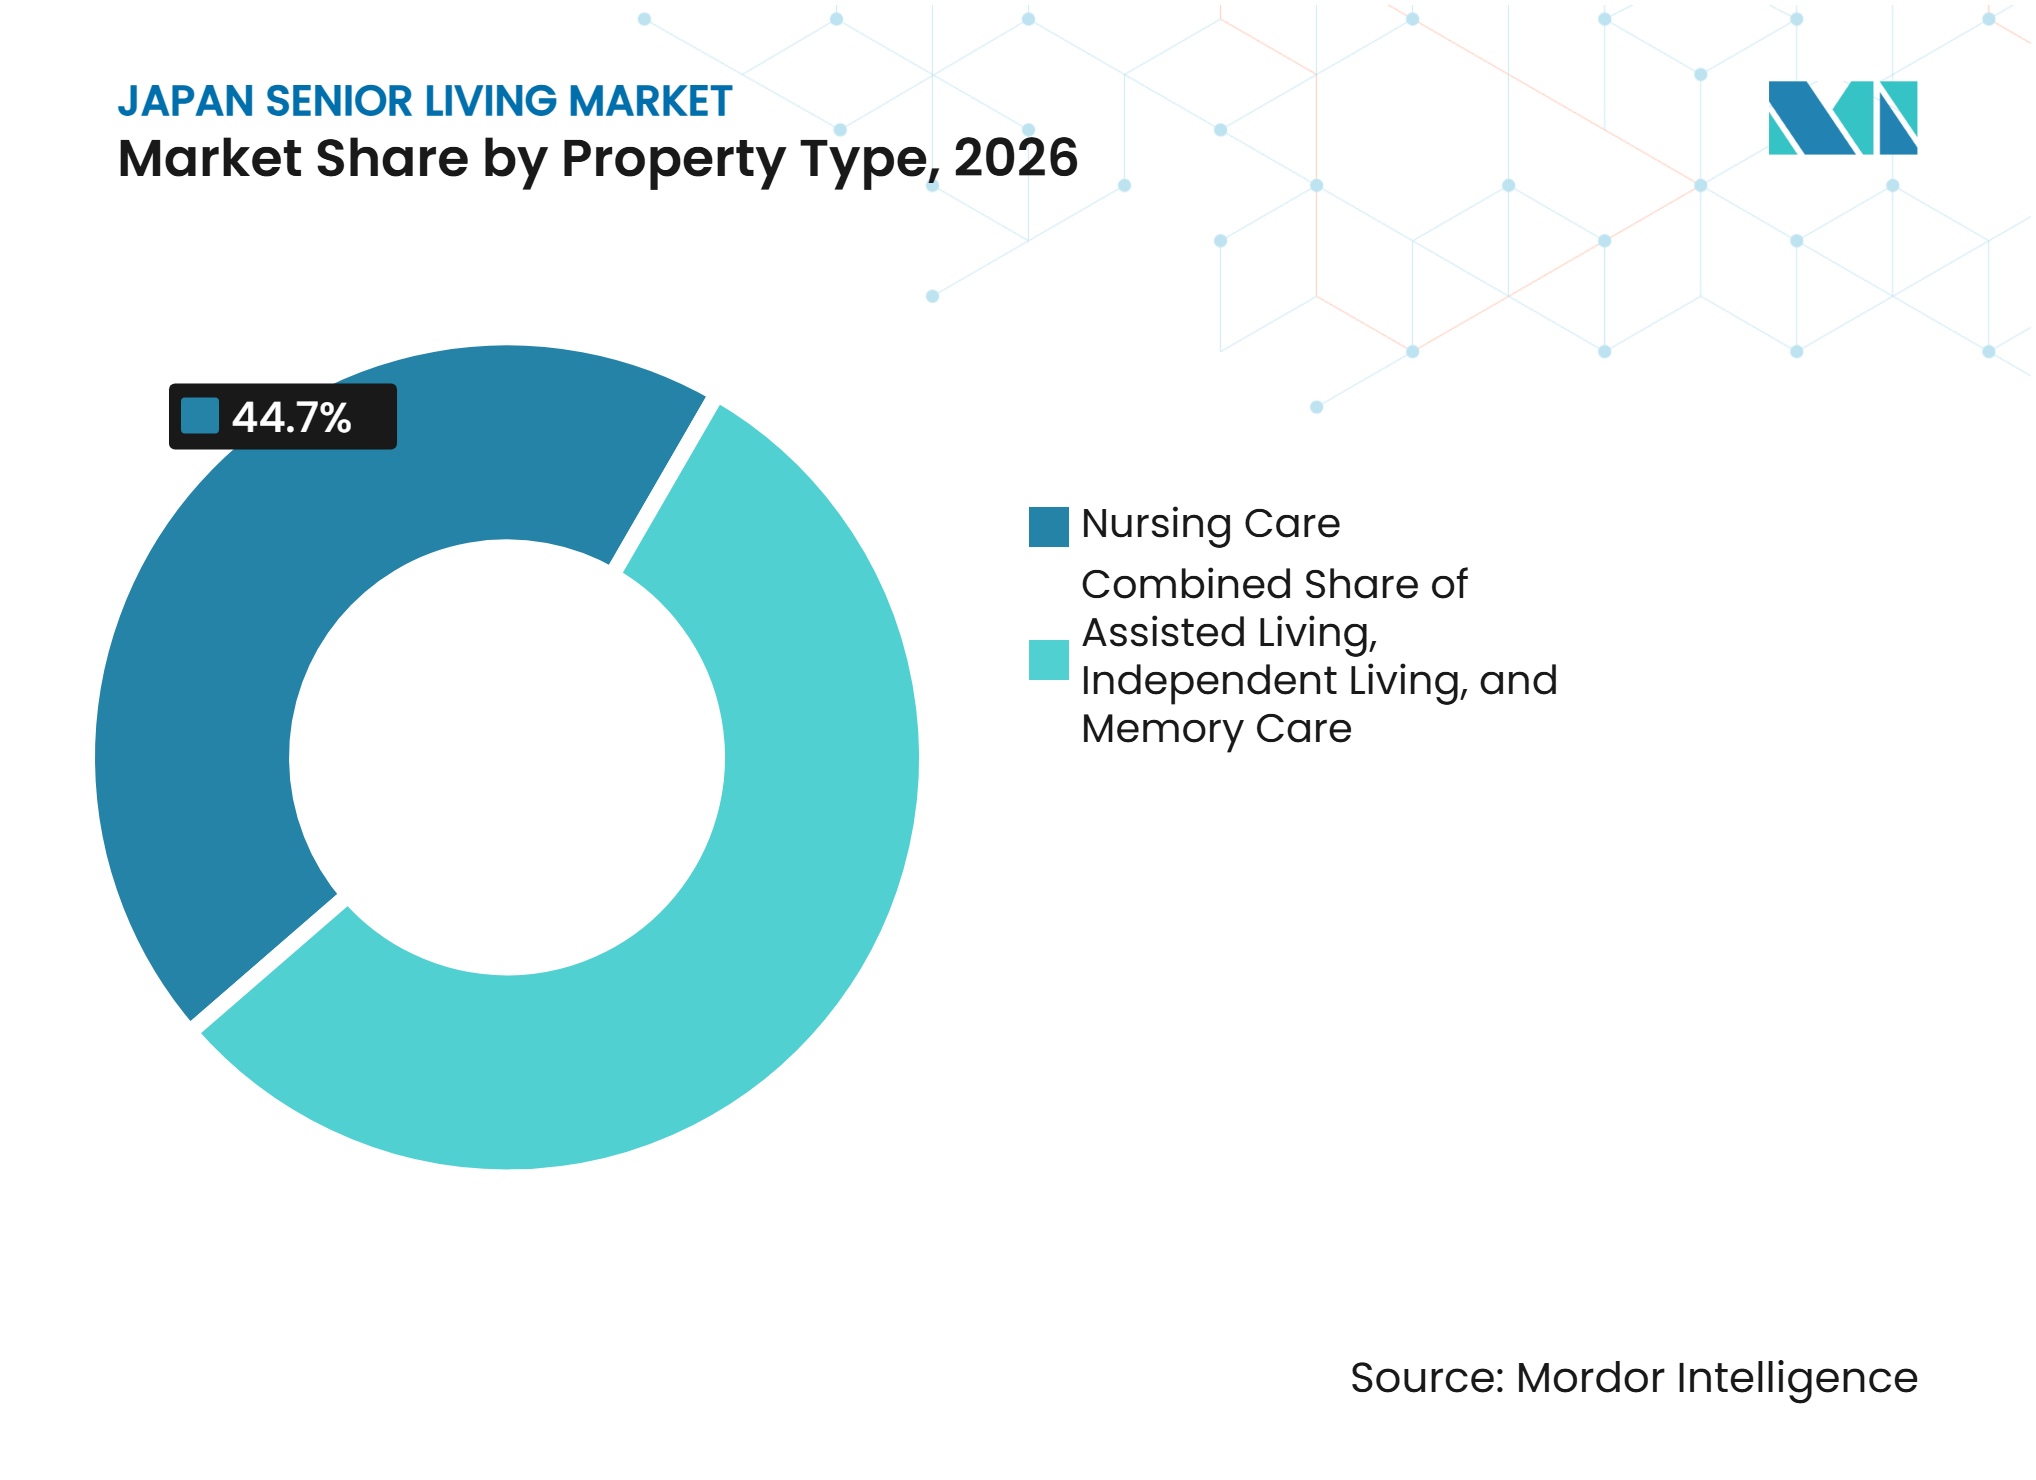
- 物件タイプ別では、介護施設が2026年の日本シニアリビング市場シェアの44.7%を占め、日本シニアリビング市場規模において最大のセグメントを代表しており、認知症ケアは2032年にかけて5.47%のCAGRで成長すると予測されています。
- ビジネスモデル別では、長期リース/賃貸が2026年の日本シニアリビング市場規模の81.2%を占め、最大の市場シェアを代表しており、2032年にかけて5.29%のCAGRで成長すると予測されています。
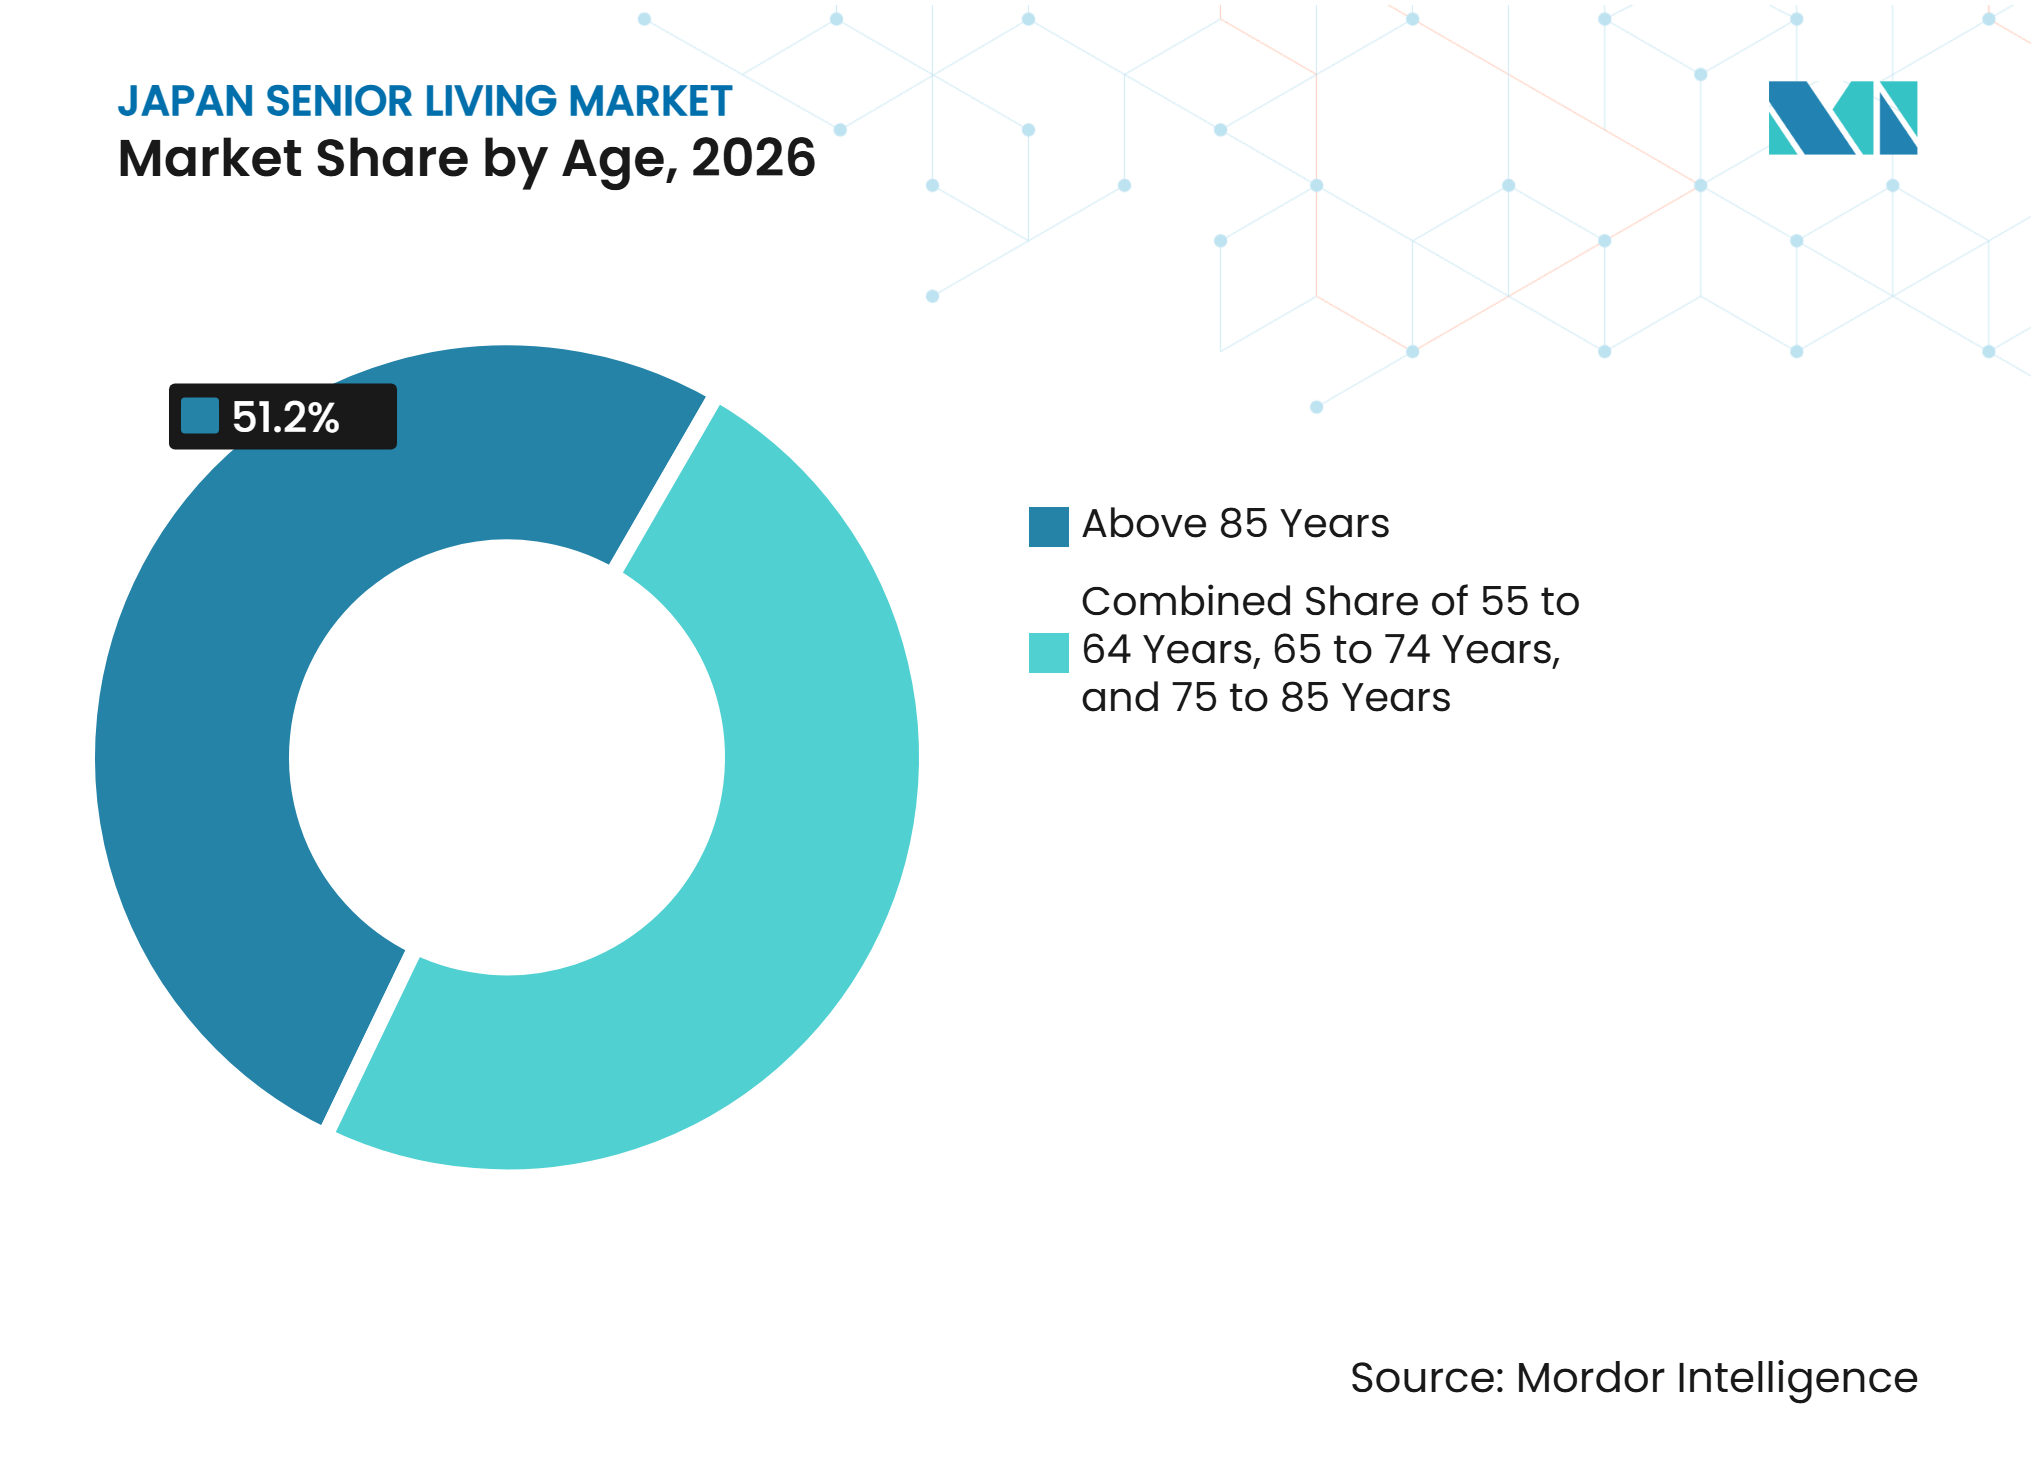
- 年齢グループ別では、85歳以上の入居者が日本シニアリビング市場の51.2%のシェアを占め、2032年にかけて5.71%のCAGRで成長すると予測されています。
- 都市別では、東京が日本シニアリビング市場の32.3%のシェアを占め、その他の日本は2032年にかけて5.91%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
日本シニアリビング市場の促進要因影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢者人口の拡大と 目的特化型住宅需要 | +1.4% | 東京、大阪、名古屋への集中を伴う全国規模 | 長期(4年以上) |
| 単身高齢者世帯の増加と 管理型住宅需要 | +0.9% | 東京および大都市圏での早期成長を伴う全国規模 | 中期(2~4年) |
| アクティブな退職生活と 自立型住宅への選好 | +0.7% | 東京、大阪、名古屋および県庁所在地での早期普及を伴う全国規模 | 中期(2~4年) |
| 医療・介護の 統合 | +0.6% | 東京圏および近畿圏への早期集中を伴う全国規模 | 中期(2~4年) |
| シニア住宅資産への 機関投資 | +0.5% | 一次・二次都市への集中を伴う全国規模 | 長期(4年以上) |
| スマートモニタリングとケア 自動化の導入 | +0.4% | 東京およびテクノロジー重視の事業者が主導する全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
日本の高齢化が持続的な需要を創出
日本の高齢者人口は、より高いケア強度を必要とする人々を支援できる居住施設のストックをより多く必要とするでしょう。内閣府は、2070年までに2.6人に1人が65歳以上となり、4人に1人が75歳以上になると予測しています[1]。認知症は2040年までに65歳以上の584万2千人に影響を与えると予測されており、専門的な認知症ケアおよびより強力な臨床サポートを備えたケア施設の必要性を強化しています。この人口動態パターンは、より複雑なニーズを持つ入居者のためにユニット設計、スタッフ研修、およびケアパスウェイを適応させることができる事業者に有利に働きます。日本シニアリビング市場は、このレベルのケアに対応できる設備を備えたより多くの収容能力を必要とするでしょう。また、これは収容能力計画を短期的な需要サイクルへの対応ではなく、長期的な課題とします。
単身高齢者世帯の増加が管理型住宅需要を深化させる
より多くの高齢者が同居する成人家族なしで生活しており、定期的なサポートと安否確認を備えた管理型住宅へのニーズが高まっています。日本シニアリビング市場は、一部の入居者が住宅に関する決断が困難になる前に転居を検討するにつれて恩恵を受けています。これらの世帯は、完全な介護を必要としない場合でも、日常的なモニタリング、共用アメニティ、およびスタッフへのアクセスを重視する可能性があります。内閣府は、後に一人暮らしができなくなる可能性のある高齢者の間で、入居費用や引越し費用に対する懸念を指摘しています。その懸念は、低料金および中価格帯の住宅設計において負担可能性を中心的な課題として維持しています。明確なサービスパッケージと透明な月額料金を提供する事業者は、裁量的というよりも実際的なニーズに対応できます。日本シニアリビング市場のこの部分はまた、入居者が転居前に理解できる選択肢を必要としています。
アクティブな退職生活への選好が自立型住宅を支援
より健康な高齢者の大きなグループが、自立、社会的接触、および日常生活への継続的な参加を支援する住宅を求めています。日本シニアリビング市場は、安全機能と共用アクティビティおよびサービスへのアクセスを組み合わせたアパートメントやコミュニティを通じてこのグループにサービスを提供できます。三井不動産レジデンシャルは2025年に、パークウェルステートの物件の入居者が平均5.5人の友人関係を維持しており、非入居者の同世代の4.4人と比較して、週次の社会活動に参加する可能性が1.5倍高いと報告しました。この結果は、ケア提供によって主に定義されることが多い製品カテゴリーにおける共用スペース、プログラム、および入居者間の交流の役割を支持しています。これらの機能は、住宅が早期入居者を引き付け、変化するケアニーズを通じてより長い滞在を支援するのに役立ちます。また、基本的な宿泊施設が他と似通って見える可能性がある自立型住宅フォーマットを差別化する方法を事業者に提供します。
医療・介護の統合がケア提供を再形成
医療費と介護報酬の同時改定により、病院と長期ケア提供者間の連携に関する政策的焦点が強化されました[2]。日本シニアリビング市場は、看護、リハビリテーション、服薬管理、および終末期サポートを入居者により近づけるフォーマットで対応しています。Panasonic Age-Free Co., Ltd.は2025年4月に世田谷でAgeFreeハウスプレミア医療シリーズを立ち上げ、既存のシニア住宅に小規模多機能型居宅介護と年間を通じた看護対応を追加しました。病院やケアマネジャーとのより良い連携は、急性期治療が不要になったが臨床的サポートが依然として必要な人々の退院計画を改善できます。介護保険法と改定された報酬スケジュールは、引き続き人員配置、ライセンス、および給付対象サービスの決定を形成しています。日本シニアリビング市場において、信頼性の高い医療連携を実証できる施設は、複雑な状態を持つ入居者にサービスを提供するうえでより有利な立場に置かれる可能性があります。
日本シニアリビング市場の抑制要因影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 資格を持つ介護士および 看護専門職の不足 | -0.8% | 農村部の都道県および都市周辺部に最大の圧力を伴う全国規模 | 短期(2年以内) |
| 高い土地取得および 建設コスト | -0.7% | 大阪、名古屋、その他の都市市場への影響を伴う東京中心部 | 中期(2~4年) |
| 高い宿泊費および 継続的なサービス料 | -0.4% | 全国規模 | 中期(2~4年) |
| ケア施設のライセンスおよび コンプライアンス要件 | -0.3% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
介護士不足が需要増加の中でも収容能力を損なう
資格を持つ介護士の不足が、施設が入居者を受け入れサービスを拡大する能力を制限しています。2025年の調査では、施設管理者の89.4%が人員不足を理由にサービス要請を断ったことが明らかになりました。この不足は労働コストを増加させ、小規模事業者にとって人員配置基準の遵守をより困難にしています。日本の公式高齢化報告書は、2040年度までに長期ケア労働力に57万人の追加労働者が必要になると推定しています。ケア自動化は管理業務を削減できますが、高度な依存状態にある入居者への直接ケアを完全に代替することはできません。この制約は、労働力プールが小さく採用がより困難な主要都市以外で特に重要です。
建設・土地コストが開発の実現可能性を狭める
高い開発コストにより、多くの高齢世帯が利用可能な価格帯での新規施設の資金調達が困難になっています。病院、公共交通機関、および家族サポートネットワークに近い土地は、東京およびその他の大都市圏で特にコストが高くなっています。その結果生じる圧力は、プロジェクトをプレミアムフォーマットに向かわせる可能性があり、低料金および中価格帯の宿泊施設にギャップを生じさせる可能性があります。また、事業者がすべての機会を新規建設で追求するのではなく、適切な既存建物を改修することを促す可能性もあります。アキヤコーポレーションは2026年8月に「空き家の介護」および「空き家の福祉」サービスを立ち上げ、空き家を認可ケア施設およびグループホームに転換しました。このアプローチは、物件転換が土地取得の圧力を軽減する可能性を示していますが、それ単独では適切なケア収容能力の広範な不足を解決することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
介護施設が規模を支え、認知症ケアが拡大介護施設は2026年の日本シニアリビング市場の44.7%を占め、定期的な支援と臨床サポートを必要とする入居者の高いシェアを反映しています。このフォーマットは、重大な移動制限、慢性疾患、およびより高い日常ケアニーズを持つ人々にサービスを提供します。高齢期にある人々の増加は、一貫した個人ケアを提供できる人員配置モデルの重要性を高めています。日本の高齢化報告書は、65歳以上の認知症患者が2040年までに584万2千件に達する可能性があることを示しています。したがって、介護施設の事業者は、居住サービスとより強力な認知・行動サポートを組み合わせる必要があります。大規模施設はより多くのベッドにわたって一部の運営コストを分散できますが、直接ケアの質は入居者と家族の決定において依然として中心的です。
認知症ケアは2032年にかけて5.47%のCAGRで成長すると予測されており、最も成長の速い物件タイプとなっています。日本シニアリビング産業は、認知症状により従来の住宅が不適切となる入居者のためのより専門化された施設に向かっています。2025年の科学的レビューは、認知症が2060年までに日本の高齢者人口の17%以上に影響をえると指摘しました。これらのツールは、訓練を受けたスタッフと併用した場合にモニタリングと日常業務をサポートできます。介護付き住宅と自立型住宅は、より低いサポートニーズを持つ入居者に引き続き関連性がありますが、入居者が高齢化するにつれてより集中的なケアへの明確なパスウェイが必要になる場合があります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
長期リース/賃貸が柔軟性によりリードを維持長期リース/賃貸モデルは2026年の日本シニアリビング市場の81.2%を占め、主要な商業モデルであり続けています。賃貸は、移動性とケアニーズが急速に変化する段階において、不動産所有を必要とせずに宿泊施設とサービスへのアクセスを入居者に提供します。また、月額支払いが宿泊施設とサポートサービスに連動しているサービス付きシニア住宅の運営構造にも適合しています。このモデルにより、家族は立地、ケアの利用可能性、および継続的なコストに基づいて選択肢を比較できます。賃貸コミュニティは、入居者がより依存度が高くなるにつれてサービス提供を変更することもできます。この柔軟性は、高齢の入居者が施設型介護施設を必要とする前に管理型住宅に転居したい場合に重要です。
長期リース/賃貸はまた、2032年にかけて5.29%のCAGRで成長すると予測されています。日本シニアリビング産業は、主要都市圏で賃貸在庫が発展するにつれて、より多くの価格競争に直面する可能性があります。LIFULLの2025年データは、入居費と初期費用のバランスを取ることの課題を浮き彫りにしています。高い労働コストとサイトコストは月額料金に圧力をかける可能性があり、一方で入居者は初期費用と継続的な負担可能性に敏感なままです。完全売却フォーマットは所有権を求める小規模なグループに引き続き魅力的であり、ハイブリッドアレンジメントは初期持分と継続的なサービス支払いを組み合わせることができます。複数の保有形態の選択肢を持つ事業者は、財務的な選好が異なる入居者をサポートできますが、それでも簡単な価格設定と含まれるケアの明確な説明が必要です。
年齢グループ別:
85歳以上の入居者がケア需要を形成85歳以上の入居者は2026年の日本シニアリビング市場規模の51.2%を占め、価値ベースで最大の年齢セグメントとなっています。この集中は、入居者が70代後半から80代後半および90代に移行するにつれてケアニーズが急激に増加することを反映しています。最高齢グループの入居者は、服薬、移動、食事、および個人ケアのサポートを必要とする可能性が高くなっています。また、若い入居者よりも施設に長く滞在する可能性があり、人員配置の安定性と家族とのコミュニケーションの重要性を高めています。このグループに焦点を当てるケア提供者は、詳細な臨床的連携と信頼性の高いエスカレーション手順が必要です。
85歳以上のグループは2032年にかけて5.71%のCAGRで拡大すると予測されており、最大のセグメントであると同時に最も成長の速い年齢セグメントでもあります。このグループが保有する日本シニアリビング市場シェアは、繰り返しの転院なしに高度なケアを必要とする入居者にサービスを提供できるフォーマットの必要性を強調しています。75歳から85歳の年齢グループは、ケアニーズが高まる前に転居する可能性のある入居者を含むため、重要なパイプラインであり続けています。三井不動産レジデンシャルは2025年に、積極的に転居した75歳以上の入居者が、非入居者の同世代と比較してより強い社会的つながりとより高い健康への関与を維持したことを発見しました[3]。早期の転居により、入居者がまだ完全に参加できる間に入居者と家族が熟慮した決断を下すことができます。ケアニーズの変化に応じて入居者を維持できる提供者は、混乱を軽減し、既存の収容能力の活用を改善できます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
東京および東京圏
東京は2026年の日本シニアリビング市場の32.3%のシェアを占め、高密度の高齢者人口と専門的なケア提供者の大規模なネットワークに支えられています。この地域の幅広い住宅の選択肢と高い土地コストは、特に中心部の区において供給できる種類を形成しています。提供者は、サイト経済がより実行可能な東京、神奈川、埼玉の郊外部分に拡大しています。Panasonic Age-Free Co., Ltd.の2025年4月の世田谷での立ち上げは、首都圏において居住サービスとオンサイト看護サポートを組み合わせることに置かれた価値を示しています。介護保険法に基づくコンプライアンス要因は、事業者が人員配置とサービスカバレッジを計画する方法に影響を与えています。
その他の日本
その他の日本は2027年から2032年にかけて5.91%のCAGRで成長すると予測されており、都市セグメントの中で最も速い成長率です。非都市圏は東京中心部よりも低い開発コストと競争の少なさを提供できますが、より深刻な介護士採用の課題に直面しています。事業者は、十分な高齢者人口と医療連携を持つ立地と、人口減少が長期的な入居率を弱める場所を区別する必要があります。これらの地域のシニアリビング市場は、提供者が地域の労働力と医療資源にケア収容能力を合わせることができるかどうかにかかっています。
大阪、名古屋、およびその他の地方中心都市
大阪は成熟した民間ケア供給基盤を持っており、事業者がケアの質、価格、およびサービスの差別化で競争する必要性を高めています。名古屋は東京や大阪よりも低い土地コストを持っており、中所得者層の入居者を対とした施設をサポートできます。これらの地方中心都市は、異なるコスト構造にわたって成長のバランスを取りたいチェーンにとって実際的なルートを提供します。住友商事は2025年6月にFIKAIGOプラットフォームをSOMPO Care Inc.の290の居住施設全体に展開を完了し、シフトスケジューリングと法定文書作成に費やす時間の90%削減を目標としました。日本のシニアリビング市場の事業者は、地域のライセンスおよび人員配置要件を満たしながらスタッフの生産性をサポートするためにこれらのシステムを活用できます。
競争環境
市場集中度
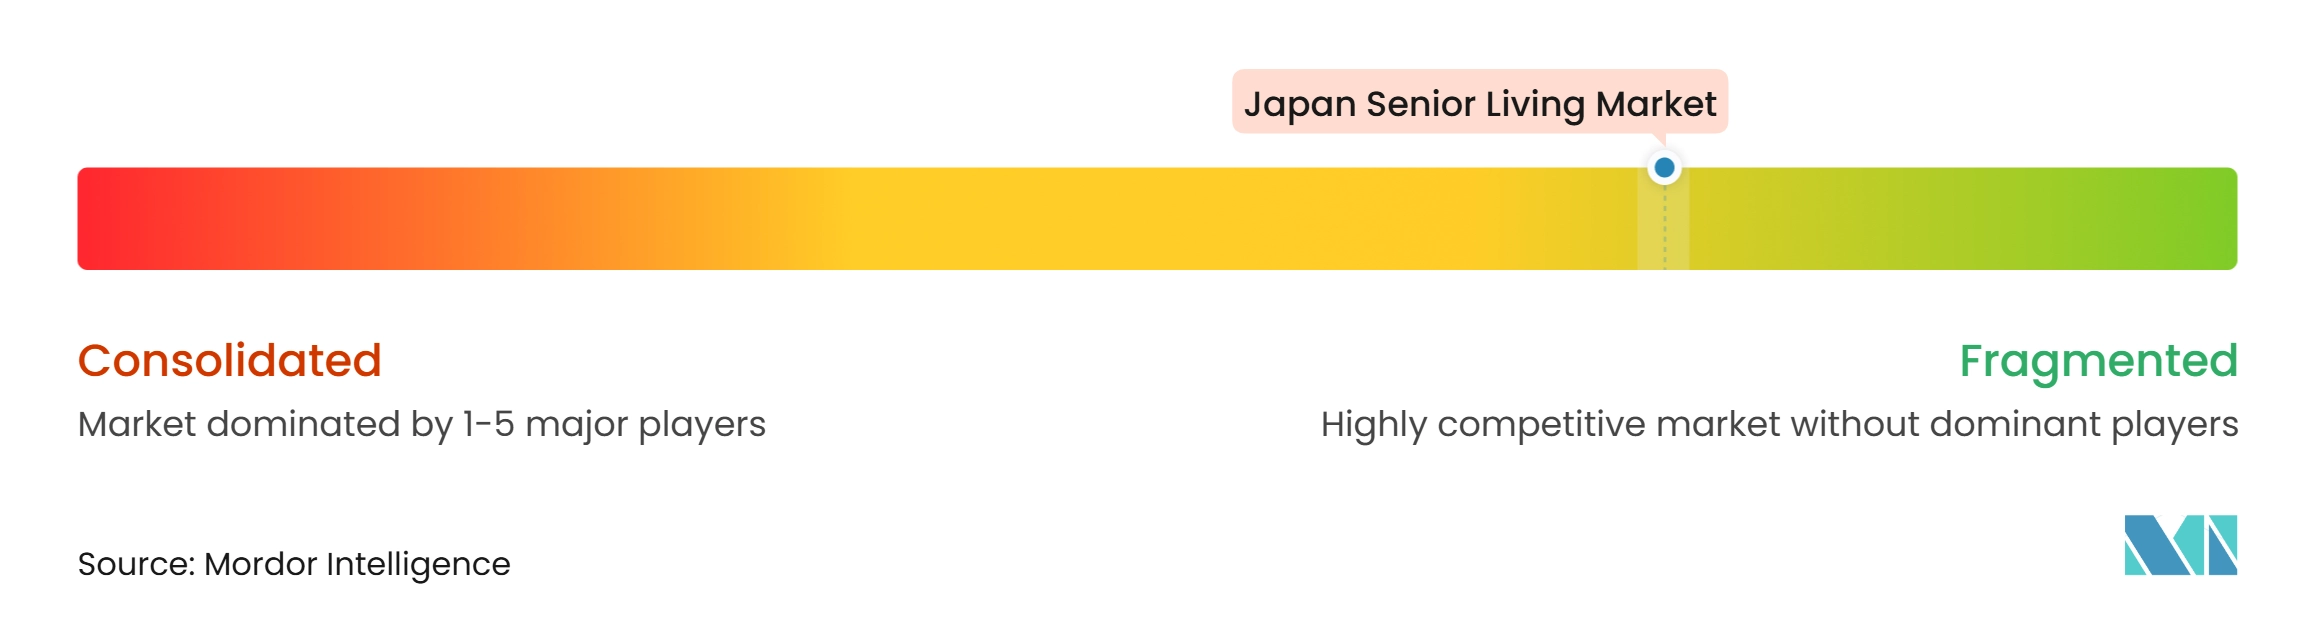
日本シニアリビング市場は分散しており、大規模な全国チェーン、地域専門業者、および新興のケア重視企業が互いに並んで事業を展開しています。提供された資料の中で、支配的な全国シェアを保有していると特定された個別の事業者はいません。大規模グループは、より広いケアネットワーク、購買規模、および研修とテクノロジーへの投資能力から恩恵を受けることができます。小規模な地域事業者は、地域の知識、確立された紹介関係、およびコミュニティに適したサービスモデルを通じて競争できます。競争上の差異は、人材不足と上昇する運営コストにもかかわらず事業者がケアの質を維持できるかどうかにますます関連しています。
テクノロジーはより明確な競争ポイントになっています。住友商事は、FIKAIGOプラットフォームが2025年6月にSOMPO Care Inc.の290の居住施設全体に展開されたと述べました。このプラットフォームはシフトスケジューリングと法定文書作成を自動化し、施設チームの管理負担を軽減できます。Panasonic Age-Free Co., Ltd.の世田谷開発もまた、シニア住宅内での統合看護ケアに向けた戦略的な動きを示しています。これらの取り組みは、主要な提供者がテクノロジーを別個のパイロット活動として扱うのではなく、ケア提供と運営の回復力の両方を改善しようとしていることを示しています。
競争機会は、手頃な価格帯および中価格帯の宿泊施設、選択された地方都市、ならびにホスピスおよび認知症ケアなどの専門ケアフォーマットにおいて最も強くなっています。Beadsは2025年1月のシリーズAラウンドで6.7 ミリオン 米ドルを調達し、2030年までにホスピス住宅ネットワークを100施設に向けて拡大しました。アキヤコーポレーションは空き家を認可ケア施設およびグループホームに転換することで別のルートを追求しています。これらの戦略的な動きは、新規参入者が後期ケアと開発の実現可能性のギャップに対処していることを示しています。大規模チェーンは標準化されたシステムを拡大するうえで依然として有利な立場にありますが、専門的な提供者は従来の施設が地域のニーズに十分に対応していない場所で競争できます。
日本シニアリビング産業のリーダー企業
-
Benesse Style Care Co., Ltd.
-
SOMPO Care Inc.
-
Best Life Co., Ltd.
-
Nichii Care Palace Co., Ltd.
-
Gakken Holdings
- 注:主要企業の掲載順は順位を示すものではありません。
日本シニアリビング市場 このレポートでカバーされる企業
- Benesse Style Care Co., Ltd.
- SOMPO Care Inc.
- Best Life Co., Ltd.
- Nichii Care Palace Co., Ltd.
- Gakken Holdings
- Kinoshita Care Co., Ltd.
- HITOWA Co., Ltd.
- ALSOK Care Co., Ltd.
- Charm Care Corporation
- Sawayaka Club Co., Ltd.
- Care 21 Corporation
- Green Life Co., Ltd.
- Frontier Co., Ltd.
- Japan Amenity Life Association Co., Ltd.
- Starts Care Service Co., Ltd.
- Living Platform, Ltd.
- ORIX Living Corporation
- Panasonic Age-Free Co., Ltd.
- Secom Medical System Co., Ltd.
- Watami No Kaigo Co., Ltd.
最近の産業開発事情 日本シニアリビング市場
- 2026年8月:日本で唯一ヘルスケア施設投資に特化したJ-REITであるヘルスケア&メディカル投資法人が、約134.3 ミリオン 米ドルで14物件の取得を発表しました。ポートフォリオには、有料老人ホーム9件、サービス付き高齢者向け住宅複合施設3件、認知症グループホーム1件、病院用地産1件が含まれます。取得と資産処分に続き、REITはポートフォリオを70物件に拡大し、米ドル換算で1,000億円の成長目標を超えました。この拡大は、日本のシニアリビングおよびヘルスケア不動産セクターへの機関投資の増加を浮き彫りにしています。
- 2026年6月:アドベント・インターナショナルは、MBKパートナーズからジャパン・ウェルビーイング・コーポレーションを負債を含む約1.24 ビリオン 米ドルの取引で買収することに合意しました。ツクイコーポレーションとそよかぜの統合により設立された同社は、1,100か所以上のケア拠点を運営し、月間約11万人のユーザーにサービスを提供しています。アドベントは施設拡大とテクノロジー導入を支援する計画であり、日本の高齢者ケアセクターにおける機関投資と統合の増加を浮き彫りにしています。
- 2026年6月:ALSOKは、子会社のALSOK Care Co., Ltd.を通じて、2026年6月に大和ハウス工業から大和ハウスライフサポートと大和リビングケアを取得し、日本の10都道府県にわたる34の高齢者ケア施設を追加しました。この取得により、ALSOK Care Co., Ltd.のネットワークは約245施設に拡大しました。同社は高齢者ケア事業の強化を目指しており、報告された計画にはセキュリティおよびモニタリング技術の活用が含まれています。
日本シニアリビング市場レポートの範囲
セグメンテーション概要
| 介護付き住宅 |
| 自立型住宅 |
| 認知症ケア |
| 介護施設 |
| 完全売却(所有権移転) |
| 長期リース/賃貸 |
| ハイブリッド(売却+リース) |
| 55歳~64歳 |
| 65歳~74歳 |
| 75歳~85歳 |
| 85歳以上 |
| 東京 |
| 大阪 |
| 名古屋 |
| その他の日本 |
| 物件タイプ別 | 介護付き住宅 |
| 自立型住宅 | |
| 認知症ケア | |
| 介護施設 | |
| ビジネスモデル別 | 完全売却(所有権移転) |
| 長期リース/賃貸 | |
| ハイブリッド(売却+リース) | |
| 年齢別 | 55歳~64歳 |
| 65歳~74歳 | |
| 75歳~85歳 | |
| 85歳以上 | |
| 都市別 | 東京 |
| 大阪 | |
| 名古屋 | |
| その他の日本 |
レポートで回答される主要な質問
2032年における日本シニアリビングの予測値は?
日本シニアリビング市場は2027年の51.2 ビリオン 米ドルから4.75%のCAGRで成長し、2032年までに64.57 ビリオン 米ドルに達すると予測されています。
日本のシニアリビングをリードする物件タイプは?
介護施設は2026年に44.7%のシェアで金額ベースのリードを維持しており、高齢入居者の間での定期的なサポートへの高いニーズを反映しています。
日本で最も成長の速いシニア住宅フォーマットは?
認知症ケアは最も成長の速い物件タイプであり、2032年にかけて5.47%のCAGRが予測されています。
日本で管理型シニア住宅への需要が増加している理由は?
高齢化の進展、単身高齢者の増加、および医療・日常生活サポートへのニーズが、専門的に管理された住宅への需要を高めています。
最大の価値を占める入居者年齢グループは?
85歳以上の入居者は2026年に価値の51.2%を占め、2032年にかけて5.71%のCAGRで最も速く成長すると予測されています。
シニアリビング提供者にとって最も強い成長見通しを提供する立地は?
東京は2026年の価値の32.3%で最大の都市セグメントを提供し、その他の日本は2032年にかけて5.91%のCAGRで最も速く成長すると予測されています。