
Tamaño y Participación del Mercado de Vivienda para Adultos Mayores en Japón
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
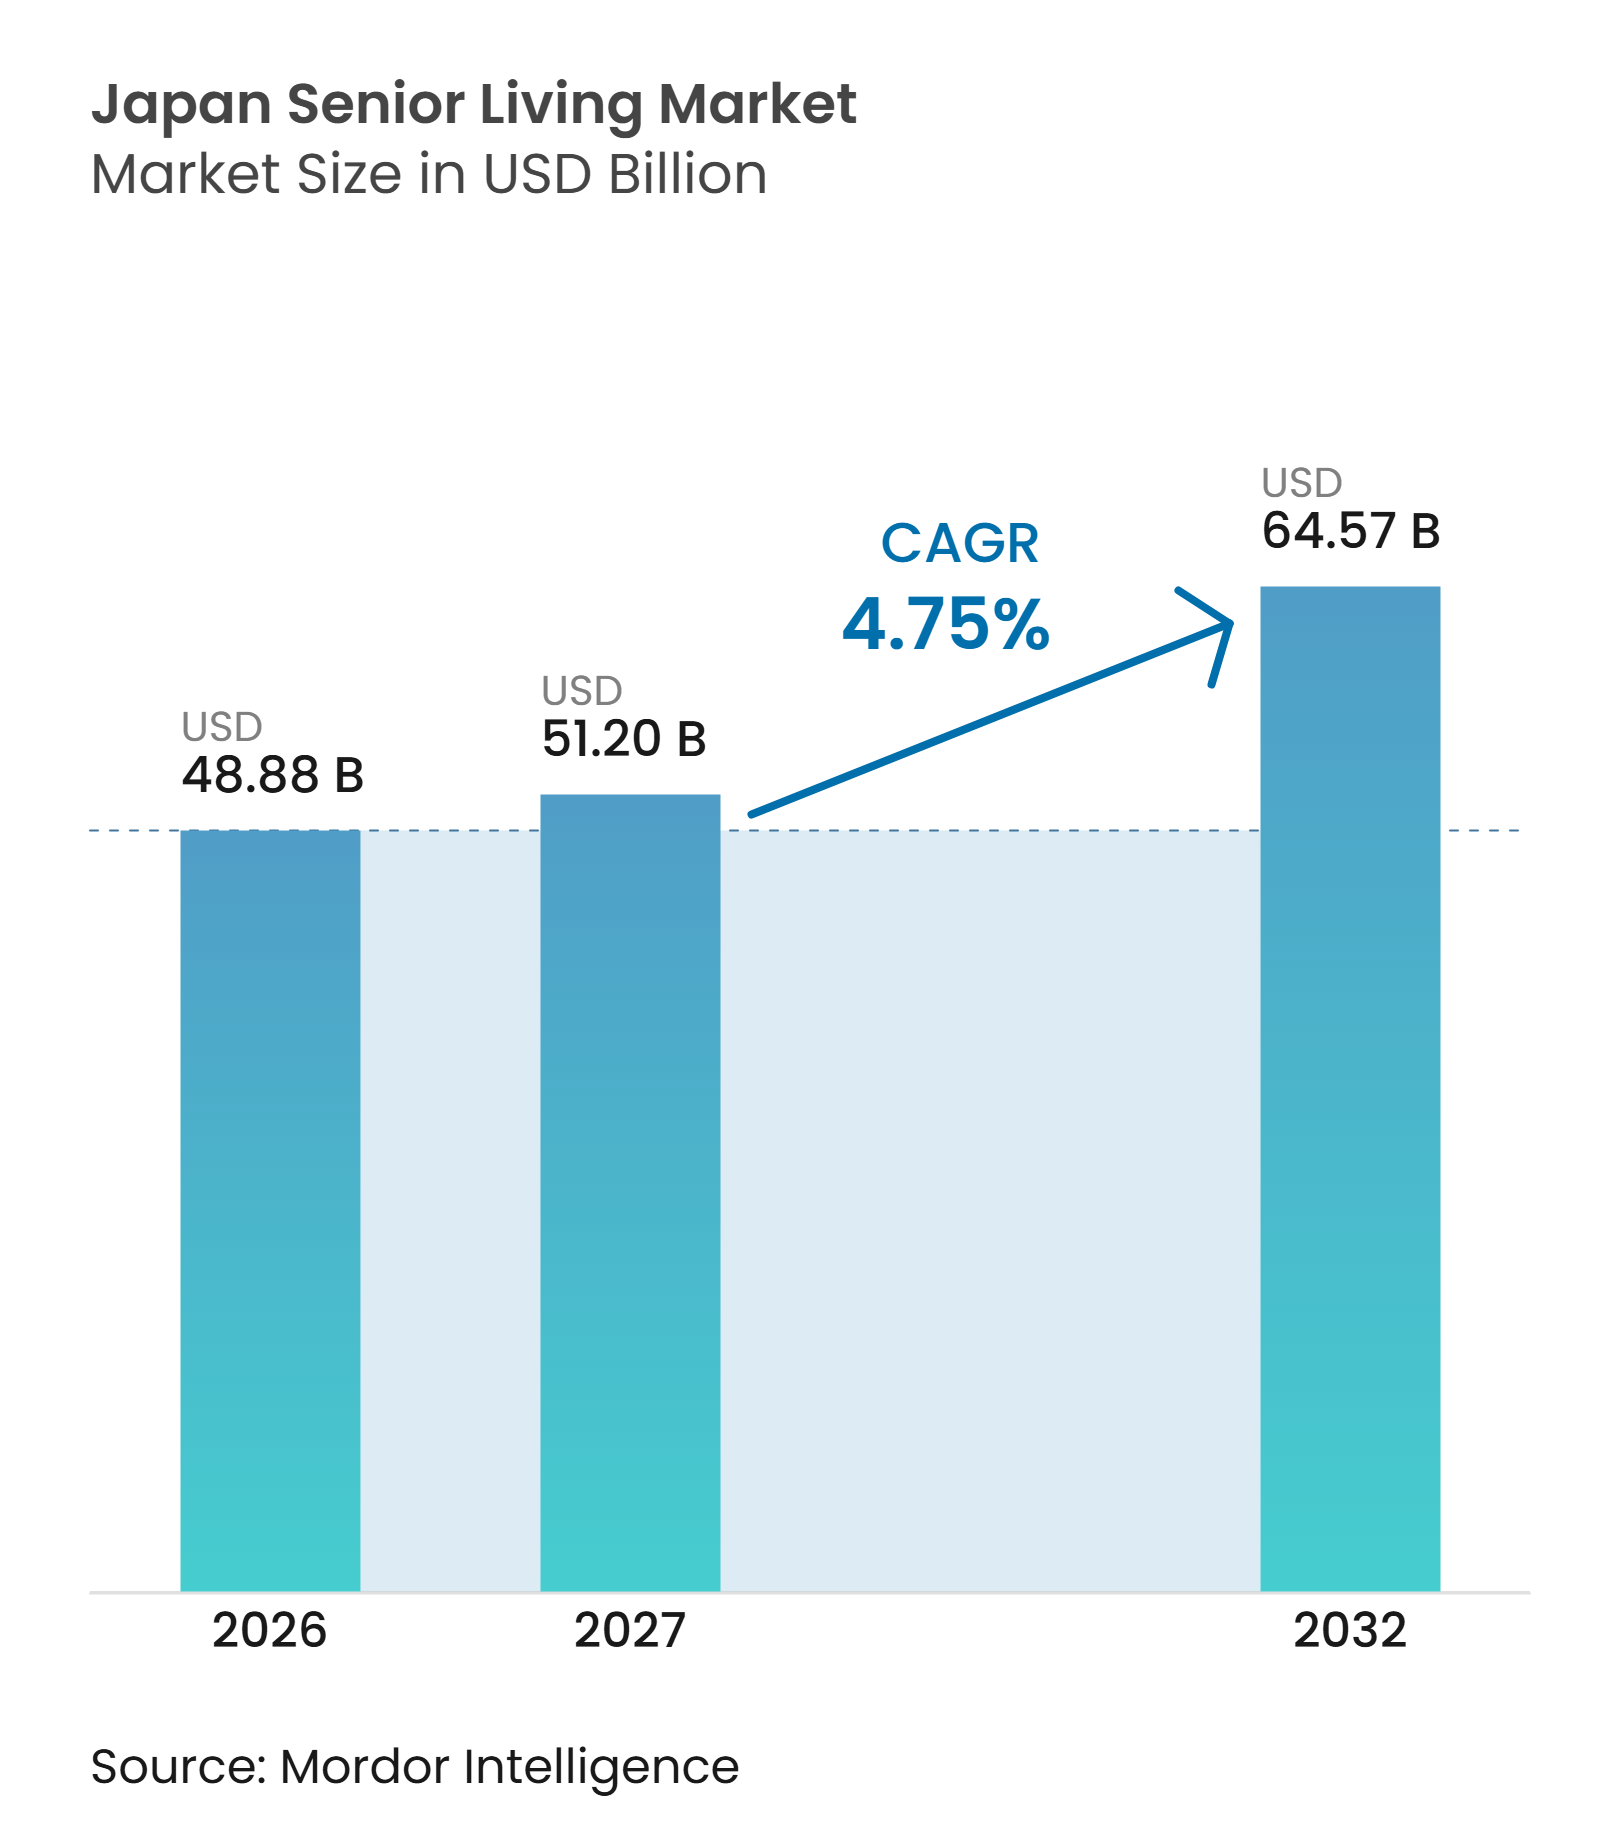
| Tamaño del mercado en el año base (2026) | 48.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 51.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 64.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.75 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vivienda para Adultos Mayores en Japón por Mordor Intelligence
Se espera que el tamaño del Mercado de Vivienda para Adultos Mayores en Japón aumente de 48,88 mil millones de USD en 2026 a 51,20 mil millones de USD en 2027 y alcance los 64,57 mil millones de USD para 2032, creciendo a una CAGR del 4,75% durante el período 2027-2032.
El envejecimiento de la población continúa incrementando la necesidad de entornos residenciales que puedan brindar apoyo diario, coordinación clínica y atención a largo plazo. El informe del Ejercicio Fiscal 2025 de la Oficina del Gabinete muestra que la proporción de personas mayores seguirá aumentando hasta 2045. La gran cohorte que ingresa a la vejez avanzada está incrementando la demanda de instalaciones capaces de gestionar limitaciones de movilidad, condiciones cognitivas y necesidades de atención complejas. Los operadores están respondiendo mediante tecnología de cuidado, vínculos más estrechos con proveedores médicos y formatos que atienden a los residentes antes de que necesiten cuidados de enfermería intensivos. El capital se está dirigiendo hacia activos consolidados y nuevos desarrollos selectivos, pero la escasez de personal, los elevados costos de construcción y las limitaciones de asequibilidad continúan restringiendo el ritmo de la nueva oferta.
Conclusiones Clave del Informe
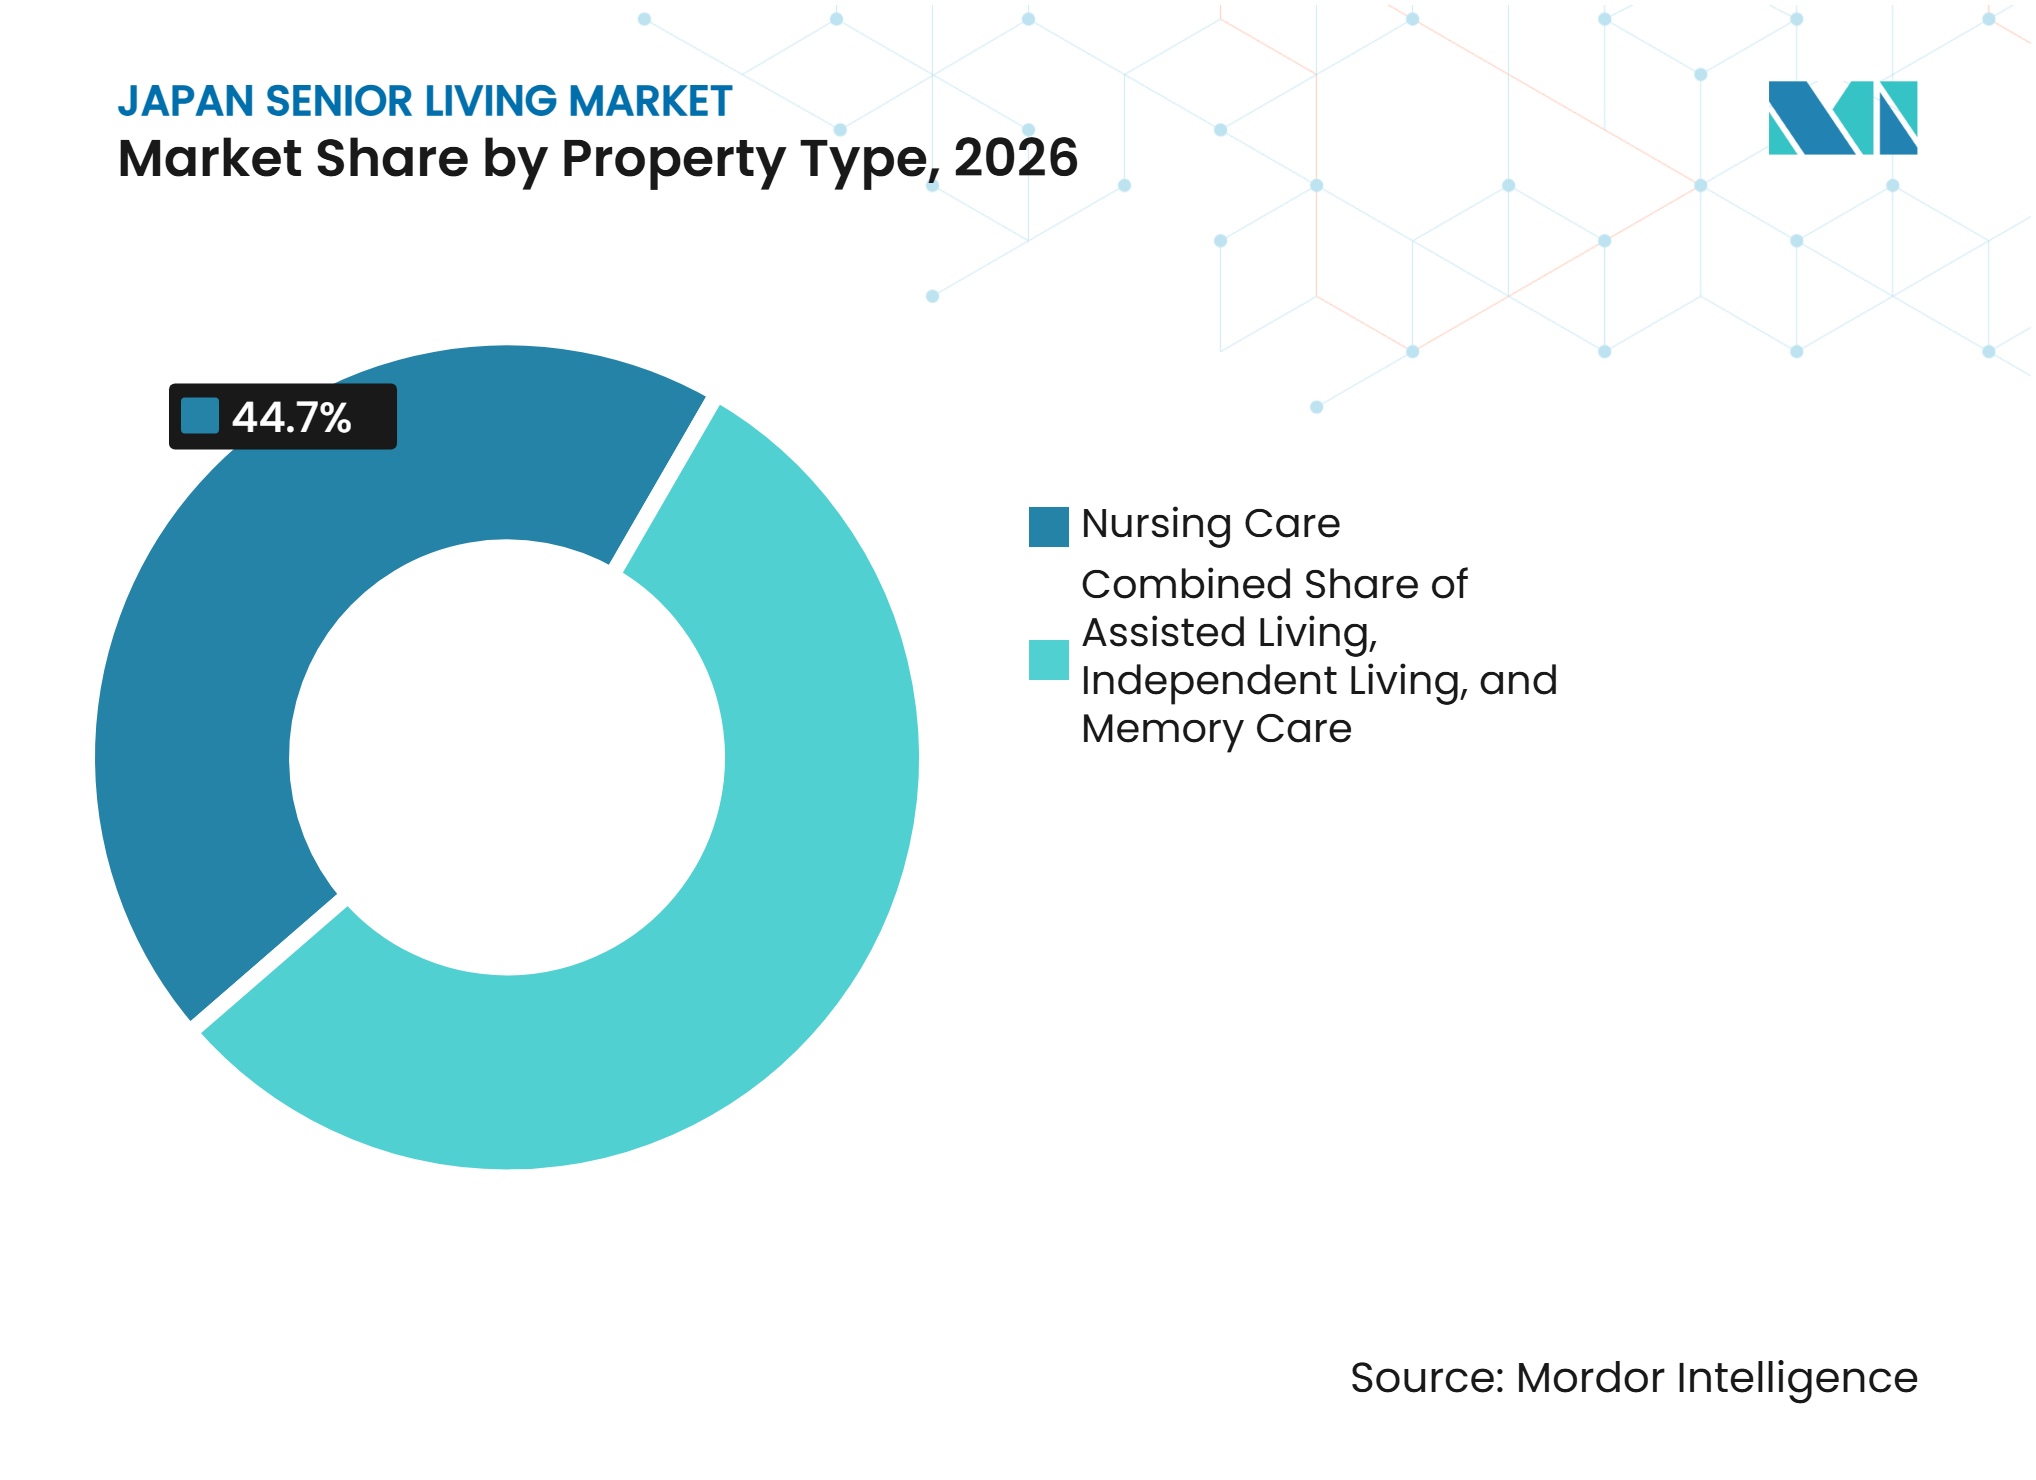
- Por tipo de propiedad, el cuidado de enfermería representó el 44,7% de la participación del mercado de vivienda para adultos mayores en Japón en 2026, siendo el segmento más grande del tamaño del mercado de vivienda para adultos mayores en Japón, mientras que se prevé que el cuidado de la memoria crezca a una CAGR del 5,47% hasta 2032.
- Por modelo de negocio, el arrendamiento a largo plazo / alquiler representó el 81,2% del tamaño del mercado de vivienda para adultos mayores en Japón en 2026, siendo la mayor participación de mercado, y se prevé que crezca a una CAGR del 5,29% hasta 2032.
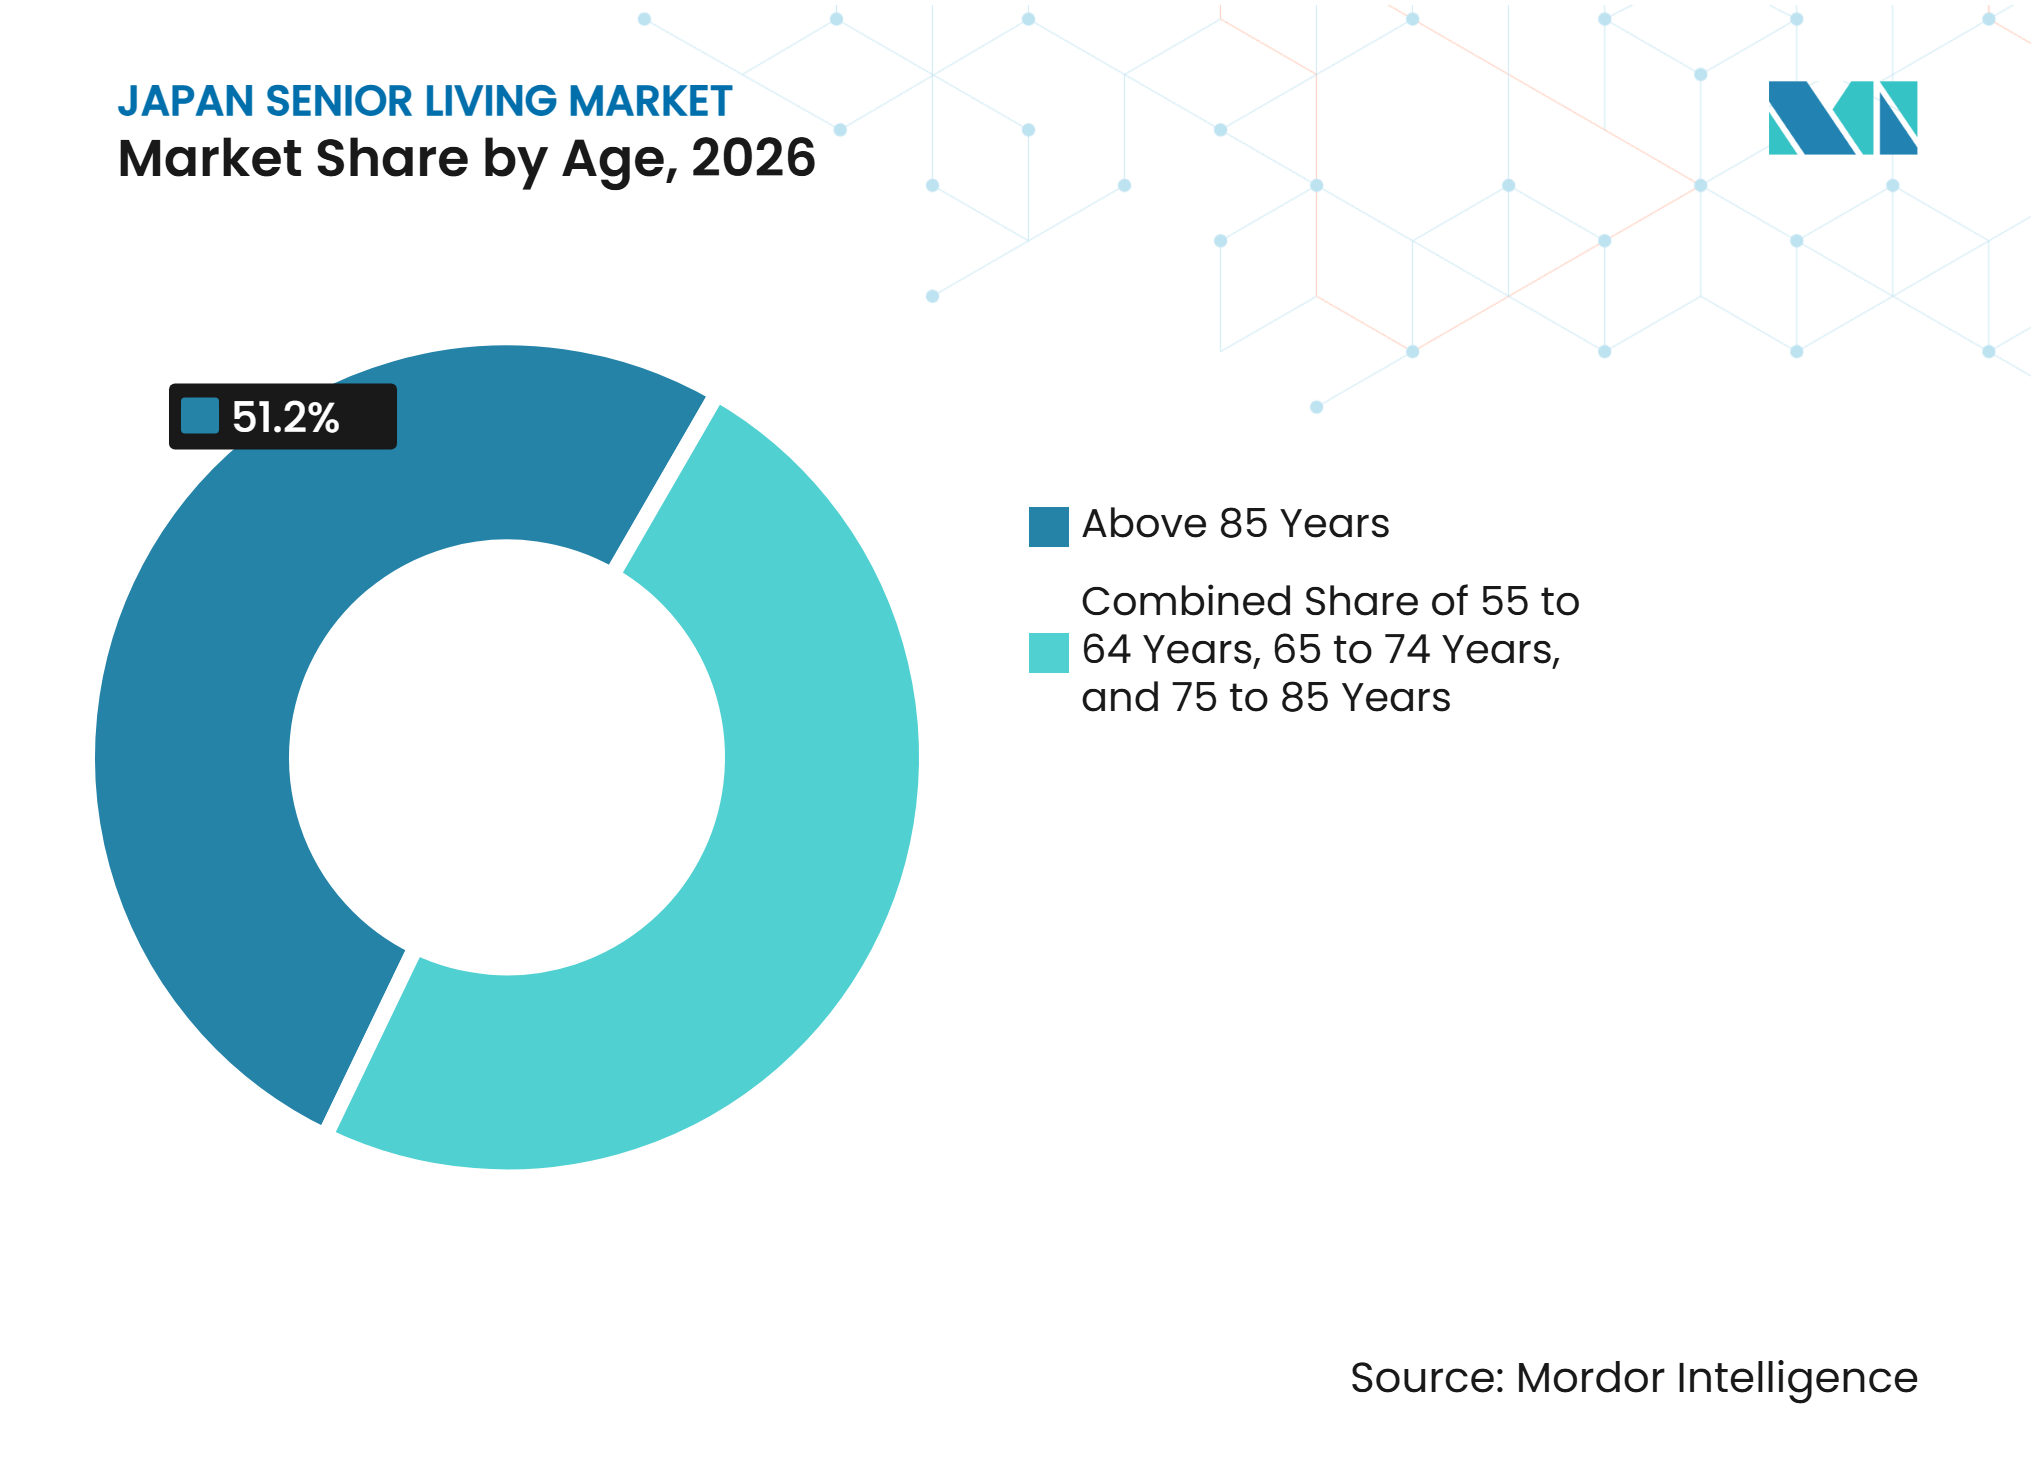
- Por grupo de edad, los residentes mayores de 85 años representaron el 51,2% de la participación del mercado de vivienda para adultos mayores en Japón y se prevé que crezcan a una CAGR del 5,71% hasta 2032.
- Por ciudad, Tokio representó el 32,3% de la participación del mercado de vivienda para adultos mayores en Japón, mientras que se prevé que el resto de Japón crezca a una CAGR del 5,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Vivienda para Adultos Mayores en Japón*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Población de Adultos Mayores y Demanda de Vivienda de Uso Específico | +1.4% | Nacional, con concentración en Tokio, Osaka y Nagoya | Largo plazo (≥ 4 años) |
| Crecimiento de Adultos Mayores que Viven Solos y Demanda de Vivienda Gestionada | +0.9% | Nacional, con ganancias tempranas en Tokio y grandes núcleos urbanos | Mediano plazo (2-4 años) |
| Preferencia por la Jubilación Activa y la Vivienda Independiente | +0.7% | Nacional, con adopción temprana en Tokio, Osaka, Nagoya y capitales prefecturales | Mediano plazo (2-4 años) |
| Integración de Atención Médica y de Enfermería | +0.6% | Nacional, con concentración temprana en el Gran Tokio y Kinki | Mediano plazo (2-4 años) |
| Inversión Institucional en Activos de Vivienda para Adultos Mayores | +0.5% | Nacional, concentrada en ciudades de primer y segundo nivel | Largo plazo (≥ 4 años) |
| Adopción de Monitoreo Inteligente y Automatización del Cuidado | +0.4% | Nacional, liderado por Tokio y operadores enfocados en tecnología | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento de la Población de Japón Genera una Demanda Sostenida
La población de mayor edad de Japón requerirá un mayor stock de residencias capaces de apoyar a personas con mayor intensidad de cuidado. La Oficina del Gabinete proyecta que 1 de cada 2,6 residentes tendrá 65 años o más para 2070, mientras que 1 de cada 4 tendrá 75 años o más[1]. Se espera que la demencia afecte a 5,842 millones de personas de 65 años o más para 2040, lo que refuerza el argumento a favor del cuidado especializado de la memoria y entornos de atención con mayor apoyo clínico. Este patrón demográfico favorece a los operadores que pueden adaptar el diseño de las unidades, la formación del personal y las vías de atención para residentes con necesidades más complejas. El mercado de vivienda para adultos mayores en Japón requerirá más capacidad equipada para este nivel de atención. También convierte la planificación de capacidad en un asunto a largo plazo, en lugar de una respuesta a un ciclo de demanda de corta duración.
El Aumento de Hogares Unipersonales de Adultos Mayores Profundiza la Demanda de Vivienda Gestionada
Cada vez más residentes de edad avanzada viven sin un familiar adulto en el mismo hogar, lo que incrementa la necesidad de vivienda gestionada con apoyo rutinario y controles de bienestar. El mercado de vivienda para adultos mayores en Japón se está beneficiando a medida que algunos residentes consideran mudarse antes de que una crisis dificulte la toma de decisiones sobre vivienda. Estos hogares pueden valorar el monitoreo diario, las comodidades compartidas y el acceso al personal incluso cuando no requieren cuidados de enfermería completos. La Oficina del Gabinete ha identificado preocupaciones sobre los cargos de admisión y los costos de mudanza entre las personas mayores que posteriormente podrían ser incapaces de vivir solas. Esa preocupación mantiene la asequibilidad como elemento central en el diseño de residencias de tarifa reducida y precio medio. Los operadores que ofrecen paquetes de servicios claros y cargos mensuales transparentes pueden atender una necesidad práctica más que discrecional. Esta parte del mercado de vivienda para adultos mayores en Japón también necesita opciones que los residentes puedan comprender antes de tomar la decisión de mudarse.
La Preferencia por la Jubilación Activa Apoya la Vivienda Independiente
Un grupo más amplio de adultos mayores con mejor salud está buscando residencias que apoyen la independencia, el contacto social y la participación continua en la vida cotidiana. El mercado de vivienda para adultos mayores en Japón puede atender a este grupo a través de apartamentos y comunidades que combinan características de seguridad con actividades compartidas y acceso a servicios. Mitsui Fudosan Residential informó en 2025 que los residentes de sus propiedades Park Well State mantenían un promedio de 5,5 amistades, en comparación con 4,4 entre sus pares no residentes, y tenían 1,5 veces más probabilidades de participar en actividades sociales semanales. El resultado respalda el papel de los espacios comunes, los programas y la interacción entre residentes en una categoría de producto a menudo definida principalmente por la prestación de cuidados. Estas características pueden ayudar a las residencias a atraer a quienes se mudan anticipadamente y a apoyar estancias más prolongadas a medida que cambian las necesidades de atención. También ofrecen a los operadores una forma de diferenciar los formatos de vivienda independiente donde el alojamiento básico puede parecer similar.
La Integración de la Atención Médica y de Enfermería Transforma la Prestación de Cuidados
La revisión simultánea de las tarifas de atención médica y de enfermería reforzó el enfoque de política en la coordinación entre hospitales y proveedores de atención a largo plazo[2]. El mercado de vivienda para adultos mayores en Japón está respondiendo con formatos que acercan la enfermería, la rehabilitación, la gestión de medicamentos y el apoyo al final de la vida al residente. Panasonic Age-Free lanzó su serie AgeFree House Premier Medical en Setagaya en abril de 2025, añadiendo atención de enfermería domiciliaria multifuncional a pequeña escala y cobertura de enfermería durante todo el año a una residencia para adultos mayores existente. Mejores vínculos con hospitales y gestores de cuidados pueden mejorar la planificación del alta para personas cuyas condiciones ya no requieren tratamiento agudo pero aún necesitan apoyo clínico. La Ley de Seguro de Cuidados a Largo Plazo y los calendarios de tarifas revisados continúan configurando las decisiones de dotación de personal, licencias y servicios reembolsables. En el mercado de vivienda para adultos mayores en Japón, las instalaciones que pueden demostrar una coordinación médica confiable pueden estar mejor posicionadas para atender a residentes con condiciones complejas.
Análisis del Impacto de las Restricciones del Mercado de Vivienda para Adultos Mayores en Japón*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Cuidadores Calificados y Profesionales de Enfermería | -0.8% | Nacional, con mayor presión en prefecturas rurales y áreas urbanas periféricas | Corto plazo (≤ 2 años) |
| Elevados Costos de Adquisición de Terrenos y Construcción | -0.7% | Centro de Tokio, con efectos en Osaka, Nagoya y otros mercados urbanos | Mediano plazo (2-4 años) |
| Elevadas Tarifas de Alojamiento y Cargos Recurrentes por Servicios | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Requisitos de Licencia y Cumplimiento Normativo de Instalaciones de Cuidado | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Cuidadores Limita la Capacidad Incluso Cuando la Demanda Aumenta
La falta de cuidadores calificados está limitando la capacidad de las instalaciones para admitir residentes y ampliar servicios. Una encuesta de 2025 encontró que el 89,4% de los gerentes de instalaciones había rechazado solicitudes de servicio debido a una dotación de personal inadecuada. La escasez aumenta los costos laborales y dificulta el cumplimiento de los estándares de dotación de personal para los operadores más pequeños. El informe oficial de envejecimiento de Japón estima que la fuerza laboral de cuidados a largo plazo necesitará 570.000 trabajadores adicionales para el ejercicio fiscal 2040. La automatización del cuidado puede reducir el trabajo administrativo, pero no puede reemplazar completamente la atención directa a residentes con alta dependencia. La restricción es particularmente importante fuera de las grandes ciudades, donde los grupos de mano de obra son más reducidos y el reclutamiento es más difícil.
Los Costos de Construcción y Terrenos Reducen la Viabilidad del Desarrollo
Los elevados costos de desarrollo están dificultando la financiación de nuevas instalaciones a precios accesibles para muchos hogares de adultos mayores. Los terrenos cercanos a hospitales, transporte público y redes de apoyo familiar son particularmente costosos en Tokio y otras grandes áreas urbanas. La presión resultante puede orientar los proyectos hacia formatos premium, lo que puede dejar una brecha en el alojamiento de tarifa reducida y precio medio. También puede alentar a los operadores a renovar edificios existentes adecuados en lugar de aprovechar cada oportunidad mediante nueva construcción. Akiya Corporation lanzó sus servicios Akiya no Kaigo y Akiya no Fukushi en agosto de 2026 para convertir viviendas vacías en instalaciones de cuidado con licencia y hogares grupales. Este enfoque muestra cómo la conversión de propiedades puede reducir la presión de adquisición de terrenos, aunque por sí sola no resolverá la escasez más amplia de capacidad de atención adecuada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
El Cuidado de Enfermería Ancla la Escala Mientras el Cuidado de la Memoria se ExpandeEl cuidado de enfermería representó el 44,7% del mercado de vivienda para adultos mayores en Japón en 2026, reflejando la alta proporción de residentes que necesitan asistencia regular y apoyo clínico. Este formato atiende a personas con limitaciones de movilidad sustanciales, condiciones crónicas y mayores necesidades de atención diaria. El creciente número de personas en edad avanzada aumenta la importancia de los modelos de dotación de personal que pueden proporcionar atención personal consistente. El informe de envejecimiento de Japón indica que la demencia entre personas de 65 años o más podría alcanzar los 5,842 millones de casos para 2040. Por lo tanto, los operadores de enfermería necesitan combinar los servicios residenciales con un apoyo cognitivo y conductual más sólido. Las instalaciones más grandes pueden distribuir algunos costos operativos entre más camas, pero la calidad de la atención directa sigue siendo central en las decisiones de los residentes y sus familias.
Se prevé que el cuidado de la memoria crezca a una CAGR del 5,47% hasta 2032, convirtiéndolo en el tipo de propiedad de más rápido crecimiento. La industria de vivienda para adultos mayores en Japón está avanzando hacia entornos más especializados para residentes cuyas condiciones cognitivas hacen que una residencia convencional sea inadecuada. Una revisión científica de 2025 señaló que la demencia afectará a más del 17% de la población de adultos mayores de Japón para 2060. Estas herramientas pueden apoyar el monitoreo y las tareas rutinarias cuando se utilizan junto con personal capacitado. La vivienda asistida y la vivienda independiente siguen siendo relevantes para residentes con menores necesidades de apoyo, pero pueden requerir vías claras hacia una atención más intensiva a medida que los residentes envejecen.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
El Arrendamiento a Largo Plazo / Alquiler Mantiene su Liderazgo Gracias a la FlexibilidadEl modelo de arrendamiento a largo plazo / alquiler representó el 81,2% del mercado de vivienda para adultos mayores en Japón en 2026 y sigue siendo el modelo comercial líder. El alquiler brinda a los residentes acceso a alojamiento y servicios sin requerir la propiedad del inmueble en una etapa en que la movilidad y las necesidades de atención pueden cambiar rápidamente. También se adapta a la estructura operativa de la vivienda para adultos mayores con servicios adjuntos, donde los pagos mensuales están vinculados al alojamiento y los servicios de apoyo. El modelo puede permitir a las familias comparar opciones según la ubicación, la disponibilidad de atención y el costo recurrente. Las comunidades de alquiler también pueden modificar la oferta de servicios a medida que los residentes se vuelven más dependientes. Esta flexibilidad es importante cuando un residente mayor desea mudarse a una vivienda gestionada antes de necesitar cuidados de enfermería institucionales.
También se prevé que el arrendamiento a largo plazo / alquiler crezca a una CAGR del 5,29% hasta 2032. Es probable que la industria de vivienda para adultos mayores en Japón enfrente mayor competencia de precios a medida que el inventario de alquiler se desarrolle en las principales áreas urbanas. Los datos de LIFULL de 2025 destacan el desafío de equilibrar las tarifas de ocupación con los cargos iniciales. Los mayores costos laborales y de terrenos pueden ejercer presión sobre los cargos mensuales, mientras que los residentes siguen siendo sensibles a los costos de entrada y la asequibilidad recurrente. Los formatos de venta directa continúan atrayendo a un grupo más pequeño que busca la propiedad, mientras que los acuerdos híbridos pueden combinar una participación inicial con pagos continuos por servicios. Los operadores con varias opciones de tenencia pueden atender a residentes con diferentes preferencias financieras, pero aún necesitan precios simples y una explicación clara de qué atención está incluida.
Por Grupo de Edad:
Los Residentes Mayores de 85 Años Configuran la Demanda de AtenciónLos residentes mayores de 85 años representaron el 51,2% del tamaño del mercado de vivienda para adultos mayores en Japón en 2026, convirtiéndose en el segmento de edad más grande por valor. La concentración refleja un marcado aumento en las necesidades de atención a medida que los residentes pasan de los 70 a los 80 y 90 años. Los residentes del grupo de mayor edad tienen más probabilidades de requerir apoyo con medicamentos, movilidad, comidas y cuidado personal. También pueden permanecer en una instalación por más tiempo que los residentes más jóvenes, lo que aumenta la importancia de la estabilidad del personal y la comunicación con las familias. Los proveedores de atención que se enfocan en este grupo necesitan vínculos clínicos detallados y procedimientos de escalada confiables.
Se prevé que el grupo de mayores de 85 años se expanda a una CAGR del 5,71% hasta 2032, lo que lo convierte también en el segmento de edad de más rápido crecimiento. La participación del mercado de vivienda para adultos mayores en Japón que ostenta este grupo enfatiza la necesidad de formatos que puedan atender a residentes de mayor acuidad sin traslados repetidos. El grupo de 75 a 85 años sigue siendo un importante canal de captación porque incluye residentes que pueden mudarse antes de que sus necesidades de atención se intensifiquen. Mitsui Fudosan Residential encontró en 2025 que los residentes de 75 años o más que se mudaron de forma proactiva mantuvieron conexiones sociales más sólidas y mayor compromiso con la salud que sus pares no residentes[3]. Las mudanzas anticipadas pueden permitir a los residentes y sus familias tomar una decisión reflexiva mientras el residente aún puede participar plenamente. Los proveedores que retienen a los residentes a medida que cambian sus necesidades de atención pueden reducir las interrupciones y mejorar el uso de su capacidad existente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Tokio y el Área Metropolitana de Tokio
Tokio representó el 32,3% de la participación del mercado de vivienda para adultos mayores en Japón en 2026, respaldado por una densa población de adultos mayores y una amplia red de proveedores de atención profesional. La amplia gama de residencias del área y los elevados costos del suelo configuran el tipo de oferta que puede desarrollarse, especialmente en los distritos centrales. Los proveedores están expandiéndose hacia las zonas suburbanas de Tokio, Kanagawa y Saitama, donde la economa de los terrenos puede ser más viable. El lanzamiento de Panasonic Age-Free en Setagaya en abril de 2025 muestra el valor que se otorga a la combinación de servicios residenciales con apoyo de enfermería en el sitio en la región de la capital. Los factores de cumplimiento normativo bajo la Ley de Seguro de Cuidados a Largo Plazo influyen en cómo los operadores planifican la dotación de personal y la cobertura de servicios.
Resto de Japón
Se prevé que el resto de Japón crezca a una CAGR del 5,91% de 2027 a 2032, la tasa más rápida entre los segmentos de ciudades. Las áreas no metropolitanas pueden ofrecer menores costos de desarrollo y menos competencia que el centro de Tokio, pero enfrentan desafíos más serios en el reclutamiento de cuidadores. Los operadores necesitan distinguir entre ubicaciones con suficientes residentes de edad avanzada y vínculos con la atención médica, y lugares donde el declive de la población debilita la ocupación a largo plazo. El mercado de vivienda para adultos mayores en estas áreas dependerá de si los proveedores pueden adecuar la capacidad de atención a los recursos laborales y de salud locales.
Osaka, Nagoya y Otros Centros Regionales
Osaka cuenta con una base de oferta de atención privada madura, lo que aumenta la necesidad de que los operadores compitan en calidad de atención, precio y diferenciación de servicios. Nagoya tiene costos de suelo más bajos que Tokio y Osaka, lo que puede apoyar instalaciones dirigidas a residentes de ingresos medios. Estos centros regionales ofrecen una ruta práctica para las cadenas que desean equilibrar el crecimiento entre diferentes estructuras de costos. Sumitomo Corporation completó el despliegue de su plataforma FIKAIGO en 290 residencias de SOMPO Care en junio de 2025, con el objetivo de lograr una reducción del 90% en el tiempo dedicado a la programación de turnos y la documentación reglamentaria. Los operadores en el mercado de vivienda para adultos mayores de Japón pueden utilizar estos sistemas para apoyar la productividad del personal mientras cumplen con los requisitos locales de licencias y dotación de personal.
Panorama Competitivo
Concentración del Mercado
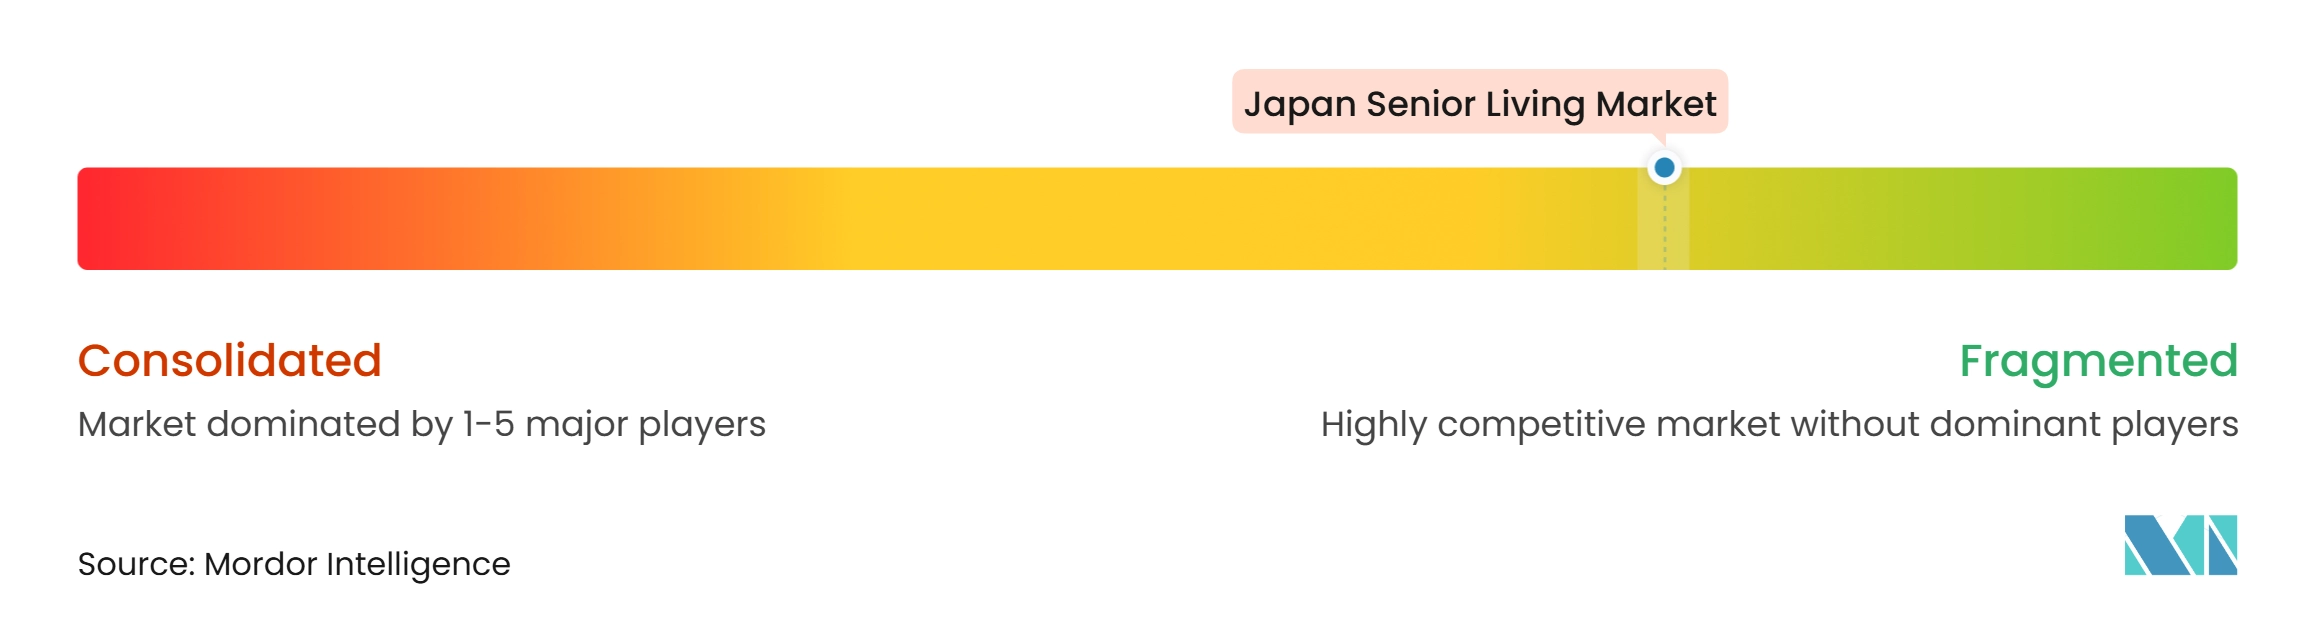
El mercado de vivienda para adultos mayores en Japón está fragmentado, con grandes cadenas nacionales, especialistas regionales y nuevas empresas enfocadas en el cuidado que operan conjuntamente. Ningún operador individual ha sido identificado en el material suministrado como poseedor de una participación nacional dominante. Los grupos más grandes pueden beneficiarse de redes de atención más amplias, economías de escala en compras y la capacidad de invertir en formación y tecnología. Los operadores regionales más pequeños pueden competir a través del conocimiento local, las relaciones de derivación establecidas y los modelos de servicio adaptados a sus comunidades. La diferencia competitiva está cada vez más vinculada a si un operador puede mantener la calidad de la atención a pesar de la escasez de personal y el aumento de los costos operativos.
La tecnología se está convirtiendo en un punto de competencia más claro. Sumitomo Corporation declaró que su plataforma FIKAIGO fue desplegada en las 290 residencias de SOMPO Care en junio de 2025. La plataforma automatiza la programación de turnos y la documentación reglamentaria, lo que puede reducir la carga administrativa de los equipos de las instalaciones. El desarrollo de Panasonic Age-Free en Setagaya también demuestra un movimiento estratégico hacia la atención de enfermería integrada dentro de una residencia para adultos mayores. Estas iniciativas muestran que los principales proveedores buscan mejorar tanto la prestación de cuidados como la resiliencia operativa, en lugar de tratar la tecnología como una actividad piloto separada.
La oportunidad competitiva es más sólida en el alojamiento asequible y de precio medio, en ciudades provinciales seleccionadas y en formatos de atención especializada como los cuidados paliativos y el cuidado de la memoria. Beads recaudó 6,7 millones de USD en una ronda Serie A en enero de 2025 para expandir su red de viviendas de cuidados paliativos hacia 100 instalaciones para 2030. Akiya Corporation está siguiendo otra ruta convirtiendo viviendas vacías en instalaciones de cuidado con licencia y hogares grupales. Estos movimientos estratégicos muestran que los nuevos participantes están abordando las brechas en la atención en etapas avanzadas y la viabilidad del desarrollo. Las cadenas más grandes siguen estando mejor posicionadas para escalar sistemas estandarizados, pero los proveedores especializados pueden competir donde las instalaciones convencionales no atienden bien las necesidades locales.
Líderes de la Industria de Vivienda para Adultos Mayores en Japón
-
Benesse Style Care Co., Ltd.
-
SOMPO Care Inc.
-
Best Life Co., Ltd.
-
Nichii Care Palace Co., Ltd.
-
Gakken Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vivienda para Adultos Mayores en Japón Empresas cubiertas en este informe
- Benesse Style Care Co., Ltd.
- SOMPO Care Inc.
- Best Life Co., Ltd.
- Nichii Care Palace Co., Ltd.
- Gakken Holdings
- Kinoshita Care Co., Ltd.
- HITOWA Co., Ltd.
- ALSOK Care Co., Ltd.
- Charm Care Corporation
- Sawayaka Club Co., Ltd.
- Care 21 Corporation
- Green Life Co., Ltd.
- Frontier Co., Ltd.
- Japan Amenity Life Association Co., Ltd.
- Starts Care Service Co., Ltd.
- Living Platform, Ltd.
- ORIX Living Corporation
- Panasonic Age-Free Co., Ltd.
- Secom Medical System Co., Ltd.
- Watami No Kaigo Co., Ltd.
Desarrollos recientes de la industria en Mercado de Vivienda para Adultos Mayores en Japón
- Agosto de 2026: Healthcare & Medical Investment Corporation, el único J-REIT de Japón especializado en inversiones en instalaciones de atención médica, anunció la adquisición de 14 propiedades por aproximadamente 134,3 millones de USD. La cartera incluye nueve hogares de ancianos de pago, tres complejos de vivienda para adultos mayores con servicios, un hogar grupal para personas con demencia y un activo de terreno hospitalario. Tras las adquisiciones y una disposición de activos, el REIT amplió su cartera a 70 propiedades, superando su objetivo de crecimiento equivalente en USD de 100 mil millones de JPY. La expansión destaca el creciente interés institucional en los sectores de vivienda para adultos mayores e inmuebles de atención médica en Japón.
- Junio de 2026: Advent International acordó adquirir Japan Well-being Corp. de MBK Partners en una transacción valorada en aproximadamente 1,24 mil millones de USD, incluida la deuda. La empresa, formada mediante la combinación de Tsukui Corporation y Soyokaze, opera más de 1.100 centros de atención y atiende a aproximadamente 110.000 usuarios mensualmente. Advent planea apoyar la expansión de instalaciones y la adopción de tecnología, destacando el creciente interés institucional y la consolidación en el sector de atención a personas mayores de Japón.
- Junio de 2026: ALSOK, a través de su filial ALSOK Care, adquirió Daiwa House Life Support y Daiwa Living Care de Daiwa House Industry en junio de 2026, añadiendo 34 instalaciones de atención a personas mayores en 10 prefecturas japonesas. La adquisición amplió la red de ALSOK Care a aproximadamente 245 instalaciones. La empresa tiene como objetivo fortalecer sus operaciones de atención a personas mayores, mientras que los planes reportados incluyen el aprovechamiento de sus tecnologías de seguridad y monitoreo.
Alcance del Informe del Mercado de Vivienda para Adultos Mayores en Japón
Resumen de la segmentación
| Vivienda Asistida |
| Vivienda Independiente |
| Cuidado de la Memoria |
| Cuidado de Enfermería |
| Venta Directa (Plena Propiedad) |
| Arrendamiento a Largo Plazo / Alquiler |
| Híbrido (Venta + Arrendamiento) |
| 55 a 64 Años |
| 65 a 74 Años |
| 75 a 85 Años |
| Mayores de 85 Años |
| Tokio |
| Osaka |
| Nagoya |
| Resto de Japón |
| Por Tipo de Propiedad | Vivienda Asistida |
| Vivienda Independiente | |
| Cuidado de la Memoria | |
| Cuidado de Enfermería | |
| Por Modelo de Negocio | Venta Directa (Plena Propiedad) |
| Arrendamiento a Largo Plazo / Alquiler | |
| Híbrido (Venta + Arrendamiento) | |
| Por Edad | 55 a 64 Años |
| 65 a 74 Años | |
| 75 a 85 Años | |
| Mayores de 85 Años | |
| Por Ciudad | Tokio |
| Osaka | |
| Nagoya | |
| Resto de Japón |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la vivienda para adultos mayores en Japón para 2032?
Se proyecta que el mercado de vivienda para adultos mayores en Japón alcance los 64,57 mil millones de USD para 2032, aumentando desde los 51,2 mil millones de USD en 2027 a una CAGR del 4,75%.
¿Qué tipo de propiedad lidera la vivienda para adultos mayores en Japón?
El cuidado de enfermería lideró por valor con una participación del 44,7% en 2026, reflejando la alta necesidad de apoyo regular entre los residentes de mayor edad.
¿Qué formato de vivienda para adultos mayores está creciendo más rápido en Japón?
El cuidado de la memoria es el tipo de propiedad de más rápido crecimiento, con una CAGR proyectada del 5,47% hasta 2032.
¿Por qué está aumentando la demanda de residencias para adultos mayores gestionadas en Japón?
El envejecimiento de la población, el mayor número de adultos mayores que viven solos y la necesidad de apoyo médico y para la vida diaria están incrementando la necesidad de residencias gestionadas profesionalmente.
¿Qué grupo de edad de residentes representa el mayor valor?
Los residentes mayores de 85 años representaron el 51,2% del valor en 2026 y también se prevé que crezcan más rápido a una CAGR del 5,71% hasta 2032.
¿Qué ubicaciones ofrecen las mejores perspectivas de crecimiento para los proveedores de vivienda para adultos mayores?
Tokio proporciona el segmento de ciudad más grande con el 32,3% del valor de 2026, mientras que se prevé que el resto de Japón crezca más rápido a una CAGR del 5,91% hasta 2032.