
Größe und Marktanteil des japanischen Marktes für Seniorenwohnen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
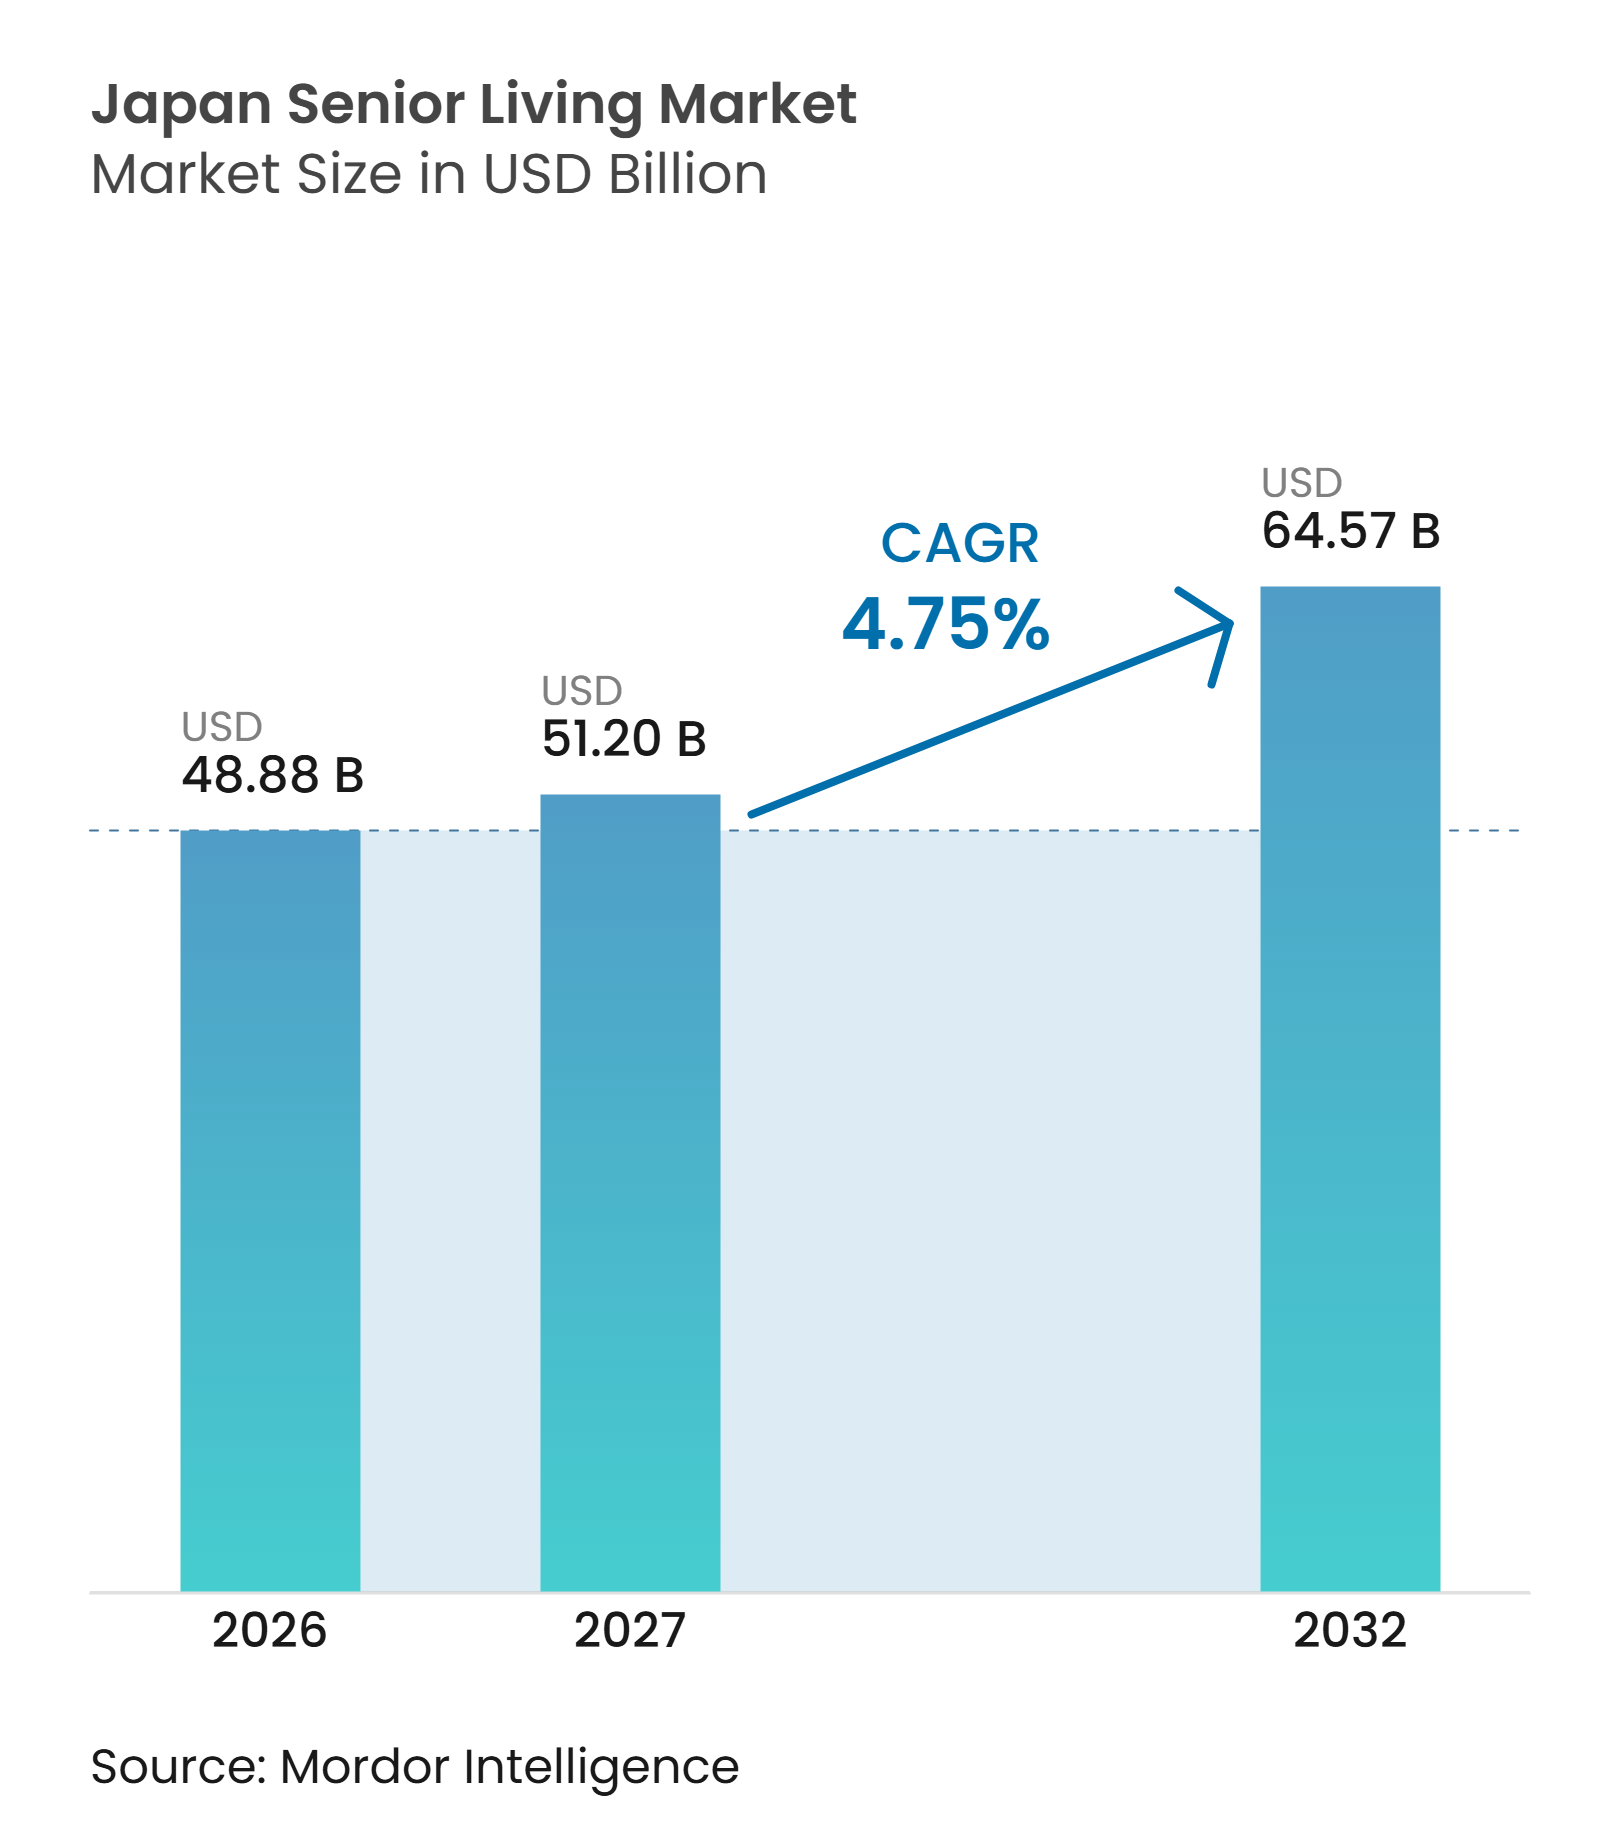
| Marktgröße im Basisjahr (2026) | 48.88 Milliarden US-Dollar |
| Marktgröße (2027) | 51.20 Milliarden US-Dollar |
| Marktgröße (2032) | 64.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.75 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für Seniorenwohnen von Mordor Intelligence
Die Größe des japanischen Marktes für Seniorenwohnen wird voraussichtlich von 48,88 Milliarden USD im Jahr 2026 auf 51,20 Milliarden USD im Jahr 2027 steigen und bis 2032 64,57 Milliarden USD erreichen, was einem CAGR von 4,75 % über den Zeitraum 2027–2032 entspricht.
Die demografische Alterung erhöht weiterhin den Bedarf an Wohnformen, die tägliche Unterstützung, klinische Koordination und langfristige Pflege bieten können. Der Bericht des Kabinettsbüros für das Haushaltsjahr 2025 zeigt, dass der Anteil älterer Menschen bis 2045 weiter steigen wird. Die große Kohorte, die in ein fortgeschrittenes Alter eintritt, erhöht die Nachfrage nach Einrichtungen, die Mobilitätseinschränkungen, kognitive Erkrankungen und komplexe Pflegebedürfnisse bewältigen können. Betreiber reagieren durch Pflegetechnologie, engere Verbindungen zu medizinischen Anbietern und Formate, die Bewohner versorgen, bevor sie intensive Pflegeheimbetreuung benötigen. Kapital fließt in etablierte Objekte und selektive Neubauprojekte, doch Personalengpässe, hohe Baukosten und Erschwinglichkeitsbeschränkungen begrenzen weiterhin das Tempo des neuen Angebots.
Wichtigste Erkenntnisse des Berichts
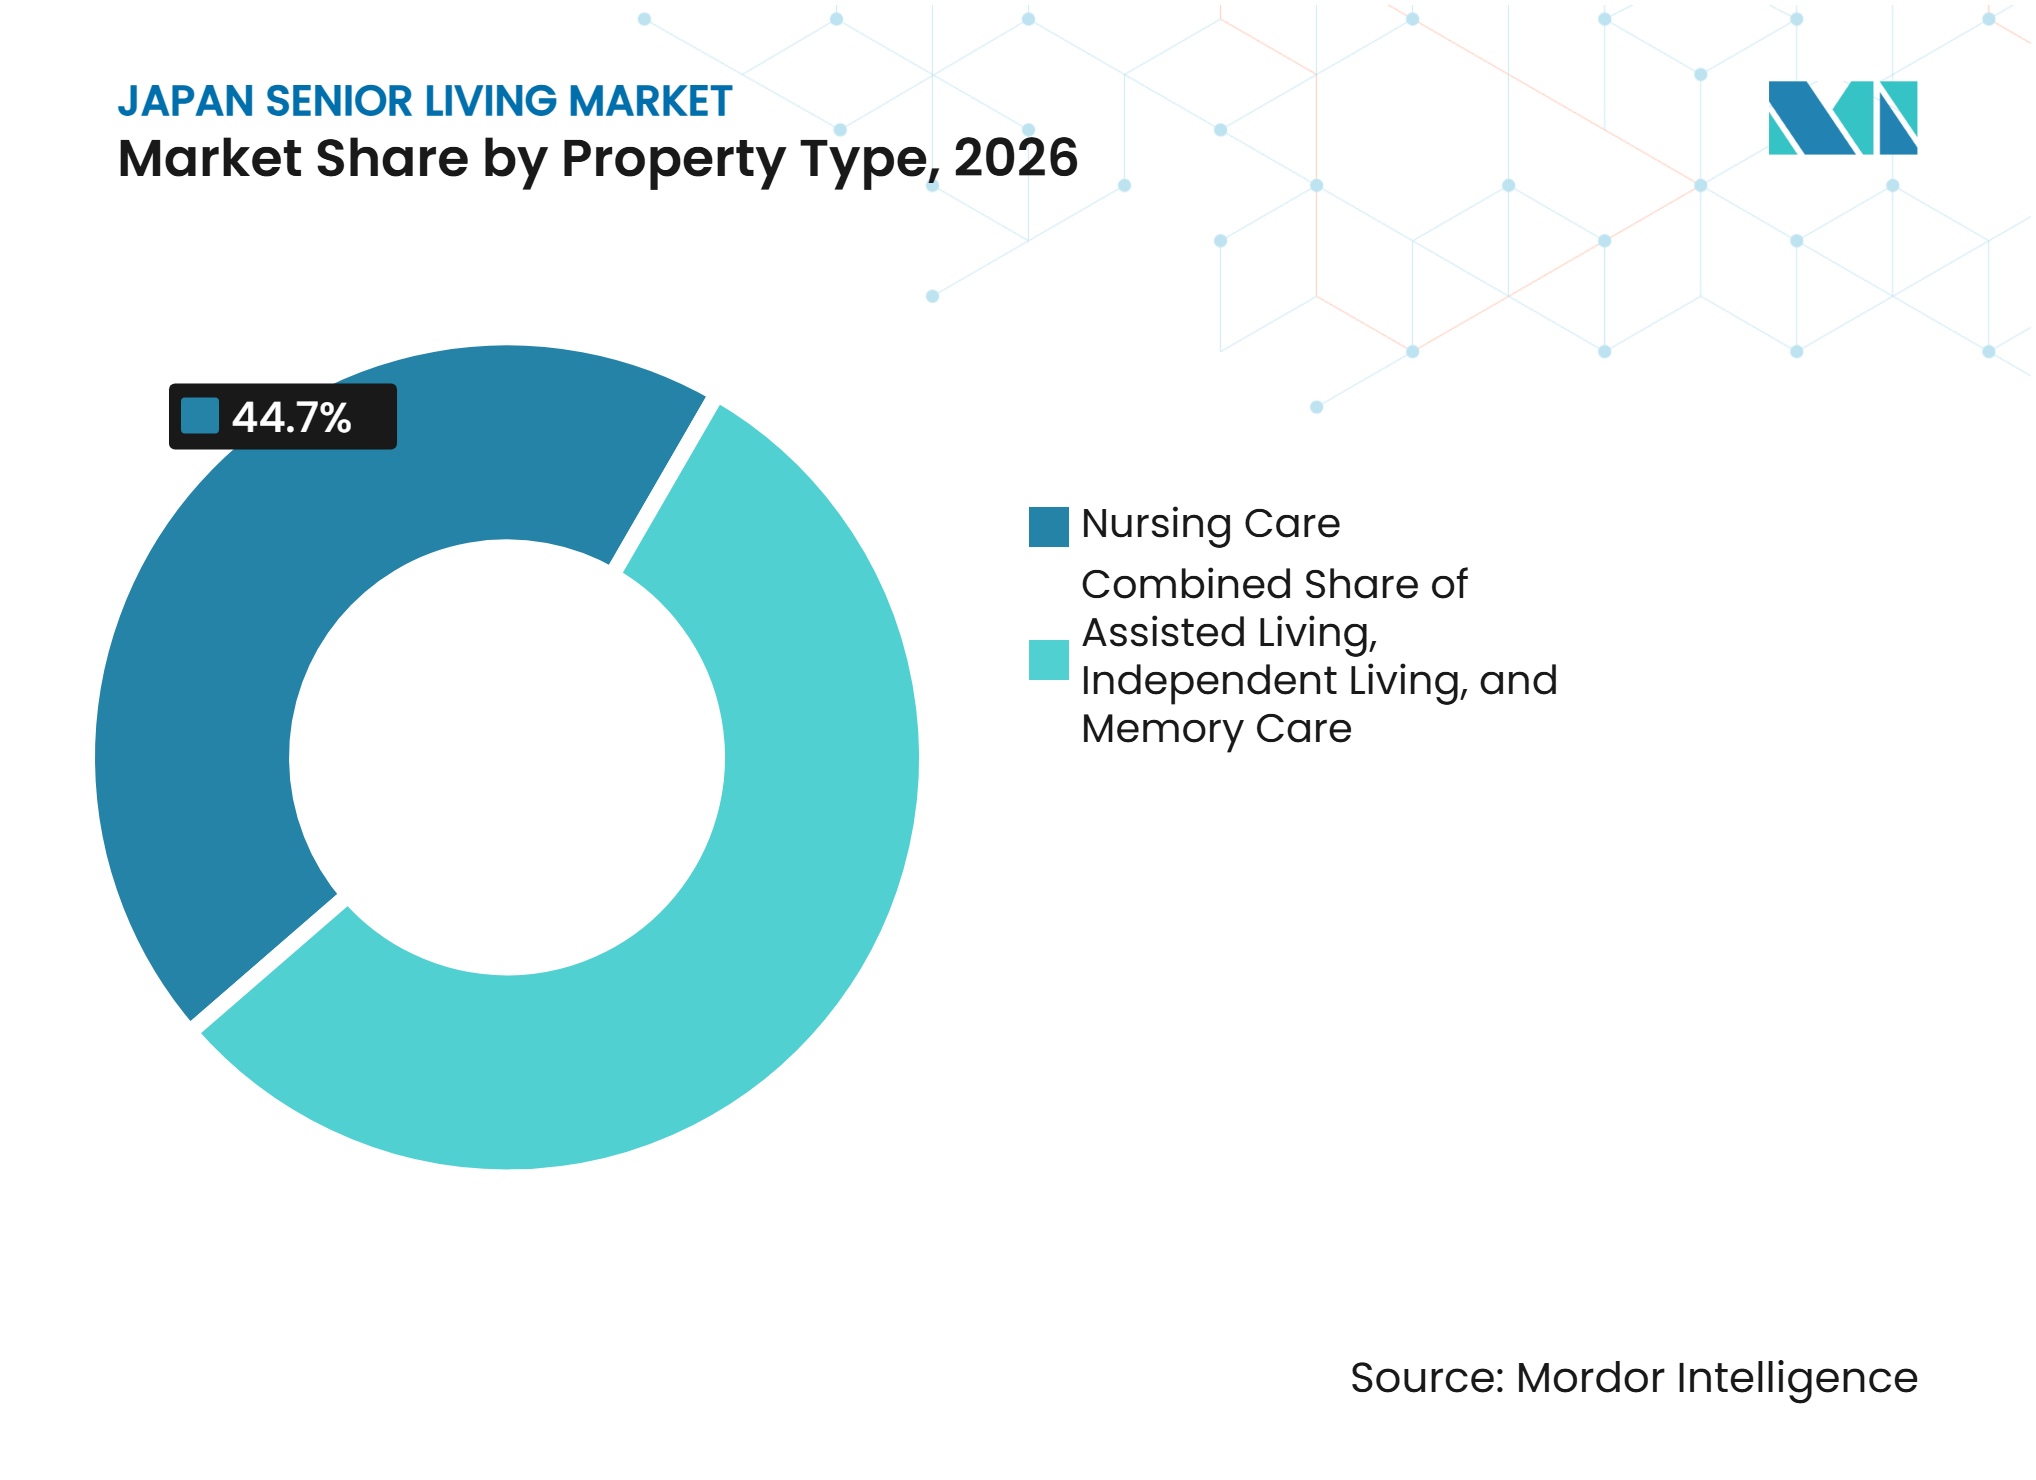
- Nach Immobilientyp entfiel im Jahr 2026 ein Anteil von 44,7 % des japanischen Marktes für Seniorenwohnen auf die Pflegeheimversorgung, was das größte Segment der Marktgröße darstellt, während für die Gedächtnispflege bis 2032 ein CAGR von 5,47 % prognostiziert wird.
- Nach Geschäftsmodell entfiel im Jahr 2026 ein Anteil von 81,2 % der Marktgröße des japanischen Marktes für Seniorenwohnen auf das Langzeitmiete-/Mietverhältnismodell, was den größten Marktanteil darstellt, und es wird ein CAGR von 5,29 % bis 2032 prognostiziert.
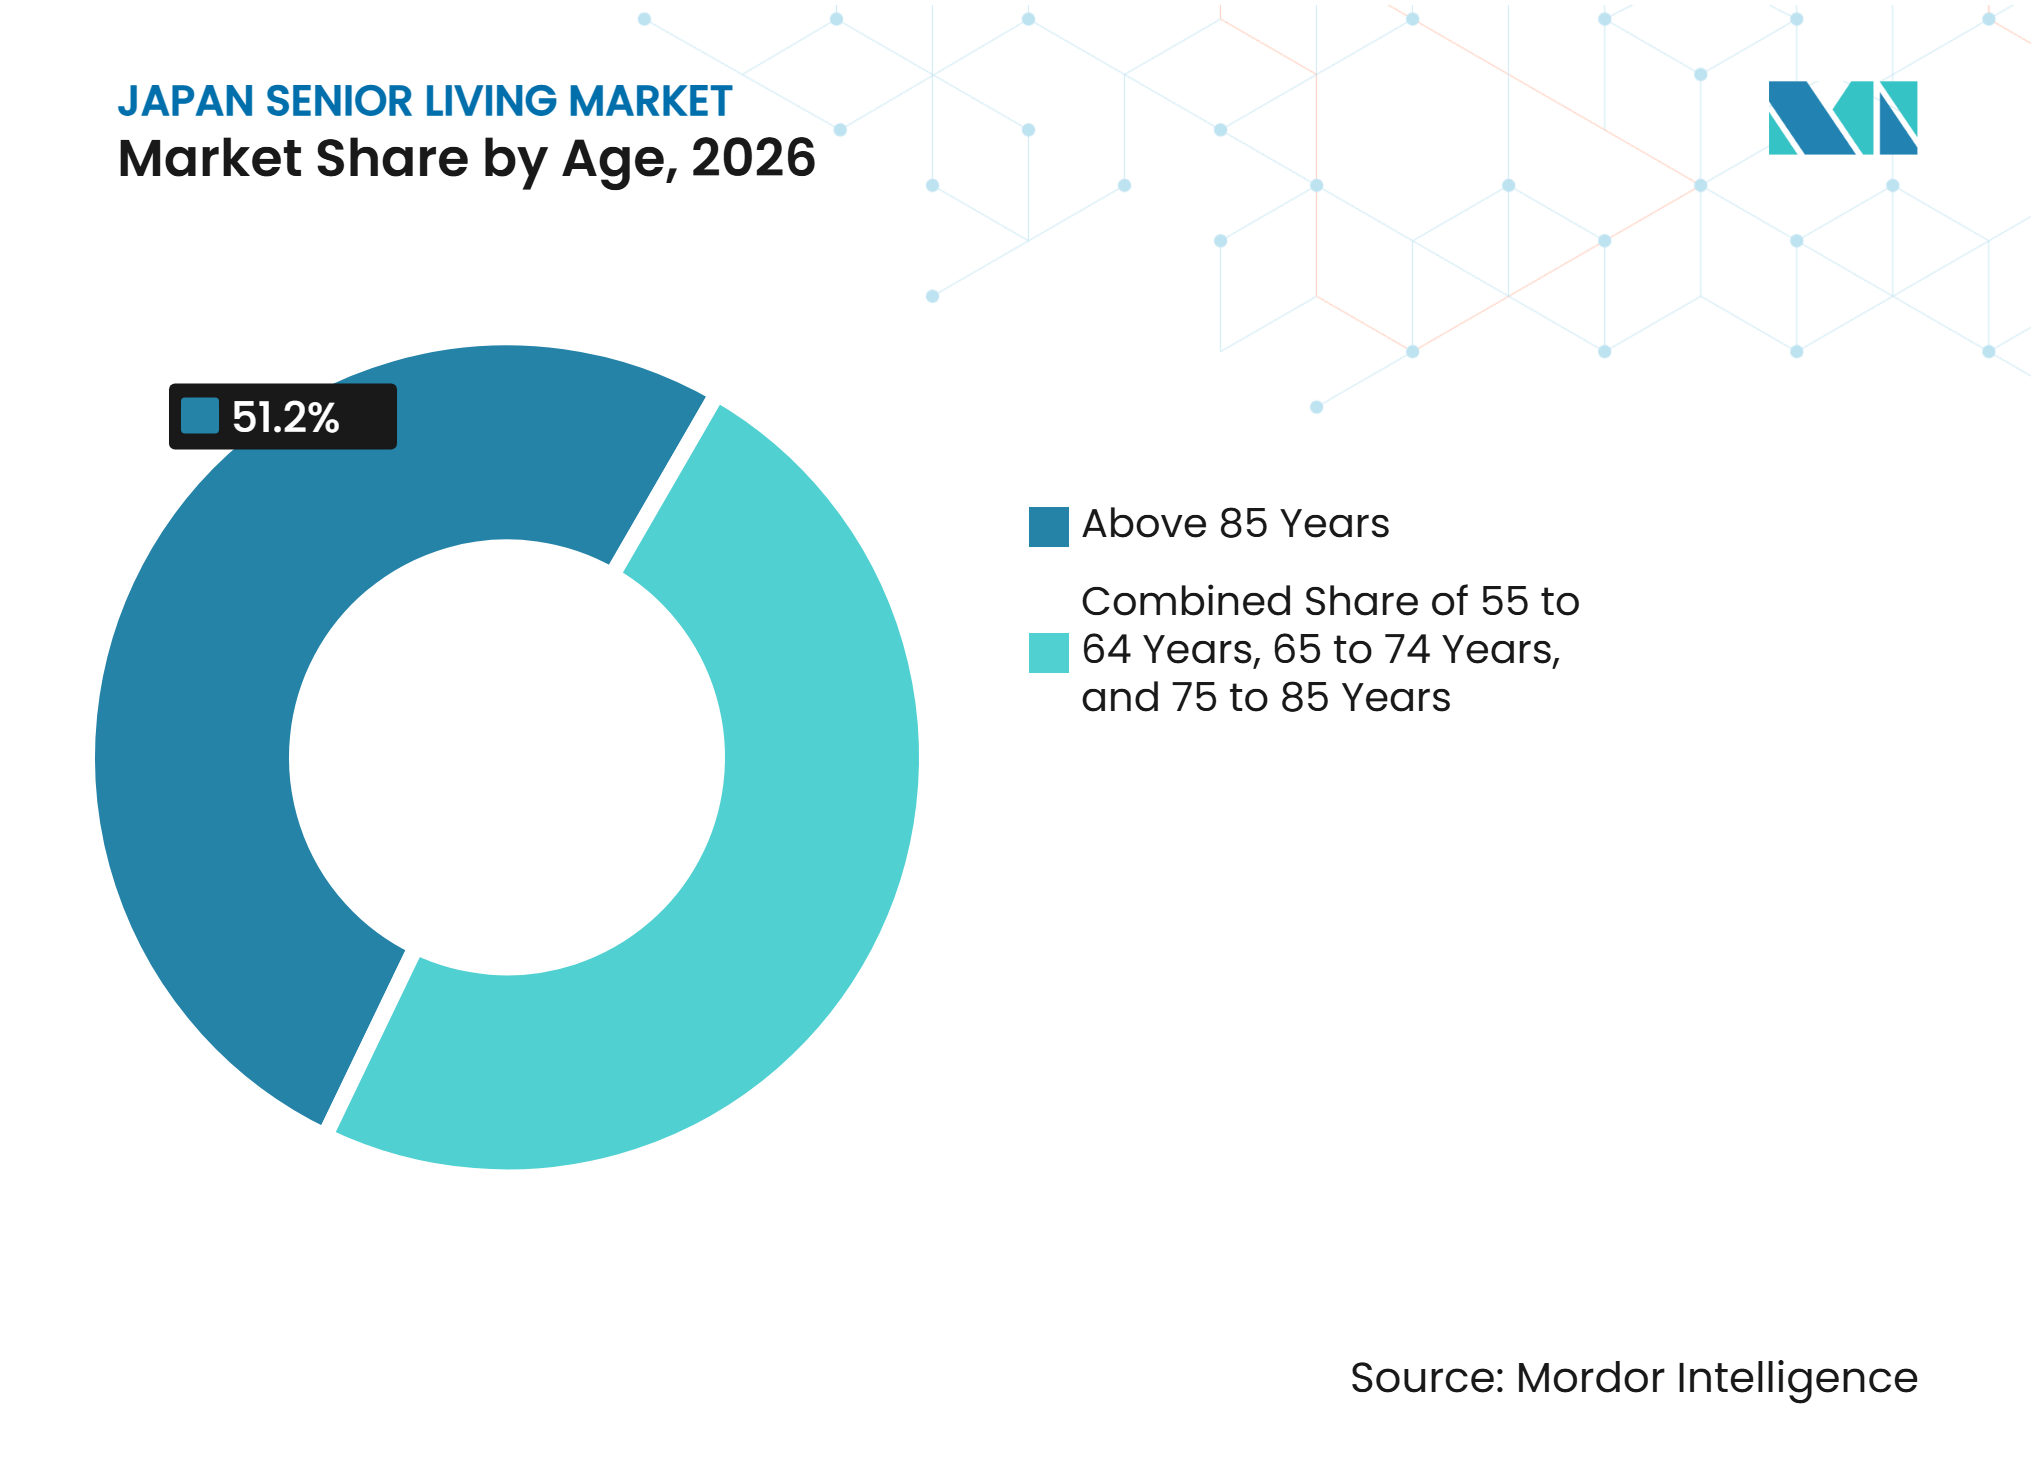
- Nach Altersgruppe entfielen auf Bewohner über 85 Jahre ein Anteil von 51,2 % des japanischen Marktes für Seniorenwohnen, und es wird ein CAGR von 5,71 % bis 2032 prognostiziert.
- Nach Stadt entfiel auf Tokio ein Anteil von 32,3 % des japanischen Marktes für Seniorenwohnen, während für das übrige Japan bis 2032 ein CAGR von 5,91 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den japanischen Markt für Seniorenwohnen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende ältere Bevölkerung und Nachfrage nach zweckgebundenem Wohnraum | +1.4% | National, mit Schwerpunkt in Tokio, Osaka und Nagoya | Langfristig (≥ 4 Jahre) |
| Zunahme älterer Alleinlebender und Nachfrage nach betreutem Wohnen | +0.9% | National, mit frühen Gewinnen in Tokio und großen städtischen Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Präferenz für aktiven Ruhestand und selbstständiges Wohnen | +0.7% | National, mit früher Akzeptanz in Tokio, Osaka, Nagoya und Präfekturhauptstädten | Mittelfristig (2–4 Jahre) |
| Integration von medizinischer und pflegerischer Versorgung | +0.6% | National, mit früher Konzentration in Groß-Tokio und Kinki | Mittelfristig (2–4 Jahre) |
| Institutionelle Investitionen in Seniorenwohnimmobilien | +0.5% | National, konzentriert in erstrangigen und zweitrangigen Städten | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter Überwachung und Pflegeautomatisierung | +0.4% | National, angeführt von Tokio und technologieorientierten Betreibern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Japans demografische Alterung schafft nachhaltige Nachfrage
Japans ältere Bevölkerung wird einen größeren Bestand an Wohneinheiten benötigen, die Menschen mit höherem Pflegebedarf unterstützen können. Das Kabinettsbüro prognostiziert, dass bis 2070 jeder 2,6. Einwohner 65 Jahre oder älter sein wird, während jeder 4. Einwohner 75 Jahre oder älter sein wird[1]. Es wird erwartet, dass Demenz bis 2040 5,842 Millionen Menschen im Alter von 65 Jahren oder älter betreffen wird, was den Bedarf an spezialisierter Gedächtnispflege und Pflegeumgebungen mit stärkerer klinischer Unterstützung stärkt. Dieses demografische Muster begünstigt Betreiber, die Einheitengestaltung, Personalschulung und Pflegepfade für Bewohner mit komplexeren Bedürfnissen anpassen können. Der japanische Markt für Seniorenwohnen wird mehr Kapazitäten benötigen, die für dieses Pflegeniveau ausgestattet sind. Es macht die Kapazitätsplanung auch zu einem langfristigen Thema und nicht zu einer Reaktion auf einen kurzlebigen Nachfragezyklus.
Zunahme älterer Einpersonenhaushalte vertieft die Nachfrage nach betreutem Wohnen
Immer mehr ältere Bewohner leben ohne ein erwachsenes Familienmitglied im selben Haushalt, was den Bedarf an betreutem Wohnen mit regelmäßiger Unterstützung und Wohlfahrtschecks erhöht. Der japanische Markt für Seniorenwohnen profitiert davon, da einige Bewohner einen Umzug in Betracht ziehen, bevor eine Krise eine Wohnentscheidung erschwert. Diese Haushalte können tägliche Überwachung, gemeinsame Annehmlichkeiten und Zugang zu Personal schätzen, auch wenn sie keine vollständige Pflegeheimbetreuung benötigen. Das Kabinettsbüro hat Bedenken hinsichtlich Aufnahmegebühren und Umzugskosten bei älteren Menschen identifiziert, die möglicherweise später nicht mehr alleine leben können. Diese Bedenken halten die Erschwinglichkeit bei der Gestaltung von Wohneinheiten mit niedrigeren Gebühren und mittlerem Preissegment im Mittelpunkt. Betreiber, die klare Servicepakete und transparente monatliche Gebühren anbieten, können einen Bedarf decken, der praktischer als diskretionärer Natur ist. Dieser Teil des japanischen Marktes für Seniorenwohnen benötigt auch Optionen, die Bewohner verstehen können, bevor sie einen Umzug vornehmen.
Präferenz für aktiven Ruhestand unterstützt selbstständiges Wohnen
Eine größere Gruppe gesünderer älterer Erwachsener sucht nach Wohnformen, die Unabhängigkeit, sozialen Kontakt und die weitere Teilnahme am täglichen Leben unterstützen. Der japanische Markt für Seniorenwohnen kann diese Gruppe durch Apartments und Gemeinschaften bedienen, die Sicherheitsmerkmale mit gemeinsamen Aktivitäten und Zugang zu Dienstleistungen verbinden. Mitsui Fudosan Residential berichtete im Jahr 2025, dass Bewohner in seinen Park Well State-Immobilien im Durchschnitt 5,5 Freundschaften pflegten, verglichen mit 4,4 bei nicht ansässigen Gleichaltrigen, und 1,5-mal häufiger an wöchentlichen sozialen Aktivitäten teilnahmen. Das Ergebnis unterstützt die Rolle von Gemeinschaftsräumen, Programmen und Bewohnerinteraktion in einer Produktkategorie, die oft hauptsächlich durch Pflegeleistungen definiert wird. Diese Merkmale können Wohneinrichtungen dabei helfen, Früheinzieher anzuziehen und längere Aufenthalte bei sich ändernden Pflegebedürfnissen zu unterstützen. Sie geben Betreibern auch eine Möglichkeit, selbstständige Wohnformate zu differenzieren, bei denen grundlegende Unterkünfte sonst ähnlich erscheinen können.
Integration von medizinischer und pflegerischer Versorgung gestaltet die Pflegeerbringung neu
Die gleichzeitige Überarbeitung der Gebühren für medizinische und pflegerische Versorgung stärkte den politischen Fokus auf die Koordination zwischen Krankenhäusern und Langzeitpflegeanbietern[2]. Der japanische Markt für Seniorenwohnen reagiert mit Formaten, die Pflege, Rehabilitation, Medikamentenmanagement und Sterbebegleitung näher an den Bewohner bringen. Panasonic Age-Free Co., Ltd. startete im April 2025 in Setagaya seine AgeFree House Premier Medical-Serie und fügte einer bestehenden Seniorenresidenz kleinmaßstäbliche multifunktionale häusliche Krankenpflege und ganzjährige Pflegeabdeckung hinzu. Bessere Verbindungen zu Krankenhäusern und Pflegemanagern können die Entlassungsplanung für Menschen verbessern, deren Zustand keine akute Behandlung mehr erfordert, aber noch klinische Unterstützung benötigt. Das Langzeitpflegeversicherungsgesetz und die überarbeiteten Gebührenordnungen prägen weiterhin Personalentscheidungen, Lizenzierungen und erstattungsfähige Leistungsentscheidungen. Im japanischen Markt für Seniorenwohnen können Einrichtungen, die eine zuverlässige medizinische Koordination nachweisen können, besser positioniert sein, um Bewohner mit komplexen Erkrankungen zu versorgen.
Analyse der Hemmnisauswirkungen auf den japanischen Markt für Seniorenwohnen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Pflegekräften und Pflegefachpersonal | -0.8% | National, mit größtem Druck in ländlichen Präfekturen und äußeren städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Grundstückserwerbskosten und Baukosten | -0.7% | Tokioter Kernbereich, mit Auswirkungen in Osaka, Nagoya und anderen städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Hohe Unterkunftsgebühren und wiederkehrende Servicegebühren | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Lizenzierung von Pflegeeinrichtungen und Compliance-Anforderungen | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pflegekräftemangel untergräbt Kapazitäten trotz steigender Nachfrage
Ein Mangel an qualifizierten Pflegekräften schränkt die Fähigkeit von Einrichtungen ein, Bewohner aufzunehmen und Dienstleistungen auszubauen. Eine Umfrage aus dem Jahr 2025 ergab, dass 89,4 % der Einrichtungsleiter Serviceanfragen aufgrund unzureichender Personalbesetzung abgelehnt hatten. Der Mangel erhöht die Arbeitskosten und erschwert die Einhaltung von Personalstandards für kleinere Betreiber. Japans offizieller Alterungsbericht schätzt, dass die Langzeitpflegebelegschaft bis zum Haushaltsjahr 2040 570.000 zusätzliche Arbeitskräfte benötigen wird. Pflegeautomatisierung kann Verwaltungsarbeit reduzieren, kann aber direkte Pflege für Bewohner mit hoher Abhängigkeit nicht vollständig ersetzen. Die Einschränkung ist besonders wichtig außerhalb der großen Städte, wo die Arbeitskräftepools kleiner und die Rekrutierung schwieriger ist.
Bau- und Grundstückskosten schränken die Entwicklungsmachbarkeit ein
Hohe Entwicklungskosten erschweren die Finanzierung neuer Einrichtungen zu Preispunkten, die für viele ältere Haushalte zugänglich sind. Grundstücke in der Nähe von Krankenhäusern, öffentlichen Verkehrsmitteln und familiären Unterstützungsnetzwerken sind in Tokio und anderen großen Städten besonders kostspielig. Der daraus resultierende Druck kann Projekte in Richtung Premium-Formate verschieben, was eine Lücke bei Unterkünften mit niedrigeren Gebühren und mittlerem Preissegment hinterlassen kann. Es kann auch Betreiber dazu veranlassen, geeignete bestehende Gebäude zu renovieren, anstatt jede Gelegenheit durch Neubau zu verfolgen. Akiya Corporation startete im August 2026 seine Dienste Akiya no Kaigo und Akiya no Fukushi, um leerstehende Häuser in lizenzierte Pflegeeinrichtungen und Gruppenheime umzuwandeln. Dieser Ansatz zeigt, wie Immobilienumwandlung den Druck bei der Grundstücksbeschaffung reduzieren kann, obwohl er den allgemeinen Mangel an geeigneten Pflegekapazitäten nicht allein lösen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Pflegeheimversorgung verankert die Größenordnung, während die Gedächtnispflege expandiertDie Pflegeheimversorgung hielt im Jahr 2026 einen Anteil von 44,7 % des japanischen Marktes für Seniorenwohnen und spiegelt den hohen Anteil der Bewohner wider, die regelmäßige Unterstützung und klinische Betreuung benötigen. Dieses Format dient Menschen mit erheblichen Mobilitätseinschränkungen, chronischen Erkrankungen und höherem täglichen Pflegebedarf. Die wachsende Zahl von Menschen im fortgeschrittenen Alter erhöht die Bedeutung von Personalmodellen, die eine konsistente persönliche Pflege bieten können. Japans Alterungsbericht weist darauf hin, dass Demenz bei Menschen ab 65 Jahren bis 2040 5,842 Millionen Fälle erreichen könnte. Pflegeheimbetreiber müssen daher Wohndienstleistungen mit stärkerer kognitiver und verhaltensbezogener Unterstützung kombinieren. Größere Einrichtungen können einige Betriebskosten auf mehr Betten verteilen, aber die Qualität der direkten Pflege bleibt für Bewohner- und Familienentscheidungen zentral.
Für die Gedächtnispflege wird bis 2032 ein CAGR von 5,47 % prognostiziert, was sie zum am schnellsten wachsenden Immobilientyp macht. Die japanische Seniorenwohnbranche bewegt sich hin zu spezialisierten Einrichtungen für Bewohner, deren kognitive Erkrankungen eine konventionelle Wohnform ungeeignet machen. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 stellte fest, dass Demenz bis 2060 mehr als 17 % der älteren Bevölkerung Japans betreffen wird. Diese Instrumente können Überwachung und Routineaufgaben unterstützen, wenn sie zusammen mit geschultem Personal eingesetzt werden. Betreutes Wohnen und selbstständiges Wohnen bleiben für Bewohner mit geringerem Unterstützungsbedarf relevant, können aber klare Pfade zu intensiverer Pflege erfordern, wenn Bewohner älter werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Langzeitmiete / Mietverhältnis behält seine Führungsposition durch FlexibilitätDas Langzeitmiete-/Mietverhältnismodell entfiel im Jahr 2026 auf 81,2 % des japanischen Marktes für Seniorenwohnen und bleibt das führende Geschäftsmodell. Mieten gibt Bewohnern Zugang zu Unterkunft und Dienstleistungen, ohne dass Immobilieneigentum in einer Phase erforderlich ist, in der sich Mobilität und Pflegebedarf schnell ändern können. Es passt auch zur Betriebsstruktur von dienstleistungsgebundenem Seniorenwohnen, bei dem monatliche Zahlungen mit Unterkunft und Unterstützungsleistungen verknüpft sind. Das Modell kann Familien ermöglichen, Optionen basierend auf Standort, Pflegeverfügbarkeit und wiederkehrenden Kosten zu vergleichen. Mietgemeinschaften können auch Dienstleistungsangebote anpassen, wenn Bewohner abhängiger werden. Diese Flexibilität ist wichtig, wenn ein älterer Bewohner in betreutes Wohnen einziehen möchte, bevor er institutionelle Pflegeheimbetreuung benötigt.
Für das Langzeitmiete-/Mietverhältnismodell wird ebenfalls ein CAGR von 5,29 % bis 2032 prognostiziert. Die japanische Seniorenwohnbranche wird wahrscheinlich mehr Preiswettbewerb erleben, wenn sich das Mietangebot in großen städtischen Gebieten entwickelt. Die Daten von LIFULL aus dem Jahr 2025 verdeutlichen die Herausforderung, Belegungsgebühren mit Vorabgebühren in Einklang zu bringen. Höhere Arbeits- und Standortkosten können Druck auf monatliche Gebühren ausüben, während Bewohner empfindlich gegenüber Einstiegskosten und wiederkehrender Erschwinglichkeit bleiben. Direktkaufformate sprechen weiterhin eine kleinere Gruppe an, die Eigentum anstrebt, während Hybridvereinbarungen einen anfänglichen Anteil mit fortlaufenden Servicezahlungen kombinieren können. Betreiber mit mehreren Mietoptionen können Bewohner unterstützen, deren finanzielle Präferenzen unterschiedlich sind, müssen aber dennoch einfache Preisgestaltung und eine klare Erklärung der enthaltenen Pflegeleistungen bieten.
Nach Altersgruppe:
Bewohner über 85 Jahre prägen die PflegenachfrageBewohner über 85 Jahre repräsentierten im Jahr 2026 51,2 % der Marktgröße des japanischen Marktes für Seniorenwohnen und machen damit das größte Alterssegment nach Wert aus. Die Konzentration spiegelt einen starken Anstieg des Pflegebedarfs wider, wenn Bewohner von ihren späten 70ern in ihre späten 80er und 90er übergehen. Bewohner der ältesten Gruppe benötigen mit größerer Wahrscheinlichkeit Unterstützung bei Medikamenten, Bewegung, Mahlzeiten und persönlicher Pflege. Sie können auch länger in einer Einrichtung verbleiben als jüngere Bewohner, was die Bedeutung von Personalstabilität und Familienkommunikation erhöht. Pflegeanbieter, die sich auf diese Gruppe konzentrieren, benötigen detaillierte klinische Verbindungen und zuverlässige Eskalationsverfahren.
Die Gruppe der über 85-Jährigen wird bis 2032 voraussichtlich mit einem CAGR von 5,71 % wachsen, was sie zum am schnellsten wachsenden Alterssegment sowie zum größten macht. Der vom japanischen Markt für Seniorenwohnen gehaltene Marktanteil dieser Gruppe betont den Bedarf an Formaten, die Bewohner mit höherem Pflegebedarf ohne wiederholte Verlegungen versorgen können. Die Altersgruppe der 75- bis 85-Jährigen bleibt eine wichtige Zulaufgruppe, da sie Bewohner umfasst, die möglicherweise einziehen, bevor sich ihr Pflegebedarf intensiviert. Mitsui Fudosan Residential stellte im Jahr 2025 fest, dass Bewohner ab 75 Jahren, die proaktiv umgezogen waren, stärkere soziale Verbindungen und ein höheres Gesundheitsengagement aufrechterhalten hatten als nicht ansässige Gleichaltrige[3]. Frühe Umzüge können Bewohnern und Familien ermöglichen, eine überlegte Entscheidung zu treffen, während der Bewohner noch vollständig teilnehmen kann. Anbieter, die Bewohner bei sich änderndem Pflegebedarf halten, können Unterbrechungen reduzieren und die Nutzung ihrer bestehenden Kapazitäten verbessern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Tokio und der Großraum Tokio
Tokio entfiel im Jahr 2026 auf einen Anteil von 32,3 % des japanischen Marktes für Seniorenwohnen, unterstützt durch eine dichte ältere Bevölkerung und ein großes Netzwerk professioneller Pflegeanbieter. Die breite Palette an Wohneinrichtungen und die hohen Grundstückskosten in der Region prägen die Art des Angebots, das geliefert werden kann, insbesondere in zentralen Stadtbezirken. Anbieter expandieren in die Vororte von Tokio, Kanagawa und Saitama, wo die Standortökonomie praktikabler sein kann. Der Start von Panasonic Age-Free Co., Ltd. im April 2025 in Setagaya zeigt den Wert, der auf die Kombination von Wohndienstleistungen mit stationärer Pflegeunterstützung in der Hauptstadtregion gelegt wird. Compliance-Faktoren im Rahmen des Langzeitpflegeversicherungsgesetzes beeinflussen, wie Betreiber Personalbesetzung und Serviceabdeckung planen.
Übriges Japan
Für das übrige Japan wird von 2027 bis 2032 ein CAGR von 5,91 % prognostiziert, die schnellste Rate unter den Stadtsegmenten. Nicht-metropolitane Gebiete können niedrigere Entwicklungskosten und weniger Wettbewerb als das Zentrum Tokios bieten, stehen aber vor ernsteren Herausforderungen bei der Rekrutierung von Pflegekräften. Betreiber müssen zwischen Standorten mit ausreichend älteren Bewohnern und Gesundheitsverbindungen und Orten unterscheiden, wo der Bevölkerungsrückgang die langfristige Belegung schwächt. Der Seniorenwohnmarkt in diesen Gebieten wird davon abhängen, ob Anbieter Pflegekapazitäten mit lokalen Arbeits- und Gesundheitsressourcen abstimmen können.
Osaka, Nagoya und andere regionale Zentren
Osaka verfügt über eine ausgereifte private Pflegeversorgungsbasis, was den Bedarf für Betreiber erhöht, bei Pflegequalität, Preis und Servicedifferenzierung zu konkurrieren. Nagoya hat niedrigere Grundstückskosten als Tokio und Osaka, was Einrichtungen für Bewohner mit mittlerem Einkommen unterstützen kann. Diese regionalen Zentren bieten einen praktischen Weg für Ketten, die Wachstum über verschiedene Kostenstrukturen hinweg ausbalancieren möchten. Sumitomo Corporation schloss im Juni 2025 die Einführung seiner FIKAIGO-Plattform in 290 SOMPO Care-Wohnheimen ab und zielte dabei auf eine 90-prozentige Reduzierung der für Schichtplanung und gesetzliche Dokumentation aufgewendeten Zeit ab. Betreiber im japanischen Seniorenwohnmarkt können diese Systeme nutzen, um die Mitarbeiterproduktivität zu unterstützen und gleichzeitig lokale Lizenzierungs- und Personalanforderungen zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
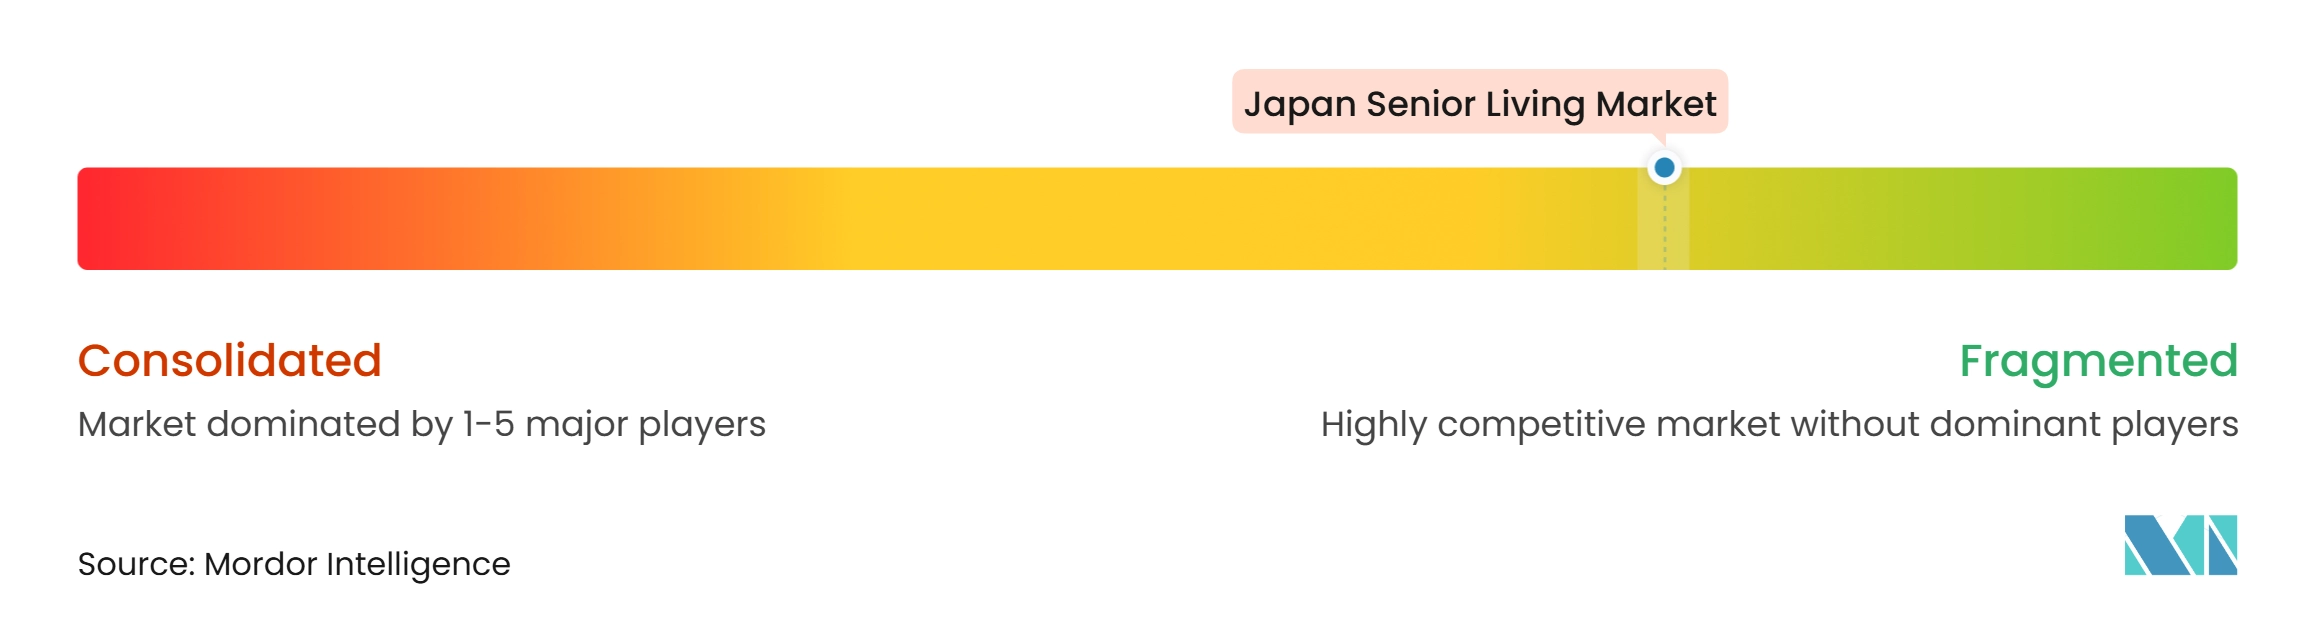
Der japanische Markt für Seniorenwohnen ist fragmentiert, mit großen nationalen Ketten, regionalen Spezialisten und neueren pflegeorientierten Unternehmen, die nebeneinander tätig sind. Kein einzelner Betreiber wurde im bereitgestellten Material als Inhaber eines dominanten nationalen Anteils identifiziert. Größere Gruppen können von breiteren Pflegenetzwerken, Einkaufsvolumen und der Fähigkeit profitieren, in Schulung und Technologie zu investieren. Kleinere regionale Betreiber können durch lokales Wissen, etablierte Überweisungsbeziehungen und auf ihre Gemeinschaften zugeschnittene Servicemodelle konkurrieren. Der Wettbewerbsunterschied ist zunehmend damit verbunden, ob ein Betreiber trotz Personalengpässen und steigenden Betriebskosten Pflegequalität aufrechterhalten kann.
Technologie wird zu einem deutlicheren Wettbewerbspunkt. Sumitomo Corporation erklärte, dass seine FIKAIGO-Plattform im Juni 2025 in allen 290 SOMPO Care-Wohnheimen eingesetzt wurde. Die Plattform automatisiert Schichtplanung und gesetzliche Dokumentation, was die Verwaltungsbelastung für Einrichtungsteams reduzieren kann. Die Setagaya-Entwicklung von Panasonic Age-Free Co., Ltd. demonstriert auch einen strategischen Schritt hin zu integrierter Pflegeheimversorgung innerhalb einer Seniorenresidenz. Diese Initiativen zeigen, dass führende Anbieter sowohl die Pflegeerbringung als auch die betriebliche Resilienz verbessern wollen, anstatt Technologie als separate Pilotaktivität zu behandeln.
Die Wettbewerbschance ist am stärksten bei erschwinglichen und mittelpreisigen Unterkünften, ausgewählten Provinzstädten und spezialisierten Pflegeformaten wie Hospiz und Gedächtnispflege. Beads sammelte im Januar 2025 in einer Series-A-Runde 6,7 Millionen USD ein, um sein Hospizwohnnetzwerk bis 2030 auf 100 Einrichtungen auszubauen. Akiya Corporation verfolgt einen anderen Weg, indem es leerstehende Häuser in lizenzierte Pflegeeinrichtungen und Gruppenheime umwandelt. Diese strategischen Schritte zeigen, dass neuere Teilnehmer Lücken in der Spätphasenpflege und der Entwicklungsmachbarkeit adressieren. Größere Ketten sind nach wie vor besser positioniert, um standardisierte Systeme zu skalieren, aber spezialisierte Anbieter können dort konkurrieren, wo konventionelle Einrichtungen lokale Bedürfnisse nicht gut bedienen.
Branchenführer im Bereich Seniorenwohnen in Japan
-
Benesse Style Care Co., Ltd.
-
SOMPO Care Inc.
-
Best Life Co., Ltd.
-
Nichii Care Palace Co., Ltd.
-
Gakken Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Markt für Seniorenwohnen Unternehmen in diesem Bericht
- Benesse Style Care Co., Ltd.
- SOMPO Care Inc.
- Best Life Co., Ltd.
- Nichii Care Palace Co., Ltd.
- Gakken Holdings
- Kinoshita Care Co., Ltd.
- HITOWA Co., Ltd.
- ALSOK Care Co., Ltd.
- Charm Care Corporation
- Sawayaka Club Co., Ltd.
- Care 21 Corporation
- Green Life Co., Ltd.
- Frontier Co., Ltd.
- Japan Amenity Life Association Co., Ltd.
- Starts Care Service Co., Ltd.
- Living Platform, Ltd.
- ORIX Living Corporation
- Panasonic Age-Free Co., Ltd.
- Secom Medical System Co., Ltd.
- Watami No Kaigo Co., Ltd.
Neueste Industrielle Entwicklungen in Japanischer Markt für Seniorenwohnen
- August 2026: Healthcare & Medical Investment Corporation, Japans einziger J-REIT, der auf Investitionen in Gesundheitseinrichtungen spezialisiert ist, gab den Erwerb von 14 Immobilien für rund 134,3 Millionen USD bekannt. Das Portfolio umfasst neun gebührenpflichtige Altenheime, drei betreute Seniorenwohnkomplexe, ein Demenz-Gruppenheim und ein Krankenhausgrundstück. Nach den Akquisitionen und einer Vermögensveräußerung erweiterte der REIT sein Portfolio auf 70 Immobilien und übertraf damit sein Wachstumsziel von umgerechnet 100 Milliarden JPY. Die Expansion unterstreicht das wachsende institutionelle Investitionsinteresse an Japans Seniorenwohn- und Gesundheitsimmobiliensektoren.
- Juni 2026: Advent International stimmte zu, Japan Well-being Corp. von MBK Partners in einer Transaktion zu erwerben, die auf rund 1,24 Milliarden USD einschließlich Schulden bewertet wurde. Das Unternehmen, das durch die Kombination von Tsukui Corporation und Soyokaze entstanden ist, betreibt über 1.100 Pflegestandorte und betreut monatlich rund 110.000 Nutzer. Advent plant, die Einrichtungserweiterung und die Technologieeinführung zu unterstützen, was das wachsende institutionelle Investitionsinteresse und die Konsolidierung im japanischen Altenpflegesektor unterstreicht.
- Juni 2026: ALSOK erwarb über seine Tochtergesellschaft ALSOK Care Co., Ltd. im Juni 2026 Daiwa House Life Support und Daiwa Living Care von Daiwa House Industry und fügte damit 34 Altenpflegeeinrichtungen in 10 japanischen Präfekturen hinzu. Die Akquisition erweiterte das Netzwerk von ALSOK Care Co., Ltd. auf rund 245 Einrichtungen. Das Unternehmen zielt darauf ab, seinen Altenpflegebetrieb zu stärken, während berichtete Pläne die Nutzung seiner Sicherheits- und Überwachungstechnologien beinhalten.
Berichtsumfang des japanischen Marktes für Seniorenwohnen
Segmentierungsübersicht
| Betreutes Wohnen |
| Selbstständiges Wohnen |
| Gedächtnispflege |
| Pflegeheimversorgung |
| Direktkauf (Volleigentum) |
| Langzeitmiete / Mietverhältnis |
| Hybridmodell (Kauf + Miete) |
| 55 bis 64 Jahre |
| 65 bis 74 Jahre |
| 75 bis 85 Jahre |
| Über 85 Jahre |
| Tokio |
| Osaka |
| Nagoya |
| Übriges Japan |
| Nach Immobilientyp | Betreutes Wohnen |
| Selbstständiges Wohnen | |
| Gedächtnispflege | |
| Pflegeheimversorgung | |
| Nach Geschäftsmodell | Direktkauf (Volleigentum) |
| Langzeitmiete / Mietverhältnis | |
| Hybridmodell (Kauf + Miete) | |
| Nach Alter | 55 bis 64 Jahre |
| 65 bis 74 Jahre | |
| 75 bis 85 Jahre | |
| Über 85 Jahre | |
| Nach Stadt | Tokio |
| Osaka | |
| Nagoya | |
| Übriges Japan |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird das Seniorenwohnen in Japan bis 2032 erreichen?
Der japanische Markt für Seniorenwohnen wird bis 2032 voraussichtlich 64,57 Milliarden USD erreichen, ausgehend von 51,2 Milliarden USD im Jahr 2027 bei einem CAGR von 4,75 %.
Welcher Immobilientyp führt das Seniorenwohnen in Japan an?
Die Pflegeheimversorgung führte nach Wert mit einem Anteil von 44,7 % im Jahr 2026 und spiegelt den hohen Bedarf an regelmäßiger Unterstützung unter älteren Bewohnern wider.
Welches Seniorenwohnformat wächst in Japan am schnellsten?
Die Gedächtnispflege ist der am schnellsten wachsende Immobilientyp mit einem prognostizierten CAGR von 5,47 % bis 2032.
Warum steigt die Nachfrage nach betreutem Seniorenwohnen in Japan?
Demografische Alterung, mehr ältere Alleinlebende und der Bedarf an medizinischer und alltäglicher Lebensunterstützung erhöhen den Bedarf an professionell verwalteten Wohneinrichtungen.
Welche Bewohneraltersgruppe macht den größten Wert aus?
Bewohner über 85 Jahre hielten im Jahr 2026 einen Anteil von 51,2 % des Wertes und werden bis 2032 auch mit dem schnellsten CAGR von 5,71 % wachsen.
Welche Standorte bieten die stärksten Wachstumsaussichten für Seniorenwohnanbieter?
Tokio stellt mit 32,3 % des Wertes im Jahr 2026 das größte Stadtsegment dar, während das übrige Japan mit einem CAGR von 5,91 % bis 2032 am schnellsten wachsen wird.