
Taille et Part du Marché du Logement pour Seniors au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
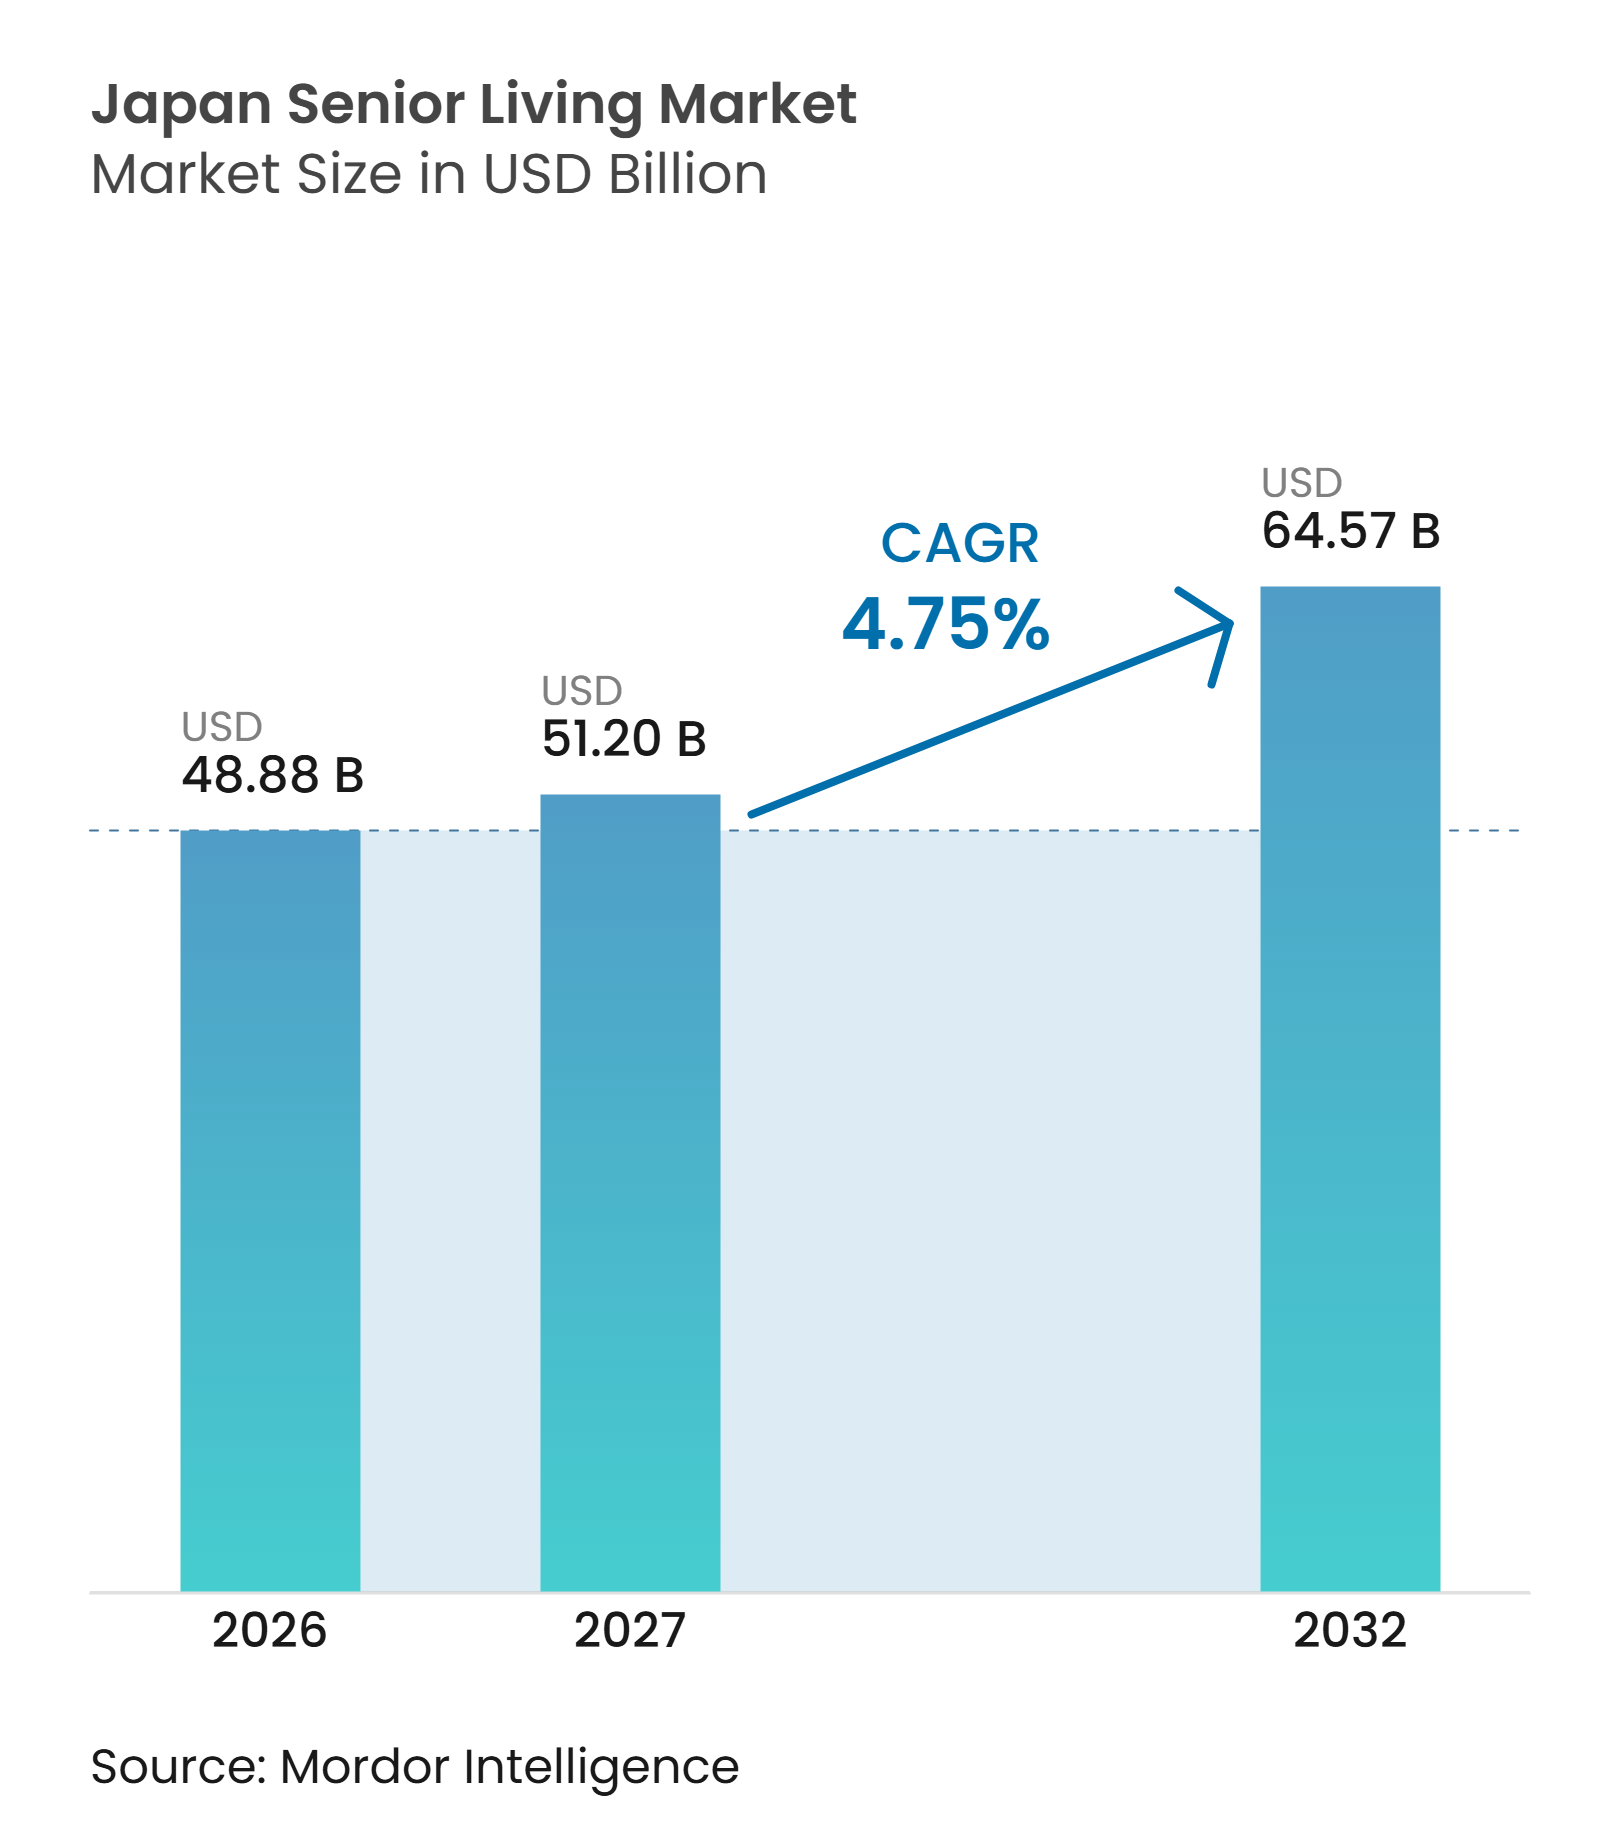
| Taille du marché de l'année de base (2026) | 48.88 Milliards de dollars |
| Taille du Marché (2027) | 51.20 Milliards de dollars |
| Taille du Marché (2032) | 64.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.75 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Logement pour Seniors au Japon par Mordor Intelligence
La taille du marché du logement pour seniors au Japon devrait augmenter de 48,88 milliards USD en 2026 à 51,20 milliards USD en 2027 et atteindre 64,57 milliards USD d'ici 2032, avec un CAGR de 4,75 % sur la période 2027-2032.
Le vieillissement de la population continue d'accroître le besoin de cadres résidentiels capables d'assurer un soutien quotidien, une coordination clinique et des soins à long terme. Le rapport de l'exercice 2025 du Cabinet Office montre que la part des personnes âgées continuera d'augmenter jusqu'en 2045. La grande cohorte entrant dans le grand âge accroît la demande d'établissements capables de gérer les limitations de mobilité, les troubles cognitifs et les besoins de soins complexes. Les opérateurs répondent par la technologie de soins, des liens plus étroits avec les prestataires médicaux et des formats qui servent les résidents avant qu'ils n'aient besoin de soins infirmiers intensifs. Les capitaux se dirigent vers des actifs établis et de nouveaux développements sélectifs, mais les pénuries de personnel, les coûts de construction élevés et les contraintes d'accessibilité financière continuent de limiter le rythme de la nouvelle offre.
Principaux Enseignements du Rapport
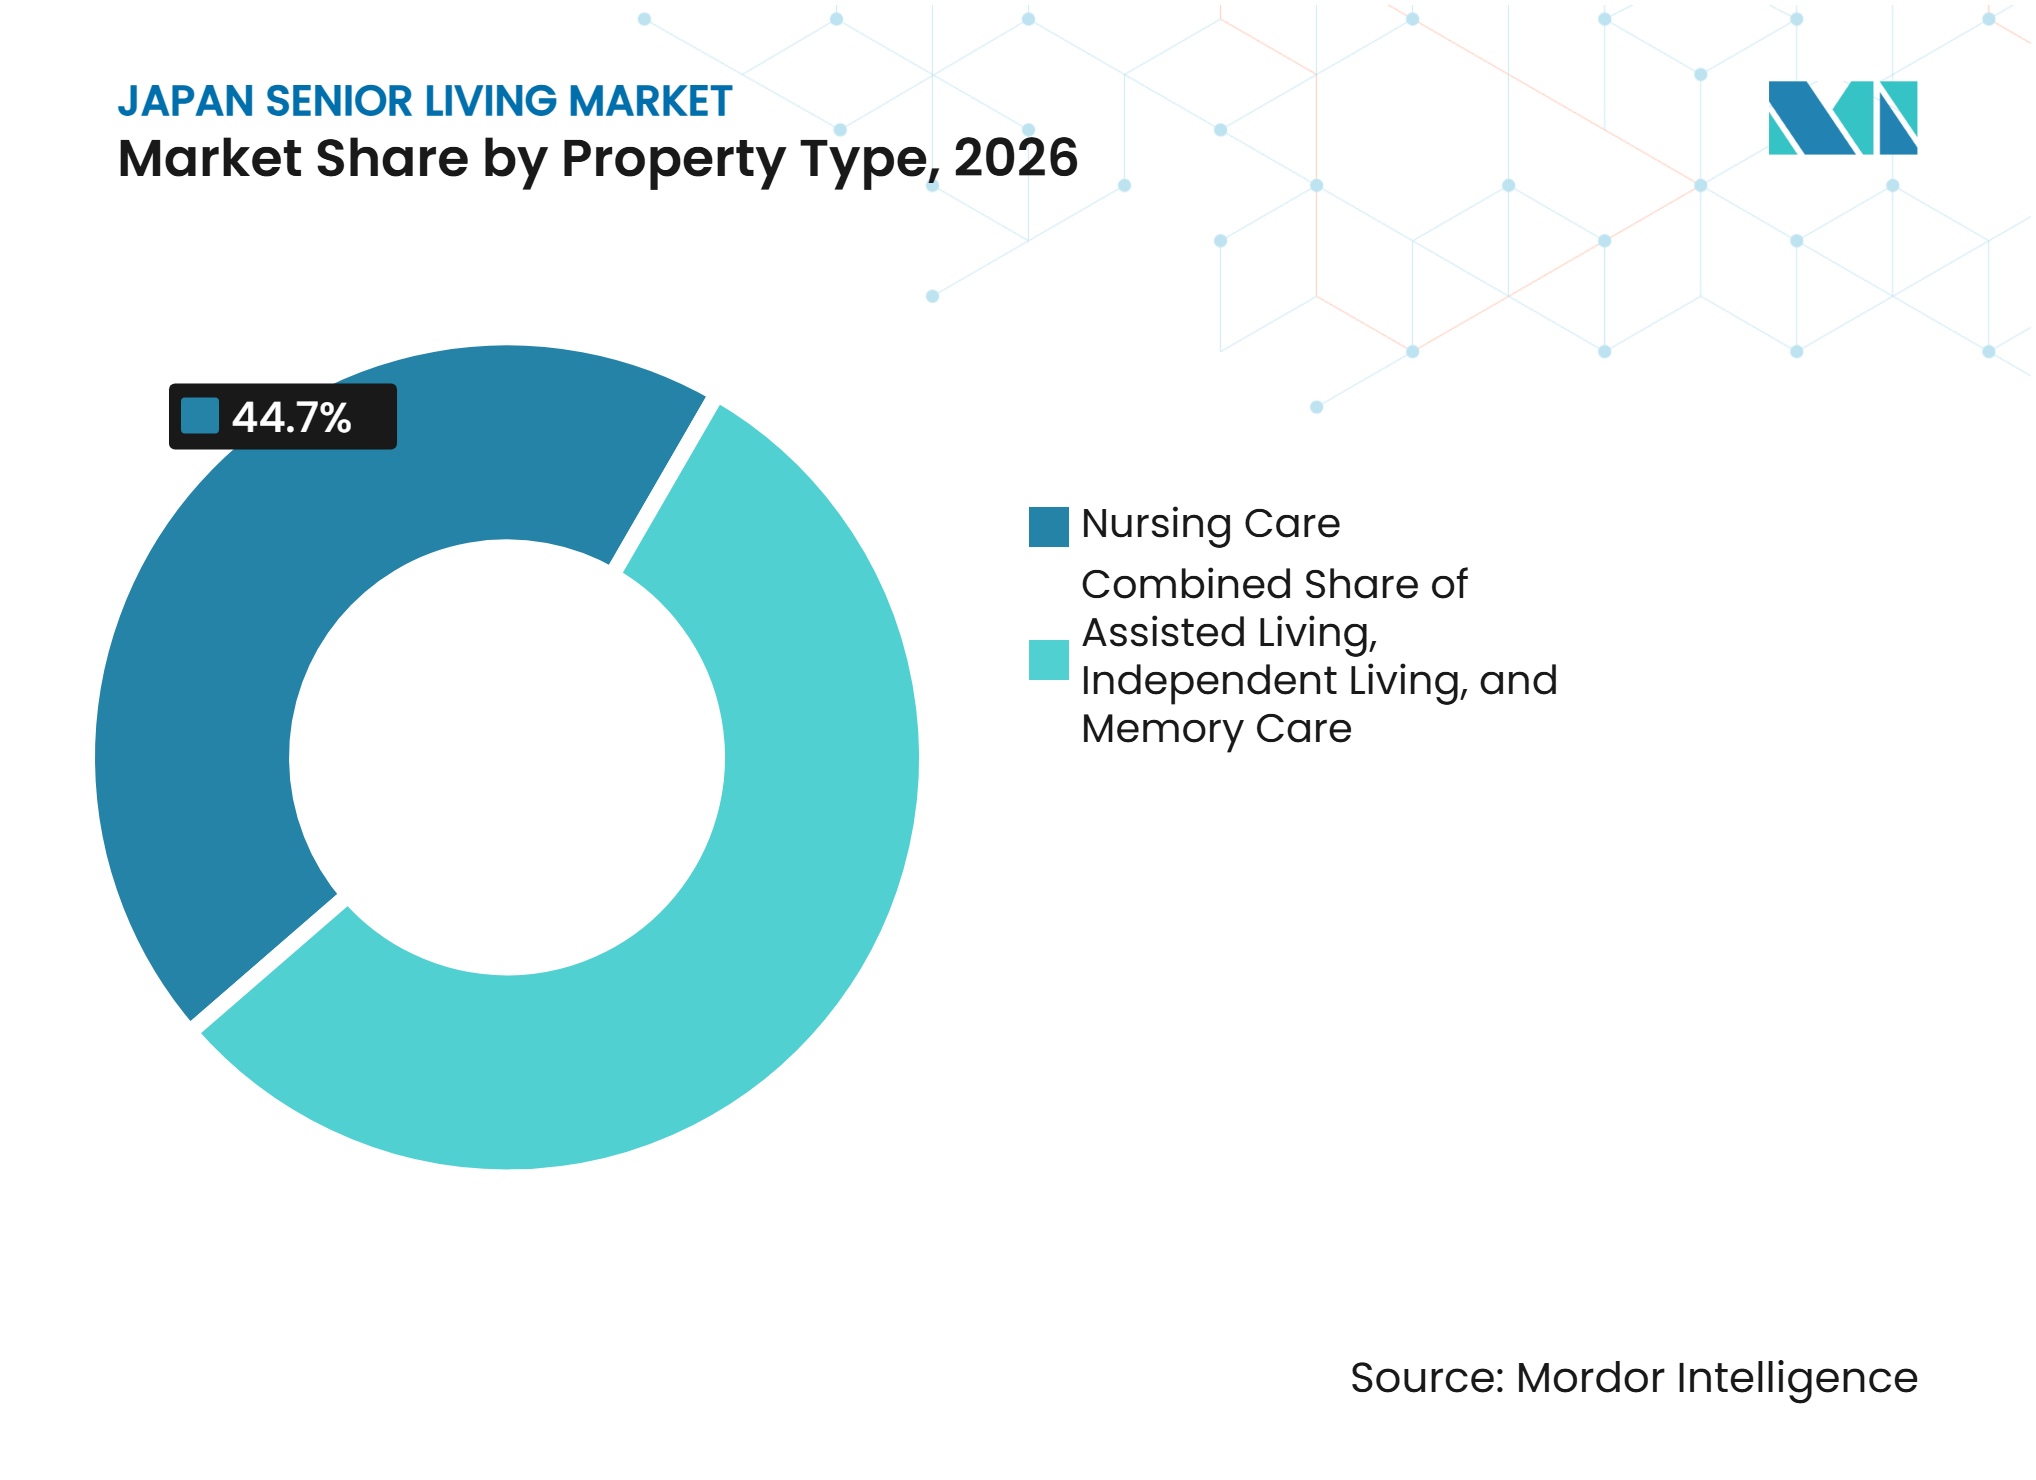
- Par type de propriété, les soins infirmiers représentaient 44,7 % de la part du marché du logement pour seniors au Japon en 2026, constituant le segment le plus important de la taille du marché du logement pour seniors au Japon, tandis que les soins de la mémoire devraient croître à un CAGR de 5,47 % jusqu'en 2032.
- Par modèle commercial, le bail longue durée / location représentait 81,2 % de la taille du marché du logement pour seniors au Japon en 2026, constituant la plus grande part de marché, et devrait croître à un CAGR de 5,29 % jusqu'en 2032.
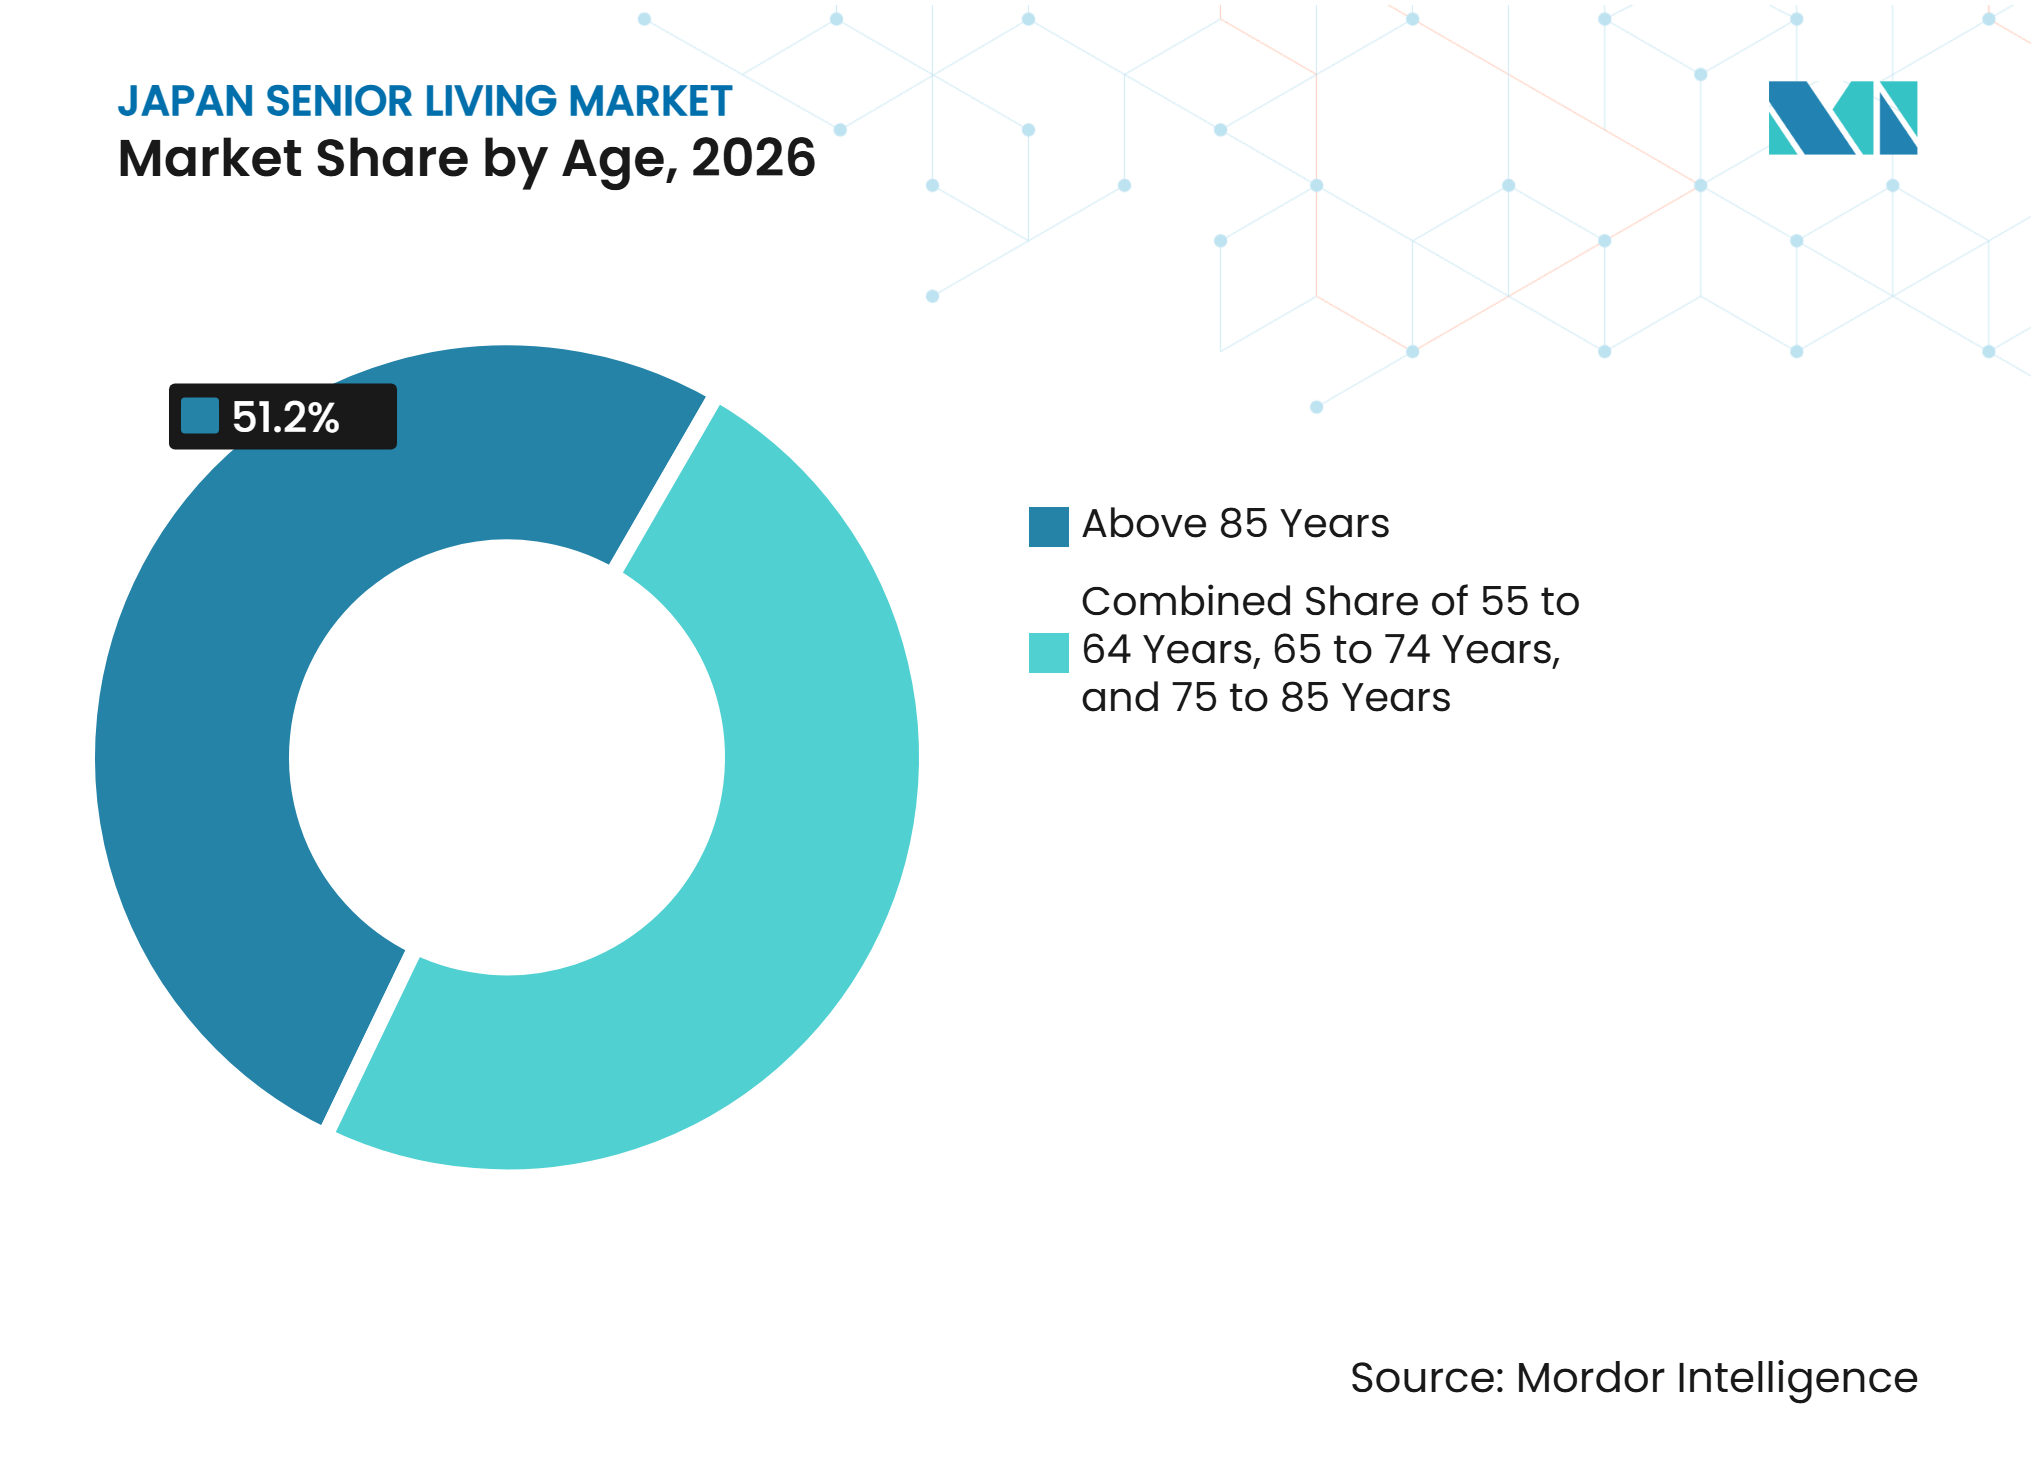
- Par groupe d'âge, les résidents de plus de 85 ans représentaient une part de 51,2 % du marché du logement pour seniors au Japon et devraient croître à un CAGR de 5,71 % jusqu'en 2032.
- Par ville, Tokyo représentait une part de 32,3 % du marché du logement pour seniors au Japon, tandis que le reste du Japon devrait croître à un CAGR de 5,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché du Logement pour Seniors au Japon*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion de la Population Âgée et Demande de Logements Dédiés | +1.4% | National, avec concentration à Tokyo, Osaka et Nagoya | Long terme (≥ 4 ans) |
| Croissance des Ménages de Personnes Âgées Vivant Seules et Demande de Logements Gérés | +0.9% | National, avec des gains précoces à Tokyo et dans les grands pôles urbains | Moyen terme (2-4 ans) |
| Préférence pour une Retraite Active et un Logement Indépendant | +0.7% | National, avec une adoption précoce à Tokyo, Osaka, Nagoya et dans les capitales préfectorales | Moyen terme (2-4 ans) |
| Intégration des Soins Médicaux et Infirmiers | +0.6% | National, avec une concentration précoce dans le Grand Tokyo et le Kinki | Moyen terme (2-4 ans) |
| Investissement Institutionnel dans les Actifs de Logement pour Seniors | +0.5% | National, concentré dans les villes de premier et deuxième rang | Long terme (≥ 4 ans) |
| Adoption de la Surveillance Intelligente et de l'Automatisation des Soins | +0.4% | National, porté par Tokyo et les opérateurs axés sur la technologie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le Vieillissement de la Population Japonaise Crée une Demande Soutenue
La population âgée du Japon nécessitera un parc résidentiel plus important capable de soutenir les personnes ayant des besoins de soins plus intenses. Le Cabinet Office prévoit qu'1 résident sur 2,6 aura 65 ans ou plus d'ici 2070, tandis qu'1 sur 4 aura 75 ans ou plus[1]. La démence devrait toucher 5,842 millions de personnes âgées de 65 ans ou plus d'ici 2040, ce qui renforce l'argument en faveur des soins spécialisés de la mémoire et des environnements de soins bénéficiant d'un soutien clinique plus solide. Ce schéma démographique favorise les opérateurs capables d'adapter la conception des unités, la formation du personnel et les parcours de soins pour les résidents aux besoins plus complexes. Le marché du logement pour seniors au Japon nécessitera davantage de capacités équipées pour ce niveau de soins. Cela fait également de la planification des capacités une question à long terme plutôt qu'une réponse à un cycle de demande de courte durée.
La Hausse des Ménages de Personnes Âgées Vivant Seules Approfondit la Demande de Logements Gérés
De plus en plus de résidents âgés vivent sans membre adulte de leur famille dans le même foyer, ce qui accroît le besoin de logements gérés avec un soutien de routine et des contrôles de bien-être. Le marché du logement pour seniors au Japon en bénéficie, certains résidents envisageant un déménagement avant qu'une crise ne rende la décision de logement plus difficile. Ces ménages peuvent valoriser la surveillance quotidienne, les équipements partagés et l'accès au personnel même lorsqu'ils n'ont pas besoin de soins infirmiers complets. Le Cabinet Office a identifié des préoccupations concernant les frais d'admission et les coûts de déménagement parmi les personnes âgées qui pourraient ultérieurement être dans l'incapacité de vivre seules. Cette préoccupation maintient l'accessibilité financière au cœur de la conception des résidences à faibles frais et à prix intermédiaire. Les opérateurs qui proposent des forfaits de services clairs et des charges mensuelles transparentes peuvent répondre à un besoin pratique plutôt que discrétionnaire. Cette partie du marché du logement pour seniors au Japon a également besoin d'options que les résidents peuvent comprendre avant de prendre une décision de déménagement.
La Préférence pour une Retraite Active Soutient le Logement Indépendant
Un groupe plus important d'adultes âgés en meilleure santé recherche des résidences favorisant l'indépendance, le contact social et la participation continue à la vie quotidienne. Le marché du logement pour seniors au Japon peut servir ce groupe par le biais d'appartements et de communautés qui combinent des caractéristiques de sécurité avec des activités partagées et l'accès à des services. Mitsui Fudosan Residential a rapporté en 2025 que les résidents de ses propriétés Park Well State maintenaient en moyenne 5,5 amitiés, contre 4,4 parmi leurs pairs non-résidents, et étaient 1,5 fois plus susceptibles de participer à des activités sociales hebdomadaires. Ce résultat soutient le rôle des espaces communs, des programmes et des interactions entre résidents dans une catégorie de produits souvent définie principalement par la prestation de soins. Ces caractéristiques peuvent aider les résidences à attirer les primo-arrivants et à soutenir des séjours plus longs face à l'évolution des besoins de soins. Elles donnent également aux opérateurs un moyen de différencier les formats de logement indépendant où l'hébergement de base peut autrement sembler similaire.
L'Intégration des Soins Médicaux et Infirmiers Remodèle la Prestation de Soins
La révision simultanée des honoraires médicaux et des soins infirmiers a renforcé l'accent politique sur la coordination entre les hôpitaux et les prestataires de soins de longue durée[2]. Le marché du logement pour seniors au Japon répond avec des formats qui rapprochent les soins infirmiers, la rééducation, la gestion des médicaments et le soutien en fin de vie du résident. Panasonic Age-Free a lancé sa série AgeFree House Premier Medical à Setagaya en avril 2025, ajoutant des soins infirmiers à domicile multifonctionnels à petite échelle et une couverture infirmière toute l'année à une résidence pour seniors existante. De meilleurs liens avec les hôpitaux et les gestionnaires de soins peuvent améliorer la planification des sorties pour les personnes dont les conditions ne nécessitent plus de traitement aigu mais ont encore besoin d'un soutien clinique. La loi sur l'assurance soins de longue durée et les barèmes d'honoraires révisés continuent de façonner les décisions en matière de dotation en personnel, de licences et de services remboursables. Sur le marché du logement pour seniors au Japon, les établissements capables de démontrer une coordination médicale fiable peuvent être mieux positionnés pour servir les résidents aux conditions complexes.
Analyse de l'Impact des Freins sur le Marché du Logement pour Seniors au Japon*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénuries d'Aides-Soignants Qualifiés et de Professionnels Infirmiers | -0.8% | National, avec la plus forte pression dans les préfectures rurales et les zones urbaines périphériques | Court terme (≤ 2 ans) |
| Coûts Élevés d'Acquisition Foncière et de Construction | -0.7% | Cœur de Tokyo, avec des effets à Osaka, Nagoya et dans d'autres marchés urbains | Moyen terme (2-4 ans) |
| Frais d'Hébergement Élevés et Charges de Services Récurrentes | -0.4% | National | Moyen terme (2-4 ans) |
| Licences d'Établissements de Soins et Exigences de Conformité | -0.3% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Déficit d'Aides-Soignants Compromet les Capacités Même Lorsque la Demande Augmente
Le manque d'aides-soignants qualifiés limite la capacité des établissements à accueillir des résidents et à développer leurs services. Une enquête de 2025 a révélé que 89,4 % des directeurs d'établissements avaient refusé des demandes de services en raison d'un personnel insuffisant. La pénurie augmente les coûts de main-d'œuvre et rend la conformité aux normes de dotation en personnel plus difficile pour les petits opérateurs. Le rapport officiel sur le vieillissement au Japon estime que la main-d'œuvre des soins de longue durée aura besoin de 570 000 travailleurs supplémentaires d'ici l'exercice 2040. L'automatisation des soins peut réduire le travail administratif, mais elle ne peut pas remplacer entièrement les soins directs pour les résidents à forte dépendance. Cette contrainte est particulièrement importante en dehors des grandes villes, où les bassins de main-d'œuvre sont plus restreints et le recrutement plus difficile.
Les Coûts de Construction et Fonciers Réduisent la Faisabilité du Développement
Les coûts de développement élevés rendent les nouveaux établissements plus difficiles à financer à des niveaux de prix accessibles à de nombreux ménages âgés. Les terrains proches des hôpitaux, des transports en commun et des réseaux de soutien familial sont particulièrement coûteux à Tokyo et dans d'autres grandes agglomérations. La pression qui en résulte peut orienter les projets vers des formats haut de gamme, ce qui peut laisser un vide dans l'hébergement à faibles frais et à prix intermédiaire. Elle peut également inciter les opérateurs à rénover des bâtiments existants appropriés plutôt qu'à saisir chaque opportunité par de nouvelles constructions. Akiya Corporation a lancé ses services Akiya no Kaigo et Akiya no Fukushi en août 2026 pour convertir des maisons vacantes en établissements de soins agréés et en maisons de groupe. Cette approche montre comment la conversion immobilière peut réduire la pression sur l'acquisition de terrains, bien qu'elle ne résolve pas à elle seule la pénurie plus large de capacités de soins appropriées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propriété :
Les Soins Infirmiers Ancrent l'Échelle Tandis que les Soins de la Mémoire se DéveloppentLes soins infirmiers représentaient 44,7 % du marché du logement pour seniors au Japon en 2026, reflétant la forte proportion de résidents ayant besoin d'une assistance régulière et d'un soutien clinique. Ce format sert les personnes présentant des limitations de mobilité importantes, des maladies chroniques et des besoins de soins quotidiens plus élevés. Le nombre croissant de personnes en grand âge renforce l'importance des modèles de dotation en personnel capables de fournir des soins personnels cohérents. Le rapport sur le vieillissement au Japon indique que la démence parmi les personnes âgées de 65 ans ou plus pourrait atteindre 5,842 millions de cas d'ici 2040. Les opérateurs de soins infirmiers doivent donc combiner les services résidentiels avec un soutien cognitif et comportemental plus solide. Les établissements plus grands peuvent répartir certains coûts opérationnels sur davantage de lits, mais la qualité des soins directs reste centrale dans les décisions des résidents et de leurs familles.
Les soins de la mémoire devraient croître à un CAGR de 5,47 % jusqu'en 2032, ce qui en fait le type de propriété à la croissance la plus rapide. Le secteur du logement pour seniors au Japon évolue vers des environnements plus spécialisés pour les résidents dont les troubles cognitifs rendent une résidence conventionnelle inadaptée. Une revue scientifique de 2025 a noté que la démence touchera plus de 17 % de la population âgée du Japon d'ici 2060. Ces outils peuvent soutenir la surveillance et les tâches de routine lorsqu'ils sont utilisés aux côtés d'un personnel formé. Le logement assisté et le logement indépendant restent pertinents pour les résidents ayant des besoins de soutien moindres, mais ils peuvent nécessiter des voies claires vers des soins plus intensifs à mesure que les résidents vieillissent.



Par Modèle Commercial :
Le Bail Longue Durée / Location Conserve son Avance grâce à la FlexibilitéLe modèle bail longue durée / location représentait 81,2 % du marché du logement pour seniors au Japon en 2026 et demeure le principal modèle commercial. La location donne aux résidents accès à un hébergement et à des services sans nécessiter la propriété immobilière à un stade où la mobilité et les besoins de soins peuvent évoluer rapidement. Il correspond également à la structure opérationnelle du logement pour seniors avec services attachés, où les paiements mensuels sont liés à l'hébergement et aux services de soutien. Le modèle peut permettre aux familles de comparer les options en fonction de l'emplacement, de la disponibilité des soins et du coût récurrent. Les communautés locatives peuvent également modifier leurs offres de services à mesure que les résidents deviennent plus dépendants. Cette flexibilité est importante lorsqu'un résident âgé souhaite emménager dans un logement géré avant d'avoir besoin de soins infirmiers institutionnels.
Le bail longue durée / location devrait également croître à un CAGR de 5,29 % jusqu'en 2032. Le secteur du logement pour seniors au Japon devra probablement faire face à une concurrence tarifaire accrue à mesure que l'offre locative se développe dans les grandes agglomérations. Les données 2025 de LIFULL soulignent le défi d'équilibrer les frais d'occupation avec les charges initiales. Des coûts de main-d'œuvre et de site plus élevés peuvent exercer une pression sur les charges mensuelles, tandis que les résidents restent sensibles aux coûts d'entrée et à l'accessibilité financière récurrente. Les formats de vente directe continuent d'attirer un groupe plus restreint recherchant la propriété, tandis que les arrangements hybrides peuvent combiner une participation initiale avec des paiements de services continus. Les opérateurs proposant plusieurs options de tenure peuvent soutenir les résidents dont les préférences financières diffèrent, mais ils ont toujours besoin d'une tarification simple et d'une explication claire des soins inclus.
Par Groupe d'Âge :
Les Résidents de Plus de 85 Ans Façonnent la Demande de SoinsLes résidents de plus de 85 ans représentaient 51,2 % de la taille du marché du logement pour seniors au Japon en 2026, faisant de ce groupe le plus grand segment d'âge par valeur. Cette concentration reflète une forte augmentation des besoins de soins à mesure que les résidents passent de la fin de la soixantaine à la fin de la huitième décennie et aux années 90. Les résidents du groupe le plus âgé sont plus susceptibles d'avoir besoin d'aide pour les médicaments, les déplacements, les repas et les soins personnels. Ils peuvent également rester dans un établissement plus longtemps que les résidents plus jeunes, ce qui renforce l'importance de la stabilité du personnel et de la communication avec les familles. Les prestataires de soins qui se concentrent sur ce groupe ont besoin de liens cliniques détaillés et de procédures d'escalade fiables.
Le groupe des plus de 85 ans devrait se développer à un CAGR de 5,71 % jusqu'en 2032, ce qui en fait également le segment d'âge à la croissance la plus rapide. La part du marché du logement pour seniors au Japon détenue par ce groupe souligne le besoin de formats capables de servir les résidents à acuité plus élevée sans transferts répétés. Le groupe d'âge des 75 à 85 ans reste un vivier important car il comprend des résidents qui peuvent déménager avant que leurs besoins de soins ne s'intensifient. Mitsui Fudosan Residential a constaté en 2025 que les résidents âgés de 75 ans et plus qui avaient déménagé de manière proactive maintenaient des liens sociaux plus forts et un engagement sanitaire plus élevé que leurs pairs non-résidents[3]. Les déménagements anticipés peuvent permettre aux résidents et à leurs familles de prendre une décision réfléchie pendant que le résident peut encore participer pleinement. Les prestataires qui conservent leurs résidents à mesure que les besoins de soins évoluent peuvent réduire les perturbations et améliorer l'utilisation de leur capacité existante.

Analyse Géographique
Tokyo et la Grande Région de Tokyo
Tokyo représentait une part de 32,3 % du marché du logement pour seniors au Japon en 2026, soutenue par une population âgée dense et un vaste réseau de prestataires de soins professionnels. La large gamme de résidences de la zone et les coûts fonciers élevés façonnent le type d'offre qui peut être livré, notamment dans les arrondissements centraux. Les prestataires se développent dans les parties suburbaines de Tokyo, Kanagawa et Saitama, où l'économie des sites peut être plus viable. Le lancement d'avril 2025 de Panasonic Age-Free à Setagaya illustre la valeur accordée à la combinaison de services résidentiels avec un soutien infirmier sur site dans la région de la capitale. Les facteurs de conformité au titre de la loi sur l'assurance soins de longue durée influencent la façon dont les opérateurs planifient la dotation en personnel et la couverture des services.
Reste du Japon
Le reste du Japon devrait croître à un CAGR de 5,91 % de 2027 à 2032, le taux le plus rapide parmi les segments de villes. Les zones non métropolitaines peuvent offrir des coûts de développement plus faibles et moins de concurrence que le centre de Tokyo, mais elles font face à des défis de recrutement d'aides-soignants plus sérieux. Les opérateurs doivent distinguer les emplacements disposant d'un nombre suffisant de résidents âgés et de liens avec les soins de santé des endroits où le déclin démographique affaiblit l'occupation à long terme. Le marché du logement pour seniors dans ces zones dépendra de la capacité des prestataires à faire correspondre la capacité de soins avec la main-d'œuvre locale et les ressources de soins de santé.
Osaka, Nagoya et Autres Centres Régionaux
Osaka dispose d'une base d'offre de soins privés mature, ce qui accroît la nécessité pour les opérateurs de se concurrencer sur la qualité des soins, le prix et la différenciation des services. Nagoya a des coûts fonciers inférieurs à ceux de Tokyo et d'Osaka, ce qui peut soutenir des établissements destinés aux résidents à revenus intermédiaires. Ces centres régionaux offrent une voie pratique pour les chaînes souhaitant équilibrer leur croissance entre différentes structures de coûts. Sumitomo Corporation a achevé le déploiement de sa plateforme FIKAIGO dans 290 résidences SOMPO Care en juin 2025, visant une réduction de 90 % du temps consacré à la planification des équipes et à la documentation réglementaire. Les opérateurs du marché du logement pour seniors au Japon peuvent utiliser ces systèmes pour soutenir la productivité du personnel tout en répondant aux exigences locales en matière de licences et de dotation en personnel.
Paysage Concurrentiel
Concentration du Marché
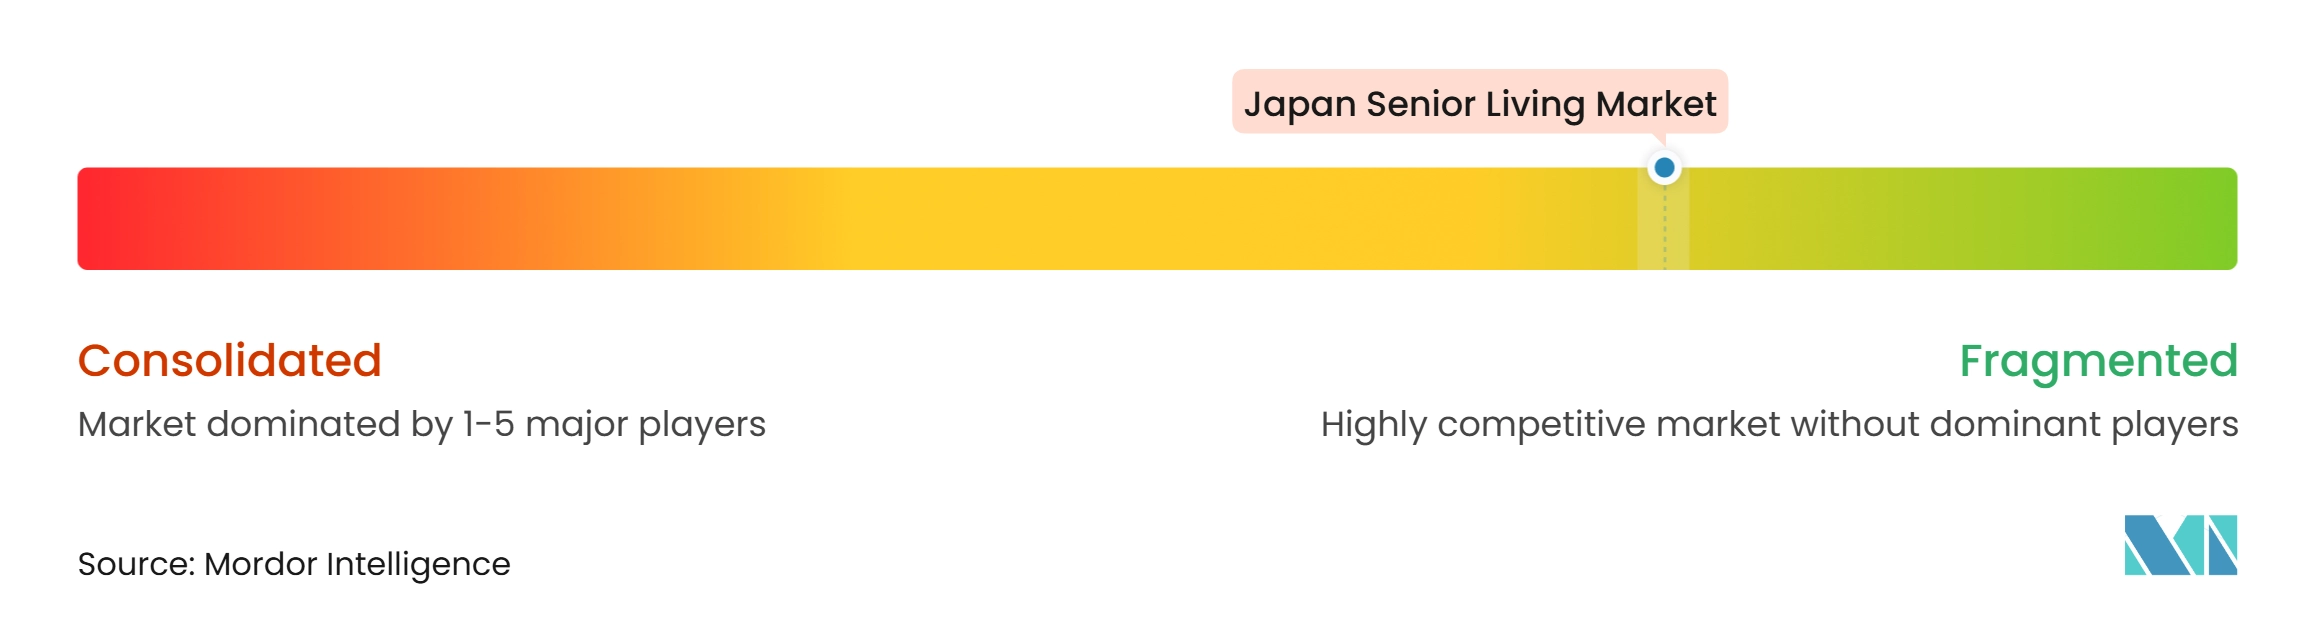
Le marché du logement pour seniors au Japon est fragmenté, avec de grandes chaînes nationales, des spécialistes régionaux et de nouvelles entreprises axées sur les soins opérant côte à côte. Aucun opérateur individuel n'a été identifié dans le matériel fourni comme détenant une part nationale dominante. Les groupes plus importants peuvent bénéficier de réseaux de soins plus larges, d'économies d'achats et de la capacité d'investir dans la formation et la technologie. Les opérateurs régionaux plus petits peuvent se concurrencer grâce à leur connaissance locale, leurs relations de référence établies et leurs modèles de services adaptés à leurs communautés. La différence concurrentielle est de plus en plus liée à la capacité d'un opérateur à maintenir la qualité des soins malgré les pénuries de personnel et la hausse des coûts opérationnels.
La technologie devient un point de concurrence plus clair. Sumitomo Corporation a déclaré que sa plateforme FIKAIGO avait été déployée dans l'ensemble des 290 résidences SOMPO Care en juin 2025. La plateforme automatise la planification des équipes et la documentation réglementaire, ce qui peut réduire la charge administrative des équipes d'établissement. Le développement de Panasonic Age-Free à Setagaya démontre également un mouvement stratégique vers des soins infirmiers intégrés au sein d'une résidence pour seniors. Ces initiatives montrent que les principaux prestataires cherchent à améliorer à la fois la prestation de soins et la résilience opérationnelle plutôt que de traiter la technologie comme une activité pilote distincte.
L'opportunité concurrentielle est la plus forte dans l'hébergement abordable et à prix intermédiaire, dans certaines villes de province et dans des formats de soins spécialisés tels que les soins palliatifs et les soins de la mémoire. Beads a levé 6,7 millions USD lors d'un tour de table de série A en janvier 2025 pour développer son réseau de logements de soins palliatifs vers 100 établissements d'ici 2030. Akiya Corporation poursuit une autre voie en convertissant des maisons vacantes en établissements de soins agréés et en maisons de groupe. Ces mouvements stratégiques montrent que les nouveaux participants comblent des lacunes dans les soins en fin de vie et la faisabilité du développement. Les grandes chaînes restent mieux placées pour déployer des systèmes standardisés à grande échelle, mais les prestataires spécialisés peuvent se concurrencer là où les établissements conventionnels ne répondent pas bien aux besoins locaux.
Leaders du Secteur du Logement pour Seniors au Japon
-
Benesse Style Care Co., Ltd.
-
SOMPO Care Inc.
-
Best Life Co., Ltd.
-
Nichii Care Palace Co., Ltd.
-
Gakken Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Logement pour Seniors au Japon Entreprises couvertes dans ce rapport
- Benesse Style Care Co., Ltd.
- SOMPO Care Inc.
- Best Life Co., Ltd.
- Nichii Care Palace Co., Ltd.
- Gakken Holdings
- Kinoshita Care Co., Ltd.
- HITOWA Co., Ltd.
- ALSOK Care Co., Ltd.
- Charm Care Corporation
- Sawayaka Club Co., Ltd.
- Care 21 Corporation
- Green Life Co., Ltd.
- Frontier Co., Ltd.
- Japan Amenity Life Association Co., Ltd.
- Starts Care Service Co., Ltd.
- Living Platform, Ltd.
- ORIX Living Corporation
- Panasonic Age-Free Co., Ltd.
- Secom Medical System Co., Ltd.
- Watami No Kaigo Co., Ltd.
Développements industriels récents dans Marché du Logement pour Seniors au Japon
- Août 2026 : Healthcare & Medical Investment Corporation, le seul J-REIT japonais spécialisé dans les investissements dans les établissements de soins de santé, a annoncé l'acquisition de 14 propriétés pour environ 134,3 millions USD. Le portefeuille comprend neuf maisons de retraite médicalisées, trois complexes de logements pour seniors avec services, une maison de groupe pour personnes atteintes de démence et un actif foncier hospitalier. À la suite des acquisitions et d'une cession d'actif, le REIT a élargi son portefeuille à 70 propriétés, dépassant son objectif de croissance équivalent en USD de 100 milliards JPY. Cette expansion met en évidence la croissance de l'investissement institutionnel dans les secteurs du logement pour seniors et de l'immobilier de soins de santé au Japon.
- Juin 2026 : Advent International a accepté d'acquérir Japan Well-being Corp. auprès de MBK Partners dans le cadre d'une transaction évaluée à environ 1,24 milliard USD, dette incluse. La société, issue de la combinaison de Tsukui Corporation et de Soyokaze, exploite plus de 1 100 sites de soins et sert environ 110 000 utilisateurs par mois. Advent prévoit de soutenir l'expansion des établissements et l'adoption de technologies, soulignant la croissance de l'investissement institutionnel et la consolidation dans le secteur des soins aux personnes âgées au Japon.
- Juin 2026 : ALSOK, par l'intermédiaire de sa filiale ALSOK Care, a acquis Daiwa House Life Support et Daiwa Living Care auprès de Daiwa House Industry en juin 2026, ajoutant 34 établissements de soins aux personnes âgées dans 10 préfectures japonaises. L'acquisition a élargi le réseau d'ALSOK Care à environ 245 établissements. La société vise à renforcer ses opérations de soins aux personnes âgées, tandis que les plans annoncés incluent l'exploitation de ses technologies de sécurité et de surveillance.
Périmètre du Rapport sur le Marché du Logement pour Seniors au Japon
Aperçu de la segmentation
| Logement Assisté |
| Logement Indépendant |
| Soins de la Mémoire |
| Soins Infirmiers |
| Vente Directe (Pleine Propriété) |
| Bail Longue Durée / Location |
| Hybride (Vente + Bail) |
| 55 à 64 Ans |
| 65 à 74 Ans |
| 75 à 85 Ans |
| Plus de 85 Ans |
| Tokyo |
| Osaka |
| Nagoya |
| Reste du Japon |
| Par Type de Propriété | Logement Assisté |
| Logement Indépendant | |
| Soins de la Mémoire | |
| Soins Infirmiers | |
| Par Modèle Commercial | Vente Directe (Pleine Propriété) |
| Bail Longue Durée / Location | |
| Hybride (Vente + Bail) | |
| Par Âge | 55 à 64 Ans |
| 65 à 74 Ans | |
| 75 à 85 Ans | |
| Plus de 85 Ans | |
| Par Ville | Tokyo |
| Osaka | |
| Nagoya | |
| Reste du Japon |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du logement pour seniors au Japon d'ici 2032 ?
Le marché du logement pour seniors au Japon devrait atteindre 64,57 milliards USD d'ici 2032, en hausse par rapport à 51,2 milliards USD en 2027, avec un CAGR de 4,75 %.
Quel type de propriété est en tête du logement pour seniors au Japon ?
Les soins infirmiers étaient en tête par valeur avec une part de 44,7 % en 2026, reflétant le fort besoin d'assistance régulière parmi les résidents âgés.
Quel format de logement pour seniors connaît la croissance la plus rapide au Japon ?
Les soins de la mémoire constituent le type de propriété à la croissance la plus rapide, avec un CAGR projeté de 5,47 % jusqu'en 2032.
Pourquoi la demande de résidences pour seniors gérées augmente-t-elle au Japon ?
Le vieillissement de la population, le nombre croissant de personnes âgées vivant seules et le besoin de soutien médical et à la vie quotidienne accroissent le besoin de résidences gérées professionnellement.
Quel groupe d'âge de résidents représente la plus grande valeur ?
Les résidents de plus de 85 ans détenaient 51,2 % de la valeur en 2026 et devraient également connaître la croissance la plus rapide avec un CAGR de 5,71 % jusqu'en 2032.
Quels emplacements offrent les meilleures perspectives de croissance pour les prestataires de logements pour seniors ?
Tokyo constitue le plus grand segment de ville avec 32,3 % de la valeur 2026, tandis que le reste du Japon devrait connaître la croissance la plus rapide avec un CAGR de 5,91 % jusqu'en 2032.