
日本商業温室市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 440 百万米ドル |
| 市場規模 (2026) | 480 百万米ドル |
| 市場規模 (2031) | 770 百万米ドル |
| 成長率 (2026 - 2032) | 9.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本商業温室市場分析
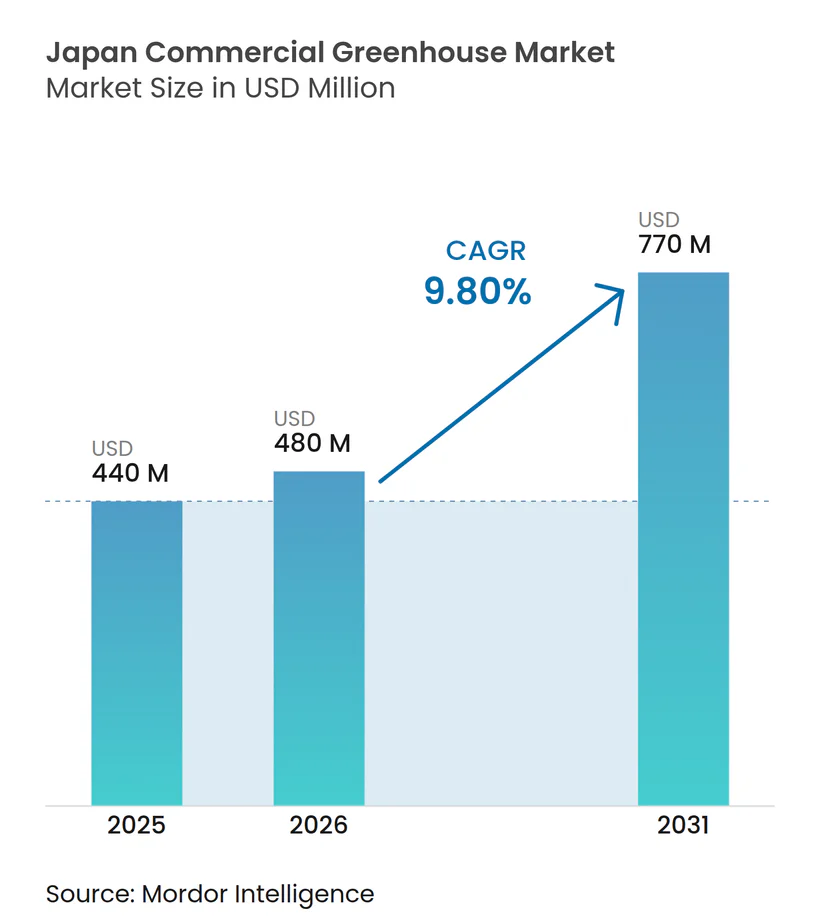
日本商業温室市場規模は2025年に440 ミリオン 米ドルと評価され、2026年の480 ミリオン 米ドルから2031年には770 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.80%です。投資は管理型生産システムおよび設備のアップグレードに集中しています。日本の低い食料自給率は信頼性の高い国内園芸生産の必要性を高めており、政策支援はスマート温室のアップグレード、トレーサブルな生産、および生鮮農産物供給の信頼性を向上させる技術への注目を促しています[1]。農業労働力の縮小も、反復的な手作業を削減するシステムへの需要を高めており、特に少ない労働者で作物管理を維持するための制御機器、センサー、自動灌漑、モニタリングツール、収穫機器への需要が増加しています[2]。その結果、市場は新規建設のみに依存するのではなく、既存施設内のアップグレードへと移行しており、既存の設備基盤により高性能な気候・エネルギー・作物管理システムを導入することが可能です。気候変動への露出は保護栽培への需要を支えていますが、冷却・暖房・電力コストの上昇により、エネルギー効率が投資判断の中心となり、ヒートポンプ、遮光システム、その他の資源使用量を削減するシステムへの関心が高まっています。構造物、環境制御、栽培支援を組み合わせたサプライヤーは、より幅広い生産者ニーズに対応できますが、ソフトウェア、照明、灌漑、スクリーン、温室構造物にわたる専門ベンダーの存在が価格決定力を制限し、競争環境を分散した状態に保っています。
主要レポートのポイント
- 設備タイプ別では、気候制御・自動化ソフトウェアが2025年の日本商業温室市場シェアの18%を占め、2026年から2031年にかけてCAGR 13.8%で成長すると予測されています。
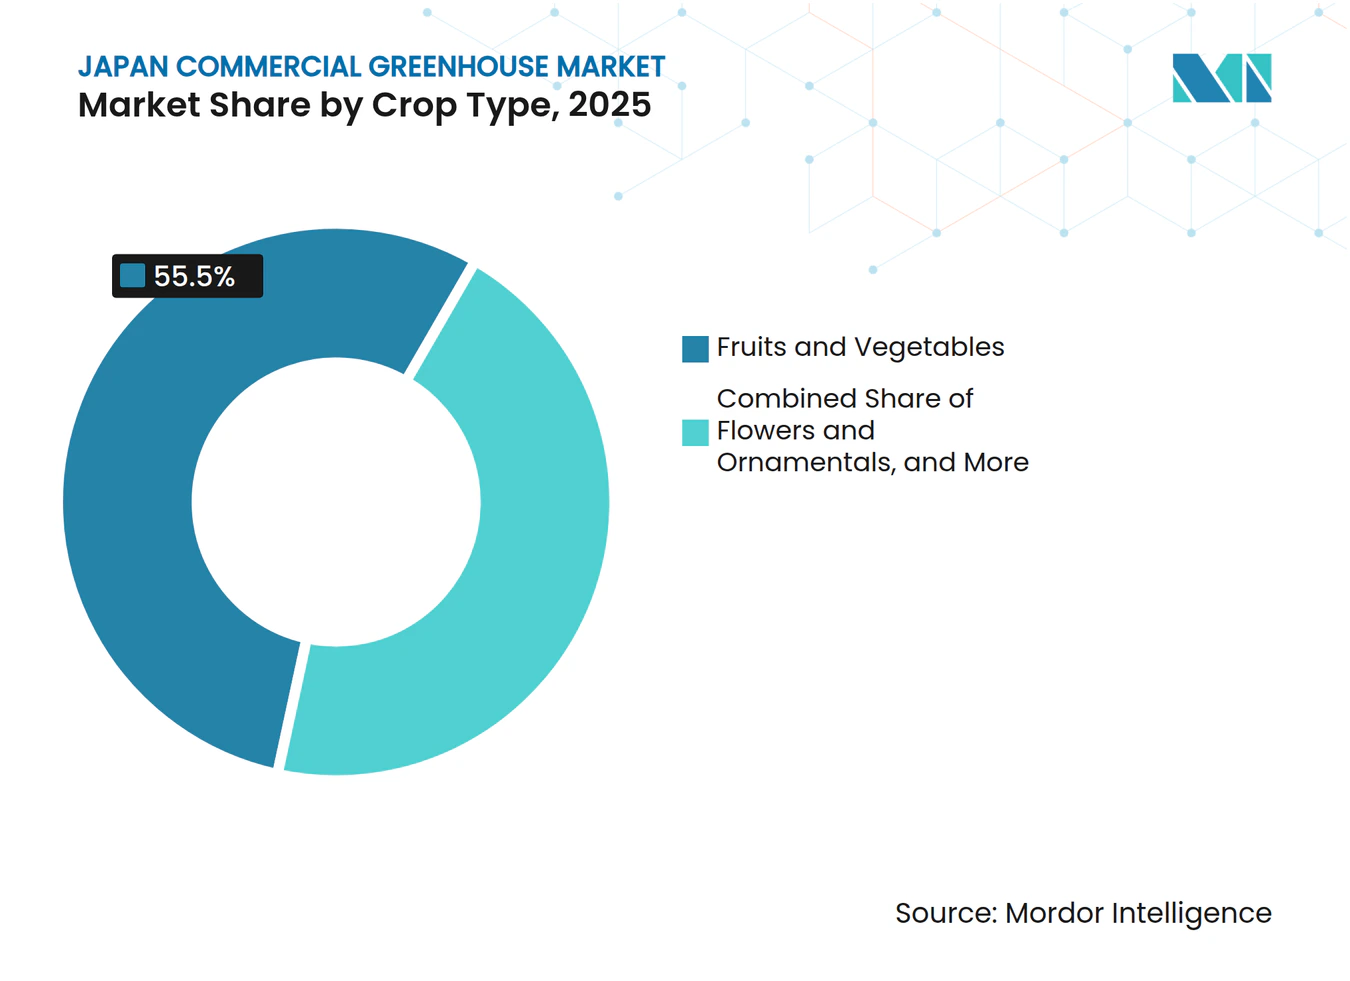
- 作物タイプ別では、果物・野菜が2025年の日本商業温室市場シェアの55.5%を占め、大麻・特産作物は2026年から2031年にかけてCAGR 14.5%で成長すると予測されています。
- 温室タイプ別では、プラスチックフィルム温室が2025年の日本商業温室市場シェアの58%を占め、ガラス温室は2026年から2031年にかけてCAGR 12.2%で成長すると予測されています。
- 栽培技術別では、水耕栽培システムが2025年の日本商業温室市場シェアの54.4%を占め、ハイブリッド・垂直統合は2026年から2031年にかけてCAGR 11.2%で成長すると予測されています。
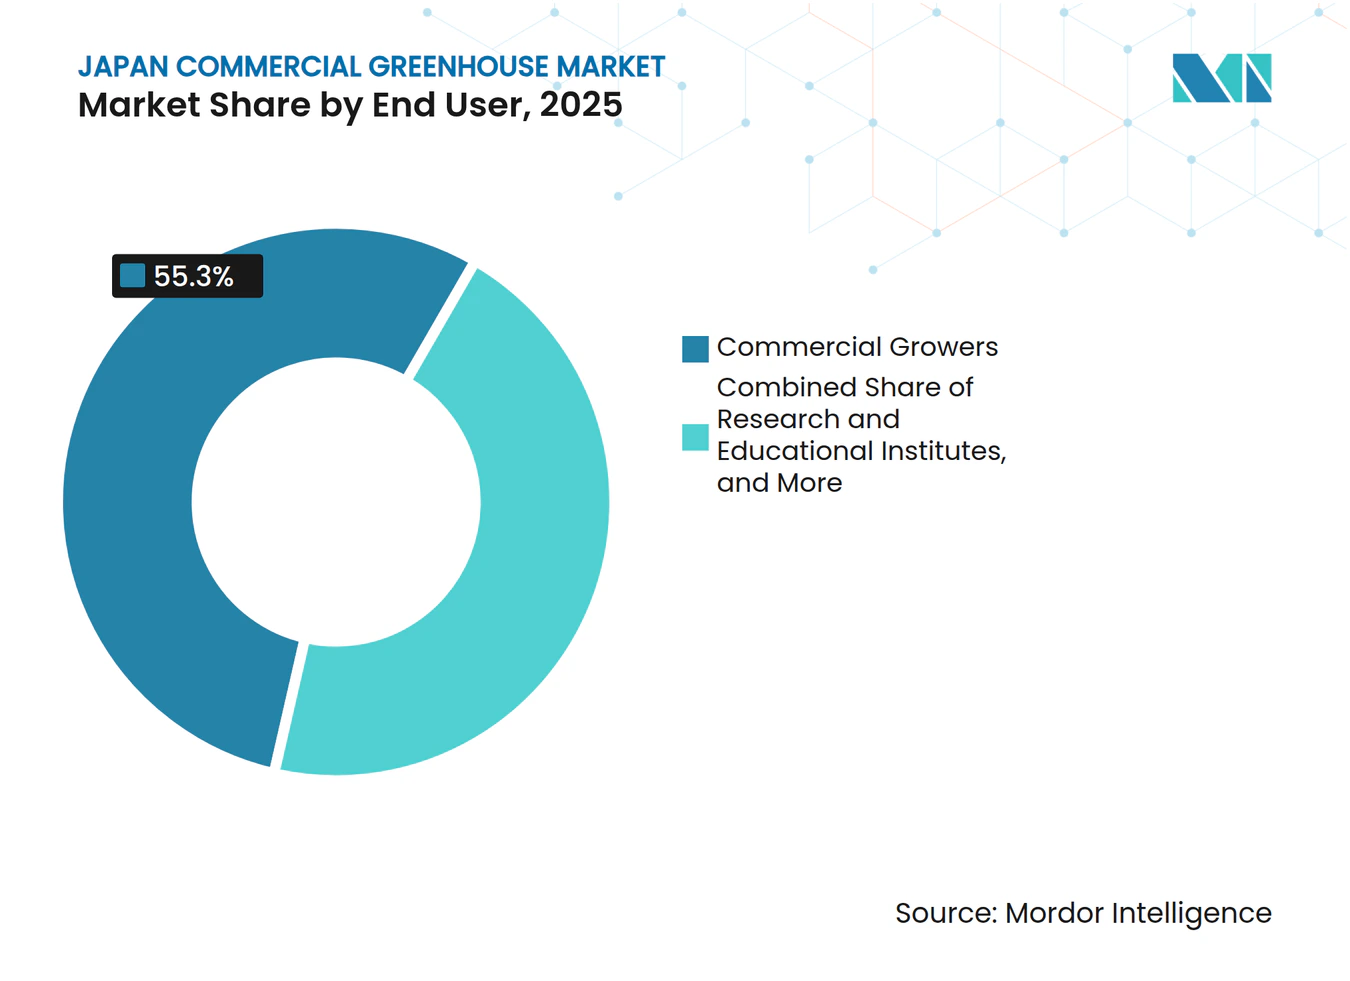
- エンドユーザー別では、商業生産者が2025年の日本商業温室市場シェアの55.3%を占め、研究・教育機関は2026年から2031年にかけてCAGR 13.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通年の地元農産物需要 | +1.8% | 関東、関西・近畿 | 短期(2年以内) |
| 省力化自動化の採用 | +2.2% | 中部・中央、関東 | 中期(2~4年) |
| 食料安全保障と 自給率向上の優先事項 | +1.5% | 全国、特に都市部の 供給圏での早期効果 | 中期(2~4年) |
| 気候変動に強い作物生産 | +1.2% | 九州・沖縄、東北 | 短期(2年以内) |
| 直接空気回収システムからの CO2回収 | +0.8% | 関東、中部・中央 | 長期(4年以上) |
| 小売トレーサビリティと プレミアム農産物契約 | +1.4% | 関東、関西・近畿 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
通年の地元農産物需要
残留農薬が管理された国産農産物に対する消費者需要は、日本の主流小売調達においてますます重要性を増しており、特に安定した品質、明確な生記録、および定期的なスーパーマーケットや外食サービスのスケジュールを満たす予測可能な納品を求めるバイヤーにとって重要です。小売業者は温室野菜を重視しています。なぜなら、生産において天候変動にさらされた露地栽培よりも一貫したサイズ、色、季節的な供給が可能であり、収穫が乱れた際の直前購入への依存を減らすことができるからです。2024年および2025年の九州・東北における気象被害は、露地生産の不足に左右されにくく、トマト、キュウリ、葉物野菜、その他の定番生鮮農産物ラインの計画的な購買サイクルを支援できる契約供給の魅力を高めました。2024年3月の日本農林規格の改正により、レタス、メロン、ブドウに加えてイチゴと米にも食品チェーン情報要件が拡大され、プレミアム契約資格に必要な文書化が増加しました。日本商業温室市場は、生産者が栽培慣行を文書化し、作物条件を一貫して管理し、店舗全体で天候による中断を減らす必要がある小売業者に安定した供給を提供できる場合に恩恵を受けます。日本GAP財団は2025年3月時点でJGAPおよびASIAGAP認証農場が2,963件と報告しており、前年比7%増となっており、トレーサブルな供給への広範なシフトを支持し、認証が通常の小売調達においてより重要になっています。[3]
省力化自動化の採用
日本の温室事業者は農業労働力の継続的な縮小に伴い自動化を採用しており、モニタリング、灌漑、スカウティング、収穫における反復的な手作業を削減できる設備の運用価値が高まっています。農林水産省のみどり戦略は2030年までに食料生産の労働生産性を30%向上させることを目標としており、定期的なモニタリング、作物管理、環境調整の一貫性を改善できる自動化温室システムを支援しています。200件以上のスマート農業実証プロジェクトが2024年までに運用実績を生み出し、センサー、気候コンピューター、自動施肥灌漑、その他の手動チェックを代替するシステムへの投資に関する不確実性を低減しました。日本商業温室市場は、モニタリング、灌漑、病害虫対応機能、データ記録を単一の運用システムに統合した設備をより重視するようになると考えられます。このシフトは、温室総面積が縮小している場合でも、労働生産性を向上させ、作物ストレスへの対応時間を短縮し、意思決定を支援し、生産記録を保持するアップグレードを促進します。
食料安全保障と自給率向上の優先事項
日本のカロリーベースの食料自給率は2025年度に37.1%に達し、政府の2030年度目標である45%との乖離が拡大し、国内生産能力が政策課題の上位に位置し続けています。2024年6月に制定された食料供給困難事態対策法は、緊急プロトコルを確立し、供給状況が悪化した際の国内生産能力への投資を支援しました。商業温室はこの政策方向に関連しており、露地栽培よりも安定した園芸生産を提供し、生産者が栽培環境、生産タイミング、投入物の使用をより細かく管理できるようにします。2025年5月に公表された食料・農業・農村基本計画は、バイオガス発電を利用した温室への二酸化炭素補給を支援技術ルートとして特定し、生産性ニーズと資源効率および地域産業活動を結びつけました。この整合性は食品加工活動が関連技術経路を支援できる愛知県や兵庫県などの工業県において、温室効率を食料安全保障および脱炭素優先事項と結びつけます。日本商業温室市場は、単一のプログラムに依存するのではなく、農業、食料供給、環境政策の目標から支援を引き出すことができます。
気候変動に強い作物生産
台風、洪水、夏の高温により、特に気象イベントが収穫スケジュール、作物品質、バイヤーへの計画的な供給を乱す地域において、日本各地での露地栽培の予測可能性が低下しています。温室システムにより、九州、沖縄、東北の事業者は露地作物に被害を与える気象条件下でも生産を維持でき、保護栽培が地域の供給計画とリスク管理に関連するものとなっています。この生産の信頼性は、特に通年供給される農産物ラインにおいて、信頼性の高い納品、安定した品質、悪天候時の供給中断の減少を必要とする小売契約においてますます重要になっています。気候条件は夏の冷却負荷も増加させ、遮光、蒸発冷却、またはデマンドレスポンスシステムなしではマージンを圧迫し、エネルギー使用を管理して施設への不必要な負荷を回避することが求められます。日本商業温室市場は、作物を保護しながら事業者がエネルギー要件を管理できる効率的な気候制御システムにおける設備更新の機会を有しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と 長い回収期間 | -2.1% | 全国 | 短期(2年以内) |
| 暖房・冷却・照明による エネルギー価格リスク | -1.8% | 北海道、東北、中部・中央 | 短期(2年以内) |
| 自動化スタック間の 相互運用性の制限 | -1.2% | 全国、特に旧式施設が 最も影響を受ける | 中期(2~4年) |
| 後継者リスクと 分散した事業者基盤 | -1.4% | 東北、四国、北海道、 九州の農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と長い回収期間
ガラスまたは硬質ポリカーボネート構造、LED照明、気候コンピューター、灌漑、施肥灌漑、収穫ロボットを組み合わせた商業温室施設は、特に事業者が基本的な設備ではなく統合型設備を求め、複数のシステムを同時にアップグレードする必要がある場合、多大な資本を必要とします。農林水産省のプログラムは適格な資本コストの最大3分の1を補助できますが、季節的な生産費用のための資金も確保する必要がある貸借対照表の余力が限られた中小規模の事業者にとって、マッチングファンドの確保は依然として困難です。OECD基準では、日本の農業経営体は小規模であり、大型温室プロジェクトの資金調達、長い回収期間の受け入れ、または補助金なしの投資判断が困難な場合があります。統合化は時間をかけて資金調達能力を改善できますが、潜在的な新規事業者のプールを縮小させ、小規模参入者からの即時需要を制限します。モジュール式温室パッケージと設備リースは、初期コストをより長い期間に分散させ、小規模施設にとって技術アップグレードをより実現可能にすることで、日本商業温室市場におけるこの制約に対処できる可能性があります。
暖房・冷却・照明によるエネルギー価格リスク
重油または灯油ボイラーによる暖房は日本の温室事業者にとって主要な変動費であり、燃料価格の変動に対して営業利益率が敏感になり、直接管理できない条件にさらされます。日本施設園芸協会のケーススタディでは、特に長い寒冷期間の運用と広い持面積を持つ施設において、暖房が保護園芸の運営予算における最大の単一コスト項目として特定されました。ヒートポンプハイブリッドシステムは重油消費を削減できますが、定期的な作物運営、メンテナンス、労働のための現金を確保する必要がある小規模事業者にとって初期投資が困難な場合があります。電力コストもLED照明、冷却、気候制御設備に影響を与えるため、事業者は施設の単一部分ではなく複数の重要なシステムで同時にコスト上昇に直面する可能性があります。この燃料と電力コストの組み合わせは、暖房需要が大きく、栽培シーズンが厳しく、寒冷条件が続く北海道および東北北部の施設にとって特に困難です。農林水産省の2030年までに加温温室面積の50%をハイブリッド非化石システムに移行するという目標は、現在の燃料価格や設備アップグレードを遅らせる能力に関わらず、事業者が設備投資を計画することを求めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備タイプ別:
気候制御・自動化ソフトウェアがリードし、最も成長の速いセグメント気候制御・自動化ソフトウェアは2025年の日本商業温室市場シェアの18%を占め、2026年から2031年にかけてCAGR 13.8%で成長すると予測されており、予測期間中に最も成長の速い設備タイプとなっています。労働力不足とセンサーコストの低下により、ソフトウェアベースの作物管理の必要性が高まっています。事業者は灌漑スケジューリング、病害虫モニタリング、環境対応をサポートするシステムを採用しています。これらのシステムは定期的な作物接触作業を削減し、トレーサビリティフレームワークで必要とされる記録を提供できます。DENSO Corporationのプロファームティーキューブは接続されたセンサーを通じて6つの栽培パラメーターを監視し、Hoogendoorn Growth Management B.V.のIIVOシステムは統合温室制御を提供します。これらの製品は、データ収集と運用上の意思決定を結びつけるプラットフォームへの需要を反映しています。
暖房システム、冷却・換気システム、LED植物育成照明は、収益面で最大の設置済み設備基盤を占めています。遮光・シェーディングシステムおよび灌漑・施肥灌漑システムは、生産者が水効率と化石燃料使用に対処するにつれて更新需要を受け続けています。ガラス張り、フレーム、トラスを含む構造部品は日本商業温室市場規模の相当部分を占めていますが、その成長は技術アップグレードよりも遅いです。温室の設置面積の縮小により、支出は新規構造物よりも改修工事へとシフトしています。Palram Industries Ltd.のSUNTUF Plusポリカーボネートパネルは、既存施設の改善を必要とする改修プロジェクトに関連しています。日本商業温室市場は、基本的な機械的交換よりも性能アップグレードにより重点を置いています。
作物タイプ別:
果物・野菜がリード、大麻・特産作物が最も成長の速いセグメント果物・野菜は2025年の日本商業温室市場シェアの55.5%を占めました。トマト、キュウリ、レタス、ピーマン、イチゴは、小売業者が予測可能な品質と定期的な供給を求めるため、この地位を支えています。トマトは高付加価値の温室作物であり、特に自動収穫支援を備えた水耕トラストマトシステムにおいて重要です。キュウリとレタスは商業事業者にとって重要な高量産品として残っています。農林水産省は2024年2月時点で人工光を使用した完全閉鎖型植物工場を432件記録しており、2011年3月の93件と比較して加しています。2024年3月の食品チェーン情報改正も、イチゴをトレーサブルな農産物カテゴリーに追加することで認証イチゴ生産を支援しました。
大麻・特産作物は2026年から2031年にかけてCAGR 14.5%で成長すると予測されています。その成長は、ライセンスを受けた医療大麻栽培に対する選択的な規制拡大と、苗・増殖作物への継続的な需要を反映しています。花卉・観賞植物は、特に関東、関西、近畿において温室面積の相当なシェアを維持しています。ハーブ・マイクログリーンは、急速な栽培サイクルを持つコンパクトなシステムを通じて外食サービスおよびプレミアム小売チャネルに対応しています。このようなシステムは、作物の回転が速い場合にLED設備の稼働率を向上させることができます。坂田種苗株式会社のスカーレットスターF1およびチョコスターF1品種は、管理環境作物の遺伝学が生産者の生産選択にどのように影響するかを示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
温室タイプ別:
プラスチックフィルムがリード、ガラスが地位を確立プラスチックフィルム温室は2025年の日本商業温室市場シェアの58%を占めました。その地位は、低い建設コスト、広域的な使用、および手頃な耐候性温室プログラムへの適格性を反映しています。冬の暖房需要が少ない九州、南関東、静岡で広く使用されています。このカテゴリーは、単棟ポリエチレン構造から気候制御と施肥灌漑を備えた多棟施設まで多岐にわたります。この多様性により、プラスチックフィルム施設は異なる資本予算と生産方法を持つ事業者に対応できます。Palram Industries Ltd.のDYNAGLASおよびSUNLITEパネルを含む硬質ポリカーボネート温室は、フィルムとガラスの中間の選択肢を提供します。
ガラス温室は2026年から2031年にかけてCAGR 12.2%で成長すると予測されています。高付加価値作物に対して高い光透過率とより精密な気候制御を提供します。ガラス構造は、多ゾーン暖房、補助LED照明、および大規模な密閉型二酸化炭素施用をサポートできます。ハイブリッド・半密閉型温室も、自然換気の節約とアクティブな環境制御を組み合わせることから関心を集めています。DENSO Corporationは日本向けの中規模半密閉型温室を提供し、Richel Group SASは半密閉型システムを供給しています。KUBO Group B.V.のウルトラクリマコンセプトは、精密制御とモジュール式拡張を求める事業者向けにスマートグローイングソフトウェアと気候スクリーンを組み合わせています。
栽培技術別:
水耕栽培システムがリード、ハイブリッド・垂直統合が最も成長の速いセグメント水耕栽培システムは2025年の日本商業温室市場シェアの54.4%を占めました。農地が限られているため、葉物野菜、トマト、キュウリの商業生産に広く使用されています。養液薄膜法とドリップ水耕栽培が一般的な商業システムであり、深水培養は垂直環境でのレタスに選択的に使用されています。水耕栽培システムはまた、トレーサビリティ文書化をサポートでき養液、pH、流量の記録を生成します。作物管理と記録された情報のこの結びつきが商業的な役割を支えています。ヤシ殻繊維やロックウールを含む非水耕土壌・基質システムは、根圏要件や風味の考慮が基質を好む場合に有用です。
ハイブリッド・垂直統合は2026年から2031年にかけてCAGR 11.2%で成長すると予測されています。多層システムは土地が限られた地域で単位面積当たりの生産量を増加させることができます。メビオール株式会社のイメックフィルムファーミングは、ハイドロゲル膜を使用して水と栄養素の供給を精密に管理します。このシステムは水ストレス条件下で高糖度の果実を生産し、プレミアム小売業者向けの差別化された提案を支援します。農業・食品産業技術総合研究機構は3,200名のスタッフの中に1,700名以上の研究者を擁し、年間予算は740 ビリオン 円(526 ミリオン 米ドル)です。その栽培研究は温室事業者の採用決定に情報を提供できます。
エンドユーザー別:
商業生産者がリード、研究・教育機関が最も成長の速いセグメント商業生産者は2025年の日本商業温室市場シェアの55.3%を占めました。このカテゴリーには大規模野菜生産者、切り花事業、企業経営の植物工場が含まれます。企業農業の農地取得規制の緩和により、専門的に管理された事業者がより広く参加できるようになりました。これらのバイヤーは従来の家族農家よりも強い資金調達能力を持ち、平均的な設備取引額を引き上げることができます。小売ガーデンセンターおよび苗木業者は、増殖と展示のための構造物と気候制御設備を購入します。その需要は食品トレーサビリティ規則に縛られていないため、サプライヤーにとって一定の多様化を提供します。
研究・教育機関は2026年から2031年にかけてCAGR 13.5%で成長すると予測されています。農林水産省の2023年および2024年のイノベーション戦略はスマート温室の研究開発を優先しました。大学附属農場は実験室プロトタイプだけでなく応用研究のために商業グレードの設備を購入しています。Signify N.V.は宮城県農業・園芸総合研究所と協力し、北部条件でのパプリカ生産に対するLED補助照明を評価しました。このような試験は、近隣の生産者が自ら投資する前に運用実績を提供できます。資金提供プロジェクトにおける文書化された生産性成果の要件は、商業設備を調達するためのチャネルを生み出します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中部・中央地域は、商業温室施設の相当な基盤と多様な園芸生産に支えられ、日本における商業温室の最大の地域市場を代表しています。愛知県は強力な野菜生産基盤を持ち、静岡県はイチゴとトマトの栽培を支援し、長野県は高標高地域での特産作物生産を支援しています。この地域はまた、確立された農業インフラと保護栽培技術への需要から恩恵を受けています。2026年度に発効したGX-ETSカーボントレーディングフレームワークは、大規模温室事業者の間で投資計画を促進ており、大規模施設はエネルギー効率と排出管理への投資においてより有利な立場にあります。
関東は、東京およびその他の大都市消費センターへの近接性に支えられた、もう一つの主要な商業温室地域です。茨城県と千葉県は、スーパーマーケット、コンビニエンスストアチェーン、外食サービスバイヤーに供給する確立された温室野菜事業を持っています。この地域はまた、農産物の流通と専門温室設備の輸入を促進する主要な輸送・港湾インフラから恩恵を受けています。関西・近畿は、特に大阪と兵庫を中心に、追加の重要な需要基盤を代表しています。都市消費者、外食サービス事業、小売チャネルの集中は、地元産野菜およびその他の高付加価値作物への需要を支えています。保護栽培により、これらの地域の商業生産者は主要消費センターに近い場所で生産を維持できます。
九州・沖縄は、台風への露出、夏の高温、分散した農地により、保護栽培に有利な条件を持っています。熊本、宮崎、福岡は確立された温室栽培活動を持ち、温室技術は生産者が気象関連の生産リスクを管理するのに役立ちます。日本施設園芸協会は九州でのヒートポンプ設置面積が330.2ヘクタールと報告しており、この地域のエネルギー効率の高い温室暖房技術の採用を反映しています。日本施設園芸協会東北は寒冷な気候により暖房需要が大きく、エネルギー効率の高い温室システムへの需要を生み出し、生産者の運営コストを増加させています。北海道は大きな農地基盤を持ち、暖房とエネルギー管理の経済性が改善するにつれて、より大規模なエネルギー効率の高い温室施設の可能性があります。バイオマス暖房への政府支援も温室事業での廃熱利用を支援できます。
中国・四国は商業温室基盤が小さいですが、技術採用と近代化の機会を提供し続けています。中国地方は広島・岡山を経由した物流接続から恩恵を受けており、四国は農場の後継者問題と農地の分散化においてより大きな課題に直面しています。スマート温室の実証、近代化イニシアチブ、および進化する土地利用政策は、これらの地域での企業参加の拡大を支援できます。全体として、日本における商業温室技術への地域需要は、園芸生産の違い、消費センターへの近接性、気候条件、エネルギー要件、農業インフラの利用可能性によって形成されています。これらの要因は、全国の温室建設、近代化、技術アップグレードに対してさまざまな機会を生み出しています。
競争環境
市場集中度
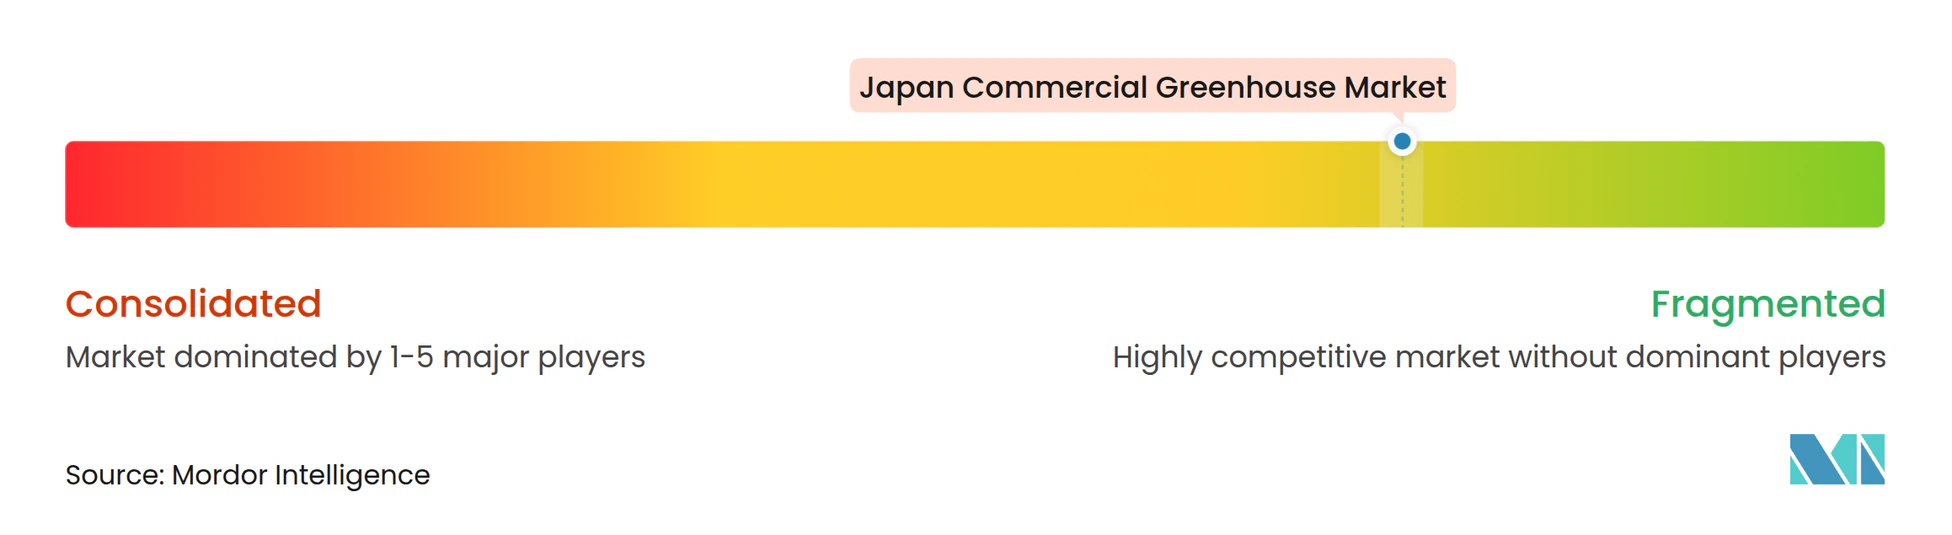
日本商業温室市場は適度に分散しており、競争は複数のバリューチェーン層に分散しています。構造物専門業者、ソフトウェアプロバイダー、灌漑会社、スクリーンメーカー、生産者事業者はそれぞれ温室プロジェクトの異なる部分に対応しているため、顧客は通常、必要な特定の設備またはサービスに基づいてサプライヤーを評価します。KUBO Group B.V.とRichel Group SASは、プロジェクト設計、気候要件、運用構成が密接に関連するターンキー構造・施設設計において競合しています。Batenburg Techniek N.V.の一部であるPriva Holding B.V.とHoogendoorn Growth Management B.V.は、作物条件のより詳細な制御を求める事業者にとって重要な気候ソフトウェアとセンサー統合を通じて競合しています。DENSO Corporationは構造物、環境制御、収穫ロボティクスにわたって事業を展開しており、事業者の投資計画の複数の部分に関与しています。
2025年4月、DENSO CorporationとDELPHY GROEP BVはデータ駆動型スマート園芸に関する覚書に署名し、設備提供と栽培支援の組み合わせへの移行を示しました。これにより、DENSO Corporationの環境制御とIoT能力がDELPHY GROEP BVの栽培コンサルティングサービスと組み合わされ、設備中心のサプライヤーが直接対応できない顧客ニーズの部分に対処しました。Argus Control Systems Limitedは、異なる設備サプライヤー間でシステムを連携させる必要がある事業者向けのオープンアーキテクチャ環境制御オプションとしてArgus Axiaプラットフォームを位置づけています。このアプローチは、統合コストが更新決定を遅らせる可能性がある旧式および混合自動化システムを使用する施設でのベンダーロックインへの懸念に対処します。2024年、DENSO CorporationとCerthonは、高生産温室事業向けのマシンビジョンとクレート管理機能を備えた自動チェリートラストマト収穫ロボット「Artemy」を商業的に発売しました。
メビオール株式会社とSpread Co., Ltd.は、特に生産方法が水、栄養素、栽培環境への異なるアプローチを必要とする場合に、専門的な栽培技術が従来の温室構造を超えた設備開発にどのように影響するかを示しています。その役割は、商業生産者が運用経験、実証された栽培慣行、稼働施設の性能要件を通じてサプライヤーのロードマップを形成できることを示しています。みどり戦略とGX-ETSフレームワークへの準拠は、エネルギー削減性能を文書化でき、必要な設備変更を計画する顧客を支援できるベンダーを優遇します。日本商業温室市場は、したがって専門的なアプリケーションにおいて競争的であり、構造物と制御から栽培システムと運用支援まで顧客要件の全範囲を管理できるサプライヤーは存在しません。
日本商業温室産業リーダー
-
DENSO Corporation
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Signify N.V.
-
Priva Holding B.V.
-
Spread Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
日本商業温室市場 このレポートでカバーされる企業
- DENSO Corporation
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Signify N.V.
- Priva Holding B.V.
- Spread Co., Ltd.
- Mirai Co., Ltd.
- KUBO Group B.V.
- Richel Group SAS
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Drive Systems B.V.
- AB Ludvig Svensson
- Palram Industries Ltd.
- Sakata Seed Corporation
- Mebiol Inc.
- Argus Control Systems Limited (Controlled Environments Limited)
最近の産業開発事情 日本商業温室市場
- 2026年2月:MIRAI Co., Ltd.は2025年12月から2026年2月にかけて、モンゴル、タジキスタン、フィリピンの4社と覚書に署名し、人工光植物工場プロジェクトを海外に拡大しました。協定は植物工場栽培システム、プロジェクト計画、運営・栽培支援を対象とし、MIRAIが3カ国のプロジェクトに対してフィージビリティスタディとコンサルティングを提供します。
- 2025年4月:DENSO CorporationとDELPHY GROEP BVは、DENSO Corporationの温室環境制御とIoTセンシング技術をDELPHY GROEP BVの栽培専門知識と組み合わせ、商業温室事業向けの統合技術・農学ソリューションを開発するため、データ駆動型スマート園芸での協力に関する覚書に署名しました。
- 2024年5月:DENSO CorporationとCerthonは、作物成熟度検出のためのマシンビジョン技術、自動クレート管理、無軌道レーン変更ナビゲーションを備えた自動チェリートラストマト収穫ロボット「Artemy」を商業的に発売しました。このシステムは高生産トマト温室事業向けに設計されており、商業温室での収穫活動の自動化を支援します。
日本商業温室市場レポートの範囲
商業温室市場とは、管理または改変された栽培条件を提供する密閉または部分密閉構造での作物栽培を指します。市場には、商業的な作物生産に使用される温室構造および関連設備・システムが含まれます。
日本商業温室市場レポートは、設備タイプ別(暖房システム、冷却・換気システム、LED植物育成照明、灌漑・施肥灌漑システム、気候制御・自動化ソフトウェア、遮光・シェーディングシステム、構造部品)、作物タイプ別(果物・野菜、花卉・観賞植物、ハーブ・マイクログリーン、大麻・特産作物)、温室タイプ別(プラスチックフィルム温室、ガラス温室、硬質ポリカーボネート温室、ハイブリッド・半密閉型温室)、栽培技術別(水耕栽培システム、非水耕土壌・基質システム、ハイブリッド・垂直統合)、エンドユーザー別(商業生産者、研究・教育機関、小売ガーデンセンター・苗木業者)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED植物育成照明 | |
| 漑・施肥灌漑システム | |
| 気候制御・自動化ソフトウェア | |
| 遮光・シェーディングシステム | |
| 構造部品 | ガラス張りシステム |
| フレームとトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタス・葉物野菜 | |
| ピーマン | |
| イチゴ・ベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植え植物・花壇植物 | |
| ハーブ・マイクログリーン | |
| 大麻・特産作物 | 医療大麻 |
| 苗・増殖作物 |
| プラスチックフィルム温室 |
| ガラス温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッド・半密閉型温室 |
| 水耕栽培システム | 養液薄膜法 |
| 深水培養 | |
| ドリップ水耕栽培 | |
| 非水耕土壌・基質システム | 土壌ベースシステム |
| ヤシ殻繊維・ロックウール基質 | |
| ハイブリッド・垂直統合 |
| 商業生産者 |
| 研究・教育機関 |
| 小売ガーデンセンター・苗木業者 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED植物育成照明 | ||
| 漑・施肥灌漑システム | ||
| 気候制御・自動化ソフトウェア | ||
| 遮光・シェーディングシステム | ||
| 構造部品 | ガラス張りシステム | |
| フレームとトラス | ||
| 作物タイプ別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタス・葉物野菜 | ||
| ピーマン | ||
| イチゴ・ベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植え植物・花壇植物 | ||
| ハーブ・マイクログリーン | ||
| 大麻・特産作物 | 医療大麻 | |
| 苗・増殖作物 | ||
| 温室タイプ別 | プラスチックフィルム温室 | |
| ガラス温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッド・半密閉型温室 | ||
| 栽培技術別 | 水耕栽培システム | 養液薄膜法 |
| 深水培養 | ||
| ドリップ水耕栽培 | ||
| 非水耕土壌・基質システム | 土壌ベースシステム | |
| ヤシ殻繊維・ロックウール基質 | ||
| ハイブリッド・垂直統合 | ||
| エンドユーザー別 | 商業生産者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンター・苗木業者 | ||
レポートで回答される主要な質問
日本商業温室市場の規模はどのくらいですか?
日本商業温室市場は2026年に480 ミリオン 米ドルと推定され、2031年までに770 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.80%で成長します。
日本における商業温室の採用を促進しているものは何ですか?
食料安全保障の優先事項、労働力不足、トレーサブルな農産物への需要、気候関連の生産リスクが日本における商業温室の採用を支援しています。
日本商業温室市場で最も成長の速い設備タイプはどれですか?
気候制御・自動化ソフトウェアは日本商業温室市場で最も成長の速い設備タイプであり、2026年から2031年にかけてCAGR 13.8%と予測されています。
日本商業温室市場で最大のシェアを占める作物タイプはどれですか?
果物・野菜は2025年の日本商業温室市場シェアの55.5%を占め、最大の作物タイプとなっています。