
Tamaño y participación del mercado de invernaderos comerciales de Japón
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 440 Millones de dólares |
| Tamaño del Mercado (2026) | 480 Millones de dólares |
| Tamaño del Mercado (2031) | 770 Millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 9.80 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de invernaderos comerciales de Japón por Mordor Intelligence
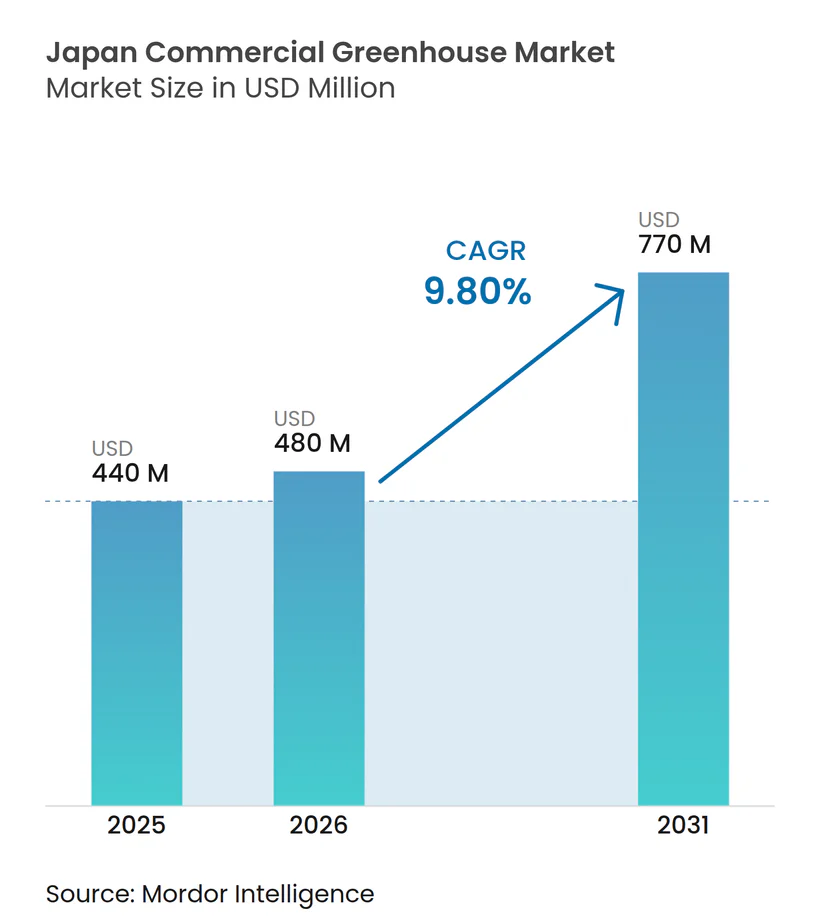
El tamaño del mercado de invernaderos comerciales de Japón fue valorado en 440 millones de USD en 2025 y se estima que crecerá desde 480 millones de USD en 2026 hasta alcanzar los 770 millones de USD en 2031, a una CAGR del 9,80% durante el período de pronóstico (2026-2031). La inversión se centra cada vez más en sistemas de producción controlada y actualizaciones de equipos. La baja tasa de autosuficiencia alimentaria de Japón está reforzando el argumento a favor de una producción hortícola doméstica confiable, mientras que el apoyo de las políticas está dirigiendo la atención hacia modernizaciones de invernaderos inteligentes, producción trazable y tecnologías que mejoran la fiabilidad del suministro de productos frescos[1]. La reducción de la mano de obra agrícola también está aumentando la demanda de sistemas que reduzcan el trabajo manual, en particular controles, sensores, riego automatizado, herramientas de monitoreo y equipos de cosecha que ayudan a los operadores a mantener las rutinas de cultivo con menos trabajadores[2]. Como resultado, el mercado está avanzando hacia modernizaciones dentro de las instalaciones existentes en lugar de depender únicamente de nueva construcción, ya que la base instalada puede equiparse con sistemas más capaces de gestión climática, energética y de cultivos. La exposición climática respalda la demanda de cultivo protegido, aunque los mayores costos de enfriamiento, calefacción y electricidad hacen que la eficiencia energética sea central en las decisiones de inversión y refuerzan el interés en bombas de calor, sombreado y otros sistemas que reducen el uso de recursos. Los proveedores que combinan estructuras, controles ambientales y soporte de cultivo pueden atender un conjunto más amplio de necesidades de los productores; sin embargo, la presencia de proveedores especializados en software, iluminación, riego, pantallas y estructuras de invernadero limita el poder de fijación de precios y mantiene el panorama competitivo fragmentado.
Conclusiones clave del informe
- Por tipo de equipo, el software de control climático y automatización representó el 18% de la participación del mercado de invernaderos comerciales de Japón en 2025 y se prevé que crezca a una CAGR del 13,8% de 2026 a 2031.
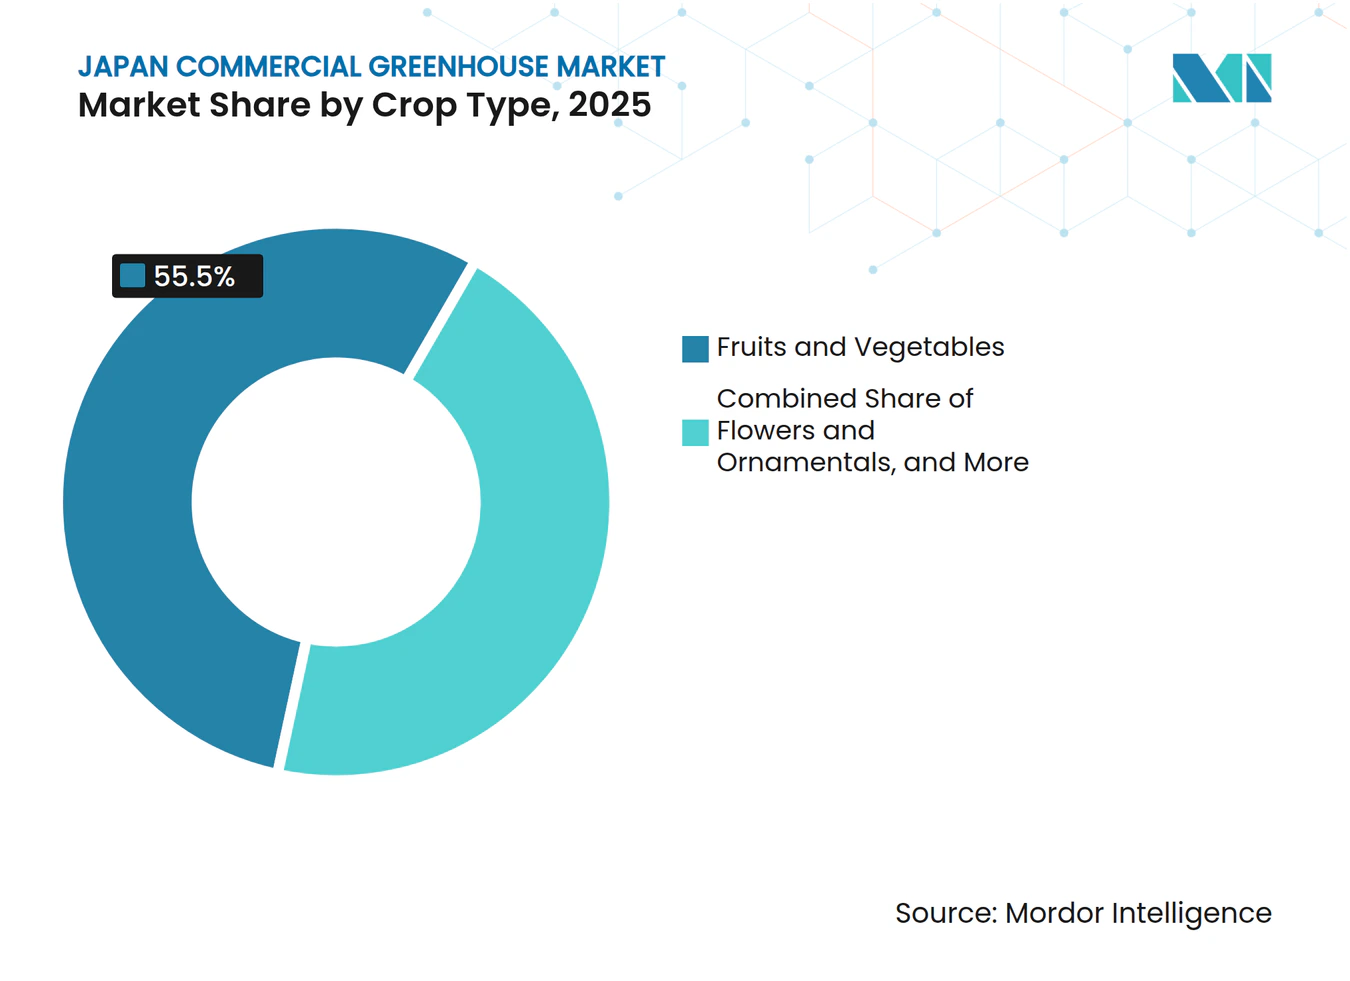
- Por tipo de cultivo, las frutas y verduras representaron el 55,5% de la participación del mercado de invernaderos comerciales de Japón en 2025, mientras que se prevé que el cannabis y los cultivos especiales crezcan a una CAGR del 14,5% de 2026 a 2031.
- Por tipo de invernadero, los invernaderos de película plástica representaron el 58% de la participación del mercado de invernaderos comerciales de Japón en 2025, mientras que se prevé que los invernaderos de vidrio crezcan a una CAGR del 12,2% de 2026 a 2031.
- Por tecnología de cultivo, los sistemas hidropónicos representaron el 54,4% de la participación del mercado de invernaderos comerciales de Japón en 2025, mientras que se prevé que la integración híbrida y vertical crezca a una CAGR del 11,2% de 2026 a 2031.
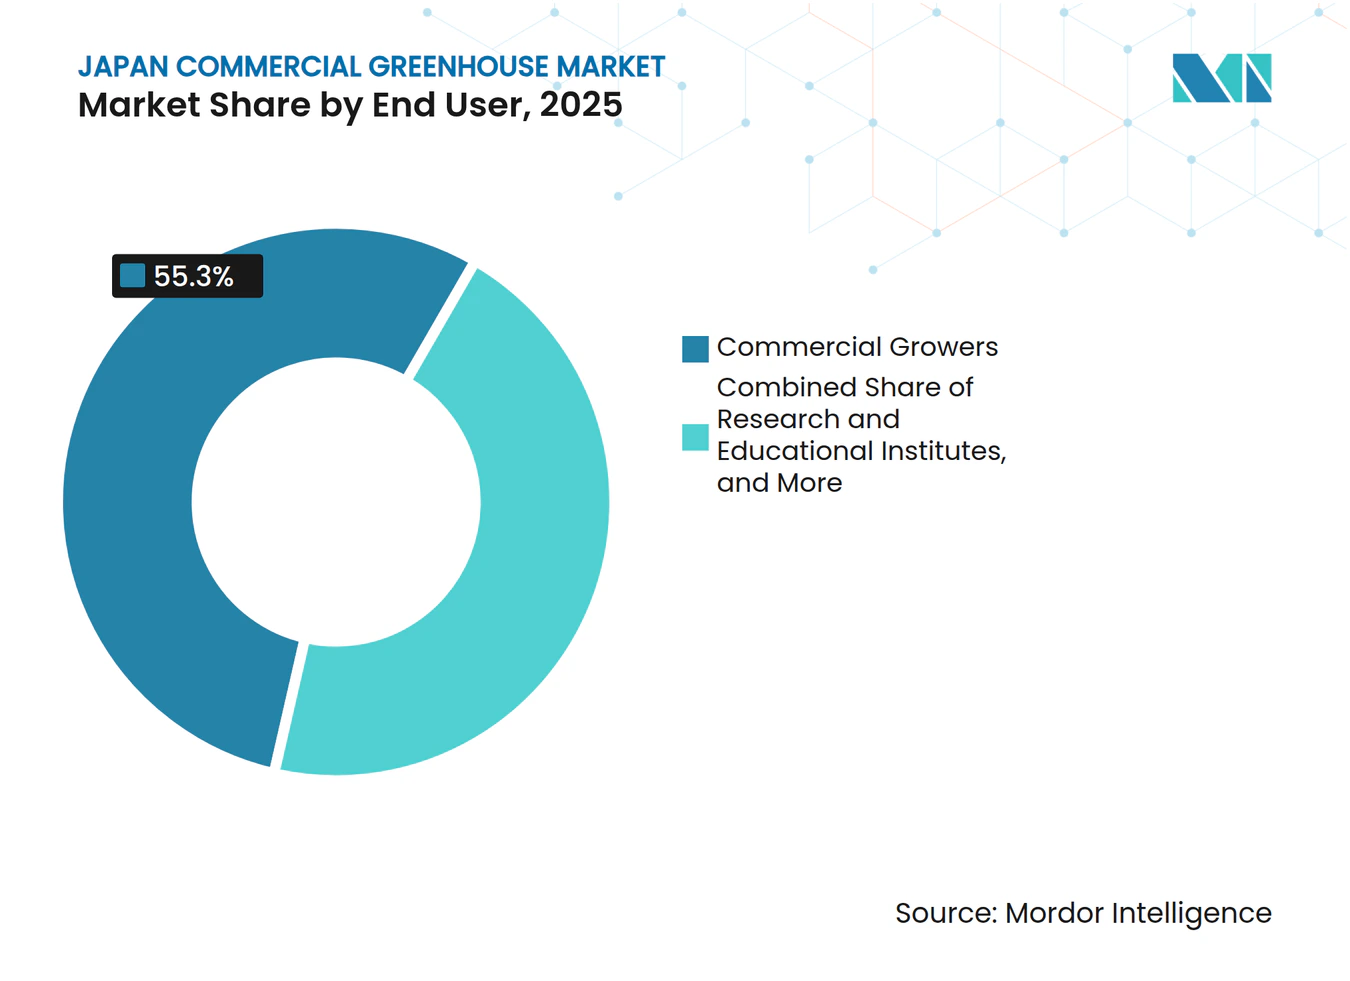
- Por usuario final, los productores comerciales representaron el 55,3% de la participación del mercado de invernaderos comerciales de Japón en 2025, mientras que se prevé que los institutos de investigación y educación crezcan a una CAGR del 13,5% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de productos locales durante todo el año | +1.8% | Kanto, Kansai y Kinki | Corto plazo (≤ 2 años) |
| Adopción de automatización para el ahorro de mano de obra | +2.2% | Centro y Chubu, Kanto | Mediano plazo (2-4 años) |
| Prioridades de seguridad alimentaria y autosuficiencia | +1.5% | Nacional, con ganancias tempranas en cuencas de suministro urbano | Mediano plazo (2-4 años) |
| Producción de cultivos resiliente al clima | +1.2% | Kyushu y Okinawa, Tohoku | Corto plazo (≤ 2 años) |
| Recuperación de CO2 de sistemas de captura directa del aire | +0.8% | Kanto y Centro y Chubu | Largo plazo (≥ 4 años) |
| Trazabilidad minorista y contratos de productos premium | +1.4% | Kanto, Kansai y Kinki | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de productos locales durante todo el año
La demanda de los consumidores de productos domésticos con residuos controlados se ha vuelto cada vez más relevante para la adquisición minorista convencional en Japón, particularmente donde los compradores requieren calidad estable, registros de producción claros y entregas predecibles que cumplan con los horarios regulares de supermercados y servicios de alimentación. Los minoristas valoran las verduras de invernadero porque la producción puede ofrecer un tamaño, color y disponibilidad estacional más consistentes que el suministro de campo abierto expuesto a la variabilidad climática, lo que permite a los compradores reducir la dependencia de compras de último momento cuando las cosechas se ven interrumpidas. Las interrupciones climáticas en Kyushu y Tohoku durante 2024 y 2025 aumentaron el atractivo del suministro contratado, que está menos expuesto a las deficiencias de la producción en campo y puede respaldar ciclos de compra planificados para tomates, pepinos, verduras de hoja y otras líneas regulares de productos frescos. La revisión de marzo de 2024 de las Normas Agrícolas Japonesas amplió los requisitos de información de la cadena alimentaria a las fresas y el arroz, además de la lechuga, los melones y las uvas, aumentando la documentación necesaria para la elegibilidad de contratos premium. El mercado de invernaderos comerciales de Japón se beneficia cuando los productores pueden documentar las prácticas de cultivo, gestionar las condiciones de los cultivos de manera consistente y proporcionar un suministro constante a los minoristas que necesitan menos interrupciones relacionadas con el clima en sus tiendas. La Fundación Japan GAP informó 2.963 granjas certificadas JGAP y ASIAGAP en marzo de 2025, un 7% más que un año antes, lo que respalda el cambio más amplio hacia el suministro trazable y hace que la certificación sea más relevante para la adquisición minorista regular.[3]
Adopción de automatización para el ahorro de mano de obra
Los operadores de invernaderos de Japón están adoptando la automatización a medida que la mano de obra agrícola continúa contrayéndose, lo que aumenta el valor operativo de los equipos que pueden reducir las tareas manuales repetitivas en monitoreo, riego, exploración y cosecha. La Estrategia MIDORI del Ministerio de Agricultura, Silvicultura y Pesca tiene como objetivo una mejora del 30% en la productividad laboral de la producción de alimentos para 2030, respaldando los sistemas de invernadero automatizados que pueden mejorar la consistencia del monitoreo rutinario, el manejo de cultivos y los ajustes ambientales. Más de 200 proyectos de demostración de agricultura inteligente habían generado evidencia operativa para 2024, reduciendo la incertidumbre en torno a las inversiones en sensores, computadoras climáticas, fertirriego automatizado y otros sistemas que reemplazan las verificaciones manuales. Es probable que el mercado de invernaderos comerciales de Japón otorgue mayor valor a los equipos que combinan funciones de monitoreo, riego, respuesta a plagas y registros de datos en un único sistema operativo. Este cambio favorece las actualizaciones que mejoran la productividad laboral, acortan los tiempos de respuesta al estrés de los cultivos, apoyan la toma de decisiones y preservan los registros de producción, incluso donde el área total de invernadero está disminuyendo.
Prioridades de seguridad alimentaria y autosuficiencia
La tasa de autosuficiencia alimentaria basada en calorías de Japón alcanzó el 37,1% en el año fiscal 2025, ampliando la brecha con el objetivo gubernamental del 45% para el año fiscal 2030 y manteniendo la capacidad de producción doméstica en lo más alto de la agenda política. La Ley sobre Contramedidas para Situaciones Difíciles de Suministro de Alimentos, promulgada en junio de 2024, estableció protocolos de emergencia y respaldó la inversión en capacidad de producción doméstica cuando las condiciones de suministro empeoran. Los invernaderos comerciales son relevantes para esta dirección política porque pueden proporcionar una producción hortícola más estable que la producción en campo abierto y brindan a los productores un mayor control sobre el entorno de cultivo, el calendario de producción y el uso de insumos. El Plan Básico para la Alimentación, la Agricultura y las Zonas Rurales, publicado en mayo de 2025, identificó la suplementación de dióxido de carbono en invernaderos mediante generación de energía de biogás como una ruta tecnológica respaldada, vinculando las necesidades de productividad con la eficiencia de recursos y la actividad industrial local. Esta alineación conecta la eficiencia de los invernaderos con las prioridades de seguridad alimentaria y reducción de carbono en prefecturas industriales como Aichi e Hyogo, donde la actividad de procesamiento de alimentos puede respaldar vías tecnológicas relacionadas. El mercado de invernaderos comerciales de Japón puede, por lo tanto, obtener apoyo de los objetivos de política agrícola, de suministro de alimentos y ambiental, en lugar de depender de un único programa.
Producción de cultivos resiliente al clima
Los tifones, las inundaciones y las altas temperaturas estivales han hecho que la producción en campo abierto sea menos predecible en varias regiones japonesas, particularmente donde los eventos climáticos interrumpen los calendarios de cosecha, la calidad de los cultivos y el suministro planificado a los compradores. Los sistemas de invernadero permiten a los operadores en Kyushu, Okinawa y Tohoku mantener la producción durante condiciones climáticas que pueden dañar los cultivos de campo, haciendo que el cultivo protegido sea relevante para la planificación del suministro regional y la gestión de riesgos. Esta fiabilidad de producción es cada vez más importante en los contratos minoristas que requieren entregas confiables, calidad estable y menos interrupciones del suministro durante condiciones climáticas adversas, especialmente para las líneas de productos suministradas durante todo el año. Las condiciones climáticas también aumentan las cargas de enfriamiento en verano, lo que puede reducir los márgenes sin sombreado, enfriamiento evaporativo o sistemas de respuesta a la demanda para gestionar el uso de energía y evitar presiones innecesarias sobre la instalación. El mercado de invernaderos comerciales de Japón tiene, por lo tanto, una oportunidad de reemplazo de equipos en sistemas de control climático eficientes que pueden proteger los cultivos al tiempo que ayudan a los operadores a gestionar los requisitos energéticos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital y largos períodos de recuperación de la inversión | -2.1% | Nacional | Corto plazo (≤ 2 años) |
| Exposición al precio de la energía por calefacción, enfriamiento e iluminación | -1.8% | Hokkaido, Tohoku y Centro y Chubu | Corto plazo (≤ 2 años) |
| Interoperabilidad limitada entre plataformas de automatización | -1.2% | Nacional, con instalaciones más antiguas más afectadas | Mediano plazo (2-4 años) |
| Riesgo de sucesión y base de operadores fragmentada | -1.4% | Zonas rurales de Tohoku, Shikoku, Hokkaido y Kyushu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital y largos períodos de recuperación de la inversión
Las instalaciones de invernaderos comerciales que combinan estructuras de vidrio o policarbonato rígido, iluminación LED, computadoras climáticas, riego, fertirriego y robots de cosecha requieren un capital sustancial, especialmente cuando los operadores buscan equipos integrados en lugar de básicos y necesitan actualizar varios sistemas simultáneamente. Los programas del Ministerio de Agricultura, Silvicultura y Pesca pueden financiar hasta un tercio de los costos de capital elegibles, pero los fondos de contrapartida siguen siendo difíciles de obtener para los operadores pequeños y medianos con capacidad limitada en el balance que también necesitan preservar fondos para los gastos de producción estacional. Según los estándares de la OCDE, las entidades de gestión agrícola de Japón son pequeñas, lo que puede limitar su capacidad para financiar grandes proyectos de invernadero, aceptar períodos de recuperación más largos o tomar decisiones de inversión sin acceso a subsidios. La consolidación podría mejorar la capacidad de financiamiento con el tiempo, pero también reduce el grupo de posibles nuevos operadores y limita la demanda inmediata de los participantes más pequeños. Los paquetes de invernaderos modulares y el arrendamiento de equipos podrían ayudar a abordar esta restricción en el mercado de invernaderos comerciales de Japón al distribuir los costos iniciales durante un período más largo y hacer que las actualizaciones tecnológicas sean más prácticas para las instalaciones más pequeñas.
Exposición al precio de la energía por calefacción, enfriamiento e iluminación
La calefacción con calderas de fuel pesado o queroseno es un costo variable importante para los operadores de invernaderos japoneses, lo que hace que los márgenes operativos sean sensibles a los cambios en el precio del combustible y expone las instalaciones a condiciones fuera de su control directo. Los estudios de caso de la Asociación Japonesa de Horticultura en Invernadero identificaron la calefacción como el mayor costo individual en los presupuestos operativos de la horticultura protegida, particularmente en instalaciones con largos períodos de operación en clima frío y grandes áreas que mantener. Los sistemas híbridos de bomba de calor pueden reducir el consumo de fuel pesado, pero la inversión inicial puede ser difícil para los operadores más pequeños que necesitan preservar el efectivo para las operaciones regulares de cultivo, el mantenimiento y la mano de obra. Los costos de electricidad también afectan a la iluminación LED, el enfriamiento y los equipos de control climático, lo que significa que los operadores pueden enfrentar costos más altos en varios sistemas esenciales simultáneamente en lugar de en una sola parte de la instalación. Esta combinación de costos de combustible y energía es particularmente desafiante para las instalaciones en Hokkaido y el norte de Tohoku, donde las necesidades de calefacción son mayores, las temporadas de cultivo son exigentes y las condiciones frías pueden persistir. El objetivo del Ministerio de Agricultura, Silvicultura y Pesca de hacer la transición del 50% del área de invernadero calefaccionado a sistemas híbridos no fósiles para 2030 requiere que los operadores planifiquen el gasto de capital independientemente de los precios actuales del combustible o su capacidad para retrasar las actualizaciones de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de equipo:
el software de control climático y automatización lidera y es el segmento de más rápido crecimientoEl software de control climático y automatización representó el 18% de la participación del mercado de invernaderos comerciales de Japón en 2025 y se prevé que crezca a una CAGR del 13,8% de 2026 a 2031, lo que lo convierte en el tipo de equipo de más rápido crecimiento durante el período de pronóstico. La escasez de mano de obra y los menores costos de los sensores han reforzado el argumento a favor de la gestión de cultivos basada en software. Los operadores están adoptando sistemas que respaldan la programación del riego, el monitoreo de plagas y la respuesta ambiental. Estos sistemas pueden reducir el trabajo rutinario de contacto con los cultivos y proporcionar los registros requeridos en los marcos de trazabilidad. El Profarm T-Cube de DENSO Corporation monitorea seis parámetros de cultivo a través de sensores conectados, mientras que el sistema IIVO de Hoogendoorn Growth Management B.V. proporciona control integrado de invernaderos. Estas ofertas reflejan la demanda de plataformas que conectan la recopilación de datos con las decisiones operativas.
Los sistemas de calefacción, los sistemas de enfriamiento y ventilación, y la iluminación LED de cultivo representan la mayor base de equipos instalados en términos de ingresos. Los sistemas de pantallas y sombreado y los sistemas de riego y fertirriego continúan recibiendo demanda de reemplazo a medida que los productores abordan la eficiencia del agua y el uso de combustibles fósiles. Los componentes estructurales, incluidos el acristalamiento, los marcos y las cerchas, representan una parte sustancial del tamaño del mercado de invernaderos comerciales de Japón, pero su crecimiento es más lento que las actualizaciones tecnológicas. Una huella de invernadero en contracción está desplazando el gasto hacia reformas en lugar de nuevas estructuras. Los paneles de policarbonato SUNTUF Plus de Palram Industries Ltd. son relevantes para los proyectos de renovación donde los operadores necesitan mejorar las instalaciones existentes. El mercado de invernaderos comerciales de Japón está, en consecuencia, dando más peso a las mejoras de rendimiento que al reemplazo mecánico básico.
Por tipo de cultivo:
las frutas y verduras lideran, mientras que el cannabis y los cultivos especiales son el segmento de más rápido crecimientoLas frutas y verduras representaron el 55,5% de la participación del mercado de invernaderos comerciales de Japón en 2025. Los tomates, pepinos, lechuga, pimientos y fresas respaldan esta posición porque los minoristas buscan calidad predecible y suministro regular. Los tomates son un cultivo de invernadero de alto valor, particularmente en sistemas hidropónicos de tomates en racimo con soporte de cosecha automatizado. Los pepinos y la lechuga siguen siendo productos de alto volumen importantes para los operadores comerciales. El Ministerio de Agricultura, Silvicultura y Pesca registró 432 fábricas de plantas completamente cerradas con luz artificial en febrero de 2024, en comparación con 93 en marzo de 2011. La revisión de información de la cadena alimentaria de marzo de 2024 también respaldó la producción certificada de fresas al agregar las fresas a las categorías de productos trazables.
Se prevé que el cannabis y los cultivos especiales crezcan a una CAGR del 14,5% de 2026 a 2031. Su crecimiento refleja la expansión regulatoria selectiva para el cultivo de cannabis medicinal con licencia y la demanda continua de plántulas y cultivos de propagación. Las flores y plantas ornamentales conservan una participación significativa del área de invernadero, especialmente en Kanto, Kansai y Kinki. Las hierbas y microvegetales sirven a los canales de servicios de alimentación y venta minorista premium a través de sistemas compactos con ciclos de cultivo rápidos. Dichos sistemas pueden mejorar la utilización de equipos LED donde los cultivos rotan rápidamente. Las variedades Scarlet Star F1 y Chocostar F1 de Sakata Seed Corporation demuestran cómo la genética de cultivos en entornos controlados puede influir en las decisiones de producción de los productores.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tipo de invernadero:
la película plástica lidera mientras el vidrio gana terrenoLos invernaderos de película plástica representaron el 58% de la participación del mercado de invernaderos comerciales de Japón en 2025. Su posición refleja el menor costo de construcción, el uso regional amplio y la elegibilidad para programas de invernaderos resistentes a las inclemencias del tiempo a precios asequibles. Se utilizan ampliamente en Kyushu, el sur de Kanto y Shizuoka, donde los inviernos más suaves reducen los requisitos de calefacción. La categoría abarca desde estructuras de polietileno de un solo tramo hasta instalaciones de varios tramos con controles climáticos y fertirriego. Esta variación significa que las instalaciones de película plástica sirven a operadores con diferentes presupuestos de capital y métodos de producción. Los invernaderos de policarbonato rígido, incluidos los paneles DYNAGLAS y SUNLITE de Palram Industries Ltd., proporcionan una opción intermedia entre la película y el vidrio.
Se prevé que los invernaderos de vidrio crezcan a una CAGR del 12,2% de 2026 a 2031. Proporcionan alta transmisión de luz y un control climático más preciso para cultivos de alto valor. Las estructuras de vidrio pueden soportar calefacción multizona, iluminación LED suplementaria y dosificación de dióxido de carbono en entornos cerrados a escala. Los invernaderos híbridos y semicerrados también están ganando interés porque combinan los ahorros de ventilación natural con el control ambiental activo. DENSO Corporation ofrece un invernadero semicerrado de escala media diseñado para Japón, y Richel Group SAS suministra un sistema semicerrado. El concepto Ultra-Clima de KUBO Group B.V. combina el software Smart Growing con pantallas climáticas para operadores que buscan un control preciso y expansión modular.
Por tecnología de cultivo:
los sistemas hidropónicos lideran, mientras que la integración híbrida y vertical es el segmento de más rápido crecimientoLos sistemas hidropónicos representaron el 54,4% de la participación del mercado de invernaderos comerciales de Japón en 2025. El formato se utiliza ampliamente para la producción comercial de verduras de hoja, tomates y pepinos porque la tierra agrícola es limitada. La técnica de película de nutrientes y la hidroponía por goteo son sistemas comerciales comunes, mientras que el cultivo en agua profunda se utiliza selectivamente para la lechuga en entornos verticales. Los sistemas hidropónicos también generan registros de solución de nutrientes, pH y flujo que pueden respaldar la documentación de trazabilidad. Esta conexión entre el control de cultivos y la información registrada respalda su papel comercial. Los sistemas de suelo y sustrato no hidropónicos, incluida la fibra de coco y la lana de roca, siguen siendo útiles donde los requisitos de la zona radicular o las consideraciones de sabor favorecen un sustrato.
Se prevé que la integración híbrida y vertical crezca a una CAGR del 11,2% de 2026 a 2031. Los sistemas multicapa pueden aumentar la producción por metro cuadrado en áreas con tierra limitada. El Imec Film Farming de Mebiol Inc. utiliza una membrana de hidrogel para gestionar el suministro de agua y nutrientes con precisión. El sistema produce frutas con alto contenido de azúcar bajo condiciones de estrés hídrico y respalda una oferta diferenciada para minoristas premium. La Organización Nacional de Investigación Agropecuaria y Alimentaria cuenta con más de 1.700 investigadores dentro de una plantilla de 3.200 y tiene un presupuesto anual de 74 mil millones de JPY (526 millones de USD). Su investigación en cultivos puede informar las decisiones de adopción entre los operadores de invernaderos.
Por usuario final:
los productores comerciales lideran mientras que los institutos de investigación y educación son el segmento de más rápido crecimientoLos productores comerciales representaron el 55,3% de la participación del mercado de invernaderos comerciales de Japón en 2025. Esta categoría incluye grandes productores de verduras, operaciones de flores cortadas y fábricas de plantas gestionadas por empresas. La relajación de las normas de adquisición de tierras para la agricultura corporativa ha permitido a los operadores gestionados profesionalmente participar más ampliamente. Estos compradores pueden tener una mayor capacidad de financiamiento que las granjas familiares tradicionales y pueden elevar los valores promedio de las transacciones de equipos. Los centros de jardinería minorista y los viveros adquieren estructuras y equipos de control climático para la propagación y exhibición. Su demanda está menos vinculada a las normas de trazabilidad alimentaria, lo que proporciona cierta diversificación para los proveedores.
Se prevé que los institutos de investigación y educación crezcan a una CAGR del 13,5% de 2026 a 2031. Las Estrategias de Innovación del Ministerio de Agricultura, Silvicultura y Pesca de 2023 y 2024 priorizaron la investigación y el desarrollo de invernaderos inteligentes. Las granjas afiliadas a universidades están adquiriendo equipos de grado comercial para trabajo aplicado en lugar de solo prototipos de laboratorio. La colaboración de Signify N.V. con el Centro de Investigación Agrícola y Hortícola de Miyagi evaluó la iluminación LED suplementaria para la producción de pimientos en condiciones del norte. Dichos ensayos pueden proporcionar a los productores cercanos evidencia operativa antes de realizar sus propias inversiones. Los requisitos de resultados de productividad documentados en proyectos financiados crean un canal para la adquisición de equipos comerciales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
La región de Centro y Chubu representa el mayor mercado regional de invernaderos comerciales en Japón, respaldado por una base sustancial de instalaciones de invernaderos comerciales y una producción hortícola diversa. Aichi tiene una sólida base de producción de verduras, mientras que Shizuoka respalda el cultivo de fresas y tomates, y Nagano respalda la producción de cultivos especiales en zonas de mayor altitud. La región también se beneficia de una infraestructura agrícola establecida y de la demanda de tecnologías de cultivo protegido. El marco de comercio de carbono GX-ETS, que entró en vigor en el año fiscal 2026, está fomentando la planificación de inversiones entre los grandes operadores de invernaderos, con instalaciones más grandes mejor posicionadas para invertir en eficiencia energética y gestión de emisiones.
Kanto es otra importante región de invernaderos comerciales, respaldada por su proximidad a Tokio y otros grandes centros de consumo urbano. Ibaraki y Chiba tienen operaciones establecidas de verduras en invernadero que abastecen a supermercados, cadenas de tiendas de conveniencia y compradores de servicios de alimentación. La región también se beneficia de una importante infraestructura de transporte y portuaria, que facilita la distribución de productos agrícolas y la importación de equipos especializados para invernaderos. Kansai y Kinki representan una base de demanda adicional importante, particularmente alrededor de Osaka e Hyogo. La concentración de consumidores urbanos, negocios de servicios de alimentación y canales minoristas respalda la demanda de verduras producidas localmente y otros cultivos de alto valor. El cultivo protegido permite a los productores comerciales de estas áreas mantener la producción más cerca de los principales centros de consumo.
Kyushu y Okinawa tienen condiciones favorables para el cultivo protegido debido a la exposición a tifones, las altas temperaturas estivales y la fragmentación de la tierra agrícola. Kumamoto, Miyazaki y Fukuoka tienen actividades de cultivo en invernadero establecidas, y las tecnologías de invernadero ayudan a los productores a gestionar los riesgos de producción relacionados con el clima. La Asociación Japonesa de Horticultura en Invernadero informó 330,2 hectáreas de instalaciones de bombas de calor en Kyushu, lo que refleja la adopción de tecnologías de calefacción de invernadero energéticamente eficientes en la región. La Asociación Japonesa de Horticultura en Invernadero de Tohoku tiene mayores requisitos de calefacción debido a su clima más frío, lo que crea demanda de sistemas de invernadero energéticamente eficientes y aumenta los costos operativos para los productores. Hokkaido tiene una gran base de tierra agrícola y potencial para instalaciones de invernadero más grandes y energéticamente eficientes a medida que mejoran los aspectos económicos de la calefacción y la gestión energética. El apoyo gubernamental para la calefacción de biomasa también puede respaldar el uso del calor residual en las operaciones de invernadero.
Chugoku y Shikoku tienen bases de invernaderos comerciales más pequeñas, pero continúan ofreciendo oportunidades para la adopción de tecnología y la modernización. Chugoku se beneficia de las conexiones logísticas a través de Hiroshima y Okayama, mientras que Shikoku enfrenta mayores desafíos con la sucesión agrícola y la fragmentación de la tierra. Las demostraciones de invernaderos inteligentes, las iniciativas de modernización y la evolución de las políticas de uso del suelo podrían respaldar una mayor participación corporativa en estas regiones. En general, la demanda regional de tecnologías de invernaderos comerciales en Japón está determinada por las diferencias en la producción hortícola, la proximidad a los centros de consumo, las condiciones climáticas, los requisitos energéticos y la disponibilidad de infraestructura agrícola. Estos factores crean oportunidades variables para la construcción, modernización y actualización tecnológica de invernaderos en todo el país.
Panorama competitivo
Concentración del Mercado
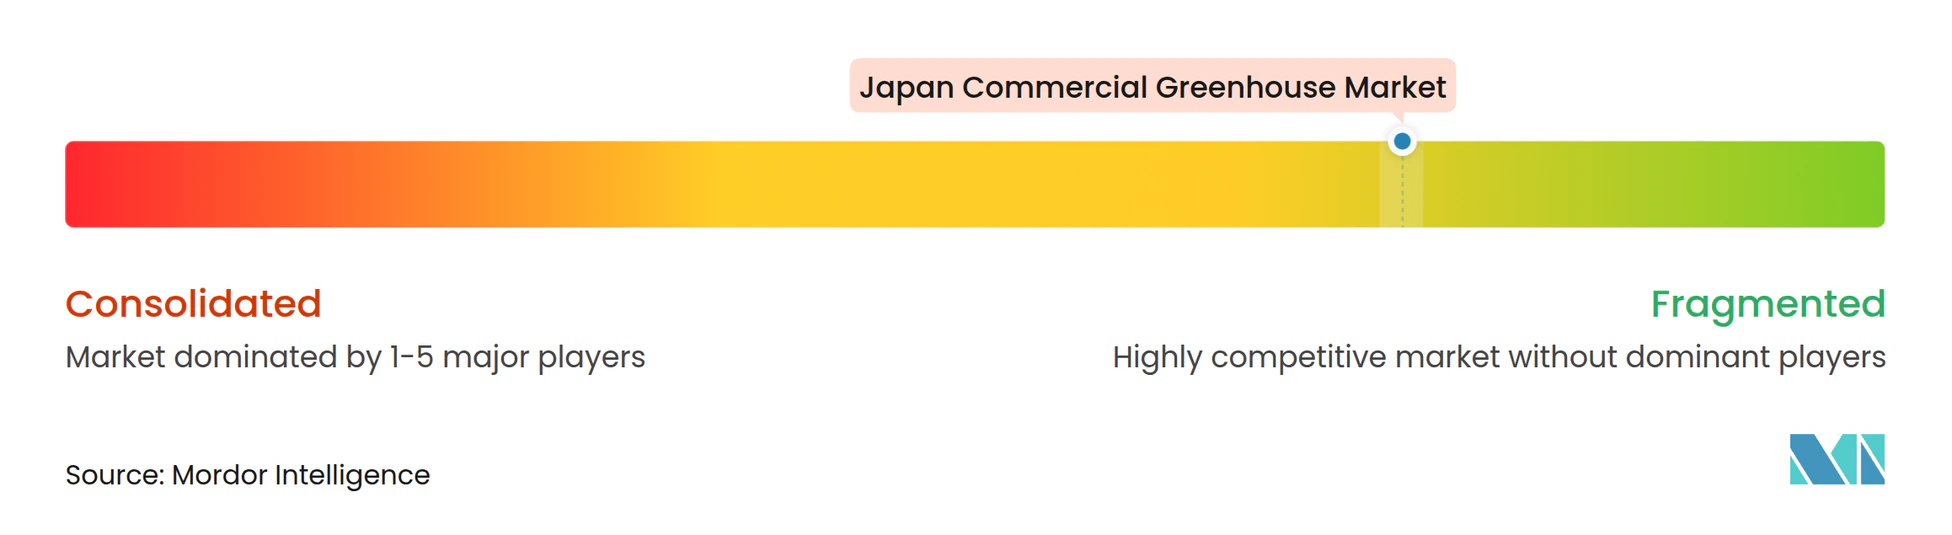
El mercado de invernaderos comerciales de Japón está moderadamente fragmentado, con competencia distribuida en múltiples capas de la cadena de valor. Los especialistas en estructuras, proveedores de software, empresas de riego, fabricantes de pantallas y operadores productores abordan diferentes partes de un proyecto de invernadero, por lo que los clientes generalmente evalúan a los proveedores en función del equipo o servicio específico requerido. KUBO Group B.V. y Richel Group SAS compiten en el diseño de estructuras e instalaciones llave en mano, donde el diseño del proyecto, los requisitos climáticos y la configuración operativa están estrechamente relacionados. Priva Holding B.V. y Hoogendoorn Growth Management B.V., parte de Batenburg Techniek N.V., compiten a través de software climático e integración de sensores, que son importantes para los operadores que buscan un control más detallado de las condiciones de los cultivos. DENSO Corporation opera en estructuras, control ambiental y robótica de cosecha, lo que le da exposición a varias partes del plan de inversión de un operador.
En abril de 2025, DENSO Corporation y DELPHY GROEP BV firmaron un memorando de entendimiento para la horticultura inteligente basada en datos, lo que indica un movimiento hacia la combinación de la provisión de equipos con el soporte de cultivo. Esto combinó las capacidades de control ambiental e IoT de DENSO Corporation con los servicios de consultoría de cultivo de DELPHY GROEP BV, abordando una parte de la necesidad del cliente que los proveedores centrados en equipos pueden no cubrir directamente. Argus Control Systems Limited posiciona su plataforma Argus Axia como una opción de control ambiental de arquitectura abierta para operadores que necesitan que los sistemas funcionen con diferentes proveedores de equipos. Este enfoque aborda las preocupaciones sobre el bloqueo de proveedores en instalaciones que utilizan sistemas de automatización más antiguos y mixtos, donde los costos de integración pueden ralentizar las decisiones de reemplazo. En 2024, DENSO Corporation y Certhon lanzaron Artemy, un robot automatizado de cosecha de tomates cherry en racimo con funciones de visión artificial y gestión de cajas para operaciones de invernadero de alta producción.
Mebiol Inc. y Spread Co., Ltd. demuestran cómo las tecnologías de cultivo especializadas pueden influir en el desarrollo de equipos más allá de las estructuras de invernadero tradicionales, particularmente donde los métodos de producción requieren diferentes enfoques para el agua, los nutrientes y los entornos de cultivo. Su papel muestra que los productores comerciales también pueden dar forma a las hojas de ruta de los proveedores a través de la experiencia operativa, las prácticas de cultivo probadas y los requisitos de rendimiento de una instalación en funcionamiento. El cumplimiento de la Estrategia MIDORI y el marco GX-ETS favorece a los proveedores que pueden documentar el rendimiento de reducción de energía y pueden apoyar a los clientes mientras planifican los cambios de equipos requeridos. El mercado de invernaderos comerciales de Japón es, por lo tanto, competitivo en aplicaciones especializadas, sin que ningún proveedor pueda controlar toda la gama de requisitos del cliente, desde estructuras y controles hasta sistemas de cultivo y soporte operativo.
Líderes de la industria de invernaderos comerciales de Japón
-
DENSO Corporation
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Signify N.V.
-
Priva Holding B.V.
-
Spread Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de invernaderos comerciales de Japón Empresas cubiertas en este informe
- DENSO Corporation
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Signify N.V.
- Priva Holding B.V.
- Spread Co., Ltd.
- Mirai Co., Ltd.
- KUBO Group B.V.
- Richel Group SAS
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Drive Systems B.V.
- AB Ludvig Svensson
- Palram Industries Ltd.
- Sakata Seed Corporation
- Mebiol Inc.
- Argus Control Systems Limited (Controlled Environments Limited)
Desarrollos recientes de la industria en Mercado de invernaderos comerciales de Japón
- Febrero de 2026: MIRAI Co., Ltd. firmó memorandos de entendimiento con cuatro empresas en Mongolia, Tayikistán y Filipinas entre diciembre de 2025 y febrero de 2026 para expandir sus proyectos de fábricas de plantas con luz artificial en el extranjero. Los acuerdos cubren sistemas de cultivo en fábricas de plantas, planificación de proyectos, y soporte operativo y de cultivo, con MIRAI proporcionando estudios de viabilidad y consultoría para proyectos en los tres países.
- Abril de 2025: DENSO Corporation y DELPHY GROEP BV firmaron un memorando de entendimiento para colaborar en horticultura inteligente basada en datos, combinando las tecnologías de control ambiental de invernaderos e IoT de DENSO Corporation con la experiencia en cultivo de DELPHY GROEP BV para desarrollar soluciones integradas de tecnología y agronomía para operaciones de invernaderos comerciales.
- Mayo de 2024: DENSO Corporation y Certhon lanzaron comercialmente Artemy, un robot automatizado de cosecha de tomates cherry en racimo equipado con tecnología de visión artificial para la detección de madurez de los cultivos, gestión automática de cajas y navegación de cambio de carril sin raíles. El sistema está diseñado para operaciones de invernadero de tomate de alta producción y respalda la automatización de las actividades de cosecha en invernaderos comerciales.
Alcance del informe del mercado de invernaderos comerciales de Japón
El mercado de invernaderos comerciales se refiere al cultivo de cultivos en estructuras cerradas o parcialmente cerradas que proporcionan condiciones de cultivo controladas o modificadas. El mercado incluye estructuras de invernadero y equipos y sistemas asociados utilizados para la producción comercial de cultivos.
El informe del mercado de invernaderos comerciales de Japón está segmentado por tipo de equipo (sistemas de calefacción, sistemas de enfriamiento y ventilación, iluminación LED de cultivo, sistemas de riego y fertirriego, software de control climático y automatización, sistemas de pantallas y sombreado, y componentes estructurales), por tipo de cultivo (frutas y verduras, flores y plantas ornamentales, hierbas y microvegetales, y cannabis y cultivos especiales), por tipo de invernadero (invernaderos de película plástica, invernaderos de vidrio, invernaderos de policarbonato rígido, e invernaderos híbridos y semicerrados), por tecnología de cultivo (sistemas hidropónicos, sistemas de suelo y sustrato no hidropónicos, integración híbrida y vertical), y por usuario final (productores comerciales, institutos de investigación y educación, y centros de jardinería minorista y viveros). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas de calefacción | |
| Sistemas de enfriamiento y ventilación | |
| Iluminación LED de cultivo | |
| Sistemas de riego y fertirriego | |
| Software de control climático y automatización | |
| Sistemas de pantallas y sombreado | |
| Componentes estructurales | Sistemas de acristalamiento |
| Marcos y cerchas |
| Frutas y verduras | Tomates |
| Pepinos | |
| Lechuga y verduras de hoja | |
| Pimientos | |
| Fresas y bayas | |
| Flores y plantas ornamentales | Flores cortadas |
| Plantas en maceta y plantas de jardín | |
| Hierbas y microvegetales | |
| Cannabis y cultivos especiales | Cannabis medicinal |
| Plántulas y cultivos de propagación |
| Invernaderos de película plástica |
| Invernaderos de vidrio |
| Invernaderos de policarbonato rígido |
| Invernaderos híbridos y semicerrados |
| Sistemas hidropónicos | Técnica de película de nutrientes |
| Cultivo en agua profunda | |
| Hidroponía por goteo | |
| Sistemas de suelo y sustrato no hidropónicos | Sistemas basados en suelo |
| Sustrato de fibra de coco y lana de roca | |
| Integración híbrida y vertical |
| Productores comerciales |
| Institutos de investigación y educación |
| Centros de jardinería minorista y viveros |
| Por tipo de equipo | Sistemas de calefacción | |
| Sistemas de enfriamiento y ventilación | ||
| Iluminación LED de cultivo | ||
| Sistemas de riego y fertirriego | ||
| Software de control climático y automatización | ||
| Sistemas de pantallas y sombreado | ||
| Componentes estructurales | Sistemas de acristalamiento | |
| Marcos y cerchas | ||
| Por tipo de cultivo | Frutas y verduras | Tomates |
| Pepinos | ||
| Lechuga y verduras de hoja | ||
| Pimientos | ||
| Fresas y bayas | ||
| Flores y plantas ornamentales | Flores cortadas | |
| Plantas en maceta y plantas de jardín | ||
| Hierbas y microvegetales | ||
| Cannabis y cultivos especiales | Cannabis medicinal | |
| Plántulas y cultivos de propagación | ||
| Por tipo de invernadero | Invernaderos de película plástica | |
| Invernaderos de vidrio | ||
| Invernaderos de policarbonato rígido | ||
| Invernaderos híbridos y semicerrados | ||
| Por tecnología de cultivo | Sistemas hidropónicos | Técnica de película de nutrientes |
| Cultivo en agua profunda | ||
| Hidroponía por goteo | ||
| Sistemas de suelo y sustrato no hidropónicos | Sistemas basados en suelo | |
| Sustrato de fibra de coco y lana de roca | ||
| Integración híbrida y vertical | ||
| Por usuario final | Productores comerciales | |
| Institutos de investigación y educación | ||
| Centros de jardinería minorista y viveros | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de invernaderos comerciales de Japón?
El mercado de invernaderos comerciales de Japón se estima en 480 millones de USD en 2026 y se prevé que alcance los 770 millones de USD en 2031, creciendo a una CAGR del 9,80% de 2026 a 2031
¿Qué está impulsando la adopción de invernaderos comerciales en Japón?
Las prioridades de seguridad alimentaria, la escasez de mano de obra, la demanda de productos trazables y los riesgos de producción relacionados con el clima están respaldando la adopción de invernaderos comerciales en Japón.
¿Qué tipo de equipo está creciendo más rápido en el mercado de invernaderos comerciales de Japón?
El software de control climático y automatización es el tipo de equipo de más rápido crecimiento en el mercado de invernaderos comerciales de Japón, con una CAGR prevista del 13,8% de 2026 a 2031.
¿Qué tipo de cultivo representa la mayor participación del mercado de invernaderos comerciales de Japón?
Las frutas y verduras representaron el 55,5% de la participación del mercado de invernaderos comerciales de Japón en 2025, lo que las convierte en el tipo de cultivo más grande.