
Marktgröße und Marktanteile des japanischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 440 Millionen US-Dollar |
| Marktgröße (2026) | 480 Millionen US-Dollar |
| Marktgröße (2031) | 770 Millionen US-Dollar |
| Wachstumsrate (2026 - 2032) | 9.80 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen kommerziellen Gewächshausmarkts von Mordor Intelligence
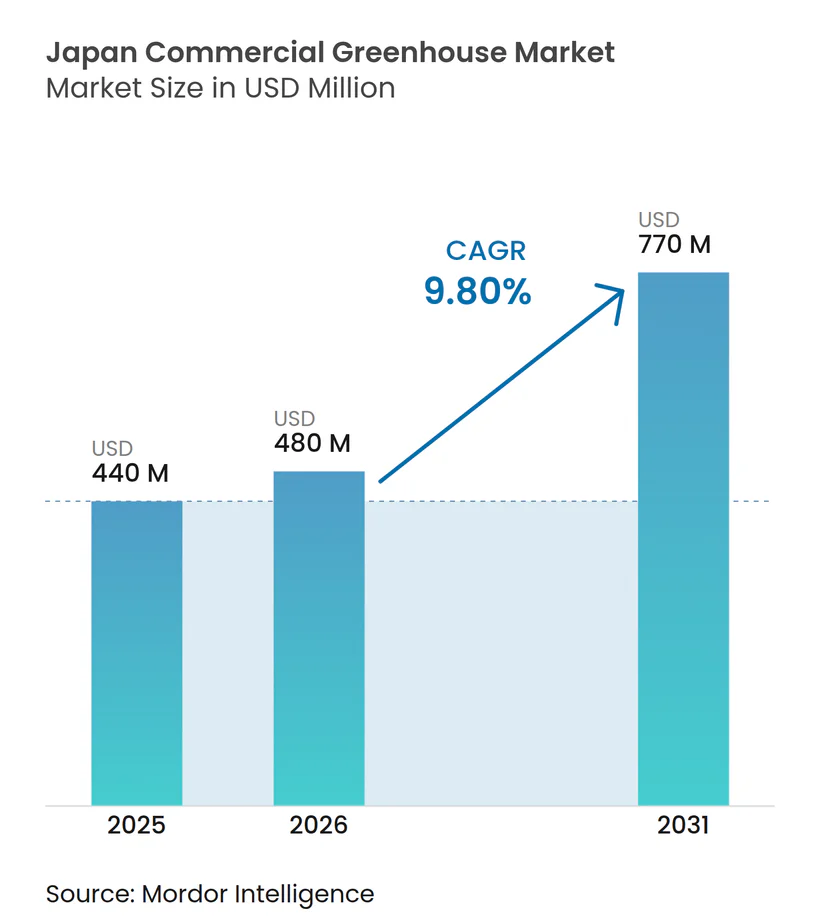
Die Marktgröße des japanischen kommerziellen Gewächshausmarkts wurde im Jahr 2025 auf 440 Millionen USD geschätzt und soll von 480 Millionen USD im Jahr 2026 auf 770 Millionen USD bis 2031 wachsen, bei einer CAGR von 9,80 % während des Prognosezeitraums (2026–2031). Investitionen konzentrieren sich zunehmend auf kontrollierte Produktionssysteme und Geräteaufrüstungen. Japans niedrige Lebensmittelselbstversorgungsquote stärkt die Argumentation für eine zuverlässige inländische Gartenbauproduktion, während politische Unterstützung die Aufmerksamkeit auf intelligente Gewächshausaufrüstungen, rückverfolgbare Produktion und Technologien lenkt, die die Zuverlässigkeit der Frischproduktversorgung verbessern[1]. Der schrumpfende landwirtschaftliche Arbeitskräftepool erhöht auch die Nachfrage nach Systemen, die manuelle Arbeit reduzieren, insbesondere Steuerungen, Sensoren, automatisierte Bewässerung, Überwachungstools und Erntemaschinen, die Betreibern helfen, Kulturpflanzenpläne mit weniger Arbeitskräften aufrechtzuerhalten[2]. Infolgedessen bewegt sich der Markt hin zu Aufrüstungen innerhalb bestehender Anlagen, anstatt sich ausschließlich auf Neubauten zu verlassen, da der vorhandene Bestand mit leistungsfähigeren Klima-, Energie- und Kulturpflanzenmanagementsystemen ausgestattet werden kann. Die Klimaexposition unterstützt die Nachfrage nach geschütztem Anbau, obwohl höhere Kühl-, Heiz- und Stromkosten die Energieeffizienz zu einem zentralen Element von Investitionsentscheidungen machen und das Interesse an Wärmepumpen, Beschattung und anderen Systemen zur Reduzierung des Ressourcenverbrauchs verstärken. Lieferanten, die Strukturen, Umweltsteuerungen und Anbauunterstützung kombinieren, können ein breiteres Spektrum an Anbauerbedürfnissen abdecken; die Präsenz spezialisierter Anbieter in den Bereichen Software, Beleuchtung, Bewässerung, Screens und Gewächshausstrukturen begrenzt jedoch die Preissetzungsmacht und hält die Wettbewerbslandschaft fragmentiert.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp entfielen Klimasteuerungs- und Automatisierungssoftware im Jahr 2025 auf 18 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts und soll von 2026 bis 2031 mit einer CAGR von 13,8 % wachsen.
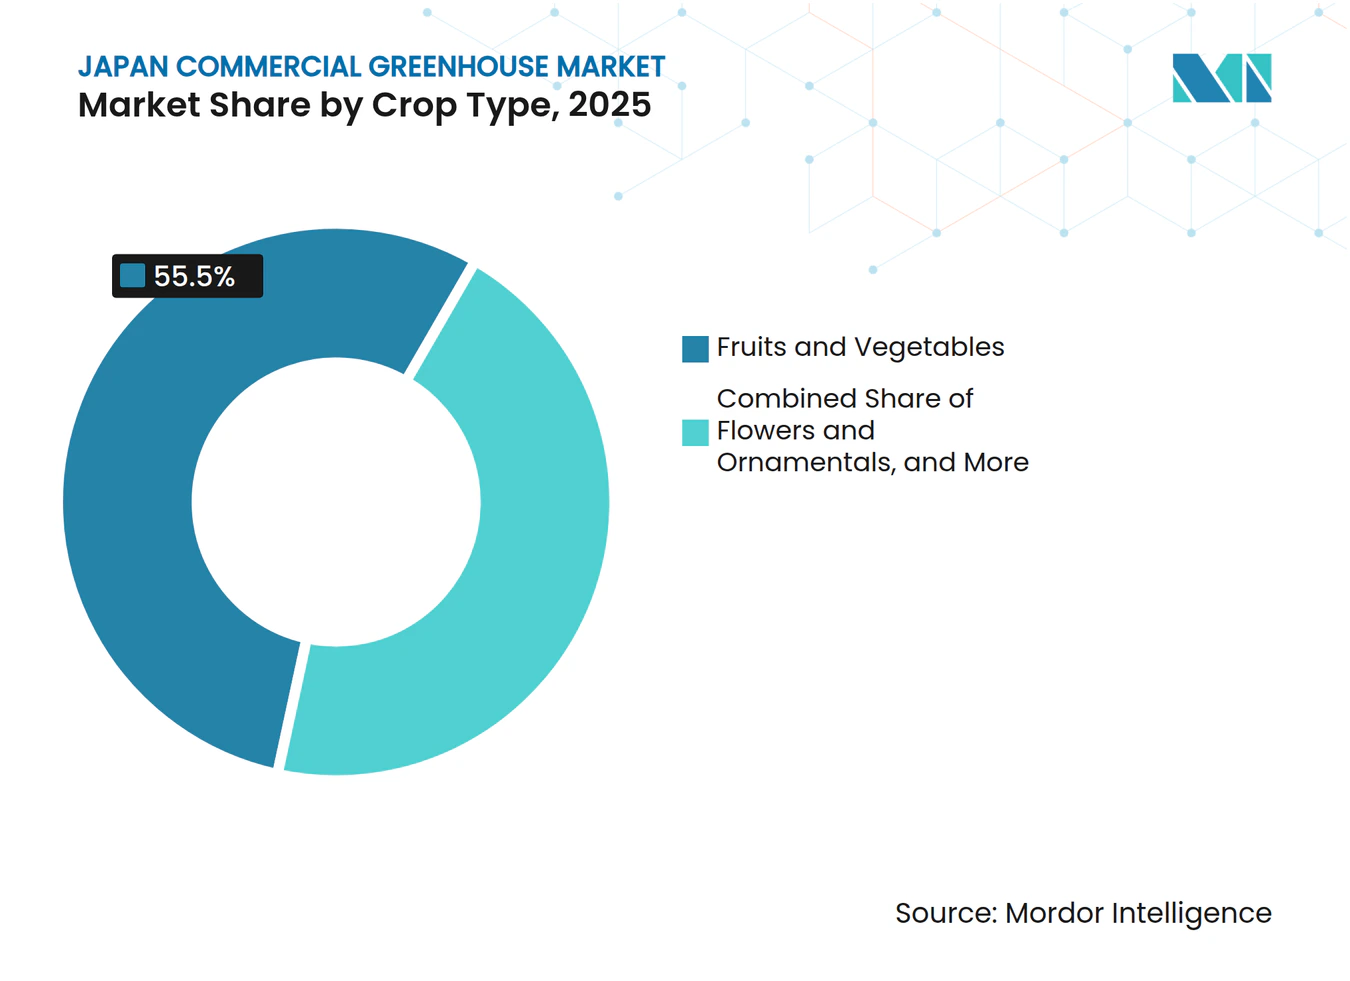
- Nach Kulturpflanzentyp entfielen Obst und Gemüse im Jahr 2025 auf 55,5 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts, während Cannabis und Spezialkulturen von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,5 % wachsen werden.
- Nach Gewächshaustyp entfielen Kunststofffolien-Gewächshäuser im Jahr 2025 auf 58 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts, während Glasgewächshäuser von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen werden.
- Nach Anbautechnologie entfielen hydroponische Systeme im Jahr 2025 auf 54,4 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts, während hybride und vertikale Integration von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
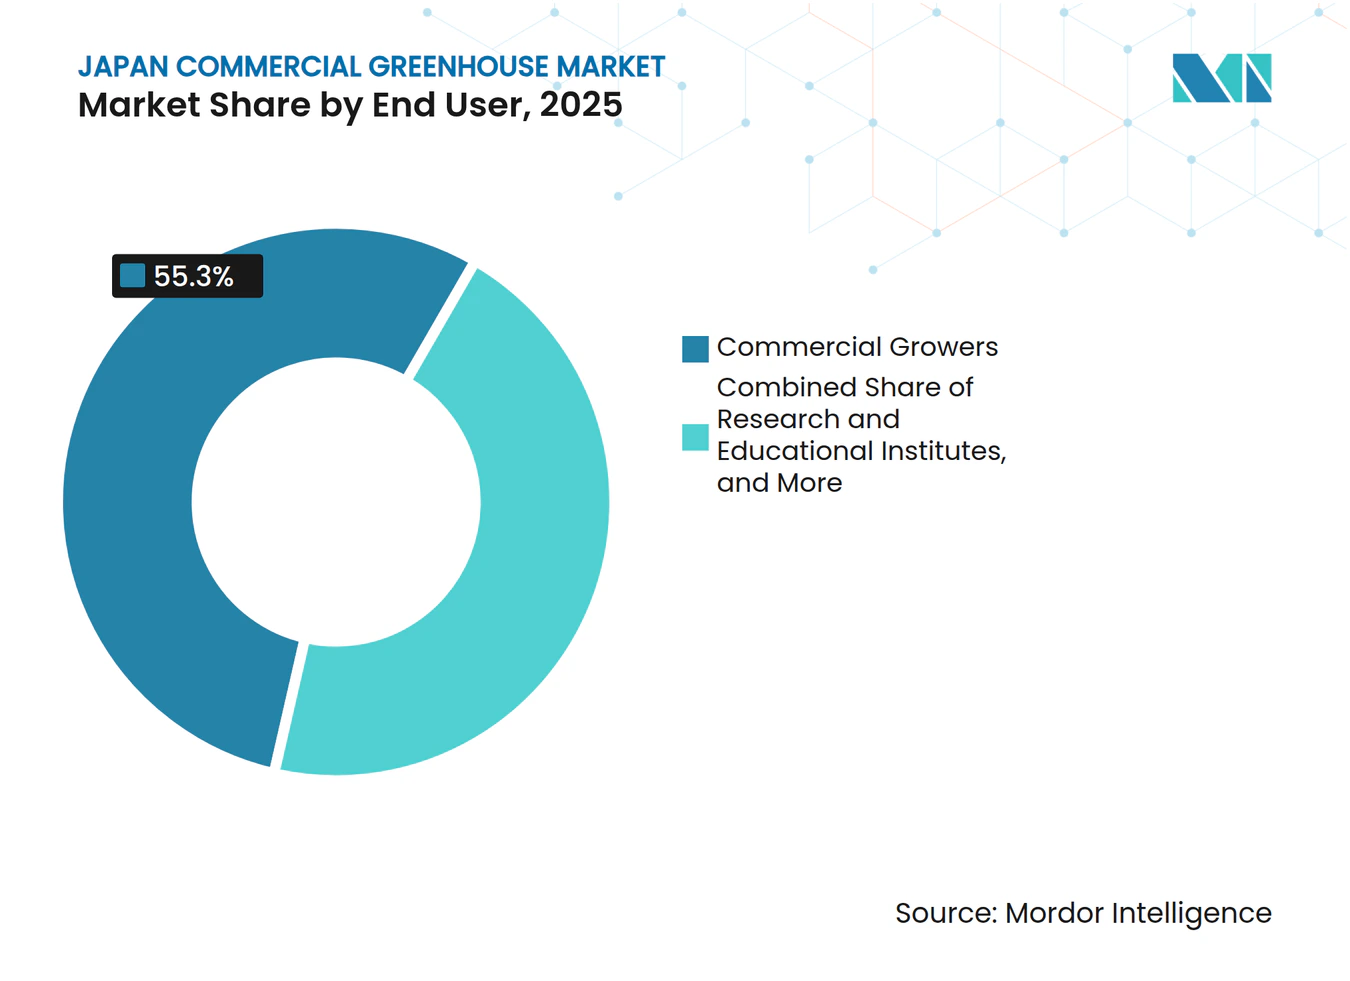
- Nach Endnutzer entfielen kommerzielle Anbauer im Jahr 2025 auf 55,3 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts, während Forschungs- und Bildungseinrichtungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Nachfrage nach lokalen Erzeugnissen | +1.8% | Kanto, Kansai und Kinki | Kurzfristig (≤ 2 Jahre) |
| Einführung arbeitssparender Automatisierung | +2.2% | Zentral und Chubu, Kanto | Mittelfristig (2–4 Jahre) |
| Ernährungssicherheit und Selbstversorgungsprioritäten | +1.5% | National, mit frühen Gewinnen in städtischen Versorgungsgebieten | Mittelfristig (2–4 Jahre) |
| Klimaresistente Kulturpflanzenproduktion | +1.2% | Kyushu und Okinawa, Tohoku | Kurzfristig (≤ 2 Jahre) |
| CO2-Rückgewinnung aus Direktluftabscheidungssystemen | +0.8% | Kanto und Zentral und Chubu | Langfristig (≥ 4 Jahre) |
| Einzelhandels-Rückverfolgbarkeit und Premiumerzeugnisverträge | +1.4% | Kanto, Kansai und Kinki | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Nachfrage nach lokalen Erzeugnissen
Die Verbrauchernachfrage nach inländischen Erzeugnissen mit kontrollierten Rückständen ist für die Beschaffung im Mainstream-Einzelhandel in Japan zunehmend relevant geworden, insbesondere dort, wo Käufer stabile Qualität, klare Produktionsaufzeichnungen und vorhersehbare Lieferungen benötigen, die regelmäßige Supermarkt- und Gastronomielieferpläne erfüllen. Einzelhändler schätzen Gewächshausgemüse, weil die Produktion eine konsistentere Größe, Farbe und saisonale Verfügbarkeit bieten kann als die Freilandversorgung, die Witterungsschwankungen ausgesetzt ist, was es Käufern ermöglicht, die Abhängigkeit von kurzfristigen Einkäufen bei Ernteausfällen zu reduzieren. Wetterstörungen in Kyushu und Tohoku in den Jahren 2024 und 2025 erhöhten die Attraktivität von Vertragslieferungen, die weniger anfällig für Freilandproduktionsausfälle sind und geplante Einkaufszyklen für Tomaten, Gurken, Blattgemüse und andere reguläre Frischproduktlinien unterstützen können. Die Überarbeitung der japanischen Agrarstandards im März 2024 erweiterte die Anforderungen an Lebensmittelketteninformationen auf Erdbeeren und Reis, zusätzlich zu Salat, Melonen und Weintrauben, was den Dokumentationsaufwand für die Berechtigung zu Premiumverträgen erhöht. Der japanische kommerzielle Gewächshausmarkt profitiert, wenn Produzenten Anbaumethoden dokumentieren, Kulturpflanzenbedingungen konsistent verwalten und eine stetige Versorgung an Einzelhändler liefern können, die weniger wetterbedingte Unterbrechungen in ihren Filialen benötigen. Die Japan GAP Foundation meldete im März 2025 2.963 JGAP- und ASIAGAP-zertifizierte Betriebe, 7 % mehr als ein Jahr zuvor, was den breiteren Wandel hin zu rückverfolgbarer Versorgung unterstützt und die Zertifizierung für die reguläre Einzelhandelsbeschaffung relevanter macht.[3]
Einführung arbeitssparender Automatisierung
Japanische Gewächshausbetreiber setzen auf Automatisierung, da die landwirtschaftliche Belegschaft weiter schrumpft, was den betrieblichen Wert von Geräten erhöht, die repetitive manuelle Aufgaben bei der Überwachung, Bewässerung, Scouting und Ernte reduzieren können. Die MIDORI-Strategie des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei zielt auf eine 30-prozentige Verbesserung der Arbeitsproduktivität in der Lebensmittelproduktion bis 2030 ab und unterstützt automatisierte Gewächshaussysteme, die die Konsistenz der routinemäßigen Überwachung, Kulturpflanzenhandhabung und Umweltanpassungen verbessern können. Mehr als 200 Demonstrationsprojekte für intelligente Landwirtschaft hatten bis 2024 Betriebsnachweise generiert, was die Unsicherheit bei Investitionen in Sensoren, Klimacomputer, automatisierte Fertigationssysteme und andere Systeme, die manuelle Kontrollen ersetzen, verringerte. Der japanische kommerzielle Gewächshausmarkt wird wahrscheinlich einen höheren Wert auf Geräte legen, die Überwachungs-, Bewässerungs-, Schädlingsbekämpfungs- und Datenfunktionen in einem einzigen Betriebssystem kombinieren. Dieser Wandel begünstigt Aufrüstungen, die die Arbeitsproduktivität verbessern, die Reaktionszeiten auf Kulturpflanzenstress verkürzen, die Entscheidungsfindung unterstützen und Produktionsaufzeichnungen bewahren, selbst wenn die gesamte Gewächshausfläche zurückgeht.
Ernährungssicherheit und Selbstversorgungsprioritäten
Japans kalorienbasierte Lebensmittelselbstversorgungsquote erreichte im Haushaltsjahr 2025 37,1 %, was die Lücke zum Regierungsziel von 45 % für das Haushaltsjahr 2030 vergrößerte und die inländische Produktionskapazität hoch auf der politischen Agenda hielt. Das im Juni 2024 verabschiedete Gesetz über Gegenmaßnahmen bei schwierigen Lebensmittelversorgungssituationen etablierte Notfallprotokolle und unterstützte Investitionen in die inländische Produktionskapazität, wenn sich die Versorgungsbedingungen verschlechtern. Kommerzielle Gewächshäuser sind für diese politische Ausrichtung relevant, da sie eine stabilere Gartenbauproduktion als die Freilandproduktion bieten und Anbauern eine größere Kontrolle über die Wachstumsumgebung, den Produktionszeitplan und den Einsatzmitteleinsatz geben können. Der im Mai 2025 veröffentlichte Grundplan für Ernährung, Landwirtschaft und ländliche Gebiete identifizierte die Kohlendioxidergänzung in Gewächshäusern durch Biogasstromerzeugung als unterstützten Technologieweg und verknüpfte Produktivitätsbedürfnisse mit Ressourceneffizienz und lokaler Industrietätigkeit. Diese Ausrichtung verbindet Gewächshauseffizienz mit Ernährungssicherheits- und CO2-Reduktionsprioritäten in Industriepräfekturen wie Aichi und Hyogo, wo Lebensmittelverarbeitungsaktivitäten verwandte Technologiepfade unterstützen können. Der japanische kommerzielle Gewächshausmarkt kann daher Unterstützung aus landwirtschaftlichen, lebensmittelversorgungs- und umweltpolitischen Zielen ziehen, anstatt von einem einzigen Programm abhängig zu sein.
Klimaresistente Kulturpflanzenproduktion
Taifune, Überschwemmungen und hohe Sommertemperaturen haben die Freilandproduktion in mehreren japanischen Regionen weniger vorhersehbar gemacht, insbesondere dort, wo Wetterereignisse Erntepläne, Kulturpflanzenqualität und geplante Lieferungen an Käufer stören. Gewächshaussysteme ermöglichen es Betreibern in Kyushu, Okinawa und Tohoku, die Produktion unter Wetterbedingungen aufrechtzuerhalten, die Feldkulturen schädigen können, was den geschützten Anbau für die regionale Versorgungsplanung und das Risikomanagement relevant macht. Diese Produktionszuverlässigkeit wird in Einzelhandelsverträgen, die zuverlässige Lieferungen, stabile Qualität und weniger Versorgungsunterbrechungen bei widrigen Wetterbedingungen erfordern, zunehmend wichtiger, insbesondere für ganzjährig gelieferte Produktlinien. Klimabedingungen erhöhen auch die sommerlichen Kühllasten, was die Margen ohne Beschattung, Verdunstungskühlung oder Lastmanagement-Systeme zur Steuerung des Energieverbrauchs und zur Vermeidung unnötigen Drucks auf die Anlage verringern kann. Der japanische kommerzielle Gewächshausmarkt hat daher eine Geräteaustauschmöglichkeit bei effizienten Klimasteuerungssystemen, die Kulturpflanzen schützen und gleichzeitig Betreibern helfen können, den Energiebedarf zu verwalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Amortisationszeiten | -2.1% | National | Kurzfristig (≤ 2 Jahre) |
| Energiepreisexposition durch Heizung, Kühlung und Beleuchtung | -1.8% | Hokkaido, Tohoku und Zentral und Chubu | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Interoperabilität zwischen Automatisierungssystemen | -1.2% | National, mit älteren Anlagen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Nachfolgerisiko und fragmentierte Betreiberbasis | -1.4% | Ländliche Teile von Tohoku, Shikoku, Hokkaido und Kyushu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Amortisationszeiten
Kommerzielle Gewächshausanlagen, die Glas- oder starre Polycarbonatstrukturen, LED-Beleuchtung, Klimacomputer, Bewässerung, Fertigationssysteme und Ernteroboter kombinieren, erfordern erhebliches Kapital, insbesondere wenn Betreiber integrierte statt grundlegender Geräte anstreben und mehrere Systeme gleichzeitig aufrüsten müssen. Programme des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei können bis zu einem Drittel der förderfähigen Kapitalkosten finanzieren, aber Kofinanzierungsmittel sind für kleine und mittelgroße Betreiber mit begrenzter Bilanzkapazität, die auch Mittel für saisonale Produktionsausgaben vorhalten müssen, schwer zu sichern. Nach OECD-Standards sind Japans landwirtschaftliche Betriebseinheiten klein, was ihre Fähigkeit einschränken kann, große Gewächshausprojekte zu finanzieren, längere Amortisationszeiten zu akzeptieren oder Investitionsentscheidungen ohne Zugang zu Subventionen zu treffen. Konsolidierung könnte die Finanzierungskapazität im Laufe der Zeit verbessern, reduziert aber auch den Pool potenzieller neuer Betreiber und begrenzt die unmittelbare Nachfrage von kleineren Neueinsteigern. Modulare Gewächshauspakete und Geräteleasing könnten helfen, diese Einschränkung im japanischen kommerziellen Gewächshausmarkt zu adressieren, indem die Anfangskosten über einen längeren Zeitraum verteilt und Technologieaufrüstungen für kleinere Anlagen praktikabler gemacht werden.
Energiepreisexposition durch Heizung, Kühlung und Beleuchtung
Das Heizen mit Schweröl- oder Kerosinbrennern ist ein wesentlicher variabler Kostenfaktor für japanische Gewächshausbetreiber, was die Betriebsmargen anfällig für Kraftstoffpreisänderungen macht und Anlagen Bedingungen aussetzt, die außerhalb ihrer direkten Kontrolle liegen. Fallstudien der Japan Greenhouse Horticulture Association identifizierten Heizung als den größten einzelnen Kostenposten in den Betriebsbudgets des geschützten Gartenbaus, insbesondere in Anlagen mit langen Kaltwitterungs-Betriebszeiten und großen zu beheizenden Flächen. Wärmepumpen-Hybridsysteme können den Schweröl-Verbrauch reduzieren, aber die Anfangsinvestition kann für kleinere Betreiber schwierig sein, die Liquidität für reguläre Kulturpflanzenoperationen, Wartung und Arbeit vorhalten müssen. Stromkosten beeinflussen auch LED-Beleuchtung, Kühlung und Klimasteuerungsgeräte, was bedeutet, dass Betreiber gleichzeitig höhere Kosten in mehreren wesentlichen Systemen statt in einem einzigen Teil der Anlage tragen können. Diese Kombination aus Kraftstoff- und Stromkosten ist besonders herausfordernd für Anlagen in Hokkaido und dem nördlichen Tohoku, wo der Heizbedarf größer ist, die Anbausaisons anspruchsvoll sind und kalte Bedingungen anhalten können. Das Ziel des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei, bis 2030 50 % der beheizten Gewächshausfläche auf hybride Nicht-Fossil-Systeme umzustellen, erfordert von Betreibern eine Kapitalausgabenplanung unabhängig von aktuellen Kraftstoffpreisen oder ihrer Fähigkeit, Geräteaufrüstungen zu verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Klimasteuerungs- und Automatisierungssoftware führt und ist das am schnellsten wachsende SegmentKlimasteuerungs- und Automatisierungssoftware entfiel im Jahr 2025 auf 18 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts und soll von 2026 bis 2031 mit einer CAGR von 13,8 % wachsen, was sie zum am schnellsten wachsenden Gerätetyp im Prognosezeitraum macht. Arbeitskräftemangel und niedrigere Sensorkosten haben die Argumentation für softwarebasiertes Kulturpflanzenmanagement gestärkt. Betreiber setzen Systeme ein, die Bewässerungsplanung, Schädlingsüberwachung und Umweltreaktion unterstützen. Diese Systeme können routinemäßige Kulturpflanzenkontaktarbeit reduzieren und die im Rahmen von Rückverfolgbarkeitsrahmen erforderlichen Aufzeichnungen bereitstellen. DENSO Corporations Profarm T-Cube überwacht sechs Wachstumsparameter durch vernetzte Sensoren, während das IIVO-System von Hoogendoorn Growth Management B.V. eine integrierte Gewächshaussteuerung bietet. Diese Angebote spiegeln die Nachfrage nach Plattformen wider, die Datenerfassung mit betrieblichen Entscheidungen verbinden.
Heizsysteme, Kühl- und Belüftungssysteme sowie LED-Wachstumsbeleuchtung machen die größte installierte Gerätebasis in Bezug auf den Umsatz aus. Beschattungs- und Schirmsysteme sowie Bewässerungs- und Fertigationssysteme erhalten weiterhin Ersatznachfrage, da Anbauer Wassereffizienz und fossilen Brennstoffverbrauch angehen. Strukturkomponenten, einschließlich Verglasung, Rahmen und Fachwerke, stellen einen wesentlichen Teil der Marktgröße des japanischen kommerziellen Gewächshausmarkts dar, aber ihr Wachstum ist langsamer als bei Technologieaufrüstungen. Eine schrumpfende Gewächshausfläche verlagert die Ausgaben hin zu Nachrüstungen statt zu neuen Strukturen. Palram Industries Ltd.s SUNTUF Plus Polycarbonatplatten sind für Renovierungsprojekte relevant, bei denen Betreiber bestehende Anlagen verbessern müssen. Der japanische kommerzielle Gewächshausmarkt legt daher mehr Gewicht auf Leistungsaufrüstungen als auf grundlegenden mechanischen Ersatz.
Nach Kulturpflanzentyp:
Obst und Gemüse führt, während Cannabis und Spezialkulturen das am schnellsten wachsende Segment sindObst und Gemüse entfiel im Jahr 2025 auf 55,5 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts. Tomaten, Gurken, Salat, Paprika und Erdbeeren stützen diese Position, da Einzelhändler vorhersehbare Qualität und regelmäßige Versorgung anstreben. Tomaten sind eine hochwertige Gewächshauspflanze, insbesondere in hydroponischen Truss-Tomaten-Systemen mit automatisierter Erntunterstützung. Gurken und Salat bleiben wichtige Hochvolumenprodukte für kommerzielle Betreiber. Das Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei verzeichnete im Februar 2024 432 vollständig geschlossene Pflanzenfabriken mit Kunstlicht, verglichen mit 93 im März 2011. Die Überarbeitung der Lebensmittelketteninformationen im März 2024 unterstützte auch die zertifizierte Erdbeerproduktion, indem Erdbeeren zu rückverfolgbaren Produktkategorien hinzugefügt wurden.
Cannabis und Spezialkulturen sollen von 2026 bis 2031 mit einer CAGR von 14,5 % wachsen. Das Wachstum spiegelt die selektive regulatorische Ausweitung für den lizenzierten medizinischen Cannabisanbau und die anhaltende Nachfrage nach Sämlingen und Vermehrungskulturen wider. Blumen und Zierpflanzen behalten einen bedeutenden Anteil an der Gewächshausfläche, insbesondere in Kanto, Kansai und Kinki. Kräuter und Microgreens bedienen Gastronomie- und Premiumeinzelhandelskanäle durch kompakte Systeme mit schnellen Wachstumszyklen. Solche Systeme können die Nutzung von LED-Geräten verbessern, wo Kulturen schnell umschlagen. Sakata Seed Corporations Sorten Scarlet Star F1 und Chocostar F1 zeigen, wie Kulturpflanzengenetik für kontrollierte Umgebungen die Produktionsentscheidungen der Anbauer beeinflussen kann.



Nach Gewächshaustyp:
Kunststofffolie führt, während Glas an Boden gewinntKunststofffolien-Gewächshäuser entfielen im Jahr 2025 auf 58 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts. Ihre Position spiegelt niedrigere Baukosten, breite regionale Nutzung und Förderfähigkeit für erschwingliche witterungsbeständige Gewächshausprogramme wider. Sie werden häufig in Kyushu, dem südlichen Kanto und Shizuoka eingesetzt, wo mildere Winter den Heizbedarf reduzieren. Die Kategorie reicht von einspannigen Polyethylenstrukturen bis hin zu mehrspannigen Anlagen mit Klimasteuerungen und Fertigationssystemen. Diese Variation bedeutet, dass Kunststofffolien-Anlagen Betreibern mit unterschiedlichen Kapitalbudgets und Produktionsmethoden dienen. Starre Polycarbonat-Gewächshäuser, einschließlich Palram Industries Ltd.s DYNAGLAS- und SUNLITE-Platten, bieten eine mittlere Option zwischen Folie und Glas.
Glasgewächshäuser sollen von 2026 bis 2031 mit einer CAGR von 12,2 % wachsen. Sie bieten hohe Lichtdurchlässigkeit und präzisere Klimasteuerung für hochwertige Kulturen. Glasstrukturen können Mehrzonenheizung, ergänzende LED-Beleuchtung und geschlossene Kohlendioxiddosierung im großen Maßstab unterstützen. Hybrid- und halbgeschlossene Gewächshäuser gewinnen ebenfalls an Interesse, da sie Einsparungen durch natürliche Belüftung mit aktiver Umweltsteuerung kombinieren. DENSO Corporation bietet ein mittelgroßes halbgeschlossenes Gewächshaus für Japan an, und Richel Group SAS liefert ein halbgeschlossenes System. Das Ultra-Clima-Konzept von KUBO Group B.V. kombiniert Smart Growing-Software mit Klimaschirmen für Betreiber, die präzise Steuerung und modulare Erweiterung anstreben.
Nach Anbautechnologie:
Hydroponische Systeme führen, während hybride und vertikale Integration das am schnellsten wachsende Segment istHydroponische Systeme entfielen im Jahr 2025 auf 54,4 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts. Das Format wird häufig für die kommerzielle Produktion von Blattgemüse, Tomaten und Gurken verwendet, da landwirtschaftliche Nutzfläche begrenzt ist. Nährstofffilm-Technik und Tropfhydroponik sind gängige kommerzielle Systeme, während Tiefwasserkultur selektiv für Salat in vertikalen Umgebungen eingesetzt wird. Hydroponische Systeme erzeugen auch Nährlösungs-, pH- und Durchflussaufzeichnungen, die die Rückverfolgbarkeitsdokumentation unterstützen können. Diese Verbindung zwischen Kulturpflanzensteuerung und aufgezeichneten Informationen unterstützt ihre kommerzielle Rolle. Nicht-hydroponische Boden- und Substratsysteme, einschließlich Kokosfaser und Steinwolle, bleiben nützlich, wo Wurzelzonenvoraussetzungen oder Geschmacksüberlegungen ein Substrat bevorzugen.
Hybride und vertikale Integration sollen von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen. Mehrschichtsysteme können den Ertrag pro Quadratmeter in Gebieten mit begrenztem Land steigern. Mebiol Inc.s Imec Film Farming verwendet eine Hydrogelm embran, um Wasser- und Nährstofflieferung präzise zu steuern. Das System produziert zuckerreiche Früchte unter wassergestressten Bedingungen und unterstützt ein differenziertes Angebot für Premiumeinzelhändler. Die Nationale Organisation für Landwirtschafts- und Lebensmittelforschung hat mehr als 1.700 Forscher innerhalb einer Belegschaft von 3.200 und verfügt über ein Jahresbudget von 74 Milliarden JPY (526 Millionen USD). Ihre Anbauforschung kann Adoptionsentscheidungen unter Gewächshausbetreibern informieren.
Nach Endnutzer:
Kommerzielle Anbauer führen, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment sindKommerzielle Anbauer entfielen im Jahr 2025 auf 55,3 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts. Diese Kategorie umfasst große Gemüseproduzenten, Schnittblumenbetriebe und unternehmensgeführte Pflanzenfabriken. Gelockerte Regeln für den Landerwerb durch Unternehmen in der Landwirtschaft haben es professionell geführten Betreibern ermöglicht, breiter zu partizipieren. Diese Käufer können eine stärkere Finanzierungskapazität als traditionelle Familienbetriebe haben und können durchschnittliche Gerätetransaktionswerte erhöhen. Einzelhandels-Gartencenter und Baumschulen kaufen Strukturen und Klimasteuerungsgeräte für Vermehrung und Ausstellung. Ihre Nachfrage ist weniger an Lebensmittelrückverfolgbarkeitsregeln gebunden, was eine gewisse Diversifizierung für Lieferanten bietet.
Forschungs- und Bildungseinrichtungen sollen von 2026 bis 2031 mit einer CAGR von 13,5 % wachsen. Die Innovationsstrategien des Ministeriums für Landwirtschaft, Forstwirtschaft und Fischerei von 2023 und 2024 priorisierten Forschung und Entwicklung im Bereich intelligenter Gewächshäuser. Universitätsangegliederte Betriebe kaufen Geräte in kommerzieller Qualität für angewandte Arbeit statt nur für Laborprototypen. Die Zusammenarbeit von Signify N.V. mit dem Miyagi Agricultural and Horticultural Research Center bewertete LED-Ergänzungsbeleuchtung für die Paprikaproduktion unter nördlichen Bedingungen. Solche Versuche können nahegelegenen Anbauern Betriebsnachweise liefern, bevor sie eigene Investitionen tätigen. Anforderungen an dokumentierte Produktivitätsergebnisse in geförderten Projekten schaffen einen Kanal für die Beschaffung kommerzieller Geräte.

Geografische Analyse
Die Region Zentral und Chubu stellt den größten regionalen Markt für kommerzielle Gewächshäuser in Japan dar, gestützt durch eine erhebliche Basis kommerzieller Gewächshausanlagen und vielfältige Gartenbauproduktion. Aichi verfügt über eine starke Gemüseproduktionsbasis, während Shizuoka den Erdbeer- und Tomatenanbau und Nagano die Spezialkulturenproduktion in höheren Lagen unterstützt. Die Region profitiert auch von etablierter landwirtschaftlicher Infrastruktur und Nachfrage nach Technologien für den geschützten Anbau. Der GX-ETS-Kohlenstoffhandelsrahmen, der im Haushaltsjahr 2026 in Kraft trat, fördert die Investitionsplanung unter großen Gewächshausbetreibern, wobei größere Anlagen besser positioniert sind, in Energieeffizienz und Emissionsmanagement zu investieren.
Kanto ist eine weitere wichtige kommerzielle Gewächshausregion, gestützt durch die Nähe zu Tokio und anderen großen städtischen Verbrauchszentren. Ibaraki und Chiba haben etablierte Gewächshausgemüsebetriebe, die Supermärkte, Convenience-Store-Ketten und Gastronomiekäufer beliefern. Die Region profitiert auch von wichtiger Transport- und Hafeninfrastruktur, die die Verteilung landwirtschaftlicher Produkte und die Einfuhr spezialisierter Gewächshausgeräte erleichtert. Kansai und Kinki stellen eine weitere wichtige Nachfragebasis dar, insbesondere rund um Osaka und Hyogo. Die Konzentration städtischer Verbraucher, Gastronomiebetriebe und Einzelhandelskanäle unterstützt die Nachfrage nach lokal produzierten Gemüsesorten und anderen hochwertigen Kulturen. Der geschützte Anbau ermöglicht es kommerziellen Anbauern in diesen Gebieten, die Produktion näher an den wichtigsten Verbrauchszentren aufrechtzuerhalten.
Kyushu und Okinawa haben günstige Bedingungen für den geschützten Anbau aufgrund von Taifunexposition, hohen Sommertemperaturen und fragmentierter landwirtschaftlicher Nutzfläche. Kumamoto, Miyazaki und Fukuoka haben etablierte Gewächshausanbauaktivitäten, und Gewächshaustechnologien helfen Anbauern, wetterbedingte Produktionsrisiken zu managen. Die Japan Greenhouse Horticulture Association meldete 330,2 Hektar Wärmepumpeninstallationen in Kyushu, was die Einführung energieeffizienter Gewächshausheizungstechnologien in der Region widerspiegelt. Tohoku hat aufgrund seines kälteren Klimas einen höheren Heizbedarf, was die Nachfrage nach energieeffizienten Gewächshaussystemen schafft und die Betriebskosten für Anbauer erhöht. Hokkaido verfügt über eine große landwirtschaftliche Nutzfläche und Potenzial für größere energieeffiziente Gewächshausanlagen, da sich die Wirtschaftlichkeit von Heizung und Energiemanagement verbessert. Staatliche Unterstützung für Biomasseheizung kann auch die Nutzung von Abwärme in Gewächshausbetrieben unterstützen.
Chugoku und Shikoku haben kleinere kommerzielle Gewächshausbasen, bieten aber weiterhin Möglichkeiten für Technologieeinführung und Modernisierung. Chugoku profitiert von logistischen Verbindungen über Hiroshima und Okayama, während Shikoku vor größeren Herausforderungen bei der Betriebsnachfolge und Landparzellierung steht. Demonstrationen intelligenter Gewächshäuser, Modernisierungsinitiativen und sich entwickelnde Landnutzungsrichtlinien könnten eine stärkere Unternehmensbeteiligung in diesen Regionen unterstützen. Insgesamt wird die regionale Nachfrage nach kommerziellen Gewächshaustechnologien in Japan durch Unterschiede in der Gartenbauproduktion, der Nähe zu Verbrauchszentren, klimatischen Bedingungen, Energieanforderungen und der Verfügbarkeit landwirtschaftlicher Infrastruktur geprägt. Diese Faktoren schaffen unterschiedliche Möglichkeiten für Gewächshausbau, Modernisierung und Technologieaufrüstungen im ganzen Land.
Wettbewerbslandschaft
Marktkonzentration
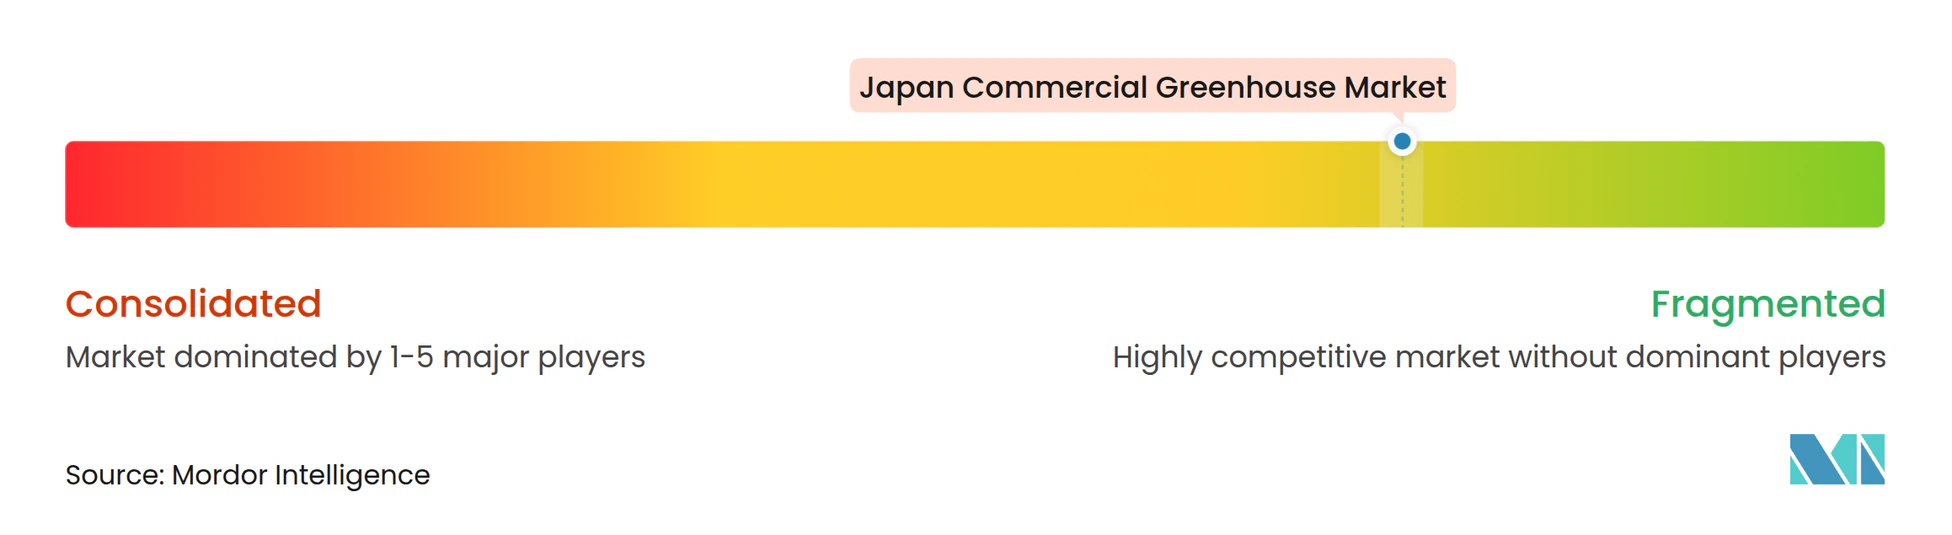
Der japanische kommerzielle Gewächshausmarkt ist mäßig fragmentiert, wobei der Wettbewerb über mehrere Wertschöpfungskettenebenen verteilt ist. Strukturspezialisten, Softwareanbieter, Bewässerungsunternehmen, Schirmhersteller und Anbauerbetreiber adressieren jeweils unterschiedliche Teile eines Gewächshausprojekts, sodass Kunden Lieferanten typischerweise auf Basis der spezifisch benötigten Geräte oder Dienstleistungen bewerten. KUBO Group B.V. und Richel Group SAS konkurrieren im Bereich schlüsselfertiger Strukturen und Anlagenplanung, wo Projektdesign, Klimaanforderungen und Betriebskonfiguration eng miteinander verbunden sind. Priva Holding B.V. und Hoogendoorn Growth Management B.V., Teil von Batenburg Techniek N.V., konkurrieren durch Klimasoftware und Sensorintegration, die für Betreiber wichtig sind, die eine detailliertere Steuerung der Kulturpflanzenbedingungen anstreben. DENSO Corporation ist in den Bereichen Strukturen, Umweltsteuerung und Ernteroboter tätig und hat damit Zugang zu mehreren Teilen des Investitionsplans eines Betreibers.
Im April 2025 unterzeichneten DENSO Corporation und DELPHY GROEP BV ein Memorandum of Understanding für datengesteuertes intelligentes Gartenbau, was auf eine Bewegung hin zur Kombination von Gerätebereitstellung mit Anbauunterstützung hindeutet. Dies kombinierte DENSO Corporations Umweltsteuerungs- und IoT-Fähigkeiten mit den Anbauberatungsdienstleistungen von DELPHY GROEP BV und adressierte einen Teil des Kundenbedarfs, den gerätefokussierte Lieferanten möglicherweise nicht direkt abdecken. Argus Control Systems Limited positioniert seine Argus Axia-Plattform als offene Architektur-Umweltsteuerungsoption für Betreiber, die Systeme benötigen, die mit verschiedenen Gerätelieferanten zusammenarbeiten. Dieser Ansatz adressiert Bedenken hinsichtlich Anbieterabhängigkeit in Anlagen, die ältere und gemischte Automatisierungssysteme verwenden, wo Integrationskosten Ersatzentscheidungen verlangsamen können. Im Jahr 2024 lancierten DENSO Corporation und Certhon Artemy, einen automatisierten Ernteroboter für Kirsch-Truss-Tomaten mit Maschinenvision- und Kistenverwaltungsfunktionen für Hochproduktions-Gewächshausbetriebe.
Mebiol Inc. und Spread Co., Ltd. zeigen, wie spezialisierte Anbautechnologien die Geräteentwicklung über traditionelle Gewächshausstrukturen hinaus beeinflussen können, insbesondere dort, wo Produktionsmethoden unterschiedliche Ansätze für Wasser, Nährstoffe und Wachstumsumgebungen erfordern. Ihre Rolle zeigt, dass kommerzielle Anbauer auch Lieferanten-Roadmaps durch Betriebserfahrung, bewährte Anbaumethoden und die Leistungsanforderungen einer funktionierenden Anlage gestalten können. Die Einhaltung der MIDORI-Strategie und des GX-ETS-Rahmens begünstigt Anbieter, die Energiereduzierungsleistung dokumentieren können und Kunden bei der Planung erforderlicher Geräteänderungen unterstützen können. Der japanische kommerzielle Gewächshausmarkt ist daher in spezialisierten Anwendungen wettbewerbsintensiv, wobei kein Lieferant in der Lage ist, das gesamte Spektrum der Kundenanforderungen von Strukturen und Steuerungen bis hin zu Anbausystemen und Betriebsunterstützung zu kontrollieren.
Marktführer der japanischen kommerziellen Gewächshausbranche
-
DENSO Corporation
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Signify N.V.
-
Priva Holding B.V.
-
Spread Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- DENSO Corporation
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Signify N.V.
- Priva Holding B.V.
- Spread Co., Ltd.
- Mirai Co., Ltd.
- KUBO Group B.V.
- Richel Group SAS
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Drive Systems B.V.
- AB Ludvig Svensson
- Palram Industries Ltd.
- Sakata Seed Corporation
- Mebiol Inc.
- Argus Control Systems Limited (Controlled Environments Limited)
Neueste Industrielle Entwicklungen in Japanischer kommerzieller Gewächshausmarkt
- Februar 2026: MIRAI Co., Ltd. unterzeichnete zwischen Dezember 2025 und Februar 2026 Absichtserklärungen mit vier Unternehmen in der Mongolei, Tadschikistan und den Philippinen, um seine Pflanzenfabrikprojekte mit Kunstlicht im Ausland auszubauen. Die Vereinbarungen umfassen Pflanzenfabrik-Anbausysteme, Projektplanung sowie Betriebs- und Anbauunterstützung, wobei MIRAI Machbarkeitsstudien und Beratung für Projekte in den drei Ländern bereitstellt.
- April 2025: DENSO Corporation und DELPHY GROEP BV unterzeichneten ein Memorandum of Understanding zur Zusammenarbeit im Bereich datengesteuerter intelligenter Gartenbau, wobei DENSO Corporations Gewächshaus-Umweltsteuerungs- und IoT-Sensortechnologien mit dem Anbau-Know-how von DELPHY GROEP BV kombiniert werden, um integrierte Technologie- und Agronomielösungen für kommerzielle Gewächshausbetriebe zu entwickeln.
- Mai 2024: DENSO Corporation und Certhon lancierten kommerziell Artemy, einen automatisierten Ernteroboter für Kirsch-Truss-Tomaten, ausgestattet mit Maschinenvisonstechnologie zur Erkennung der Kulturpflanzenreife, automatischem Kistenmanagement und spurloser Spurwechselnavigation. Das System ist für Hochproduktions-Tomatengewächshausbetriebe konzipiert und unterstützt die Automatisierung von Ernteaktivitäten in kommerziellen Gewächshäusern.
Berichtsumfang des japanischen kommerziellen Gewächshausmarkts
Der kommerzielle Gewächshausmarkt bezieht sich auf den Anbau von Kulturpflanzen in geschlossenen oder teilweise geschlossenen Strukturen, die kontrollierte oder modifizierte Wachstumsbedingungen bieten. Der Markt umfasst Gewächshausstrukturen sowie zugehörige Geräte und Systeme, die für die kommerzielle Kulturpflanzenproduktion verwendet werden.
Der Bericht über den japanischen kommerziellen Gewächshausmarkt ist segmentiert nach Gerätetyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerungs- und Automatisierungssoftware, Beschattungs- und Schirmsysteme sowie Strukturkomponenten), nach Kulturpflanzentyp (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Kunststofffolien-Gewächshäuser, Glasgewächshäuser, starre Polycarbonat-Gewächshäuser sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponische Systeme, Nicht-hydroponische Boden- und Substratsysteme, Hybride und vertikale Integration) sowie nach Endnutzer (Kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Beschattungs- und Schirmsysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Kunststofffolien-Gewächshäuser |
| Glasgewächshäuser |
| Starre Polycarbonat-Gewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponische Systeme | Nährstofffilm-Technik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasierte Systeme |
| Kokosfaser- und Steinwolle-Substrat | |
| Hybride und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Gerätetyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Beschattungs- und Schirmsysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzentyp | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Kunststofffolien-Gewächshäuser | |
| Glasgewächshäuser | ||
| Starre Polycarbonat-Gewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponische Systeme | Nährstofffilm-Technik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponische Boden- und Substratsysteme | Bodenbasierte Systeme | |
| Kokosfaser- und Steinwolle-Substrat | ||
| Hybride und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische kommerzielle Gewächshausmarkt?
Der japanische kommerzielle Gewächshausmarkt wird im Jahr 2026 auf 480 Millionen USD geschätzt und soll bis 2031 einen Wert von 770 Millionen USD erreichen, mit einer CAGR von 9,80 % von 2026 bis 2031
Was treibt die Einführung kommerzieller Gewächshäuser in Japan an?
Ernährungssicherheitsprioritäten, Arbeitskräftemangel, Nachfrage nach rückverfolgbaren Erzeugnissen und klimabedingte Produktionsrisiken unterstützen die Einführung kommerzieller Gewächshäuser in Japan.
Welcher Gerätetyp wächst am schnellsten im japanischen kommerziellen Gewächshausmarkt?
Klimasteuerungs- und Automatisierungssoftware ist der am schnellsten wachsende Gerätetyp im japanischen kommerziellen Gewächshausmarkt, mit einer prognostizierten CAGR von 13,8 % von 2026 bis 2031.
Welcher Kulturpflanzentyp hat den größten Anteil am japanischen kommerziellen Gewächshausmarkt?
Obst und Gemüse entfiel im Jahr 2025 auf 55,5 % des Marktanteils des japanischen kommerziellen Gewächshausmarkts und ist damit der größte Kulturpflanzentyp.