
Taille et part du marché des serres commerciales au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
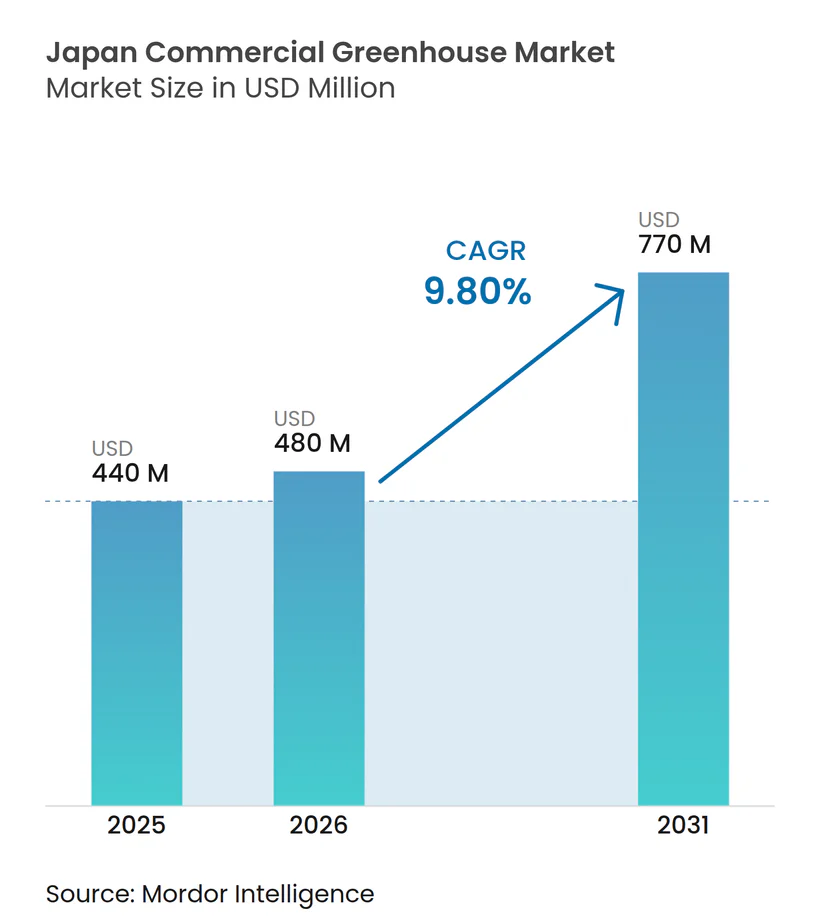
| Taille du marché de l'année de base (2025) | 440 Millions de dollars américains |
| Taille du Marché (2026) | 480 Millions de dollars américains |
| Taille du Marché (2031) | 770 Millions de dollars américains |
| Taux de croissance (2026 - 2032) | 9.80 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales au Japon par Mordor Intelligence
La taille du marché des serres commerciales au Japon était évaluée à 440 millions USD en 2025 et devrait croître de 480 millions USD en 2026 pour atteindre 770 millions USD d'ici 2031, à un CAGR de 9,80 % durant la période de prévision (2026-2031). Les investissements se concentrent de plus en plus sur les systèmes de production contrôlée et les mises à niveau des équipements. Le faible taux d'autosuffisance alimentaire du Japon renforce l'argument en faveur d'une production horticole domestique fiable, tandis que le soutien politique oriente l'attention vers les mises à niveau des serres intelligentes, la production traçable et les technologies qui améliorent la fiabilité de l'approvisionnement en produits frais[1]. La réduction de la main-d'œuvre agricole accroît également la demande de systèmes réduisant le travail manuel, notamment les commandes, les capteurs, l'irrigation automatisée, les outils de surveillance et les équipements de récolte qui aident les exploitants à maintenir les routines de culture avec moins de travailleurs[2]. En conséquence, le marché évolue vers des mises à niveau au sein des installations existantes plutôt que de s'appuyer uniquement sur de nouvelles constructions, car la base installée peut être équipée de systèmes de gestion climatique, énergétique et des cultures plus performants. L'exposition climatique soutient la demande de culture protégée, bien que les coûts plus élevés de refroidissement, de chauffage et d'électricité placent l'efficacité énergétique au cœur des décisions d'investissement et renforcent l'intérêt pour les pompes à chaleur, l'ombrage et d'autres systèmes réduisant la consommation de ressources. Les fournisseurs qui combinent structures, contrôles environnementaux et soutien à la culture peuvent répondre à un plus large éventail de besoins des producteurs ; cependant, la présence de fournisseurs spécialisés dans les logiciels, l'éclairage, l'irrigation, les écrans et les structures de serres limite le pouvoir de fixation des prix et maintient un paysage concurrentiel fragmenté.
Points clés du rapport
- Par type d'équipement, les logiciels de contrôle climatique et d'automatisation représentaient 18 % de la part du marché des serres commerciales au Japon en 2025 et devraient croître à un CAGR de 13,8 % de 2026 à 2031.
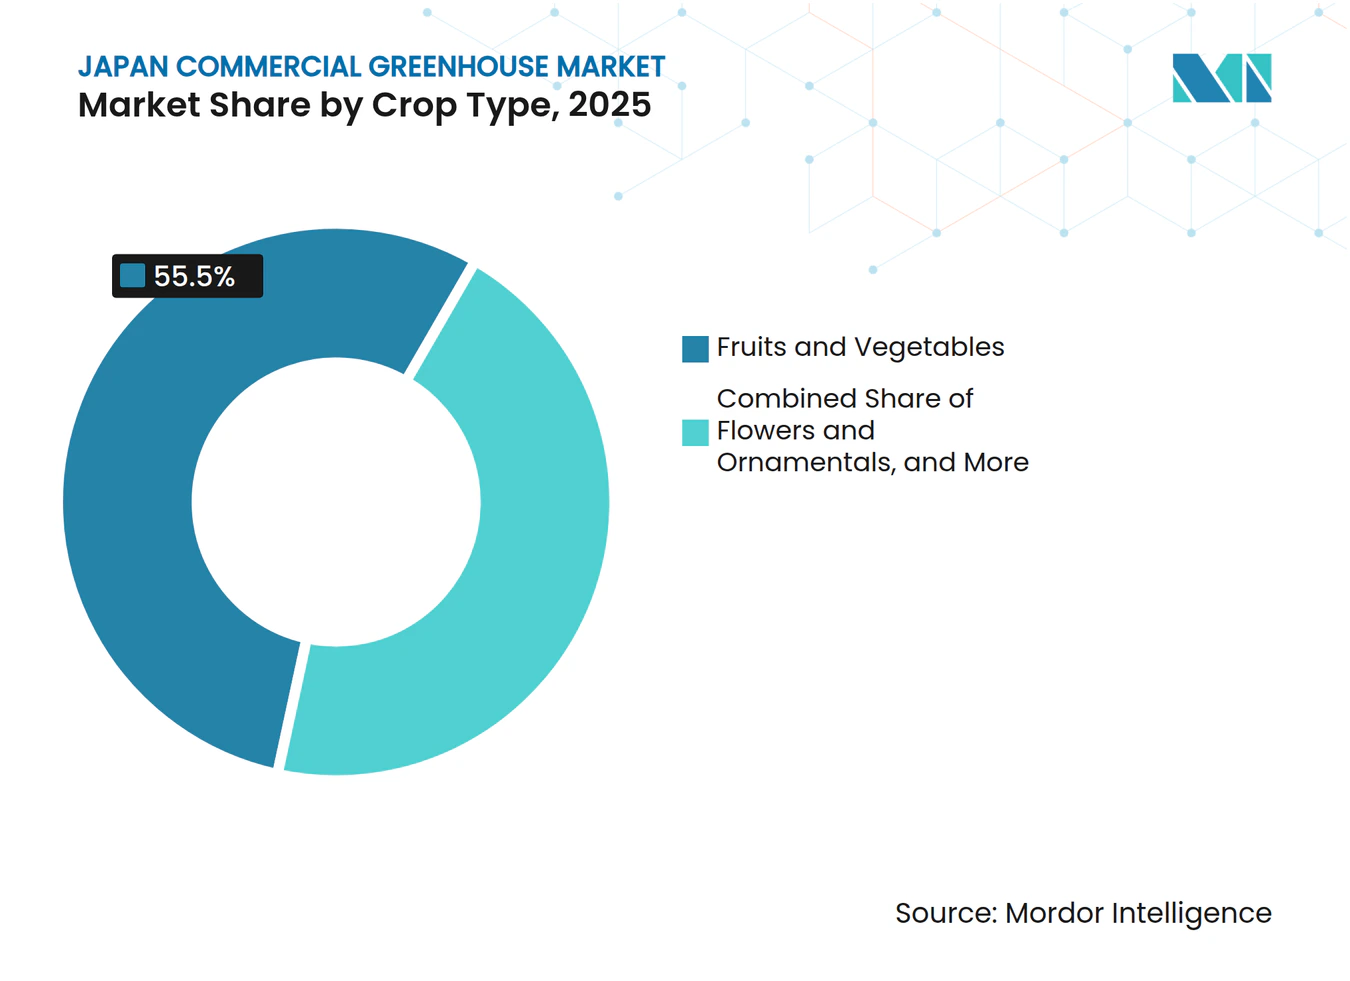
- Par type de culture, les fruits et légumes représentaient 55,5 % de la part du marché des serres commerciales au Japon en 2025, tandis que le cannabis et les cultures spécialisées devraient croître à un CAGR de 14,5 % de 2026 à 2031.
- Par type de serre, les serres à film plastique représentaient 58 % de la part du marché des serres commerciales au Japon en 2025, tandis que les serres en verre devraient croître à un CAGR de 12,2 % de 2026 à 2031.
- Par technologie de culture, les systèmes hydroponiques représentaient 54,4 % de la part du marché des serres commerciales au Japon en 2025, tandis que l'intégration hybride et verticale devrait croître à un CAGR de 11,2 % de 2026 à 2031.
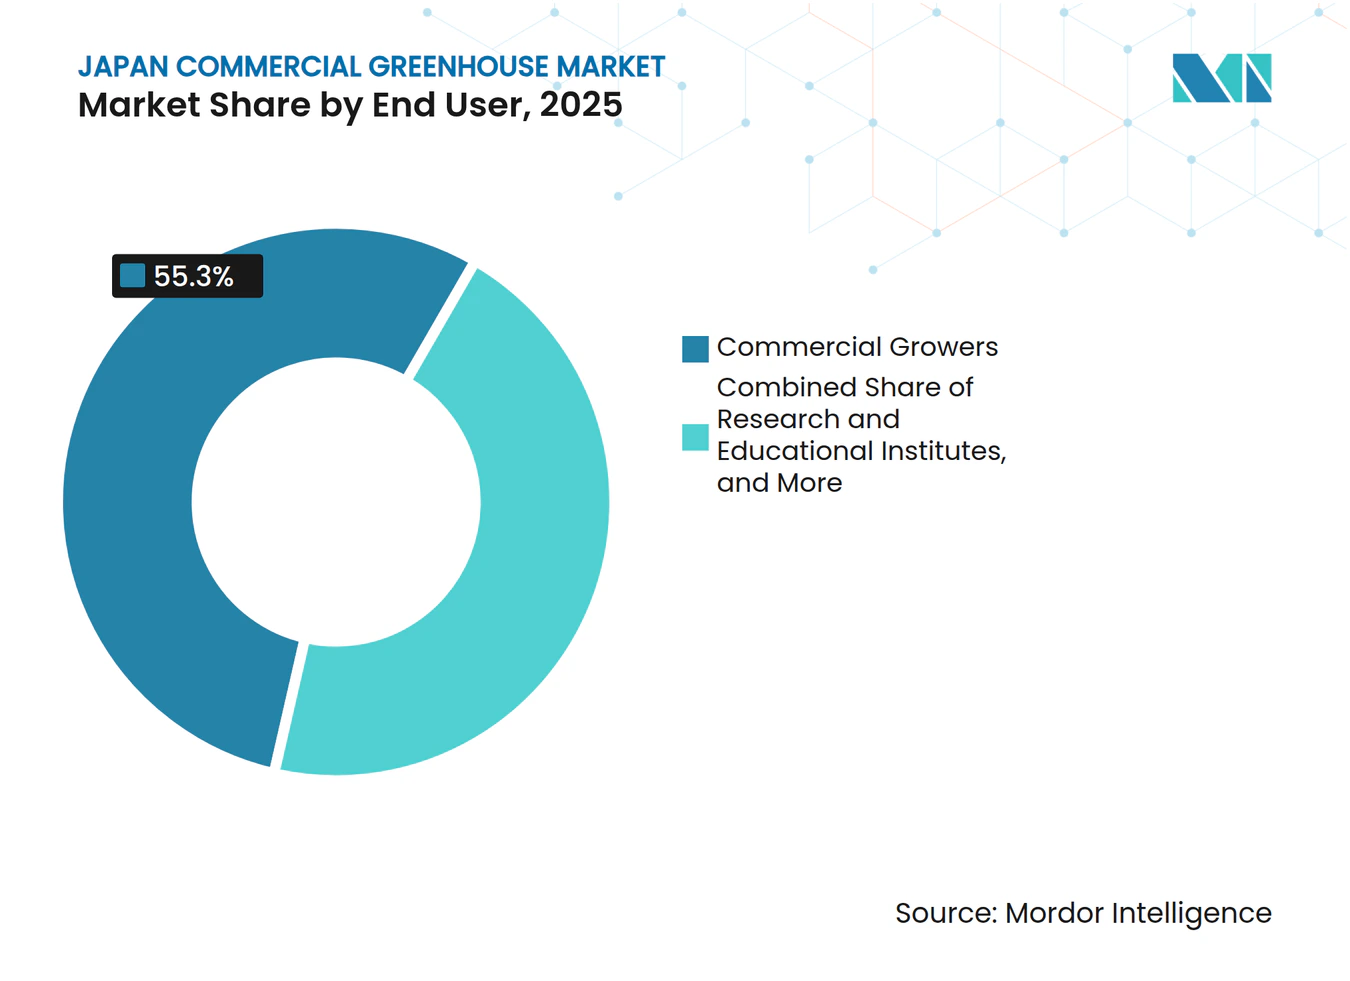
- Par utilisateur final, les producteurs commerciaux représentaient 55,3 % de la part du marché des serres commerciales au Japon en 2025, tandis que les instituts de recherche et d'enseignement devraient croître à un CAGR de 13,5 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de produits locaux toute l'année | +1.8% | Kanto, Kansai et Kinki | Court terme (≤ 2 ans) |
| Adoption de l'automatisation pour réduire la main-d'œuvre | +2.2% | Centre et Chubu, Kanto | Moyen terme (2-4 ans) |
| Priorités en matière de sécurité alimentaire et d'autosuffisance | +1.5% | National, avec des gains précoces dans les bassins d'approvisionnement urbains | Moyen terme (2-4 ans) |
| Production agricole résiliente au climat | +1.2% | Kyushu et Okinawa, Tohoku | Court terme (≤ 2 ans) |
| Récupération du CO2 à partir de systèmes de capture directe de l'air | +0.8% | Kanto et Centre et Chubu | Long terme (≥ 4 ans) |
| Traçabilité au détail et contrats de produits premium | +1.4% | Kanto, Kansai et Kinki | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de produits locaux toute l'année
La demande des consommateurs pour des produits domestiques avec des résidus contrôlés est devenue de plus en plus pertinente pour les achats de la grande distribution au Japon, notamment lorsque les acheteurs exigent une qualité stable, des dossiers de production clairs et des livraisons prévisibles répondant aux calendriers réguliers des supermarchés et de la restauration. Les détaillants apprécient les légumes de serre car la production peut offrir une taille, une couleur et une disponibilité saisonnière plus constantes que l'approvisionnement en plein champ exposé aux aléas météorologiques, permettant aux acheteurs de réduire leur dépendance aux achats de dernière minute lorsque les récoltes sont perturbées. Les perturbations météorologiques à Kyushu et Tohoku en 2024 et 2025 ont accru l'attrait des approvisionnements contractuels moins exposés aux déficits de production en plein champ et pouvant soutenir des cycles d'achat planifiés pour les tomates, les concombres, les légumes à feuilles et d'autres lignes régulières de produits frais. La révision de mars 2024 des normes agricoles japonaises a étendu les exigences d'information sur la chaîne alimentaire aux fraises et au riz, en plus de la laitue, des melons et des raisins, augmentant la documentation nécessaire pour l'éligibilité aux contrats premium. Le marché des serres commerciales au Japon bénéficie lorsque les producteurs peuvent documenter leurs pratiques de culture, gérer les conditions des cultures de manière cohérente et fournir un approvisionnement régulier aux détaillants qui ont besoin de moins d'interruptions liées aux conditions météorologiques dans leurs magasins. La Fondation Japan GAP a signalé 2 963 fermes certifiées JGAP et ASIAGAP en mars 2025, soit 7 % de plus qu'un an auparavant, soutenant l'évolution générale vers un approvisionnement traçable et rendant la certification plus pertinente pour les achats réguliers de la grande distribution.[3]
Adoption de l'automatisation pour réduire la main-d'œuvre
Les exploitants de serres au Japon adoptent l'automatisation alors que la main-d'œuvre agricole continue de se contracter, augmentant la valeur opérationnelle des équipements capables de réduire les tâches manuelles répétitives dans la surveillance, l'irrigation, la prospection et la récolte. La stratégie MIDORI du Ministère de l'Agriculture, des Forêts et de la Pêche vise une amélioration de 30 % de la productivité du travail dans la production alimentaire d'ici 2030, soutenant les systèmes de serres automatisés qui peuvent améliorer la cohérence de la surveillance de routine, de la manipulation des cultures et des ajustements environnementaux. Plus de 200 projets de démonstration d'agriculture intelligente avaient généré des preuves opérationnelles d'ici 2024, réduisant l'incertitude autour des investissements dans les capteurs, les ordinateurs climatiques, la fertirrigation automatisée et d'autres systèmes remplaçant les contrôles manuels. Le marché des serres commerciales au Japon est susceptible d'accorder une plus grande valeur aux équipements qui combinent les fonctions de surveillance, d'irrigation, de réponse aux ravageurs et d'enregistrement des données dans un seul système d'exploitation. Cette évolution favorise les mises à niveau qui améliorent la productivité du travail, raccourcissent les temps de réponse au stress des cultures, soutiennent la prise de décision et préservent les dossiers de production, même lorsque la superficie totale des serres est en déclin.
Priorités en matière de sécurité alimentaire et d'autosuffisance
Le ratio d'autosuffisance alimentaire du Japon basé sur les calories a atteint 37,1 % au cours de l'exercice fiscal 2025, creusant l'écart avec l'objectif gouvernemental de 45 % pour l'exercice fiscal 2030 et maintenant la capacité de production domestique en tête de l'agenda politique. La loi sur les contre-mesures pour les situations d'approvisionnement alimentaire difficiles, promulguée en juin 2024, a établi des protocoles d'urgence et soutenu les investissements dans la capacité de production domestique lorsque les conditions d'approvisionnement se détériorent. Les serres commerciales sont pertinentes pour cette orientation politique car elles peuvent fournir une production horticole plus stable que la production en plein champ et donner aux producteurs un meilleur contrôle sur l'environnement de culture, le calendrier de production et l'utilisation des intrants. Le Plan de base pour l'alimentation, l'agriculture et les zones rurales, publié en mai 2025, a identifié la supplémentation en dioxyde de carbone des serres utilisant la production d'énergie par biogaz comme voie technologique soutenue, reliant les besoins de productivité à l'efficacité des ressources et à l'activité industrielle locale. Cet alignement relie l'efficacité des serres aux priorités de sécurité alimentaire et de réduction du carbone dans les préfectures industrielles telles qu'Aichi et Hyogo, où l'activité de transformation alimentaire peut soutenir des voies technologiques connexes. Le marché des serres commerciales au Japon peut donc bénéficier du soutien des objectifs politiques agricoles, d'approvisionnement alimentaire et environnementaux plutôt que de dépendre d'un seul programme.
Production agricole résiliente au climat
Les typhons, les inondations et les températures estivales élevées ont rendu la production en plein champ moins prévisible dans plusieurs régions japonaises, notamment lorsque les événements météorologiques perturbent les calendriers de récolte, la qualité des cultures et l'approvisionnement planifié des acheteurs. Les systèmes de serres permettent aux exploitants de Kyushu, d'Okinawa et de Tohoku de maintenir la production dans des conditions météorologiques susceptibles d'endommager les cultures en plein champ, rendant la culture protégée pertinente pour la planification de l'approvisionnement régional et la gestion des risques. Cette fiabilité de la production devient de plus en plus importante dans les contrats de vente au détail qui exigent des livraisons fiables, une qualité stable et moins d'interruptions d'approvisionnement lors de conditions météorologiques défavorables, notamment pour les lignes de produits approvisionnées toute l'année. Les conditions climatiques augmentent également les charges de refroidissement estivales, ce qui peut réduire les marges sans ombrage, refroidissement par évaporation ou systèmes de réponse à la demande pour gérer la consommation d'énergie et éviter une pression inutile sur l'installation. Le marché des serres commerciales au Japon présente donc une opportunité de remplacement d'équipements dans des systèmes de contrôle climatique efficaces capables de protéger les cultures tout en aidant les exploitants à gérer leurs besoins énergétiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longues périodes de retour sur investissement | -2.1% | National | Court terme (≤ 2 ans) |
| Exposition aux prix de l'énergie liée au chauffage, au refroidissement et à l'éclairage | -1.8% | Hokkaido, Tohoku et Centre et Chubu | Court terme (≤ 2 ans) |
| Interopérabilité limitée entre les systèmes d'automatisation | -1.2% | National, avec les installations les plus anciennes les plus touchées | Moyen terme (2-4 ans) |
| Risque de succession et base d'exploitants fragmentée | -1.4% | Zones rurales de Tohoku, Shikoku, Hokkaido et Kyushu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longues périodes de retour sur investissement
Les installations de serres commerciales combinant des structures en verre ou en polycarbonate rigide, un éclairage LED, des ordinateurs climatiques, l'irrigation, la fertirrigation et des robots de récolte nécessitent un capital substantiel, notamment lorsque les exploitants recherchent des équipements intégrés plutôt que basiques et doivent mettre à niveau plusieurs systèmes simultanément. Les programmes du Ministère de l'Agriculture, des Forêts et de la Pêche peuvent financer jusqu'à un tiers des coûts en capital éligibles, mais les fonds de contrepartie restent difficiles à obtenir pour les petits et moyens exploitants disposant d'une capacité bilancielle limitée qui doivent également préserver des fonds pour les dépenses de production saisonnières. Selon les normes de l'OCDE, les entités de gestion agricole au Japon sont de petite taille, ce qui peut limiter leur capacité à financer de grands projets de serres, à accepter des périodes de retour sur investissement plus longues ou à prendre des décisions d'investissement sans accès aux subventions. La consolidation pourrait améliorer la capacité de financement au fil du temps, mais elle réduit également le vivier de nouveaux exploitants potentiels et limite la demande immédiate des petits entrants. Les packages de serres modulaires et la location d'équipements pourraient aider à résoudre cette contrainte sur le marché des serres commerciales au Japon en répartissant les coûts initiaux sur une période plus longue et en rendant les mises à niveau technologiques plus pratiques pour les petites installations.
Exposition aux prix de l'énergie liée au chauffage, au refroidissement et à l'éclairage
Le chauffage avec des chaudières à fioul lourd ou au kérosène est un coût variable majeur pour les exploitants de serres japonais, rendant les marges opérationnelles sensibles aux variations des prix des combustibles et exposant les installations à des conditions hors de leur contrôle direct. Les études de cas de l'Association japonaise d'horticulture sous serre ont identifié le chauffage comme le poste de coût unique le plus important dans les budgets d'exploitation de l'horticulture protégée, notamment dans les installations avec de longues périodes d'exploitation par temps froid et de grandes surfaces à maintenir. Les systèmes hybrides à pompe à chaleur peuvent réduire la consommation de fioul lourd, mais l'investissement initial peut être difficile pour les petits exploitants qui doivent préserver leur trésorerie pour les opérations de culture régulières, la maintenance et la main-d'œuvre. Les coûts d'électricité affectent également l'éclairage LED, le refroidissement et les équipements de contrôle climatique, ce qui signifie que les exploitants peuvent faire face à des coûts plus élevés sur plusieurs systèmes essentiels simultanément plutôt que dans une seule partie de l'installation. Cette combinaison de coûts de combustible et d'énergie est particulièrement difficile pour les installations à Hokkaido et dans le nord de Tohoku, où les besoins en chauffage sont plus importants, les saisons de culture sont exigeantes et les conditions froides peuvent persister. L'objectif du Ministère de l'Agriculture, des Forêts et de la Pêche de faire passer 50 % de la superficie des serres chauffées à des systèmes hybrides non fossiles d'ici 2030 oblige les exploitants à planifier des dépenses en capital indépendamment des prix actuels des combustibles ou de leur capacité à retarder les mises à niveau des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les logiciels de contrôle climatique et d'automatisation sont en tête et constituent le segment à la croissance la plus rapideLes logiciels de contrôle climatique et d'automatisation représentaient 18 % de la part du marché des serres commerciales au Japon en 2025 et devraient croître à un CAGR de 13,8 % de 2026 à 2031, ce qui en fait le type d'équipement à la croissance la plus rapide durant la période de prévision. Les pénuries de main-d'œuvre et la baisse des coûts des capteurs ont renforcé l'argument en faveur de la gestion des cultures basée sur les logiciels. Les exploitants adoptent des systèmes qui soutiennent la planification de l'irrigation, la surveillance des ravageurs et la réponse environnementale. Ces systèmes peuvent réduire le travail de contact routinier avec les cultures et fournir les dossiers requis dans le cadre des systèmes de traçabilité. Le Profarm T-Cube de DENSO Corporation surveille six paramètres de culture via des capteurs connectés, tandis que le système IIVO de Hoogendoorn Growth Management B.V. fournit un contrôle intégré des serres. Ces offres reflètent la demande de plateformes reliant la collecte de données aux décisions opérationnelles.
Les systèmes de chauffage, les systèmes de refroidissement et de ventilation, et l'éclairage de croissance LED représentent la plus grande base d'équipements installés en termes de chiffre d'affaires. Les systèmes d'écrans et d'ombrage et les systèmes d'irrigation et de fertirrigation continuent de recevoir une demande de remplacement alors que les producteurs s'attaquent à l'efficacité de l'eau et à l'utilisation des combustibles fossiles. Les composants structurels, notamment le vitrage, les cadres et les fermes, représentent une part substantielle de la taille du marché des serres commerciales au Japon, mais leur croissance est plus lente que les mises à niveau technologiques. La contraction de la superficie des serres déplace les dépenses vers les rénovations plutôt que vers les nouvelles structures. Les panneaux polycarbonate SUNTUF Plus de Palram Industries Ltd. sont pertinents pour les projets de rénovation où les exploitants doivent améliorer les installations existantes. Le marché des serres commerciales au Japon accorde donc plus d'importance aux mises à niveau de performance qu'au simple remplacement mécanique.
Par type de culture :
les fruits et légumes sont en tête, tandis que le cannabis et les cultures spécialisées constituent le segment à la croissance la plus rapideLes fruits et légumes représentaient 55,5 % de la part du marché des serres commerciales au Japon en 2025. Les tomates, les concombres, la laitue, les poivrons et les fraises soutiennent cette position car les détaillants recherchent une qualité prévisible et un approvisionnement régulier. Les tomates sont une culture de serre à haute valeur ajoutée, notamment dans les systèmes hydroponiques de tomates en grappes avec soutien automatisé à la récolte. Les concombres et la laitue restent des produits à volume élevé importants pour les exploitants commerciaux. Le Ministère de l'Agriculture, des Forêts et de la Pêche a recensé 432 usines végétales entièrement fermées utilisant la lumière artificielle en février 2024, contre 93 en mars 2011. La révision de mars 2024 sur l'information de la chaîne alimentaire a également soutenu la production certifiée de fraises en ajoutant les fraises aux catégories de produits traçables.
Le cannabis et les cultures spécialisées devraient croître à un CAGR de 14,5 % de 2026 à 2031. Cette croissance reflète l'expansion réglementaire sélective pour la culture de cannabis médical sous licence et la demande continue de plants et de cultures de propagation. Les fleurs et plantes ornementales conservent une part significative de la superficie des serres, notamment à Kanto, Kansai et Kinki. Les herbes et les micropousses servent les circuits de restauration et de vente au détail premium via des systèmes compacts à cycles de culture rapides. Ces systèmes peuvent améliorer l'utilisation des équipements LED lorsque les cultures se renouvellent rapidement. Les variétés Scarlet Star F1 et Chocostar F1 de Sakata Seed Corporation illustrent comment la génétique des cultures en environnement contrôlé peut influencer les choix de production des producteurs.



Par type de serre :
le film plastique est en tête tandis que le verre gagne du terrainLes serres à film plastique représentaient 58 % de la part du marché des serres commerciales au Japon en 2025. Leur position reflète un coût de construction plus faible, une utilisation régionale large et l'éligibilité aux programmes de serres résistantes aux intempéries à prix abordable. Elles sont largement utilisées à Kyushu, dans le sud de Kanto et à Shizuoka, où des hivers plus doux réduisent les besoins en chauffage. La catégorie va des structures en polyéthylène à travée unique aux installations multi-travées avec contrôles climatiques et fertirrigation. Cette variation signifie que les installations à film plastique servent des exploitants avec différents budgets d'investissement et méthodes de production. Les serres en polycarbonate rigide, notamment les panneaux DYNAGLAS et SUNLITE de Palram Industries Ltd., offrent une option intermédiaire entre le film et le verre.
Les serres en verre devraient croître à un CAGR de 12,2 % de 2026 à 2031. Elles offrent une transmission lumineuse élevée et un contrôle climatique plus précis pour les cultures à haute valeur ajoutée. Les structures en verre peuvent prendre en charge le chauffage multi-zones, l'éclairage LED supplémentaire et le dosage de dioxyde de carbone en circuit fermé à grande échelle. Les serres hybrides et semi-fermées suscitent également un intérêt croissant car elles combinent les économies de ventilation naturelle avec un contrôle environnemental actif. DENSO Corporation propose une serre semi-fermée de taille moyenne conçue pour le Japon, et Richel Group SAS fournit un système semi-fermé. Le concept Ultra-Clima de KUBO Group B.V. combine le logiciel Smart Growing avec des écrans climatiques pour les exploitants recherchant un contrôle précis et une expansion modulaire.
Par technologie de culture :
les systèmes hydroponiques sont en tête, tandis que l'intégration hybride et verticale est le segment à la croissance la plus rapideLes systèmes hydroponiques représentaient 54,4 % de la part du marché des serres commerciales au Japon en 2025. Ce format est largement utilisé pour la production commerciale de légumes à feuilles, de tomates et de concombres car les terres agricoles sont limitées. La technique du film nutritif et l'hydroponique par goutte-à-goutte sont des systèmes commerciaux courants, tandis que la culture en eau profonde est utilisée de manière sélective pour la laitue en milieu vertical. Les systèmes hydroponiques génèrent également des enregistrements de solution nutritive, de pH et de débit pouvant soutenir la documentation de traçabilité. Ce lien entre le contrôle des cultures et les informations enregistrées soutient leur rôle commercial. Les systèmes de sol et de substrat non hydroponiques, notamment la fibre de coco et la laine de roche, restent utiles lorsque les exigences de la zone racinaire ou les considérations de saveur favorisent un substrat.
L'intégration hybride et verticale devrait croître à un CAGR de 11,2 % de 2026 à 2031. Les systèmes multicouches peuvent augmenter la production par mètre carré dans les zones à terres limitées. Le Film Farming Imec de Mebiol Inc. utilise une membrane hydrogel pour gérer l'apport en eau et en nutriments avec précision. Le système produit des fruits à haute teneur en sucre dans des conditions de stress hydrique et soutient une offre différenciée pour les détaillants premium. L'Organisation nationale de recherche agricole et alimentaire compte plus de 1 700 chercheurs au sein d'un effectif de 3 200 personnes et dispose d'un budget annuel de 74 milliards JPY (526 millions USD). Ses recherches sur la culture peuvent éclairer les décisions d'adoption parmi les exploitants de serres.
Par utilisateur final :
les producteurs commerciaux sont en tête tandis que les instituts de recherche et d'enseignement constituent le segment à la croissance la plus rapideLes producteurs commerciaux représentaient 55,3 % de la part du marché des serres commerciales au Japon en 2025. Cette catégorie comprend les grands producteurs de légumes, les exploitations de fleurs coupées et les usines végétales gérées par des entreprises. L'assouplissement des règles d'acquisition de terres agricoles par les entreprises a permis aux exploitants gérés de manière professionnelle de participer plus largement. Ces acheteurs peuvent avoir une capacité de financement plus solide que les exploitations familiales traditionnelles et peuvent augmenter les valeurs moyennes des transactions d'équipements. Les jardineries et pépinières de vente au détail achètent des structures et des équipements de contrôle climatique pour la propagation et l'exposition. Leur demande est moins liée aux règles de traçabilité alimentaire, ce qui offre une certaine diversification aux fournisseurs.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 13,5 % de 2026 à 2031. Les stratégies d'innovation 2023 et 2024 du Ministère de l'Agriculture, des Forêts et de la Pêche ont priorisé la recherche et le développement des serres intelligentes. Les fermes affiliées aux universités achètent des équipements de qualité commerciale pour des travaux appliqués plutôt que de simples prototypes de laboratoire. La collaboration de Signify N.V. avec le Centre de recherche agricole et horticole de Miyagi a évalué l'éclairage LED supplémentaire pour la production de poivrons dans les conditions du nord. De tels essais peuvent fournir aux producteurs voisins des preuves opérationnelles avant qu'ils ne réalisent leurs propres investissements. Les exigences de résultats de productivité documentés dans les projets financés créent un canal pour l'acquisition d'équipements commerciaux.

Analyse géographique
La région Centre et Chubu représente le plus grand marché régional pour les serres commerciales au Japon, soutenu par une base substantielle d'installations de serres commerciales et une production horticole diversifiée. Aichi dispose d'une solide base de production maraîchère, tandis que Shizuoka soutient la culture de fraises et de tomates, et Nagano soutient la production de cultures spécialisées dans les zones de haute altitude. La région bénéficie également d'une infrastructure agricole établie et d'une demande de technologies de culture protégée. Le cadre de commerce du carbone GX-ETS, entré en vigueur au cours de l'exercice fiscal 2026, encourage la planification des investissements parmi les grands exploitants de serres, les installations plus grandes étant mieux positionnées pour investir dans l'efficacité énergétique et la gestion des émissions.
Kanto est une autre grande région de serres commerciales, soutenue par sa proximité avec Tokyo et d'autres grands centres de consommation urbains. Ibaraki et Chiba ont des opérations de légumes de serre établies approvisionnant les supermarchés, les chaînes de magasins de proximité et les acheteurs de restauration. La région bénéficie également d'importantes infrastructures de transport et portuaires, qui facilitent la distribution des produits agricoles et l'importation d'équipements de serres spécialisés. Kansai et Kinki représentent une base de demande supplémentaire importante, notamment autour d'Osaka et de Hyogo. La concentration de consommateurs urbains, d'entreprises de restauration et de circuits de vente au détail soutient la demande de légumes produits localement et d'autres cultures à haute valeur ajoutée. La culture protégée permet aux producteurs commerciaux de ces zones de maintenir la production plus près des grands centres de consommation.
Kyushu et Okinawa présentent des conditions favorables à la culture protégée en raison de l'exposition aux typhons, des températures estivales élevées et de la fragmentation des terres agricoles. Kumamoto, Miyazaki et Fukuoka ont des activités de culture sous serre établies, et les technologies de serres aident les producteurs à gérer les risques de production liés aux conditions météorologiques. L'Association japonaise d'horticulture sous serre a signalé 330,2 hectares d'installations de pompes à chaleur à Kyushu, reflétant l'adoption par la région de technologies de chauffage de serres économes en énergie. L'Association japonaise d'horticulture sous serre Tohoku a des besoins de chauffage plus importants en raison de son climat plus froid, ce qui crée une demande de systèmes de serres économes en énergie et augmente les coûts d'exploitation pour les producteurs. Hokkaido dispose d'une grande base de terres agricoles et d'un potentiel pour des installations de serres économes en énergie plus grandes à mesure que l'économie du chauffage et de la gestion de l'énergie s'améliore. Le soutien gouvernemental au chauffage à la biomasse peut également soutenir l'utilisation de la chaleur résiduelle dans les opérations de serres.
Chugoku et Shikoku ont des bases de serres commerciales plus petites mais continuent d'offrir des opportunités d'adoption de technologies et de modernisation. Chugoku bénéficie de connexions logistiques via Hiroshima et Okayama, tandis que Shikoku fait face à des défis plus importants en matière de succession agricole et de fragmentation des terres. Les démonstrations de serres intelligentes, les initiatives de modernisation et l'évolution des politiques d'utilisation des terres pourraient soutenir une plus grande participation des entreprises dans ces régions. Dans l'ensemble, la demande régionale de technologies de serres commerciales au Japon est façonnée par les différences de production horticole, la proximité des centres de consommation, les conditions climatiques, les besoins énergétiques et la disponibilité des infrastructures agricoles. Ces facteurs créent des opportunités variables pour la construction, la modernisation et les mises à niveau technologiques des serres à travers le pays.
Paysage concurrentiel
Concentration du Marché
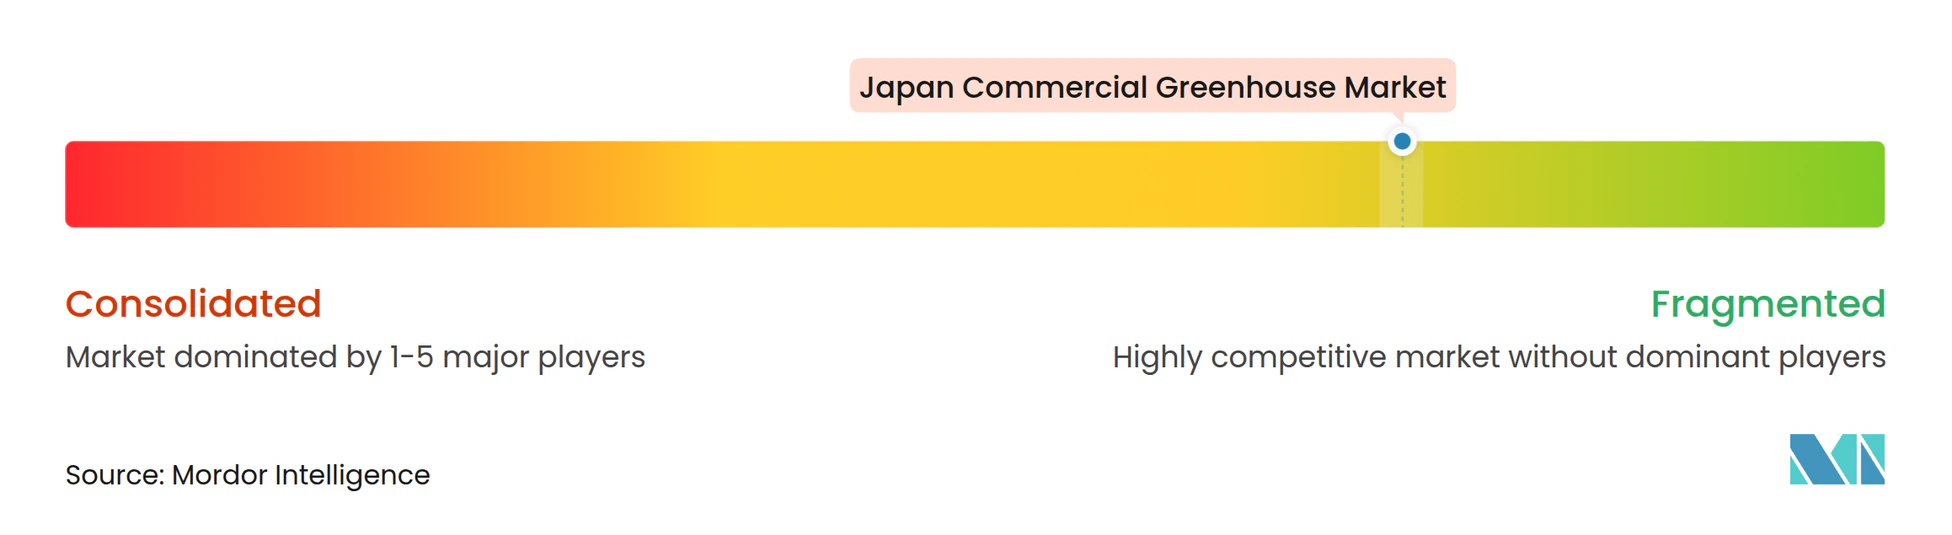
Le marché des serres commerciales au Japon est modérément fragmenté, avec une concurrence répartie sur plusieurs couches de la chaîne de valeur. Les spécialistes des structures, les fournisseurs de logiciels, les entreprises d'irrigation, les fabricants d'écrans et les exploitants-producteurs s'adressent chacun à différentes parties d'un projet de serre, de sorte que les clients évaluent généralement les fournisseurs en fonction de l'équipement ou du service spécifique requis. KUBO Group B.V. et Richel Group SAS sont en concurrence dans la conception de structures et d'installations clés en main, où la conception du projet, les exigences climatiques et la configuration opérationnelle sont étroitement liées. Priva Holding B.V. et Hoogendoorn Growth Management B.V., qui fait partie de Batenburg Techniek N.V., sont en concurrence via des logiciels climatiques et l'intégration de capteurs, qui sont importants pour les exploitants cherchant un contrôle plus détaillé des conditions de culture. DENSO Corporation opère dans les structures, le contrôle environnemental et la robotique de récolte, lui donnant une exposition à plusieurs parties du plan d'investissement d'un exploitant.
En avril 2025, DENSO Corporation et DELPHY GROEP BV ont signé un protocole d'accord pour l'horticulture intelligente basée sur les données, indiquant une évolution vers la combinaison de la fourniture d'équipements avec le soutien à la culture. Cela a combiné les capacités de contrôle environnemental et d'Internet des objets de DENSO Corporation avec les services de conseil en culture de DELPHY GROEP BV, répondant à une partie du besoin client que les fournisseurs axés sur les équipements peuvent ne pas couvrir directement. Argus Control Systems Limited positionne sa plateforme Argus Axia comme une option de contrôle environnemental à architecture ouverte pour les exploitants qui ont besoin que les systèmes fonctionnent avec différents fournisseurs d'équipements. Cette approche répond aux préoccupations concernant la dépendance à un fournisseur dans les installations utilisant des systèmes d'automatisation anciens et mixtes, où les coûts d'intégration peuvent ralentir les décisions de remplacement. En 2024, DENSO Corporation et Certhon ont lancé commercialement Artemy, un robot automatisé de récolte de tomates cerises en grappes doté de fonctions de vision artificielle et de gestion des caisses pour les opérations de serres à haute production.
Mebiol Inc. et Spread Co., Ltd. illustrent comment des technologies de culture spécialisées peuvent influencer le développement des équipements au-delà des structures de serres traditionnelles, notamment lorsque les méthodes de production nécessitent des approches différentes de l'eau, des nutriments et des environnements de culture. Leur rôle montre que les producteurs commerciaux peuvent également façonner les feuilles de route des fournisseurs grâce à l'expérience opérationnelle, aux pratiques de culture éprouvées et aux exigences de performance d'une installation en activité. La conformité avec la stratégie MIDORI et le cadre GX-ETS favorise les fournisseurs capables de documenter les performances de réduction énergétique et de soutenir les clients dans la planification des changements d'équipements requis. Le marché des serres commerciales au Japon est donc concurrentiel dans les applications spécialisées, aucun fournisseur n'étant en mesure de contrôler l'ensemble des exigences des clients, des structures et des contrôles aux systèmes de culture et au soutien opérationnel.
Leaders du secteur des serres commerciales au Japon
-
DENSO Corporation
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Signify N.V.
-
Priva Holding B.V.
-
Spread Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales au Japon Entreprises couvertes dans ce rapport
- DENSO Corporation
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Signify N.V.
- Priva Holding B.V.
- Spread Co., Ltd.
- Mirai Co., Ltd.
- KUBO Group B.V.
- Richel Group SAS
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Drive Systems B.V.
- AB Ludvig Svensson
- Palram Industries Ltd.
- Sakata Seed Corporation
- Mebiol Inc.
- Argus Control Systems Limited (Controlled Environments Limited)
Développements industriels récents dans Marché des serres commerciales au Japon
- Février 2026 : MIRAI Co., Ltd. a signé des protocoles d'accord avec quatre entreprises en Mongolie, au Tadjikistan et aux Philippines entre décembre 2025 et février 2026 pour étendre ses projets d'usines végétales à lumière artificielle à l'étranger. Les accords couvrent les systèmes de culture des usines végétales, la planification des projets, et le soutien opérationnel et à la culture, MIRAI fournissant des études de faisabilité et des services de conseil pour des projets dans les trois pays.
- Avril 2025 : DENSO Corporation et DELPHY GROEP BV ont signé un protocole d'accord pour collaborer sur l'horticulture intelligente basée sur les données, combinant les technologies de contrôle environnemental des serres et de détection par Internet des objets de DENSO Corporation avec l'expertise en culture de DELPHY GROEP BV pour développer des solutions technologiques et agronomiques intégrées pour les opérations de serres commerciales.
- Mai 2024 : DENSO Corporation et Certhon ont lancé commercialement Artemy, un robot automatisé de récolte de tomates cerises en grappes équipé d'une technologie de vision artificielle pour la détection de la maturité des cultures, la gestion automatique des caisses et la navigation sans rail pour le changement de rangée. Le système est conçu pour les opérations de serres de tomates à haute production et soutient l'automatisation des activités de récolte dans les serres commerciales.
Périmètre du rapport sur le marché des serres commerciales au Japon
Le marché des serres commerciales désigne la culture de cultures dans des structures fermées ou partiellement fermées offrant des conditions de culture contrôlées ou modifiées. Le marché comprend les structures de serres et les équipements et systèmes associés utilisés pour la production commerciale de cultures.
Le rapport sur le marché des serres commerciales au Japon est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance LED, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écrans et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes et micropousses, et cannabis et cultures spécialisées), par type de serre (serres à film plastique, serres en verre, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (systèmes hydroponiques, systèmes de sol et de substrat non hydroponiques, intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de vente au détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écrans et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Cadres et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Plants et cultures de propagation |
| Serres à film plastique |
| Serres en verre |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Systèmes hydroponiques | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique par goutte-à-goutte | |
| Systèmes de sol et de substrat non hydroponiques | Systèmes à base de sol |
| Substrat de fibre de coco et de laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de vente au détail |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écrans et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Cadres et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Plants et cultures de propagation | ||
| Par type de serre | Serres à film plastique | |
| Serres en verre | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Systèmes hydroponiques | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique par goutte-à-goutte | ||
| Systèmes de sol et de substrat non hydroponiques | Systèmes à base de sol | |
| Substrat de fibre de coco et de laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de vente au détail | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des serres commerciales au Japon ?
Le marché des serres commerciales au Japon est estimé à 480 millions USD en 2026 et devrait atteindre 770 millions USD d'ici 2031, avec un CAGR de 9,80 % de 2026 à 2031
Qu'est-ce qui stimule l'adoption des serres commerciales au Japon ?
Les priorités en matière de sécurité alimentaire, les pénuries de main-d'œuvre, la demande de produits traçables et les risques de production liés au climat soutiennent l'adoption des serres commerciales au Japon.
Quel type d'équipement connaît la croissance la plus rapide sur le marché des serres commerciales au Japon ?
Les logiciels de contrôle climatique et d'automatisation constituent le type d'équipement à la croissance la plus rapide sur le marché des serres commerciales au Japon, avec un CAGR prévu de 13,8 % de 2026 à 2031.
Quel type de culture représente la plus grande part du marché des serres commerciales au Japon ?
Les fruits et légumes représentaient 55,5 % de la part du marché des serres commerciales au Japon en 2025, ce qui en fait le type de culture le plus important.