
イランの液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
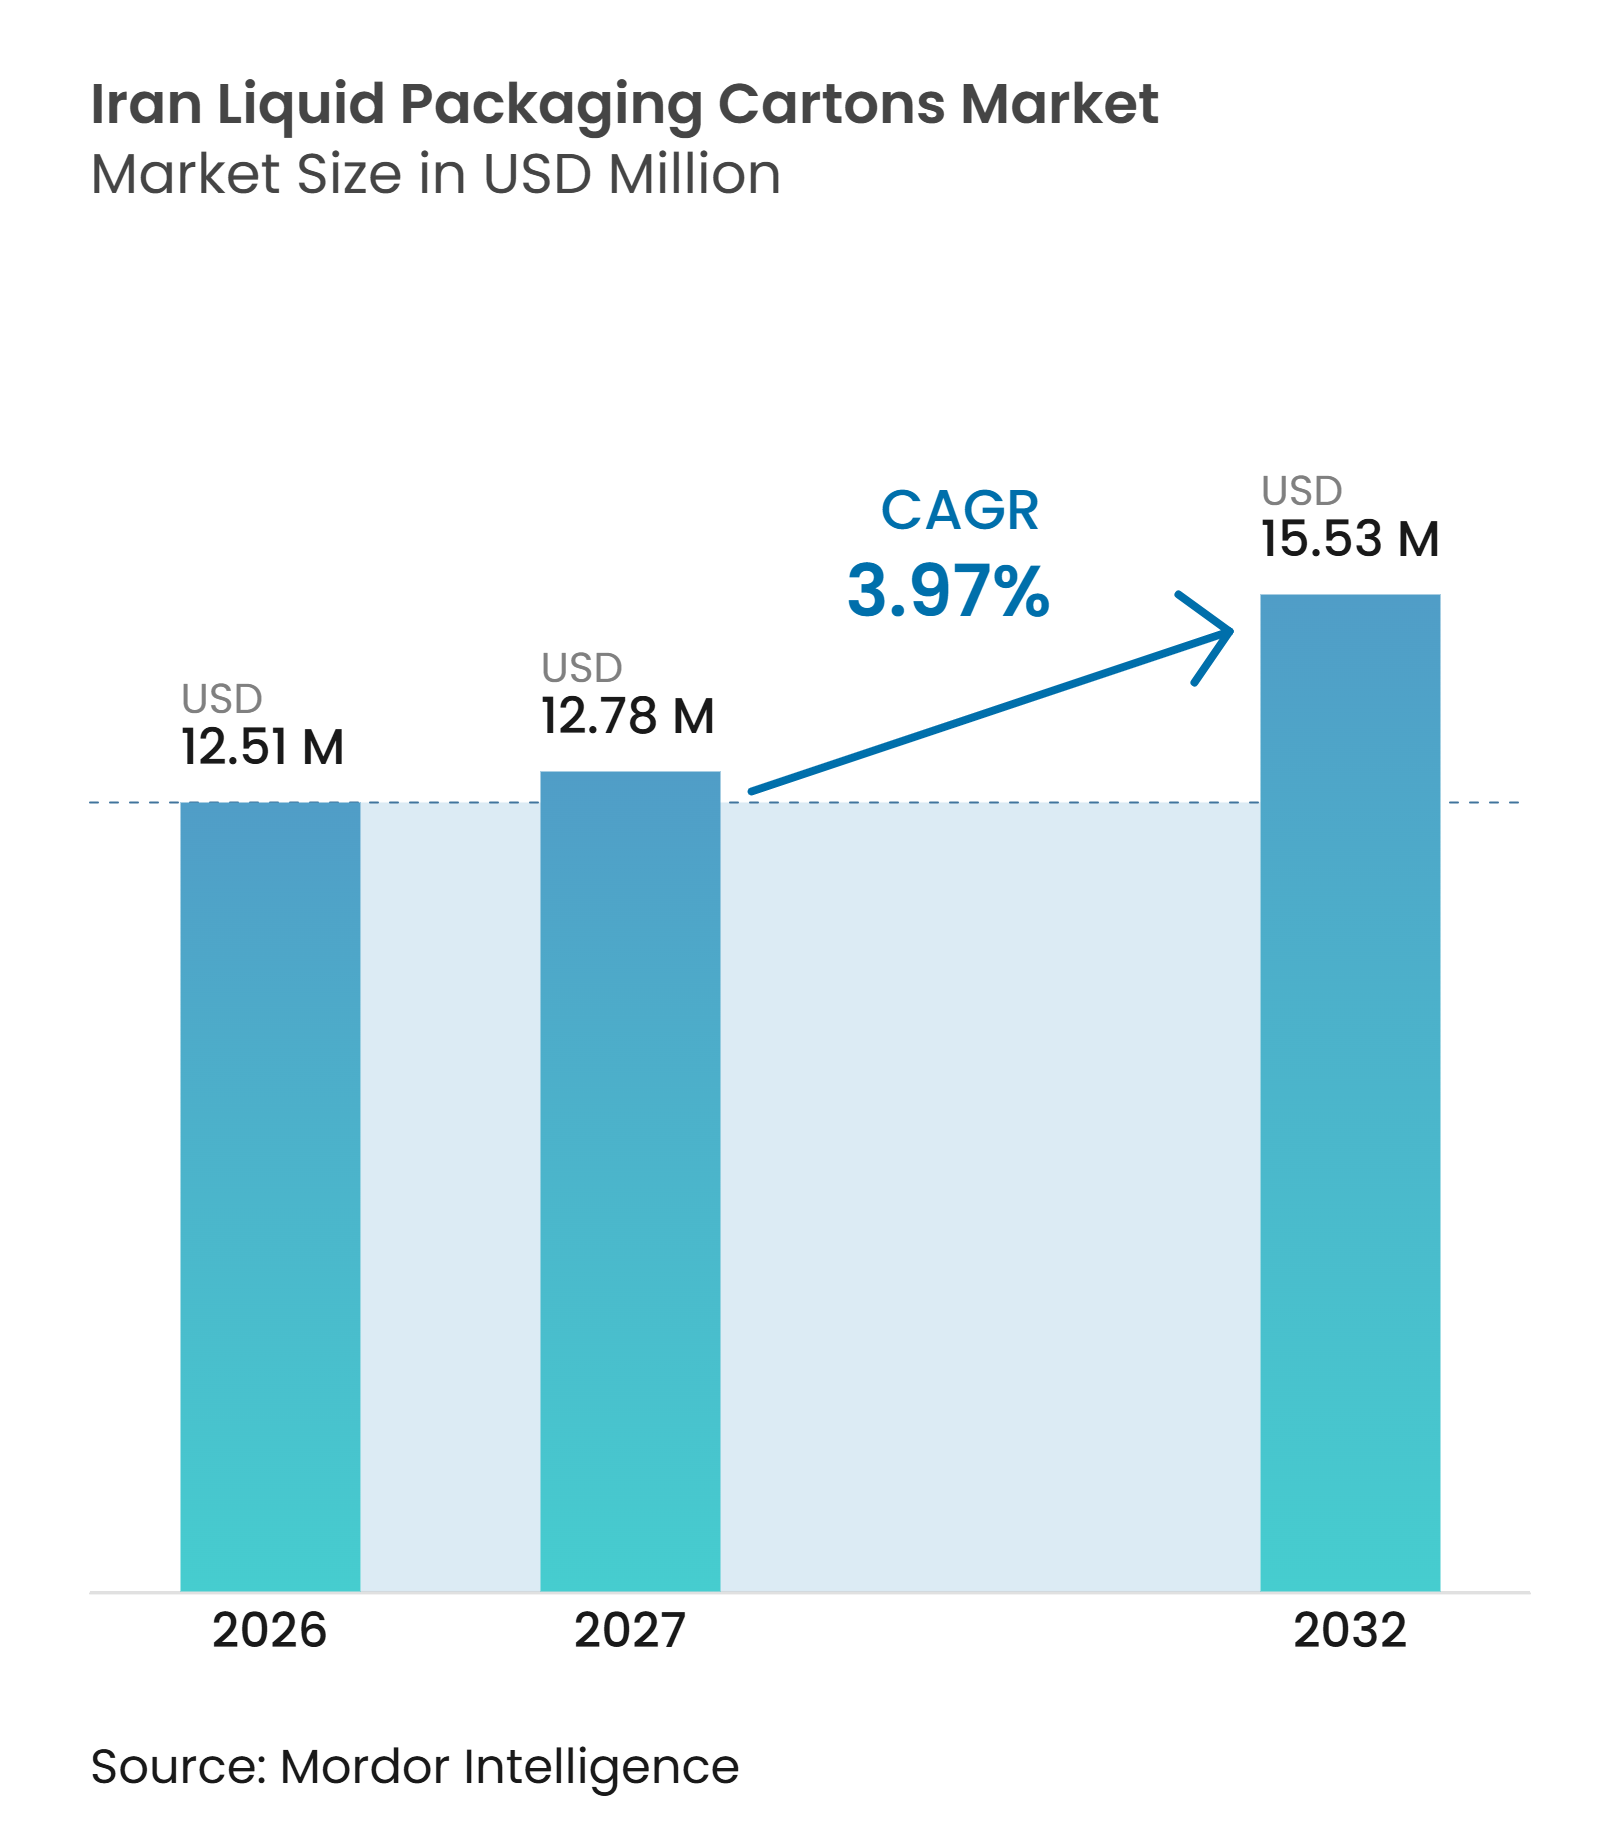
| 基準年の市場規模 (2026) | 12.51 百万米ドル |
| 市場規模 (2027) | 12.78 百万米ドル |
| 市場規模 (2032) | 15.53 百万米ドル |
| 成長率 (2027 - 2032) | 3.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイランの液体包装カートン市場分析
イランの液体包装カートン市場規模は、2026年に1,251万米ドル、2027年に1,301万米ドルと予測され、2032年までに1,553万米ドルに達する見込みで、2027年から2032年にかけてCAGR 3.97%で成長します。イランの液体包装カートン市場は、乳製品加工量、確立されたUHT充填能力、および特に均一な低温流通網に依存できない農村部・準都市部・地方エリアにおいて、継続的な冷蔵を必要とせず製品を安全かつ販売可能な状態に保つ流通ルートによって支えられています。無菌フォーマットは、冷蔵設備が不均一な小売店舗や地域ルートと密接に対応しており、プロセッサーがUHT牛乳、ジュース、機能性飲料、および一部の液体食品をより長距離にわたって流通させるとともに、小売業者が在庫管理においてより高い柔軟性を持ち、冷蔵陳列インフラへの実質的な依存を低減することを可能にしています。国内の変換加工活動は、国内生産者が一部の輸入スリーブを代替することで供給構造を変えつつあり、この転換により完成フォーマットの調達遅延リスクを低減できる一方、変換加工業者の操業は標準的な無菌性能を維持するために必要な輸入アルミニウム箔やその他のバリア素材への依存が続いています。
レポートの主要ポイント
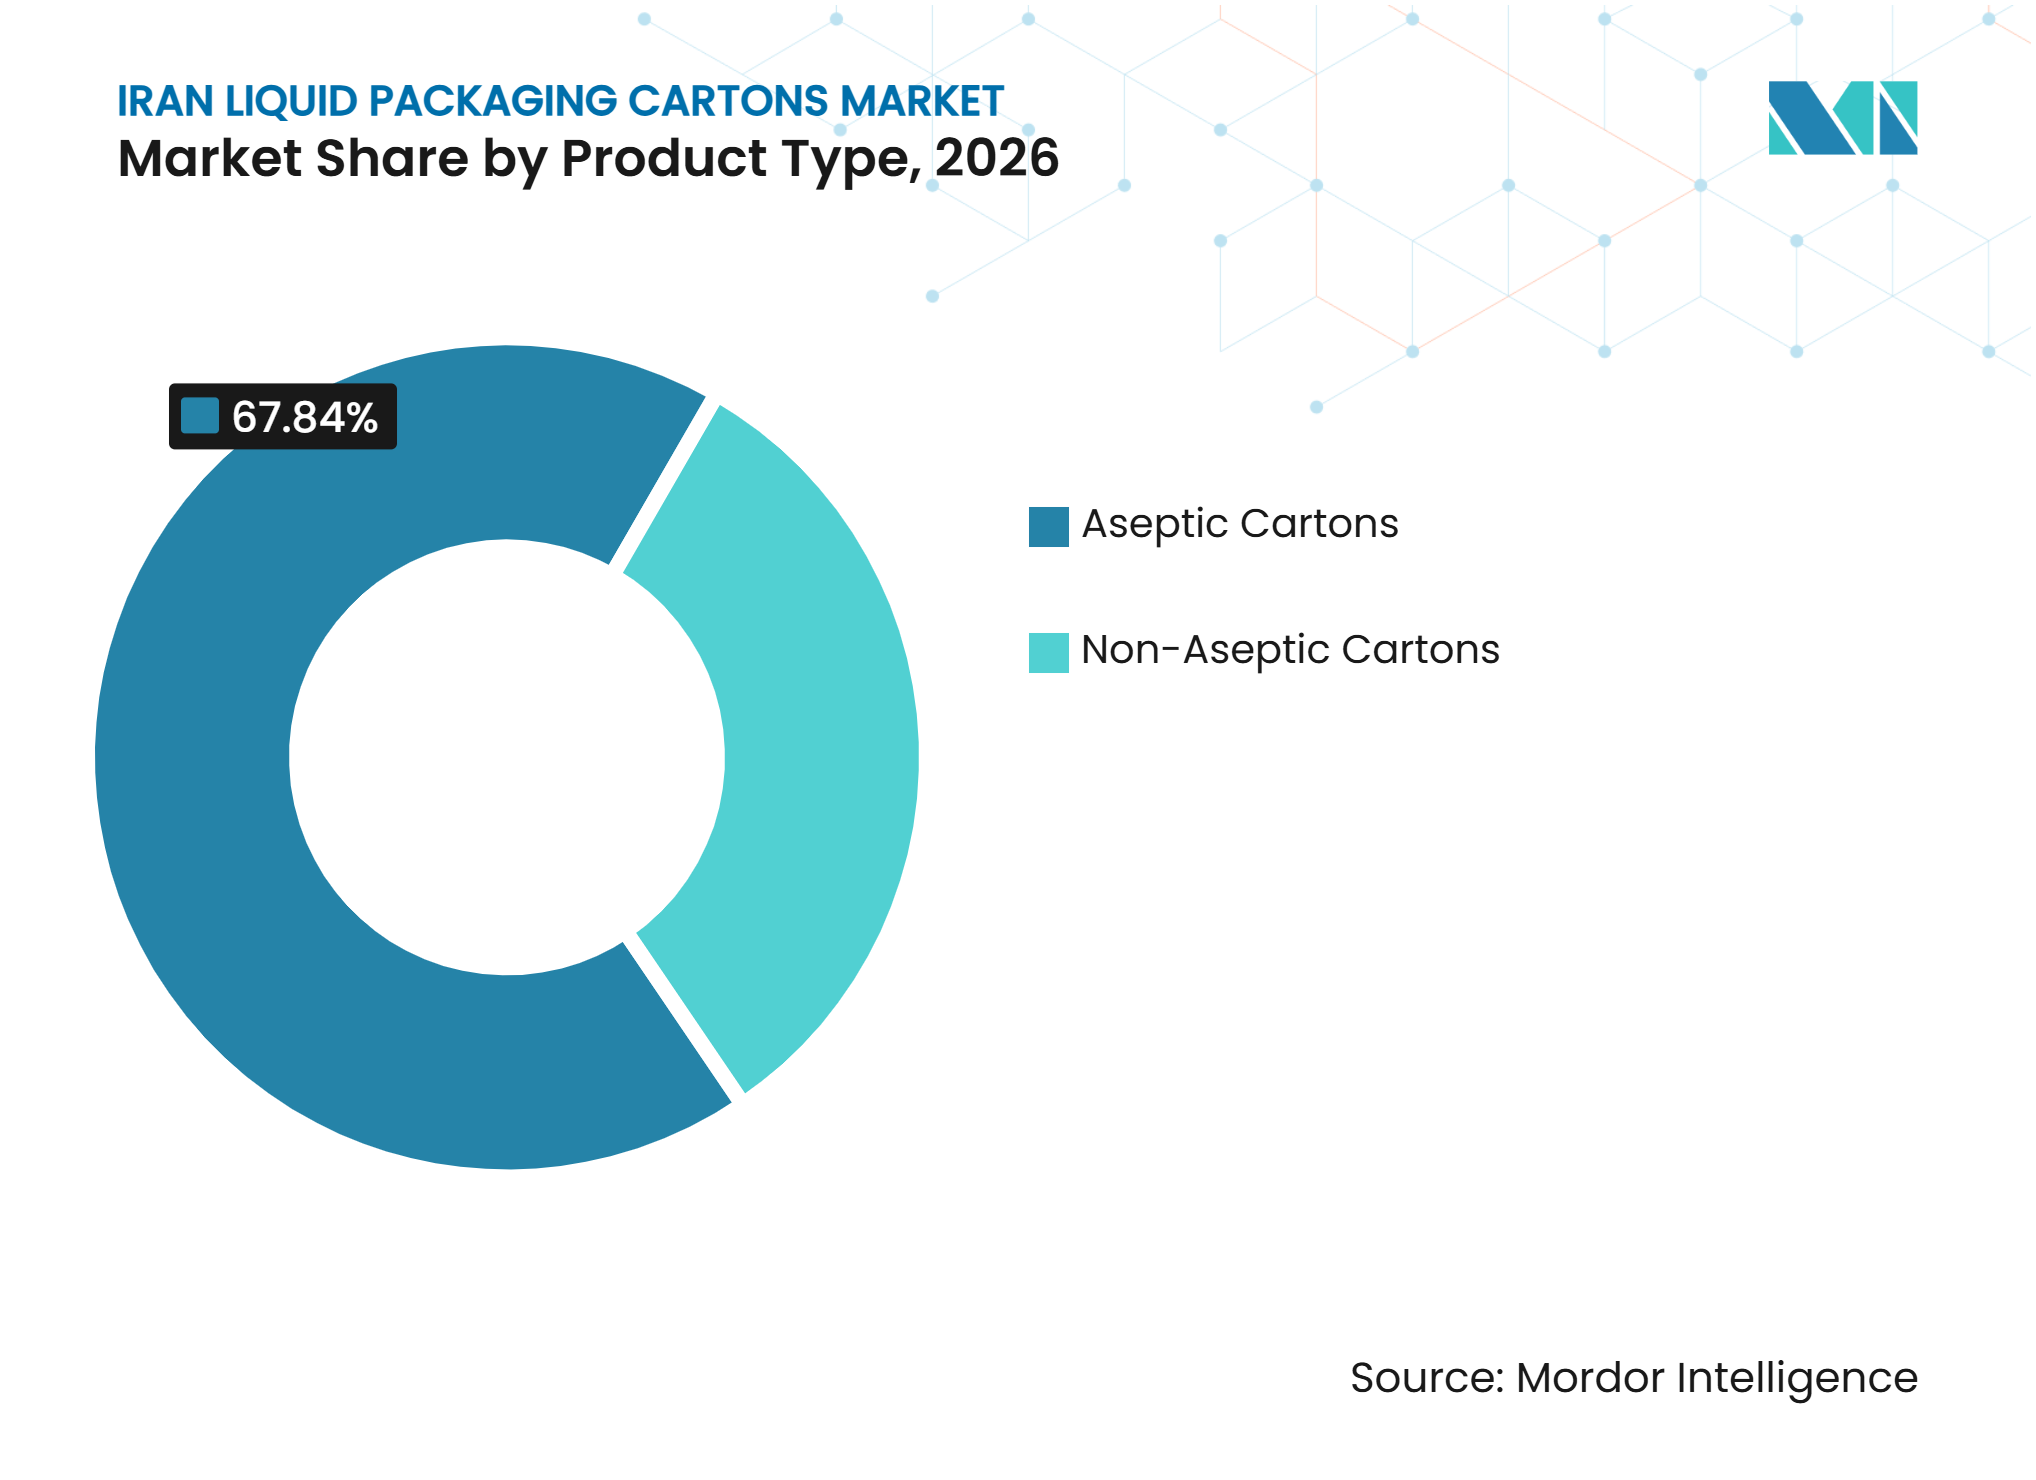
- 製品タイプ別では、無菌カートンが2026年のイランの液体包装カートン市場シェアの67.84%を占め、2032年にかけてCAGR 4.76%で拡大すると予測されています。
- 用途別では、牛乳が2026年のイランの液体包装カートン市場規模の38.92%を占め、植物性飲料は2032年にかけてCAGR 4.57%で拡大すると予測されています。
- パックサイズ別では、250~500mlフォーマットが2026年のイランの液体包装カートン市場シェアの43.69%を占め、250ml未満フォーマットは2032年にかけてCAGR 4.82%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温乳製品流通の拡大 | +1.3% | 郊外および準都市部回廊において強度が高く、全国的 | 中期(2~4年) |
| 便利な個食フォーマットへの需要 | +0.8% | テヘラン、イスファハン、マシュハドで早期の成果が見られ、全国的 | 短期(2年以内) |
| パッケージジュースおよび機能性飲料のプレミアム化 | +0.7% | 都市部の組織化された小売に集中し、全国的 | 中期(2~4年) |
| 硬質プラスチックからの持続可能性主導の代替 | +0.5% | 組織化された小売および輸出連動プロセッサーで早期の牽引力があり、全国的 | 中期(2~4年) |
| 国内無菌変換加工と輸入代替 | +0.4% | テヘランおよびパヤム特別経済区を中心に、全国的 | 短期(2年以内) |
| 低温流通網が脆弱なチャネルにおける長期保存ニーズの高まり | +0.3% | 農村部および地方で、準都市部流通への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
常温乳製品流通の拡大
イランのUHT牛乳サプライチェーンは、プロセッサーが冷蔵流通が不均一な広大な国土全体に生鮮栄養製品を届けなければならないため、イランの液体包装カートン市場における中心的な需要源となっています。乳製品プロセッサーは年間850万メトリックトンの生乳を処理しており、確立された集乳・加工・充填・卸売・小売チャネルを通じて常温包装への継続的な需要を生み出しています。農村部および準都市部のルートでは冷蔵輸送の利用可能性が低く、安定した全国的なリーチを必要とするプロセッサーや継続的な温度管理を維持できない流通業者にとって、常温流通が不可欠となっています。イランはUHT牛乳、チーズ、ドーグを30カ国以上に輸出しており、2023年から2025年にかけてイラクが乳製品輸出量の53%以上を占めています。無菌カートン入りUHT牛乳は25℃以下で6~9カ月間の無菌性を維持でき、輸送時間や現地の冷蔵能力が異なるパキスタン、アフガニスタン、湾岸諸国、CIS市場への商業ルートを支えています。新たな輸出回廊は国内消費を超えたカートン量を追加できる一方、同じ包装能力により乳製品プロセッサーは地方市場での供給を維持し、低温流通の中断を減らして在庫を管理することができます。
便利な個食フォーマットへの需要
都市部の消費パターンは、機関購入者が衛生的で持ち運び可能かつ容易に分量を管理できる飲料フォーマットを必要とするため、イランの液体包装カートン市場における個食カートンを支えています。イランの都市化率は76%であり、学校給食プログラム、病院の食事サービス、オフィスの食堂、および類似の環境では、農村部の家庭購入とは異なる提供パターンがあります。これらの環境は、使用前に保管でき、大量に配布でき、現場の冷蔵システムを必要とせずに消費できる125mlから250mlの無菌カートンを支えています。機関向け注文は、変換加工業者にスーパーマーケットの集客に依存しない需要の流れを提供でき、さまざまな小売条件にわたって量を維持するのに役立つ可能性があります。小型カートンは、家庭外で飲料を消費する際の製品廃棄を減らし、短時間に多くの個人ユーザーにサービスを提供するオペレーターの在庫管理を簡素化できます。食品接触材料の要件はこれらのパックに品質基準を設定し、特に購入者が衛生、印刷品質、バリアの一貫性、および信頼性の高いカートンシーリングを優先する場合に、単に低価格のみに基づく競争を制限します。
パッケージジュースおよび機能性飲料のプレミアム化
都市部でのパッケージジュースおよび機能性飲料への需要は、飲料メーカーが保管および小売陳列中に製品を保護するフォーマットを求めるため、イランの液体包装カートン市場のもう一つの成長源を生み出しています。プレミアム飲料支出は、イランではアルコールが禁止されているため、特定の消費機会がノンアルコールパッケージ液体飲料に向けられることから、ジュース、機能性飲料、および強化乳製品代替品に集中しています。植物性飲料は2032年にかけてCAGR 4.57%で成長すると予測されており、国内で入手可能な大豆、ゴマ、アーモンドの原料を活用しています。国内原料は、熱帯作物に依存するカテゴリーと比較して輸入原料へのエクスポージャーを低減でき、現地調達により供給計画が外部調達サイクルへの依存を低減できます。無菌カートンは光感受性製品を保護し、常温流通を可能にするため、取り扱い条件が多様な小売店舗を通じて販売される機能性飲料に有用です。エネルギー・機能性飲料も分量管理フォーマットでPETボトルと競合しており、不透明な包装、計量されたサービング、および長期常温保存が意図した製品ポジションを支える場合に、プロセッサーがカートンを使用できるようにしています。
硬質プラスチックからの持続可能性主導の代替
カートンはフードサービスおよび小売チャネルでポリプロピレン容器や使い捨てプラスチックボトルと競合していますが、イランにおける商業的な意思決定は、消費者が環境的特性に対してプレミアムを支払う意欲よりも、着地コストと原料の入手可能性によってより大きく左右されています。この変化は、輸入プラスチックへの依存度が高いシステムと比較して、カートン原料に関連する外貨負担を軽減し、変換加工業者に国内調達のより安定した基盤を提供できます。輸出志向のプロセッサーも包装文書に対するより厳しい精査に直面しており、これによりより明確な資源プロファイルを持つ素材への関心が高まり、輸出連動製品ラインにおけるカートンの採用を強化する可能性があります。代替の機会は、素材の代替だけでなく、信頼性の高いバリア素材、衛生的な変換加工、および適切な使用後の処理に依存しています。イランの液体包装カートン産業は、特に欧州連合および湾岸協力会議の購入者向けに信頼性の高い文書を必要とするプロセッサーにとって、環境的主張が広範な競争優位性となる前に、回収・リサイクル能力を必要としています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バリア素材に対する外貨・制裁エクスポージャー | -0.4% | 全国的 | 短期(2年以内) |
| カートン回収およびハイドラパルピングインフラの不足 | -0.2% | 中規模都市で最も深刻で、全国的 | 中期(2~4年) |
| 変換加工拠点でのエネルギー配給と水資源の制約 | -0.1% | 変換加工ハブで最も深刻で、全国的 | 短期(2年以内) |
| プレミアムパック機能に対する消費者の低い支払い意欲 | -0.07% | 全国的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バリア素材に対する外貨・制裁エクスポージャー
イランはピンホールのない6マイクロメートルのアルミニウム箔(標準的な無菌カートンに使用されるバリア層)を生産していないため、変換加工業者は輸入ラミネートロールに依存しており、外貨割当制限、貿易フローの混乱、および調達の不確実性にさらされています。この依存性は、バリア素材が無菌フォーマットを商業的に実行可能にする保存期間性能に不可欠であるため、イランの液体包装カートン市場に影響を与えています。ラミネートロールの調達遅延は生産スケジュールに影響を与えています。[1] イラン液体乳業協同組合連合は、以前の水準を上回る価格でTetra Pakスタイルのスリーブを含む包装材料の不足を報告しました。原料コストの上昇は変換加工業者のマージンを圧迫し、運転資本を制約し、UHT製品への最終需要が安定している場合でも、国内素材投資に利用可能なリソースを削減する可能性があります。国内での無菌スリーブ生産は年間1,500万米ドルの外貨流出を防ぐと推定されていますが、アルミニウム箔への依存や信頼性の高い輸入ラミネート原料の必要性を解消するものではありません。
カートン回収およびハイドラパルピングインフラの不足
イランは、液体カートンを意味のある規模で回収するために必要な回収拠点の密度とハイドラパルピング能力を欠いており、カートン生産と使用後の素材回収の間にギャップが生じています。無菌カートンは重量比で紙板75%、ポリエチレン20%、アルミニウム箔5%で構成されており、ポリアルミニウム分画から繊維を分離するための専用ハイドラパルピング設備が必要です。段ボールおよび折り畳みカートンにおける国内自給自足は、使用後の液体カートンに匹敵する回収システムを確立するものではなく、これらの素材は別途の回収と専門的な処理を必要とします。このギャップは、輸出向け調達においてイランの液体包装カートン市場の持続可能性ポジションを制限し、変換加工業者が完全な使用後の提案を提示することを妨げています。欧州連合および湾岸協力会議の輸出購入者は包装コンプライアンスの証拠をますます重視しており、これにより回収・分別・リカバリーの取り決めの価値が高まっています。信頼性の高い回収経路を持たない変換加工業者は、カートンが製品保護と常温流通に運用上適している場合でも、環境文書を求める購入者に対してより弱い立場に置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが圧倒的なリードを維持無菌カートンは2026年のイランの液体包装カートン市場シェアの67.84%を占め、2032年にかけてCAGR 4.76%で拡大すると予測されています。そのリードは、一貫した冷蔵なしにルートを通じて牛乳、ジュース、液体食品を流通させる必要性を反映しています。無菌充填は長い常温ルートでの製品品質を維持し、全国的な小売リーチを支えます。このフォーマットは単なる小売容器ではなく、流通システムの一部です。プロセッサーは関連する製品ラインから農村、地方、都市のチャネルにサービスを提供できます。
イランの液体包装カートン市場では国内変換加工能力が増加しており、輸入スリーブへの依存が低下しています。国内生産者はさまざまな小売および機関用途に合わせた複数のフォーマットサイズを供給できます。イラン国家標準機構の食品接触規則は国内および輸入カートンに適用され、品質基準を設定しています。提供された調査によると、欧州プラットフォームは設備総合効率85~94%を維持しているのに対し、中国製組立品は60~75%となっています。非無菌ゲーブルトップカートンは、冷蔵小売が発達したテヘランおよびその他の都市での新鮮な乳製品や冷蔵ジュースにおいて役割を維持しています。地理的なリーチは依然として狭いため、大都市以外での低温流通投資がゆっくりと進む中、無菌フォーマットリードを続けるでしょう。


用途別:
乳製品量が需要を支え、植物性カテゴリーが加速牛乳は2026年のイランの液体包装カートン市場規模の38.92%を占めました。発達したUHT加工基盤により、プロセッサーは新鮮な低温殺菌製品が実用的でないエリアに無菌包装された牛乳を流通させることができます。これにより、小売および機関チャネル全体で変換加工業者に継続的な量の基盤が生まれます。カートンはフレーバーミルク、クリーム、飲むヨーグルトにも使用されています。食品接触要件は、これらの用途で使用されるバリア素材とポリマー仕様に影響を与えます。
植物性飲料は2032年にかけてCAGR 4.57%で成長すると予測されています。大豆、ゴマ、アーモンドは輸入原料への依存を低減できる国内供給基盤を持っています。生産者はこれらの飲料を都市部消費者の健康および乳糖不耐症ニーズを中心に位置づけています。ジュースは第2位の用途であり、光保護と安定した小売取り扱いを必要とし、機能性・エネルギー飲料は分量管理フォーマットでPETボトルと競合しています。スープ、ブロス、ソースは依然として普及が進んでいない用途ですが、常温カートンは不均一な物流ルートにわたって冷蔵ニーズを低減できます。このミックスは液体牛乳を超えてカートンの使用を広げ、柔軟な変換加工能力の価値を高めます。
パックサイズ別:
中型フォーマットがリードし、小型パックが拡大250~500mlセグメントは2026年のイランの液体包装カートン市場規模の43.69%を占めました。学校給食チャネルとコーナーストアの乳製品小売が長年にわたってこのフォーマットを強化してきました。機関仕様は定期的な飲料購入におけるその役割の維持に貢献してきました。このフォーマットは個人消費と家庭のニーズのバランスをとっています。牛乳、フレーバー乳製品、ジュース、その他の飲料に使用されています。
250ml未満のカートンは2032年にかけてCAGR 4.82%で成長すると予測されています。成長は個食消費、病院の食事サービス、子ども向け飲料プログラム、および機関向けフードサービスと結びついています。小型カートンは正確な分量を支え、大型パックと比較して取り扱いニーズを低減できます。国内生産は輸入完成フォーマットへのエクスポージャーを低減でき、通貨に敏感な消費者環境では低価格購入が関連性を持ちます。500ml超のカートンは残りのシェアを保持し、より緩やかに成長しますが、家庭購入および一部のフードサービス要件には引き続き有用です。このパックサイズパターンは、単一の生産構成ではなく複数のフォーマットを管理できる変換加工業者に有利です。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
テヘランおよびイラン中部
テヘランおよびイラン中部は、国内で最も高い無菌充填ラインとカートン変換加工業者の集積を誇っています。テヘラン州はイランの製造生産高の3分の1を占め、Pegah Tehran、Mihan、KallehによるUHT生産を支えています。これらのプロセッサーは牛乳、フレーバーミルク、クリーム、飲むヨーグルト向けのカートン需要を生み出しています。現代的な小売は個食および250~500ml製品の両方を支えています。オンライン食料品サービスは郊外地区でのカートン入り乳製品・飲料へのアクセスを拡大しました。テヘラン市の繊維回収パイロットは、地域の回収バリューチェーンの早期基盤を提供できる可能性があります。これにより、変換加工業者の供給と市の回収努力の間に可能なつながりが生まれます。
イラン北西部
イラン北西部は主要な乳製品生産地域であり、東アゼルバイジャンとタブリーズがUHT牛乳カートンの主要な供給源として機能しています。この地域は北部および西部ルートに供給し、イラクおよびCIS市場への輸出を支えています。2023年から2025年にかけてイラクはイランの乳製品輸出量の53%以上を占めました。[2] トルコ、アルメニア、アゼルバイジャンへの近接性により、この地域は越境物流回廊となっています。プロセッサーが国内流通と輸出要件を組み合わせているため、現地充填ラインはより高い稼働率で操業しています。輸出収益は、混乱時に代替バリア原料を確保するための商業的圧力を高めます。これにより、この地域は国内購入者のみにサービスを提供する事業よりも供給リスクへの対応が速くなります。
イラン東部・南部・農村部
東部、南部、農村部は冷蔵流通が不均一なため、常温無菌フォーマットに依存しています。ホラーサーン・ラザヴィー、ファールス、その他の州は地方ルート向けに常温保存可能な牛乳とジュースを必要としています。農村部の流通では冷蔵車両が不足していることが多く、UHTカートンが商業的に実用的な選択肢となっています。ケルマンとヤズドは農業ビジネスゾーンのインセンティブを通じて食品加工投資を誘致しています。アフヴァーズとシーラーズでは、石油・ガスセクターの購買力に関連した機能性飲料とプレミアムジュースへの需要があります。これらの製品は提供された調査で無菌フォーマットを使用しています。地域パターンは、消費者の選択だけでなくインフラ条件にもカートン需要を密接に結びつけています。
競合環境
市場集中度
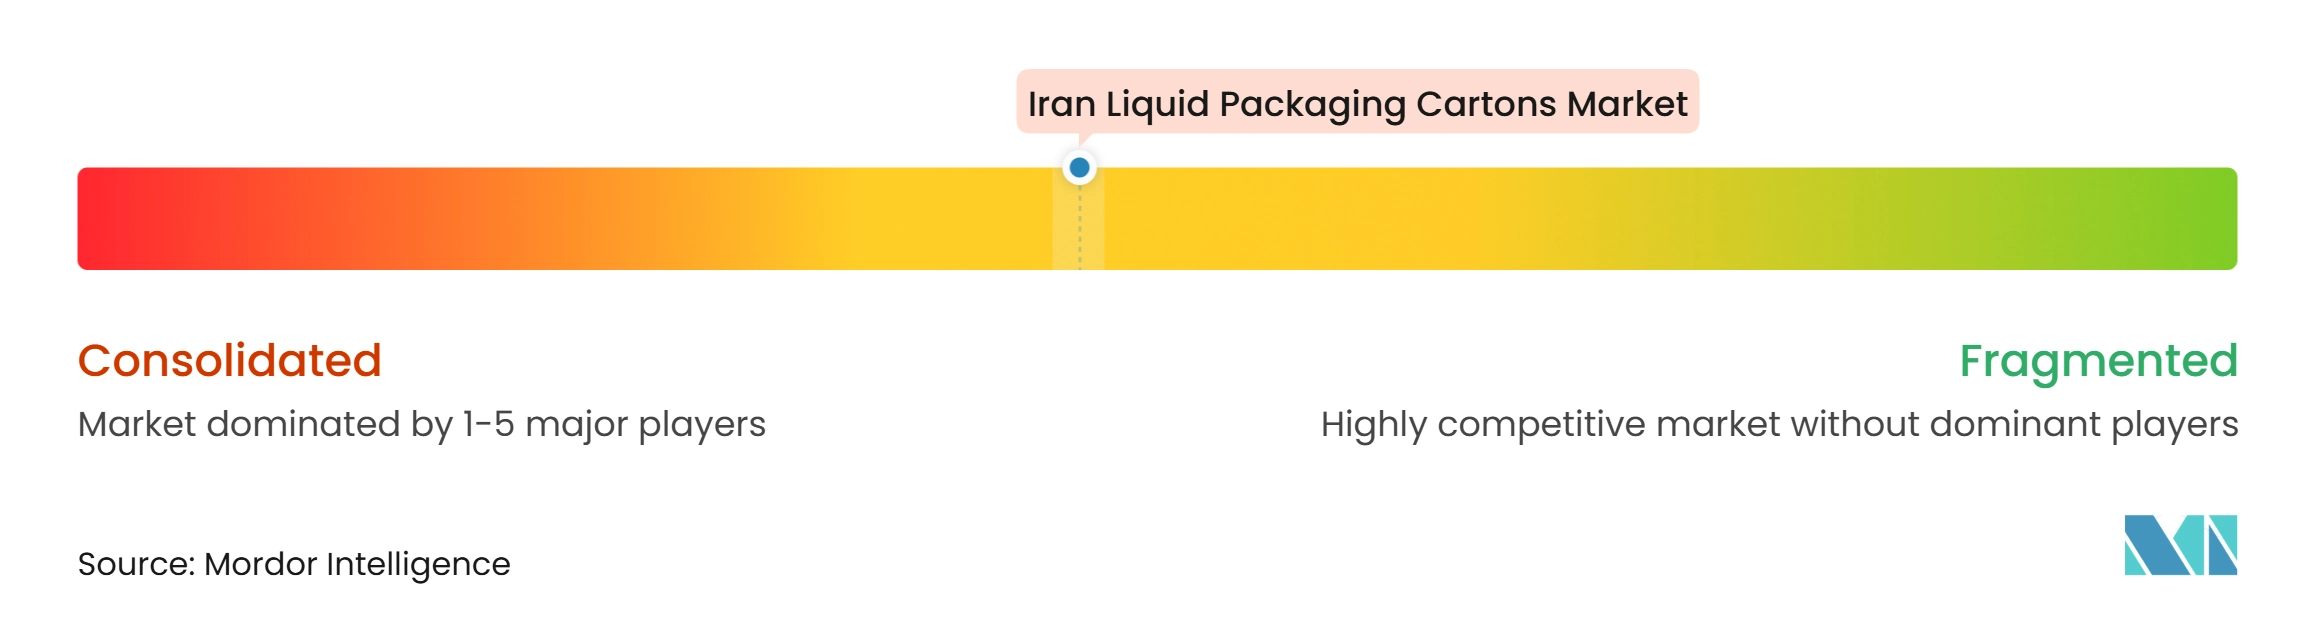
イランの液体包装カートン市場は、技術層において中程度の集中度を示しています。Tetra PakとSIG Groupが充填設備と独自のラミネートシステムを提供し、国内変換加工業者と中国メーカーが変換加工量を争っています。Greatview Aseptic PackagingやXiamen Hexing Packagingを含む中国サプライヤーは、設備のリードタイムとスペアパーツへのアクセスで競合しています。提供された調査では、欧州プラットフォームの設備総合効率が85~94%であるのに対し、中国製組立品は60~75%と位置づけられています。このパフォーマンスギャップは、信頼性の高いスループットと衛生的な操業条件を提供するサプライヤーに有利です。
SIGはTerra Alu-free + Full barrierを導入し、フルバリア無菌カートンからアルミニウムを除去しました。同社はISO準拠のライフサイクルアセスメントの下でカートン1枚あたり最大61%のCO₂排出量削減と、既存のSIG充填ラインで最大12カ月の保存期間を報告しました。この技術はイランのアルミニウム依存の課題に関連しています。また、互換性のある充填ラインを設備交換なしに稼働し続けることができます。このアプローチは、供給レジリエンスと環境文書に関する差別化を強化します。
Pad Alvan Pack Companyを含む国内変換加工業者は、以前は輸入されていたスリーブとカートンの量を獲得しています。イランの変換加工業者基盤は多層スリーブを10カ国以上に輸出しています。国家標準機構の要件は、食品接触、衛生、バリア要件を満たせない低投資参入者を抑制しています。国内プレーヤーで液体カートンの広範な使用後繊維回収サービスを構築した企業はありません。SIGとITT Flow Technologiesは2025年7月にドバイのテストセンターでの協力を拡大し、粘性乳製品および植物性製品の本格投資前の試験を支援するための1,000リットル発酵ラインを設置しました。[3] 市の廃棄物当局とのパートナーシップは、より強力な輸出向け提案を求める国内変換加工業者にとって未開拓のルートとして残っています。
イランの液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Pad Alvan Pack Co.
-
Keysun Pak Packaging Industry Co.
-
Nippon Paper Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
イランの液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Pad Alvan Pack Co.
- Keysun Pak Packaging Industry Co.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Obeikan Investment Group
- Italpack S.r.l.
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Pad Alvan Pack Company
最近の産業開発事情 イランの液体包装カートン市場
- 2026年10月:業界関係者がテヘランでIPAP & pacprocess 2026(イラン第13回国際印刷・包装・加工展示会)に集まり、液体食品・飲料ラインのサプライチェーン現地化とバリア素材の代替について議論しました。欧州のTetra PakおよびSIGスペアパーツに対する継続的な外貨制約の中、国内変換加工業者と飲料充填業者は、アジア製無菌充填コンポーネントの認定と、輸入ポリマーおよびアルミニウム箔への依存を低減するたのカートンボードの坪量最適化に注力しました。
- 2026年9月:イランの貿易・税関当局は、輸出外貨返還タスクフォースのガイドラインに基づく「輸出向け輸入」外貨割当フレームワークを強化し、加工食品・飲料輸出業者に輸入無菌包装材料および機械スペアパーツの調達のために最大70%の外貨本国送金免除を付与しました。
- 2026年4月:ホルムズ海峡危機の際のペルシャ湾全域での海上封鎖と港湾制限により、バージン漂白紙板、多層無菌ラミネートロール、および6マイクロメートルのピンホールのないアルミニウムバリア箔の海上輸入が混乱しました。
- 2026年3月:イラン政府は、地域紛争の勃発とホルムズ海峡全域の混乱を受けて国内供給を安定させるため、特定の食品・乳製品商品に対する緊急輸出禁止を制定しました。イランの乳製品プロセッサーはUHT牛乳、クリーム、フレーバー乳製品をイラク、ロシア、中央アジアなどの主要輸出市場に出荷するために無菌ブリックカートンに依存しているため、この制限により輸出向けカートン充填ランが縮小し、変換加工業者の生産が国内小売フォーマットにシフトしました。
イランの液体包装カートン市場レポートの範囲
イランの液体包装カートン市場は、牛乳、ジュース、乳製品飲料、その他の飲料を含む液体食品・飲料製品に使用されるカートンベースの包装ソリューションの生産、流通、販売を含みます。これらのカートンは通常、製品品質を保護し保存期間を延長するために、プラスチック層および場合によってはアルミニウム層と組み合わせた紙板で構成されています。
イランの液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)によって区分されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
イランの液体包装カートン市場の規模はどのくらいですか?
イランの液体包装カートン市場規模は2026年に1,251万米ドル、2027年に1,301万米ドルと予測されています。2032年までにCAGR 3.97%で1,553万米ドルに達すると予測されています。
イランで液体カートン要をリードしている製品タイプはどれですか?
無菌カートンが2026年に67.84%のシェアでリードしており、2032年にかけてCAGR 4.76%で拡大すると予測されています。
イランで液体カートン需要を支えている用途は何ですか?
牛乳が2026年に38.92%のシェアで最大の用途です。植物性飲料は2032年にかけてCAGR 4.57%で最も急成長している用途です。
イランで最も急成長しているパックサイズはどれですか?
250ml未満のカートンは2032年にかけてCAGR 4.82%で拡大すると予測されており、個食および機関消費によって支えられています。
イランで液体カートンの供給を制限しているものは何ですか?
変換加工業者はピンホールのない6マイクロメートルのアルミニウム箔と輸入ラミネートロールに依存しており、回収能力は依然として限られています。