
Taille et part du marché des cartons d'emballage liquide en Iran
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
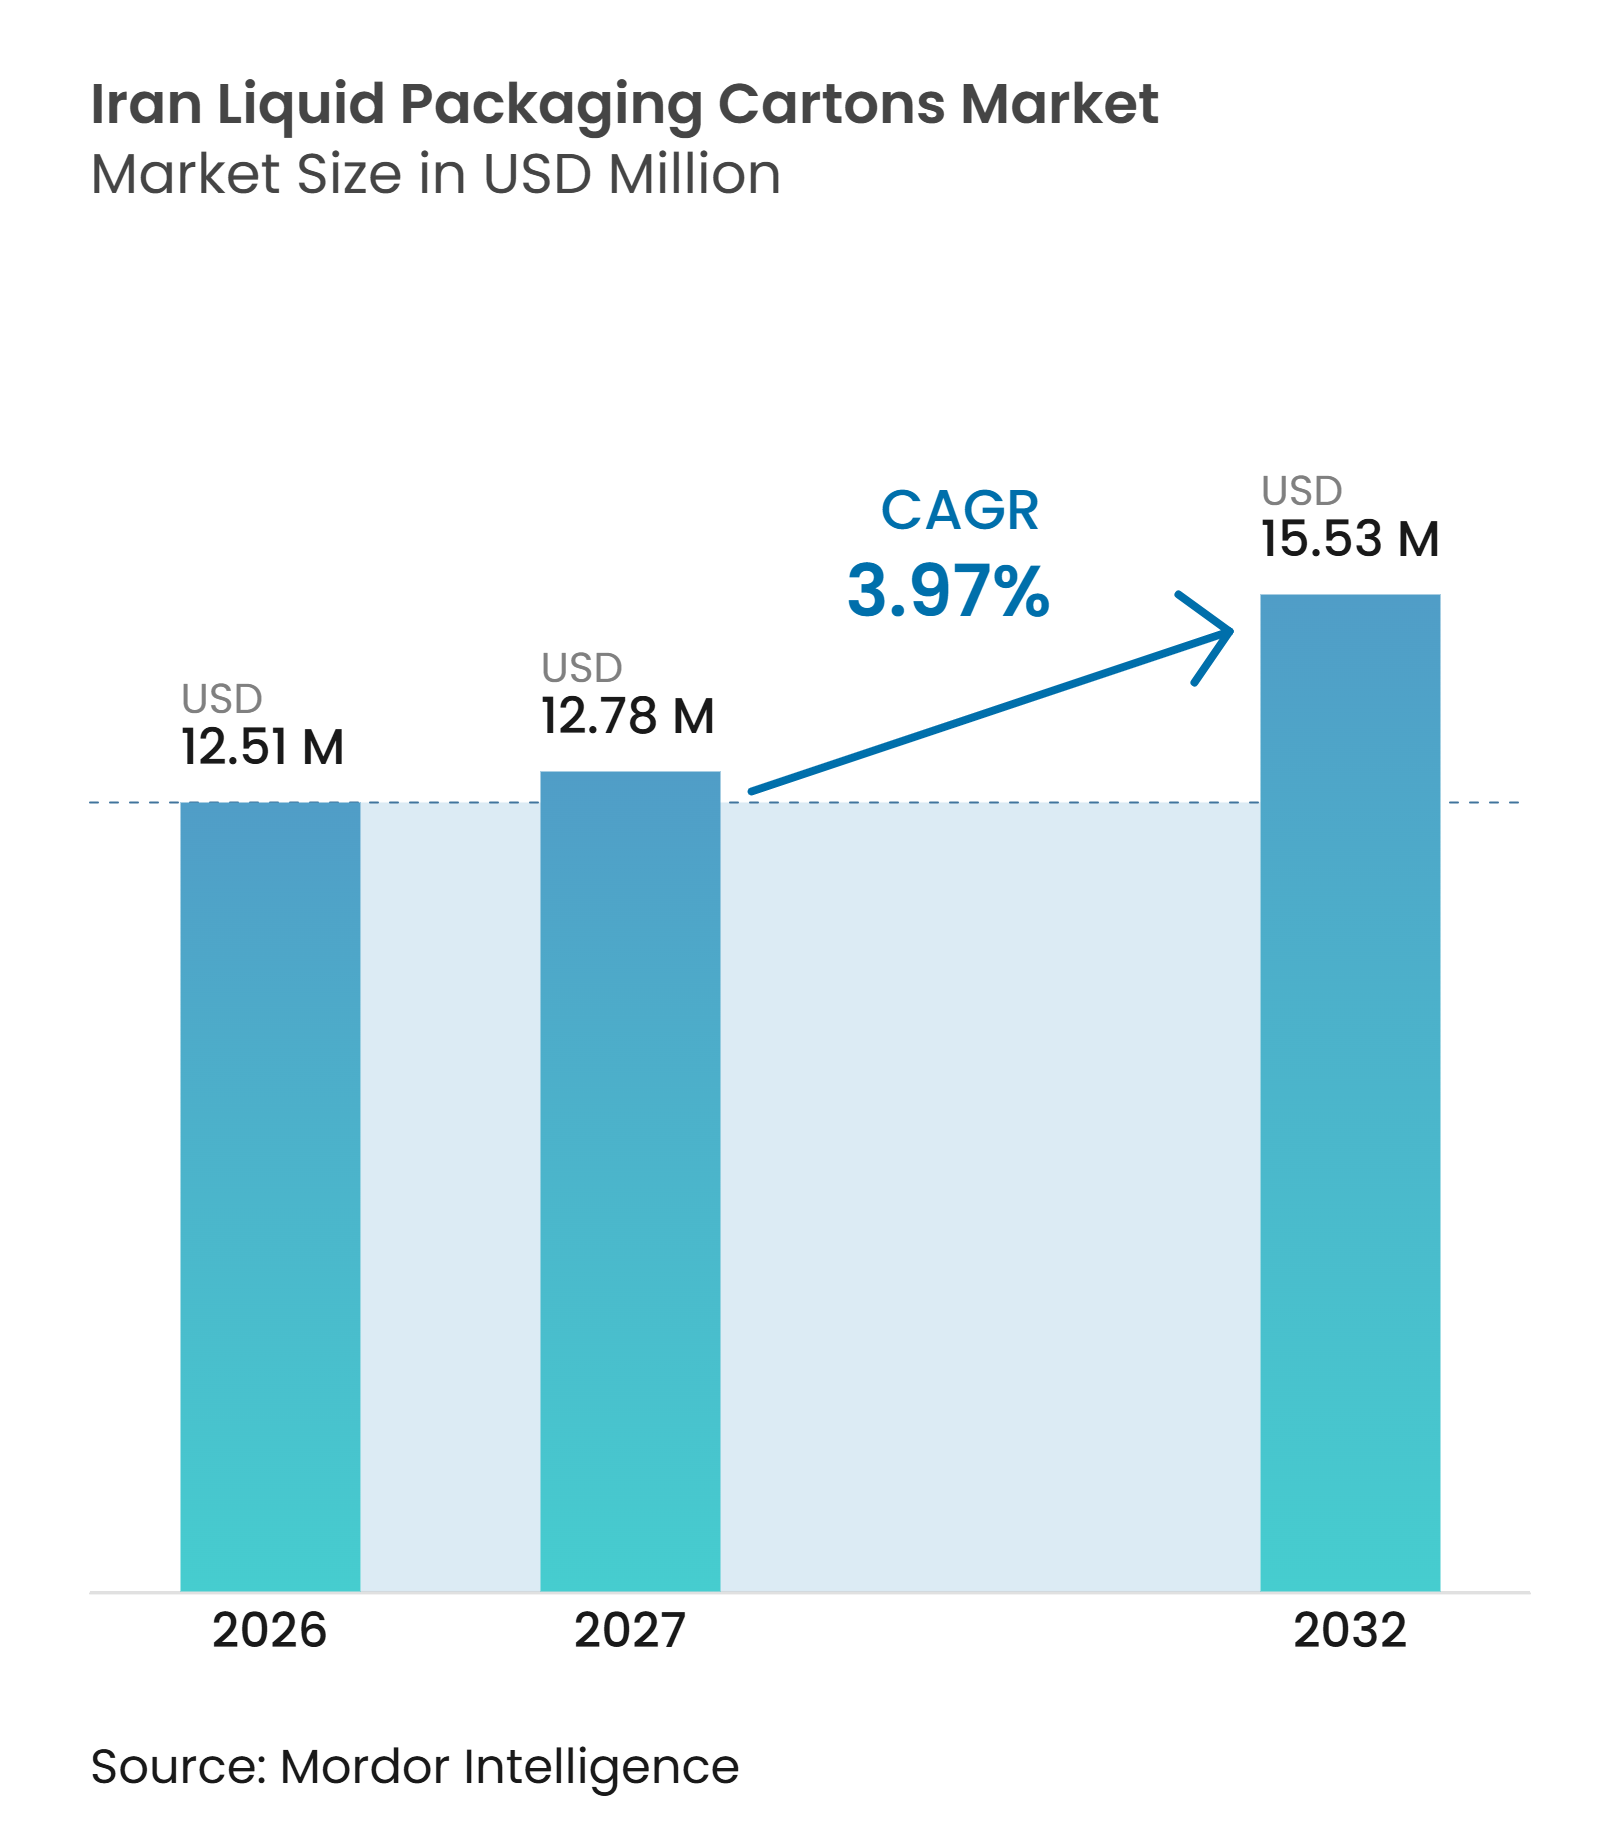
| Taille du marché de l'année de base (2026) | 12.51 Millions de dollars américains |
| Taille du Marché (2027) | 12.78 Millions de dollars américains |
| Taille du Marché (2032) | 15.53 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Iran par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Iran est projetée à 12,51 millions USD en 2026, 13,01 millions USD en 2027, et devrait atteindre 15,53 millions USD d'ici 2032, avec un CAGR de 3,97 % de 2027 à 2032. Le marché des cartons d'emballage liquide en Iran est soutenu par les volumes de transformation laitière, la capacité de remplissage UHT établie et les circuits de distribution qui exigent que les produits restent sûrs et commercialisables sans réfrigération continue, notamment dans les zones rurales, semi-urbaines et provinciales qui ne peuvent pas compter sur une couverture uniforme de la chaîne du froid. Les formats aseptiques restent étroitement adaptés aux points de vente au détail et aux circuits régionaux disposant d'une réfrigération inégale, car ils permettent aux transformateurs de distribuer du lait UHT, des jus, des boissons fonctionnelles et certains aliments liquides sur de plus longues distances, tout en offrant aux détaillants plus de flexibilité dans la gestion des stocks et en réduisant la dépendance pratique à l'égard des infrastructures d'exposition réfrigérée. L'activité locale de transformation modifie la structure de l'offre, les producteurs nationaux remplaçant certaines manchettes importées, et ce changement peut réduire l'exposition aux retards d'approvisionnement en formats finis, même si les opérations de transformation restent tributaires du papier d'aluminium importé et d'autres intrants barrières nécessaires au maintien des performances aseptiques standard.
Points clés du rapport
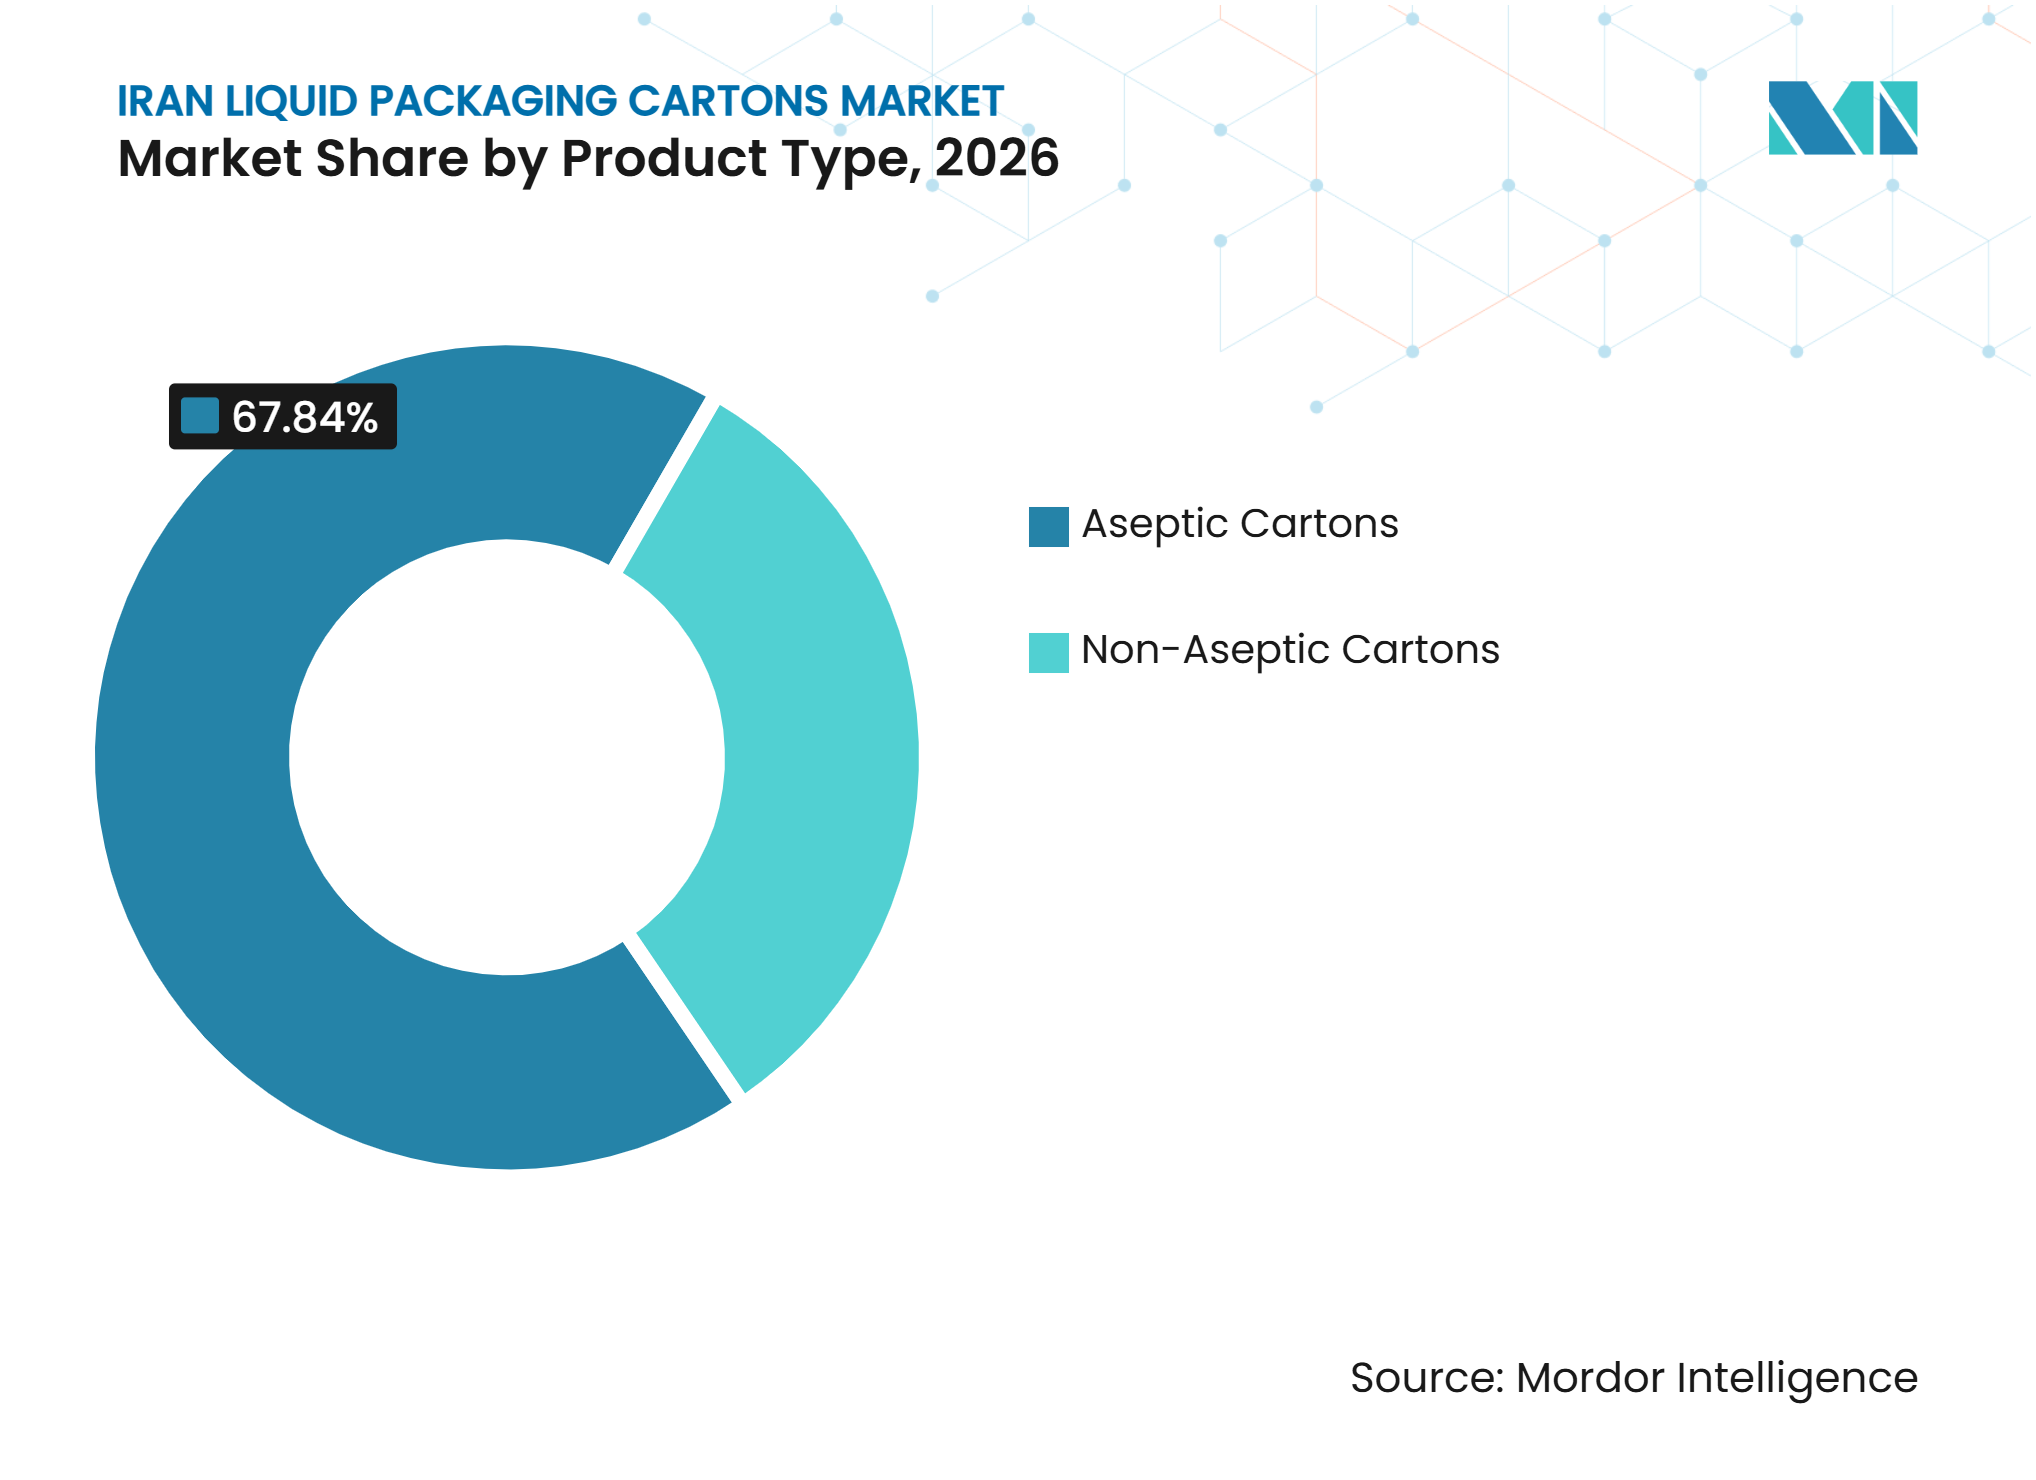
- Par type de produit, les cartons aseptiques détenaient 67,84 % de la part du marché des cartons d'emballage liquide en Iran en 2026 et devraient se développer à un CAGR de 4,76 % jusqu'en 2032.
- Par application, le lait représentait 38,92 % de la taille du marché des cartons d'emballage liquide en Iran en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 4,57 % jusqu'en 2032.
- Par taille d'emballage, les formats 250-500 ml détenaient 43,69 % de la part du marché des cartons d'emballage liquide en Iran en 2026, tandis que les formats inférieurs à 250 ml devraient se développer à un CAGR de 4,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la distribution laitière en température ambiante | +1.3% | National, avec une intensité plus élevée dans les corridors suburbains et semi-urbains | Moyen terme (2-4 ans) |
| Demande de formats individuels pratiques | +0.8% | National, avec des gains précoces à Téhéran, Ispahan et Machhad | Court terme (≤ 2 ans) |
| Premiumisation des jus conditionnés et des boissons fonctionnelles | +0.7% | National, concentré dans le commerce de détail organisé urbain | Moyen terme (2-4 ans) |
| Substitution axée sur la durabilité des plastiques rigides | +0.5% | National, avec une adoption précoce dans le commerce de détail organisé et les transformateurs orientés vers l'exportation | Moyen terme (2-4 ans) |
| Transformation aseptique locale et substitution aux importations | +0.4% | National, centré à Téhéran et dans la zone économique spéciale de Payam | Court terme (≤ 2 ans) |
| Besoin croissant d'une durée de conservation plus longue dans les circuits de distribution à faible chaîne du froid | +0.3% | Rural et régional, avec des répercussions sur la distribution semi-urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la distribution laitière en température ambiante
La chaîne d'approvisionnement en lait UHT en Iran constitue une source centrale de demande pour le marché des cartons d'emballage liquide en Iran, car les transformateurs doivent livrer des produits nutritifs périssables à travers un grand pays disposant d'une distribution réfrigérée inégale. Les transformateurs laitiers traitent 8,5 millions de tonnes métriques de lait cru par an, créant une demande récurrente d'emballages à longue conservation grâce à des circuits établis de collecte, de transformation, de remplissage, de vente en gros et de vente au détail. Le transport réfrigéré est moins disponible sur les circuits ruraux et semi-urbains, rendant la distribution en température ambiante nécessaire pour les transformateurs qui ont besoin d'une portée nationale fiable et pour les distributeurs qui ne peuvent pas maintenir un contrôle de température ininterrompu. L'Iran exporte du lait UHT, du fromage et du doogh vers plus de 30 pays, l'Irak représentant plus de 53 % du volume des exportations laitières durant 2023-2025. Le lait UHT en cartons aseptiques peut conserver sa stérilité à une température ne dépassant pas 25 °C pendant 6 à 9 mois, soutenant les circuits commerciaux vers le Pakistan, l'Afghanistan, les États du Golfe et les marchés de la CEI, où les délais de transit et la capacité de réfrigération locale peuvent varier. De nouveaux corridors d'exportation peuvent ajouter des volumes de cartons au-delà de la consommation intérieure, tandis que la même capacité d'emballage aide les transformateurs laitiers à maintenir la disponibilité sur les marchés provinciaux et à gérer les stocks avec moins d'interruptions de la chaîne du froid.
Demande de formats individuels pratiques
Les modes de consommation urbains soutiennent les cartons individuels sur le marché des cartons d'emballage liquide en Iran, car les acheteurs institutionnels ont besoin de formats de boissons hygiéniques, transportables et facilement dosés. Le taux d'urbanisation de l'Iran est de 76 %, et les programmes de nutrition scolaire, la restauration hospitalière, les cantines d'entreprise et les environnements similaires ont des modes de service qui diffèrent des achats des ménages ruraux. Ces environnements soutiennent les cartons aseptiques de 125 ml à 250 ml qui peuvent être stockés avant utilisation, distribués en quantité et consommés sans nécessiter de système de réfrigération sur place. Les commandes institutionnelles peuvent fournir aux transformateurs un flux de demande moins dépendant du trafic en supermarché, ce qui peut aider à maintenir les volumes dans des conditions de vente au détail variables. Les petits cartons peuvent réduire le gaspillage de produits lorsque les boissons sont consommées hors domicile et simplifier la gestion des stocks pour les opérateurs qui servent de nombreux utilisateurs individuels en peu de temps. Les exigences en matière de matériaux en contact avec les aliments établissent un seuil de qualité pour ces emballages et limitent la concurrence basée uniquement sur des prix plus bas, notamment lorsque les acheteurs privilégient l'hygiène, la qualité d'impression, la cohérence de la barrière et l'étanchéité fiable des cartons.
Premiumisation des jus conditionnés et des boissons fonctionnelles
La demande urbaine de jus conditionnés et de boissons fonctionnelles constitue une autre source de croissance pour le marché des cartons d'emballage liquide en Iran, les producteurs de boissons recherchant des formats qui protègent les produits pendant le stockage et l'exposition en magasin. Les dépenses en boissons premium sont concentrées dans les jus, les boissons fonctionnelles et les alternatives laitières enrichies, car l'alcool est interdit en Iran, ce qui oriente certaines occasions de consommation vers des liquides conditionnés non alcoolisés. Les boissons à base de plantes devraient croître à un CAGR de 4,57 % jusqu'en 2032 et s'appuient sur des intrants de soja, de sésame et d'amande disponibles localement. Les intrants nationaux peuvent réduire l'exposition aux ingrédients importés par rapport aux catégories qui dépendent des cultures tropicales, tandis que l'approvisionnement local peut rendre la planification de l'offre moins dépendante des cycles d'approvisionnement externes. Les cartons aseptiques protègent les produits sensibles à la lumière et permettent une distribution à longue conservation, les rendant utiles pour les boissons fonctionnelles vendues dans des points de vente aux conditions de manipulation variées. Les boissons énergétiques et fonctionnelles sont également en concurrence avec les bouteilles PET dans des formats à portions contrôlées, permettant aux transformateurs d'utiliser des cartons lorsque l'emballage opaque, les portions mesurées et le stockage ambiant prolongé soutiennent la position produit souhaitée.
Substitution axée sur la durabilité des plastiques rigides
Les cartons sont en concurrence avec les contenants en polypropylène et les bouteilles en plastique à usage unique dans les circuits de restauration et de vente au détail, bien que la décision commerciale en Iran soit davantage influencée par le coût rendu et la disponibilité des intrants que par la volonté des consommateurs de payer pour des caractéristiques environnementales. Ce changement peut réduire la charge en devises étrangères associée aux intrants des cartons par rapport aux systèmes qui dépendent davantage des plastiques importés et peut offrir aux transformateurs une base plus stable pour l'approvisionnement local. Les transformateurs orientés vers l'exportation font également l'objet d'un examen plus attentif de la documentation sur les emballages, ce qui peut renforcer l'intérêt pour les matériaux présentant un profil de ressources plus clair et consolider l'argumentaire en faveur des cartons dans les gammes de produits destinées à l'exportation. L'opportunité de substitution dépend toujours de matériaux barrières fiables, d'une transformation hygiénique et de dispositions appropriées en fin de vie, plutôt que de la seule substitution de matériaux. Le secteur des cartons d'emballage liquide en Iran a besoin de capacités de collecte et de recyclage avant que les arguments environnementaux ne deviennent un avantage concurrentiel généralisé, notamment pour les transformateurs qui ont besoin d'une documentation crédible pour les acheteurs de l'Union européenne et du Conseil de coopération du Golfe.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition aux devises étrangères et aux sanctions pour les intrants barrières | -0.4% | National | Court terme (≤ 2 ans) |
| Infrastructure limitée de collecte de cartons et d'hydrapulpage | -0.2% | National, plus aigu dans les villes de taille moyenne | Moyen terme (2-4 ans) |
| Rationnement énergétique et contraintes hydriques sur les sites de transformation | -0.1% | National, plus aigu dans les pôles de transformation | Court terme (≤ 2 ans) |
| Faible volonté des consommateurs de payer pour des caractéristiques d'emballage premium | -0.07% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux devises étrangères et aux sanctions pour les intrants barrières
L'Iran ne produit pas de papier d'aluminium de 6 microns sans microperforation, une couche barrière utilisée dans les cartons aseptiques standard, de sorte que les transformateurs dépendent de rouleaux de stratifié importés et restent exposés aux limites d'allocation de devises étrangères, aux perturbations des flux commerciaux et à l'incertitude des approvisionnements. Cette dépendance affecte le marché des cartons d'emballage liquide en Iran car le matériau barrière est essentiel aux performances de durée de conservation qui rendent les formats aseptiques commercialement viables. Les retards d'approvisionnement en rouleaux de stratifié ont affecté la planification de la production.[1] L'Union coopérative laitière liquide d'Iran a signalé des pénuries de matériaux d'emballage, y compris des manchettes de type Tetra Pak, à des prix supérieurs aux niveaux antérieurs. Des coûts d'intrants plus élevés peuvent réduire les marges des transformateurs, contraindre le fonds de roulement et réduire les ressources disponibles pour l'investissement dans les matériaux nationaux, même lorsque la demande finale de produits UHT reste stable. La production locale de manchettes aseptiques était estimée à même de prévenir 15 millions USD de sorties annuelles de devises étrangères, mais elle ne résout pas la dépendance au papier d'aluminium ni le besoin d'intrants de stratifié importés fiables.
Infrastructure limitée de collecte de cartons et d'hydrapulpage
L'Iran manque de la densité de points de collecte et de la capacité d'hydrapulpage nécessaires pour récupérer les cartons liquides à une échelle significative, laissant un écart entre la production de cartons et la récupération des matériaux post-consommation. Les cartons aseptiques contiennent 75 % de carton, 20 % de polyéthylène et 5 % de papier d'aluminium en poids, nécessitant un équipement d'hydrapulpage dédié pour séparer la fibre de la fraction poly-aluminium. L'autosuffisance nationale en cartons ondulés et en cartons pliants n'établit pas un système de récupération comparable pour les cartons liquides post-consommation, car ces matériaux nécessitent une collecte séparée et un traitement spécialisé. Cet écart limite la position de durabilité du marché des cartons d'emballage liquide en Iran dans les achats orientés vers l'exportation et empêche les transformateurs de présenter une proposition complète de fin de vie. Les acheteurs exportateurs de l'Union européenne et du Conseil de coopération du Golfe prennent de plus en plus en compte les preuves de conformité des emballages, augmentant ainsi la valeur des dispositifs de collecte, de tri et de récupération. Les transformateurs sans voie de récupération crédible peuvent se trouver dans une position plus faible vis-à-vis des acheteurs recherchant une documentation environnementale, même lorsque les cartons restent opérationnellement adaptés à la protection des produits et à la distribution en température ambiante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cartons aseptiques détiennent une position dominanteLes cartons aseptiques détenaient 67,84 % de la part du marché des cartons d'emballage liquide en Iran en 2026 et devraient se développer à un CAGR de 4,76 % jusqu'en 2032. Leur position dominante reflète la nécessité de distribuer du lait, des jus et des aliments liquides sur des circuits sans réfrigération constante. Le remplissage aseptique préserve la qualité des produits lors de longs circuits en température ambiante et soutient la portée nationale de la vente au détail. Le format fait donc partie du système de distribution, et pas seulement d'un contenant de vente au détail. Il permet aux transformateurs de desservir les circuits ruraux, régionaux et urbains à partir de gammes de produits connexes.
La capacité de transformation nationale augmente sur le marché iranien des cartons d'emballage liquide, réduisant la dépendance aux manchettes importées. Les producteurs locaux peuvent fournir plusieurs tailles de formats pour correspondre aux différents usages de vente au détail et institutionnels. Les règles de contact alimentaire de l'Organisation nationale iranienne des normes s'appliquent aux cartons nationaux et importés et établissent un seuil de qualité. Les plateformes européennes maintiennent une efficacité opérationnelle des équipements de 85 à 94 %, contre 60 à 75 % pour les alternatives assemblées en Chine, selon les recherches fournies. Les cartons non aseptiques à toit en pignon conservent un rôle pour les produits laitiers frais et les jus réfrigérés à Téhéran et dans d'autres villes disposant d'un commerce de détail réfrigéré développé. Leur portée géographique reste plus étroite, de sorte que les formats aseptiques devraient continuer à dominer tandis que les investissements dans la chaîne du froid hors des grandes villes progressent lentement.


Par application :
les volumes laitiers ancrent la demande, les catégories à base de plantes s'accélèrentLe lait représentait 38,92 % de la taille du marché des cartons d'emballage liquide en Iran en 2026. Une base de transformation UHT développée permet aux transformateurs de distribuer du lait conditionné de manière aseptique dans des zones où les produits pasteurisés frais sont moins pratiques. Cela crée une base de volume récurrente pour les transformateurs dans les circuits de vente au détail et institutionnels. Les cartons sont également utilisés pour le lait aromatisé, la crème et le yaourt à boire. Les exigences en matière de contact alimentaire influencent les matériaux barrières et les spécifications de polymères utilisés dans ces applications.
Les boissons à base de plantes devraient croître à un CAGR de 4,57 % jusqu'en 2032. Le soja, le sésame et l'amande disposent de bases d'approvisionnement nationales qui peuvent réduire la dépendance aux ingrédients importés. Les producteurs positionnent ces boissons autour des besoins de santé et d'intolérance au lactose des consommateurs urbains. Les jus restent la deuxième application en importance et nécessitent une protection contre la lumière et une manipulation stable en magasin, tandis que les boissons fonctionnelles et énergétiques sont en concurrence avec les bouteilles PET dans des formats à portions contrôlées. Les soupes, bouillons et sauces restent des applications sous-pénétrées, mais les cartons en température ambiante peuvent réduire les besoins en réfrigération sur des circuits logistiques inégaux. Cette combinaison élargit l'utilisation des cartons au-delà du lait liquide et augmente la valeur d'une capacité de transformation flexible.
Par taille d'emballage :
les formats de taille moyenne dominent tandis que les petits emballages se développentLe segment 250-500 ml détenait 43,69 % de la taille du marché des cartons d'emballage liquide en Iran en 2026. Les circuits de restauration scolaire et le commerce de détail laitier de proximité ont renforcé ce format pendant de nombreuses années. Les spécifications institutionnelles ont contribué à maintenir son rôle dans les achats réguliers de boissons. Le format équilibre la consommation individuelle avec les besoins des ménages. Il est utilisé pour le lait, les produits laitiers aromatisés, les jus et autres produits prêts à boire.
Les cartons inférieurs à 250 ml devraient croître à un CAGR de 4,82 % jusqu'en 2032. La croissance est liée à la consommation individuelle, à la restauration hospitalière, aux programmes de boissons pour enfants et à la restauration collective institutionnelle. Les petits cartons permettent des portions précises et peuvent réduire les besoins de manipulation par rapport aux emballages plus grands. La production locale peut réduire l'exposition aux formats finis importés, tandis que les achats à faible valeur unitaire sont pertinents dans un environnement de consommateurs sensibles aux fluctuations monétaires. Les cartons de plus de 500 ml détiennent la part restante et croissent plus lentement, bien qu'ils restent utiles pour les achats des ménages et certaines exigences de restauration. Ce schéma de tailles d'emballage favorise les transformateurs capables de gérer plusieurs formats plutôt qu'une configuration de production unique.



Analyse géographique
Téhéran et le centre de l'Iran
Téhéran et le centre de l'Iran concentrent la plus grande densité de lignes de remplissage aseptique et de transformateurs de cartons du pays. La province de Téhéran représente un tiers de la production manufacturière iranienne et soutient la production UHT de Pegah Tehran, Mihan et Kalleh. Ces transformateurs créent une demande de cartons pour le lait, le lait aromatisé, la crème et le yaourt à boire. Le commerce de détail moderne soutient à la fois les produits individuels et les produits de 250-500 ml. Les services d'épicerie en ligne ont élargi l'accès aux produits laitiers et aux boissons conditionnés en cartons dans les quartiers suburbains. Les projets pilotes de récupération de fibres de la municipalité de Téhéran pourraient fournir une base précoce pour une chaîne de valeur de récupération locale. Cela crée un lien possible entre l'approvisionnement des transformateurs et les efforts de collecte municipaux.
Nord-ouest de l'Iran
Le nord-ouest de l'Iran est une zone majeure de production laitière, avec l'Azerbaïdjan oriental et Tabriz servant de source clé de cartons de lait UHT. La région approvisionne les circuits nord et ouest et soutient les exportations vers l'Irak et les marchés de la CEI. L'Irak représentait plus de 53 % du volume des exportations laitières iraniennes durant 2023-2025.[2] La proximité de la Turquie, de l'Arménie et de l'Azerbaïdjan fait de la région un corridor logistique transfrontalier. Les lignes de remplissage locales fonctionnent à une utilisation plus élevée car les transformateurs combinent la distribution nationale avec les exigences d'exportation. Les recettes d'exportation augmentent la pression commerciale pour sécuriser des intrants barrières alternatifs lors des perturbations. Cela donne à la région une réponse plus rapide aux risques d'approvisionnement que les opérations desservant uniquement les acheteurs nationaux.
Est, sud et zones rurales de l'Iran
Les zones orientales, méridionales et rurales dépendent des formats aseptiques en température ambiante car la distribution réfrigérée est inégale. Le Khorasan Razavi, le Fars et d'autres provinces nécessitent du lait et des jus à longue conservation pour les circuits provinciaux. La distribution rurale manque souvent de véhicules réfrigérés, faisant des cartons UHT une option commercialement pratique. Kerman et Yazd ont attiré des investissements dans la transformation alimentaire grâce aux incitations des zones agro-industrielles. Ahvaz et Chiraz ont une demande de boissons fonctionnelles et de jus premium liée au pouvoir d'achat du secteur pétrolier et gazier. Ces produits utilisent des formats aseptiques selon les recherches fournies. Le schéma régional lie étroitement la demande de cartons aux conditions d'infrastructure ainsi qu'aux choix des consommateurs.
Paysage concurrentiel
Concentration du Marché
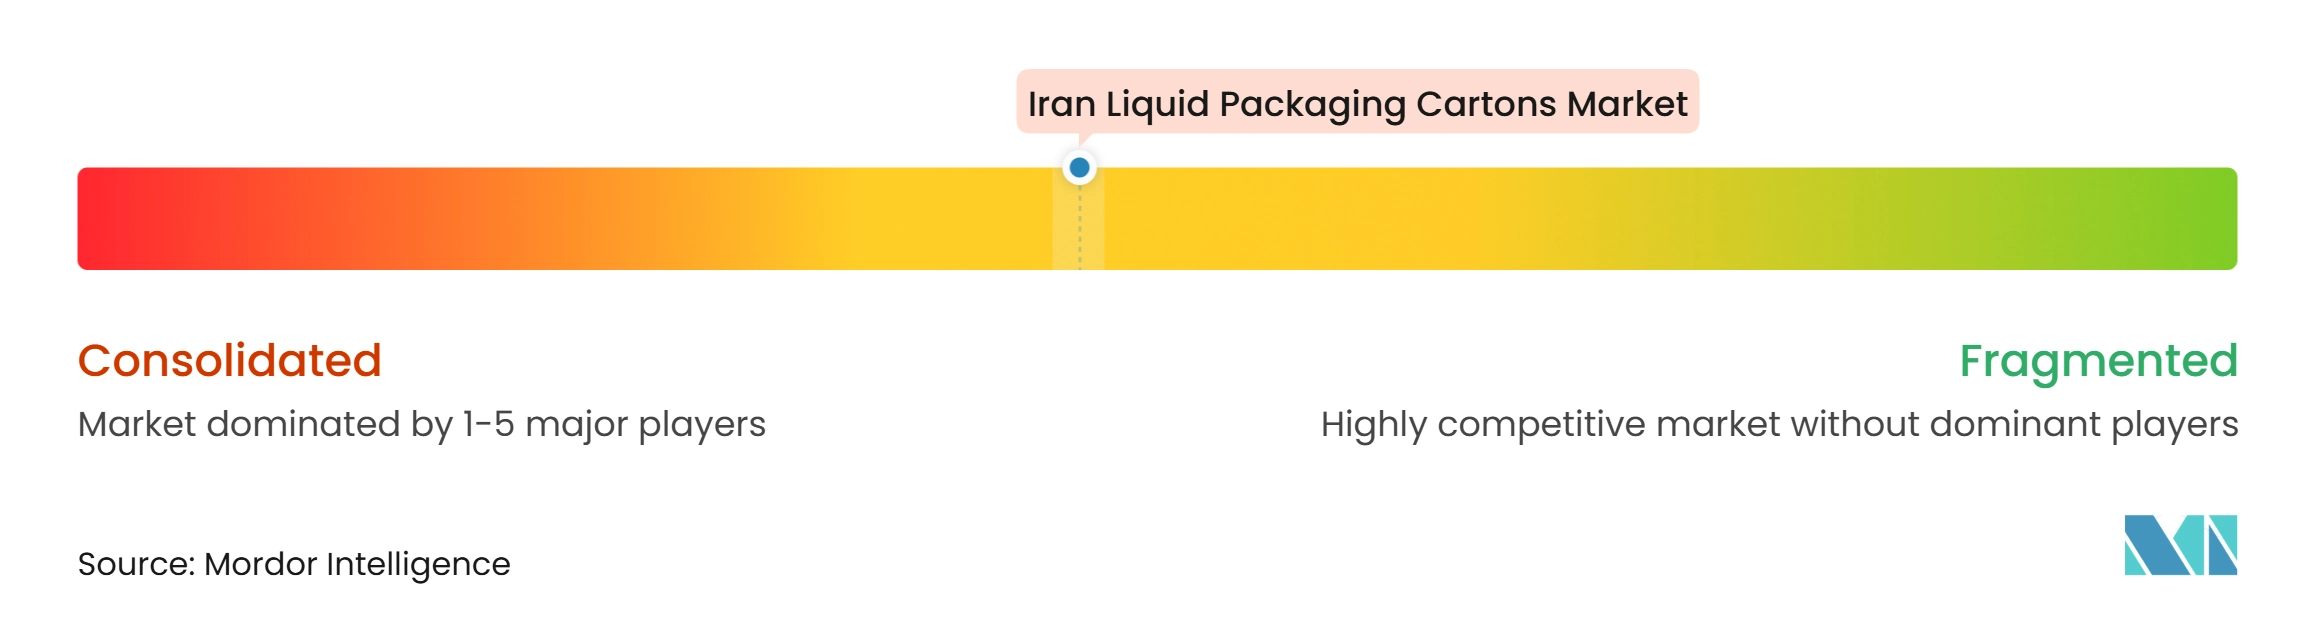
Le marché des cartons d'emballage liquide en Iran est modérément concentré au niveau technologique. Tetra Pak et SIG Group fournissent des équipements de remplissage et des systèmes de stratifié propriétaires, tandis que les transformateurs nationaux et les producteurs chinois se disputent les volumes de transformation. Les fournisseurs chinois, notamment Greatview Aseptic Packaging et Xiamen Hexing Packaging, sont compétitifs sur les délais de livraison des équipements et l'accès aux pièces détachées. Les recherches fournies situent leur efficacité opérationnelle des équipements à 60-75 %, contre 85-94 % pour les plateformes européennes. Cet écart de performance favorise les fournisseurs qui offrent un débit fiable et des conditions d'exploitation hygiéniques.
SIG a introduit Terra Alu-free + Full barrier, qui supprime l'aluminium des cartons aseptiques à barrière complète. La société a rapporté jusqu'à 61 % d'émissions de CO₂ inférieures par carton dans le cadre d'une évaluation du cycle de vie conforme à la norme ISO et jusqu'à 12 mois de durée de conservation sur les lignes de remplissage SIG existantes. Cette technologie est pertinente pour le défi de dépendance à l'aluminium de l'Iran. Elle permet également aux lignes de remplissage compatibles de rester en service sans remplacement d'équipement. L'approche renforce la différenciation autour de la résilience de l'approvisionnement et de la documentation environnementale.
Les transformateurs nationaux, notamment Pad Alvan Pack Company, captent des volumes de manchettes et de cartons qui étaient auparavant importés. La base de transformateurs iraniens exporte des manchettes multicouches vers plus de 10 pays. Les exigences de l'Organisation nationale des normes découragent les entrants à faible investissement qui ne peuvent pas satisfaire aux exigences de contact alimentaire, d'hygiène et de barrière. Aucun acteur national n'a développé une offre complète de récupération de fibres post-consommation pour les cartons liquides. SIG et ITT Flow Technologies ont élargi leur collaboration au centre d'essais de Dubaï en juillet 2025 avec une ligne de fermentation de 1 000 litres pour soutenir les essais de produits laitiers visqueux et à base de plantes avant un investissement à grande échelle.[3] Les partenariats avec les autorités municipales de gestion des déchets restent une voie ouverte pour les transformateurs nationaux cherchant à renforcer leur proposition orientée vers l'exportation.
Leaders du secteur des cartons d'emballage liquide en Iran
-
Tetra Pak International S.A.
-
SIG Group AG
-
Pad Alvan Pack Co.
-
Keysun Pak Packaging Industry Co.
-
Nippon Paper Industries Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cartons d'emballage liquide en Iran Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Pad Alvan Pack Co.
- Keysun Pak Packaging Industry Co.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Obeikan Investment Group
- Italpack S.r.l.
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Pad Alvan Pack Company
Développements industriels récents dans Marché des cartons d'emballage liquide en Iran
- Octobre 2026 : Les parties prenantes du secteur se sont réunies à Téhéran pour l'IPAP & pacprocess 2026, la 13e exposition internationale iranienne de l'impression, de l'emballage et de la transformation, afin d'aborder la localisation de la chaîne d'approvisionnement et les alternatives aux matériaux barrières pour les lignes d'aliments et de boissons liquides. Face aux contraintes persistantes en devises étrangères sur les pièces détachées européennes de Tetra Pak et SIG, les transformateurs nationaux et les remplisseurs de boissons se sont concentrés sur la qualification de composants de remplissage aseptique assemblés en Asie et sur l'optimisation du grammage du carton pour réduire la dépendance aux polymères et aux feuilles importés.
- Septembre 2026 : Les autorités commerciales et douanières iraniennes ont renforcé le cadre d'allocation de devises étrangères « importation pour exportation » dans le cadre des directives du groupe de travail sur le retour des devises d'exportation, accordant aux exportateurs de produits alimentaires et de boissons transformés jusqu'à 70 % d'exemptions de rapatriement de devises étrangères pour l'achat de matériaux d'emballage aseptique importés et de pièces détachées de machines.
- Avril 2026 : Les blocus maritimes et les restrictions portuaires dans le golfe Persique lors de la crise du détroit d'Ormuz ont perturbé les importations maritimes de carton blanchi vierge, de rouleaux de stratifié aseptique multicouche et de feuille barrière en aluminium sans microperforation de 6 micromètres.
- Mars 2026 : Le gouvernement iranien a promulgué une interdiction d'exportation d'urgence sur certains produits alimentaires et laitiers ciblés pour stabiliser l'approvisionnement intérieur à la suite du déclenchement du conflit régional et des perturbations dans le détroit d'Ormuz. Étant donné que les transformateurs laitiers iraniens s'appuient sur des cartons brique aseptiques pour expédier du lait UHT, de la crème et des produits laitiers aromatisés vers leurs principaux marchés d'exportation tels que l'Irak, la Russie et l'Asie centrale, la restriction a réduit les cycles de remplissage de cartons orientés vers l'exportation et a réorienté la production des transformateurs vers les formats de vente au détail nationaux.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Iran
Le marché des cartons d'emballage liquide en Iran comprend la production, la distribution et la vente de solutions d'emballage à base de carton utilisées pour les produits alimentaires et les boissons liquides, notamment le lait, les jus, les boissons laitières et autres boissons. Ces cartons sont généralement composés de carton combiné à des couches de plastique et, dans certains cas, d'aluminium pour protéger la qualité des produits et prolonger leur durée de conservation.
Le rapport sur le marché des cartons d'emballage liquide en Iran est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cartons d'emballage liquide en Iran ?
La taille du marché des cartons d'emballage liquide en Iran est projetée à 12,51 millions USD en 2026 et 13,01 millions USD en 2027. Il est prévu qu'elle atteigne 15,53 millions USD d'ici 2032 à un CAGR de 3,97 %.
Quel type de produit domine la demande de cartons liquides en Iran ?
Les cartons aseptiques dominent avec une part de 67,84 % en 2026 et devraient se développer à un CAGR de 4,76 % jusqu'en 2032.
Quelles applications soutiennent la demande de cartons liquides en Iran ?
Le lait est la principale application avec une part de 38,92 % en 2026. Les boissons à base de plantes sont l'application à la croissance la plus rapide avec un CAGR projeté de 4,57 % jusqu'en 2032.
Quelle taille d'emballage connaît la croissance la plus rapide en Iran ?
Les cartons inférieurs à 250 ml devraient se développer à un CAGR de 4,82 % jusqu'en 2032, soutenus par la consommation individuelle et institutionnelle.
Qu'est-ce qui limite l'offre de cartons liquides en Iran ?
Les transformateurs dépendent du papier d'aluminium importé sans microperforation de 6 microns et des rouleaux de stratifié, tandis que la capacité de récupération reste limitée.