
Marktgröße und Marktanteil für Flüssigverpackungskartons im Iran
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
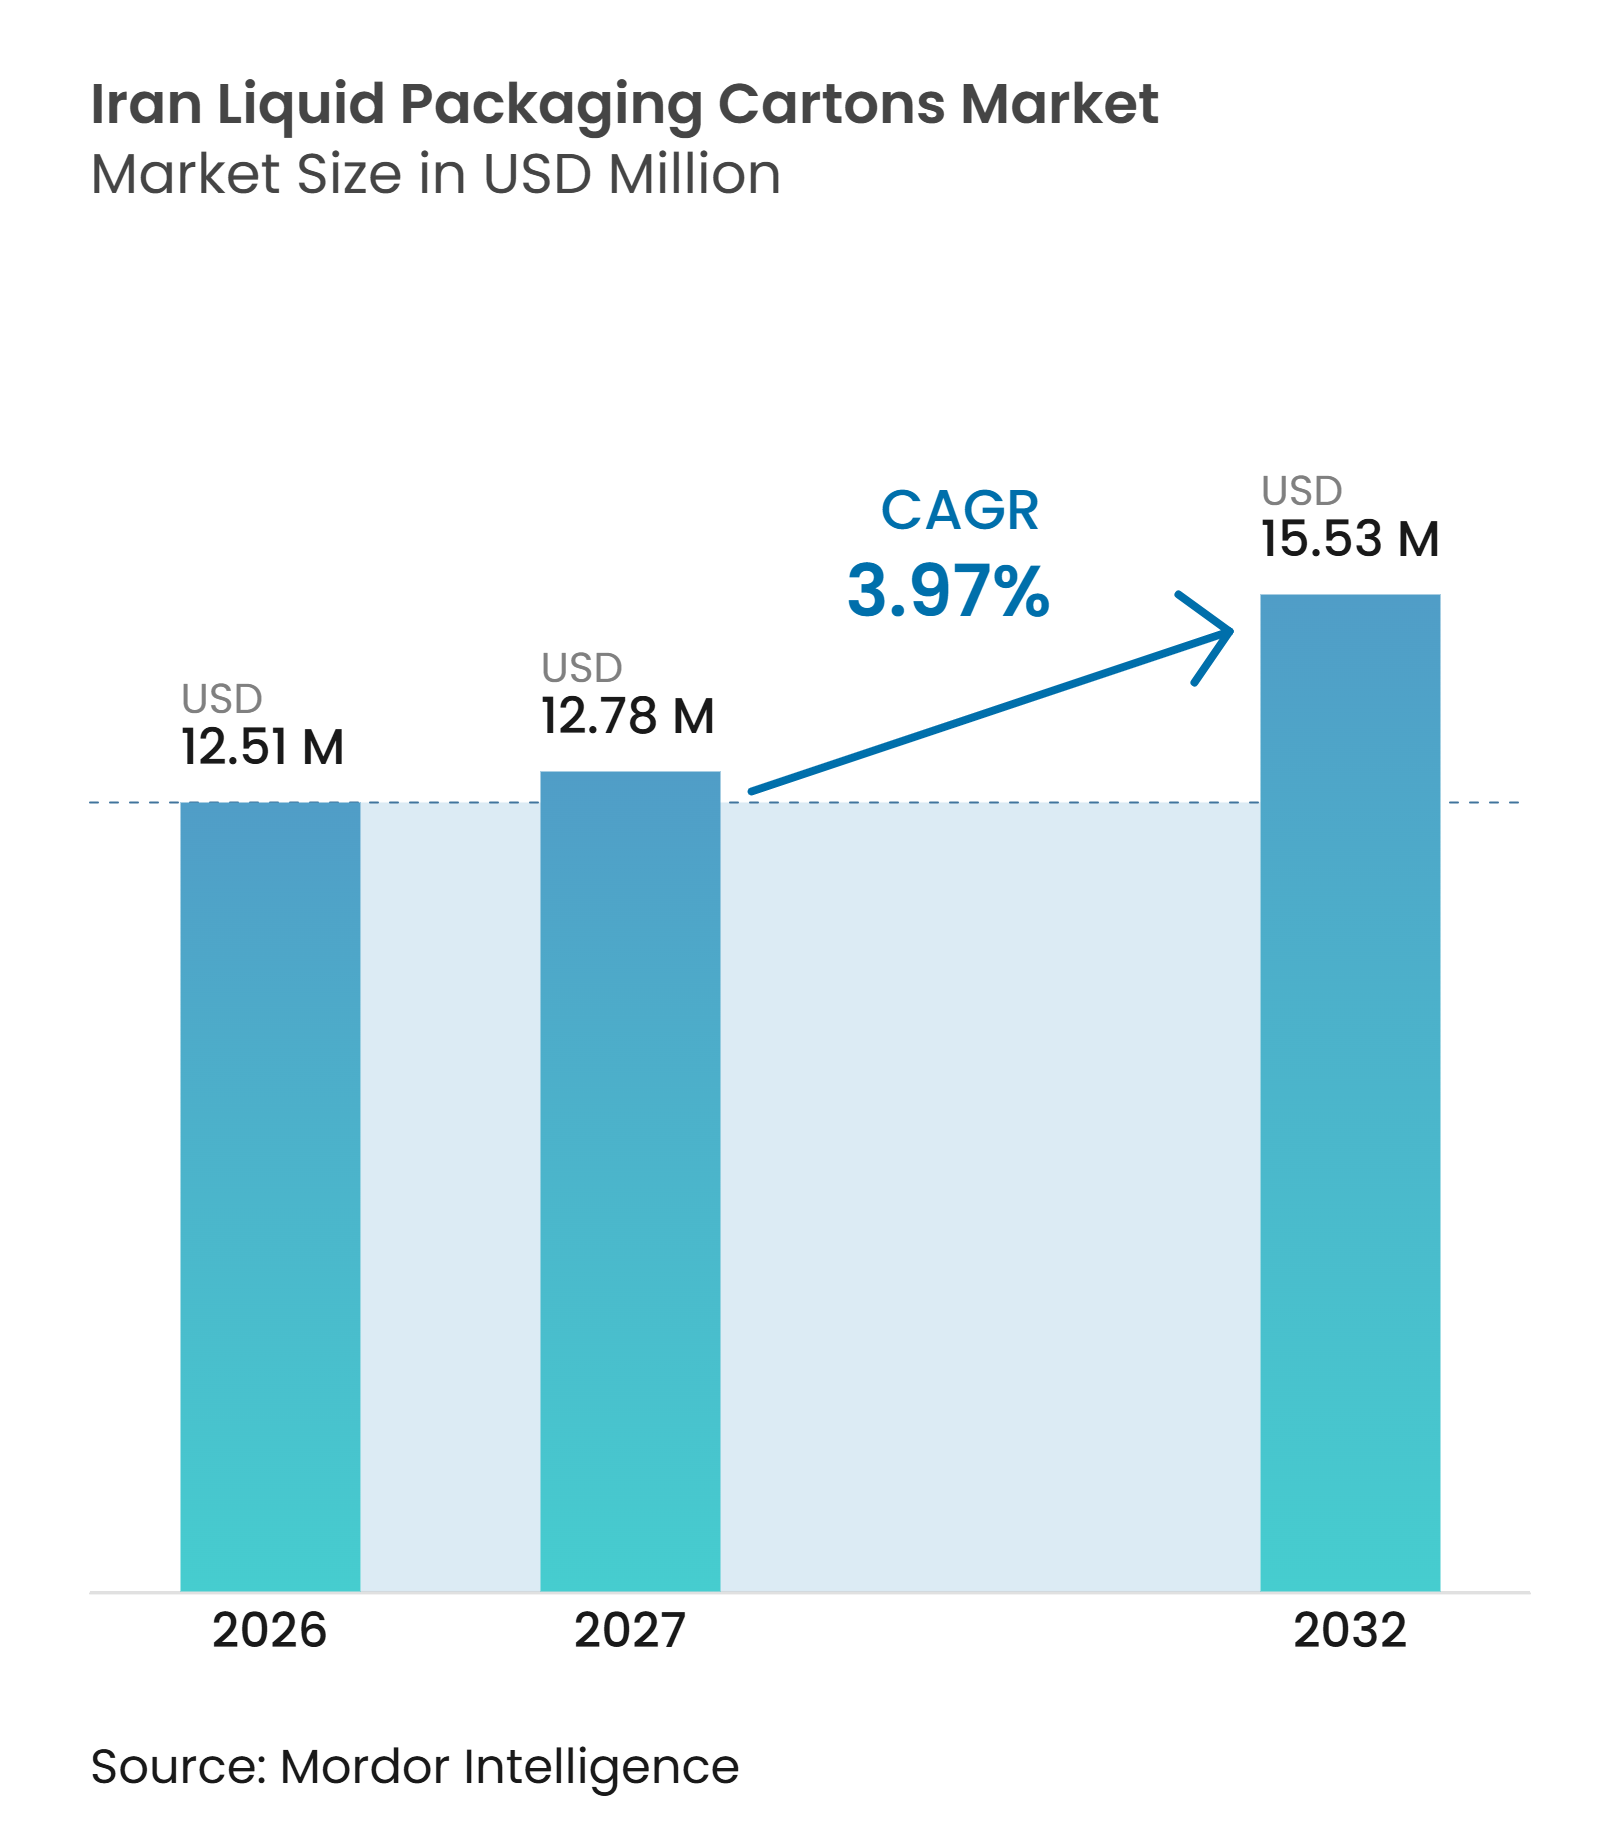
| Marktgröße im Basisjahr (2026) | 12.51 Millionen US-Dollar |
| Marktgröße (2027) | 12.78 Millionen US-Dollar |
| Marktgröße (2032) | 15.53 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons im Iran von Mordor Intelligence
Die Marktgröße für Flüssigverpackungskartons im Iran wird für 2026 auf 12,51 Millionen USD, für 2027 auf 13,01 Millionen USD und bis 2032 auf 15,53 Millionen USD prognostiziert, mit einem CAGR von 3,97 % von 2027 bis 2032. Der Markt für Flüssigverpackungskartons im Iran wird durch Milchverarbeitungsvolumina, etablierte UHT-Abfüllkapazitäten und Vertriebswege gestützt, die erfordern, dass Produkte ohne kontinuierliche Kühlung sicher und verkaufsfähig bleiben, insbesondere in ländlichen, halbstädtischen und provinziellen Gebieten, die nicht auf eine gleichmäßige Kühlkettenabdeckung angewiesen sein können. Aseptische Formate bleiben eng auf Einzelhandelsgeschäfte und regionale Routen mit ungleichmäßiger Kühlung abgestimmt, da sie Verarbeitern helfen, UHT-Milch, Säfte, Funktionsgetränke und ausgewählte flüssige Lebensmittel über längere Distanzen zu verteilen, während sie Einzelhändlern mehr Flexibilität bei der Lagerhaltung bieten und die praktische Abhängigkeit von gekühlter Verkaufsinfrastruktur verringern. Lokale Konvertierungsaktivitäten verändern die Versorgungsstruktur, da inländische Hersteller einige importierte Hülsen ersetzen, und diese Verschiebung kann die Anfälligkeit für Beschaffungsverzögerungen bei fertigen Formaten verringern, obwohl Konvertierungsbetriebe weiterhin auf importierte Aluminiumfolie und andere Barriereinputs angewiesen sind, die zur Aufrechterhaltung der standardmäßigen aseptischen Leistung erforderlich sind.
Wichtigste Erkenntnisse des Berichts
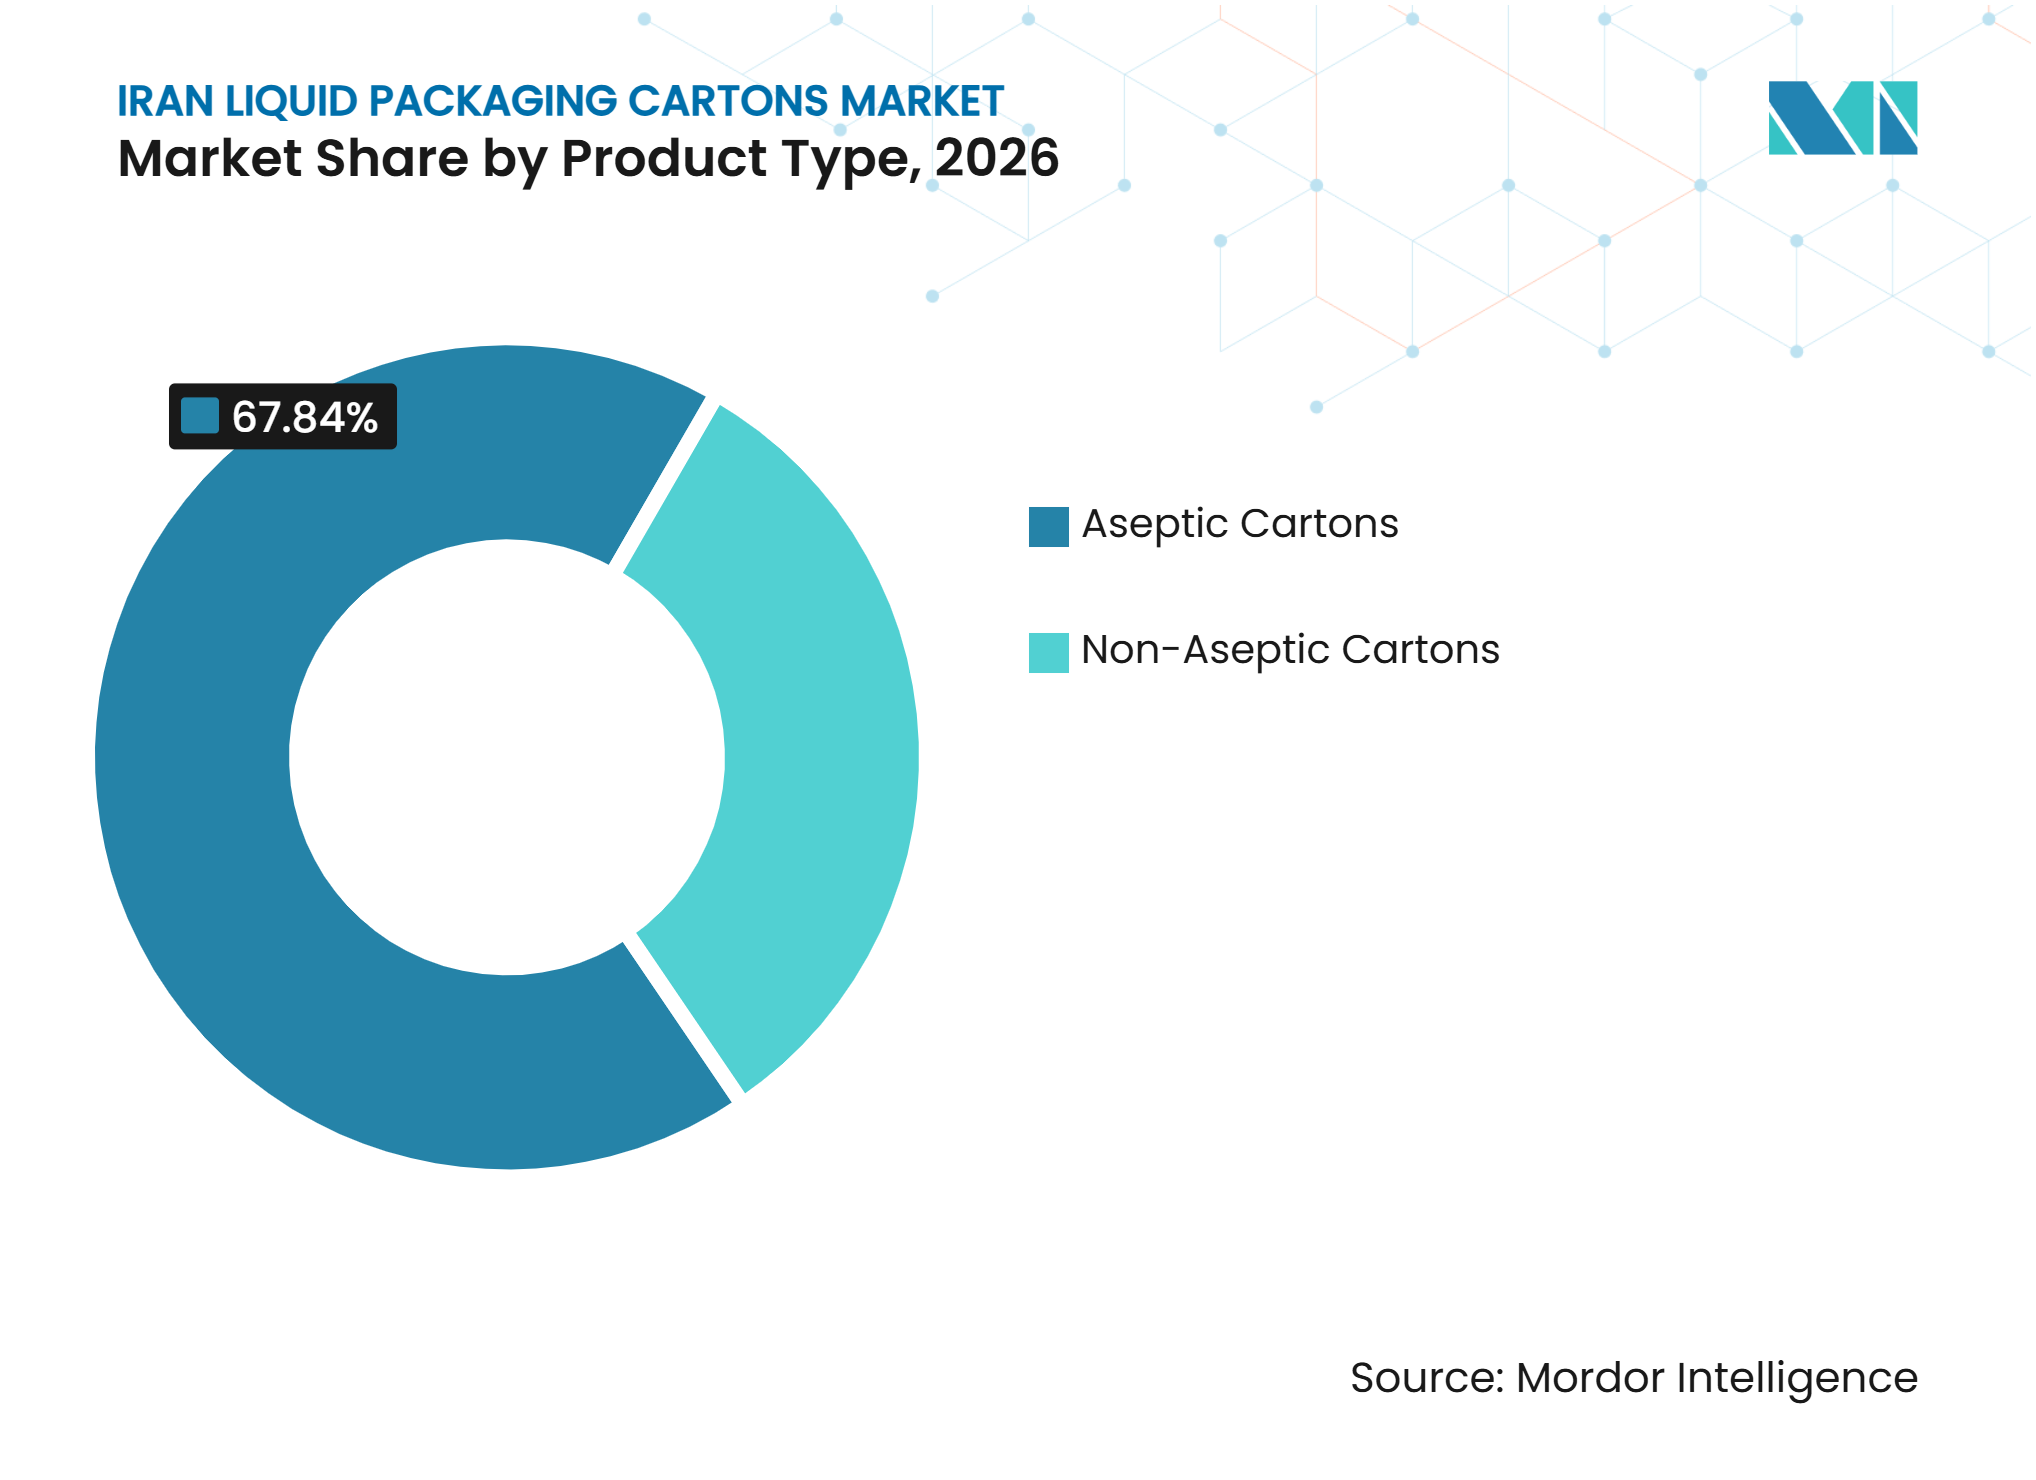
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 67,84 % am Markt für Flüssigverpackungskartons im Iran und werden voraussichtlich bis 2032 mit einem CAGR von 4,76 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 38,92 % an der Marktgröße für Flüssigverpackungskartons im Iran, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 4,57 % wachsen werden.
- Nach Packungsgröße hielten 250–500-ml-Formate im Jahr 2026 einen Marktanteil von 43,69 % am Markt für Flüssigverpackungskartons im Iran, während Formate unter 250 ml bis 2032 voraussichtlich mit einem CAGR von 4,82 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Umgebungstemperatur-Milchvertriebs | +1.3% | National, mit höherer Intensität in städtischen Randgebieten und halbstädtischen Korridoren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen Einzelportionsformaten | +0.8% | National, mit frühen Gewinnen in Teheran, Isfahan und Mashhad | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von verpackten Säften und Funktionsgetränken | +0.7% | National, konzentriert im städtischen organisierten Einzelhandel | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Substitution von Hartplastik | +0.5% | National, mit frühem Aufschwung im organisierten Einzelhandel und bei exportorientierten Verarbeitern | Mittelfristig (2–4 Jahre) |
| Lokale aseptische Konvertierung und Importsubstitution | +0.4% | National, konzentriert in Teheran und der Sonderwirtschaftszone Payam | Kurzfristig (≤ 2 Jahre) |
| Steigender Bedarf an längerer Haltbarkeit in schwachen Kühlkettenkanälen | +0.3% | Ländlich und regional, mit Ausstrahlungseffekten auf den halbstädtischen Vertrieb | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Umgebungstemperatur-Milchvertriebs
Die UHT-Milchlieferkette des Iran ist eine zentrale Nachfragequelle für den Markt für Flüssigverpackungskartons im Iran, da Verarbeiter verderbliche Ernährungsprodukte in einem großen Land mit ungleichmäßigem Kühlvertrieb liefern müssen. Milchverarbeiter verarbeiten jährlich 8,5 Millionen Tonnen Rohmilch, was durch etablierte Sammel-, Verarbeitungs-, Abfüll-, Groß- und Einzelhandelskanäle eine wiederkehrende Nachfrage nach haltbarer Verpackung schafft. Gekühlter Transport ist auf ländlichen und halbstädtischen Routen weniger verfügbar, was den Umgebungstemperaturvertrieb für Verarbeiter notwendig macht, die eine zuverlässige nationale Reichweite benötigen, und für Händler, die keine ununterbrochene Temperaturkontrolle aufrechterhalten können. Der Iran exportiert UHT-Milch, Käse und Doogh in mehr als 30 Länder, wobei der Irak im Zeitraum 2023–2025 mehr als 53 % des Milchexportvolumens ausmachte. UHT-Milch in aseptischen Kartons kann bei maximal 25°C 6–9 Monate lang steril bleiben und unterstützt kommerzielle Routen nach Pakistan, Afghanistan, in die Golfstaaten und auf GUS-Märkte, wo Transitzeiten und lokale Kühlkapazitäten variieren können. Neue Exportkorridore können Kartonvolumina über den inländischen Verbrauch hinaus hinzufügen, während dieselbe Verpackungsfähigkeit Milchverarbeitern hilft, die Verfügbarkeit in Provinzmärkten aufrechtzuerhalten und Bestände mit weniger Kühlkettenunterbrechungen zu verwalten.
Nachfrage nach praktischen Einzelportionsformaten
Städtische Konsummuster unterstützen Einzelportionskartons im Markt für Flüssigverpackungskartons im Iran, da institutionelle Käufer hygienische, transportable und leicht portionierbare Getränkeformate benötigen. Die Urbanisierungsrate des Iran beträgt 76 %, und Schulernährungsprogramme, Krankenhausverpflegung, Bürokantinen und ähnliche Einrichtungen haben Serviermuster, die sich von ländlichen Haushaltseinkäufen unterscheiden. Diese Einrichtungen unterstützen aseptische Kartons von 125 ml bis 250 ml, die vor der Verwendung gelagert, in großen Mengen verteilt und ohne ein Kühlsystem vor Ort konsumiert werden können. Institutionelle Bestellungen können Konvertern einen Nachfragestrom bieten, der weniger vom Supermarktverkehr abhängig ist, was dazu beitragen kann, Volumina unter wechselnden Einzelhandelsbedingungen aufrechtzuerhalten. Kleine Kartons können Produktverschwendung reduzieren, wenn Getränke außer Haus konsumiert werden, und vereinfachen die Lagerhaltung für Betreiber, die viele einzelne Nutzer in kurzer Zeit bedienen. Anforderungen an lebensmittelkontaktierende Materialien setzen einen Qualitätsschwellenwert für diese Verpackungen und begrenzen den Wettbewerb, der ausschließlich auf niedrigeren Preisen basiert, insbesondere dort, wo Käufer Hygiene, Druckqualität, Barrierekonsistenz und zuverlässige Kartonversiegelung priorisieren.
Premiumisierung von verpackten Säften und Funktionsgetränken
Die städtische Nachfrage nach verpackten Säften und Funktionsgetränken schafft eine weitere Wachstumsquelle für den Markt für Flüssigverpackungskartons im Iran, da Getränkehersteller Formate suchen, die Produkte während der Lagerung und des Einzelhandelsverkaufs schützen. Premiumausgaben für Getränke konzentrieren sich auf Säfte, Funktionsgetränke und angereicherte Milchalternativen, da Alkohol im Iran verboten ist, was bestimmte Konsumgelegenheiten auf nichtalkoholische verpackte Flüssigkeiten lenkt. Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 4,57 % wachsen und nutzen im Inland verfügbare Soja-, Sesam- und Mandelrohstoffe. Inländische Rohstoffe können die Abhängigkeit von importierten Zutaten im Vergleich zu Kategorien verringern, die auf tropische Kulturen angewiesen sind, während lokale Beschaffung die Versorgungsplanung weniger abhängig von externen Beschaffungszyklen machen kann. Aseptische Kartons schützen lichtempfindliche Produkte und ermöglichen eine haltbare Verteilung, was sie für Funktionsgetränke nützlich macht, die über Einzelhandelsgeschäfte mit unterschiedlichen Handhabungsbedingungen verkauft werden. Energie- und Funktionsgetränke konkurrieren auch mit PET-Flaschen in portionskontrollierten Formaten, sodass Verarbeiter Kartons dort einsetzen können, wo undurchsichtige Verpackungen, abgemessene Portionen und längere Umgebungslagerung die beabsichtigte Produktpositionierung unterstützen.
Nachhaltigkeitsgetriebene Substitution von Hartplastik
Kartons konkurrieren mit Polypropylencontainern und Einwegplastikflaschen in Gastronomie- und Einzelhandelskanälen, obwohl die kommerzielle Entscheidung im Iran stärker durch Gesamtkosten und Inputverfügbarkeit als durch die Zahlungsbereitschaft der Verbraucher für Umweltmerkmale geprägt wird. Diese Veränderung kann die Devisenbelastung im Zusammenhang mit Kartoninputs im Vergleich zu Systemen verringern, die stärker auf importierte Kunststoffe angewiesen sind, und kann Konvertern eine stabilere Basis für die lokale Beschaffung bieten. Exportorientierte Verarbeiter sehen sich auch einer engeren Prüfung der Verpackungsdokumentation gegenüber, was das Interesse an Materialien mit einem klareren Ressourcenprofil stärken und den Fall für Kartons in exportorientierten Produktlinien stärken kann. Die Substitutionsmöglichkeit hängt weiterhin von zuverlässigen Barrierematerialien, hygienischer Konvertierung und geeigneten Entsorgungsarrangements ab, anstatt allein auf Materialsubstitution. Die Branche für Flüssigverpackungskartons im Iran benötigt Sammel- und Recyclingkapazitäten, bevor Umweltansprüche zu einem breiten Wettbewerbsvorteil werden, insbesondere für Verarbeiter, die glaubwürdige Dokumentation für Käufer in der Europäischen Union und dem Golfkooperationsrat benötigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Devisen- und Sanktionsrisiko bei Barriereinputs | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kartonsammel- und Hydrapulping-Infrastruktur | -0.2% | National, am stärksten in mittelgroßen Städten | Mittelfristig (2–4 Jahre) |
| Energierationierung und Wasserengpässe an Konvertierungsstandorten | -0.1% | National, am stärksten in Konvertierungszentren | Kurzfristig (≤ 2 Jahre) |
| Geringe Zahlungsbereitschaft der Verbraucher für Premium-Verpackungsmerkmale | -0.07% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Devisen- und Sanktionsrisiko bei Barriereinputs
Der Iran produziert keine lochfreie 6-Mikrometer-Aluminiumfolie, eine Barriereschicht, die in Standard-Aseptikkartons verwendet wird, sodass Konverter auf importierte Laminatrollen angewiesen sind und einem Devisenallokationslimit, Handelsflussunterbrechungen und Beschaffungsunsicherheit ausgesetzt bleiben. Diese Abhängigkeit betrifft den Markt für Flüssigverpackungskartons im Iran, da Barrierematerial für die Haltbarkeitsleistung unerlässlich ist, die aseptische Formate kommerziell rentabel macht. Beschaffungsverzögerungen bei Laminatrollen haben die Produktionsplanung beeinträchtigt.[1] Die Iranische Nationale Molkereigenossenschaftsunion meldete Engpässe bei Verpackungsmaterialien, einschließlich Tetra-Pak-artiger Hülsen, zu Preisen über früheren Niveaus. Höhere Inputkosten können die Konvertierungsmargen verringern, das Betriebskapital einschränken und die für inländische Materialinvestitionen verfügbaren Ressourcen reduzieren, selbst wenn die Endnachfrage nach UHT-Produkten stabil bleibt. Die lokalisierte Produktion aseptischer Hülsen wurde auf eine Verhinderung von jährlichen Devisenabflüssen in Höhe von 15 Millionen USD geschätzt, löst jedoch nicht die Abhängigkeit von Aluminiumfolie oder den Bedarf an zuverlässigen importierten Laminatinputs.
Begrenzte Kartonsammel- und Hydrapulping-Infrastruktur
Dem Iran fehlt die Sammelstellendichte und Hydrapulping-Kapazität, die erforderlich ist, um Flüssigkartons in einem bedeutenden Maßstab zurückzugewinnen, was eine Lücke zwischen Kartonproduktion und der Rückgewinnung von Verbrauchermaterialien hinterlässt. Aseptische Kartons bestehen gewichtsmäßig zu 75 % aus Karton, 20 % Polyethylen und 5 % Aluminiumfolie und erfordern dedizierte Hydrapulping-Ausrüstung, um die Faser von der Poly-Aluminium-Fraktion zu trennen. Die inländische Selbstversorgung bei Wellpappe und Faltkartons schafft kein vergleichbares Rückgewinnungssystem für Post-Consumer-Flüssigkartons, da diese Materialien separate Sammlung und spezialisierte Verarbeitung benötigen. Diese Lücke begrenzt die Nachhaltigkeitsposition des Marktes für Flüssigverpackungskartons im Iran bei exportorientierten Beschaffungen und verhindert, dass Konverter ein vollständiges Entsorgungsangebot präsentieren können. Exportkäufer in der Europäischen Union und dem Golfkooperationsrat berücksichtigen zunehmend Verpackungskonformitätsnachweise, wodurch der Wert von Sammel-, Sortier- und Rückgewinnungsarrangements steigt. Konverter ohne einen glaubwürdigen Rückgewinnungsweg können bei Käufern, die Umweltdokumentation suchen, eine schwächere Position haben, selbst wenn Kartons für den Produktschutz und den Umgebungstemperaturvertrieb operativ geeignet bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons behaupten eine beherrschende FührungspositionAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 67,84 % am Markt für Flüssigverpackungskartons im Iran und werden voraussichtlich bis 2032 mit einem CAGR von 4,76 % wachsen. Ihre Führungsposition spiegelt die Notwendigkeit wider, Milch, Säfte und flüssige Lebensmittel auf Routen ohne konsistente Kühlung zu verteilen. Aseptisches Abfüllen erhält die Produktqualität auf langen Umgebungstemperaturrouten und unterstützt die nationale Einzelhandelsreichweite. Das Format ist daher Teil des Vertriebssystems und nicht nur ein Einzelhandelsbehälter. Es ermöglicht Verarbeitern, ländliche, regionale und städtische Kanäle aus verwandten Produktlinien zu bedienen.
Die inländische Konvertierungskapazität nimmt im iranischen Markt für Flüssigverpackungskartons zu und verringert die Abhängigkeit von importierten Hülsen. Lokale Hersteller können mehrere Formatgrößen liefern, um verschiedene Einzelhandels- und institutionelle Verwendungszwecke zu erfüllen. Die Lebensmittelkontaktregeln der Iranischen Nationalen Normungsorganisation gelten für inländische und importierte Kartons und legen einen Qualitätsschwellenwert fest. Europäische Plattformen erzielen eine Anlageneffektivität von 85–94 %, verglichen mit 60–75 % für in China montierte Alternativen, wie in der bereitgestellten Forschung berichtet. Nicht-aseptische Giebeldachkartons behalten eine Rolle für frische Milchprodukte und gekühlte Säfte in Teheran und anderen Städten mit entwickeltem gekühltem Einzelhandel. Ihre geografische Reichweite bleibt enger, sodass aseptische Formate weiterhin führend sein sollten, während Kühlketteninvestitionen außerhalb großer Städte langsam voranschreiten.


Nach Anwendungen:
Milchvolumina verankern die Nachfrage, pflanzenbasierte Kategorien beschleunigen sichMilch machte im Jahr 2026 38,92 % der Marktgröße für Flüssigverpackungskartons im Iran aus. Eine entwickelte UHT-Verarbeitungsbasis ermöglicht es Verarbeitern, aseptisch verpackte Milch in Gebiete zu verteilen, in denen frische pasteurisierte Produkte weniger praktisch sind. Dies schafft eine wiederkehrende Volumenbasis für Konverter über Einzelhandels- und institutionelle Kanäle hinweg. Kartons werden auch für Aromatisierte Milch, Sahne und Trinkjoghurt verwendet. Lebensmittelkontaktanforderungen beeinflussen die in diesen Anwendungen verwendeten Barrierematerialien und Polymerspezifikationen.
Pflanzenbasierte Getränke werden bis 2032 voraussichtlich mit einem CAGR von 4,57 % wachsen. Soja, Sesam und Mandeln verfügen über inländische Versorgungsbasen, die die Abhängigkeit von importierten Zutaten verringern können. Hersteller positionieren diese Getränke rund um Gesundheits- und Laktoseintoleranzbedarfe bei städtischen Verbrauchern. Säfte bleiben die zweitgrößte Anwendung und erfordern Lichtschutz und stabiles Einzelhandelshandling, während Funktions- und Energiegetränke in portionskontrollierten Formaten mit PET-Flaschen konkurrieren. Suppen, Brühen und Saucen bleiben unterdurchdrungene Anwendungen, aber Umgebungstemperaturkartons können den Kühlbedarf auf ungleichmäßigen Logistikrouten reduzieren. Diese Mischung erweitert die Kartonnutzung über flüssige Milch hinaus und erhöht den Wert flexibler Konvertierungsfähigkeiten.
Nach Packungsgröße:
Mittelgroße Formate führen, während kleine Verpackungen expandierenDas 250–500-ml-Segment hielt im Jahr 2026 einen Anteil von 43,69 % an der Marktgröße für Flüssigverpackungskartons im Iran. Schulmahlzeitenkanäle und der Milcheinzelhandel in Eckladen haben dieses Format über viele Jahre gestärkt. Institutionelle Spezifikationen haben dazu beigetragen, seine Rolle bei regelmäßigen Getränkekäufen aufrechtzuerhalten. Das Format balanciert den Einzelkonsum mit dem Haushaltsbedarf. Es wird für Milch, aromatisierte Milchprodukte, Säfte und andere trinkfertige Produkte verwendet.
Kartons unter 250 ml werden bis 2032 voraussichtlich mit einem CAGR von 4,82 % wachsen. Das Wachstum ist mit Einzelportionskonsum, Krankenhausverpflegung, Kindergetränkeprogrammen und institutioneller Gemeinschaftsverpflegung verbunden. Kleine Kartons unterstützen präzise Portionen und können den Handhabungsbedarf im Vergleich zu größeren Verpackungen reduzieren. Lokale Produktion kann die Abhängigkeit von importierten fertigen Formaten verringern, während günstigere Einkaufspreise in einem währungssensiblen Verbraucherumfeld relevant sind. Kartons über 500 ml halten den verbleibenden Anteil und wachsen langsamer, bleiben jedoch für Haushaltseinkäufe und ausgewählte Gemeinschaftsverpflegungsanforderungen nützlich. Dieses Packungsgrößenmuster begünstigt Konverter, die mehrere Formate verwalten können, anstatt einer einzigen Produktionskonfiguration.



Geografische Analyse
Teheran und Zentraliran
Teheran und Zentraliran beherbergen die höchste Konzentration aseptischer Abfülllinien und Kartonkonverter des Landes. Die Provinz Teheran macht ein Drittel der iranischen Industrieproduktion aus und unterstützt die UHT-Produktion von Pegah Tehran, Mihan und Kalleh. Diese Verarbeiter schaffen Kartonnachfrage für Milch, aromatisierte Milch, Sahne und Trinkjoghurt. Der moderne Einzelhandel unterstützt sowohl Einzelportions- als auch 250–500-ml-Produkte. Online-Lebensmitteldienste haben den Zugang zu kartonverpackten Milchprodukten und Getränken in Vorstadtbezirken erweitert. Die Fasergewinnungspilotprojekte der Gemeinde Teheran könnten eine frühe Grundlage für eine lokale Rückgewinnungswertschöpfungskette bieten. Dies schafft eine mögliche Verbindung zwischen Konverterversorgung und kommunalen Sammelanstrengungen.
Nordwestiran
Nordwestiran ist ein bedeutendes Milchproduktionsgebiet, wobei Ost-Aserbaidschan und Täbris als wichtige Quelle für UHT-Milchkartons dienen. Die Region versorgt nördliche und westliche Routen und unterstützt Exporte in den Irak und auf GUS-Märkte. Der Irak machte im Zeitraum 2023–2025 mehr als 53 % des iranischen Milchexportvolumens aus.[2] Die Nähe zur Türkei, Armenien und Aserbaidschan macht die Region zu einem grenzüberschreitenden Logistikkorridor. Lokale Abfülllinien arbeiten mit höherer Auslastung, da Verarbeiter inländischen Vertrieb mit Exportanforderungen kombinieren. Exporterlöse erhöhen den kommerziellen Druck, alternative Barriereinputs während Unterbrechungen zu sichern. Dies gibt der Region eine schnellere Reaktion auf Versorgungsrisiken als Betriebe, die ausschließlich inländische Käufer bedienen.
Ostiran, Südiran und ländliche Gebiete
Östliche, südliche und ländliche Gebiete sind auf aseptische Umgebungstemperaturformate angewiesen, da der Kühlvertrieb ungleichmäßig ist. Khorasan Razavi, Fars und andere Provinzen benötigen haltbare Milch und Säfte für Provinzrouten. Der ländliche Vertrieb verfügt oft nicht über Kühlfahrzeuge, sodass UHT-Kartons eine kommerziell praktische Option darstellen. Kerman und Yazd haben durch Anreize in Agrarwirtschaftszonen Lebensmittelverarbeitungsinvestitionen angezogen. Ahvaz und Schiras haben eine Nachfrage nach Funktionsgetränken und Premium-Säften, die mit der Kaufkraft des Öl- und Gassektors verbunden ist. Diese Produkte verwenden aseptische Formate in der bereitgestellten Forschung. Das regionale Muster verknüpft die Kartonnachfrage eng mit den Infrastrukturbedingungen sowie der Verbraucherwahl.
Wettbewerbslandschaft
Marktkonzentration
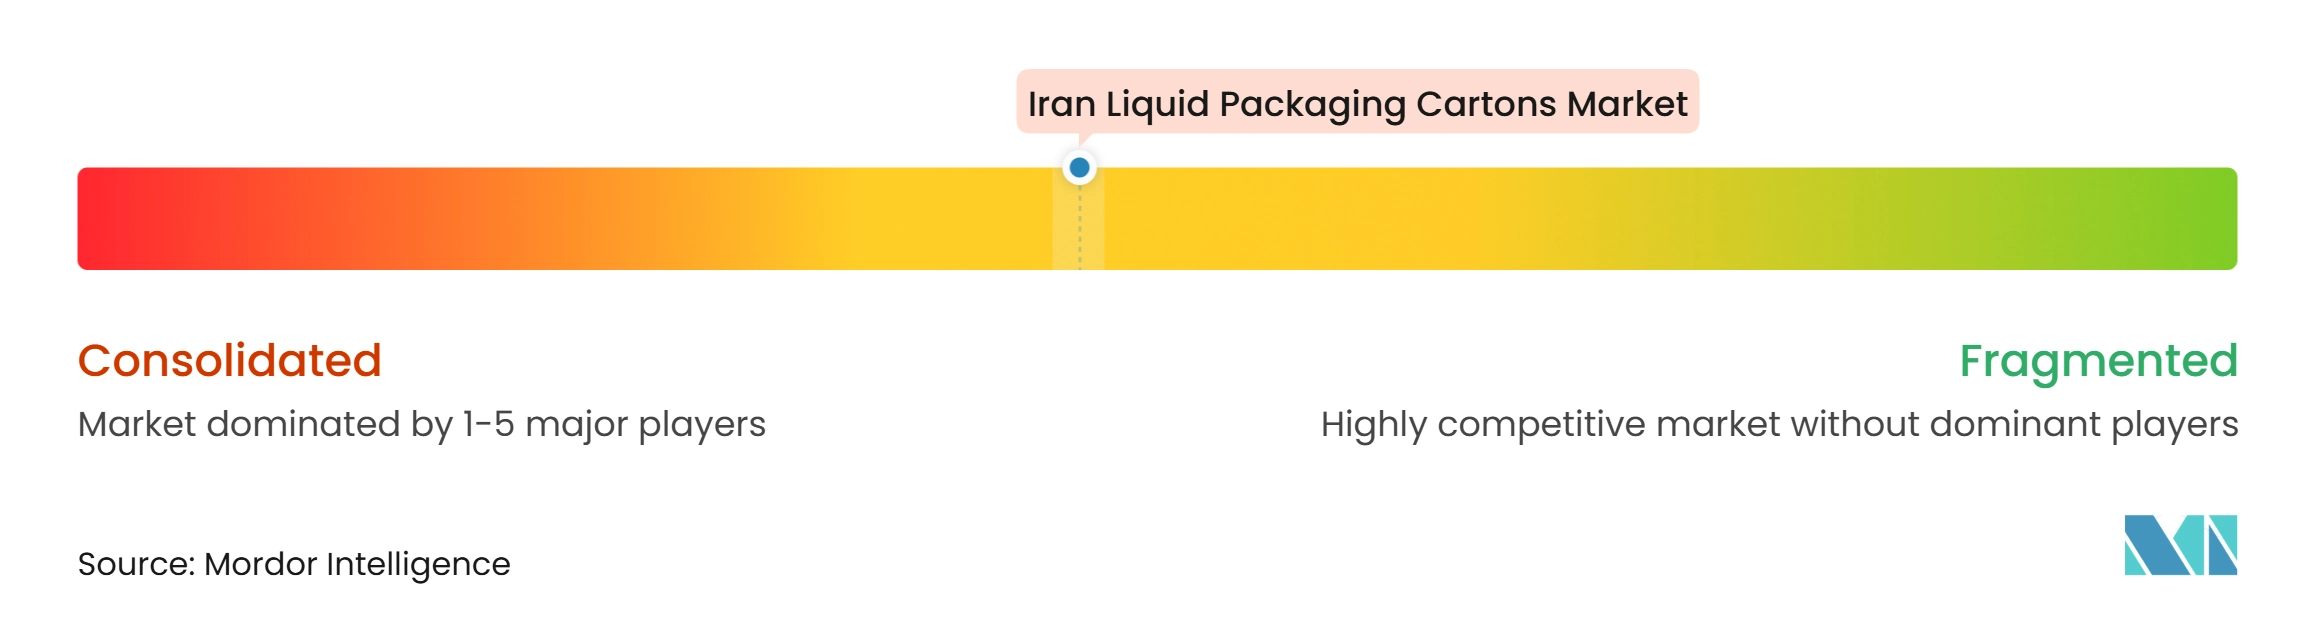
Der Markt für Flüssigverpackungskartons im Iran ist auf der Technologieebene mäßig konzentriert. Tetra Pak und SIG Group liefern Abfüllausrüstung und proprietäre Laminatsysteme, während inländische Konverter und chinesische Hersteller um Konvertierungsvolumina konkurrieren. Chinesische Lieferanten, darunter Greatview Aseptic Packaging und Xiamen Hexing Packaging, konkurrieren bei Ausrüstungslieferzeiten und Zugang zu Ersatzteilen. Die bereitgestellte Forschung beziffert ihre Anlageneffektivität auf 60–75 %, verglichen mit 85–94 % für europäische Plattformen. Diese Leistungslücke begünstigt Lieferanten, die zuverlässigen Durchsatz und hygienische Betriebsbedingungen bieten.
SIG führte Terra Alu-free + Full barrier ein, das Aluminium aus vollbarriereaseptischen Kartons entfernt. Das Unternehmen berichtete von bis zu 61 % niedrigeren CO₂-Emissionen pro Karton gemäß einer ISO-konformen Lebenszyklusanalyse und bis zu 12 Monaten Haltbarkeit auf bestehenden SIG-Abfülllinien. Diese Technologie ist für die Aluminiumabhängigkeitsherausforderung des Iran relevant. Sie ermöglicht es auch kompatiblen Abfülllinien, ohne Geräteaustausch in Betrieb zu bleiben. Der Ansatz stärkt die Differenzierung in Bezug auf Versorgungsresilienz und Umweltdokumentation.
Inländische Konverter, darunter Pad Alvan Pack Company, gewinnen Hülsen- und Kartonvolumina, die zuvor importiert wurden. Die Konverterbasis des Iran exportiert Mehrschichthülsen in mehr als 10 Länder. Die Anforderungen der Nationalen Normungsorganisation schrecken Marktteilnehmer mit geringen Investitionen ab, die Lebensmittelkontakt-, Hygiene- und Barriereanforderungen nicht erfüllen können. Kein inländischer Akteur hat ein breites Post-Consumer-Fasergewinnungsangebot für Flüssigkartons aufgebaut. SIG und ITT Flow Technologies erweiterten im Juli 2025 ihre Zusammenarbeit im Testzentrum in Dubai mit einer 1.000-Liter-Fermentationslinie zur Unterstützung von Versuchen mit viskosen Milch- und pflanzenbasierten Produkten vor einer vollständigen Investition.[3] Partnerschaften mit kommunalen Abfallbehörden bleiben ein offener Weg für inländische Konverter, die eine stärkere exportorientierte Positionierung anstreben.
Marktführer der Branche für Flüssigverpackungskartons im Iran
-
Tetra Pak International S.A.
-
SIG Group AG
-
Pad Alvan Pack Co.
-
Keysun Pak Packaging Industry Co.
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigverpackungskartons im Iran Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Pad Alvan Pack Co.
- Keysun Pak Packaging Industry Co.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Obeikan Investment Group
- Italpack S.r.l.
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Pad Alvan Pack Company
Neueste Industrielle Entwicklungen in Markt für Flüssigverpackungskartons im Iran
- Oktober 2026: Branchenakteure versammelten sich in Teheran für die IPAP & pacprocess 2026, Irans 13. Internationale Messe für Druck, Verpackung und Verarbeitung, um die Lokalisierung der Lieferkette und Alternativen zu Barrierematerialien für Flüssignahrungsmittel- und Getränkelinien zu erörtern. Angesichts anhaltender Devisenbeschränkungen für europäische Tetra Pak- und SIG-Ersatzteile konzentrierten sich inländische Konverter und Getränkeabfüller auf die Qualifizierung asiatisch montierter aseptischer Abfüllkomponenten und auf die Optimierung der Kartongrammage zur Verringerung der Abhängigkeit von importierten Polymeren und Folien.
- September 2026: Iranische Handels- und Zollbehörden verstärkten den Rahmen für die Devisenzuteilung „Import für Export” gemäß den Richtlinien der Export-Devisenrückführungs-Taskforce und gewährten Verarbeitern von Lebensmitteln und Getränken für den Export Devisenrückführungsbefreiungen von bis zu 70 % für die Beschaffung importierter aseptischer Verpackungsmaterialien und Maschinenersatzteile.
- April 2026: Seeblockaden und Hafenbeschränkungen im Persischen Golf während der Straße-von-Hormus-Krise störten die Seeeinfuhren von gebleichtem Jungfrauenkarton, mehrschichtigen aseptischen Laminatrollen und 6-Mikrometer-lochfreier Aluminiumbarrierfolie.
- März 2026: Die Regierung des Iran erließ ein Notfall-Exportverbot für bestimmte Lebensmittel- und Milchwaren, um die inländische Versorgung nach dem Ausbruch regionaler Konflikte und Störungen in der Straße von Hormus zu stabilisieren. Da iranische Milchverarbeiter auf aseptische Ziegelkartons angewiesen sind, um UHT-Milch, Sahne und aromatisierte Milchprodukte in primäre Exportmärkte wie den Irak, Russland und Zentralasien zu versenden, schränkte die Beschränkung exportorientierte Kartonabfüllläufe ein und verlagerte die Konverterproduktion auf inländische Einzelhandelsformate.
Berichtsumfang des Marktes für Flüssigverpackungskartons im Iran
Der Markt für Flüssigverpackungskartons im Iran umfasst die Produktion, den Vertrieb und den Verkauf von kartonbasierten Verpackungslösungen für flüssige Lebensmittel und Getränkeprodukte, einschließlich Milch, Säfte, Milchgetränke und andere Getränke. Diese Kartons bestehen typischerweise aus Karton in Kombination mit Kunststoffschichten und in einigen Fällen Aluminium, um die Produktqualität zu schützen und die Haltbarkeit zu verlängern.
Der Bericht über den Markt für Flüssigverpackungskartons im Iran ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons im Iran?
Die Marktgröße für Flüssigverpackungskartons im Iran wird für 2026 auf 12,51 Millionen USD und für 2027 auf 13,01 Millionen USD prognostiziert. Es wird prognostiziert, dass er bis 2032 bei einem CAGR von 3,97 % 15,53 Millionen USD erreichen wird.
Welcher Produkttyp führt die Nachfrage nach Flüssigkartons im Iran an?
Aseptische Kartons führen mit einem Anteil von 67,84 % im Jahr 2026 und werden bis 2032 voraussichtlich mit einem CAGR von 4,76 % wachsen.
Welche Anwendungen unterstützen die Nachfrage nach Flüssigkartons im Iran?
Milch ist die größte Anwendung mit einem Anteil von 38,92 % im Jahr 2026. Pflanzenbasierte Getränke sind die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 4,57 % bis 2032.
Welche Packungsgröße wächst im Iran am schnellsten?
Kartons unter 250 ml werden bis 2032 voraussichtlich mit einem CAGR von 4,82 % wachsen, unterstützt durch Einzelportions- und institutionellen Konsum.
Was begrenzt das Angebot an Flüssigkartons im Iran?
Konverter sind auf importierte lochfreie 6-Mikrometer-Aluminiumfolie und Laminatrollen angewiesen, während die Rückgewinnungskapazität begrenzt bleibt.