
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de Irán
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
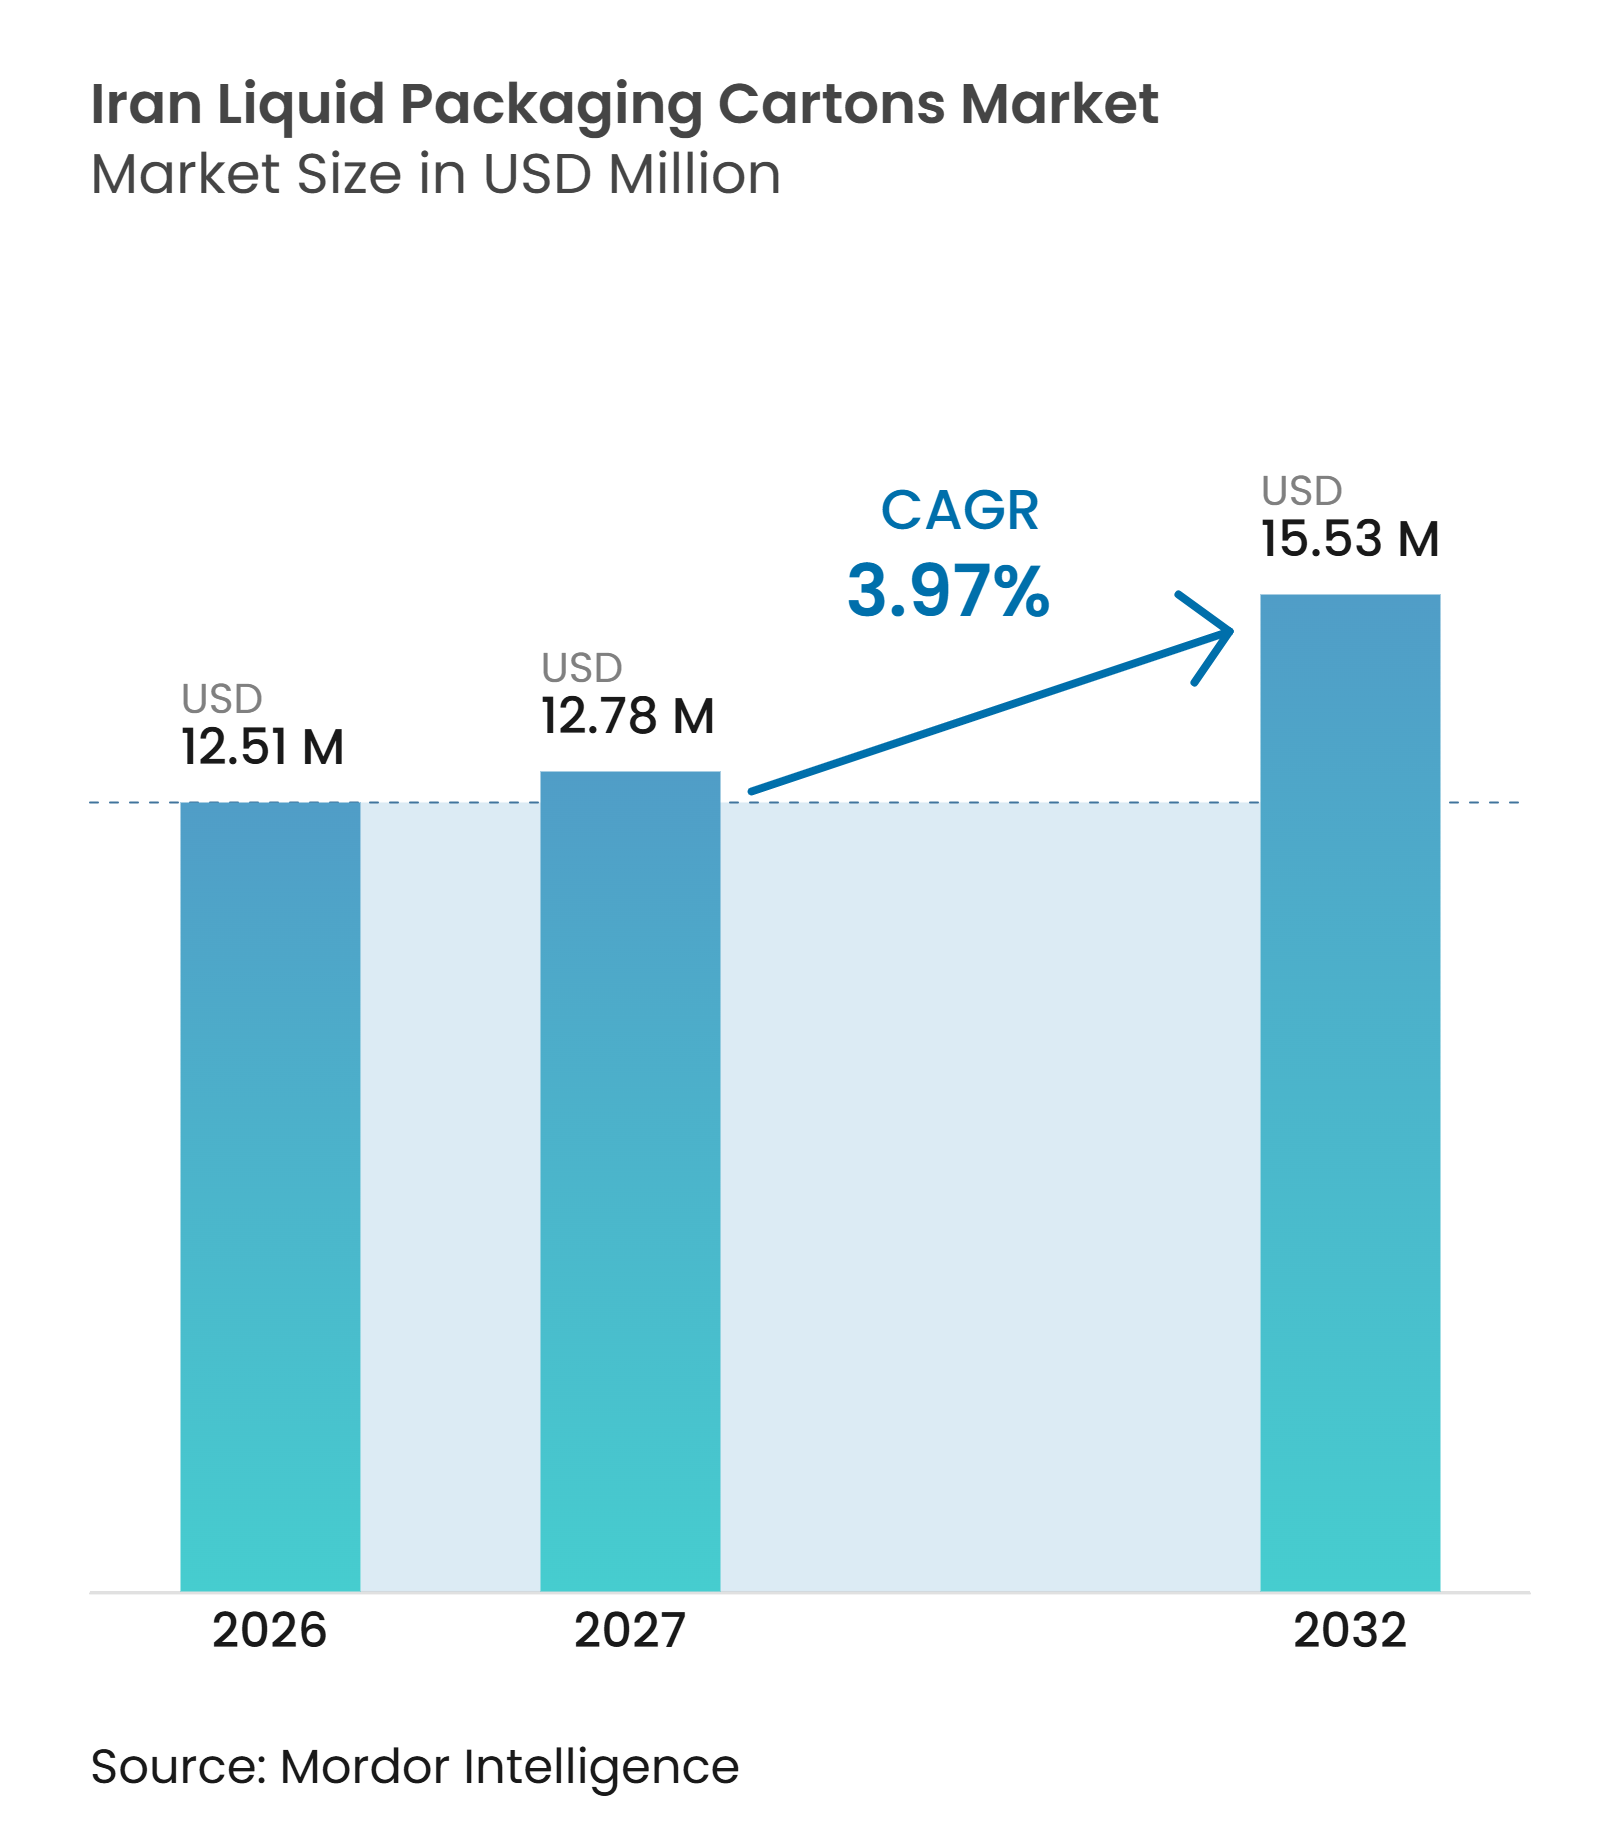
| Tamaño del mercado en el año base (2026) | 12.51 Millones de dólares |
| Tamaño del Mercado (2027) | 12.78 Millones de dólares |
| Tamaño del Mercado (2032) | 15.53 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de Irán por Mordor Intelligence
Se proyecta que el tamaño del mercado de cartones de envasado líquido de Irán sea de 12,51 millones de USD en 2026, 13,01 millones de USD en 2027, y alcance los 15,53 millones de USD para 2032, creciendo a una CAGR del 3,97% de 2027 a 2032. El mercado de cartones de envasado líquido de Irán está respaldado por los volúmenes de procesamiento lácteo, la capacidad de llenado UHT establecida y las rutas de distribución que requieren que los productos permanezcan seguros y comercializables sin refrigeración continua, especialmente en zonas rurales, semiurbanas y provinciales que no pueden depender de una cobertura uniforme de cadena de frío. Los formatos asépticos siguen estando estrechamente vinculados a los puntos de venta minorista y las rutas regionales con refrigeración irregular, ya que ayudan a los procesadores a distribuir leche UHT, jugos, bebidas funcionales y determinados alimentos líquidos a mayores distancias, al tiempo que ofrecen a los minoristas mayor flexibilidad en la gestión de existencias y reducen la dependencia práctica de la infraestructura de exhibición refrigerada. La actividad de conversión local está cambiando la estructura de suministro a medida que los productores nacionales reemplazan algunas mangas importadas, y este cambio puede reducir la exposición a retrasos en la adquisición de formatos terminados, aunque las operaciones de los convertidores siguen dependiendo del papel de aluminio importado y otros insumos de barrera necesarios para mantener el rendimiento aséptico estándar.
Conclusiones Clave del Informe
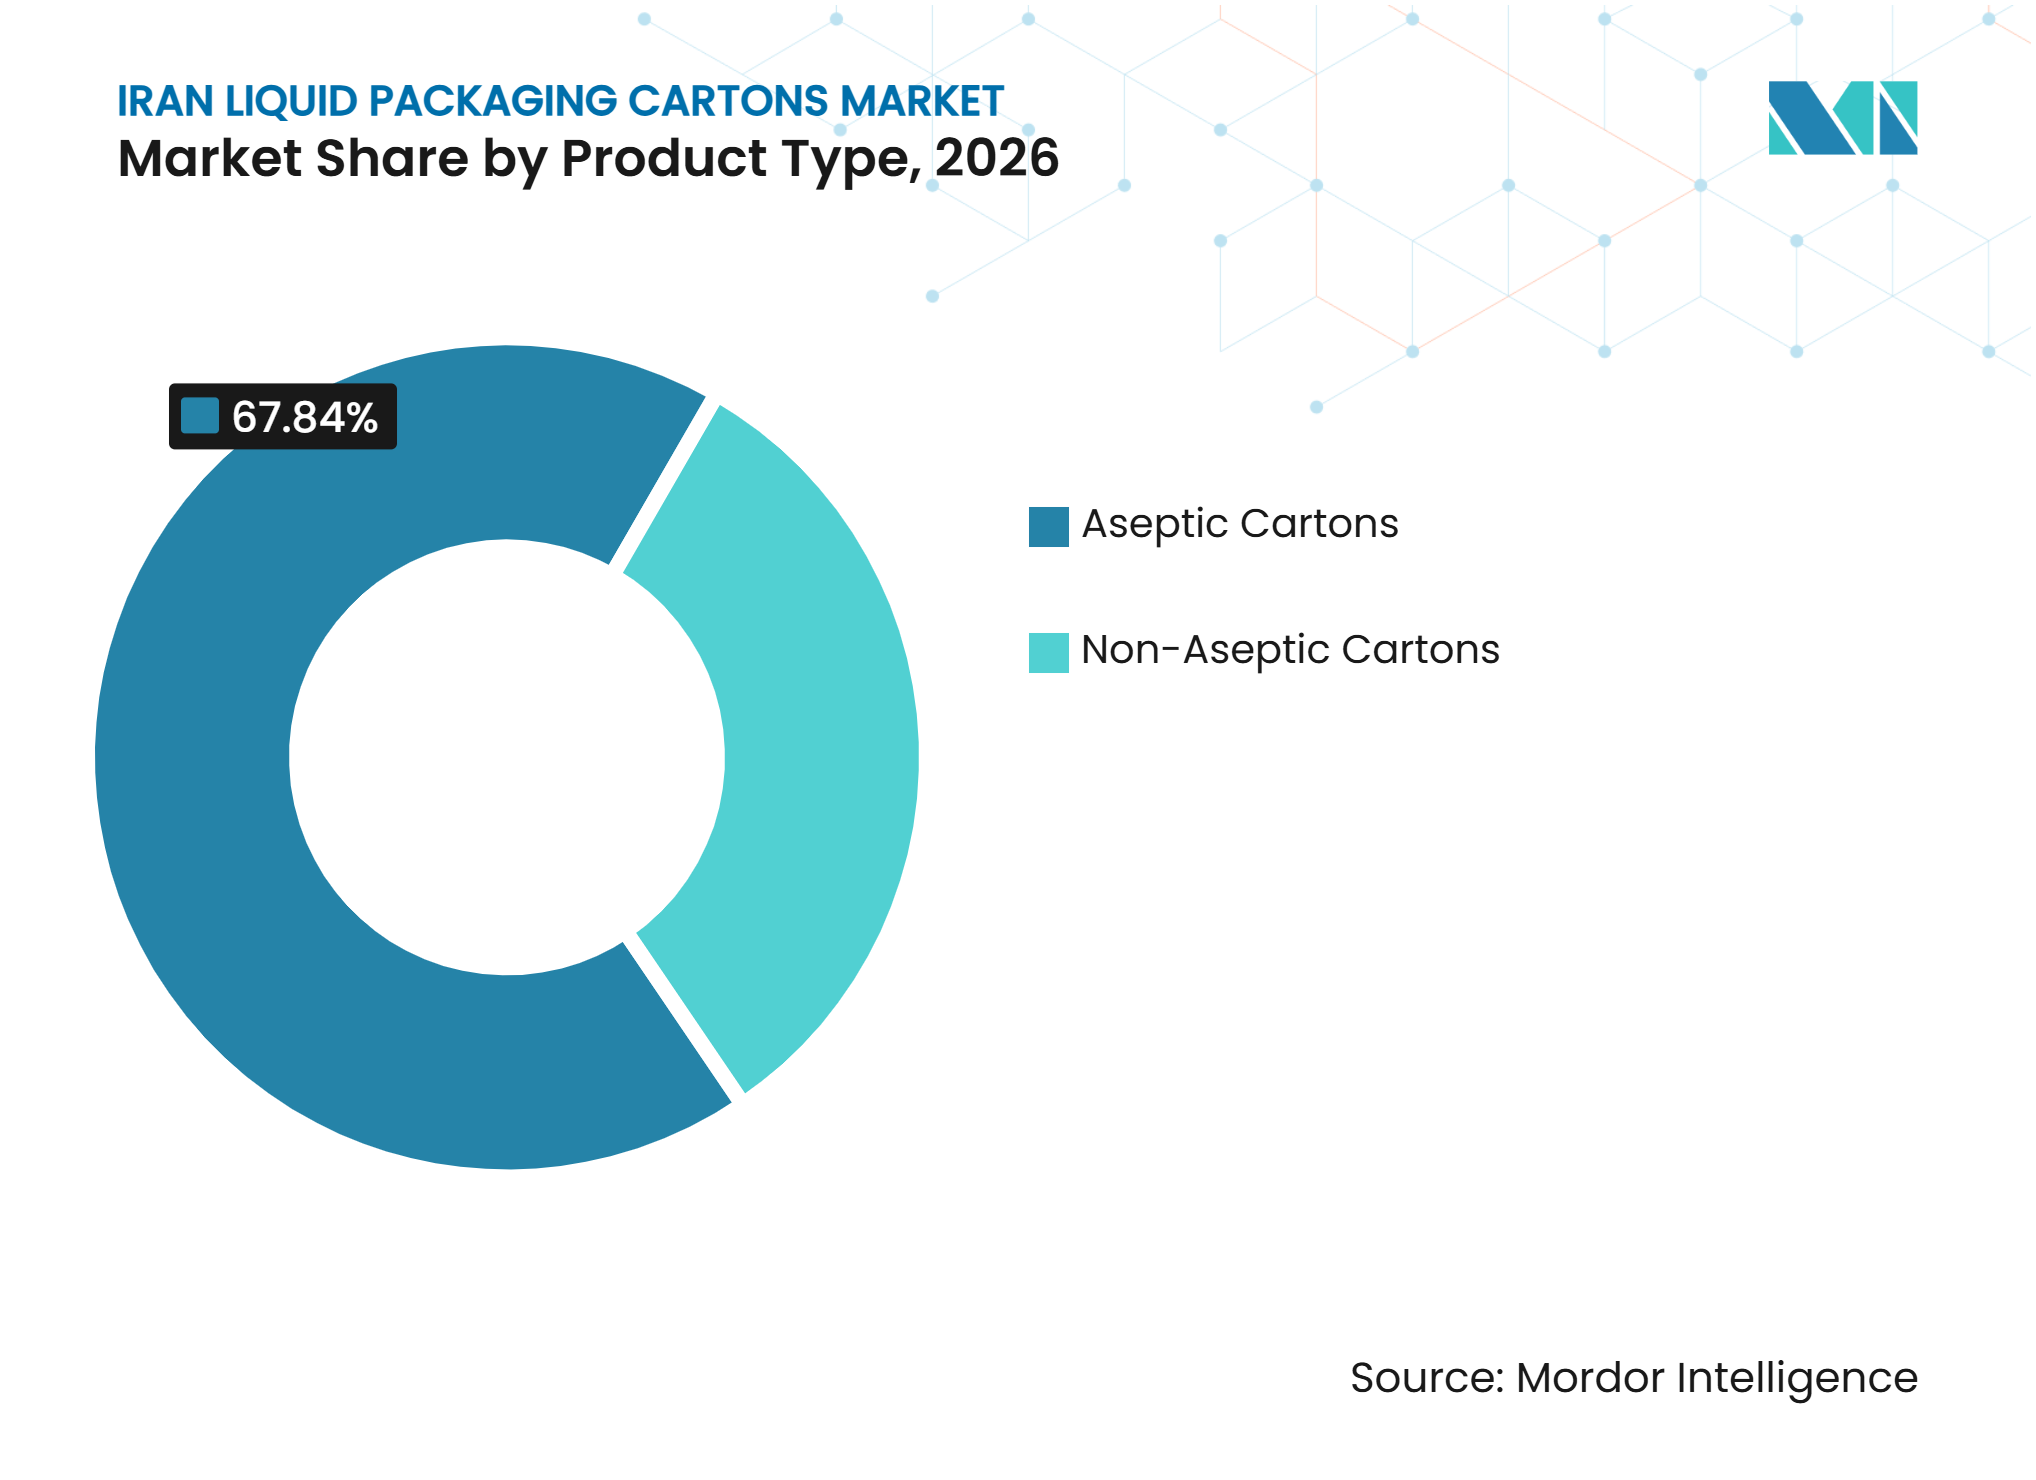
- Por tipo de producto, los cartones asépticos representaron el 67,84% de la participación del mercado de cartones de envasado líquido de Irán en 2026 y se proyecta que se expandan a una CAGR del 4,76% hasta 2032.
- Por aplicación, la leche representó el 38,92% del tamaño del mercado de cartones de envasado líquido de Irán en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 4,57% hasta 2032.
- Por tamaño de envase, los formatos de 250-500 ml representaron el 43,69% de la participación del mercado de cartones de envasado líquido de Irán en 2026, mientras que se proyecta que los formatos por debajo de 250 ml se expandan a una CAGR del 4,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Distribución de Lácteos a Temperatura Ambiente | +1.3% | Nacional, con mayor intensidad en corredores suburbanos y semiurbanos | Mediano plazo (2-4 años) |
| Demanda de Formatos Individuales Convenientes | +0.8% | Nacional, con ganancias tempranas en Teherán, Isfahán y Mashhad | Corto plazo (≤ 2 años) |
| Premiumización de Jugos Envasados y Bebidas Funcionales | +0.7% | Nacional, concentrado en el comercio minorista organizado urbano | Mediano plazo (2-4 años) |
| Sustitución Orientada a la Sostenibilidad de Plásticos Rígidos | +0.5% | Nacional, con tracción temprana en el comercio minorista organizado y procesadores vinculados a la exportación | Mediano plazo (2-4 años) |
| Conversión Aséptica Local y Sustitución de Importaciones | +0.4% | Nacional, centrado en Teherán y la Zona Económica Especial de Payam | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Mayor Vida Útil en Canales con Cadena de Frío Débil | +0.3% | Rural y regional, con desbordamiento hacia la distribución semiurbana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Distribución de Lácteos a Temperatura Ambiente
La cadena de suministro de leche UHT de Irán es una fuente central de demanda para el mercado de cartones de envasado líquido de Irán, ya que los procesadores deben distribuir productos nutricionales perecederos a lo largo de un país extenso con distribución refrigerada irregular. Los procesadores lácteos manejan 8,5 millones de toneladas métricas de leche cruda anualmente, lo que genera una demanda recurrente de envases de larga vida útil a través de canales establecidos de recolección, procesamiento, llenado, distribución mayorista y venta minorista. El transporte refrigerado es menos accesible en rutas rurales y semiurbanas, lo que hace necesaria la distribución a temperatura ambiente para los procesadores que necesitan un alcance nacional confiable y para los distribuidores que no pueden mantener un control de temperatura ininterrumpido. Irán exporta leche UHT, queso y doogh a más de 30 países, con Irak representando más del 53% del volumen de exportación láctea durante 2023-2025. La leche UHT en cartones asépticos puede mantener la esterilidad a no más de 25°C durante 6-9 meses, lo que respalda las rutas comerciales hacia Pakistán, Afganistán, los estados del Golfo y los mercados de la CEI, donde los tiempos de tránsito y la capacidad de refrigeración local pueden variar. Los nuevos corredores de exportación pueden añadir volúmenes de cartones más allá del consumo doméstico, mientras que la misma capacidad de envasado ayuda a los procesadores lácteos a mantener la disponibilidad en los mercados provinciales y a gestionar los inventarios con menos interrupciones en la cadena de frío.
Demanda de Formatos Individuales Convenientes
Los patrones de consumo urbano respaldan los cartones individuales en el mercado de cartones de envasado líquido de Irán, ya que los compradores institucionales necesitan formatos de bebidas higiénicos, transportables y de fácil dosificación. La tasa de urbanización de Irán es del 76%, y los programas de nutrición escolar, la restauración hospitalaria, los comedores de oficinas y entornos similares tienen patrones de servicio que difieren de las compras domésticas rurales. Estos entornos respaldan los cartones asépticos de 125 ml a 250 ml que pueden almacenarse antes de su uso, distribuirse en cantidad y consumirse sin necesidad de un sistema de refrigeración in situ. Los pedidos institucionales pueden proporcionar a los convertidores una corriente de demanda menos dependiente del tráfico en supermercados, lo que puede ayudar a mantener los volúmenes en condiciones minoristas variables. Los cartones pequeños pueden reducir el desperdicio de producto cuando las bebidas se consumen fuera del hogar y simplificar la gestión de existencias para los operadores que atienden a muchos usuarios individuales en un período corto. Los requisitos de materiales en contacto con alimentos establecen un umbral de calidad para estos envases y limitan la competencia basada únicamente en precios más bajos, especialmente donde los compradores priorizan la higiene, la calidad de impresión, la consistencia de la barrera y el sellado confiable del cartón.
Premiumización de Jugos Envasados y Bebidas Funcionales
La demanda urbana de jugos envasados y bebidas funcionales crea otra fuente de crecimiento para el mercado de cartones de envasado líquido de Irán, ya que los productores de bebidas buscan formatos que protejan los productos durante el almacenamiento y la exhibición minorista. El gasto en bebidas premium se concentra en jugos, bebidas funcionales y alternativas lácteas fortificadas, ya que el alcohol está prohibido en Irán, lo que orienta ciertas ocasiones de consumo hacia líquidos envasados no alcohólicos. Se proyecta que las bebidas de origen vegetal crezcan a una CAGR del 4,57% hasta 2032 y se apoyen en insumos de soja, sésamo y almendra disponibles a nivel nacional. Los insumos nacionales pueden reducir la exposición a ingredientes importados en comparación con las categorías que dependen de cultivos tropicales, mientras que el abastecimiento local puede hacer que la planificación del suministro sea menos dependiente de los ciclos de adquisición externos. Los cartones asépticos protegen los productos sensibles a la luz y permiten la distribución a temperatura ambiente, lo que los hace útiles para las bebidas funcionales vendidas a través de puntos de venta minorista con condiciones de manejo variadas. Las bebidas energéticas y funcionales también compiten con las botellas de PET en formatos de porciones controladas, lo que permite a los procesadores utilizar cartones donde el envasado opaco, las porciones medidas y el almacenamiento ambiente prolongado respaldan la posición prevista del producto.
Sustitución Orientada a la Sostenibilidad de Plásticos Rígidos
Los cartones compiten con los envases de polipropileno y las botellas de plástico de un solo uso en los canales de servicio de alimentos y venta minorista, aunque la decisión comercial en Irán está determinada más por el costo de adquisición y la disponibilidad de insumos que por la disposición del consumidor a pagar por características medioambientales. Este cambio puede reducir la carga de divisas asociada a los insumos de cartones en comparación con los sistemas que dependen más de los plásticos importados y puede proporcionar a los convertidores una base más estable para la adquisición local. Los procesadores orientados a la exportación también enfrentan un mayor escrutinio sobre la documentación de envasado, lo que puede fortalecer el interés en materiales con un perfil de recursos más claro y reforzar el argumento a favor de los cartones en las líneas de productos vinculadas a la exportación. La oportunidad de sustitución sigue dependiendo de materiales de barrera confiables, conversión higiénica y disposiciones adecuadas al final de la vida útil, más que de la sustitución de materiales por sí sola. La industria de cartones de envasado líquido de Irán necesita capacidad de recolección y reciclaje antes de que las afirmaciones medioambientales se conviertan en una ventaja competitiva amplia, especialmente para los procesadores que necesitan documentación creíble para los compradores de la Unión Europea y el Consejo de Cooperación del Golfo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Divisas y Sanciones para Insumos de Barrera | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Recolección de Cartones e Hidrapulpado | -0.2% | Nacional, más aguda en ciudades medianas | Mediano plazo (2-4 años) |
| Racionamiento de Energía y Restricciones de Agua en Sitios de Conversión | -0.1% | Nacional, más agudo en los centros de conversión | Corto plazo (≤ 2 años) |
| Baja Disposición del Consumidor a Pagar por Características de Envase Premium | -0.07% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Divisas y Sanciones para Insumos de Barrera
Irán no produce papel de aluminio de 6 micrones libre de microporos, una capa de barrera utilizada en los cartones asépticos estándar, por lo que los convertidores dependen de rollos de laminado importados y permanecen expuestos a los límites de asignación de divisas, la interrupción del flujo comercial y la incertidumbre en la adquisición. Esta dependencia afecta al mercado de cartones de envasado líquido de Irán porque el material de barrera es esencial para el rendimiento de vida útil que hace que los formatos asépticos sean comercialmente viables. Los retrasos en la adquisición de rollos de laminado han afectado la programación de la producción.[1] La Unión Cooperativa Nacional de Lácteos Líquidos de Irán informó escasez de materiales de envasado, incluidas mangas estilo Tetra Pak, a precios superiores a los niveles anteriores. Los mayores costos de insumos pueden reducir los márgenes de los convertidores, limitar el capital de trabajo y reducir los recursos disponibles para la inversión en materiales nacionales, incluso cuando la demanda final de productos UHT permanece estable. Se estimó que la producción localizada de mangas asépticas previene salidas anuales de divisas por 15 millones de USD, pero no resuelve la dependencia del papel de aluminio ni la necesidad de insumos de laminado importado confiables.
Infraestructura Limitada de Recolección de Cartones e Hidrapulpado
Irán carece de la densidad de puntos de recolección y la capacidad de hidrapulpado necesarias para recuperar cartones líquidos a una escala significativa, lo que deja una brecha entre la producción de cartones y la recuperación de materiales posconsumo. Los cartones asépticos contienen un 75% de cartón, un 20% de polietileno y un 5% de papel de aluminio en peso, lo que requiere equipos de hidrapulpado dedicados para separar la fibra de la fracción de polialuminio. La autosuficiencia nacional en cartones corrugados y plegables no establece un sistema de recuperación comparable para los cartones líquidos posconsumo, ya que estos materiales necesitan recolección separada y procesamiento especializado. Esta brecha limita la posición de sostenibilidad del mercado de cartones de envasado líquido de Irán en la adquisición orientada a la exportación e impide que los convertidores presenten una propuesta completa al final de la vida útil. Los compradores exportadores de la Unión Europea y el Consejo de Cooperación del Golfo consideran cada vez más la evidencia de cumplimiento en materia de envasado, lo que aumenta el valor de los acuerdos de recolección, clasificación y recuperación. Los convertidores sin una vía de recuperación creíble pueden enfrentar una posición más débil con los compradores que buscan documentación medioambiental, incluso donde los cartones siguen siendo operativamente adecuados para la protección del producto y la distribución a temperatura ambiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Mantienen un Liderazgo DominanteLos cartones asépticos representaron el 67,84% de la participación del mercado de cartones de envasado líquido de Irán en 2026 y se proyecta que se expandan a una CAGR del 4,76% hasta 2032. Su liderazgo refleja la necesidad de distribuir leche, jugos y alimentos líquidos a través de rutas sin refrigeración constante. El llenado aséptico preserva la calidad del producto durante las largas rutas a temperatura ambiente y respalda el alcance minorista nacional. El formato es, por tanto, parte del sistema de distribución, no simplemente un envase minorista. Permite a los procesadores atender canales rurales, regionales y urbanos desde líneas de productos relacionadas.
La capacidad de conversión nacional está aumentando en el mercado de cartones de envasado líquido iraní, reduciendo la dependencia de las mangas importadas. Los productores locales pueden suministrar varios tamaños de formato para adaptarse a diferentes usos minoristas e institucionales. Las normas de contacto con alimentos de la Organización Nacional de Normas de Irán se aplican a los cartones nacionales e importados y establecen un umbral de calidad. Las plataformas europeas mantienen una efectividad operativa del equipo del 85-94%, en comparación con el 60-75% de las alternativas ensambladas en China, según se informa en la investigación suministrada. Los cartones no asépticos de techo en dos aguas conservan un papel para los lácteos frescos y los jugos refrigerados en Teherán y otras ciudades con comercio minorista refrigerado desarrollado. Su alcance geográfico sigue siendo más limitado, por lo que los formatos asépticos deberían continuar liderando mientras la inversión en cadena de frío fuera de las grandes ciudades avanza lentamente.


Por Aplicaciones:
Los Volúmenes Lácteos Anclan la Demanda, las Categorías de Origen Vegetal se AceleranLa leche representó el 38,92% del tamaño del mercado de cartones de envasado líquido de Irán en 2026. Una base de procesamiento UHT desarrollada permite a los procesadores distribuir leche envasada asépticamente en áreas donde los productos pasteurizados frescos son menos prácticos. Esto crea una base de volumen recurrente para los convertidores en canales minoristas e institucionales. Los cartones también se utilizan para leche saborizada, crema y yogur para beber. Los requisitos de contacto con alimentos influyen en los materiales de barrera y las especificaciones de polímeros utilizados en estas aplicaciones.
Se proyecta que las bebidas de origen vegetal crezcan a una CAGR del 4,57% hasta 2032. La soja, el sésamo y la almendra tienen bases de suministro nacionales que pueden reducir la dependencia de ingredientes importados. Los productores posicionan estas bebidas en torno a las necesidades de salud e intolerancia a la lactosa entre los consumidores urbanos. Los jugos siguen siendo la segunda aplicación más grande y requieren protección contra la luz y un manejo minorista estable, mientras que las bebidas funcionales y energéticas compiten con las botellas de PET en formatos de porciones controladas. Las sopas, caldos y salsas siguen siendo aplicaciones con baja penetración, pero los cartones a temperatura ambiente pueden reducir las necesidades de refrigeración en rutas logísticas irregulares. Esta combinación amplía el uso de cartones más allá de la leche líquida y aumenta el valor de la capacidad de conversión flexible.
Por Tamaño de Envase:
Los Formatos de Tamaño Mediano Lideran mientras los Envases Pequeños se ExpandenEl segmento de 250-500 ml representó el 43,69% del tamaño del mercado de cartones de envasado líquido de Irán en 2026. Los canales de comidas escolares y el comercio minorista de lácteos en tiendas de barrio han reforzado este formato durante muchos años. Las especificaciones institucionales han ayudado a mantener su papel en las compras regulares de bebidas. El formato equilibra el consumo individual con las necesidades del hogar. Se utiliza para leche, lácteos saborizados, jugos y otros productos listos para beber.
Se proyecta que los cartones por debajo de 250 ml crezcan a una CAGR del 4,82% hasta 2032. El crecimiento está vinculado al consumo individual, la restauración hospitalaria, los programas de bebidas para niños y el servicio de alimentos institucional. Los cartones pequeños permiten porciones precisas y pueden reducir las necesidades de manejo en comparación con los envases más grandes. La producción local puede reducir la exposición a los formatos terminados importados, mientras que las compras de menor valor son relevantes en un entorno de consumidores sensibles a la moneda. Los cartones de más de 500 ml mantienen la participación restante y crecen más lentamente, aunque siguen siendo útiles para las compras domésticas y determinados requisitos de servicio de alimentos. Este patrón de tamaño de envase favorece a los convertidores que pueden gestionar varios formatos en lugar de una única configuración de producción.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Teherán e Irán Central
Teherán e Irán Central concentran la mayor cantidad de líneas de llenado aséptico y convertidores de cartones del país. La provincia de Teherán representa un tercio de la producción manufacturera de Irán y respalda la producción UHT de Pegah Tehran, Mihan y Kalleh. Estos procesadores generan demanda de cartones para leche, leche saborizada, crema y yogur para beber. El comercio minorista moderno respalda tanto los productos individuales como los de 250-500 ml. Los servicios de comestibles en línea han ampliado el acceso a lácteos y bebidas envasados en cartón en los distritos suburbanos. Los proyectos piloto de recuperación de fibra del municipio de Teherán podrían proporcionar una base inicial para una cadena de valor de recuperación local. Esto crea un posible vínculo entre el suministro de los convertidores y los esfuerzos de recolección municipal.
Noroeste de Irán
El noroeste de Irán es una importante zona de producción láctea, con Azerbaiyán Oriental y Tabriz como fuente clave de cartones de leche UHT. La región abastece las rutas del norte y el oeste y respalda las exportaciones a Irak y los mercados de la CEI. Irak representó más del 53% del volumen de exportación láctea iraní durante 2023-2025.[2] La proximidad a Turquía, Armenia y Azerbaiyán convierte a la región en un corredor logístico transfronterizo. Las líneas de llenado locales operan con mayor utilización porque los procesadores combinan la distribución nacional con los requisitos de exportación. Los ingresos por exportaciones aumentan la presión comercial para asegurar insumos de barrera alternativos durante las interrupciones. Esto le da a la región una respuesta más rápida a los riesgos de suministro que las operaciones que atienden únicamente a compradores nacionales.
Irán Oriental, Meridional y Rural
Las zonas orientales, meridionales y rurales dependen de los formatos asépticos a temperatura ambiente porque la distribución refrigerada es irregular. Jorasán Razaví, Fars y otras provincias requieren leche y jugos de larga vida útil para las rutas provinciales. La distribución rural a menudo carece de vehículos refrigerados, lo que convierte a los cartones UHT en una opción comercialmente práctica. Kerman y Yazd han atraído inversión en procesamiento de alimentos a través de incentivos de zonas agroindustriales. Ahvaz y Shiraz tienen demanda de bebidas funcionales y jugos premium vinculada al poder adquisitivo del sector de petróleo y gas. Estos productos utilizan formatos asépticos según la investigación suministrada. El patrón regional vincula estrechamente la demanda de cartones a las condiciones de infraestructura, así como a la elección del consumidor.
Panorama Competitivo
Concentración del Mercado
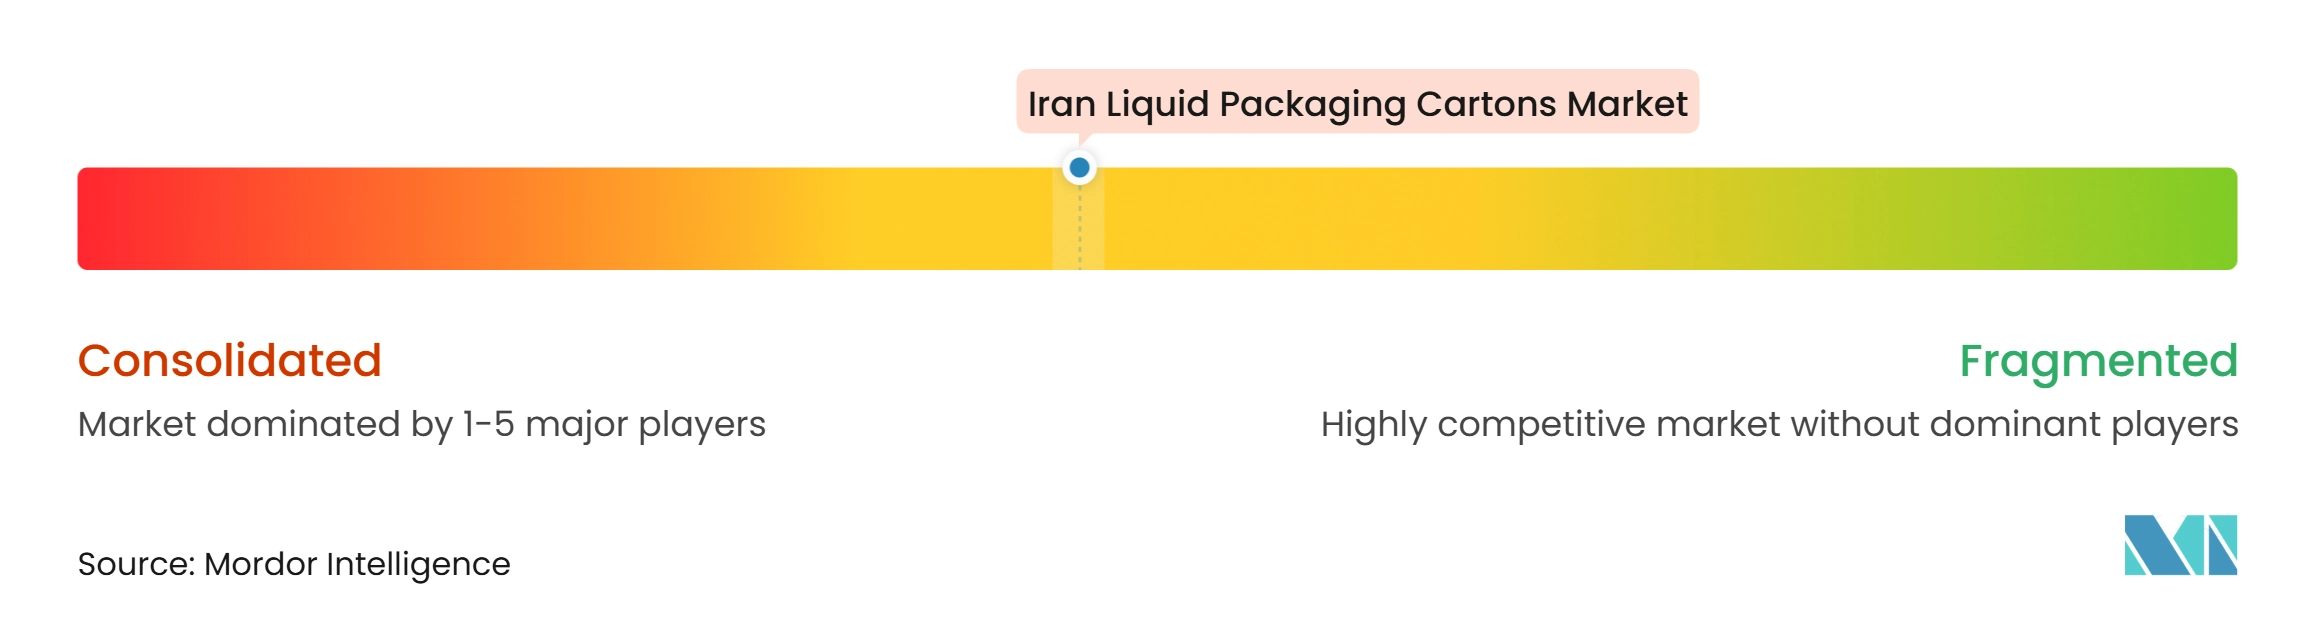
El mercado de cartones de envasado líquido de Irán está moderadamente concentrado en la capa tecnológica. Tetra Pak y SIG Group proporcionan equipos de llenado y sistemas de laminado propietarios, mientras que los convertidores nacionales y los productores chinos disputan los volúmenes de conversión. Los proveedores chinos, incluidos Greatview Aseptic Packaging y Xiamen Hexing Packaging, compiten en plazos de entrega de equipos y acceso a repuestos. La investigación suministrada sitúa su efectividad operativa del equipo en el 60-75%, en comparación con el 85-94% de las plataformas europeas. Esta brecha de rendimiento favorece a los proveedores que ofrecen un rendimiento confiable y condiciones de operación higiénicas.
SIG introdujo Terra Alu-free + Full barrier, que elimina el aluminio de los cartones asépticos de barrera completa. La empresa informó hasta un 61% menos de emisiones de CO₂ por cartón bajo una evaluación del ciclo de vida conforme a la norma ISO y hasta 12 meses de vida útil en las líneas de llenado SIG existentes. Esta tecnología es relevante para el desafío de dependencia del aluminio de Irán. También permite que las líneas de llenado compatibles sigan en servicio sin necesidad de reemplazar el equipo. El enfoque fortalece la diferenciación en torno a la resiliencia del suministro y la documentación medioambiental.
Los convertidores nacionales, incluida Pad Alvan Pack Company, están captando volúmenes de mangas y cartones que anteriormente se importaban. La base de convertidores de Irán exporta mangas multicapa a más de 10 países. Los requisitos de la Organización Nacional de Normas desincentivan a los participantes con baja inversión que no pueden cumplir con los requisitos de contacto con alimentos, higiene y barrera. Ningún actor nacional ha desarrollado una oferta amplia de recuperación de fibra posconsumo para cartones líquidos. SIG e ITT Flow Technologies ampliaron su colaboración en el centro de pruebas de Dubái en julio de 2025 con una línea de fermentación de 1.000 litros para respaldar pruebas de productos lácteos viscosos y de origen vegetal antes de una inversión a escala completa.[3] Las asociaciones con las autoridades municipales de residuos siguen siendo una vía abierta para los convertidores nacionales que buscan una propuesta más sólida orientada a la exportación.
Líderes de la Industria de Cartones de Envasado Líquido de Irán
-
Tetra Pak International S.A.
-
SIG Group AG
-
Pad Alvan Pack Co.
-
Keysun Pak Packaging Industry Co.
-
Nippon Paper Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Irán Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Pad Alvan Pack Co.
- Keysun Pak Packaging Industry Co.
- Nippon Paper Industries Co., Ltd.
- UFlex Limited
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- Novolex Holdings, LLC
- Obeikan Investment Group
- Italpack S.r.l.
- Parksons Packaging Ltd.
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Pad Alvan Pack Company
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Irán
- Octubre de 2026: Las partes interesadas de la industria se reunieron en Teherán para IPAP & pacprocess 2026, la 13.ª Exposición Internacional de Impresión, Envasado y Procesamiento de Irán, para abordar la localización de la cadena de suministro y las alternativas de materiales de barrera para líneas de alimentos líquidos y bebidas. En medio de las continuas restricciones de divisas sobre los repuestos europeos de Tetra Pak y SIG, los convertidores nacionales y los envasadores de bebidas se centraron en calificar componentes de llenado aséptico ensamblados en Asia y en optimizar el gramaje del cartón para reducir la dependencia de polímeros y papel de aluminio importados.
- Septiembre de 2026: Las autoridades comerciales y aduaneras iraníes reforzaron el marco de asignación de divisas de «importación para exportación» bajo las directrices del Grupo de Trabajo de Repatriación de Divisas de Exportación, otorgando a los exportadores de alimentos procesados y bebidas exenciones de repatriación de divisas de hasta el 70% para adquirir materiales de envasado aséptico importados y repuestos de maquinaria.
- Abril de 2026: Los bloqueos marítimos y las restricciones portuarias en el Golfo Pérsico durante la crisis del Estrecho de Ormuz interrumpieron las importaciones marítimas de cartón blanqueado virgen, rollos de laminado aséptico multicapa y papel de aluminio de barrera libre de microporos de 6 micrómetros.
- Marzo de 2026: El Gobierno de Irán promulgó una prohibición de exportación de emergencia sobre determinados productos alimenticios y lácteos para estabilizar el suministro interno tras el estallido del conflicto regional y las interrupciones en el Estrecho de Ormuz. Dado que los procesadores lácteos de Irán dependen de los cartones de ladrillo asépticos para enviar leche UHT, crema y productos lácteos saborizados a los principales mercados de exportación como Irak, Rusia y Asia Central, la restricción redujo las operaciones de llenado de cartones orientadas a la exportación y desplazó la producción de los convertidores hacia formatos minoristas nacionales.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de Irán
El mercado de cartones de envasado líquido de Irán comprende la producción, distribución y venta de soluciones de envasado a base de cartón utilizadas para productos alimenticios y de bebidas líquidas, incluidos leche, jugos, bebidas lácteas y otras bebidas. Estos cartones generalmente están compuestos de cartón combinado con capas de plástico y, en algunos casos, aluminio para proteger la calidad del producto y prolongar su vida útil.
El Informe del Mercado de Cartones de Envasado Líquido de Irán está Segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de Irán?
Se proyecta que el tamaño del mercado de cartones de envasado líquido de Irán sea de 12,51 millones de USD en 2026 y 13,01 millones de USD en 2027. Se prevé que alcance los 15,53 millones de USD para 2032 a una CAGR del 3,97%.
¿Qué tipo de producto lidera la demanda de cartones líquidos en Irán?
Los cartones asépticos lideran con una participación del 67,84% en 2026 y se proyecta que se expandan a una CAGR del 4,76% hasta 2032.
¿Qué aplicaciones respaldan la demanda de cartones líquidos en Irán?
La leche es la aplicación más grande con una participación del 38,92% en 2026. Las bebidas de origen vegetal son la aplicación de más rápido crecimiento con una CAGR proyectada del 4,57% hasta 2032.
¿Qué tamaño de envase crece más rápido en Irán?
Se proyecta que los cartones por debajo de 250 ml se expandan a una CAGR del 4,82% hasta 2032, respaldados por el consumo individual e institucional.
¿Qué limita el suministro de cartones líquidos en Irán?
Los convertidores dependen del papel de aluminio de 6 micrones libre de microporos importado y de rollos de laminado, mientras que la capacidad de recuperación sigue siendo limitada.