
IoT ESIM リモートプロビジョニング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
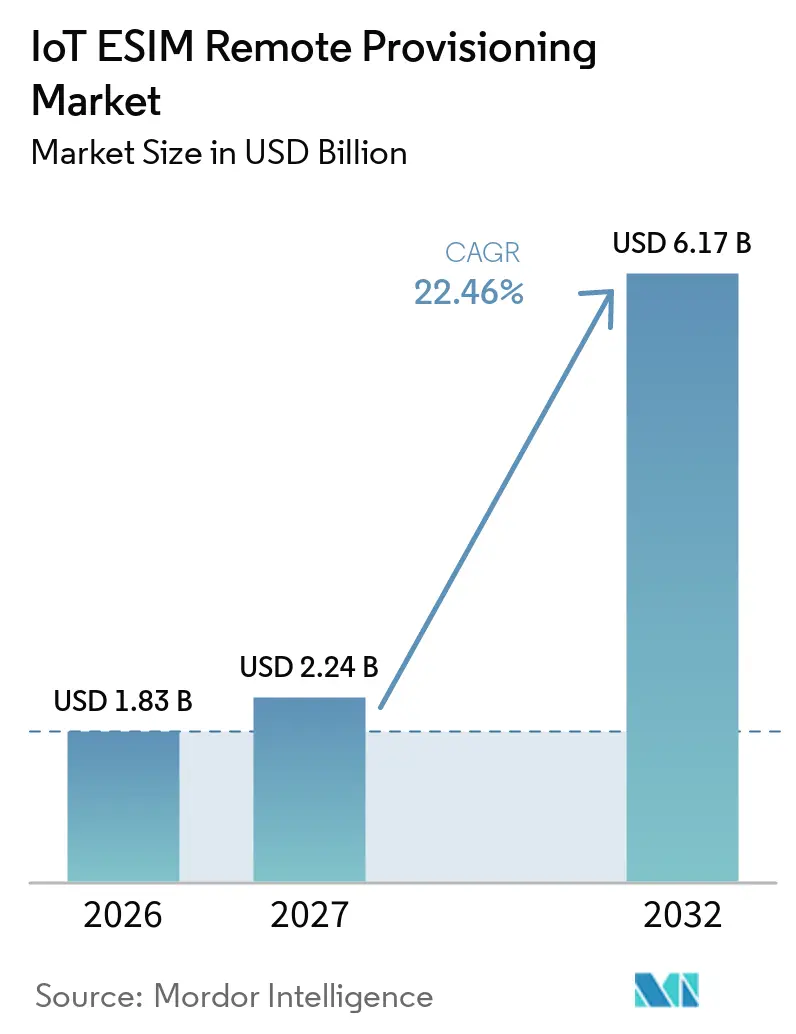
| 市場規模 (2027) | 2.24 十億米ドル |
| 市場規模 (2032) | 6.17 十億米ドル |
| 成長率 (2027 - 2032) | 22.46 % |
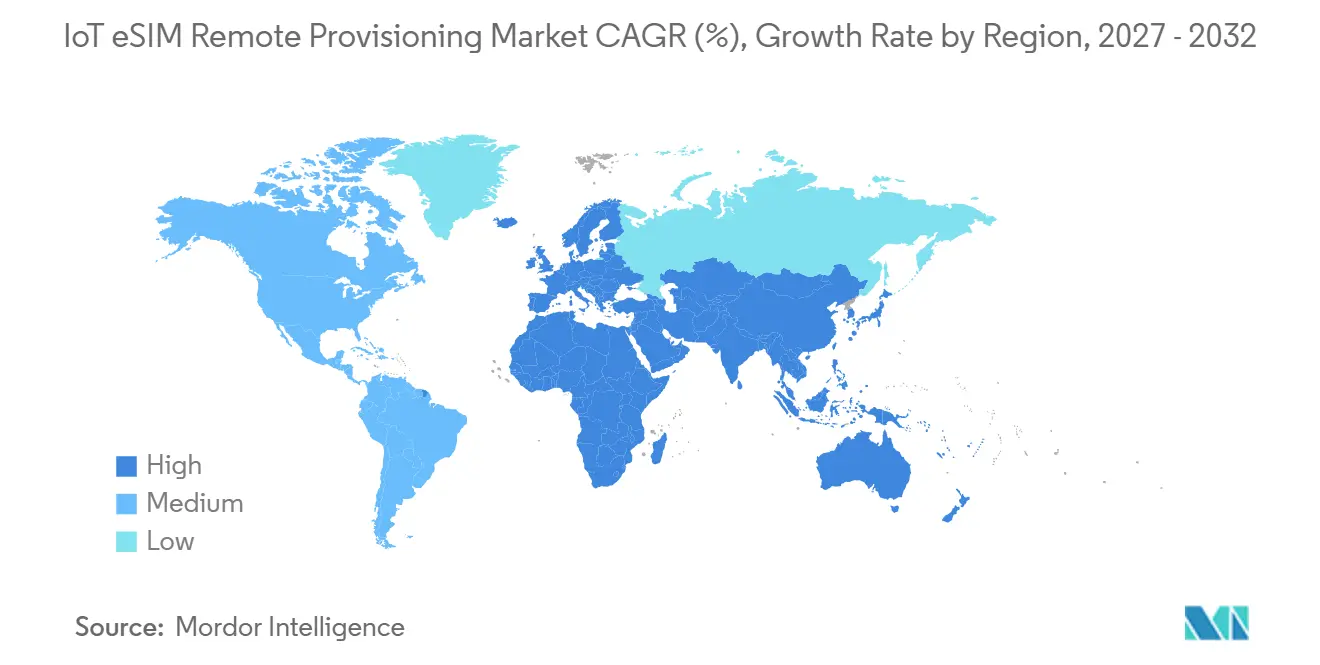
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
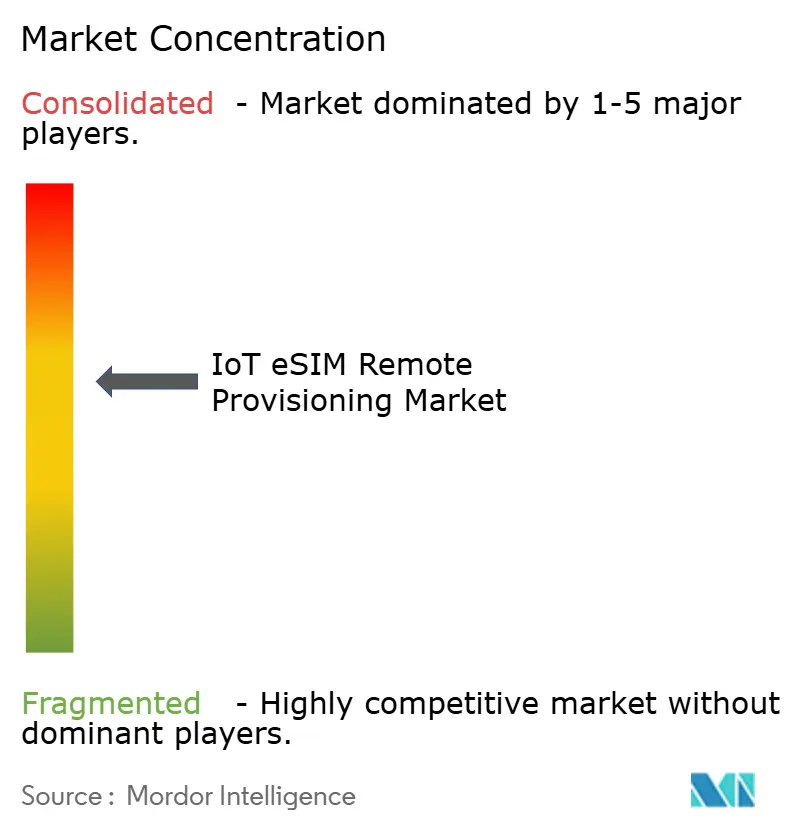
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるIoT ESIM リモートプロビジョニング市場分析
IoT eSIM リモートプロビジョニング市場規模は、2026年の1.83 ビリオン 米ドルおよび2027年の2.24 ビリオン 米ドルから、2032年までに6.17 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に22.46%のCAGRを記録すると予測されています。GSMA SGP.32仕様の商業的採用により、プロビジョニングはSMSベースのプロセスから、無人IoTデバイスに適したIPネイティブモデルへと移行しつつあります。Trusted Connectivity Allianceは、SGP.32プロファイルをダウンロード可能なサブスクリプションマネージャープラットフォームの数が、2025年全体と比較して2026年上半期に5倍増加したと報告しており、試験階から展開可能なインフラへの移行を示しています。IoT eSIM リモートプロビジョニング市場はまた、物理的なSIMを交換することなく国境を越えてローカルプロファイルを必要とするコネクテッドフリートからも恩恵を受けています。認証、プラットフォームの相互運用性、およびSM-DP+システムへのアクセスが、サプライヤーが技術的な準備を収益に転換する速度を左右します。準拠したeUICC技術、オーケストレーション、およびオペレーターパートナーシップを組み合わせたプロバイダーは、大規模な展開が計画段階からフリート運用へと移行するにつれて、より有利なポジションに立てる可能性があります。
主要レポートのポイント
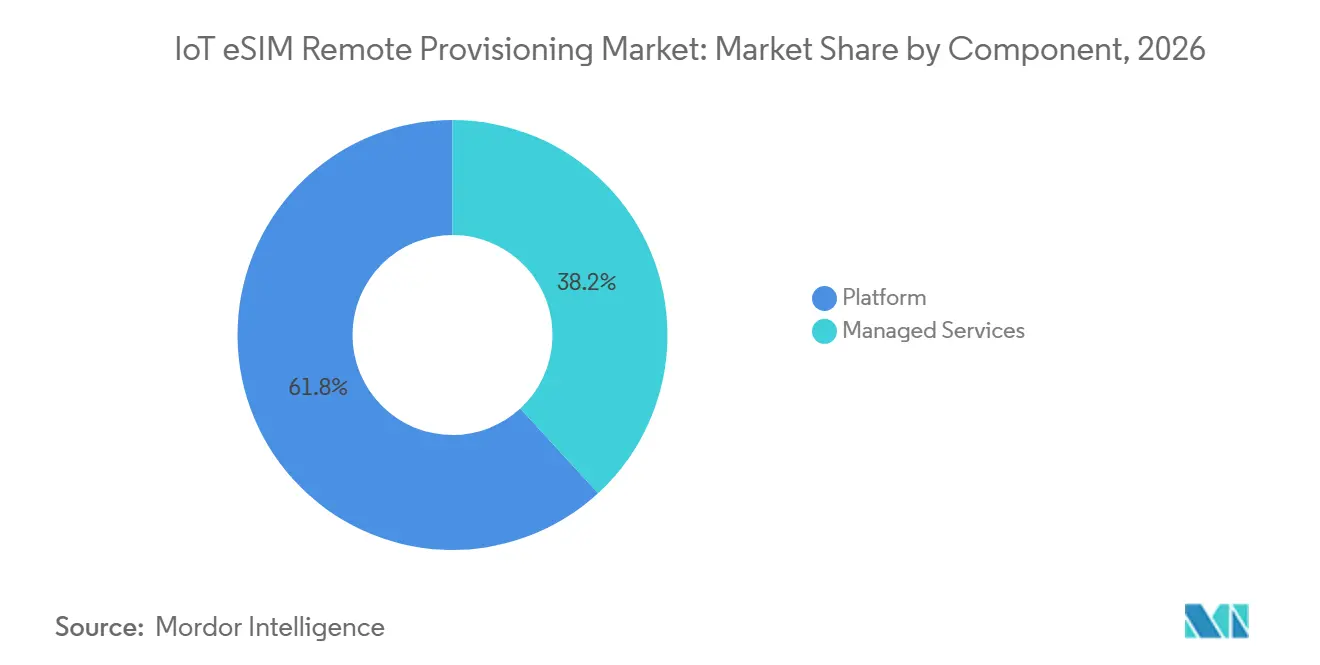
- コンポーネント別では、プラットフォームが2026年のIoT eSIM リモートプロビジョニング市場シェアの61.84%を占め、2032年にかけて24.13%のCAGRで拡大する見込みです。
- 企業規模別では、大企業が2026年のIoT eSIM リモートプロビジョニング市場シェアの69.37%を占め、中小企業は2032年にかけて24.08%のCAGRで拡大する見込みです。
- デプロイメント別では、クラウドが2026年のIoT eSIM リモートプロビジョニング市場シェアの60.72%を占め、ハイブリッドデプロイメントは2032年にかけて24.21%のCAGRで拡大する見込みです。
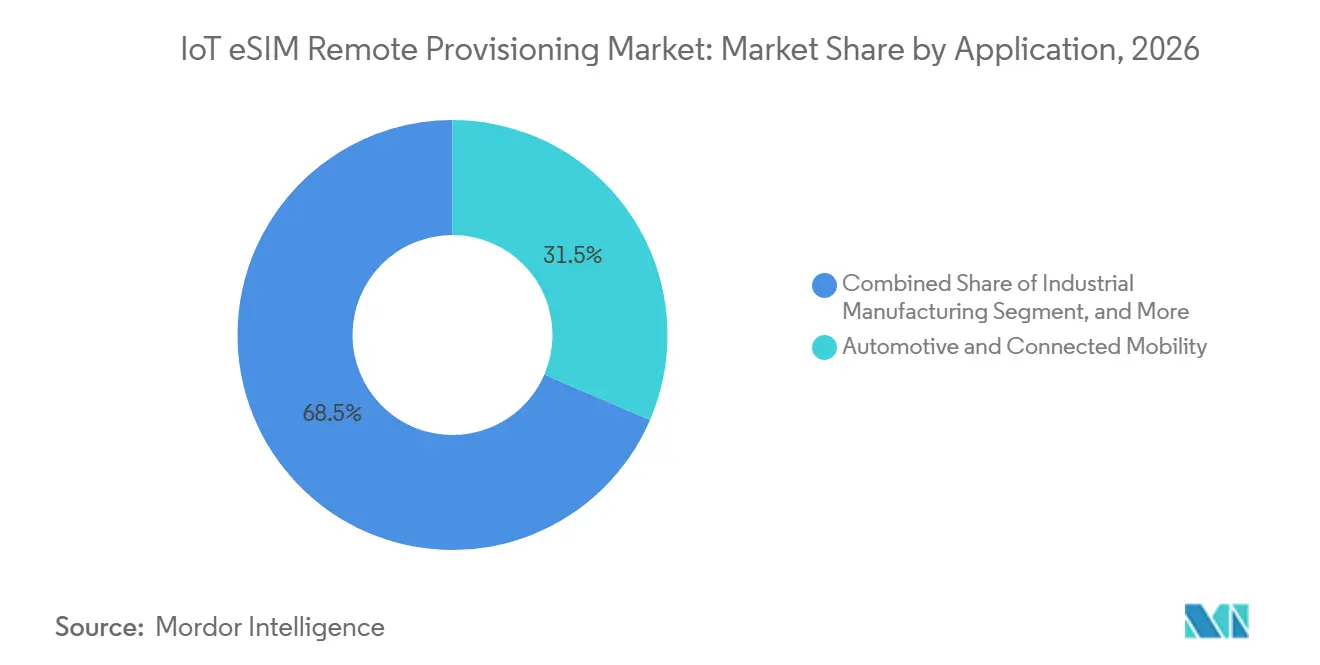
- アプリケーション別では、自動車およびコネクテッドモビリティが2026年のIoT eSIM リモートプロビジョニング市場シェアの31.46%を占め、エネルギーおよびユーティリティは2032年にかけて24.32%のCAGRで拡大する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2026年のIoT eSIM リモートプロビジョニング市場シェアの30.68%を占め、MVNOおよびIoT接続プロバイダーは2032年にかけて24.17%のCAGRで拡大する見込みです。
- 地域別では、欧州が2026年のIoT eSIM リモートプロビジョニング市場シェアの34.82%を占め、アジア太平洋地域は2032年にかけて24.36%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SGP.32の標準化と 認証の勢い | +7.5% | グローバル | 短期(2年以内) |
| 国境を越えたセルラーIoT 展開 | +5.8% | グローバル、特にアジア太平洋地域 および欧州 | 中期(2〜4年) |
| リモートライフサイクル管理と 総所有コストの低減 | +4.2% | 北米および欧州が中心、 グローバルへの波及 | 中期(2〜4年) |
| コネクテッドビークルと産業用 IoTフリート | +3.6% | 北米、欧州、 アジア太平洋地域 | 中期(2〜4年) |
| レガシーSGP.02フリートの リプレースウィンドウ | +2.4% | 欧州、北米、 アジア太平洋地域が中心 | 長期(4年以上) |
| NB-IoTおよびLPWANデバイスへの 間接プロファイルダウンロード | +1.8% | アジア太平洋地域が中心、欧州、 中東への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SGP.32の標準化と認証の勢い
SGP.32仕様は、eSIMとSM-DP+システム間の標準化されたリンクを確立するため、IoT eSIM リモートプロビジョニング市場の中心的なドライバーとなっています。これにより、ベンダー間の相互運用性を制限していた独自の双方向SM-SR統合が置き換えられます。Secure Transactionsは、2025年8月にGSMA IoTコンプライアンススキームの下でeUICCとeIMの両方を認証した最初の企業となりました。[1] Validは2026年8月、InfineonのTEGRION SLx22セキュアエレメントを使用したSGP.32 IoT eUICCのGSMA eSA認証を取得しました。[2] より多くの製品が認証を取得するにつれて、MNOは互換性のあるeIMプロバイダーへのSM-DP+アクセスを開放する圧力が高まります。これにより、マルチベンダー展開オプションを求めるオペレーターやデバイスメーカーにとって、IoT eSIM リモートプロビジョニング市場へのアクセスが容易になります。
国境を越えたセルラーIoT展開の長
国境を越えた展開は、フリートが国境を越えて運用される場合に物理的なSIMのロジスティクスが困難になるため、IoT eSIM リモートプロビジョニング市場を支援します。長期使用の資産は、ローカル接続プロファイルまたは異なる商業的取り決めを必要とする恒久的なローミング制限に直面する可能性があります。GSMAは、IoT接続が2030年までに40 ビリオンから60 ビリオンに増加し、新規接続の半数以上がeSIMとリモートSIMプロビジョニングを使用すると予測しています。ブラジルを含む、データ居住ルールが接続設計に影響を与える国々では、ローカルホスト型プロファイル管理の重要性が高まっています。BICSは2025年4月に、190カ国・700以上のオペレーターにわたる接続を管理するeSIM Hubを立ち上げました。[3] このようなプラットフォームにより、フリートマネージャーはプロファイル選択をデバイス交換プロジェクトではなく、運用上のタスクとして扱うことができます。
トラックロールの削減と総所有コストを低減するリモートライフサイクル管理
リモートライフサイクル管理は、フリートオーナーが技術者をデバイスに派遣することなくプロファイルを変更できるようにすることで、IoT eSIM リモートプロビジョニング市場を強化しています。この利点は、到達コストが高い計量器、産業用資産、密封機器にとって最も重要です。ユーティリティ企業は、プロファイル変更に物理的な介入が必要になる場合があるため、スマートメーターフリートへのリモートプロビジョニングを評価しています。このユースケースは、安全で長期的な接続管理の価値に運用規模をもたらします。計量機器の購入者は、設置時だけでなく、資産の全運用期間にわたって接続の選択肢を評価できるようになります。これにより、調達決定においてプラットフォームの信頼性、認証済みセキュリティ、およびオペレーターの柔軟性の重要性が高まります。
コネクテッドビークルと産業用IoTフリートの拡大
コネクテッドビークルプログラムは、メーカーが長い製品ライフサイクルにわたって複数の国で動作できるデバイスを必要とするため、IoT eSIM リモートプロビジョニング市場を支援します。輸出市場間でローカルオペレーターとローミング条件が異なる場合、単一のハードウェア構成により複雑さを軽減できます。車両を国際的に流通させる必要性は、車載プロファイル管理が共通のeSIMハードウェア設計をどのように支援できるかを示しています。SGP.32はまた、接続ポリシーをOTAソフトウェアアップデートと連携させることで、ソフトウェア定義型車両をサポートすることもできます。産業機器メーカーも、ゲートウェイやフィールドデバイスに耐久性のあるリモート管理可能な接続を求める中で、同様のアプローチを採用しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認証と商業的 合意のボトルネック | -1.5% | グローバル | 期(2年以内) |
| 断片化したオペレーターサポートと ベンダーロックインに関する購入者の懸念 | -1.1% | アジア太平洋地域、南米、 アフリカ | 中期(2〜4年) |
| eUICC、eIM、SM-DP+の 接合部における相互運用性のギャップ | -0.7% | グローバル、特にアジア太平洋地域 および南米でより深刻 | 中期(2〜4年) |
| SGP.32へのOTA移行を妨げる 固定eUICCオペレーティングシステム | -0.4% | 北米、欧州、レガシー フリート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認証と商業的合意のボトルネック
認証と商業的合意は、IoT eSIM リモートプロビジョニング市場における採用速度を制限しています。技術的な準備だけでは、eUICCベンダーがオペレーターのSM-DP+プラットフォームへのアクセスを得ることはできません。GSMAは2025年に、eSA認証を完了したeUICC製品はごく少数であり、多くがプロセス中であると報告しました。[4] このスキームは厳格な評価を必要とし、限られた数の認定試験機関に依存しています。ベンダーはまた、認証後に個々のプラットフォームオペレーターとプロファイルダウンロード条件を交渉する必要があります。これにより、多数の並行合意を管理するための法的リソース、オペレーターとの確立された関係、および商業的規模を持つ大規模サプライヤーが有利になる可能性があります。
断片化したオペレーターサポートとベンダーロックインに関する購入者の懸念
オペレーターの準備状況は依然として不均一であり、標準のマルチベンダー設計にもかかわらず、IoT eSIM リモートプロビジョニング市場を制約する可能性があります。一部の地域では、オペレーターがSM-DP+エンドポイントを外部eIMプラットフォームに公開するための技術的能力や商業的理由をまだ持っていない場合があります。購入者はまた、既存のeUICCオペレーティングシステムと合意条件の下で、フィールド内フリートを別のプラットフォームに移行することが実際に可能かどうかを評価する必要があります。独自の分ツールやライフサイクルツールは、基本的なプロビジョニングを超えた切り替えコストをもたらす可能性があります。その結果、複数の実行可能なオペレーターとプラットフォームオプションを求める大企業の間では、慎重な調達アプローチが取られています。また、長期フリートのプロバイダーを選択する前に、明確な相互運用性のコミットメントに対する需要も生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームアーキテクチャが価値創造の基盤プラットフォームセグメントは2026年に市場の61.84%を占めました。この地位は、認証済みSM-DP+、eIM、およびオーケストレーション機能の開発・維持に必要な投資を反映しています。企業はeUICCライフサイクル制御、プロファイルオーケストレーション、および分析を組み合わせたフルスタックプラットフォームをますます好むようになっています。この傾向により、プロビジョニング層の周辺にのみ存在するマネージドサービス提供の魅力が低下しています。プラットフォームのIoT eSIM リモートプロビジョニング市場規模は、2032年にかけて24.13%のCAGRで拡大する見込みです。これは、SGP.32の商業的利用が拡大するにつれて、プラットフォームの展開がまだ加速していることを示しています。
マネージドサービスは、専任のIoT接続チームを持たない顧客に引き続きサービスを提供しています。プロビジョニングツールを直接管理することなく運用サポートを必要とする購入者にとって、その役割は重要です。同時に、クラウドプラットフォームへのアクセスが容易になることで、よりセルフサービス型の実装が可能になっています。Aerisは2026年10月に、専用インフラを構築することなくSGP.32オーケストレーションを必要とするMNO、OEM、および企業向けにeIM-as-a-Serviceとしてのeイム機能を導入しました。G+Dは2025年3月に、AirOn360プラットフォームを通じてeSIMサービスをサポートするためのクラウドコラボレーションを拡大しました。これらの提供により、安全で認証済みのプラットフォーム運用の重要性を維持しながら、参入障壁を下げることができます。
企業規模別:
中小企業へのアクセスが顧客基盤を拡大大企業は2026年のIoT eSIM リモートプロビジョニング市場の69.37%を占めました。自動車OEM、多国籍物流企業、グローバルユーティリティ企業は、フリート規模が統合コストを正当化できたため、早期ユーザーとなりました。これらの組織の多くは、協調的な管理を必要とするレガシーSGP.02およびSGP.22フリートも運用していました。中小企業は2032年にかけて24.08%のCAGRで拡大する見込みです。サービスとしてのプラットフォームおよびサービスとしてのeIMモデルにより、小規模な製品企業にとってリモートプロビジョニングがよりアクセスしやすくなっています。IoT eSIM リモートプロビジョニング産業は、過去に直接MNO統合を交渉していなかった可能性のある顧客にもリーチするようになっていま。
クラウドネイティブのサービスモデルは、以前のカスタムバックエンド作業の負担なしに、1,000〜10,000台のデバイスのフリートをサポートできます。これにより、多国間サービスを必要とするコネクテッド製品企業の商業的閾値が変わります。Tata CommunicationsのMOVEプラットフォームはCiscoのIoT Control Centerと統合されており、32,000社の企業にわたる2億7,000万以上のSIM IoTデバイスをサポートしています。この例は、既存のエンタープライズプラットフォームが別の調達経路を必要とせずにSGP.32機能を追加できることを示しています。一方、大規模組織は複数のeSIM標準に対応する共通インターフェースを求めています。これにより、古いデバイスフリートと新しいデバイスフリートの両方で機能できるオーケストレーションツールへの需要が高まります。IoT eSIM リモートプロビジョニング市場は、大規模な接続チームを持つ早期採用者を超えて拡大しています。
デプロイメント別:
クラウドのリーダーシップが規制対応要件を満たすクラウドデプロイメントは2026年に市場の60.72%を占めました。クラドホスト型SM-DP+およびeIMプラットフォームは、フリートがアクティベートされる際のピーク時のプロファイルダウンロードに対応できます。また、オンプレミスハードウェアと認証に関連する資本コミットメントも削減します。データ主権または重要インフラルールがクラウドトラフィックを制限する場合、オンプレミスデプロイメントは引き続き関連性を持ちます。ハイブリッドデプロイメントは2032年にかけて24.21%のCAGRで拡大する見込みです。IoT eSIM リモートプロビジョニング市場は、機密性の高い決定に対するローカル制御と認証済みクラウドベースのプロファイルストレージを組み合わせたハイブリッドモデルを採用しています。
ユーティリティ企業、防衛組織、および重要インフラオペレーターがこのモデルの主要ユーザーです。BICSは、SGP.32がエンタープライズとサービスプロバイダー環境にわたって分散できる役割を分離することを説明しています。テレフォニカは、SGP.32設計をスマートメータープロビジョニングのポスト量子暗号証明書と組み合わせる方法を示しました。欧州のデバイスメカーもライフサイクルセキュリティとドキュメンテーションをより重視しています。これにより、ハイブリッドアーキテクチャはコンプライアンスだけでなく、技術とコストの面でも実用的な選択肢となっています。
アプリケーション別:
自動車の規模がユーティリティ要件を満たす自動車およびコネクテッドモビリティは2026年に市場の31.46%を占めました。グローバルな車両プログラムは、異なるオペレーター環境を持つ国々に展開できる共通のeSIM設計を必要としています。自動車OEMはまた、長い車両ライフサイクルを通じて持続する接続アプローチを必要としています。産業製造、物流、および輸送は、資産の位置とサービスの継続性が業務に影響するため、引き続き重要なアプリケーションです。エネルギーおよびユーティリティは2032年にかけて24.32%のCAGRで拡大する見込みです。このアプリケーションのIoT eSIM リモートプロビジョニング市場規模は、長年にわたるリモートプロファイル管理を必要とする先進的な計量インフラから恩恵を受けています。
スマートメータープログラムは、ィールドに15〜20年間留まる可能性のある資産にセルラー接続を使用します。Kigenは、工場内プロファイルプロビジョニングが生産時にユーティリティメータープロファイルをバインドし、後でリモートリプロビジョニングを可能にする方法を説明しています。これにより、ネットワークの取り決めやオペレーターのカバレッジが変化した際にユーティリティ企業が対応できるようになります。ヘルスケアおよび医療機器は現在、最も小さいアプリケーショングループです。セキュリティ保証とデバイス認証が重要な分野での機会を提供しています。これらの分野での需要は、確立された医療機器管理適合した安全なライフサイクル管理を実証するサプライヤーに依存します。
注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
エンドユーザー別:
オペレーターの規模とMVNOの参入が競争を再形成モバイルネットワークオペレーターは2026年に市場の30.68%を占めました。彼らはアイデンティティ発行者と接続リセラーの両方として機能するため、プロビジョニングプラットフォームはエンタープライズIoTプログラムにとって重要です。デバイスOEMも、eSIMライフサイクル管理が製品設計の一部となるにつれて、関与をめています。IoTソリューションプロバイダーとシステムインテグレーターは、より広いスマートシティ、物流、および産業プラットフォーム内にオーケストレーションを組み込むことで貢献しています。MVNOおよびIoT接続プロバイダーは2032年にかけて24.17%のCAGRで拡大する見込みです。これにより、施設ベース以外のプロバイダーが無線インフラを所有せずにマルチオペレーター接続を提供できるようになり、IoT eSIM リモートプロビジョニング産業が変化しています。
SGP.32はeIMオーケストレーションをSM-DP+所有権から分離しており、独立したプロバイダーにバリューチェーンにおけるより明確な役割を与えています。emnifyは2026年のモバイルワールドコングレスで、IoT SuperNetworkを通じたサードパーティオペレータープロファイルのサポートを備えたSGP.32 eSIMを発表しました。このモデルは、ネットワークカバレッジだけでなく、オーケストレーションの柔軟性とプログラマブルな統合における競争に焦点を当てています。企業は直接エンドユーザーとしては依然として小さなグループです。しかし、一部の大規産業企業は、資産追跡と分散型エネルギーリソース管理のために内部eIM機能を構築しています。彼らの参加により、単一の制御ポイントから複数のオペレーター関係に接続するプラットフォームへの需要が高まる可能性があります。IoT eSIM リモートプロビジョニング市場は、これらの接続を各オペレーター用の個別ツールなしに管理できる場合に恩恵を受けます。
地域分析
ヨーロッパIoT eSIMリモートプロビジョニング市場
ヨーロッパは2026年に市場の34.82%を占めた。同地域は、セキュリティ、製品ライフサイクル管理、およびデータポータビリティをより重視する規制環境の恩恵を受けている。ヨーロッパのコネクテッド製品要件は、独自仕様または非アップグレード対応の接続スタックに対するコンプライアンス負担を高めている。これにより、認証済みのライフサイクル管理アーキテクチャがメーカーにとってより重要性を増している。ドイ、イギリス、フランス、イタリアは、産業用IoTおよび自動車分野の活動が高度に集積している。Telenor IoTは2026年2月、2026年4月17日よりSGP.32 SIMカードの商業出荷を開始すると発表した。
アジア太平洋IoT eSIMリモートプロビジョニング市場
アジア太平洋地域は2032年までに24.36%のCAGRで拡大すると予測されている。中国の国内eSIMモジュールエコシステム、インドのデジタルインフラ推進アジェンダ、および同地域における恒久的ローミング制約が普及を後押ししている。2025年、Tata Communicationsはインド全土でのBSNLのeSIMサービスを支援していると表明した。韓国、日本、オーストラリアはSGP.32に向けたMNOロードマップを策定済みである。東南アジア市場も、ローカルホスト型eSIMプロファイルを優遇する国家データレジデンシー要件に対応しつつある。したがって、同地域のIoT eSIMリモートプロビジョニング市場は、フリート拡大とローカル接続規則への対応能力の両方に依存している。
南北アメリカおよびMEA IoT eSIMリモートプロビジョニング市場
北米は、自動車、公益事業、および産業オートメーョンからの需要に牽引され、IoT eSIMリモートプロビジョニング市場において技術的に高度な大規模セグメントであり続けている。同地域のサプライヤーは、物理的アクセスなしにグローバル出荷デバイスとローカルプロファイルアクティベーションをサポートするSGP.32プラットフォームを開発している。カナダとメキシコは米国ベースのIoTプログラムからの需要を拡大しており、メキシコの製造輸出は自動車サプライチェーンのユースケースを支えている。南米、中東、アフリカは依然として規模の小さい機会領域にとどまっている。ブラジルのローカルホスト型SGP.32 eIMの取り組みは、国家要件がプラットフォーム普及をいかに形成するかを示す好例である。湾岸協力会議におけるスマートメーターの導入も、エネルギー分野に特化したサプライヤーにとって近期的な参入機会を提供している。
競合ランドスケープ
IoT eSIM リモートプロビジョニング市場は、eUICCおよびSM-DP+プラットフォームレベルで中程度に集中しています。Thales S.A.、Giesecke+Devrient GmbH、およびIDEMIA Secure Transactionsが、認証済み技術、オペレーター関係、および大規模な展開経験に支えられたリーディンググループを形成しています。彼らのポジションは、セキュリティ認証と商業的アクセスを達成するために必要なコストと時間によって強化されています。IoT MVNO、クラウドネイティブ接続プロバイダー、およびオーケストレーションスペシャリストの第2グループが、このティアの下でより断片化した競争を生み出しています。これらのプロバイダーは、APIを活用した統合、分析、およびマルチオペレーターの柔軟性を通じて競争しています。したがって、IoT eSIM リモートプロビジョニング市場は、集中したインフラ層とより広いサービスおよびオーケストレーション競合他社グループを組み合わせています。
Kigenは、従来の物理的なSIM製造ではなく、iSIM統合とeIMソフトウェアを中心に差別化されたポジションを開発しています。そのeIMはGSMA SAS-SM認定を取得し、Kigen Pulseは複数のeSIM世代にわたる統合管理インターフェースを提供しています。CiscoとTata Communicationsは、MOVEプラットフォームをCiscoのIoT Control Centerと統合することで別の戦略的事例を提供しています。このアプローチは、ハードウェアだけでなくエンタープライズワークフローを中心に顧客維持を構築します。Aerisはまた、2026年10月にThales、G+D、Kigen、およびIDEMIAとのオープンeIM統合を備えたeSIMオーケストレーターを立ち上げました。これらの動きは、相互運用性と管理の深さが差別化の主要な源泉になりつつある理由を示しています。
ヘルスケアとスマート農業は、制約のあるデバイス向けにより専門化されたワークフローを開発できる分野として残っています。間接プロファイルダウンロードは、デバイスが直接SM-DP+通信のための電力や帯域幅が限られている場合に有用です。次の競争フェーズには、自動車および民生用電子機器プログラムの工場内プロファイルプロビジョニングも含まれます。早期に認定を取得したサプライヤーは、生産決定が確定する前に設計採用を目指すことができます。購入者は複数のオペレータープロファイルへの実際のアクセスも必要とするため、認証だけでは成功を保証できません。IoT eSIM リモートプロビジョニング市場は、ベンダーの開放性、商業的合意、およびフリートオーナーに提供される運用価値のバランスによって引き続き形成されます。
IoT ESIM リモートプロビジョニング産業リーダー
-
Thales S.A.
-
Giesecke+Devrient GmbH
-
IDEMIA Secure Transactions
-
Kigen (UK) Limited
-
Tata Communications Limited
- 注:主要企業の掲載順は順位を示すものではありません。
IoT eSIMリモートプロビジョニング市場 このレポートでカバーされる企業
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA Secure Transactions
- Kigen (UK) Limited
- Tata Communications Limited
- 1NCE GmbH
- Aeris Communications, Inc.
- Valid Solucoes S.A.
- Workz Group Limited
- Redtea Mobile Pte. Ltd.
- 1GLOBAL Limited
- BICS SA/NV
- Eseye Limited
- emnify GmbH
- Soracom, Inc.
- Cisco Systems, Inc.
- KORE Group Holdings, Inc.
- Eastcompeace Technology Co., Ltd.
- Transatel S.A.S.
- Vodafone Group Plc
最近の産業開発事情 IoT eSIMリモートプロビジョニング市場
- 2026年10月:Aerisは、GSMA SGP.32の完全サポートを備えた次世代Aeris eSIMオーケストレーターを立ち上げ、MNO、OEM、および企業がグローバルIoT展開を拡大するためのサービスとしてのeIM(eIMaaS)、シングルSKU eSIM、およびマルチeIM統合を導入しました。このプラットフォームはThales、G+D、Kigen、およびIDEMIAとのオープンeIM統合をサポートし、Aerisを閉じたエコシステムではなく中立的なオーケストレーション層として位置付けています。
- 2026年8月:ValidはInfineonのTEGRION SLx22セキュアエレメントに基づくSGP.32 IoT eUICCのGSMA eSA認証を取得し、そのチップファミリーを使用してeUICCを認証した世界初の企業となりました。この成果は、標準ベースのリモートプロファイルおよびライフサイクル管理のためeIMを含む、Validのより広いSGP.32提案を前進させます。
- 2026年4月:KORE Group HoldingsとKigenは、SGP.32準拠の次世代IoT接続ソリューションを提供するパートナーシップを発表し、2026年下半期に商業的な提供を計画しました。このパートナーシップは、KOREのグローバルIoTハイパースケーラープラットフォームとKigenのGSMA認証済みeSIMおよびiSIM技術を組み合わせ、200以上の地上および衛星ネットワークにリーチします。
- 2026年3月:Tele2 IoT、IDEMIA Secure Transactions、およびCiscoは、バルセロナで開催されたモバイルワールドコングレスで、GSMA SGP.32に基づく最初の商業的に利用可能なエンドツーエンドIoTソリューションの一つを発表しました。IDEMIAの認証済みSGP.32 eSIMエコシステム、SGP.32オーケストレーションを備えたCiscoのIoT Control Center、およびTele2 IoTのグローバル接続を組み合わせ、世界中のエンタープライズIoT展開向けのシングルプラットフォーム、シングルSKU提供を実現しました。
グローバルIoT ESIM リモートプロビジョニング市場レポートの範囲
IoT ESIM リモートプロビジョニング市場レポートは、コンポーネント(プラットフォームおよびマネージドサービス)、企業規模(大企業、中小企業)、デプロイメント(クラウド、オンプレミス、ハイブリッド)、アプリケーション(自動車およびコネクテッドモビリティ、産業製造、物流および輸送、エネルギーおよびユーティリティ、ヘルスケアおよび医療機器、その他のアプリケーション)、エンドユーザー(モバイルネットワークオペレーター、MVNOおよびIoT接続プロバイダー、デバイスOEM、IoTソリューションプロバイダーおよびシステムインテグレーター、企業)、地域(北米南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プラットフォーム |
| マネージドサービス |
| 大企業 |
| 中小企業 |
| クラド |
| オンプレミス |
| ハイブリッド |
| 自動車およびコネクテッドモビリティ |
| 産業製造 |
| 物流および輸送 |
| エネルギーおよびユーティリティ |
| ヘルスケアおよび医療機器 |
| その他のアプリケーション |
| モバイルネットワークオペレーター |
| MVNOおよびIoT接続プロバイダー |
| デバイスOEM |
| IoTソリューションプロバイダーおよびシステムインテグレーター |
| 企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | プラットフォーム | |
| マネージドサービス | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| デプロイメント別 | クラド | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | 自動車およびコネクテッドモビリティ | |
| 産業製造 | ||
| 物流および輸送 | ||
| エネルギーおよびユーティリティ | ||
| ヘルスケアおよび医療機器 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| MVNOおよびIoT接続プロバイダー | ||
| デバイスOEM | ||
| IoTソリューションプロバイダーおよびシステムインテグレーター | ||
| 企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
IoT eSIM リモートプロビジョニング市場の規模はどのくらいですか?
IoT eSIM リモートプロビジョニング市場は2026年に1.83 ビリオン 米ドルと評価され、2027年から2032年の間に22.46%のCAGRで2032年までに6.17 ビリオン 米ドルに達する見込みです。
IoT eSIM リモートプロビジョニングの需要を牽引しているものは何ですか?
SGP.32の標準化、国境を越えたフリート要件、およびリモートライフサイクル管理が、認証済みプロビジョニングプラットフォームへの需要を拡大しています。
IoT eSIM リモートプロビジョニングをリードするコンポーネントはどれですか?
プラットフォームが2026年に61.84%のシェアでリードし、2032年にかけて24.13%のCAGRで拡大する見込みです。
最も勢いを増しているデプロイメントアプローチはどれですか?
クラウドが2026年に60.72%のシェアを占め、規制対象ユーザーがより大きな制御を求める中、ハイブリッドデプロイメントは2032年にかけて24.21%のCAGRで拡大する見込みです。
最も速く拡大すると予想されるアプリケーションはどれですか?
エネルギーおよびユーティリティは、長期スマートメータープログラムに支えられ、2032年にかけて24.32%のCAGRで拡大する見込みです。
最も速く拡大すると予測される地域はどこですか?
アジア太平洋地域は、デバイス製造、デジタルインフラ、および国境を越えた接続要件に支えられ、2032年にかけて24.36%のCAGRで拡大する見込みです。