
Tamaño y Participación del Mercado de Aprovisionamiento Remoto de eSIM para IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aprovisionamiento Remoto de eSIM para IoT por Mordor Intelligence
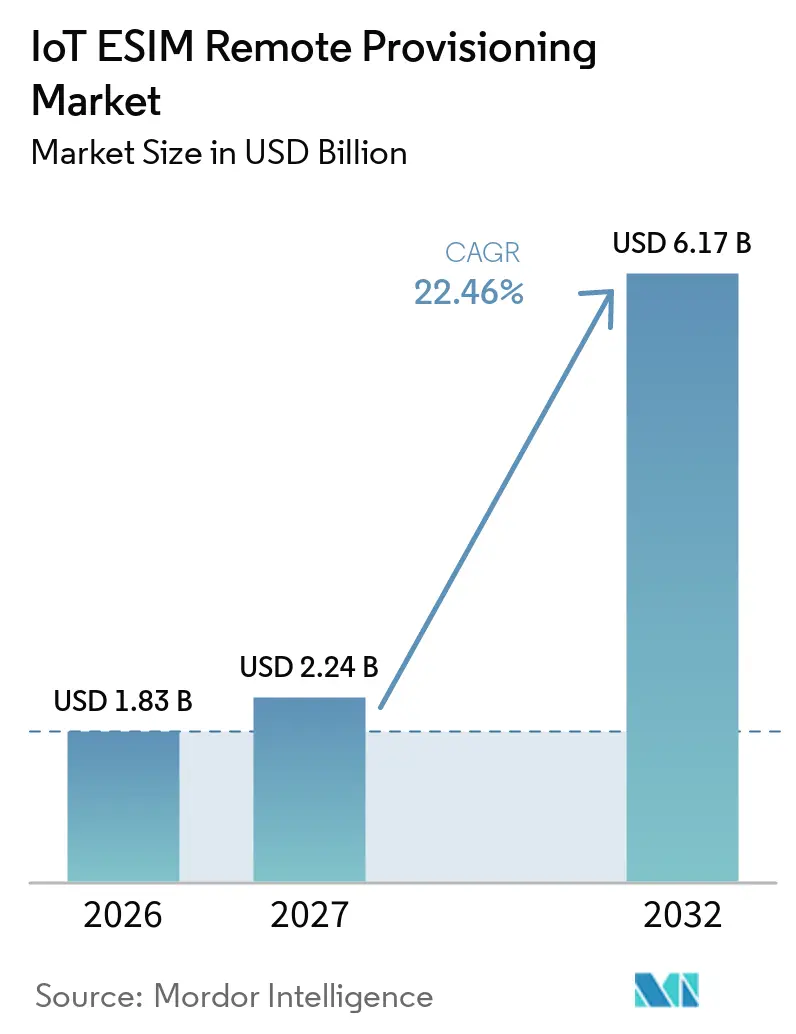
Se proyecta que el tamaño del Mercado de Aprovisionamiento Remoto de eSIM para IoT se expanda desde 1,83 mil millones de USD en 2026 y 2,24 mil millones de USD en 2027 hasta 6,17 mil millones de USD en 2032, registrando una CAGR del 22,46% entre 2027 y 2032. La adopción comercial de la especificación GSMA SGP.32 está desplazando el aprovisionamiento de los procesos basados en SMS hacia un modelo nativo de IP que se adapta a los dispositivos IoT desatendidos. La Trusted Connectivity Alliance reportó un aumento quíntuple en el número de plataformas de Subscription Manager capaces de descargar perfiles SGP.32 en el primer semestre de 2026, en comparación con todo el año 2025, lo que apunta a un cambio de las pruebas piloto hacia una infraestructura desplegable. El mercado de aprovisionamiento remoto de eSIM para IoT también se beneficia de las flotas conectadas que necesitan perfiles locales a través de fronteras sin reemplazar las SIM físicas. La certificación, la interoperabilidad de plataformas y el acceso a los sistemas SM-DP+ determinarán la rapidez con que los proveedores conviertan la preparación técnica en ingresos. Los proveedores que combinen tecnología eUICC certificada, orquestación y asociaciones con operadores probablemente estarán mejor posicionados a medida que los grandes despliegues pasen de la planificación a las operaciones de flota.
Conclusiones Clave del Informe
- Por componente, las plataformas representaron el 61,84% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026 y se proyecta que se expandan a una CAGR del 24,13% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 69,37% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 24,08% hasta 2032.
- Por implementación, la nube representó el 60,72% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 24,21% hasta 2032.
- Por aplicación, la automoción y la movilidad conectada representaron el 31,46% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026, mientras que se proyecta que la energía y los servicios públicos se expandan a una CAGR del 24,32% hasta 2032.
- Por usuario final, los operadores de redes móviles representaron el 30,68% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026, mientras que se proyecta que los MVNO y los proveedores de conectividad IoT se expandan a una CAGR del 24,17% hasta 2032.
- Por geografía, Europa representó el 34,82% de la participación del mercado de aprovisionamiento remoto de eSIM para IoT en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 24,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estandarización SGP.32 y Impulso de Certificación | +7.5% | Global | Corto plazo (≤ 2 años) |
| Despliegues Celulares IoT Transfronterizos | +5.8% | Global, especialmente Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Gestión Remota del Ciclo de Vida y Menor Costo Total de Propiedad | +4.2% | América del Norte y Europa como núcleo, expansión global | Mediano plazo (2-4 años) |
| Vehículos Conectados y Flotas IoT Industriales | +3.6% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventana de Reemplazo de Flotas SGP.02 Heredadas | +2.4% | Europa, América del Norte, núcleo Asia-Pacífico | Largo plazo (≥ 4 años) |
| Descarga Indirecta de Perfiles para Dispositivos NB-IoT y LPWAN | +1.8% | Núcleo Asia-Pacífico, Europa, expansión a Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estandarización SGP.32 y Impulso de Certificación
La especificación SGP.32 es un impulsor central del mercado de aprovisionamiento remoto de eSIM para IoT porque establece un vínculo estandarizado entre los sistemas eSIM y SM-DP+. Reemplaza las integraciones SM-SR propietarias y bilaterales que limitaban la interoperabilidad entre proveedores. Secure Transactions se convirtió en la primera empresa en certificar tanto un eUICC como un eIM bajo el Esquema de Cumplimiento IoT de GSMA en agosto de 2025.[1] Valid recibió la certificación eSA de GSMA para su eUICC IoT SGP.32 en agosto de 2026, utilizando el elemento seguro TEGRION SLx22 de Infineon.[2] A medida que más productos obtienen certificación, los MNO enfrentan mayor presión para abrir el acceso SM-DP+ a proveedores de eIM compatibles. Esto hace que el mercado de aprovisionamiento remoto de eSIM para IoT sea más accesible para los operadores y fabricantes de dispositivos que buscan opciones de despliegue multifabricante.
Crecimiento de los Despliegues Celulares IoT Transfronterizos
Los despliegues transfronterizos respaldan el mercado de aprovisionamiento remoto de eSIM para IoT porque la logística de SIM físicas se vuelve difícil cuando las flotas operan a través de fronteras nacionales. Los activos de larga duración pueden encontrar límites de itinerancia permanente que requieren un perfil de conectividad local o un acuerdo comercial diferente. GSMA espera que las conexiones IoT aumenten de 4 mil millones a 6 mil millones para 2030, con más de la mitad de las nuevas conexiones utilizando eSIM y aprovisionamiento remoto de SIM. La gestión de perfiles alojada localmente ha ganado relevancia en países donde las normas de residencia de datos afectan el diseño de conectividad, incluido Brasil. BICS lanzó su eSIM Hub en abril de 2025 para gestionar la conectividad en 190 países y más de 700 operadores.[3] Dichas plataformas permiten a los gestores de flotas tratar la selección de perfiles como una tarea operativa en lugar de un proyecto de reemplazo de dispositivos.
Gestión Remota del Ciclo de Vida que Reduce las Visitas Técnicas y el Costo Total de Propiedad
La gestión remota del ciclo de vida está fortaleciendo el mercado de aprovisionamiento remoto de eSIM para IoT al permitir a los propietarios de flotas cambiar perfiles sin enviar técnicos a los dispositivos. Este beneficio es más importante para los medidores, los activos industriales y los equipos sellados que son costosos de alcanzar. Las empresas de servicios públicos están evaluando el aprovisionamiento remoto para las flotas de medidores inteligentes porque los cambios de perfil de otro modo pueden requerir una intervención física. Este caso de uso otorga escala operativa al valor de la gestión de conectividad segura y de larga duración. Los compradores de medición pueden, por tanto, evaluar las opciones de conectividad a lo largo de toda la vida operativa de un activo, en lugar de solo en el momento de la instalación. Esto aumenta la importancia de la fiabilidad de la plataforma, la seguridad certificada y la flexibilidad del operador en las decisiones de adquisición.
Expansión de Vehículos Conectados y Flotas IoT Industriales
Los programas de vehículos conectados respaldan el mercado de aprovisionamiento remoto de eSIM para IoT porque los fabricantes necesitan dispositivos que puedan operar en múltiples países durante largos ciclos de vida del producto. Una única configuración de hardware puede reducir la complejidad cuando las condiciones del operador local y de itinerancia difieren entre los mercados de exportación. La necesidad de distribuir vehículos internacionalmente ilustra cómo la gestión de perfiles en el vehículo puede respaldar un diseño de hardware eSIM común. SGP.32 también puede respaldar los vehículos definidos por software al vincular las políticas de conectividad con las actualizaciones de software por aire. Los fabricantes de equipos industriales están siguiendo el mismo enfoque a medida que buscan una conectividad duradera y gestionable de forma remota para pasarelas y dispositivos de campo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en Certificación y Acuerdos Comerciales | -1.5% | Global | Corto plazo (≤ 2 años) |
| Soporte Fragmentado de Operadores y Preocupación de los Compradores por el Bloqueo de Proveedor | -1.1% | Asia-Pacífico, América del Sur, África | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad en las Interfaces eUICC, eIM y SM-DP+ | -0.7% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Sistemas Operativos eUICC Fijos que Impiden la Migración por Aire a SGP.32 | -0.4% | América del Norte, Europa, flota heredada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en Certificación y Acuerdos Comerciales
La certificación y los acuerdos comerciales limitan la velocidad de adopción en el mercado de aprovisionamiento remoto de eSIM para IoT. La preparación técnica por sí sola no otorga a un proveedor de eUICC acceso a la plataforma SM-DP+ de un operador. GSMA informó en 2025 que solo un pequeño número de productos eUICC habían completado la certificación eSA, mientras que muchos más permanecían en proceso.[4] El esquema requiere una evaluación rigurosa y depende de un conjunto limitado de laboratorios acreditados. Los proveedores también deben negociar los términos de descarga de perfiles con los operadores de plataformas individuales después de la certificación. Esto puede favorecer a los proveedores más grandes que tienen los recursos legales, las relaciones establecidas con los operadores y la escala comercial para gestionar muchos acuerdos paralelos.
Soporte Fragmentado de Operadores y Preocupación de los Compradores por el Bloqueo de Proveedor
La preparación de los operadores sigue siendo desigual, lo que puede restringir el mercado de aprovisionamiento remoto de eSIM para IoT a pesar del diseño multifabricante del estándar. En algunas regiones, es posible que los operadores aún no tengan la capacidad técnica o la razón comercial para exponer los puntos de acceso SM-DP+ a plataformas eIM externas. Los compradores también deben evaluar si trasladar una flota en campo a una plataforma diferente será práctico bajo el sistema operativo eUICC existente y las condiciones del acuerdo. Las herramientas de análisis propietarias y de ciclo de vida pueden introducir costos de cambio más allá del aprovisionamiento básico. El resultado es un enfoque de adquisición cauteloso entre las grandes empresas que desean más de una opción viable de operador y plataforma. También crea demanda de compromisos claros de interoperabilidad antes de que un comprador seleccione un proveedor para una flota de larga duración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
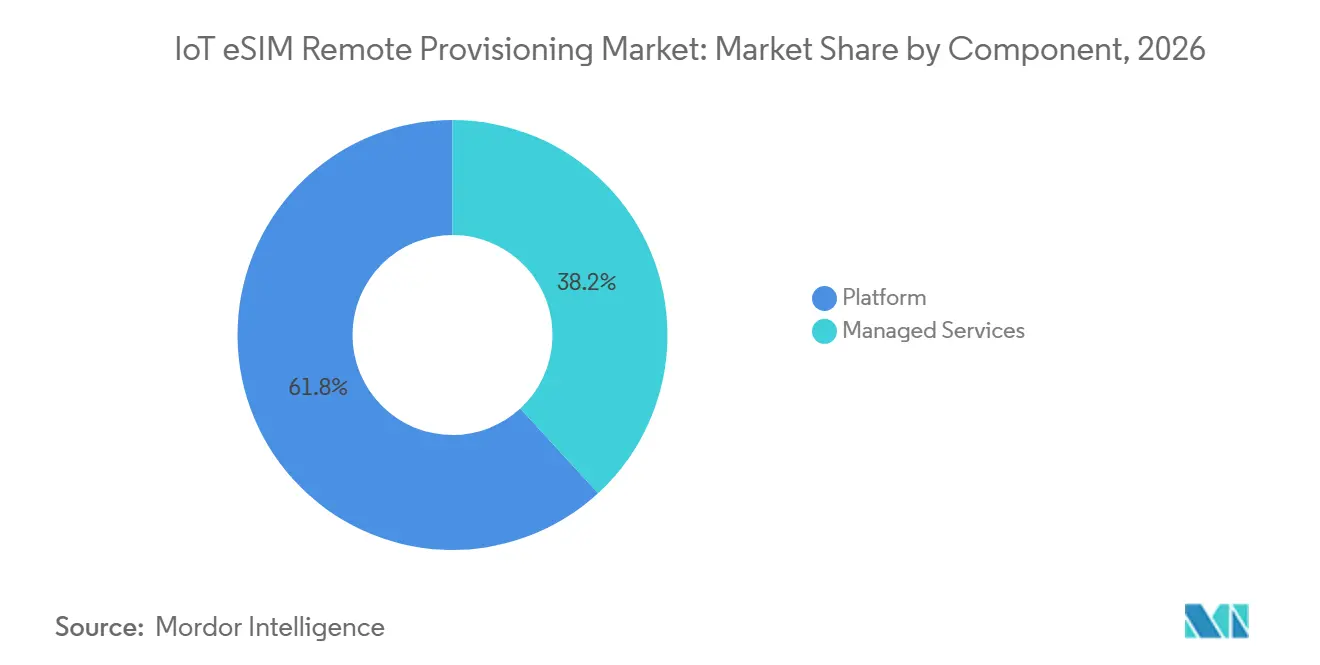
La Arquitectura de Plataforma Ancla la Creación de ValorEl segmento de plataformas representó el 61,84% del mercado en 2026. Esta posición refleja la inversión necesaria para desarrollar y mantener capacidades certificadas de SM-DP+, eIM y orquestación. Las empresas favorecen cada vez más las plataformas de pila completa que combinan el control del ciclo de vida del eUICC, la orquestación de perfiles y el análisis. Esa preferencia reduce el atractivo de las ofertas de servicios gestionados que solo se sitúan alrededor de la capa de aprovisionamiento. Se proyecta que el tamaño del mercado de aprovisionamiento remoto de eSIM para IoT para plataformas se expanda a una CAGR del 24,13% hasta 2032. Esto indica que los despliegues de plataformas siguen acelerándose a medida que el uso comercial de SGP.32 se amplía.
Los servicios gestionados continúan atendiendo a los clientes sin equipos dedicados de conectividad IoT. Su función es importante para los compradores que necesitan soporte operativo pero no desean gestionar directamente las herramientas de aprovisionamiento. Al mismo tiempo, el acceso más fácil a las plataformas en la nube está permitiendo más implementaciones de autoservicio. Aeris introdujo capacidades de eIM como Servicio en octubre de 2026 para MNO, OEM y empresas que necesitan orquestación SGP.32 sin tener que construir infraestructura a medida. G+D amplió su colaboración en la nube en marzo de 2025 para respaldar los servicios eSIM a través de su plataforma AirOn360. Estas ofertas pueden reducir las barreras de entrada mientras se mantiene la importancia de las operaciones de plataforma seguras y certificadas.
Por Tamaño de Empresa:
El Acceso de las PYME Amplía la Base de ClientesLas grandes empresas representaron el 69,37% del mercado de aprovisionamiento remoto de eSIM para IoT en 2026. Los OEM de automoción, las empresas de logística multinacionales y las empresas de servicios públicos globales fueron los primeros usuarios porque el tamaño de sus flotas podía justificar los costos de integración. Muchas de estas organizaciones también operaban flotas SGP.02 y SGP.22 heredadas que requieren una gestión coordinada. Se proyecta que las PYME se expandan a una CAGR del 24,08% hasta 2032. Los modelos de plataforma como servicio y eIM como Servicio están haciendo que el aprovisionamiento remoto sea más accesible para las empresas de productos más pequeñas. La industria de aprovisionamiento remoto de eSIM para IoT está, por tanto, llegando a clientes que quizás no hayan negociado integraciones directas con MNO en el pasado.
Los modelos de servicio nativos en la nube pueden respaldar flotas de 1.000 a 10.000 dispositivos sin la carga anterior de trabajo de backend personalizado. Esto cambia el umbral comercial para las empresas de productos conectados que necesitan servicio en múltiples países. La plataforma MOVE de Tata Communications está integrada con el Centro de Control IoT de Cisco, que respalda a más de 270 millones de dispositivos IoT con SIM en 32.000 empresas. El ejemplo muestra cómo las plataformas empresariales existentes pueden agregar capacidades SGP.32 sin requerir una ruta de adquisición separada. Las organizaciones más grandes, mientras tanto, buscan una interfaz común para varios estándares eSIM. Esto pone una prima en las herramientas de orquestación que pueden funcionar en flotas de dispositivos antiguos y nuevos. El mercado de aprovisionamiento remoto de eSIM para IoT se está ampliando, por tanto, más allá de los primeros adoptantes con grandes equipos de conectividad.
Por Implementación:
El Liderazgo en la Nube Satisface los Requisitos de Uso ReguladoLas implementaciones en la nube representaron el 60,72% del mercado en 2026. Las plataformas SM-DP+ y eIM alojadas en la nube pueden acomodar descargas de perfiles en picos cuando se activan las flotas. También reducen el compromiso de capital asociado con el hardware local y la certificación. Las implementaciones locales siguen siendo relevantes donde las normas de soberanía de datos o de infraestructura crítica restringen el tráfico en la nube. Se proyecta que la implementación híbrida se expanda a una CAGR del 24,21% hasta 2032. El mercado de aprovisionamiento remoto de eSIM para IoT está adoptando modelos híbridos que combinan el control local sobre las decisiones sensibles con el almacenamiento de perfiles certificado basado en la nube.
Las empresas de servicios públicos, las organizaciones de defensa y los operadores de infraestructura crítica son los principales usuarios de este modelo. BICS explica que SGP.32 separa los roles que pueden distribuirse entre entornos empresariales y de proveedores de servicios. Telefónica ha demostrado cómo el diseño SGP.32 puede combinarse con certificados criptográficos poscuánticos para el aprovisionamiento de medidores inteligentes. Los fabricantes de dispositivos europeos también están poniendo mayor énfasis en la seguridad del ciclo de vida y la documentación. Esto hace que la arquitectura híbrida sea una opción práctica tanto para el cumplimiento normativo como para la tecnología y el costo.
Por Aplicación:
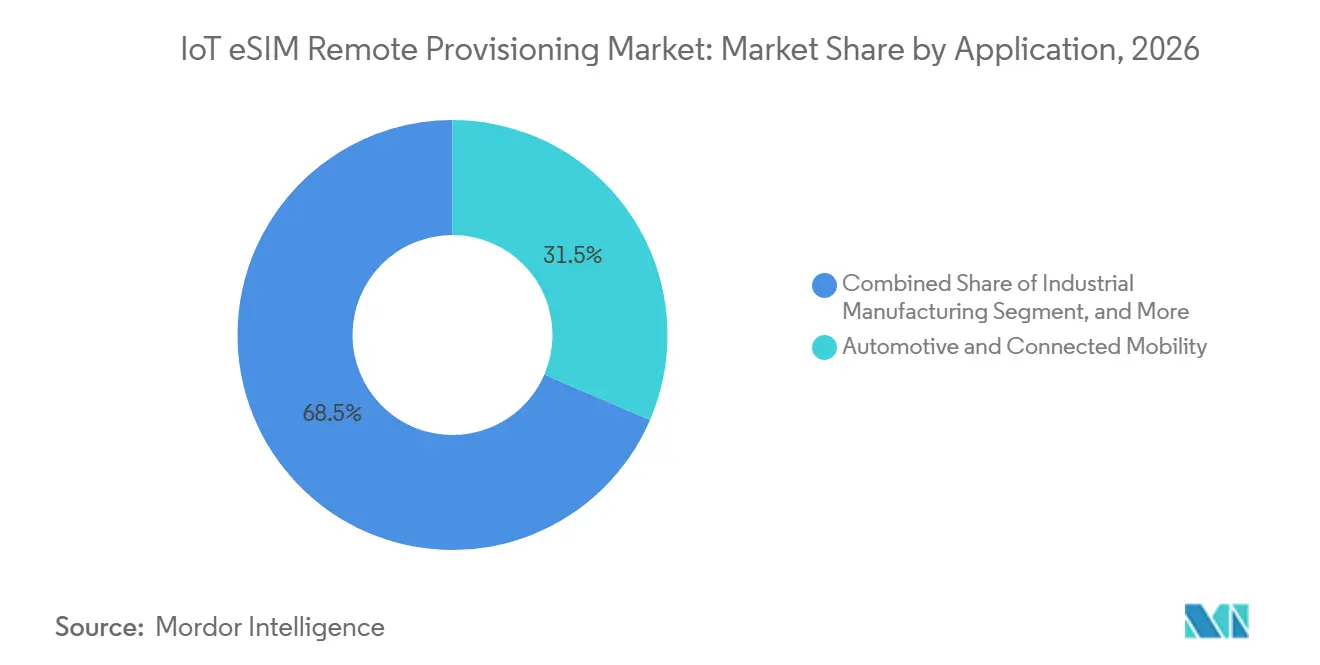
La Escala Automotriz Satisface los Requisitos de los Servicios PúblicosLa automoción y la movilidad conectada representaron el 31,46% del mercado en 2026. Los programas de vehículos globales necesitan un diseño eSIM común que pueda desplegarse en países con diferentes entornos de operadores. Los OEM de automoción también necesitan un enfoque de conectividad que dure durante los largos ciclos de vida de los vehículos. La fabricación industrial, la logística y el transporte siguen siendo aplicaciones importantes porque la ubicación de los activos y la continuidad del servicio afectan las operaciones. Se proyecta que la energía y los servicios públicos se expandan a una CAGR del 24,32% hasta 2032. El tamaño del mercado de aprovisionamiento remoto de eSIM para IoT para esta aplicación se beneficia de la infraestructura de medición avanzada que requiere gestión remota de perfiles durante los años de uso.
Los programas de medidores inteligentes utilizan conectividad celular para activos que pueden permanecer en el campo durante 15 a 20 años. Kigen describe cómo el aprovisionamiento de perfiles en fábrica puede vincular los perfiles de medidores de servicios públicos en la producción y permitir el reaprovisionamiento remoto posteriormente. Esto da a las empresas de servicios públicos una forma de responder cuando cambian los acuerdos de red o la cobertura del operador. Los dispositivos sanitarios y médicos son actualmente el grupo de aplicaciones más pequeño. Presentan una oportunidad donde la garantía de seguridad y la autenticación de dispositivos son importantes. La demanda en estas áreas dependerá de que los proveedores demuestren una gestión segura del ciclo de vida que se ajuste a los controles establecidos para dispositivos médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Escala de los Operadores y la Entrada de los MVNO Reconfiguran la CompetenciaLos operadores de redes móviles representaron el 30,68% del mercado en 2026. Actúan tanto como emisores de identidad como revendedores de conectividad, lo que hace que las plataformas de aprovisionamiento sean importantes para los programas IoT empresariales. Los OEM de dispositivos también están aumentando su participación a medida que la gestión del ciclo de vida de la eSIM se convierte en parte del diseño del producto. Los proveedores de soluciones IoT e integradores de sistemas contribuyen incorporando la orquestación en plataformas más amplias de ciudad inteligente, logística e industriales. Se proyecta que los MVNO y los proveedores de conectividad IoT se expandan a una CAGR del 24,17% hasta 2032. Esto está cambiando la industria de aprovisionamiento remoto de eSIM para IoT al permitir que los proveedores sin instalaciones propias ofrezcan conectividad multioperador sin poseer infraestructura de radio.
SGP.32 separa la orquestación eIM de la propiedad SM-DP+, lo que otorga a los proveedores independientes un papel más claro en la cadena de valor. emnify presentó su eSIM SGP.32 en el Mobile World Congress 2026 con soporte para perfiles de operadores de terceros a través de su IoT SuperNetwork. El modelo centra la competencia en la flexibilidad de orquestación y la integración programable en lugar de solo en la cobertura de red. Las empresas siguen siendo un grupo más pequeño de usuarios finales directos. Sin embargo, algunas grandes empresas industriales están desarrollando capacidades eIM internas para el seguimiento de activos y la gestión de recursos de energía distribuida. Su participación puede aumentar la demanda de plataformas que se conecten a múltiples relaciones con operadores desde un único punto de control. El mercado de aprovisionamiento remoto de eSIM para IoT se beneficia cuando esas conexiones pueden gestionarse sin herramientas separadas para cada operador.
Análisis Geográfico
Mercado Europeo de Aprovisionamiento Remoto de eSIM IoT
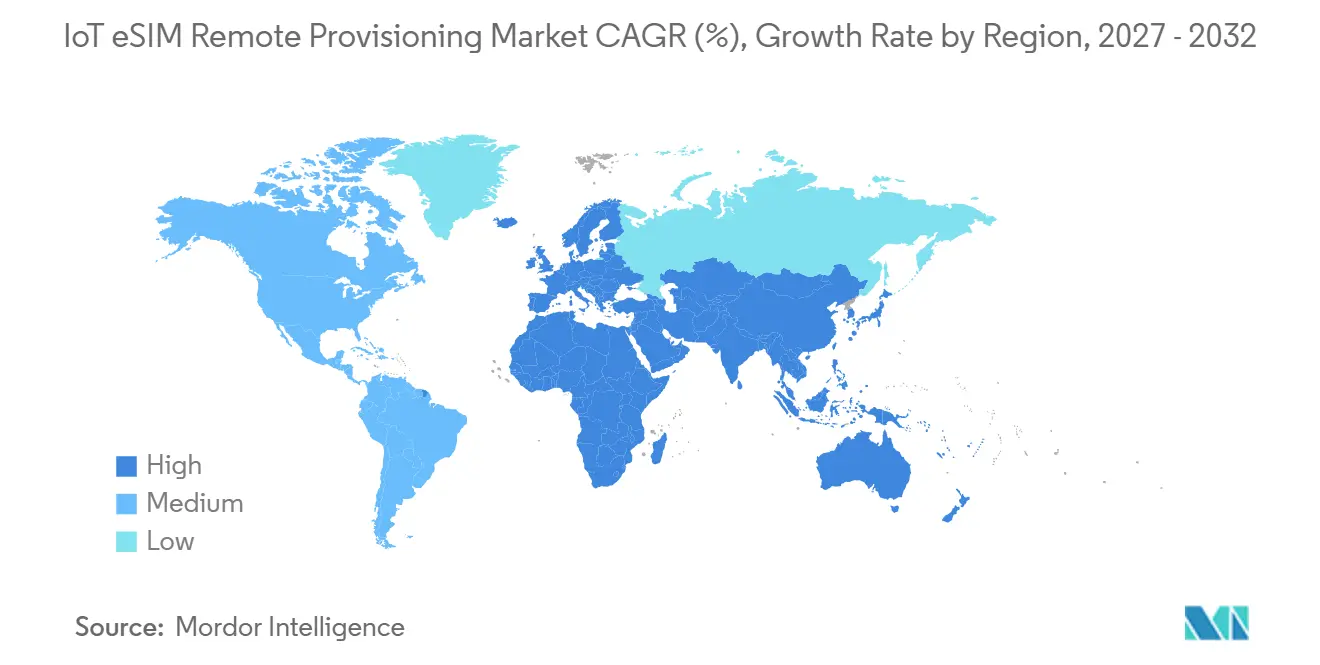
Europa concentró el 34,82% del mercado en 2026. La región se beneficia de un entorno regulatorio que otorga mayor peso a la seguridad, la gestión del ciclo de vida del producto y la portabilidad de datos. Los requisitos europeos para productos conectados incrementan la carga de cumplimiento normativo para las arquitecturas de conectividad propietarias o no actualizables. Esto hace que las arquitecturas certificadas y gestionadas a lo largo de su ciclo de vida sean más relevantes para los fabricantes. Alemania, el Reino Unido, Francia e Italia cuentan con grandes concentraciones de actividad industrial en IoT y automoción. Telenor IoT anunció en febrero de 2026 que comenzaría las entregas comerciales de tarjetas SIM SGP.32 el 17 de abril de 2026.
Mercado de Aprovisionamiento Remoto de eSIM IoT en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,36% hasta 2032. El ecosistema doméstico de módulos eSIM de China, la agenda de infraestructura digital de India y las restricciones de itinerancia permanente de la región impulsan la adopción. En 2025, Tata Communications declaró que estaba apoyando los servicios eSIM pan-India de BSNL. Corea del Sur, Japón y Australia cuentan con hojas de ruta establecidas de operadores de redes móviles para SGP.32. Los mercados del Sudeste Asiático también están respondiendo a los requisitos nacionales de residencia de datos que favorecen los perfiles eSIM alojados localmente. El mercado de aprovisionamiento remoto de eSIM IoT en la región depende, por tanto, tanto de la expansión de flotas como de la capacidad de cumplir con las normas de conectividad locales.
Mercado de Aprovisionamiento Remoto de eSIM IoT en las Américas y MEA
América del Norte sigue siendo un segmento grande y tecnológicamente avanzado del mercado de aprovisionamiento remoto de eSIM IoT, impulsado por la demanda proveniente de la automoción, los servicios públicos y la automatización industrial. Los proveedores de la región están desarrollando plataformas SGP.32 que admiten dispositivos enviados globalmente y la activación de perfiles locales sin acceso físico. Canadá y México amplían la demanda generada por los programas IoT con base en Estados Unidos, mientras que las exportaciones manufactureras de México respaldan casos de uso en la cadena de suministro automotriz. América del Sur, Oriente Medio y África siguen siendo áreas de oportunidad más reducidas. El acuerdo de eIM SGP.32 alojado localmente en Brasil ilustra cómo los requisitos nacionales condicionan la adopción de plataformas. Los despliegues de contadores inteligentes de servicios públicos en el Consejo de Cooperación del Golfo también ofrecen un punto de entrada a corto plazo para los proveedores con ofertas orientadas al sector energético.
Panorama Competitivo
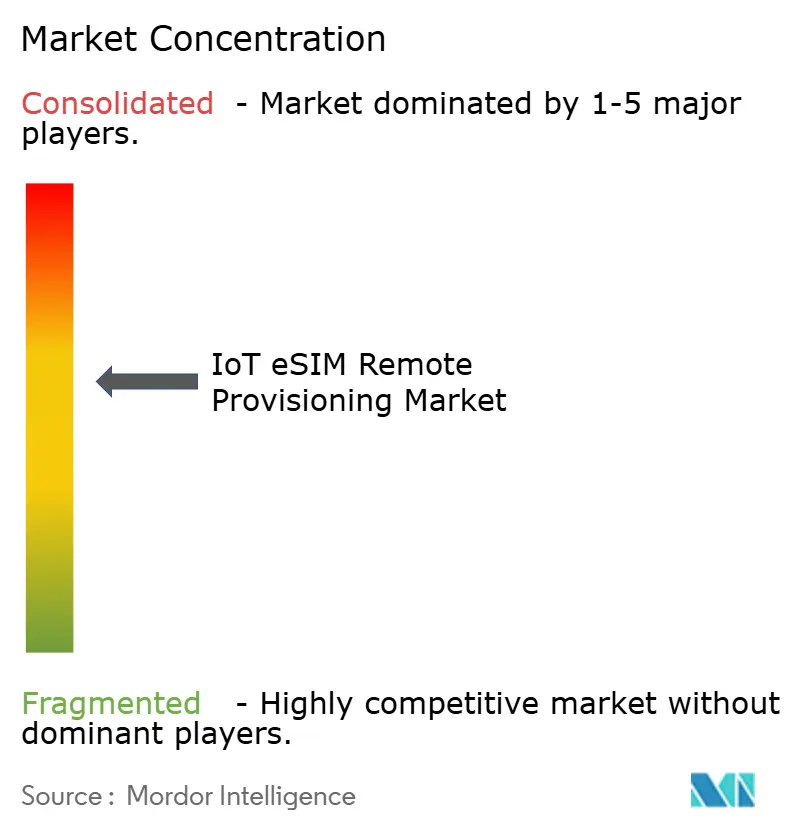
El mercado de aprovisionamiento remoto de eSIM para IoT está moderadamente concentrado a nivel de plataforma eUICC y SM-DP+. Thales S.A., Giesecke+Devrient GmbH e IDEMIA Secure Transactions forman el grupo líder, respaldados por tecnología certificada, relaciones con operadores y amplia experiencia en despliegues. Su posición se ve reforzada por el costo y el tiempo necesarios para obtener la certificación de seguridad y el acceso comercial. Un segundo grupo de MVNO IoT, proveedores de conectividad nativos en la nube y especialistas en orquestación crea una competencia más fragmentada por debajo de este nivel. Estos proveedores compiten a través de la integración basada en API, el análisis y la flexibilidad multioperador. El mercado de aprovisionamiento remoto de eSIM para IoT combina, por tanto, una capa de infraestructura concentrada con un grupo más amplio de competidores de servicios y orquestación.
Kigen ha desarrollado una posición diferenciada en torno a la integración iSIM y el software eIM, en lugar de la fabricación tradicional de SIM físicas. Su eIM obtuvo la acreditación GSMA SAS-SM, y Kigen Pulse ofrece una interfaz de gestión unificada para varias generaciones de eSIM. Cisco y Tata Communications proporcionan otro ejemplo estratégico al integrar la plataforma MOVE con el Centro de Control IoT de Cisco. Este enfoque construye la retención de clientes en torno a los flujos de trabajo empresariales en lugar de solo el hardware. Aeris también lanzó un Orquestador eSIM en octubre de 2026 con integración eIM abierta con Thales, G+D, Kigen e IDEMIA. Estos movimientos muestran por qué la interoperabilidad y la profundidad de gestión se están convirtiendo en fuentes clave de diferenciación.
La sanidad y la agricultura inteligente siguen siendo áreas donde los proveedores pueden desarrollar flujos de trabajo más especializados para dispositivos con recursos limitados. La descarga indirecta de perfiles puede ser útil donde los dispositivos tienen energía o ancho de banda limitados para la comunicación directa con SM-DP+. La próxima fase competitiva también incluye el aprovisionamiento de perfiles en fábrica para programas de automoción y electrónica de consumo. Los proveedores que se califiquen anticipadamente pueden buscar victorias de diseño antes de que se finalicen las decisiones de producción. La certificación por sí sola no garantizará el éxito porque los compradores también necesitan acceso práctico a múltiples perfiles de operadores. El mercado de aprovisionamiento remoto de eSIM para IoT seguirá siendo moldeado por el equilibrio entre la apertura del proveedor, los acuerdos comerciales y el valor operativo entregado a los propietarios de flotas.
Líderes de la Industria de Aprovisionamiento Remoto de eSIM para IoT
-
Thales S.A.
-
Giesecke+Devrient GmbH
-
IDEMIA Secure Transactions
-
Kigen (UK) Limited
-
Tata Communications Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aprovisionamiento Remoto de eSIM IoT Empresas cubiertas en este informe
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA Secure Transactions
- Kigen (UK) Limited
- Tata Communications Limited
- 1NCE GmbH
- Aeris Communications, Inc.
- Valid Solucoes S.A.
- Workz Group Limited
- Redtea Mobile Pte. Ltd.
- 1GLOBAL Limited
- BICS SA/NV
- Eseye Limited
- emnify GmbH
- Soracom, Inc.
- Cisco Systems, Inc.
- KORE Group Holdings, Inc.
- Eastcompeace Technology Co., Ltd.
- Transatel S.A.S.
- Vodafone Group Plc
Desarrollos recientes de la industria en Mercado de Aprovisionamiento Remoto de eSIM IoT
- Octubre de 2026: Aeris lanzó su Orquestador eSIM Aeris de próxima generación con soporte completo para GSMA SGP.32, introduciendo eIM como Servicio (eIMaaS), eSIM de SKU único e integración multi-eIM para MNO, OEM y empresas para escalar los despliegues IoT globales; la plataforma admite integraciones eIM abiertas con Thales, G+D, Kigen e IDEMIA, posicionando a Aeris como una capa de orquestación neutral en lugar de un ecosistema cerrado.
- Agosto de 2026: Valid obtuvo la certificación eSA de GSMA para su eUICC IoT SGP.32 basado en el elemento seguro TEGRION SLx22 de Infineon, convirtiéndose en la primera empresa a nivel mundial en certificar un eUICC utilizando esa familia de chips; el logro avanza la propuesta SGP.32 más amplia de Valid, incluido su eIM para la gestión remota de perfiles y ciclo de vida basada en estándares.
- Abril de 2026: KORE Group Holdings y Kigen anunciaron una asociación para ofrecer soluciones de conectividad IoT conformes con SGP.32 de próxima generación, con disponibilidad comercial prevista para el segundo semestre de 2026. La asociación combina la plataforma hiperscaladora IoT global de KORE con la tecnología eSIM e iSIM certificada por GSMA de Kigen, llegando a más de 200 redes terrestres y satelitales.
- Marzo de 2026: Tele2 IoT, IDEMIA Secure Transactions y Cisco lanzaron una de las primeras soluciones IoT de extremo a extremo disponibles comercialmente basadas en GSMA SGP.32 en el Mobile World Congress de Barcelona, combinando el ecosistema eSIM SGP.32 certificado de IDEMIA, el Centro de Control IoT de Cisco con orquestación SGP.32 y la conectividad global de Tele2 IoT en una oferta de plataforma única y SKU único para despliegues IoT empresariales en todo el mundo.
Alcance del Informe Global del Mercado de Aprovisionamiento Remoto de eSIM para IoT
El Informe del Mercado de Aprovisionamiento Remoto de eSIM para IoT está segmentado por Componente (Plataforma y Servicios Gestionados), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Implementación (Nube, Local e Híbrida), Aplicación (Automoción y Movilidad Conectada, Fabricación Industrial, Logística y Transporte, Energía y Servicios Públicos, Dispositivos Sanitarios y Médicos, y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, MVNO y Proveedores de Conectividad IoT, OEM de Dispositivos, Proveedores de Soluciones IoT e Integradores de Sistemas, y Empresas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataforma |
| Servicios Gestionados |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Nube |
| Local |
| Híbrida |
| Automoción y Movilidad Conectada |
| Fabricación Industrial |
| Logística y Transporte |
| Energía y Servicios Públicos |
| Dispositivos Sanitarios y Médicos |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| MVNO y Proveedores de Conectividad IoT |
| OEM de Dispositivos |
| Proveedores de Soluciones IoT e Integradores de Sistemas |
| Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Plataforma | |
| Servicios Gestionados | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrida | ||
| Por Aplicación | Automoción y Movilidad Conectada | |
| Fabricación Industrial | ||
| Logística y Transporte | ||
| Energía y Servicios Públicos | ||
| Dispositivos Sanitarios y Médicos | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| MVNO y Proveedores de Conectividad IoT | ||
| OEM de Dispositivos | ||
| Proveedores de Soluciones IoT e Integradores de Sistemas | ||
| Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aprovisionamiento remoto de eSIM para IoT?
El mercado de aprovisionamiento remoto de eSIM para IoT fue valorado en 1,83 mil millones de USD en 2026 y se proyecta que alcance 6,17 mil millones de USD en 2032, a una CAGR del 22,46% durante 2027-2032.
¿Qué está impulsando la demanda de aprovisionamiento remoto de eSIM para IoT?
La estandarización SGP.32, los requisitos de flotas transfronterizas y la gestión remota del ciclo de vida están expandiendo la demanda de plataformas de aprovisionamiento certificadas.
¿Qué componente lidera el aprovisionamiento remoto de eSIM para IoT?
Las plataformas lideraron con una participación del 61,84% en 2026 y se proyecta que se expandan a una CAGR del 24,13% hasta 2032.
¿Qué enfoque de implementación está ganando mayor tracción?
La nube representó el 60,72% de la participación en 2026, mientras que se proyecta que las implementaciones híbridas se expandan a una CAGR del 24,21% hasta 2032 a medida que los usuarios regulados buscan mayor control.
¿Qué aplicación se espera que se expanda más rápido?
Se proyecta que la energía y los servicios públicos se expandan a una CAGR del 24,32% hasta 2032, respaldada por programas de medidores inteligentes de larga duración.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 24,36% hasta 2032, respaldada por la fabricación de dispositivos, la infraestructura digital y los requisitos de conectividad transfronteriza.