
Taille et part du marché IoT ESIM Remote Provisioning
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.24 Milliards de dollars |
| Taille du Marché (2032) | 6.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.46 % |
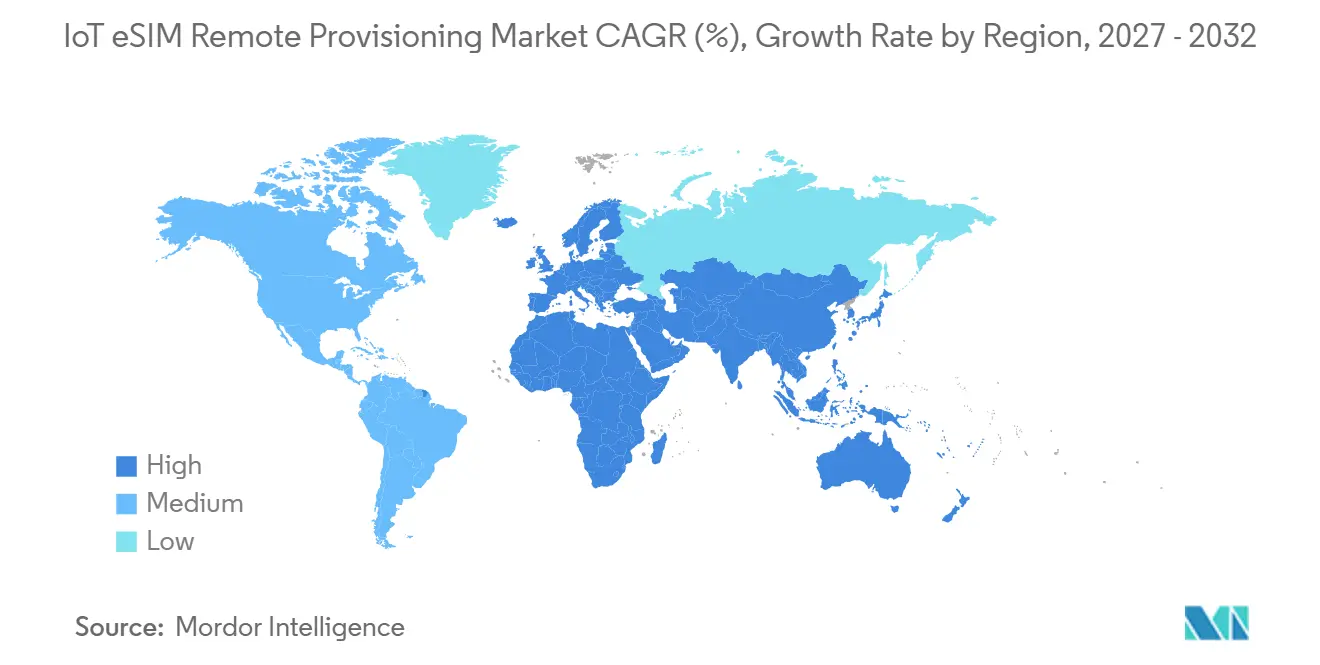
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
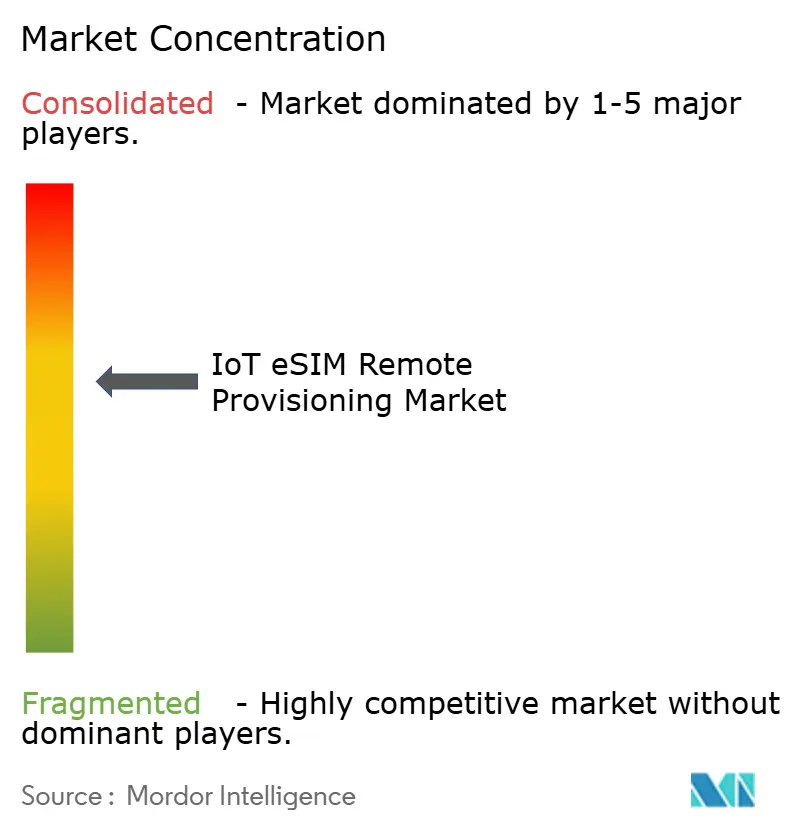
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché IoT ESIM Remote Provisioning par Mordor Intelligence
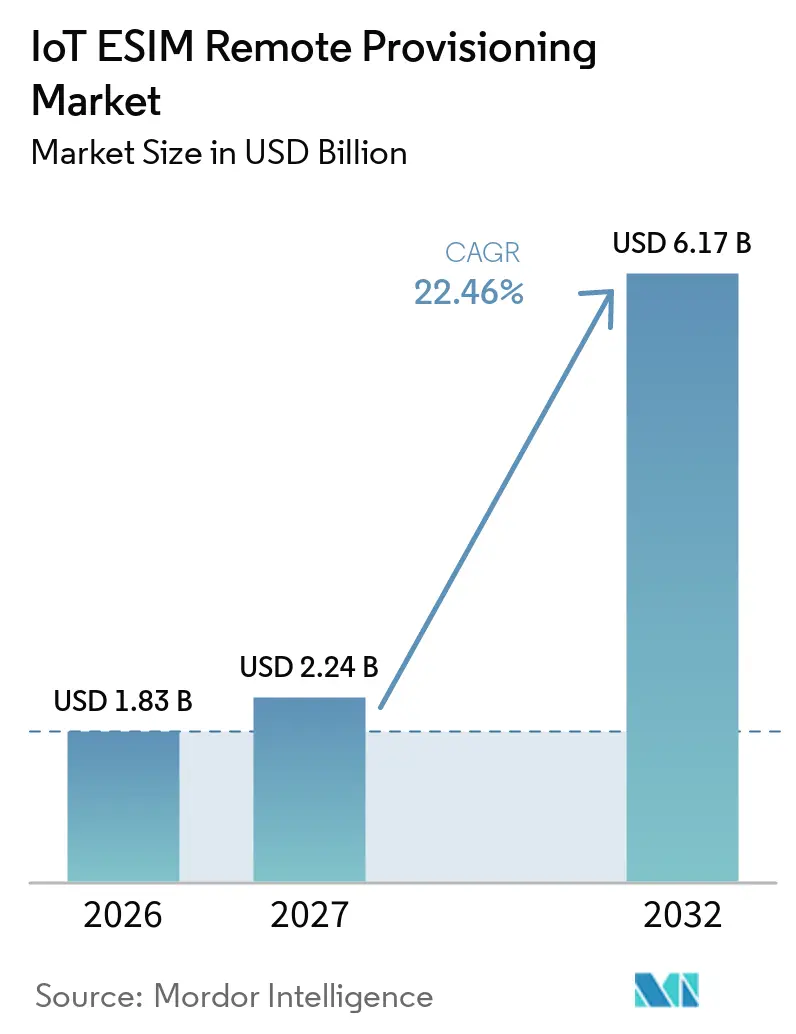
La taille du marché IoT eSIM Remote Provisioning devrait s'étendre de 1,83 milliard USD en 2026 et 2,24 milliards USD en 2027 à 6,17 milliards USD d'ici 2032, enregistrant un CAGR de 22,46 % entre 2027 et 2032. L'adoption commerciale de la spécification GSMA SGP.32 fait évoluer le provisioning en s'éloignant des processus basés sur les SMS vers un modèle natif IP adapté aux appareils IoT sans surveillance. La Trusted Connectivity Alliance a signalé une multiplication par cinq du nombre de plateformes Subscription Manager capables de télécharger des profils SGP.32 au cours du premier semestre 2026, par rapport à l'ensemble de l'année 2025, indiquant un passage des essais à une infrastructure déployable. Le marché IoT eSIM Remote Provisioning bénéficie également des flottes connectées qui ont besoin de profils locaux transfrontaliers sans remplacer les SIM physiques. La certification, l'interopérabilité des plateformes et l'accès aux systèmes SM-DP+ détermineront la rapidité avec laquelle les fournisseurs convertiront leur préparation technique en revenus. Les fournisseurs qui combinent une technologie eUICC conforme, l'orchestration et des partenariats avec les opérateurs seront probablement mieux positionnés lorsque les grands déploiements passeront de la planification aux opérations de flotte.
Points clés du rapport
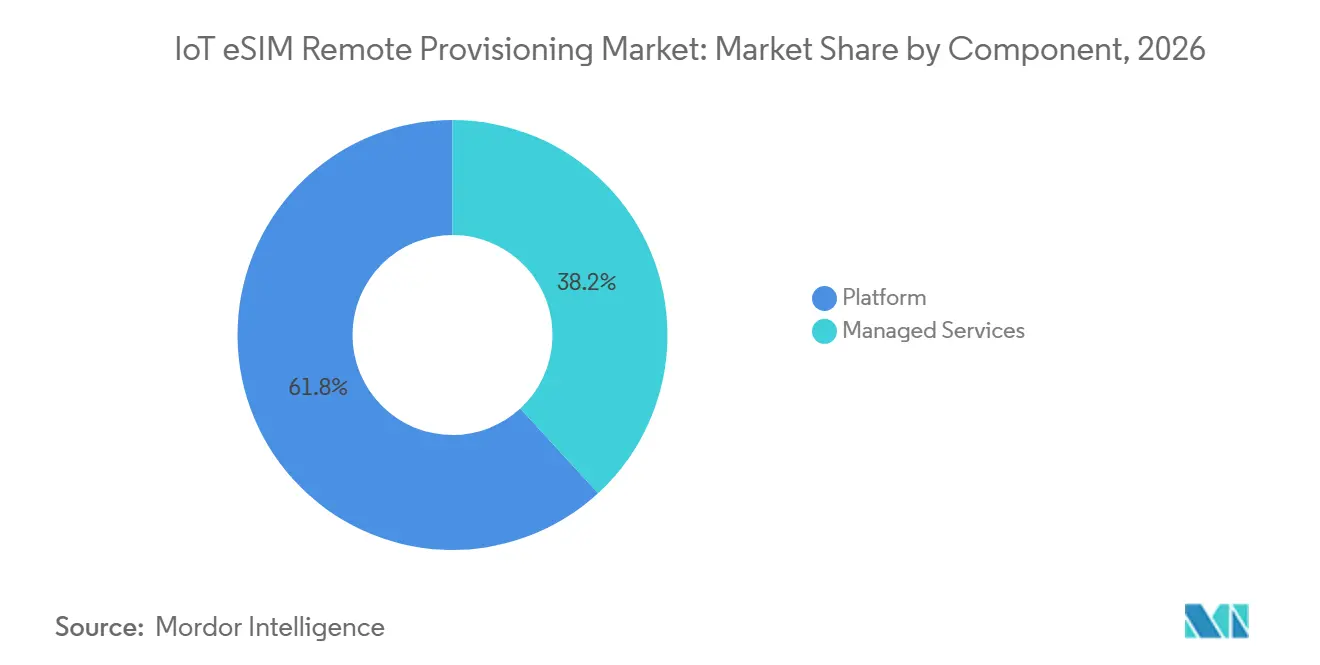
- Par composant, les plateformes détenaient 61,84 % de la part du marché IoT eSIM Remote Provisioning en 2026 et devraient se développer à un CAGR de 24,13 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises représentaient 69,37 % de la part du marché IoT eSIM Remote Provisioning en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 24,08 % jusqu'en 2032.
- Par déploiement, le cloud détenait 60,72 % de la part du marché IoT eSIM Remote Provisioning en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 24,21 % jusqu'en 2032.
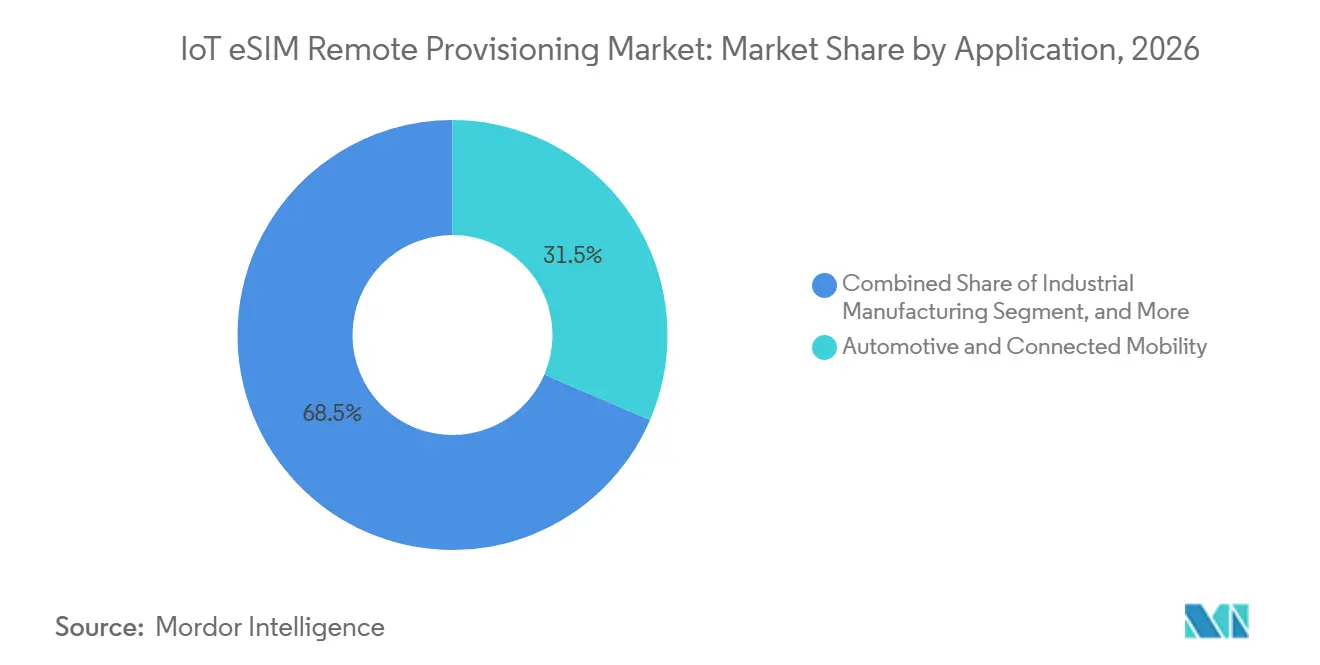
- Par application, l'automobile et la mobilité connectée détenaient 31,46 % de la part du marché IoT eSIM Remote Provisioning en 2026, tandis que l'énergie et les services publics devraient se développer à un CAGR de 24,32 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 30,68 % de la part du marché IoT eSIM Remote Provisioning en 2026, tandis que les MVNO et les fournisseurs de connectivité IoT devraient se développer à un CAGR de 24,17 % jusqu'en 2032.
- Par géographie, l'Europe détenait 34,82 % de la part du marché IoT eSIM Remote Provisioning en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Standardisation SGP.32 et dynamique de certification | +7.5% | Mondial | Court terme (≤ 2 ans) |
| Déploiements IoT cellulaires transfrontaliers | +5.8% | Mondial, notamment Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Gestion du cycle de vie à distance et réduction du coût total de possession | +4.2% | Amérique du Nord et Europe en cœur, extension mondiale | Moyen terme (2-4 ans) |
| Véhicules connectés et flottes IoT industrielles | +3.6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Fenêtre de remplacement des flottes SGP.02 héritées | +2.4% | Europe, Amérique du Nord, Asie-Pacifique en cœur | Long terme (≥ 4 ans) |
| Téléchargement indirect de profils pour les appareils NB-IoT et LPWAN | +1.8% | Asie-Pacifique en cœur, Europe, extension vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Standardisation SGP.32 et dynamique de certification
La spécification SGP.32 est un moteur central du marché IoT eSIM Remote Provisioning car elle établit un lien standardisé entre les systèmes eSIM et SM-DP+. Elle remplace les intégrations SM-SR propriétaires et bilatérales qui limitaient l'interopérabilité entre les fournisseurs. Secure Transactions est devenue la première entreprise à certifier à la fois un eUICC et un eIM dans le cadre du programme de conformité IoT de la GSMA en août 2025.[1] Valid a reçu la certification eSA de la GSMA pour son eUICC IoT SGP.32 en août 2026, en utilisant l'élément sécurisé TEGRION SLx22 d'Infineon.[2] À mesure que davantage de produits obtiennent leur certification, les MNO subissent une pression croissante pour ouvrir l'accès SM-DP+ aux fournisseurs eIM compatibles. Cela rend le marché IoT eSIM Remote Provisioning plus accessible aux opérateurs et aux fabricants d'appareils recherchant des options de déploiement multi-fournisseurs.
Croissance des déploiements IoT cellulaires transfrontaliers
Les déploiements transfrontaliers soutiennent le marché IoT eSIM Remote Provisioning car la logistique des SIM physiques devient difficile lorsque les flottes opèrent au-delà des frontières nationales. Les actifs à longue durée de vie peuvent rencontrer des limites d'itinérance permanente qui nécessitent un profil de connectivité local ou un arrangement commercial différent. La GSMA prévoit que les connexions IoT passeront de 4 milliards à 6 milliards d'ici 2030, avec plus de la moitié des nouvelles connexions utilisant l'eSIM et le provisioning SIM à distance. La gestion des profils hébergée localement a gagné en pertinence dans les pays où les règles de résidence des données affectent la conception de la connectivité, notamment au Brésil. BICS a lancé son eSIM Hub en avril 2025 pour gérer la connectivité dans 190 pays et auprès de plus de 700 opérateurs.[3] Ces plateformes permettent aux gestionnaires de flotte de traiter la sélection de profils comme une tâche opérationnelle plutôt que comme un projet de remplacement d'appareils.
Gestion du cycle de vie à distance réduisant les déplacements de techniciens et le coût total de possession
La gestion du cycle de vie à distance renforce le marché IoT eSIM Remote Provisioning en permettant aux propriétaires de flottes de modifier les profils sans envoyer de techniciens sur les appareils. Cet avantage est particulièrement important pour les compteurs, les actifs industriels et les équipements scellés qui sont coûteux à atteindre. Les services publics évaluent le provisioning à distance pour les flottes de compteurs intelligents, car les modifications de profils peuvent autrement nécessiter une intervention physique. Ce cas d'usage confère une échelle opérationnelle à la valeur d'une gestion de connectivité sécurisée et durable. Les acheteurs de compteurs peuvent donc évaluer les choix de connectivité sur toute la durée de vie opérationnelle d'un actif, et non uniquement lors de l'installation. Cela accroît l'importance de la fiabilité de la plateforme, de la sécurité certifiée et de la flexibilité des opérateurs dans les décisions d'approvisionnement.
Expansion des véhicules connectés et des flottes IoT industrielles
Les programmes de véhicules connectés soutiennent le marché IoT eSIM Remote Provisioning car les fabricants ont besoin d'appareils capables de fonctionner dans plusieurs pays sur de longs cycles de vie produit. Une configuration matérielle unique peut réduire la complexité lorsque les conditions des opérateurs locaux et d'itinérance diffèrent selon les marchés d'exportation. La nécessité de distribuer les véhicules à l'international illustre comment la gestion des profils embarqués peut soutenir une conception matérielle eSIM commune. SGP.32 peut également prendre en charge les véhicules à définition logicielle en liant les politiques de connectivité aux mises à jour logicielles en mode OTA. Les fabricants d'équipements industriels adoptent la même approche en recherchant une connectivité durable et gérée à distance pour les passerelles et les appareils de terrain.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement liés à la certification et aux accords commerciaux | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Soutien fragmenté des opérateurs et préoccupation des acheteurs concernant la dépendance fournisseur | -1.1% | Asie-Pacifique, Amérique du Sud, Afrique | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité au niveau des interfaces eUICC, eIM et SM-DP+ | -0.7% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Systèmes d'exploitation eUICC fixes empêchant la migration OTA vers SGP.32 | -0.4% | Amérique du Nord, Europe, flotte héritée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement liés à la certification et aux accords commerciaux
La certification et les accords commerciaux limitent la vitesse d'adoption sur le marché IoT eSIM Remote Provisioning. La préparation technique seule ne donne pas à un fournisseur d'eUICC l'accès à la plateforme SM-DP+ d'un opérateur. La GSMA a indiqué en 2025 que seul un petit nombre de produits eUICC avaient achevé la certification eSA, tandis que beaucoup d'autres étaient encore en cours de processus.[4] Le programme exige une évaluation rigoureuse et repose sur un nombre limité de laboratoires accrédités. Les fournisseurs doivent également négocier les conditions de téléchargement des profils avec les opérateurs de plateformes individuels après la certification. Cela peut favoriser les fournisseurs de plus grande taille qui disposent des ressources juridiques, des relations établies avec les opérateurs et de l'échelle commerciale nécessaire pour gérer de nombreux accords parallèles.
Soutien fragmenté des opérateurs et préoccupation des acheteurs concernant la dépendance fournisseur
La préparation des opérateurs reste inégale, ce qui peut freiner le marché IoT eSIM Remote Provisioning malgré la conception multi-fournisseurs de la norme. Dans certaines régions, les opérateurs peuvent ne pas encore disposer de la capacité technique ou de la raison commerciale pour exposer les points de terminaison SM-DP+ aux plateformes eIM externes. Les acheteurs doivent également évaluer si le transfert d'une flotte en service vers une plateforme différente sera pratique dans le cadre du système d'exploitation eUICC existant et des conditions d'accord. Les outils d'analyse propriétaires et de gestion du cycle de vie peuvent introduire des coûts de changement au-delà du provisioning de base. Il en résulte une approche d'approvisionnement prudente parmi les grandes entreprises qui souhaitent disposer de plus d'une option viable d'opérateur et de plateforme. Cela crée également une demande d'engagements clairs en matière d'interopérabilité avant qu'un acheteur ne sélectionne un fournisseur pour une flotte à longue durée de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'architecture de plateforme ancre la création de valeurLe segment des plateformes détenait 61,84 % du marché en 2026. Cette position reflète l'investissement nécessaire pour développer et maintenir des capacités certifiées SM-DP+, eIM et d'orchestration. Les entreprises privilégient de plus en plus les plateformes full-stack qui combinent le contrôle du cycle de vie eUICC, l'orchestration des profils et l'analytique. Cette préférence réduit l'attrait des offres de services gérés qui se situent uniquement autour de la couche de provisioning. La taille du marché IoT eSIM Remote Provisioning pour les plateformes devrait se développer à un CAGR de 24,13 % jusqu'en 2032. Cela indique que les déploiements de plateformes s'accélèrent encore à mesure que l'utilisation commerciale de SGP.32 s'élargit.
Les services gérés continuent de servir les clients sans équipes dédiées à la connectivité IoT. Leur rôle est important pour les acheteurs qui ont besoin d'un soutien opérationnel mais ne souhaitent pas gérer directement les outils de provisioning. Dans le même temps, un accès plus facile aux plateformes cloud permet davantage d'implémentations en libre-service. Aeris a introduit des capacités eIM-as-a-Service en octobre 2026 pour les MNO, les OEM et les entreprises qui ont besoin d'orchestration SGP.32 sans avoir à construire une infrastructure sur mesure. G+D a élargi sa collaboration cloud en mars 2025 pour prendre en charge les services eSIM via sa plateforme AirOn360. Ces offres peuvent abaisser les barrières à l'entrée tout en préservant l'importance d'opérations de plateforme sécurisées et certifiées.
Par taille d'entreprise :
l'accès des PME élargit la base de clientèleLes grandes entreprises représentaient 69,37 % du marché IoT eSIM Remote Provisioning en 2026. Les OEM automobiles, les entreprises logistiques multinationales et les services publics mondiaux ont été les premiers utilisateurs car la taille de leurs flottes pouvait justifier les coûts d'intégration. Beaucoup de ces organisations exploitaient également des flottes SGP.02 et SGP.22 héritées nécessitant une gestion coordonnée. Les PME devraient se développer à un CAGR de 24,08 % jusqu'en 2032. Les modèles de plateforme en tant que service et d'eIM-as-a-Service rendent le provisioning à distance plus accessible aux petites entreprises de produits. Le secteur IoT eSIM Remote Provisioning atteint donc des clients qui n'ont peut-être pas négocié d'intégrations MNO directes par le passé.
Les modèles de service natifs du cloud peuvent prendre en charge des flottes de 1 000 à 10 000 appareils sans la charge antérieure de travaux de backend personnalisés. Cela modifie le seuil commercial pour les entreprises de produits connectés qui ont besoin d'un service multi-pays. La plateforme MOVE de Tata Communications est intégrée au centre de contrôle IoT de Cisco, qui prend en charge plus de 270 millions d'appareils IoT SIM dans 32 000 entreprises. Cet exemple montre comment les plateformes d'entreprise existantes peuvent ajouter des capacités SGP.32 sans nécessiter un processus d'approvisionnement distinct. Les grandes organisations, quant à elles, recherchent une interface commune pour plusieurs normes eSIM. Cela met en valeur les outils d'orchestration capables de fonctionner avec les anciennes et les nouvelles flottes d'appareils. Le marché IoT eSIM Remote Provisioning s'élargit donc au-delà des premiers adoptants disposant de grandes équipes de connectivité.
Par déploiement :
la prédominance du cloud répond aux exigences des usages réglementésLes déploiements cloud représentaient 60,72 % du marché en 2026. Les plateformes SM-DP+ et eIM hébergées dans le cloud peuvent accommoder les pics de téléchargements de profils lors de l'activation des flottes. Elles réduisent également l'engagement en capital associé au matériel sur site et à la certification. Les déploiements sur site restent pertinents là où la souveraineté des données ou les règles relatives aux infrastructures critiques restreignent le trafic cloud. Le déploiement hybride devrait se développer à un CAGR de 24,21 % jusqu'en 2032. Le marché IoT eSIM Remote Provisioning adopte des modèles hybrides qui combinent un contrôle local sur les décisions sensibles avec un stockage de profils certifié basé sur le cloud.
Les services publics, les organisations de défense et les opérateurs d'infrastructures critiques sont les principaux utilisateurs de ce modèle. BICS explique que SGP.32 sépare les rôles qui peuvent être distribués entre les environnements d'entreprise et de fournisseur de services. Telefónica a montré comment la conception SGP.32 peut être combinée avec des certificats cryptographiques post-quantiques pour le provisioning de compteurs intelligents. Les fabricants d'appareils européens accordent également une plus grande importance à la sécurité du cycle de vie et à la documentation. Cela fait de l'architecture hybride un choix pratique pour la conformité, ainsi que pour la technologie et les coûts.
Par application :
l'échelle automobile répond aux exigences des services publicsL'automobile et la mobilité connectée détenaient 31,46 % du marché en 2026. Les programmes automobiles mondiaux ont besoin d'une conception eSIM commune pouvant être déployée dans des pays avec des environnements d'opérateurs différents. Les OEM automobiles ont également besoin d'une approche de connectivité qui dure tout au long des longs cycles de vie des véhicules. La fabrication industrielle, la logistique et le transport restent des applications importantes car la localisation des actifs et la continuité du service affectent les opérations. L'énergie et les services publics devraient se développer à un CAGR de 24,32 % jusqu'en 2032. La taille du marché IoT eSIM Remote Provisioning pour cette application bénéficie de l'infrastructure de comptage avancée qui nécessite une gestion des profils à distance sur les années d'utilisation.
Les programmes de compteurs intelligents utilisent la connectivité cellulaire pour des actifs pouvant rester sur le terrain pendant 15 à 20 ans. Kigen décrit comment le provisioning de profils en usine peut lier les profils de compteurs de services publics à la production et permettre un reprovisioning à distance ultérieur. Cela donne aux services publics un moyen de réagir lorsque les arrangements réseau ou la couverture des opérateurs changent. Les dispositifs médicaux et de santé constituent actuellement le plus petit groupe d'applications. Ils représentent une opportunité où l'assurance de sécurité et l'authentification des appareils sont importantes. La demande dans ces domaines dépendra de la capacité des fournisseurs à démontrer une gestion sécurisée du cycle de vie adaptée aux contrôles établis des dispositifs médicaux.

Par utilisateur final :
l'échelle des opérateurs et l'entrée des MVNO reconfigurent la concurrenceLes opérateurs de réseaux mobiles détenaient 30,68 % du marché en 2026. Ils agissent à la fois comme émetteurs d'identité et revendeurs de connectivité, ce qui rend les plateformes de provisioning importantes pour les programmes IoT d'entreprise. Les OEM d'appareils accroissent également leur implication à mesure que la gestion du cycle de vie eSIM devient partie intégrante de la conception des produits. Les fournisseurs de solutions IoT et les intégrateurs de systèmes contribuent en intégrant l'orchestration dans des plateformes plus larges de ville intelligente, de logistique et industrielles. Les MVNO et les fournisseurs de connectivité IoT devraient se développer à un CAGR de 24,17 % jusqu'en 2032. Cela transforme le secteur IoT eSIM Remote Provisioning en permettant aux fournisseurs non basés sur des installations d'offrir une connectivité multi-opérateurs sans posséder d'infrastructure radio.
SGP.32 sépare l'orchestration eIM de la propriété SM-DP+, ce qui donne aux fournisseurs indépendants un rôle plus clair dans la chaîne de valeur. emnify a présenté son eSIM SGP.32 au Mobile World Congress 2026 avec prise en charge des profils d'opérateurs tiers via son IoT SuperNetwork. Le modèle met l'accent sur la concurrence en matière de flexibilité d'orchestration et d'intégration programmable plutôt que sur la seule couverture réseau. Les entreprises restent un groupe plus restreint d'utilisateurs finaux directs. Cependant, certaines grandes entreprises industrielles développent des capacités eIM internes pour le suivi des actifs et la gestion des ressources énergétiques distribuées. Leur participation peut accroître la demande de plateformes se connectant à plusieurs relations d'opérateurs depuis un point de contrôle unique. Le marché IoT eSIM Remote Provisioning bénéficie lorsque ces connexions peuvent être gérées sans outils distincts pour chaque opérateur.
Analyse géographique
Marché européen du provisionnement à distance eSIM IoT
L'Europe détenait 34,82 % du marché en 2026. La région bénéficie d'un environnement réglementaire qui accorde une plus grande importance à la sécurité, à la gestion du cycle de vie des produits et à la portabilité des données. Les exigences européennes relatives aux produits connectés alourdissent la charge de conformité pour les piles de connectivité propriétaires ou non évolutives. Elles rendent les architectures certifiées et gérées sur l'ensemble du cycle de vie plus pertinentes pour les fabricants. L'Allemagne, le Royaume-Uni, la France et l'Italie concentrent une grande partie des activités IoT industriel et automobile. Telenor IoT a annoncé en février 2026 qu'il commencerait les livraisons commerciales de cartes SIM SGP.32 le 17 avril 2026.
Marché APAC du provisionnement à distance eSIM IoT
L'Asie-Pacifique devrait se développer à un CAGR de 24,36 % jusqu'en 2032. L'écosystème domestique de modules eSIM en Chine, le programme d'infrastructure numérique de l'Inde et les contraintes d'itinérance permanente de la région soutiennent l'adoption. En 2025, Tata Communications a déclaré qu'elle soutenait les services eSIM pan-indiens de BSNL. La Corée du Sud, le Japon et l'Australie ont établi des feuilles de route d'opérateurs de réseau mobile pour SGP.32. Les marchés d'Asie du Sud-Est répondent également aux exigences nationales de résidence des données qui favorisent les profils eSIM hébergés localement. Le marché du provisionnement à distance eSIM IoT dans la région dépend donc à la fois de l'expansion des parcs de terminaux et de la capacité à respecter les règles de connectivité locales.
Marché du provisionnement à distance eSIM IoT pour les Amériques et le MEA
L'Amérique du Nord demeure un segment important et technologiquement avancé du marché du provisionnement à distance eSIM IoT, porté par la demande des secteurs automobile, des services aux collectivités et de l'automatisation industrielle. Les fournisseurs de la région développent des plateformes SGP.32 qui prennent en charge les appareils expédiés à l'échelle mondiale et l'activation locale des profils sans accès physique. Le Canada et le Mexique prolongent la demande issue des programmes IoT basés aux États-Unis, tandis que les exportations manufacturières du Mexique soutiennent les cas d'usage dans la chaîne d'approvisionnement automobile. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones d'opportunité plus modestes. L'arrangement eIM SGP.32 hébergé localement au Brésil illustre la manière dont les exigences nationales façonnent l'adoption des plateformes. Les déploiements de compteurs intelligents dans le secteur des services aux collectivités au sein du Conseil de coopération du Golfe offrent également un point d'entrée à court terme pour les fournisseurs proposant des offres axées sur l'énergie.
Paysage concurrentiel
Le marché IoT eSIM Remote Provisioning est modérément concentré au niveau des plateformes eUICC et SM-DP+. Thales S.A., Giesecke+Devrient GmbH et IDEMIA Secure Transactions forment le groupe de tête, soutenus par une technologie certifiée, des relations avec les opérateurs et une grande expérience de déploiement. Leur position est renforcée par le coût et le temps nécessaires pour obtenir la certification de sécurité et l'accès commercial. Un second groupe de MVNO IoT, de fournisseurs de connectivité natifs du cloud et de spécialistes de l'orchestration crée une concurrence plus fragmentée en dessous de ce niveau. Ces fournisseurs se différencient par l'intégration pilotée par API, l'analytique et la flexibilité multi-opérateurs. Le marché IoT eSIM Remote Provisioning combine donc une couche d'infrastructure concentrée avec un groupe plus large de concurrents dans les services et l'orchestration.
Kigen a développé une position différenciée autour de l'intégration iSIM et du logiciel eIM, plutôt que de la fabrication traditionnelle de SIM physiques. Son eIM a obtenu l'accréditation GSMA SAS-SM, et Kigen Pulse offre une interface de gestion unifiée pour plusieurs générations d'eSIM. Cisco et Tata Communications fournissent un autre exemple stratégique en intégrant la plateforme MOVE au centre de contrôle IoT de Cisco. Cette approche fidélise les clients autour des flux de travail d'entreprise plutôt que du seul matériel. Aeris a également lancé un orchestrateur eSIM en octobre 2026 avec une intégration eIM ouverte avec Thales, G+D, Kigen et IDEMIA. Ces évolutions montrent pourquoi l'interopérabilité et la profondeur de gestion deviennent des sources clés de différenciation.
La santé et l'agriculture intelligente restent des domaines où les fournisseurs peuvent développer des flux de travail plus spécialisés pour les appareils contraints. Le téléchargement indirect de profils peut être utile lorsque les appareils disposent d'une puissance ou d'une bande passante limitée pour la communication directe avec SM-DP+. La prochaine phase concurrentielle comprend également le provisioning de profils en usine pour les programmes automobiles et d'électronique grand public. Les fournisseurs qui se qualifient tôt peuvent rechercher des gains de conception avant que les décisions de production ne soient finalisées. La certification seule ne garantira pas le succès car les acheteurs ont également besoin d'un accès pratique à plusieurs profils d'opérateurs. Le marché IoT eSIM Remote Provisioning continuera d'être façonné par l'équilibre entre l'ouverture des fournisseurs, les accords commerciaux et la valeur opérationnelle apportée aux propriétaires de flottes.
Leaders du secteur IoT ESIM Remote Provisioning
-
Thales S.A.
-
Giesecke+Devrient GmbH
-
IDEMIA Secure Transactions
-
Kigen (UK) Limited
-
Tata Communications Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du provisionnement à distance eSIM IoT Entreprises couvertes dans ce rapport
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA Secure Transactions
- Kigen (UK) Limited
- Tata Communications Limited
- 1NCE GmbH
- Aeris Communications, Inc.
- Valid Solucoes S.A.
- Workz Group Limited
- Redtea Mobile Pte. Ltd.
- 1GLOBAL Limited
- BICS SA/NV
- Eseye Limited
- emnify GmbH
- Soracom, Inc.
- Cisco Systems, Inc.
- KORE Group Holdings, Inc.
- Eastcompeace Technology Co., Ltd.
- Transatel S.A.S.
- Vodafone Group Plc
Développements industriels récents dans Marché du provisionnement à distance eSIM IoT
- Octobre 2026 : Aeris a lancé son orchestrateur eSIM Aeris de nouvelle génération avec prise en charge complète de GSMA SGP.32, introduisant l'eIM-as-a-Service (eIMaaS), l'eSIM à référence unique et l'intégration multi-eIM pour les MNO, les OEM et les entreprises afin de faire évoluer les déploiements IoT mondiaux ; la plateforme prend en charge les intégrations eIM ouvertes avec Thales, G+D, Kigen et IDEMIA, positionnant Aeris comme une couche d'orchestration neutre plutôt qu'un écosystème fermé.
- Août 2026 : Valid a obtenu la certification eSA de la GSMA pour son eUICC IoT SGP.32 basé sur l'élément sécurisé TEGRION SLx22 d'Infineon, devenant la première entreprise mondiale à certifier un eUICC utilisant cette famille de puces ; cette réalisation fait progresser la proposition SGP.32 plus large de Valid, incluant son eIM pour la gestion à distance des profils et du cycle de vie basée sur les normes.
- Avril 2026 : KORE Group Holdings et Kigen ont annoncé un partenariat pour fournir des solutions de connectivité IoT conformes à SGP.32 de nouvelle génération, avec une disponibilité commerciale prévue pour le second semestre 2026. Le partenariat combine la plateforme hyperscaler IoT mondiale de KORE avec la technologie eSIM et iSIM certifiée GSMA de Kigen, atteignant plus de 200 réseaux terrestres et satellitaires.
- Mars 2026 : Tele2 IoT, IDEMIA Secure Transactions et Cisco ont lancé l'une des premières solutions IoT de bout en bout disponibles commercialement basées sur GSMA SGP.32 au Mobile World Congress de Barcelone, combinant l'écosystème eSIM SGP.32 certifié d'IDEMIA, le centre de contrôle IoT de Cisco avec orchestration SGP.32, et la connectivité mondiale de Tele2 IoT en une offre à plateforme unique et référence unique pour les déploiements IoT d'entreprise dans le monde entier.
Périmètre du rapport mondial sur le marché IoT ESIM Remote Provisioning
Le rapport sur le marché IoT ESIM Remote Provisioning est segmenté par composant (plateforme et services gérés), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), déploiement (cloud, sur site et hybride), application (automobile et mobilité connectée, fabrication industrielle, logistique et transport, énergie et services publics, santé et dispositifs médicaux, et autres applications), utilisateur final (opérateurs de réseaux mobiles, MVNO et fournisseurs de connectivité IoT, OEM d'appareils, fournisseurs de solutions IoT et intégrateurs de systèmes, et entreprises), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateforme |
| Services gérés |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Cloud |
| Sur site |
| Hybride |
| Automobile et mobilité connectée |
| Fabrication industrielle |
| Logistique et transport |
| Énergie et services publics |
| Santé et dispositifs médicaux |
| Autres applications |
| Opérateurs de réseaux mobiles |
| MVNO et fournisseurs de connectivité IoT |
| OEM d'appareils |
| Fournisseurs de solutions IoT et intégrateurs de systèmes |
| Entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Plateforme | |
| Services gérés | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Automobile et mobilité connectée | |
| Fabrication industrielle | ||
| Logistique et transport | ||
| Énergie et services publics | ||
| Santé et dispositifs médicaux | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| MVNO et fournisseurs de connectivité IoT | ||
| OEM d'appareils | ||
| Fournisseurs de solutions IoT et intégrateurs de systèmes | ||
| Entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché IoT eSIM Remote Provisioning ?
Le marché IoT eSIM Remote Provisioning était évalué à 1,83 milliard USD en 2026 et devrait atteindre 6,17 milliards USD d'ici 2032, à un CAGR de 22,46 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande pour l'IoT eSIM Remote Provisioning ?
La standardisation SGP.32, les exigences des flottes transfrontalières et la gestion du cycle de vie à distance élargissent la demande de plateformes de provisioning certifiées.
Quel composant est en tête de l'IoT eSIM Remote Provisioning ?
Les plateformes étaient en tête avec une part de 61,84 % en 2026 et devraient se développer à un CAGR de 24,13 % jusqu'en 2032.
Quelle approche de déploiement gagne le plus de terrain ?
Le cloud détenait une part de 60,72 % en 2026, tandis que les déploiements hybrides devraient se développer à un CAGR de 24,21 % jusqu'en 2032, les utilisateurs réglementés recherchant un plus grand contrôle.
Quelle application devrait se développer le plus rapidement ?
L'énergie et les services publics devraient se développer à un CAGR de 24,32 % jusqu'en 2032, soutenus par les programmes de compteurs intelligents à longue durée de vie.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 24,36 % jusqu'en 2032, soutenue par la fabrication d'appareils, l'infrastructure numérique et les exigences de connectivité transfrontalière.