
IoT ESIM Remote Provisioning Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.24 Milliarden US-Dollar |
| Marktgröße (2032) | 6.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT ESIM Remote Provisioning Marktanalyse von Mordor Intelligence
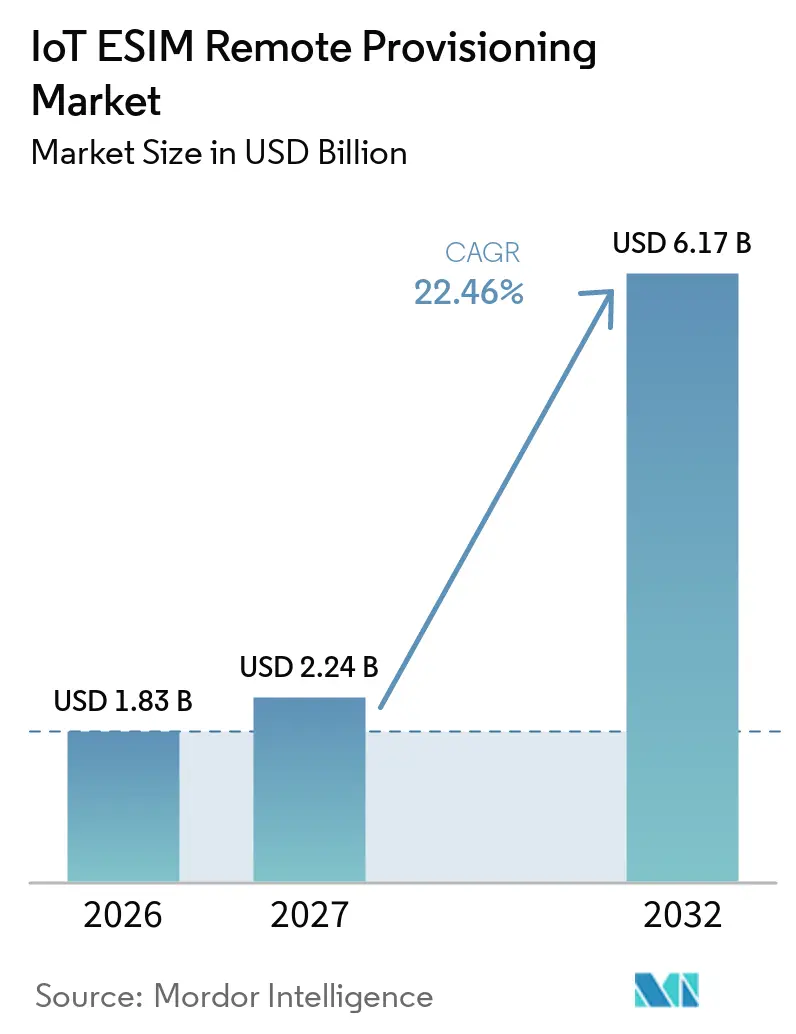
Die Größe des IoT eSIM Remote Provisioning Marktes wird voraussichtlich von 1,83 Milliarden USD im Jahr 2026 und 2,24 Milliarden USD im Jahr 2027 auf 6,17 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 22,46 % zwischen 2027 und 2032. Die kommerzielle Einführung der GSMA SGP.32-Spezifikation verlagert das Provisioning von SMS-basierten Prozessen hin zu einem IP-nativen Modell, das für unbeaufsichtigte IoT-Geräte geeignet ist. Die Trusted Connectivity Alliance meldete im ersten Halbjahr 2026 einen fünffachen Anstieg der Anzahl von Subscription Manager-Plattformen, die in der Lage sind, SGP.32-Profile herunterzuladen, verglichen mit dem gesamten Jahr 2025, was auf einen Übergang von Pilotprojekten zu einsatzfähiger Infrastruktur hindeutet. Der IoT eSIM Remote Provisioning Markt profitiert auch von vernetzten Fahrzeugflotten, die lokale Profile über Grenzen hinweg benötigen, ohne physische SIM-Karten auszutauschen. Zertifizierung, Plattforminteroperabilität und Zugang zu SM-DP+-Systemen werden bestimmen, wie schnell Anbieter technische Bereitschaft in Umsatz umwandeln. Anbieter, die konforme eUICC-Technologie, Orchestrierung und Betreiber-Partnerschaften kombinieren, dürften besser positioniert sein, wenn große Deployments von der Planungs- in die Flottenbetriebs-Phase übergehen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Plattformen im Jahr 2026 einen Marktanteil von 61,84 % am IoT eSIM Remote Provisioning Markt und werden voraussichtlich bis 2032 mit einer CAGR von 24,13 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2026 69,37 % des IoT eSIM Remote Provisioning Marktanteils auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 24,08 % wachsen werden.
- Nach Bereitstellung hielt die Cloud im Jahr 2026 einen Marktanteil von 60,72 % am IoT eSIM Remote Provisioning Markt, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 24,21 % wachsen wird.
- Nach Anwendung hielten Automotive und vernetzte Mobilität im Jahr 2026 einen Marktanteil von 31,46 % am IoT eSIM Remote Provisioning Markt, während Energie und Versorgung bis 2032 voraussichtlich mit einer CAGR von 24,32 % wachsen werden.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2026 einen Marktanteil von 30,68 % am IoT eSIM Remote Provisioning Markt, während MVNOs und IoT-Konnektivitätsanbieter bis 2032 voraussichtlich mit einer CAGR von 24,17 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 34,82 % am IoT eSIM Remote Provisioning Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 24,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SGP.32-Standardisierung und Zertifizierungsmomentum | +7.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Mobilfunk-IoT- Deployments | +5.8% | Global, insbesondere asiatisch-pazifischer Raum und Europa | Mittelfristig (2–4 Jahre) |
| Remote-Lebenszyklusmanagement und niedrigere Gesamtbetriebskosten | +4.2% | Nordamerika und Europa als Kern, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Vernetzte Fahrzeuge und industrielle IoT-Flotten | +3.6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ersatzzeitraum für Legacy-SGP.02-Flotten | +2.4% | Europa, Nordamerika, asiatisch-pazifischer Raum als Kern | Langfristig (≥ 4 Jahre) |
| Indirekter Profil-Download für NB-IoT- und LPWAN-Geräte | +1.8% | Asiatisch-pazifischer Raum als Kern, Europa, Ausbreitung in den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
SGP.32-Standardisierung und Zertifizierungsmomentum
Die SGP.32-Spezifikation ist ein zentraler Treiber des IoT eSIM Remote Provisioning Marktes, da sie eine standardisierte Verbindung zwischen eSIM- und SM-DP+-Systemen herstellt. Sie ersetzt proprietäre, bilaterale SM-SR-Integrationen, die die Interoperabilität zwischen Anbietern einschränkten. Secure Transactions wurde im August 2025 zum ersten Unternehmen, das sowohl eine eUICC als auch ein eIM im Rahmen des GSMA IoT Compliance Scheme zertifizierte.[1] Valid erhielt im August 2026 die GSMA eSA-Zertifizierung für seine SGP.32 IoT eUICC unter Verwendung des sicheren Elements TEGRION SLx22 von Infineon.[2] Je mehr Produkte eine Zertifizierung erhalten, desto größer wird der Druck auf MNOs, den SM-DP+-Zugang für kompatible eIM-Anbieter zu öffnen. Dies macht den IoT eSIM Remote Provisioning Markt für Betreiber und Gerätehersteller zugänglicher, die Multi-Vendor-Deployment-Optionen suchen.
Wachstum grenzüberschreitender Mobilfunk-IoT-Deployments
Grenzüberschreitende Deployments unterstützen den IoT eSIM Remote Provisioning Markt, da die physische SIM-Logistik schwierig wird, wenn Flotten über nationale Grenzen hinweg operieren. Langlebige Anlagen können auf dauerhafte Roaming-Beschränkungen stoßen, die ein lokales Konnektivitätsprofil oder eine andere kommerzielle Vereinbarung erfordern. Die GSMA erwartet, dass die IoT-Verbindungen bis 2030 von 4 Milliarden auf 6 Milliarden ansteigen werden, wobei mehr als die Hälfte der neuen Verbindungen eSIM und Remote SIM Provisioning nutzen werden. Lokal gehostetes Profilmanagement hat in Ländern an Bedeutung gewonnen, in denen Datenschutzbestimmungen das Konnektivitätsdesign beeinflussen, darunter Brasilien. BICS startete im April 2025 seinen eSIM Hub zur Verwaltung der Konnektivität in 190 Ländern und bei über 700 Betreibern.[3] Solche Plattformen ermöglichen es Flottenmanagern, die Profilauswahl als operative Aufgabe zu behandeln und nicht als Gerätewechselprojekt.
Remote-Lebenszyklusmanagement zur Reduzierung von Vor-Ort-Einsätzen und Gesamtbetriebskosten
Das Remote-Lebenszyklusmanagement stärkt den IoT eSIM Remote Provisioning Markt, indem es Flottenbesitzern ermöglicht, Profile zu wechseln, ohne Techniker zu den Geräten zu schicken. Dieser Vorteil ist besonders wichtig für Zähler, Industrieanlagen und versiegelte Geräte, die schwer zugänglich und teuer zu erreichen sind. Versorgungsunternehmen prüfen das Remote Provisioning für Smart-Meter-Flotten, da Profiländerungen andernfalls einen physischen Eingriff erfordern würden. Dieser Anwendungsfall verleiht dem Wert eines sicheren, langlebigen Konnektivitätsmanagements operative Skalierbarkeit. Käufer im Messbereich können daher Konnektivitätsentscheidungen über die gesamte Betriebslebensdauer einer Anlage hinweg bewerten und nicht nur bei der Installation. Dies erhöht die Bedeutung von Plattformzuverlässigkeit, zertifizierter Sicherheit und Betreiber-Flexibilität bei Beschaffungsentscheidungen.
Expansion vernetzter Fahrzeuge und industrieller IoT-Flotten
Programme für vernetzte Fahrzeuge unterstützen den IoT eSIM Remote Provisioning Markt, da Hersteller Geräte benötigen, die in mehreren Ländern über lange Produktlebenszyklen hinweg betrieben werden können. Eine einheitliche Hardware-Konfiguration kann die Komplexität reduzieren, wenn sich lokale Betreiber- und Roaming-Bedingungen zwischen Exportmärkten unterscheiden. Die Notwendigkeit, Fahrzeuge international zu vertreiben, verdeutlicht, wie das fahrzeuginterne Profilmanagement ein gemeinsames eSIM-Hardware-Design unterstützen kann. SGP.32 kann auch softwaredefinierte Fahrzeuge unterstützen, indem Konnektivitätsrichtlinien mit Over-the-Air-Software-Updates verknüpft werden. Hersteller von Industrieanlagen verfolgen denselben Ansatz, da sie eine langlebige, fernverwaltbare Konnektivität für Gateways und Feldgeräte anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Zertifizierung und kommerziellen Vereinbarungen | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Betreiberunterstützung und Käuferbedenken hinsichtlich Anbieterabhängigkeit | -1.1% | Asiatisch-pazifischer Raum, Südamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken an eUICC-, eIM- und SM-DP+-Schnittstellen | -0.7% | Global, stärker ausgeprägt in asiatisch-pazifischem Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Feste eUICC-Betriebssysteme, die eine Over-the-Air-Migration zu SGP.32 verhindern | -0.4% | Nordamerika, Europa, Legacy- Flotten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Zertifizierung und kommerziellen Vereinbarungen
Zertifizierungen und kommerzielle Vereinbarungen begrenzen die Adoptionsgeschwindigkeit im IoT eSIM Remote Provisioning Markt. Technische Bereitschaft allein gewährt einem eUICC-Anbieter keinen Zugang zur SM-DP+-Plattform eines Betreibers. Die GSMA berichtete 2025, dass nur eine geringe Anzahl von eUICC-Produkten die eSA-Zertifizierung abgeschlossen hatte, während sich viele weitere noch im Prozess befanden.[4] Das Programm erfordert eine strenge Bewertung und stützt sich auf eine begrenzte Anzahl akkreditierter Labore. Anbieter müssen nach der Zertifizierung auch Bedingungen für den Profil-Download mit einzelnen Plattformbetreibern aushandeln. Dies kann größere Anbieter begünstigen, die über die rechtlichen Ressourcen, etablierte Beziehungen zu Betreibern und die kommerzielle Skalierung verfügen, um viele parallele Vereinbarungen zu verwalten.
Fragmentierte Betreiberunterstützung und Käuferbedenken hinsichtlich Anbieterabhängigkeit
Die Betreiberbereitschaft bleibt uneinheitlich, was den IoT eSIM Remote Provisioning Markt trotz des Multi-Vendor-Designs des Standards hemmen kann. In einigen Regionen verfügen Betreiber möglicherweise noch nicht über die technischen Fähigkeiten oder den kommerziellen Anreiz, SM-DP+-Endpunkte für externe eIM-Plattformen zu öffnen. Käufer müssen auch beurteilen, ob die Verlagerung einer im Einsatz befindlichen Flotte auf eine andere Plattform unter dem bestehenden eUICC-Betriebssystem und den Vertragsbedingungen praktikabel sein wird. Proprietäre Analyse- und Lebenszyklustools können Wechselkosten über das grundlegende Provisioning hinaus einführen. Das Ergebnis ist ein vorsichtiger Beschaffungsansatz bei Großunternehmen, die mehr als eine praktikable Betreiber- und Plattformoption wünschen. Es entsteht auch eine Nachfrage nach klaren Interoperabilitätszusagen, bevor ein Käufer einen Anbieter für eine langlebige Flotte auswählt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
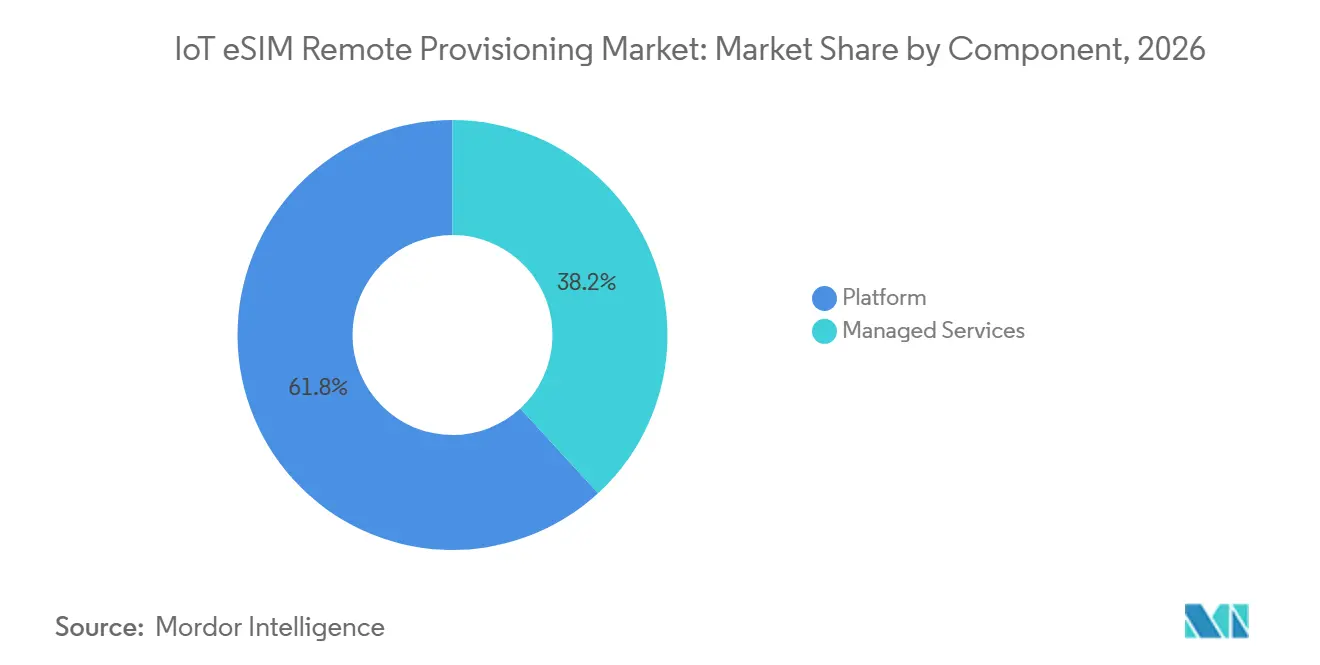
Plattformarchitektur verankert die WertschöpfungDas Plattformsegment hielt im Jahr 2026 einen Marktanteil von 61,84 %. Diese Position spiegelt die Investitionen wider, die für die Entwicklung und Pflege zertifizierter SM-DP+-, eIM- und Orchestrierungsfähigkeiten erforderlich sind. Unternehmen bevorzugen zunehmend Full-Stack-Plattformen, die eUICC-Lebenszyklussteuerung, Profilorchestrierung und Analysen kombinieren. Diese Präferenz verringert die Attraktivität von Managed-Service-Angeboten, die nur um die Provisioning-Schicht herum angesiedelt sind. Die IoT eSIM Remote Provisioning Marktgröße für Plattformen wird voraussichtlich bis 2032 mit einer CAGR von 24,13 % wachsen. Dies zeigt, dass Plattform-Deployments weiter zunehmen, da die kommerzielle Nutzung von SGP.32 zunimmt.
Managed Services bedienen weiterhin Kunden ohne dedizierte IoT-Konnektivitätsteams. Ihre Rolle ist wichtig für Käufer, die operativen Support benötigen, aber keine Provisioning-Tools direkt verwalten möchten. Gleichzeitig ermöglicht der einfachere Zugang zu Cloud-Plattformen mehr Self-Service-Implementierungen. Aeris führte im Oktober 2026 eIM-als-Service-Fähigkeiten für MNOs, OEMs und Unternehmen ein, die SGP.32-Orchestrierung benötigen, ohne eine maßgeschneiderte Infrastruktur aufbauen zu müssen. G+D erweiterte seine Cloud-Zusammenarbeit im März 2025, um eSIM-Dienste über seine AirOn360-Plattform zu unterstützen. Diese Angebote können Einstiegshürden senken und gleichzeitig die Bedeutung sicherer, zertifizierter Plattformoperationen erhalten.
Nach Unternehmensgröße:
KMU-Zugang verbreitert die KundenbasisGroßunternehmen entfielen im Jahr 2026 auf 69,37 % des IoT eSIM Remote Provisioning Marktes. Automotive-OEMs, multinationale Logistikunternehmen und globale Versorgungsunternehmen waren frühe Nutzer, da ihre Flottengrößen die Integrationskosten rechtfertigen konnten. Viele dieser Organisationen betrieben auch Legacy-SGP.02- und SGP.22-Flotten, die ein koordiniertes Management erfordern. KMUs werden voraussichtlich bis 2032 mit einer CAGR von 24,08 % wachsen. Plattform-als-Service- und eIM-als-Service-Modelle machen das Remote Provisioning für kleinere Produktunternehmen zugänglicher. Die IoT eSIM Remote Provisioning Branche erreicht daher Kunden, die in der Vergangenheit möglicherweise keine direkten MNO-Integrationen ausgehandelt haben.
Cloud-native Servicemodelle können Flotten von 1.000 bis 10.000 Geräten ohne den früheren Aufwand für individuelle Backend-Arbeit unterstützen. Dies verändert die kommerzielle Schwelle für Unternehmen mit vernetzten Produkten, die einen länderübergreifenden Service benötigen. Die MOVE-Plattform von Tata Communications ist in Ciscos IoT Control Center integriert, das mehr als 270 Millionen SIM-IoT-Geräte in 32.000 Unternehmen unterstützt. Das Beispiel zeigt, wie bestehende Unternehmensplattformen SGP.32-Fähigkeiten hinzufügen können, ohne einen separaten Beschaffungsweg zu erfordern. Größere Organisationen suchen unterdessen nach einer gemeinsamen Schnittstelle für mehrere eSIM-Standards. Dies erhöht den Wert von Orchestrierungstools, die mit alten und neuen Geräteflotten zusammenarbeiten können. Der IoT eSIM Remote Provisioning Markt geht daher über frühe Anwender mit großen Konnektivitätsteams hinaus.
Nach Bereitstellung:
Cloud-Führerschaft trifft auf regulierte NutzungsanforderungenCloud-Deployments machten im Jahr 2026 60,72 % des Marktes aus. Cloud-gehostete SM-DP+- und eIM-Plattformen können Spitzen beim Profil-Download bewältigen, wenn Flotten aktiviert werden. Sie reduzieren auch den Kapitalaufwand, der mit On-Premises-Hardware und Zertifizierung verbunden ist. On-Premises-Deployments bleiben relevant, wo Datensouveränität oder Regeln für kritische Infrastrukturen den Cloud-Datenverkehr einschränken. Hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 24,21 % wachsen. Der IoT eSIM Remote Provisioning Markt übernimmt hybride Modelle, die lokale Kontrolle über sensible Entscheidungen mit zertifizierter Cloud-basierter Profilspeicherung kombinieren.
Versorgungsunternehmen, Verteidigungsorganisationen und Betreiber kritischer Infrastrukturen sind wichtige Nutzer dieses Modells. BICS erläutert, dass SGP.32 Rollen trennt, die über Unternehmens- und Dienstleisterumgebungen verteilt werden können. Telefónica hat gezeigt, wie das SGP.32-Design mit post-quanten-kryptografischen Zertifikaten für das Smart-Meter-Provisioning kombiniert werden kann. Europäische Gerätehersteller legen auch größeren Wert auf Lebenszyklussicherheit und Dokumentation. Dies macht die hybride Architektur zu einer praktischen Wahl für Compliance sowie für Technologie und Kosten.
Nach Anwendung:
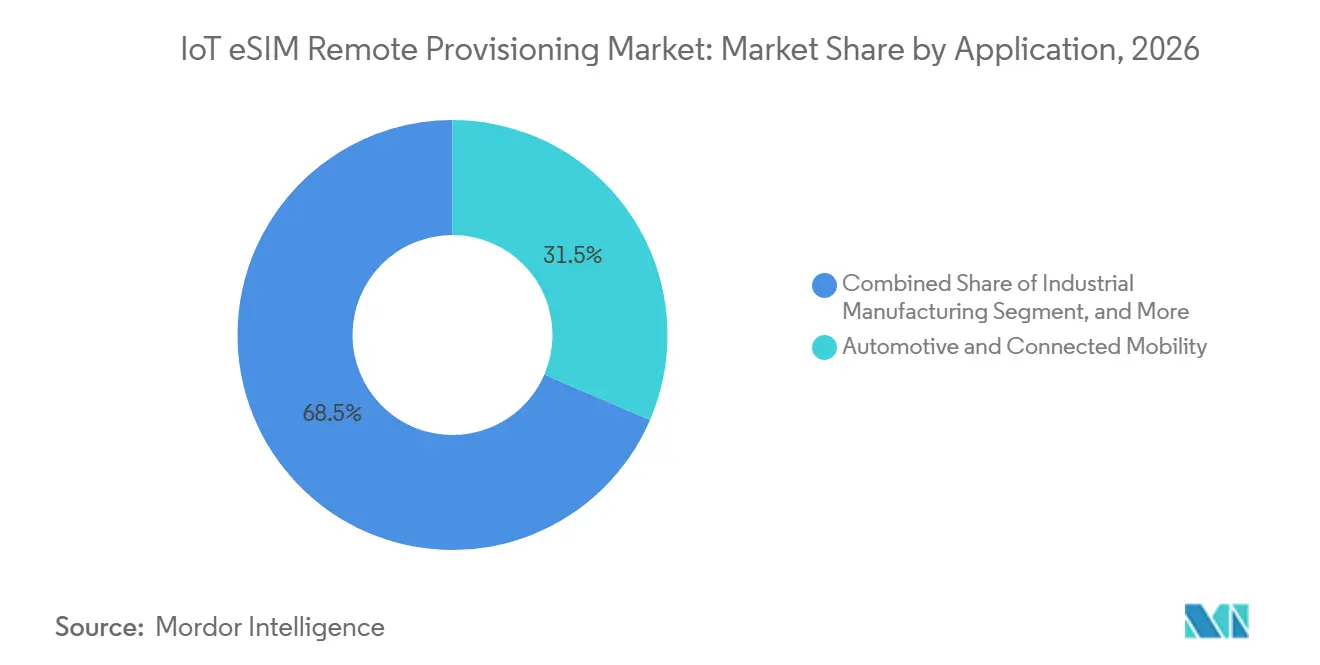
Automotive-Skalierung trifft auf VersorgungsanforderungenAutomotive und vernetzte Mobilität hielten im Jahr 2026 einen Marktanteil von 31,46 %. Globale Fahrzeugprogramme benötigen ein gemeinsames eSIM-Design, das in Ländern mit unterschiedlichen Betreiberumgebungen eingesetzt werden kann. Automotive-OEMs benötigen auch einen Konnektivitätsansatz, der über lange Fahrzeuglebensdauern hinweg Bestand hat. Industrielle Fertigung, Logistik und Transport bleiben wichtige Anwendungen, da Anlagenstandort und Servicekontinuität den Betrieb beeinflussen. Energie und Versorgung werden voraussichtlich bis 2032 mit einer CAGR von 24,32 % wachsen. Die IoT eSIM Remote Provisioning Marktgröße für diese Anwendung profitiert von der fortschrittlichen Messinfrastruktur, die ein Remote-Profilmanagement über die Jahre der Nutzung hinweg erfordert.
Smart-Meter-Programme nutzen Mobilfunkkonnektivität für Anlagen, die 15 bis 20 Jahre im Einsatz bleiben können. Kigen beschreibt, wie das werkseitige Profil-Provisioning Versorgungszählerprofile bei der Produktion binden und eine spätere Remote-Neubereitstellung ermöglichen kann. Dies gibt Versorgungsunternehmen eine Möglichkeit zu reagieren, wenn sich Netzwerkarrangements oder Betreiberabdeckung ändern. Gesundheitswesen und Medizingeräte sind derzeit die kleinste Anwendungsgruppe. Sie bieten eine Chance, bei der Sicherheitsgewährleistung und Geräteauthentifizierung wichtig sind. Die Nachfrage in diesen Bereichen wird davon abhängen, ob Anbieter ein sicheres Lebenszyklusmanagement nachweisen können, das zu den etablierten Medizingerätekontrollen passt.

Nach Endnutzer:
Betreiberskalierung und MVNO-Einstieg gestalten den Wettbewerb neuMobilfunknetzbetreiber hielten im Jahr 2026 einen Marktanteil von 30,68 %. Sie fungieren sowohl als Identitätsaussteller als auch als Konnektivitätswiederverkäufer, was Provisioning-Plattformen für Enterprise-IoT-Programme wichtig macht. Geräte-OEMs erhöhen ebenfalls ihr Engagement, da das eSIM-Lebenszyklusmanagement Teil des Produktdesigns wird. IoT-Lösungsanbieter und Systemintegratoren tragen dazu bei, indem sie Orchestrierung in umfassendere Smart-City-, Logistik- und Industrieplattformen einbetten. MVNOs und IoT-Konnektivitätsanbieter werden voraussichtlich bis 2032 mit einer CAGR von 24,17 % wachsen. Dies verändert die IoT eSIM Remote Provisioning Branche, indem es netzwerkunabhängigen Anbietern ermöglicht, Multi-Betreiber-Konnektivität anzubieten, ohne Funkinfrastruktur zu besitzen.
SGP.32 trennt die eIM-Orchestrierung vom SM-DP+-Eigentum, was unabhängigen Anbietern eine klarere Rolle in der Wertschöpfungskette gibt. emnify stellte seine SGP.32 eSIM auf dem Mobile World Congress 2026 mit Unterstützung für Drittanbieter-Betreiberprofile über sein IoT SuperNetwork vor. Das Modell konzentriert den Wettbewerb auf Orchestrierungsflexibilität und programmierbare Integration statt nur auf Netzabdeckung. Unternehmen bleiben eine kleinere Gruppe direkter Endnutzer. Einige große Industrieunternehmen bauen jedoch interne eIM-Fähigkeiten für Asset-Tracking und das Management verteilter Energieressourcen auf. Ihre Beteiligung kann die Nachfrage nach Plattformen steigern, die von einem einzigen Kontrollpunkt aus mit mehreren Betreiberbeziehungen verbunden werden können. Der IoT eSIM Remote Provisioning Markt profitiert, wenn diese Verbindungen ohne separate Tools für jeden Betreiber verwaltet werden können.
Geografische Analyse
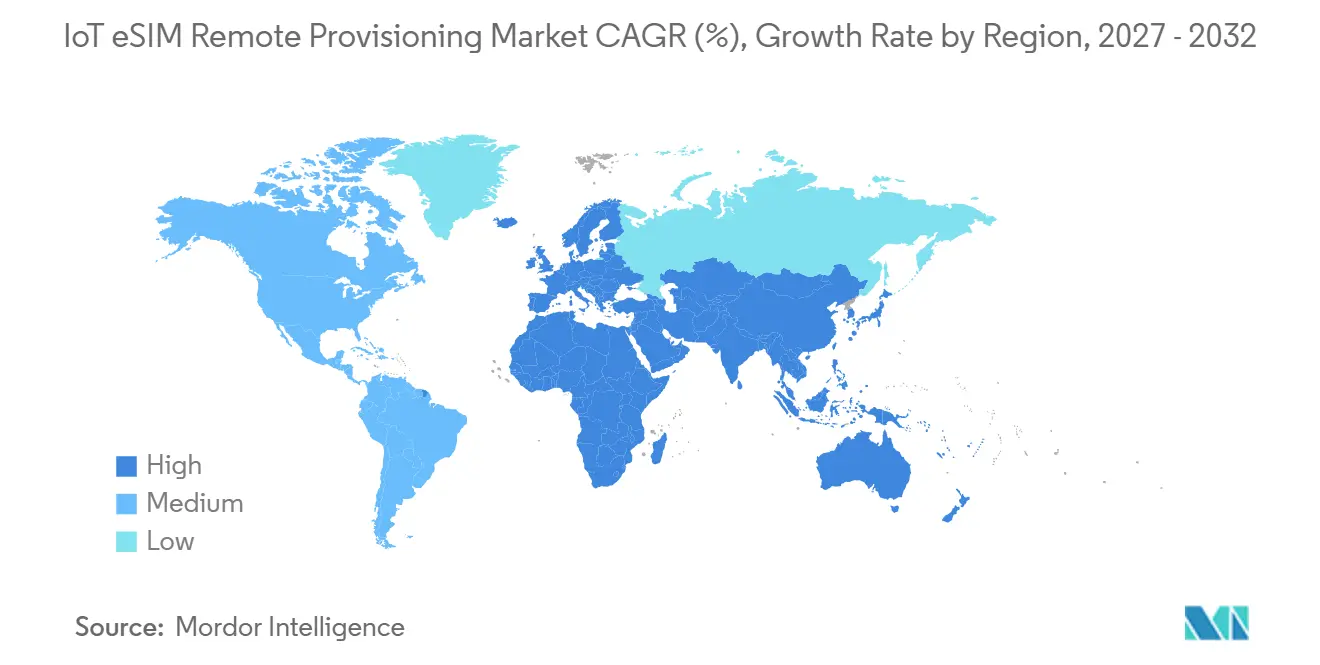
Europa IoT eSIM Remote-Provisioning-Markt
Europa hielt im Jahr 2026 einen Marktanteil von 34,82 %. Die Region profitiert von einem regulatorischen Umfeld, das Sicherheit, Produktlebenszyklusmanagement und Datenportabilität stärker gewichtet. Europäische Anforderungen an vernetzte Produkte erhhen die Compliance-Last für proprietäre oder nicht aktualisierbare Konnektivitätslösungen. Sie machen zertifizierte, lebenszyklusverwaltete Architekturen für Hersteller relevanter. Deutschland, das Vereinigte Königreich, Frankreich und Italien weisen hohe Konzentrationen industrieller IoT- und Automobilaktivitäten auf. Telenor IoT gab im Februar 2026 bekannt, dass es am 17. April 2026 mit der kommerziellen Auslieferung von SGP.32-SIM-Karten beginnen würde.
APAC IoT eSIM Remote-Provisioning-Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 24,36 % wachsen. Das heimische eSIM-Modul-Ökosystem Chinas, Indiens Agenda für digitale Infrastruktur und die dauerhaften Roaming-Beschränkungen der Region fördern die Akzeptanz. Im Jahr 2025 erklärte Tata Communications, dass es die pan-indischen eSIM-Dienste von BSNL unterstütze. Südkorea, Japan und Australien haben etablierte MNO-Roadmaps für SGP.32. Südostasiatische Märkte reagieren ebenfalls auf nationale Datenlokalisierungsanforderungen, die lokal gehostete eSIM-Profile begünstigen. Der IoT-eSIM-Remote-Provisioning-Markt in der Region hängt daher sowohl von der Flottenexpansion als auch von der Fähigkeit ab, lokale Konnektivitätsvorschriften zu erfüllen.
Der IoT eSIM Remote-Provisioning-Markt in Amerika und MEA
Nordamerika bleibt ein großes, technologisch fortschrittliches Segment des IoT-eSIM-Remote-Provisioning-Markts, angetrieben durch die Nachfrage aus den Bereichen Automobil, Versorgungsunternehmen und industrielle Automatisierung. Anbieter in der Region entwickeln SGP.32-Plattformen, die weltweit versandte Geräte und lokale Profilaktivierung ohne physischen Zugang unterstützen. Kanada und Mexiko erweitern die Nachfrage aus IoT-Programmen mit Ursprung in den Vereinigten Staaten, während Mexikos Fertigungsexporte Anwendungsfälle in der Automobillieferkette unterstützen. Südamerika, der Nahe Osten und Afrika bleiben kleinere Chancenbereiche. Brasiliens lokal gehostete SGP.32-eIM-Lösung veranschaulicht, wie nationale Anforderungen die Plattformakzeptanz prägen. Intelligente Stromzähler-Installationen im Golf-Kooperationsrat bieten Anbietern mit energiefokussierten Angeboten ebenfalls einen kurzfristigen Einstiegspunkt.
Wettbewerbslandschaft
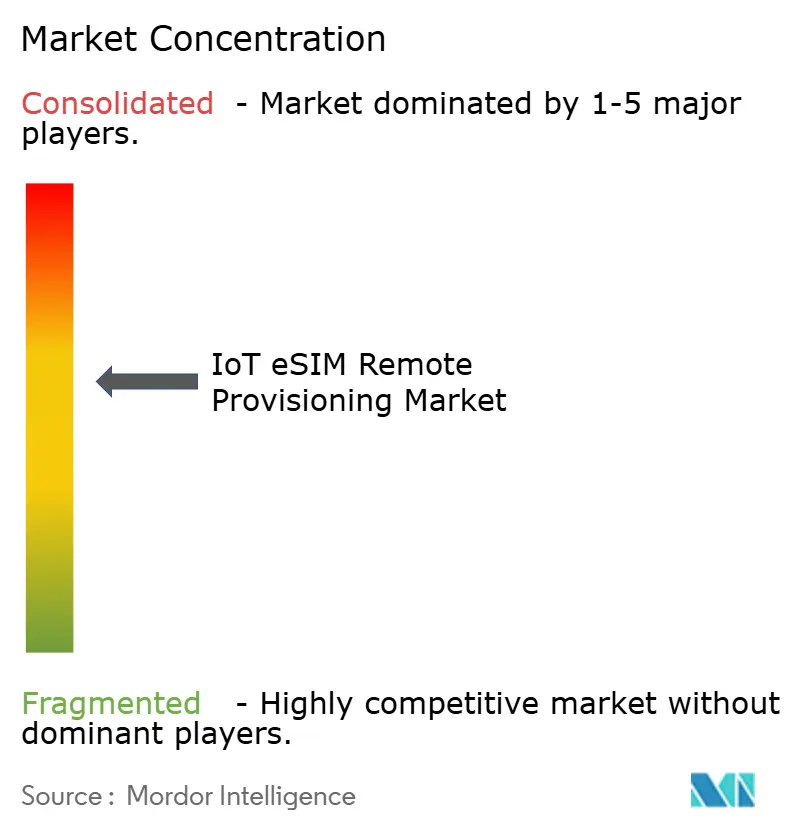
Der IoT eSIM Remote Provisioning Markt ist auf der Ebene der eUICC- und SM-DP+-Plattformen mäßig konzentriert. Thales S.A., Giesecke+Devrient GmbH und IDEMIA Secure Transactions bilden die führende Gruppe, unterstützt durch zertifizierte Technologie, Betreiberbeziehungen und umfangreiche Deployment-Erfahrung. Ihre Position wird durch die Kosten und den Zeitaufwand für die Erlangung von Sicherheitszertifizierungen und kommerziellem Zugang gestärkt. Eine zweite Gruppe von IoT-MVNOs, Cloud-nativen Konnektivitätsanbietern und Orchestrierungsspezialisten schafft einen fragmentierteren Wettbewerb unterhalb dieser Ebene. Diese Anbieter konkurrieren durch API-geführte Integration, Analysen und Multi-Betreiber-Flexibilität. Der IoT eSIM Remote Provisioning Markt kombiniert daher eine konzentrierte Infrastrukturschicht mit einer breiteren Gruppe von Service- und Orchestrierungswettbewerbern.
Kigen hat eine differenzierte Position rund um iSIM-Integration und eIM-Software entwickelt, anstatt auf traditionelle physische SIM-Fertigung zu setzen. Sein eIM erhielt die GSMA SAS-SM-Akkreditierung, und Kigen Pulse bietet eine einheitliche Verwaltungsschnittstelle für mehrere eSIM-Generationen. Cisco und Tata Communications liefern ein weiteres strategisches Beispiel, indem sie die MOVE-Plattform mit Ciscos IoT Control Center integrieren. Dieser Ansatz baut die Kundenbindung auf Unternehmens-Workflows statt nur auf Hardware auf. Aeris startete im Oktober 2026 auch einen eSIM Orchestrator mit offener eIM-Integration für Thales, G+D, Kigen und IDEMIA. Diese Schritte zeigen, warum Interoperabilität und Managementtiefe zu wichtigen Differenzierungsquellen werden.
Gesundheitswesen und Smart Agriculture bleiben Bereiche, in denen Anbieter speziellere Workflows für ressourcenbeschränkte Geräte entwickeln können. Indirekter Profil-Download kann nützlich sein, wenn Geräte über begrenzte Leistung oder Bandbreite für die direkte SM-DP+-Kommunikation verfügen. Die nächste Wettbewerbsphase umfasst auch das werkseitige Profil-Provisioning für Automotive- und Consumer-Electronics-Programme. Anbieter, die sich frühzeitig qualifizieren, können Design-Wins anstreben, bevor Produktionsentscheidungen getroffen werden. Zertifizierung allein wird keinen Erfolg garantieren, da Käufer auch praktischen Zugang zu mehreren Betreiberprofilen benötigen. Der IoT eSIM Remote Provisioning Markt wird weiterhin durch das Gleichgewicht zwischen Anbieteroffenheit, kommerziellen Vereinbarungen und dem operativen Mehrwert für Flottenbesitzer geprägt werden.
IoT ESIM Remote Provisioning Branchenführer
-
Thales S.A.
-
Giesecke+Devrient GmbH
-
IDEMIA Secure Transactions
-
Kigen (UK) Limited
-
Tata Communications Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT eSIM Remote-Provisioning-Markt Unternehmen in diesem Bericht
- Thales S.A.
- Giesecke+Devrient GmbH
- IDEMIA Secure Transactions
- Kigen (UK) Limited
- Tata Communications Limited
- 1NCE GmbH
- Aeris Communications, Inc.
- Valid Solucoes S.A.
- Workz Group Limited
- Redtea Mobile Pte. Ltd.
- 1GLOBAL Limited
- BICS SA/NV
- Eseye Limited
- emnify GmbH
- Soracom, Inc.
- Cisco Systems, Inc.
- KORE Group Holdings, Inc.
- Eastcompeace Technology Co., Ltd.
- Transatel S.A.S.
- Vodafone Group Plc
Neueste Industrielle Entwicklungen in IoT eSIM Remote-Provisioning-Markt
- Oktober 2026: Aeris startete seinen Aeris eSIM Orchestrator der nächsten Generation mit vollständiger GSMA SGP.32-Unterstützung und führte eIM-als-Service (eIMaaS), Single-SKU-eSIM und Multi-eIM-Integration für MNOs, OEMs und Unternehmen ein, um globale IoT-Deployments zu skalieren; die Plattform unterstützt offene eIM-Integrationen mit Thales, G+D, Kigen und IDEMIA und positioniert Aeris als neutrale Orchestrierungsschicht statt als geschlossenes Ökosystem.
- August 2026: Valid erhielt die GSMA eSA-Zertifizierung für seine SGP.32 IoT eUICC auf Basis des sicheren Elements TEGRION SLx22 von Infineon und wurde damit weltweit zum ersten Unternehmen, das eine eUICC mit dieser Chip-Familie zertifizierte; die Leistung stärkt das breitere SGP.32-Angebot von Valid, einschließlich seines eIM für standardbasiertes Remote-Profil- und Lebenszyklusmanagement.
- April 2026: KORE Group Holdings und Kigen gaben eine Partnerschaft zur Bereitstellung von SGP.32-konformen IoT-Konnektivitätslösungen der nächsten Generation bekannt, mit geplanter kommerzieller Verfügbarkeit in der zweiten Hälfte des Jahres 2026. Die Partnerschaft kombiniert KOREs globale IoT-Hyperscaler-Plattform mit Kigens GSMA-zertifizierter eSIM- und iSIM-Technologie und erreicht über 200 terrestrische und Satellitennetzwerke.
- März 2026: Tele2 IoT, IDEMIA Secure Transactions und Cisco stellten auf dem Mobile World Congress in Barcelona eine der ersten kommerziell verfügbaren End-to-End-IoT-Lösungen auf Basis von GSMA SGP.32 vor, die IDEMIAs zertifiziertes SGP.32 eSIM-Ökosystem, Ciscos IoT Control Center mit SGP.32-Orchestrierung und Tele2 IoTs globale Konnektivität in einem Single-Plattform-, Single-SKU-Angebot für Enterprise-IoT-Deployments weltweit kombiniert.
Globaler IoT ESIM Remote Provisioning Marktberichtsumfang
Der IoT eSIM Remote Provisioning Marktbericht ist segmentiert nach Komponente (Plattform und Managed Services), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Bereitstellung (Cloud, On-Premises und Hybrid), Anwendung (Automotive und vernetzte Mobilität, industrielle Fertigung, Logistik und Transport, Energie und Versorgung, Gesundheitswesen und Medizingeräte sowie weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, MVNOs und IoT-Konnektivitätsanbieter, Geräte-OEMs, IoT-Lösungsanbieter und Systemintegratoren sowie Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Plattform |
| Managed Services |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Cloud |
| On-Premises |
| Hybrid |
| Automotive und vernetzte Mobilität |
| Industrielle Fertigung |
| Logistik und Transport |
| Energie und Versorgung |
| Gesundheitswesen und Medizingeräte |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| MVNOs und IoT-Konnektivitätsanbieter |
| Geräte-OEMs |
| IoT-Lösungsanbieter und Systemintegratoren |
| Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Plattform | |
| Managed Services | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Bereitstellung | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Automotive und vernetzte Mobilität | |
| Industrielle Fertigung | ||
| Logistik und Transport | ||
| Energie und Versorgung | ||
| Gesundheitswesen und Medizingeräte | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| MVNOs und IoT-Konnektivitätsanbieter | ||
| Geräte-OEMs | ||
| IoT-Lösungsanbieter und Systemintegratoren | ||
| Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT eSIM Remote Provisioning Markt?
Der IoT eSIM Remote Provisioning Markt wurde im Jahr 2026 auf 1,83 Milliarden USD geschätzt und wird voraussichtlich bis 2032 6,17 Milliarden USD erreichen, mit einer CAGR von 22,46 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach IoT eSIM Remote Provisioning an?
SGP.32-Standardisierung, grenzüberschreitende Flottenanforderungen und Remote-Lebenszyklusmanagement erweitern die Nachfrage nach zertifizierten Provisioning-Plattformen.
Welche Komponente führt beim IoT eSIM Remote Provisioning?
Plattformen führten im Jahr 2026 mit einem Anteil von 61,84 % und werden voraussichtlich bis 2032 mit einer CAGR von 24,13 % wachsen.
Welcher Bereitstellungsansatz gewinnt am stärksten an Bedeutung?
Cloud hielt im Jahr 2026 einen Anteil von 60,72 %, während hybride Deployments bis 2032 voraussichtlich mit einer CAGR von 24,21 % wachsen werden, da regulierte Nutzer eine größere Kontrolle anstreben.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Energie und Versorgung wird voraussichtlich bis 2032 mit einer CAGR von 24,32 % wachsen, unterstützt durch langlebige Smart-Meter-Programme.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 24,36 % wachsen, unterstützt durch Gerätefertigung, digitale Infrastruktur und grenzüberschreitende Konnektivitätsanforderungen.